
Tamaño y Participación del Mercado de Compresores de GNC
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compresores de GNC por Mordor Intelligence
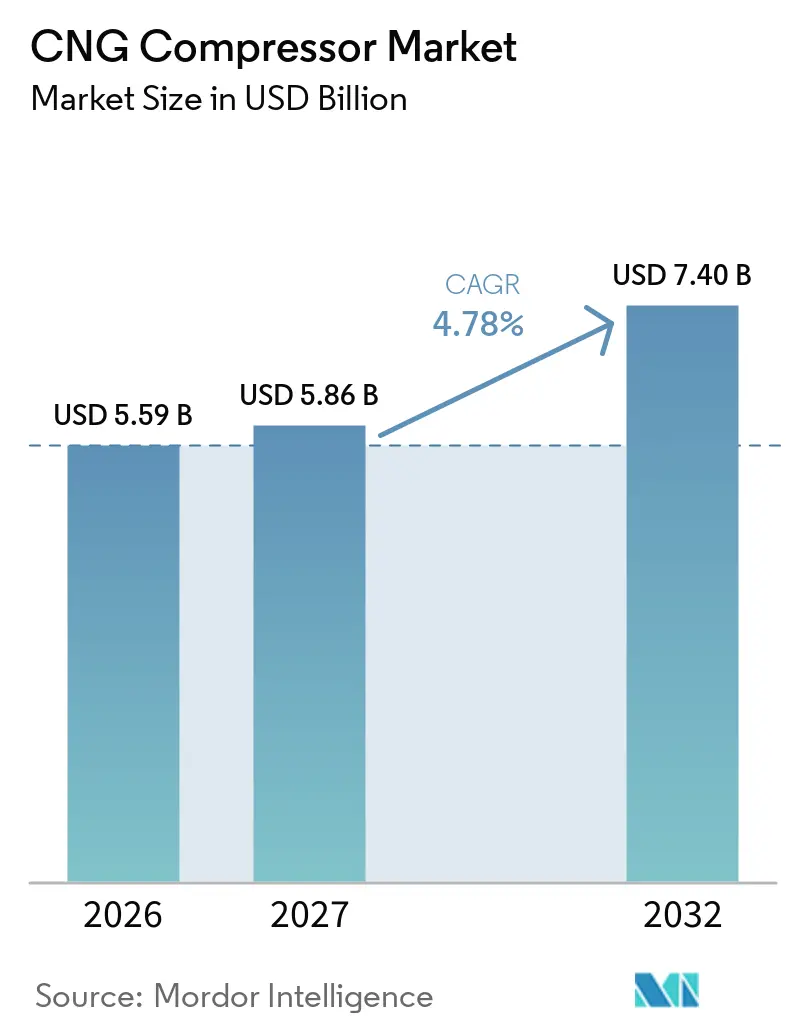
Se proyecta que el tamaño del Mercado de Compresores de GNC sea de 5,59 mil millones de USD en 2026, 5,86 mil millones de USD en 2027, y alcance los 7,40 mil millones de USD para 2032, creciendo a una CAGR del 4,78% de 2027 a 2032. El mercado de compresores de GNC está respaldado por nueva infraestructura de repostaje, redes de gas industrial y proyectos de gasoductos virtuales. Las políticas de conversión de flotas y el uso más amplio del gas natural renovable, o GNR, están sosteniendo la demanda de equipos en diversas condiciones operativas. Los proveedores están respondiendo con paquetes integrados que combinan compresión, almacenamiento, controles, refrigeración y servicios de mantenimiento. El mercado de compresores de GNC también enfrenta condiciones desiguales porque la inversión depende de los precios del gas, el apoyo público, los permisos y la disponibilidad de grandes clientes de flotas. La competencia de vehículos eléctricos de batería, de hidrógeno y de gas natural licuado está desplazando la demanda hacia regiones donde el GNC tiene una clara ventaja en costos operativos.
Conclusiones Clave del Informe
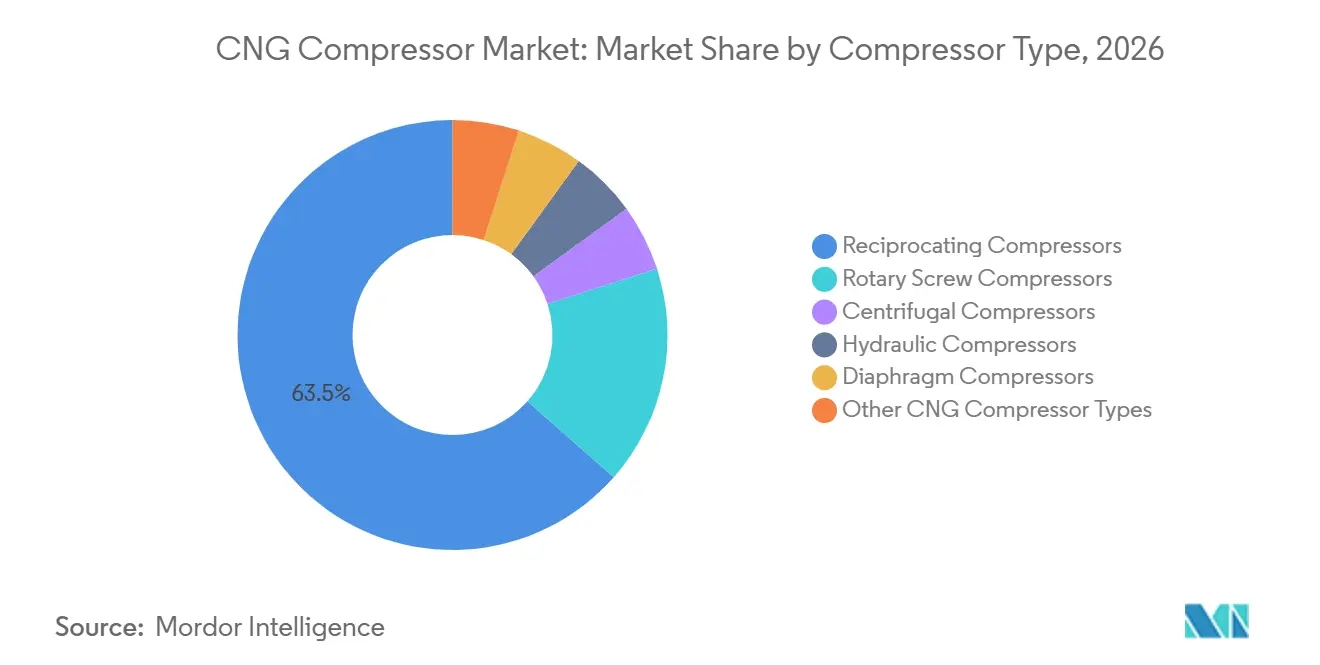
- Por tipo de compresor, los compresores alternativos representaron el 63,5% de la participación del mercado de compresores de GNC en 2026, mientras que se prevé que los compresores hidráulicos crezcan a una CAGR del 5,6% hasta 2032.
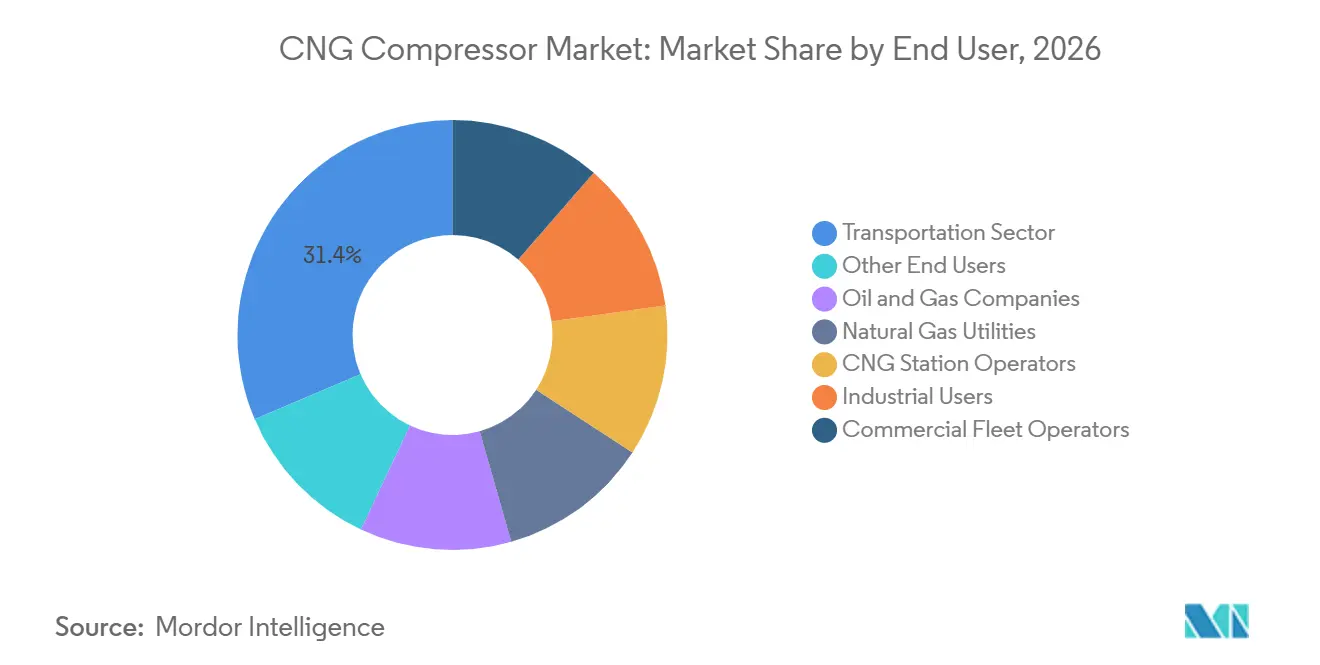
- Por usuario final, el transporte representó el 31,4% de los ingresos por usuario final en 2026, mientras que se prevé que los operadores de flotas comerciales crezcan a una CAGR del 6,1% hasta 2032.
- Por capacidad, el rango de 500–1.000 Nm³/h representó el 32,6% de los ingresos en 2026, mientras que se prevé que el rango de 1.000–2.000 Nm³/h crezca a una CAGR del 6,2% hasta 2032.
- Por geografía, Asia-Pacífico representó el 48,4% de los ingresos en 2026 y se prevé que crezca a una CAGR del 5,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Red de Repostaje de GNC | +1.2% | Global, liderado por Asia-Pacífico, África Subsahariana y América del Norte | Corto plazo (≤ 2 años) |
| Conversión de Flotas Municipales y de Servicio Pesado | +1.1% | Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Políticas de Combustibles Limpios e Incentivos | +0.8% | Global, con avances en Europa, India y Oriente Medio y Norte de África | Mediano plazo (2-4 años) |
| Compresión de Alta Presión y Alta Disponibilidad | +0.6% | Centros comerciales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Compresión Modular y Móvil para Gasoductos Virtuales | +0.5% | África Subsahariana, Oriente Medio y Norte de África, y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Integración de GNR y Biogás en la Red | +0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración en la Construcción de Redes de Repostaje de GNC
El mercado de compresores de GNC depende del desarrollo de estaciones porque cada nuevo sitio requiere capacidad de compresión. Estados Unidos contaba con 1.385 estaciones de GNC activas en el cuarto trimestre de 2025, y el 46% podía atender camiones pesados de Clase 8. Esta base instalada creció un 2% respecto al año anterior, lo que demuestra que las incorporaciones continuaron incluso en una red de repostaje madura.[1] Las nuevas ubicaciones a menudo necesitan equipos que puedan soportar tanto el suministro convencional de GNC como los acuerdos de suministro de gas renovable. Ese requisito favorece los paquetes con mayor rendimiento, almacenamiento, controles y soporte de servicio en campo. El mercado de compresores de GNC, por lo tanto, se beneficia cuando los desarrolladores de estaciones pueden combinar la disponibilidad de combustible con un acceso confiable a las flotas.
La expansión de estaciones también cambia el tipo de equipos que seleccionan los compradores. Las estaciones públicas de llenado rápido necesitan suministro rápido a las presiones requeridas por los sistemas de combustible de los vehículos. Los depósitos de flotas pueden utilizar sistemas de llenado lento que operan durante períodos más largos y se adaptan a los horarios planificados de los vehículos. Los proyectos de gasoductos virtuales necesitan compresión y almacenamiento móviles donde las redes de gas fijas no llegan a los clientes. Estos diferentes diseños permiten a los proveedores atender mercados con distintas densidades de demanda y condiciones de sitio. El mercado de compresores de GNC se beneficia cuando los fabricantes pueden configurar una plataforma central para varios de estos usos. Los equipos certificados también son importantes porque los requisitos de tuberías de proceso ASME B31.3 y los requisitos de calidad del gas ISO 15403 elevan el umbral de calificación para proyectos de infraestructura pública.
Conversión de Flotas Municipales y de Servicio Pesado
Los operadores de autobuses municipales, las empresas de logística y las grandes flotas de reparto proporcionan una demanda predecible de sistemas de compresión de GNC. La Comisión para la Gestión de la Calidad del Aire de India exigió que los nuevos incorporados entre los agregadores calificados, las plataformas de reparto y los operadores de comercio electrónico en Delhi-NCR utilizaran vehículos de GNC o eléctricos bajo la Directiva N.° 94 en 2025.[2] La medida se aplica a organizaciones con 25 o más vehículos y amplía la base de flotas que pueden necesitar acceso confiable al repostaje. Tamil Nadu también adjudicó contratos en 2025 para convertir 1.000 autobuses de transporte estatal a GNC. Dichas conversiones hacen de la compresión en depósito una opción práctica para los operadores que desean controlar los horarios de repostaje. El mercado de compresores de GNC se beneficia de estos proyectos cuando los ciclos de servicio de las flotas son lo suficientemente estables como para justificar equipos propios.
Una conversión de depósito puede transformar la adquisición de una decisión de vehículo único en una inversión a largo plazo en el sitio. El rango de 500–1.000 Nm³/h se adapta a muchos depósitos de autobuses e instalaciones logísticas de tamaño mediano. Los sistemas de llenado lento pueden reducir la demanda máxima de los equipos porque los vehículos se repostan durante los períodos de inactividad. El uso de estaciones públicas sigue siendo importante, pero los sistemas dedicados a flotas pueden mejorar la disponibilidad donde las estaciones públicas están congestionadas. Este enfoque desplaza parte de la demanda hacia paquetes que priorizan la operación confiable y los costos de capital manejables. Los proveedores también se benefician de los contratos de mantenimiento porque los operadores de flotas requieren un servicio seguro y consistente. Los proveedores que pueden apoyar la puesta en marcha, la capacitación de operadores y el mantenimiento preventivo están mejor posicionados para estos pedidos.
Políticas de Reducción de Emisiones e Incentivos para Combustibles Limpios
La política vehicular y las normas de gas renovable afectan tanto los volúmenes de equipos como las especificaciones técnicas. La Norma Federal de Seguridad de Vehículos de Motor de EE. UU. N.° 303 fue actualizada en mayo de 2025 y aborda la integridad del sistema de combustible para vehículos de GNC. Los proveedores de equipos deben garantizar resultados de repostaje consistentes y seguros a medida que evolucionan los requisitos de los vehículos. En Europa, las inyecciones de gas renovable en las redes de transmisión y distribución alcanzaron 43,2 TWh en el año gasístico 2024–2025. Ese total fue un 12% superior al del año gasístico anterior. El mercado de compresores de GNC está, por lo tanto, vinculado a marcos de política que amplían tanto el repostaje de vehículos como los proyectos de inyección en la red de gas.
Francia inyectó 13,1 TWh de gas renovable en el período reportado, mientras que Alemania inyectó 12,0 TWh. Los proyectos de inyección en red necesitan sistemas de compresión que gestionen la calidad del gas y los requisitos de presión. Estos requisitos pueden ser más estrictos que los del repostaje estándar de vehículos. Como resultado, los equipos alternativos y de tornillo rotativo de tamaño mediano pueden incorporarse a aplicaciones con requisitos técnicos más exigentes. El mercado de compresores de GNC tiene una oportunidad donde los desarrolladores de biometano necesitan una interfaz confiable con las redes de gas. Los proveedores también deben mantener documentación de cumplimiento, capacidades de prueba y servicio para competir en estos proyectos.
Integración de GNR y Biogás en la Red
El GNR respalda la inversión en compresores en mercados de combustible vehicular maduros donde la demanda de GNC fósil es menos segura. En 2025, el 51% de las estaciones de GNC de EE. UU. dispensaban GNR, y el GNR representaba el 86% del combustible de motor de gas natural utilizado para el transporte. Esta combinación de combustibles ofrece a los propietarios de estaciones una forma de vincular la infraestructura de GNC con programas de combustible de menor contenido de carbono. El bio-GNC de California registró una intensidad de carbono de menos 218,9 gCO2e/MJ en el segundo trimestre de 2025 bajo el Estándar de Combustible de Bajo Carbono. El mercado de compresores de GNC puede mantener su relevancia en áreas donde el suministro de gas renovable respalda la economía de las flotas. Los equipos de compresión aún deben manejar las variaciones en la calidad de la materia prima y cumplir con los estándares de pureza requeridos.
Bauer Kompressoren y Prodeval entregaron un sistema de compresión de biogás para el proyecto de GNR de Dicklands Farms en Columbia Británica en julio de 2026. El sistema está diseñado para aumentar la producción de 500 Nm³/h a 700 Nm³/h a medida que crece la producción del digestor. Este tipo de diseño ampliable puede reducir la necesidad de un reemplazo completo del equipo cuando aumentan los volúmenes de gas. Los diseños sin aceite y preparados para biogás son importantes porque los contaminantes pueden acortar la vida útil de los sellos y las válvulas. El mercado de compresores de GNC se beneficia donde los proveedores pueden gestionar estas condiciones operativas sin comprometer la fiabilidad. Los proveedores también están utilizando estos proyectos para atender aplicaciones de inyección en red, repostaje de vehículos y gas industrial desde plataformas tecnológicas relacionadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Lenta Recuperación de la Inversión en Estaciones | -0.9% | Global, especialmente África Subsahariana, Oriente Medio y Norte de África, y Sudeste Asiático | Corto plazo (≤ 2 años) |
| Cumplimiento de Normativas de Seguridad, Permisos y Equipos a Presión | -0.5% | América del Norte, Europa y países de la ASEAN | Mediano plazo (2-4 años) |
| Competencia de Flotas Eléctricas de Batería, de Hidrógeno y de GNL | -0.7% | Europa Occidental, Asia Oriental y América del Norte | Largo plazo (≥ 4 años) |
| Tiempo de Inactividad por Variabilidad en la Calidad del Gas | -0.3% | India, Sudeste Asiático y sitios europeos de bio-GNC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Lenta Recuperación de la Inversión en Estaciones
El costo de capital sigue siendo una restricción importante para el mercado de compresores de GNC. Una estación de GNC de llenado rápido con compresión y almacenamiento puede requerir entre 400.000 USD y 2 millones de USD o más, dependiendo de la capacidad y el diseño del sitio.[3] Los equipos de compresión suelen ser el mayor costo individual de equipos en una estación. Los desarrolladores también enfrentan gastos en obras civiles, conexiones de servicios públicos, permisos, almacenamiento de gas y sistemas de seguridad. Estos costos pueden ser difíciles de financiar donde el apoyo crediticio público o el arrendamiento de equipos es limitado. El mercado de compresores de GNC crece más lentamente cuando los desarrolladores no pueden equiparar los desembolsos iniciales de capital con el volumen de repostaje comprometido.
La recuperación de la inversión depende de la utilización, los precios del gas, los contratos de flota y la política local. Una estación con grandes flotas cautivas tiene una base de ingresos más clara que un sitio público que depende de un tráfico incierto. Los proveedores de equipos pueden responder mediante diseños modulares que permitan a los propietarios de estaciones añadir capacidad a medida que aumentan los volúmenes. Los servicios de repostaje móvil y de gasoductos virtuales también pueden reducir la necesidad de inversión inmediata en sitios fijos. Sin embargo, estas alternativas no eliminan la necesidad de equipos de compresión y operaciones especializadas. El mercado de compresores de GNC sigue expuesto a restricciones de financiamiento en regiones donde los desarrolladores de estaciones asumen el riesgo total del proyecto. Los acuerdos de servicio y el soporte predecible de repuestos pueden ayudar a los propietarios a proteger la utilización tras la puesta en marcha.
Competencia de Flotas Eléctricas de Batería, de Hidrógeno y de GNL
Los sistemas de propulsión alternativos están cambiando los lugares donde puede crecer el mercado de compresores de GNC. Los autobuses eléctricos de batería y los vehículos comerciales ligeros están ganando atención en ciudades con infraestructura de carga y apoyo a la contratación pública. El hidrógeno está siendo evaluado para algunas aplicaciones de servicio pesado, mientras que el GNL mantiene una ventaja en densidad energética en rutas de carga de larga distancia. Estas tecnologías pueden limitar la inversión en estaciones de GNC en corredores urbanos específicos y de mercados desarrollados. El efecto no es uniforme porque la economía de las flotas, la infraestructura local y la disponibilidad de combustible varían según la ubicación. El mercado de compresores de GNC sigue siendo más atractivo donde las flotas necesitan capacidad de repostaje práctica antes de que la infraestructura eléctrica o de hidrógeno esté ampliamente disponible.
Westport Fuel Systems presentó un sistema de GNC de alta presión de 700 bar en ACT Expo 2026 para aplicaciones de carga. El desarrollo del producto señala que los proveedores de equipos están respondiendo a la competencia mediante soluciones de GNC de mayor presión y más especializadas. En el corto plazo, es probable que la demanda de GNC siga concentrada en corredores donde los costos de combustible y la utilización de flotas favorecen a los vehículos de gas. La disponibilidad de gas renovable puede respaldar aún más esta posición en América del Norte y partes de Europa. El mercado de compresores de GNC aún debe competir por el capital frente a la infraestructura de carga y de hidrógeno. Los proveedores que aborden la calidad del combustible, el tiempo de actividad y el costo operativo tendrán la posición más sólida en los sistemas de transporte de combustible mixto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Compresor:
La Tecnología Alternativa Mantiene la Mayor PosiciónLos compresores alternativos representaron el 63,5% de la participación del mercado de compresores de GNC en 2026. Pueden proporcionar las altas presiones de descarga necesarias para el repostaje rápido de vehículos, típicamente de 200 a 250 bar. Su diseño de pistón multietapa puede adaptarse a presiones de entrada variables en las redes de distribución de gas de ciudad. Esto los hace adecuados para estaciones públicas de llenado rápido y depósitos de flotas más grandes. Los sistemas de tornillo rotativo mantienen un papel en el impulso continuo de baja presión y en aplicaciones industriales. Los equipos centrífugos, de diafragma e hidráulicos sirven a requisitos operativos más especializados. Los compresores de diafragma se utilizan en instalaciones más pequeñas sin aceite donde la pureza del gas es importante. Estas alternativas ofrecen a los compradores opciones donde los requisitos de presión, caudal, ruido o pureza difieren de las necesidades estándar de las estaciones.
Se prevé que los compresores hidráulicos crezcan a una CAGR del 5,6% hasta 2032, la tasa más alta entre los tipos de compresores. Su menor perfil de ruido favorece su uso en entornos urbanos. Sus características operativas sin aceite también pueden adaptarse a aplicaciones de bio-GNC que requieren un control estricto de la calidad del gas. Un estudio de 2025 reportó una reducción del 12,3% en el consumo de energía específico del compresor mediante la optimización de los parámetros de presión y almacenamiento de la estación. Este hallazgo respalda el interés en diseños que proporcionan un mejor control sobre las condiciones operativas. Atlas Copco continúa ofreciendo sistemas de compresión de GNC y GNR para aplicaciones de repostaje y gas.[4] La demanda de configuraciones especializadas de compresores está influenciada por los límites de ruido urbano, la calidad del gas y la necesidad de una gestión eficiente de la carga.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Transporte Mantiene la Mayor Posición en IngresosEl transporte representó el 31,4% de los ingresos por usuario final en 2026. Las agencias de tránsito público, los operadores de autobuses interurbanos y las flotas de camiones de servicio pesado proporcionan una demanda recurrente de equipos. Los operadores de estaciones de GNC y las empresas de servicios públicos también despliegan activos de compresión para el repostaje de vehículos y usos en redes de gas. Las empresas de petróleo y gas utilizan sistemas de GNC en operaciones de gasoductos virtuales que mueven gas más allá de las redes fijas. Los usuarios industriales incluyen instalaciones de manufactura, cerámica, vidrio y relacionadas con la energía que necesitan compresión de gas de proceso. Esta amplia base de usuarios finales reduce la dependencia de cualquier aplicación de transporte única. También requiere que los proveedores ofrezcan paquetes de equipos que cumplan con diferentes requisitos de caudal, fiabilidad y condiciones del sitio. El sector atiende a estos clientes tanto a través de equipos estandarizados como de sistemas configurados.
Se prevé que los operadores de flotas comerciales crezcan a una CAGR del 6,1% hasta 2032. Estos operadores a menudo eligen equipos de compresión dedicados para controlar los costos de combustible y mejorar la disponibilidad del repostaje. Certarus lanzó un servicio de Repostaje Móvil de GNC para Flotas en Houston en agosto de 2026 y firmó un contrato inicial para abastecer a 100 camiones de gas natural de Clase 8. El modelo entrega GNC y GNR a las ubicaciones de las flotas sin requerir infraestructura de estación permanente. La directiva CAQM de India de 2025 también apoya la conversión entre las flotas comerciales calificadas en Delhi-NCR. El mercado de compresores de GNC, por lo tanto, tiene una vía de crecimiento a través de sistemas de depósito y modelos de suministro móvil. El soporte de servicio es particularmente importante porque la utilización de las flotas depende de la disponibilidad de los equipos todos los días.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad:
Los Sistemas de Rango Medio Lideran la Demanda ActualLa categoría de 500–1.000 Nm³/h representó el 32,6% del tamaño del mercado de compresores de GNC en 2026. Este rango se adapta a las necesidades de las estaciones públicas de escala media y los depósitos de flotas. Puede dar soporte a autobuses de tránsito y operaciones logísticas regionales sin el costo de una estación madre mucho más grande. Las unidades por debajo de 100 Nm³/h sirven a ubicaciones de repostaje privado más pequeñas y usos de dispensación residencial. La categoría de 100–500 Nm³/h da soporte a flotas comerciales ligeras y estaciones satélite. Los equipos montados en patín en estos rangos pueden reducir las necesidades de preparación del sitio. Los equipos por debajo de 500 Nm³/h siguen siendo relevantes donde la densidad de demanda es limitada o la capacidad debe añadirse gradualmente. Estas aplicaciones mantienen una base variada de demanda dentro del mercado de compresores de GNC.
Se prevé que la categoría de 1.000–2.000 Nm³/h crezca a una CAGR del 6,2% hasta 2032. Da soporte a estaciones madre, redes de gasoductos virtuales y sitios de repostaje de camiones de alto rendimiento. CIMC Enric describe estaciones de compresores de GNC modulares para transporte de gas, suministro industrial y aplicaciones de repostaje. Los sistemas de mayor capacidad son útiles cuando un sitio atiende a varias estaciones satélite o clientes industriales. La capacidad por encima de 2.000 Nm³/h sigue siendo una categoría más pequeña porque su uso está concentrado en la interconexión de gasoductos y grandes proyectos de inyección de gas renovable. Estos proyectos necesitan una demanda significativa en el sitio y una ingeniería más compleja. La demanda de sistemas grandes dependerá de la escala de los gasoductos virtuales y los proyectos de biometano. Los proveedores con diseños modulares pueden mejorar los tiempos de entrega para los compradores que necesitan adiciones rápidas de capacidad.
Análisis Geográfico
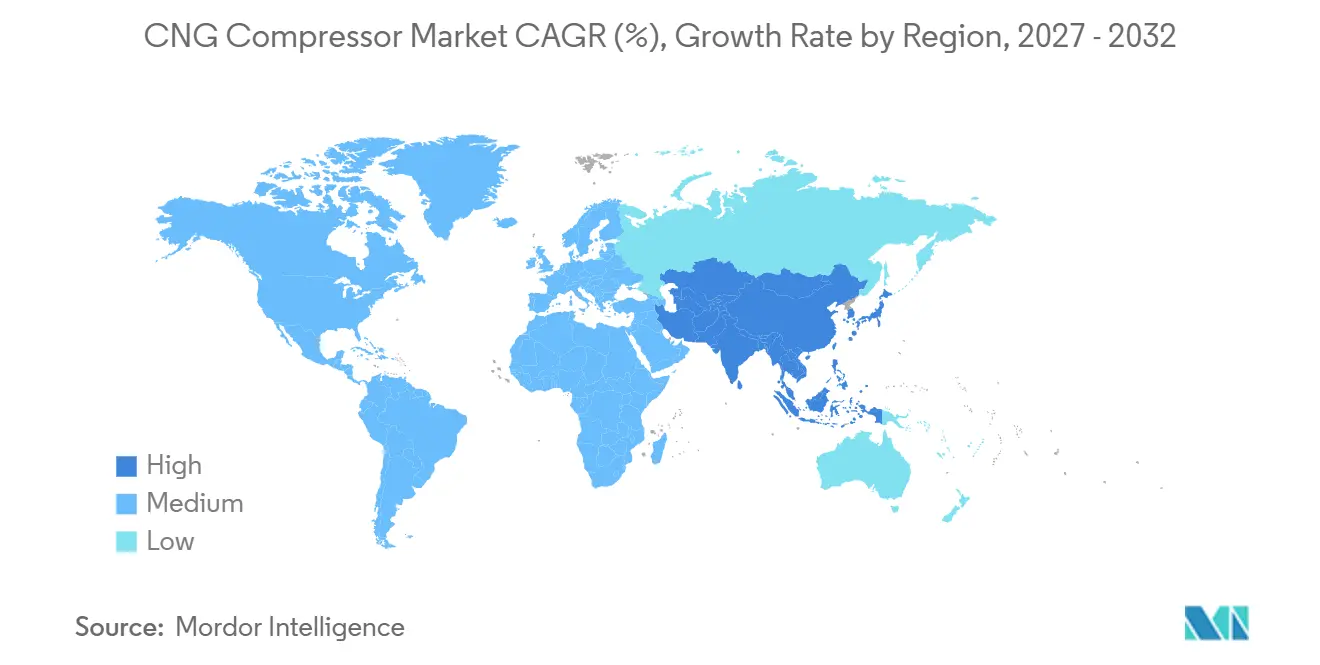
Asia-Pacífico representó el 48,4% de los ingresos globales en 2026 y se prevé que crezca a una CAGR del 5,4% hasta 2032. China e India respaldan la región a través de la demanda de transporte, la expansión de la distribución de gas y la actividad de las flotas. El desarrollo de la distribución de gas de ciudad en India respalda directamente ubicaciones de repostaje adicionales y la demanda de compresión relacionada. La región también necesita equipos para corredores de camiones, autobuses públicos y usuarios de gas industrial. Los países del Sudeste Asiático añaden volúmenes a través de Indonesia, Vietnam y Tailandia. Sin embargo, las políticas de electrificación urbana pueden limitar algunas oportunidades de GNC en los centros de las ciudades. La gran base de vehículos de GNC de Pakistán respalda las necesidades de reemplazo y expansión de capacidad. El mercado de compresores de GNC es más sólido en esta región, donde el suministro de gas y la demanda de flotas se desarrollan conjuntamente.
América del Norte mantuvo una base establecida en 2025, respaldada por 1.385 estaciones de GNC activas en EE. UU. La economía del GNR proporciona una razón adicional para que las flotas utilicen la infraestructura de GNC existente. El Programa de Subvenciones para Vehículos de Gas Natural de Texas proporciona financiamiento para el reemplazo de vehículos medianos y pesados elegibles por vehículos de gas natural. Europa tiene un perfil mixto porque los proyectos de biometano crean demanda de compresión para inyección en red mientras que el número de vehículos de GNC fósil disminuye en algunas ciudades. Francia, Alemania, Italia, España y el Reino Unido tienen oportunidades relacionadas con el gas renovable. El objetivo de la UE de producir 35 mil millones de metros cúbicos de biometano para 2030 respalda el pipeline de proyectos más amplio. La demanda en estas regiones está cada vez más vinculada a la infraestructura de gas renovable en lugar de únicamente al repostaje convencional de vehículos.
América del Sur y Oriente Medio y África parten de bases más pequeñas pero mantienen un potencial de proyecto significativo. Argentina tiene una flota de vehículos de GNC de larga trayectoria y una base de proveedores nacionales liderada por empresas como Galileo Technologies. Brasil, Chile y Colombia continúan evaluando redes públicas de GNC donde la política de combustibles respalda la economía de los vehículos de gas. En Nigeria, CIMC Enric envió 150 remolques de tubos de GNC en septiembre de 2026 para apoyar el desarrollo de gasoductos virtuales. La entrega móvil de gas puede atender ubicaciones que carecen de conexiones de gasoductos. Arabia Saudita y los Emiratos Árabes Unidos están desarrollando proyectos de monetización de gas que incluyen usos industriales y de transporte. Egipto y Marruecos también tienen programas de conversión de flotas que pueden respaldar la demanda. El mercado de compresores de GNC en estas regiones depende del financiamiento de proyectos, la disponibilidad de gas y el ritmo de los planes de infraestructura pública.
Panorama Competitivo
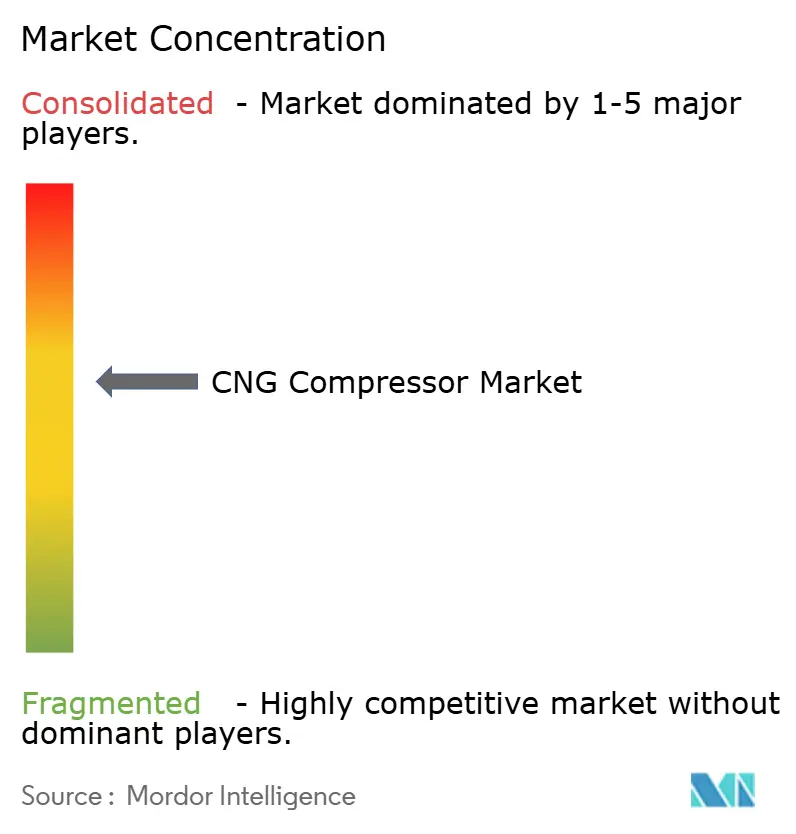
El mercado de compresores de GNC está moderadamente concentrado. Ariel Corporation, Atlas Copco, Siemens Energy, Ingersoll Rand y Burckhardt Compression compiten por contratos más grandes de tipo llave en mano y de plataforma. ANGI Energy Systems, Galileo Technologies, CIMC Enric, SAFE S.p.A. y Bauer Kompressoren compiten a través de diseños modulares y entrega de proyectos. Los proveedores ofrecen cada vez más paquetes integrados que combinan compresión, almacenamiento, refrigeración, controles y servicio. Este enfoque puede respaldar ingresos recurrentes del mercado de posventa y hacer que los cambios de equipos sean más complejos para los clientes. Ariel introdujo su plataforma de Compresor Inteligente en julio de 2026 con capacidades de monitoreo y protección para las operaciones de compresores. El movimiento refleja un enfoque más amplio en los datos de mantenimiento y el tiempo de actividad de los equipos. El mercado de compresores de GNC favorece a los proveedores que pueden combinar el suministro de equipos con un servicio de campo ágil.
Burckhardt Compression completó la adquisición de Fornovo Gas en julio de 2026. La adquisición añadió un negocio de compresión de GNC y biogás con una gama de productos alternativos de tamaño mediano. También añadió alrededor de 120 empleados y ventas anuales en el rango de decenas de millones de francos suizos. La transacción muestra cómo la escala y una línea de productos más amplia pueden ser importantes en proyectos de compresión configurados. Ingersoll Rand también amplió sus ofertas de compresión de gas a través de su actividad de adquisiciones y lanzamiento de productos en 2026. Estas acciones aumentan la presión competitiva en aplicaciones que necesitan mayor caudal e ingeniería más especializada. El sector también está viendo a proveedores chinos competir en precio y entrega para sistemas modulares y móviles. La certificación sigue siendo una ventaja para las empresas que tienen aprobaciones establecidas en varias regiones.
La norma ISO 15403 establece los requisitos de calidad del gas para el gas natural utilizado como combustible vehicular. Las aprobaciones regionales como ATEX y los requisitos PESO de India pueden ralentizar la entrada de empresas sin pruebas y documentación establecidas. Esto hace que la calificación técnica sea importante junto con el precio y el tiempo de entrega. Las empresas líderes se están enfocando, por lo tanto, en la amplitud de productos, los sistemas modulares, la cobertura de servicio y el soporte de cumplimiento. Clean Energy Fuels abrió 6 nuevas estaciones de GNR en Estados Unidos en mayo de 2026, apoyando las rutas de camiones de servicio pesado. Dicho crecimiento de la red crea oportunidades para proveedores de equipos, operadores de estaciones y proveedores de servicios. El mercado de compresores de GNC seguirá recompensando a las empresas que puedan atender tanto aplicaciones de repostaje como de gas renovable.
Líderes de la Industria de Compresores de GNC
-
Ariel Corporation
-
Atlas Copco AB
-
Siemens Energy AG
-
Ingersoll Rand Inc.
-
Bauer Compressors, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compresores de GNC Empresas cubiertas en este informe
- ANGI Energy Systems LLC
- Ariel Corporation
- Aspro
- Atlas Copco AB
- Bauer Kompressoren GmbH
- Burckhardt Compression AG
- CIMC Enric Holdings Limited
- Clean Energy Compression Corp.
- CompAir
- Corken, Inc.
- Fornovo Gas S.p.A.
- Galileo Technologies S.A.
- Howden
- Ingersoll Rand Inc.
- J.P. Sauer & Sohn Maschinenbau GmbH
- J-W Power Company
- MAN Energy Solutions SE
- SAFE S.p.A.
- Siemens Energy AG
- Wartsila Corporation
Desarrollos recientes de la industria en Mercado de Compresores de GNC
- Septiembre de 2026: CIMC Enric envía 150 remolques de tubos de GNC a Nigeria. El equipo apoya el despliegue de gasoductos virtuales desde fuentes de gas hasta terminales de repostaje de GNC en toda Nigeria, proporcionando la columna vertebral para la compresión y el almacenamiento móviles en regiones sin gasoductos.
- Agosto de 2026: Certarus lanza el servicio de Repostaje Móvil de GNC para Flotas. La empresa puso en marcha un centro de suministro de GNC en Houston, Texas, y aseguró un contrato plurianual para abastecer a 100 camiones de gas natural de Clase 8.
- Julio de 2026: Bauer Kompressoren y Prodeval entregan un sistema de compresión de GNR para Dicklands Farms en Columbia Británica. La instalación produce 500 Nm³/h de GNR de calidad de gasoducto y está diseñada para expandirse a 700 Nm³/h.
Alcance del Informe del Mercado Global de Compresores de GNC
Un compresor de GNC es un dispositivo mecánico especializado que aumenta la presión del gas natural desde una fuente de baja presión, como un gasoducto, hasta una salida de alta presión, que típicamente oscila entre 200 y 250 bar (3.000 a 3.600 psi). Este proceso permite el almacenamiento y uso del gas natural como gas natural comprimido (GNC).
El mercado global de compresores de GNC está segmentado por tipo de compresor, usuario final, capacidad y geografía. Por tipo de compresor, el mercado está segmentado en compresores alternativos, compresores de tornillo rotativo, compresores centrífugos, compresores hidráulicos, compresores de diafragma y otros tipos de compresores de GNC. Por usuario final, el mercado está segmentado en empresas de petróleo y gas, empresas de servicios públicos de gas natural, sector del transporte, operadores de estaciones de GNC, usuarios industriales, operadores de flotas comerciales y otros usuarios finales. Por capacidad, el mercado está segmentado en por debajo de 100 Nm³/h, 100–500 Nm³/h, 500–1.000 Nm³/h, 1.000–2.000 Nm³/h y por encima de 2.000 Nm³/h. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de compresores de GNC en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Compresores Alternativos |
| Compresores de Tornillo Rotativo |
| Compresores Centrífugos |
| Compresores Hidráulicos |
| Compresores de Diafragma |
| Otros Tipos de Compresores de GNC |
| Empresas de Petróleo y Gas |
| Empresas de Servicios Públicos de Gas Natural |
| Sector del Transporte |
| Operadores de Estaciones de GNC |
| Usuarios Industriales |
| Operadores de Flotas Comerciales |
| Otros Usuarios Finales |
| Por debajo de 100 Nm³/h |
| 100–500 Nm³/h |
| 500–1.000 Nm³/h |
| 1.000–2.000 Nm³/h |
| Por encima de 2.000 Nm³/h |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Compresor | Compresores Alternativos | |
| Compresores de Tornillo Rotativo | ||
| Compresores Centrífugos | ||
| Compresores Hidráulicos | ||
| Compresores de Diafragma | ||
| Otros Tipos de Compresores de GNC | ||
| Por Usuario Final | Empresas de Petróleo y Gas | |
| Empresas de Servicios Públicos de Gas Natural | ||
| Sector del Transporte | ||
| Operadores de Estaciones de GNC | ||
| Usuarios Industriales | ||
| Operadores de Flotas Comerciales | ||
| Otros Usuarios Finales | ||
| Por Capacidad | Por debajo de 100 Nm³/h | |
| 100–500 Nm³/h | ||
| 500–1.000 Nm³/h | ||
| 1.000–2.000 Nm³/h | ||
| Por encima de 2.000 Nm³/h | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de compresores de GNC en 2026?
Se proyecta que el tamaño del Mercado de Compresores de GNC sea de 5,59 mil millones de USD en 2026, 5,86 mil millones de USD en 2027, y alcance los 7,40 mil millones de USD para 2032, creciendo a una CAGR del 4,78% de 2027 a 2032.
¿Qué tipo de compresor tiene la mayor participación en ingresos?
Los compresores alternativos representaron el 63,5% de los ingresos en 2026 porque soportan las altas presiones requeridas para el repostaje rápido de vehículos.
¿Qué usuario final se espera que crezca más rápido?
Se prevé que los operadores de flotas comerciales crezcan a una CAGR del 6,1% hasta 2032 a medida que más flotas instalen o utilicen capacidad de repostaje dedicada.
¿Qué rango de capacidad está creciendo más rápido?
Se prevé que el rango de 1.000–2.000 Nm³/h crezca a una CAGR del 6,2% hasta 2032, respaldado por estaciones madre y sitios de alto rendimiento.
¿Qué región lidera la demanda de compresores de GNC?
Asia-Pacífico representó el 48,4% de los ingresos en 2026 y se prevé que crezca a una CAGR del 5,4% hasta 2032.
¿Qué limita la adopción de sistemas de compresión de GNC?
Los altos costos de capital de las estaciones, las necesidades de permisos, la calidad variable del gas y la competencia de las opciones eléctricas, de hidrógeno y de GNL pueden retrasar los proyectos.