
CNG-Kompressor-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
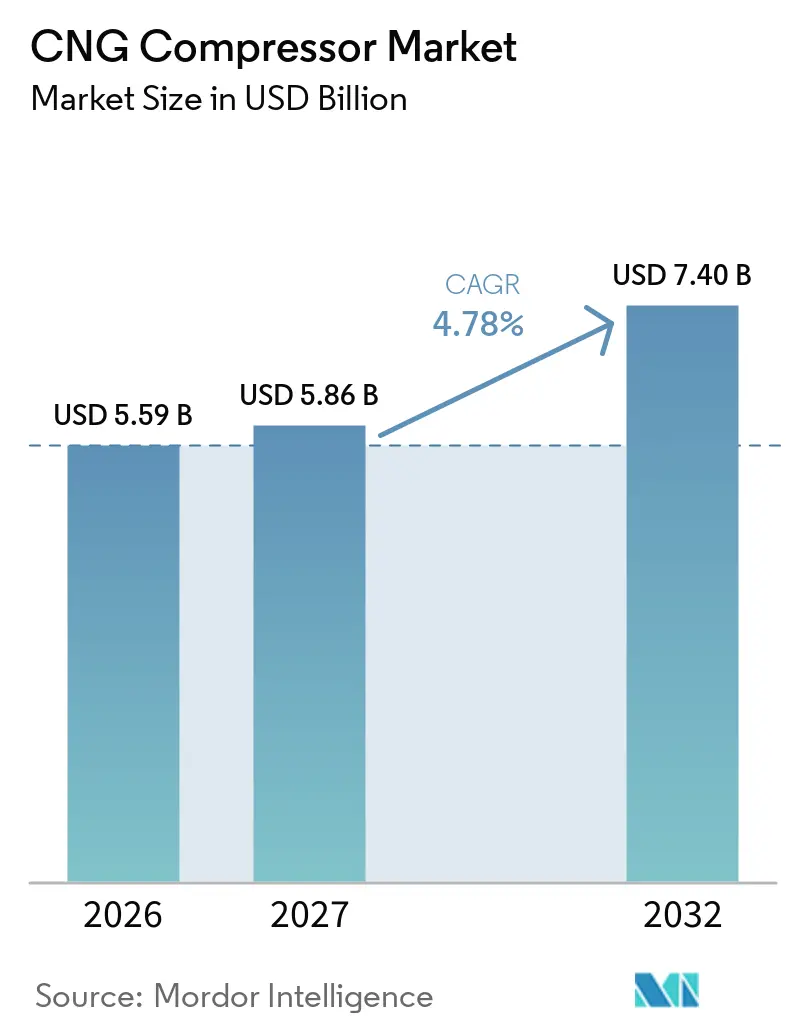
| Marktgröße (2027) | 5.86 Milliarden US-Dollar |
| Marktgröße (2032) | 7.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
CNG-Kompressor-Marktanalyse von Mordor Intelligence
Die Größe des CNG-Kompressor-Marktes wird für 2026 auf 5,59 Milliarden USD, für 2027 auf 5,86 Milliarden USD prognostiziert und soll bis 2032 7,40 Milliarden USD erreichen, mit einer CAGR von 4,78 % von 2027 bis 2032. Der CNG-Kompressor-Markt wird durch neue Tankstelleninfrastruktur, industrielle Gasnetzwerke und virtuelle Pipeline-Projekte gestützt. Flottenumrüstungsrichtlinien und die zunehmende Nutzung von erneuerbarem Erdgas (RNG) halten die Geräteanforderungen unter verschiedenen Betriebsbedingungen aufrecht. Lieferanten reagieren mit integrierten Paketen, die Kompression, Speicherung, Steuerung, Kühlung und Wartungsdienstleistungen kombinieren. Der CNG-Kompressor-Markt sieht sich auch ungleichen Bedingungen gegenüber, da Investitionen von Gaspreisen, öffentlicher Unterstützung, Genehmigungsverfahren und der Verfügbarkeit großer Flottenkundschaft abhängen. Der Wettbewerb durch batterie-elektrische Fahrzeuge, Wasserstoff- und Flüssigerdgasfahrzeuge verlagert die Nachfrage in Regionen, in denen CNG einen klaren Betriebskostenvorteil hat.
Wichtigste Erkenntnisse des Berichts
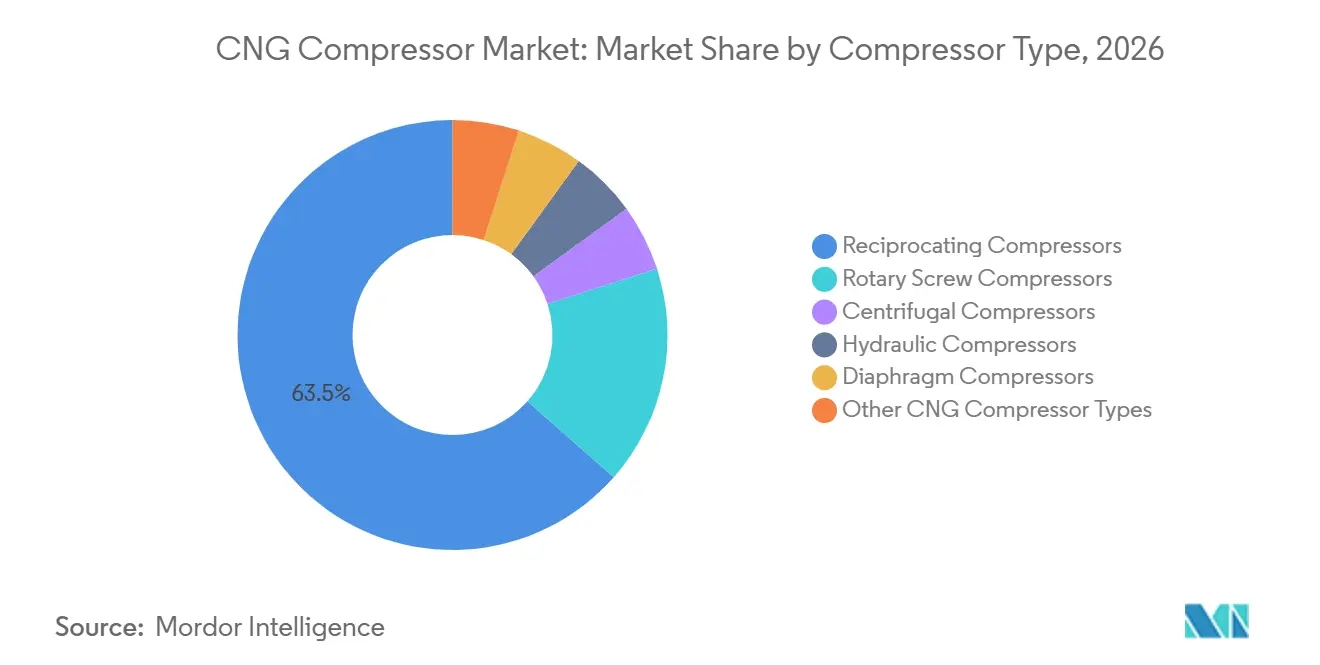
- Nach Kompressortyp hielten Hubkolbenkompressoren im Jahr 2026 einen CNG-Kompressor-Marktanteil von 63,5 %, während Hydraulikkompressoren bis 2032 mit einer CAGR von 5,6 % wachsen sollen.
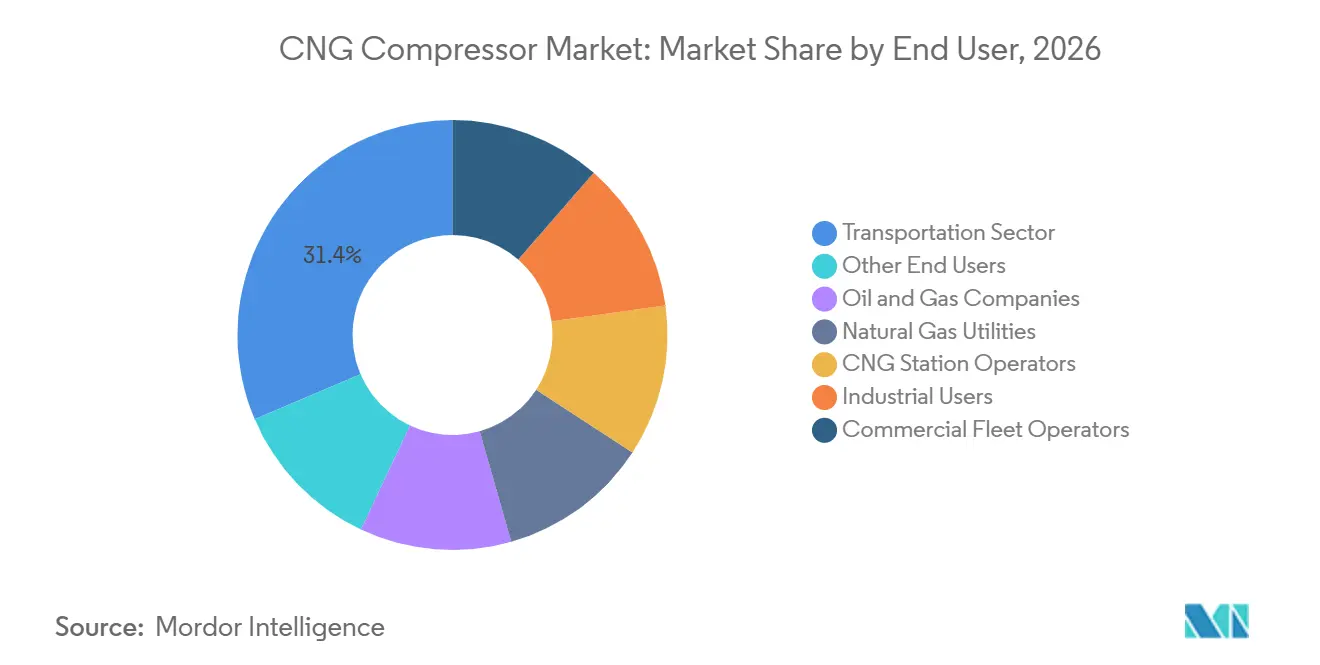
- Nach Endnutzer entfiel im Jahr 2026 ein Anteil von 31,4 % des Endnutzerumsatzes auf den Transportsektor, während kommerzielle Flottenoperatoren bis 2032 mit einer CAGR von 6,1 % wachsen sollen.
- Nach Kapazität hielt der Bereich 500–1.000 Nm³/h im Jahr 2026 einen Umsatzanteil von 32,6 %, während der Bereich 1.000–2.000 Nm³/h bis 2032 mit einer CAGR von 6,2 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 48,4 % und soll bis 2032 mit einer CAGR von 5,4 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau des CNG-Tankstellennetzes | +1.2% | Global, angeführt von Asien-Pazifik, Subsahara-Afrika und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Umrüstung kommunaler und schwerer Nutzfahrzeugflotten | +1.1% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Saubere-Kraftstoff-Richtlinien und Anreize | +0.8% | Global, mit Zuwächsen in Europa, Indien und dem Nahen Osten und Nordafrika | Mittelfristig (2–4 Jahre) |
| Hochdruck- und hochverfügbare Kompression | +0.6% | Nordamerika, Europa und kommerzielle Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Modulare und mobile Kompression für virtuelle Pipelines | +0.5% | Subsahara-Afrika, Naher Osten und Nordafrika sowie Südostasien | Langfristig (≥ 4 Jahre) |
| RNG- und Biogas-Netzeinspeisung | +0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Ausbau des CNG-Tankstellennetzes
Der CNG-Kompressor-Markt ist auf die Stationsentwicklung angewiesen, da jeder neue Standort Kompressionskapazität benötigt. Die Vereinigten Staaten verfügten im vierten Quartal 2025 über 1.385 aktive CNG-Tankstellen, von denen 46 % schwere Lkw der Klasse 8 bedienen konnten. Dieser installierte Bestand stieg gegenüber dem Vorjahr um 2 %, was zeigt, dass Erweiterungen auch in einem reifen Tankstellennetz fortgesetzt wurden.[1] Neue Standorte benötigen häufig Ausrüstung, die sowohl konventionelle CNG- als auch erneuerbare Gasversorgungsarrangements unterstützen kann. Diese Anforderung begünstigt Pakete mit höherem Durchsatz, Speicherung, Steuerung und Vor-Ort-Serviceunterstützung. Der CNG-Kompressor-Markt profitiert daher, wenn Stationsentwickler Kraftstoffverfügbarkeit mit zuverlässigem Flottenzugang kombinieren können.
Die Stationserweiterung verändert auch die Art der Ausrüstung, die Käufer auswählen. Öffentliche Schnellbetankungsstationen benötigen eine schnelle Abgabe bei den für Fahrzeugkraftstoffsysteme erforderlichen Drücken. Flottendepots können Zeitbetankungssysteme nutzen, die über längere Zeiträume betrieben werden und geplante Fahrzeugpläne berücksichtigen. Virtuelle Pipeline-Projekte benötigen mobile Kompression und Speicherung dort, wo feste Gasnetze keine Kunden erreichen. Diese unterschiedlichen Designs ermöglichen es Lieferanten, Märkte mit unterschiedlicher Nachfragedichte und Standortbedingungen zu bedienen. Der CNG-Kompressor-Markt profitiert, wenn Hersteller eine Kernplattform für mehrere dieser Anwendungen konfigurieren können. Zertifizierte Ausrüstung ist ebenfalls wichtig, da die Prozessrohrleistungsanforderungen gemäß ASME B31.3 und die Gasqualitätsanforderungen gemäß ISO 15403 die Qualifikationsschwelle für öffentliche Infrastrukturprojekte erhöhen.
Umrüstung kommunaler und schwerer Nutzfahrzeugflotten
Kommunale Busbetreiber, Logistikunternehmen und große Lieferflotten sorgen für eine vorhersehbare Nachfrage nach CNG-Kompressionssystemen. Die indische Kommission für Luftqualitätsmanagement verpflichtete neue Ergänzungen durch qualifizierende Aggregatoren, Lieferplattformen und E-Commerce-Betreiber in Delhi-NCR zur Nutzung von CNG- oder Elektrofahrzeugen gemäß Richtlinie Nr. 94 aus dem Jahr 2025.[2] Die Maßnahme gilt für Organisationen mit 25 oder mehr Fahrzeugen und erweitert die Basis der Flotten, die möglicherweise zuverlässigen Betankungszugang benötigen. Tamil Nadu vergab 2025 auch Verträge zur Umrüstung von 1.000 staatlichen Transportbussen auf CNG. Solche Umrüstungen machen depotbasierte Kompression zu einer praktischen Option für Betreiber, die die Kontrolle über Betankungspläne behalten möchten. Der CNG-Kompressor-Markt profitiert von diesen Projekten, wenn die Flottenbetriebszyklen stabil genug sind, um eigene Ausrüstung zu rechtfertigen.
Eine Depotumrüstung kann die Beschaffung von einer einzelnen Fahrzeugentscheidung in eine langfristige Standortinvestition verwandeln. Der Bereich 500–1.000 Nm³/h eignet sich für viele Busdepots und mittelgroße Logistikanlagen. Zeitbetankungssysteme können den Spitzenbedarf an Ausrüstung reduzieren, da Fahrzeuge während der Standzeiten betankt werden. Die Nutzung öffentlicher Tankstellen bleibt wichtig, aber dedizierte Flottensysteme können die Verfügbarkeit verbessern, wo öffentliche Tankstellen überlastet sind. Dieser Ansatz verlagert einen Teil der Nachfrage hin zu Paketen, die zuverlässigen Betrieb und überschaubare Kapitalkosten priorisieren. Lieferanten profitieren auch von Wartungsverträgen, da Flottenoperatoren sicheren und konsistenten Service benötigen. Lieferanten, die Inbetriebnahme, Bedienerschulung und vorbeugende Wartung unterstützen können, sind für diese Aufträge besser positioniert.
Emissionsreduktionsrichtlinien und Anreize für saubere Kraftstoffe
Fahrzeugpolitik und Vorschriften für erneuerbare Gase beeinflussen sowohl Ausrüstungsvolumina als auch technische Spezifikationen. Der US-amerikanische Bundesstandard für Kraftfahrzeugsicherheit Nr. 303 wurde im Mai 2025 aktualisiert und befasst sich mit der Kraftstoffsystemintegrität für CNG-Fahrzeuge. Ausrüstungslieferanten müssen konsistente und sichere Betankungsergebnisse unterstützen, da sich die Fahrzeuganforderungen weiterentwickeln. In Europa erreichten Einspeisungen erneuerbarer Gase in Übertragungs- und Verteilungsnetze im Gasjahr 2024–2025 43,2 TWh. Dieser Gesamtwert war 12 % höher als im vorherigen Gasjahr. Der CNG-Kompressor-Markt ist daher mit politischen Rahmenbedingungen verknüpft, die sowohl Fahrzeugbetankung als auch Gasnetzeinspeisungsprojekte ausweiten.
Frankreich speiste im berichteten Zeitraum 13,1 TWh erneuerbares Gas ein, während Deutschland 12,0 TWh einspeiste. Netzeinspeisungsprojekte benötigen Kompressionssysteme, die Gasqualität und Druckanforderungen verwalten. Diese Anforderungen können strenger sein als jene für die Standard-Fahrzeugbetankung. Infolgedessen können mittelgroße Hubkolben- und Rotationsschraubenausrüstungen in Anwendungen mit anspruchsvolleren technischen Anforderungen eingesetzt werden. Der CNG-Kompressor-Markt bietet eine Chance, wo Biomethan-Entwickler eine zuverlässige Schnittstelle mit Gasnetzen benötigen. Lieferanten müssen auch Compliance-Dokumentation, Tests und Servicekapazitäten aufrechterhalten, um für diese Projekte wettbewerbsfähig zu sein.
RNG- und Biogas-Netzeinspeisung
RNG unterstützt Kompressorinvestitionen in reifen Fahrzeugkraftstoffmärkten, wo die Nachfrage nach fossilem CNG weniger sicher ist. Im Jahr 2025 gaben 51 % der US-amerikanischen CNG-Tankstellen RNG ab, und RNG machte 86 % des für den Transport verwendeten Erdgaskraftstoffs aus. Dieser Kraftstoffmix gibt Stationsbetreibern eine Möglichkeit, CNG-Infrastruktur mit kohlenstoffärmeren Kraftstoffprogrammen zu verknüpfen. Bio-CNG in Kalifornien verzeichnete im zweiten Quartal 2025 eine Kohlenstoffintensität von minus 218,9 gCO2e/MJ gemäß dem Low Carbon Fuel Standard. Der CNG-Kompressor-Markt kann in Bereichen relevant bleiben, wo die Versorgung mit erneuerbarem Gas die Flottenökonomie unterstützt. Kompressionsausrüstung muss weiterhin Qualitätsschwankungen beim Einsatzstoff bewältigen und erforderliche Reinheitsstandards erfüllen.
Bauer Kompressoren und Prodeval lieferten im Juli 2026 ein Biogaskompressionssystem für das RNG-Projekt Dicklands Farms in British Columbia. Das System ist darauf ausgelegt, die Produktion von 500 Nm³/h auf 700 Nm³/h zu steigern, wenn die Biogasproduktion wächst. Diese Art von erweiterbarem Design kann den Bedarf an einem vollständigen Geräteaustausch reduzieren, wenn Gasvolumina steigen. Ölfreie und biogasgeeignete Designs sind wichtig, da Verunreinigungen die Lebensdauer von Dichtungen und Ventilen verkürzen können. Der CNG-Kompressor-Markt profitiert, wo Lieferanten diese Betriebsbedingungen bewältigen können, ohne die Zuverlässigkeit zu beeinträchtigen. Lieferanten nutzen diese Projekte auch, um Netzeinspeisung, Fahrzeugbetankung und industrielle Gasanwendungen von verwandten Technologieplattformen aus zu bedienen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und langsame Amortisation der Stationen | -0.9% | Global, insbesondere Subsahara-Afrika, Naher Osten und Nordafrika sowie Südostasien | Kurzfristig (≤ 2 Jahre) |
| Sicherheit, Genehmigungsverfahren und Einhaltung von Druckgerätevorschriften | -0.5% | Nordamerika, Europa und ASEAN-Länder | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch batterie-elektrische, Wasserstoff- und LNG-Flotten | -0.7% | Westeuropa, Ostasien und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausfallzeiten durch Gasqualitätsschwankungen | -0.3% | Indien, Südostasien und europäische Bio-CNG-Standorte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und langsame Amortisation der Stationen
Die Kapitalkosten bleiben ein wesentliches Hemmnis für den CNG-Kompressor-Markt. Eine Schnellbetankungsstation für CNG mit Kompression und Speicherung kann je nach Kapazität und Standortgestaltung 400.000 bis 2 Millionen USD oder mehr erfordern.[3] Kompressionsausrüstung ist oft der größte einzelne Ausrüstungskostenposten an einer Station. Entwickler sehen sich auch mit Tiefbauarbeiten, Versorgungsanschlüssen, Genehmigungsverfahren, Gasspeicherung und Sicherheitssystemkosten konfrontiert. Diese Kosten können schwer zu finanzieren sein, wo öffentliche Kreditunterstützung oder Geräteleasing begrenzt ist. Der CNG-Kompressor-Markt wächst langsamer, wenn Entwickler frühe Kapitalaufwendungen nicht mit zugesichertem Betankungsvolumen abgleichen können.
Die Amortisation hängt von Auslastung, Gaspreisen, Flottenverträgen und lokaler Politik ab. Eine Station mit großen gebundenen Flotten hat eine klarere Einnahmenbasis als ein öffentlicher Standort, der von unsicherem Verkehr abhängt. Ausrüstungslieferanten können durch modulare Designs reagieren, die es Stationsbetreibern ermöglichen, Kapazitäten mit steigenden Volumina zu erweitern. Mobile Betankung und virtuelle Pipeline-Dienste können auch den Bedarf an sofortigen Feststandortinvestitionen reduzieren. Diese Alternativen beseitigen jedoch nicht den Bedarf an Kompressionsausrüstung und spezialisierten Betriebsabläufen. Der CNG-Kompressor-Markt bleibt Finanzierungsengpässen in Regionen ausgesetzt, wo Stationsentwickler das volle Projektrisiko tragen. Servicevereinbarungen und vorhersehbare Ersatzteilunterstützung können Betreibern helfen, die Auslastung nach der Inbetriebnahme zu schützen.
Wettbewerb durch batterie-elektrische, Wasserstoff- und LNG-Flotten
Alternative Antriebssysteme verändern, wo der CNG-Kompressor-Markt wachsen kann. Batterie-elektrische Busse und leichte Nutzfahrzeuge gewinnen in Städten mit Ladeinfrastruktur und öffentlicher Beschaffungsunterstützung an Aufmerksamkeit. Wasserstoff wird für einige schwere Anwendungen evaluiert, während LNG einen Energiedichtevorteil auf Langstreckengüterrouten behält. Diese Technologien können CNG-Stationsinvestitionen in bestimmten städtischen und entwickelten Marktkorridoren begrenzen. Der Effekt ist nicht einheitlich, da Flottenökonomie, lokale Infrastruktur und Kraftstoffverfügbarkeit je nach Standort variieren. Der CNG-Kompressor-Markt bleibt attraktiver, wo Flotten praktische Betankungskapazität benötigen, bevor elektrische oder Wasserstoffinfrastruktur weit verbreitet verfügbar ist.
Westport Fuel Systems präsentierte auf der ACT Expo 2026 ein 700-bar-Hochdruck-CNG-System für Frachtanwendungen. Die Produktentwicklung signalisiert, dass Ausrüstungsanbieter durch höheren Druck und speziellere CNG-Lösungen auf den Wettbewerb reagieren. Kurzfristig wird die CNG-Nachfrage voraussichtlich auf Korridoren konzentriert bleiben, wo Kraftstoffkosten und Flottenauslastung Gasfahrzeuge begünstigen. Die Verfügbarkeit erneuerbarer Gase kann diese Position in Nordamerika und Teilen Europas weiter stärken. Der CNG-Kompressor-Markt muss weiterhin um Kapital gegen Lade- und Wasserstoffinfrastruktur konkurrieren. Lieferanten, die Kraftstoffqualität, Betriebszeit und Betriebskosten ansprechen, werden die stärkste Position in gemischten Kraftstofftransportsystemen haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kompressortyp:
Hubkolbentechnologie behält die größte PositionHubkolbenkompressoren hielten im Jahr 2026 einen CNG-Kompressor-Marktanteil von 63,5 %. Sie können die hohen Ausgangsdrücke liefern, die für die Schnellbetankung von Fahrzeugen erforderlich sind, typischerweise 200–250 bar. Ihr mehrstufiges Kolbendesign kann unterschiedliche Einlassdrücke in städtischen Gasverteilungsnetzen aufnehmen. Dies macht sie für öffentliche Schnellbetankungsstationen und größere Flottendepots geeignet. Rotationsschraubensysteme behalten eine Rolle bei der kontinuierlichen Niederdruckverstärkung und industriellen Anwendungen. Zentrifugal-, Membran- und Hydraulikausrüstungen dienen spezialisierteren Betriebsanforderungen. Membrankompressoren werden für kleinere ölfreie Installationen verwendet, bei denen Gasreinheit wichtig ist. Diese Alternativen geben Käufern Wahlmöglichkeiten, wo Druck-, Durchfluss-, Lärm- oder Reinheitsanforderungen von den Standardstationsanforderungen abweichen.
Hydraulikkompressoren sollen bis 2032 mit einer CAGR von 5,6 % wachsen, der höchsten Rate unter den Kompressortypen. Ihr geringeres Lärmprofil unterstützt den Einsatz in städtischen Umgebungen. Ihre ölfreien Betriebseigenschaften können auch für Bio-CNG-Anwendungen geeignet sein, die eine strenge Gasqualitätskontrolle erfordern. Eine Studie aus dem Jahr 2025 berichtete von einer 12,3-prozentigen Reduzierung des kompressorspezifischen Energieverbrauchs durch die Optimierung von Stationsdruck- und Speicherparametern. Dieser Befund unterstützt das Interesse an Designs, die eine bessere Kontrolle über Betriebsbedingungen bieten. Atlas Copco bietet weiterhin CNG- und RNG-Kompressionssysteme für Betankungs- und Gasanwendungen an.[4] Die Nachfrage nach spezialisierten Kompressorkonfigurationen wird durch städtische Lärmgrenzen, Gasqualität und den Bedarf an effizientem Lastmanagement beeinflusst.

Nach Endnutzer:
Transport hält die größte UmsatzpositionDer Transport machte im Jahr 2026 31,4 % des Endnutzerumsatzes aus. Öffentliche Verkehrsbetriebe, Fernbusbetreiber und schwere Lkw-Flotten sorgen für wiederkehrende Ausrüstungsnachfrage. CNG-Stationsbetreiber und Versorgungsunternehmen setzen auch Kompressionsanlagen für Fahrzeugbetankung und Gasnetznutzung ein. Öl- und Gasunternehmen nutzen CNG-Systeme in virtuellen Pipeline-Betrieben, die Gas über feste Netze hinaus transportieren. Industrielle Nutzer umfassen Fertigungs-, Keramik-, Glas- und energiebezogene Anlagen, die Prozessgaskompression benötigen. Diese breite Endnutzerbasis reduziert die Abhängigkeit von einer einzelnen Transportanwendung. Sie erfordert auch, dass Lieferanten Ausrüstungspakete bereitstellen, die unterschiedliche Durchfluss-, Zuverlässigkeits- und Standortanforderungen erfüllen. Der Sektor bedient diese Kunden sowohl durch standardisierte Ausrüstung als auch durch konfigurierte Systeme.
Kommerzielle Flottenoperatoren sollen bis 2032 mit einer CAGR von 6,1 % wachsen. Diese Betreiber entscheiden sich oft für dedizierte Kompressionsausrüstung, um Kraftstoffkosten zu kontrollieren und die Betankungsverfügbarkeit zu verbessern. Certarus startete im August 2026 einen mobilen CNG-Flottenbetankungsservice in Houston und unterzeichnete einen Erstvertrag zur Betankung von 100 Lkw der Klasse 8 mit Erdgasantrieb. Das Modell liefert CNG und RNG an Flottenstandorte, ohne dass eine permanente Stationsinfrastruktur erforderlich ist. Die indische CAQM-Richtlinie von 2025 unterstützt auch die Umrüstung unter qualifizierenden kommerziellen Flotten in Delhi-NCR. Der CNG-Kompressor-Markt hat daher einen Wachstumspfad durch Depotsysteme und mobile Versorgungsmodelle. Serviceunterstützung ist besonders wichtig, da die Flottenauslastung täglich von der Ausrüstungsverfügbarkeit abhängt.
Nach Kapazität:
Mittelgroße Systeme führen die aktuelle Nachfrage anDie Kategorie 500–1.000 Nm³/h machte im Jahr 2026 32,6 % der CNG-Kompressor-Marktgröße aus. Dieser Bereich passt zu den Anforderungen mittelgroßer öffentlicher Stationen und Flottendepots. Er kann Stadtbusse und regionale Logistikbetriebe unterstützen, ohne die Kosten einer viel größeren Mutterstation. Einheiten unter 100 Nm³/h dienen kleineren privaten Betankungsstandorten und Wohngebäudeanwendungen. Die Kategorie 100–500 Nm³/h unterstützt leichte kommerzielle Flotten und Tochterstationen. Skid-montierte Ausrüstung in diesen Bereichen kann den Standortvorbereitungsbedarf reduzieren. Ausrüstung unter 500 Nm³/h bleibt relevant, wo die Nachfragedichte begrenzt ist oder Kapazitäten schrittweise hinzugefügt werden müssen. Diese Anwendungen halten eine vielfältige Nachfragebasis innerhalb des CNG-Kompressor-Marktes aufrecht.
Die Kategorie 1.000–2.000 Nm³/h soll bis 2032 mit einer CAGR von 6,2 % wachsen. Sie unterstützt Mutterstationen, virtuelle Pipeline-Netzwerke und Hochdurchsatz-Lkw-Betankungsstandorte. CIMC Enric beschreibt modulare CNG-Kompressorstationen für Gastransport, industrielle Versorgung und Betankungsanwendungen. Hochkapazitätssysteme sind nützlich, wenn ein Standort mehrere Tochterstationen oder Industriekunden bedient. Kapazitäten über 2.000 Nm³/h bleiben eine kleinere Kategorie, da ihre Nutzung auf Pipeline-Verbindungen und große Projekte zur Einspeisung erneuerbarer Gase konzentriert ist. Diese Projekte erfordern erhebliche Standortnachfrage und komplexere Ingenieursleistungen. Die Nachfrage nach großen Systemen wird von der Größenordnung virtueller Pipelines und Biomethanprojekten abhängen. Lieferanten mit modularen Designs können die Lieferzeit für Käufer verbessern, die schnelle Kapazitätserweiterungen benötigen.
Geografische Analyse
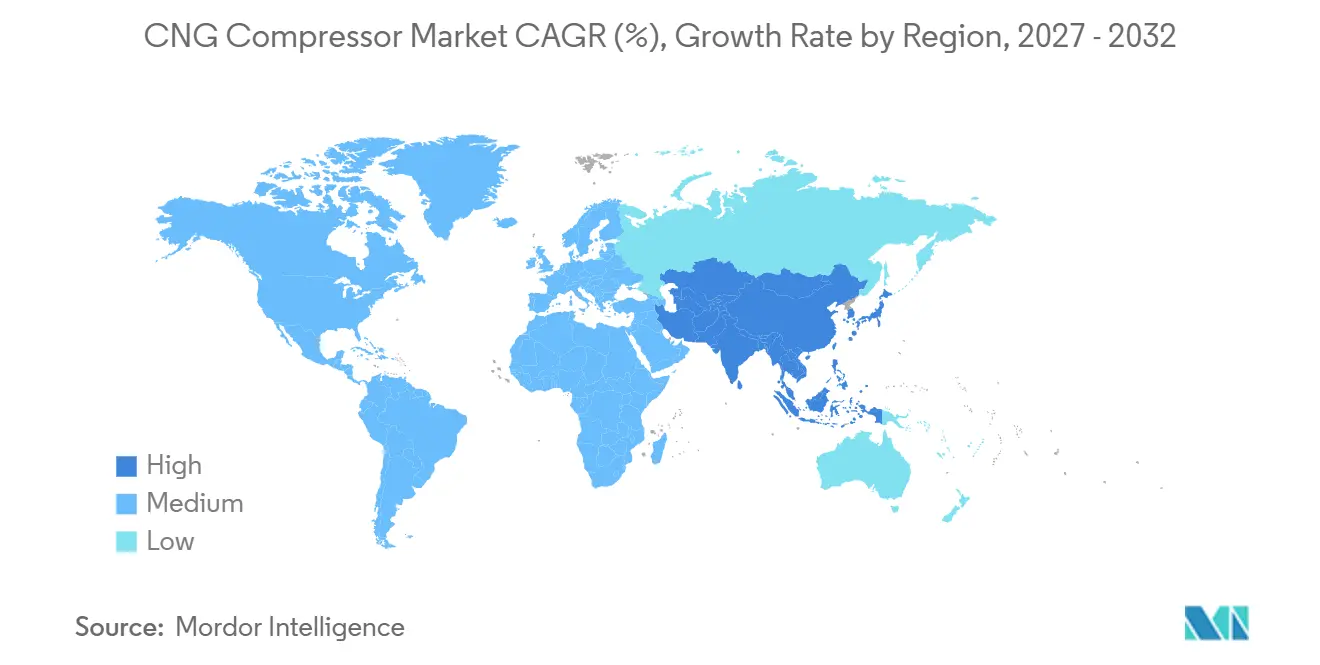
Asien-Pazifik hielt im Jahr 2026 48,4 % des globalen Umsatzes und soll bis 2032 mit einer CAGR von 5,4 % wachsen. China und Indien unterstützen die Region durch Transportnachfrage, Gasverteilungsausbau und Flottenaktivität. Indiens Entwicklung der städtischen Gasverteilung unterstützt direkt zusätzliche Betankungsstandorte und damit verbundene Kompressionsnachfrage. Die Region benötigt auch Ausrüstung für Lkw-Korridore, öffentliche Busse und industrielle Gasnutzer. Südostasiatische Länder fügen Volumina durch Indonesien, Vietnam und Thailand hinzu. Städtische Elektrifizierungsrichtlinien können jedoch einige CNG-Möglichkeiten in Stadtzentren begrenzen. Pakistans große CNG-Fahrzeugbasis unterstützt Ersatz- und Kapazitätserweiterungsbedarf. Der CNG-Kompressor-Markt ist in dieser Region am stärksten, wo Gasversorgung und Flottenachfrage gemeinsam wachsen.
Nordamerika behielt im Jahr 2025 eine etablierte Basis, gestützt durch 1.385 aktive US-amerikanische CNG-Tankstellen. RNG-Wirtschaftlichkeit bietet Flotten einen zusätzlichen Grund, bestehende CNG-Infrastruktur zu nutzen. Das Texas Natural Gas Vehicle Grant Program stellt Mittel für den Ersatz förderfähiger mittelgroßer und schwerer Fahrzeuge durch Erdgasfahrzeuge bereit. Europa hat ein gemischtes Profil, da Biomethanprojekte Nachfrage nach Netzeinspeisungskompression erzeugen, während die Anzahl fossiler CNG-Fahrzeuge in einigen Städten zurückgeht. Frankreich, Deutschland, Italien, Spanien und das Vereinigte Königreich haben Möglichkeiten im Zusammenhang mit erneuerbarem Gas. Das EU-Ziel einer Biomethanproduktion von 35 Milliarden Kubikmetern bis 2030 unterstützt die breitere Projektpipeline. Die Nachfrage in diesen Regionen ist zunehmend mit erneuerbarer Gasinfrastruktur verbunden und nicht mehr ausschließlich mit konventioneller Fahrzeugbetankung.
Südamerika sowie der Nahe Osten und Afrika starten von kleineren Basen aus, behalten aber bedeutendes Projektpotenzial. Argentinien verfügt über eine langjährig etablierte CNG-Fahrzeugflotte und eine inländische Lieferantenbasis, angeführt von Unternehmen wie Galileo Technologies. Brasilien, Chile und Kolumbien prüfen weiterhin öffentliche CNG-Netze, wo die Kraftstoffpolitik die Wirtschaftlichkeit von Gasfahrzeugen unterstützt. In Nigeria lieferte CIMC Enric im September 2026 150 CNG-Rohranhänger zur Unterstützung der Entwicklung virtueller Pipelines. Mobile Gaslieferung kann Standorte bedienen, denen Pipeline-Anschlüsse fehlen. Saudi-Arabien und die Vereinigten Arabischen Emirate entwickeln Gasmonetarisierungsprojekte, die industrielle und Transportnutzungen umfassen. Ägypten und Marokko haben ebenfalls Flottenumrüstungsprogramme, die die Nachfrage unterstützen können. Der CNG-Kompressor-Markt in diesen Regionen hängt von Projektfinanzierung, Gasverfügbarkeit und dem Tempo öffentlicher Infrastrukturpläne ab.
Wettbewerbslandschaft
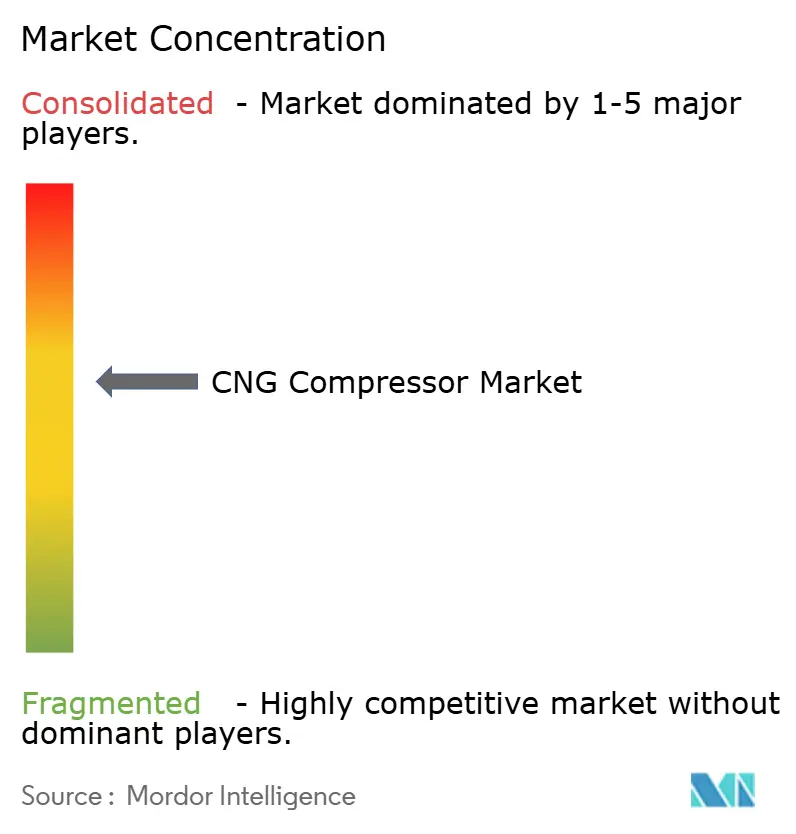
Der CNG-Kompressor-Markt ist mäßig konzentriert. Ariel Corporation, Atlas Copco, Siemens Energy, Ingersoll Rand und Burckhardt Compression konkurrieren um größere schlüsselfertige und Plattformverträge. ANGI Energy Systems, Galileo Technologies, CIMC Enric, SAFE S.p.A. und Bauer Kompressoren konkurrieren durch modulare Designs und Projektabwicklung. Lieferanten bieten zunehmend integrierte Pakete an, die Kompression, Speicherung, Kühlung, Steuerung und Service kombinieren. Dieser Ansatz kann wiederkehrende Nachmarkterlöse unterstützen und Ausrüstungsänderungen für Kunden komplexer machen. Ariel stellte im Juli 2026 seine Smart-Kompressor-Plattform mit Überwachungs- und Schutzfunktionen für Kompressorbetriebe vor. Der Schritt spiegelt einen breiteren Fokus auf Wartungsdaten und Ausrüstungsbetriebszeit wider. Der CNG-Kompressor-Markt begünstigt Lieferanten, die Ausrüstungslieferung mit reaktionsschnellem Vor-Ort-Service verbinden können.
Burckhardt Compression schloss im Juli 2026 die Übernahme von Fornovo Gas ab. Die Übernahme fügte ein CNG- und Biogaskompressionunternehmen mit einem mittelgroßen Hubkolbenproduktbereich hinzu. Sie fügte auch rund 120 Mitarbeiter und einen Jahresumsatz im zweistelligen Millionen-Schweizer-Franken-Bereich hinzu. Die Transaktion zeigt, wie Größe und ein breiteres Produktportfolio bei konfigurierten Kompressionsprojekten von Bedeutung sein können. Ingersoll Rand erweiterte auch sein Gaskompressionangebot durch seine Akquisitionsaktivitäten und Produkteinführungen im Jahr 2026. Diese Maßnahmen erhöhen den Wettbewerbsdruck in Anwendungen, die höheren Durchfluss und speziellere Ingenieursleistungen erfordern. Der Sektor sieht auch chinesische Lieferanten, die bei modularen und mobilen Systemen über Preis und Lieferzeit konkurrieren. Zertifizierung bleibt ein Vorteil für Unternehmen, die in mehreren Regionen etablierte Zulassungen haben.
ISO 15403 legt Gasqualitätsanforderungen für Erdgas als Fahrzeugkraftstoff fest. Regionale Zulassungen wie ATEX und Indiens PESO-Anforderungen können den Markteintritt für Unternehmen ohne etablierte Tests und Dokumentation verlangsamen. Dies macht die technische Qualifikation neben Preis und Lieferzeit wichtig. Führende Unternehmen konzentrieren sich daher auf Produktbreite, modulare Systeme, Serviceabdeckung und Compliance-Unterstützung. Clean Energy Fuels eröffnete im Mai 2026 6 neue RNG-Stationen in den Vereinigten Staaten zur Unterstützung von Schwerlasttransportrouten. Solches Netzwachstum schafft Möglichkeiten für Ausrüstungslieferanten, Stationsbetreiber und Dienstleister. Der CNG-Kompressor-Markt wird weiterhin Unternehmen belohnen, die sowohl Betankungs- als auch erneuerbare Gasanwendungen bedienen können.
CNG-Kompressor-Branchenführer
-
Ariel Corporation
-
Atlas Copco AB
-
Siemens Energy AG
-
Ingersoll Rand Inc.
-
Bauer Compressors, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
CNG-Kompressor-Markt Unternehmen in diesem Bericht
- ANGI Energy Systems LLC
- Ariel Corporation
- Aspro
- Atlas Copco AB
- Bauer Kompressoren GmbH
- Burckhardt Compression AG
- CIMC Enric Holdings Limited
- Clean Energy Compression Corp.
- CompAir
- Corken, Inc.
- Fornovo Gas S.p.A.
- Galileo Technologies S.A.
- Howden
- Ingersoll Rand Inc.
- J.P. Sauer & Sohn Maschinenbau GmbH
- J-W Power Company
- MAN Energy Solutions SE
- SAFE S.p.A.
- Siemens Energy AG
- Wartsila Corporation
Neueste Industrielle Entwicklungen in CNG-Kompressor-Markt
- September 2026: CIMC Enric liefert 150 CNG-Rohranhänger nach Nigeria. Die Ausrüstung unterstützt den Einsatz virtueller Pipelines von Gasquellen zu CNG-Betankungsterminals in ganz Nigeria und bildet das Rückgrat für mobile Kompression und Speicherung in Regionen ohne Pipeline-Anschluss.
- August 2026: Certarus startet mobilen CNG-Flottenbetankungsservice. Das Unternehmen nahm einen CNG-Versorgungsknotenpunkt in Houston, Texas, in Betrieb und sicherte sich einen mehrjährigen Vertrag zur Betankung von 100 Lkw der Klasse 8 mit Erdgasantrieb.
- Juli 2026: Bauer Kompressoren und Prodeval liefern ein RNG-Kompressionssystem für Dicklands Farms in British Columbia. Die Anlage produziert 500 Nm³/h Pipeline-qualitatives RNG und ist auf eine Erweiterung auf 700 Nm³/h ausgelegt.
Globaler CNG-Kompressor-Markt Berichtsumfang
Ein CNG-Kompressor ist ein spezialisiertes mechanisches Gerät, das den Druck von Erdgas aus einer Niederdruckquelle, wie z. B. einer Pipeline, auf einen Hochdruckausgang erhöht, der typischerweise zwischen 200 und 250 bar (3.000 bis 3.600 psi) liegt. Dieser Prozess ermöglicht die Speicherung und Nutzung von Erdgas als Druckerdgas (CNG).
Der globale CNG-Kompressor-Markt ist nach Kompressortyp, Endnutzer, Kapazität und Geografie segmentiert. Nach Kompressortyp ist der Markt in Hubkolbenkompressoren, Rotationsschraubenkompressoren, Zentrifugalkompressoren, Hydraulikkompressoren, Membrankompressoren und sonstige CNG-Kompressortypen segmentiert. Nach Endnutzer ist der Markt in Öl- und Gasunternehmen, Erdgasversorgungsunternehmen, Transportsektor, CNG-Stationsbetreiber, industrielle Nutzer, kommerzielle Flottenoperatoren und sonstige Endnutzer segmentiert. Nach Kapazität ist der Markt in unter 100 Nm³/h, 100–500 Nm³/h, 500–1.000 Nm³/h, 1.000–2.000 Nm³/h und über 2.000 Nm³/h segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen CNG-Kompressor-Markt in 26 Ländern der wichtigsten Regionen ab. Für jedes Segment werden Marktgrößen und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hubkolbenkompressoren |
| Rotationsschraubenkompressoren |
| Zentrifugalkompressoren |
| Hydraulikkompressoren |
| Membrankompressoren |
| Sonstige CNG-Kompressortypen |
| Öl- und Gasunternehmen |
| Erdgasversorgungsunternehmen |
| Transportsektor |
| CNG-Stationsbetreiber |
| Industrielle Nutzer |
| Kommerzielle Flottenoperatoren |
| Sonstige Endnutzer |
| Unter 100 Nm³/h |
| 100–500 Nm³/h |
| 500–1.000 Nm³/h |
| 1.000–2.000 Nm³/h |
| Über 2.000 Nm³/h |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Kompressortyp | Hubkolbenkompressoren | |
| Rotationsschraubenkompressoren | ||
| Zentrifugalkompressoren | ||
| Hydraulikkompressoren | ||
| Membrankompressoren | ||
| Sonstige CNG-Kompressortypen | ||
| Nach Endnutzer | Öl- und Gasunternehmen | |
| Erdgasversorgungsunternehmen | ||
| Transportsektor | ||
| CNG-Stationsbetreiber | ||
| Industrielle Nutzer | ||
| Kommerzielle Flottenoperatoren | ||
| Sonstige Endnutzer | ||
| Nach Kapazität | Unter 100 Nm³/h | |
| 100–500 Nm³/h | ||
| 500–1.000 Nm³/h | ||
| 1.000–2.000 Nm³/h | ||
| Über 2.000 Nm³/h | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des CNG-Kompressor-Marktes im Jahr 2026?
Die Größe des CNG-Kompressor-Marktes wird für 2026 auf 5,59 Milliarden USD, für 2027 auf 5,86 Milliarden USD prognostiziert und soll bis 2032 7,40 Milliarden USD erreichen, mit einer CAGR von 4,78 % von 2027 bis 2032.
Welcher Kompressortyp hat den größten Umsatzanteil?
Hubkolbenkompressoren hielten im Jahr 2026 einen Umsatzanteil von 63,5 %, da sie die hohen Drücke unterstützen, die für die Schnellbetankung von Fahrzeugen erforderlich sind.
Welcher Endnutzer soll am schnellsten wachsen?
Kommerzielle Flottenoperatoren sollen bis 2032 mit einer CAGR von 6,1 % wachsen, da mehr Flotten dedizierte Betankungskapazitäten installieren oder nutzen.
Welcher Kapazitätsbereich wächst am schnellsten?
Der Bereich 1.000–2.000 Nm³/h soll bis 2032 mit einer CAGR von 6,2 % wachsen, unterstützt durch Mutterstationen und Hochdurchsatzstandorte.
Welche Region führt die CNG-Kompressor-Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 48,4 % und soll bis 2032 mit einer CAGR von 5,4 % wachsen.
Was begrenzt die Einführung von CNG-Kompressionssystemen?
Hohe Stationskapitalkosten, Genehmigungsbedarf, variable Gasqualität und Wettbewerb durch elektrische, Wasserstoff- und LNG-Optionen können Projekte verzögern.