
中国スマートバスルーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
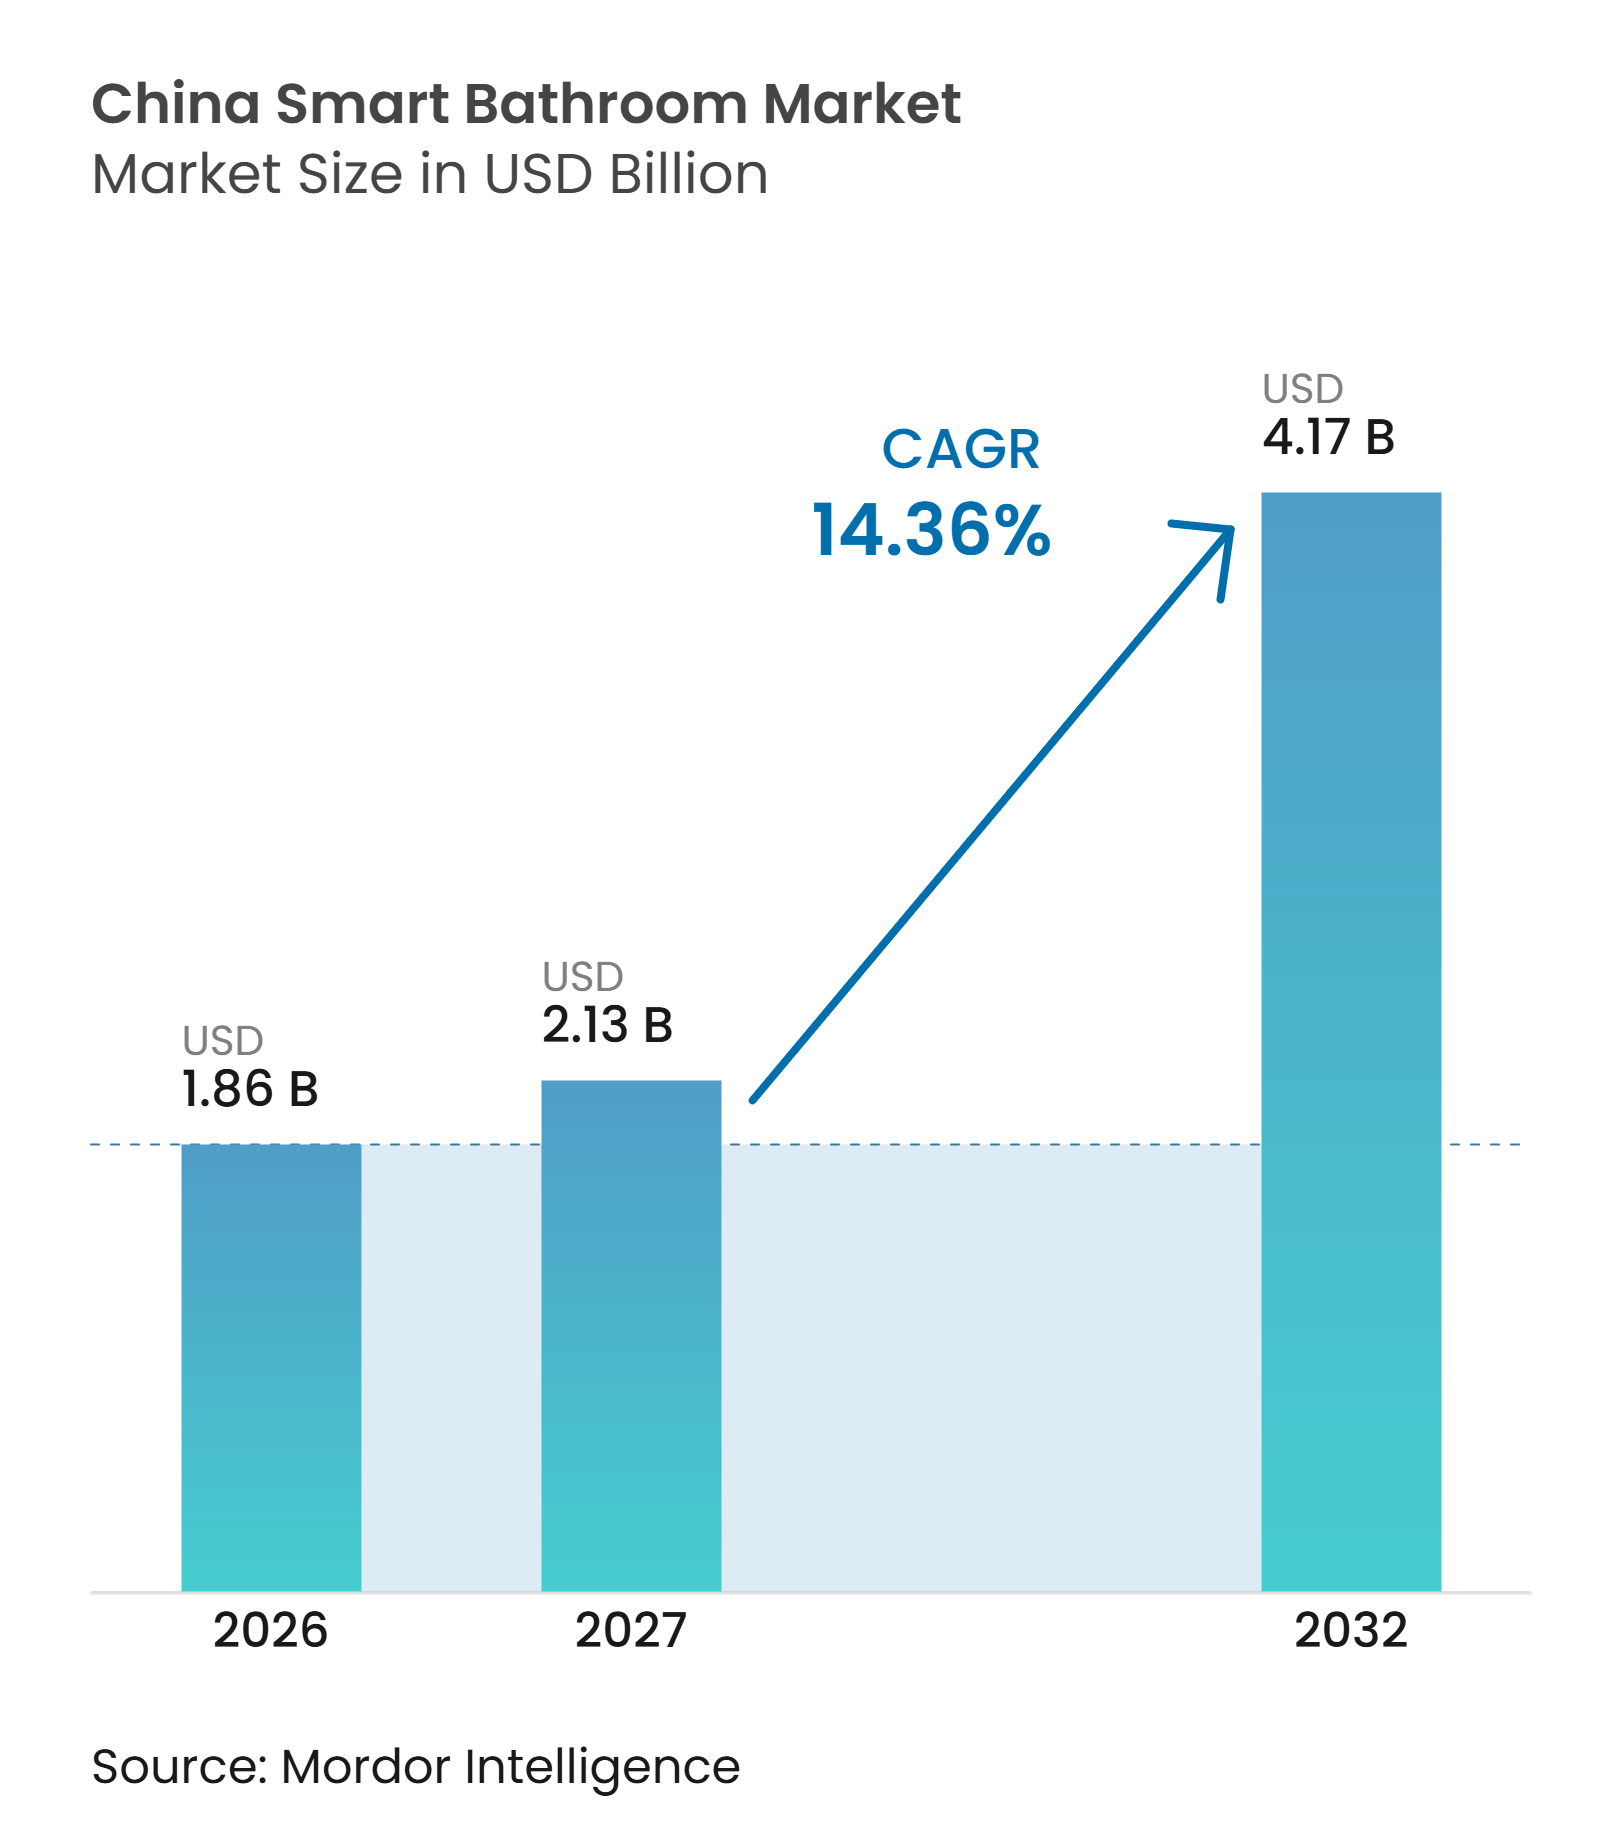
| 基準年の市場規模 (2026) | 1.86 十億米ドル |
| 市場規模 (2027) | 2.13 十億米ドル |
| 市場規模 (2032) | 4.17 十億米ドル |
| 成長率 (2027 - 2032) | 14.36 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国スマートバスルーム市場分析
中国スマートバスルーム市場規模は、2026年の1.86 ビリオン 米ドルから2027年には2.13 ビリオン 米ドルへと拡大し、2032年には4.17 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 14.36%で成長します。国内の大規模な既存住宅ストックが新築住宅の低迷よりも多くの機会を生み出しているため、需要はリプレースメント購入へとシフトしています。スマートホーム接続性により、バスルーム機器がより広い家庭システムの一部となっており、トイレ、シャワー、ミラー、照明、換気設備を接続できるブランドが有利な立場にあります。国および地方の改修補助金により、対象となる節水製品の初期費用が低減される一方、エイジング・イン・プレース(高齢者の自宅生活継続)プログラムがバリアフリーバスルームのアップグレードを支援しています。電子トイレに対する強制認証制度により最低製品基準が引き上げられ、コンプライアンスがより重要な競争要件となっています。中国スマートバスルーム市場は、健康モニタリングおよびアクセシビリティ機能がプレミアム製品を支える一方で、中価格帯製品における価格圧力の影響も受けています。
主要レポートのポイント
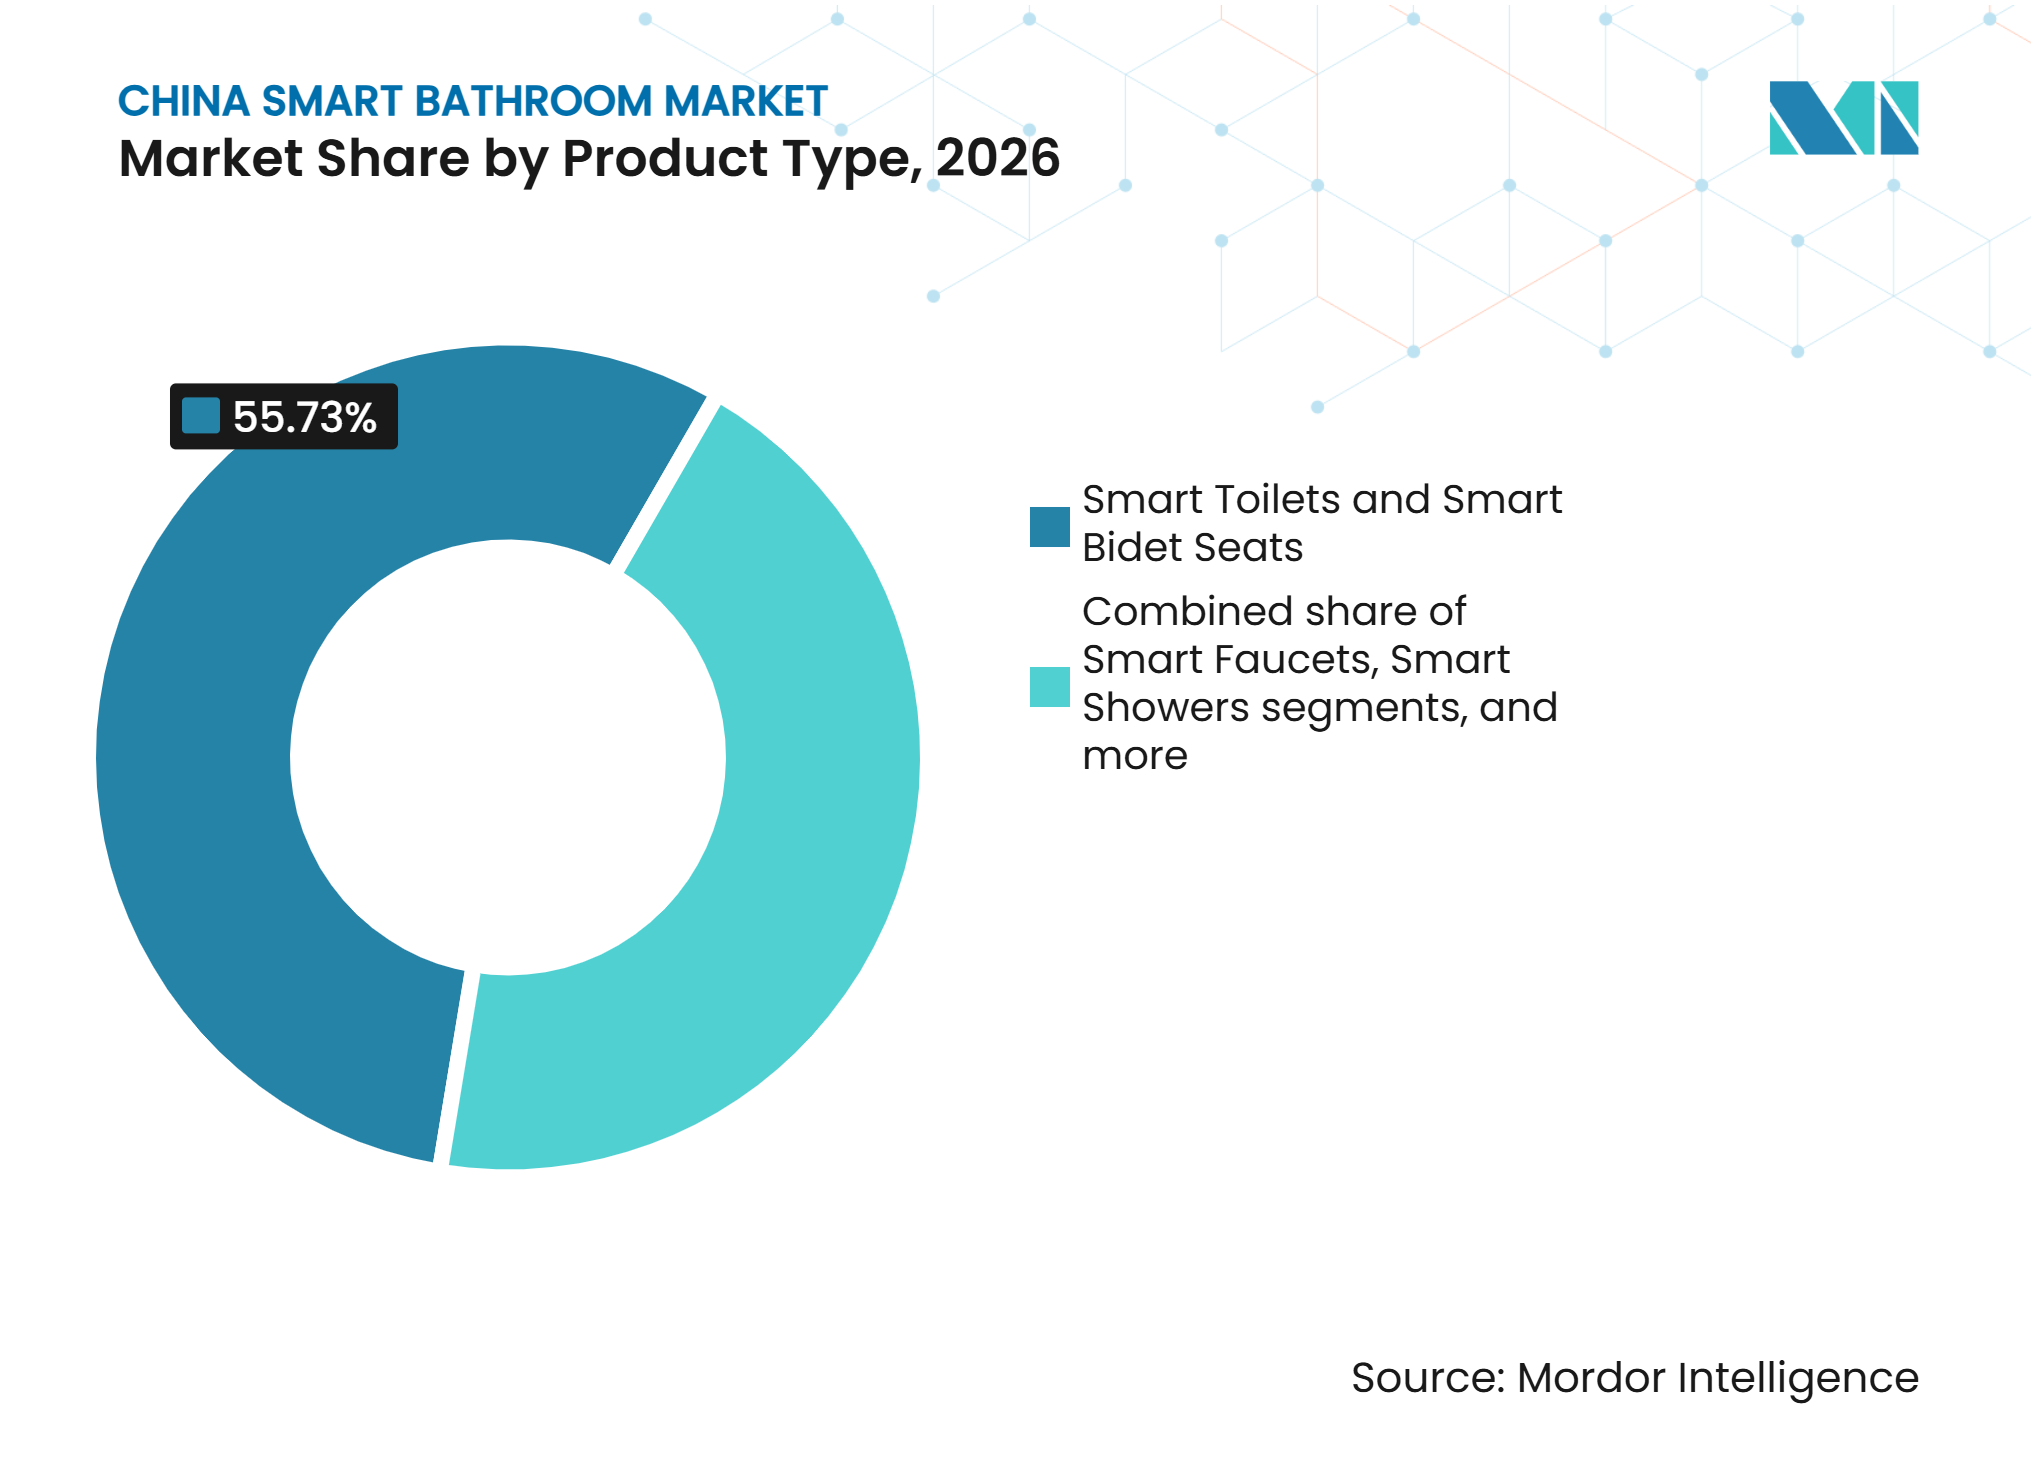
- 製品タイプ別では、スマートトイレおよびスマートビデシートが2026年の中国スマートバスルーム市場シェアの55.73%を占め、スマート蛇口は2027年から2032年にかけて最も高いCAGR 17.27%で成長すると予測されています。
- 建設タイプ別では、リプレースメントおよび改修が2026の中国スマートバスルーム市場シェアの56.91%を占め、2027年から2032年にかけて最も高いCAGR 16.53%で成長すると予測されています。
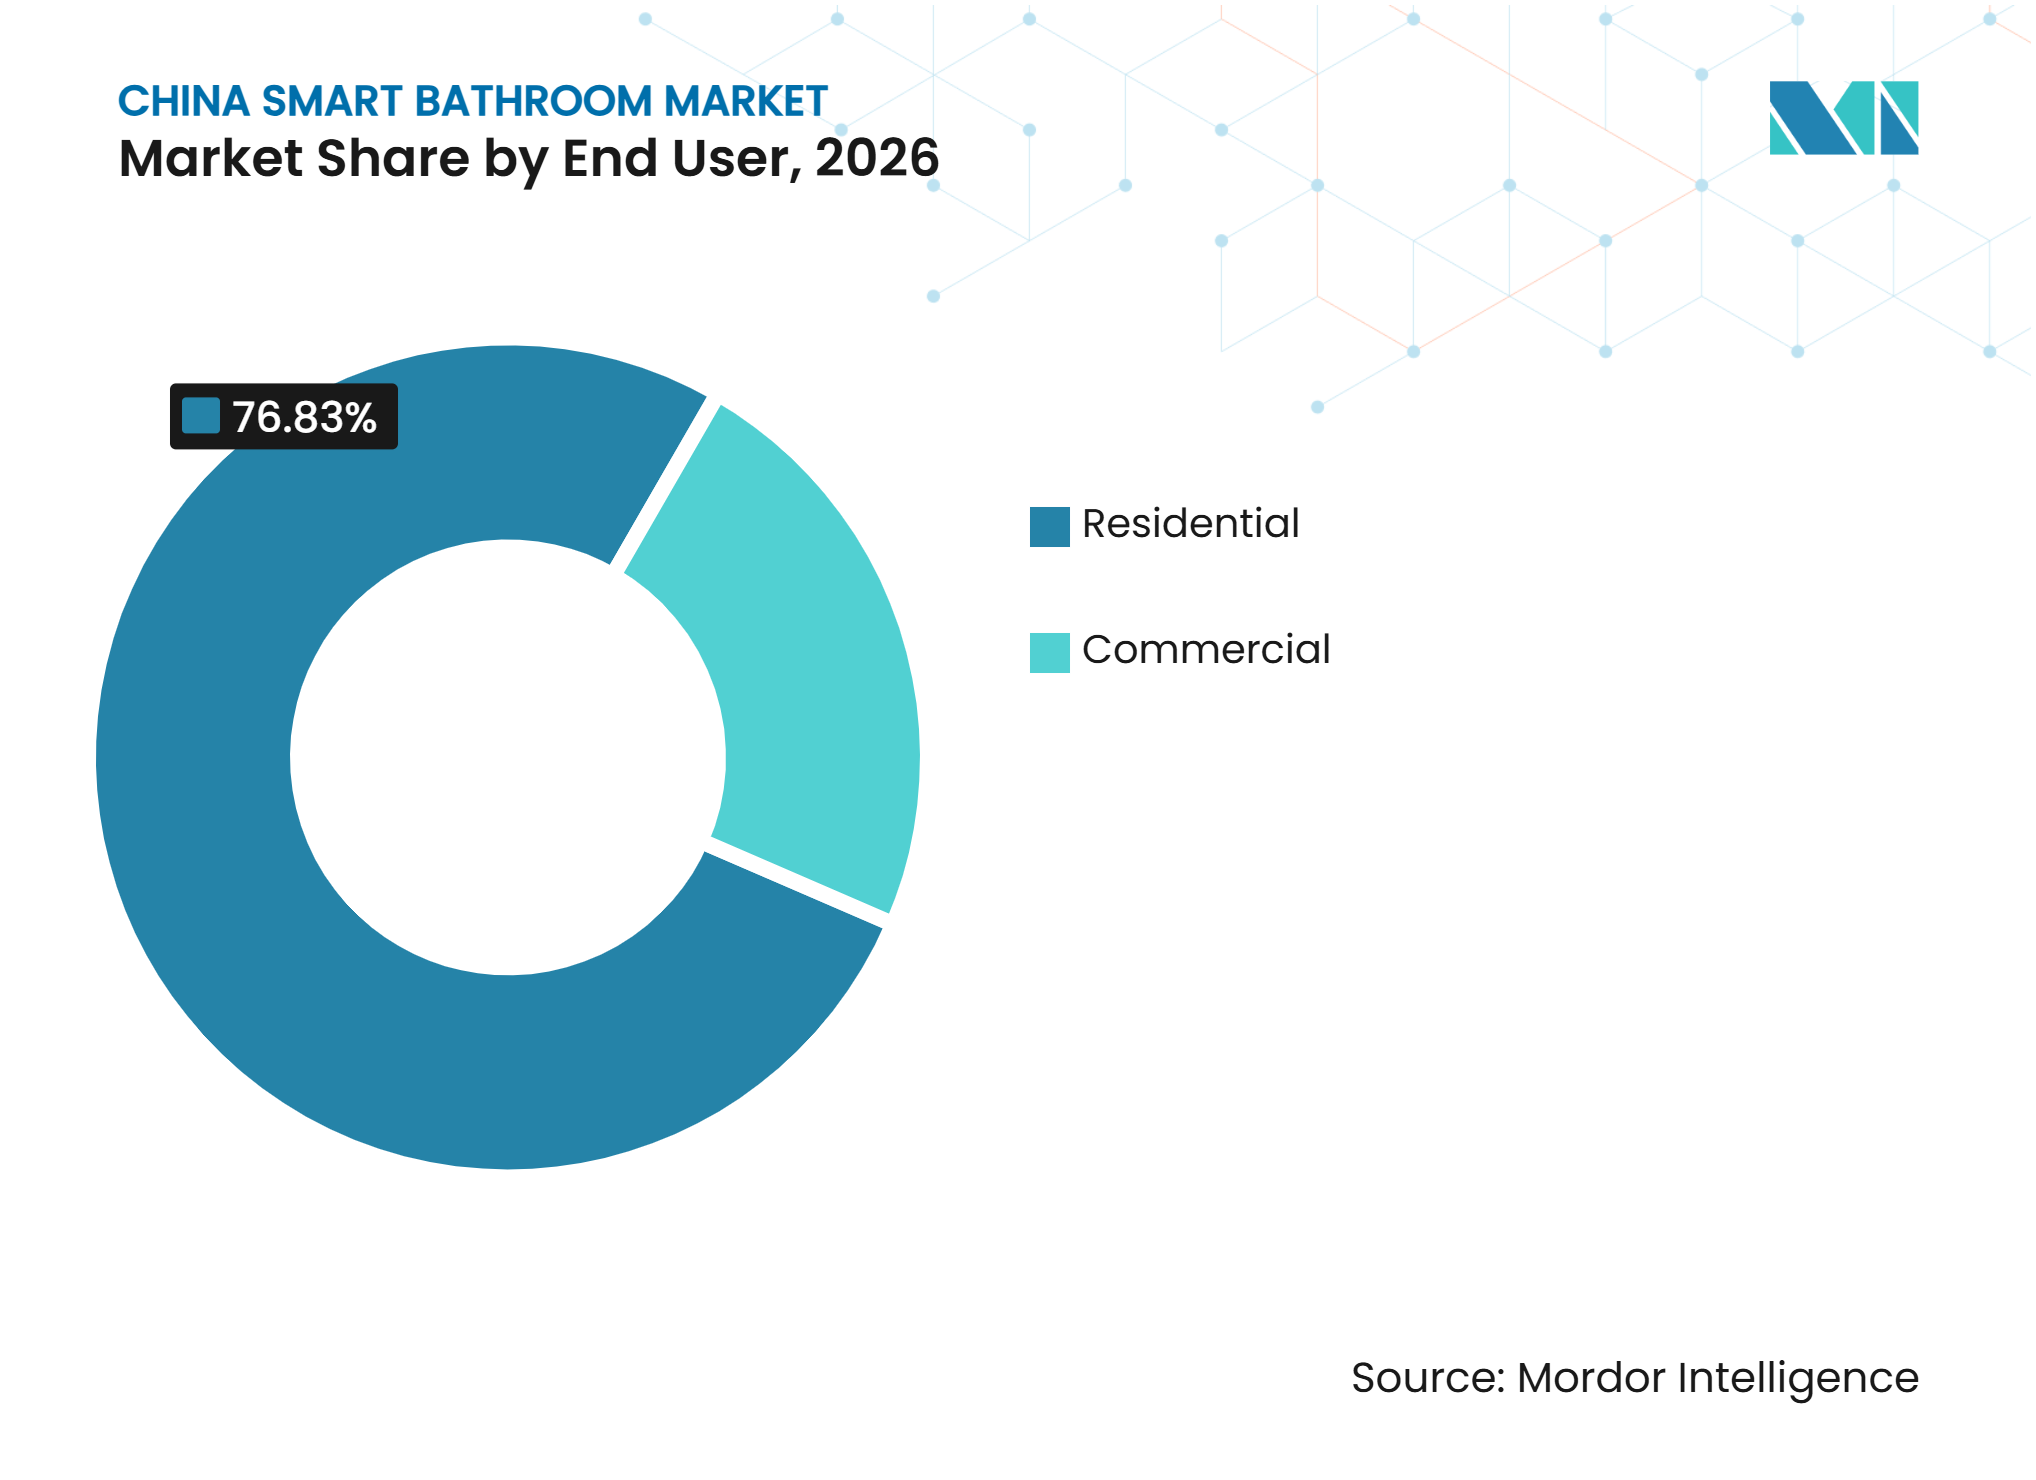
- エンドユーザー別では、住宅用が2026年の中国スマートバスルーム市場シェアの76.83%を占め、商業用は2027年から2032年にかけて最も高いCAGR 15.65%で成長すると予測されています。
- 流通チャネル別では、B2C・小売が2026年の中国スマートバスルーム市場シェアの79.62%を占め、2027年から2032年にかけて最も高いCAGR 17.71%で成長すると予測されています。
- 地域別では、華東が2026年の中国スマートバスルーム市場シェアの34.54%を占め、中国西南部は2027年から2032年にかけて最も高いCAGR 16.05%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートトイレの低普及率がリプレースメントの余地を生む | +3.5% | 全国的、特に第1・第2層都市での早期成長と中国西南部・中部への拡大 | 長期(4年以上) |
| スマートホームおよびホールホーム接続性の拡大 | +2.0% | 華東および華南、華北への拡大 | 中期(2〜4年) |
| 下取り政策と既存住宅リノベーション需要 | +2.5% | 全国的、特に上海、北京、四川、山東 | 短期(2年以内) |
| 高齢化社会とバリアフリーバスルームの要件 | +1.5% | 全国的、高齢者人口の多い都市部に集中 | 長期(4年以上) |
| 中国国内製造とスマートトイレコストの低下 | +1.2% | 広東、福建、浙江の製造クラスター、全国的な需要恩恵を伴う | 中期(2〜4年) |
| 健康モニタリングと衛生志向の製品イノベーション | +1.8% | 華東および華南の早期採用者、電子商取引を通じた全国展開 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートトイレの低普及率がリプレースメントの余地を生む
中国のスマートトイレ普及率は2025年半ばに9.6%に達しており、初回採用およびリプレースメント購入の余地が大きく残っています[1]。多くの家庭がいまだ従来型の衛生設備を使用しており、リノベーション予算が確保され次第アップグレードが可能であるため、中国スマートバスルーム市場は恩恵を受けています。スマートトイレの初期設置ベースは、消費者が旧製品の交換を検討する時期に差し掛かっています。中国家電協会はスマートトイレの安全使用期間を8年と定めており、初期設置品の経年化に伴いリプレースメントの根拠を支えています。最新モデルは旧製品と比較して、より優れた衛生機能、高度な自動化、および接続機能を提供しています。この差異により、家庭はリノベーション時に故障を待たずに機能している設備を交換する動機を持ちます。リプレースメント需要は新築住宅の供給ペースに左右されにくいため、不動産市場の低迷が中国スマートバスルーム市場に与える影響を軽減します。既存住宅は一部屋ずつアップグレードできるため、全面改修よりも購入しやすくなっています。このパターンは、スマート家電への露出度が高く設置サービスが充実した第1・第2層都市で最も顕著です。内陸都市では製品の価格が下がり地方の売カバレッジが広がるにつれて、後発の機会が生まれます。長い交換サイクルはブランドにサービス関係を構築し、リピート購入を促す時間を与えます。標準的なバスルームに適合し設置作業が少ない製品が、この需要から最も恩恵を受けると考えられます。
スマートホームおよびホールホーム接続性の拡大
ホールホーム接続性は、バスルームブランドがハードウェア仕様だけでなく統合性で競争する手段を提供します。AXENTとHuawei Cloud(ファーウェイ・クラウド)は2025年6月に、バスルーム機器とホームネットワーク全体にわたるWi-Fi、Bluetooth、StarFlash接続を含むOpenHarmonyバスルームエコシステムに関する協力を発表しました[2]。トイレ、ミラー、シャワー、照明、換気設備が共有ルーティンや家庭設定に応答できるようになることで、中国スマートバスルーム市場は恩恵を受けます。接続機器は、部屋をまたいで一貫した操作を求める消費者の操作を簡素化することもできます。このアプローチは、家庭が好みのプラットフォームと対応製品ラインを選択した後のスイッチングコストを高める可能性があります。また、バスルームブランドの役割も変化しており、単独の設備を販売するだけでなく、ソフトウェア、機器、サービスをますます支援する必要があります。
この機会は、富裕層の家庭とスマートホームの普及がより確立されている華東および華南で最も強くなっています。小売業者はショールームで接続製品を実演でき、製品リストだけでは評価しにくい機能を消費者が理解するのに役立ちます。機器の互換性は、地域のスマートホームエコシステムで確立された関係を持つ国内サプライヤーに有利に働く可能性があります。一方で、安全で信頼性の高い接続製品を維持するためのエンジニアリングリソースが不足している小規模ブランドにとっては障壁となる可能性もあります。ホールホーム製品は、新しい照明、換気、水管理設備と並行して設置できるため、改修プロジェクトにも引き続き関連性があります。これにより、中国スマートバスルーム市場は個別のトイレ交換を超えた価値成長のチャネルをさらに獲得します。
下取り政策と既存住宅リノベーション需要
2025年のキッチン・バス改修プログラムでは、補助金は最終価格の15%(または第1等級の節水・省エネ製品の場合は20%)を上限とし、対象カテゴリーは地方自治体が選択しました。2026年においてスマートトイレは国の下取りリストには含まれていませんが、省や市が地方財源によるプログラムの下で積極的に追加しています。より広範なキッチン・バス改修政策は、スマートバスルーム製品を既存住宅の改善に向けた継続的な取り組みの中に位置づけています。これらの措置により、アップグレードを先送りしていた家庭にとって中国スマートバスルーム市場がより利用しやすくなっています。また、節水要件を満たす製品を一貫して優遇することで、メーカーが認証モデルを前面に打ち出すよう促しています。政策効果は、地方当局が独自の実施方法を調整している地域で最も即効性があります。
2026年7月23日、北京は下取り補助金の対象スマートトイレおよびシートを含む10のスマート製品カテゴリーを追加し、最終価格の15%(1品目あたり最大1,500人民元)を補助しています。効率ラベルを持つ製品は第1等級でなければなりません。上海のプログラムは7カテゴリーにわたるスマートバスルーム製品をカバーしており、小売プロモーションのための広範な地域基盤を提供しています。補助金は、消費者が購入時に直接的な節約を実感できる場合、初期価格の高い設備の販売を支援できます。また、補助金は居住中の住宅のアップグレードに適用されるため、リプレースメントおよび改修セグメントを支援します。したがって、中国スマートバスルーム市場は新築の回復に依存しない短期的な政策追い風を受けています。適格性を明確に説明し設置を手配できる小売業者やブランドは、この地域限定の支援をより効果的に活用できます。
高齢化社会とバリアフリーバスルームの要件
より多くの高齢者が自宅で生活し続けるにつれて、バスルームの安全性はより重要な製品要件となっています。中国の疾病監視の推計によると、4,000万人以上の高齢者が年に少なくとも1回転倒しており、その約半数が自宅での転倒です。バリアフリー設備、シートヒーティング、自動洗浄、操作しやすいコントロールは、エイジング・イン・プレースに関連する安全衛生上の懸念に対応できます。したがって、中国スマートバスルーム市場は、親のために購入する家庭と高齢消費者自身の両方から需要を引き出すことができます。エイジング・イン・プレース製品は最大30%の補助金を受けられるため、政府の支援がこの需要を強化しています。需要が最も強いのは、サービスプロバイダーが住宅を評価し改修を完了できる都市部です。上海は住宅高齢化適応補助金サイクルの下で繰り返し申請を認めており、1世帯あたり累計5,000人民元(714.1米ドル)までとなっています。中国の標準化システムもバリアフリートイレ衛生陶器の技術要件を策定中です。これらの取り組みにより、バリアフリーデザインは限られた専門分野ではなく、より明確な商業カテゴリーとなっています。スマートバスルームは、バリアフリーレイアウト、センサーコントロール、衛生機能、および家族が日常のニーズを把握するのに役立つ機能を統合できます。企業は、追加された技術が高齢ユーザーにとって操作しやすいものであることを確保する必要があります。長期的な機会は、信頼性の高い設置、アフターサービス、および実際の移動ニーズに対応した製品に基づいています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅不動産および住宅設備需要の低迷 | -2.5% | 全国的、特に第3・第4層都市および華北での影響が大きい | 中期(2〜4年) |
| 製品価格のデフレとマージン圧力 | -1.8% | 全国的、特にオンラインチャネルおよび中価格帯ブランド | 短期(2年以内) |
| 認証・安全・データコンプライアンスの負担 | -0.8% | 全国的、潮州・仏山クラスターの中小企業にとってコスト負担が大きい | 短期(2年以内) |
| 設置の複雑さと断片化したアフターサービス | -0.6% | 全国的、低層都市でより大きな課題 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
住宅不動産および住宅設備需要の低迷
2025年、新規住宅床面積の販売は9.2%減少し、住宅販売額は13.0%減少(国家統計局)、住宅竣工面積は20.2%減少しました。この継続的な調整により、プレミアム開発案件における仕様数量が少する可能性があります。デベロッパーは歴史的にスマートバスルーム製品をより多く設置してきましたが、予算が圧迫される中でより低コストの内装パッケージを採用する可能性もあります。この抑制要因は、新築活動がバスルーム需要に占める割合が大きい低層都市でより顕著です。したがって、中国スマートバスルーム市場はリノベーション、中古住宅のアップグレード、および商業プロジェクトにより大きく依存しなければなりません。居住中の住宅は、オーナーがバスルームを改修または改造する際に需要を生み出し続けることができるため、影響は一様ではありません。下取りインセンティブはこれらのプロジェクトへの支出を誘導するのに役立ちますが、大規模な新規住宅開発からの需要を完全に代替するものではありません。小売と案件ビジネスのバランスが取れたブランドは、この差異を管理するうえで有利な立場にあります。簡単な改修設置向けに設計された製品は、デベロッパー主導の仕様への依存を低減できます。不動産活動が低迷している華北および都市では、主要な沿岸市場よりも大きな圧力に直面する可能性があります。中期的な見通しは、改修支出が新築量の減少を相殺するのに十分な強さを維持できるかどうかにかかっています。
製品価格のデフレとマージン圧力
価格競争は中国スマートバスルーム市場における重大な課題であり、特にオンラインチャネルで販売されるスマートトイレにおいて顕著です。大手ブランドは平均販売価格の下落に伴い(中国家電・電子製品協会)、売上高が伸び悩む中で販売量の成長を記録しました。上場衛生陶器6社の合計純利益は2025年に66.2%減少しました。価格の低下は消費者のアクセスを拡大できますが、製品開発、小売支援、アフターサービスに充てられる収益が減少します。国内バスルーム専業メーカーは、より大きな購買・流通ネットワークを活用できる家電メーカーからの圧力にも直面しています。製品機能が消費者にとって区別しにくくなると、中価格帯ブランドが最も影響を受けます。価格のみで競争するブランドは、認証およびサービス要件を満たしながらマージンを維持することが困難になる可能性があります。
プレミアム製品は、衛生、バリアフリーデザイン、節水、または健康志向の機能を通じて明確な価値を提供する場合に部分的な対応策となります。認証の執行により、最低価格の非準拠製品が制限され、認定モデルへの消費者信頼が向上する可能性もあります。中国スマートバスルーム市場では、特に比較が即座に行われるデジタル小売において、ブランドが価格期待を慎重に管理することが引き続き求められます。製品バンドル、信頼性の高い設置、長期サービスサポートは、注目を表示価格から総合的な価値へとシフトさせるのに役立ちます。ただし、これらのアプローチには投資が必要であり、小規模生産者にとっては維持が困難な場合があります。単位需要が成長する場合でも、近期の収益性は価格圧力に対して敏感なままとなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スマートトイレが価値を支え、蛇口が成長をリードスマートトイレおよびスマートビデシートは2026年の中国スマートバスルーム市場シェアの55.73%を占め、最大の製品カテゴリーとなっています。その地位は高い平均価格と、衛生、洗浄、シートウォーミング、自動制御機能の幅広いセットを反映しています。スマートトイレはまた、電子トイレに対する中国の認証要件の影響を最も直接的に受ける製品でもあります。強制認証により、安全性と電気コンプライアンスが製品設計と小売の中心となっています。スマートトイレは中国で10年以上販売されてきたため、消費者の認知度という恩恵も受けています。また、新しい健康志向の製品機能の主要な入口でもあります。日常的な快適性と明確な実用的メリットを組み合わせた製品は、リプレースメント購入を促進するうえで有利な立場にあります。
スマート蛇口は2027年から2032年にかけて最も高い製品CAGRである17.27%を記録すると予測されています。その成長は、医療施設、オフィス、ホテル、その他の商業施設におけるタッチレス操作への需要に支えられています。接続型蛇口はスマートホームの水管理システムの一部を形成することもできます。スマートシャワーはパーソナライズされた温度制御などの機能を追加し、スマートミラーはデジタルディスプレイとコネクテッドホームの用途をサポートできます。スマートバスタブ、ソープディスペンサー、ハンドドライヤーは、より専門的な住宅用および商業用ニーズに対応します。対象製品は下取り政策の下で支援を受けられるため、節水要件は製品ポートフォリオ全体で重要です。中国スマートバスルーム市場にはこれらのカテゴリーが成長する余地がありますが、スマートトイレが引き続き価値の主要な源泉となる可能性が高いです。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
建設タイプ別:
リプレースメントが価値成長をリードし、新築が仕様プレミアムを維持リプレースメントおよび改修は2026年の中国スマートバスルーム市場シェアの56.91%を占め、2027年から2032年にかけてCAGR 16.53%で拡大すると予測されています。このセグメントは既存の都市住宅の規模と、リノベーション中にバスルームをアップグレードする住宅オーナーから恩恵を受けています。改修は単一の設備に集中できるため、全面改修プロジェクトよりも購入しやすくなります。対象製品への補助金もこのパターンをさらに支援します。このカテゴリーは、初期のスマートトイレ設置品が推奨使用期間の終わりに近づくにつれても恩恵を受けます。標準サイズと信頼性の高い設置を提供するブランドは、改修工事において明確な優位性を持ちます。
新築は、デベロッパーが同時に複数の接続バスルーム製品を仕様に組み込めるため、引き続き重要です。このチャネルは不動産開発と内装予算の変動の影響を受けやすいです。プレミアム住宅プロジェクトは、特に主要な沿岸都市において、より高価値の製品の組み合わせを引き続き支援できます。ホテル、医療施設、オフィスプロジェクトも住宅以外の新築機会を生み出します。これらの購入者は多くの場合、最低購入価格よりも衛生、耐久性、統一されたデザインを優先します。したがって、中国スマートバスルーム産業はリノベーション主導の数量と選択的な新築仕様の両方を必要としています。予測期間中は、両者のバランスがリプレースメント需要に有利に傾いています。
エンドユーザー別:
住宅用が支配し、商業チャネルが加速住宅用ユーザーは2026年の中国スマートバスルーム市場シェアの76.83%を占めました。バスルームは個人的な空間であるため、衛生、快適性、アクセシビリティ、利便性に関する家庭の好みがこの支出の多くを牽引しています。住宅購入者は一度に一つの製品を選択できるため、小規模なリノベーションプロジェクトでもスマートトイレやビデシートを購入しやすくなっています。政府の下取り支援もこの顧客グループに直接恩恵をもたらします。若い消費者は接続型コントロールや健康志向の機能をより受け入れやすい一方、高齢世帯はバリアフリー操作と安全性を優先する可能性があります。これらの多様なニーズにより、ブランドは基本的な家庭向けフォーカスを変えることなく異なる製品ラインを作成できます。
商業用ユーザーは2027年から2032年にかけてCAGR 15.65%で拡大すると予測されています。ホテルはバスルームのアップグレードを通じてゲストの快適性とブランドポジショニングを支援します。医療施設は衛生プロトコルをサポートするタッチレス、抗菌、センサーベースの設備を必要としています。オフィスはウェルネス重視のビルアップグレードの一環として自動蛇口やディスペンサーを仕様に組み込むことができます。商業契約は高い注文金額と繰り返しの設置作業を伴う可能性がありますが、購入者は多くの場合明確なサービスコミットメントを要求します。中国スマートバスルーム市場には、これらの環境向けの専門製品とメンテナンスサービスを開発する機会があります。商業用の成長は住宅用需要を置き換えるものではありませんが、住宅リノベーションを超えて顧客基盤を広げます。

流通チャネル別:
B2Cと小売が消費者アクセスを形成B2Cおよび小売チャネルは2026年の中国スマートバスルーム市場シェアの79.62%を占め、2027年から2032年にかけてCAGR 17.71%で拡大すると予測されています。このチャネルには、デジタル小売、専門店、住宅設備小売業者、その他の消費者向け販売店が含まれます。消費者はしばしばオンラインで製品を調査してから実演を求めたり設置を手配したりするため、このチャネルは重要です。オンラインチャネルにより、最大都市以外でもより幅広い製品ラインが利用可能になります。また、ブランドが製品機能、補助金、節水認証を効率的に説明する手段も提供します。B2Cの成長速度は、直接的な家庭購入の継続的な重要性を反映しています。
ショールームは、顧客がバスルーム製品を購入する前に快適性、コントロール、デザイン、品質感を評価できるため、引き続き重要です。小売業者はまた、消費者が既存の配管や電源接続との互換性を理解するのを支援できます。このサービスは、高価格帯のトイレ、シャワー、接続製品の組み合わせにとって特に価値がありますオンライン小売は、特に標準化された中価格帯モデルにおいて価格圧力を加える可能性があります。B2Bおよび直接販売は規模は小さいものの、ホテル、医療、オフィス、デベロッパープロジェクトにとって重要です。中国スマートバスルーム市場は、デジタルによる発見、実物による実演、専門的な設置の組み合わせに引き続き依存します。これらのステップを調整できるブランドは、購入時点での躊躇を軽減できます。
地域分析
華東は2026年の中国スマートバスルーム市場シェアの34.54%を占め、国内最大の地域市場であり続けています。その強みは、高い世帯収入、密集した都市住宅、確立された住宅設備小売、およびバスルーム製造の大規模な集積から生まれています。上海および近隣都市は、消費者がスマートホーム製品や専門ショールームへの露出度が高いため、プレミアムリノベーション需要を支えています。福建省の厦門(アモイ)と泉州のクラスターは供給側の厚みを加え、全国流通を支援しています。JOMOO(ジョモー)の泉州南安市を拠点とする事業は、国内バスルーム製造における同省の重要性を示しています。華東はまた、上海が7つの補助金カテゴリーにわたるスマートバスルーム製品をカバーするなど、地方政策の支援からも恩恵を受けています。
華南は、広東省が衛生陶器、蛇口、バスルームハードウェアの密集したクラスターを有するため、もう一つの主要な中心地です。開平、潮州、仏山のメーカーは国内ブランドとOEM生産の両方を支援しています。同地域の強力なサプライベースは製品開発サイクルを短縮し、幅広い価格帯をサポートできます。華北は、特にリノベーション政策が家庭のアップグレードを促進している北京と天津での需要から恩恵を受けています。北京がスマートトイレを消費者補助金プログラムに含めたことは、直接的な地域刺激策となっています。中部中国は都市再生と世帯支出の増加に関連した機会を持つ一方、東北中国は人口流出と高齢化した人口構成により成長が限定的です。
中国西南部は2027年から2032年にかけてCAGR 16.05%で拡大すると予測されており、中国スマートバスルーム市場において最も明確な地域成長機会を生み出しています。成都と重慶は、世帯収入の上昇と商業・ホスピタリティ活動の拡大を組み合わせています。同地域の低い設置ベースにより、ブランドはリノベーション顧客と並行して初回購入者を開拓できます。成功はオンライン販売のみに依存するのではなく、地域のショールーム、設置業者、アフターサービスを追加することにかかっています。中国西北部は依然として最小の地域市場ですが、観光ルート沿いの公共スマート衛生設備に集中した機会があります。地域戦略は、単一の全国的アプローチを適用するのではなく、地域の所得水準、建設活動、サービスカバレッジを反映する必要があります。
競争環境
市場集中度
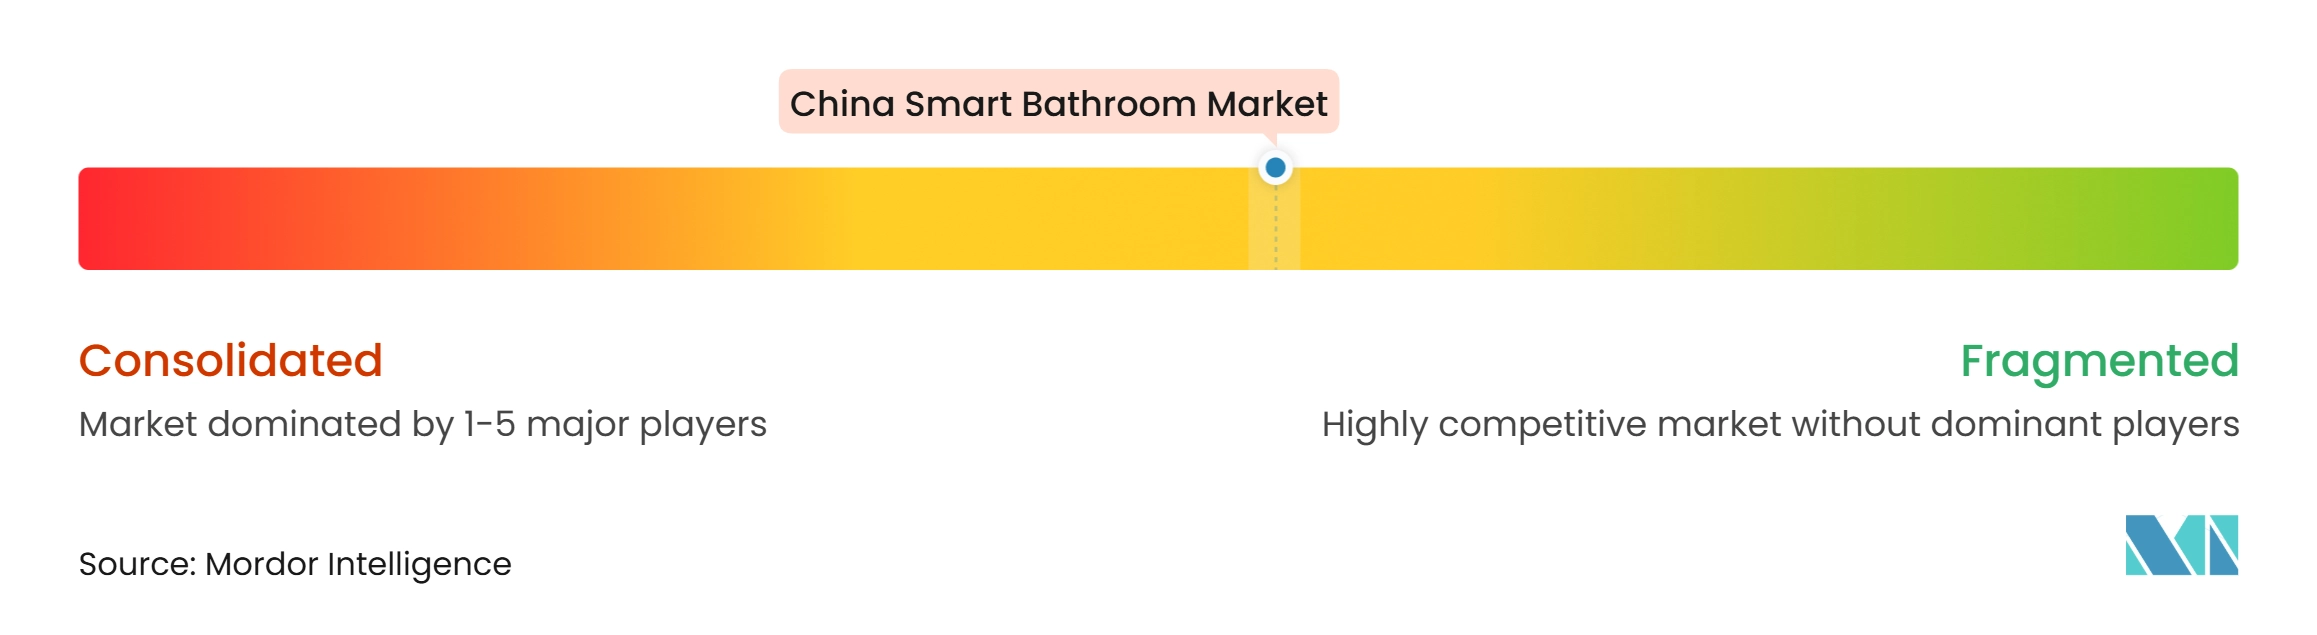
中国スマートバスルーム市場は中程度に集中しており、国内バスルーム専業メーカー、国際プレミアムブランド、家電メーカーが異なる価格帯とチャネルで競争しています。JOMOOは幅広いトイレ、蛇口、シャワー、接続バスルーム製品を持つ主要な国内参加者です。Arrow Home GroupとHEGIIも包括的な製品ポートフォリオとインテリジェント・健康志向機能への投資を通じて競争しています。TOTOとKohlerは、確立された製品性能とデザインの信頼性が引き続き重要なプレミアムホテルおよびハイエンド住プロジェクトにおいて強い地位を維持しています。Panasonicは衛生とヘルスケア関連用途を重視した製品において独自のポジションを持っています。市場構造は、複数の地域にわたって製品コンプライアンス、設置、サービスを提供できる企業に有利です。
認証は重要な競争要件となりつつあります。電子トイレに対する中国の強制CCC認証は2025年7月に発効し、未認証製品は製造、販売、輸入ができません。大企業は認証、エンジニアリング、サービスコストをより広い販売基盤に分散できます。小規模生産者は安全、品質、データ処理要件を満たすにあたってより大きな負担に直面する可能性があります。このダイナミクスは、確立されたコンプライアンスシステムと全国的な小売カバレッジを持つブランドを徐々に有利にする可能性があります。
主要企業はまた、製品とエコシステムの動きを通じて差別化を図っています。Arrow Home GroupはKitchen & Bath China 2025においてインテリジェント・パーセプション(知覚)コレクションを発表し、スマートトイレと高齢者・移動障害者向けのバリアフリーバスルームスイートを含む製品を紹介しました。これらの戦略は、基本的な製品機能が急速に一般化する市場において価値を守ることを目的としています。製品が健康関連情報を収集する場合、企業はプライバシーと消費者の信頼を管理する必要もあります。
中国スマートバスルーム産業のリーダー企業
-
JOMOO Group
-
Guangdong HEGII Sanitary Ware Co., Ltd.
-
Arrow Home Group Co., Ltd.
-
Kohler China Investment Co., Ltd.
-
TOTO (China) Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中国スマートバスルーム市場 このレポートでカバーされる企業
- JOMOO Group
- Arrow Home Group Co., Ltd.
- HEGII Sanitary Ware Group Co., Ltd.
- Xiamen R&T Plumbing Technology Co., Ltd.
- Huida Sanitary Ware Co., Ltd.
- Kohler China Investment Co., Ltd.
- TOTO Ltd.
- Panasonic Corporation
- LIXIL Corporation
- Roca Sanitario S.A.U.
- Duravit AG
- Villeroy & Boch AG
- Guangdong Dongpeng Sanitary Ware Co., Ltd.
- Foshan Sunzoom Sanitary Ware Co., Ltd.
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- Zhejiang Xima Sanitary Ware Co., Ltd.
- Guangdong AOSMAN Sanitary Ware Co., Ltd.
- Guangdong Tejier Sanitary Ware Co., Ltd.
- AXENT
- Guangdong MCOHOME Technology Co., Ltd.
最近の産業開発事情 中国スマートバスルーム市場
- 2026年6月:JOMOOは、サードパーティコンサルタントのデータを引用し、618ショッピングフェスティバル期間中にJD.com、Tmall、Douyin、Pinduoduo、Amazon、Lazada、Shopee、noonのバスルームカテゴリー販売で1位を獲得したと発表しました。
- 2025年8月:Arrow Home Groupは2025年上半期にR&Dへ1億5,600万人民元(2,220万米ドル)を投資し、全回路殺菌システム、フォームシールド起動、硬水地域向けスケール防止技術を搭載したShunjing P50スマートトイレを発売しました。
- 2025年6月:AXENTとHuawei Cloud Computing Technology Ltd.(ファーウェイ・クラウド・コンピューティング・テクノロジー)は、Huawei Developer Conference 2025においてフルOpenHarmonyエコシステム協力協定に署名しました。このパートナーシップは、バスルーム機器とスマートホームネットワーク全体にわたるWi-Fi、Bluetooth、StarFlash接続を活用しています。
- 2025年5月:Arrow Home GroupはKitchen & Bath China 2025において、P5インテリジェントトイレ、P9尿検査トイレ、Heyueバリアフリーバスルームスイートを含む「インテリジェント・パーセプション(知覚)による新生活」コレクションを発表しました。
中国スマートバスルーム市場レポートの調査範囲
スマートバスルーム製品は、高度なセンサー、IoT接続性、および自動化システムを統合して、ユーザーの快適性、衛生、エネルギー効率を向上させます。中国スマートバスルーム市場は、製品タイプ、建設タイプ、エンドユーザー、流通チャネル、地域別にセグメント化されています。製品タイプ別では、市場はスマートトイレおよびスマートビデシート、スマート蛇口、スマートシャワー、スマートバスルームミラー、スマートバスタブ、スマートソープディスペンサー、スマートハンドドライヤー、その他(スマート漏水コントローラー、換気設備、加熱タオルレール)にセグメント化されています。建設タイプ別では、市場は新築とリプレースメントおよび改修にセグメント化されています。エンドユーザー別では、市場は住宅用と商業用(ホテル・レストラン、医療施設、オフィス・商業ビル、その他)にセグメント化されています。流通チャネル別では、市場はB2C・小売(ホームセンター・DIYショールーム、専門ショールームおよびディーラー、卸売・トレードチャネル、オンラインストアおよびダイレクト・トゥ・コンシューマー、その他の流通チャネル)とB2B・直接販売にセグメント化されています。地域別では、市場は華東、華北、東北中国、華南、中部中国、中国西南部、中国西北部にセグメント化されています。レポートは上記のすべてのセグメントについて米ドルの金額ベースで市場規模を提供しています。
セグメンテーション概要
| スマートトイレおよびスマートビデシート |
| スマート蛇口 |
| スマートシャワー |
| スマートバスルームミラー |
| スマートバスタブ |
| スマートソープディスペンサー |
| スマートハンドドライヤー |
| その他(スマート漏水コントローラー、換気設備、加熱タオルレール) |
| 新築 |
| リプレースメントおよび改修 |
| 住宅用 | |
| 商業用 | ホテルおよびレストラン |
| 医療施設 | |
| オフィスおよび商業ビル | |
| その他 |
| B2C・小売 | ホームセンター・DIYショールーム |
| 専門ショールームおよびディーラー | |
| 卸売・トレードチャネル | |
| オンラインストアおよびダイレクト・トゥ・コンシューマー | |
| その他の流通チャネル | |
| B2B・直接販売 |
| 華東 |
| 華北 |
| 東北中国 |
| 華南 |
| 中部中国 |
| 中国西南部 |
| 中国西北部 |
| 製品タイプ別 | スマートトイレおよびスマートビデシート | |
| スマート蛇口 | ||
| スマートシャワー | ||
| スマートバスルームミラー | ||
| スマートバスタブ | ||
| スマートソープディスペンサー | ||
| スマートハンドドライヤー | ||
| その他(スマート漏水コントローラー、換気設備、加熱タオルレール) | ||
| 建設タイプ別 | 新築 | |
| リプレースメントおよび改修 | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ホテルおよびレストラン | |
| 医療施設 | ||
| オフィスおよび商業ビル | ||
| その他 | ||
| 流通チャネル別 | B2C・小売 | ホームセンター・DIYショールーム |
| 専門ショールームおよびディーラー | ||
| 卸売・トレードチャネル | ||
| オンラインストアおよびダイレクト・トゥ・コンシューマー | ||
| その他の流通チャネル | ||
| B2B・直接販売 | ||
| 地域別 | 華東 | |
| 華北 | ||
| 東北中国 | ||
| 華南 | ||
| 中部中国 | ||
| 中国西南部 | ||
| 中国西北部 | ||
レポートで回答される主要な質問
中国のスマートバスルームの予測成長率はどのくらいですか?
中国スマートバスルーム市場規模は、2026年の1.67 ビリオン 米ドルおよび2027年の1.86 ビリオン 米ドルから2032年には3.65 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 14.36%を記録すると予測されています。
中国で最大のシェアを持つスマートバスルーム製品はどれですか?
スマートトイレおよびスマートビデシートは2026年に55.73%のシェアで製品需要をリードしています。その地位は、衛生、シートウォーミング、自動洗浄、接続機能に対する確立された消費者の認知度を反映しています。
中国で最も急成長しているスマートバスルーム製品はどれですか?
スマート蛇口は2027年から2032年にかけて最も高い製品CAGRである17.27%を記録すると予測されていますタッチレス操作、商業衛生要件、および接続型水管理システムとの互換性がその拡大を支えています。
中国でスマートトイレのリプレースメント需要を牽引しているものは何ですか?
低い普及率、設置品の経年化、リノベーション活動、および下取り補助金がリプレースメント購入を支援しています。標準的なバスルームに適合し信頼性の高い設置サービスを含む製品が恩恵を受けやすい立場にあります。
中国でスマートバスルームが最も急成長している地域はどこですか?
中国西南部は2027年から2032年にかけてCAGR 16.05%で拡大すると予測されています。成都と重慶における都市部の所得上昇、商業活動、および低い普及率が初回購入とリプレースメント需要の機会を生み出しています。
CCC認証は中国の電子トイレにどのような影響を与えますか?
2025年7月以降、未認証の電子トイレは製造、販売、輸入ができません。これにより安全コンプライアンスの重要性が高まり、認証、エンジニアリング、全国サービスに資金を投じられるブランドが有利になる可能性があります。購入者にとっては、製品の選択、設置の手配、長期的な製品サポートの評価において、認証の確認が重要な考慮事項となります。