
Marktgröße und Marktanteil des chinesischen Smart-Bathroom-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.86 Milliarden US-Dollar |
| Marktgröße (2027) | 2.13 Milliarden US-Dollar |
| Marktgröße (2032) | 4.17 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.36 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Smart-Bathroom-Marktes von Mordor Intelligence
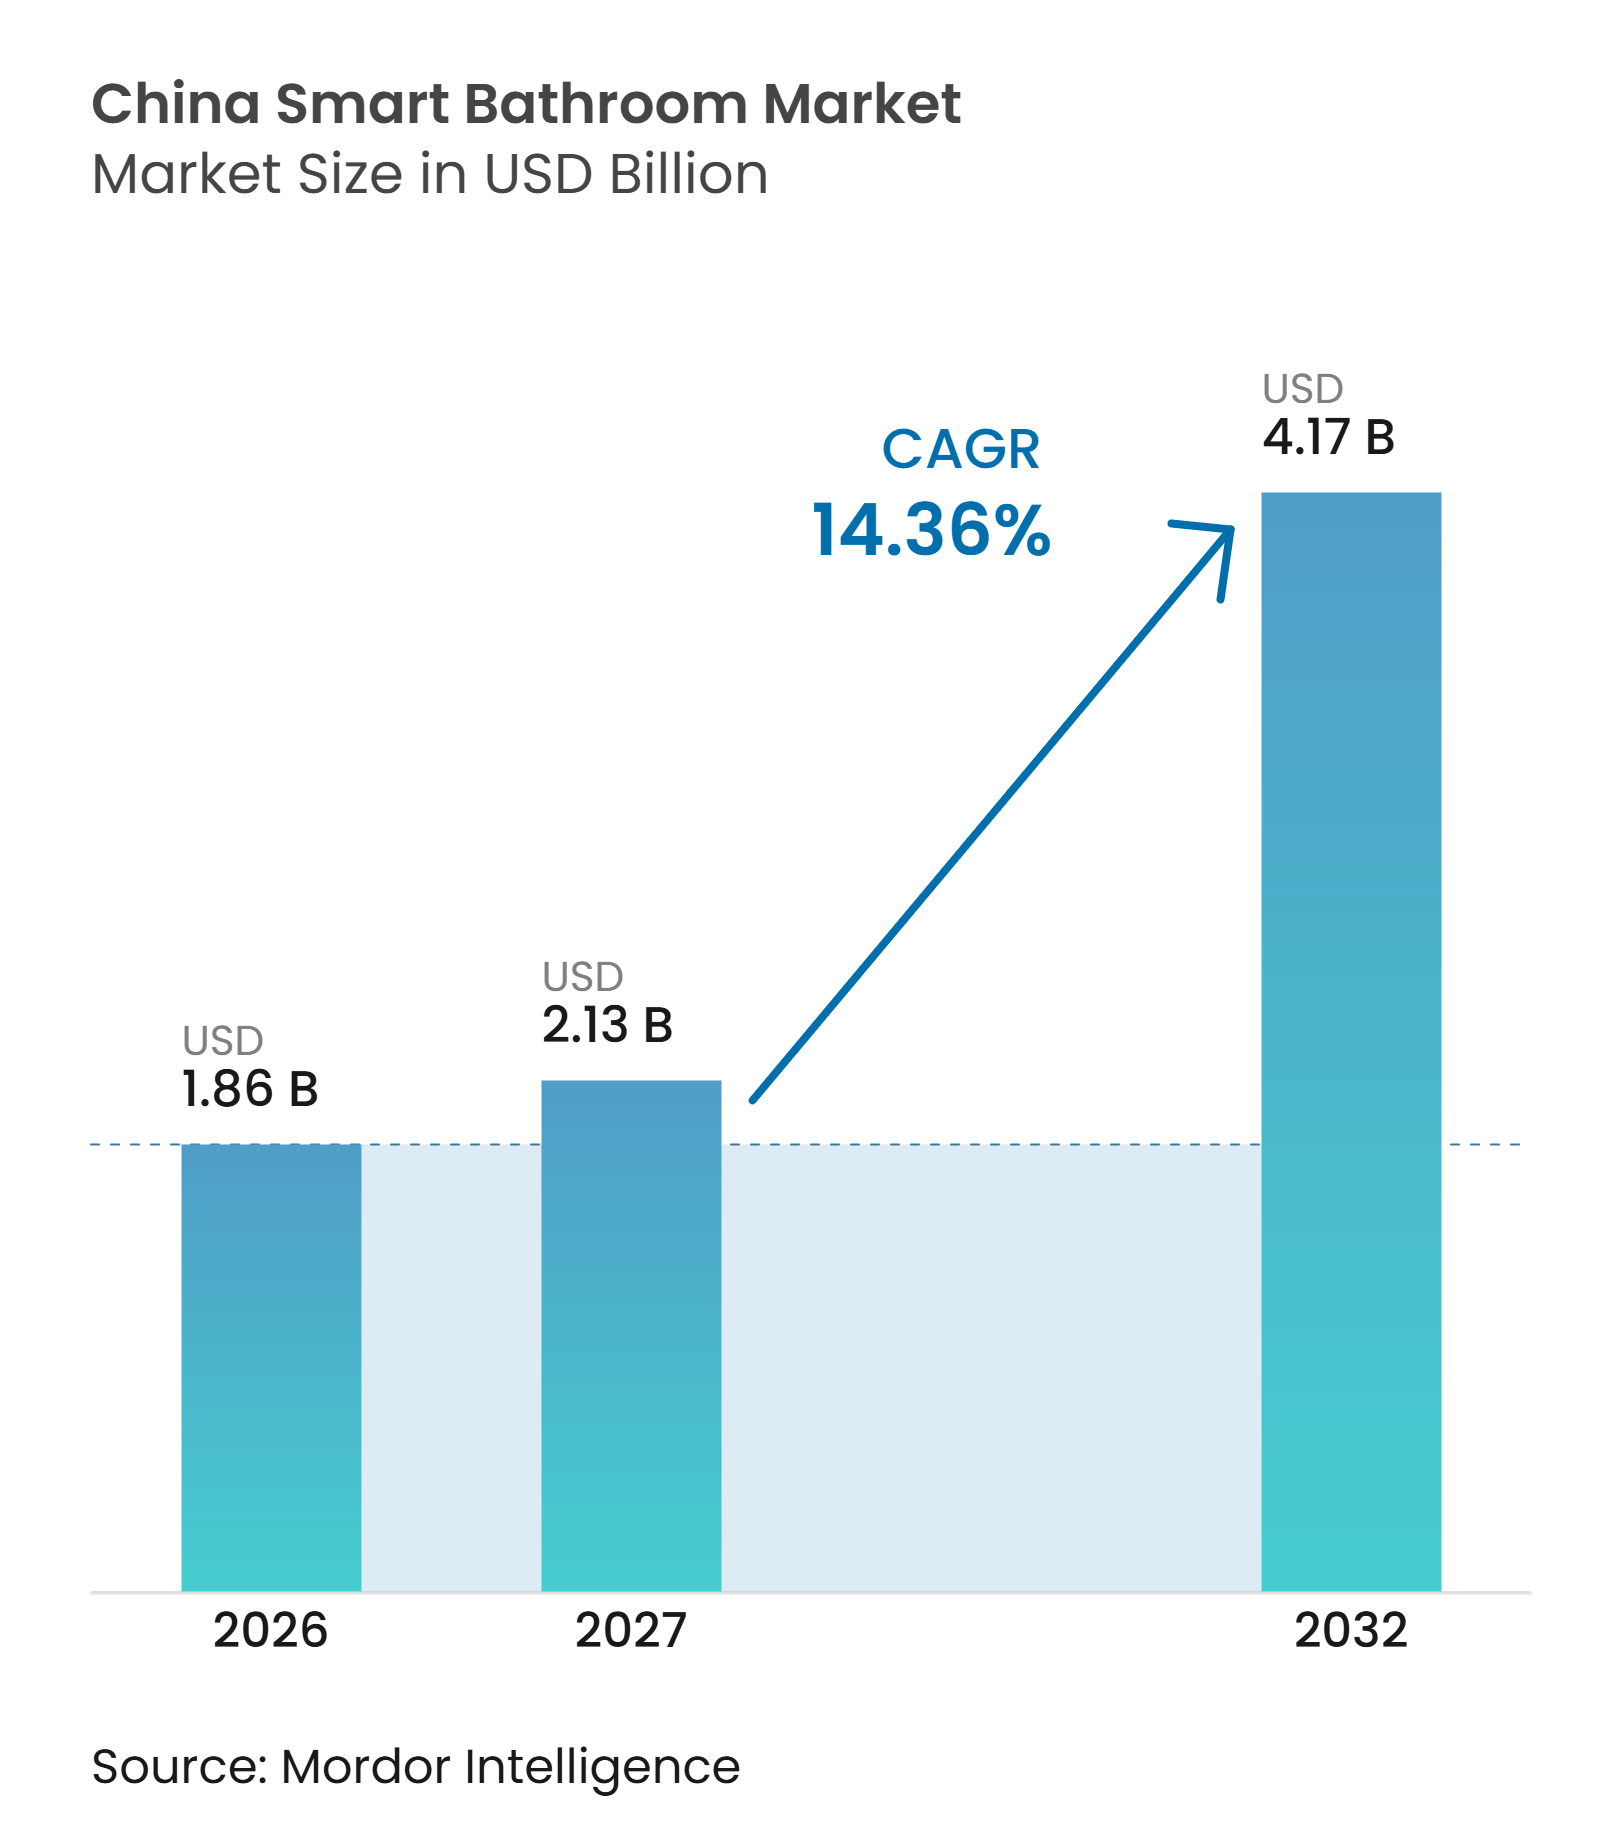
Die Marktgröße des chinesischen Smart-Bathroom-Marktes wird voraussichtlich von 1,86 Milliarden USD im Jahr 2026 auf 2,13 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 4,17 Milliarden USD erreichen, mit einem CAGR von 14,36 % im Zeitraum 2027–2032. Die Nachfrage verlagert sich zunehmend auf Ersatzkäufe, da der große Bestand an vorhandenen Wohngebäuden im Land mehr Chancen bietet als eine gedämpfte Neubaupipeline. Die Smart-Home-Vernetzung integriert Badezimmergeräte in umfassendere Haushaltssysteme, was Marken begünstigt, die Toiletten, Duschen, Spiegel, Beleuchtung und Lüftung miteinander verbinden können. Nationale und lokale Renovierungssubventionen senken die Anfangskosten für förderfähige wassereffiziente Produkte, während Programme zur Unterstützung des Alterns in den eigenen vier Wänden barrierefreie Badezimmerumbauten fördern. Die obligatorische Zertifizierung für elektronische Toiletten hebt die Mindestproduktstandards an und macht die Einhaltung der Vorschriften zu einer wichtigeren Wettbewerbsanforderung. Der chinesische Smart-Bathroom-Markt wird auch durch Preisdruck bei Produkten im mittleren Preissegment geprägt, selbst wenn Gesundheitsüberwachungs- und Barrierefreiheitsfunktionen Premiumangebote unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten intelligente Toiletten und intelligente Bidet-Sitze im Jahr 2026 einen Marktanteil von 55,73 % am chinesischen Smart-Bathroom-Markt, während intelligente Armaturen im Zeitraum 2027–2032 mit dem höchsten CAGR von 17,27 % wachsen sollen.
- Nach Bautyp entfielen im Jahr 2026 56,91 % des Marktanteils am chinesischen Smart-Bathroom-Markt auf Ersatz und Nachrüstung; für den Zeitraum 2027 bis 2032 wird ein CAGR von 16,53 % prognostiziert.
- Nach Endnutzer hielt der Wohnbereich im Jahr 2026 einen Marktanteil von 76,83 % am chinesischen Smart-Bathroom-Markt, während der gewerbliche Bereich im Zeitraum 2027 bis 2032 mit dem höchsten CAGR von 15,65 % wachsen soll.
- Nach Vertriebskanal hielt B2C/Einzelhandel im Jahr 2026 einen Marktanteil von 79,62 % am chinesischen Smart-Bathroom-Markt und soll im Zeitraum 2027 bis 2032 mit dem höchsten CAGR von 17,71 % wachsen.
- Nach Region hielt Ostchina im Jahr 2026 einen Marktanteil von 34,54 % am chinesischen Smart-Bathroom-Markt, während Südwestchina im Zeitraum 2027 bis 2032 mit dem höchsten CAGR von 16,05 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Geringe Verbreitung intelligenter Toiletten schafft Ersatzpotenzial | +3.5% | National, mit frühen Gewinnen in Städten der Tier-1- und Tier-2-Kategorie und Ausweitung nach Südwestchina und Zentralchina | Langfristig (≥ 4 Jahre) |
| Ausweitung der Smart-Home- und Ganzhausvernetzung | +2.0% | Ostchina und Südchina, mit Ausweitung nach Nordchina | Mittelfristig (2–4 Jahre) |
| Eintauschprogramme und Nachfrage nach Renovierungen im Bestand | +2.5% | National, insbesondere Shanghai, Peking, Sichuan und Shandong | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung und Anforderungen an barrierefreie Badezimmer | +1.5% | National, mit Schwerpunkt auf städtischen Gebieten mit älteren Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Inländische Fertigung und sinkende Kosten für intelligente Toiletten | +1.2% | Fertigungscluster in Guangdong, Fujian und Zhejiang mit nationalen Nachfragevorteilen | Mittelfristig (2–4 Jahre) |
| Gesundheitsüberwachung und hygieneorientierte Produktinnovation | +1.8% | Frühe Anwender in Ostchina und Südchina, mit nationaler Ausweitung über den E-Commerce | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Verbreitung intelligenter Toiletten schafft Ersatzpotenzial
Die Verbreitung intelligenter Toiletten in China erreichte Mitte 2025 9,6 % und lässt damit erheblichen Spielraum für Erstkäufe und Ersatzkäufe[1]. Der chinesische Smart-Bathroom-Markt profitiert davon, dass viele Haushalte noch konventionelle Sanitärarmaturen verwenden und bei verfügbarem Renovierungsbudget aufrüsten können. Ein erster installierter Bestand an intelligenten Toiletten ist nun in die Phase eingetreten, in der Verbraucher den Austausch älterer Produkte in Betracht ziehen. Der Chinesische Haushaltsgeräteverband identifiziert eine sichere Nutzungsdauer von 8 Jahren für intelligente Toiletten, was den Ersatzfall unterstützt, da frühere Installationen altern. Moderne Designs bieten zudem stärkere Hygienefunktionen, mehr Automatisierung und vernetzte Funktionen als ältere Geräte. Dieser Unterschied gibt Haushalten einen Grund, eine funktionierende Armatur bei einer Renovierung zu ersetzen, anstatt auf einen Defekt zu warten. Die Ersatznachfrage ist weniger abhängig vom Tempo der Neubauwohnungslieferung, was den Einfluss des Immobilienabschwungs auf den chinesischen Smart-Bathroom-Markt verringert. Bestehende Wohnungen können Zimmer für Zimmer aufgerüstet werden, was den Kauf zugänglicher macht als eine Gesamtrenovierung. Das Muster ist am deutlichsten in Städten der Tier-1- und Tier-2-Kategorie sichtbar, wo Hausbesitzer eine stärkere Affinität zu intelligenten Haushaltsgeräten und besser entwickelte Installationsdienstleistungen haben. Die geringere Verbreitung in Städten im Landesinneren schafft eine spätere Chance, wenn Produkte erschwinglicher werden und die lokale Einzelhandelsabdeckung zunimmt. Der lange Ersatzzyklus gibt Marken auch Zeit, Servicebeziehungen aufzubauen und Wiederholungskäufe zu fördern. Produkte, die in Standardbadezimmer passen und weniger Installationsaufwand erfordern, werden von dieser Nachfrage am meisten profitieren.
Ausweitung der Smart-Home- und Ganzhausvernetzung
Die Ganzhausvernetzung bietet Badezimmermarken einen Weg, über Integration statt über reine Hardwarespezifikationen zu konkurrieren. AXENT und Huawei Cloud gaben im Juni 2025 eine Kooperation für ein OpenHarmony-Badezimmer-Ökosystem bekannt, einschließlich WLAN-, Bluetooth- und StarFlash-Konnektivität über Badezimmergeräte und Heimnetzwerke hinweg[2]. Der chinesische Smart-Bathroom-Markt gewinnt, wenn Toiletten, Spiegel, Duschen, Beleuchtung und Lüftung auf gemeinsame Routinen und Haushaltseinstellungen reagieren können. Vernetzte Geräte können auch den Betrieb für Verbraucher vereinfachen, die einheitliche Steuerungen in allen Räumen wünschen. Dieser Ansatz kann die Wechselkosten erhöhen, nachdem Haushalte eine bevorzugte Plattform und ein kompatibles Produktsortiment ausgewählt haben. Er verändert auch die Rolle von Badezimmermarken, die zunehmend Software, Geräte und Dienstleistungen unterstützen müssen, anstatt isolierte Armaturen zu verkaufen.
Die Chance ist am stärksten in Ostchina und Südchina, wo wohlhabende Haushalte und die Einführung von Smart-Home-Lösungen weiter fortgeschritten sind. Einzelhändler können vernetzte Produkte in Ausstellungsräumen demonstrieren und Verbrauchern helfen, Funktionen zu verstehen, die aus einer Produktliste allein schwer zu beurteilen sind. Die Gerätekompatibilität kann inländischen Lieferanten mit etablierten Beziehungen in lokalen Smart-Home-Ökosystemen zugutekommen. Sie kann auch eine Hürde für kleinere Marken schaffen, denen die technischen Ressourcen fehlen, um sichere und zuverlässige vernetzte Produkte zu pflegen. Ganzhausangebote bleiben für Renovierungsprojekte relevant, da sie zusammen mit neuer Beleuchtung, Lüftung und Wassermanagementausrüstung installiert werden können. Dies verschafft dem chinesischen Smart-Bathroom-Markt einen weiteren Kanal für Wertwachstum über den individuellen Toilettenersatz hinaus.
Eintauschprogramme und Nachfrage nach Renovierungen im Bestand
Im Rahmen des Küchen- und Badsanierungsprogramms 2025 wurden Subventionen auf 15 % des Endpreises begrenzt (bzw. 20 % für Produkte der Effizienzklasse 1 bei Wasser- oder Energieeffizienz), wobei die Kommunen die förderfähigen Kategorien selbst wählen. Im Jahr 2026 stehen intelligente Toiletten nicht auf der nationalen Eintauschliste, aber Provinzen und Städte haben sie aktiv im Rahmen lokal finanzierter Programme aufgenommen. Die übergeordnete Küchen- und Badsanierungspolitik ordnet Smart-Bathroom-Produkte in einen nachhaltigen Vorstoß zur Verbesserung bestehender Wohngebäude ein. Diese Maßnahmen machen den chinesischen Smart-Bathroom-Markt für Haushalte zugänglicher, die eine Aufrüstung andernfalls verschieben würden. Sie belohnen auch konsequent Produkte, die Wassereffizienzanforderungen erfüllen, und ermutigen Hersteller, zertifizierte Modelle prominent zu positionieren. Der politische Effekt bleibt am unmittelbarsten dort, wo lokale Behörden ihre eigene Umsetzung angepasst haben.
Am 23. Juli 2026 fügte Peking 10 intelligente Produktkategorien zu seinen Eintauschsubventionen hinzu, darunter intelligente Toiletten und Sitze, mit 15 % des Endpreises, begrenzt auf 1.500 CNY pro Artikel; Produkte mit einem Effizienzlabel müssen der Klasse 1 entsprechen. Shanghais Programm umfasst Smart-Bathroom-Produkte in 7 Kategorien, was eine breite lokale Basis für die Einzelhandelsförderung bietet. Subventionen können den Absatz von Armaturen mit höheren Anfangspreisen unterstützen, wenn der Verbraucher beim Kauf eine direkte Ersparnis erkennen kann. Sie unterstützen auch das Ersatz- und Nachrüstungssegment, da der Vorteil für Aufrüstungen in bewohnten Wohnungen gilt. Der chinesische Smart-Bathroom-Markt hat daher einen kurzfristigen politischen Rückenwind, der nicht von einer Erholung im Neubau abhängt. Einzelhändler und Marken, die die Förderfähigkeit klar erläutern und die Installation organisieren, können diese lokale Unterstützung effektiver nutzen.
Alternde Bevölkerung und Anforderungen an barrierefreie Badezimmer
Badezimmersicherheit wird zu einer immer wichtigeren Produktanforderung, da mehr ältere Menschen in ihren Wohnungen bleiben. Chinas Krankheitsüberwachungsschätzungen zeigen, dass mehr als 40 Millionen ältere Menschen mindestens einmal im Jahr stürzen, etwa die Hälfte davon zu Hause. Barrierefreie Armaturen, Sitzheizung, automatische Reinigung und einfachere Bedienelemente können einige der Sicherheits- und Hygienebedenken im Zusammenhang mit dem Altern in den eigenen vier Wänden ansprechen. Der chinesische Smart-Bathroom-Markt kann daher Nachfrage von Haushalten generieren, die für Eltern kaufen, sowie von älteren Verbrauchern selbst. Staatliche Unterstützung verstärkt diese Nachfrage, da Produkte zur Unterstützung des Alterns in den eigenen vier Wänden Subventionen von bis zu 30 % erhalten können. Der Nachfragefall ist am stärksten in städtischen Gebieten, wo Dienstleister Wohnungen begutachten und Umbauten durchführen können. Shanghai erlaubt wiederholte Anträge im Rahmen seines Subventionszyklus für die Wohnungsanpassung im Alter, bis zu einem kumulierten Betrag von 5.000 CNY (714,1 USD) pro Haushalt. Chinas Normungssystem entwickelt auch technische Anforderungen für barrierefreie Toilettensanitärarmaturen. Diese Maßnahmen machen barrierefreies Design zu einer besser definierten kommerziellen Kategorie statt zu einem begrenzten Spezialangebot. Intelligente Badezimmer können barrierefreie Grundrisse, Sensorsteuerungen, Hygienefunktionen und Funktionen zusammenführen, die Familienmitgliedern helfen, den täglichen Bedarf zu überwachen. Unternehmen müssen sicherstellen, dass die hinzugefügte Technologie einfach genug für ältere Nutzer bleibt. Die langfristige Chance beruht auf zuverlässiger Installation, Kundendienst und Produkten, die praktische Mobilitätsbedürfnisse ansprechen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Schwache Wohnimmobilien- und Wohnungseinrichtungsnachfrage | -2.5% | National, mit der größten Exposition in Städten der Tier-3- und Tier-4-Kategorie sowie Nordchina | Mittelfristig (2–4 Jahre) |
| Produktpreisdeflation und Margendruck | -1.8% | National, insbesondere Online-Kanäle und Marken im mittleren Preissegment | Kurzfristig (≤ 2 Jahre) |
| Belastung durch Zertifizierung, Sicherheit und Datenschutzkonformität | -0.8% | National, mit höheren Kosten für kleine und mittlere Unternehmen in den Clustern Chaozhou und Foshan | Kurzfristig (≤ 2 Jahre) |
| Installationskomplexität und fragmentierter Kundendienst | -0.6% | National, mit größeren Herausforderungen in Städten niedrigerer Kategorien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwache Wohnimmobilien- und Wohnungseinrichtungsnachfrage
Im Jahr 2025 sank die verkaufte Wohnnutzfläche um 9,2 % und der Wohnungsverkaufswert um 13,0 % (NBS), während die Wohnungsfertigstellungen um 20,2 % zurückgingen. Die anhaltende Anpassung kann das Spezifikationsvolumen in Premiumentwicklungen verringern, wo Bauträger historisch gesehen mehr Smart-Bathroom-Produkte installiert haben. Sie kann auch dazu führen, dass Bauträger günstigere Ausstattungspakete verwenden, wenn die Budgets unter Druck stehen. Dieses Hemmnis ist in Städten niedrigerer Kategorien ausgeprägter, wo der Neubau einen größeren Anteil der Badezimmernachfrage ausmacht. Der chinesische Smart-Bathroom-Markt muss sich daher stärker auf Renovierungen, Aufrüstungen von Wiederverkaufswohnungen und gewerbliche Projekte stützen. Der Effekt ist ungleichmäßig, da bewohnte Wohnungen weiterhin Nachfrage erzeugen können, wenn Eigentümer ihre Badezimmer renovieren oder anpassen. Eintauschanreize helfen, Ausgaben auf diese Projekte zu lenken, ersetzen aber nicht vollständig die Nachfrage aus großen neuen Wohnbauprojekten. Marken mit einem ausgewogenen Mix aus Einzel- und Projektgeschäft sind besser positioniert, um mit dieser Differenz umzugehen. Produkte, die für eine unkomplizierte Nachrüstungsinstallation konzipiert sind, können die Abhängigkeit von bauträgerseitigen Spezifikationen verringern. Nordchina und Städte mit schwächerer Immobilienaktivität könnten mehr Druck erfahren als die führenden Küstenmärkte. Der mittelfristige Ausblick hängt davon ab, ob die Renovierungsausgaben stark genug bleiben, um reduzierte Neubauvolumina auszugleichen.
Produktpreisdeflation und Margendruck
Preiswettbewerb ist eine erhebliche Herausforderung im chinesischen Smart-Bathroom-Markt, insbesondere für intelligente Toiletten, die über Online-Kanäle verkauft werden. Führende Marken verzeichneten Volumenwachstum, während der Umsatz hinter dem Wachstum zurückblieb, da die durchschnittlichen Verkaufspreise sanken (CHEAA). Der kombinierte Nettogewinn von sechs börsennotierten Sanitärwareunternehmen fiel im Jahr 2025 um 66,2 %. Niedrigere Preise können den Zugang für Verbraucher erweitern, reduzieren aber die für Produktentwicklung, Einzelhandelsunterstützung und Kundendienst verfügbaren Einnahmen. Inländische Badezimmerspezialisten stehen auch unter Druck durch Haushaltsgerätehersteller, die größere Einkaufs- und Vertriebsnetzwerke nutzen können. Marken im mittleren Preissegment sind am stärksten exponiert, wenn Produktfunktionen für Verbraucher schwer zu unterscheiden werden. Marken, die nur über den Preis konkurrieren, könnten es schwierig finden, Margen aufrechtzuerhalten und gleichzeitig Zertifizierungs- und Serviceanforderungen zu erfüllen.
Premiumprodukte bieten eine teilweise Antwort, wenn sie durch Hygiene, barrierefreies Design, Wassereffizienz oder gesundheitsorientierte Funktionen einen klaren Mehrwert bieten. Die Durchsetzung von Zertifizierungen kann auch die günstigsten nicht konformen Angebote einschränken und das Verbrauchervertrauen in qualifizierte Modelle verbessern. Der chinesische Smart-Bathroom-Markt erfordert von Marken dennoch ein sorgfältiges Management der Preiserwartungen, insbesondere im digitalen Einzelhandel, wo Vergleiche unmittelbar sind. Produktbündel, zuverlässige Installation und längerer Servicesupport können dazu beitragen, die Aufmerksamkeit vom Listenpreis auf den Gesamtwert zu lenken. Diese Ansätze erfordern jedoch Investitionen und können für kleine Hersteller schwieriger aufrechtzuerhalten sein. Die kurzfristige Rentabilität wird empfindlich gegenüber Preisdruck bleiben, selbst wenn die Stückzahlnachfrage wächst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
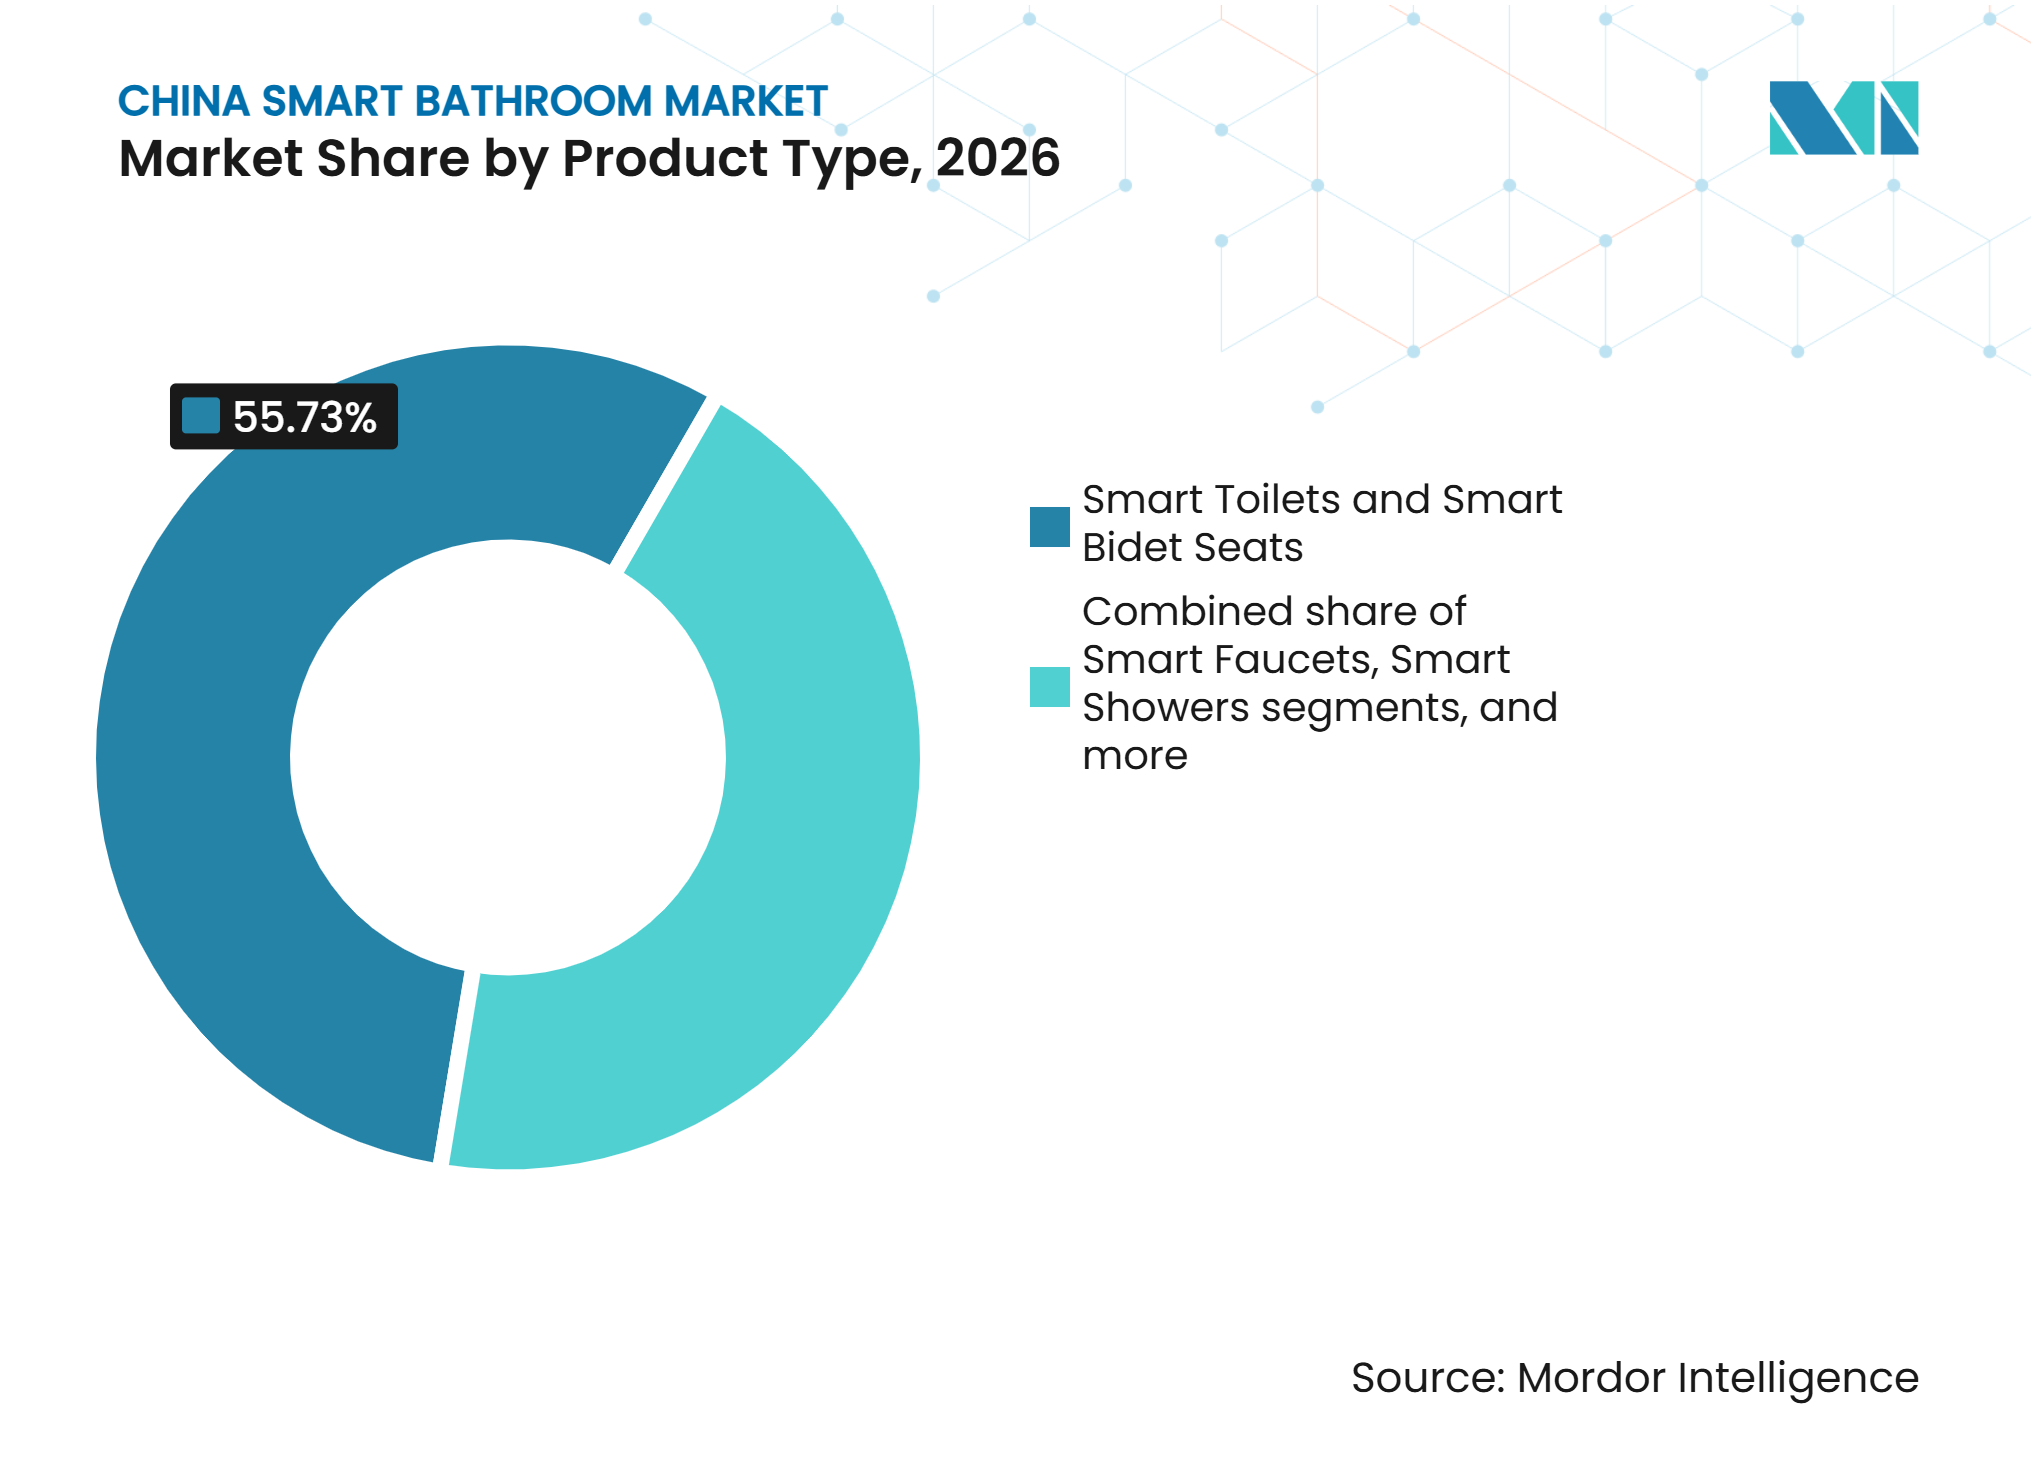
Intelligente Toiletten verankern den Wert und Armaturen führen das Wachstum anIntelligente Toiletten und intelligente Bidet-Sitze hielten im Jahr 2026 einen Marktanteil von 55,73 % am chinesischen Smart-Bathroom-Markt und sind damit die größte Produktkategorie. Ihre Position spiegelt hohe Durchschnittswerte und ein breites Spektrum an Hygiene-, Reinigungs-, Sitzheizungs- und automatisierten Steuerfunktionen wider. Intelligente Toiletten sind auch das Produkt, das am direktesten von Chinas Zertifizierungsanforderungen für elektronische Toiletten betroffen ist. Die obligatorische Zertifizierung macht Sicherheit und elektrische Konformität zu zentralen Aspekten von Produktdesign und Einzelhandel. Die Kategorie profitiert von der Vertrautheit der Verbraucher, da intelligente Toiletten seit mehr als einem Jahrzehnt in China verkauft werden. Sie ist auch der wichtigste Einstiegspunkt für neuere gesundheitsorientierte Produktfunktionen. Produkte, die alltäglichen Komfort mit einem klaren praktischen Nutzen verbinden, sind besser positioniert, um Ersatzkäufe zu fördern.
Intelligente Armaturen sollen mit dem höchsten Produkt-CAGR von 17,27 % zwischen 2027 und 2032 wachsen. Ihr Wachstum wird durch die Nachfrage nach berührungslosem Betrieb in Gesundheitseinrichtungen, Büros, Hotels und anderen gewerblichen Umgebungen unterstützt. Vernetzte Armaturen können auch Teil von Wassermanagementsystemen in Smart Homes sein. Intelligente Duschen fügen Funktionen wie personalisierte Temperatursteuerung hinzu, während intelligente Spiegel digitale Anzeige und die Nutzung im vernetzten Zuhause unterstützen können. Intelligente Badewannen, Seifenspender und Händetrockner decken speziellere Wohn- und Gewerbebedürfnisse ab. Wassereffizienzanforderungen sind im gesamten Produktportfolio wichtig, da förderfähige Produkte Unterstützung im Rahmen der Eintauschpolitik erhalten können. Der chinesische Smart-Bathroom-Markt hat Raum für das Wachstum dieser Kategorien, aber intelligente Toiletten werden voraussichtlich die Hauptquelle des Wertes bleiben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bautyp:
Ersatz führt das Wertwachstum an, während Neubau die Spezifikationsprämie behältErsatz und Nachrüstung machten im Jahr 2026 56,91 % des Marktanteils am chinesischen Smart-Bathroom-Markt aus und sollen zwischen 2027 und 2032 mit einem CAGR von 16,53 % wachsen. Dieses Segment profitiert vom Umfang des bestehenden städtischen Wohnungsbestands und von Hausbesitzern, die Badezimmer während Renovierungen aufrüsten. Eine Nachrüstung kann sich auf eine einzelne Armatur konzentrieren, was den Kauf überschaubarer macht als ein vollständiges Umbauprojekt. Subventionen für förderfähige Produkte unterstützen dieses Muster zusätzlich. Die Kategorie profitiert auch davon, dass frühere Installationen intelligenter Toiletten das Ende ihrer empfohlenen Nutzungsdauer erreichen. Marken, die Standardmaße und zuverlässige Installation anbieten, haben bei Nachrüstungsarbeiten einen klaren Vorteil.
Neubau bleibt wichtig, da Bauträger mehrere vernetzte Badezimmerprodukte gleichzeitig spezifizieren können. Dieser Kanal ist stärker Schwankungen in der Immobilienentwicklung und den Ausstattungsbudgets ausgesetzt. Premiumwohnprojekte können weiterhin höherwertige Produktkombinationen unterstützen, insbesondere in führenden Küstenstdten. Hotels, Gesundheitseinrichtungen und Büroprojekte schaffen auch außerhalb des Wohnungsbaus Neubaumöglichkeiten. Diese Käufer priorisieren oft Hygiene, Langlebigkeit und koordiniertes Design statt des niedrigsten Kaufpreises. Die chinesische Smart-Bathroom-Branche benötigt daher sowohl renovierungsgetriebenes Volumen als auch ausgewählte Neubau-Spezifikationen. Das Gleichgewicht zwischen beiden begünstigt die Ersatznachfrage während des Prognosezeitraums.
Nach Endnutzer:
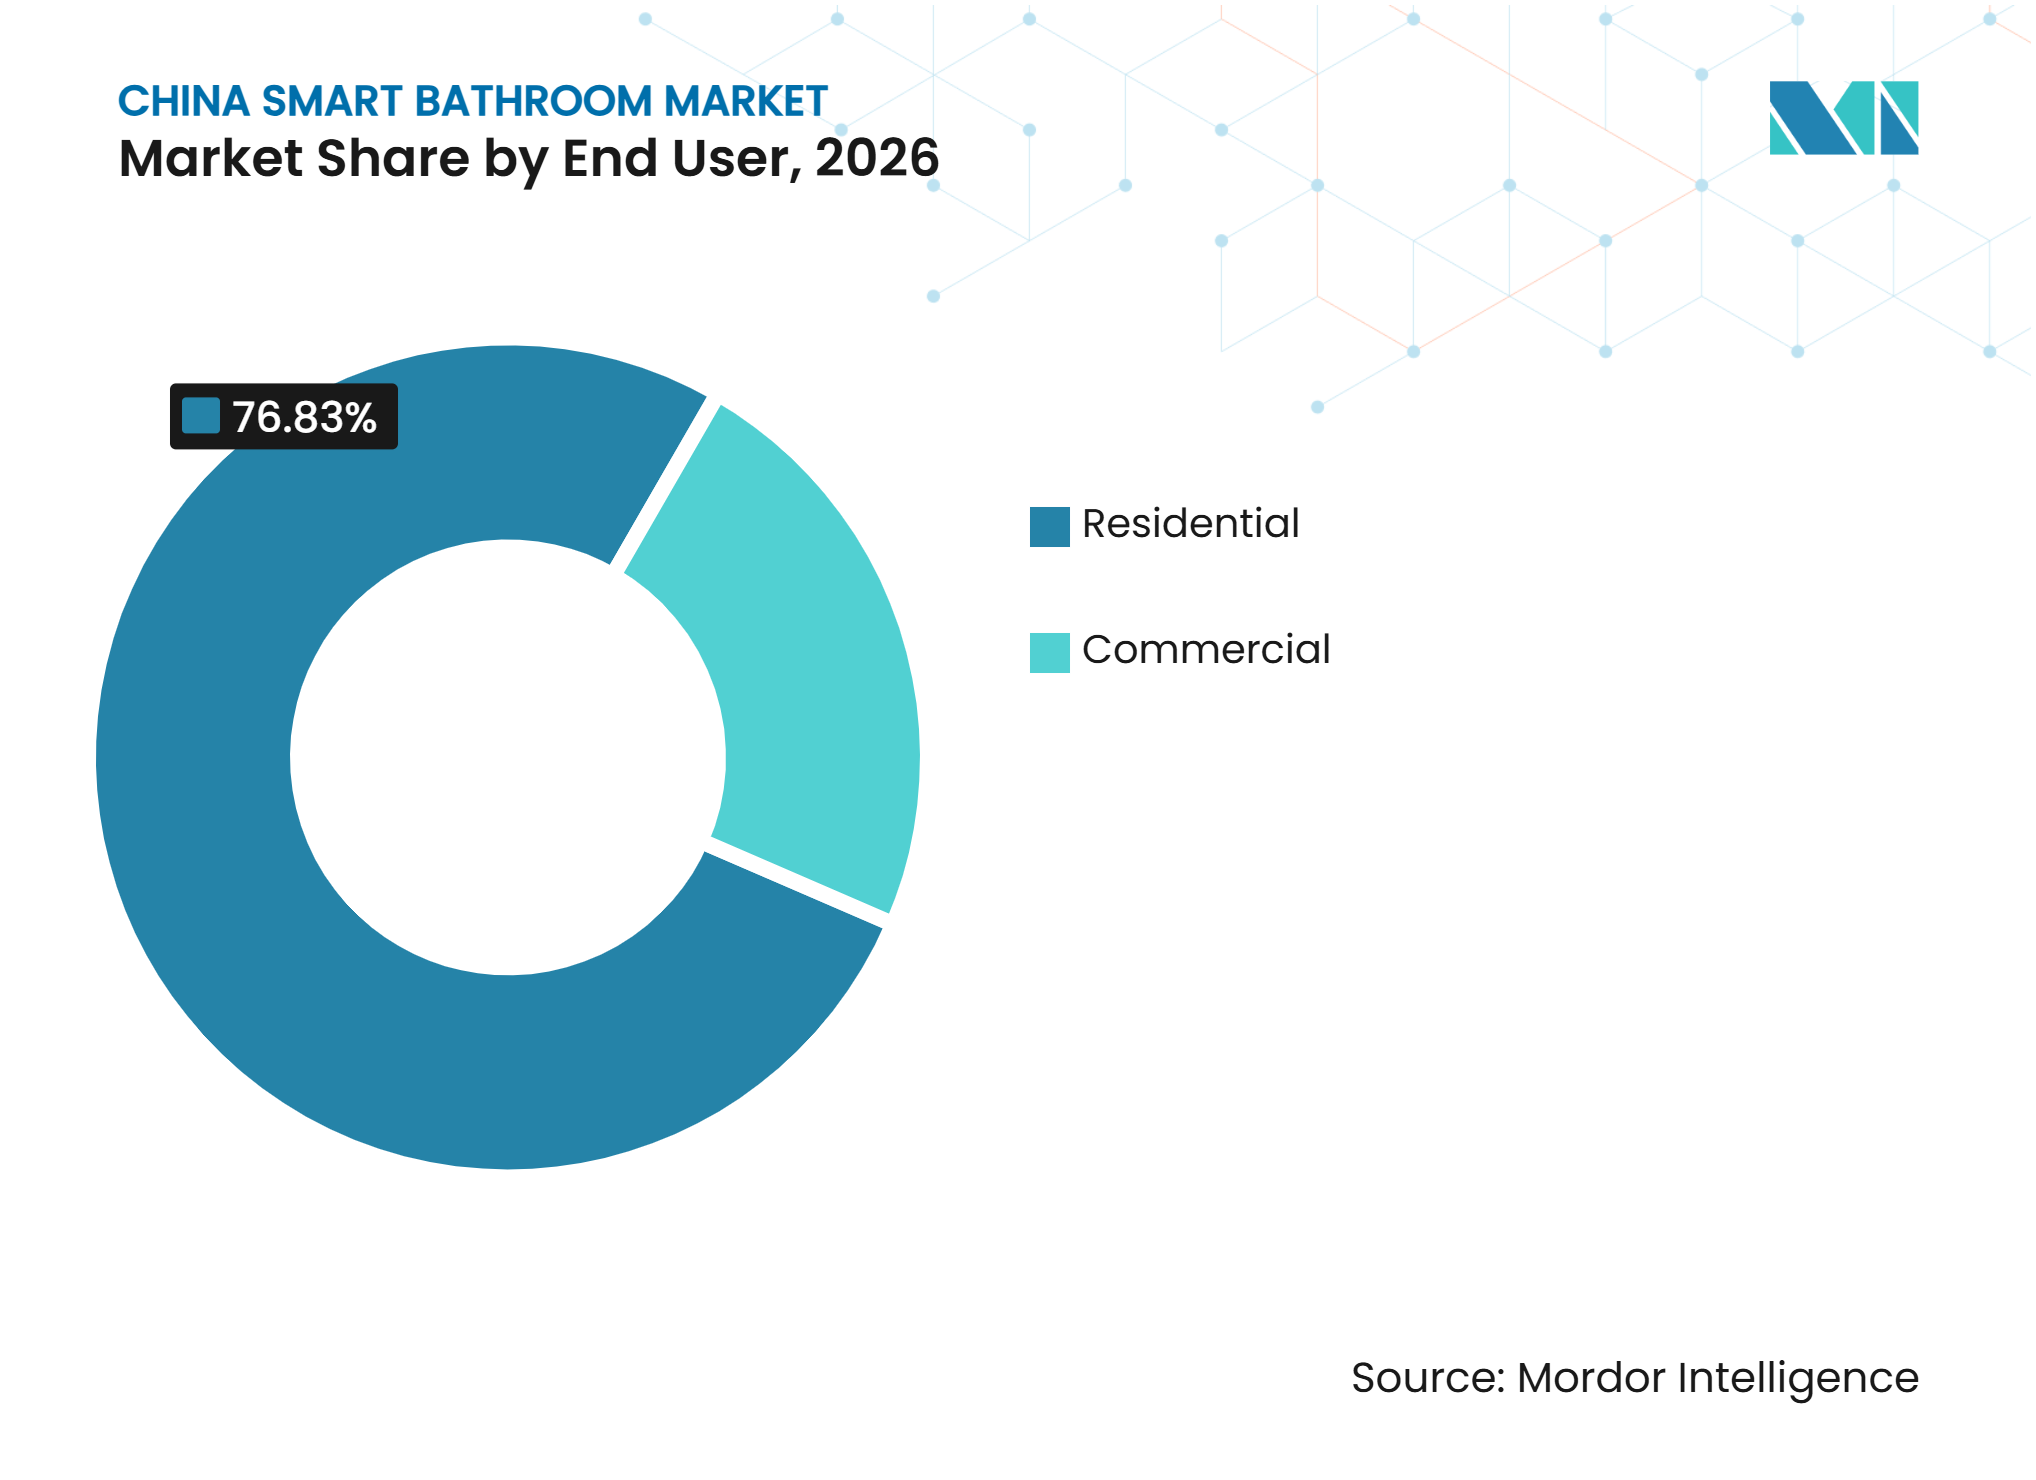
Wohnbereich dominiert und gewerbliche Kanäle beschleunigen sichWohnnutzer machten im Jahr 2026 76,83 % des Marktanteils am chinesischen Smart-Bathroom-Markt aus. Badezimmer sind persönliche Räume, daher treiben Haushaltspräferenzen in Bezug auf Hygiene, Komfort, Barrierefreiheit und Bequemlichkeit einen Großteil dieser Ausgaben. Wohnkäufer können jeweils ein Produkt wählen, was intelligente Toiletten und Bidet-Sitze bei kleineren Renovierungsprojekten zugänglich macht. Staatliche Eintauschunterstützung dient auch direkt dieser Kundengruppe. Jüngere Verbraucher sind möglicherweise empfänglicher für vernetzte Steuerungen und gesundheitsorientierte Funktionen, während ältere Haushalte barrierefreien Betrieb und Sicherheit priorisieren. Diese unterschiedlichen Bedürfnisse ermöglichen es Marken, verschiedene Produktsortimente zu erstellen, ohne den grundlegenden Haushaltsfokus zu ändern.
Gewerbliche Nutzer sollen zwischen 2027 und 2032 mit einem CAGR von 15,65 % wachsen. Hotels nutzen Badezimmeraufrüstungen zur Unterstützung des Gästekomforts und der Markenpositionierung. Gesundheitseinrichtungen benötigen berührungslose, antimikrobielle und sensorbasierte Armaturen, die Hygieneprotokolle unterstützen. Büros können automatisierte Armaturen und Spender als Teil von auf Wohlbefinden ausgerichteten Gebäudeaufrüstungen spezifizieren. Gewerbliche Verträge können höhere Auftragswerte und wiederkehrende Installationsarbeiten beinhalten, aber Käufer verlangen oft klare Serviceverpflichtungen. Der chinesische Smart-Bathroom-Markt hat die Möglichkeit, Spezialprodukte und Wartungsangebote für diese Umgebungen zu entwickeln. Gewerbliches Wachstum verdrängt nicht die Wohnnachfrage, erweitert aber die Kundenbasis über die Haushaltsrenovierung hinaus.

Nach Vertriebskanal:
B2C und Einzelhandel gestalten den VerbraucherzugangB2C- und Einzelhandelskanäle hielten im Jahr 2026 79,62 % des Marktanteils am chinesischen Smart-Bathroom-Markt und sollen zwischen 2027 und 2032 mit einem CAGR von 17,71 % wachsen. Dieser Kanal umfasst digitalen Einzelhandel, Fachgeschäfte, Wohnungseinrichtungshändler und andere verbraucherorientierte Verkaufsstellen. Er ist wichtig, weil Verbraucher Produkte oft online recherchieren, bevor sie eine Vorführung suchen oder eine Installation arrangieren. Online-Kanäle können ein breiteres Produktsortiment über die größten Städte hinaus verfügbar machen. Sie geben Marken auch eine effiziente Möglichkeit, Produktfunktionen, Subventionen und Wassereffizienz-Nachweise zu erläutern. Das Tempo des B2C-Wachstums spiegelt die anhaltende Bedeutung direkter Haushaltskäufe wider.
Ausstellungsräume bleiben relevant, weil Kunden Komfort, Bedienelemente, Design und wahrgenommene Qualität vor dem Kauf eines Badezimmerprodukts beurteilen können. Einzelhändler können Verbrauchern auch helfen, die Kompatibilität mit vorhandenen Sanitär- und Stromanschlüssen zu verstehen. Dieser Service ist besonders wertvoll für höherpreisige Toiletten, Duschen und vernetzte Produktkombinationen. Online-Einzelhandel kann Preisdruck erzeugen, insbesondere bei standardisierten Modellen im mittleren Preissegment. B2B- und Direktvertrieb bleiben kleiner, sind aber für Hotel-, Gesundheits-, Büro- und Bauträgerprojekte wichtig. Der chinesische Smart-Bathroom-Markt wird weiterhin auf eine Mischung aus digitaler Entdeckung, physischer Vorführung und professioneller Installation angewiesen sein. Marken, die diese Schritte koordinieren, können Zögern am Kaufpunkt reduzieren.
Geografische Analyse
Ostchina hielt im Jahr 2026 34,54 % des Marktanteils am chinesischen Smart-Bathroom-Markt und bleibt der größte regionale Markt des Landes. Seine Stärke ergibt sich aus hohen Haushaltseinkommen, dichtem städtischen Wohnungsbau, etabliertem Wohnungseinrichtungseinzelhandel und einer großen Konzentration von Badezimmerherstellern. Shanghai und nahegelegene Städte unterstützen die Premiumrenovierungsnachfrage, da Verbraucher eine starke Affinität zu Smart-Home-Produkten und Fachausstellungsräumen haben. Fujians Cluster in Xiamen und Quanzhou fügen angebotsseitige Tiefe hinzu und unterstützen den nationalen Vertrieb. JOMOOs Basis in Nan'an, Quanzhou, veranschaulicht die Bedeutung der Provinz für die inländische Badezimmerfertigung. Ostchina profitiert auch von lokaler politischer Unterstützung, einschließlich Shanghais Abdeckung von Smart-Bathroom-Produkten in 7 Subventionskategorien.
Südchina ist ein weiteres wichtiges Zentrum, da Guangdong dichte Cluster für Sanitärware, Armaturen und Badezimmerbeschläge enthält. Hersteller in Kaiping, Chaozhou und Foshan unterstützen inländische Marken sowie die Originalgeräteproduktion. Die starke Versorgungsbasis der Region kann Produktentwicklungszyklen verkürzen und ein breites Preisspektrum unterstützen. Nordchina profitiert von der Nachfrage in Peking und Tianjin, insbesondere dort, wo Renovierungspolitiken Haushaltsaufrüstungen fördern. Pekings Aufnahme intelligenter Toiletten in sein Verbrauchersubventionsprogramm bietet einen direkten lokalen Stimulus. Zentralchina hat Chancen im Zusammenhang mit Stadterneuerung und steigenden Haushaltsausgaben, während Nordostchina aufgrund von Bevölkerungsabwanderung und einem älteren demografischen Profil ein begrenzteres Wachstum aufweist.
Südwestchina soll zwischen 2027 und 2032 mit einem CAGR von 16,05 % wachsen, was die deutlichste regionale Wachstumschance für den chinesischen Smart-Bathroom-Markt darstellt. Chengdu und Chongqing verbinden steigende Haushaltseinkommen mit expandierender gewerblicher und Gastgewerbeaktivität. Die geringere installierte Basis der Region ermöglicht es Marken, Erstkäufer neben Renovierungskunden anzusprechen. Der Erfolg hängt davon ab, lokale Ausstellungsräume, Installateure und Kundendienst hinzuzufügen, anstatt sich nur auf Online-Verkäufe zu verlassen. Nordwestchina bleibt der kleinste regionale Markt, hat aber gezielte Chancen für öffentliche intelligente Sanitäranlagen entlang von Tourismusrouten. Regionale Strategien müssen lokale Einkommensniveaus, Bautätigkeit und Serviceabdeckung widerspiegeln, anstatt einen einzigen nationalen Ansatz anzuwenden.
Wettbewerbslandschaft
Marktkonzentration
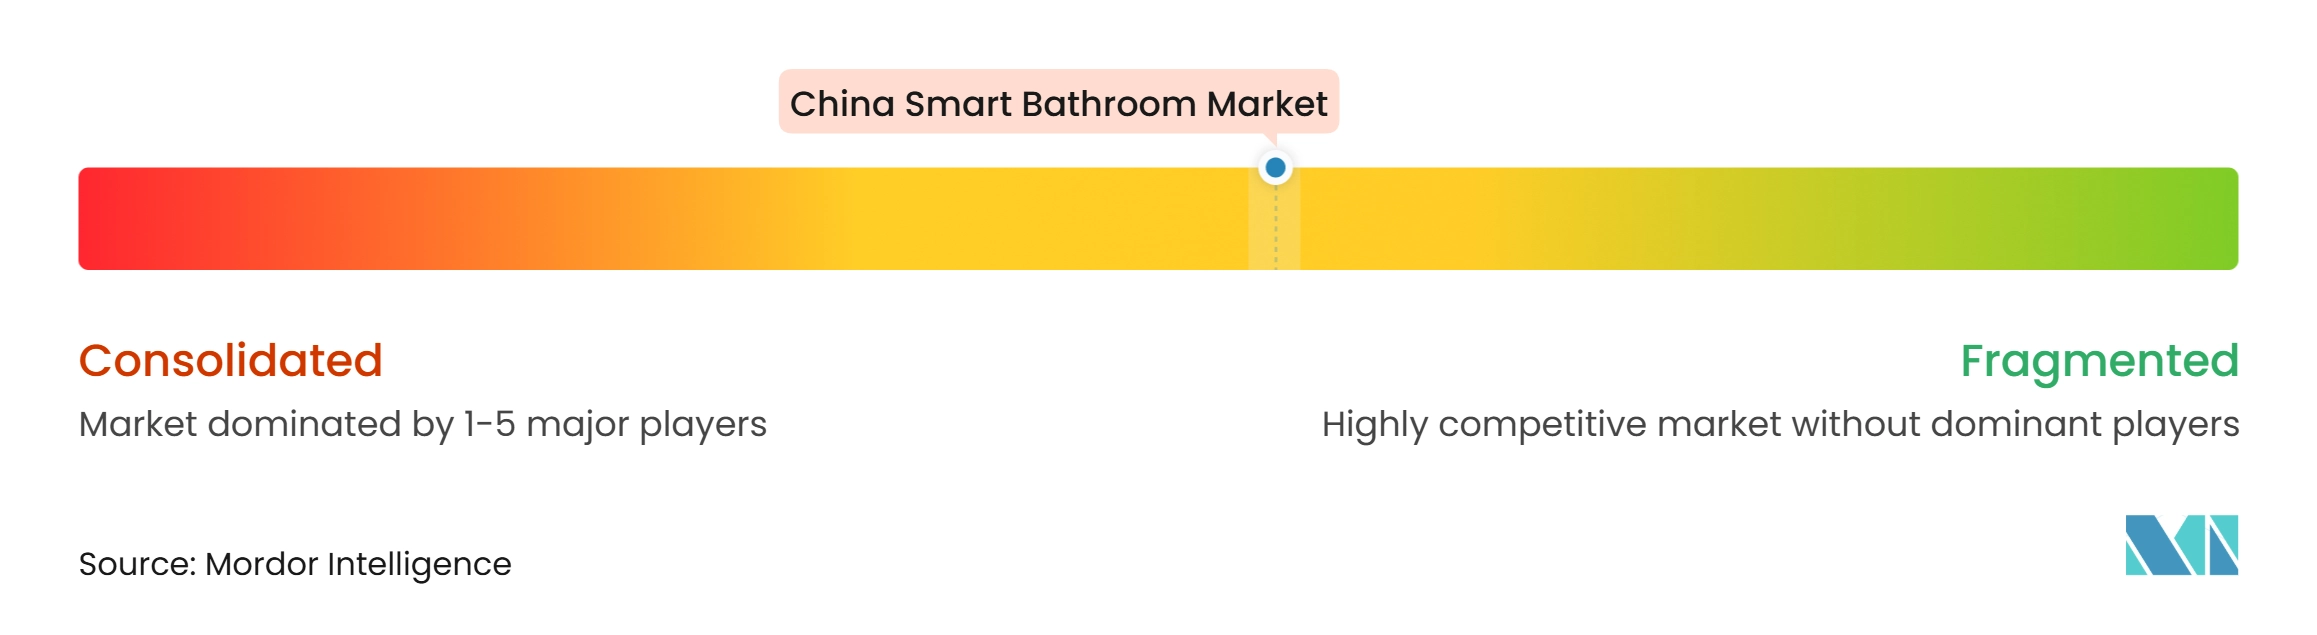
Der chinesische Smart-Bathroom-Markt ist mäßig konzentriert, wobei inländische Badezimmerspezialisten, internationale Premiummarken und Haushaltsgerätehersteller über verschiedene Preispunkte und Kanäle hinweg konkurrieren. JOMOO ist ein führender inländischer Teilnehmer mit einem breiten Sortiment an Toiletten, Armaturen, Duschen und vernetzten Badezimmerprodukten. Arrow Home Group und HEGII konkurrieren ebenfalls durch umfassende Produktportfolios und Investitionen in intelligente und gesundheitsorientierte Funktionen. TOTO und Kohler behalten eine starke Rolle in Premiumhotels und gehobenen Wohnprojekten, wo etablierte Produktleistung und Designkompetenz wichtig bleiben. Panasonic hat eine besondere Position bei Produkten, die Hygiene und gesundheitsbezogene Nutzung betonen. Die Marktstruktur begünstigt Unternehmen, die Produktkonformität, Installation und Service in mehreren Regionen liefern können.
Zertifizierung wird zu einer wesentlichen Wettbewerbsanforderung. Chinas obligatorische CCC-Zertifizierung für elektronische Toiletten trat im Juli 2025 in Kraft, und nicht zertifizierte Produkte können nicht hergestellt, verkauft oder importiert werden. Große Unternehmen können Zertifizierungs-, Technik- und Servicekosten auf eine breitere Verkaufsbasis verteilen. Kleinere Hersteller könnten eine größere Belastung erfahren, wenn sie Sicherheits-, Qualitäts- und Datenverarbeitungsanforderungen erfüllen. Diese Dynamik kann schrittweise Marken mit etablierten Compliance-Systemen und nationaler Einzelhandelsabdeckung begünstigen.
Führende Unternehmen nutzen auch Produkt- und Ökosystemschritte, um ihre Angebote zu differenzieren. Arrow Home Group präsentierte auf der Kitchen & Bath China 2025 seine Kollektion mit intelligenter Wahrnehmung, einschließlich intelligenter Toiletten und einer barrierefreien Badezimmersuite für ältere und mobilitätseingeschränkte Nutzer. Diese Strategien zielen darauf ab, den Wert in einem Markt zu schützen, in dem grundlegende Produktfunktionen schnell zur Norm werden können. Unternehmen müssen auch Datenschutz und Verbrauchervertrauen verwalten, wenn Produkte gesundheitsbezogene Informationen sammeln.
Marktführer der chinesischen Smart-Bathroom-Branche
-
JOMOO Group
-
Guangdong HEGII Sanitary Ware Co., Ltd.
-
Arrow Home Group Co., Ltd.
-
Kohler China Investment Co., Ltd.
-
TOTO (China) Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chinesischer Smart-Bathroom-Markt Unternehmen in diesem Bericht
- JOMOO Group
- Arrow Home Group Co., Ltd.
- HEGII Sanitary Ware Group Co., Ltd.
- Xiamen R&T Plumbing Technology Co., Ltd.
- Huida Sanitary Ware Co., Ltd.
- Kohler China Investment Co., Ltd.
- TOTO Ltd.
- Panasonic Corporation
- LIXIL Corporation
- Roca Sanitario S.A.U.
- Duravit AG
- Villeroy & Boch AG
- Guangdong Dongpeng Sanitary Ware Co., Ltd.
- Foshan Sunzoom Sanitary Ware Co., Ltd.
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- Zhejiang Xima Sanitary Ware Co., Ltd.
- Guangdong AOSMAN Sanitary Ware Co., Ltd.
- Guangdong Tejier Sanitary Ware Co., Ltd.
- AXENT
- Guangdong MCOHOME Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Chinesischer Smart-Bathroom-Markt
- Juni 2026: JOMOO erklärte, dass es beim 618-Einkaufsfestival in den Badezimmerkategorien auf JD.com, Tmall, Douyin, Pinduoduo, Amazon, Lazada, Shopee und noon den ersten Platz bei den Verkäufen belegte, unter Berufung auf Daten von Drittberatungsunternehmen.
- August 2025: Arrow Home Group investierte im ersten Halbjahr 2025 156 Millionen CNY (22,2 Millionen USD) in Forschung und Entwicklung und brachte die intelligente Toilette Shunjing P50 mit einem Vollkreis-Sterilisationssystem, Schaumschutzaktivierung und Entkalkungstechnologie für Hartwassergebiete auf den Markt.
- Juni 2025: AXENT und Huawei Cloud Computing Technology Ltd. unterzeichneten auf der Huawei Developer Conference 2025 ein vollständiges OpenHarmony-Ökosystem-Kooperationsabkommen. Die Partnerschaft nutzt WLAN-, Bluetooth- und StarFlash-Konnektivität über Badezimmergeräte und Smart-Home-Netzwerke hinweg.
- Mai 2025: Arrow Home Group stellte auf der Kitchen & Bath China 2025 ihre Kollektion „Neues Leben mit intelligenter Wahrnehmung” vor, darunter die intelligente Toilette P5, die Urintest-Toilette P9 und die barrierefreie Badezimmersuite Heyue.
Berichtsumfang des chinesischen Smart-Bathroom-Marktes
Smart-Bathroom-Produkte integrieren fortschrittliche Sensoren, IoT-Konnektivität und automatisierte Systeme, um Benutzerkomfort, Hygiene und Energieeffizienz zu verbessern. Der chinesische Smart-Bathroom-Markt ist nach Produkttyp, Bautyp, Endnutzer, Vertriebskanal und Region segmentiert. Nach Produkttyp ist der Markt in intelligente Toiletten und intelligente Bidet-Sitze, intelligente Armaturen, intelligente Duschen, intelligente Badezimmerspiegel, intelligente Badewannen, intelligente Seifenspender, intelligente Händetrockner und sonstige (intelligente Wasserleckdetektoren, Lüftung, beheizte Handtuchhalter) segmentiert. Nach Bautyp ist der Markt in Neubau sowie Ersatz und Nachrüstung segmentiert. Nach Endnutzer ist der Markt in Wohnbereich und Gewerbe (Hotels und Restaurants, Gesundheitseinrichtungen, Büros und Gewerbegebäude sowie sonstige) segmentiert. Nach Vertriebskanal ist der Markt in B2C/Einzelhandel (Baumärkte/Heimwerkershowrooms, Fachausstellungsräume und Händler, Groß- und Handelskanäle, Online-Shops und Direktvertrieb an Verbraucher sowie sonstige Vertriebskanäle) und B2B/Direktvertrieb segmentiert. Nach Region ist der Markt in Ostchina, Nordchina, Nordostchina, Südchina, Zentralchina, Südwestchina und Nordwestchina segmentiert. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
Segmentierungsübersicht
| Intelligente Toiletten und intelligente Bidet-Sitze |
| Intelligente Armaturen |
| Intelligente Duschen |
| Intelligente Badezimmerspiegel |
| Intelligente Badewannen |
| Intelligente Seifenspender |
| Intelligente Händetrockner |
| Sonstige (intelligente Wasserleckdetektoren, Lüftung, beheizte Handtuchhalter) |
| Neubau |
| Ersatz und Nachrüstung |
| Wohnbereich | |
| Gewerbe | Hotels und Restaurants |
| Gesundheitseinrichtungen | |
| Büros und Gewerbegebäude | |
| Sonstige |
| B2C/Einzelhandel | Baumärkte/Heimwerkershowrooms |
| Fachausstellungsräume und Händler | |
| Groß- und Handelskanäle | |
| Online-Shops und Direktvertrieb an Verbraucher | |
| Sonstige Vertriebskanäle | |
| B2B/Direktvertrieb |
| Ostchina |
| Nordchina |
| Nordostchina |
| Südchina |
| Zentralchina |
| Südwestchina |
| Nordwestchina |
| Nach Produkttyp | Intelligente Toiletten und intelligente Bidet-Sitze | |
| Intelligente Armaturen | ||
| Intelligente Duschen | ||
| Intelligente Badezimmerspiegel | ||
| Intelligente Badewannen | ||
| Intelligente Seifenspender | ||
| Intelligente Händetrockner | ||
| Sonstige (intelligente Wasserleckdetektoren, Lüftung, beheizte Handtuchhalter) | ||
| Nach Bautyp | Neubau | |
| Ersatz und Nachrüstung | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Hotels und Restaurants | |
| Gesundheitseinrichtungen | ||
| Büros und Gewerbegebäude | ||
| Sonstige | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Baumärkte/Heimwerkershowrooms |
| Fachausstellungsräume und Händler | ||
| Groß- und Handelskanäle | ||
| Online-Shops und Direktvertrieb an Verbraucher | ||
| Sonstige Vertriebskanäle | ||
| B2B/Direktvertrieb | ||
| Nach Region | Ostchina | |
| Nordchina | ||
| Nordostchina | ||
| Südchina | ||
| Zentralchina | ||
| Südwestchina | ||
| Nordwestchina | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für intelligente Badezimmer in China?
Die Marktgröße des chinesischen Smart-Bathroom-Marktes soll von 1,67 Milliarden USD im Jahr 2026 und 1,86 Milliarden USD im Jahr 2027 auf 3,65 Milliarden USD bis 2032 wachsen, mit einem CAGR von 14,36 % zwischen 2027 und 2032.
Welches Smart-Bathroom-Produkt hat den größten Marktanteil in China?
Intelligente Toiletten und intelligente Bidet-Sitze führen die Produktnachfrage mit einem Anteil von 55,73 % im Jahr 2026 an. Ihre Position spiegelt die etablierte Vertrautheit der Verbraucher mit Hygiene-, Sitzheizungs-, automatisierten Reinigungs- und vernetzten Funktionen wider.
Welches Smart-Bathroom-Produkt wächst in China am schnellsten?
Intelligente Armaturen sollen mit dem höchsten Produkt-CAGR von 17,27 % zwischen 2027 und 2032 wachsen. Berührungsloser Betrieb, gewerbliche Hygieneanforderungen und Kompatibilität mit vernetzten Wassermanagementsystemen unterstützen ihre Expansion.
Was treibt die Ersatznachfrage für intelligente Toiletten in China an?
Geringe Verbreitung, alternde installierte Produkte, Renovierungsaktivitäten und Eintauschsubventionen unterstützen Ersatzkäufe. Produkte, die in Standardbadezimmer passen und zuverlässige Installationsdienstleistungen umfassen, sind gut positioniert, um davon zu profitieren.
Welche Region wächst bei intelligenten Badezimmern in China am schnellsten?
Südwestchina soll zwischen 2027 und 2032 mit einem CAGR von 16,05 % wachsen. Steigende städtische Einkommen in Chengdu und Chongqing, gewerbliche Aktivitäten und geringere Verbreitung schaffen eine Chance für Erstkäufe und Ersatznachfrage.
Wie wirkt sich die CCC-Zertifizierung auf elektronische Toiletten in China aus?
Seit Juli 2025 dürfen nicht zertifizierte elektronische Toiletten nicht mehr hergestellt, verkauft oder importiert werden. Dies erhöht die Bedeutung der Sicherheitskonformität und kann Marken begünstigen, die Zertifizierung, Technik und landesweiten Service finanzieren können. Für Käufer macht die Anforderung eine verifizierte Zertifizierung zu einem wichtigen Kriterium bei der Produktauswahl, der Installationsplanung und der Beurteilung des langfristigen Produktsupports.