
Tamaño y Participación del Mercado de Baños Inteligentes en China
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
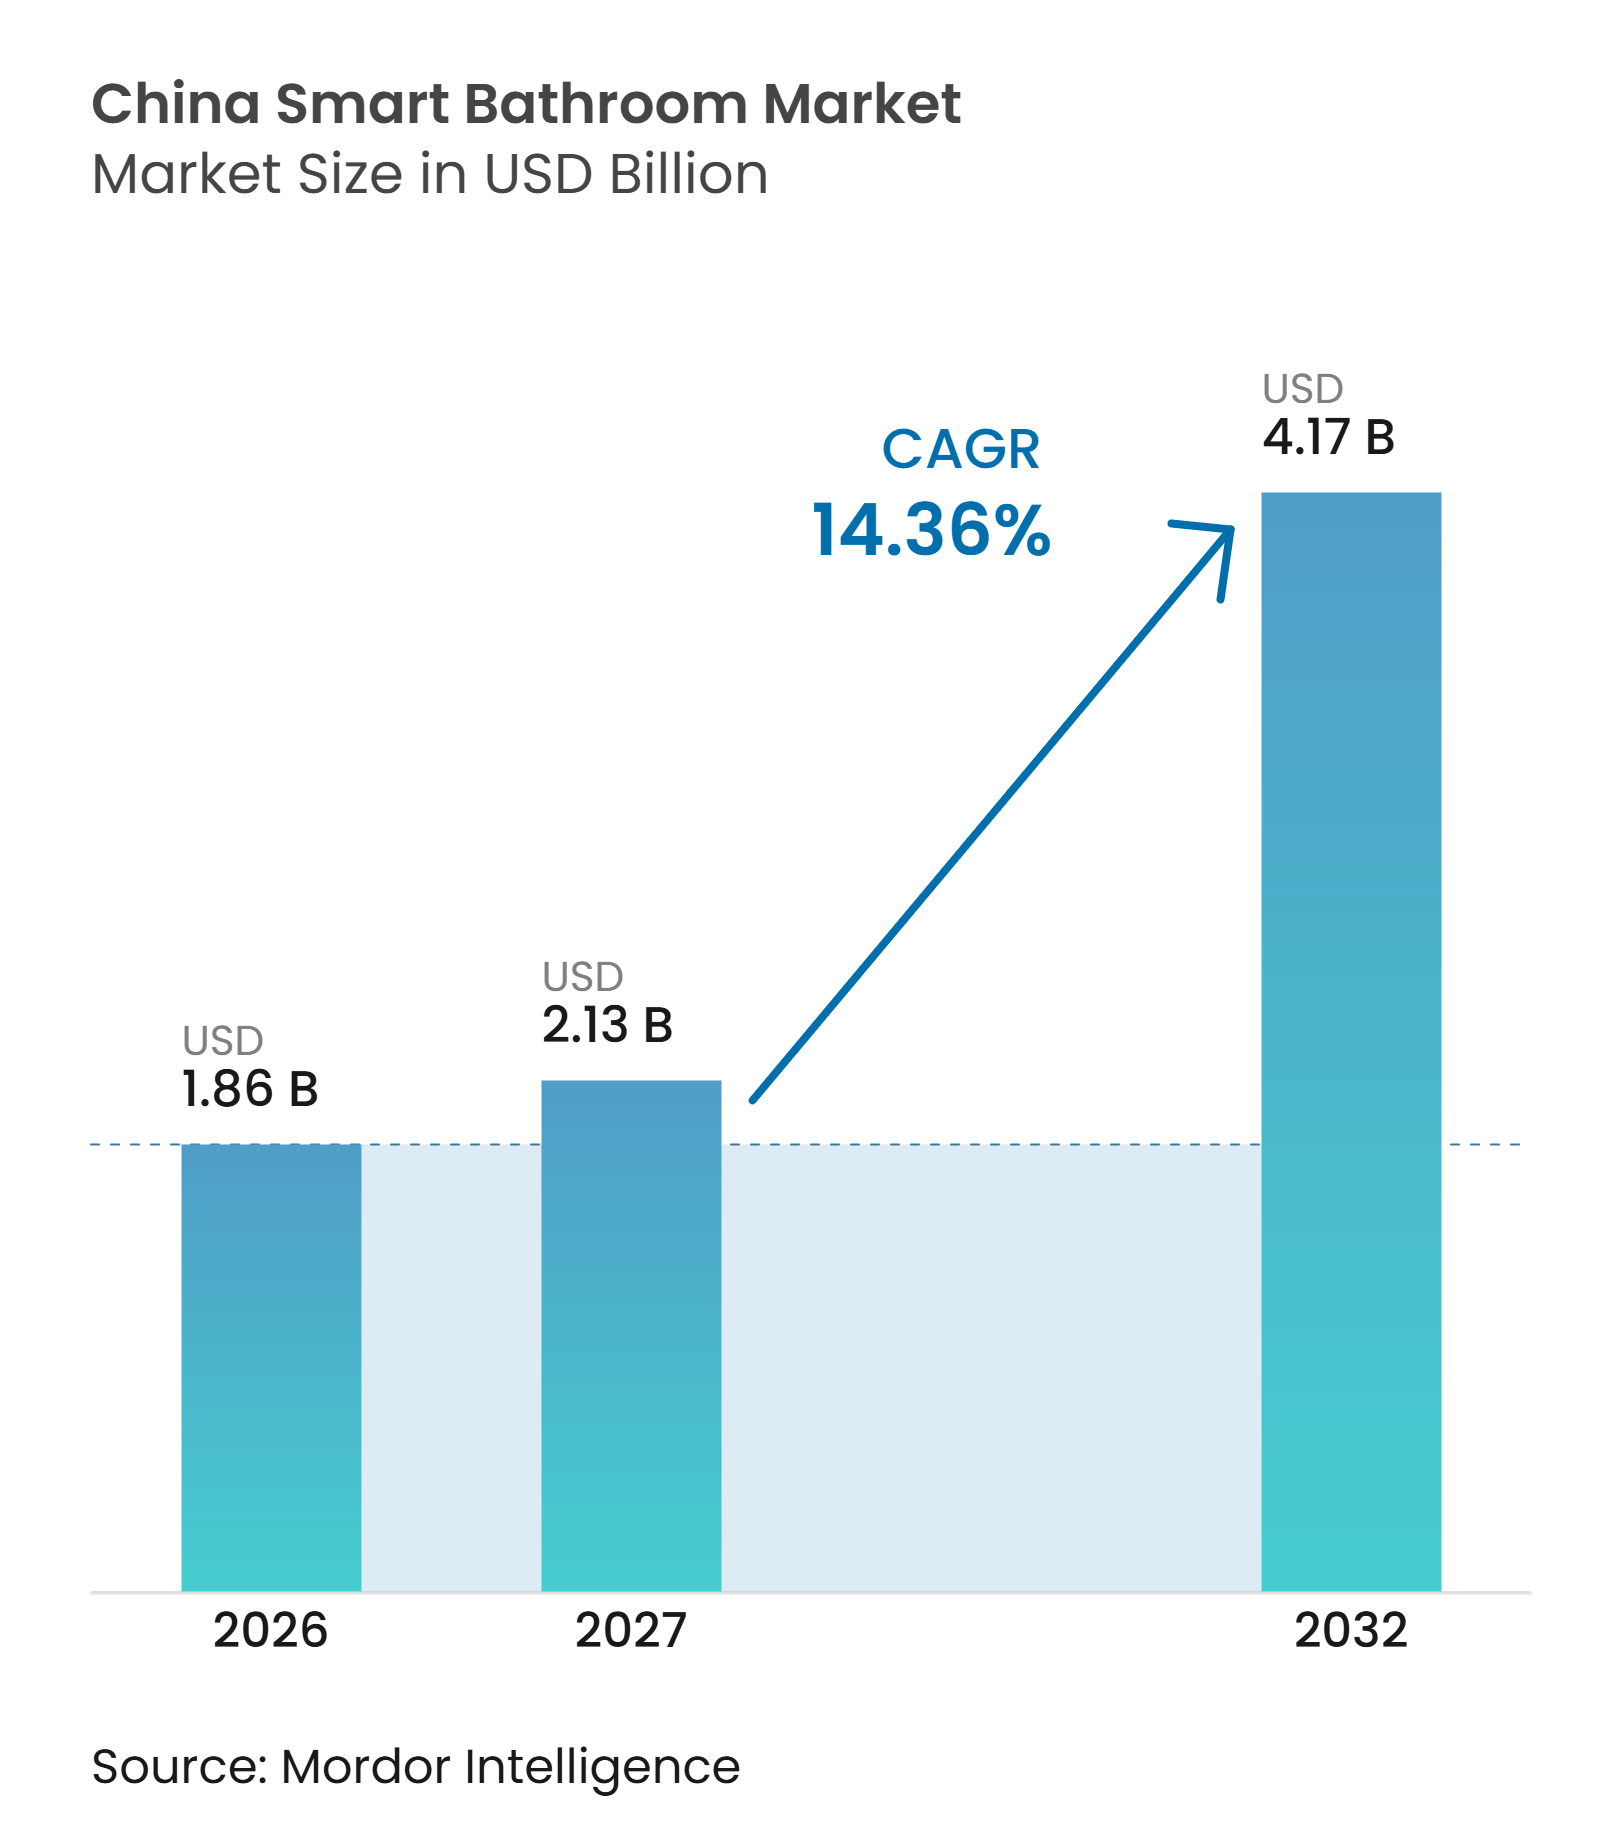
| Tamaño del mercado en el año base (2026) | 1.86 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.17 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.36 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baños Inteligentes en China por Mordor Intelligence
Se espera que el tamaño del mercado de baños inteligentes en China aumente de 1,86 mil millones de USD en 2026 a 2,13 mil millones de USD en 2027 y alcance los 4,17 mil millones de USD para 2032, creciendo a una CAGR del 14,36% durante 2027-2032. La demanda se está desplazando hacia compras de reemplazo porque la gran base de viviendas existentes del país crea más oportunidades que un flujo moderado de nuevas viviendas. La conectividad del hogar inteligente está integrando los dispositivos de baño en sistemas domésticos más amplios, lo que favorece a las marcas que pueden conectar inodoros, duchas, espejos, iluminación y ventilación. Los subsidios nacionales y locales para renovación reducen el costo inicial de los productos elegibles con eficiencia hídrica, mientras que los programas de envejecimiento en el hogar apoyan las mejoras de baños accesibles. La certificación obligatoria para inodoros electrónicos eleva los estándares mínimos de producto y hace que el cumplimiento normativo sea un requisito competitivo más importante. El mercado de baños inteligentes en China también está condicionado por la presión de precios en los productos de gama media, incluso cuando las funciones de monitoreo de salud y accesibilidad respaldan las ofertas premium.
Conclusiones Clave del Informe
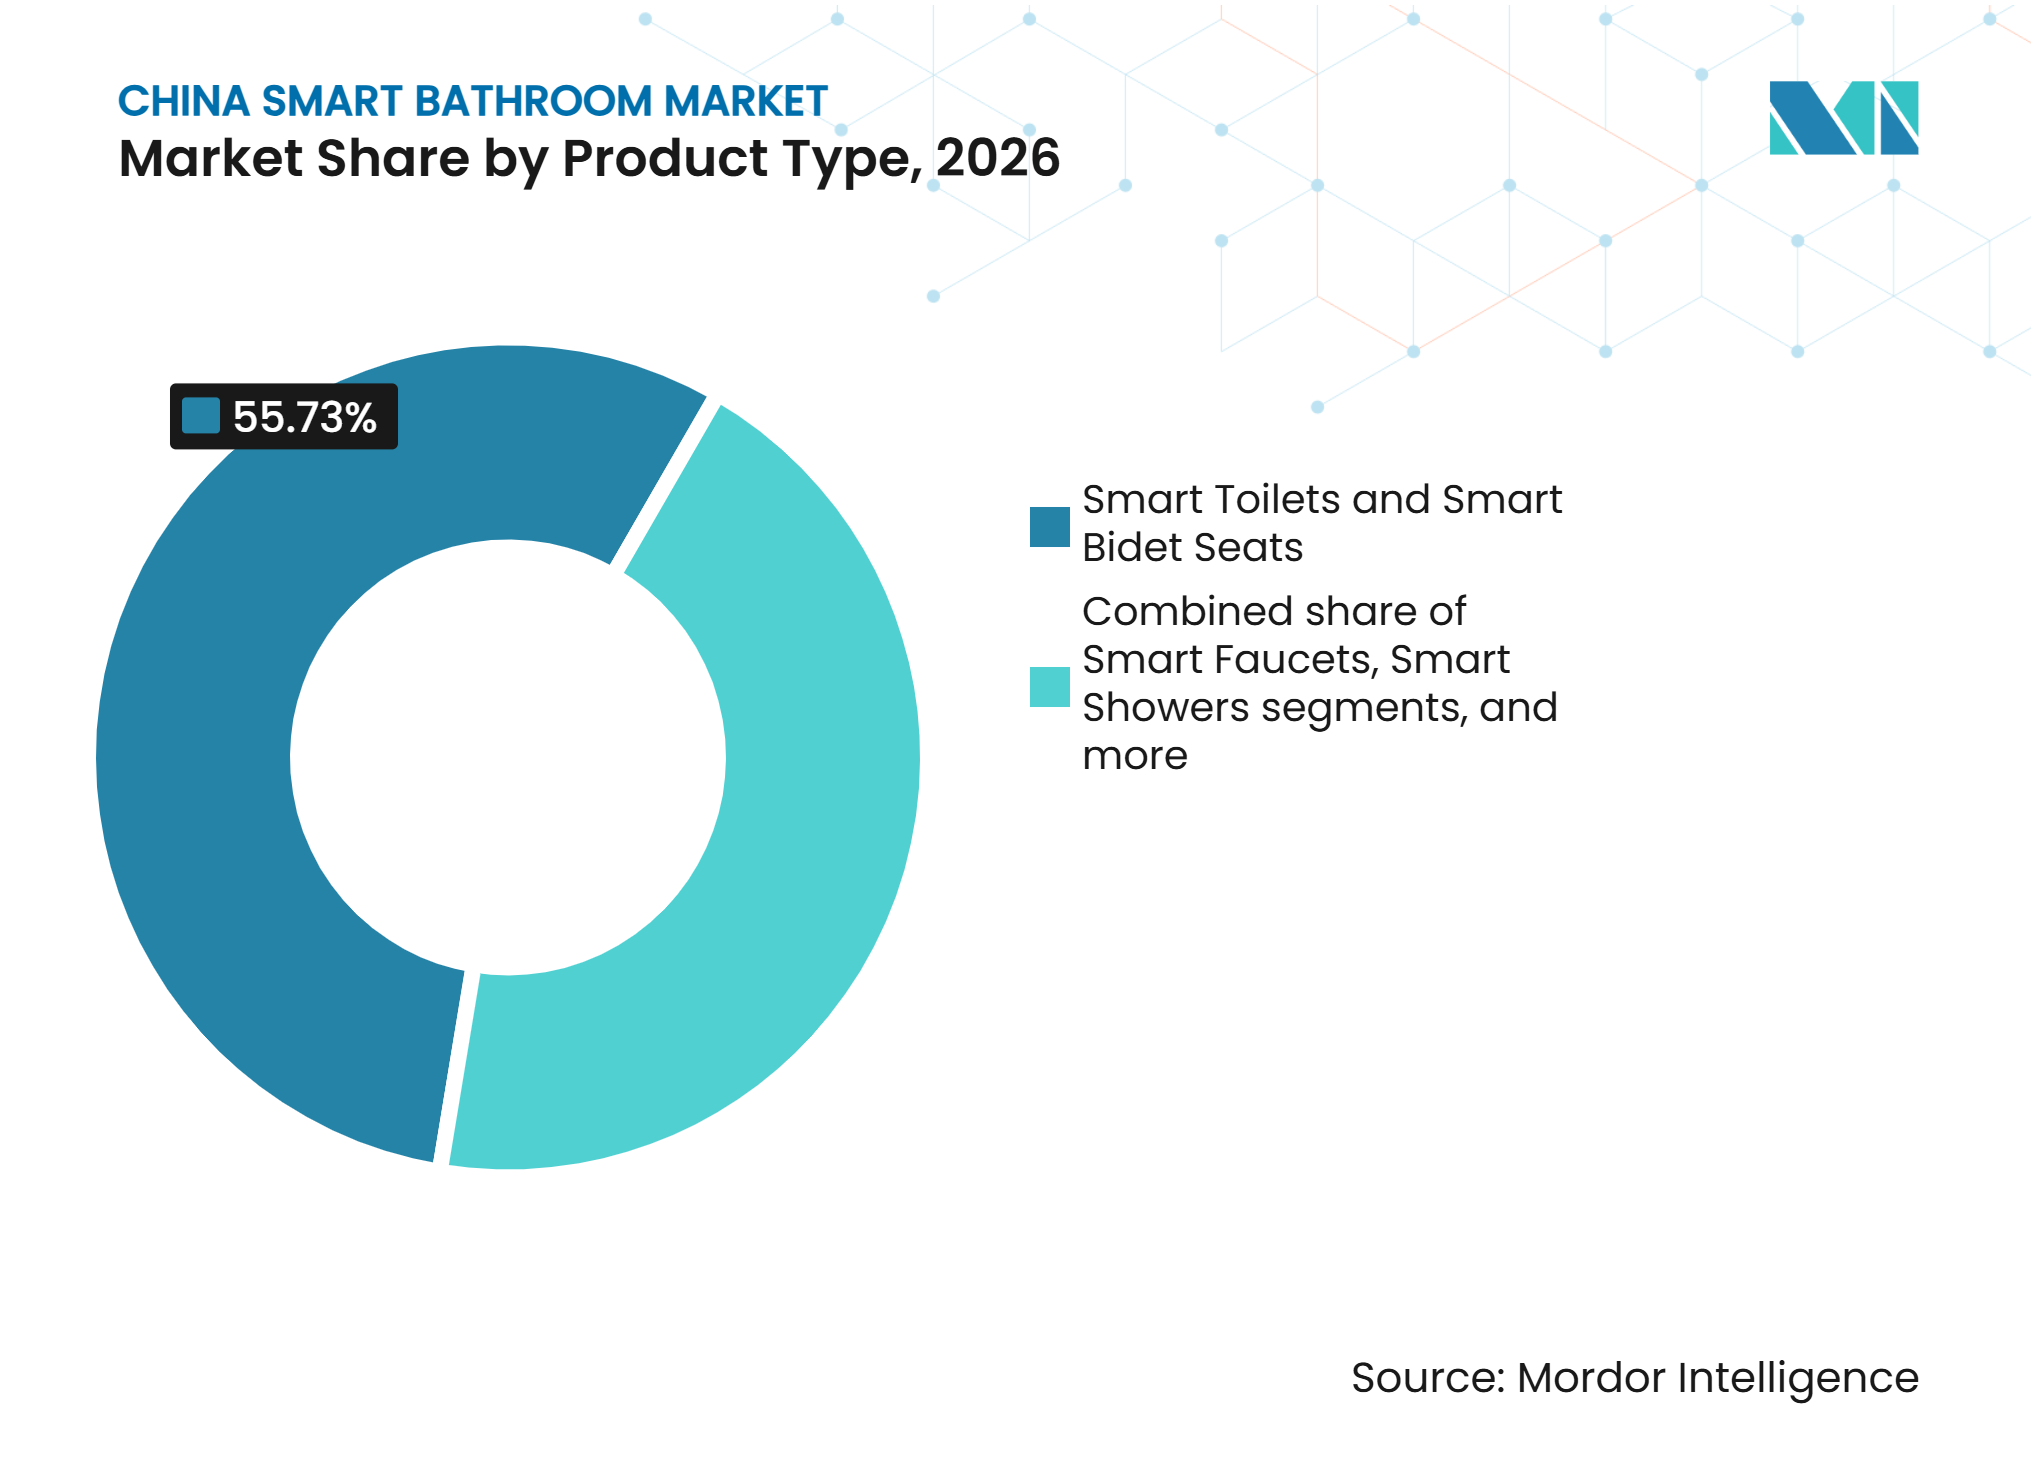
- Por tipo de producto, los inodoros inteligentes y los asientos de bidé inteligentes representaron el 55,73% de la participación del mercado de baños inteligentes en China en 2026, mientras que se proyecta que los grifos inteligentes crezcan a la CAGR más rápida del 17,27% durante 2027–2032.
- Por tipo de construcción, el reemplazo y la renovación representaron el 56,91% de la participación del mercado de baños inteligentes en China en 2026 y se proyecta que crezcan a la CAGR más rápida del 16,53% entre 2027 y 2032.
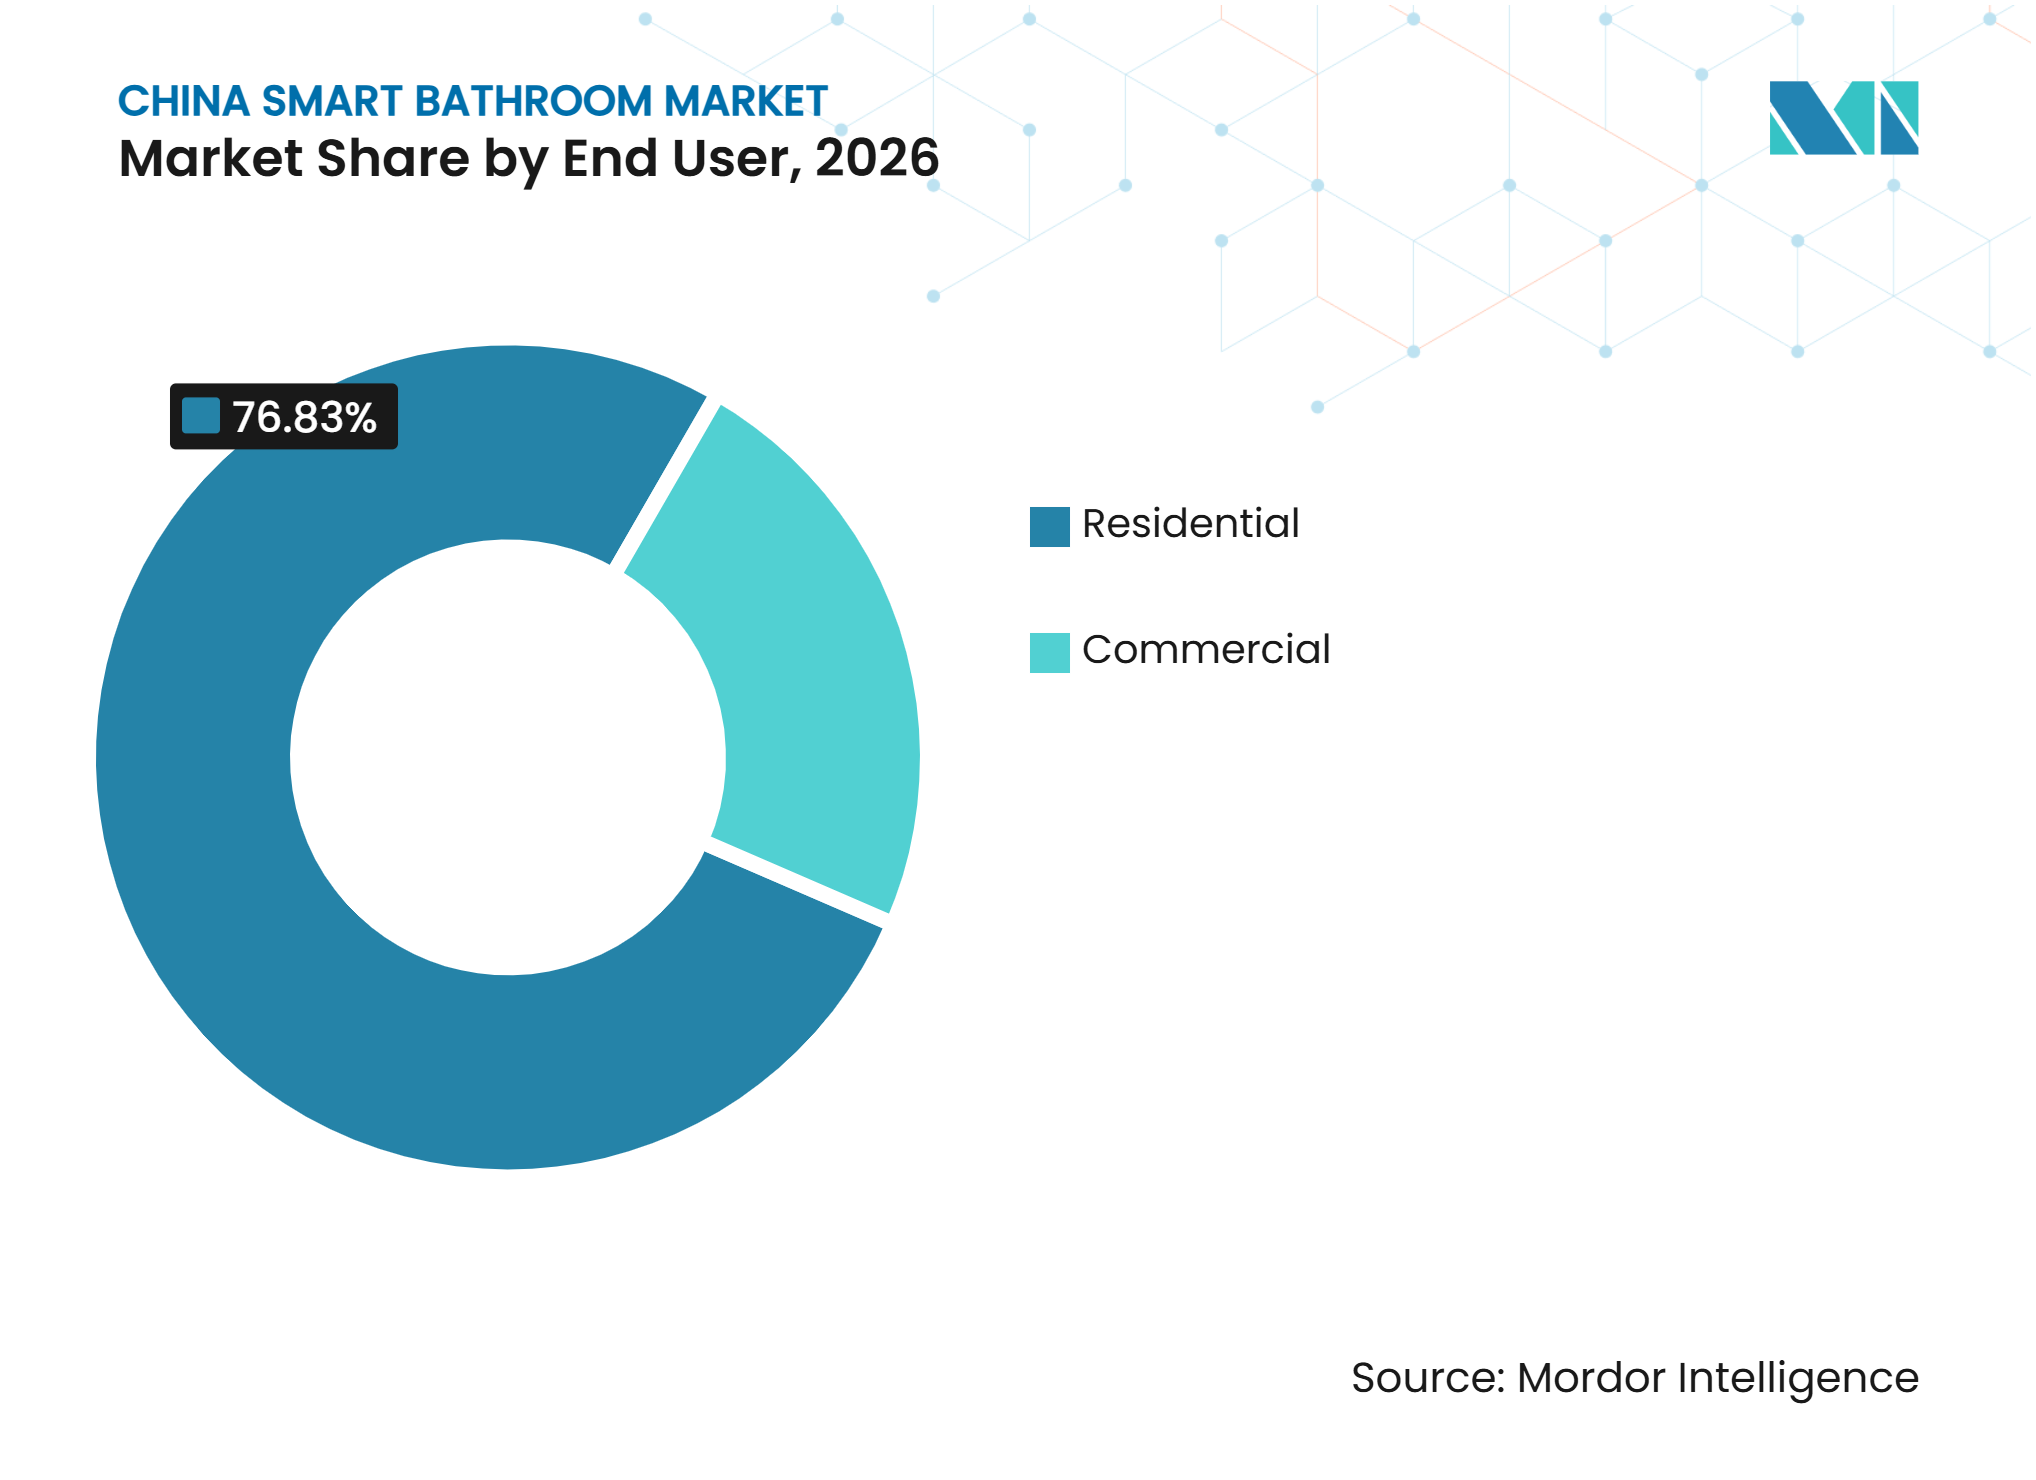
- Por usuario final, el segmento residencial representó el 76,83% de la participación del mercado de baños inteligentes en China en 2026, mientras que se proyecta que el segmento comercial crezca a la CAGR más rápida del 15,65% entre 2027 y 2032.
- Por canal de distribución, B2C / minorista representó el 79,62% de la participación del mercado de baños inteligentes en China en 2026 y se proyecta que crezca a la CAGR más rápida del 17,71% entre 2027 y 2032.
- Por región, el Este de China representó el 34,54% de la participación del mercado de baños inteligentes en China en 2026, mientras que se proyecta que el Suroeste de China crezca a la CAGR más rápida del 16,05% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Baja Penetración de Inodoros Inteligentes Crea Margen para el Reemplazo | +3.5% | Nacional, con ganancias tempranas en ciudades de Nivel 1 y Nivel 2 y expansión hacia el Suroeste y el Centro de China | Largo plazo (≥ 4 años) |
| Expansión de la Conectividad del Hogar Inteligente y del Hogar Completo | +2.0% | Este de China y Sur de China, con expansión hacia el Norte de China | Mediano plazo (2-4 años) |
| Políticas de Canje y Demanda de Renovación de Viviendas Existentes | +2.5% | Nacional, especialmente Shanghái, Pekín, Sichuan y Shandong | Corto plazo (≤ 2 años) |
| Envejecimiento de la Población y Requisitos de Baños Accesibles | +1.5% | Nacional, con foco en áreas urbanas con poblaciones de mayor edad | Largo plazo (≥ 4 años) |
| Fabricación en China y Reducción de Costos de Inodoros Inteligentes | +1.2% | Clústeres de fabricación en Guangdong, Fujian y Zhejiang, con beneficios de demanda a nivel nacional | Mediano plazo (2-4 años) |
| Monitoreo de Salud e Innovación de Productos Orientada a la Higiene | +1.8% | Primeros adoptantes en el Este de China y el Sur de China, con expansión nacional a través del comercio electrónico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Baja Penetración de Inodoros Inteligentes Crea Margen para el Reemplazo
La penetración de inodoros inteligentes en China alcanzó el 9,6% a mediados de 2025, dejando un margen considerable para la adopción por primera vez y las compras de reemplazo[1]. El mercado de baños inteligentes en China se beneficia porque muchos hogares aún utilizan accesorios sanitarios convencionales y pueden modernizarse a medida que los presupuestos de renovación estén disponibles. Una primera base instalada de inodoros inteligentes ha entrado ahora en el período en que los consumidores consideran reemplazar los productos más antiguos. La Asociación China de Electrodomésticos del Hogar identifica una vida útil segura de 8 años para los inodoros inteligentes, lo que respalda el caso de reemplazo a medida que las instalaciones anteriores envejecen. Los diseños modernos también ofrecen funciones de higiene más sólidas, mayor automatización y características conectadas en comparación con las unidades más antiguas. Esta diferencia da a los hogares una razón para reemplazar un accesorio en funcionamiento cuando renuevan, en lugar de esperar a que falle. La demanda de reemplazo depende menos del ritmo de entrega de nuevas viviendas, lo que reduce el efecto de la desaceleración inmobiliaria en el mercado de baños inteligentes en China. Las viviendas existentes pueden recibir mejoras de una habitación a la vez, lo que hace que la compra sea más accesible que una renovación completa del hogar. El patrón es más visible en las ciudades de Nivel 1 y Nivel 2, donde los propietarios tienen mayor exposición a los electrodomésticos inteligentes y servicios de instalación más desarrollados. La menor penetración en las ciudades del interior crea una oportunidad posterior a medida que los productos se vuelven más asequibles y la cobertura minorista local se amplía. El largo ciclo de reemplazo también da a las marcas tiempo para construir relaciones de servicio y fomentar compras repetidas. Los productos que se adaptan a baños estándar y requieren menos trabajo de instalación probablemente se beneficiarán más de esta demanda.
Expansión de la Conectividad del Hogar Inteligente y del Hogar Completo
La conectividad del hogar completo ofrece a las marcas de baños una vía para competir en integración en lugar de solo en especificaciones de hardware. AXENT y Huawei Cloud anunciaron una cooperación en un ecosistema de baños OpenHarmony en junio de 2025, que incluye conectividad Wi-Fi, Bluetooth y StarFlash en dispositivos de baño y redes domésticas[2]. El mercado de baños inteligentes en China se beneficia cuando los inodoros, espejos, duchas, iluminación y ventilación pueden responder a rutinas compartidas y configuraciones del hogar. Los dispositivos conectados también pueden simplificar la operación para los consumidores que desean controles consistentes en todas las habitaciones. Este enfoque puede aumentar los costos de cambio una vez que los hogares seleccionen una plataforma preferida y una gama de productos compatibles. También cambia el papel de las marcas de baños, que deben respaldar cada vez más software, dispositivos y servicios en lugar de vender accesorios aislados.
La oportunidad es más sólida en el Este de China y el Sur de China, donde los hogares adinerados y la adopción del hogar inteligente están más consolidados. Los minoristas pueden demostrar productos conectados en salas de exposición, ayudando a los consumidores a comprender características que son difíciles de evaluar solo a partir de un listado de productos. La compatibilidad de dispositivos puede beneficiar a los proveedores nacionales con relaciones establecidas en los ecosistemas locales de hogar inteligente. También puede crear una barrera para las marcas más pequeñas que carecen de los recursos de ingeniería para mantener productos conectados seguros y confiables. Las ofertas para el hogar completo siguen siendo relevantes para los proyectos de renovación porque pueden instalarse junto con nuevos equipos de iluminación, ventilación y gestión del agua. Esto le da al mercado de baños inteligentes en China otro canal para el crecimiento de valor más allá del reemplazo individual de inodoros.
Políticas de Canje y Demanda de Renovación de Viviendas Existentes
En el marco del programa de renovación de cocinas y baños de 2025, los subsidios se limitaron al 15% del precio final (o al 20% para productos de Grado 1 con eficiencia hídrica o energética), con las localidades eligiendo las categorías elegibles. En 2026, los inodoros inteligentes no figuran en la lista nacional de canje, pero las provincias y ciudades los han añadido activamente en el marco de programas financiados localmente. La política más amplia de renovación de cocinas y baños sitúa los productos de baños inteligentes dentro de un impulso sostenido para mejorar las viviendas existentes. Estas medidas hacen que el mercado de baños inteligentes en China sea más accesible para los hogares que de otro modo podrían posponer una mejora. También recompensan de manera consistente los productos que cumplen con los requisitos de eficiencia hídrica, alentando a los fabricantes a posicionar prominentemente los modelos certificados. El efecto de la política sigue siendo más inmediato donde las autoridades locales han adaptado su propia ejecución.
El 23 de julio de 2026, Pekín añadió 10 categorías de productos inteligentes a sus subsidios de canje, incluidos inodoros y asientos inteligentes, al 15% del precio final, con un límite de CNY 1.500 por artículo; los productos con etiqueta de eficiencia deben ser de Grado 1. El programa de Shanghái cubre productos de baños inteligentes en 7 categorías, lo que proporciona una amplia base local para la promoción minorista. Los subsidios pueden respaldar las ventas de accesorios con precios iniciales más altos cuando el consumidor puede ver un ahorro directo en el momento de la compra. También apoyan el segmento de reemplazo y renovación porque el beneficio se aplica a las mejoras en viviendas ocupadas. El mercado de baños inteligentes en China tiene, por tanto, un viento de cola político a corto plazo que no depende de una recuperación en la nueva construcción. Los minoristas y las marcas que explican claramente la elegibilidad y organizan la instalación pueden convertir este apoyo localizado de manera más efectiva.
Envejecimiento de la Población y Requisitos de Baños Accesibles
La seguridad en el baño se está convirtiendo en un requisito de producto más importante a medida que más personas mayores permanecen en sus hogares. Las estimaciones de vigilancia de enfermedades de China indican que más de 40 millones de personas mayores se caen al menos una vez al año, aproximadamente la mitad de ellas en casa. Los accesorios accesibles, el calentamiento del asiento, la limpieza automática y los controles más sencillos pueden abordar algunas de las preocupaciones de seguridad e higiene asociadas con el envejecimiento en el hogar. El mercado de baños inteligentes en China puede, por tanto, atraer demanda de hogares que compran para sus padres, así como de los propios consumidores mayores. El apoyo gubernamental refuerza esta demanda porque los productos para el envejecimiento en el hogar pueden recibir subsidios de hasta el 30%. El caso de demanda es más sólido en las áreas urbanas donde los proveedores de servicios pueden evaluar los hogares y completar las modificaciones. Shanghái permite solicitudes repetidas en su ciclo de subsidios de adaptación del hogar para el envejecimiento, hasta un acumulado de CNY 5.000 (USD 714,1) por hogar. El sistema de normalización de China también está desarrollando requisitos técnicos para sanitarios sin barreras. Estas acciones hacen que el diseño accesible sea una categoría comercial más definida en lugar de una oferta especializada limitada. Los baños inteligentes pueden reunir diseños sin barreras, controles por sensores, funciones de higiene y funciones que ayudan a los miembros de la familia a monitorear las necesidades diarias. Las empresas deben asegurarse de que la tecnología añadida siga siendo lo suficientemente sencilla para que los usuarios mayores la operen. La oportunidad a largo plazo se basa en una instalación confiable, soporte posventa y productos que aborden las necesidades prácticas de movilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Débil Demanda Residencial Inmobiliaria y de Equipamiento del Hogar | -2.5% | Nacional, con mayor exposición en ciudades de Nivel 3 y Nivel 4 y el Norte de China | Mediano plazo (2-4 años) |
| Deflación de Precios de Productos y Presión sobre los Márgenes | -1.8% | Nacional, particularmente en canales en línea y marcas de gama media | Corto plazo (≤ 2 años) |
| Carga de Certificación, Seguridad y Cumplimiento de Datos | -0.8% | Nacional, con mayores costos para las pequeñas y medianas empresas en los clústeres de Chaozhou y Foshan | Corto plazo (≤ 2 años) |
| Complejidad de Instalación y Servicio Posventa Fragmentado | -0.6% | Nacional, con mayores desafíos en ciudades de menor nivel | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Débil Demanda Residencial Inmobiliaria y de Equipamiento del Hogar
En 2025, la superficie residencial nueva vendida cayó un 9,2% y el valor de las ventas residenciales cayó un 13,0% (Oficina Nacional de Estadísticas), mientras que las terminaciones residenciales cayeron un 20,2%. El ajuste en curso puede reducir los volúmenes de especificación en desarrollos premium, donde los promotores han instalado históricamente más productos de baños inteligentes. También puede llevar a los promotores a utilizar paquetes de acabado de menor costo cuando los presupuestos están bajo presión. Esta restricción es más pronunciada en las ciudades de menor nivel, donde la actividad de nueva construcción contribuye con una mayor proporción de la demanda de baños. El mercado de baños inteligentes en China debe, por tanto, depender más de las renovaciones, las mejoras de viviendas de reventa y los proyectos comerciales. El efecto es desigual porque las viviendas ocupadas aún pueden generar demanda cuando los propietarios renuevan o adaptan sus baños. Los incentivos de canje ayudan a dirigir el gasto hacia estos proyectos, pero no reemplazan completamente la demanda de grandes desarrollos residenciales nuevos. Las marcas con una combinación equilibrada de negocios minoristas y de proyectos están mejor posicionadas para gestionar esta diferencia. Los productos diseñados para una instalación de renovación sencilla pueden reducir la dependencia de las especificaciones lideradas por los promotores. El Norte de China y las ciudades con menor actividad inmobiliaria pueden enfrentar más presión que los principales mercados costeros. Las perspectivas a mediano plazo dependen de si el gasto en renovación sigue siendo lo suficientemente sólido como para compensar la reducción de los volúmenes de nueva construcción.
Deflación de Precios de Productos y Presión sobre los Márgenes
La competencia de precios es un desafío significativo en el mercado de baños inteligentes en China, especialmente para los inodoros inteligentes vendidos a través de canales en línea. Las marcas líderes registraron crecimiento en volumen mientras que los ingresos se rezagaron a medida que los precios de venta promedio cayeron (Asociación China de Electrodomésticos y Electrónica del Hogar). El beneficio neto combinado de seis empresas de sanitarios cotizadas cayó un 66,2% en 2025. Los precios más bajos pueden ampliar el acceso para los consumidores, pero reducen los ingresos disponibles para el desarrollo de productos, el soporte minorista y el servicio posventa. Los especialistas en baños nacionales también enfrentan presión de las empresas de electrodomésticos que pueden utilizar redes de compras y distribución más grandes. Las marcas de gama media son las más expuestas cuando las características del producto se vuelven difíciles de distinguir para los consumidores. Las marcas que compiten únicamente en precio pueden encontrar difícil mantener los márgenes mientras cumplen con los requisitos de certificación y servicio.
Los productos premium ofrecen una respuesta parcial cuando proporcionan un valor claro a través de la higiene, el diseño accesible, la eficiencia hídrica o las funciones orientadas a la salud. La aplicación de la certificación también puede limitar las ofertas no conformes de menor precio y mejorar la confianza del consumidor en los modelos calificados. El mercado de baños inteligentes en China aún requiere que las marcas gestionen cuidadosamente las expectativas de precios, particularmente en el comercio minorista digital donde las comparaciones son inmediatas. Los paquetes de productos, la instalación confiable y el soporte de servicio más prolongado pueden ayudar a desplazar la atención del precio inicial al valor total. Sin embargo, estos enfoques requieren inversión y pueden ser más difíciles de sostener para los pequeños productores. La rentabilidad a corto plazo seguirá siendo sensible a la presión de precios incluso donde la demanda unitaria crezca.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Inodoros Inteligentes Anclan el Valor y los Grifos Lideran el CrecimientoLos inodoros inteligentes y los asientos de bidé inteligentes representaron el 55,73% de la participación del mercado de baños inteligentes en China en 2026, convirtiéndolos en la categoría de producto más grande. Su posición refleja valores promedio elevados y un amplio conjunto de funciones de higiene, limpieza, calentamiento del asiento y control automatizado. Los inodoros inteligentes también son el producto más directamente afectado por los requisitos de certificación de China para inodoros electrónicos. La certificación obligatoria hace que la seguridad y el cumplimiento eléctrico sean fundamentales para el diseño y la venta minorista de productos. La categoría se beneficia de la familiaridad del consumidor porque los inodoros inteligentes se han vendido en China durante más de una década. También es el principal punto de entrada para las nuevas características de productos orientadas a la salud. Los productos que combinan la comodidad cotidiana con un beneficio práctico claro están mejor posicionados para fomentar las compras de reemplazo.
Se prevé que los grifos inteligentes registren la CAGR de producto más alta del 17,27% entre 2027 y 2032. Su crecimiento está respaldado por la demanda de operación sin contacto en instalaciones sanitarias, oficinas, hoteles y otros entornos comerciales. Los grifos conectados también pueden formar parte de sistemas de gestión del agua en hogares inteligentes. Las duchas inteligentes añaden funciones como el control de temperatura personalizado, mientras que los espejos inteligentes pueden admitir pantallas digitales y uso en el hogar conectado. Las bañeras inteligentes, los dispensadores de jabón y los secadores de manos abordan necesidades residenciales y comerciales más especializadas. Los requisitos de eficiencia hídrica son importantes en toda la cartera de productos porque los productos elegibles pueden recibir apoyo en el marco de la política de canje. El mercado de baños inteligentes en China tiene margen para que estas categorías crezcan, pero es probable que los inodoros inteligentes sigan siendo la principal fuente de valor.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Construcción:
El Reemplazo Lidera el Crecimiento de Valor Mientras la Nueva Construcción Mantiene la Prima de EspecificaciónEl reemplazo y la renovación representaron el 56,91% de la participación del mercado de baños inteligentes en China en 2026 y se proyecta que se expandan a una CAGR del 16,53% entre 2027 y 2032. Este segmento se beneficia de la escala de la vivienda urbana existente y de los propietarios que mejoran los baños durante la renovación. Una renovación puede centrarse en un solo accesorio, lo que puede hacer que la compra sea más manejable que un proyecto de remodelación completo. Los subsidios para productos elegibles respaldan aún más este patrón. La categoría también se beneficia a medida que las instalaciones anteriores de inodoros inteligentes se acercan al final de su período de uso recomendado. Las marcas que ofrecen tamaños estándar e instalación confiable tienen una clara ventaja en los trabajos de renovación.
La nueva construcción sigue siendo importante porque los promotores pueden especificar múltiples productos de baño conectados al mismo tiempo. Este canal está más expuesto a las fluctuaciones en el desarrollo inmobiliario y los presupuestos de acabado. Los proyectos residenciales premium aún pueden respaldar combinaciones de productos de mayor valor, especialmente en las principales ciudades costeras. Los hoteles, las instalaciones sanitarias y los proyectos de oficinas también crean oportunidades de nueva construcción fuera de la vivienda. Estos compradores a menudo priorizan la higiene, la durabilidad y el diseño coordinado en lugar del precio de compra más bajo. La industria de baños inteligentes en China, por tanto, necesita tanto el volumen impulsado por la renovación como las especificaciones seleccionadas de nueva construcción. El equilibrio entre los dos favorece la demanda de reemplazo durante el período de pronóstico.
Por Usuario Final:
El Segmento Residencial Domina y los Canales Comerciales se AceleranLos usuarios residenciales representaron el 76,83% de la participación del mercado de baños inteligentes en China en 2026. Los baños son espacios personales, por lo que las preferencias del hogar en materia de higiene, comodidad, accesibilidad y conveniencia impulsan gran parte de este gasto. Los compradores residenciales pueden elegir un producto a la vez, lo que hace que los inodoros inteligentes y los asientos de bidé sean accesibles durante proyectos de renovación más pequeños. El apoyo gubernamental de canje también sirve directamente a este grupo de clientes. Los consumidores más jóvenes pueden ser más receptivos a los controles conectados y las características orientadas a la salud, mientras que los hogares de mayor edad pueden priorizar la operación accesible y la seguridad. Estas diversas necesidades permiten a las marcas crear diferentes gamas de productos sin cambiar el enfoque básico en el hogar.
Se proyecta que los usuarios comerciales se expandan a una CAGR del 15,65% entre 2027 y 2032. Los hoteles utilizan las mejoras de baños para respaldar la comodidad de los huéspedes y el posicionamiento de la marca. Las instalaciones sanitarias necesitan accesorios sin contacto, antimicrobianos y basados en sensores que respalden los protocolos de higiene. Las oficinas pueden especificar grifos y dispensadores automatizados como parte de mejoras de edificios centradas en el bienestar. Los contratos comerciales pueden implicar valores de pedido más altos y trabajos de instalación repetidos, pero los compradores a menudo requieren compromisos de servicio claros. El mercado de baños inteligentes en China tiene la oportunidad de desarrollar productos especializados y ofertas de mantenimiento para estos entornos. El crecimiento comercial no desplaza la demanda residencial, pero amplía la base de clientes más allá de la renovación del hogar.

Por Canal de Distribución:
B2C y Minorista Configuran el Acceso del ConsumidorLos canales B2C y minoristas representaron el 79,62% de la participación del mercado de baños inteligentes en China en 2026 y se prevé que se expandan a una CAGR del 17,71% entre 2027 y 2032. Este canal incluye el comercio minorista digital, tiendas especializadas, minoristas de equipamiento del hogar y otros puntos de venta orientados al consumidor. Es importante porque los consumidores a menudo investigan productos en línea antes de buscar una demostración o concertar una instalación. Los canales en línea pueden poner a disposición una gama de productos más amplia más allá de las ciudades más grandes. También ofrecen a las marcas una forma eficiente de explicar las características del producto, los subsidios y las credenciales de eficiencia hídrica. La velocidad del crecimiento B2C refleja la continua importancia de las compras directas de los hogares.
Las salas de exposición siguen siendo relevantes porque los clientes pueden evaluar la comodidad, los controles, el diseño y la calidad percibida antes de comprar un producto de baño. Los minoristas también pueden ayudar a los consumidores a comprender la compatibilidad con la fontanería y las conexiones eléctricas existentes. Este servicio es particularmente valioso para inodoros, duchas y combinaciones de productos conectados de mayor precio. El comercio minorista en línea puede añadir presión de precios, especialmente en los modelos de gama media estandarizados. Las ventas B2B y directas siguen siendo menores, pero son importantes para proyectos de hoteles, instalaciones sanitarias, oficinas y promotores. El mercado de baños inteligentes en China seguirá dependiendo de una combinación de descubrimiento digital, demostración física e instalación profesional. Las marcas que coordinan estos pasos pueden reducir la hesitación en el punto de compra.
Análisis Geográfico
El Este de China representó el 34,54% de la participación del mercado de baños inteligentes en China en 2026 y sigue siendo el mayor mercado regional del país. Su fortaleza proviene de los altos ingresos de los hogares, la densa vivienda urbana, el establecido comercio minorista de equipamiento del hogar y una gran concentración de fabricación de baños. Shanghái y las ciudades cercanas respaldan la demanda de renovación premium porque los consumidores tienen una fuerte exposición a los productos de hogar inteligente y a las salas de exposición especializadas. Los clústeres de Xiamen y Quanzhou en Fujian añaden profundidad en el lado de la oferta y apoyan la distribución nacional. La base de JOMOO en Nan'an, Quanzhou, ilustra la importancia de la provincia para la fabricación nacional de baños. El Este de China también se beneficia del apoyo político local, incluida la cobertura de Shanghái de productos de baños inteligentes en 7 categorías de subsidios.
El Sur de China es otro centro importante porque Guangdong contiene densos clústeres para sanitarios, grifos y herrajes de baño. Los fabricantes en Kaiping, Chaozhou y Foshan apoyan a las marcas nacionales, así como la producción de equipos originales. La sólida base de suministro de la región puede acortar los ciclos de desarrollo de productos y respaldar una amplia gama de precios. El Norte de China se beneficia de la demanda en Pekín y Tianjin, particularmente donde las políticas de renovación fomentan las mejoras de los hogares. La inclusión de Pekín de los inodoros inteligentes en su programa de subsidios al consumidor proporciona un estímulo local directo. El Centro de China tiene oportunidades vinculadas a la renovación urbana y el aumento del gasto de los hogares, mientras que el Noreste de China tiene un crecimiento más limitado debido a la salida de población y un perfil demográfico más envejecido.
Se prevé que el Suroeste de China se expanda a una CAGR del 16,05% entre 2027 y 2032, lo que crea la oportunidad de crecimiento regional más clara para el mercado de baños inteligentes en China. Chengdu y Chongqing combinan el aumento de los ingresos de los hogares con la expansión de la actividad comercial y hotelera. La menor base instalada de la región permite a las marcas dirigirse a compradores por primera vez junto con clientes de renovación. El éxito depende de añadir salas de exposición locales, instaladores y servicio posventa en lugar de depender únicamente de las ventas en línea. El Noroeste de China sigue siendo el mercado regional más pequeño, pero tiene oportunidades específicas para equipos de saneamiento inteligente público a lo largo de las rutas turísticas. Las estrategias regionales deben reflejar los niveles de ingresos locales, la actividad de construcción y la cobertura de servicios en lugar de aplicar un enfoque nacional único.
Panorama Competitivo
Concentración del Mercado
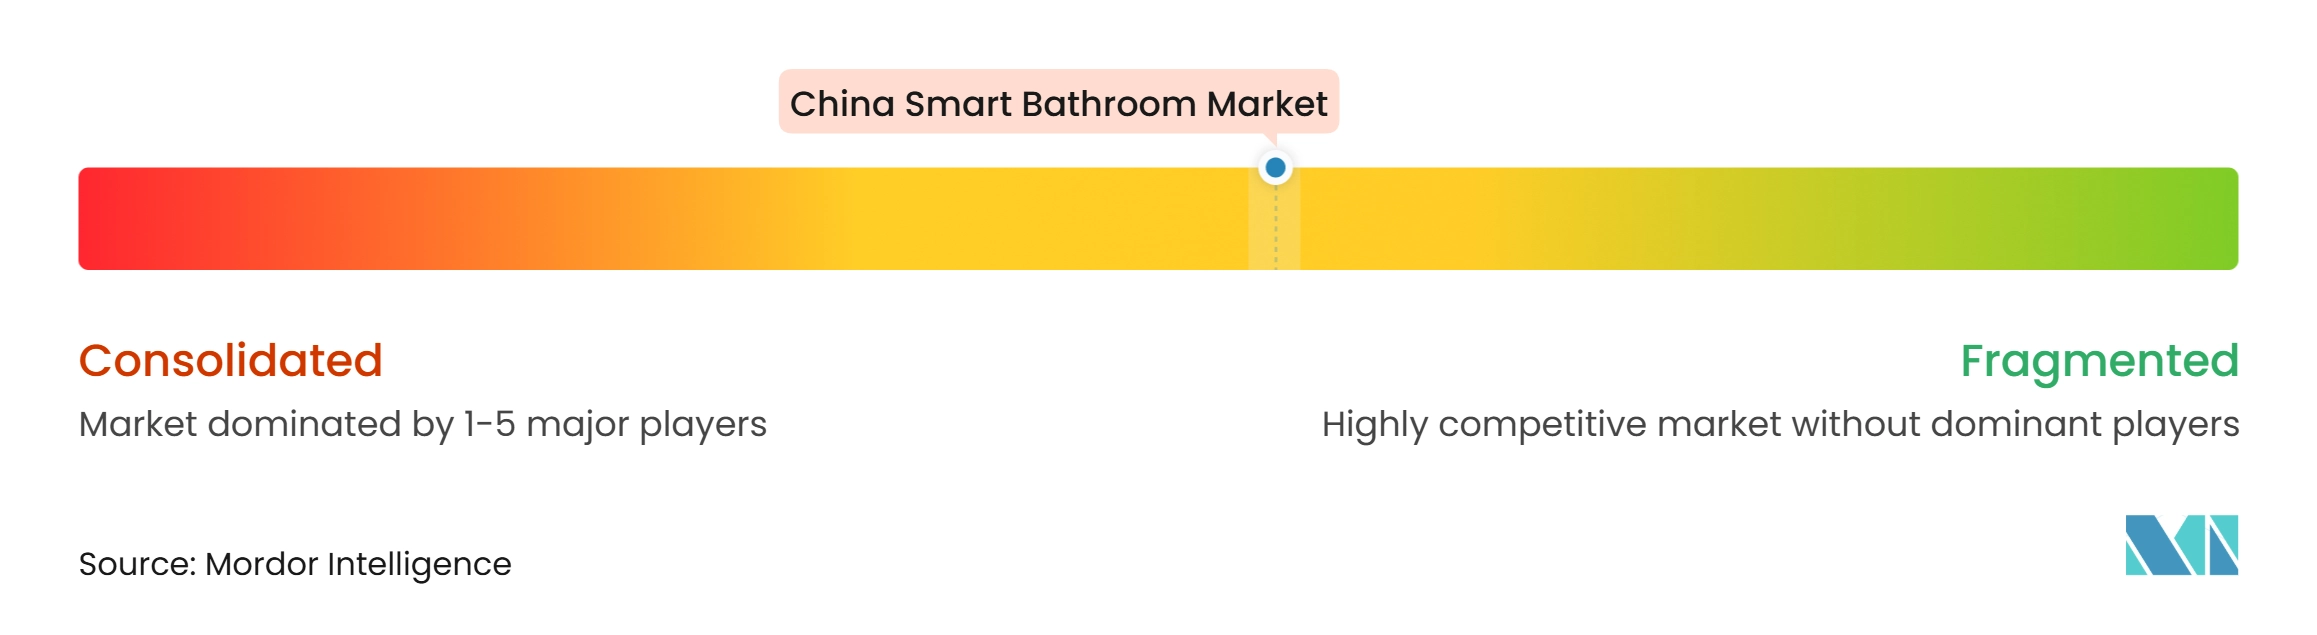
El mercado de baños inteligentes en China está moderadamente concentrado, con especialistas nacionales en baños, marcas internacionales premium y empresas de electrodomésticos compitiendo en diferentes puntos de precio y canales. JOMOO es un participante nacional líder con una amplia gama de inodoros, grifos, duchas y productos de baño conectados. Arrow Home Group y HEGII también compiten a través de carteras de productos completas e inversiones en funciones inteligentes y orientadas a la salud. TOTO y Kohler mantienen un papel sólido en hoteles premium y proyectos residenciales de alta gama, donde el rendimiento establecido del producto y las credenciales de diseño siguen siendo importantes. Panasonic tiene una posición diferenciada en productos que enfatizan la higiene y el uso relacionado con la atención médica. La estructura del mercado favorece a las empresas que pueden ofrecer cumplimiento de productos, instalación y servicio en múltiples regiones.
La certificación se está convirtiendo en un requisito competitivo material. La certificación CCC obligatoria de China para inodoros electrónicos entró en vigor en julio de 2025, y los productos no certificados no pueden fabricarse, venderse ni importarse. Las grandes empresas pueden distribuir los costos de certificación, ingeniería y servicio en una base de ventas más amplia. Los productores más pequeños pueden enfrentar una mayor carga a medida que cumplen con los requisitos de seguridad, calidad y manejo de datos. Esta dinámica puede favorecer gradualmente a las marcas con sistemas de cumplimiento establecidos y cobertura minorista nacional.
Las empresas líderes también están utilizando movimientos de productos y ecosistemas para diferenciar sus ofertas. Arrow Home Group presentó su colección de percepción inteligente en Kitchen & Bath China 2025, incluidos inodoros inteligentes y una suite de baño sin barreras para usuarios mayores y con movilidad reducida. Estas estrategias buscan proteger el valor en un mercado donde las características básicas del producto pueden volverse comunes rápidamente. Las empresas también deben gestionar la privacidad y la confianza del consumidor cuando los productos recopilan información relacionada con la salud.
Líderes de la Industria de Baños Inteligentes en China
-
JOMOO Group
-
Guangdong HEGII Sanitary Ware Co., Ltd.
-
Arrow Home Group Co., Ltd.
-
Kohler China Investment Co., Ltd.
-
TOTO (China) Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baños Inteligentes en China Empresas cubiertas en este informe
- JOMOO Group
- Arrow Home Group Co., Ltd.
- HEGII Sanitary Ware Group Co., Ltd.
- Xiamen R&T Plumbing Technology Co., Ltd.
- Huida Sanitary Ware Co., Ltd.
- Kohler China Investment Co., Ltd.
- TOTO Ltd.
- Panasonic Corporation
- LIXIL Corporation
- Roca Sanitario S.A.U.
- Duravit AG
- Villeroy & Boch AG
- Guangdong Dongpeng Sanitary Ware Co., Ltd.
- Foshan Sunzoom Sanitary Ware Co., Ltd.
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- Zhejiang Xima Sanitary Ware Co., Ltd.
- Guangdong AOSMAN Sanitary Ware Co., Ltd.
- Guangdong Tejier Sanitary Ware Co., Ltd.
- AXENT
- Guangdong MCOHOME Technology Co., Ltd.
Desarrollos recientes de la industria en Mercado de Baños Inteligentes en China
- Junio de 2026: JOMOO declaró que ocupó el primer lugar en ventas de la categoría de baños en JD.com, Tmall, Douyin, Pinduoduo, Amazon, Lazada, Shopee y noon durante el festival de compras 618, citando datos de una consultora externa.
- Agosto de 2025: Arrow Home Group invirtió CNY 156 millones (USD 22,2 millones) en I+D en el primer semestre de 2025 y lanzó el inodoro inteligente Shunjing P50 con un sistema de esterilización de circuito completo, activación de escudo de espuma y tecnología de prevención de incrustaciones para zonas de agua dura.
- Junio de 2025: AXENT y Huawei Cloud Computing Technology Ltd. firmaron un acuerdo de cooperación completo en el ecosistema OpenHarmony en la Conferencia de Desarrolladores de Huawei 2025. La asociación utiliza conectividad Wi-Fi, Bluetooth y StarFlash en dispositivos de baño y redes de hogar inteligente.
- Mayo de 2025: Arrow Home Group presentó su colección Nueva Vida con Percepción Inteligente en Kitchen & Bath China 2025, incluido el inodoro inteligente P5, el inodoro de análisis de orina P9 y la suite de baño sin barreras Heyue.
Alcance del Informe del Mercado de Baños Inteligentes en China
Los productos de baños inteligentes integran sensores avanzados, conectividad IoT y sistemas automatizados para mejorar la comodidad del usuario, la higiene y la eficiencia energética. El mercado de baños inteligentes en China está segmentado por tipo de producto, tipo de construcción, usuario final, canal de distribución y región. Por tipo de producto, el mercado está segmentado en inodoros inteligentes y asientos de bidé inteligentes, grifos inteligentes, duchas inteligentes, espejos de baño inteligentes, bañeras inteligentes, dispensadores de jabón inteligentes, secadores de manos inteligentes y otros (controladores inteligentes de fugas de agua, ventilación, toalleros calefactados). Por tipo de construcción, el mercado está segmentado en nueva construcción y reemplazo y renovación. Por usuario final, el mercado está segmentado en residencial y comercial (hoteles y restaurantes, instalaciones sanitarias, oficinas y edificios comerciales, y otros). Por canal de distribución, el mercado está segmentado en B2C / minorista (centros del hogar/salas de exposición de bricolaje, salas de exposición y distribuidores especializados, canales mayoristas y de comercio, tiendas en línea y venta directa al consumidor, y otros canales de distribución) y B2B / ventas directas. Por región, el mercado está segmentado en Este de China, Norte de China, Noreste de China, Sur de China, Centro de China, Suroeste de China y Noroeste de China. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Inodoros Inteligentes y Asientos de Bidé Inteligentes |
| Grifos Inteligentes |
| Duchas Inteligentes |
| Espejos de Baño Inteligentes |
| Bañeras Inteligentes |
| Dispensadores de Jabón Inteligentes |
| Secadores de Manos Inteligentes |
| Otros (Controladores Inteligentes de Fugas de Agua, Ventilación, Toalleros Calefactados) |
| Nueva Construcción |
| Reemplazo y Renovación |
| Residencial | |
| Comercial | Hoteles y Restaurantes |
| Instalaciones Sanitarias | |
| Oficinas y Edificios Comerciales | |
| Otros |
| B2C/Minorista | Centros del Hogar/Salas de Exposición de Bricolaje |
| Salas de Exposición y Distribuidores Especializados | |
| Canales Mayoristas y de Comercio | |
| Tiendas en Línea y Venta Directa al Consumidor | |
| Otros Canales de Distribución | |
| B2B/Ventas Directas |
| Este de China |
| Norte de China |
| Noreste de China |
| Sur de China |
| Centro de China |
| Suroeste de China |
| Noroeste de China |
| Por Tipo de Producto | Inodoros Inteligentes y Asientos de Bidé Inteligentes | |
| Grifos Inteligentes | ||
| Duchas Inteligentes | ||
| Espejos de Baño Inteligentes | ||
| Bañeras Inteligentes | ||
| Dispensadores de Jabón Inteligentes | ||
| Secadores de Manos Inteligentes | ||
| Otros (Controladores Inteligentes de Fugas de Agua, Ventilación, Toalleros Calefactados) | ||
| Por Tipo de Construcción | Nueva Construcción | |
| Reemplazo y Renovación | ||
| Por Usuario Final | Residencial | |
| Comercial | Hoteles y Restaurantes | |
| Instalaciones Sanitarias | ||
| Oficinas y Edificios Comerciales | ||
| Otros | ||
| Por Canal de Distribución | B2C/Minorista | Centros del Hogar/Salas de Exposición de Bricolaje |
| Salas de Exposición y Distribuidores Especializados | ||
| Canales Mayoristas y de Comercio | ||
| Tiendas en Línea y Venta Directa al Consumidor | ||
| Otros Canales de Distribución | ||
| B2B/Ventas Directas | ||
| Por Región | Este de China | |
| Norte de China | ||
| Noreste de China | ||
| Sur de China | ||
| Centro de China | ||
| Suroeste de China | ||
| Noroeste de China | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los baños inteligentes en China?
Se proyecta que el tamaño del mercado de baños inteligentes en China se expanda de 1,67 mil millones de USD en 2026 y 1,86 mil millones de USD en 2027 a 3,65 mil millones de USD para 2032, registrando una CAGR del 14,36% entre 2027 y 2032.
¿Qué producto de baño inteligente tiene la mayor participación en China?
Los inodoros inteligentes y los asientos de bidé inteligentes lideran la demanda de productos con una participación del 55,73% en 2026. Su posición refleja la familiaridad establecida del consumidor con la higiene, el calentamiento del asiento, la limpieza automatizada y las funciones conectadas.
¿Qué producto de baño inteligente crece más rápido en China?
Se prevé que los grifos inteligentes registren la CAGR de producto más alta del 17,27% entre 2027 y 2032. La operación sin contacto, los requisitos de higiene comercial y la compatibilidad con sistemas de gestión del agua conectados respaldan su expansión.
¿Qué impulsa la demanda de reemplazo de inodoros inteligentes en China?
La baja adopción, el envejecimiento de los productos instalados, la actividad de renovación y los subsidios de canje respaldan las compras de reemplazo. Los productos que se adaptan a baños estándar e incluyen servicios de instalación confiables están bien posicionados para beneficiarse.
¿Qué región crece más rápido en baños inteligentes en China?
Se prevé que el Suroeste de China se expanda a una CAGR del 16,05% entre 2027 y 2032. El aumento de los ingresos urbanos en Chengdu y Chongqing, la actividad comercial y la menor adopción crean una oportunidad para compras por primera vez y demanda de reemplazo.
¿Cómo afecta la certificación CCC a los inodoros electrónicos en China?
Desde julio de 2025, los inodoros electrónicos no certificados no pueden fabricarse, venderse ni importarse. Esto aumenta la importancia del cumplimiento de seguridad y puede favorecer a las marcas que pueden financiar la certificación, la ingeniería y el servicio a nivel nacional. Para los compradores, el requisito hace que la certificación verificada sea una consideración importante al seleccionar un producto, concertar la instalación y evaluar el soporte del producto a largo plazo.