
Taille et part du marché des salles de bains intelligentes en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
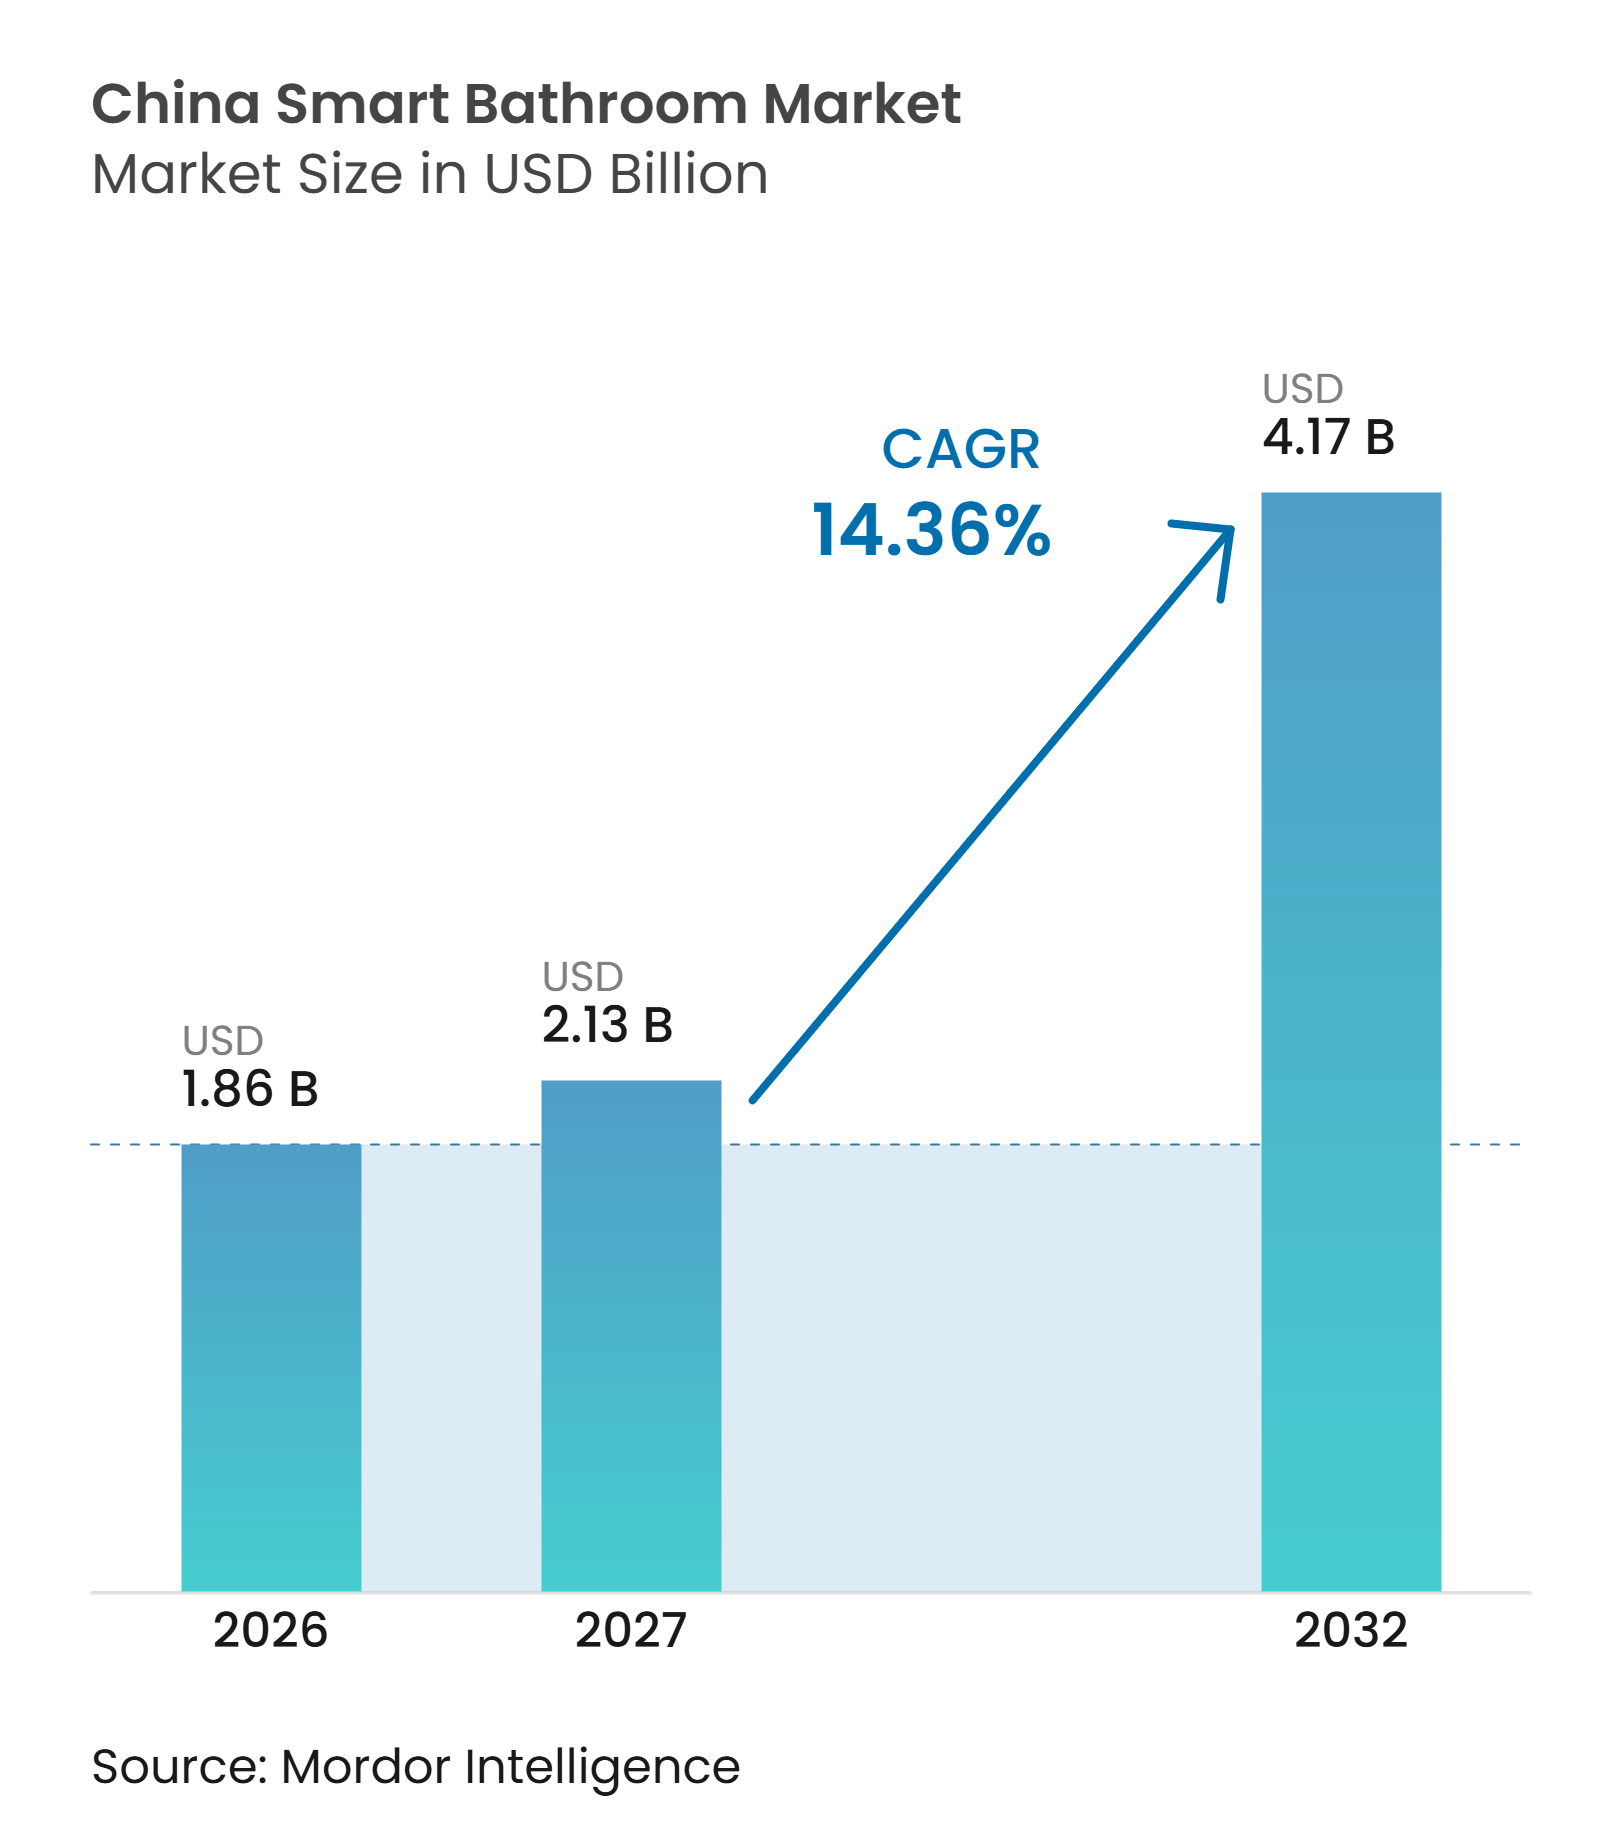
| Taille du marché de l'année de base (2026) | 1.86 Milliards de dollars |
| Taille du Marché (2027) | 2.13 Milliards de dollars |
| Taille du Marché (2032) | 4.17 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.36 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des salles de bains intelligentes en Chine par Mordor Intelligence
La taille du marché des salles de bains intelligentes en Chine devrait augmenter de 1,86 milliard USD en 2026 à 2,13 milliards USD en 2027 et atteindre 4,17 milliards USD d'ici 2032, avec un CAGR de 14,36 % sur la période 2027-2032. La demande s'oriente vers les achats de remplacement, car le vaste parc immobilier existant du pays offre davantage d'opportunités qu'un marché du neuf atone. La connectivité de la maison intelligente intègre les équipements de salle de bains dans des systèmes domestiques plus larges, ce qui favorise les marques capables de connecter toilettes, douches, miroirs, éclairage et ventilation. Les subventions nationales et locales à la rénovation réduisent le coût initial des produits économes en eau éligibles, tandis que les programmes de maintien à domicile des personnes âgées soutiennent les aménagements de salles de bains accessibles. La certification obligatoire pour les toilettes électroniques relève les normes minimales des produits et fait de la conformité une exigence concurrentielle plus importante. Le marché des salles de bains intelligentes en Chine est également marqué par une pression sur les prix dans les produits de milieu de gamme, même si les fonctionnalités de surveillance de la santé et d'accessibilité soutiennent les offres haut de gamme.
Principaux enseignements du rapport
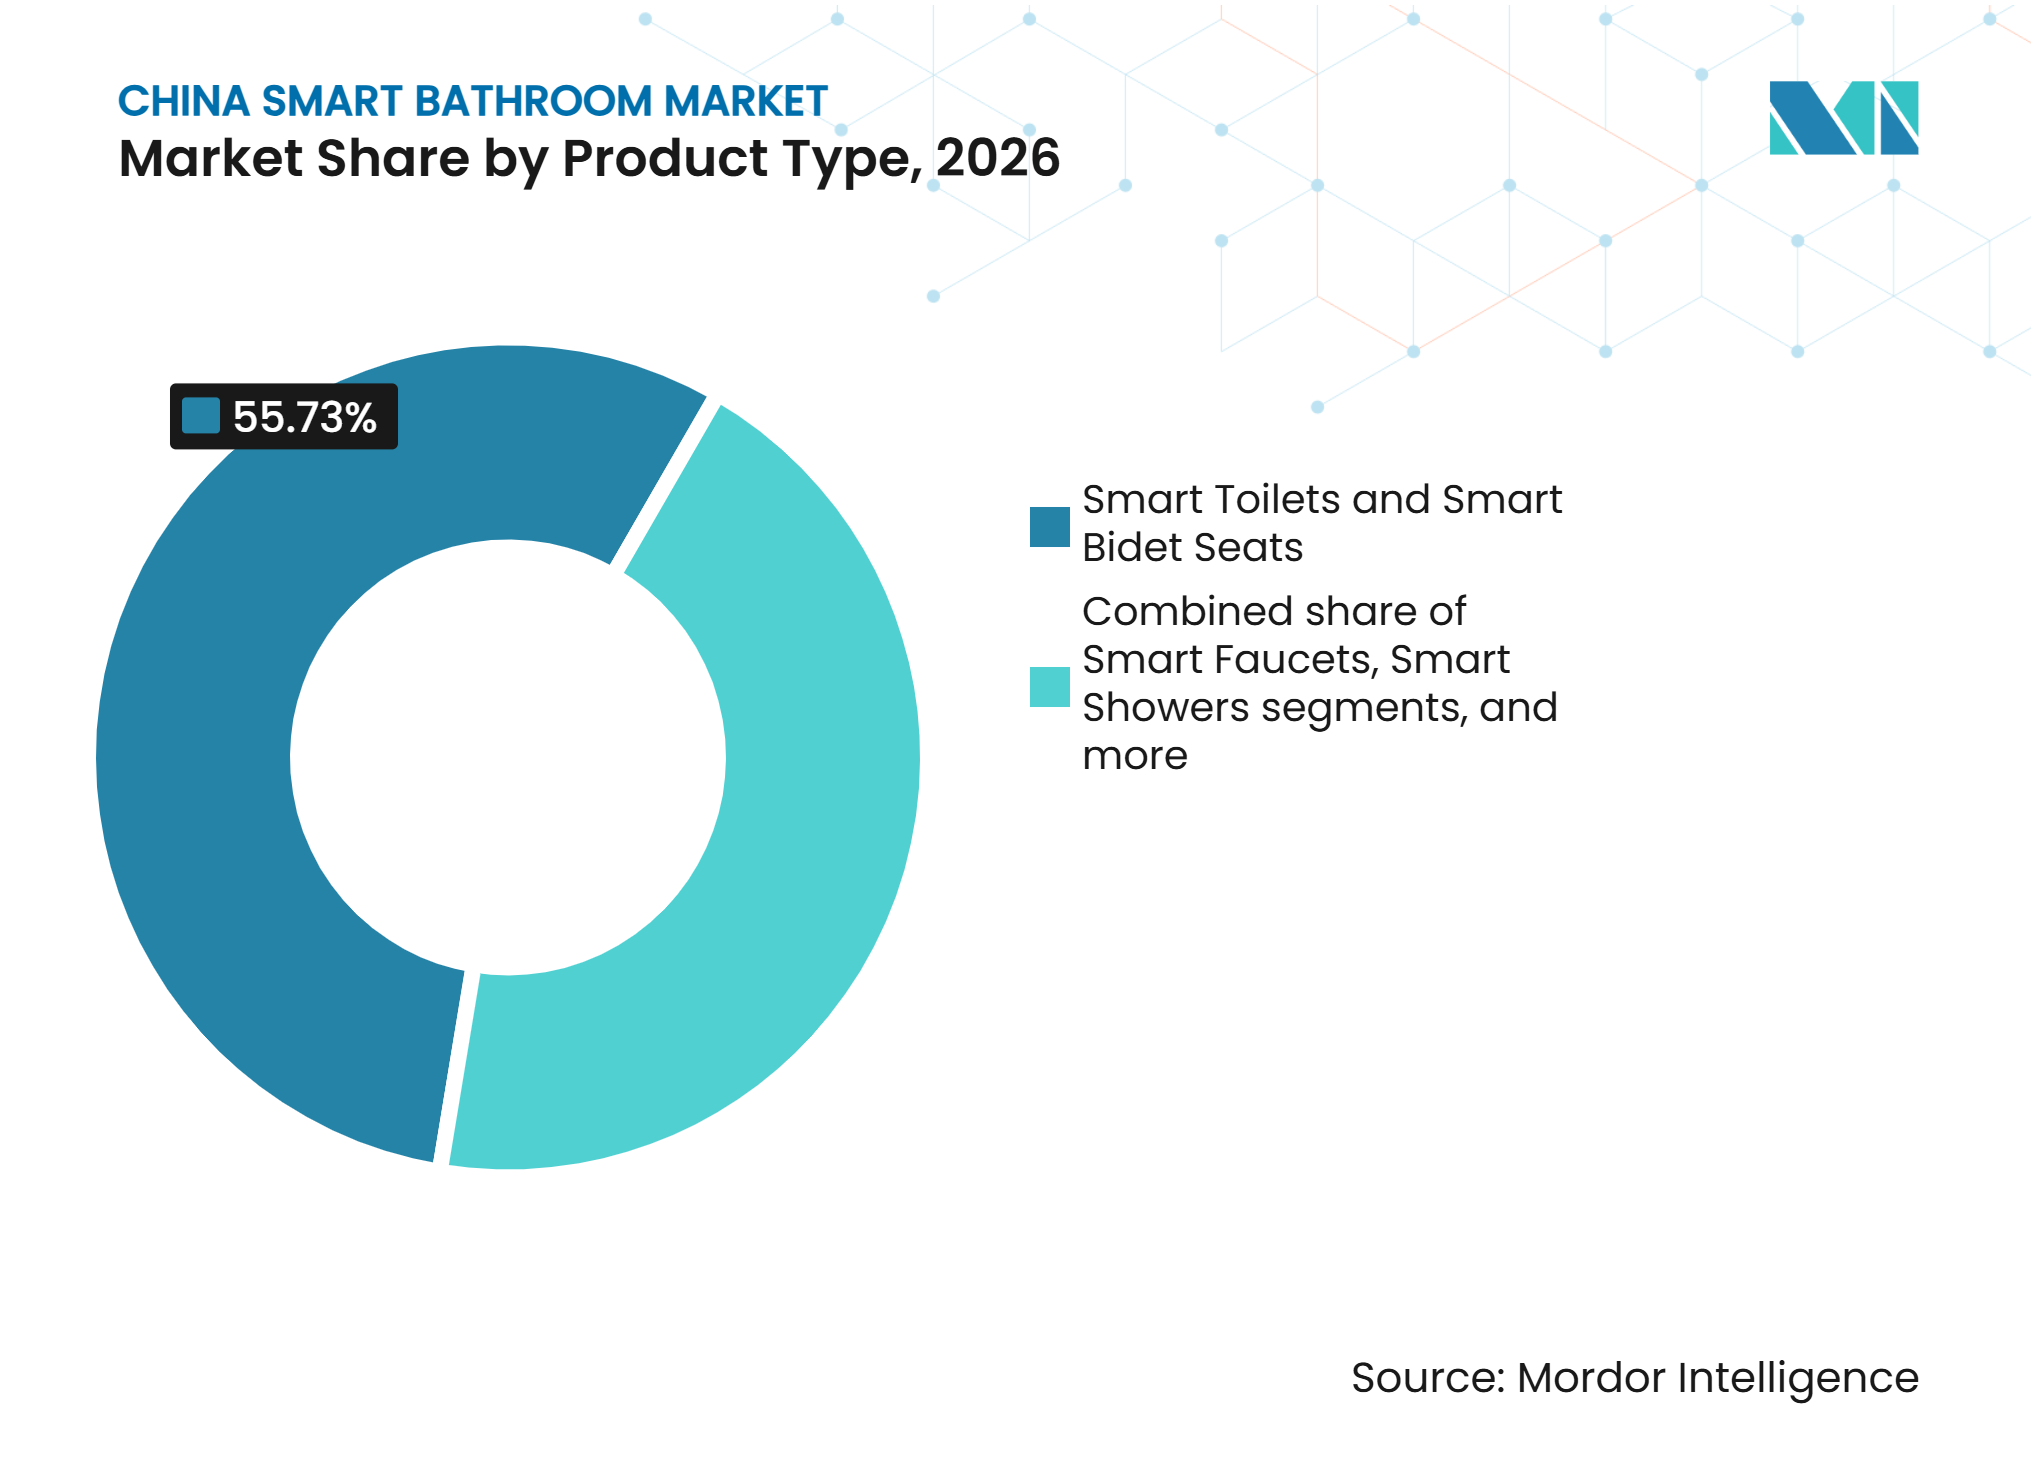
- Par type de produit, les toilettes intelligentes et les sièges de bidet intelligents détenaient 55,73 % de la part du marché des salles de bains intelligentes en Chine en 2026, tandis que la robinetterie intelligente devrait enregistrer le CAGR le plus élevé de 17,27 % durant la période 2027–2032.
- Par type de construction, le remplacement et la rénovation représentaient 56,91 % de la part du marché des salles de bains intelligentes en Chine en 2026 et devraient progresser au CAGR le plus élevé de 16,53 % entre 2027 et 2032.
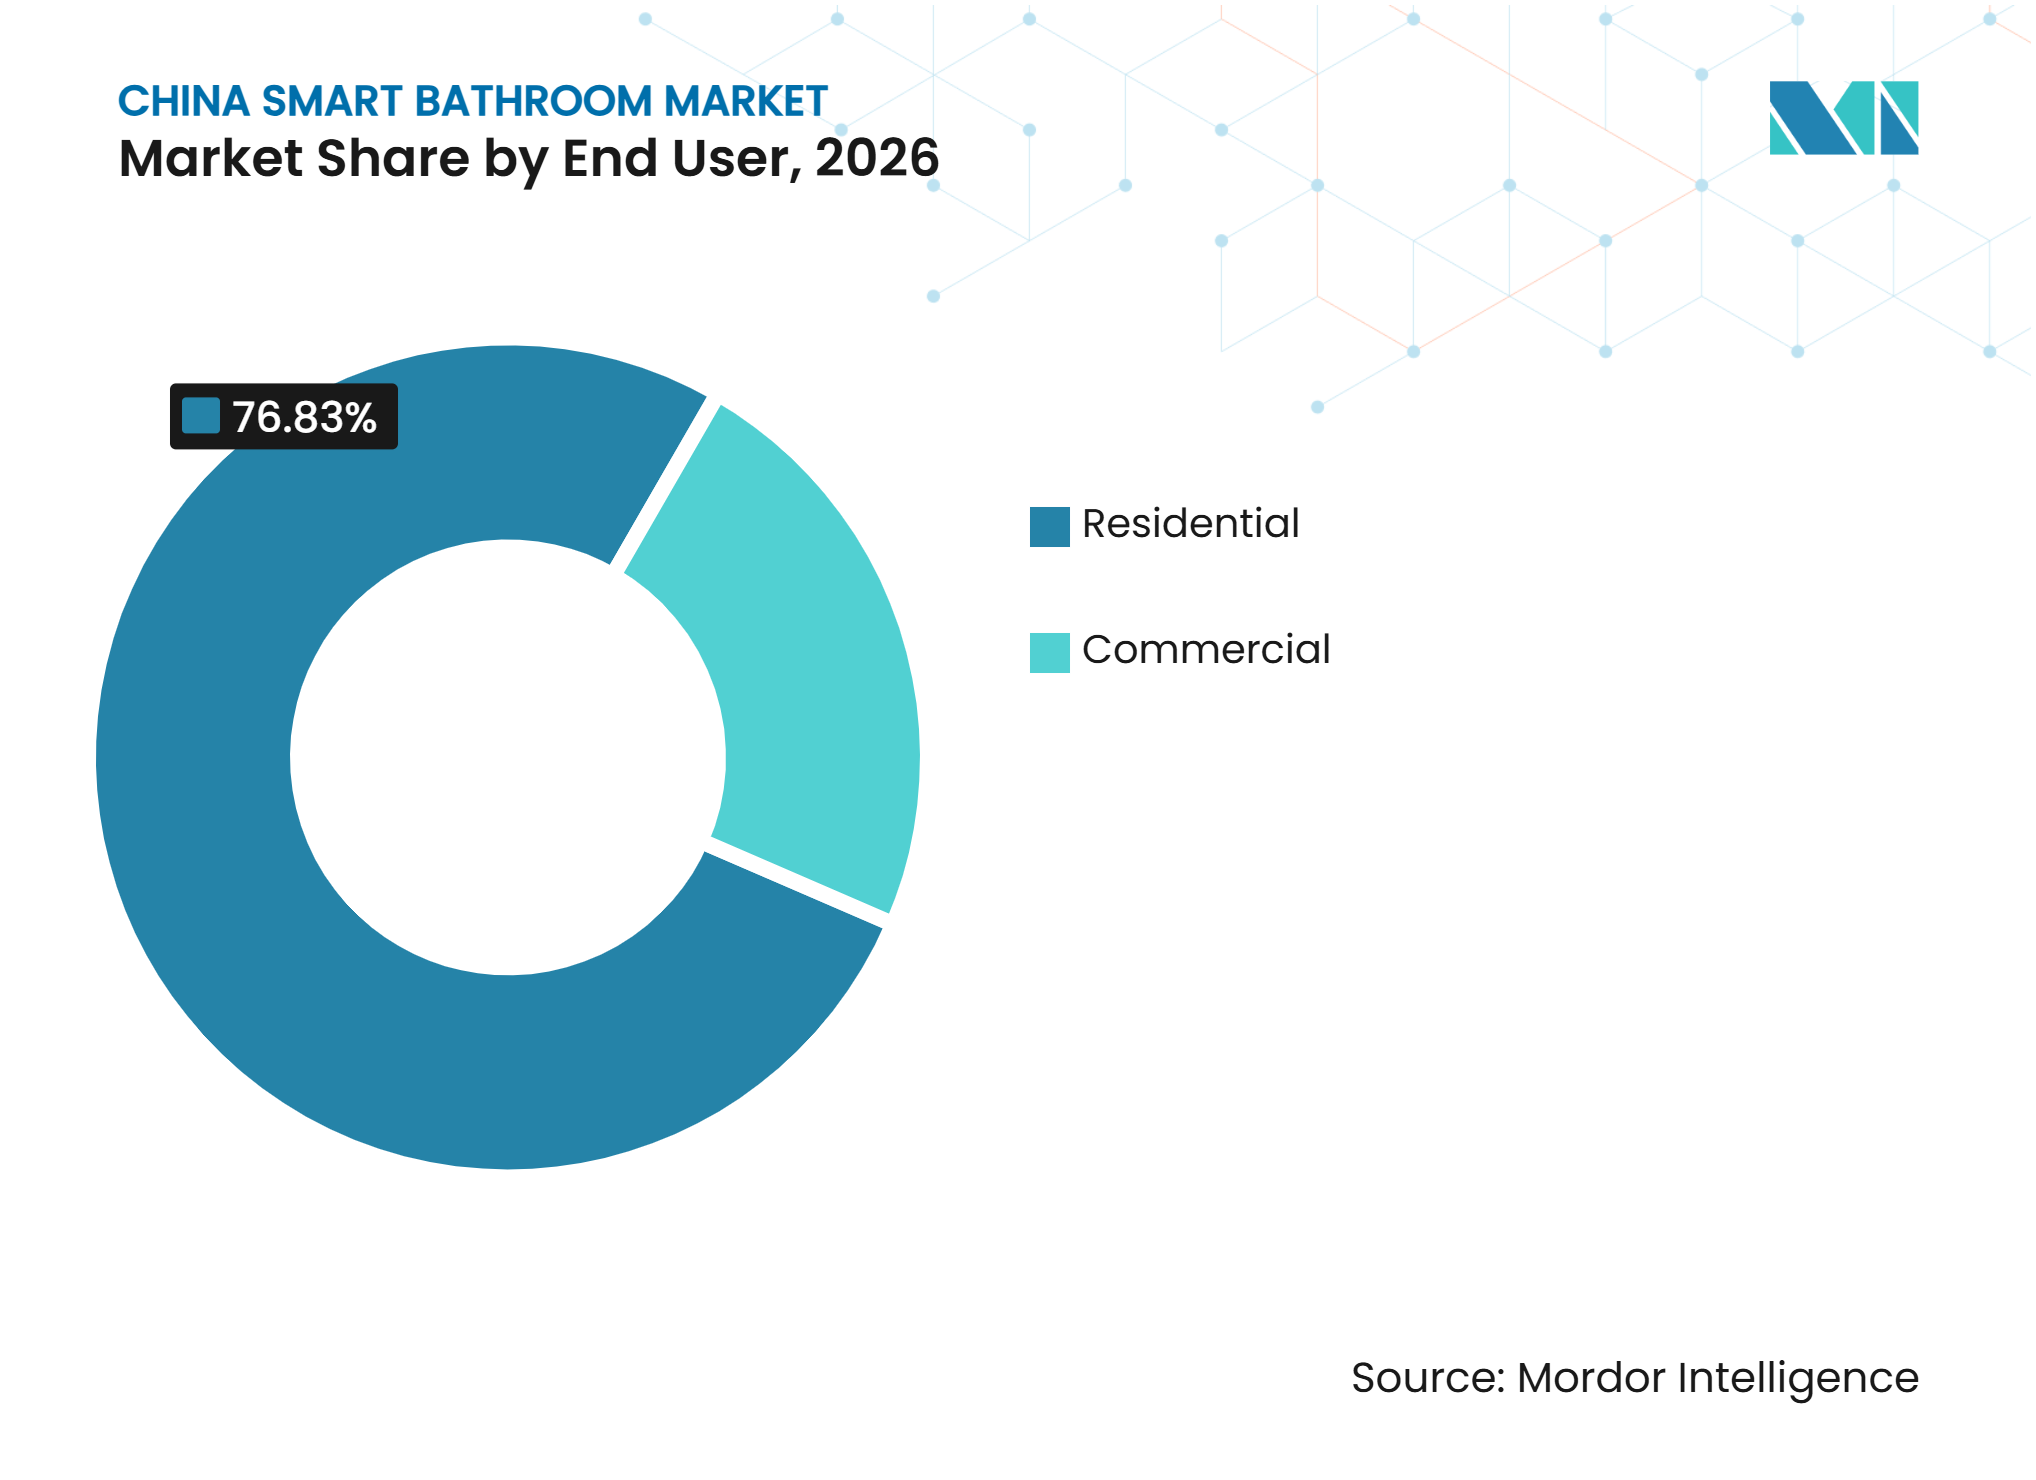
- Par utilisateur final, le résidentiel détenait 76,83 % de la part du marché des salles de bains intelligentes en Chine en 2026, tandis que le commercial devrait progresser au CAGR le plus élevé de 15,65 % entre 2027 et 2032.
- Par canal de distribution, le B2C / vente au détail détenait 79,62 % de la part du marché des salles de bains intelligentes en Chine en 2026 et devrait progresser au CAGR le plus élevé de 17,71 % entre 2027 et 2032.
- Par région, la Chine de l'Est détenait 34,54 % de la part du marché des salles de bains intelligentes en Chine en 2026, tandis que la Chine du Sud-Ouest devrait progresser au CAGR le plus élevé de 16,05 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La faible pénétration des toilettes intelligentes crée une marge de remplacement | +3.5% | National, avec des gains précoces dans les villes de rang 1 et rang 2 et une expansion vers la Chine du Sud-Ouest et la Chine centrale | Long terme (≥ 4 ans) |
| Expansion de la maison intelligente et de la connectivité globale du foyer | +2.0% | Chine de l'Est et Chine du Sud, avec une expansion vers la Chine du Nord | Moyen terme (2-4 ans) |
| Politiques de reprise et demande de rénovation des logements existants | +2.5% | National, notamment Shanghai, Pékin, le Sichuan et le Shandong | Court terme (≤ 2 ans) |
| Vieillissement de la population et exigences en matière de salles de bains accessibles | +1.5% | National, axé sur les zones urbaines à population plus âgée | Long terme (≥ 4 ans) |
| Fabrication en Chine et baisse des coûts des toilettes intelligentes | +1.2% | Pôles de fabrication du Guangdong, du Fujian et du Zhejiang, avec des bénéfices sur la demande nationale | Moyen terme (2-4 ans) |
| Surveillance de la santé et innovation produit axée sur l'hygiène | +1.8% | Premiers adoptants en Chine de l'Est et en Chine du Sud, avec une expansion nationale via le commerce électronique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La faible pénétration des toilettes intelligentes crée une marge de remplacement
Le taux de pénétration des toilettes intelligentes en Chine a atteint 9,6 % à mi-2025, laissant une marge substantielle pour la première adoption et les achats de remplacement[1]. Le marché des salles de bains intelligentes en Chine en bénéficie car de nombreux ménages utilisent encore des équipements sanitaires conventionnels et peuvent effectuer une mise à niveau lorsque leur budget de rénovation le permet. Un premier parc installé de toilettes intelligentes est désormais entré dans la période où les consommateurs envisagent de remplacer les produits plus anciens. L'Association chinoise des appareils électroménagers identifie une durée de vie sûre de 8 ans pour les toilettes intelligentes, ce qui soutient le cas du remplacement à mesure que les installations antérieures vieillissent. Les modèles modernes offrent également des fonctions d'hygiène plus performantes, davantage d'automatisation et des fonctionnalités connectées par rapport aux anciens appareils. Cette différence donne aux ménages une raison de remplacer un équipement fonctionnel lors d'une rénovation plutôt que d'attendre une panne. La demande de remplacement est moins dépendante du rythme de livraison des logements neufs, ce qui réduit l'effet du ralentissement immobilier sur le marché des salles de bains intelligentes en Chine. Les logements existants peuvent être rénovés pièce par pièce, rendant l'achat plus accessible qu'une rénovation complète du foyer. Ce schéma est le plus visible dans les villes de rang 1 et rang 2, où les propriétaires sont davantage exposés aux appareils intelligents et bénéficient de services d'installation plus développés. La faible pénétration dans les villes de l'intérieur crée une opportunité ultérieure à mesure que les produits deviennent plus abordables et que la couverture commerciale locale s'élargit. Le long cycle de remplacement donne également aux marques le temps de nouer des relations de service et d'encourager les achats répétés. Les produits adaptés aux salles de bains standard et nécessitant moins de travaux d'installation sont susceptibles de bénéficier le plus de cette demande.
Expansion de la maison intelligente et de la connectivité globale du foyer
La connectivité globale du foyer offre aux marques de salle de bains un moyen de se différencier par l'intégration plutôt que par les seules caractéristiques matérielles. AXENT et Huawei Cloud ont annoncé une coopération sur un écosystème de salle de bains OpenHarmony en juin 2025, incluant la connectivité Wi-Fi, Bluetooth et StarFlash entre les appareils de salle de bains et les réseaux domestiques[2]. Le marché des salles de bains intelligentes en Chine progresse lorsque les toilettes, miroirs, douches, éclairages et systèmes de ventilation peuvent répondre à des routines partagées et aux paramètres du foyer. Les appareils connectés peuvent également simplifier l'utilisation pour les consommateurs souhaitant des commandes cohérentes entre les pièces. Cette approche peut augmenter les coûts de changement une fois que les ménages ont sélectionné une plateforme préférée et une gamme de produits compatibles. Elle modifie également le rôle des marques de salle de bains, qui doivent de plus en plus prendre en charge des logiciels, des appareils et des services plutôt que de vendre des équipements isolés.
L'opportunité est la plus forte en Chine de l'Est et en Chine du Sud, où les ménages aisés et l'adoption de la maison intelligente sont plus établis. Les détaillants peuvent présenter des produits connectés en showroom, aidant les consommateurs à comprendre des fonctionnalités difficiles à évaluer à partir d'une simple fiche produit. La compatibilité des appareils peut bénéficier aux fournisseurs nationaux disposant de relations établies dans les écosystèmes locaux de maison intelligente. Elle peut également créer un obstacle pour les marques plus petites qui ne disposent pas des ressources techniques nécessaires pour maintenir des produits connectés sécurisés et fiables. Les offres globales pour le foyer restent pertinentes pour les projets de rénovation car elles peuvent être installées en parallèle de nouveaux équipements d'éclairage, de ventilation et de gestion de l'eau. Cela offre au marché des salles de bains intelligentes en Chine un autre levier de croissance en valeur au-delà du simple remplacement de toilettes.
Politiques de reprise et demande de rénovation des logements existants
Dans le cadre du programme de rénovation cuisine-salle de bains 2025, les subventions étaient plafonnées à 15 % du prix final (ou 20 % pour les produits de classe 1 en termes d'efficacité hydrique ou énergétique), les collectivités locales choisissant les catégories éligibles. En 2026, les toilettes intelligentes ne figurent pas sur la liste nationale de reprise, mais les provinces et les villes les ont activement ajoutées dans le cadre de programmes financés localement. La politique plus large de rénovation cuisine-salle de bains place les produits de salle de bains intelligente dans une dynamique soutenue d'amélioration des logements existants. Ces mesures rendent le marché des salles de bains intelligentes en Chine plus accessible aux ménages qui pourraient autrement reporter une mise à niveau. Elles récompensent également de manière constante les produits répondant aux exigences d'efficacité hydrique, encourageant les fabricants à mettre en avant les modèles certifiés. L'effet des politiques reste le plus immédiat là où les autorités locales ont adapté leur propre mise en œuvre.
Le 23 juillet 2026, Pékin a ajouté 10 catégories de produits intelligents à ses subventions de reprise, dont les toilettes intelligentes et les sièges, à hauteur de 15 % du prix final, plafonné à 1 500 CNY par article ; les produits portant un label d'efficacité doivent être de classe 1. Le programme de Shanghai couvre les produits de salle de bains intelligente dans 7 catégories, ce qui constitue une base locale large pour la promotion en magasin. Les subventions peuvent soutenir les ventes d'équipements à prix initial plus élevé lorsque le consommateur peut constater une économie directe à l'achat. Elles soutiennent également le segment du remplacement et de la rénovation car l'avantage s'applique aux mises à niveau dans les logements occupés. Le marché des salles de bains intelligentes en Chine bénéficie donc à court terme d'un vent favorable politique qui ne dépend pas d'une reprise de la construction neuve. Les détaillants et les marques qui expliquent clairement les conditions d'éligibilité et organisent l'installation peuvent convertir ce soutien localisé plus efficacement.
Vieillissement de la population et exigences en matière de salles de bains accessibles
La sécurité dans la salle de bains devient une exigence produit de plus en plus importante à mesure que davantage de personnes âgées restent à leur domicile. Les estimations de surveillance des maladies en Chine indiquent que plus de 40 millions de personnes âgées font au moins une chute par an, dont environ la moitié à domicile. Les équipements accessibles, le chauffage du siège, le nettoyage automatique et des commandes simplifiées peuvent répondre à certaines des préoccupations de sécurité et d'hygiène liées au maintien à domicile. Le marché des salles de bains intelligentes en Chine peut donc attirer la demande des ménages achetant pour leurs parents ainsi que des consommateurs âgés eux-mêmes. Le soutien gouvernemental renforce cette demande car les produits de maintien à domicile peuvent bénéficier de subventions allant jusqu'à 30 %. Le cas de la demande est le plus fort dans les zones urbaines où les prestataires de services peuvent évaluer les logements et réaliser les aménagements. Shanghai autorise des demandes répétées dans le cadre de son cycle de subventions d'adaptation du logement au vieillissement, jusqu'à un cumul de 5 000 CNY (714,1 USD) par ménage. Le système de normalisation chinois développe également des exigences techniques pour les équipements sanitaires sans barrière. Ces actions font de la conception accessible une catégorie commerciale mieux définie plutôt qu'une offre de niche limitée. Les salles de bains intelligentes peuvent réunir des agencements sans barrière, des commandes à capteurs, des fonctions d'hygiène et des fonctionnalités aidant les membres de la famille à surveiller les besoins quotidiens. Les entreprises doivent veiller à ce que la technologie ajoutée reste suffisamment simple pour que les utilisateurs âgés puissent l'utiliser. L'opportunité à long terme repose sur une installation fiable, un service après-vente et des produits répondant aux besoins pratiques de mobilité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faiblesse de la demande résidentielle immobilière et d'ameublement | -2.5% | National, avec la plus grande exposition dans les villes de rang 3 et rang 4 et en Chine du Nord | Moyen terme (2-4 ans) |
| Déflation des prix des produits et pression sur les marges | -1.8% | National, notamment les canaux en ligne et les marques de milieu de gamme | Court terme (≤ 2 ans) |
| Charge liée à la certification, à la sécurité et à la conformité des données | -0.8% | National, avec des coûts plus élevés pour les petites et moyennes entreprises des pôles de Chaozhou et Foshan | Court terme (≤ 2 ans) |
| Complexité d'installation et service après-vente fragmenté | -0.6% | National, avec des défis plus importants dans les villes de rang inférieur | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Faiblesse de la demande résidentielle immobilière et d'ameublement
En 2025, la surface de plancher résidentielle neuve vendue a reculé de 9,2 % et la valeur des ventes résidentielles a chuté de 13,0 % (Bureau national des statistiques), tandis que les livraisons résidentielles ont diminué de 20,2 %. L'ajustement en cours peut réduire les volumes de spécification dans les programmes haut de gamme, où les promoteurs ont historiquement installé davantage de produits de salle de bains intelligente. Il peut également conduire les promoteurs à recourir à des finitions moins coûteuses lorsque les budgets sont sous pression. Ce frein est plus prononcé dans les villes de rang inférieur, où la construction neuve contribue à une part plus importante de la demande en équipements de salle de bains. Le marché des salles de bains intelligentes en Chine doit donc s'appuyer davantage sur les rénovations, les mises à niveau des logements en revente et les projets commerciaux. L'effet est inégal car les logements occupés peuvent toujours générer de la demande lorsque les propriétaires rénovent ou aménagent leurs salles de bains. Les incitations à la reprise contribuent à orienter les dépenses vers ces projets, mais elles ne remplacent pas entièrement la demande issue des grands programmes résidentiels neufs. Les marques disposant d'un mix équilibré entre commerce de détail et projets sont mieux positionnées pour gérer cette différence. Les produits conçus pour une installation en rénovation simple peuvent réduire la dépendance aux spécifications imposées par les promoteurs. La Chine du Nord et les villes à activité immobilière plus faible pourraient subir davantage de pression que les principaux marchés côtiers. Les perspectives à moyen terme dépendent de la capacité des dépenses de rénovation à rester suffisamment soutenues pour compenser la baisse des volumes de construction neuve.
Déflation des prix des produits et pression sur les marges
La concurrence par les prix constitue un défi majeur sur le marché des salles de bains intelligentes en Chine, notamment pour les toilettes intelligentes vendues via les canaux en ligne. Les marques leaders ont enregistré une croissance en volume tandis que le chiffre d'affaires était à la traîne en raison de la baisse des prix de vente moyens (CHEAA). Le bénéfice net cumulé de six sociétés d'équipements sanitaires cotées a chuté de 66,2 % en 2025. Des prix plus bas peuvent élargir l'accès pour les consommateurs, mais ils réduisent les ressources disponibles pour le développement produit, le soutien commercial et le service après-vente. Les spécialistes nationaux de la salle de bains subissent également la pression des fabricants d'appareils électroménagers qui peuvent s'appuyer sur des réseaux d'achat et de distribution plus importants. Les marques de milieu de gamme sont les plus exposées lorsque les caractéristiques des produits deviennent difficiles à distinguer pour les consommateurs. Les marques qui ne concurrencent que sur le prix peuvent avoir du mal à maintenir leurs marges tout en respectant les exigences de certification et de service.
Les produits haut de gamme offrent une réponse partielle lorsqu'ils apportent une valeur claire en matière d'hygiène, de conception accessible, d'efficacité hydrique ou de fonctions orientées santé. L'application des certifications peut également limiter les offres non conformes les moins chères et améliorer la confiance des consommateurs dans les modèles qualifiés. Le marché des salles de bains intelligentes en Chine exige néanmoins que les marques gèrent soigneusement les attentes en matière de prix, notamment dans le commerce numérique où les comparaisons sont immédiates. Les offres groupées de produits, une installation fiable et un service après-vente prolongé peuvent aider à déplacer l'attention du prix affiché vers la valeur totale. Cependant, ces approches nécessitent des investissements et peuvent être plus difficiles à maintenir pour les petits producteurs. La rentabilité à court terme restera sensible à la pression sur les prix même là où la demande unitaire progresse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les toilettes intelligentes ancrent la valeur et la robinetterie mène la croissanceLes toilettes intelligentes et les sièges de bidet intelligents détenaient 55,73 % de la part du marché des salles de bains intelligentes en Chine en 2026, ce qui en fait la plus grande catégorie de produits. Leur position reflète des valeurs moyennes élevées et un large éventail de fonctions d'hygiène, de nettoyage, de chauffage du siège et de commande automatisée. Les toilettes intelligentes sont également le produit le plus directement concerné par les exigences de certification chinoises pour les toilettes électroniques. La certification obligatoire place la sécurité et la conformité électrique au cœur de la conception des produits et de la distribution. La catégorie bénéficie de la familiarité des consommateurs car les toilettes intelligentes sont vendues en Chine depuis plus d'une décennie. C'est également le principal point d'entrée pour les nouvelles fonctionnalités produit orientées santé. Les produits qui combinent confort quotidien et avantage pratique clair sont mieux placés pour encourager les achats de remplacement.
La robinetterie intelligente devrait enregistrer le CAGR produit le plus élevé à 17,27 % entre 2027 et 2032. Sa croissance est soutenue par la demande d'utilisation sans contact dans les établissements de santé, les bureaux, les hôtels et d'autres environnements commerciaux. La robinetterie connectée peut également faire partie des systèmes de gestion de l'eau dans les maisons intelligentes. Les douches intelligentes ajoutent des fonctions telles que le contrôle personnalisé de la température, tandis que les miroirs intelligents peuvent prendre en charge l'affichage numérique et l'utilisation dans le foyer connecté. Les baignoires intelligentes, les distributeurs de savon et les sèche-mains répondent à des besoins résidentiels et commerciaux plus spécialisés. Les exigences d'efficacité hydrique sont importantes dans l'ensemble du portefeuille de produits car les produits éligibles peuvent bénéficier d'un soutien dans le cadre de la politique de reprise. Le marché des salles de bains intelligentes en Chine offre de la place pour la croissance de ces catégories, mais les toilettes intelligentes devraient rester la principale source de valeur.



Par type de construction :
le remplacement mène la croissance en valeur tandis que la construction neuve conserve la prime de spécificationLe remplacement et la rénovation représentaient 56,91 % de la part du marché des salles de bains intelligentes en Chine en 2026 et devraient progresser à un CAGR de 16,53 % entre 2027 et 2032. Ce segment bénéficie de l'ampleur du parc immobilier urbain existant et des propriétaires qui améliorent leurs salles de bains lors de rénovations. Une rénovation peut se concentrer sur un seul équipement, ce qui peut rendre l'achat plus accessible qu'un projet de réaménagement complet. Les subventions pour les produits éligibles soutiennent davantage ce schéma. La catégorie bénéficie également du fait que les premières installations de toilettes intelligentes approchent de la fin de leur période d'utilisation recommandée. Les marques proposant des dimensions standard et une installation fiable ont un avantage clair dans les travaux de rénovation.
La construction neuve reste importante car les promoteurs peuvent spécifier plusieurs produits de salle de bains connectés simultanément. Ce canal est plus exposé aux fluctuations de l'activité de promotion immobilière et des budgets de finition. Les projets résidentiels haut de gamme peuvent encore soutenir des combinaisons de produits à plus haute valeur, notamment dans les principales villes côtières. Les hôtels, les établissements de santé et les projets de bureaux créent également des opportunités en construction neuve en dehors du logement. Ces acheteurs privilégient souvent l'hygiène, la durabilité et un design coordonné plutôt que le prix d'achat le plus bas. Le secteur des salles de bains intelligentes en Chine a donc besoin à la fois du volume porté par la rénovation et de spécifications sélectionnées en construction neuve. L'équilibre entre les deux favorise la demande de remplacement pendant la période de prévision.
Par utilisateur final :
le résidentiel domine et les canaux commerciaux s'accélèrentLes utilisateurs résidentiels représentaient 76,83 % de la part du marché des salles de bains intelligentes en Chine en 2026. Les salles de bains étant des espaces personnels, les préférences des ménages en matière d'hygiène, de confort, d'accessibilité et de commodité constituent une grande partie de ces dépenses. Les acheteurs résidentiels peuvent choisir un produit à la fois, ce qui rend les toilettes intelligentes et les sièges de bidet accessibles lors de projets de rénovation plus modestes. Le soutien gouvernemental à la reprise sert également directement ce groupe de clients. Les consommateurs plus jeunes peuvent être plus réceptifs aux commandes connectées et aux fonctionnalités orientées santé, tandis que les ménages plus âgés peuvent privilégier une utilisation accessible et la sécurité. Ces besoins variés permettent aux marques de créer différentes gammes de produits sans modifier l'orientation de base vers les ménages.
Les utilisateurs commerciaux devraient progresser à un CAGR de 15,65 % entre 2027 et 2032. Les hôtels utilisent les améliorations de salle de bains pour soutenir le confort des clients et le positionnement de la marque. Les établissements de santé ont besoin d'équipements sans contact, antimicrobiens et à capteurs qui soutiennent les protocoles d'hygiène. Les bureaux peuvent spécifier des robinets automatisés et des distributeurs dans le cadre de mises à niveau de bâtiments axées sur le bien-être. Les contrats commerciaux peuvent impliquer des valeurs de commande plus élevées et des travaux d'installation répétés, mais les acheteurs exigent souvent des engagements de service clairs. Le marché des salles de bains intelligentes en Chine a l'opportunité de développer des produits spécialisés et des offres de maintenance pour ces environnements. La croissance commerciale ne déplace pas la demande résidentielle, mais elle élargit la base de clients au-delà de la rénovation des ménages.

Par canal de distribution :
le B2C et la vente au détail façonnent l'accès des consommateursLes canaux B2C et de vente au détail détenaient 79,62 % de la part du marché des salles de bains intelligentes en Chine en 2026 et devraient progresser à un CAGR de 17,71 % entre 2027 et 2032. Ce canal comprend le commerce numérique, les magasins spécialisés, les enseignes d'ameublement et d'autres points de vente orientés consommateurs. Il est important car les consommateurs recherchent souvent des produits en ligne avant de chercher une démonstration ou d'organiser une installation. Les canaux en ligne peuvent rendre une gamme de produits plus large disponible au-delà des plus grandes villes. Ils offrent également aux marques un moyen efficace d'expliquer les caractéristiques des produits, les subventions et les certifications d'efficacité hydrique. La rapidité de la croissance du B2C reflète l'importance continue des achats directs par les ménages.
Les showrooms restent pertinents car les clients peuvent évaluer le confort, les commandes, le design et la qualité perçue avant d'acheter un produit de salle de bains. Les détaillants peuvent également aider les consommateurs à comprendre la compatibilité avec la plomberie et les connexions électriques existantes. Ce service est particulièrement précieux pour les toilettes, douches et combinaisons de produits connectés à prix plus élevé. Le commerce en ligne peut accentuer la pression sur les prix, notamment dans les modèles standardisés de milieu de gamme. Les ventes B2B et directes restent plus modestes mais sont importantes pour les projets hôteliers, de santé, de bureaux et de promoteurs. Le marché des salles de bains intelligentes en Chine continuera de s'appuyer sur un mix de découverte numérique, de démonstration physique et d'installation professionnelle. Les marques qui coordonnent ces étapes peuvent réduire les hésitations au moment de l'achat.
Analyse géographique
La Chine de l'Est détenait 34,54 % de la part du marché des salles de bains intelligentes en Chine en 2026 et reste le plus grand marché régional du pays. Sa force provient de revenus élevés des ménages, d'un habitat urbain dense, d'un commerce de détail d'ameublement bien établi et d'une forte concentration de fabrication de produits de salle de bains. Shanghai et les villes voisines soutiennent la demande de rénovation haut de gamme car les consommateurs sont fortement exposés aux produits de maison intelligente et aux showrooms spécialisés. Les pôles de Xiamen et Quanzhou au Fujian apportent une profondeur côté offre et soutiennent la distribution nationale. La base de JOMOO à Nan'an, Quanzhou, illustre l'importance de la province pour la fabrication nationale de produits de salle de bains. La Chine de l'Est bénéficie également du soutien des politiques locales, notamment la couverture par Shanghai des produits de salle de bains intelligente dans 7 catégories de subventions.
La Chine du Sud est un autre centre majeur car le Guangdong abrite des pôles denses pour les équipements sanitaires, la robinetterie et la quincaillerie de salle de bains. Les fabricants de Kaiping, Chaozhou et Foshan soutiennent les marques nationales ainsi que la production en sous-traitance. La solide base d'approvisionnement de la région peut raccourcir les cycles de développement produit et soutenir une large gamme de prix. La Chine du Nord bénéficie de la demande à Pékin et Tianjin, notamment là où les politiques de rénovation encouragent les mises à niveau des ménages. L'inclusion des toilettes intelligentes dans le programme de subventions aux consommateurs de Pékin constitue un stimulus local direct. La Chine centrale offre des opportunités liées au renouvellement urbain et à la hausse des dépenses des ménages, tandis que la Chine du Nord-Est présente une croissance plus limitée en raison de l'exode de population et d'un profil démographique plus âgé.
La Chine du Sud-Ouest devrait progresser à un CAGR de 16,05 % entre 2027 et 2032, ce qui représente l'opportunité de croissance régionale la plus claire pour le marché des salles de bains intelligentes en Chine. Chengdu et Chongqing combinent la hausse des revenus des ménages avec une activité commerciale et hôtelière en expansion. La base installée plus faible de la région permet aux marques de cibler les primo-acheteurs en parallèle des clients en rénovation. Le succès dépend de l'ajout de showrooms locaux, d'installateurs et d'un service après-vente plutôt que de s'appuyer uniquement sur les ventes en ligne. La Chine du Nord-Ouest reste le plus petit marché régional mais présente des opportunités ciblées pour les équipements sanitaires intelligents publics le long des itinéraires touristiques. Les stratégies régionales doivent refléter les niveaux de revenus locaux, l'activité de construction et la couverture des services plutôt que d'appliquer une approche nationale uniforme.
Paysage concurrentiel
Concentration du Marché
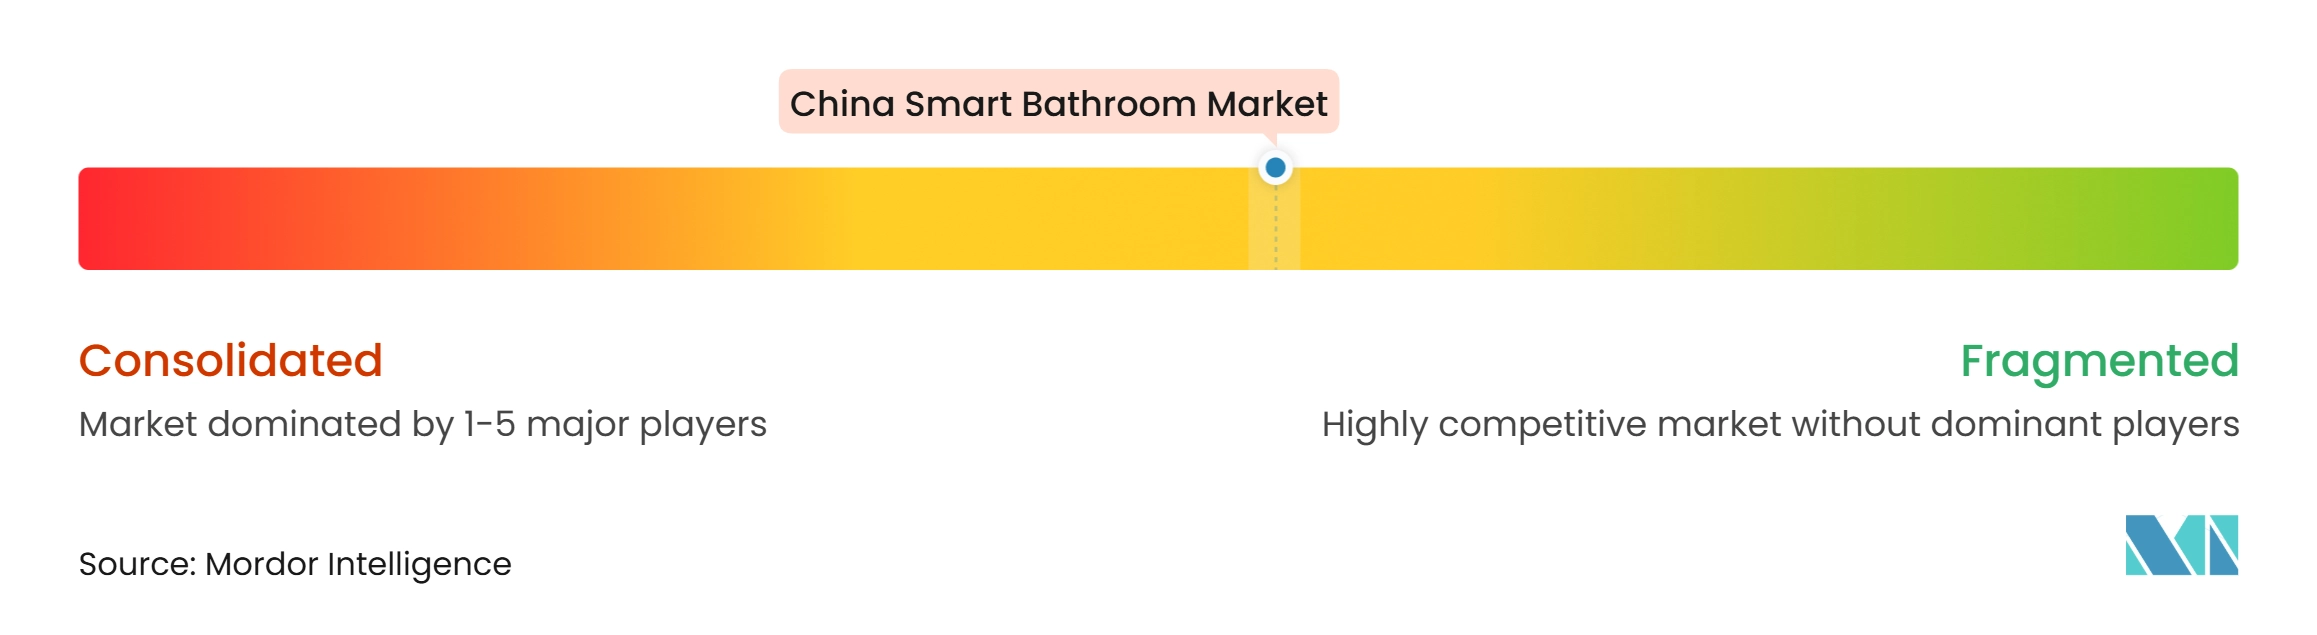
Le marché des salles de bains intelligentes en Chine est modérément concentré, avec des spécialistes nationaux de la salle de bains, des marques internationales haut de gamme et des fabricants d'appareils électroménagers en concurrence sur différents segments de prix et canaux. JOMOO est un acteur national de premier plan avec une large gamme de toilettes, robinetterie, douches et produits de salle de bains connectés. Arrow Home Group et HEGII concurrencent également via des portefeuilles de produits complets et des investissements dans des fonctions intelligentes et orientées santé. TOTO et Kohler conservent un rôle fort dans les hôtels haut de gamme et les projets résidentiels de prestige, où les performances établies des produits et les références de design restent importantes. Panasonic occupe une position distincte dans les produits mettant l'accent sur l'hygiène et l'usage lié aux soins de santé. La structure du marché favorise les entreprises capables d'assurer la conformité des produits, l'installation et le service dans plusieurs régions.
La certification devient une exigence concurrentielle significative. La certification CCC obligatoire de la Chine pour les toilettes électroniques est entrée en vigueur en juillet 2025, et les produits non certifiés ne peuvent être ni fabriqués, ni vendus, ni importés. Les grandes entreprises peuvent répartir les coûts de certification, d'ingénierie et de service sur une base de ventes plus large. Les producteurs plus petits peuvent faire face à une charge plus importante lorsqu'ils doivent satisfaire aux exigences de sécurité, de qualité et de traitement des données. Cette dynamique peut progressivement favoriser les marques disposant de systèmes de conformité établis et d'une couverture commerciale nationale.
Les entreprises leaders utilisent également des mouvements produits et écosystémiques pour différencier leurs offres. Arrow Home Group a présenté sa collection à perception intelligente lors de Kitchen & Bath China 2025, incluant des toilettes intelligentes et une suite de salle de bains sans barrière pour les utilisateurs âgés et à mobilité réduite. Ces stratégies visent à protéger la valeur dans un marché où les caractéristiques de base des produits peuvent rapidement devenir communes. Les entreprises doivent également gérer la confidentialité et la confiance des consommateurs lorsque les produits collectent des informations liées à la santé.
Leaders du secteur des salles de bains intelligentes en Chine
-
JOMOO Group
-
Guangdong HEGII Sanitary Ware Co., Ltd.
-
Arrow Home Group Co., Ltd.
-
Kohler China Investment Co., Ltd.
-
TOTO (China) Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des salles de bains intelligentes en Chine Entreprises couvertes dans ce rapport
- JOMOO Group
- Arrow Home Group Co., Ltd.
- HEGII Sanitary Ware Group Co., Ltd.
- Xiamen R&T Plumbing Technology Co., Ltd.
- Huida Sanitary Ware Co., Ltd.
- Kohler China Investment Co., Ltd.
- TOTO Ltd.
- Panasonic Corporation
- LIXIL Corporation
- Roca Sanitario S.A.U.
- Duravit AG
- Villeroy & Boch AG
- Guangdong Dongpeng Sanitary Ware Co., Ltd.
- Foshan Sunzoom Sanitary Ware Co., Ltd.
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- Zhejiang Xima Sanitary Ware Co., Ltd.
- Guangdong AOSMAN Sanitary Ware Co., Ltd.
- Guangdong Tejier Sanitary Ware Co., Ltd.
- AXENT
- Guangdong MCOHOME Technology Co., Ltd.
Développements industriels récents dans Marché des salles de bains intelligentes en Chine
- Juin 2026 : JOMOO a déclaré s'être classé premier dans les ventes de la catégorie salle de bains sur JD.com, Tmall, Douyin, Pinduoduo, Amazon, Lazada, Shopee et noon lors du festival de shopping 618, en citant des données de cabinets de conseil tiers.
- Août 2025 : Arrow Home Group a investi 156 millions CNY (22,2 millions USD) en R&D au premier semestre 2025 et a lancé la toilette intelligente Shunjing P50 avec un système de stérilisation en circuit complet, une activation par bouclier de mousse et une technologie anti-calcaire pour les zones à eau dure.
- Juin 2025 : AXENT et Huawei Cloud Computing Technology Ltd. ont signé un accord de coopération complet sur l'écosystème OpenHarmony lors de la Huawei Developer Conference 2025. Le partenariat utilise la connectivité Wi-Fi, Bluetooth et StarFlash entre les appareils de salle de bains et les réseaux de maison intelligente.
- Mai 2025 : Arrow Home Group a présenté sa collection Nouvelle Vie avec Perception Intelligente lors de Kitchen & Bath China 2025, incluant la toilette intelligente P5, la toilette d'analyse d'urine P9 et la suite de salle de bains sans barrière Heyue.
Périmètre du rapport sur le marché des salles de bains intelligentes en Chine
Les produits de salle de bains intelligente intègrent des capteurs avancés, la connectivité IoT et des systèmes automatisés pour améliorer le confort, l'hygiène et l'efficacité énergétique des utilisateurs. Le marché des salles de bains intelligentes en Chine est segmenté par type de produit, type de construction, utilisateur final, canal de distribution et région. Par type de produit, le marché est segmenté en toilettes intelligentes et sièges de bidet intelligents, robinetterie intelligente, douches intelligentes, miroirs de salle de bains intelligents, baignoires intelligentes, distributeurs de savon intelligents, sèche-mains intelligents et autres (contrôleurs intelligents de fuite d'eau, ventilation, sèche-serviettes chauffants). Par type de construction, le marché est segmenté en construction neuve et remplacement et rénovation. Par utilisateur final, le marché est segmenté en résidentiel et commercial (hôtels et restaurants, établissements de santé, bureaux et bâtiments commerciaux, et autres). Par canal de distribution, le marché est segmenté en B2C / vente au détail (grandes surfaces de bricolage/showrooms DIY, showrooms et revendeurs spécialisés, canaux de gros et de négoce, boutiques en ligne et vente directe aux consommateurs, et autres canaux de distribution) et B2B / ventes directes. Par région, le marché est segmenté en Chine de l'Est, Chine du Nord, Chine du Nord-Est, Chine du Sud, Chine centrale, Chine du Sud-Ouest et Chine du Nord-Ouest. Le rapport propose la taille du marché en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
Aperçu de la segmentation
| Toilettes intelligentes et sièges de bidet intelligents |
| Robinetterie intelligente |
| Douches intelligentes |
| Miroirs de salle de bains intelligents |
| Baignoires intelligentes |
| Distributeurs de savon intelligents |
| Sèche-mains intelligents |
| Autres (contrôleurs intelligents de fuite d'eau, ventilation, sèche-serviettes chauffants) |
| Construction neuve |
| Remplacement et rénovation |
| Résidentiel | |
| Commercial | Hôtels et restaurants |
| Établissements de santé | |
| Bureaux et bâtiments commerciaux | |
| Autres |
| B2C / Vente au détail | Grandes surfaces de bricolage / Showrooms DIY |
| Showrooms et revendeurs spécialisés | |
| Canaux de gros et de négoce | |
| Boutiques en ligne et vente directe aux consommateurs | |
| Autres canaux de distribution | |
| B2B / Ventes directes |
| Chine de l'Est |
| Chine du Nord |
| Chine du Nord-Est |
| Chine du Sud |
| Chine centrale |
| Chine du Sud-Ouest |
| Chine du Nord-Ouest |
| Par type de produit | Toilettes intelligentes et sièges de bidet intelligents | |
| Robinetterie intelligente | ||
| Douches intelligentes | ||
| Miroirs de salle de bains intelligents | ||
| Baignoires intelligentes | ||
| Distributeurs de savon intelligents | ||
| Sèche-mains intelligents | ||
| Autres (contrôleurs intelligents de fuite d'eau, ventilation, sèche-serviettes chauffants) | ||
| Par type de construction | Construction neuve | |
| Remplacement et rénovation | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtels et restaurants | |
| Établissements de santé | ||
| Bureaux et bâtiments commerciaux | ||
| Autres | ||
| Par canal de distribution | B2C / Vente au détail | Grandes surfaces de bricolage / Showrooms DIY |
| Showrooms et revendeurs spécialisés | ||
| Canaux de gros et de négoce | ||
| Boutiques en ligne et vente directe aux consommateurs | ||
| Autres canaux de distribution | ||
| B2B / Ventes directes | ||
| Par région | Chine de l'Est | |
| Chine du Nord | ||
| Chine du Nord-Est | ||
| Chine du Sud | ||
| Chine centrale | ||
| Chine du Sud-Ouest | ||
| Chine du Nord-Ouest | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les salles de bains intelligentes en Chine ?
La taille du marché des salles de bains intelligentes en Chine devrait progresser de 1,67 milliard USD en 2026 et 1,86 milliard USD en 2027 à 3,65 milliards USD d'ici 2032, enregistrant un CAGR de 14,36 % entre 2027 et 2032.
Quel produit de salle de bains intelligente détient la plus grande part en Chine ?
Les toilettes intelligentes et les sièges de bidet intelligents dominent la demande de produits avec une part de 55,73 % en 2026. Leur position reflète la familiarité établie des consommateurs avec l'hygiène, le chauffage du siège, le nettoyage automatisé et les fonctions connectées.
Quel produit de salle de bains intelligente connaît la croissance la plus rapide en Chine ?
La robinetterie intelligente devrait enregistrer le CAGR produit le plus élevé à 17,27 % entre 2027 et 2032. L'utilisation sans contact, les exigences d'hygiène commerciale et la compatibilité avec les systèmes de gestion de l'eau connectés soutiennent leur expansion.
Qu'est-ce qui stimule la demande de remplacement des toilettes intelligentes en Chine ?
La faible adoption, le vieillissement des produits installés, l'activité de rénovation et les subventions de reprise soutiennent les achats de remplacement. Les produits adaptés aux salles de bains standard et incluant des services d'installation fiables sont bien positionnés pour en bénéficier.
Quelle région connaît la croissance la plus rapide pour les salles de bains intelligentes en Chine ?
La Chine du Sud-Ouest devrait progresser à un CAGR de 16,05 % entre 2027 et 2032. La hausse des revenus urbains à Chengdu et Chongqing, l'activité commerciale et la faible adoption créent une opportunité pour les primo-acheteurs et la demande de remplacement.
Comment la certification CCC affecte-t-elle les toilettes électroniques en Chine ?
Depuis juillet 2025, les toilettes électroniques non certifiées ne peuvent être ni fabriquées, ni vendues, ni importées. Cela renforce l'importance de la conformité en matière de sécurité et peut favoriser les marques capables de financer la certification, l'ingénierie et le service à l'échelle nationale. Pour les acheteurs, cette exigence fait de la certification vérifiée un critère important lors du choix d'un produit, de l'organisation de l'installation et de l'évaluation du support produit à long terme.