
中国フライス盤市場規模とシア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
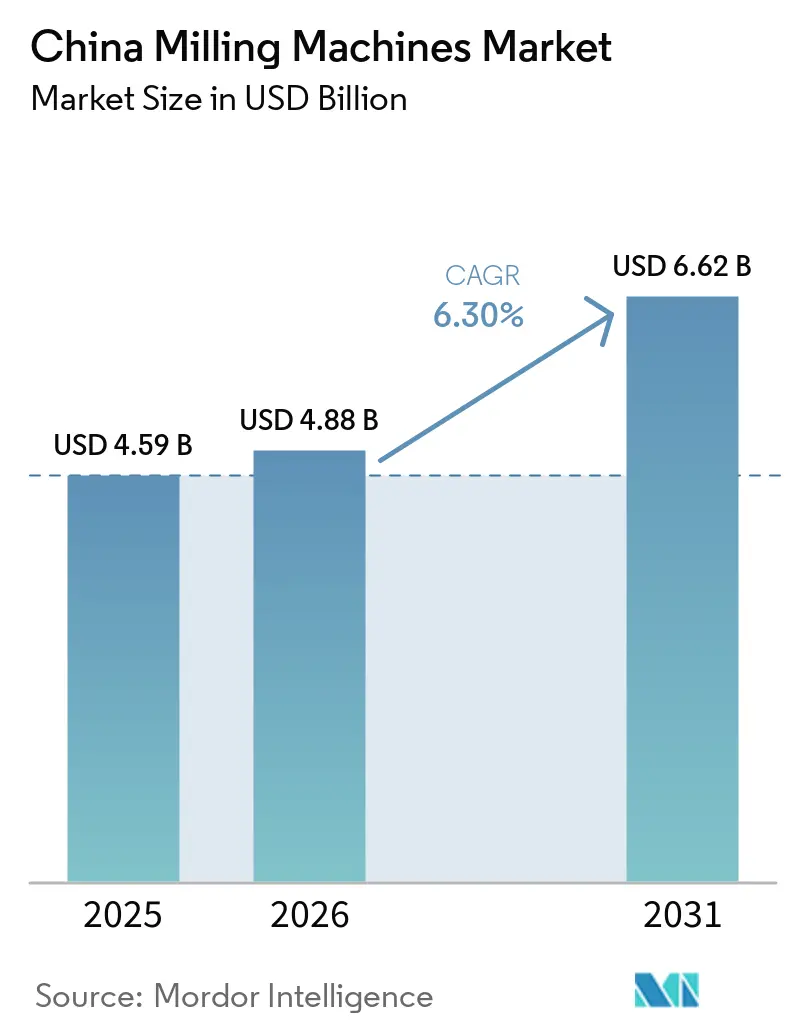
| 基準年の市場規模 (2025) | 4.59 十億米ドル |
| 市場規模 (2026) | 4.88 十億米ドル |
| 市場規模 (2031) | 6.62 十億米ドル |
| 成長率 (2026 - 2031) | 6.30 % |
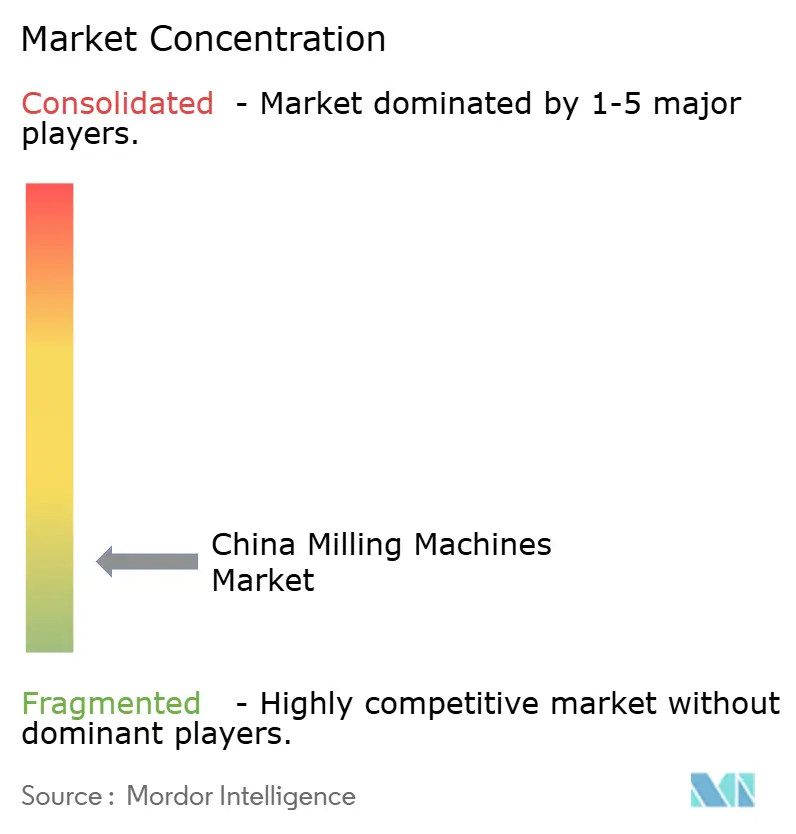
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国フライス盤市場分析
中国フライス盤市場規模は、2025年の45.9億米ドルから2026年には48.8億米ドルに成長し、2026年から2031年にかけてCAGR 6.30%で2031年までに66.2億米ドル達すると予測されています。
中国のフライス盤市場は、自動車・新エネルギー車、電子機器、産業機械、航空宇宙、精密工学にわたる需要を持つ同国の広範な製造エコシステムに支えられています。継続的な産業設備の更新と製造アップグレードにより、メーカーは老朽化した設備をCNC、自動化、多軸加工システムへと置き換えることが促進されており、中国の設備更新政策は特に旧式の工作機械を対象とし、デジタルおよびインテリジェント製造を推進しています。EV生産、半導体関連製造、その他の先端産業の成長も、より高い加工精度、生産性、複雑部品加工能力への需要を高めています。同時に、中国の工作機械メーカーは、国内産業技術の推進を背景に、より高付加価値のCNCおよび5軸設備へと移行しており、国際サプライヤーは高精度・先端加工用途において引き続き重要な役割を担っています。しかしながら、国内メーカー間の激しい競争、設備価格への圧力、一部の高級CNC技術およびコンポーネントにおけるギャップが、マージンを制約し、先端フライス盤の完全な国産化を妨げ続けています。
主要レポートの要点
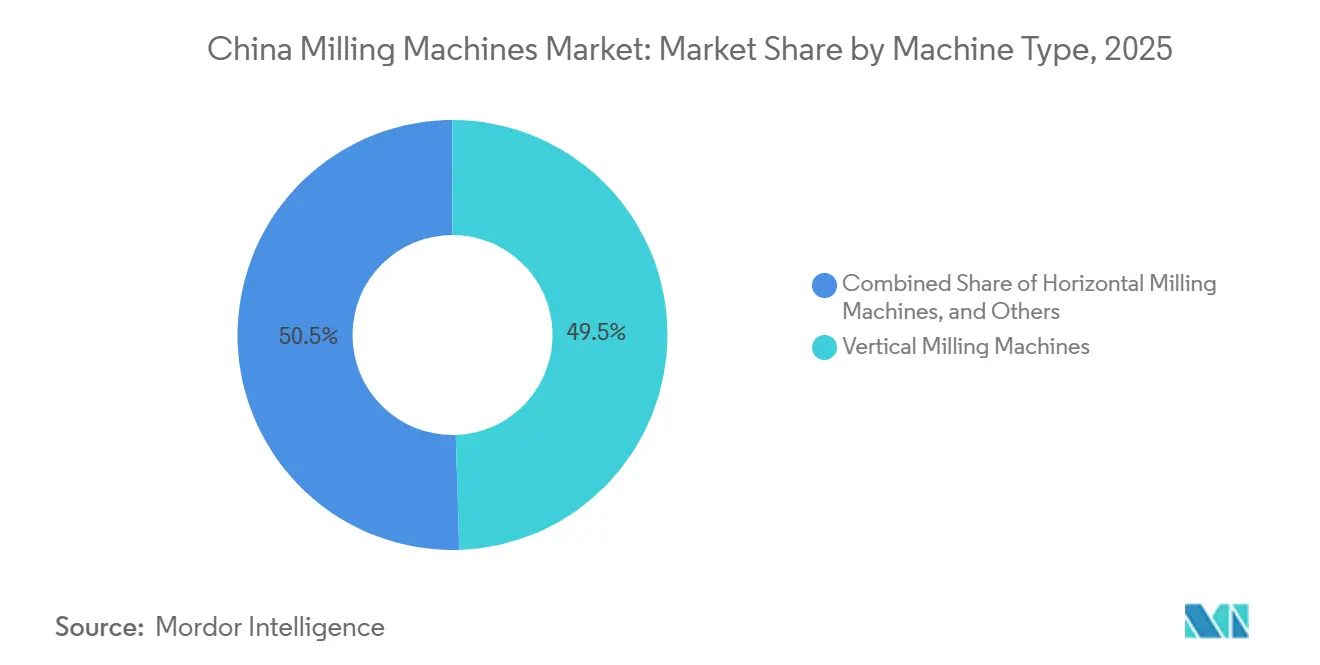
- 機械タイプ別では、垂直型機械が2025年の中国フライス盤市場シェアの49.50%を占め、水平型機械は2031年までのCAGR 7.30%で最も速い成長見通しを記録しました。
- 軸タイプ別では、3軸機械が2025年の中国フライス盤市場シェアの53.50%を占め、5軸以上の機械は2031年までのCAGR 10.50%で最も速い成長見通しを記録しました。
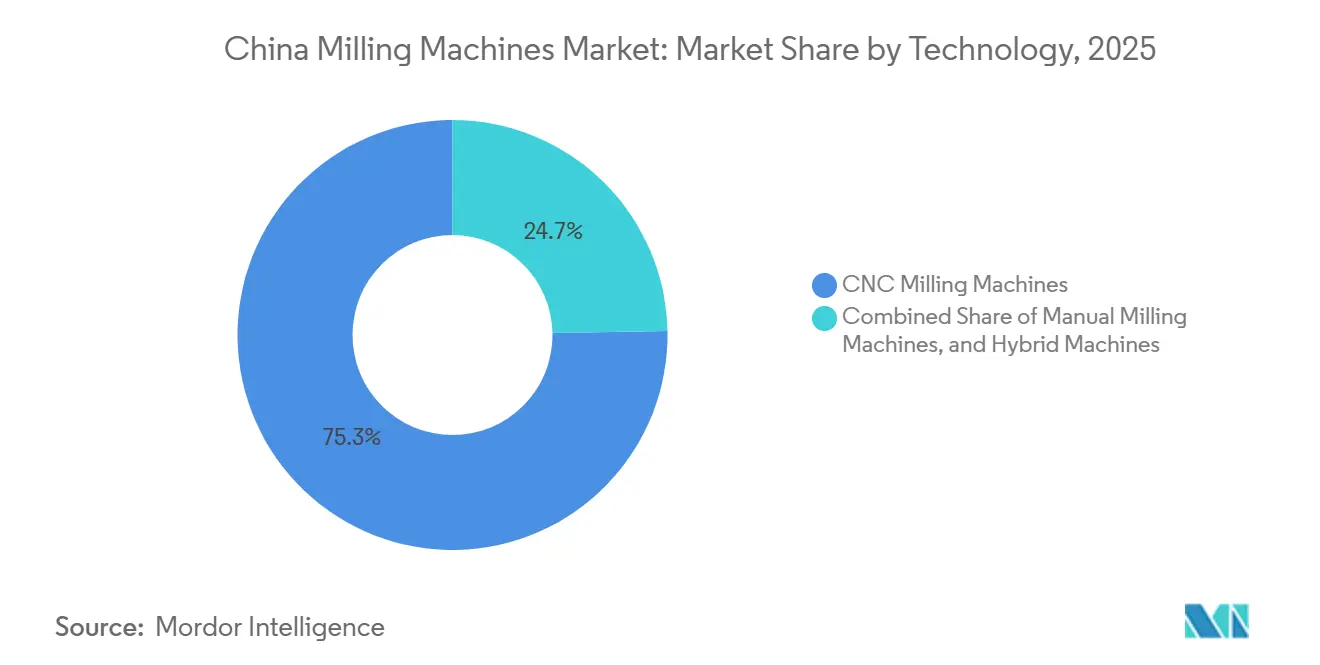
- 技術別では、CNC機械が2025年の中国フライス盤市場規模の75.30%を占め、2031年までのCAGR 8.50%で最も速い成長見通しも記録しました。
- エンドユーザー産業別では、自動車・輸送が2025年の中国フライス盤市場規模の35.50%を占め、電子機器・半導体は2031年までのCAGR 10.30%で最も速い成長見通しを記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国フライス盤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 大規模な製造基盤がフライス盤の幅広い需要を支える | +1.5% | 全国的、江蘇省、浙江省、広東省、山東省に集中 | 短期(2年以内) |
| EVおよび自動車の生産能力拡大が精密加工需要を増加させる | +1.2% | 全国的、広東省、吉林省、重慶市、浙江省が主導 | 中期(2〜4年) |
| 工場自動化が自動化生産セルに適したCNC機械の需要を増加させる | +1.0% | 全国的、珠江デルタおよび長江デルタクラスターに高密度 | 中期(2〜4年) |
| 国内高級工作機械の開発が先端フライス盤への需要を拡大する | +0.9% | 全国的、瀋陽、寧波、南京、成都での早期成果 | 長期(4年以上) |
| 産業設備の更新が老朽化した加工資産の置き換えを加速する | +0.8% | 全国的、指定技術改革パイロット都市に重点 | 短期(2年以内) |
| 航空宇宙、半導体、エネルギー、高級設備の拡大が複雑加工需要を高める | +0.5% | 北京、上海、西安、成都 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模な製造盤がフライス盤の幅広い需要を支える
中国は世界の製造業生産高の29%を占め、幅広い産業活動においてフライス盤への需要を生み出しています。指定規模以上の機械企業における付加価値生産高は2025年に8.2%成長しました。金属切削工作機械の生産台数は2025年に868,200台に達し、2024年比で9.7%増加しました[1]中国機械工業連合会、「2025年指定規模以上機械工業企業付加価値8.2%増」、中国経済網、ce.cn。。新規受注は2025年に9.3%増加し、手持ち受注も7.9%増加を記録しました。このパターンは、設備能力の追加と定期的な更新の両方から需要が生まれるため、中国フライス盤市場を支えています。幅広いエンドユーザー基盤は、特定の製造セクターの低迷が設備需要に与える影響を軽減します。この多様性により、機械サプライヤーは生産サイクル全体にわたってより広い受注基盤を持つことができます。
EVおよび自動車生産能力拡大が精密加工需要を増加させている
中国は2025年に約1,600万台の電気自動車を生産し、世界の電気自動車生産の約75%を占めました。電気自動車モデルは2025年の中国の自動車総輸出の35%以上を占め、2024年の20%から増加しました。モーターハウジング、eアクスルケーシング、ロータボア、バッテリートレイ構造は、サプライヤー基盤全体にわたって精密フライス加工を必要とします。中国はまた、2025年に400,000台以上の電気トラック生産し、2020年から2024年の累計生産台数を超えました。より高い公差要件により、部品サプライヤーは旧式設備をより高性能なCNC機械へと置き換えることが促進されています。これにより、車両生産および関連部品の生産能力が拡大するにつれて、中国フライス盤市場に持続的な需要チャネルが生まれます。自動車の精度とスループット要件を満たすサプライヤーは、複数の部品カテゴリーにわたって恩恵を受けることができます。
工場自動化が自動化生産セルに対応したCNC機械の需要を増加させている
中国の産業設備更新計画は、2027年までに指定規模以上の企業における主要工程でのCNC化率を75%とすることを目標としています[2]工業情報化部、「産業設備更新実施計画」、miit.gov.cn。。同計画は、2027年までに産業工作機械企業におけるデジタル研究・設計ツールの採用率90%も目標としています。国内のCNC普及率は51%であり、世界平均を30ポイント以上下回っており、置き換えの余地が大きく残っています。インテリジェントファクトリープログラムにより、生産システムと接続できる機械の価値が高まっています。そのため、購買担当者はスピンドル性能に加えて、コントローラーの開放性、ネットワーク互換性、自動化セル統合を考慮しています。これらの要件は、より広範な工場自動化プロジェクトをサポートできるCNCサプライヤーに有利に働きます。この効果は、メーカーが接続された生産セルを構築している場所で最も強く現れます。
国内高級工作機械の開発が先端フライス盤への需要を拡大する
政府は、先端産業用マザーマシン、主要コンポーネント、CNCシステムの適格生産者に対して追加の付加価値税控除を提供しています。日本、ドイツ、スイスの外国サプライヤーは、航空宇宙および半導体グレードの5軸用途において引き続き重要な役割を担っています。COMACが2035年までにC919航空機を1,000機納入する計画は、適格な複雑部品加工に対する長期的な要件を確立しています。国内の代替品は、アプリケーション要件を満たした時点で、以前は輸入システムを必要としていた購買担当者へのアクセスを獲得できます。政策の焦点は、機械本体、制御システム、機能コンポーネントへの投資も支援しています。国内能力が向上するにつれて、中国フライス盤市場はより幅広い高精度用途に対応できるようになります。これらの用途は要求の厳しい性能要件を持つため、資格認定作業は引き続き重要です。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 激しい国内競争がフライス盤の価格とマージンを圧迫する | -0.8% | 全国的、江蘇省、浙江省、広東省で最も深刻 | 短期(2年以内) |
| 輸出規制と貿易摩擦が先端技術および海外市場へのアクセスを複雑にする | -0.7% | 全国的、北米およびヨーロッパへの越境影響あり | 中期(2〜4年) |
| 先端輸入コンポーネントへの依存が高級機械の開発を制限する | -0.5% | 全国的、高級CNCおよび5軸設備に集中 | 長期(4年以上) |
| 中小メーカーにおける投資環境の低迷が機械購入を遅らせる可能性がある | -0.4% | 全国的、内陸部の中小製造クラスターで最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
激しい国内競争がフライス盤の価格とマージンを圧迫している
金属切削工作械の生産台数は2025年に9.7%増加し、新規受注は9.3%増加しました。この組み合わせは活発な需要を示す一方で、大規模な国内供給基盤も示しています。国家性能基準は品質の下限を設定していますが、低・中級設備における競合他社の数を制限するものではありません。工作機械・工具セクターへの固定資産投資は2025年に減少しました。価格競争は、中小生産者が研究開発に充てられる資金を制限する可能性があります。この圧力は、一部の中国フライス盤市場参加者が高付加価値カテゴリーへ移行するスピードを遅らせる可能性があります。リソースが限られた生産者は、長期的な製品開発への資金調達が困難になる場合があります。
輸出規制と貿易摩擦が先端技術および海外市場へのアクセスを複雑にしている
中国は2026年6月30日から産業工作機械に対するより厳格な輸出申告要件を導入しました。輸出業者は、対象となる輸送品について、輸出管理ステータス、完全な仕様、メーカーの身元、エンドユーザーの詳細を提供する必要があります。2026年6月1日以降、定義された高精度5軸同時加工センターに対してデュアルユース輸出ライセンスも必要となっています。これらの措置は、先端フライス盤の海外販売に審査ステップを追加します。先端外国技術への制限は、モーション制御、計測、関連コンポーネントへのアクセスにも影響を与える可能性があります。そのため、中国フライス盤市場は、一部の高仕様輸出品および輸入品について、より長い計画サイクルを管理する必要があります。サプライヤーは、納品プロセスの早い段階でコンプライアンス文書を考慮する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:垂直型機械が最も広い基盤を維持
垂直型フライス盤は2025年の中国フライス盤市場収益の49.5%を占めました。その地位は、一般的なエンジニアリングショップ、金型・ダイ施設、自動車部品生産における幅広い使用を反映しています。垂直スピンドルレイアウトはオペレーターに馴染みがあり、多くの標準部品に対して簡単なプログラミングをサポートします。また、垂直マシニングセンターをコア生産設備として使用する大・中・小規模の加工基盤にも対応しています。このセグメントの設置基盤は、交換機械および関連アップグレードへの継続的な需要を支えています。これにより、垂直型設備は中国フライス盤市場の数量の柱となっています。
水平型フライス盤は2031年までにCAGR 7.3%で成長すると予測されています。自動車の完成車メーカーおよびTier 1サプライヤーは、スループット、剛性、マルチパレット自動化が重要な場合にこれらのシステムを使用します。水平型レイアウトは、自動化製造セルにおいてより長い無人生産サイクルをサポートできます。ガントリーミルおよび大型フォーマットのマシニングセンターは、風力タービンハウジング、航空宇宙構造物、エネルギー設備コンポーネントに対応します。Haitian Precisionは、CCMT 2026において中・大型複雑部品、高効率生産、曲面加工向けに3台の5軸マシニングセンターを発表しました。この展開は、サプライヤーが標準的な垂直型プラットフォームを超えてラインナップを拡大している様子を示しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


軸タイプ別:3軸機械が収益基盤をリード
3軸機械は2025年の中国フライス盤市場規模の53.5%を占めました。自動車鋳造品、機械ハウジング、金型キャビティ、汎用部品に広く使用されています。そのコストと用途範囲により、幅広い中間市場に適しています。設置基盤は大きいですが、成熟した製品カテゴリーは継続的な価格圧力に直面しています。4軸設備は、より複雑な輪郭と一部の自動車部品に対する中間的な選択肢を提供します。その結果、3軸システムは中国フライス盤市場の中心的な収益基盤であり続けています。
5軸以上の機械は2031年までにCAGR 10.5%で成長すると予測されています。航空宇宙用ブリスク、タービンブレード、半導体設備ハウジング、複雑なNEVドライブトレイン部品は、同時多軸モーションを必要とします。これらの機械は、同等の3軸プラットフォームの平均価格の3〜5倍で販売されます。中国サプライヤーは近年、高級CNC機械市場の8%以上を占めています。これは、2025年に向けて「中国製造2025」の下で設定された国内市場シェア80%の目標と比較されます。このギャップは、最も要求の厳しい用途における日本および欧州サプライヤーの継続的な役割を浮き彫りにしています。産業用マザーマシン生産者への財政支援は、5軸能力の国内開発を促進しています。[3]米中経済安全保障審査委員会、「中国製造2025:中国のパフォーマンス評価」、uscc.gov。
技術別:CNC機械が現在の需要を支配
CNCフライス盤は2025年の中国フライス盤市場収益の75.3%を占めました。CNC設備が占める中国フライス盤市場シェアは、中小規模のワークショップにおける交換需要と、大規模産業購買担当者からの接続システムへの需要を反映しています。CNCプラットフォームは、繰り返し精度、プログラム制御、生産データが重要な場所で使用されます。国家設備更新計画は、より広範なCNC採用と産業デジタル化を結びつけています。これにより、CNCは現在の価値において主要な技術セグメントとなっています。従来型および手動設備は、小規模なジョブショップおよびトレーニング環境での限定的な使用にとどまっています。
CNC設備はまた、最も成長の速い技術セグメントでもあり、2031年までにCAGR 8.5%が予測されています。接続された機械は、インテリジェントファクトリーシステム内のデータポイントとして機能できます。国家工作機械性能基準は、精度、熱安定性、受入検査に関する要件を設定しています。これらの基準は、国内外の参加者双方のベースラインを引き上げます。ハイブリッド機械は付加加工と除去加工を組み合わせており、現在は航空宇宙修理、特殊工具、医療部品を含む限られた用途に対応しています。中国フライス盤市場におけるより広範な役割は、サイクルタイムと材料コストの改善に依存します。
エンドユーザー産業別:自動車・輸送が需要をリード
自動車・輸送は2025年の中国フライス盤市場収益の35.5%を占めました。車両生産は、モーターハウジング、ギアハウジング、eアクスルケーシング、構造用バッテリーコンポーネントの加工需要を牽引しています。電気自動車生産の規模は、部品メーカー全体でこの需要を強化しています。電気自動車に対するより厳しい公差要件は、より高仕様のCNC設備への投資を促進しています。産業機械、エネルギー・電力、建設・鉱山設備も3軸および4軸システムへの需要を維持しています。したがって、自動車は中国フライス盤市場において最大の用途基盤であり続けています。
電子機器・半導体は2031年までにCAGR 10.3%で成長すると予測されています。半導体設備生産は、精密機械部品のパイプラインを支えています。真空ハウジング、ウェーハハンドリング構造、計測ステージフレームは高精度フライス加工を必要とします。航空宇宙・防衛は、C919生産計画と航空サプライチェーンへの投資に支えられた別の高付加価値分野です。医療機器製造もチタンおよびステンレス鋼部品の精密フライス加工を使用しています。これらの用途は、より高い精度と多軸能力を持つ機械への需要を高めています。
地理的分析
東部中国は先端フライス盤の生産と使用において主要な地域ですが、省別の中国フライス盤市場シェアは提供されていません。江蘇省、浙江省、上海は、自動車金型、家電、医療機器、ロボット部品の顧客と国内工作機械サプライヤーを組み合わせています。上海はCCMT 2026を開催し、Haitian Precisionが3台の新しい5軸機械を発表し、DMG MORIが半導体およびロボット顧客向けの自動化ソリューションを発表しました。サプライヤー、物流ネットワーク、アプリケーションエンジニアリング能力の集中が、この地域の主導的地位を支えています。北部の産業センターも高付加価値設備への投資を進めています。Shenyang Machine Toolは2025年の研究開発費として3,070万米ドルを報告し、高級能力開発のために2億4,280万米ドルの資本調達を行いました。
広東省と珠江デルタが主導する南部中国は、電子機器、半導体、NEV製造との強いつながりを持っています。この地域の需要は、電子機器および関連設備向けの高速・高精度CNC機械を好みます。国内の5軸CNC機械は、広東省に重要な生産拠点を持つNEVプラットフォーム向けに量産供給に入っています。電子機器・半導体は2031年までにCAGR 10.3%で最も成長の速いエンドユーザーセグメントであり、自動車・輸送は2025年収益の35.5%を占めました。これら2つの需要の流れは、広東省を中国フライス盤市場の主要な成長エリアとして位置づけています。広東省、江蘇省、上海における半導体設備活動は精密加工要件を支えています。
中国東北部は、瀋陽と大連を通じて引き続き重要であり、国有企業の工作機械基盤が中・高級CNC能力へと再編されています。Shenyang Machine Toolは、国内マシニングセンターにおける0.01mm精度レベルでの進捗を報告しています。西部中国、特に重慶市と四川省は、NEV、航空宇宙、インテリジェント製造投資が内陸部に移動するにつれて拡大しています。Haitian Precisionは、NEV、航空宇宙、精密金型にわたって重慶市と四川省の顧を開拓しています。2025年3月の技術改革都市パイロットプログラムは、内陸部の製造拠点における適格なアップグレードへの財政支援を拡大しています。この広範な地理的需要基盤は、沿岸クラスターへの新規購入の集中を軽減できます。東部および南部の製造クラスターは、設備サプライヤーを要求の厳しいエンドユーザーの近くに置くため、引き続き重要です。内陸部の拠点は、公的支援と新しい産業プロジェクトが資本投資を促進する別の機会源を加えます。その結果生まれるパターンは、単一の均一な全国需要プロファイルではありません。それは、自動車、電子機器、航空宇宙、機械生産の組み合わせによって形成された一連の地域市場です。
競争環境
中国フライス盤市場は中級設備において断片化しており、プレミアムセグメントは確立された国内外のサプライヤーを中心にやや集中しています。国内企業は垂直型3軸マシニングセンターで強固な地位を持ち、水平型および5軸システムへの拡大を進めています。Mazak、Makino、DMG MORIは、2025年第1〜3四半期の国内販売収益において国内の競合他社と並んで主要な金属切削工作機械生産者の中に登場しました。国際サプライヤーは、同時5軸加工、高速精密フライス加工、自動化統合において強みを維持しています。その収益ポジションは、広範な台数ではなく高付加価値用途への集中によって支えられています。この分業により、技術ティア全体で競争条件が明確に異なります。国内メーカーは、顧客がコスト、納期、標準的なCNC能力を優先する場合に最も直接的に競合します。外国ブランドは、資格認定、精度、自動化統合がより重要な用途においてより多くさらされています。したがって、サプライヤーの競争ポジションは、機械タイプ、軸構成、エンドユーザー要件によって異なる場合があります。これにより、国内企業はすべての用途で外国競合他社を排除することなく前進する余地が生まれます。また、製品の専門化が中国フライス盤市場の重要な特徴であり続けることも意味します。
国内生産者は、より広範な技術ポートフォリオを通じた差別化を追求しています。Shenyang Machine Toolは2026年3月に、VMC850Q垂直マシニングセンター、HTC40H/500水平マシニングセンター、VMU30Pユニバーサルマシニングセンターを発表しました。Haitian PrecisionはCCMT 2026において、複雑部品、量産、曲面加工要件に対応する3台の5軸マシニングセンターを発表しました。Haitian Precisionはまた、2026年4月にHaitian Plastics Machineryと2,470万米ドルの機械設備供給契約を締結しました。これらの動きは、製品の深みを改善し、より高付加価値の用途に対応しようとする取り組みを示しています。また、価格競争が最も激しい標準的な垂直型機械への依存を軽減します。Shenyang Machine Toolの発表は垂直型、水平型、ユニバーサルフォーマットをカバーしており、顧客要件のカバレッジを広げています。Haitian Precisionの5軸リリースは、より大きな技術的・収益的可能性を持つ用途に焦点を当てています。発表された供給契約は、より広範なHaitianグループ内での加工ラインおよびマシニングセンターへの継続的な需要も示しています。これらの戦略は、製品能力、生産効率、用途適合性をより重視しています。標準設備における価格圧力を排除するものではありませんが、中国フライス盤市場のより競争の少ない部分へのアクセスを改善できます。
地域サプライヤーにとっての主な機会は、国産化が依然として限られている先端多軸設備にあります。追加付加価値税控除政策は、先端産業用工作機械、コンポーネント、CNCシステムの適格メーカーを支援しています。輸出コンプライアンスは、高仕様設備を海外に販売するサプライヤーにとってより重要になっています。接続されたCNCプラットフォーム、オープンコントロールアーキテクチャ、自動化サポートは、実用的な差別化ポイントになりつつあります。確立されたコンプライアンスプロセスを持つ国内輸出業者は、新しいライセンス要件を管理するためにより有利な立場にある可能性があります。主要グループの合算シェアが開示されていないため、より高い集中度の評価はできません。競争の証拠は代わりに、中級機械における国内参加者の広いフィールドと、プレミアムシステムにおける持続的な外国の強みを示しています。製品開発、サービス能力、コンプライアンス準備、顧客資格認定は、したがって実用的な競争変数です。中国フライス盤市場は、少数のサプライヤーによって支配される市場の条件を示していません。購買担当者は代わりに、異なる技術的強み、価格ポジション、地域サービス能力を持つサプライヤーの中から選択することになります。競争は製品および技術ティア全体にわたって活発なままです。
中国フライス盤産業のリーダー企業
Ningbo Haitian Precision Machinery Co., Ltd.
Shenyang Machine Tool Co., Ltd.
Qinchuan Machine Tool and Tool Group Corp.
Shenzhen Create Century Machinery Co., Ltd.
DMG MORI Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年4月:Haitian Precisionは上海で開催されたCCMT 2026において、GFM800ガントリー5軸高速フライス加工センター、HF08水平5軸高速フライス加工センター、HF125M水平5軸マシニングセンターの3つのデビュー5軸製品を展示し、中・大型複雑部品加工、大量生産効率化、高精度複雑曲面加工を対象としました。同社の2025年の海外収益は約7,970万米ドルに達し、継続的な国際展開を反映しています。
- 2026年4月:Haitian Precisionは、自動加工ライン、CNC旋盤、マシニングセンター、関連設備を対象として、Haitian Plastics Machineryと1億7,339万人民元(2,470万米ドル)の機械設備購入契約を締結しました。この設備は、プラスチック射出成形機のコンポーネント加工に使用されます。
- 2026年3月:Shenyang Machine Toolは、ヒューマノイドロボット構造部品の加工要件を対象として、VMC850Q垂直マシニングセンターとVMU30P5軸垂直マシニングセンターを発表しました。同社は2025年の研究開発投資として2億1,500万人民元(3,070万米ドル)を報告し、高級能力開発の一環として17億人民元(2億4,280万米ドル)を資本市場で調達しました。


中国フライス盤市場レポートの範囲
中国フライス盤市場レポートは、機械タイプ別(垂直型、水平型、その他)、軸タイプ別(3軸、4軸、5軸以上)、技術別(従来型/手動フライス盤、CNCフライス盤、ハイブリッド機械)、エンドユーザー産業別(自動車・輸送、産業機械、その他)に区分されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)ベースの市場規模と予測を提供します。
| 垂直型フライス盤 |
| 水平型フライス盤 |
| その他(ガントリーミルなど) |
| 3軸機械 |
| 4軸機械 |
| 5軸以上 |
| 従来型/手動フライス盤 |
| CNCフライス盤 |
| ハイブリッド機械 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械 |
| エネルギー・電力 |
| 医療機器 |
| 電子機器・半導体 |
| 建設・鉱山設備 |
| 一般製造 |
| その他 |
| 機械タイプ別 | 垂直型フライス盤 |
| 水平型フライス盤 | |
| その他(ガントリーミルなど) | |
| 軸タイプ別 | 3軸機械 |
| 4軸機械 | |
| 5軸以上 | |
| 技術別 | 従来型/手動フライス盤 |
| CNCフライス盤 | |
| ハイブリッド機械 | |
| エンドユーザー産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械 | |
| エネルギー・電力 | |
| 医療機器 | |
| 電子機器・半導体 | |
| 建設・鉱山設備 | |
| 一般製造 | |
| その他 |


レポートで回答される主要な質問
2031年までの中国フライス盤の予測は?
このセクターは2026年の48.8億米ドルから2031年までに66.2億米ドルへ、CAGR 6.30%で成長すると予測されています。
中国のフライス盤需要をリードする機械タイプは?
垂直型フライス盤は、一般的なエンジニアリング、金型、自動車部品への幅広い使用より、2025年の収益の49.5%をリードしました。
中国で最も速く成長するフライス盤カテゴリーは?
5軸以上の設備は、航空宇宙、半導体、NEV用途に支えられ、2031年までにCAGR 10.5%で成長すると予測されています。
中国においてCNC設備が重要な理由は?
CNC機械は2025年収益の75.3%を占め、工場が接続された自動化生産システムを採用するにつれてCAGR 8.5%で成長すると予測されています。
最も強い需要を提供するエンドユーザーセクターは?
自動車・輸送が2025年収益の35.5%をリードし、電子機器・半導体はCAGR 10.3%で最も速く成長すると予測されています。
中国のフライス盤サプライヤーの成長を制限するものは?
中級設備における価格圧力、先端輸入コントロールへの依存、輸出要件、一部の中小メーカーにおける投資の低迷が購入を遅らせる可能性があります。
最終更新日:



