
中国農業用噴霧器市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
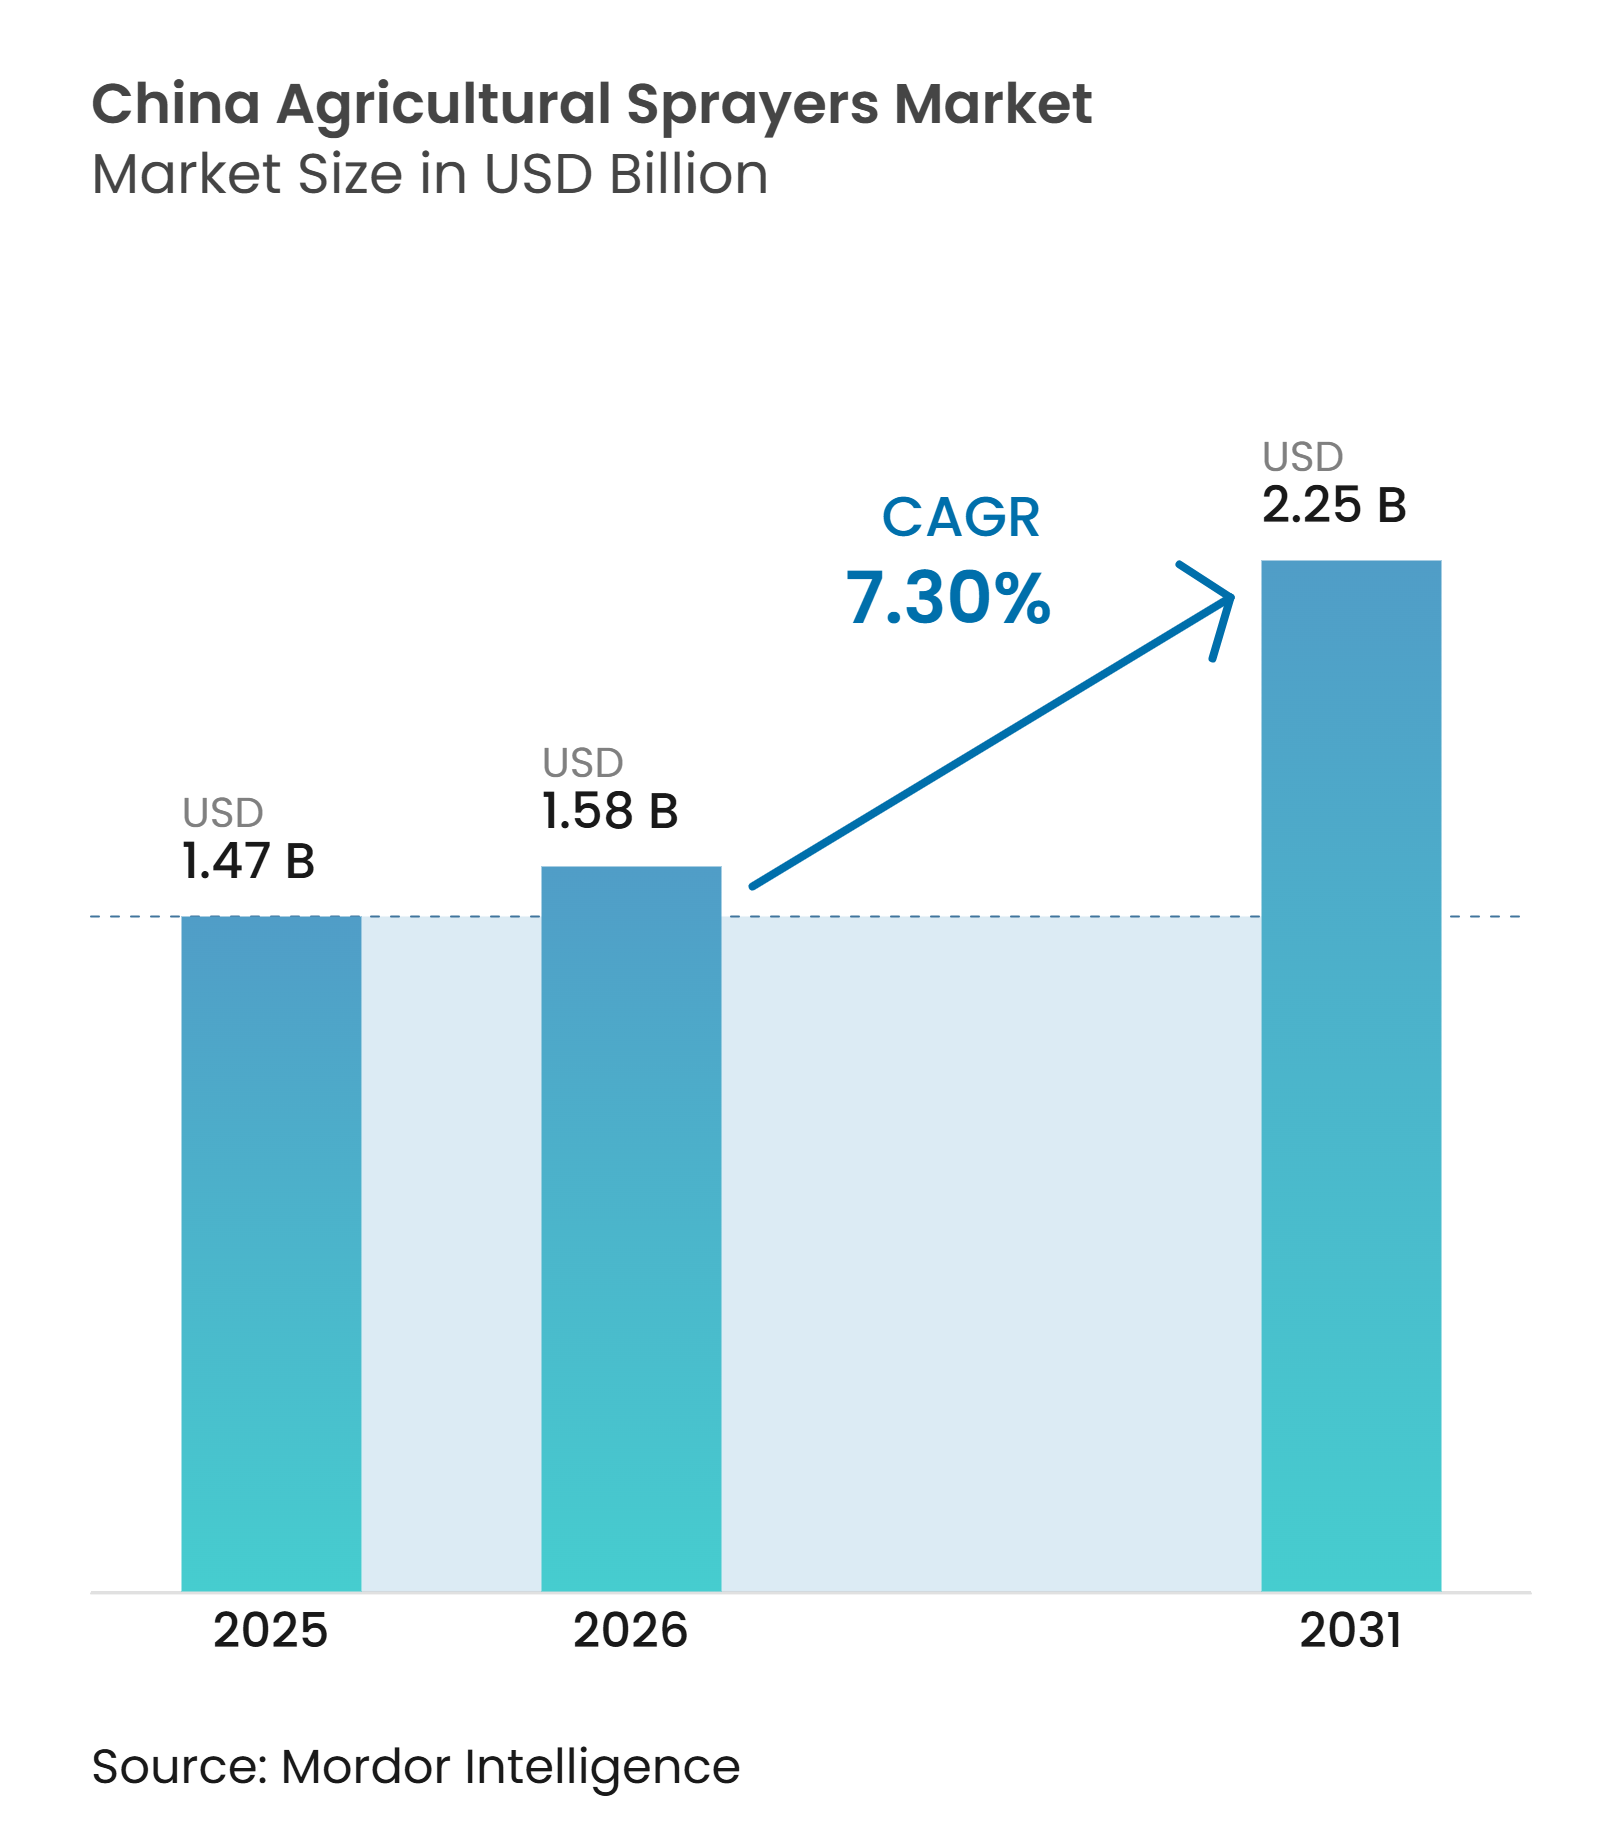
| 基準年の市場規模 (2025) | 1.47 十億米ドル |
| 市場規模 (2026) | 1.58 十億米ドル |
| 市場規模 (2031) | 2.25 十億米ドル |
| 成長率 (2026 - 2031) | 7.30 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国農業用噴霧器市場分析
中国農業用噴霧器市場規模は2025年に1.47 ビリオン 米ドルに達し、2026年には1.58 ビリオン 米ドルに増加、2031年までに2.25 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.3%で成長します。中国農業用噴霧器市場は、農業機械化が国家的優先事項であり続け、農村部の労働力確保が引き続き逼迫し、空中散布がニッチな採用から主流の農業オペレーションへと移行するにつれて拡大しています。中国の2026年中央一号文書もドローン、モノのインターネット(IoT)、農業におけるロボット工学の政策的重要性を高め、インテリジェントな作物保護機器への継続的な投資を支援しています。従来型噴霧器は小規模農家地域の広範な既存設備基盤に引き続き対応していますが、代替需要はよりスマートで精密かつ省力化されたシステムへと移行しつつあります。したがって競争は、機器販売のみで競うのではなく、ハードウェア、フィールドサービス、オペレーター研修、デジタルワークフロー統合を組み合わせることができる企業へとシフトしています。
主要レポートのポイント
- 動力源別では、農業用噴霧器市場における燃料駆動セグメントのシェアが2025年に最大の39.0%を占め、一方でバッリー駆動セグメントの農業用噴霧器市場規模は2026年から2031年にかけて最速の10.9% CAGRで拡大すると予測されています。
- 製品タイプ別では、トラクター搭載型噴霧器が最大セグメントで2025年に28%を占め、一方で無人航空機噴霧器が最も急成長するセグメントで、2026年から2031年にかけてCAGR 15.8%となっています。
- 用途別では、畑作物が最大セグメントで2025年に52%を占め、一方で果樹園・ブドウ園が最も急成長するセグメントで、2026年から2031年にかけてCAGR 10.6%となっています。
- 噴霧量容量別では、低容量システムが最大セグメントで2026年に47%のシェアを占め、一方で超低容量システムが最も急成長するセグメントで、2026年から2031年にかけてCAGR 11.8%となっています。
- 技術レベル別では、従来型システムが2025年に55%のシェアで最大セグメントとなり、一方で人工知能対応・自律型システムが2026年から2031年にかけてCAGR 17.2%で最も急成長するセグメントとなっています。
- ポンプ機構別では、ダイヤフラムポンプが2025年に46%のシェアで最大セグメントとなり、一方で遠心ポンプが2026年から2031年にかけてCAGR 10.4%で最も急成長するセグメントとなっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農業機械化補助金支援 | +1.8% | 国家規模、黒竜江省・河南省・安徽省などの主要穀倉地帯省および新疆の大規模開墾地帯に集中 | 短期(2年以内) |
| 農業用ドローンの急速な普及 | +2.2% | 国家規模、中国東北部穀倉地帯および新疆の綿花・小麦地帯で最も高密度 | 短期(2年以内) |
| 農村労働力の高齢化と縮小 | +1.3% | 国家規模、山東省・河南省・安徽省・江西省・四川省で深刻な労働力不足圧力 | 中期(2〜4年) |
| 農薬使用の精密化と食品安全への圧力 | +1.1% | 国家規模、山東省・広東省・浙江省を含む輸出志向型省での早期リーダーシップ | 中期(2〜4年) |
| 果樹園・丘陵地形での散布ニーズ | +0.9% | 雲南省・四川省・貴州省を含む中国西南部および南中国果樹園地帯 | 長期(4年以上) |
| 農村空中サービスに向けた低高度経済支援 | +1.0% | 国家規模、広東省・江蘇省・浙江省での早期商業的勢い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農業機械化補助金支援
中国農業用噴霧器市場は、農業機械購入・応用補助金政策の恩恵を受けており、この政策は農家、協同組合、農業サービス提供者が承認された農業機械を購入する際に財政支援を提供しています。2025年、農業農村部はこの政策を拡大し、高効率噴霧器を含む先進的なインテリジェント植物保護機器を優先し、古く効率の低い機械の更新を奨励しました。初期投資コストを削減することで、この政策は主要農業地域全体での機械化と精密作物保護を加速させます。また、運用効率を向上させ、労働力要件を削減し、農薬散布精度を高める技術志向型噴霧器の採用を支援します。2026年から2031年にかけて、この政策は中国全土での先進農業用噴霧器の需要を引き続き牽引するでしょう。
農業用ドローンの急速な普及
中国農業用噴霧器市場は、他に類を見ない規模での農業用ドローンの展開によって再編されつつあります。中国は2024年に251,000機の農業サービス用無人航空機を運用し、26.7億畝をカバーしました。これは前年比約25%増です[1]。2025年までに、全国農業用ドローン機体数は300,000機を超え、年間運用面積は4.6億畝を上回り、ドローンが実験的技術ではなく農業サービスの中核ツールとなったことが確認されました。農業用ドローン1機は1日あたり約1,000畝をカバーできるのに対し、手動散布では1日あたりわずか10〜15畝しかカバーできず、小規模農家や地域協同組合にとっても労働・効率面での優位性がますます明確になっています[2]。中国農業用噴霧器産業はまた、ドローンの拡大が化学製剤の選択、ノズル設計、ポンプシステム設計を空中適合性の向上に向けて影響を与えるという二次的効果も経験しています。これはドローンの普及が一つの機器カテゴリーを拡大するだけでなく、中国農業用噴霧器産業全体の設計ロジックを再形成していることを意味します。
農村労働力の高齢化と縮小
中国農業用噴霧器産業は、農村部全体にわたる長期的な労働力シフトから構造的な支援を得ています。中国国家統計局によると、出稼ぎ労働者の平均年齢は2024年に43.2歳に上昇し、50歳以上の労働者の割合は31.6%に達し、農村労働力の高齢化が浮き彫りになっています。農業労働力の縮小と高齢化は、時間的制約のある散布期間中の手作業を削減する機器の価値を高めています。新疆のフィールドデータは、ドローン散布がオペレーター費用や機器償却を考慮した後でも、手動散布方法よりも1畝あたりの運用コストが低いことを示しました。このコスト優位性は、省力化機器を多くの農業地域において利便性の購入から経済的必需品へと転換させます。したがって中国農業用噴霧器市場は、特に大規模な運用ゾーンや協同組合サービスモデル全体で、より少ない現場作業員を必要とするシステムへと移行しており、自律型・半自律型散布システムの採用を加速させています。
農薬使用の精密化と食品安全への圧力
中国農業用噴霧器の状況は、農薬管理、残留物管理、食品安全性能に関するより厳格な期待によっても牽引されています。2025年に発表された研究では、人工知能統合型可変量散布システムが処理効果を維持または向上させながら農薬使用量を削減できることが示されました。これは、輸出コンプライアンス、国内トレーサビリティ、散布記録が直接的な商業的価値を持つ作物システムにおいて特に重要です。影響は、より高価値の果物、野菜、特産作物がより厳格なバイヤーおよび小売要件に直面している山東省、広東省、浙江省などの省で最も強く現れています。したがって中国農業用噴霧器セクターは、低コストの汎用機器と、精密性、散布記録、繰り返し可能な処理品質を提供できるプロフェッショナルシステムとの間でより明確に分離されつつあります。2026年から2031年にかけて、これらの圧力は中国農業用噴霧器市場全体でガイド型・精密散布技術の採用を引き続き支援すると予測されています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した農地と多様な圃場形状 | -1.4% | 国家規模、中国西南部の丘陵地帯および中国中部・東部の小規模農地地域で最も深刻 | 中期(2〜4年) |
| オペレーターのライセンスと研修負担 | -1.0% | 国家規模、省都や認定研修センターから遠い農村郡でボトルネックが最も深刻 | 短期(2年以内) |
| バッテリー持続時間と補充ダウンタイムの制約 | -0.8% | 国家規模、黒竜江省・新疆を含む大規模連続農業地域で生産性への影響が最大 | 短期(2年以内) |
| サービスネットワークと相互運用性のギャップ | -0.7% | 農業技術普及率が低い中国中部・西部省の農村・都市近郊郡 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化した農地と多様な圃場形状
中国農業用噴霧器市場は、断片化した土地保有パターンと不規則な圃場形状による構造的制限に依然として直面しています。農業農村部によると、中国の農業セクターは2億戸以上の小規模農家世帯が支配する小規模農業が依然として主流であり、大規模機械化オペレーションを制限する高度に断片化した生産景観を生み出しています。この断片化は、マッピングが容易な大規模で均一な圃場で最も高いパフォーマンスを発揮する自律型・ガイド型散布システムの運用効率を低下させます。2025年に発表された研究では、不規則な樹冠構造、境界の重複、傾斜変化が丘陵農業環境での散布品質とルート効率を低下させる可能性があることが示されました。これにより、中国農業用噴霧器産業は基礎技術能力だけが示唆するほど急速に移行することができません。また、より小規模で標準化されていない農地での手動・携帯型散布機器の重要な役割も維持されます。ルート計画ソフトウェアと地形適応システムがさらに改善されるまで、この制約は中国農業用噴霧器市場の一部での完全自律化へのシフトを引き続き遅らせる可能性があります。
オペレーターのライセンスと研修負担
中国農業用噴霧器市場はまた、十分な数のドローンオペレーターを研修・認定するために必要な時間とコストによっても制約されています。農業用ドローンの展開は、中国民用航空局の枠組みの下での体系的な研修と認定に依存しており、機器が完全に活用される前にさらなる運用ステップが追加されます。この負担は、確立された協同組合と研修へのより強いアクセスを持つ郡全体に均等に分散されているわけではなく、個々の農家が独立して認定を取得しなければならない地域よりも早く進んでいます。その結果、中国農業用噴霧器の商業的状況は、均一な全国展開ではなく、段階的に発展しています。オペレーター研修を顧客獲得とアフターサービスの一部として位置づけるメーカーは、機器販売のみに注力する企業よりも有利な立場にあります。強い基礎需要があっても、資格を持つオペレーターの確保は中国農業用噴霧器市場内の多くの農村地域で依然として重要なボトルネックとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
動力源別:
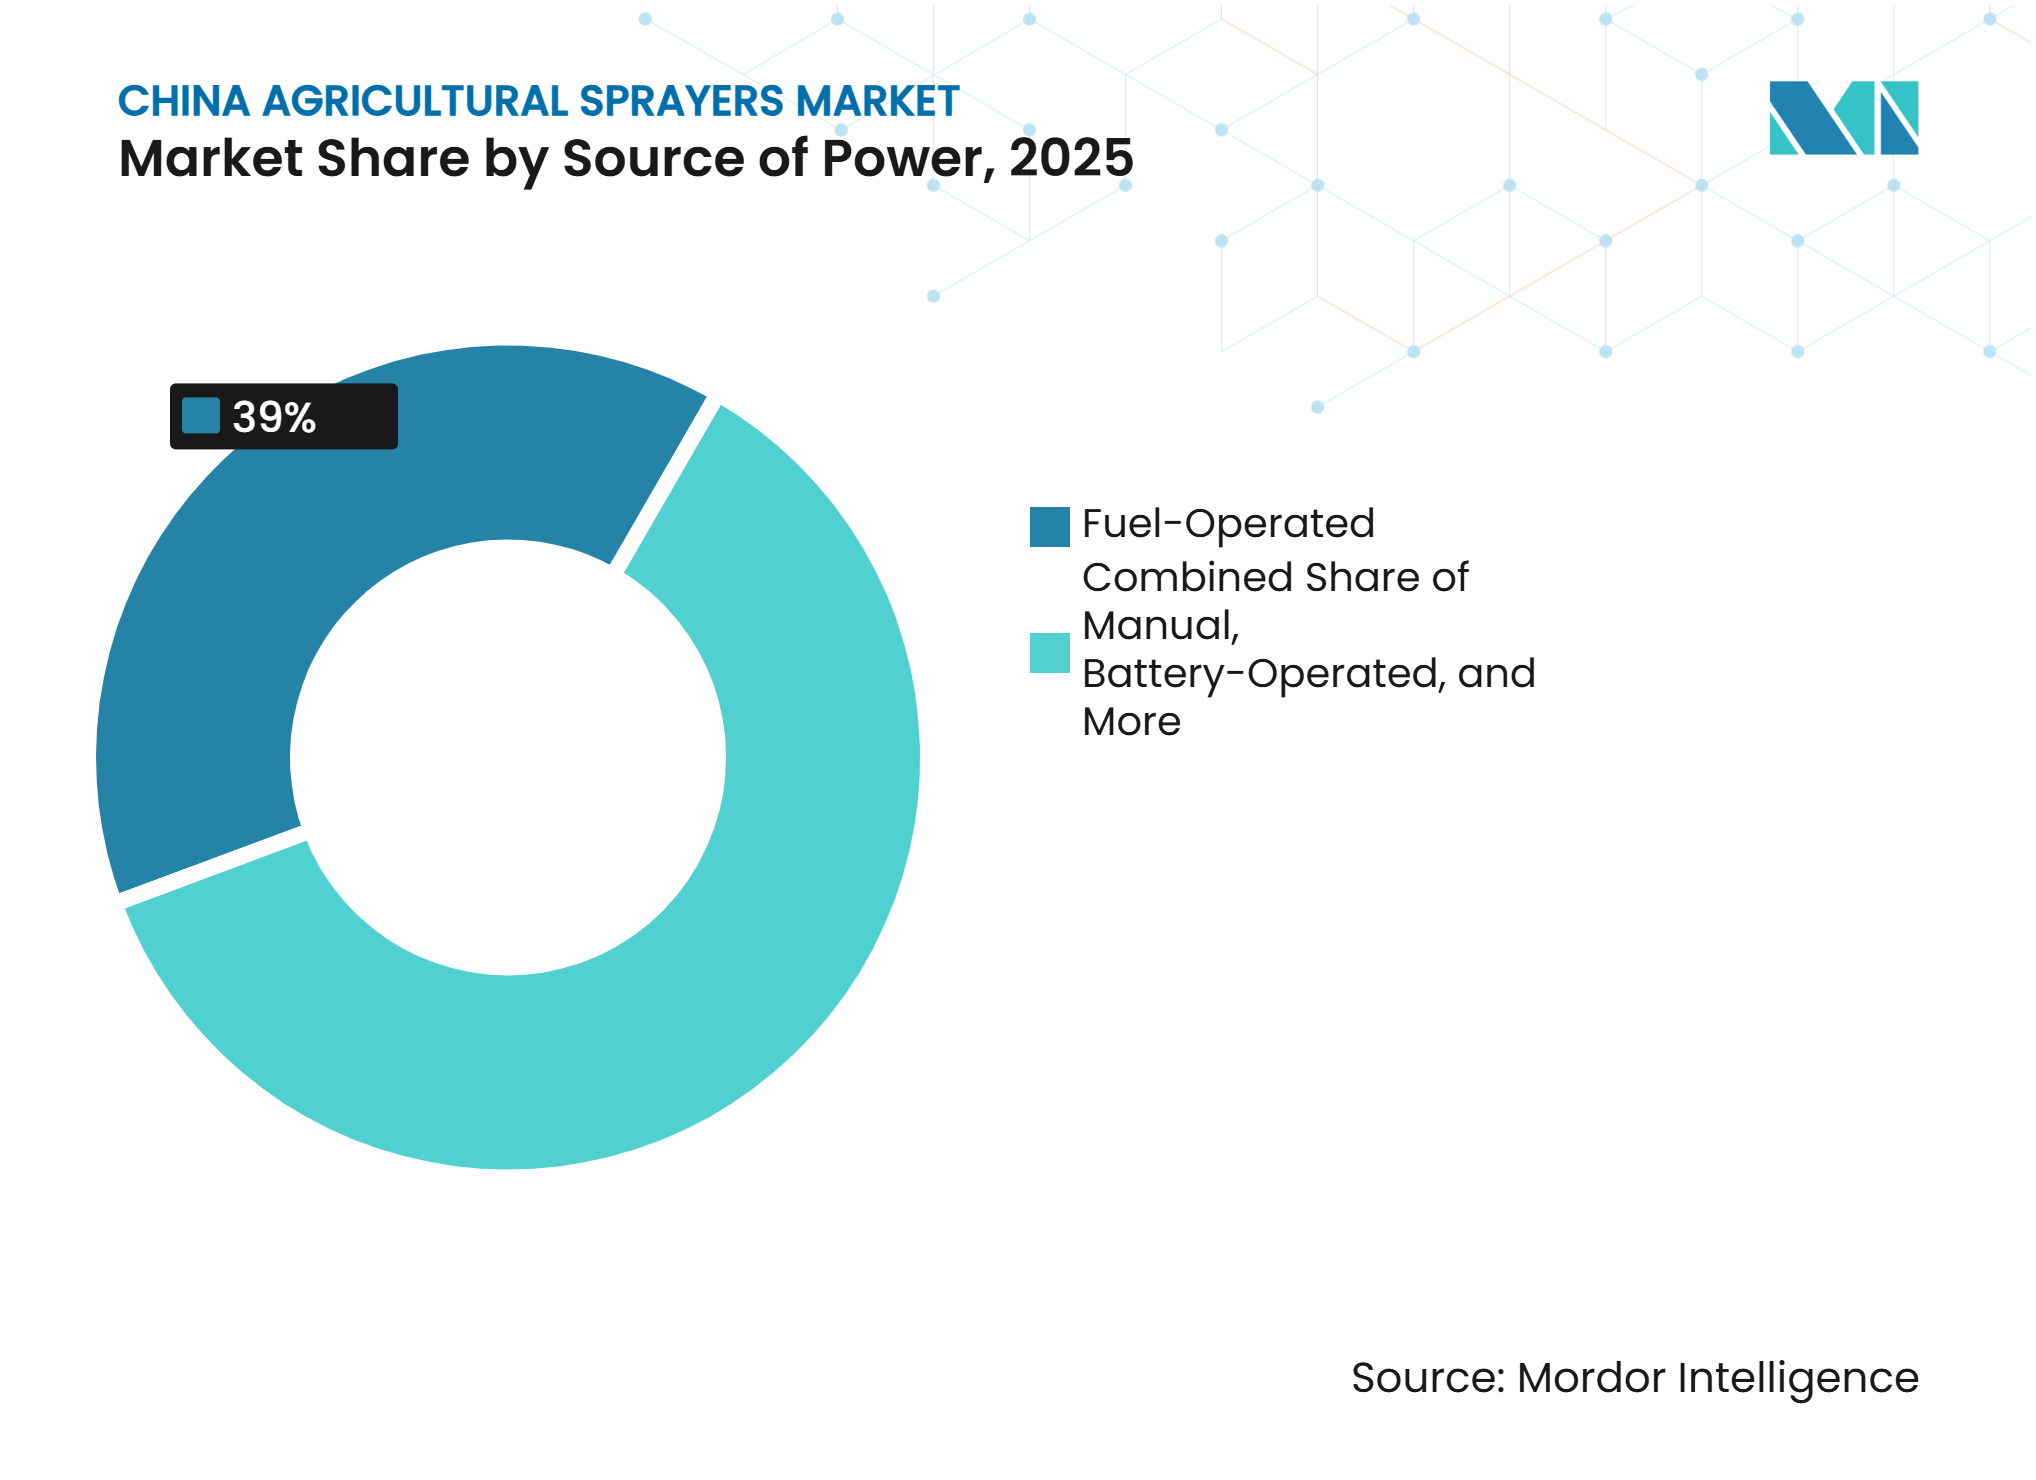
バッテリーシステムが段階的なプラットフォーム移行を牽引中国農業用噴霧器市場規模は燃料駆動システムが主導し、2025年に市場の最大シェアである39%を占めました。一方でバッテリー駆動システムは最も急成長する動力カテゴリーとなり、セグメントは2026年から2031年にかけてCAGR 10.9%で拡大すると予測されています。燃料ベースのプラットフォームは、大規模穀物生産地域で運用されるトラクター搭載型・自走式噴霧器にしてより長い持続時間とより大きな出力を提供するため、引き続き重要です。これにより、長時間の圃場作業が確立された燃焼ベースシステムを引き続き支持する黒竜江省や河南省などの省で高い関連性を維持しています。地上機器の大規模な既存設備基盤も、農業機械の更新サイクルが即時ではなく段階的であるため、移行ペースを遅らせています。
バッテリー駆動システムは中国農業用噴霧器産業において2つの相互に関連した経路で進歩しています。第一に、空中散布プラットフォームは飛行時間を延長し運用中断を削減する改良されたバッテリー設計の恩恵を受けています。第二に、地上ベースの機器は、2025年のLOVOL CorporationのE1000電動トラクターやその他の新エネルギープラットフォーム開発に見られるように、中国農業機械における広範な電動化トレンドの恩恵を受け始めています。太陽光発電システムは、遠隔地の小規模農家地域での低強度用途に焦点を当てた小さなニッチに引き続き対応しています。手動噴霧器も非常に小さな農地では引き続き存在していますが、労働力不足とインテリジェント機器の普及が中国農業用噴霧器セクターをより効率的な動力プラットフォームへと押し進めるにつれて、その役割は縮小し続ける可能性があります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
無人航空機噴霧器が競争の最前線を再定義トラクター搭載型噴霧器が中国農業用噴霧器市場の最大シェアを占め、2025年に市場の28%を代表しました。無人航空機噴霧器は最も急成長する製品カテゴリーとなり、セグメントは2026年から2031年にかけてCAGR 15.8%で拡大すると予測されています。トラクター搭載型システムは、より平坦な地形が高い運用効率を支援する中国東北部・北西部の統合圃場作物オペレーションに適合するため、引き続き重要です。また、大規模農場の生産性と精密アップグレードに引き続き注力するDeere & Company、CNH Industrial N.V.、Kubota Corporationなどのグローバルメーカーにとっての戦略的関連性も維持しています。中国農業用噴霧器市場内の競争的勢いの中心は、空中散布プラットフォームへとますますシフトしています。
この移行は主要な製品発売を通じて明らかです。SZ DJI Technology Co., Ltd.は2025年に100リットルの散布ペイロードを持つAgras T100をグローバルに発売し、その後2026年に果樹園用途向けにアップグレードされたセンシング能力とデュアル霧化遠心噴霧システムを特徴とするAgras T55を発売しました。XAG Co., Ltd.も2025年に大規模自律オペレーション向けのP150 Maxと果樹園・温室作物保護向けに設計されたRシリーズローバーを通じてポジションを拡大しました。無人航空機噴霧器が拡大し続けるにつれて、携帯型、牽引型、自走式システムなどの従来の製品カテゴリーはマージンと差別化の両面でより大きな圧力に直面しています。これにより、中国農業用噴霧器市場内で機器販売をサービスサブスクリプション、自律化アップグレード、ワークフロー管理ソフトウェアと組み合わせる企業数が増加しています。
用途別:
果樹園・ブドウ園が最も技術的に要求の高い成長セグメントを代表畑作物は2025年に中国農業用噴霧器市場の最大シェアである52%を占めました。果樹園・ブドウ園は最も急成長する用途カテゴリーとなり、2026年から2031年にかけてCAGR 10.6%で拡大すると予測されています。中国の穀物、油糧種子、綿花の作付面積が生育期間を通じた農薬・肥料散布の繰り返し需要を生み出すため、畑作物は引き続き支配的です。これにより、新しい技術がより特化した作物システムに広がる中でも、畑作物用途は中国農業用噴霧器市場の中心に留まっています。大規模な圃場環境はまた、地上ベースの機械化と契約ドローン散布サービスの両方のより迅速な展開を支援します。
果樹園・ブドウ園は、従来の散布システムが効果的に対処するのに苦労することが多い運用上の課題を提示するため、より急速に拡大しています。樹冠、不均一な地形、狭いアクセスルートにより散布がより労働集約的で標準化が困難になり、空中・精密ガイド型プラットフォームの価値が高まっています。2026年に発表された研究では、地形追従制御と樹冠マッピングが自律型果樹園散布の重要なツールとして特定され、XAG Co., Ltd.のRシリーズローバープラットフォームなどのシステムで見られる製品方向性を強化しました。温室作物は、広い面積カバレッジよりも液滴制御と密閉空間管理がより重要な特化した用途セグメントとして残っています。芝生・園芸も中国農業用噴霧器市場の一部として残っていますが、そこでの需要は小さく、より広い農業機械化トレンドよりも地域の公共利用規制によって影響を受けています。
噴霧量容量別:
超低容量の成長がドローンプラットフォームの拡大に直接連動低容量システムが最大シェアを占め、2025年に中国農業用噴霧器市場の47%を占めました。超低容量システムは最も急成長するカテゴリーとなり、セグメントは2026年から2031年にかけてCAGR 11.8%で拡大すると予測されています。低容量散布は中国の農地の多くで運用される従来型地上機器の既存設備基盤と密接に一致するため、引き続き支配的です。広大な圃場用途、確立された運用ルーティン、慣れ親しんだ化学物質取り扱い慣行の実用的な中間点として残っています。これにより低容量フォーマットは中国農業用噴霧器市場の現在の構造の中心に留まっています。
超低容量の成長は、すべての機器カテゴリーにわたる広範な移行ではなく、農業用ドローンの拡大と密接に関連しています。農業用無人航空機は処理面積あたりの化学物質使用を最適化するように設計されており、空中散布の増加はすべて超低容量散布フォーマットの需要も支援することを意味します。これにより、中国農業用噴霧器市場全体で製品カテゴリー、ポンプ設計、噴霧容量設計の間により強い関連性が生まれています。高容量システムは選択された果樹園用途、密閉構造物、特殊処理において引き続き関連性を保っいますが、長期的な成長見通しはより限定的です。食品安全への期待とドリフト制御要件がより重要になるにつれて、より低容量でより精密な散布方法が中国農業用噴霧器市場内でより大きな役割を担うようになるでしょう。
技術レベル別:
人工知能対応の自律化が商業的スケーリングへ移行従来型システムが2025年に中国農業用噴霧器市場の最大シェアである55%を占めました。人工知能対応・自律型システムは最も急成長する技術カテゴリーとなり、2026年から2031年にかけてCAGR 17.2%で拡大すると予測されています。既存の機器基盤が依然として大きく、多くの小規模農家が限られた自動化で比較的シンプルな散布システムを運用しているため、従来型プラットフォームは引き続き支配的です。このレガシー構造は、中国農業用噴霧器市場に急速に消滅しそうにない広範な需要基盤を提供しています。同時に、従来型システムと先進システムの成長格差の拡大は、市場がスマート散布技術のパイロット段階を超えて移行していることを示しています。
この移行は機器とソフトウェア開発の両方を通じてますます明らかになっています。LOVOL Corporationは2025年にスマート農業向けの産業レベルの人工知能モデルを発売し、自律型機械オペレーション、圃場モニタリング、精密意思決定支援システムと連携させました。同年、TopxgunはPix4Dと提携し、処方散布マップをマッピングソフトウェアからドローン飛行制御システムに直接転送できるようにし、データワークフローが日常の散布オペレーションに統合されている方法を実証しました。これらの開発が重要なのは、中国農業用噴霧器市場が統一されたワークフロー内でナビゲーション、センシング、圃場実行を組み合わせることができるプラットフォームをますます評価しているためです。2026年から2031年にかけて、農場、協同組合、農業サービス提供者がより高い労働生産性とより精密な散布制御を追求するにつれて、インテリジェント・ガイド型システムが代替需要のより大きなシェアを獲得するでしょう。
ポンプ機構別:
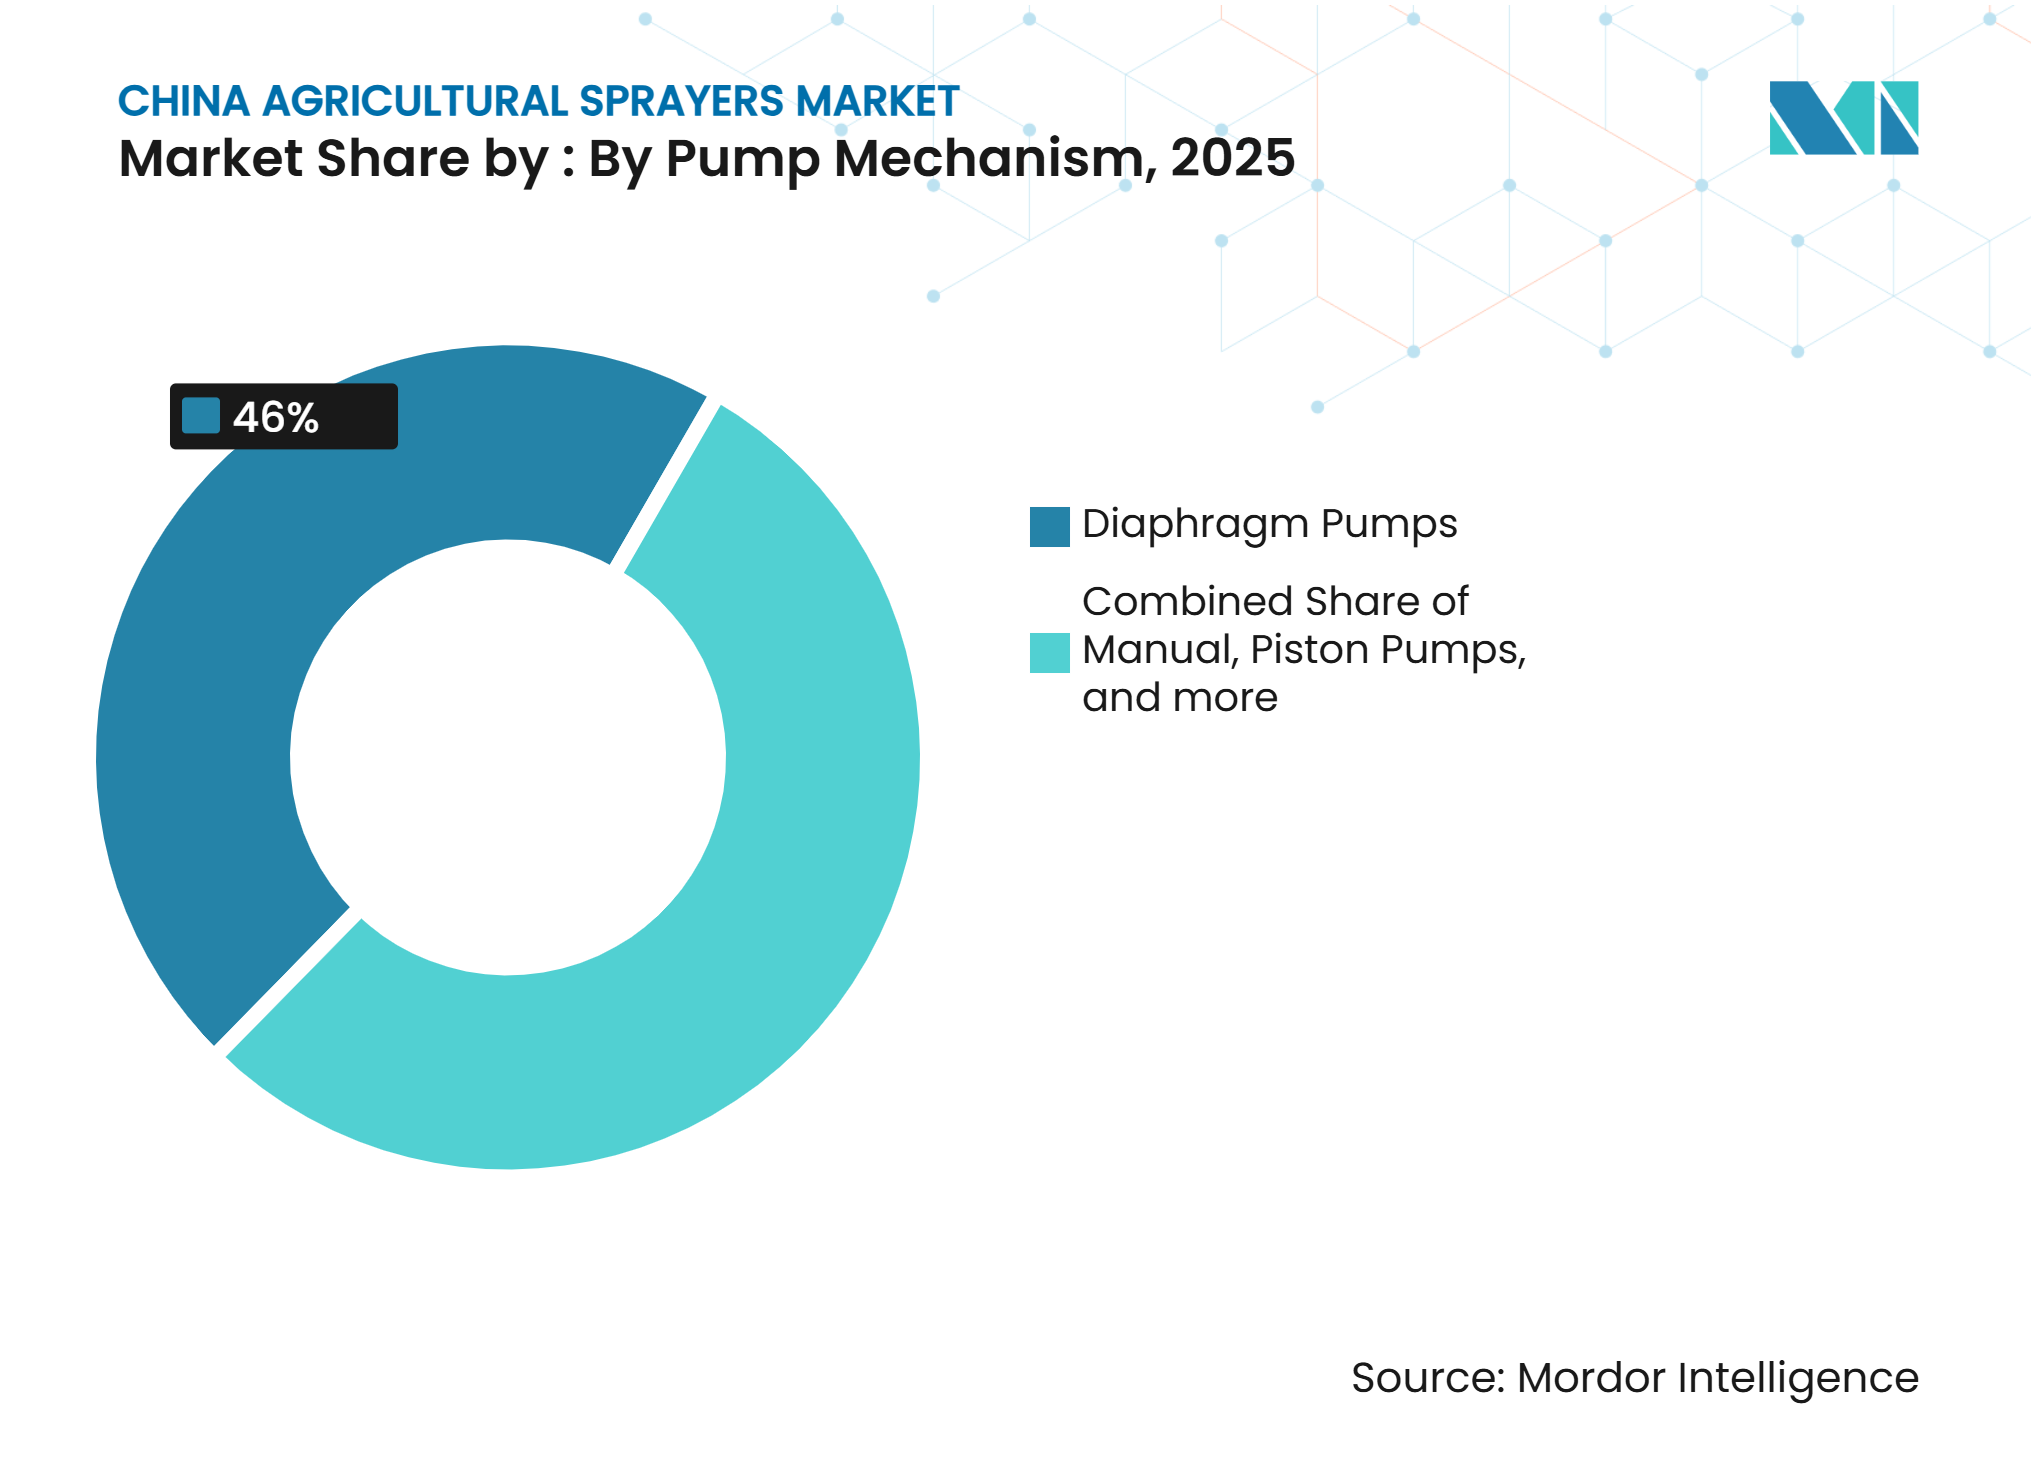
遠心ポンプが無人航空機統合を通じて構造的優位性を獲得ダイヤフラムポンプが2025年に中国農業用噴霧器市場の最大シェアである46%を占めました。遠心ポンプは最も急成長するポンプカテゴリーとなり、2026年から2031年にかけてCAGR 10.4%で拡大すると予測されています。ダイヤフラムポンプは耐久性があり、化学的適合性があり、大規模圃場環境で運用されるトラクター搭載型・自走式噴霧器に適しているため、引き続き主導的地位を維持しています。継続的な散布条件下での信頼性により、特に狭い季節的散布ウィンドウを中断させる可能性のあるダウンタイムが問題となる地域で、既存の中国農業用噴霧器市場の多くにわたる実用的な標準となっています。
遠心ポンプは農業用ドローンで使用される回転霧化システムと密接に一致するため、勢いを増しています。微細で均一な液滴形成を支援する能力により、中国農業用噴霧器市場内で最も急速に拡大する需要領域の一つである超低容量空中散布に非常に適しています。SZ DJI Technology Co., Ltd.の2026年の発売活動でも、デュアル霧化遠心噴霧が新しい空中システムの主要なパフォーマンス機能として強調されました。ピストンポンプは、より深い樹冠浸透を必要とする特殊・高圧用途において引き続き関連性を保っています。空中散布システムが拡大し続けるにつれて、国農業用噴霧器市場内の長期的なポンプ構成は遠心設計へと徐々にシフトするでしょう。

地理的分析
中国東北部は、大規模で比較的平坦な農地が高い機器稼働率を支援するため、中国農業用噴霧器市場内で機械化された広大な農地需要の最大集積地を代表しています。黒竜江省、吉林省、遼寧省は国の中核穀物生産地帯を形成し、従来型オペレーション内でトラクター搭載型・自走式噴霧器を引き続き支持しています。同じ運用環境はまた、より大きな農地がルート効率と1日の処理カバレッジを向上させるため、密なドローン展開も支援します。黒竜江省はドローン散布協同組合を拡大した最初の地域の一つであり、郷鎮レベルでのサービスベース散布モデルの標準化を支援しました。これにより中国東北部は、中国農業用噴霧器市場のレガシー既存設備基盤と将来の方向性の両方が同時に見える地域となっています。
新疆は、特に綿花・小麦生産システムにわたって、中国農業用噴霧器市場内のもう一つの主要な大規模農地運用地域を代表しています。新華社が報告したフィールドデータは、新疆でのドローン散布が手動散布方法よりも1畝あたりの運用コストが低いことを示し、政策立案者と地域オペレーターの両方にとってより迅速な採用の実用的な根拠を強化しました。河南省・湖北省などの中国中部省も、穀物・米システムが生育期間を通じて繰り返しの散布サイクルを必要とするため、持続的な需要を引き続き生み出しています。中国東部・南部では、浙江省と広東省が圃場規模よりも用途品質要件で際立っており、そこの生産者はより強いトレーサビリティとより精密な散布性能を必要とするより高価値の作物チェーンに対応することが多いためです。これらの違いは、中国農業用噴霧器市場が単に省によってではなく、作物価値、圃場形状、労働力確保、農業サービスインフラの組み合わせによって形成されていることを示しています。
中国西南部は、果樹園と丘陵農業システムが標準的な広大な農地オペレーションとは大きく異なる機器要件を生み出すため、中国農業用噴霧器市場内で最も独自の需要プロファイルを維持しています。雲南省、四川省、貴州省は、従来の圃場機械よりも効果的に傾斜、不規則な圃場境界、複雑な樹冠構造を処理できる散布ソリューションを必要としています。2026年に発表された研究では、地形追従飛行制御とマルチスペクトル樹冠マッピングがこれらの条件下での自律型果樹園無人航空機散布に特に関連していることが確認されました[3]。これにより、この地域は全国的な販売代理店リーチだけでなく、地域化されたサービスエコシステムと作物固の技術サポートへの依存度が高くなっています。果樹園・ブドウ園用途が他の作物セグメントよりも急速に成長し続けるにつれて、中国西南部は中国農業用噴霧器市場の次の発展段階のより影響力のある試験場となると予測されています。
競争環境
市場集中度
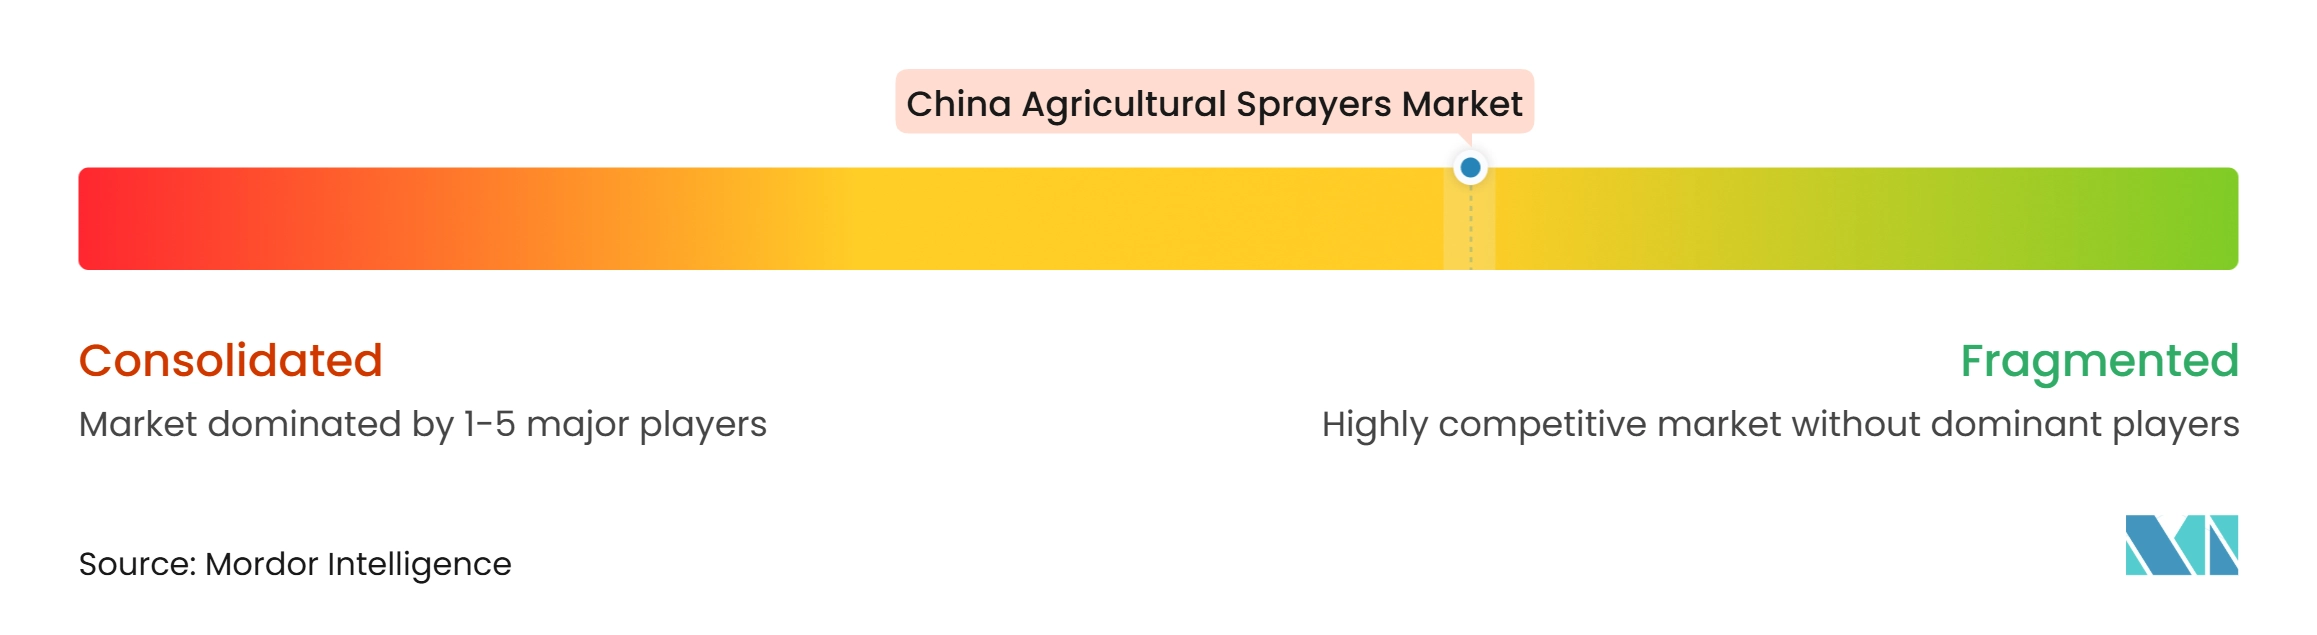
中国農業用噴霧器市場は中程度に集中しています。作物散布ドローン市場では、競争はSZ DJI Technology Co., Ltd.とXAG Co., Ltd.に集中しており、Topxgun、Hebi Quanfeng Biological Technology Co., Ltd.、Wuxi Hanhe Aviation Intelligent Technology Co., Ltd.などの企業はより小さな市場ポジションを保有しています。LOVOL CorporationやZoomlion Agriculture Machinery Co., Ltd.などの国内農業機械グループは、スマート機器、電動化、より広範な農場プラットフォーム戦略を通じて地域の競争環境を強化しています。FJDYNAMICS PTE. LTD.もまた、純粋なハードウェア製造とソフトウェア主導のワークフロー統合の間のポジションを構築する精密専門家として際立っています。
中国農業用噴霧器市場における明確な戦略的パターンは、スタンドアロンハードウェアから統合された運用エコシステムへの移行です。主要企業は、より大きくまたはよりスマートな機器を発売するだけでなく、ユーザーを自社の運用プラットフォーム内に留めるデータ管理ツール、オペレーター研修ネットワーク、サービス関係も構築しています。もう一つの明確なパターンは、グローバルな完成品メーカーが使用する精密アップグレード戦略であり、主要な空中競合他社の完全なドローンポートフォリオに直接対抗することなく大規模農場セグメントを守ることができます。ワークフロー統合もますます重要になっており、2025年のTopxgunとPix4Dのパートナーシップによって実証されており、処方散布マップをドローン飛行実行システムに直接移動できるようになりました。これにより競争の閾値が高まり、中国農業用噴霧器市場への参加は機械性能と同様にソフトウェア互換性、サービス品質、規制対応に依存するようになっています。
最近の企業活動は、中国農業用噴霧器市場全体で競争がどのように進化しているかを示しています。2026年、SZ DJI Technology Co., Ltd.は果樹園能力、センシング性能、より長い運用継続性をより強調したAgras T55とT100デュアルバッテリー散布システムを発売しました。2025年、XAG Co., Ltd.はP150 Max農業用ドローンとRシリーズ農業用ローバーを発売し、自律化、大規模オペレーション、果樹園作物保護への注力を強化しました。同年、LOVOL Corporationはスマート農業向けの産業レベルの人工知能モデルを発売し、その後2026年スマートトラクターシリーズを発売し、国内グループが孤立した製品ではなくより広範なインテリジェント農業エコシステムを構築しようとしていることを示しました。これらの開発は、中国農業用噴霧器市場が製品革新と強力な現場レベルの展開能力を組み合わせることができるサプライヤーを引き続き評価する可能性が高いことを示唆しています。その結果、集中したドローンセグメントが中程度の集中を維持するより広範な状況内で運用される市場となっています。
中国農業用噴霧器産業リーダー
-
SZ DJI Technology Co., Ltd.
-
XAG Co., Ltd.
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
中国農業用噴霧器市場 このレポートでカバーされる企業
- SZ DJI Technology Co., Ltd.
- XAG Co., Ltd.
- Topxgun (Nanjing) Robotics Co., Ltd.
- FJDYNAMICS PTE. LTD.
- Hebi Quanfeng Biological Technology Co., Ltd.
- Wuxi Hanhe Aviation Intelligent Technology Co., LTD
- Zoomlion Agriculture Machinery Co., Ltd.
- LOVOL Corporation
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Joyance Technology
- Eavision Inc.
- Nanjing Harvest Automation Technology Co., Ltd.
最近の産業開発事情 中国農業用噴霧器市場
- 2026年2月:2026年2月3日に発表された中国の2026年中央一号文書は、農業におけるドローン、モノのインターネット技術、ロボットの応用拡大を初めて明示的に盛り込み、インテリジェント農業機器に向けた国家政策の義務を示し、第15次五カ年計画期間をスマート農業機械の重要な加速段階として位置づけました。
- 2025年11月:XAG Co., Ltd.はハノーバーで開催されたAgritechnica 2025でP150 Max農業用ドローンとRシリーズ農業用ローバーを発表しました。P150 Maxは大規模オペレーション向けに増加したペイロード容量と完全自律化を提供し、Rシリーズローバーは地形追従能力を備えた果樹園・温室での精密作物保護向けに特別に設計されています。Pシリーズは2022年以来930万飛行時間以上を記録しています。
- 2025年7月:SZ DJI Technology Co., Ltd.はAgras T100、Agras T70P、Agras T25P農業用ドローンをグローバルに発売し、中国農業用噴霧器市場における高容量・より自律的な空中散布システムへの移行を強化しました。T100は毎秒20メートルで100リットルの散布と150リットルの散布をサポートし、障害物検知にLiDARとミリ波レーダーを使用します。T70PはSafety System 3.0とトライビジョン障害物回避機能を備えた70リットルの散布と100リットルの散布をサポートします。同社はまた南北アメリカとアジアの15カ国でパイロット研修プログラムを拡大し、中国農業用噴霧器市場での競争がハードウェアを超えて研修と展開サポートへとますます拡大していることを示しました。
中国農業用噴霧器市場レポートの範囲
農業用噴霧器市場は、農業作物に作物保護化学物質と葉面肥料を散布するために設計された手動操作および動力機器で構成されています。市場には、手動、バッテリー、太陽光、または燃料ベースのシステムで動力を供給される携帯型、トラクター搭載型、牽引型、自走式、無人航空機噴霧器が含まれます。これらの噴霧器は、畑作物、果樹園、ブドウ園、プランテーション、保護栽培における農薬、除草剤、殺菌剤、殺虫剤、葉面栄養素の効率的な散布に使用されます。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 手動 |
| バッテリー駆動 |
| 太陽光発電 |
| 燃料駆動 |
| 携帯型 |
| トラクター搭載型 |
| 牽引型 |
| 自走式 |
| 無人航空機噴霧器 |
| 畑作物 |
| 果樹園・ブドウ園 |
| 温室作物 |
| 芝生・園芸 |
| 超低容量 |
| 低容量 |
| 高容量 |
| 従来型 |
| 精密・GPS誘導型 |
| 人工知能対応・自律型 |
| ダイヤフラムポンプ |
| ピストンポンプ |
| 遠心ポンプ |
| 動力源別 | 手動 |
| バッテリー駆動 | |
| 太陽光発電 | |
| 燃料駆動 | |
| 製品タイプ別 | 携帯型 |
| トラクター搭載型 | |
| 牽引型 | |
| 自走式 | |
| 無人航空機噴霧器 | |
| 用途別 | 畑作物 |
| 果樹園・ブドウ園 | |
| 温室作物 | |
| 芝生・園芸 | |
| 噴霧量容量別 | 超低容量 |
| 低容量 | |
| 高容量 | |
| 技術レベル別 | 従来型 |
| 精密・GPS誘導型 | |
| 人工知能対応・自律型 | |
| ポンプ機構別 | ダイヤフラムポンプ |
| ピストンポンプ | |
| 遠心ポンプ |
レポートで回答される主要な質問
2026年における中国農業用噴霧器市場の規模はどのくらいですか?
中国農業用噴霧器市場は2026年に1.58 ビリオン 米ドルとなり、2026年から2031年にかけてCAGR 7.3%で2031年までに2.25 ビリオン 米ドルに達すると予測されています。
中国の噴霧器分野で最も急成長している製品カテゴリーはどれですか?
無人航空機噴霧器は最も急成長する製品カテゴリーで、2026年から2031年にかけてCAGR 15.8%となっており、空中・省力化・精密散布への需要の高まりを反映しています。
なぜ農業用ドローンが中国でこれほど普及しているのですか?
ドローンは労働力の圧力を軽減し、圃場カバレッジを向上させ、協同組合・サービスベースの散布モデルの両方に適合します。1機のドローンは1日あたり1,000畝をカバーできますが、手動散布では10〜15畝しかカバーできません。
自律型散布のより迅速な採用に対する最大の制約は何ですか?
断片化した農地、オペレーター研修ニーズ、バッテリーダウンタイム、不均一なサービスサポートが主な制限です。これらの問題は丘陵地域や研修・アフターサービスネットワークが弱い郡でより顕著です。