
Taille et part du marché des pulvérisateurs agricoles en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
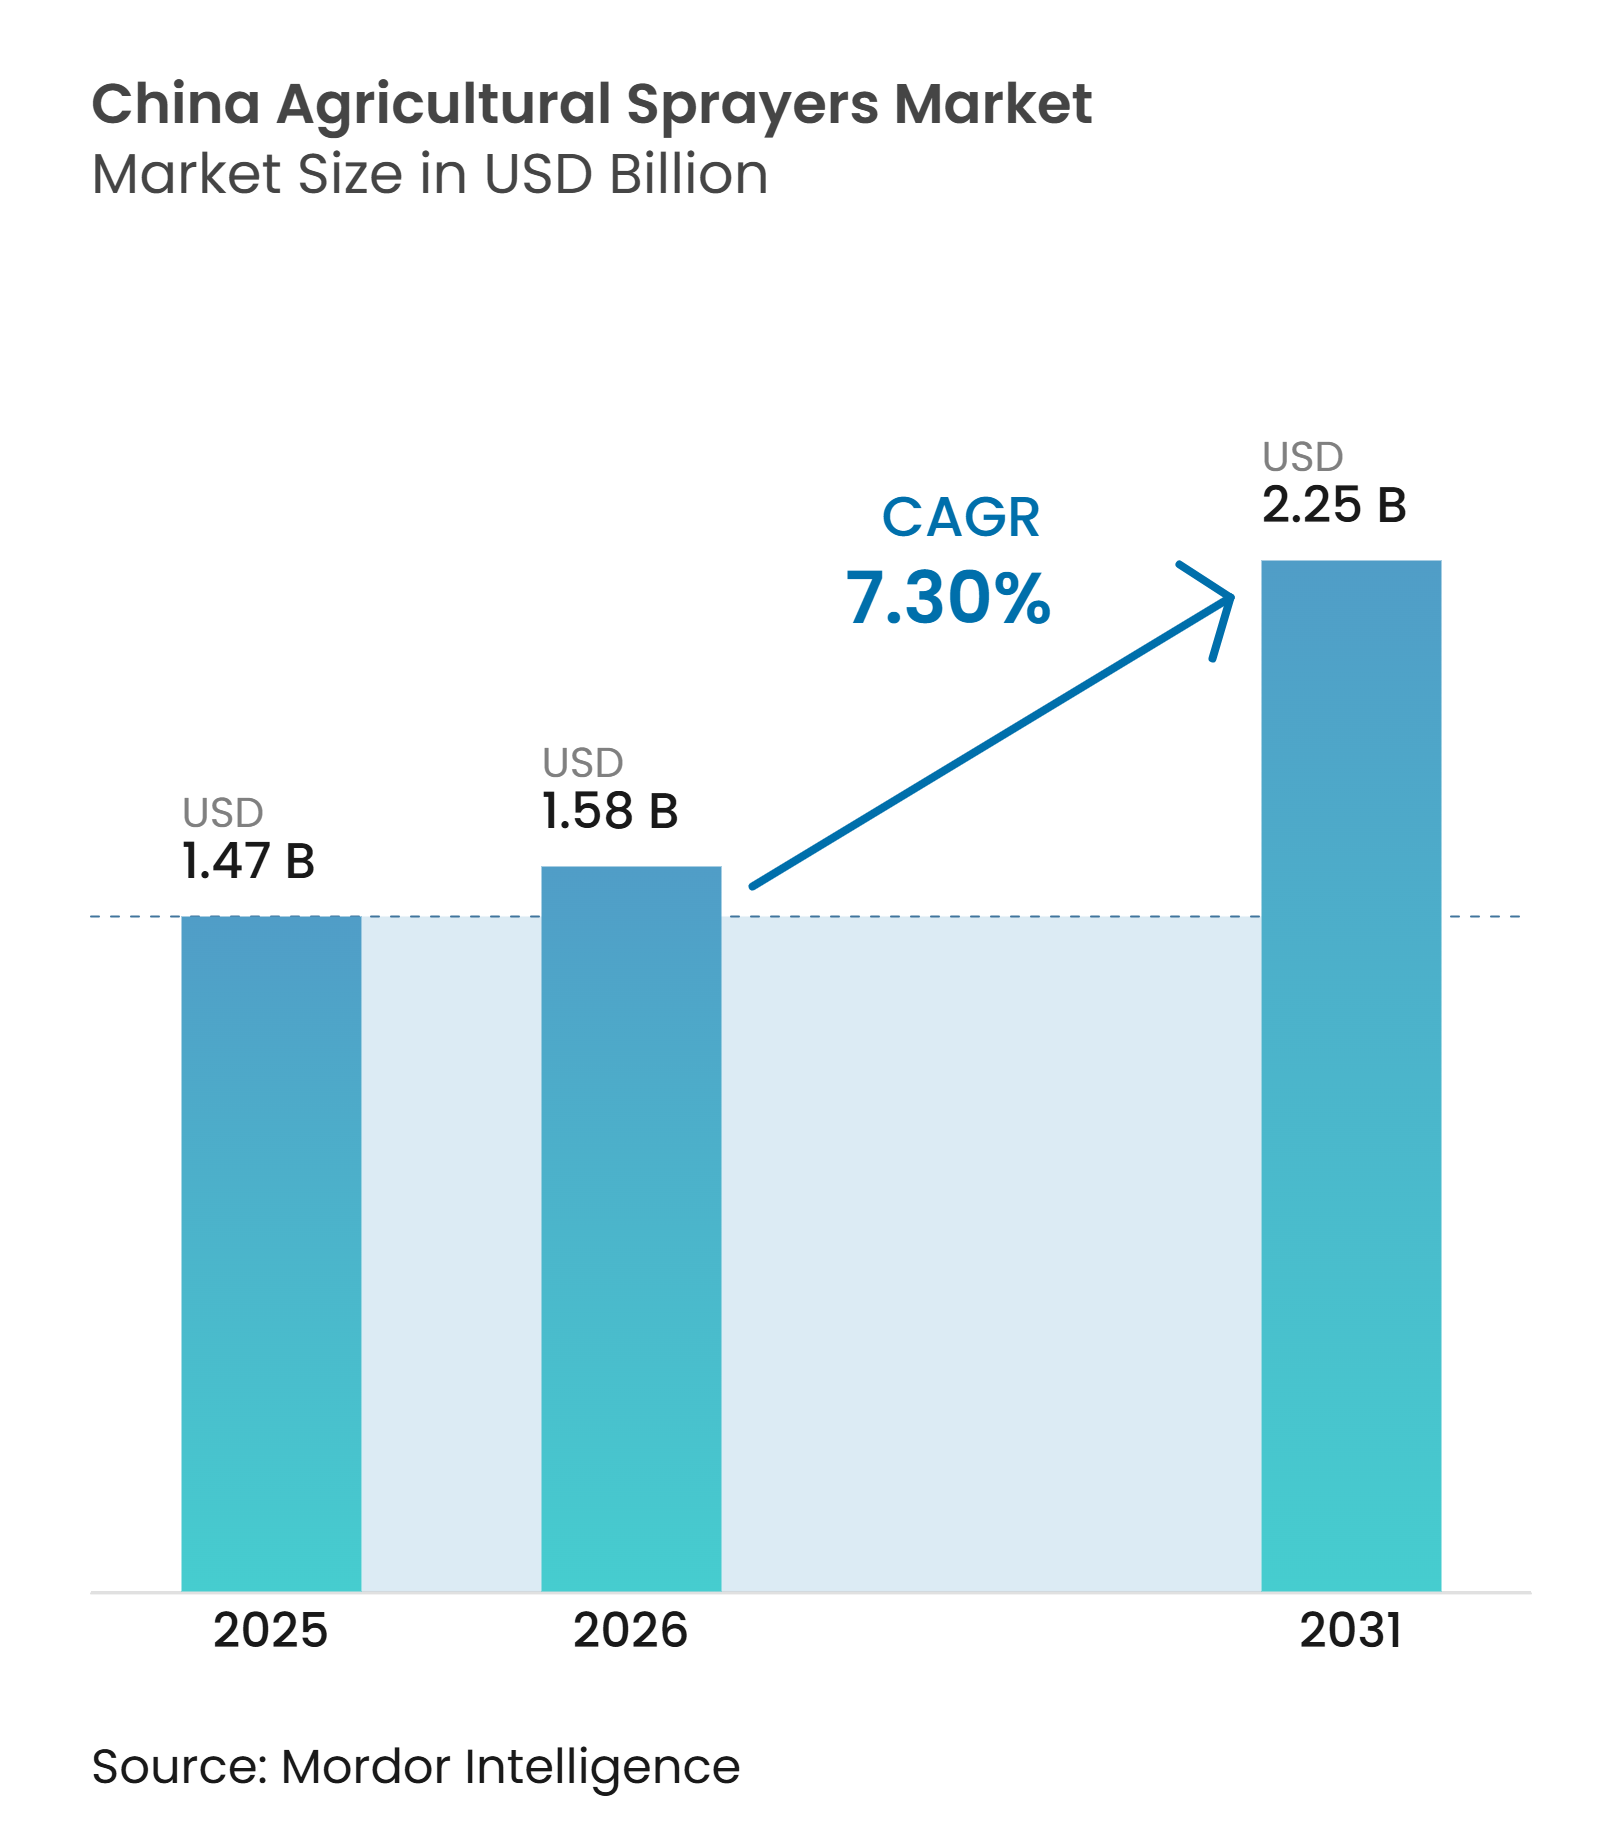
| Taille du marché de l'année de base (2025) | 1.47 Milliards de dollars |
| Taille du Marché (2026) | 1.58 Milliards de dollars |
| Taille du Marché (2031) | 2.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.30 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pulvérisateurs agricoles en Chine par Mordor Intelligence
La taille du marché des pulvérisateurs agricoles en Chine devrait atteindre 1,47 milliard USD en 2025, augmenter à 1,58 milliard USD en 2026, et atteindre 2,25 milliards USD d'ici 2031, avec un CAGR de 7,3 % durant la période 2026-2031. Le marché des pulvérisateurs agricoles en Chine est en expansion, la mécanisation agricole demeurant une priorité nationale, la disponibilité de la main-d'œuvre rurale continuant de se réduire, et la pulvérisation aérienne passant d'une adoption de niche à des opérations agricoles courantes. Le document central n° 1 de 2026 en Chine a également élevé l'importance politique des drones, de l'Internet des objets (IoT) et de la robotique dans l'agriculture, soutenant les investissements continus dans les équipements intelligents de protection des cultures. Les pulvérisateurs conventionnels servent toujours une large base installée dans les régions agricoles à petites exploitations, bien que la demande de remplacement s'oriente de plus en plus vers des systèmes plus intelligents, plus précis et moins gourmands en main-d'œuvre. La concurrence se déplace donc vers les entreprises capables de combiner matériel, service sur le terrain, formation des opérateurs et intégration des flux de travail numériques, plutôt que de concurrencer uniquement par la vente d'équipements.
Principaux enseignements du rapport
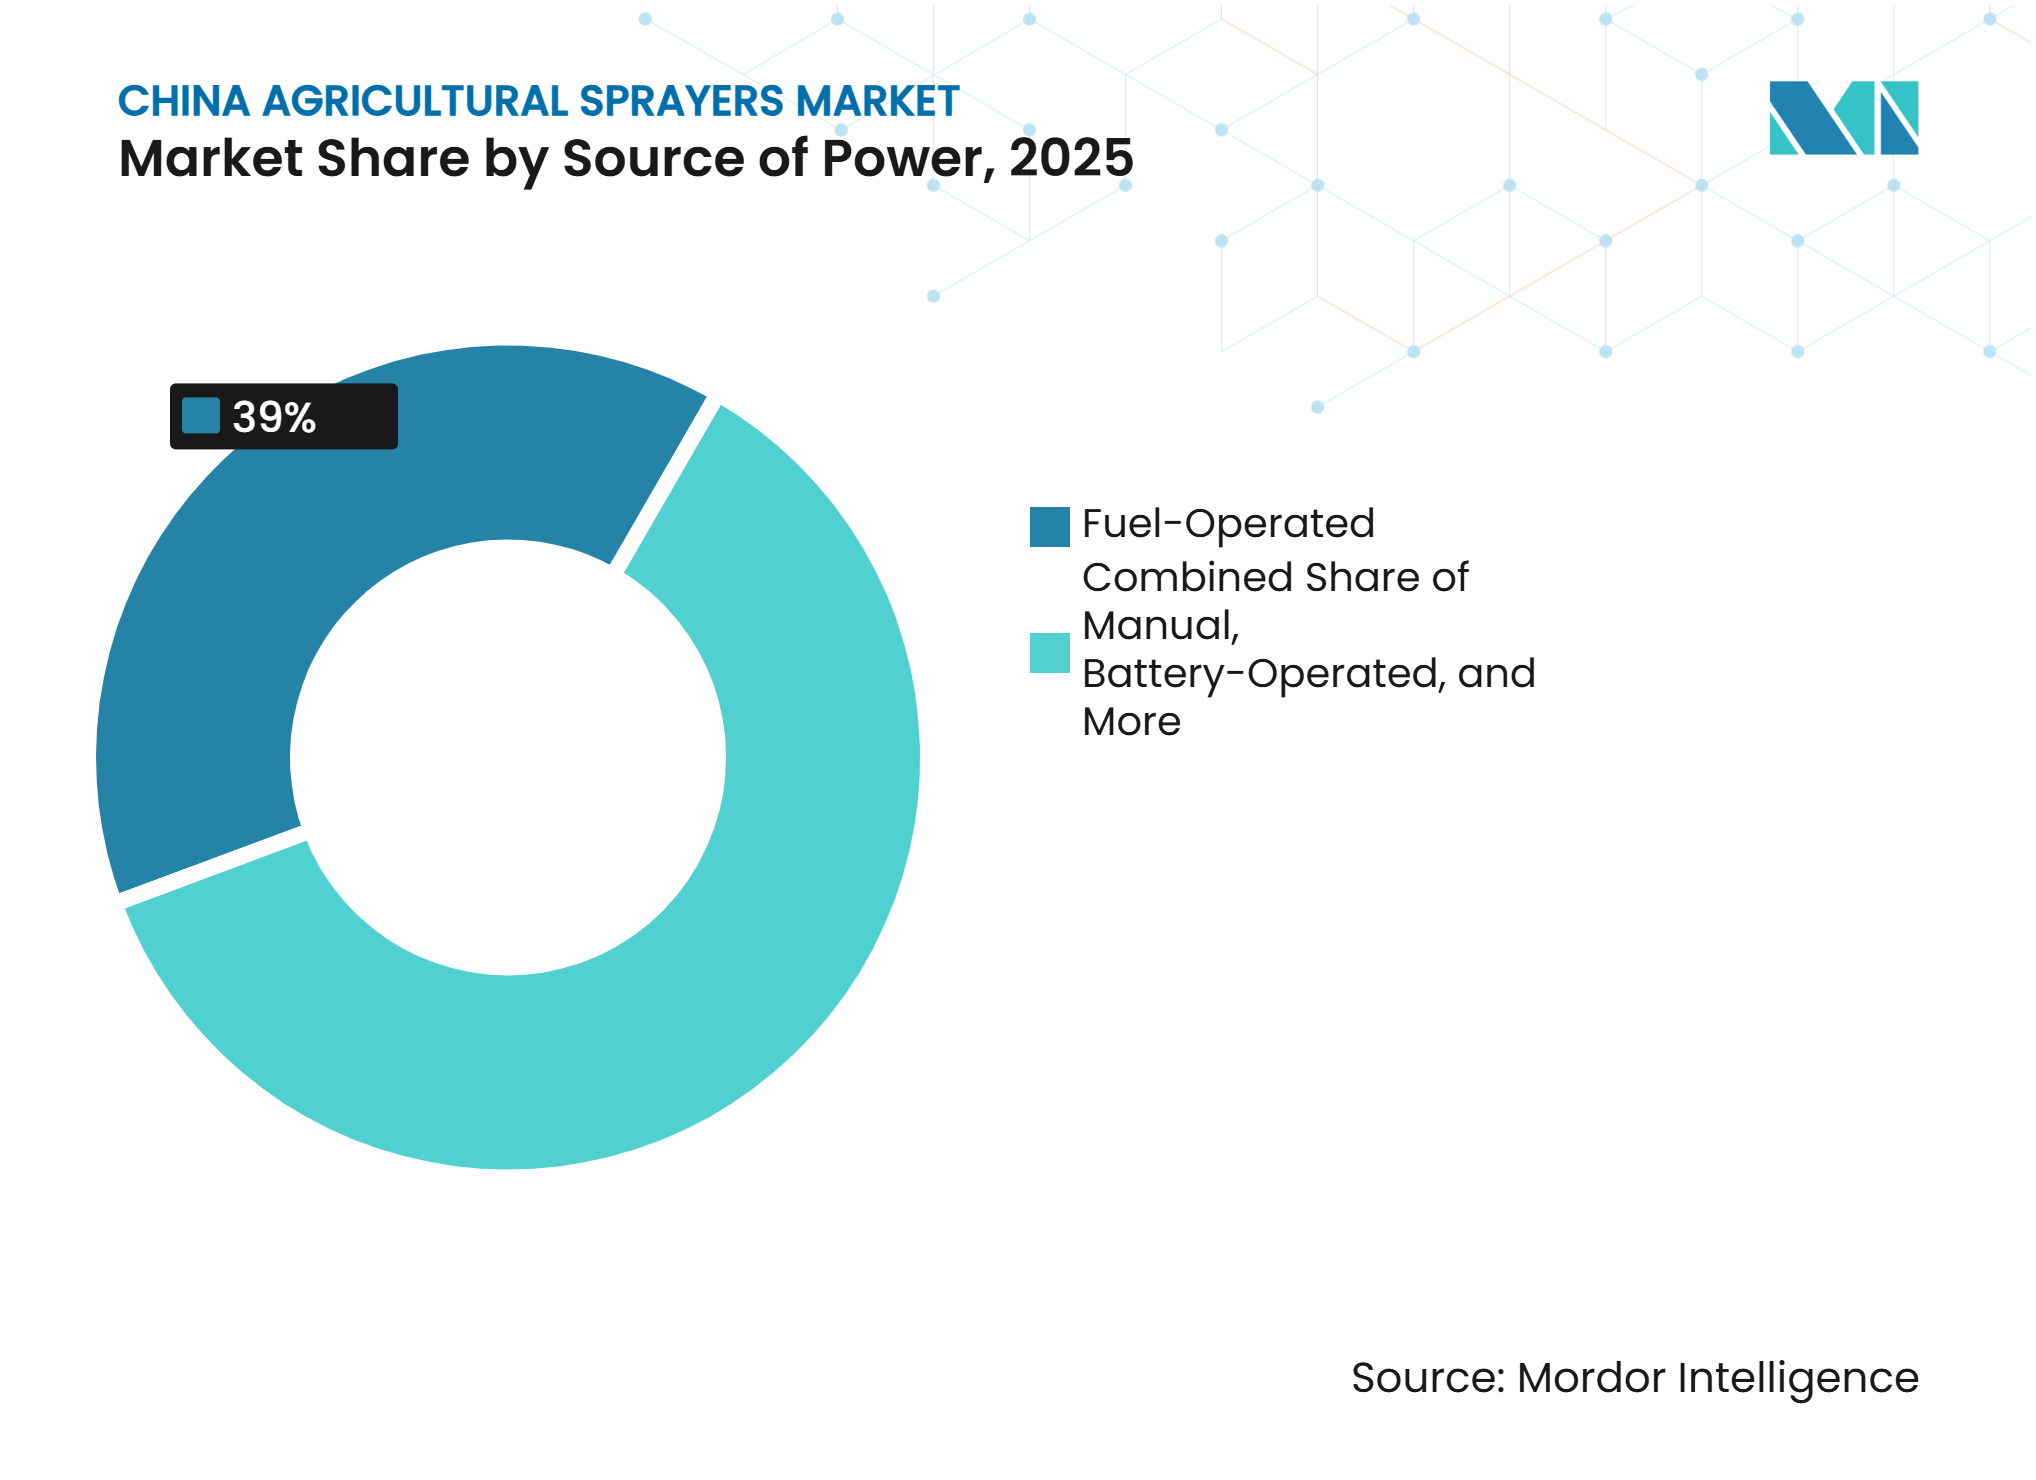
- Par source d'énergie, la part de marché des pulvérisateurs agricoles pour le segment à carburant représentait la plus grande part, soit 39,0 % en 2025, tandis que la taille du marché des pulvérisateurs agricoles pour le segment à batterie devrait se développer au CAGR le plus rapide de 10,9 % de 2026 à 2031.
- Par type de produit, les pulvérisateurs montés sur tracteur constituaient le segment le plus important, représentant 28 % en 2025, tandis que les pulvérisateurs à véhicule aérien sans pilote étaient le segment à la croissance la plus rapide, avec un CAGR de 15,8 % durant 2026-2031.
- Par application, les grandes cultures constituaient le segment le plus important, avec 52 % en 2025, tandis que les vergers et vignobles étaient le segment à la croissance la plus rapide, avec un CAGR de 10,6 % durant 2026-2031.
- Par capacité de volume de pulvérisation, les systèmes à faible volume constituaient le segment le plus important, avec une part de 47 % en 2026, tandis que les systèmes à très faible volume étaient le segment à la croissance la plus rapide, avec un CAGR de 11,8 % durant 2026-2031.
- Par niveau technologique, les systèmes conventionnels constituaient le segment le plus important avec une part de 55 % en 2025, tandis que les systèmes à intelligence artificielle et autonomes étaient le segment à la croissance la plus rapide avec un CAGR de 17,2 % durant 2026-2031.
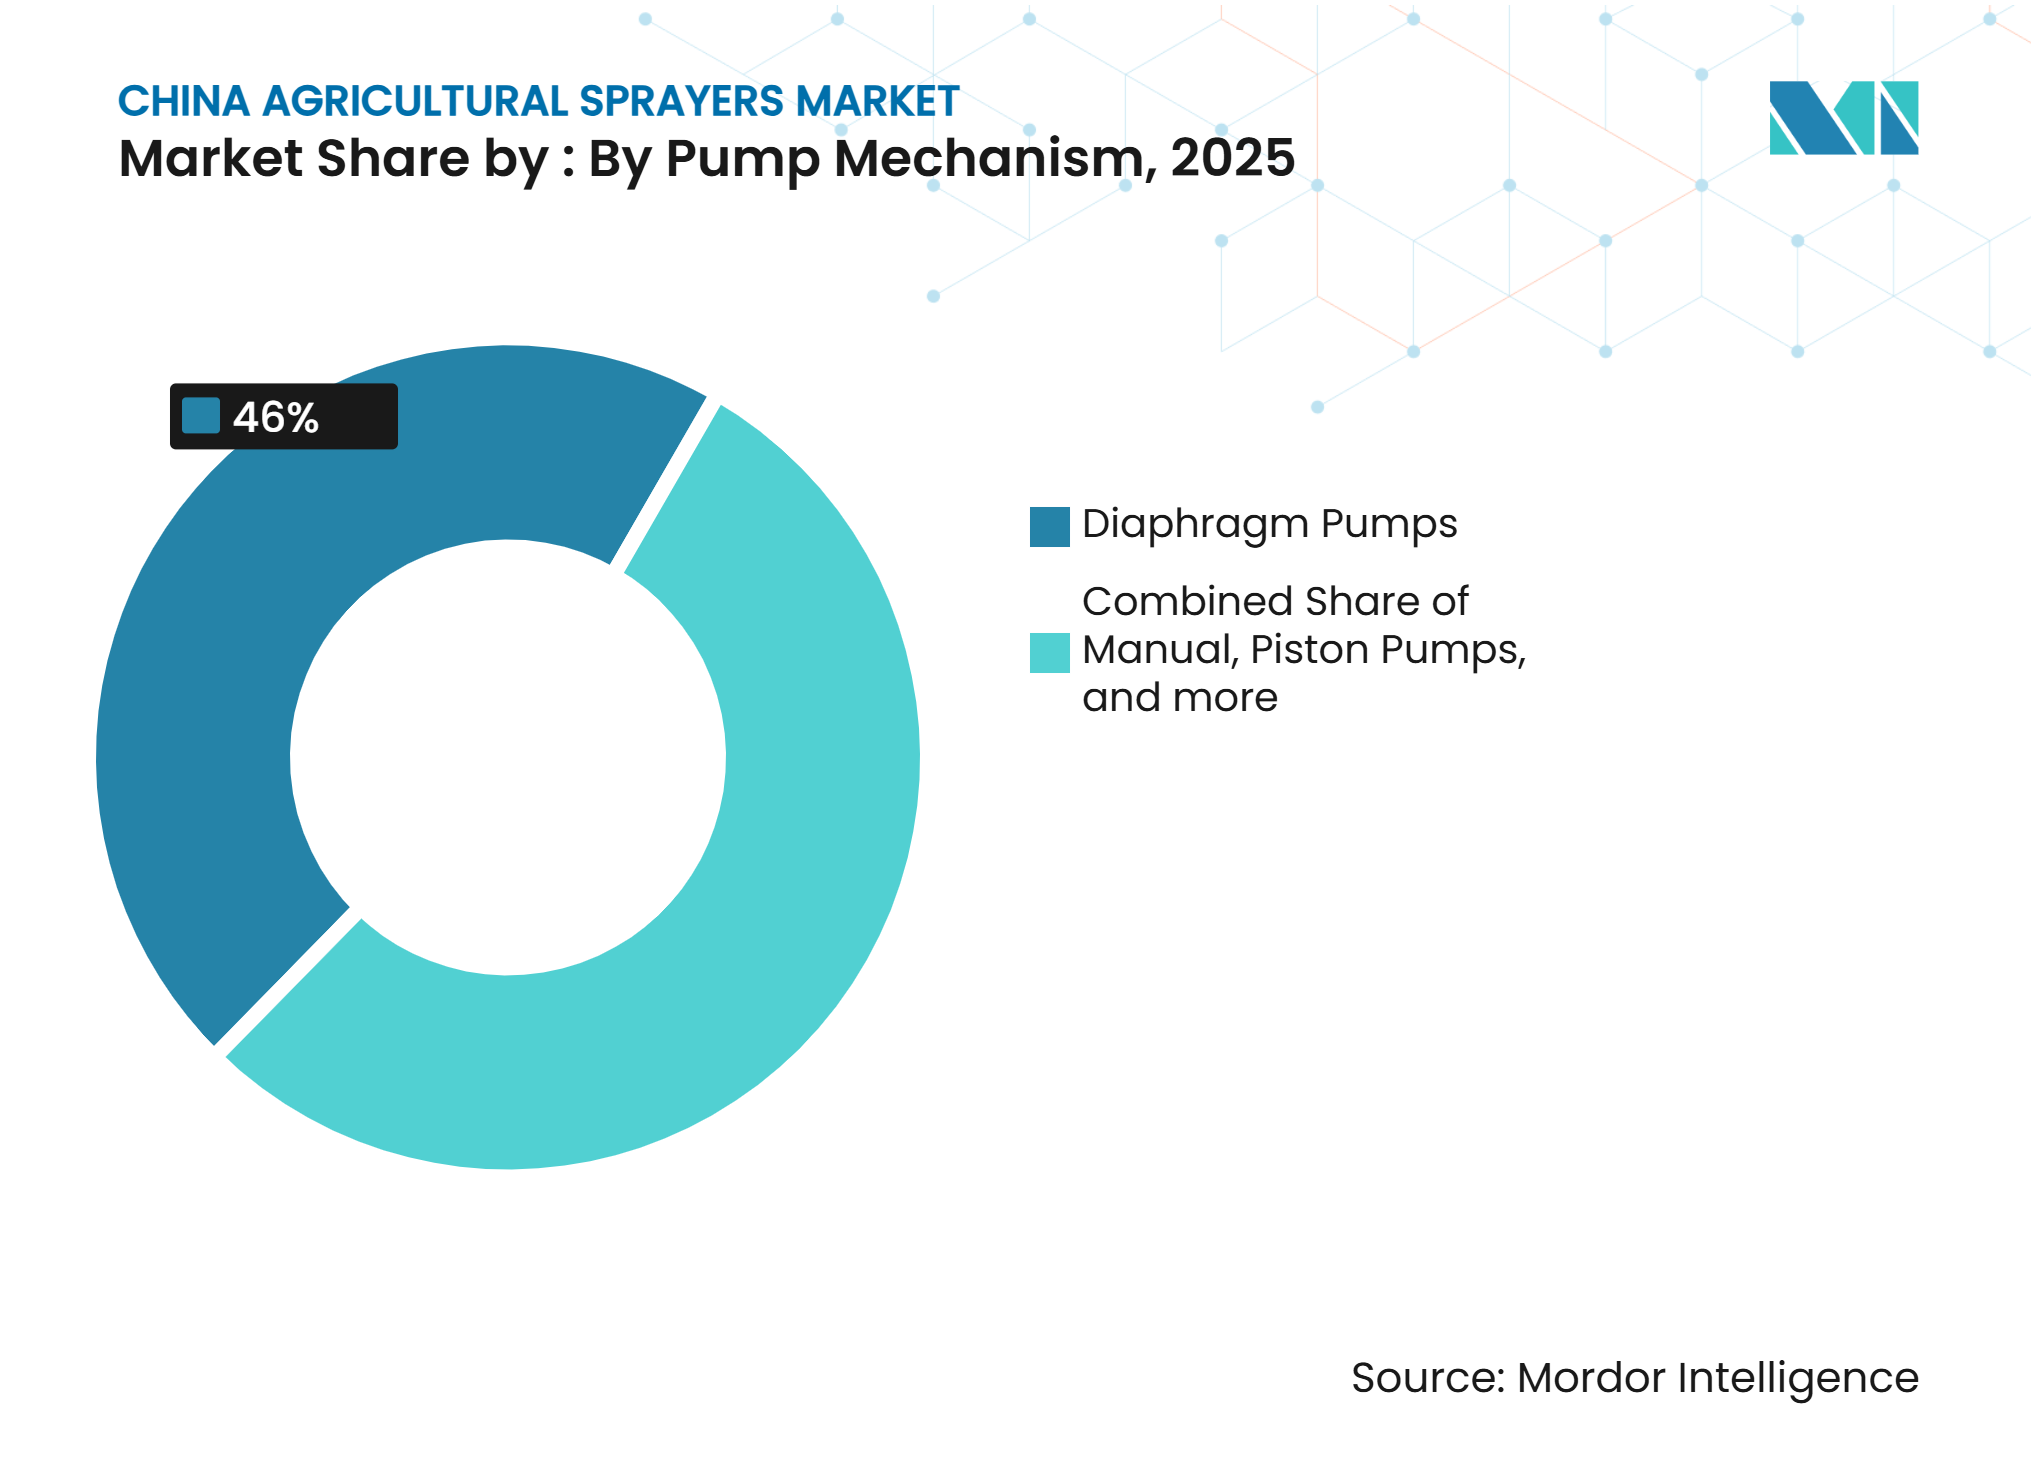
- Par mécanisme de pompe, les pompes à membrane constituaient le segment le plus important avec une part de 46 % en 2025, tandis que les pompes centrifuges étaient le segment à la croissance la plus rapide avec un CAGR de 10,4 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Soutien aux subventions pour la mécanisation agricole | +1.8% | National, concentré dans les principales provinces de la ceinture céréalière telles que le Heilongjiang, le Henan, l'Anhui, et les grandes zones de mise en valeur du Xinjiang | Court terme (≤ 2 ans) |
| Adoption rapide des drones agricoles | +2.2% | National, avec la plus forte densité dans les ceintures céréalières du nord-est de la Chine et les régions cotonnières et céréalières du Xinjiang | Court terme (≤ 2 ans) |
| Vieillissement et réduction de la main-d'œuvre rurale | +1.3% | National, avec une pression aiguë de déficit de main-d'œuvre dans le Shandong, le Henan, l'Anhui, le Jiangxi et le Sichuan | Moyen terme (2-4 ans) |
| Pression sur l'utilisation précise des pesticides et la sécurité alimentaire | +1.1% | National, avec un leadership précoce dans les provinces orientées vers l'exportation, notamment le Shandong, le Guangdong et le Zhejiang | Moyen terme (2-4 ans) |
| Besoins en pulvérisation dans les vergers et les terrains vallonnés | +0.9% | Sud-ouest de la Chine, notamment le Yunnan, le Sichuan et le Guizhou, et les ceintures de vergers du sud de la Chine | Long terme (≥ 4 ans) |
| Soutien à l'économie à basse altitude pour les services aériens ruraux | +1.0% | National, avec une dynamique commerciale précoce dans le Guangdong, le Jiangsu et le Zhejiang | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Soutien aux subventions pour la mécanisation agricole
Le marché des pulvérisateurs agricoles en Chine bénéficie de la politique de subvention à l'achat et à l'utilisation de machines agricoles, qui fournit une aide financière aux agriculteurs, aux coopératives et aux prestataires de services agricoles pour l'achat de machines agricoles homologuées. En 2025, le ministère de l'Agriculture et des Affaires rurales a élargi la politique pour donner la priorité aux équipements avancés et intelligents de protection des plantes, notamment les pulvérisateurs à haute efficacité, tout en encourageant le remplacement des machines plus anciennes et moins efficaces. En réduisant les coûts d'investissement initiaux, la politique accélère la mécanisation et la protection précise des cultures dans les principales régions agricoles. Elle soutient également l'adoption de pulvérisateurs axés sur la technologie qui améliorent l'efficacité opérationnelle, réduisent les besoins en main-d'œuvre et améliorent la précision de l'application des pesticides. Durant 2026-2031, la politique continuera de stimuler la demande de pulvérisateurs agricoles avancés à travers la Chine.
Adoption rapide des drones agricoles
Le marché des pulvérisateurs agricoles en Chine est reconfiguré par le déploiement de drones agricoles à une échelle rarement observée ailleurs. La Chine exploitait 251 000 véhicules aériens sans pilote de services agricoles en 2024, couvrant 2,67 milliards de mu, soit une augmentation de près de 25 % par rapport à l'année précédente[1]. En 2025, la flotte nationale de drones agricoles a dépassé 300 000 unités tandis que la superficie annuelle d'exploitation a dépassé 460 millions de mu, confirmant que les drones sont devenus un outil de service agricole de base plutôt qu'une technologie expérimentale. Un seul drone agricole peut couvrir environ 1 000 mu par jour, contre seulement 10 à 15 mu par jour avec la pulvérisation manuelle, rendant les avantages en termes de main-d'œuvre et d'efficacité de plus en plus évidents, même pour les petits exploitants et les coopératives locales[2]. Le secteur des pulvérisateurs agricoles en Chine connaît également des effets secondaires, car l'expansion des drones influence les choix de formulation chimique, l'ingénierie des buses et la conception des systèmes de pompage vers une plus grande compatibilité aérienne. Cela signifie que l'adoption des drones n'élargit pas seulement une catégorie d'équipements, mais remodèle également la logique de conception globale du secteur des pulvérisateurs agricoles en Chine.
Vieillissement et réduction de la main-d'œuvre rurale
Le secteur des pulvérisateurs agricoles en Chine bénéficie d'un soutien structurel lié aux évolutions à long terme de la main-d'œuvre dans les zones rurales. Selon le Bureau national des statistiques de Chine, l'âge moyen des travailleurs migrants a augmenté à 43,2 ans en 2024, tandis que la part des travailleurs âgés de 50 ans et plus a atteint 31,6 %, soulignant le vieillissement de la main-d'œuvre rurale du pays. Une base de main-d'œuvre agricole plus réduite et vieillissante accroît la valeur des équipements qui réduisent le travail manuel durant les périodes de pulvérisation sensibles au facteur temps. Les données de terrain du Xinjiang ont montré que la pulvérisation par drone entraînait des coûts d'exploitation par mu inférieurs à ceux des méthodes d'application manuelle, même en tenant compte des frais d'opérateur et de l'amortissement des équipements. Cet avantage en termes de coûts fait passer les équipements d'économie de main-d'œuvre d'un achat de commodité à une nécessité économique dans de nombreuses régions agricoles. Le marché des pulvérisateurs agricoles en Chine évolue donc vers des systèmes nécessitant moins de travailleurs sur le terrain, en particulier dans les grandes zones d'exploitation et les modèles de services coopératifs, tout en accélérant l'adoption de systèmes de pulvérisation autonomes et semi-autonomes.
Pression sur l'utilisation précise des pesticides et la sécurité alimentaire
Le paysage des pulvérisateurs agricoles en Chine est également porté par des attentes plus strictes concernant le contrôle des pesticides, la gestion des résidus et les performances en matière de sécurité alimentaire. Des recherches publiées en 2025 ont montré que les systèmes de pulvérisation à débit variable intégrant l'intelligence artificielle pouvaient réduire l'utilisation de pesticides tout en maintenant ou en améliorant l'efficacité des traitements. Cela revêt une importance particulière dans les systèmes de cultures où la conformité à l'exportation, la traçabilité nationale et la documentation des applications ont une valeur commerciale directe. L'impact est le plus fort dans des provinces telles que le Shandong, le Guangdong et le Zhejiang, où les fruits, légumes et cultures spéciales à plus haute valeur ajoutée font face à des exigences plus strictes de la part des acheteurs et des détaillants. Le secteur des pulvérisateurs agricoles en Chine se distingue donc plus clairement entre les équipements de base à faible coût et les systèmes professionnels capables de fournir précision, enregistrements d'application et qualité de traitement reproductible. Durant 2026-2031, ces pressions devraient continuer à soutenir l'adoption de technologies de pulvérisation guidées et de précision sur le marché des pulvérisateurs agricoles en Chine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Parcelles de terrain fragmentées et géométrie de champ variée | -1.4% | National, le plus aigu dans les zones vallonnées du sud-ouest de la Chine et les régions d'agriculture à petites parcelles du centre et de l'est de la Chine | Moyen terme (2-4 ans) |
| Charge de certification et de formation des opérateurs | -1.0% | National, avec des goulets d'étranglement les plus sévères dans les comtés ruraux éloignés des capitales provinciales et des centres de formation certifiés | Court terme (≤ 2 ans) |
| Contraintes d'autonomie des batteries et de temps d'arrêt pour le rechargement | -0.8% | National, avec le plus grand impact sur la productivité dans les grandes zones d'agriculture continue, notamment le Heilongjiang et le Xinjiang | Court terme (≤ 2 ans) |
| Lacunes dans le réseau de services et l'interopérabilité | -0.7% | Comtés ruraux et périurbains des provinces du centre et de l'ouest de la Chine avec une pénétration plus faible des technologies agricoles | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Parcelles de terrain fragmentées et géométrie de champ variée
Le marché des pulvérisateurs agricoles en Chine est encore confronté à des limitations structurelles dues à la fragmentation des structures foncières et à la géométrie irrégulière des champs. Selon le ministère de l'Agriculture et des Affaires rurales, le secteur agricole chinois reste dominé par l'agriculture à petite échelle, avec plus de 200 millions de petits ménages agricoles, créant des paysages de production très fragmentés qui limitent les opérations mécanisées à grande échelle. Cette fragmentation réduit l'efficacité opérationnelle des systèmes de pulvérisation autonomes et guidés, qui fonctionnent mieux dans des champs vastes et uniformes plus faciles à cartographier. Des recherches publiées en 2025 ont montré que la structure irrégulière du couvert végétal, le chevauchement des limites et la variation des pentes peuvent réduire la qualité de la pulvérisation et l'efficacité des itinéraires dans les environnements agricoles vallonnés. Cela empêche le secteur des pulvérisateurs agricoles en Chine de se transformer aussi rapidement que la seule capacité technologique sous-jacente pourrait le suggérer. Cela préserve également un rôle important pour les équipements de pulvérisation manuels et portatifs sur les parcelles plus petites et moins standardisées. Jusqu'à ce que les logiciels de planification d'itinéraires et les systèmes d'adaptation au terrain s'améliorent davantage, cette contrainte est susceptible de continuer à ralentir la transition vers une pleine autonomie dans certaines parties du marché des pulvérisateurs agricoles en Chine.
Charge de certification et de formation des opérateurs
Le marché des pulvérisateurs agricoles en Chine est également limité par le temps et le coût nécessaires pour former et certifier un nombre suffisant de pilotes de drones. Le déploiement de drones agricoles dépend d'une formation structurée et d'une certification dans le cadre de l'Administration de l'aviation civile de Chine, ajoutant une étape opérationnelle supplémentaire avant que l'équipement puisse être pleinement utilisé. Cette charge n'est pas répartie de manière uniforme entre les comtés disposant de coopératives établies et d'un meilleur accès à la formation, qui progressent plus rapidement que les régions où les agriculteurs individuels doivent naviguer de manière indépendante dans le processus de certification. En conséquence, le paysage commercial des pulvérisateurs agricoles en Chine se développe par niveaux plutôt que par un déploiement national uniforme. Les fabricants qui positionnent la formation des opérateurs comme faisant partie de l'acquisition de clients et du support après-vente sont donc mieux placés que les entreprises axées uniquement sur la vente d'équipements. Même avec une demande sous-jacente forte, la disponibilité d'opérateurs qualifiés reste un goulet d'étranglement significatif dans de nombreuses zones rurales du marché des pulvérisateurs agricoles en Chine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'énergie :
les systèmes à batterie entraînent une transition progressive de la plateformeLa taille du marché des pulvérisateurs agricoles en Chine était dominée par les systèmes à carburant, qui représentaient la plus grande part du marché à 39 % en 2025. Tandis que les systèmes à batterie devraient être la catégorie d'énergie à la croissance la plus rapide, avec une prévision d'expansion du segment à un CAGR de 10,9 % durant 2026-2031. Les plateformes à carburant restent importantes car elles offrent une plus grande autonomie et une plus grande puissance pour les pulvérisateurs montés sur tracteur et automoteurs opérant dans les grandes régions productrices de céréales. Cela les maintient très pertinents dans des provinces telles que le Heilongjiang et le Henan, où les longues courses sur le terrain continuent de favoriser les systèmes à combustion établis. La grande base installée d'équipements au sol ralentit également le rythme de la transition, car les cycles de remplacement des machines agricoles restent progressifs plutôt qu'immédiats.
Les systèmes à batterie progressent selon 2 voies interconnectées dans le secteur des pulvérisateurs agricoles en Chine. Premièrement, les plateformes de pulvérisation aérienne bénéficient de conceptions de batteries améliorées qui prolongent la durée de vol et réduisent les interruptions opérationnelles. Deuxièmement, les équipements au sol commencent à bénéficier de la tendance plus large à l'électrification des machines agricoles chinoises, comme en témoignent les lancements de 2025 tels que le tracteur électrique E1000 de LOVOL Corporation et d'autres développements de plateformes à nouvelle énergie. Les systèmes solaires continuent de servir une niche plus petite axée sur les applications à faible intensité dans les régions éloignées à petites exploitations. Les pulvérisateurs manuels restent également présents sur les très petites parcelles, bien que leur rôle soit susceptible de continuer à diminuer à mesure que les pénuries de main-d'œuvre et l'adoption d'équipements intelligents poussent le secteur des pulvérisateurs agricoles en Chine vers des plateformes d'énergie plus efficaces.



Par type de produit :
les pulvérisateurs à véhicule aérien sans pilote redéfinissent la frontière concurrentielleLes pulvérisateurs montés sur tracteur représentaient la plus grande part du marché des pulvérisateurs agricoles en Chine, soit 28 % du marché en 2025. Les pulvérisateurs à véhicule aérien sans pilote devraient être la catégorie de produits à la croissance la plus rapide, avec une prévision d'expansion du segment à un CAGR de 15,8 % durant 2026-2031. Les systèmes montés sur tracteur restent importants car ils s'adaptent aux opérations de grandes cultures consolidées dans le nord-est et le nord-ouest de la Chine, où le terrain plus plat favorise une efficacité opérationnelle plus élevée. Ils continuent également de présenter une pertinence stratégique pour les fabricants mondiaux d'équipements d'origine tels que Deere & Company, CNH Industrial N.V. et Kubota Corporation, qui restent axés sur la productivité des grandes exploitations et les améliorations de précision. Le centre de la dynamique concurrentielle au sein du marché des pulvérisateurs agricoles en Chine se déplace de plus en plus vers les plateformes d'application aérienne.
Cette transition est visible à travers les principaux lancements de produits. SZ DJI Technology Co., Ltd. a lancé l'Agras T100 à l'échelle mondiale en 2025 avec une charge utile de pulvérisation de 100 litres, puis a introduit l'Agras T55 en 2026 pour les applications en verger, avec une capacité de détection améliorée et un système de pulvérisation centrifuge à double atomisation. XAG Co., Ltd. a également renforcé sa position en 2025 grâce au P150 Max pour les opérations autonomes à grande échelle et au rover de la série R conçu pour la protection des cultures en verger et en serre. À mesure que les pulvérisateurs à véhicule aérien sans pilote continuent de se développer, les catégories de produits conventionnels telles que les systèmes portables, traînés et automoteurs font face à une pression accrue sur les marges et la différenciation. Cela augmente le nombre d'entreprises au sein du marché des pulvérisateurs agricoles en Chine qui associent la vente d'équipements à des abonnements de services, des mises à niveau d'autonomie et des logiciels de gestion des flux de travail.
Par application :
les vergers et vignobles représentent le segment de croissance le plus techniquement exigeantLes grandes cultures représentaient la plus grande part du marché des pulvérisateurs agricoles en Chine en 2025, à 52 %. Les vergers et vignobles devraient être la catégorie d'application à la croissance la plus rapide, avec une expansion à un CAGR de 10,6 % durant 2026-2031. Les grandes cultures continuent de dominer car les superficies chinoises en céréales, oléagineux et coton créent une demande récurrente d'applications de pesticides et d'engrais tout au long de la saison de croissance. Cela maintient les applications en grandes cultures au cœur du marché des pulvérisateurs agricoles en Chine, même si les nouvelles technologies se répandent dans des systèmes de cultures plus spécialisés. Les grands environnements de champs soutiennent également un déploiement plus rapide de la mécanisation au sol et des services de pulvérisation par drone sous contrat.
Les vergers et vignobles se développent plus rapidement car ils présentent des défis opérationnels que les systèmes de pulvérisation conventionnels peinent souvent à relever efficacement. Les couronnes d'arbres, le terrain irrégulier et les voies d'accès étroites rendent la pulvérisation plus laborieuse et difficile à standardiser, augmentant la valeur des plateformes aériennes et guidées avec précision. Des recherches publiées en 2026 ont identifié le contrôle de suivi du terrain et la cartographie du couvert végétal comme des outils importants pour la pulvérisation autonome en verger, renforçant la direction produit visible dans des systèmes tels que les plateformes de rover de la série R de XAG Co., Ltd. Les cultures en serre restent un segment d'application spécialisé où le contrôle des gouttelettes et la gestion des espaces clos revêtent une importance plus grande que la couverture de grandes superficies. Le gazon et le jardinage font également partie du marché des pulvérisateurs agricoles en Chine, bien que la demande y soit plus faible et davantage influencée par la réglementation locale sur l'utilisation publique que par les tendances plus larges de mécanisation agricole.
Par capacité de volume de pulvérisation :
la croissance du très faible volume suit directement l'expansion de la plateforme de véhicules aériens sans piloteLes systèmes à faible volume représentaient la plus grande part et 47 % du marché des pulvérisateurs agricoles en Chine en 2025. Les systèmes à très faible volume devraient être la catégorie à la croissance la plus rapide, avec une prévision d'expansion du segment à un CAGR de 11,8 % durant 2026-2031. La pulvérisation à faible volume continue de dominer car elle s'aligne étroitement avec la base installée d'équipements conventionnels au sol opérant sur une grande partie des terres agricoles chinoises. Elle reste le juste milieu pratique pour les applications en grandes cultures, les routines d'exploitation établies et les pratiques familières de manipulation des produits chimiques. Cela maintient les formats à faible volume au cœur de la structure actuelle du marché des pulvérisateurs agricoles en Chine.
La croissance du très faible volume est étroitement liée à l'expansion des drones agricoles plutôt qu'à une transition générale dans toutes les catégories d'équipements. Les véhicules aériens sans pilote agricoles sont conçus pour optimiser l'utilisation des produits chimiques par surface traitée, ce qui signifie que chaque augmentation de la pulvérisation aérienne soutient également la demande de formats d'application à très faible volume. Cela crée un lien plus fort entre la catégorie de produit, l'ingénierie des pompes et la conception de la capacité de pulvérisation sur le marché des pulvérisateurs agricoles en Chine. Les systèmes à volume élevé continuent de conserver leur pertinence dans certaines applications en verger, structures fermées et traitements spéciaux, bien que leurs perspectives de croissance à long terme restent plus limitées. À mesure que les exigences en matière de sécurité alimentaire et de contrôle de la dérive deviennent plus importantes, les méthodes de pulvérisation à volume plus faible et plus précises occuperont un rôle plus important au sein du marché des pulvérisateurs agricoles en Chine.
Par niveau technologique :
l'autonomie activée par l'intelligence artificielle entre dans la mise à l'échelle commercialeLes systèmes conventionnels représentaient la plus grande part du marché des pulvérisateurs agricoles en Chine en 2025, à 55 %. Les systèmes à intelligence artificielle et autonomes devraient être la catégorie technologique à la croissance la plus rapide, avec une expansion à un CAGR de 17,2 % durant 2026-2031. Les plateformes conventionnelles continuent de dominer car la base d'équipements installés reste importante, et de nombreux petits exploitants utilisent encore des systèmes de pulvérisation relativement simples avec une automatisation limitée. Cette structure héritée fournit au marché des pulvérisateurs agricoles en Chine une large base de demande peu susceptible de disparaître rapidement. Dans le même temps, l'écart croissant de croissance entre les systèmes conventionnels et avancés indique que le marché dépasse la phase pilote pour les technologies de pulvérisation intelligentes.
Cette transition est de plus en plus visible à travers le développement des équipements et des logiciels. LOVOL Corporation a lancé un modèle d'intelligence artificielle de niveau industriel pour l'agriculture intelligente en 2025 et l'a lié à l'exploitation de machines autonomes, à la surveillance des champs et aux systèmes d'aide à la décision de précision. Au cours de la même année, Topxgun s'est associé à Pix4D pour permettre le transfert direct des cartes de pulvérisation prescriptives du logiciel de cartographie vers les systèmes de contrôle de vol des drones, démontrant comment les flux de données sont intégrés dans les opérations de pulvérisation quotidiennes. Ces développements sont importants car le marché des pulvérisateurs agricoles en Chine récompense de plus en plus les plateformes capables de combiner navigation, détection et exécution sur le terrain dans un flux de travail unifié. Durant 2026-2031, les systèmes intelligents et guidés captureront une plus grande part de la demande de remplacement à mesure que les exploitations, les coopératives et les prestataires de services agricoles rechercheront une productivité de main-d'œuvre plus élevée et un contrôle d'application plus précis.
Par mécanisme de pompe :
les pompes centrifuges gagnent un avantage structurel grâce à l'intégration des véhicules aériens sans piloteLes pompes à membrane représentaient la plus grande part du marché des pulvérisateurs agricoles en Chine en 2025, à 46 %. Les pompes centrifuges devraient être la catégorie de pompes à la croissance la plus rapide, avec une expansion à un CAGR de 10,4 % durant 2026-2031. Les pompes à membrane continuent de maintenir leur position de leader car elles sont durables, chimiquement compatibles et bien adaptées aux pulvérisateurs montés sur tracteur et automoteurs opérant dans de grands environnements de champs. Leur fiabilité dans des conditions de pulvérisation continue en fait une norme pratique dans une grande partie du marché existant des pulvérisateurs agricoles en Chine, en particulier dans les régions où les temps d'arrêt peuvent perturber les fenêtres de pulvérisation saisonnières étroites.
Les pompes centrifuges gagnent en dynamique car elles s'alignent étroitement avec les systèmes d'atomiseurs rotatifs utilisés dans les drones agricoles. Leur capacité à soutenir une formation de gouttelettes fine et cohérente les rend très adaptées à la pulvérisation aérienne à très faible volume, qui reste l'un des domaines de demande à expansion la plus rapide au sein du marché des pulvérisateurs agricoles en Chine. L'activité de lancement de SZ DJI Technology Co., Ltd. en 2026 a également mis en évidence la pulvérisation centrifuge à double atomisation comme une caractéristique de performance clé dans les nouveaux systèmes aériens. Les pompes à piston restent pertinentes dans les applications spécialisées et à haute pression qui nécessitent une pénétration plus profonde du couvert végétal. Le mélange de pompes à long terme au sein du marché des pulvérisateurs agricoles en Chine va progressivement évoluer vers des conceptions centrifuges à mesure que les systèmes d'application aérienne continuent de se développer.

Analyse géographique
Le nord-est de la Chine représente la plus grande concentration de demande mécanisée en grandes cultures au sein du marché des pulvérisateurs agricoles chinois, car les grandes parcelles de terrain relativement plates soutiennent des taux d'utilisation élevés des équipements. Le Heilongjiang, le Jilin et le Liaoning forment la ceinture céréalière principale du pays et continuent de favoriser les pulvérisateurs montés sur tracteur et automoteurs dans les opérations conventionnelles. Le même environnement opérationnel soutient également un déploiement dense de drones car les grandes parcelles améliorent l'efficacité des itinéraires et la couverture de traitement quotidienne. Le Heilongjiang était parmi les premières régions à développer des coopératives de pulvérisation par drone, contribuant à normaliser les modèles de pulvérisation basés sur les services au niveau des cantons. Cela fait du nord-est de la Chine une région où la base installée héritée et la direction future du marché des pulvérisateurs agricoles en Chine restent visibles simultanément.
Le Xinjiang représente l'autre grande région d'exploitation à grande superficie au sein du marché des pulvérisateurs agricoles en Chine, notamment dans les systèmes de production de coton et de blé. Les données de terrain rapportées par Xinhua ont montré que la pulvérisation par drone au Xinjiang générait des coûts d'exploitation par mu inférieurs à ceux des méthodes d'application manuelle, renforçant l'argument pratique en faveur d'une adoption plus rapide tant chez les décideurs politiques que chez les opérateurs locaux. Les provinces du centre de la Chine telles que le Henan et le Hubei continuent également de générer une demande soutenue car les systèmes de céréales et de riz nécessitent des cycles de pulvérisation répétés tout au long de la saison. Dans l'est et le sud de la Chine, le Zhejiang et le Guangdong se distinguent davantage par les exigences de qualité d'application que par l'échelle des champs, car les producteurs y servent souvent des chaînes de cultures à plus haute valeur ajoutée nécessitant une meilleure traçabilité et des performances de pulvérisation plus précises. Ces différences montrent que le marché des pulvérisateurs agricoles en Chine est façonné non pas simplement par province, mais par une combinaison de valeur des cultures, de géométrie des champs, de disponibilité de la main-d'œuvre et d'infrastructure de services agricoles.
Le sud-ouest de la Chine maintient le profil de demande le plus distinct au sein du marché des pulvérisateurs agricoles en Chine car les vergers et les systèmes agricoles vallonnés créent des exigences en matière d'équipements très différentes des opérations standard en grandes cultures. Le Yunnan, le Sichuan et le Guizhou nécessitent des solutions de pulvérisation capables de gérer les pentes, les limites de champs irrégulières et les structures de couvert végétal complexes plus efficacement que les machines conventionnelles pour grandes cultures. Des recherches publiées en 2026 ont confirmé que le contrôle de vol de suivi du terrain et la cartographie multispectrale du couvert végétal sont particulièrement pertinents pour la pulvérisation autonome en verger par véhicule aérien sans pilote dans ces conditions[3]. Cela rend la région plus dépendante des écosystèmes de services localisés et du soutien technologique spécifique aux cultures que de la seule portée des distributeurs nationaux. À mesure que les applications en verger et vignoble continuent de croître plus rapidement que les autres segments de cultures, le sud-ouest de la Chine devrait devenir un terrain d'essai plus influent pour la prochaine phase de développement au sein du marché des pulvérisateurs agricoles en Chine.
Paysage concurrentiel
Concentration du Marché
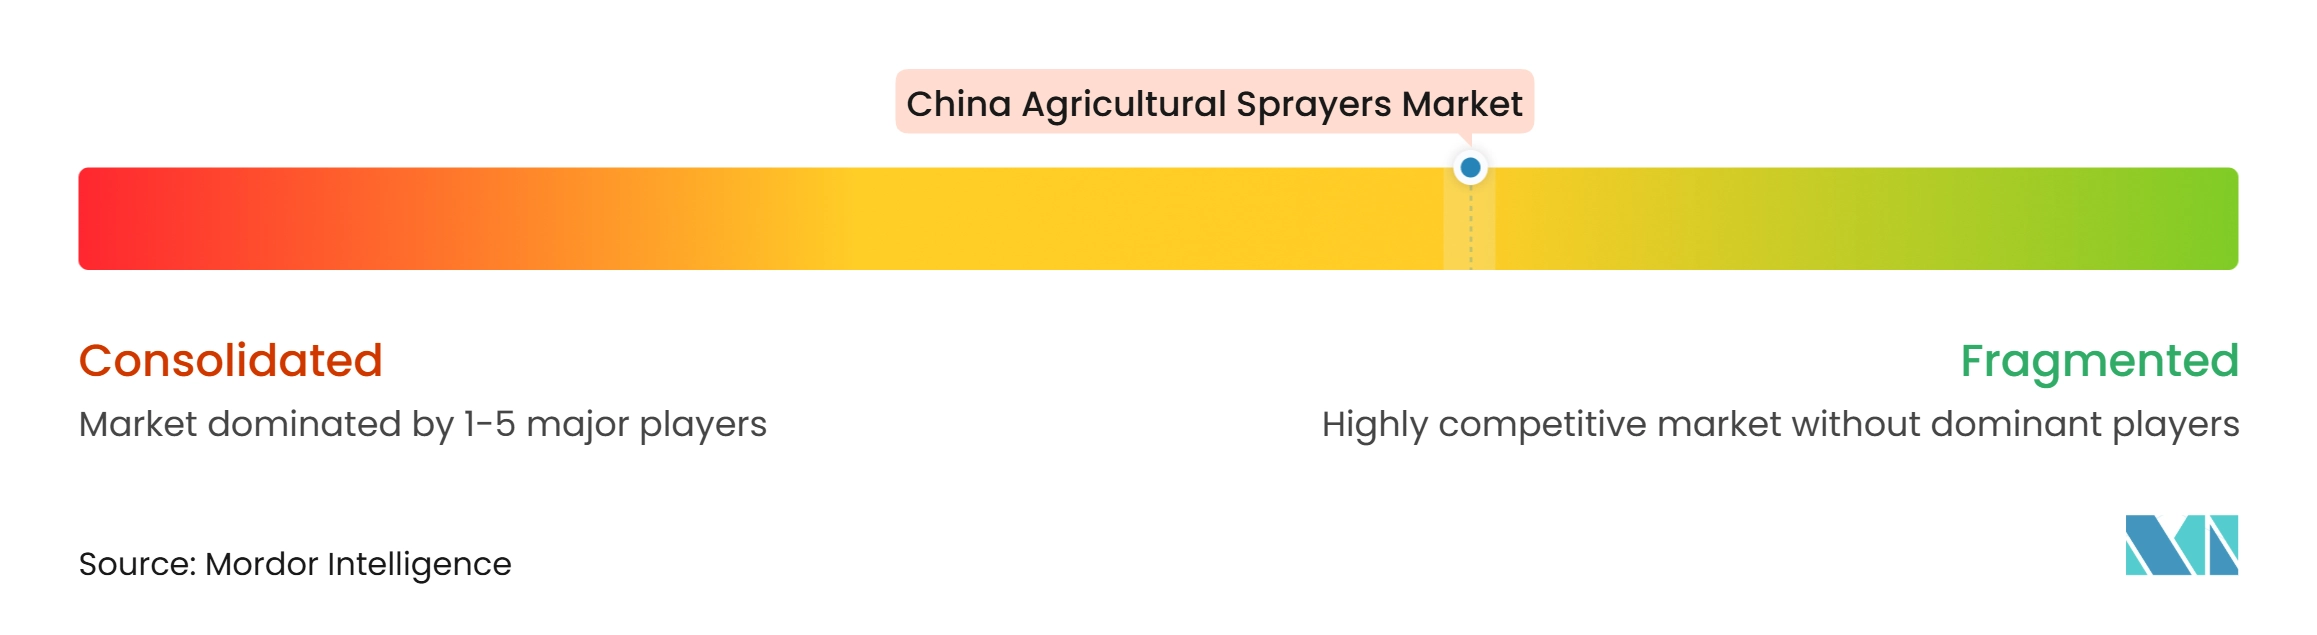
Le marché des pulvérisateurs agricoles en Chine est modérément concentré. Sur le marché des drones de pulvérisation des cultures, la concurrence est concentrée entre SZ DJI Technology Co., Ltd. et XAG Co., Ltd., tandis que des entreprises telles que Topxgun, Hebi Quanfeng Biological Technology Co., Ltd. et Wuxi Hanhe Aviation Intelligent Technology Co., Ltd. détiennent des positions de marché plus petites. Les groupes nationaux de machines agricoles tels que LOVOL Corporation et Zoomlion Agriculture Machinery Co., Ltd. renforcent le champ concurrentiel local grâce à des équipements intelligents, à l'électrification et à des stratégies de plateformes agricoles plus larges. FJDYNAMICS PTE. LTD. se distingue également comme un spécialiste de la précision construisant une position entre la fabrication de matériel pur et l'intégration de flux de travail axée sur les logiciels.
Un schéma stratégique clair sur le marché des pulvérisateurs agricoles en Chine est la transition du matériel autonome vers des écosystèmes d'exploitation intégrés. Les entreprises leaders ne lancent pas seulement des équipements plus grands ou plus intelligents, mais construisent également des outils de gestion des données, des réseaux de formation des opérateurs et des relations de service qui maintiennent les utilisateurs au sein de leurs plateformes d'exploitation. Un autre schéma visible est la stratégie de mise à niveau de précision utilisée par les fabricants d'équipements d'origine mondiaux, leur permettant de défendre les segments des grandes exploitations sans correspondre directement aux portefeuilles complets de drones des principaux concurrents aériens. L'intégration des flux de travail devient également de plus en plus importante, comme le démontre le partenariat de 2025 entre Topxgun et Pix4D qui a permis aux cartes de pulvérisation prescriptives de passer directement dans les systèmes d'exécution de vol des drones. Cela élève le seuil concurrentiel car la participation au marché des pulvérisateurs agricoles en Chine dépend désormais autant de la compatibilité logicielle, de la qualité du service et de la conformité réglementaire que des performances des machines.
L'activité récente des entreprises illustre comment la concurrence évolue sur le marché des pulvérisateurs agricoles en Chine. En 2026, SZ DJI Technology Co., Ltd. a introduit l'Agras T55 et le système de pulvérisation à double batterie T100 avec un accent plus fort sur la capacité en verger, les performances de détection et une continuité d'exploitation plus longue. En 2025, XAG Co., Ltd. a lancé le drone agricole P150 Max et le rover agricole de la série R, renforçant son accent sur l'autonomie, les opérations à grande échelle et la protection des cultures en verger. La même année, LOVOL Corporation a lancé un modèle d'intelligence artificielle de niveau industriel pour l'agriculture intelligente et a ensuite introduit sa série de tracteurs intelligents 2026, montrant que les groupes nationaux tentent de construire des écosystèmes agricoles intelligents plus larges plutôt que des produits isolés. Ces développements suggèrent que le marché des pulvérisateurs agricoles en Chine continuera probablement à récompenser les fournisseurs capables de combiner l'innovation produit avec une forte capacité de déploiement sur le terrain. Il en résulte un marché où un segment de drones concentré opère dans un paysage plus large qui reste à concentration modérée.
Leaders du secteur des pulvérisateurs agricoles en Chine
-
SZ DJI Technology Co., Ltd.
-
XAG Co., Ltd.
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pulvérisateurs agricoles en Chine Entreprises couvertes dans ce rapport
- SZ DJI Technology Co., Ltd.
- XAG Co., Ltd.
- Topxgun (Nanjing) Robotics Co., Ltd.
- FJDYNAMICS PTE. LTD.
- Hebi Quanfeng Biological Technology Co., Ltd.
- Wuxi Hanhe Aviation Intelligent Technology Co., LTD
- Zoomlion Agriculture Machinery Co., Ltd.
- LOVOL Corporation
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Joyance Technology
- Eavision Inc.
- Nanjing Harvest Automation Technology Co., Ltd.
Développements industriels récents dans Marché des pulvérisateurs agricoles en Chine
- Février 2026 : Le document central n° 1 de 2026 en Chine, publié le 3 février 2026, a pour la première fois explicitement inclus l'élargissement de l'application des drones, des technologies de l'Internet des objets et des robots dans l'agriculture, marquant un mandat politique national pour les équipements agricoles intelligents et signalant la période du 15e plan quinquennal comme une phase d'accélération critique pour les machines agricoles intelligentes.
- Novembre 2025 : XAG Co., Ltd. a dévoilé le drone agricole P150 Max et le rover agricole de la série R à l'Agritechnica 2025 à Hanovre. Le P150 Max offre une capacité de charge utile accrue et une pleine autonomie pour les opérations à grande échelle, tandis que le rover de la série R est spécifiquement conçu pour la protection précise des cultures dans les vergers et les serres avec une capacité de suivi du terrain. La série P a enregistré plus de 9,3 millions d'heures de vol depuis 2022.
- Juillet 2025 : SZ DJI Technology Co., Ltd. a lancé à l'échelle mondiale les drones agricoles Agras T100, Agras T70P et Agras T25P, renforçant l'évolution vers des systèmes de pulvérisation aérienne à plus grande capacité et plus autonomes sur le marché des pulvérisateurs agricoles en Chine. Le T100 prend en charge une pulvérisation de 100 L et une dispersion de 150 L à 20 mètres par seconde et utilise le LiDAR avec un radar à ondes millimétriques pour la détection des obstacles. Le T70P prend en charge une pulvérisation de 70 L et une dispersion de 100 L avec le système de sécurité 3.0 et l'évitement d'obstacles Tri-Vision. L'entreprise a également élargi ses programmes de formation de pilotes dans 15 pays des Amériques et d'Asie, montrant comment la concurrence sur le marché des pulvérisateurs agricoles en Chine s'étend de plus en plus au-delà du matériel vers la formation et le soutien au déploiement.
Périmètre du rapport sur le marché des pulvérisateurs agricoles en Chine
Le marché des pulvérisateurs agricoles comprend les équipements à commande manuelle et motorisés conçus pour appliquer des produits chimiques de protection des cultures et des engrais foliaires sur les cultures agricoles. Le marché comprend les pulvérisateurs portables, montés sur tracteur, traînés, automoteurs et à véhicule aérien sans pilote alimentés par des systèmes manuels, à batterie, solaires ou à carburant. Ces pulvérisateurs sont utilisés pour l'application efficace de pesticides, d'herbicides, de fongicides, d'insecticides et de nutriments foliaires dans les grandes cultures, les vergers, les vignobles, les plantations et les cultures protégées. Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Manuel |
| À batterie |
| Solaire |
| À carburant |
| Portable |
| Monté sur tracteur |
| Traîné |
| Automoteur |
| Pulvérisateurs à véhicule aérien sans pilote |
| Grandes cultures |
| Vergers et vignobles |
| Cultures en serre |
| Gazon et jardinage |
| Très faible volume |
| Faible volume |
| Volume élevé |
| Conventionnel |
| Précision et guidage GPS |
| À intelligence artificielle et autonome |
| Pompes à membrane |
| Pompes à piston |
| Pompes centrifuges |
| Par source d'énergie | Manuel |
| À batterie | |
| Solaire | |
| À carburant | |
| Par type de produit | Portable |
| Monté sur tracteur | |
| Traîné | |
| Automoteur | |
| Pulvérisateurs à véhicule aérien sans pilote | |
| Par application | Grandes cultures |
| Vergers et vignobles | |
| Cultures en serre | |
| Gazon et jardinage | |
| Par capacité de volume de pulvérisation | Très faible volume |
| Faible volume | |
| Volume élevé | |
| Par niveau technologique | Conventionnel |
| Précision et guidage GPS | |
| À intelligence artificielle et autonome | |
| Par mécanisme de pompe | Pompes à membrane |
| Pompes à piston | |
| Pompes centrifuges |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des pulvérisateurs agricoles en Chine en 2026 ?
Le marché des pulvérisateurs agricoles en Chine s'élève à 1,58 milliard USD en 2026 et devrait atteindre 2,25 milliards USD d'ici 2031 à un CAGR de 7,3 % durant 2026-2031.
Quelle catégorie de produits connaît la croissance la plus rapide dans le secteur des pulvérisateurs en Chine ?
Les pulvérisateurs à véhicule aérien sans pilote sont la catégorie de produits à la croissance la plus rapide, avec un CAGR de 15,8 % durant 2026-2031, reflétant une demande plus forte pour les applications aériennes, économes en main-d'œuvre et de précision.
Pourquoi les drones agricoles gagnent-ils autant de terrain en Chine ?
Les drones réduisent la pression sur la main-d'œuvre, améliorent la couverture des champs et s'adaptent aux modèles de pulvérisation coopératifs et basés sur les services. Un seul drone peut couvrir 1 000 mu par jour, tandis que la pulvérisation manuelle ne couvre que 10 à 15 mu.
Quelle est la principale contrainte à une adoption plus rapide de la pulvérisation autonome ?
Les parcelles de terrain fragmentées, les besoins de formation des opérateurs, les temps d'arrêt des batteries et le soutien inégal des services sont les principales limites. Ces problèmes sont plus visibles dans les régions vallonnées et dans les comtés disposant de réseaux de formation et d'après-vente plus faibles.