
Tamaño y Participación del Mercado de Aspersores Agrícolas de China
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
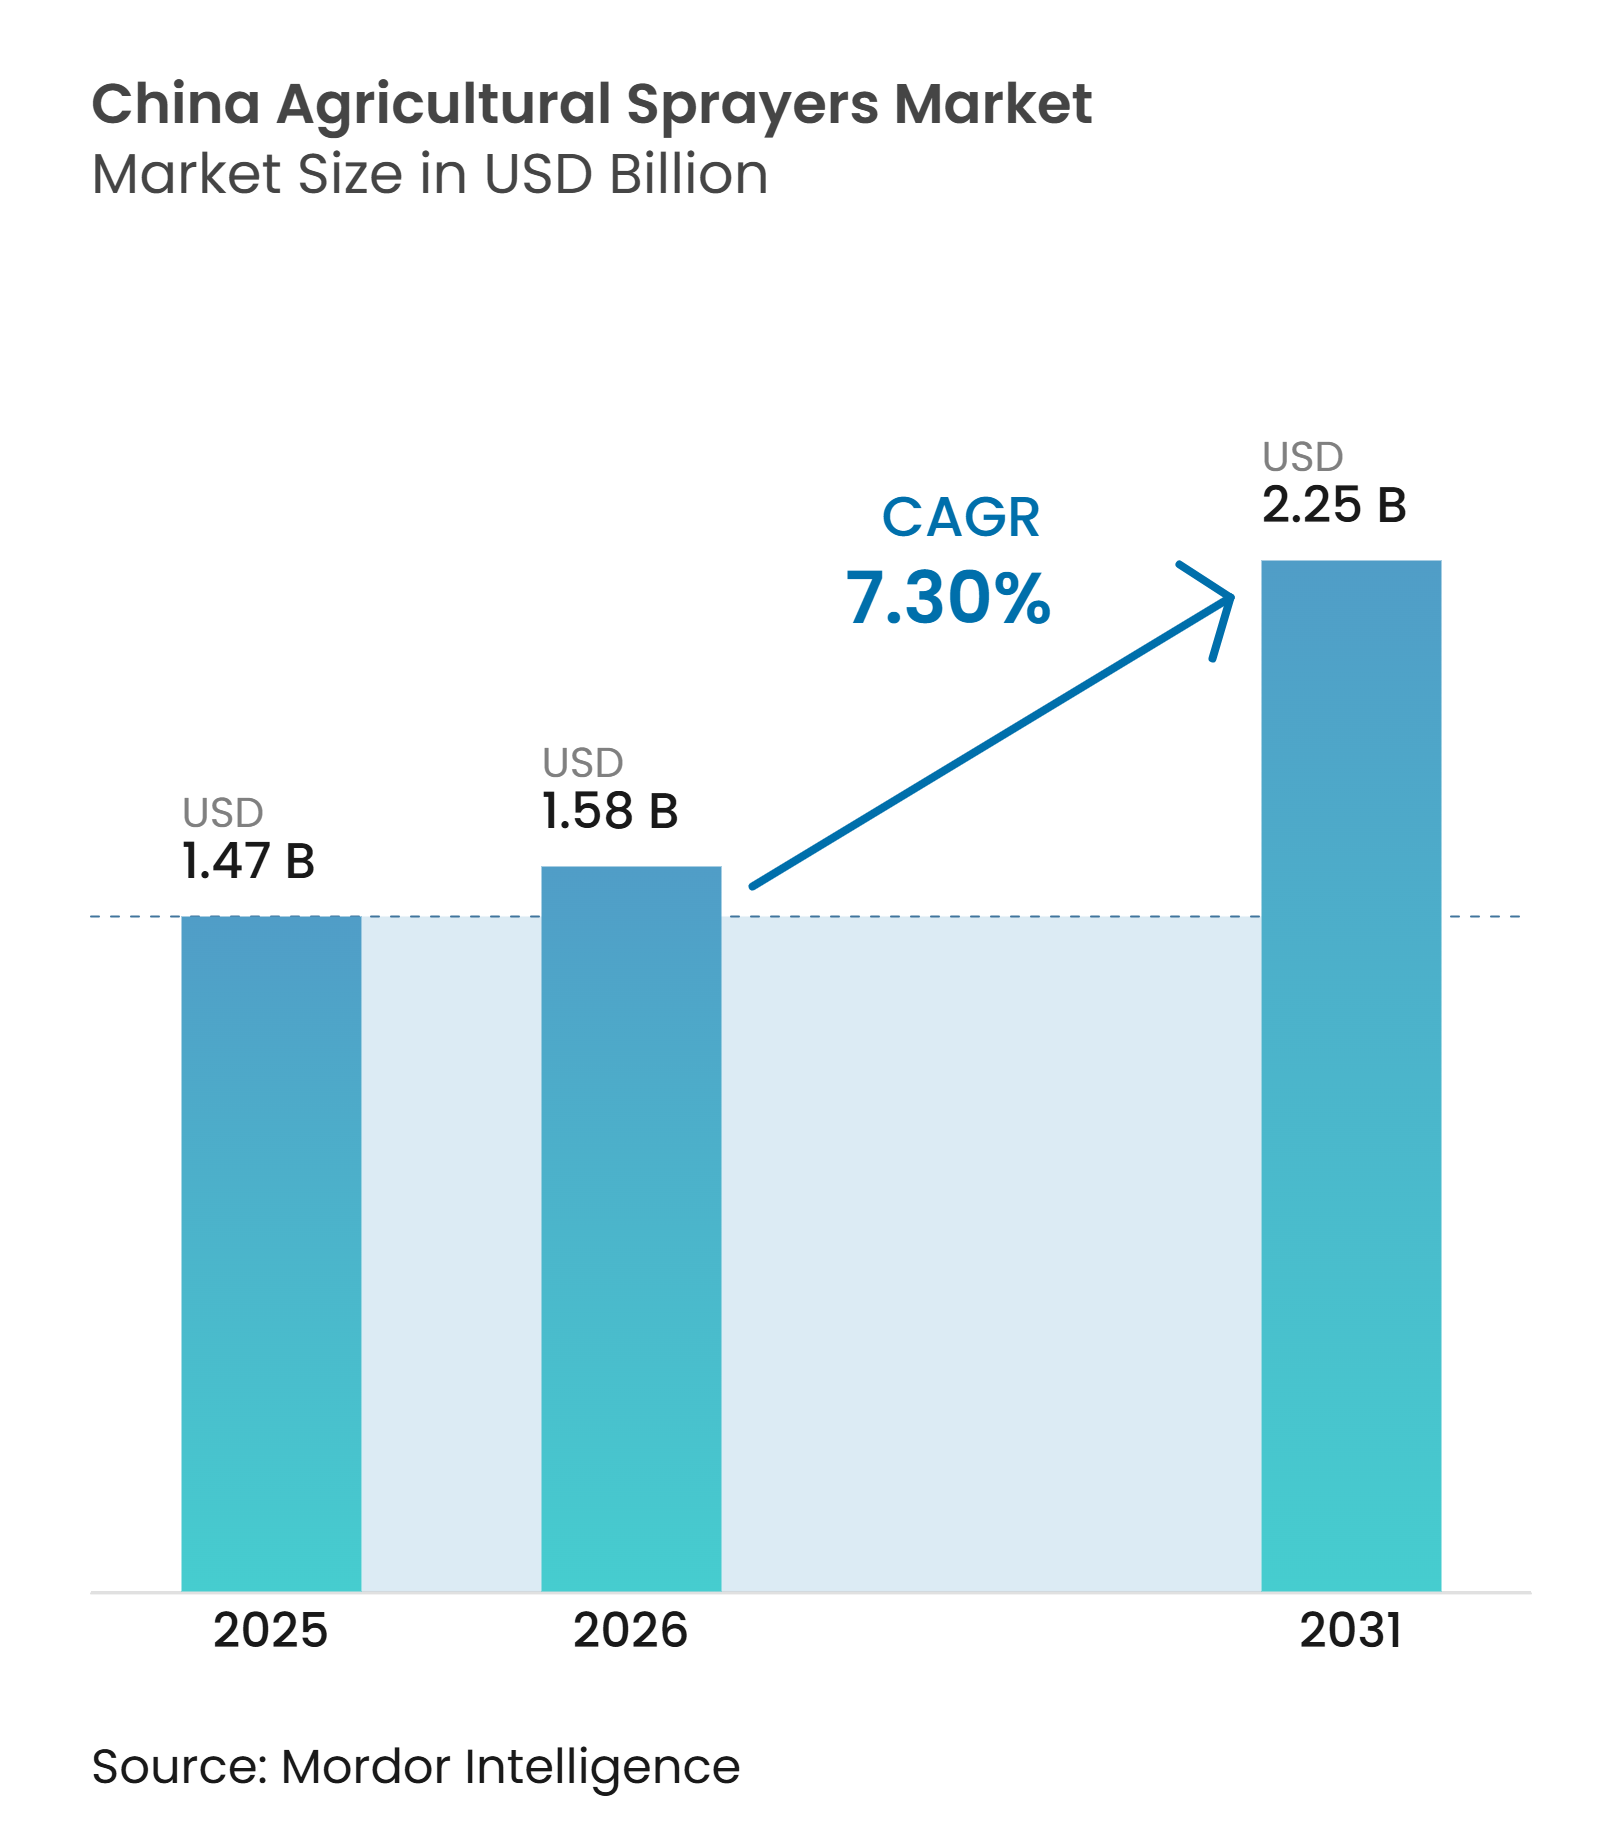
| Tamaño del mercado en el año base (2025) | 1.47 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.25 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.30 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aspersores Agrícolas de China por Mordor Intelligence
Se proyecta que el tamaño del mercado de aspersores agrícolas de China alcance 1,47 mil millones de USD en 2025, aumente a 1,58 mil millones de USD en 2026 y llegue a 2,25 mil millones de USD en 2031, creciendo a una CAGR del 7,3% durante 2026-2031. El mercado de aspersores agrícolas de China se está expandiendo a medida que la mecanización agrícola sigue siendo una prioridad nacional, la disponibilidad de mano de obra rural continúa reduciéndose y la aspersión aérea pasa de una adopción de nicho a operaciones agrícolas convencionales. El Documento Central N.° 1 de China de 2026 también elevó la importancia política de los drones, el Internet de las Cosas (IoT) y la robótica en la agricultura, respaldando la inversión continua en equipos inteligentes de protección de cultivos. Los aspersores convencionales aún sirven a una amplia base instalada en regiones de agricultura de pequeña escala, aunque la demanda de reemplazo se orienta cada vez más hacia sistemas más inteligentes, más precisos y con mayor eficiencia de mano de obra. La competencia, por tanto, se desplaza hacia empresas capaces de combinar hardware, servicio de campo, capacitación de operadores e integración de flujos de trabajo digitales, en lugar de competir únicamente a través de la venta de equipos.
Conclusiones Clave del Informe
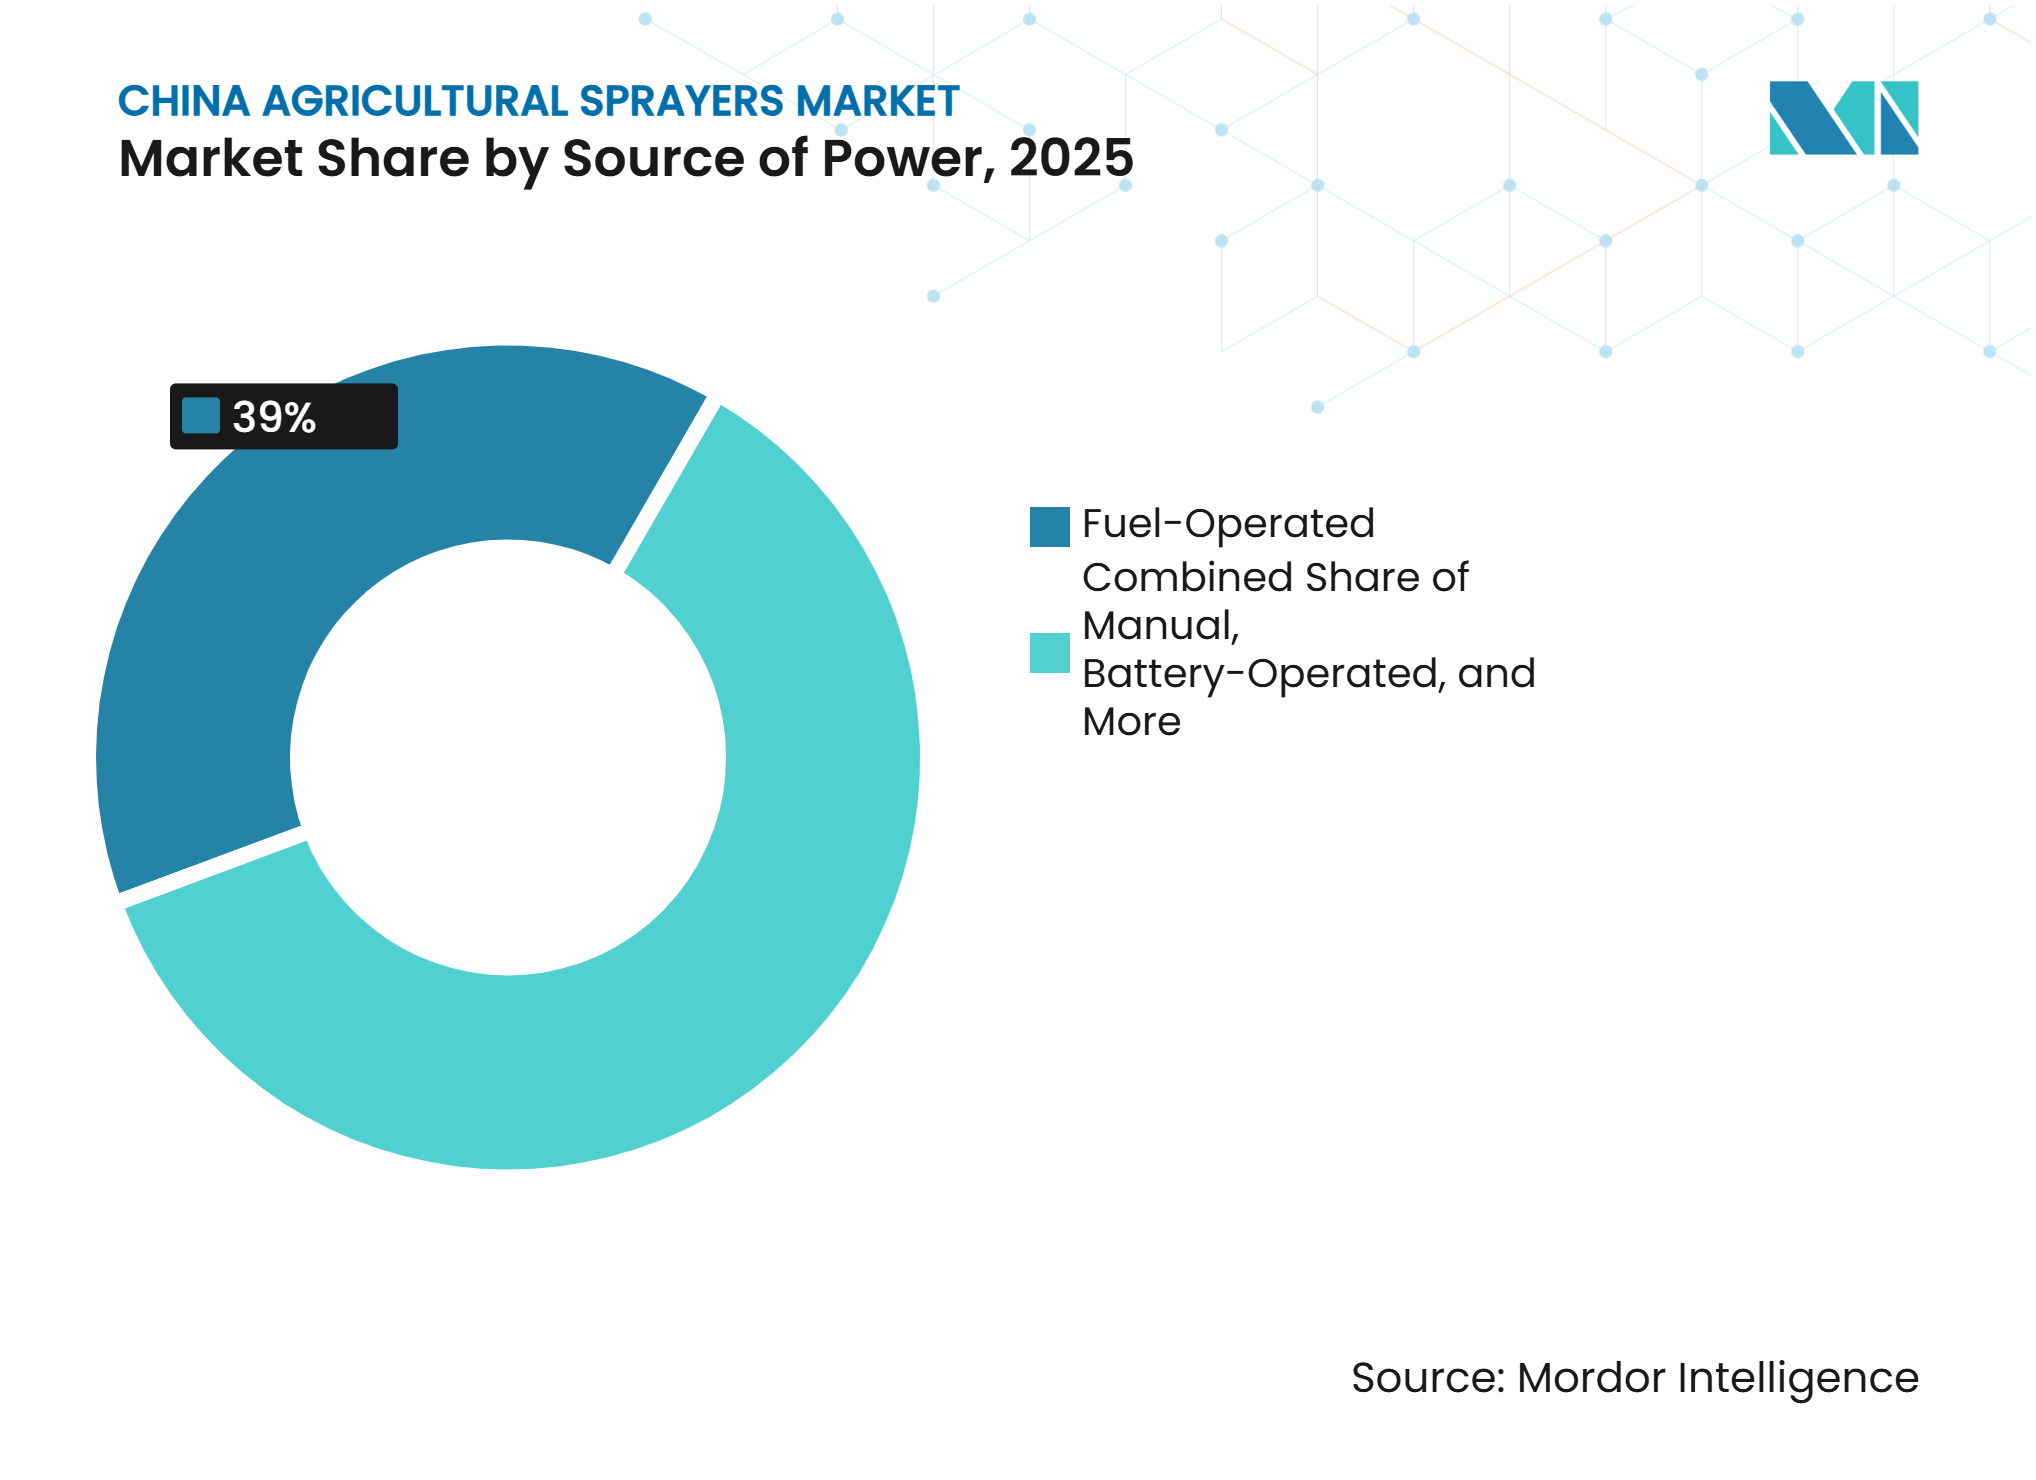
- Por fuente de energía, la participación del mercado de aspersores agrícolas correspondiente al segmento de funcionamiento a combustible representó el mayor porcentaje, con un 39,0% en 2025, mientras que se proyecta que el tamaño del mercado de aspersores agrícolas para el segmento de funcionamiento a batería se expanda a la CAGR más rápida, del 10,9%, de 2026 a 2031.
- Por tipo de producto, los aspersores montados en tractor fueron el segmento más grande, con un 28% en 2025, mientras que los aspersores de vehículos aéreos no tripulados fueron el segmento de más rápido crecimiento, con una CAGR del 15,8% durante 2026-2031.
- Por aplicación, los cultivos de campo fueron el segmento más grande, con un 52% en 2025, mientras que los huertos y viñedos fueron el segmento de más rápido crecimiento, con una CAGR del 10,6% durante 2026-2031.
- Por capacidad de volumen de aspersión, los sistemas de bajo volumen fueron el segmento más grande, con una participación del 47% en 2026, mientras que los sistemas de volumen ultrabajo fueron el segmento de más rápido crecimiento, con una CAGR del 11,8% durante 2026-2031.
- Por nivel tecnológico, los sistemas convencionales fueron el segmento más grande, con una participación del 55% en 2025, mientras que los sistemas habilitados con inteligencia artificial y autónomos fueron el segmento más rápido, con una CAGR del 17,2% durante 2026-2031.
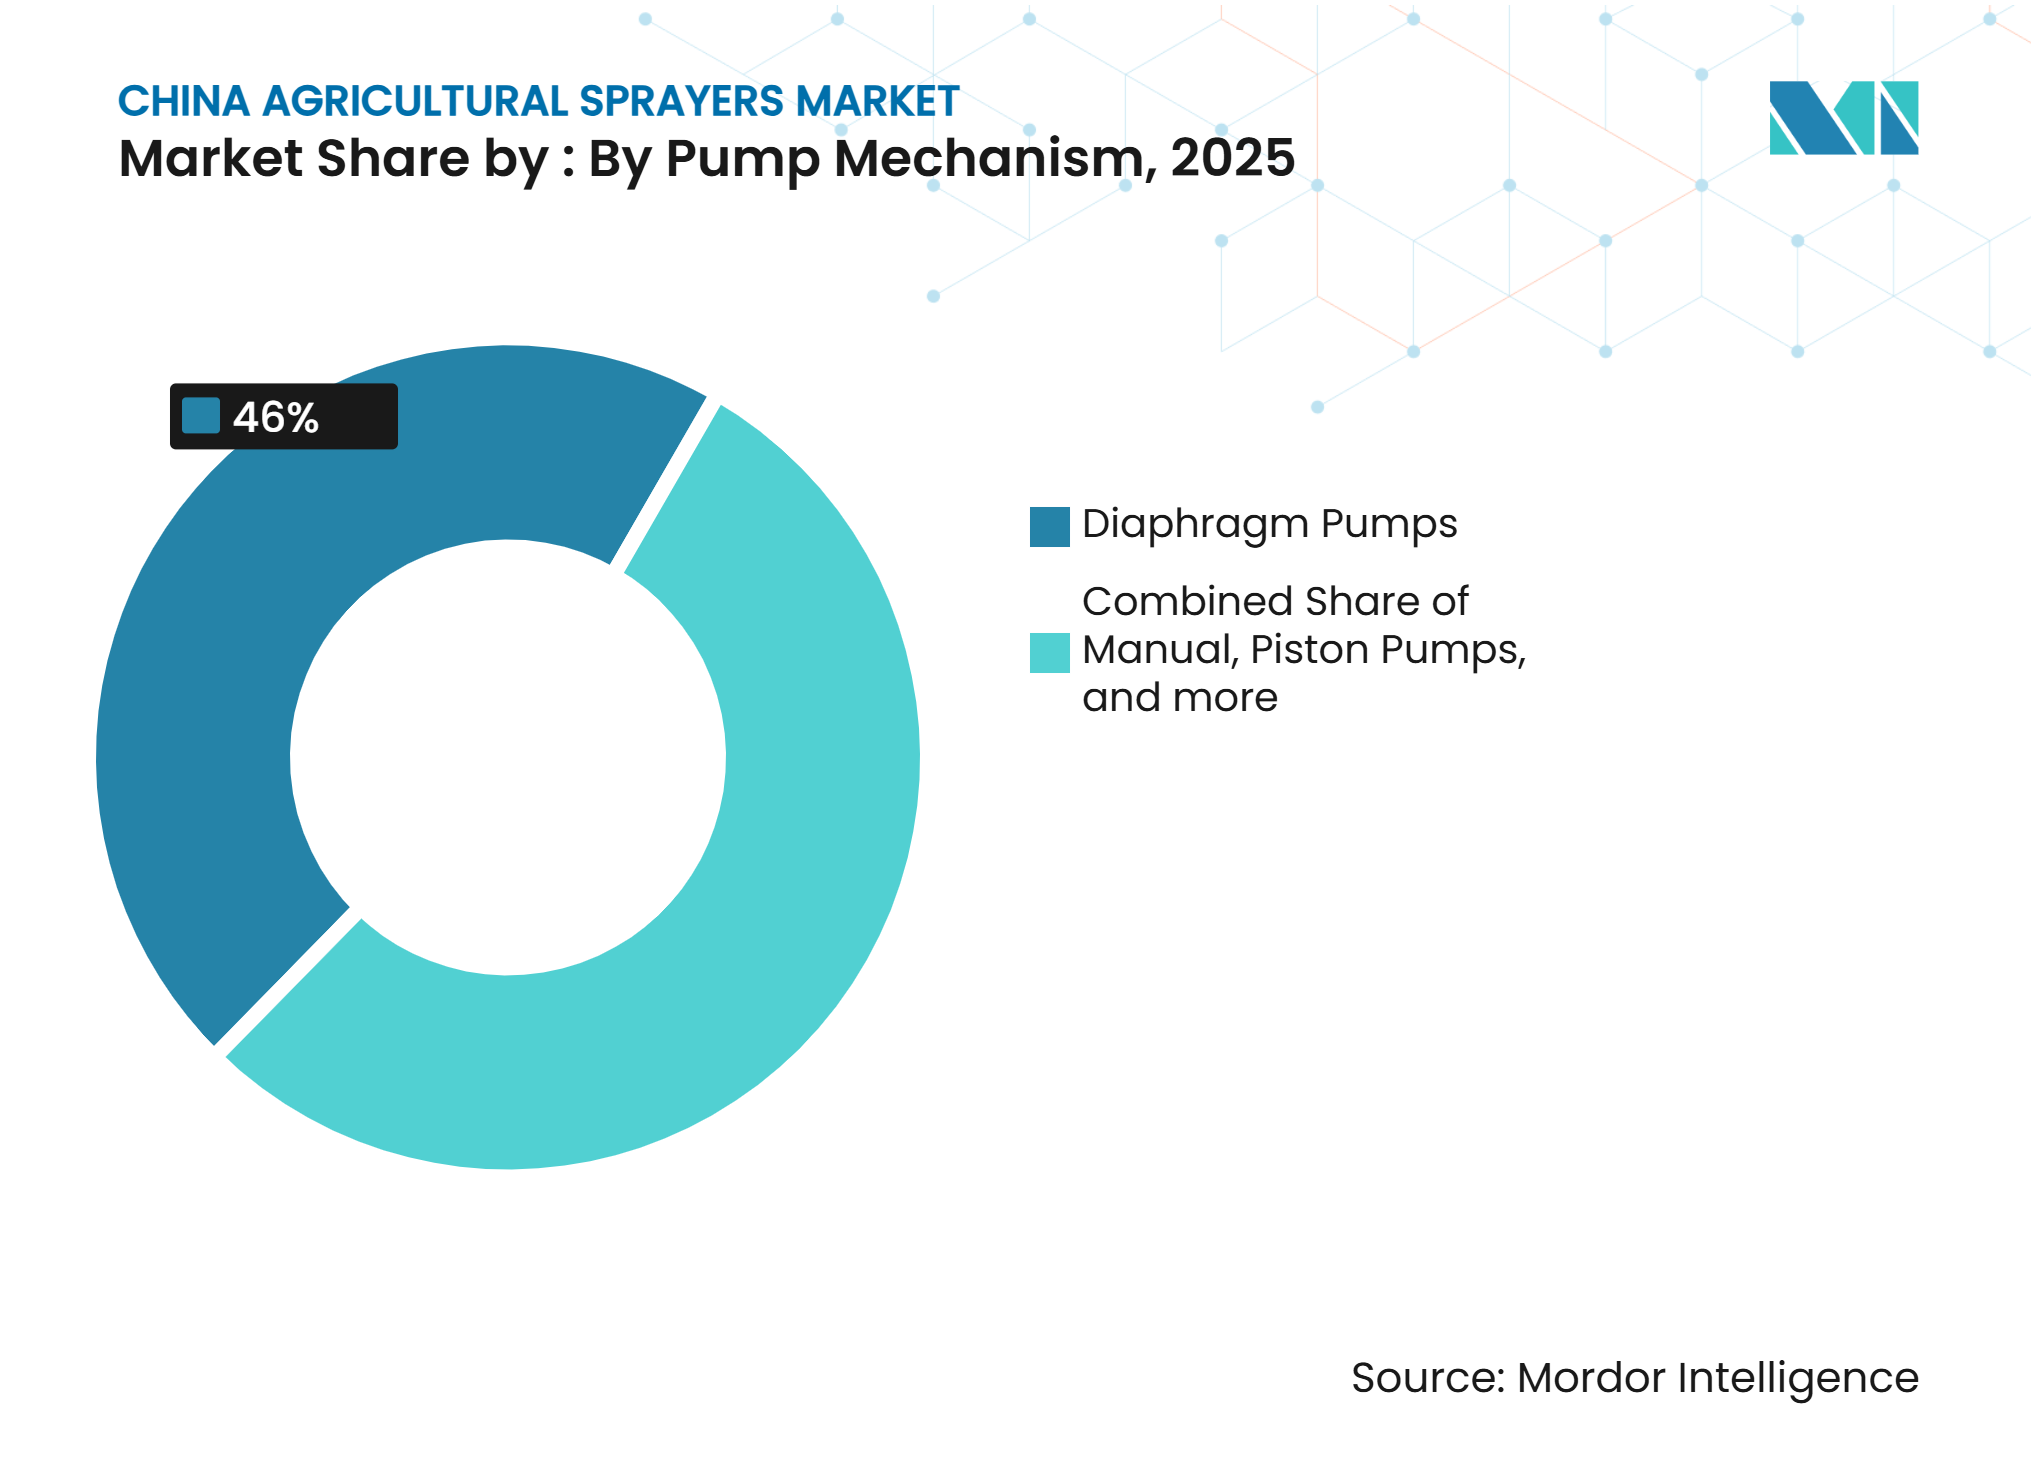
- Por mecanismo de bomba, las bombas de diafragma fueron el segmento más grande, con una participación del 46% en 2025, mientras que las bombas centrífugas fueron el segmento más rápido, con una CAGR del 10,4% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Apoyo de subsidios para la mecanización agrícola | +1.8% | Nacional, concentrado en las principales provincias del cinturón granero como Heilongjiang, Henan, Anhui y las grandes zonas de recuperación de tierras en Xinjiang | Corto plazo (≤ 2 años) |
| Rápida adopción de drones agrícolas | +2.2% | Nacional, con mayor densidad en los cinturones graneros del noreste de China y las regiones de algodón y trigo de Xinjiang | Corto plazo (≤ 2 años) |
| Envejecimiento y reducción de la mano de obra rural | +1.3% | Nacional, con presión aguda de déficit de mano de obra en Shandong, Henan, Anhui, Jiangxi y Sichuan | Mediano plazo (2-4 años) |
| Presión por el uso preciso de pesticidas y la seguridad alimentaria | +1.1% | Nacional, con liderazgo temprano en provincias orientadas a la exportación, incluidas Shandong, Guangdong y Zhejiang | Mediano plazo (2-4 años) |
| Necesidades de aspersión en huertos y terrenos montañosos | +0.9% | Suroeste de China, incluidas Yunnan, Sichuan y Guizhou, y cinturones de huertos del sur de China | Largo plazo (≥ 4 años) |
| Apoyo a la economía de baja altitud para servicios aéreos rurales | +1.0% | Nacional, con impulso comercial temprano en Guangdong, Jiangsu y Zhejiang | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Apoyo de Subsidios para la Mecanización Agrícola
El mercado de aspersores agrícolas de China se está beneficiando de la Política de Subsidio para la Compra y Aplicación de Maquinaria Agrícola, que proporciona asistencia financiera a agricultores, cooperativas y proveedores de servicios agrícolas para la adquisición de maquinaria agrícola aprobada. En 2025, el Ministerio de Agricultura y Asuntos Rurales amplió la política para priorizar equipos avanzados e inteligentes de protección de plantas, incluidos aspersores de alta eficiencia, al tiempo que fomentó la sustitución de maquinaria más antigua y menos eficiente. Al reducir los costos de inversión inicial, la política acelera la mecanización y la protección precisa de cultivos en las principales regiones agrícolas. También apoya la adopción de aspersores orientados a la tecnología que mejoran la eficiencia operativa, reducen los requisitos de mano de obra y mejoran la precisión en la aplicación de pesticidas. Durante 2026-2031, la política continuará impulsando la demanda de aspersores agrícolas avanzados en toda China.
Rápida Adopción de Drones Agrícolas
El mercado de aspersores agrícolas de China está siendo reconfigurado por el despliegue de drones agrícolas a una escala raramente vista en otros lugares. China operó 251.000 vehículos aéreos no tripulados de servicio agrícola en 2024, cubriendo 2,67 mil millones de mu, un aumento de casi el 25% respecto al año anterior[1]. Para 2025, la flota nacional de drones agrícolas superó las 300.000 unidades, mientras que el área de operación anual superó los 460 millones de mu, confirmando que los drones se han convertido en una herramienta central de servicio agrícola en lugar de una tecnología experimental. Un solo dron agrícola puede cubrir aproximadamente 1.000 mu por día, en comparación con solo 10 a 15 mu por día con aspersión manual, lo que hace que las ventajas en mano de obra y eficiencia sean cada vez más evidentes incluso para los pequeños agricultores y las cooperativas locales[2]. La industria de aspersores agrícolas de China también está experimentando efectos secundarios a medida que la expansión de los drones influye en las opciones de formulación química, la ingeniería de boquillas y el diseño de sistemas de bombas hacia una mayor compatibilidad aérea. Esto significa que la adopción de drones no solo está expandiendo una categoría de equipos, sino que también está reconfigurando la lógica de diseño más amplia de la industria de aspersores agrícolas de China.
Envejecimiento y Reducción de la Mano de Obra Rural
La industria de aspersores agrícolas de China está obteniendo apoyo estructural de los cambios laborales a largo plazo en las zonas rurales. Según la Oficina Nacional de Estadísticas de China, la edad promedio de los trabajadores migrantes aumentó a 43,2 años en 2024, mientras que la proporción de trabajadores de 50 años o más alcanzó el 31,6%, lo que pone de relieve el envejecimiento de la fuerza laboral rural del país. Una base de mano de obra agrícola más pequeña y envejecida está aumentando el valor de los equipos que reducen el trabajo manual durante los períodos de aspersión sensibles al tiempo. Los datos de campo de Xinjiang mostraron que la aspersión con drones resultó en menores costos operativos por mu que los métodos de aplicación manual, incluso después de tener en cuenta las tarifas de los operadores y la amortización de los equipos. Esta ventaja de costos desplaza los equipos de ahorro de mano de obra de una compra de conveniencia a una necesidad económica en muchas regiones agrícolas. El mercado de aspersores agrícolas de China, por tanto, se está orientando hacia sistemas que requieren menos trabajadores de campo, particularmente en zonas de operación más grandes y modelos de servicio cooperativo, al tiempo que acelera la adopción de sistemas de aspersión autónomos y semiautónomos.
Uso Preciso de Pesticidas y Presión por la Seguridad Alimentaria
El panorama de los aspersores agrícolas de China también está siendo impulsado por expectativas más estrictas en torno al control de pesticidas, la gestión de residuos y el desempeño en materia de seguridad alimentaria. Investigaciones publicadas durante 2025 mostraron que los sistemas de aspersión de tasa variable integrados con inteligencia artificial podrían reducir el uso de pesticidas manteniendo o mejorando la eficacia del tratamiento. Esto cobra especial importancia en sistemas de cultivos donde el cumplimiento de exportaciones, la trazabilidad doméstica y la documentación de aplicaciones tienen un valor comercial directo. El impacto es más fuerte en provincias como Shandong, Guangdong y Zhejiang, donde las frutas, verduras y cultivos especiales de mayor valor enfrentan requisitos más estrictos de compradores y minoristas. El sector de aspersores agrícolas de China, por tanto, se está separando más claramente entre equipos de bajo costo y sistemas profesionales capaces de ofrecer precisión, registros de aplicación y calidad de tratamiento repetible. Durante 2026-2031, se proyecta que estas presiones continúen apoyando la adopción de tecnologías de aspersión guiada y de precisión en el mercado de aspersores agrícolas de China.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Parcelas de tierra fragmentadas y geometría de campo variada | -1.4% | Nacional, más aguda en las zonas montañosas del suroeste de China y las regiones de agricultura de pequeñas parcelas del centro y este de China | Mediano plazo (2-4 años) |
| Carga de licencias y capacitación de operadores | -1.0% | Nacional, con cuellos de botella más severos en los condados rurales alejados de las capitales provinciales y los centros de capacitación certificados | Corto plazo (≤ 2 años) |
| Limitaciones de duración de la batería y tiempo de inactividad por recarga | -0.8% | Nacional, con mayor impacto en la productividad en las grandes áreas de cultivo continuo, incluidas Heilongjiang y Xinjiang | Corto plazo (≤ 2 años) |
| Brechas en la red de servicios e interoperabilidad | -0.7% | Condados rurales y periurbanos en las provincias del centro y oeste de China con menor penetración de tecnología agrícola | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Parcelas de Tierra Fragmentadas y Geometría de Campo Variada
El mercado de aspersores agrícolas de China aún enfrenta limitaciones estructurales debido a los patrones fragmentados de tenencia de la tierra y la geometría irregular de los campos. Según el Ministerio de Agricultura y Asuntos Rurales, el sector agrícola de China sigue dominado por la agricultura de pequeña escala, con más de 200 millones de pequeños hogares agrícolas, lo que crea paisajes productivos altamente fragmentados que limitan las operaciones mecanizadas a gran escala. Esta fragmentación reduce la eficiencia operativa de los sistemas de aspersión autónomos y guiados, que funcionan mejor en campos grandes y uniformes que son más fáciles de mapear. Investigaciones publicadas durante 2025 mostraron que la estructura irregular del dosel, la superposición de límites y la variación de pendientes pueden reducir la calidad de la aspersión y la eficiencia de las rutas en entornos agrícolas montañosos. Esto impide que la industria de aspersores agrícolas de China transite tan rápidamente como la capacidad tecnológica subyacente podría sugerir por sí sola. También preserva un papel importante para los equipos de aspersión manual y de mano en parcelas más pequeñas y menos estandarizadas. Hasta que el software de planificación de rutas y los sistemas de adaptación al terreno mejoren aún más, es probable que esta restricción continúe ralentizando el cambio hacia la plena autonomía en partes del mercado de aspersores agrícolas de China.
Carga de Licencias y Capacitación de Operadores
El mercado de aspersores agrícolas de China también está limitado por el tiempo y el costo necesarios para capacitar y certificar un número suficiente de operadores de drones. El despliegue de drones agrícolas depende de la capacitación estructurada y la certificación bajo el marco de la Administración de Aviación Civil de China, lo que añade otro paso operativo antes de que el equipo pueda ser plenamente utilizado. Esta carga no se distribuye de manera uniforme entre los condados con cooperativas establecidas y mayor acceso a la capacitación, que avanzan más rápidamente que las regiones donde los agricultores individuales deben gestionar la certificación de forma independiente. Como resultado, el panorama comercial de los aspersores agrícolas de China se está desarrollando en niveles en lugar de a través de un despliegue nacional uniforme. Los fabricantes que posicionan la capacitación de operadores como parte de la adquisición de clientes y el soporte posventa están, por tanto, mejor posicionados que las empresas centradas únicamente en la venta de equipos. Incluso con una demanda subyacente sólida, la disponibilidad de operadores calificados sigue siendo un cuello de botella significativo en muchas zonas rurales del mercado de aspersores agrícolas de China.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía:
Los Sistemas de Batería Impulsan una Transición Gradual de PlataformaEl tamaño del mercado de aspersores agrícolas de China estuvo liderado por los sistemas de funcionamiento a combustible, que representaron la mayor participación del mercado con un 39% en 2025. Mientras tanto, se proyecta que los sistemas de funcionamiento a batería sean la categoría de energía de más rápido crecimiento, con el segmento previsto para expandirse a una CAGR del 10,9% durante 2026-2031. Las plataformas a base de combustible siguen siendo importantes porque proporcionan mayor autonomía y mayor potencia para los aspersores montados en tractor y autopropulsados que operan en grandes regiones productoras de cereales. Esto los mantiene altamente relevantes en provincias como Heilongjiang y Henan, donde las largas jornadas de campo continúan favoreciendo los sistemas de combustión establecidos. La gran base instalada de equipos terrestres también ralentiza el ritmo de transición porque los ciclos de reemplazo de maquinaria agrícola siguen siendo graduales en lugar de inmediatos.
Los sistemas de batería están avanzando a lo largo de 2 vías interconectadas en la industria de aspersores agrícolas de China. En primer lugar, las plataformas de aspersión aérea se están beneficiando de diseños de batería mejorados que extienden la duración del vuelo y reducen las interrupciones operativas. En segundo lugar, los equipos terrestres están comenzando a beneficiarse de la tendencia más amplia de electrificación en la maquinaria agrícola china, como lo evidencian los lanzamientos de 2025, como el tractor eléctrico E1000 de LOVOL Corporation y otros desarrollos de plataformas de nueva energía. Los sistemas de energía solar continúan sirviendo a un nicho más pequeño centrado en aplicaciones de baja intensidad en regiones remotas de pequeños agricultores. Los aspersores manuales también siguen presentes en parcelas muy pequeñas, aunque es probable que su papel continúe reduciéndose a medida que la escasez de mano de obra y la adopción de equipos inteligentes empujen al sector de aspersores agrícolas de China hacia plataformas de energía más eficientes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
Los Aspersores de Vehículos Aéreos No Tripulados Redefinen la Frontera CompetitivaLos aspersores montados en tractor representaron la mayor participación del mercado de aspersores agrícolas de China, con un 28% del mercado en 2025. Se proyecta que los aspersores de vehículos aéreos no tripulados sean la categoría de producto de más rápido crecimiento, con el segmento proyectado para expandirse a una CAGR del 15,8% durante 2026-2031. Los sistemas montados en tractor siguen siendo importantes porque se adaptan a las operaciones consolidadas de cultivos de campo en el noreste y noroeste de China, donde el terreno más plano favorece una mayor eficiencia operativa. También continúan teniendo relevancia estratégica para fabricantes globales como Deere & Company, CNH Industrial N.V. y Kubota Corporation, que siguen centrados en la productividad de grandes explotaciones y las mejoras de precisión. El centro del impulso competitivo dentro del mercado de aspersores agrícolas de China se está desplazando cada vez más hacia las plataformas de aplicación aérea.
Esta transición es visible a través de los principales lanzamientos de productos. SZ DJI Technology Co., Ltd. lanzó globalmente el Agras T100 en 2025 con una carga útil de aspersión de 100 litros, y posteriormente introdujo el Agras T55 en 2026 para aplicaciones en huertos, con capacidad de detección mejorada y un sistema de aspersión centrífuga de doble atomización. XAG Co., Ltd. también amplió su posición durante 2025 a través del P150 Max para operaciones autónomas a gran escala y el rover de la Serie R diseñado para la protección de cultivos en huertos e invernaderos. A medida que los aspersores de vehículos aéreos no tripulados continúan escalando, las categorías de productos convencionales como los sistemas de mano, remolcados y autopropulsados enfrentan una mayor presión tanto en márgenes como en diferenciación. Esto está aumentando el número de empresas dentro del mercado de aspersores agrícolas de China que combinan la venta de equipos con suscripciones de servicio, actualizaciones de autonomía y software de gestión de flujos de trabajo.
Por Aplicación:
Los Huertos y Viñedos Representan el Segmento de Crecimiento Técnicamente Más ExigenteLos cultivos de campo representaron la mayor participación del mercado de aspersores agrícolas de China en 2025, con un 52%. Se proyecta que los huertos y viñedos sean la categoría de aplicación de más rápido crecimiento, expandiéndose a una CAGR del 10,6% durante 2026-2031. Los cultivos de campo continúan dominando porque la superficie de cereales, oleaginosas y algodón de China crea una demanda recurrente de aplicaciones de pesticidas y fertilizantes a lo largo de la temporada de cultivo. Esto mantiene las aplicaciones de campo en el centro del mercado de aspersores agrícolas de China incluso cuando las nuevas tecnologías se extienden hacia sistemas de cultivos más especializados. Los grandes entornos de campo también apoyan un despliegue más rápido tanto de la mecanización terrestre como de los servicios de aspersión con drones contratados.
Los huertos y viñedos se están expandiendo más rápidamente porque presentan desafíos operativos que los sistemas de aspersión convencionales a menudo tienen dificultades para abordar de manera efectiva. Los doseles de los árboles, el terreno irregular y las rutas de acceso estrechas hacen que la aspersión sea más intensiva en mano de obra y difícil de estandarizar, lo que aumenta el valor de las plataformas aéreas y de guía de precisión. Investigaciones publicadas durante 2026 identificaron el control de seguimiento del terreno y el mapeo del dosel como herramientas importantes para la aspersión autónoma en huertos, reforzando la dirección del producto visible en sistemas como las plataformas rover de la Serie R de XAG Co., Ltd. Los cultivos en invernadero siguen siendo un segmento de aplicación especializado donde el control de las gotas y la gestión en espacios cerrados tienen mayor importancia que la cobertura de grandes superficies. El césped y la jardinería también siguen siendo parte del mercado de aspersores agrícolas de China, aunque la demanda allí es menor y está más influenciada por la regulación de uso público local que por las tendencias más amplias de mecanización agrícola.
Por Capacidad de Volumen de Aspersión:
El Crecimiento del Volumen Ultralow Está Directamente Vinculado a la Expansión de la Plataforma de DronesLos sistemas de bajo volumen representaron la mayor participación, con un 47% del mercado de aspersores agrícolas de China en 2025. Se proyecta que los sistemas de volumen ultralow sean la categoría de más rápido crecimiento, con el segmento proyectado para expandirse a una CAGR del 11,8% durante 2026-2031. La aspersión de bajo volumen continúa dominando porque se alinea estrechamente con la base instalada de equipos terrestres convencionales que operan en gran parte de las tierras agrícolas de China. Sigue siendo el punto intermedio práctico para las aplicaciones de campo de gran superficie, las rutinas operativas establecidas y las prácticas familiares de manejo de productos químicos. Esto mantiene los formatos de bajo volumen en el centro de la estructura actual del mercado de aspersores agrícolas de China.
El crecimiento del volumen ultralow está estrechamente vinculado con la expansión de los drones agrícolas más que con una transición amplia en todas las categorías de equipos. Los vehículos aéreos no tripulados agrícolas están diseñados para optimizar el uso de productos químicos por área tratada, lo que significa que cada aumento en la aspersión aérea también apoya la demanda de formatos de aplicación de volumen ultralow. Esto está creando una conexión más fuerte entre la categoría de producto, la ingeniería de bombas y el diseño de capacidad de aspersión en el mercado de aspersores agrícolas de China. Los sistemas de alto volumen continúan manteniendo relevancia en determinadas aplicaciones de huertos, estructuras cerradas y tratamientos especiales, aunque sus perspectivas de crecimiento a largo plazo siguen siendo más limitadas. A medida que las expectativas de seguridad alimentaria y los requisitos de control de deriva se vuelven más importantes, los métodos de aspersión de menor volumen y más precisos captarán un papel más importante dentro del mercado de aspersores agrícolas de China.
Por Nivel Tecnológico:
La Autonomía Habilitada con Inteligencia Artificial Avanza hacia la Escala ComercialLos sistemas convencionales representaron la mayor participación del mercado de aspersores agrícolas de China en 2025, con un 55%. Se proyecta que los sistemas habilitados con inteligencia artificial y autónomos sean la categoría tecnológica de más rápido crecimiento, expandiéndose a una CAGR del 17,2% durante 2026-2031. Las plataformas convencionales continúan dominando porque la base de equipos instalados sigue siendo grande, y muchos pequeños agricultores aún operan sistemas de aspersión relativamente simples con automatización limitada. Esta estructura heredada proporciona al mercado de aspersores agrícolas de China una amplia base de demanda que es poco probable que desaparezca rápidamente. Al mismo tiempo, la creciente brecha de crecimiento entre los sistemas convencionales y los avanzados indica que el mercado está superando la fase piloto de las tecnologías de aspersión inteligente.
Esta transición es cada vez más visible tanto en el desarrollo de equipos como de software. LOVOL Corporation lanzó un modelo de inteligencia artificial de nivel industrial para la agricultura inteligente en 2025 y lo vinculó con la operación de maquinaria autónoma, el monitoreo de campo y los sistemas de apoyo a la toma de decisiones de precisión. Durante el mismo año, Topxgun se asoció con Pix4D para permitir que los mapas de aspersión por prescripción se transfirieran directamente desde el software de mapeo a los sistemas de control de vuelo de drones, demostrando cómo los flujos de trabajo de datos se están integrando en las operaciones diarias de aspersión. Estos desarrollos son importantes porque el mercado de aspersores agrícolas de China está recompensando cada vez más las plataformas capaces de combinar navegación, detección y ejecución de campo dentro de un flujo de trabajo unificado. Durante 2026-2031, los sistemas inteligentes y guiados captarán una mayor participación de la demanda de reemplazo a medida que las granjas, cooperativas y proveedores de servicios agrícolas busquen una mayor productividad laboral y un control de aplicación más preciso.
Por Mecanismo de Bomba:
Las Bombas Centrífugas Ganan Ventaja Estructural a Través de la Integración con Vehículos Aéreos No TripuladosLas bombas de diafragma representaron la mayor participación del mercado de aspersores agrícolas de China en 2025, con un 46%. Se proyecta que las bombas centrífugas sean la categoría de bomba de más rápido crecimiento, expandiéndose a una CAGR del 10,4% durante 2026-2031. Las bombas de diafragma continúan manteniendo su posición de liderazgo porque son duraderas, químicamente compatibles y bien adaptadas a los aspersores montados en tractor y autopropulsados que operan en grandes entornos de campo. Su fiabilidad bajo condiciones de aspersión continua las convierte en un estándar práctico en gran parte del mercado de aspersores agrícolas de China existente, particularmente en regiones donde el tiempo de inactividad puede interrumpir las ventanas de aspersión estacional estrechas.
Las bombas centrífugas están ganando impulso porque se alinean estrechamente con los sistemas de atomizador rotativo utilizados en los drones agrícolas. Su capacidad para apoyar la formación de gotas finas y consistentes las hace muy adecuadas para la aspersión aérea de volumen ultralow, que sigue siendo una de las áreas de demanda de más rápida expansión dentro del mercado de aspersores agrícolas de China. La actividad de lanzamiento de SZ DJI Technology Co., Ltd. en 2026 también destacó la aspersión centrífuga de doble atomización como una característica de rendimiento clave en los sistemas aéreos más nuevos. Las bombas de pistón siguen siendo relevantes en aplicaciones especiales y de alta presión que requieren una penetración más profunda del dosel. La combinación de bombas a largo plazo dentro del mercado de aspersores agrícolas de China se desplazará gradualmente hacia los diseños centrífugos a medida que los sistemas de aplicación aérea continúen expandiéndose.

Análisis Geográfico
El noreste de China representa la mayor concentración de demanda mecanizada de grandes superficies dentro del mercado de aspersores agrícolas chino, porque las parcelas de tierra grandes y relativamente planas favorecen altas tasas de utilización de equipos. Heilongjiang, Jilin y Liaoning forman el cinturón productor de cereales central del país y continúan favoreciendo los aspersores montados en tractor y autopropulsados dentro de las operaciones convencionales. El mismo entorno operativo también apoya el despliegue denso de drones porque las parcelas más grandes mejoran la eficiencia de las rutas y la cobertura de tratamiento diaria. Heilongjiang fue una de las primeras regiones en escalar las cooperativas de aspersión con drones, ayudando a normalizar los modelos de aspersión basados en servicios a nivel de municipio. Esto hace del noreste de China una región donde tanto la base instalada heredada como la dirección futura del mercado de aspersores agrícolas de China son visibles al mismo tiempo.
Xinjiang representa la otra gran región de operación de grandes superficies dentro del mercado de aspersores agrícolas de China, particularmente en los sistemas de producción de algodón y trigo. Los datos de campo reportados por Xinhua mostraron que la aspersión con drones en Xinjiang generó menores costos operativos por mu que los métodos de aplicación manual, fortaleciendo el argumento práctico para una adopción más rápida tanto entre los responsables de políticas como entre los operadores locales. Las provincias del centro de China, como Henan y Hubei, también continúan generando una demanda sostenida porque los sistemas de cereales y arroz requieren ciclos de aspersión repetidos a lo largo de la temporada. En el este y sur de China, Zhejiang y Guangdong destacan más por los requisitos de calidad de aplicación que por la escala de campo, porque los productores allí a menudo sirven cadenas de cultivos de mayor valor que requieren una mayor trazabilidad y un rendimiento de aspersión más preciso. Estas diferencias muestran que el mercado de aspersores agrícolas de China no está determinado simplemente por provincia, sino por una combinación de valor del cultivo, geometría del campo, disponibilidad de mano de obra e infraestructura de servicios agrícolas.
El suroeste de China mantiene el perfil de demanda más diferenciado dentro del mercado de aspersores agrícolas de China porque los huertos y los sistemas agrícolas de colinas crean requisitos de equipos muy diferentes a los de las operaciones estándar de grandes superficies. Yunnan, Sichuan y Guizhou requieren soluciones de aspersión capaces de manejar pendientes, límites de campo irregulares y estructuras de dosel complejas de manera más efectiva que la maquinaria de campo convencional. Investigaciones publicadas durante 2026 confirmaron que el control de vuelo de seguimiento del terreno y el mapeo multispectral del dosel son particularmente relevantes para la aspersión autónoma en huertos con drones bajo estas condiciones[3]. Esto hace que la región dependa más de los ecosistemas de servicios localizados y del soporte tecnológico específico para cada cultivo que del alcance de los distribuidores nacionales. A medida que las aplicaciones en huertos y viñedos continúan creciendo más rápido que otros segmentos de cultivos, se proyecta que el suroeste de China se convierta en un campo de pruebas más influyente para la próxima fase de desarrollo dentro del mercado de aspersores agrícolas de China.
Panorama Competitivo
Concentración del Mercado
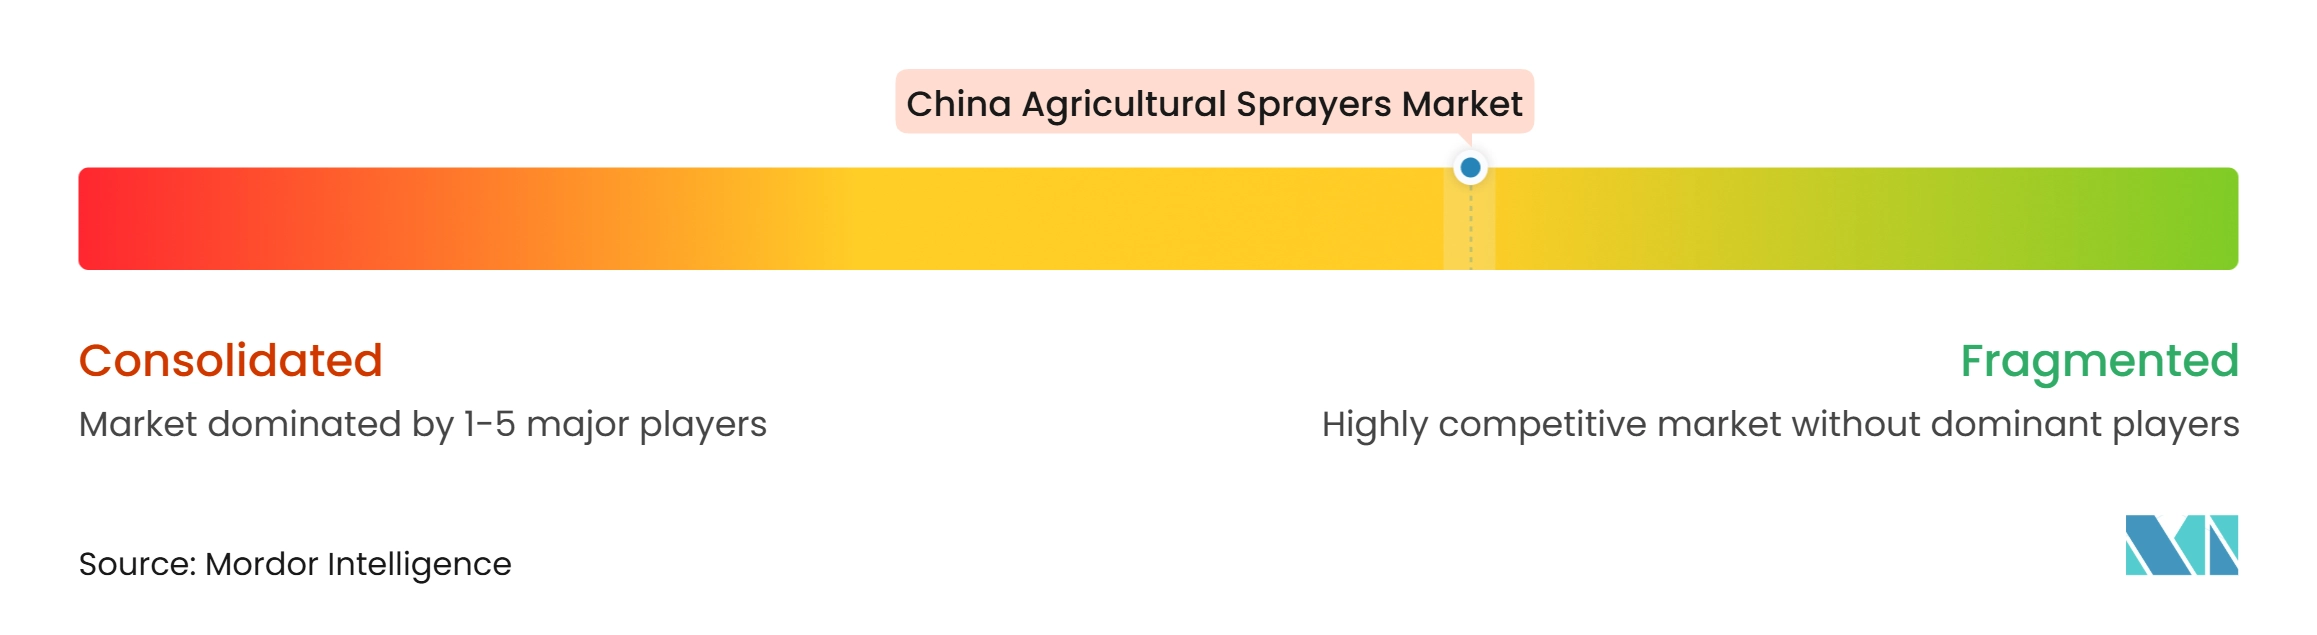
El mercado de aspersores agrícolas de China está moderadamente concentrado. En el mercado de drones para aspersión de cultivos, la competencia está concentrada entre SZ DJI Technology Co., Ltd. y XAG Co., Ltd., mientras que empresas como Topxgun, Hebi Quanfeng Biological Technology Co., Ltd. y Wuxi Hanhe Aviation Intelligent Technology Co., Ltd. ocupan posiciones de mercado más pequeñas. Los grupos domésticos de maquinaria agrícola como LOVOL Corporation y Zoomlion Agriculture Machinery Co., Ltd. están fortaleciendo el campo competitivo local a través de equipos inteligentes, electrificación y estrategias de plataforma agrícola más amplias. FJDYNAMICS PTE. LTD. también se destaca como un especialista en precisión que está construyendo una posición entre la fabricación de hardware puro y la integración de flujos de trabajo liderada por software.
Un patrón estratégico claro en el mercado de aspersores agrícolas de China es la transición del hardware independiente hacia ecosistemas operativos integrados. Las empresas líderes no solo están lanzando equipos más grandes o más inteligentes, sino que también están construyendo herramientas de gestión de datos, redes de capacitación de operadores y relaciones de servicio que mantienen a los usuarios dentro de sus plataformas operativas. Otro patrón visible es la estrategia de actualización de precisión utilizada por los fabricantes de equipos originales globales, que les permite defender los segmentos de grandes explotaciones sin igualar directamente las carteras completas de drones de los principales competidores aéreos. La integración de flujos de trabajo también se está volviendo cada vez más importante, como lo demuestra la asociación de 2025 entre Topxgun y Pix4D que permitió que los mapas de aspersión por prescripción se trasladaran directamente a los sistemas de ejecución de vuelo de drones. Esto eleva el umbral competitivo porque la participación en el mercado de aspersores agrícolas de China ahora depende de la compatibilidad del software, la calidad del servicio y la preparación regulatoria tanto como del rendimiento de las máquinas.
La actividad reciente de las empresas ilustra cómo está evolucionando la competencia en el mercado de aspersores agrícolas de China. Durante 2026, SZ DJI Technology Co., Ltd. introdujo el Agras T55 y el Sistema de Aspersión de Batería Dual T100 con mayor énfasis en la capacidad para huertos, el rendimiento de detección y una mayor continuidad operativa. Durante 2025, XAG Co., Ltd. lanzó el dron agrícola P150 Max y el rover agrícola de la Serie R, reforzando su enfoque en la autonomía, las operaciones a gran escala y la protección de cultivos en huertos. En el mismo año, LOVOL Corporation lanzó un modelo de inteligencia artificial de nivel industrial para la agricultura inteligente e introdujo posteriormente su Serie de Tractores Inteligentes 2026, lo que demuestra que los grupos domésticos están intentando construir ecosistemas de agricultura inteligente más amplios en lugar de productos aislados. Estos desarrollos sugieren que el mercado de aspersores agrícolas de China probablemente continuará recompensando a los proveedores capaces de combinar la innovación de productos con una sólida capacidad de despliegue a nivel de campo. El resultado es un mercado donde un segmento de drones concentrado opera dentro de un panorama más amplio que mantiene una concentración moderada.
Líderes de la Industria de Aspersores Agrícolas de China
-
SZ DJI Technology Co., Ltd.
-
XAG Co., Ltd.
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aspersores Agrícolas de China Empresas cubiertas en este informe
- SZ DJI Technology Co., Ltd.
- XAG Co., Ltd.
- Topxgun (Nanjing) Robotics Co., Ltd.
- FJDYNAMICS PTE. LTD.
- Hebi Quanfeng Biological Technology Co., Ltd.
- Wuxi Hanhe Aviation Intelligent Technology Co., LTD
- Zoomlion Agriculture Machinery Co., Ltd.
- LOVOL Corporation
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Joyance Technology
- Eavision Inc.
- Nanjing Harvest Automation Technology Co., Ltd.
Desarrollos recientes de la industria en Mercado de Aspersores Agrícolas de China
- Febrero de 2026: El Documento Central N.° 1 de China de 2026, publicado el 3 de febrero de 2026, incluyó por primera vez de manera explícita la expansión de la aplicación de drones, tecnologías del Internet de las Cosas y robots en la agricultura, marcando un mandato de política nacional para equipos agrícolas inteligentes y señalando el período del 15.° Plan Quinquenal como una fase de aceleración crítica para la maquinaria agrícola inteligente.
- Noviembre de 2025: XAG Co., Ltd. presentó el Dron Agrícola P150 Max y el Rover Agrícola de la Serie R en Agritechnica 2025 en Hannover. El P150 Max ofrece mayor capacidad de carga y plena autonomía para operaciones a gran escala, mientras que el Rover de la Serie R está diseñado específicamente para la protección precisa de cultivos en huertos e invernaderos con capacidad de seguimiento del terreno. La Serie P ha registrado más de 9,3 millones de horas de vuelo desde 2022.
- Julio de 2025: SZ DJI Technology Co., Ltd. lanzó globalmente los drones agrícolas Agras T100, Agras T70P y Agras T25P, reforzando el movimiento hacia sistemas de aspersión aérea de mayor capacidad y más autónomos en el mercado de aspersores agrícolas de China. El T100 admite 100 L de aspersión y 150 L de dispersión a 20 metros por segundo y utiliza LiDAR con radar de ondas milimétricas para la detección de obstáculos. El T70P admite 70 L de aspersión y 100 L de dispersión con el Sistema de Seguridad 3.0 y evasión de obstáculos Tri-Vision. La empresa también amplió los programas de capacitación de pilotos en 15 países de América y Asia, mostrando cómo la competencia en el mercado de aspersores agrícolas de China se está extendiendo cada vez más más allá del hardware hacia la capacitación y el soporte de despliegue.
Alcance del Informe del Mercado de Aspersores Agrícolas de China
El mercado de aspersores agrícolas comprende equipos operados manualmente y motorizados diseñados para aplicar productos químicos de protección de cultivos y fertilizantes foliares en cultivos agrícolas. El mercado incluye aspersores de mano, montados en tractor, remolcados, autopropulsados y de vehículos aéreos no tripulados, impulsados por sistemas manuales, de batería, solar o a base de combustible. Estos aspersores se utilizan para la aplicación eficiente de pesticidas, herbicidas, fungicidas, insecticidas y nutrientes foliares en cultivos de campo, huertos, viñedos, plantaciones y cultivos protegidos. Los pronósticos del mercado se proporcionan en valor (USD).
Resumen de la segmentación
| Manual |
| Funcionamiento a Batería |
| Energía Solar |
| Funcionamiento a Combustible |
| De Mano |
| Montado en Tractor |
| Remolcado |
| Autopropulsado |
| Aspersores de Vehículos Aéreos No Tripulados |
| Cultivos de Campo |
| Huertos y Viñedos |
| Cultivos en Invernadero |
| Césped y Jardinería |
| Volumen Ultralow |
| Bajo Volumen |
| Alto Volumen |
| Convencional |
| Precisión y Guiado por GPS |
| Habilitado con Inteligencia Artificial y Autónomo |
| Bombas de Diafragma |
| Bombas de Pistón |
| Bombas Centrífugas |
| Por Fuente de Energía | Manual |
| Funcionamiento a Batería | |
| Energía Solar | |
| Funcionamiento a Combustible | |
| Por Tipo de Producto | De Mano |
| Montado en Tractor | |
| Remolcado | |
| Autopropulsado | |
| Aspersores de Vehículos Aéreos No Tripulados | |
| Por Aplicación | Cultivos de Campo |
| Huertos y Viñedos | |
| Cultivos en Invernadero | |
| Césped y Jardinería | |
| Por Capacidad de Volumen de Aspersión | Volumen Ultralow |
| Bajo Volumen | |
| Alto Volumen | |
| Por Nivel Tecnológico | Convencional |
| Precisión y Guiado por GPS | |
| Habilitado con Inteligencia Artificial y Autónomo | |
| Por Mecanismo de Bomba | Bombas de Diafragma |
| Bombas de Pistón | |
| Bombas Centrífugas |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aspersores agrícolas de China en 2026?
El mercado de aspersores agrícolas de China se sitúa en 1,58 mil millones de USD en 2026 y se proyecta que alcance 2,25 mil millones de USD en 2031 a una CAGR del 7,3% durante 2026-2031.
¿Qué categoría de producto está creciendo más rápido en el espacio de aspersores de China?
Los aspersores de vehículos aéreos no tripulados son la categoría de producto de más rápido crecimiento, con una CAGR del 15,8% durante 2026-2031, lo que refleja una mayor demanda de aplicación aérea, de ahorro de mano de obra y de precisión.
¿Por qué los drones agrícolas están ganando tanto impulso en China?
Los drones reducen la presión de mano de obra, mejoran la cobertura de campo y se adaptan tanto a los modelos de aspersión cooperativos como a los basados en servicios. Un solo dron puede cubrir 1.000 mu por día, mientras que la aspersión manual cubre solo 10 a 15 mu.
¿Cuál es la mayor restricción para una adopción más rápida de la aspersión autónoma?
Las parcelas de tierra fragmentadas, las necesidades de capacitación de operadores, el tiempo de inactividad de las baterías y el soporte de servicio desigual son los principales límites. Estos problemas son más visibles en las regiones montañosas y en los condados con redes de capacitación y posventa más débiles.