
Marktgröße und Marktanteil für landwirtschaftliche Sprühgeräte in China
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
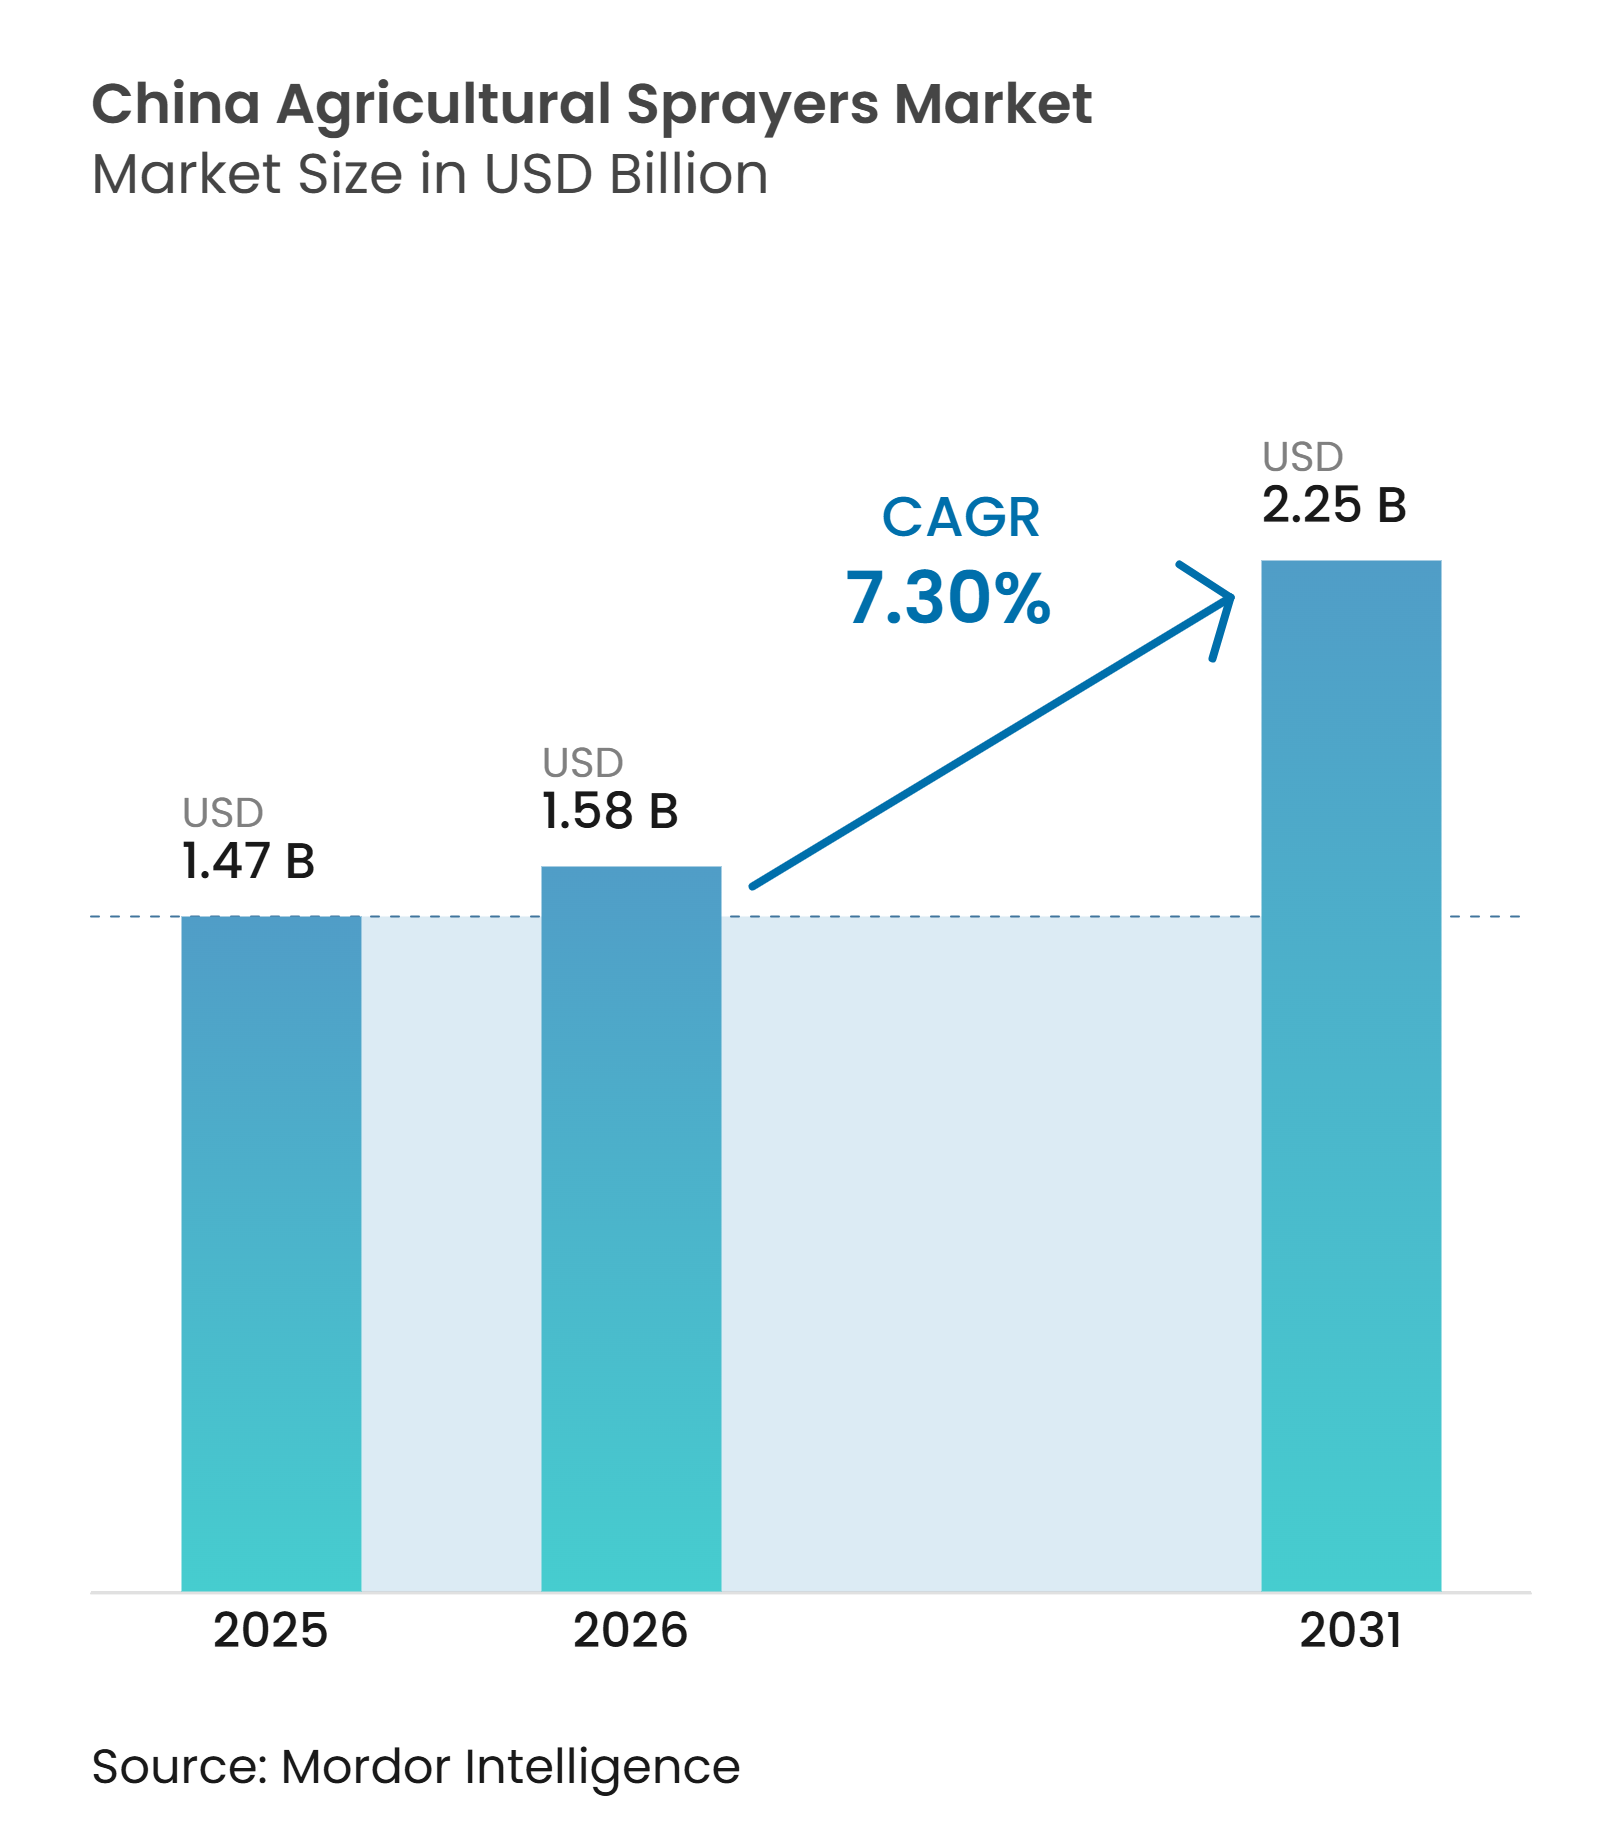
| Marktgröße im Basisjahr (2025) | 1.47 Milliarden US-Dollar |
| Marktgröße (2026) | 1.58 Milliarden US-Dollar |
| Marktgröße (2031) | 2.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.30 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Sprühgeräte in China von Mordor Intelligence
Die Marktgröße für landwirtschaftliche Sprühgeräte in China wird voraussichtlich im Jahr 2025 1,47 Milliarden USD erreichen, im Jahr 2026 auf 1,58 Milliarden USD ansteigen und bis 2031 2,25 Milliarden USD erreichen, mit einer CAGR von 7,3 % während 2026–2031. Der Markt für landwirtschaftliche Sprühgeräte in China expandiert, da die Mechanisierung der Landwirtschaft eine nationale Priorität bleibt, die Verfügbarkeit von Arbeitskräften im ländlichen Raum weiter abnimmt und die Luftausbringung von einer Nischenanwendung zu einem Mainstream-Betriebsmittel wird. Das Zentrale Dokument Nr. 1 Chinas für 2026 hat auch die politische Bedeutung von Drohnen, dem Internet der Dinge (IoT) und Robotik in der Landwirtschaft erhöht und unterstützt damit weitere Investitionen in intelligente Pflanzenschutzgeräte. Konventionelle Sprühgeräte bedienen nach wie vor eine breite installierte Basis in Kleinbauernregionen, obwohl die Ersatznachfrage zunehmend auf intelligentere, präzisere und arbeitseffizientere Systeme ausgerichtet ist. Der Wettbewerb verlagert sich daher auf Unternehmen, die Hardware, Felddienste, Bedienertraining und digitale Workflow-Integration kombinieren können, anstatt nur über den Geräteverkauf zu konkurrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Antriebsquelle entfiel der größte Marktanteil im Markt für landwirtschaftliche Sprühgeräte auf das kraftstoffbetriebene Segment mit 39,0 % im Jahr 2025, während die Marktgröße für das akkubetriebene Segment voraussichtlich mit der schnellsten CAGR von 10,9 % von 2026 bis 2031 wachsen wird.
- Nach Produkttyp waren Traktoranbaugeräte das größte Segment mit einem Anteil von 28 % im Jahr 2025, während unbemannte Luftfahrzeug-Sprühgeräte das am schnellsten wachsende Segment waren, mit einer CAGR von 15,8 % während 2026–2031.
- Nach Anwendung waren Feldfrüchte das größte Segment mit 52 % im Jahr 2025, während Obstgärten und Weinberge das am schnellsten wachsende Segment waren, mit einer CAGR von 10,6 % während 2026–2031.
- Nach Sprühvolumenkapazität waren Geringvolumensysteme das größte Segment mit einem Anteil von 47 % im Jahr 2026, während Ultrageringvolumensysteme das am schnellsten wachsende Segment waren, mit einer CAGR von 11,8 % während 2026–2031.
- Nach Technologieniveau waren konventionelle Systeme das größte Segment mit einem Anteil von 55 % im Jahr 2025, während KI-gestützte und autonome Systeme das am schnellsten wachsende Segment waren, mit einer CAGR von 17,2 % während 2026–2031.
- Nach Pumpenmechanismus waren Membranpumpen das größte Segment mit einem Anteil von 46 % im Jahr 2025, während Kreiselpumpen das am schnellsten wachsende Segment waren, mit einer CAGR von 10,4 % während 2026–2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Subventionsunterstützung für die landwirtschaftliche Mechanisierung | +1.8% | National, konzentriert in wichtigen Getreidegürtelprovinzen wie Heilongjiang, Henan, Anhui und großen Rekultivierungszonen in Xinjiang | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einführung landwirtschaftlicher Drohnen | +2.2% | National, mit der höchsten Dichte in den Getreidegürteln Nordostchinas und den Baumwoll- und Weizenregionen Xinjiangs | Kurzfristig (≤ 2 Jahre) |
| Alternde und schrumpfende ländliche Arbeitskräfte | +1.3% | National, mit akutem Arbeitskräftemangeldruck in Shandong, Henan, Anhui, Jiangxi und Sichuan | Mittelfristig (2–4 Jahre) |
| Druck auf präzisen Pestizideinsatz und Lebensmittelsicherheit | +1.1% | National, mit früher Führungsrolle in exportorientierten Provinzen wie Shandong, Guangdong und Zhejiang | Mittelfristig (2–4 Jahre) |
| Sprühbedarf in Obstgärten und hügeligem Gelände | +0.9% | Südwestchina, einschließlich Yunnan, Sichuan und Guizhou, sowie Obstgärtelgürtel in Südchina | Langfristig (≥ 4 Jahre) |
| Unterstützung der Niedrigflugwirtschaft für ländliche Luftdienste | +1.0% | National, mit frühem kommerziellem Schwung in Guangdong, Jiangsu und Zhejiang | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Subventionsunterstützung für die landwirtschaftliche Mechanisierung
Der Markt für landwirtschaftliche Sprühgeräte in China profitiert von der Subventionspolitik für den Kauf und die Anwendung landwirtschaftlicher Maschinen, die Landwirten, Genossenschaften und landwirtschaftlichen Dienstleistern finanzielle Unterstützung für den Kauf zugelassener landwirtschaftlicher Maschinen gewährt. Im Jahr 2025 erweiterte das Ministerium für Landwirtschaft und ländliche Angelegenheiten die Politik, um fortschrittliche, intelligente Pflanzenschutzgeräte, einschließlich hocheffizienter Sprühgeräte, zu priorisieren und gleichzeitig den Ersatz älterer, weniger effizienter Maschinen zu fördern. Durch die Senkung der Vorabinvestitionskosten beschleunigt die Politik die Mechanisierung und den präzisen Pflanzenschutz in wichtigen landwirtschaftlichen Regionen. Sie unterstützt auch die Einführung technologieorientierter Sprühgeräte, die die Betriebseffizienz verbessern, den Arbeitskräftebedarf reduzieren und die Genauigkeit der Pestizidausbringung erhöhen. Während 2026–2031 wird die Politik weiterhin die Nachfrage nach fortschrittlichen landwirtschaftlichen Sprühgeräten in ganz China antreiben.
Schnelle Einführung landwirtschaftlicher Drohnen
Der Markt für landwirtschaftliche Sprühgeräte in China wird durch den Einsatz landwirtschaftlicher Drohnen in einem Ausmaß umgestaltet, das anderswo selten zu beobachten ist. China betrieb im Jahr 2024 251.000 unbemannte Luftfahrzeuge für landwirtschaftliche Dienstleistungen, die 2,67 Milliarden Mu abdeckten, ein Anstieg von fast 25 % gegenüber dem Vorjahr[1]. Bis 2025 überstieg die nationale landwirtschaftliche Drohnenflotte 300.000 Einheiten, während die jährliche Betriebsfläche 460 Millionen Mu überstieg, was bestätigt, dass Drohnen zu einem zentralen landwirtschaftlichen Servicewerkzeug und nicht mehr zu einer experimentellen Technologie geworden sind. Eine einzelne landwirtschaftliche Drohne kann etwa 1.000 Mu pro Tag abdecken, verglichen mit nur 10 bis 15 Mu pro Tag bei manueller Ausbringung, was die Arbeits- und Effizienzvorteile auch für Kleinbauern und lokale Genossenschaften zunehmend deutlich macht[2]. Die Branche für landwirtschaftliche Sprühgeräte in China erlebt auch Sekundäreffekte, da die Drohnenexpansion die Wahl der chemischen Formulierungen, die Düsentechnik und das Pumpensystemdesign in Richtung größerer Luftkompatibilität beeinflusst. Dies bedeutet, dass die Drohneneinführung nicht nur eine Gerätekategorie erweitert, sondern auch die breitere Designlogik der Branche für landwirtschaftliche Sprühgeräte in China umgestaltet.
Alternde und schrumpfende ländliche Arbeitskräfte
Die Branche für landwirtschaftliche Sprühgeräte in China erhält strukturelle Unterstützung durch langfristige Arbeitskräfteverschiebungen in ländlichen Gebieten. Laut dem Nationalen Statistikamt Chinas stieg das Durchschnittsalter der Wanderarbeiter im Jahr 2024 auf 43,2 Jahre, während der Anteil der Arbeitnehmer im Alter von 50 Jahren und älter 31,6 % erreichte, was die alternde ländliche Arbeitskraft des Landes verdeutlicht. Eine kleinere, alternde landwirtschaftliche Arbeitsbasis erhöht den Wert von Geräten, die manuelle Arbeit während zeitkritischer Sprühperioden reduzieren. Felddaten aus Xinjiang zeigten, dass das Drohnensprühen zu niedrigeren Betriebskosten pro Mu führte als manuelle Ausbringungsmethoden, selbst nach Berücksichtigung von Bedienergebühren und Geräteabschreibung. Dieser Kostenvorteil verlagert arbeitssparende Geräte von einem Komfortkauf hin zu einer wirtschaftlichen Notwendigkeit in vielen landwirtschaftlichen Regionen. Der Markt für landwirtschaftliche Sprühgeräte in China bewegt sich daher auf Systeme zu, die weniger Feldarbeiter benötigen, insbesondere in größeren Betriebszonen und genossenschaftlichen Servicemodellen, während die Einführung autonomer und halbautonomer Sprühsysteme beschleunigt wird.
Druck auf präzisen Pestizideinsatz und Lebensmittelsicherheit
Die Landschaft der landwirtschaftlichen Sprühgeräte in China wird auch durch strengere Erwartungen hinsichtlich Pestizidbeschränkung, Rückstandsmanagement und Lebensmittelsicherheitsleistung angetrieben. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass KI-integrierte Systeme zur variablen Ausbringungsrate den Pestizideinsatz reduzieren und gleichzeitig die Behandlungseffektivität aufrechterhalten oder verbessern könnten. Dies wird besonders wichtig in Anbausystemen, in denen Exportkonformität, inländische Rückverfolgbarkeit und Ausbringungsdokumentation direkten kommerziellen Wert haben. Die Auswirkungen sind am stärksten in Provinzen wie Shandong, Guangdong und Zhejiang, wo höherwertige Früchte, Gemüse und Spezialkulturen strengeren Käufer- und Einzelhandelsanforderungen unterliegen. Der Sektor für landwirtschaftliche Sprühgeräte in China trennt sich daher deutlicher zwischen kostengünstigen Standardgeräten und professionellen Systemen, die Präzision, Ausbringungsaufzeichnungen und wiederholbare Behandlungsqualität liefern können. Während 2026–2031 wird erwartet, dass diese Drücke weiterhin die Einführung geführter und präziser Sprühtechnologien im Markt für landwirtschaftliche Sprühgeräte in China unterstützen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Landparzellen und unterschiedliche Feldgeometrie | -1.4% | National, am akutesten in hügeligen Gebieten Südwestchinas und Kleinparzellen-Landwirtschaftsregionen in Zentral- und Ostchina | Mittelfristig (2–4 Jahre) |
| Belastung durch Bedienerlizenzierung und -schulung | -1.0% | National, mit den stärksten Engpässen in ländlichen Landkreisen weit entfernt von Provinzhauptstädten und zertifizierten Schulungszentren | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch Akkuausdauer und Nachfüllausfallzeiten | -0.8% | National, mit dem größten Produktivitätseinfluss in großflächigen Daueranbaugebieten einschließlich Heilongjiang und Xinjiang | Kurzfristig (≤ 2 Jahre) |
| Lücken im Servicenetz und bei der Interoperabilität | -0.7% | Ländliche und stadtnahe Landkreise in Provinzen Zentral- und Westchinas mit geringerer Durchdringung von Agrartechnologie | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Landparzellen und unterschiedliche Feldgeometrie
Der Markt für landwirtschaftliche Sprühgeräte in China steht nach wie vor vor strukturellen Einschränkungen aufgrund fragmentierter Landbesitzmuster und unregelmäßiger Feldgeometrie. Laut dem Ministerium für Landwirtschaft und ländliche Angelegenheiten wird Chinas Agrarsektor nach wie vor von der Kleinbauernlandwirtschaft dominiert, mit über 200 Millionen kleinen Bauernhöfen, was hochgradig fragmentierte Produktionslandschaften schafft, die großflächige mechanisierte Betriebe einschränken. Diese Fragmentierung reduziert die Betriebseffizienz autonomer und geführter Sprühsysteme, die am besten in großen, einheitlichen Feldern funktionieren, die leichter zu kartieren sind. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass unregelmäßige Kronenstruktur, Grenzüberlappung und Hangneigungsvariation die Sprühqualität und Routeneffizienz in hügeligen Anbauumgebungen reduzieren können. Dies verhindert, dass die Branche für landwirtschaftliche Sprühgeräte in China so schnell wie die zugrunde liegende Technologiefähigkeit allein vermuten lassen würde, den Übergang vollzieht. Es erhält auch eine wichtige Rolle für manuelle und handgehaltene Sprühgeräte auf kleineren, weniger standardisierten Parzellen. Bis sich Routenplanungssoftware und Geländeanpassungssysteme weiter verbessern, wird diese Einschränkung wahrscheinlich weiterhin die Verlagerung hin zur vollständigen Autonomie in Teilen des Marktes für landwirtschaftliche Sprühgeräte in China verlangsamen.
Belastung durch Bedienerlizenzierung und -schulung
Der Markt für landwirtschaftliche Sprühgeräte in China wird auch durch den Zeit- und Kostenaufwand für die Ausbildung und Zertifizierung einer ausreichenden Anzahl von Drohnenbedienern eingeschränkt. Der Einsatz landwirtschaftlicher Drohnen hängt von strukturierter Ausbildung und Zertifizierung im Rahmen der Luftfahrtbehörde Chinas ab, was einen weiteren Betriebsschritt hinzufügt, bevor die Geräte vollständig genutzt werden können. Diese Belastung ist nicht gleichmäßig auf Landkreise mit etablierten Genossenschaften und besserem Zugang zu Schulungen verteilt, die schneller vorankommen als Regionen, in denen einzelne Landwirte die Zertifizierung unabhängig navigieren müssen. Infolgedessen entwickelt sich die kommerzielle Landschaft der landwirtschaftlichen Sprühgeräte in China in Stufen und nicht durch einen einheitlichen nationalen Rollout. Hersteller, die Bedienerschulung als Teil der Kundengewinnung und des Kundendiensts positionieren, sind daher besser aufgestellt als Unternehmen, die sich nur auf den Geräteverkauf konzentrieren. Selbst bei starker zugrunde liegender Nachfrage bleibt die Verfügbarkeit qualifizierter Bediener ein bedeutender Engpass in vielen ländlichen Gebieten des Marktes für landwirtschaftliche Sprühgeräte in China.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsquelle:
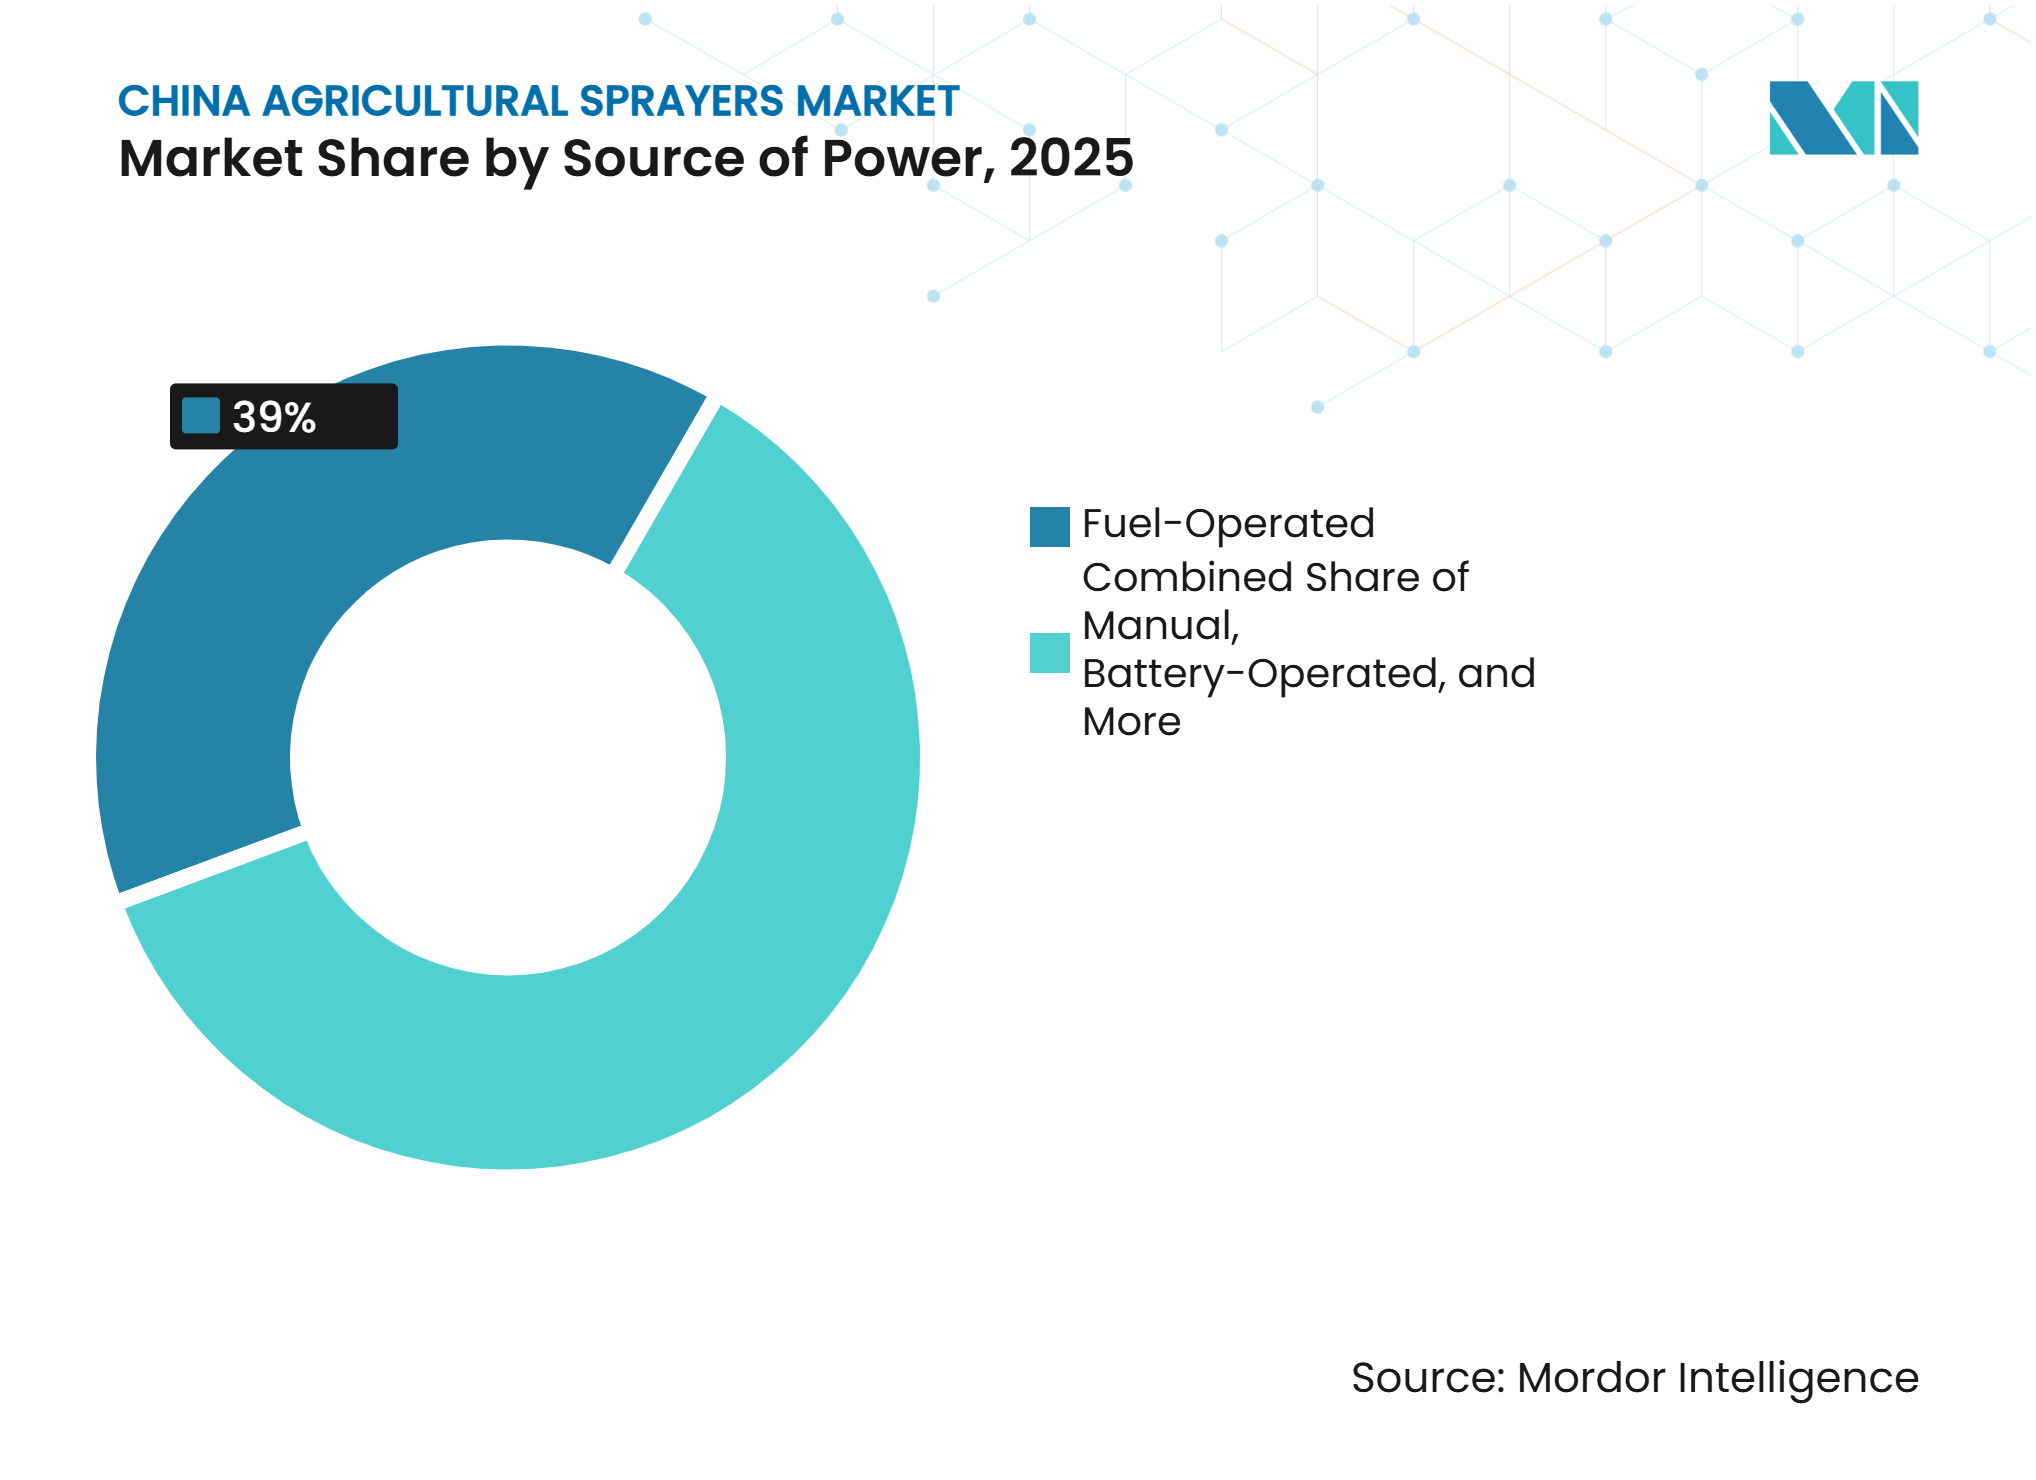
Akkusysteme treiben einen schrittweisen Plattformübergang voranDie Marktgröße für landwirtschaftliche Sprühgeräte in China wurde von kraftstoffbetriebenen Systemen angeführt, die im Jahr 2025 mit 39 % den größten Marktanteil hatten. Akkubetriebene Systeme werden voraussichtlich die am schnellsten wachsende Antriebskategorie sein, wobei das Segment voraussichtlich mit einer CAGR von 10,9 % während 2026–2031 wachsen wird. Kraftstoffbasierte Plattformen bleiben wichtig, da sie längere Ausdauer und höhere Leistungsabgabe für Traktoranbau- und selbstfahrende Sprühgeräte bieten, die in großen Getreideanbauregionen eingesetzt werden. Dies macht sie in Provinzen wie Heilongjiang und Henan sehr relevant, wo ausgedehnte Feldeinsätze weiterhin etablierte verbrennungsbasierte Systeme bevorzugen. Die große installierte Basis von Bodengeräten verlangsamt auch das Übergangstempo, da die Ersatzzyklen für landwirtschaftliche Maschinen eher schrittweise als sofortig verlaufen.
Akkubetriebene Systeme entwickeln sich entlang von 2 miteinander verbundenen Pfaden in der Branche für landwirtschaftliche Sprühgeräte in China. Erstens profitieren Luftausbringungsplattformen von verbesserten Akkudesigns, die die Flugdauer verlängern und Betriebsunterbrechungen reduzieren. Zweitens beginnen bodenbasierte Geräte vom breiteren Elektrifizierungstrend in der chinesischen Landmaschinentechnik zu profitieren, wie durch die 2025 erfolgten Markteinführungen wie den E1000-Elektrotraktor von LOVOL Corporation und andere Entwicklungen von Plattformen mit neuer Energie belegt. Solarbetriebene Systeme bedienen weiterhin eine kleinere Nische, die sich auf Anwendungen mit geringer Intensität in abgelegenen Kleinbauernregionen konzentriert. Manuelle Sprühgeräte sind auch auf sehr kleinen Parzellen noch vorhanden, obwohl ihre Rolle wahrscheinlich weiter schrumpfen wird, da Arbeitskräftemangel und die Einführung intelligenter Geräte den Sektor für landwirtschaftliche Sprühgeräte in China zu effizienteren Antriebsplattformen drängen.



Nach Produkttyp:
Unbemannte Luftfahrzeug-Sprühgeräte definieren die Wettbewerbsgrenze neuTraktoranbaugeräte hatten den größten Marktanteil im Markt für landwirtschaftliche Sprühgeräte in China und repräsentierten im Jahr 2025 28 % des Marktes. Unbemannte Luftfahrzeug-Sprühgeräte werden voraussichtlich die am schnellsten wachsende Produktkategorie sein, wobei das Segment voraussichtlich mit einer CAGR von 15,8 % während 2026–2031 wachsen wird. Traktoranbausysteme bleiben wichtig, da sie zu konsolidierten Feldfruchteinsätzen in Nordost- und Nordwestchina passen, wo flacheres Gelände eine höhere Betriebseffizienz unterstützt. Sie behalten auch strategische Relevanz für globale Hersteller wie Deere & Company, CNH Industrial N.V. und Kubota Corporation, die sich weiterhin auf die Produktivität großer Betriebe und Präzisions-Upgrades konzentrieren. Das Zentrum des Wettbewerbsschwungs im Markt für landwirtschaftliche Sprühgeräte in China verlagert sich zunehmend auf Luftausbringungsplattformen.
Dieser Übergang ist durch wichtige Produkteinführungen sichtbar. SZ DJI Technology Co., Ltd. brachte den Agras T100 im Jahr 2025 weltweit mit einer Sprühnutzlast von 100 Litern auf den Markt und führte später den Agras T55 im Jahr 2026 für Obstgartenanwendungen ein, mit verbesserter Sensorfähigkeit und einem doppelt-atomisierten Zentrifugalsprühsystem. XAG Co., Ltd. erweiterte seine Position ebenfalls während 2025 durch den P150 Max für großflächige autonome Betriebe und den R Series Rover, der für den Pflanzenschutz in Obstgärten und Gewächshauskulturen konzipiert ist. Da unbemannte Luftfahrzeug-Sprühgeräte weiter skalieren, stehen konventionelle Produktkategorien wie handgehaltene, gezogene und selbstfahrende Systeme unter zunehmendem Druck hinsichtlich Margen und Differenzierung. Dies erhöht die Anzahl der Unternehmen im Markt für landwirtschaftliche Sprühgeräte in China, die Geräteverkäufe mit Serviceabonnements, Autonomie-Upgrades und Workflow-Management-Software kombinieren.
Nach Anwendung:
Obstgärten und Weinberge repräsentieren das technisch anspruchsvollste WachstumssegmentFeldfrüchte hatten im Jahr 2025 den größten Anteil am Markt für landwirtschaftliche Sprühgeräte in China mit 52 %. Obstgärten und Weinberge werden voraussichtlich die am schnellsten wachsende Anwendungskategorie sein und mit einer CAGR von 10,6 % während 2026–2031 expandieren. Feldfrüchte dominieren weiterhin, da Chinas Getreide-, Ölsaaten- und Baumwollflächen eine wiederkehrende Nachfrage nach Pestizid- und Düngemittelausbringungen während der gesamten Wachstumssaison erzeugen. Dies hält Feldanwendungen im Mittelpunkt des Marktes für landwirtschaftliche Sprühgeräte in China, auch wenn neuere Technologien in speziellere Anbausysteme vordringen. Große Feldumgebungen unterstützen auch eine schnellere Einführung sowohl bodenbasierter Mechanisierung als auch vertraglich vereinbarter Drohnensprühdienstleistungen.
Obstgärten und Weinberge expandieren schneller, da sie betriebliche Herausforderungen darstellen, mit denen konventionelle Sprühsysteme oft Schwierigkeiten haben, effektiv umzugehen. Baumkronen, unebenes Gelände und enge Zugangswege machen das Sprühen arbeitsintensiver und schwieriger zu standardisieren, was den Wert von Luft- und präzisionsgeführten Plattformen erhöht. Im Jahr 2026 veröffentlichte Forschungsergebnisse identifizierten geländefolgende Steuerung und Kronenkartiertung als wichtige Werkzeuge für autonomes Obstgartensprühen und bestätigten damit die Produktrichtung, die in Systemen wie den R Series Rover-Plattformen von XAG Co., Ltd. sichtbar ist. Gewächshauskulturen bleiben ein spezialisiertes Anwendungssegment, in dem Tröpfchenkontrolle und Management in geschlossenen Räumen wichtiger sind als breite Flächenabdeckung. Rasen und Gartenarbeit bleiben ebenfalls Teil des Marktes für landwirtschaftliche Sprühgeräte in China, obwohl die Nachfrage dort geringer ist und stärker von lokalen Vorschriften für den öffentlichen Gebrauch als von breiteren landwirtschaftlichen Mechanisierungstrends beeinflusst wird.
Nach Sprühvolumenkapazität:
Wachstum bei Ultrageringvolumen korreliert direkt mit der Expansion der DrohnenplattformGeringvolumensysteme hatten den größten Anteil und 47 % des Marktes für landwirtschaftliche Sprühgeräte in China im Jahr 2025. Ultrageringvolumensysteme werden voraussichtlich die am schnellsten wachsende Kategorie sein, wobei das Segment voraussichtlich mit einer CAGR von 11,8 % während 2026–2031 expandieren wird. Geringvolumensprühen dominiert weiterhin, da es eng mit der installierten Basis konventioneller Bodengeräte übereinstimmt, die auf einem Großteil des chinesischen Ackerlandes eingesetzt werden. Es bleibt der praktische Mittelweg für großflächige Feldanwendungen, etablierte Betriebsroutinen und vertraute Chemikalienhandhabungspraktiken. Dies hält Geringvolumenformate im Mittelpunkt der aktuellen Struktur des Marktes für landwirtschaftliche Sprühgeräte in China.
Das Wachstum bei Ultrageringvolumen ist eng mit der Expansion landwirtschaftlicher Drohnen verbunden und nicht mit einem breiten Übergang über alle Gerätekategorien hinweg. Landwirtschaftliche unbemannte Luftfahrzeuge sind darauf ausgelegt, den Chemikalieneinsatz pro behandelter Fläche zu optimieren, was bedeutet, dass jede Zunahme der Luftausbringung auch die Nachfrage nach Ultrageringvolumen-Ausbringungsformaten unterstützt. Dies schafft eine stärkere Verbindung zwischen Produktkategorie, Pumpenentwicklung und Sprühkapazitätsdesign im Markt für landwirtschaftliche Sprühgeräte in China. Hochvolumensysteme behalten ihre Relevanz in ausgewählten Obstgartenanwendungen, geschlossenen Strukturen und Spezialbehandlungen, obwohl ihr langfristiger Wachstumsausblick begrenzter bleibt. Da Lebensmittelsicherheitserwartungen und Anforderungen an die Abdriftbeschränkung wichtiger werden, werden Methoden mit geringerem Volumen und präziserer Ausbringung eine größere Rolle im Markt für landwirtschaftliche Sprühgeräte in China einnehmen.
Nach Technologieniveau:
KI-gestützte Autonomie tritt in die kommerzielle Skalierung einKonventionelle Systeme hatten im Jahr 2025 den größten Anteil am Markt für landwirtschaftliche Sprühgeräte in China mit 55 %. KI-gestützte und autonome Systeme werden voraussichtlich die am schnellsten wachsende Technologiekategorie sein und mit einer CAGR von 17,2 % während 2026–2031 expandieren. Konventionelle Plattformen dominieren weiterhin, da die installierte Gerätebasis groß bleibt und viele Kleinbauern noch relativ einfache Sprühsysteme mit begrenzter Automatisierung betreiben. Diese Altstruktur bietet dem Markt für landwirtschaftliche Sprühgeräte in China eine breite Nachfragebasis, die unwahrscheinlich schnell verschwinden wird. Gleichzeitig zeigt die wachsende Wachstumslücke zwischen konventionellen und fortschrittlichen Systemen, dass der Markt über die Pilotphase für intelligente Sprühtechnologien hinausgeht.
Dieser Übergang ist zunehmend sowohl durch Geräte- als auch durch Softwareentwicklung sichtbar. LOVOL Corporation brachte im Jahr 2025 ein branchenweites KI-Modell für die intelligente Landwirtschaft auf den Markt und verknüpfte es mit autonomem Maschinenbetrieb, Feldüberwachung und präzisen Entscheidungsunterstützungssystemen. Im selben Jahr ging Topxgun eine Partnerschaft mit Pix4D ein, um die Übertragung von Verschreibungssprühkarten direkt aus der Kartierungssoftware in Drohnenflugsteuerungssysteme zu ermöglichen, was zeigt, wie Daten-Workflows in den täglichen Sprühbetrieb integriert werden. Diese Entwicklungen sind wichtig, da der Markt für landwirtschaftliche Sprühgeräte in China zunehmend Plattformen belohnt, die Navigation, Sensorik und Feldausführung in einem einheitlichen Workflow kombinieren können. Während 2026–2031 werden intelligente und geführte Systeme einen größeren Anteil der Ersatznachfrage gewinnen, da Betriebe, Genossenschaften und landwirtschaftliche Dienstleister eine höhere Arbeitsproduktivität und präzisere Ausbringungskontrolle anstreben.
Nach Pumpenmechanismus:
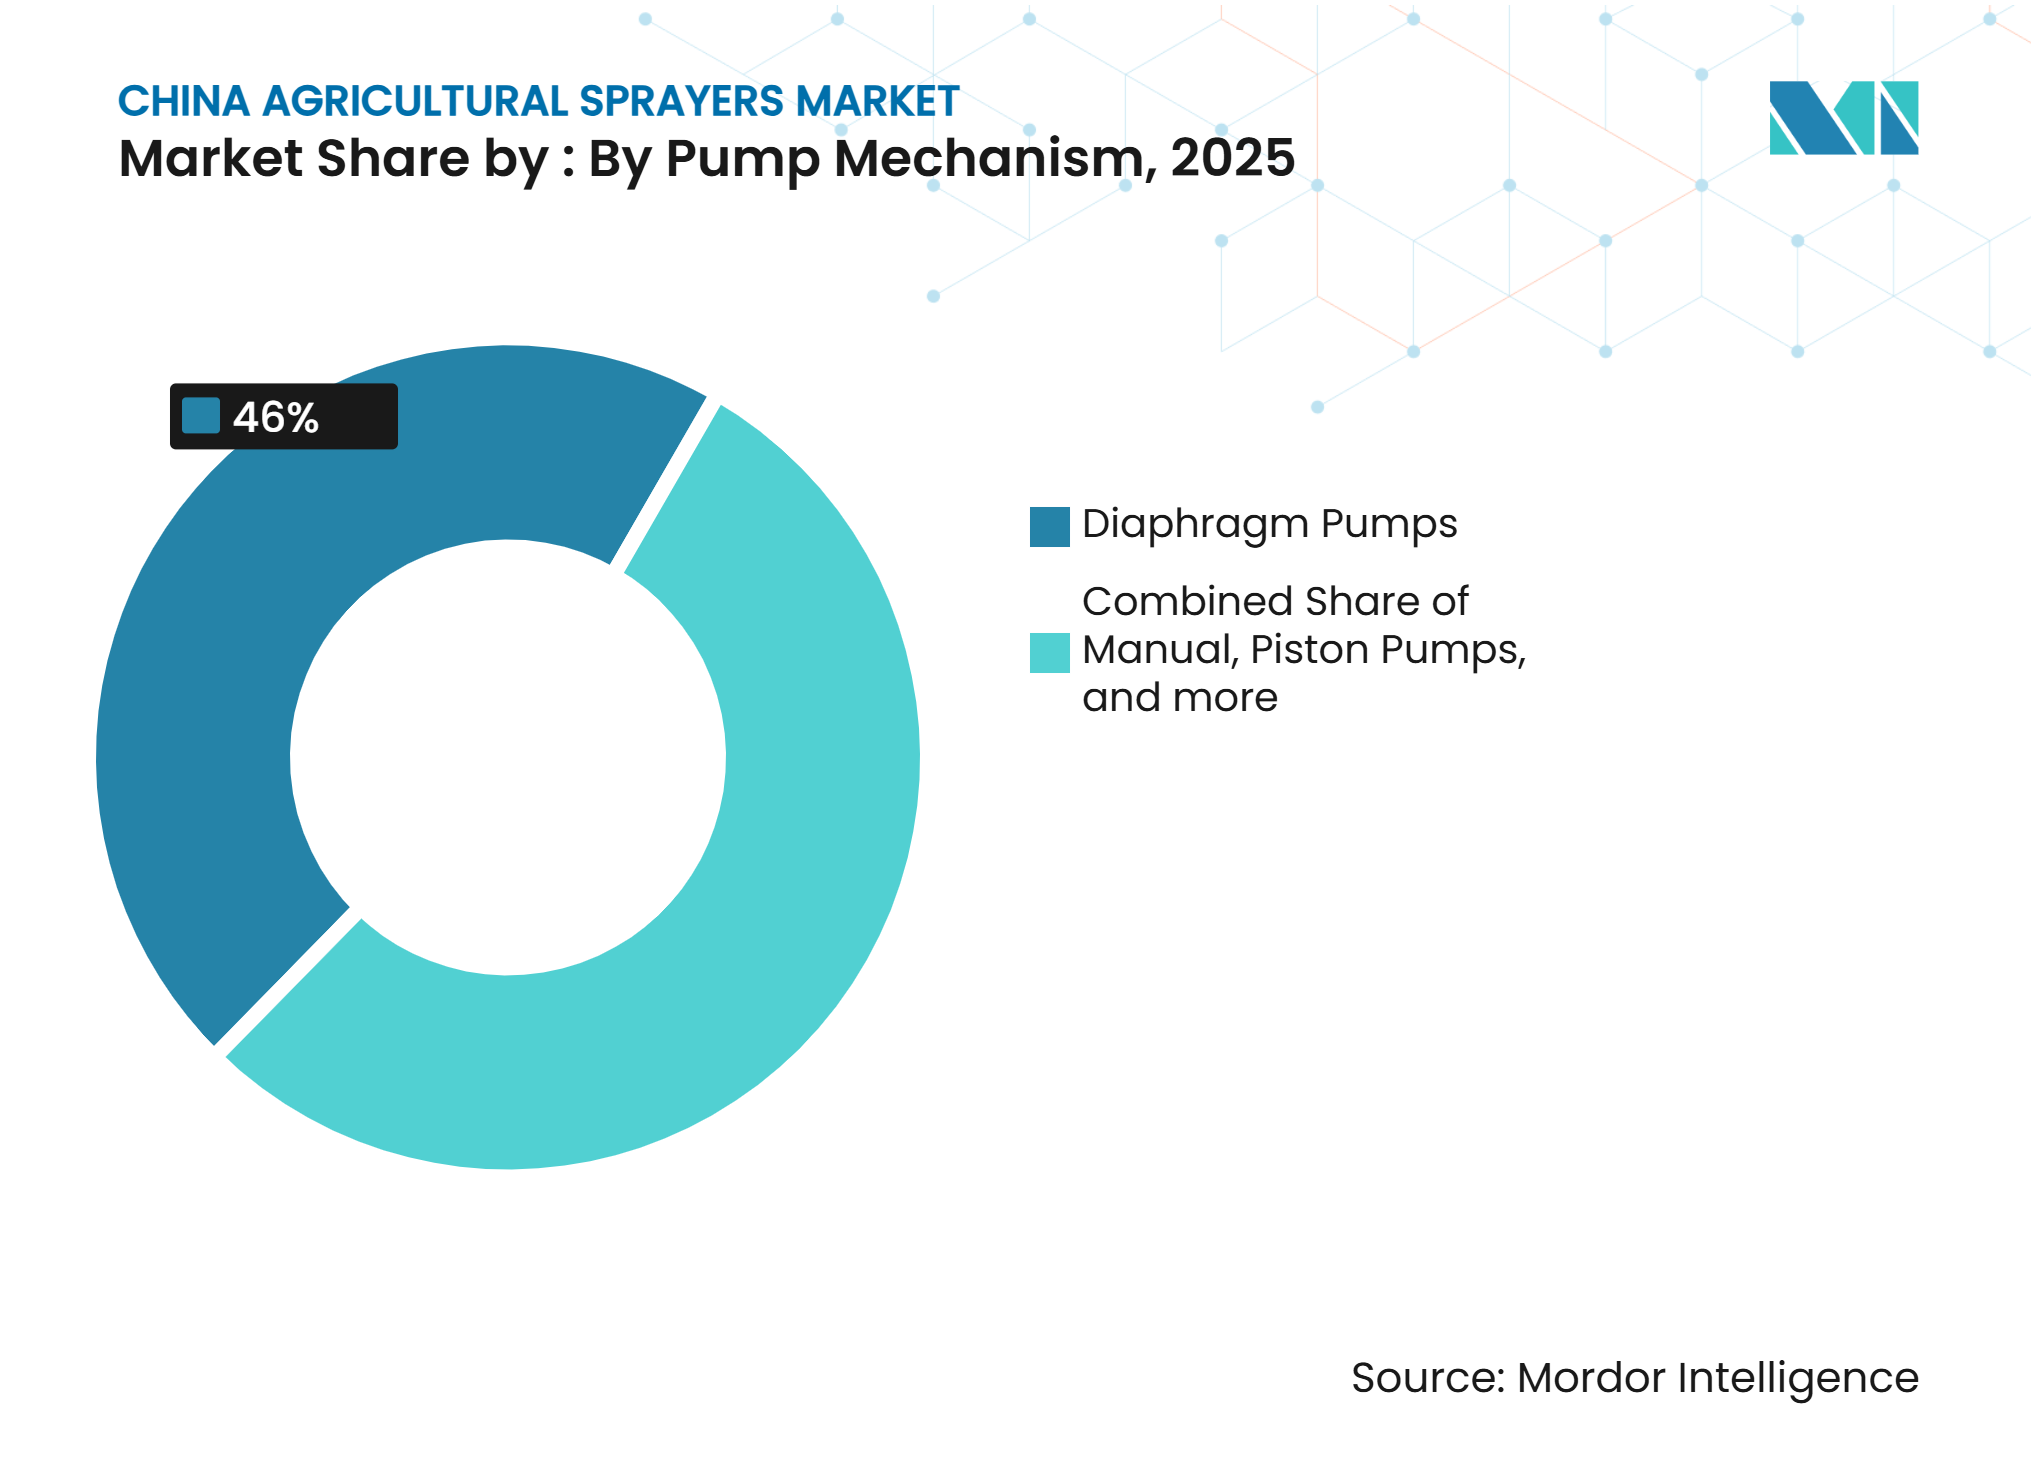
Kreiselpumpen gewinnen strukturellen Vorteil durch Integration in unbemannte LuftfahrzeugeMembranpumpen hatten im Jahr 2025 den größten Anteil am Markt für landwirtschaftliche Sprühgeräte in China mit 46 %. Kreiselpumpen werden voraussichtlich die am schnellsten wachsende Pumpenkategorie sein und mit einer CAGR von 10,4 % während 2026–2031 expandieren. Membranpumpen behalten ihre führende Position, da sie langlebig, chemisch kompatibel und gut geeignet für Traktoranbau- und selbstfahrende Sprühgeräte sind, die in großen Feldumgebungen eingesetzt werden. Ihre Zuverlässigkeit unter kontinuierlichen Sprühbedingungen macht sie zu einem praktischen Standard in einem Großteil des bestehenden Marktes für landwirtschaftliche Sprühgeräte in China, insbesondere in Regionen, in denen Ausfallzeiten enge saisonale Sprühfenster stören können.
Kreiselpumpen gewinnen an Dynamik, da sie eng mit Rotationszerstäubersystemen übereinstimmen, die in landwirtschaftlichen Drohnen verwendet werden. Ihre Fähigkeit, eine feine und konsistente Tröpfchenbildung zu unterstützen, macht sie sehr geeignet für die Ultrageringvolumen-Luftausbringung, die nach wie vor einer der am schnellsten expandierenden Nachfragebereiche im Markt für landwirtschaftliche Sprühgeräte in China ist. Die Markteinführungsaktivitäten von SZ DJI Technology Co., Ltd. im Jahr 2026 hoben auch das doppelt-atomisierte Zentrifugalsprühen als wichtiges Leistungsmerkmal in neueren Luftsystemen hervor. Kolbenpumpen bleiben in Spezial- und Hochdruckanwendungen relevant, die eine tiefere Kronendurchdringung erfordern. Der langfristige Pumpenmix im Markt für landwirtschaftliche Sprühgeräte in China wird sich schrittweise in Richtung Zentrifugaldesigns verschieben, da Luftausbringungssysteme weiter expandieren.

Geografische Analyse
Nordostchina repräsentiert die größte Konzentration mechanisierter Großflächennachfrage im Markt für landwirtschaftliche Sprühgeräte in China, da große und relativ flache Landparzellen hohe Gerätenutzungsraten unterstützen. Heilongjiang, Jilin und Liaoning bilden den zentralen Getreideanbaugürtel des Landes und bevorzugen weiterhin Traktoranbau- und selbstfahrende Sprühgeräte in konventionellen Betrieben. Dieselbe Betriebsumgebung unterstützt auch eine dichte Drohneneinführung, da größere Parzellen die Routeneffizienz und die tägliche Behandlungsabdeckung verbessern. Heilongjiang gehörte zu den ersten Regionen, die Drohnensprühgenossenschaften skalierten und damit servicebasierte Sprühmodelle auf Gemeindeebene normalisierten. Dies macht Nordostchina zu einer Region, in der sowohl die bestehende installierte Basis als auch die zukünftige Richtung des Marktes für landwirtschaftliche Sprühgeräte in China gleichzeitig sichtbar sind.
Xinjiang repräsentiert die andere wichtige großflächige Betriebsregion im Markt für landwirtschaftliche Sprühgeräte in China, insbesondere in Baumwoll- und Weizenanbausystemen. Von Xinhua gemeldete Felddaten zeigten, dass das Drohnensprühen in Xinjiang niedrigere Betriebskosten pro Mu als manuelle Ausbringungsmethoden generierte, was den praktischen Fall für eine schnellere Einführung sowohl bei politischen Entscheidungsträgern als auch bei lokalen Betreibern stärkt. Zentralchinesische Provinzen wie Henan und Hubei erzeugen ebenfalls anhaltende Nachfrage, da Getreide- und Reissysteme während der gesamten Saison wiederholte Sprühzyklen erfordern. In Ost- und Südchina stechen Zhejiang und Guangdong eher durch Anforderungen an die Ausbringungsqualität als durch Feldgröße hervor, da die dortigen Produzenten oft höherwertige Ernteketten bedienen, die eine stärkere Rückverfolgbarkeit und präzisere Sprühleistung erfordern. Diese Unterschiede zeigen, dass der Markt für landwirtschaftliche Sprühgeräte in China nicht einfach nach Provinz, sondern durch eine Kombination aus Kulturwert, Feldgeometrie, Arbeitskräfteverfügbarkeit und landwirtschaftlicher Serviceinfrastruktur geprägt wird.
Südwestchina hat das ausgeprägteste Nachfrageprofil im Markt für landwirtschaftliche Sprühgeräte in China, da Obstgärten und hügelige Anbausysteme Geräteanforderungen schaffen, die sich sehr von standardmäßigen Großflächenbetrieben unterscheiden. Yunnan, Sichuan und Guizhou benötigen Sprühlösungen, die Hänge, unregelmäßige Feldgrenzen und komplexe Kronenstrukturen effektiver bewältigen können als konventionelle Feldmaschinen. Im Jahr 2026 veröffentlichte Forschungsergebnisse bestätigten, dass geländefolgende Flugsteuerung und multispektrale Kronenkartierung besonders relevant für autonomes Obstgartensprühen mit unbemannten Luftfahrzeugen unter diesen Bedingungen sind[3]. Dies macht die Region abhängiger von lokalisierten Serviceökosystemen und kulturspezifischer Technologieunterstützung als von nationaler Distributorreichweite allein. Da Obstgarten- und Weinberganwendungen weiterhin schneller als andere Kultursegmente wachsen, wird Südwestchina voraussichtlich zu einem einflussreicheren Testgelände für die nächste Entwicklungsphase im Markt für landwirtschaftliche Sprühgeräte in China.
Wettbewerbslandschaft
Marktkonzentration
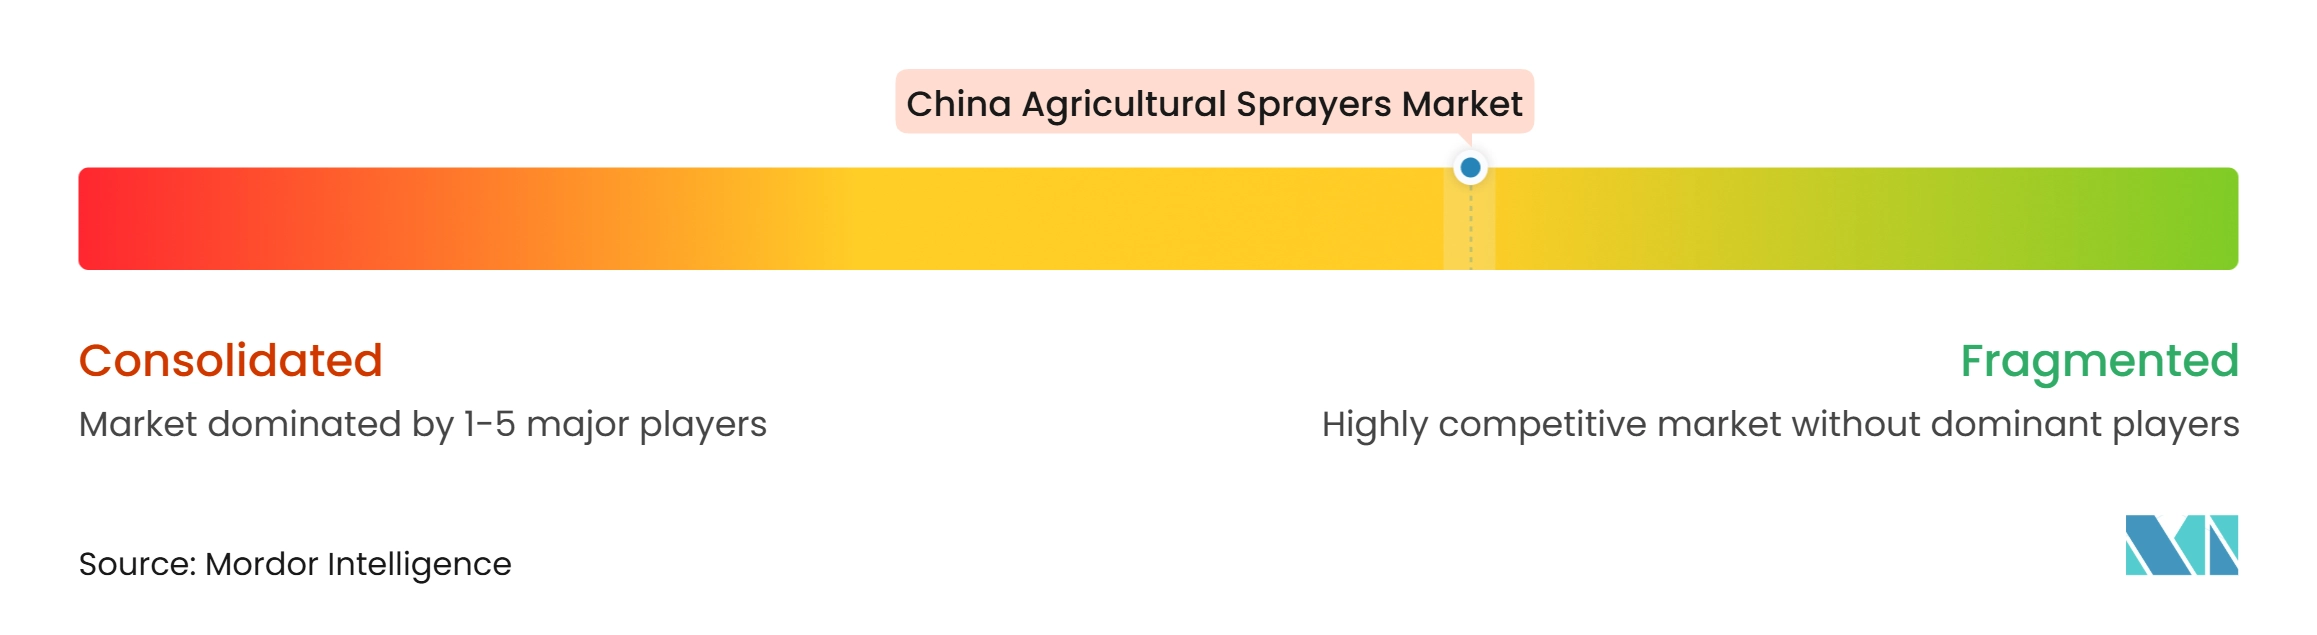
Der Markt für landwirtschaftliche Sprühgeräte in China ist mäßig konzentriert. Im Markt für Drohnen zur Kulturausbringung ist der Wettbewerb auf SZ DJI Technology Co., Ltd. und XAG Co., Ltd. konzentriert, während Unternehmen wie Topxgun, Hebi Quanfeng Biological Technology Co., Ltd. und Wuxi Hanhe Aviation Intelligent Technology Co., Ltd. kleinere Marktpositionen halten. Inländische Landmaschinenhersteller wie LOVOL Corporation und Zoomlion Agriculture Machinery Co., Ltd. stärken das lokale Wettbewerbsfeld durch intelligente Geräte, Elektrifizierung und breitere Betriebsplattformstrategien. FJDYNAMICS PTE. LTD. sticht auch als Präzisionsspezialist hervor, der eine Position zwischen reiner Hardwareherstellung und softwaregeführter Workflow-Integration aufbaut.
Ein klares strategisches Muster im Markt für landwirtschaftliche Sprühgeräte in China ist der Übergang von eigenständiger Hardware zu integrierten Betriebsökosystemen. Führende Unternehmen starten nicht nur größere oder intelligentere Geräte, sondern bauen auch Datenverwaltungstools, Bedienerschulungsnetzwerke und Servicebeziehungen auf, die Nutzer innerhalb ihrer Betriebsplattformen halten. Ein weiteres sichtbares Muster ist die Präzisions-Upgrade-Strategie globaler Originalgerätehersteller, die es ihnen ermöglicht, Großbetriebssegmente zu verteidigen, ohne direkt mit den vollständigen Drohnenportfolios führender Luftwettbewerber mithalten zu müssen. Die Workflow-Integration wird ebenfalls zunehmend wichtiger, wie die 2025 geschlossene Partnerschaft zwischen Topxgun und Pix4D zeigt, die es ermöglichte, Verschreibungssprühkarten direkt in Drohnenflugausführungssysteme zu übertragen. Dies erhöht die Wettbewerbsschwelle, da die Teilnahme am Markt für landwirtschaftliche Sprühgeräte in China nun genauso sehr von Softwarekompatibilität, Servicequalität und regulatorischer Bereitschaft abhängt wie von der Maschinenleistung.
Jüngste Unternehmensaktivitäten veranschaulichen, wie sich der Wettbewerb im Markt für landwirtschaftliche Sprühgeräte in China entwickelt. Im Jahr 2026 führte SZ DJI Technology Co., Ltd. den Agras T55 und das T100 Dual Battery Spraying System mit stärkerem Fokus auf Obstgartenfähigkeit, Sensorleistung und längere Betriebskontinuität ein. Im Jahr 2025 brachte XAG Co., Ltd. die landwirtschaftliche Drohne P150 Max und den landwirtschaftlichen Rover R Series auf den Markt und stärkte damit seinen Fokus auf Autonomie, Großbetriebe und Obstgartenpflanzenschutz. Im selben Jahr brachte LOVOL Corporation ein branchenweites KI-Modell für die intelligente Landwirtschaft auf den Markt und führte später seine Smart Tractor Series 2026 ein, was zeigt, dass inländische Gruppen versuchen, breitere intelligente Landwirtschaftsökosysteme statt isolierter Produkte aufzubauen. Diese Entwicklungen legen nahe, dass der Markt für landwirtschaftliche Sprühgeräte in China wahrscheinlich weiterhin Lieferanten belohnen wird, die Produktinnovation mit starker Einsatzfähigkeit auf Feldebene kombinieren können. Das Ergebnis ist ein Markt, in dem ein konzentriertes Drohnensegment innerhalb einer breiteren Landschaft operiert, die eine moderate Konzentration aufweist.
Branchenführer im Markt für landwirtschaftliche Sprühgeräte in China
-
SZ DJI Technology Co., Ltd.
-
XAG Co., Ltd.
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Sprühgeräte in China Unternehmen in diesem Bericht
- SZ DJI Technology Co., Ltd.
- XAG Co., Ltd.
- Topxgun (Nanjing) Robotics Co., Ltd.
- FJDYNAMICS PTE. LTD.
- Hebi Quanfeng Biological Technology Co., Ltd.
- Wuxi Hanhe Aviation Intelligent Technology Co., LTD
- Zoomlion Agriculture Machinery Co., Ltd.
- LOVOL Corporation
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Joyance Technology
- Eavision Inc.
- Nanjing Harvest Automation Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für landwirtschaftliche Sprühgeräte in China
- Februar 2026: Das Zentrale Dokument Nr. 1 Chinas für 2026, das am 3. Februar 2026 veröffentlicht wurde, schloss erstmals explizit die Ausweitung des Einsatzes von Drohnen, Internet-der-Dinge-Technologien und Robotern in der Landwirtschaft ein, was ein nationales politisches Mandat für intelligente landwirtschaftliche Geräte markiert und den Zeitraum des 15. Fünfjahresplans als kritische Beschleunigungsphase für intelligente Landmaschinen signalisiert.
- November 2025: XAG Co., Ltd. stellte die landwirtschaftliche Drohne P150 Max und den landwirtschaftlichen Rover R Series auf der Agritechnica 2025 in Hannover vor. Der P150 Max bietet erhöhte Nutzlastkapazität und vollständige Autonomie für Großbetriebe, während der R Series Rover speziell für den präzisen Pflanzenschutz in Obstgärten und Gewächshäusern mit geländefolgender Fähigkeit konzipiert ist. Die P Series hat seit 2022 über 9,3 Millionen Flugstunden protokolliert.
- Juli 2025: SZ DJI Technology Co., Ltd. brachte weltweit die landwirtschaftlichen Drohnen Agras T100, Agras T70P und Agras T25P auf den Markt und verstärkte damit die Bewegung hin zu kapazitätsstärkeren und autonomeren Luftsprühsystemen im Markt für landwirtschaftliche Sprühgeräte in China. Der T100 unterstützt 100 L Sprühen und 150 L Streuen bei 20 Metern pro Sekunde und verwendet LiDAR mit Millimeterwellenradar zur Hinderniserkennung. Der T70P unterstützt 70 L Sprühen und 100 L Streuen mit Safety System 3.0 und Tri-Vision-Hindernisumgehung. Das Unternehmen erweiterte auch Pilotschulungsprogramme in 15 Ländern in Amerika und Asien, was zeigt, wie der Wettbewerb im Markt für landwirtschaftliche Sprühgeräte in China zunehmend über Hardware hinaus in Schulung und Einsatzunterstützung ausgedehnt wird.
Berichtsumfang für den Markt für landwirtschaftliche Sprühgeräte in China
Der Markt für landwirtschaftliche Sprühgeräte umfasst manuell betriebene und angetriebene Geräte, die zur Ausbringung von Pflanzenschutzmitteln und Blattdüngern auf landwirtschaftlichen Kulturen konzipiert sind. Der Markt umfasst handgehaltene, traktorangebaute, gezogene, selbstfahrende und unbemannte Luftfahrzeug-Sprühgeräte, die durch manuelle, Akku-, Solar- oder kraftstoffbasierte Systeme angetrieben werden. Diese Sprühgeräte werden für die effiziente Ausbringung von Pestiziden, Herbiziden, Fungiziden, Insektiziden und Blattdüngern in Feldfrüchten, Obstgärten, Weinbergen, Plantagen und geschütztem Anbau verwendet. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Manuell |
| Akkubetrieben |
| Solarbetrieben |
| Kraftstoffbetrieben |
| Handgehalten |
| Traktorangebaut |
| Gezogen |
| Selbstfahrend |
| Unbemannte Luftfahrzeug-Sprühgeräte |
| Feldfrüchte |
| Obstgärten und Weinberge |
| Gewächshauskulturen |
| Rasen und Gartenarbeit |
| Ultrageringes Volumen |
| Geringes Volumen |
| Hohes Volumen |
| Konventionell |
| Präzisions- und GPS-geführt |
| KI-gestützt und autonom |
| Membranpumpen |
| Kolbenpumpen |
| Kreiselpumpen |
| Nach Antriebsquelle | Manuell |
| Akkubetrieben | |
| Solarbetrieben | |
| Kraftstoffbetrieben | |
| Nach Produkttyp | Handgehalten |
| Traktorangebaut | |
| Gezogen | |
| Selbstfahrend | |
| Unbemannte Luftfahrzeug-Sprühgeräte | |
| Nach Anwendung | Feldfrüchte |
| Obstgärten und Weinberge | |
| Gewächshauskulturen | |
| Rasen und Gartenarbeit | |
| Nach Sprühvolumenkapazität | Ultrageringes Volumen |
| Geringes Volumen | |
| Hohes Volumen | |
| Nach Technologieniveau | Konventionell |
| Präzisions- und GPS-geführt | |
| KI-gestützt und autonom | |
| Nach Pumpenmechanismus | Membranpumpen |
| Kolbenpumpen | |
| Kreiselpumpen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für landwirtschaftliche Sprühgeräte in China im Jahr 2026?
Der Markt für landwirtschaftliche Sprühgeräte in China beläuft sich im Jahr 2026 auf 1,58 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 7,3 % während 2026–2031 2,25 Milliarden USD erreichen.
Welche Produktkategorie wächst in Chinas Sprühgerätemarkt am schnellsten?
Unbemannte Luftfahrzeug-Sprühgeräte sind die am schnellsten wachsende Produktkategorie mit einer CAGR von 15,8 % während 2026–2031, was eine stärkere Nachfrage nach Luft-, arbeitssparenden und Präzisionsausbringungsanwendungen widerspiegelt.
Warum gewinnen landwirtschaftliche Drohnen in China so stark an Bedeutung?
Drohnen reduzieren den Arbeitskräftedruck, verbessern die Feldabdeckung und passen sowohl zu genossenschaftlichen als auch zu servicebasierten Sprühmodellen. Eine einzelne Drohne kann 1.000 Mu pro Tag abdecken, während manuelles Sprühen nur 10 bis 15 Mu abdeckt.
Was ist die größte Einschränkung für eine schnellere Einführung autonomen Sprühens?
Fragmentierte Landparzellen, Bedienerschulungsbedarf, Akkuausfallzeiten und ungleichmäßige Serviceunterstützung sind die Hauptbeschränkungen. Diese Probleme sind in hügeligen Regionen und in Landkreisen mit schwächeren Schulungs- und Kundendienznetzwerken stärker sichtbar.