
チリ商業温室市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
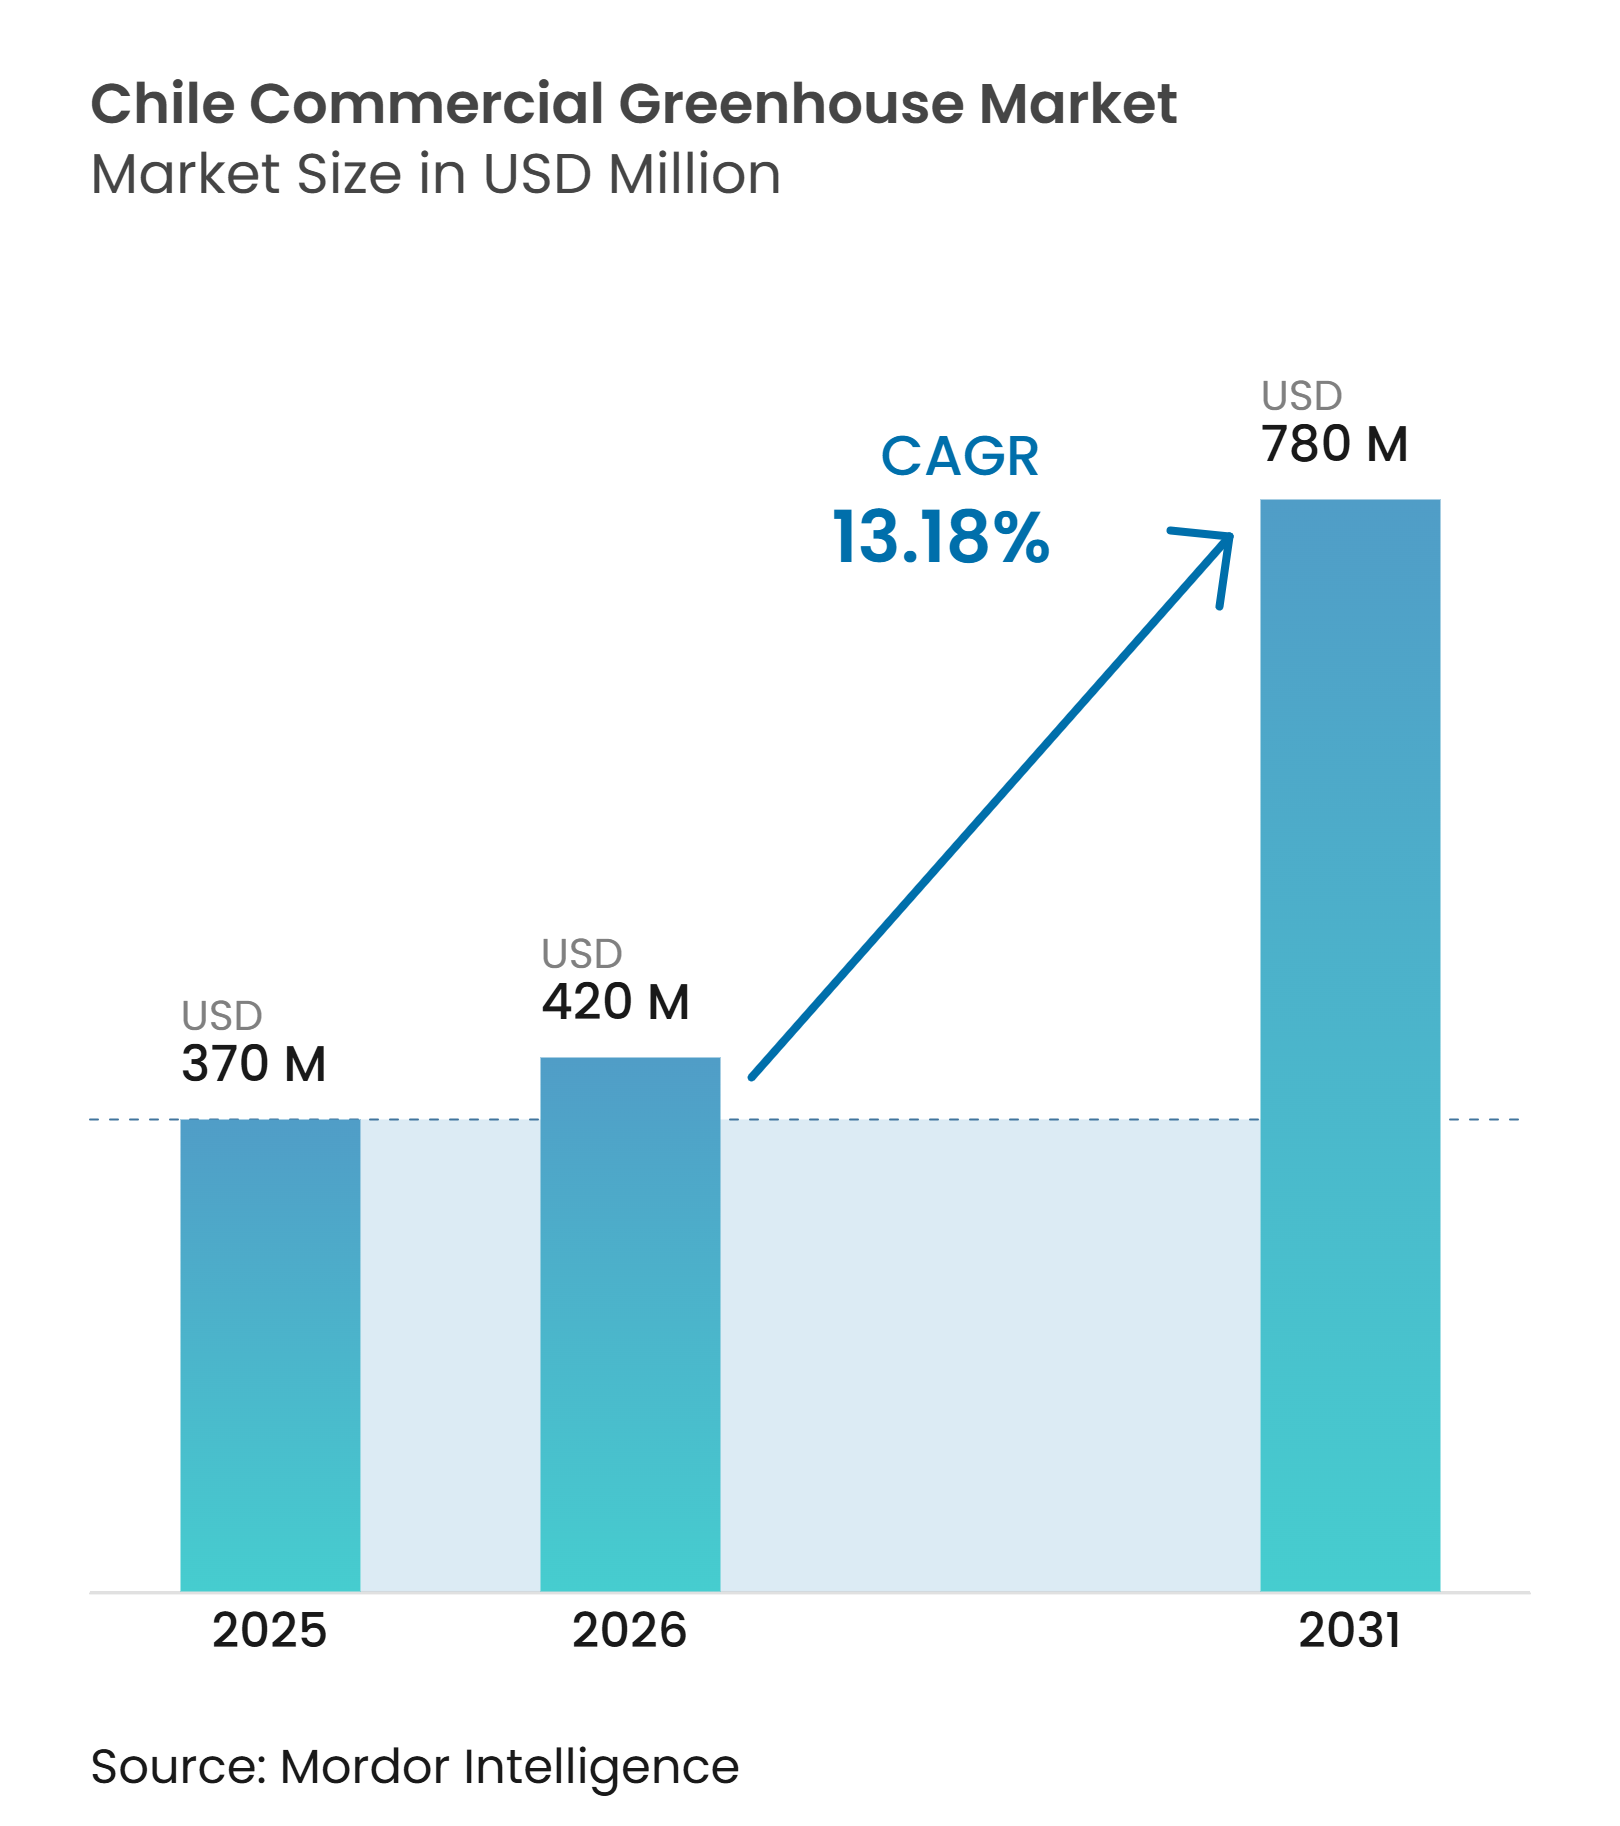
| 基準年の市場規模 (2025) | 370 百万米ドル |
| 市場規模 (2026) | 420 百万米ドル |
| 市場規模 (2031) | 780 百万米ドル |
| 成長率 (2026 - 2031) | 13.18 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ商業温室市場分析
チリ商業温室市場規模は2025年に370.00 ミリオン 米ドルであり、2026年の420.00 ミリオン 米ドルから成長し、2031年までに780.00 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 13.18%で推移します。水の利用可能性、気候への露出、信頼性の高い生鮮農産物の必要性が、市場における投資判断を形成しています。チリの細長い地形と多様な微気候は、農業生産に機会と課題の両方をもたらしており、複数の地域にわたって管理環境農業の重要性が高まっています。2024年から2028年にかけてのチリの林業・農業気候適応計画は、保護栽培を適応ツールとして位置づけており、従来の露地農業が気候変動による増大するリスクに直面しているという政府の認識を反映しています。小売供給要件も、国内外の買い手が品質と数量の一貫性をより強く求めるにつれ文書化された作物生産と信頼性の高い納品スケジュールの価値を高めています。サプライヤーは、温室構造、灌漑、気候管理、デジタル制御を単一プロジェクト内に組み合わせることで対応し、栽培者の運営上の複雑さを軽減する統合ソリューションを提供しています。公共プログラムおよびデモンストレーション施設は、管理環境農業(CEA)の技術基盤を拡大しており、特に水資源が制約された地域において、以前は大規模商業事業者に限られていた知識と技術へのアクセスを小規模生産者に提供しています。
レポートの主要ポイント
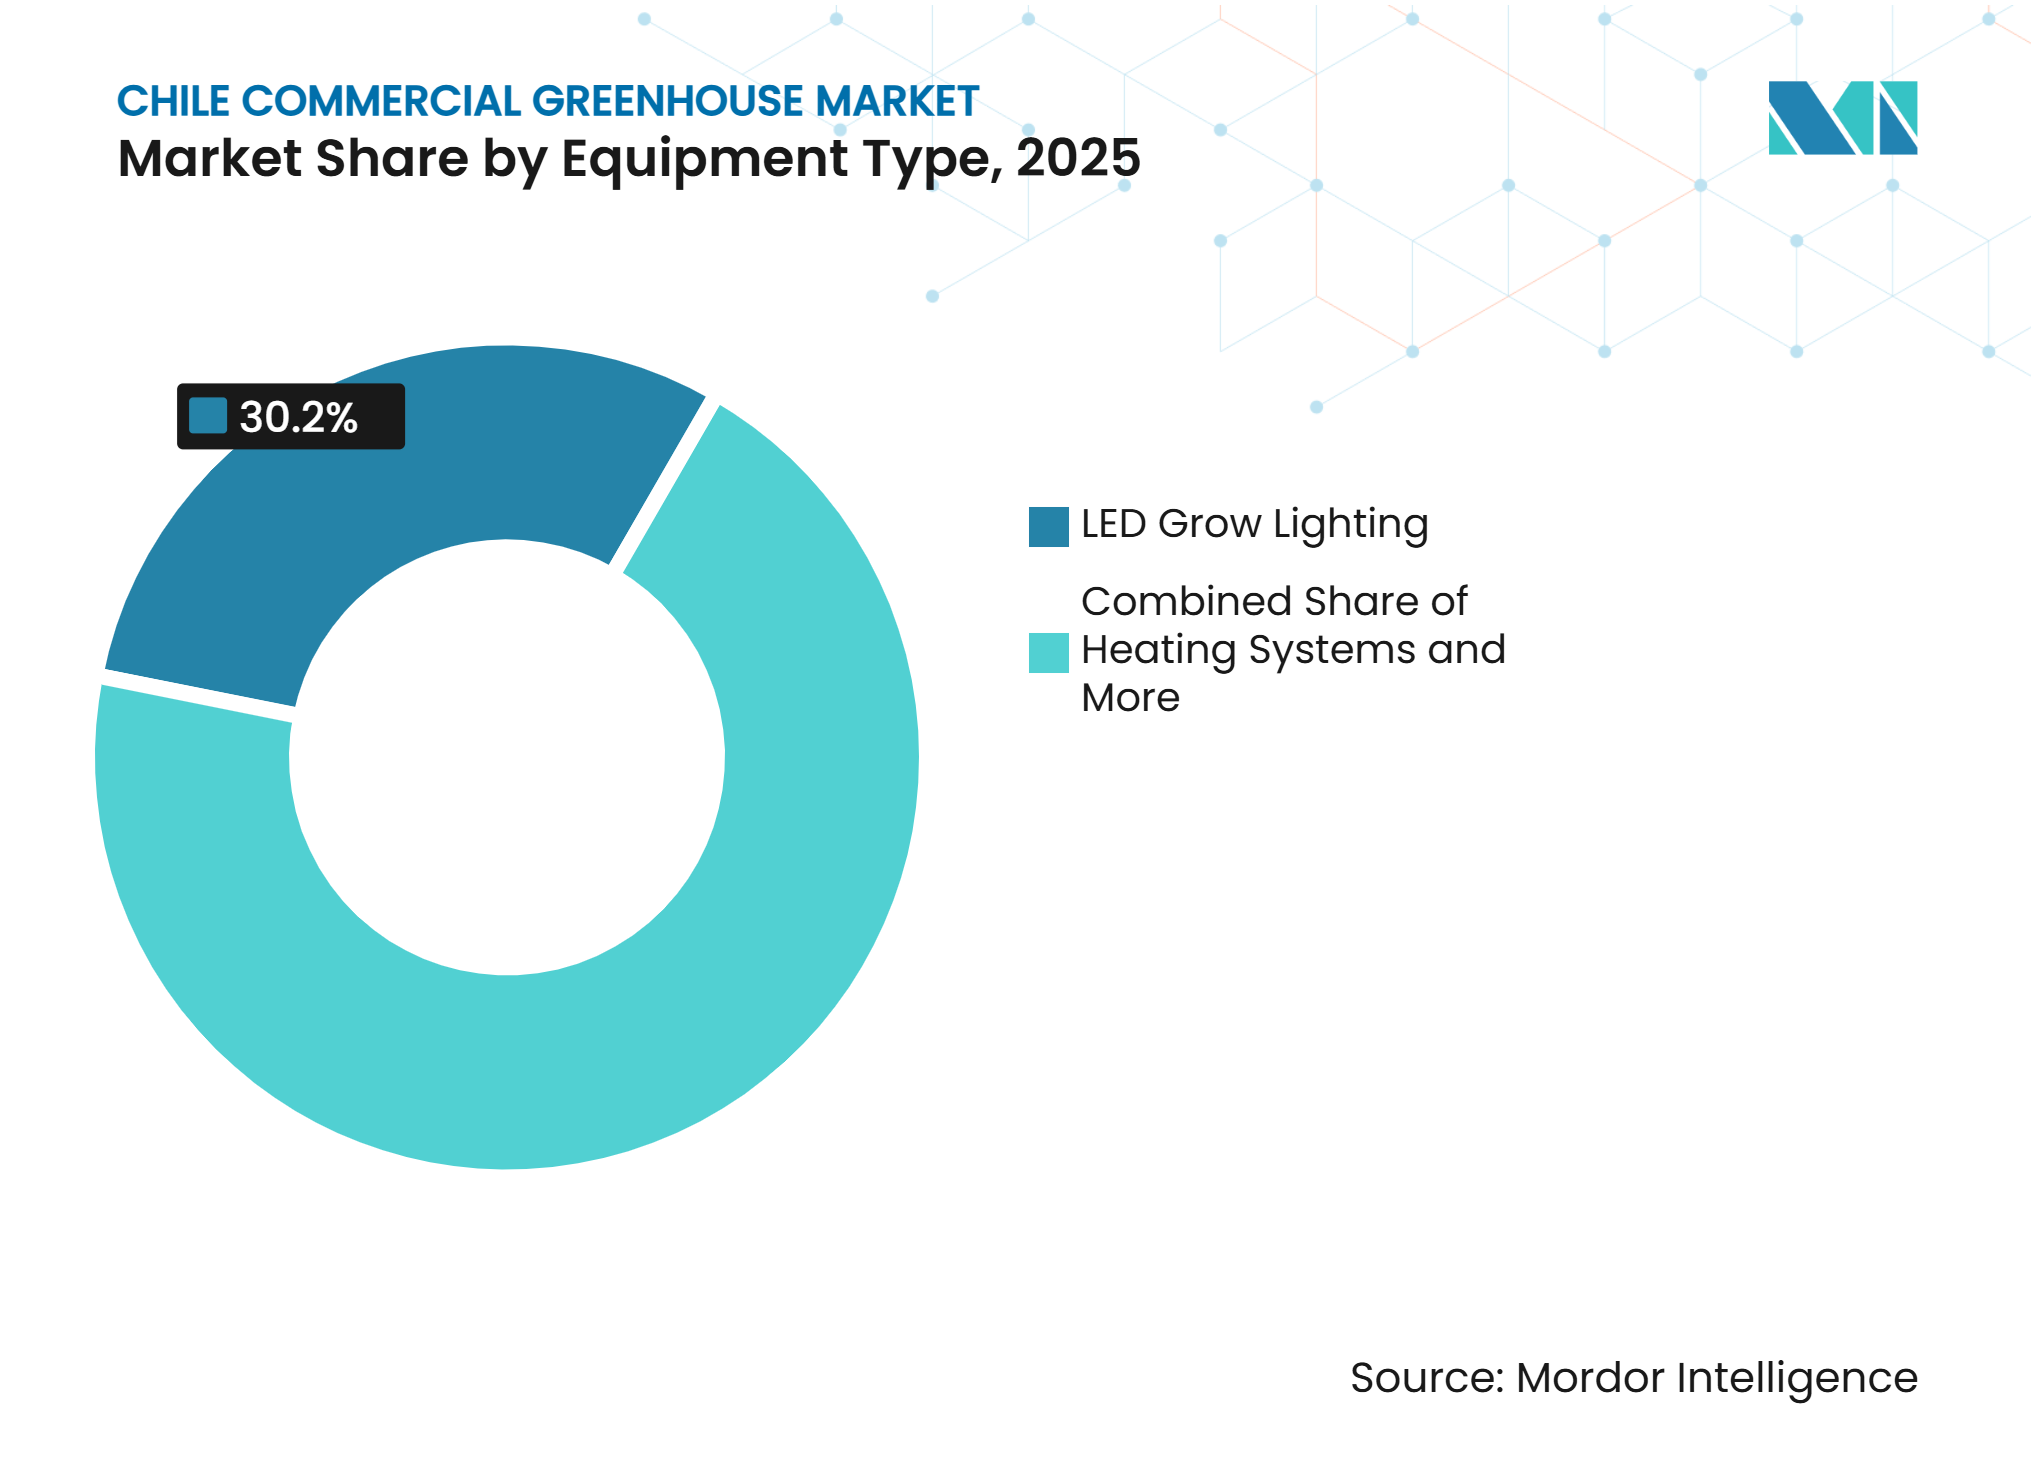
- 設備タイプ別では、LED育成照明が最大セグメントであり、2025年のチリ商業温室市場シェアの30.2%を占めました。一方、気候制御・自動化ソフトウェアが最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 15.2%で拡大すると予測されています。
- 作物タイプ別では、果物・野菜が最大セグメントであり、2025年のチリ商業温室市場規模の55.5%を占めました。一方、大麻・特産作物が最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 14.5%で拡大すると予測されています。
- 温室タイプ別では、プラスチックフィルム温室が最大セグメントであり、2025年の市場シェアの61.2%を占めました。一方、ガラス温室が最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 12.2%で拡大すると予測されています。
- 栽培技術別では、水耕栽培が最大セグメントであり、2025年の市場シェアの54.4%を占めました。また、最も成長の速いセグメントでもあり、2026年から2031年にかけてCAGR 13.8%で拡大すると予測されています。
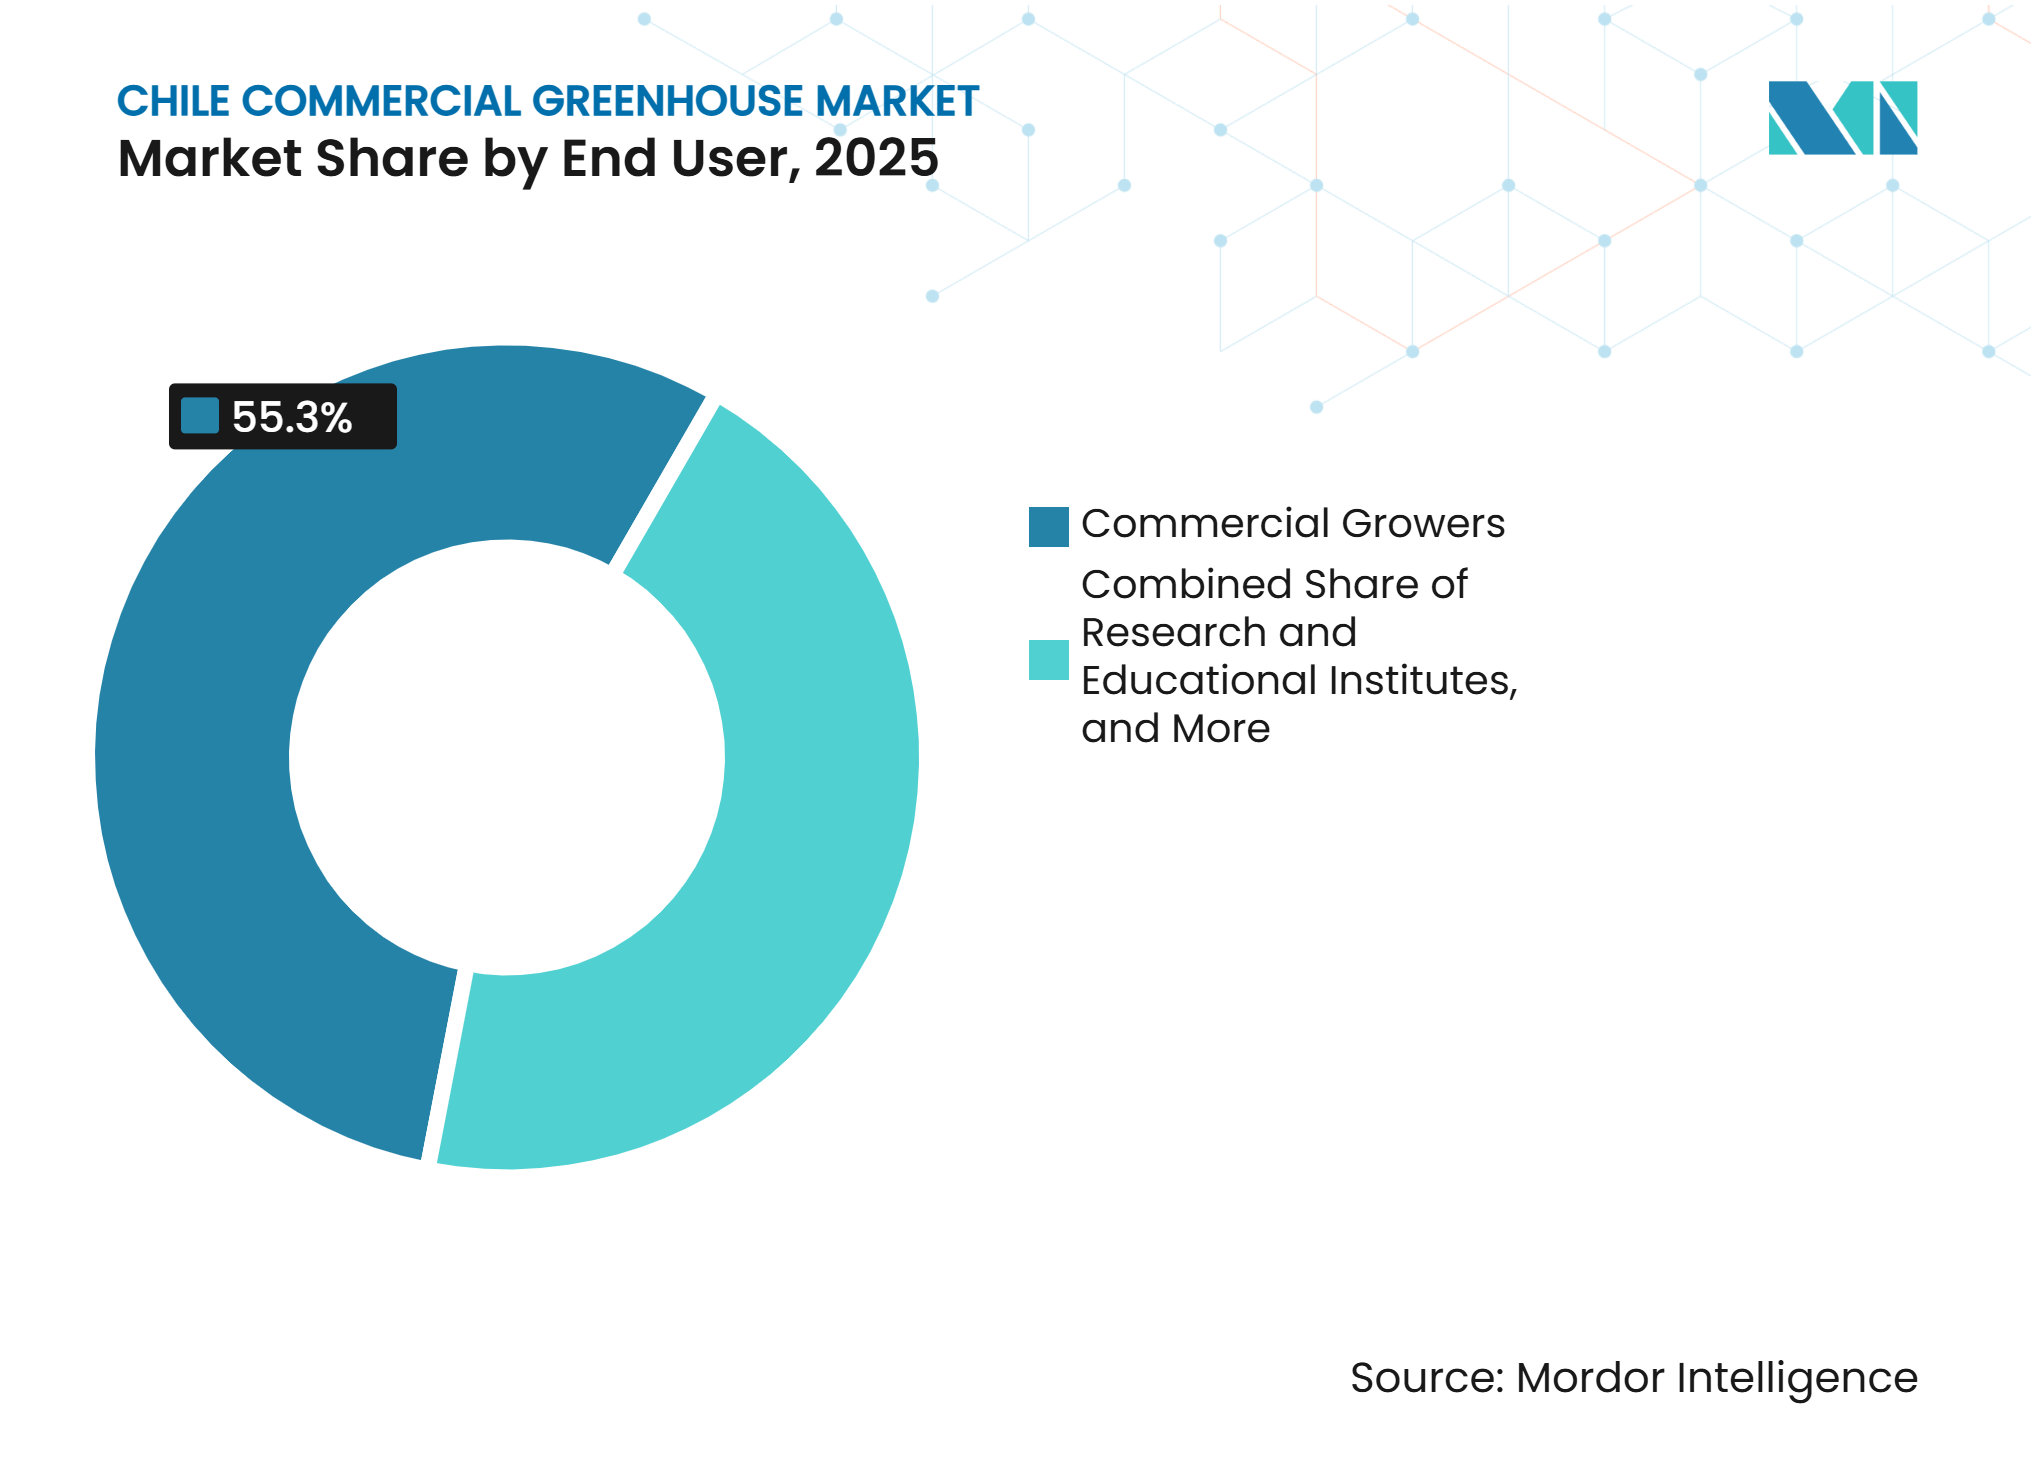
- エンドユーザー別では、商業栽培者が最大セグメントであり、2025年の市場シェアの55.3%を占めました。一方、研究・教育機関が最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 13.5%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 通年の生鮮農産物需要 | +2.3% | 全国的、サンティアゴ、バルパライソ、コンセプシオンでの早期成果 | 短期(2年以内) |
| 水不足と資源効率の高い栽培 | +2.8% | 全国的、北部チリ(アリカ・イ・パリナコータ、アタカマ、コキンボを含む)で最も顕著 | 短期(2年以内) |
| 気候変動と保護生産 | +2.4% | 全国的、南部チリの厳しい気候帯で特に関連性が高い | 中期(2〜4年) |
| 信頼性の高い供給とトレーサビリティに対する小売業者の需要 | +1.8% | 中央チリ(サンティアゴおよびバルパライソの小売回廊を含む) | 中期(2〜4年) |
| 自動化、センサー、気候制御の導入 | +2.1% | 全国的、中央および北部チリで最も顕著 | 中期(2〜4年) |
| 気候変動に強い農業への政府支援 | +1.6% | 全国的、北部および南部チリで早期に関連性が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
通年の生鮮農産物需要
小売業者、フードサービス事業者、卸売市場は、季節を問わず信頼性の高い生鮮農産物の供給を必要としており、生育条件をより高度に管理できる保護栽培システムへの投資を後押ししています。2026年にチリの農業研究政策局(ODEPA)が、国家統計局(INE)が実施した2025年国家農業調査(ENA)に基づいて発表したデータによると、2025/26年農業シーズンの全国野菜作付面積は97,675ヘクタールに達しました[1]。降雨や霜などの気象現象は露地生産を混乱させる可能性があり、温度、灌漑、湿度、作物の定植をより高度に管理できる温室システムの価値を高めています。これにより、栽培者がより安定した生産と気象関連の混乱へのリスク低減を求める中で、商業温室への需要が支えられています。
水不足と資源効率の高い栽培
水不足は、農業生産が集中し水ストレスが強まっているチリ商業温室市場における重要な需要要因です。2025年に「水文学および地球システム科学」誌に掲載された研究によると、チリ中部のいくつかの流域では、メガ干ばつ期間中に水ストレス指数が40%および70%を超える高度から極度の水ストレスが経験されました。また、農業は国内最大の淡水利用者であり、2024年の経済協力開発機構(OECD)によると、推定消費的水需要の約72%を占めています[2]。チリの水効率政策は、灌漑インフラへの投資をさらに後押ししています。2023年9月に承認された法律第18,450号の改正は、水効率と環境持続可能性を促進しながら、小・中規模農業への公共投資を優先しました。2024年には、国家灌漑委員会(CNR)も、水資源総局(DGA)が招集する水資源戦略委員会を設立し、流域レベルの水資源計画に貢献しています。これらの状況は、灌漑と水利用の管理改善に貢献できる商業温室システムおよび資源効率の高い栽培技術への需要を支えています。
気候変動と保護生産
チリの多様な農業気候条件は、北部地域の高温・強日射から、南部生産に影響を与える低温・霜まで、栽培者にさまざまな生産上の課題をもたらしています。中央部の降雨量や気温の変動は、露地栽培の不確実性をさらに高める可能性があります。2025年5月に農業研究国立機関(INIA)が発表したところによると、アイセン地方のプロジェクトでは、異なる農業生態ゾーン(プエルト・アイセン、コイアイケ、プエルト・イバニェス)に適応した3つの温室モデルが開発されました。これらの設計は、荷重試験とプロトタイプ試験を通じて開発・検証され、プロジェクトは従来の生育シーズンを超えた野菜生産の延長と通年栽培の実現を目指しています。チリの2024〜2028年部門別気候変動適応計画も、脆弱な農業部門に対する適応措置を定めており、変化する気候条件への耐性を高めることができる生産システムの必要性を強化しています。
信頼性の高い供給とトレーサビリティに対する小売業者の需要
組織化された小売業者、食品加工業者、輸出志向の買い手は、一貫した品質、食品安全管理、トレーサブルな生産記録をますます求めるようになっています。チリの農業畜産サービス(SAG)は、一次園芸産品の輸出チェーンの参加者に対して食品安全システムの登録・維持を義務付けており、公式管理には農薬残留物、微生物汚染物質、重金属のモニタリングが含まれます。SAGが2025年に発表したデータによると、チリは電子植物検疫証明書(ePhyto)を使用して42カ国に製品を輸出しており、これは電子植物検疫証明書発行総数の76%を占めています[3]。これらの要件と農業認証のデジタル化の進展により、文書化された生産慣行、投入物管理、トレーサビリティの重要性が高まっています。商業温室システムは、生育条件をより高度に管理し、作物・投入物情報の体系的な記録を容易にすることで、このトレンドを支援できます。これにより、信頼性が高くトレーサブルな生鮮農産物の供給を求める買い手にとって、管理された生産がますます重要になっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資と長い回収期間 | -2.8% | 全国的、中央および南部チリの中小規模生産者で最も深刻 | 長期(4年以上) |
| エネルギー価格リスクとエネルギー集約型の運営 | -2.2% | 全国的、送電網接続の制限により北部チリで最も深刻 | 中期(2〜4年) |
| 輸入技術プラットフォーム間の相互運用性の限界 | -1.6% | 全国的、専門技術者がいない地域で増幅 | 中期(2〜4年) |
| 水再利用コンプライアンスと生物的防除コスト | -1.4% | 全国的、北部および中央チリに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期投資と長い回収期間
現代の商業温室は、構造物、気候制御システム、灌漑、液肥施用、水耕栽培、自動化への多大な初期投資を必要とし、中小規模の栽培者の導入を制限する可能性があります。政府支援は投資障壁の軽減に役立ちますが、農業資本支援プログラムは温室建設に専用されるのではなく、複数のサブセクターに分散されています。そのため、栽培者は特に自動化と環境制御のレベルが高い先進システムにおいて、プロジェクトコストの相当部分を自己資金で賄う必要が生じる場合があります。これらの施設の資本集約性は投資回収期間を長引かせ、大規模な商業事業者が高度な保護栽培技術を導入するうえでより有利な立場に置かれることになります。この資金調達上の障壁は、特に資本へのアクセスが限られた栽培者の間で、近期の市場拡大を制約する可能性があります。
輸入技術プラットフォーム間の相互運用性の限界
チリの商業温室事業者は、気候制御システム、灌漑設備、センサー、自動化プラットフォーム、温室構造物など、異なる国際サプライヤーから設備・技術を調達することが多くあります。通信プロトコル、ソフトウェアアーキテクチャ、設備規格の違いにより、複数のベンダーのシステムを単一の運営環境に統合することが困難になる場合があります。これにより、設置の複雑さが増し、追加の統合・制御ハードウェアが必要となり、栽培者のメンテナンスおよびトレーニング要件が高まる可能性があります。小規模事業者は、技術的に複雑なシステムを管理するリソースが少なく、サプライヤー固有のサポートへの依存度が高いため、特に影響を受けやすい場合があります。相互運用性の限界は、先進的な温室技術の導入を遅らせ、互換性要件が明確になるまで単一ベンダーシステムの継続使用やアップグレードの延期を促す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備別:
自動化ソフトウェアが最も高い予測成長率LED育成照明は2025年の設備別チリ商業温室市場の30.2%を占め、最大の設備カテゴリーとなりました。その使用は、特に冬季および南部の栽培地域において、自然放射が不十な場合の補光および光周期管理を支援します。暖房システムは霜害防止と温度管理に引き続き重要であり、灌漑・液肥施用設備は特に水資源が制約された生産地域において、管理された水・栄養素の施用を支援します。遮光・シェーディングシステムも、特に北部チリなど強日射にさらされる地域で重要です。設備の組み合わせは、地域の気候、作物タイプ、水の利用可能性、生産要件に応じて地域ごとに異なります。
気候制御・自動化ソフトウェアは2026年から2031年にかけてCAGR 15.2%で拡大すると予測されており、最も成長の速い設備カテゴリーとなっています。成長は、温室の温度、湿度、灌漑、換気、その他の生産パラメータを監視・管理するシステムの導入増加によって支えられています。統合ソフトウェアは運営データを統合し、栽培者が生育条件の変化により迅速に対応できるようにします。商業温室の運営がよりテクノロジー主導になるにつれ、資源管理と運営の一貫性を向上させる接続型モニタリングおよび自動制御システムへの需要がシフトしています。


注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
作物タイプ別:
果物・野菜が生産の基盤、特産作物が付加価値を創出果物・野菜は2025年の作物別チリ商業温室市場の55.5%を占め、最大の作物カテゴリーとなりました。トマト、キュウリ、ピーマン、レタス、葉物野菜、イチゴは重要な温室用途を代表しており、管理環境が変化する季節を通じて安定した生産、作物品質、供給を支援できます。これらの作物は、特に栽培者が水・栄養素の施用をより高度に管理しようとする場合、水耕栽培および液肥施用システムにも適しています。果物・野菜の幅広い用途は、温室構造物、灌漑システム、気候制御設備、自動化技術に対する大きな需要基盤を提供しています。
大麻・特産作物は2026年から2031年にかけてCAGR 14.5%で拡大すると予測されており、最も成長の速い作物カテゴリーとなっています。このセグメントには、大麻、花卉、観賞植物、および管理された生育条件と専門的な生産システムから恩恵を受けられるその他の高付加価値作物が含まれます。温室栽培により、栽培者は作物固有の要件に応じて温度、湿度、灌漑、光を管理でき、管理された条件が品質と一貫性を向上させる高付加価値作物の生産を支援します。花卉・観賞植物も専門的な保護栽培施設への需要に貢献しており、苗床は植栽材料の繁殖に温室環境を利用しています。これらの高付加価値用途に向けた管理生産システムの導入拡大が、特産作物セグメントの拡大を支援すると予測されています。
温室タイプ別:
プラスチックフィルム構造が商業規模を支援プラスチックフィルム温室は2025年の温室タイプ別チリ商業温室市場の61.2%を占め、最大の構造カテゴリーとなりました。その主導的な地位は、比較的低い資本要件と、野菜、花卉、その他の園芸作物の商業生産への適合性を反映しています。プラスチックフィルム構造は、剛性構造に伴う高い投資なしに保護栽培を求める栽培者にとって実用的な参入点を提供できます。強い自然日射と比較的温暖な暖房要件を持つ地域への適合性が、チリ全土での導入をさらに支援しています。低い投資要件と適応可能な構成の組み合わせにより、プラスチックフィルム温室はチリ商業温室市場における主導的な地位を維持すると予測されています。
ガラス温室は2026年から2031年にかけてCAGR 12.2%で拡大すると予測されており、最も成長の速い温室タイプとなっています。高い光透過率、耐久性、高度な気候制御システムへの対応能力により、より高い環境制御が高い資本投資を正当化できる高付加価値園芸生産に適しています。剛性ポリカーボネート構造は中間的な選択肢を提供し、一部の用途においてプラスチックフィルムよりも高い耐久性と断熱性を、ガラスよりも低い構造要件と組み合わせています。ハイブリッドおよびセミクローズド施設は、温度、湿度、換気、その他の生産条件をより厳密に管理しようとする栽培者をさらに支援できます。温室タイプ全体の需要は、作物価値、気候、投資能力、耐久性要件、必要な環境制御レベルに応じて異なります。
栽培技術別:
水耕栽培が管理生産をリード水耕栽培は2025年の栽培技術別チリ商業温室市場の54.4%を占め、2026年から2031年にかけてCAGR 13.8%で拡大すると予測されています。その主導的な地位は、チリの水資源が制約された農業地域において重要な、管理された栄養素供給と精密灌漑を提供する能力を反映しています。養液薄膜技術(NFT)や深水培養(DWC)などのシステムにより、栽培者は管理された生産環境内で水と栄養素を管理でき、循環利用により資源利用効率を向上させることができます。水耕栽培は標準化された作物管理も支援し、気候制御・自動化システムと統合できるため、小売やその他の組織化された市場に一貫した品質の農産物を供給する商業栽培者に適しています。
土壌および基質ベースの栽培は、苗床、苗、花卉、直接土壌または生育培地システムがより適した作物において引き続き重要です。基質システムは、作物タイプと温室構成にわたってより高い柔軟性を維持しながら、管理された根域管理を提供できます。ハイブリッド栽培モデルは、作物要件、水の利用可能性、投資能力に応じて異なる栽培アプローチを組み合わせます。水耕栽培、基質、土壌ベース、ハイブリッドシステムの継続的な導入により、チリの温室事業者は作物価値、資源の利用可能性、生産規模、必要な環境制御レベルに応じて栽培技術を選択する柔軟性を持っています。
エンドユーザー別:
商業栽培者が生産・認証基準を設定商業栽培者は2025年のエンドユーザー別チリ商業温室市場の55.3%を占め、最大のエンドユーザーカテゴリーとなりました。その主導的な地位は、温室構造物、灌漑システム、気候制御、自動化への需要を支える商業的な生鮮農産物・園芸生産の規模を反映しています。大規模事業者は一般的に、統合温室技術への投資と管理生産に伴う運営要件の管理においてより有利な立場にあります。そのため、その調達決定はチリ商業温室市場における設備構成、自動化レベル、統合栽培ソリューションへの需要に影響を与えます。
研究・教育機関は2026年から2031年にかけてCAGR 13.5%で拡大すると予測されており、最も成長の速いエンドユーザーカテゴリーとなっています。機関活動には、温室ベースの研究、技術実証、作物試験、管理環境栽培が含まれます。2025年5月、農業研究国立機関(INIA)は、アイセン地方の異なる農業気候条件に適応した3つのモジュール式温室モデルの開発を報告し、地域に適応した保護栽培技術の開発における機関プロジェクトの役割を示しました。小売ガーデンセンターおよび苗床も、観賞植物、繁殖、苗のための温室施設への需要に貢献しています。エンドユーザー基盤は、商業生産、研究・教育、苗床用途にわたり、規模、技術統合、環境制御に対する要件異なります。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理的分析
サンティアゴ首都圏は、チリ最大の都市消費センターへの近接性と、商業野菜栽培者、フードサービス、小売業者、管理環境生産者からの確立された需要に支えられ、チリにおける商業温室の最大地域市場を代表しています。同地域の商業活動の集中は、温室構造物、灌漑・液肥施用システム、気候制御設備、自動化への需要を支えています。バルパライソはチリ最大の水耕栽培生産基盤を代表しており、集約的な園芸農業と効率的な水・栄養素管理への需要に支えられています。サンティアゴへの近接性も主要な国内市場へのアクセスを提供し、商業水耕温室事業の機会を強化しています。
アリカ・イ・パリナコータは最も成長の速い地域市場になると予測されており、乾燥した気候と保護栽培・資源効率の高い灌漑の必要性に支えられています。同地域にはトマト生産を含む確立された園芸基盤があり、コキンボは栽培者が効率的な水利用と管理生産への要件の増大に直面する中で新興の機会を代表しています。北部チリでは、水耕灌漑への投資が水資源制約条件下での資源効率の高い栽培技術の応用を示しています。
オイギンスは最も強力な温室技術開発クラスターを代表しており、農業生産基盤と主要な商業農業地域への近接性に支えられています。同地域は自動化、気候制御、灌漑、その他の管理環境技術の導入機会を提供しています。ロス・リオスは主要な苗床・観賞植物の機会を代表しており、冷涼な気候条件と苗床、花卉、繁殖のための保護栽培への需要に支えられています。これらの地域が合わさって、チリ商業温室市場を生鮮野菜を超えて拡大させ、特化した作物・生産要件に対応するサプライヤーに機会をもたらしています。
競合環境
市場集中度
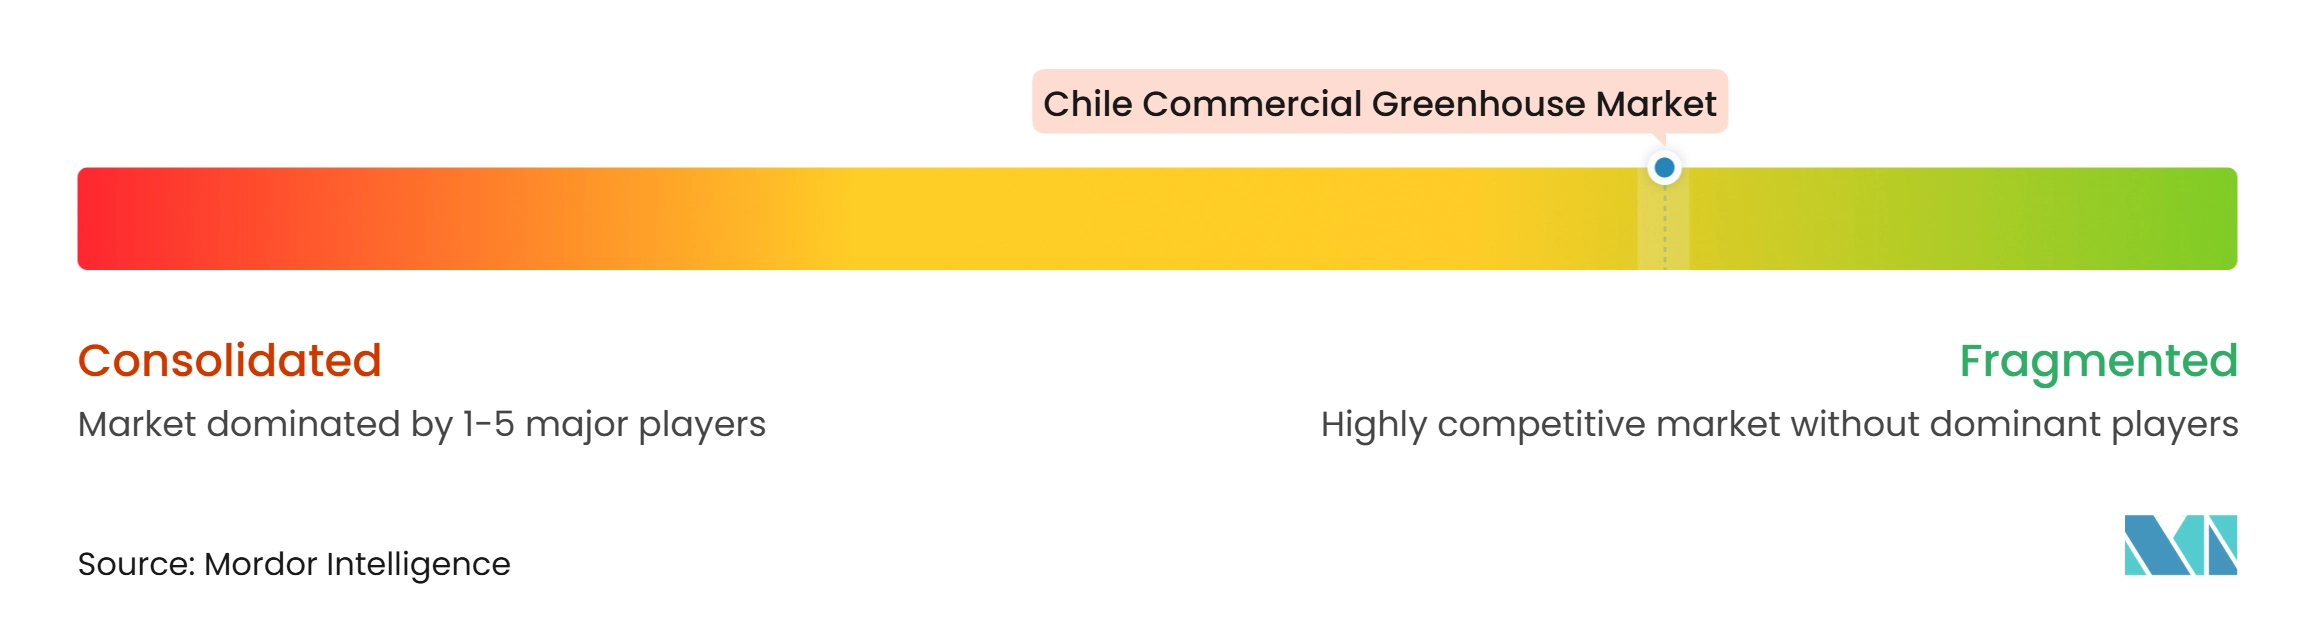
チリ商業温室市場は中程度に分散しており、2025年にはRichel Group、Netafim Chile Limitada、Novedades Agrícolas, S.A. (Novagric)、Sociedad de Inversiones Azimut Limitada、AB Ludvig Svensonが主要プレイヤーとなっています。競争は温室構造物、灌漑・液肥施用、気候制御、自動化、環境モニタリング、専門温室技術を中心に展開されています。Richel GroupとNovedades Agrícolas, S.A. (Novagric)は温室構造物と統合保護栽培ソリューションで競争し、Netafim Chile Limitadaは精密灌漑と液肥施用に注力しています。Argus Control Systems Limitedは気候制御・自動化技術を提供し、AB Ludvig Svenssonは管理環境農業向けのエネルギー・気候スクリーンを含む気候管理ソリューションを専門としています。
競争上の差別化は、温室構造物単体から統合栽培システムへとシフトしています。各社は構造的ソリューションと灌漑、液肥施用、気候制御、環境モニタリング、自動化を組み合わせ、温室プロジェクト要件のより広い範囲に対応しています。Novagricはチリでの花卉生産向け温室設置を完了しており、マジャラウコでの水耕アジサイプロジェクトを含め、専門的な保護栽培システムへの需要を示していますNetafim Chile Limitadaは水・栄養素管理の改善を目的とした灌漑・液肥施用技術で競争し、Argus Control Systems Limitedは自動化された環境制御ソリューションを提供しています。AB Ludvig Svenssonは温室条件の管理を支援する気候・エネルギースクリーニング技術でこれらのシステムを補完しています。この統合トレンドは、チリの栽培者が水耕栽培、資源効率の高い灌漑、自動化された環境制御を採用するにつれてますます重要になっています。
市場はまた、これらの企業がチリの多様な気候・生産条件に技術を適応させる機会も提供しています。北部地域は水効率の高い灌漑、液肥施用、気候管理システムの機会を生み出し、アイセンなどの冷涼な地域は低温と地域の気象条件に適応した温室構造物と環境制御技術を必要としています。小規模栽培者はモジュール式構造物、スケーラブルな灌漑システム、手頃な環境制御の機会を提供し、大規模商業事業者は統合気候制御とターンキーソリューションへの需要を支援できます。その結果、競争上の優位性は、個々の温室コンポーネントを供給するだけでなく、温室構造物と灌漑、気候管理、自動化、技術サポート、カスタマイズされたプロジェクト実行を組み合わせる企業の能力によってますます決定されています。
チリ商業温室産業リーダー
-
Richel Group
-
Netafim Chile Limitada (Orbia Advance Corporation, S.A.B. de C.V.)
-
Novedades Agrícolas, S.A. (Novagric)
-
AB Ludvig Svensson
-
Sociedad de Inversiones Azimut Limitada
- 注:主要企業の掲載順は順位を示すものではありません。
チリ商業温室市場 このレポートでカバーされる企業
- Netafim Chile Limitada (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group
- Novedades Agrícolas, S.A. (Novagric)
- AB Ludvig Svensson
- Argus Control Systems Limited (Madison Industries)
- Sociedad de Inversiones Azimut Limitada
- Proamco Agrícola SpA
- Sankalpa SpA
- Agra Tech, Inc.
- Europrogress S.r.l.
- Hortiplan BV (Arvesta)
最近の産業開発事情 チリ商業温室市場
- 2026年9月:チリ・中国デモンストレーション農場がマイプーへの設置に向けて前進し、10 ミリオン 米ドルの投資が発表されました。プロジェクトはチリ大学のリンコナーダ・デ・マイプー実験ステーションの15.7ヘクタールで開発されており、先進的な温室技術が含まれています。
- 2026年1月:農業イノベーション財団(FIA)がバルパライソ州リマチェにおいてAI対応の循環型アクアポニクスシステムを推進し、水耕野菜生産とマス養殖を組み合わせました。このシステムはセンサー化と人工知能を使用して生産プロセスの管理を支援しています。
- 2025年7月:チリ大学と天津農垦金港有限公司がマイプーにチリ・中国デモンストレーション農場を設立するための協力協定に署名しました。計画施設には、垂直栽培、水耕栽培、苗繁殖、統合水肥管理、効率的な灌漑を組み込んだ高技術温室が含まれます。
- 2025年7月:Netafim ChileとKranが戦的パートナーシップを発表し、Netafimの精密灌漑技術とKranのナノバブル技術を組み合わせてチリにおける水利用効率と農業生産性を向上させることを目指しています。
チリ商業温室市場レポートの範囲
商業温室とは、市場で販売される商業作物の栽培に使用される温室です。
チリ商業温室市場レポートは、設備タイプ別(暖房システム、冷却・換気システム、LED育成照明、灌漑・液肥施用システム、気候制御・自動化ソフトウェア、遮光・シェーディングシステム、構造部品)、作物タイプ別(果物・野菜、花卉・観賞植物、ハーブ・マイクログリーン、大麻・特産作物)、温室タイプ別(ガラス温室、プラスチックフィルム温室、剛性ポリカーボネート温室、ハイブリッドおよびセミクローズド温室)、栽培技術別(水耕栽培、非水耕土壌・基質、ハイブリッドおよび垂直統合)、エンドユーザー別(商業栽培者、研究・教育機関、小売ガーデンセンターおよび苗床)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 暖房システム | |
| 冷却・換気システム | |
| LED育成照明 | |
| 灌漑・液肥施用システム | |
| 気候制御・自動化ソフトウェア | |
| 遮光・シェーディング | |
| 構造部品 | グレージングシステム |
| フレームとトラス |
| 果物・野菜 | トマト |
| キュウリ | |
| レタスおよび葉物野菜 | |
| ピーマン | |
| イチゴおよびベリー類 | |
| 花卉・観賞植物 | 切り花 |
| 鉢植えおよびベッディングプランツ | |
| ハーブ・マイクログリーン | |
| 大麻・特産作物 | 医療用大麻 |
| 苗および繁殖作物 |
| ガラス温室 |
| プラスチックフィルム温室 |
| 剛性ポリカーボネート温室 |
| ハイブリッドおよびセミクローズド温室 |
| 水耕栽培 | 養液薄膜技術 |
| 深水培養 | |
| 点滴水耕栽培 | |
| 非水耕土壌・基質 | 土壌ベース |
| ヤシ殻コイアおよびロックウール基質 | |
| ハイブリッドおよび垂直統合 |
| 商業栽培者 |
| 研究・教育機関 |
| 小売ガーデンセンターおよび苗床 |
| ヨーロッパ | オランダ |
| スペイン | |
| ドイツ | |
| イギリス | |
| フランス | |
| ロシア | |
| その他のヨーロッパ |
| 設備タイプ別 | 暖房システム | |
| 冷却・換気システム | ||
| LED育成照明 | ||
| 灌漑・液肥施用システム | ||
| 気候制御・自動化ソフトウェア | ||
| 遮光・シェーディング | ||
| 構造部品 | グレージングシステム | |
| フレームとトラス | ||
| 作物別 | 果物・野菜 | トマト |
| キュウリ | ||
| レタスおよび葉物野菜 | ||
| ピーマン | ||
| イチゴおよびベリー類 | ||
| 花卉・観賞植物 | 切り花 | |
| 鉢植えおよびベッディングプランツ | ||
| ハーブ・マイクログリーン | ||
| 大麻・特産作物 | 医療用大麻 | |
| 苗および繁殖作物 | ||
| 温室タイプ別 | ガラス温室 | |
| プラスチックフィルム温室 | ||
| 剛性ポリカーボネート温室 | ||
| ハイブリッドおよびセミクローズド温室 | ||
| 栽培技術別 | 水耕栽培 | 養液薄膜技術 |
| 深水培養 | ||
| 点滴水耕栽培 | ||
| 非水耕土壌・基質 | 土壌ベース | |
| ヤシ殻コイアおよびロックウール基質 | ||
| ハイブリッドおよび垂直統合 | ||
| エンドユーザー別 | 商業栽培者 | |
| 研究・教育機関 | ||
| 小売ガーデンセンターおよび苗床 | ||
| 地域別 | ヨーロッパ | オランダ |
| スペイン | ||
| ドイツ | ||
| イギリス | ||
| フランス | ||
| ロシア | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
チリ商業温室市場の規模はどのくらいですか?
チリ商業温室市場規模は2025年に370.00 ミリオン 米ドルであり、2026年の420.00 ミリオン 米ドルから成長し、2031年までに780.00 ミリオン 米ドルに達すると予測されています。
チリで最も成長の速い設備カテゴリーはどれですか?
気候制御・自動化ソフトウェアは2026年から2031年にかけてCAGR 15.2%で成長すると予測されています。
チリで水耕栽培システムが重要な理由は何ですか?
水耕温室は、栽培者が水と栄養素の利用を最適化しながら生育条件をより高度に管理するのに役立ちます。これにより、水の利用可能性と気候変動が農業生産の重要考慮事項であるチリにおいて特に重要です。
チリの小規模栽培者による温室導入を制約するものは何ですか?
高い初期コスト、長い回収期間、エネルギーリスク、技術の相互運用性の問題、コンプライアンスコストが導入を制限しています。