
Größe und Marktanteil des chilenischen kommerziellen Gewächshausmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
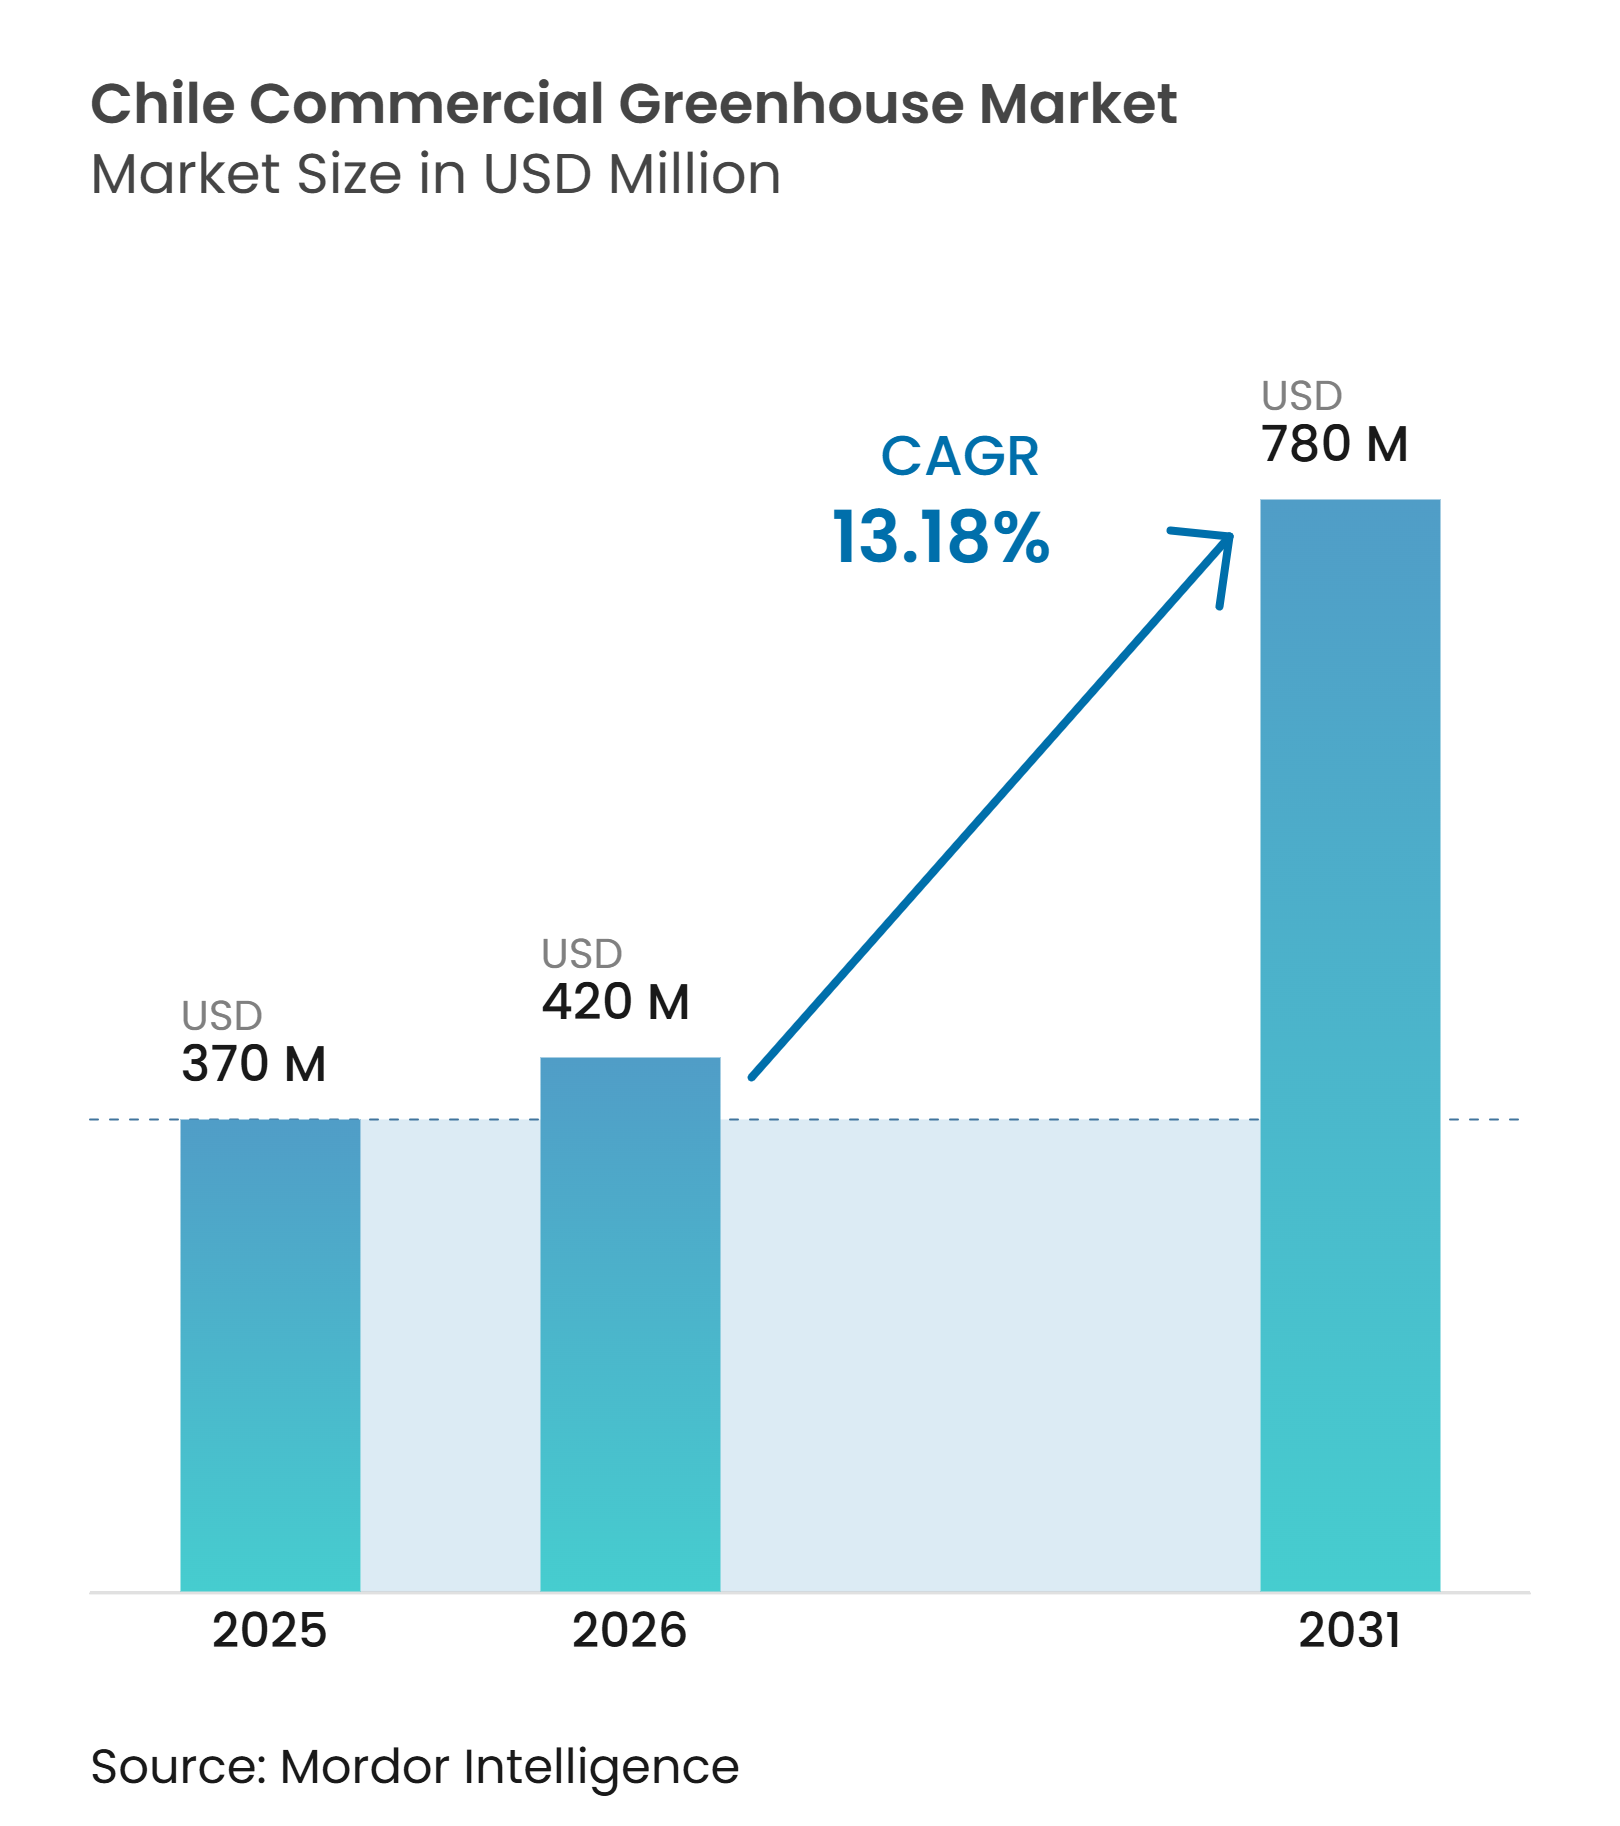
| Marktgröße im Basisjahr (2025) | 370 Millionen US-Dollar |
| Marktgröße (2026) | 420 Millionen US-Dollar |
| Marktgröße (2031) | 780 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.18 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chilenischen kommerziellen Gewächshausmarkts von Mordor Intelligence
Die Größe des chilenischen kommerziellen Gewächshausmarkts betrug im Jahr 2025 370,00 Millionen USD und soll von 420,00 Millionen USD im Jahr 2026 auf 780,00 Millionen USD bis 2031 wachsen, bei einem CAGR von 13,18 % von 2026 bis 2031. Wasserverfügbarkeit, Klimaexposition und der Bedarf an zuverlässigen Frischprodukten prägen die Investitionsentscheidungen auf dem Markt. Chiles langgestreckte Geografie und vielfältige Mikroklimata schaffen sowohl Chancen als auch Herausforderungen für die landwirtschaftliche Produktion und machen den kontrollierten Anbau in geschlossenen Umgebungen in mehreren Regionen zunehmend relevant. Chiles Klimaanpassungsplan für Forstwirtschaft und Landwirtschaft für 2024 bis 2028 identifiziert den geschützten Anbau als Anpassungsinstrument, was die Anerkennung der Regierung widerspiegelt, dass der traditionelle Freilandanbau wachsenden Risiken durch Klimavariabilität ausgesetzt ist. Die Versorgungsanforderungen des Einzelhandels stärken auch den Wert der dokumentierten Pflanzenproduktion und zuverlässiger Lieferpläne, da inländische und Exportkäufer eine größere Konsistenz in Qualität und Volumen fordern. Lieferanten reagieren darauf, indem sie Gewächshausstrukturen, Bewässerung, Klimamanagement und digitale Steuerung in einzelnen Projekten kombinieren und integrierte Lösungen anbieten, die die betriebliche Komplexität für Anbauer reduzieren. Öffentliche Programme und Demonstrationsanlagen erweitern die technische Grundlage für den kontrollierten Anbau in geschlossenen Umgebungen (CEA), insbesondere an wasserarmen Standorten, und helfen kleineren Produzenten, Zugang zu Wissen und Technologie zu erhalten, der zuvor auf große kommerzielle Betriebe beschränkt war.
Wichtigste Erkenntnisse des Berichts
- Nach Ausrüstungstyp war LED-Wachstumsbeleuchtung das größte Segment und hielt im Jahr 2025 einen Marktanteil von 30,2 % am chilenischen kommerziellen Gewächshausmarkt, während Klimasteuerungs- und Automatisierungssoftware das am schnellsten wachsende Segment ist und voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 15,2 % expandieren wird.
- Nach Kulturpflanzentyp waren Obst und Gemüse das größte Segment und hielten im Jahr 2025 einen Marktanteil von 55,5 % am chilenischen kommerziellen Gewächshausmarkt, während Cannabis und Spezialkulturen das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 14,5 % expandieren werden.
- Nach Gewächshaustyp waren Kunststofffoliengewächshäuser das größte Segment und hielten im Jahr 2025 einen Marktanteil von 61,2 %, während Glasgewächshäuser das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 12,2 % expandieren werden.
- Nach Anbautechnologie war Hydroponik das größte Segment und hielt im Jahr 2025 einen Marktanteil von 54,4 %, während es auch das am schnellsten wachsende Segment ist und voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 13,8 % expandieren wird.
- Nach Endnutzer waren kommerzielle Anbauer das größte Segment und hielten im Jahr 2025 einen Marktanteil von 55,3 %, während Forschungs- und Bildungseinrichtungen das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 13,5 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige Anforderungen an Frischprodukte | +2.3% | National, mit frühen Gewinnen in Santiago, Valparaíso und Concepción | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheit und ressourceneffizienter Anbau | +2.8% | National, am stärksten in Nordchile, einschließlich Arica und Parinacota, Atacama und Coquimbo | Kurzfristig (≤ 2 Jahre) |
| Klimavolatilität und geschützte Produktion | +2.4% | National, mit Relevanz in den extremen Klimazonen Südchiles | Mittelfristig (2–4 Jahre) |
| Einzelhandelsnachfrage nach zuverlässiger Versorgung und Rückverfolgbarkeit | +1.8% | Zentralchile, einschließlich der Einzelhandelskorridore Santiago und Valparaíso | Mittelfristig (2–4 Jahre) |
| Einführung von Automatisierung, Sensoren und Klimasteuerung | +2.1% | National, am stärksten in Zentral- und Nordchile | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung für klimaresistente Landwirtschaft | +1.6% | National, mit früher Relevanz in Nord- und Südchile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige Anforderungen an Frischprodukte
Einzelhändler, Gastronomieunternehmen und Großhandelsmärkte benötigen saisonübergreifend zuverlässige Frischproduktversorgung, was Investitionen in geschützte Anbausysteme unterstützt, die eine bessere Kontrolle über die Anbaubedingungen bieten. Laut dem Büro für Agrarwirtschaftsstudien und -politik Chiles (ODEPA) im Jahr 2026, basierend auf der Nationalen Agrarerhebung (ENA) 2025 des Nationalen Statistikinstituts (INE), erreichte die nationale Gemüseanbaufläche in der Agrarsaison 2025/26 97.675 HektarGemüsebulletin, September 1, odepa.gob.cl">[1]. Wetterereignisse wie Niederschläge und Frost können die Freilandproduktion stören und erhöhen den Wert von Gewächshaussystemen, die eine bessere Kontrolle über Temperatur, Bewässerung, Luftfeuchtigkeit und Pflanzenentwicklung bieten. Dies unterstützt die Nachfrage nach kommerziellen Gewächshäusern, da Anbauer eine konsistentere Produktion und eine geringere Anfälligkeit für wetterbedingte Störungen anstreben.
Wasserknappheit und ressourceneffizienter Anbau
Wasserknappheit ist ein wichtiger Nachfragefaktor für den chilenischen kommerziellen Gewächshausmarkt, in dem die landwirtschaftliche Produktion konzentriert ist und der Wasserstress zugenommen hat. Eine Studie aus dem Jahr 2025 in Hydrology and Earth System Sciences ergab, dass mehrere Einzugsgebiete in Zentralchile während der Megadürreperiode einen hohen bis extremen Wasserstress aufwiesen, mit Wasserstresspegel-Werten über 40 % und 70 %. Die Landwirtschaft ist auch der größte Süßwasserverbraucher des Landes und macht laut der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) im Jahr 2024 rund 72 % des geschätzten konsumtiven Wasserbedarfs ausOECD-Umweltleistungsberichte: Chile 2, oecd.org">[2]. Chiles Wassereffizienzpolitik unterstützt weitere Investitionen in die Bewässerungsinfrastruktur. Im September 2023 genehmigte Änderungen des Gesetzes Nr. 18.450 priorisierten öffentliche Investitionen in die klein- und mittelständische Landwirtschaft und förderten gleichzeitig Wassereffizienz und ökologische Nachhaltigkeit. Im Jahr 2024 richtete die Nationale Bewässerungskommission (CNR) auch Strategische Gremien für Wasserressourcen ein, die von der Generaldirektion für Wasser (DGA) einberufen wurden, um zur Wasserressourcenplanung auf Einzugsgebietsebene beizutragen. Diese Bedingungen unterstützen die Nachfrage nach kommerziellen Gewächshaussystemen und ressourceneffizienten Anbautechnologien, die die Kontrolle über Bewässerung und Wasserverbrauch verbessern können.
Klimavolatilität und geschützte Produktion
Chiles vielfältige agroklimatische Bedingungen setzen Anbauer unterschiedlichen Produktionsherausforderungen aus, darunter hohe Temperaturen und Sonneneinstrahlung in nördlichen Regionen, während kühlere Bedingungen und Frost die südliche Produktion beeinträchtigen. Variable Niederschlags- und Temperaturbedingungen in zentralen Gebieten können die Unsicherheit für den Freilandanbau weiter erhöhen. Laut dem Nationalen Institut für Agrarforschung (INIA) im Mai 2025 entwickelte ein Projekt in der Region Aysén drei Gewächshausmodelle, die an verschiedene agroökologische Zonen angepasst wurden (Puerto Aysén, Coyhaique und Puerto Ibáñez). Die Entwürfe wurden durch Belastungstests und Prototypenversuche entwickelt und validiert, wobei das Projekt darauf abzielte, die Gemüseproduktion über die traditionelle Anbausaison hinaus zu verlängern und einen ganzjährigen Anbau zu ermöglichen. Chiles Sektoraler Klimawandelanpassungsplan 2024–2028 legt auch Anpassungsmaßnahmen für den gefährdeten Agrarsektor des Landes fest und verstärkt die Notwendigkeit von Produktionssystemen, die die Widerstandsfähigkeit gegenüber sich ändernden klimatischen Bedingungen verbessern können.
Einzelhandelsnachfrage nach zuverlässiger Versorgung und Rückverfolgbarkeit
Organisierte Einzelhändler, Lebensmittelverarbeiter und exportorientierte Käufer verlangen zunehmend konsistente Qualität, Lebensmittelsicherheitskontrollen und rückverfolgbare Produktionsaufzeichnungen. Chiles Agrar- und Viehzuchtdienst (SAG) verlangt von Teilnehmern der Exportkette für primäre Gartenbauprodukte die Registrierung und Aufrechterhaltung von Lebensmittelsicherheitssystemen, während offizielle Kontrollen die Überwachung von Pestizidrückständen, mikrobiologischen Kontaminanten und Schwermetallen umfassen. Laut SAG im Jahr 2025 exportierte Chile Produkte mit elektronischer phytosanitärer Zertifizierung (ePhyto) in 42 Länder, was 76 % der gesamten Ausstellung elektronischer phytosanitärer Zertifizierungen entsprichtRESUMEN EJECUTIVO GESTIÓN Año 3, sag.gob.cl">[3]. Diese Anforderungen und die fortschreitende Digitalisierung der landwirtschaftlichen Zertifizierung erhöhen die Bedeutung dokumentierter Produktionspraktiken, Betriebsmittelmanagement und Rückverfolgbarkeit. Kommerzielle Gewächshaussysteme können diesen Trend unterstützen, indem sie eine bessere Kontrolle über die Anbaubedingungen bieten und die systematische Aufzeichnung von Pflanzen- und Betriebsmittelinformationen erleichtern, wodurch die kontrollierte Produktion für Käufer, die eine zuverlässige und rückverfolgbare Frischproduktversorgung suchen, zunehmend relevant wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten | -2.8% | National, am stärksten für kleine und mittlere Produzenten in Zentral- und Südchile | Langfristig (≥ 4 Jahre) |
| Energiepreisexposition und energieintensive Betriebe | -2.2% | National, am stärksten in Nordchile aufgrund begrenzter Netzanbindung | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität zwischen importierten Technologieplattformen | -1.6% | National, verstärkt in Regionen ohne spezialisierte Techniker | Mittelfristig (2–4 Jahre) |
| Kosten für Wasserwiederverwendungskonformität und biologische Schädlingsbekämpfung | -1.4% | National, konzentriert in Nord- und Zentralchile | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten
Moderne kommerzielle Gewächshäuser erfordern erhebliche Anfangsinvestitionen in Strukturen, Klimasteuerungssysteme, Bewässerung, Fertigationssysteme, Hydroponik und Automatisierung, was die Einführung bei kleinen und mittelgroßen Anbauern einschränken kann. Staatliche Unterstützung kann dazu beitragen, Investitionshürden zu senken, aber landwirtschaftliche Kapitalförderprogramme sind auf mehrere Teilsektoren verteilt und nicht ausschließlich dem Gewächshausbau gewidmet. Anbauer müssen daher möglicherweise einen erheblichen Anteil der Projektkosten selbst finanzieren, insbesondere bei fortschrittlichen Systemen mit höherem Automatisierungs- und Umweltkontrollniveau. Die Kapitalintensität dieser Anlagen kann die Investitionsrückgewinnungszeiten verlängern und größere kommerzielle Betreiber besser positionieren, um anspruchsvolle Technologien für den geschützten Anbau einzuführen. Diese Finanzierungsbarriere kann die kurzfristige Marktexpansion einschränken, insbesondere bei Anbauern mit begrenztem Zugang zu Kapital.
Begrenzte Interoperabilität zwischen importierten Technologieplattformen
Kommerzielle Gewächshausbetreiber in Chile beziehen Ausrüstung und Technologien häufig von verschiedenen internationalen Lieferanten, darunter Klimasteuerungssysteme, Bewässerungsausrüstung, Sensoren, Automatisierungsplattformen und Gewächshausstrukturen. Unterschiede in Kommunikationsprotokollen, Softwarearchitekturen und Ausrüstungsstandards können es schwierig machen, Systeme mehrerer Anbieter in eine einzige Betriebsumgebung zu integrieren. Dies kann die Installationskomplexität erhöhen, zusätzliche Integrations- oder Steuerungshardware erfordern und die Wartungs- und Schulungsanforderungen für Anbauer erhöhen. Kleinere Betreiber können besonders betroffen sein, da sie über weniger Ressourcen zur Verwaltung technisch komplexer Systeme verfügen und möglicherweise stärker auf anbieterspezifischen Support angewiesen sind. Begrenzte Interoperabilität kann daher die Einführung fortschrittlicher Gewächshaustechnologien verlangsamen und Anbauer dazu veranlassen, bei Einzelanbietersystemen zu bleiben oder Upgrades aufzuschieben, bis die Kompatibilitätsanforderungen klarer sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstung:
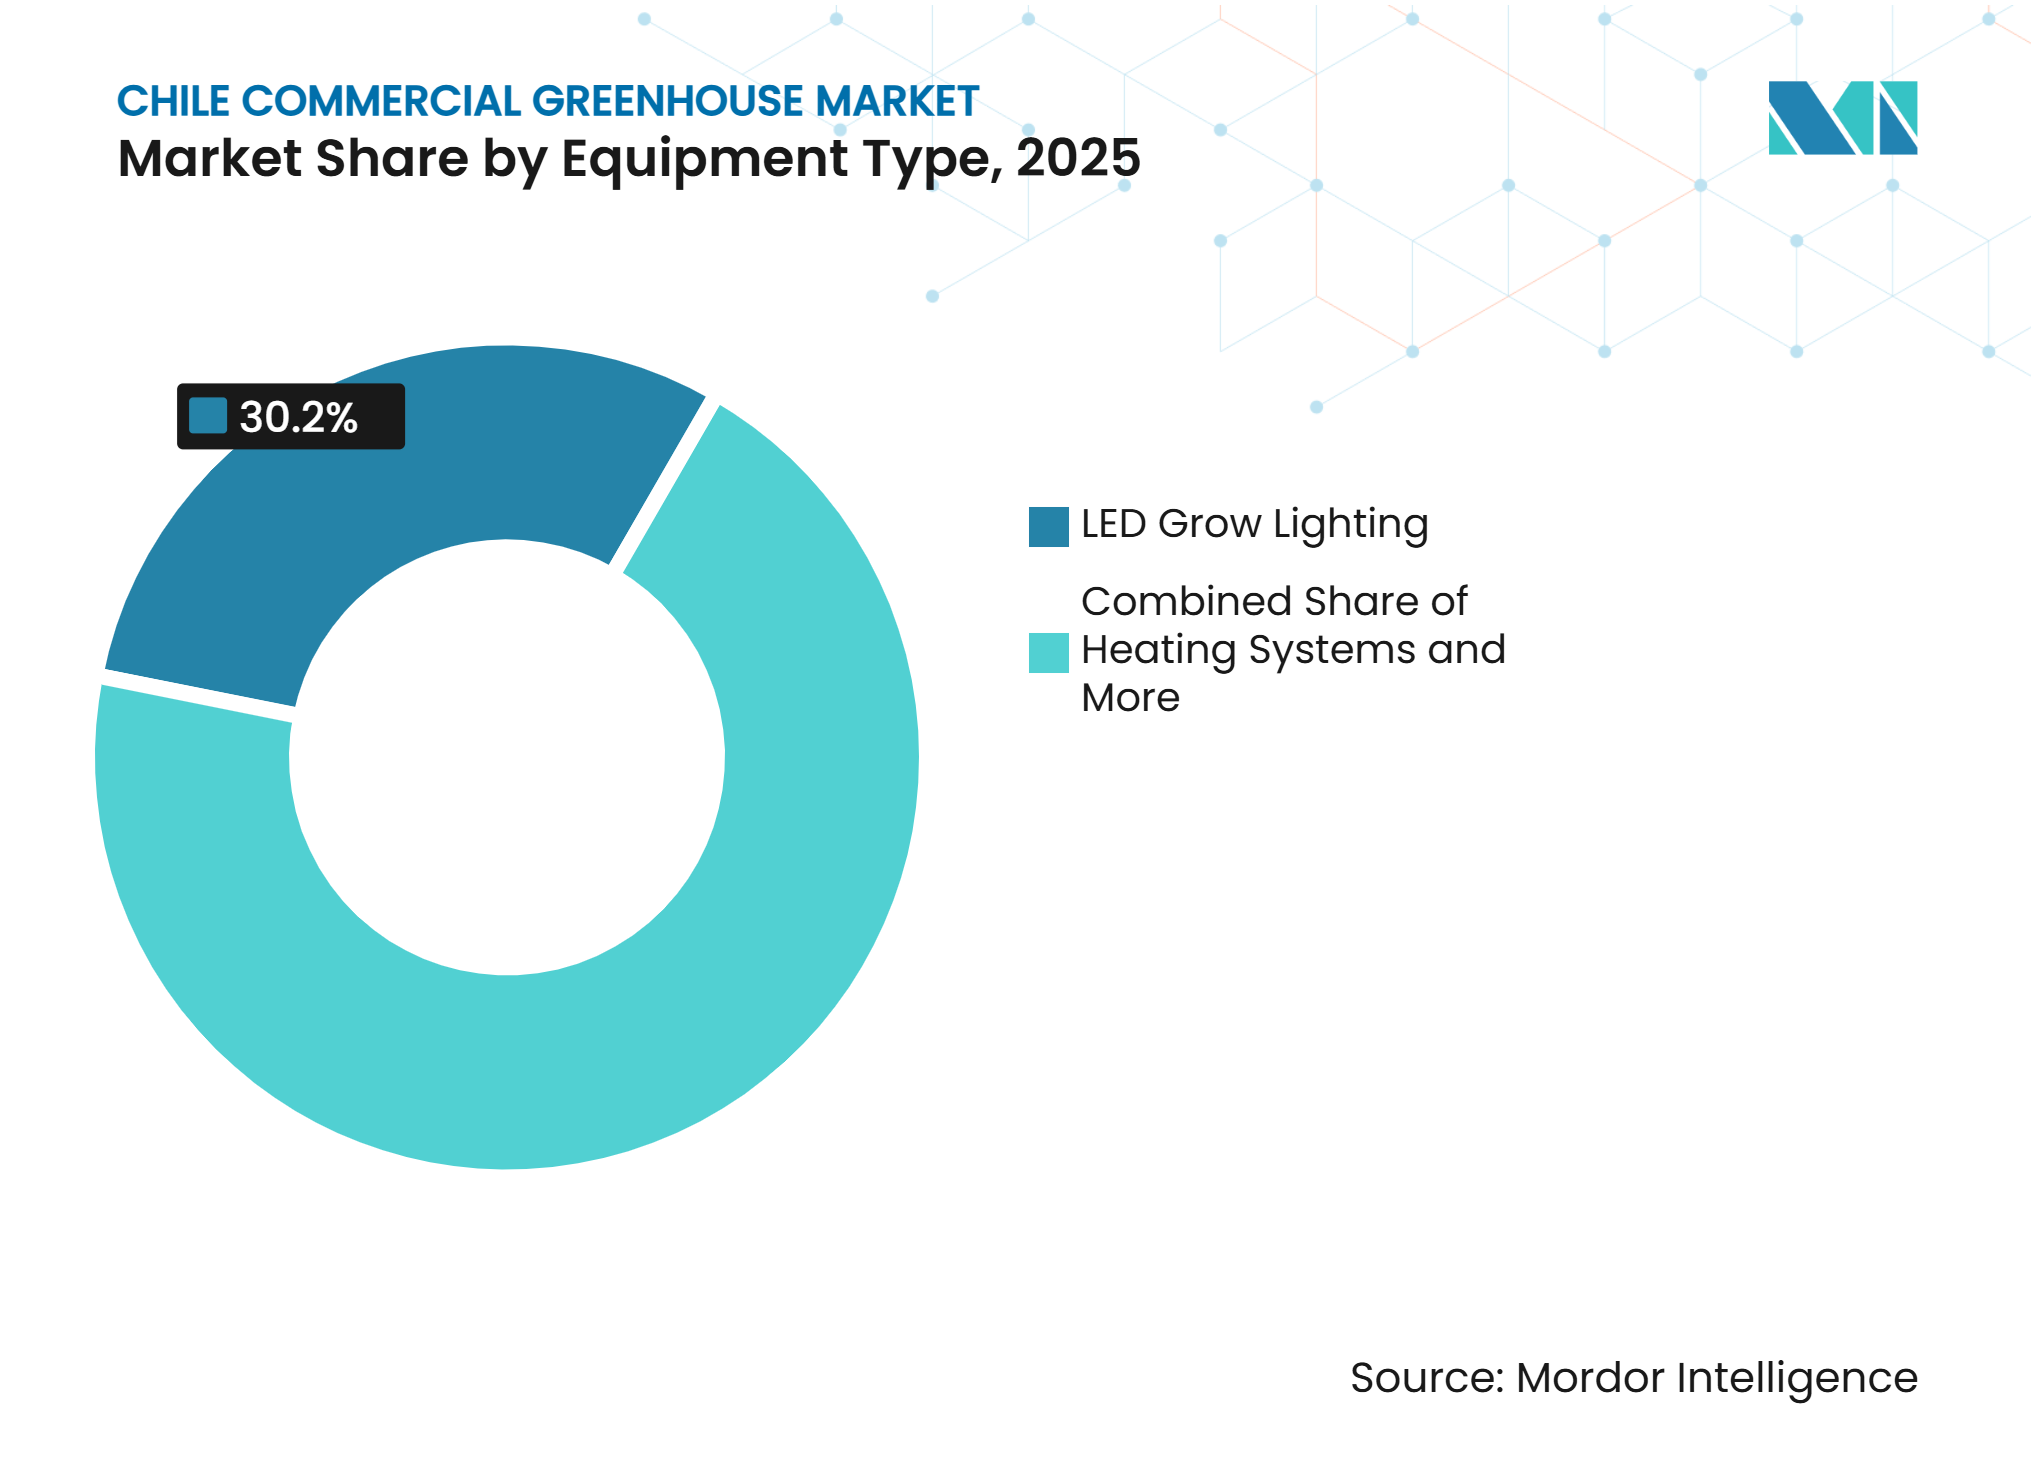
Automatisierungssoftware weist die höchste prognostizierte Wachstumsrate aufLED-Wachstumsbeleuchtung hielt im Jahr 2025 einen Anteil von 30,2 % am chilenischen kommerziellen Gewächshausmarkt nach Ausrüstung und war damit die größte Ausrüstungskategorie. Ihr Einsatz unterstützt Zusatzbeleuchtung und Photoperiodenverwaltung, wo natürliche Strahlung unzureichend ist, insbesondere im Winter und in südlichen Anbauregionen. Heizsysteme bleiben für den Frostschutz und das Temperaturmanagement relevant, während Bewässerungs- und Fertigationsausrüstung eine kontrollierte Wasser- und Nährstoffanwendung unterstützt, insbesondere in wasserarmen Produktionsgebieten. Abschirmungs- und Beschattungssysteme sind auch in Regionen mit hoher Sonneneinstrahlung wichtig, insbesondere in Nordchile. Die Ausrüstungsmischung variiert daher je nach Region entsprechend dem lokalen Klima, dem Kulturpflanzentyp, der Wasserverfügbarkeit und den Produktionsanforderungen.
Klimasteuerungs- und Automatisierungssoftware soll zwischen 2026 und 2031 mit einem CAGR von 15,2 % expandieren und ist damit die am schnellsten wachsende Ausrüstungskategorie. Das Wachstum wird durch die zunehmende Einführung von Systemen unterstützt, die Gewächshaustemperatur, Luftfeuchtigkeit, Bewässerung, Belüftung und andere Produktionsparameter überwachen und verwalten. Integrierte Software kann Betriebsdaten konsolidieren und Anbauern ermöglichen, schneller auf Änderungen der Anbaubedingungen zu reagieren. Da kommerzielle Gewächshausbetriebe zunehmend technologiegetrieben werden, verlagert sich die Nachfrage hin zu vernetzten Überwachungs- und automatisierten Steuerungssystemen, die das Ressourcenmanagement und die betriebliche Konsistenz verbessern.



Nach Kulturpflanzentyp:
Obst und Gemüse verankern die Produktion, während Spezialkulturen Mehrwert schaffenObst und Gemüse hielten im Jahr 2025 einen Anteil von 55,5 % am chilenischen kommerziellen Gewächshausmarkt nach Kulturpflanzentyp und waren damit die größte Kulturpflanzenkategorie. Tomaten, Gurken, Paprika, Salat, Blattgemüse und Erdbeeren stellen wichtige Gewächshausanwendungen dar, da kontrollierte Umgebungen eine konsistente Produktion, Pflanzenqualität und Versorgung über wechselnde Jahreszeiten hinweg unterstützen können. Diese Kulturen eignen sich auch für Hydroponik- und Fertigationssysteme, insbesondere wenn Anbauer eine bessere Kontrolle über Wasser- und Nährstoffanwendung anstreben. Das breite Spektrum an Obst- und Gemüseanwendungen bietet eine erhebliche Nachfragebasis für Gewächshausstrukturen, Bewässerungssysteme, Klimasteuerungsausrüstung und Automatisierungstechnologien.
Cannabis und Spezialkulturen sollen zwischen 2026 und 2031 mit einem CAGR von 14,5 % expandieren und sind damit die am schnellsten wachsende Kulturpflanzenkategorie. Das Segment umfasst Cannabis, Blumen, Zierpflanzen und andere hochwertige Kulturen, die von kontrollierten Anbaubedingungen und spezialisierten Produktionssystemen profitieren können. Der Gewächshausanbau ermöglicht es Anbauern, Temperatur, Luftfeuchtigkeit, Bewässerung und Licht entsprechend den kulturpflanzenspezifischen Anforderungen zu steuern und die Produktion hochwertiger Kulturen zu unterstützen, bei denen kontrollierte Bedingungen Qualität und Konsistenz verbessern können. Blumen und Zierpflanzen tragen auch zur Nachfrage nach spezialisierten Schutzanbauanlagen bei, während Baumschulen Gewächshausumgebungen für die Vermehrung von Pflanzgut nutzen. Die wachsende Einführung kontrollierter Produktionssysteme für diese höherwertigen Anwendungen soll die Expansion des Spezialkultursegments unterstützen.
Nach Gewächshaustyp:
Kunststofffolienstrukturen unterstützen den kommerziellen MaßstabKunststofffoliengewächshäuser hielten im Jahr 2025 einen Anteil von 61,2 % am chilenischen kommerziellen Gewächshausmarkt nach Gewächshaustyp und waren damit die größte Strukturkategorie. Ihre führende Position spiegelt ihren relativ geringeren Kapitalbedarf und ihre Eignung für die kommerzielle Produktion von Gemüse, Blumen und anderen Gartenbaukulturen wider. Kunststofffolienstrukturen können einen praktischen Einstiegspunkt für Anbauer bieten, die geschützten Anbau ohne die höheren Investitionen anstreben, die mit starren Strukturen verbunden sind. Ihre Eignung für Regionen mit starker natürlicher Sonneneinstrahlung und relativ moderaten Heizanforderungen unterstützt die Einführung in ganz Chile weiter. Die Kombination aus geringeren Investitionsanforderungen und anpassungsfähigen Konfigurationen soll die führende Position von Kunststofffoliengewächshäusern im chilenischen kommerziellen Gewächshausmarkt aufrechterhalten.
Glasgewächshäuser sollen zwischen 2026 und 2031 mit einem CAGR von 12,2 % expandieren und sind damit der am schnellsten wachsende Gewächshaustyp. Ihre höhere Lichtdurchlässigkeit, Langlebigkeit und Fähigkeit, anspruchsvolle Klimasteuerungssysteme zu unterstützen, machen sie für die hochwertige Gartenbauproduktion geeignet, bei der eine bessere Umweltkontrolle höhere Kapitalinvestitionen rechtfertigen kann. Starre Polycarbonatstrukturen bieten eine Zwischenlösung, die in einigen Anwendungen eine größere Langlebigkeit und Isolierung als Kunststofffolie mit geringeren Strukturanforderungen als Glas kombiniert. Hybrid- und halbgeschlossene Anlagen können Anbauer, die eine engere Kontrolle über Temperatur, Luftfeuchtigkeit, Belüftung und andere Produktionsbedingungen anstreben, weiter unterstützen. Die Nachfrage nach Gewächshaustypen variiert daher je nach Kulturpflanzenwert, Klima, Investitionskapazität, Langlebigkeitsanforderungen und dem erforderlichen Umweltkontrollniveau.
Nach Anbautechnologie:
Hydroponik führt die kontrollierte Produktion anHydroponik hielt im Jahr 2025 einen Anteil von 54,4 % am chilenischen kommerziellen Gewächshausmarkt nach Anbautechnologie und soll zwischen 2026 und 2031 mit einem CAGR von 13,8 % expandieren. Ihre führende Position spiegelt die Fähigkeit wider, eine kontrollierte Nährstoffzufuhr und präzise Bewässerung bereitzustellen, was in Chiles wasserarmen Agrarregionen relevant ist. Systeme wie die Nährstofffilmtechnik (NFT) und die Tiefwasserkultur (DWC) ermöglichen es Anbauern, Wasser und Nährstoffe in kontrollierten Produktionsumgebungen zu verwalten, während die Rezirkulation die Ressourcennutzungseffizienz verbessern kann. Hydroponik unterstützt auch ein standardisiertes Pflanzenmanagement und kann mit Klimasteuerungs- und Automatisierungssystemen integriert werden, was es für kommerzielle Anbauer geeignet macht, die qualitätskonsistente Produkte an den Einzelhandel und andere organisierte Märkte liefern.
Boden- und substratbasierter Anbau bleibt für Baumschulen, Setzlinge, Blumen und Kulturen wichtig, bei denen direkte Boden- oder Wachstumsmediumsysteme besser geeignet sind. Substratsysteme können ein kontrolliertes Wurzelzonenmanagement bieten und dabei eine größere Flexibilität über Kulturpflanzentypen und Gewächshauskonfigurationen hinweg beibehalten. Hybride Anbaumodelle kombinieren verschiedene Anbauansätze entsprechend den Kulturpflanzenanforderungen, der Wasserverfügbarkeit und der Investitionskapazität. Die fortgesetzte Einführung von Hydroponik-, Substrat-, Boden- und Hybridsystemen gibt chilenischen Gewächshausbetreibern die Flexibilität, Anbautechnologien entsprechend dem Kulturpflanzenwert, der Ressourcenverfügbarkeit, dem Produktionsmaßstab und dem erforderlichen Umweltkontrollniveau auszuwählen.
Nach Endnutzer:
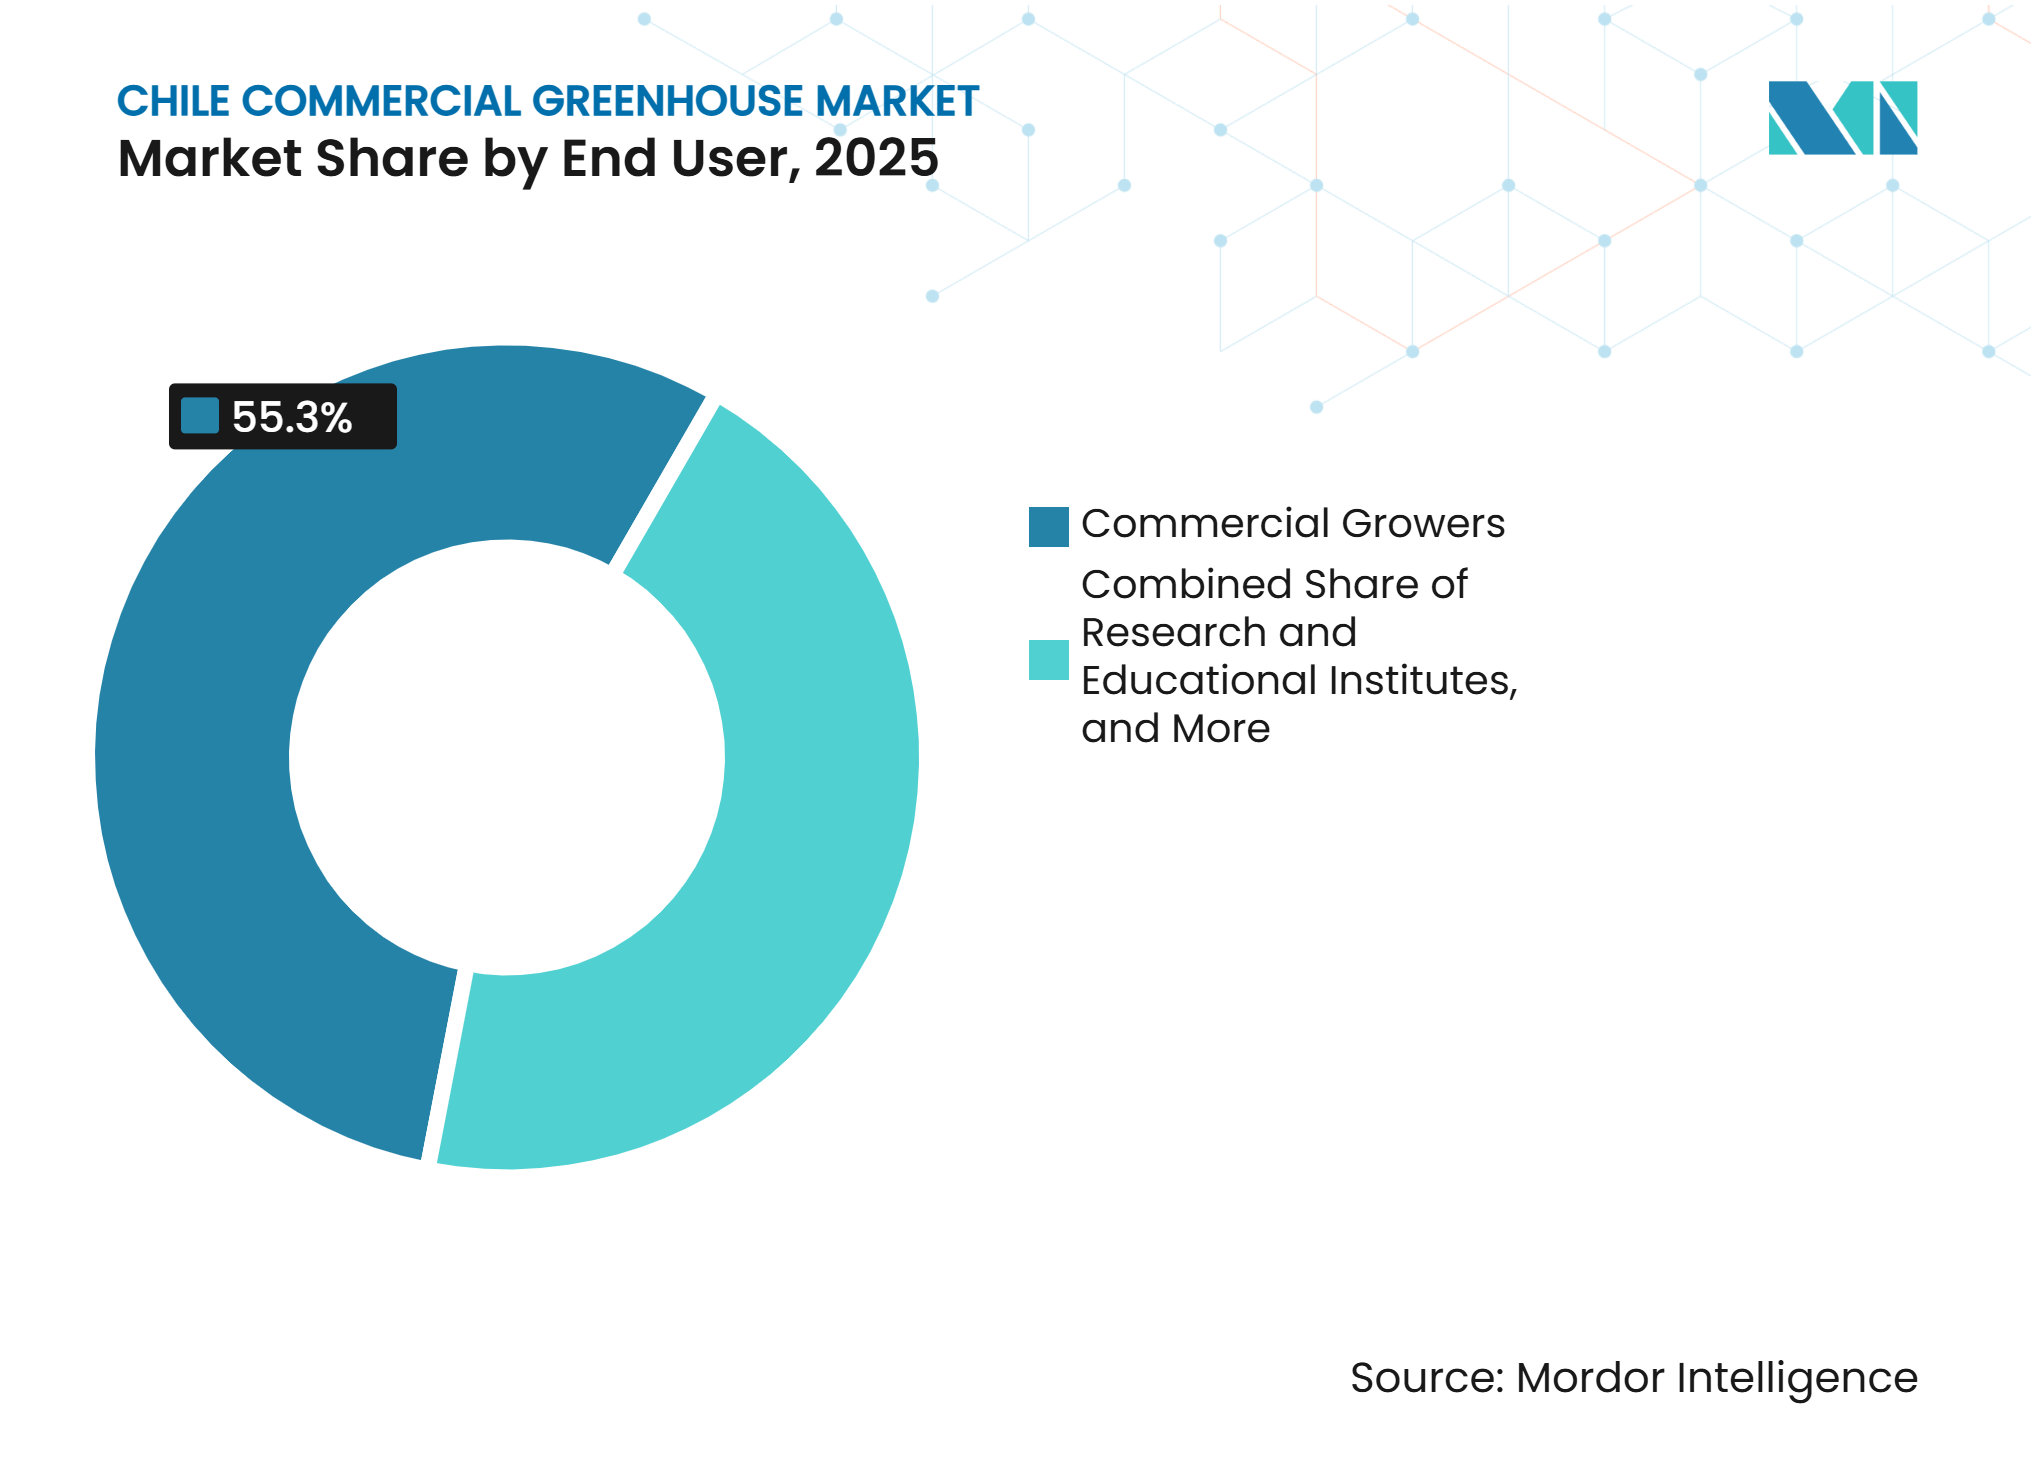
Kommerzielle Anbauer setzen Produktions- und ZertifizierungsstandardsKommerzielle Anbauer hielten im Jahr 2025 einen Anteil von 55,3 % am chilenischen kommerziellen Gewächshausmarkt nach Endnutzer und waren damit die größte Endnutzerkategorie. Ihre führende Position spiegelt den Umfang der kommerziellen Frischprodukt- und Gartenbauproduktion wider, die die Nachfrage nach Gewächshausstrukturen, Bewässerungssystemen, Klimasteuerung und Automatisierung unterstützt. Größere Betriebe sind im Allgemeinen besser positioniert, um in integrierte Gewächshaustechnologien zu investieren und die Betriebsanforderungen im Zusammenhang mit der kontrollierten Produktion zu verwalten. Ihre Beschaffungsentscheidungen beeinflussen daher die Nachfrage nach Ausrüstungskonfigurationen, Automatisierungsniveaus und integrierten Anbaulösungen im chilenischen kommerziellen Gewächshausmarkt.
Forschungs- und Bildungseinrichtungen sollen zwischen 2026 und 2031 mit einem CAGR von 13,5 % expandieren und sind damit die am schnellsten wachsende Endnutzerkategorie. Institutionelle Aktivitäten umfassen gewächshausbasierte Forschung, Technologiedemonstration, Kulturpflanzenversuche und kontrollierten Anbau in geschlossenen Umgebungen. Im Mai 2025 berichtete das Nationale Institut für Agrarforschung (INIA) über die Entwicklung von drei modularen Gewächshausmodellen, die an verschiedene agroklimatische Bedingungen in der Region Aysén angepasst wurden, und demonstrierte damit die Rolle institutioneller Projekte bei der Entwicklung lokal angepasster Schutzanbautechnologien. Einzelhandels-Gartencenter und Baumschulen tragen ebenfalls zur Nachfrage nach Gewächshausanlagen für Zierpflanzen, Vermehrung und Setzlinge bei. Die Endnutzerbasis umfasst daher kommerzielle Produktion, Forschung und Bildung sowie Baumschulanwendungen mit unterschiedlichen Anforderungen an Maßstab, Technologieintegration und Umweltkontrolle.

Geografische Analyse
Metropolitana de Santiago stellt den größten regionalen Markt für kommerzielle Gewächshäuser in Chile dar, unterstützt durch die Nähe zum größten städtischen Verbrauchszentrum des Landes und die etablierte Nachfrage von kommerziellen Gemüseanbauern, Gastronomie, Einzelhändlern und Produzenten in kontrollierten Umgebungen. Die Konzentration kommerzieller Aktivitäten in der Region unterstützt die Nachfrage nach Gewächshausstrukturen, Bewässerungs- und Fertigationssystemen, Klimasteuerungsausrüstung und Automatisierung. Valparaíso stellt die größte hydroponische Produktionsbasis des Landes dar, unterstützt durch intensiven Gartenbau und die Nachfrage nach effizientem Wasser- und Nährstoffmanagement. Die Nähe zu Santiago bietet auch Zugang zu wichtigen Inlandsmärkten und stärkt die Möglichkeiten für kommerzielle hydroponische Gewächshausbetriebe.
Arica y Parinacota soll der am schnellsten wachsende regionale Markt sein, unterstützt durch sein arides Klima und den daraus resultierenden Bedarf an geschütztem Anbau und ressourceneffizienter Bewässerung. Die Region verfügt über eine etablierte Gartenbaubasis, einschließlich Tomatenproduktion, während Coquimbo eine aufkommende Chance darstellt, da Anbauer zunehmend Anforderungen an effizienten Wasserverbrauch und kontrollierte Produktion gegenüberstehen. In Nordchile demonstrieren Investitionen in hydroponische Bewässerung die Anwendung ressourceneffizienter Anbautechnologien unter wasserarmen Bedingungen.
O'Higgins stellt den stärksten Cluster für Gewächshaustechnologieentwicklung dar, unterstützt durch seine landwirtschaftliche Produktionsbasis und die Nähe zu wichtigen kommerziellen Landwirtschaftsgebieten. Die Region bietet Möglichkeiten für die Einführung von Automatisierungs-, Klimasteuerungs-, Bewässerungs- und anderen Technologien für kontrollierte Umgebungen. Los Ríos stellt die wichtigste Baumschul- und Zierpflanzenchance dar, unterstützt durch kühlere klimatische Bedingungen und die Nachfrage nach geschütztem Anbau für Baumschulen, Blumen und Vermehrung. Zusammen erweitern diese Regionen den chilenischen kommerziellen Gewächshausmarkt über frisches Gemüse hinaus und schaffen Möglichkeiten für Lieferanten, die spezialisierte Kultur- und Produktionsanforderungen bedienen.
Wettbewerbslandschaft
Marktkonzentration
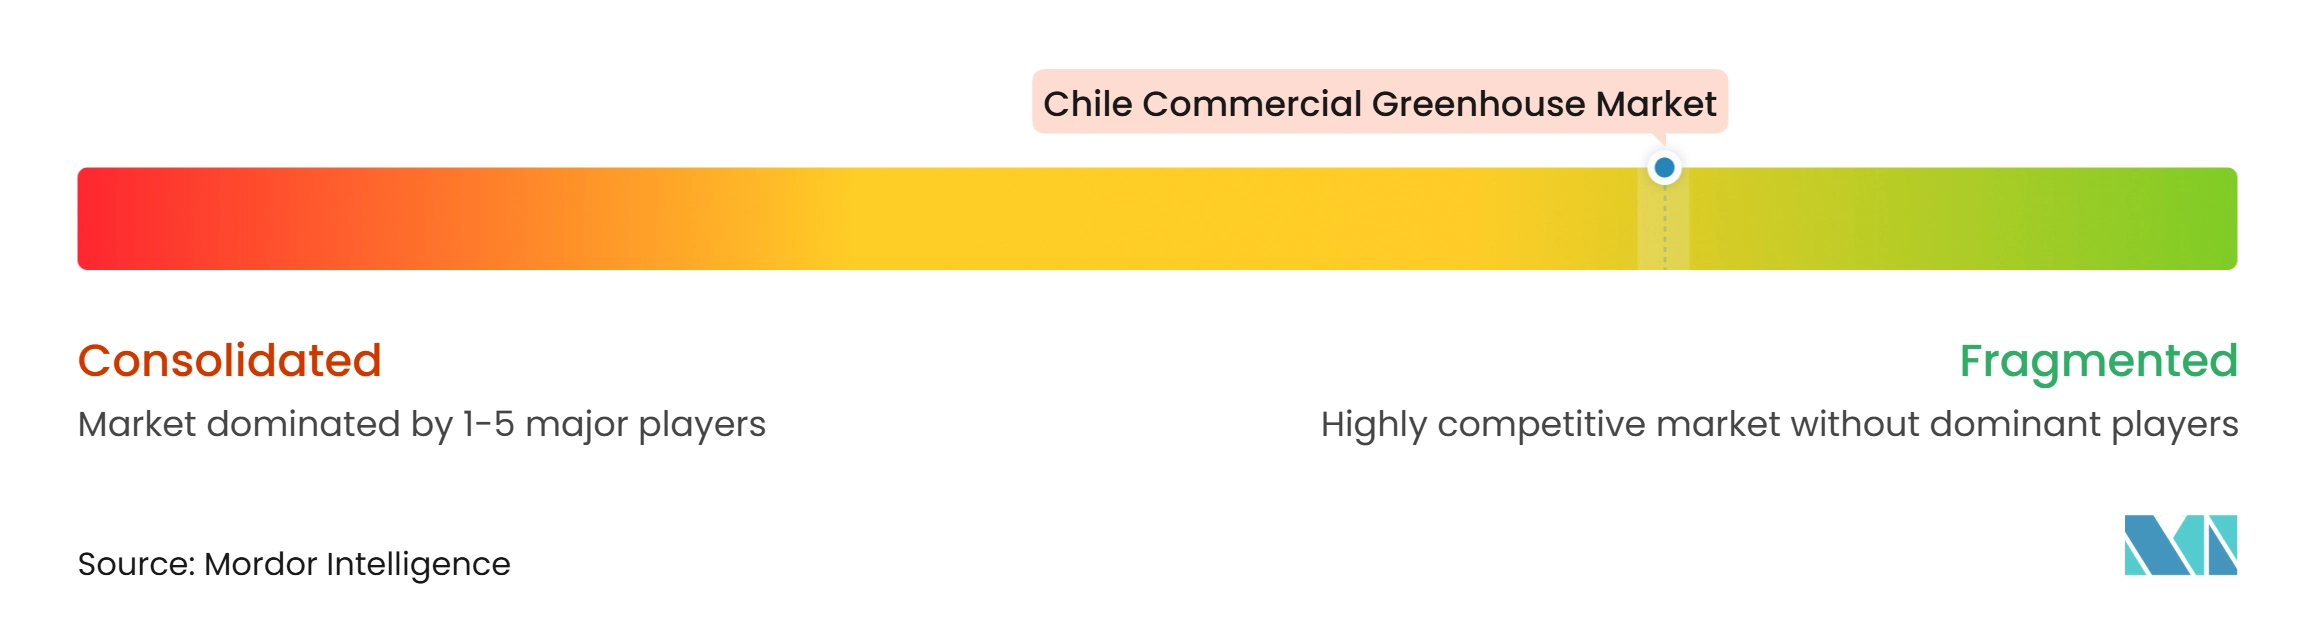
Der chilenische kommerzielle Gewächshausmarkt ist mäßig fragmentiert, wobei Richel Group, Netafim Chile Limitada, Novedades Agrícolas, S.A. (Novagric), Sociedad de Inversiones Azimut Limitada und AB Ludvig Svensson im Jahr 2025 die wichtigsten Marktteilnehmer darstellen. Der Wettbewerb konzentriert sich auf Gewächshausstrukturen, Bewässerung und Fertigation, Klimasteuerung, Automatisierung, Umweltüberwachung und spezialisierte Gewächshaustechnologien. Richel Group und Novedades Agrícolas, S.A. (Novagric) konkurrieren durch Gewächshausstrukturen und integrierte Schutzanbaulösungen, während Netafim Chile Limitada sich auf Präzisionsbewässerung und Fertigation konzentriert. Argus Control Systems Limited bietet Klimasteuerungs- und Automatisierungstechnologien an, während AB Ludvig Svensson auf Klimamanagementlösungen spezialisiert ist, einschließlich Energie- und Klimaschirme für den kontrollierten Anbau in geschlossenen Umgebungen.
Die Wettbewerbsdifferenzierung verlagert sich zunehmend von Gewächshausstrukturen allein hin zu integrierten Anbausystemen. Unternehmen kombinieren strukturelle Lösungen mit Bewässerung, Fertigation, Klimasteuerung, Umweltüberwachung und Automatisierung, um einen größeren Anteil der Gewächshausprojektanforderungen zu erfüllen. Novagric hat Gewächshausinstallationen für die Blumenproduktion in Chile abgeschlossen, darunter ein hydroponisches Hortensien-Projekt in Mallarauco, was die Nachfrage nach spezialisierten Schutzanbausystemen demonstriert. Netafim Chile Limitada konkurriert durch Bewässerungs- und Fertigationstechnologien, die das Wasser- und Nährstoffmanagement verbessern sollen, während Argus Control Systems Limited automatisierte Umweltkontrolllösungen anbietet. AB Ludvig Svensson ergänzt diese Systeme durch Klima- und Energieschirmtechnologien, die zur Steuerung der Gewächshausbedingungen beitragen. Dieser Integrationstrend ist zunehmend relevant, da chilenische Anbauer hydroponischen Anbau, ressourceneffiziente Bewässerung und automatisierte Umweltkontrolle einführen.
Der Markt bietet diesen Unternehmen auch Möglichkeiten, Technologien an Chiles vielfältige klimatische und Produktionsbedingungen anzupassen. Nördliche Regionen schaffen Möglichkeiten für wassereffizienten Bewässerungs-, Fertigations- und Klimamanagement-Systeme, während kühlere Regionen wie Aysén Gewächshausstrukturen und Umweltkontrolltechnologien erfordern, die an niedrigere Temperaturen und lokale Wetterbedingungen angepasst sind. Kleinere Anbauer bieten Möglichkeiten für modulare Strukturen, skalierbare Bewässerungssysteme und erschwingliche Umweltkontrollen, während größere kommerzielle Betriebe die Nachfrage nach integrierten Klimasteuerungs- und schlüsselfertigen Lösungen unterstützen können. Folglich wird der Wettbewerbsvorteil zunehmend durch die Fähigkeit eines Unternehmens bestimmt, Gewächshausstrukturen mit Bewässerung, Klimamanagement, Automatisierung, technischem Support und maßgeschneiderter Projektausführung zu kombinieren, anstatt einzelne Gewächshauskomponenten allein zu liefern.
Marktführer der chilenischen kommerziellen Gewächshausindustrie
-
Richel Group
-
Netafim Chile Limitada (Orbia Advance Corporation, S.A.B. de C.V.)
-
Novedades Agrícolas, S.A. (Novagric)
-
AB Ludvig Svensson
-
Sociedad de Inversiones Azimut Limitada
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chilenischer kommerzieller Gewächshausmarkt Unternehmen in diesem Bericht
- Netafim Chile Limitada (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group
- Novedades Agrícolas, S.A. (Novagric)
- AB Ludvig Svensson
- Argus Control Systems Limited (Madison Industries)
- Sociedad de Inversiones Azimut Limitada
- Proamco Agrícola SpA
- Sankalpa SpA
- Agra Tech, Inc.
- Europrogress S.r.l.
- Hortiplan BV (Arvesta)
Neueste Industrielle Entwicklungen in Chilenischer kommerzieller Gewächshausmarkt
- September 2026: Das chilenisch-chinesische Demonstrationsgut schreitet in Richtung Installation in Maipú voran, mit einer angekündigten Investition von 10 Millionen USD. Das Projekt wird an der Versuchsstation Rinconada de Maipú der Universität Chile auf 15,7 Hektar entwickelt und umfasst fortschrittliche Gewächshaustechnologie.
- Januar 2026: Die Stiftung für Agrarische Innovation (FIA) förderte ein KI-gestütztes kreislauforientiertes Aquaponik-System in Limache, Valparaíso, das hydroponische Gemüseproduktion mit Forellenzucht kombiniert. Das System nutzt Sensorik und künstliche Intelligenz zur Unterstützung des Managements des Produktionsprozesses.
- Juli 2025: Die Universität Chile und Tianjin Nongkenjingang Co., Ltd. unterzeichneten ein Kooperationsabkommen zur Einrichtung des chilenisch-chinesischen Demonstrationsguts in Maipú. Die geplante Anlage umfasst Hochleistungsgewächshäuser mit Vertikalanbau, Hydroponik, Setzlingsvermehrung, integriertem Wasser-Dünger-Management und effizienter Bewässerung.
- Juli 2025: Netafim Chile und Kran gaben eine strategische Partnerschaft bekannt, um Netafims Präzisionsbewässerungstechnologien mit Krans Nanoblasentechnologie zu kombinieren und so die Wassernutzungseffizienz und landwirtschaftliche Produktivität in Chile zu verbessern.
Berichtsumfang des chilenischen kommerziellen Gewächshausmarkts
Ein kommerzielles Gewächshaus ist ein Gewächshaus, das für den Anbau von Handelspflanzen verwendet wird, die auf dem Markt verkauft werden sollen.
Der Bericht über den chilenischen kommerziellen Gewächshausmarkt ist segmentiert nach Ausrüstungstyp (Heizsysteme, Kühl- und Belüftungssysteme, LED-Wachstumsbeleuchtung, Bewässerungs- und Fertigationssysteme, Klimasteuerungs- und Automatisierungssoftware, Abschirmungs- und Beschattungssysteme sowie Strukturkomponenten), nach Kulturpflanzentyp (Obst und Gemüse, Blumen und Zierpflanzen, Kräuter und Microgreens sowie Cannabis-Spezialkulturen), nach Gewächshaustyp (Glasgewächshäuser, Kunststofffoliengewächshäuser, starre Polycarbonatgewächshäuser, Hybrid- und halbgeschlossene Gewächshäuser), nach Anbautechnologie (Hydroponik, nicht-hydroponischer Boden- und Substratanbau sowie Hybrid- und Vertikalintegration) und nach Endnutzer (kommerzielle Anbauer sowie Forschungs- und Bildungseinrichtungen, Einzelhandels-Gartencenter und Baumschulen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühl- und Belüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerungs- und Automatisierungssoftware | |
| Abschirmung und Beschattung | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerke |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topf- und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Setzlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Starre Polycarbonatgewächshäuser |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponischer Boden- und Substratanbau | Bodenbasiert |
| Kokos- und Steinwollsubstrat | |
| Hybrid- und Vertikalintegration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Einzelhandels-Gartencenter und Baumschulen |
| Europa | Niederlande |
| Spanien | |
| Deutschland | |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa |
| Nach Ausrüstungstyp | Heizsysteme | |
| Kühl- und Belüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerungs- und Automatisierungssoftware | ||
| Abschirmung und Beschattung | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerke | ||
| Nach Kulturpflanzen | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topf- und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Setzlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Starre Polycarbonatgewächshäuser | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponischer Boden- und Substratanbau | Bodenbasiert | |
| Kokos- und Steinwollsubstrat | ||
| Hybrid- und Vertikalintegration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Einzelhandels-Gartencenter und Baumschulen | ||
| Nach Geografie | Europa | Niederlande |
| Spanien | ||
| Deutschland | ||
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chilenische kommerzielle Gewächshausmarkt?
Die Größe des chilenischen kommerziellen Gewächshausmarkts betrug im Jahr 2025 370,00 Millionen USD und soll von 420,00 Millionen USD im Jahr 2026 auf 780,00 Millionen USD bis 2031 wachsen.
Welche Ausrüstungskategorie wächst in Chile am schnellsten?
Klimasteuerungs- und Automatisierungssoftware soll zwischen 2026 und 2031 mit einem CAGR von 15,2 % wachsen.
Warum sind Hydroponikanlagen in Chile relevant?
Hydroponische Gewächshäuser helfen Anbauern, Wasser- und Nährstoffverbrauch zu optimieren und gleichzeitig eine bessere Kontrolle über die Anbaubedingungen zu bieten. Dies macht sie besonders relevant für Chile, wo Wasserverfügbarkeit und Klimavariabilität wichtige Überlegungen für die landwirtschaftliche Produktion sind.
Was schränkt die Einführung von Gewächshäusern durch kleinere chilenische Anbauer ein?
Hohe Anfangskosten, lange Amortisationszeiten, Energieexposition, Probleme mit der Technologieinteroperabilität und Compliance-Kosten schränken die Einführung ein.