
Tamaño y Participación del Mercado de Invernaderos Comerciales de Chile
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
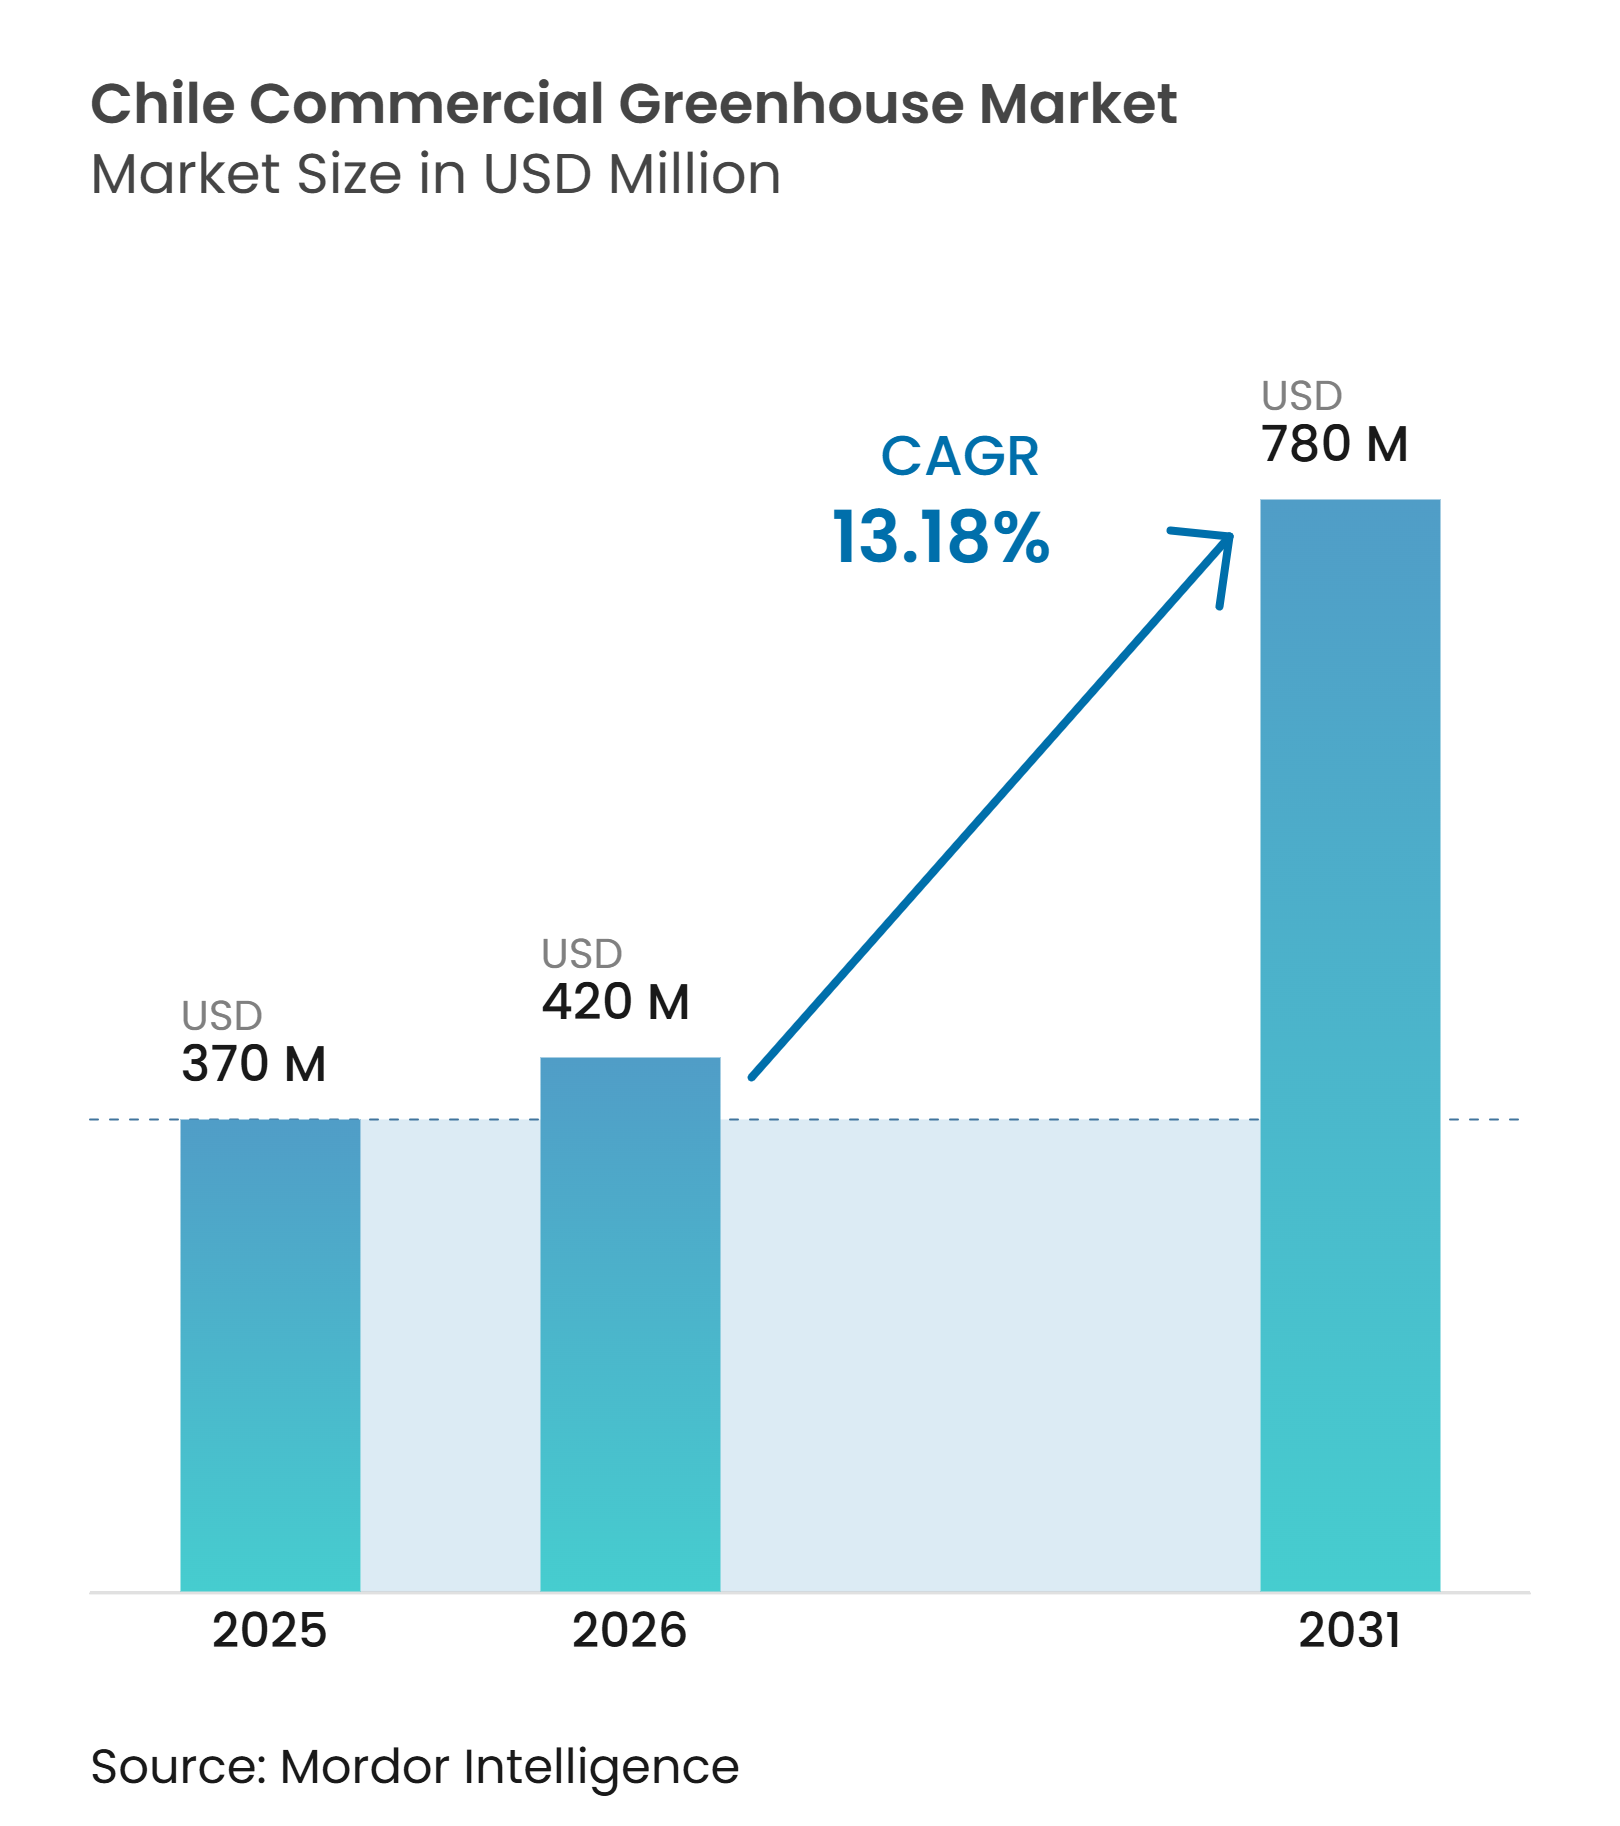
| Tamaño del mercado en el año base (2025) | 370 Millones de dólares |
| Tamaño del Mercado (2026) | 420 Millones de dólares |
| Tamaño del Mercado (2031) | 780 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.18 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Invernaderos Comerciales de Chile por Mordor Intelligence
El tamaño del mercado de invernaderos comerciales de Chile fue de 370,00 millones de USD en 2025 y se proyecta que crezca desde 420,00 millones de USD en 2026 hasta alcanzar los 780,00 millones de USD en 2031, a una CAGR del 13,18% entre 2026 y 2031. La disponibilidad de agua, la exposición climática y la necesidad de productos frescos confiables están configurando las decisiones de inversión en el mercado. La geografía alargada de Chile y sus diversos microclimas crean tanto oportunidades como desafíos para la producción agrícola, haciendo que la agricultura en entornos controlados sea cada vez más relevante en múltiples regiones. El Plan de Adaptación Climática de Chile para la Silvicultura y la Agricultura 2024-2028 identifica el cultivo protegido como una herramienta de adaptación, lo que refleja el reconocimiento del gobierno de que la agricultura tradicional en campo abierto enfrenta riesgos crecientes derivados de la variabilidad climática. Los requisitos de suministro minorista también están fortaleciendo el valor de la producción agrícola documentada y los calendarios de entrega confiables, ya que los compradores nacionales y de exportación exigen mayor consistencia en calidad y volumen. Los proveedores están respondiendo combinando estructuras de invernadero, riego, gestión climática y controles digitales en proyectos únicos, ofreciendo soluciones integradas que reducen la complejidad operativa para los productores. Los programas públicos y las instalaciones de demostración están ampliando la base técnica para la agricultura en entornos controlados (CEA), particularmente en ubicaciones con restricciones hídricas, ayudando a los productores más pequeños a acceder a conocimientos y tecnología que anteriormente estaban limitados a grandes operaciones comerciales.
Conclusiones Clave del Informe
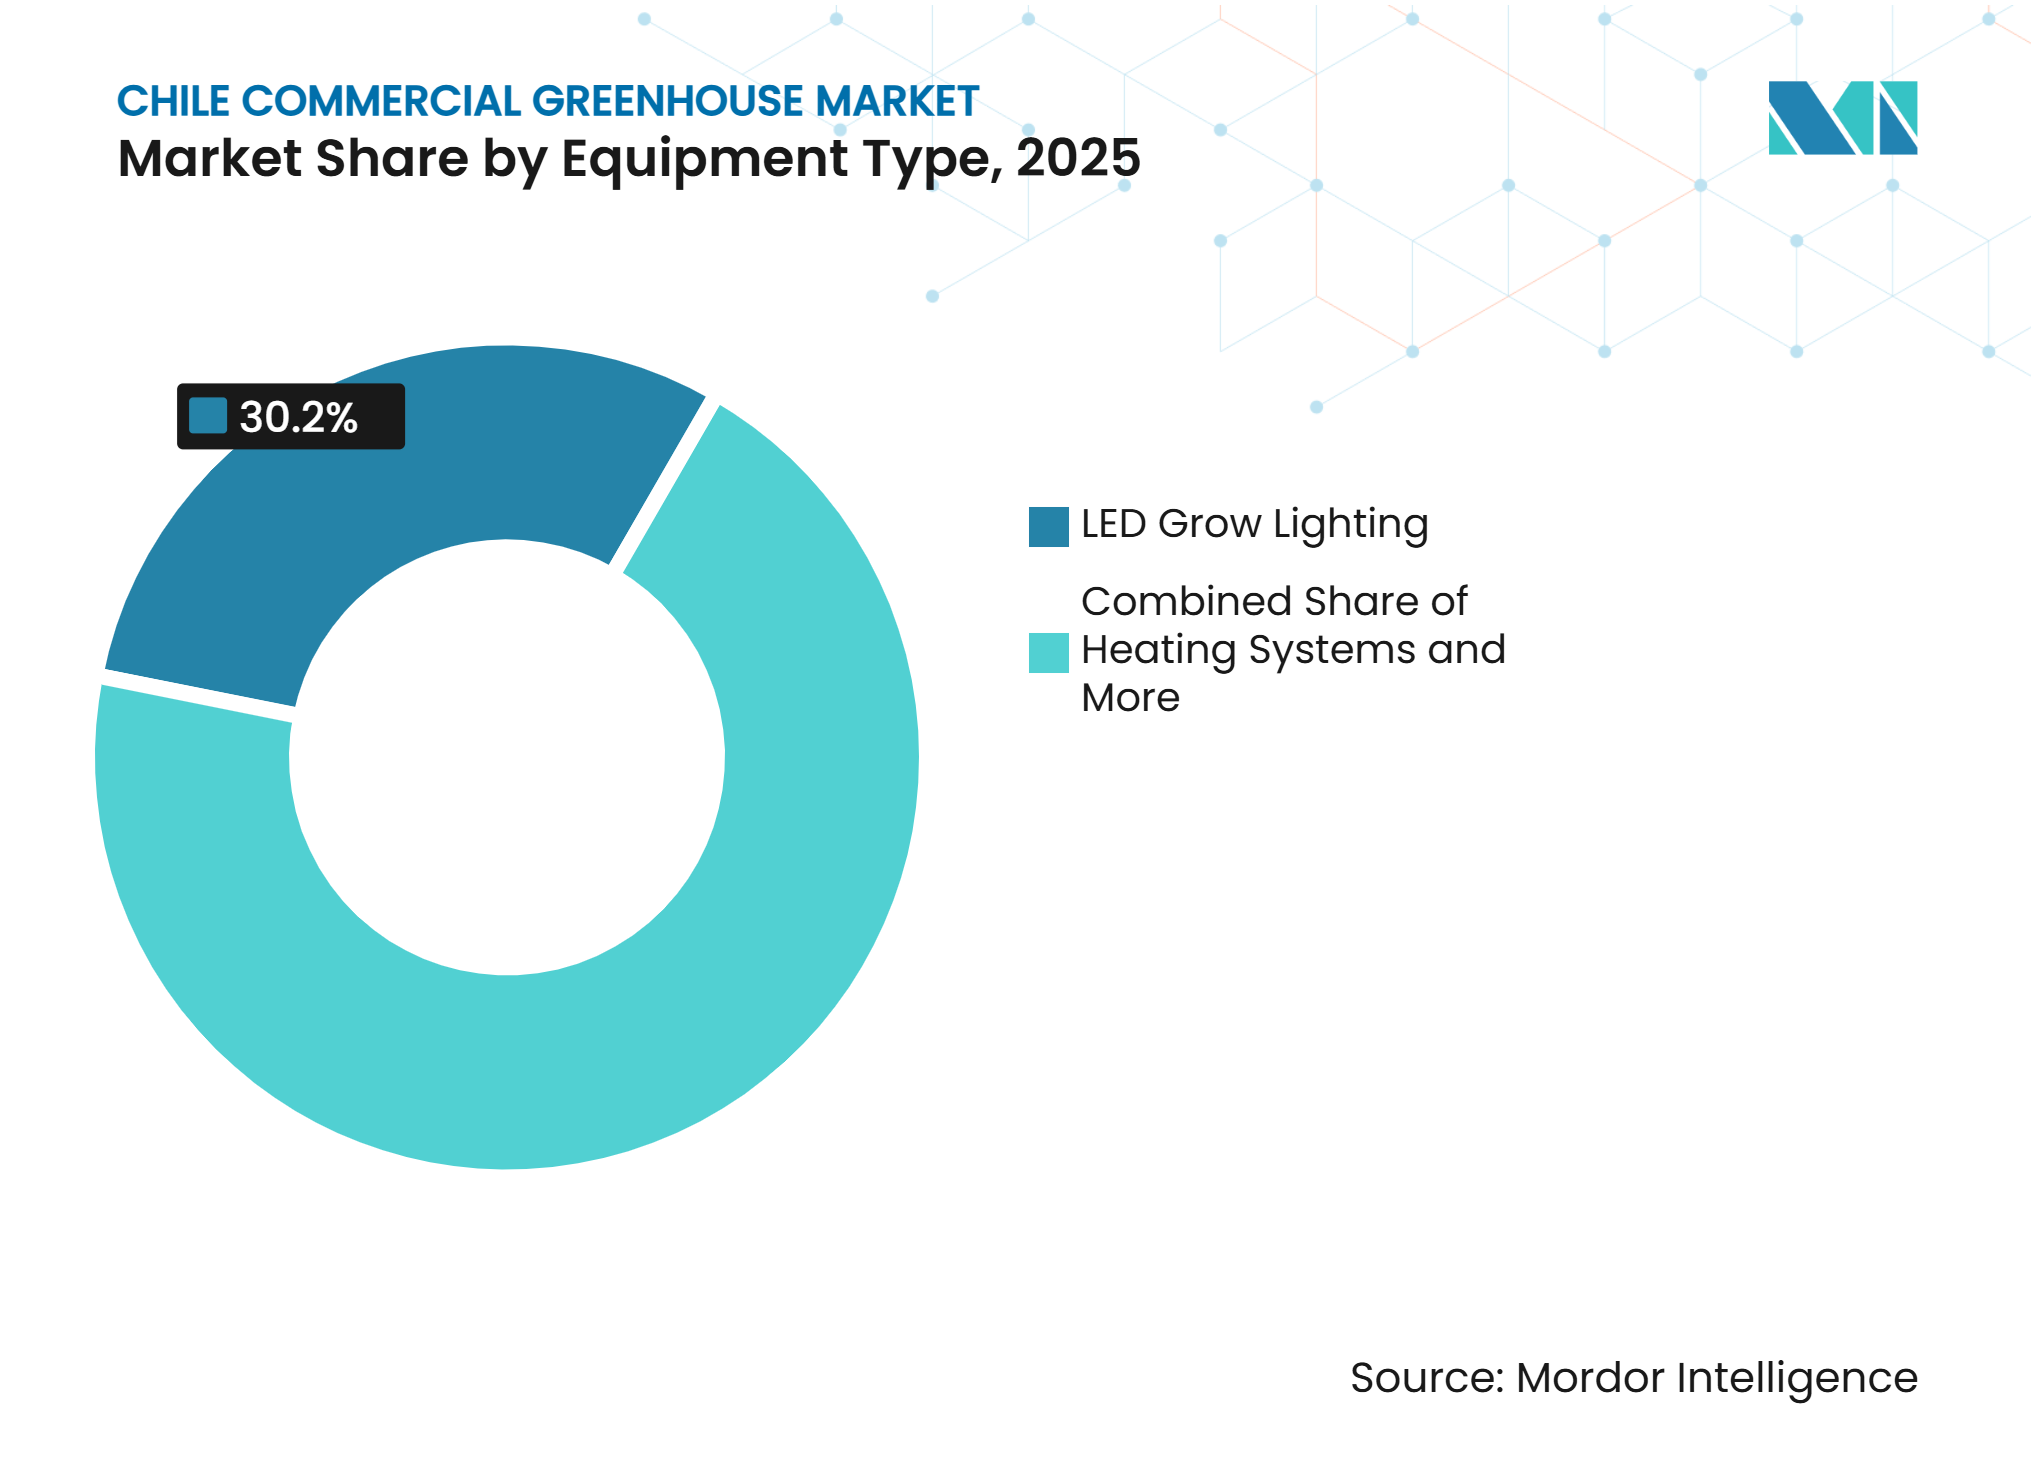
- Por tipo de equipo, la iluminación LED de cultivo fue el segmento más grande y representó el 30,2% de la participación del mercado de invernaderos comerciales de Chile en 2025, mientras que el software de control climático y automatización es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 15,2% entre 2026 y 2031.
- Por tipo de cultivo, las frutas y verduras fueron el segmento más grande y representaron el 55,5% del tamaño del mercado de invernaderos comerciales de Chile en 2025, mientras que el cannabis y los cultivos especializados son el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 14,5% entre 2026 y 2031.
- Por tipo de invernadero, los invernaderos de película plástica fueron el segmento más grande y representaron el 61,2% de la participación del mercado en 2025, mientras que los invernaderos de vidrio son el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 12,2% entre 2026 y 2031.
- Por tecnología de cultivo, el sistema hidropónico fue el segmento más grande y representó el 54,4% de la participación del mercado en 2025, siendo también el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 13,8% entre 2026 y 2031.
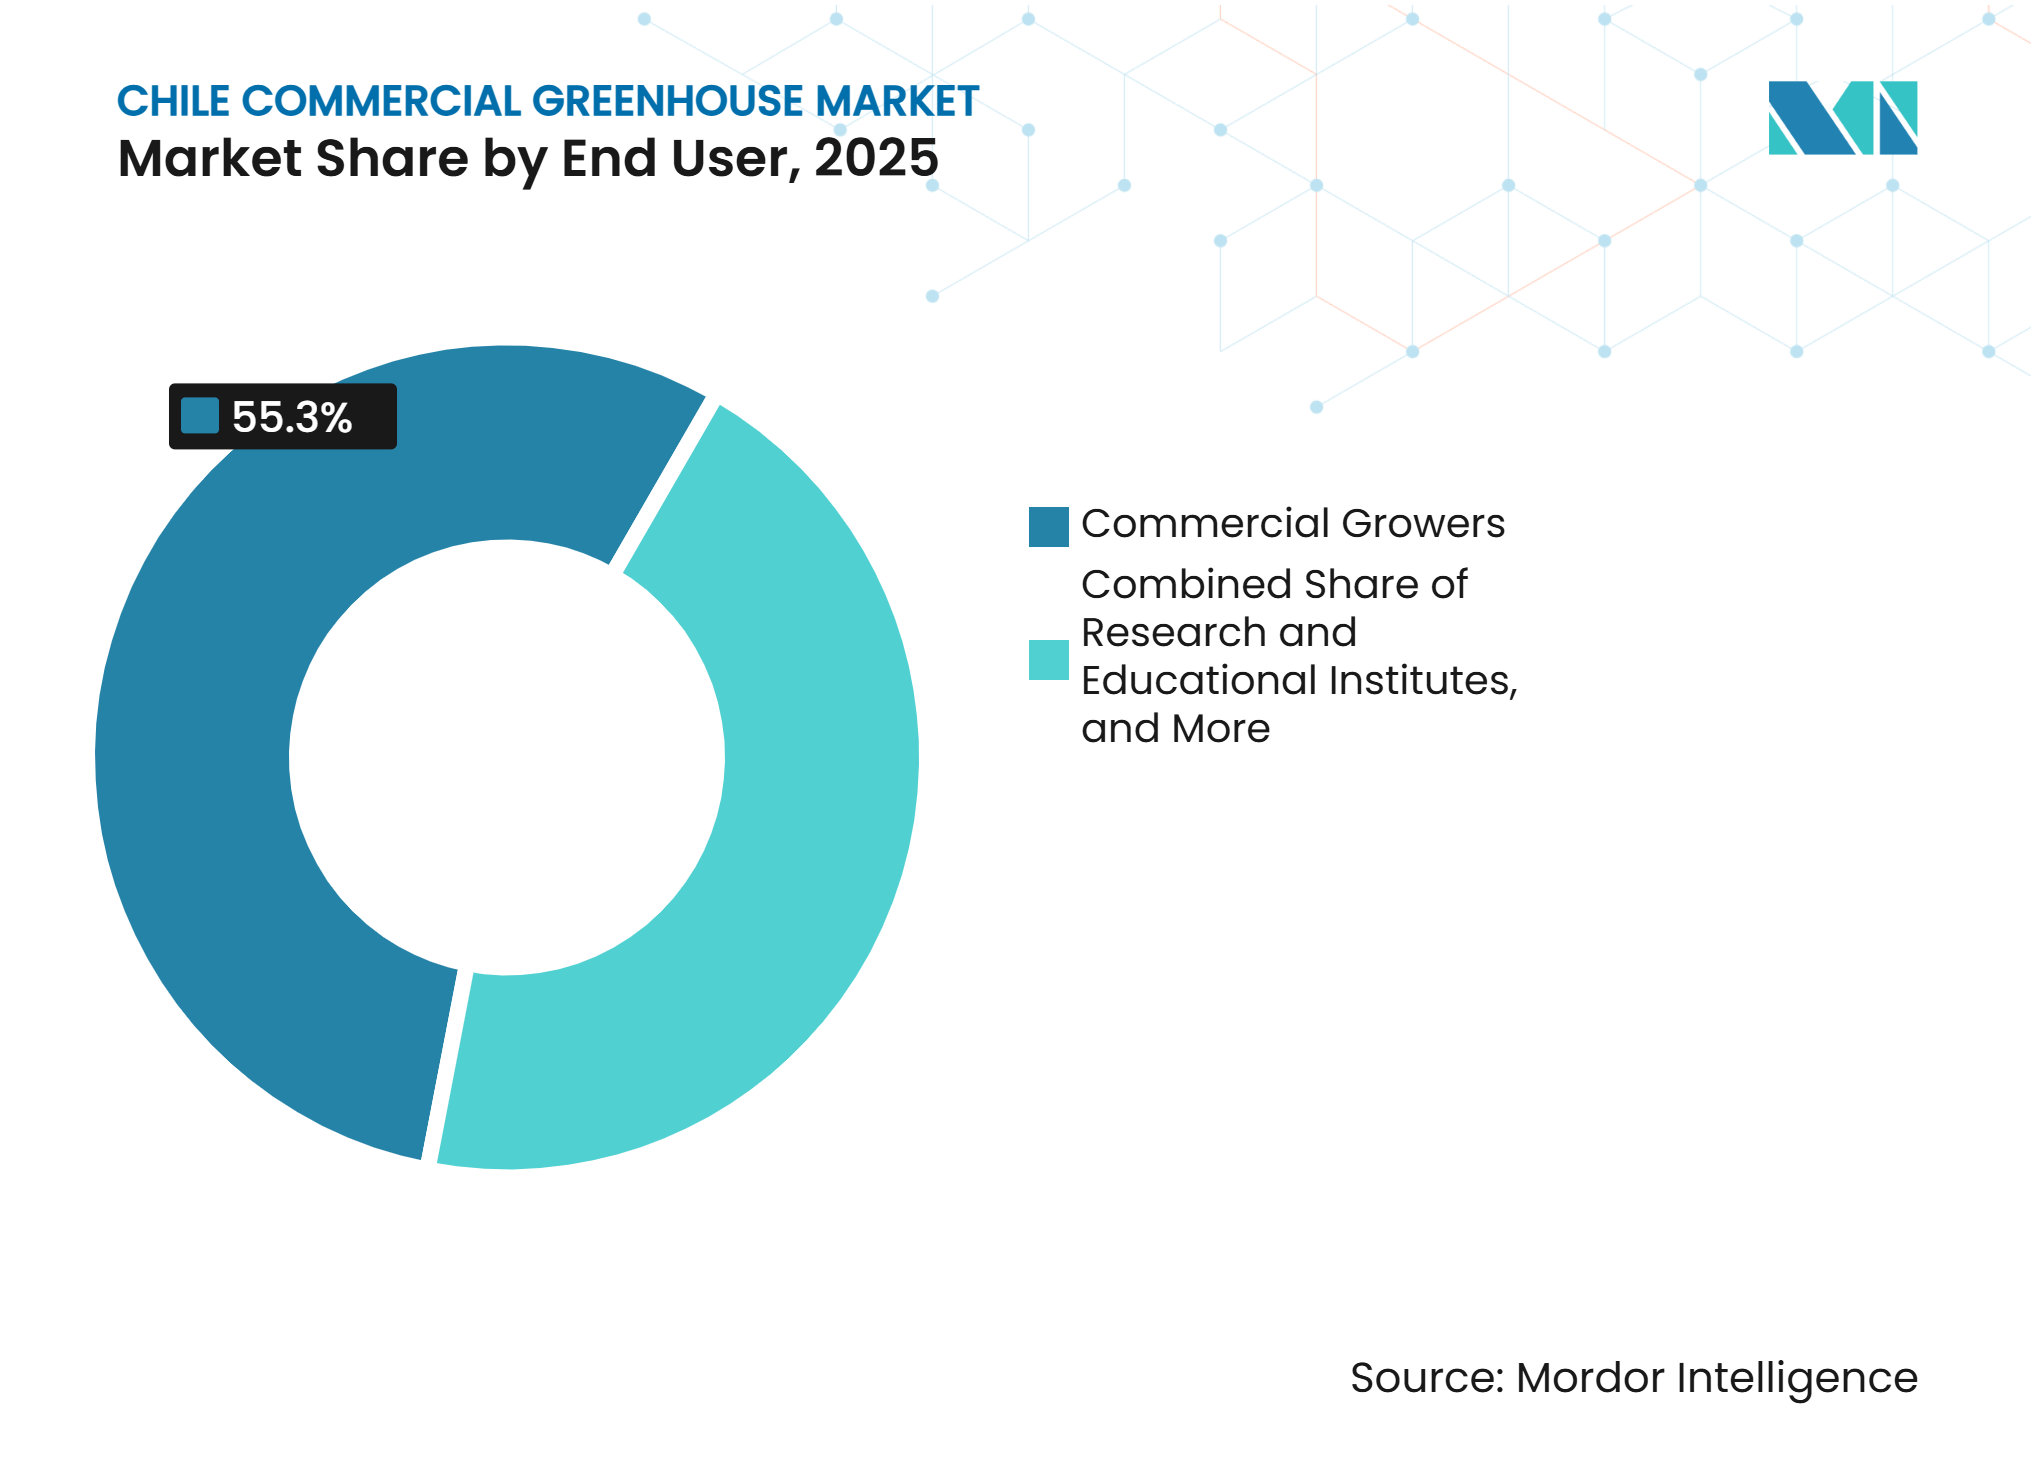
- Por usuario final, los productores comerciales fueron el segmento más grande y representaron el 55,3% de la participación del mercado en 2025, mientras que los institutos de investigación y educación son el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 13,5% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de productos frescos durante todo el año | +2.3% | Nacional, con ganancias tempranas en Santiago, Valparaíso y Concepción | Corto plazo (≤ 2 años) |
| Escasez de agua y cultivo eficiente en el uso de recursos | +2.8% | Nacional, más fuerte en el norte de Chile, incluidas Arica y Parinacota, Atacama y Coquimbo | Corto plazo (≤ 2 años) |
| Volatilidad climática y producción protegida | +2.4% | Nacional, con relevancia en las zonas climáticas severas del sur de Chile | Mediano plazo (2-4 años) |
| Demanda minorista de suministro confiable y trazabilidad | +1.8% | Chile central, incluidos los corredores minoristas de Santiago y Valparaíso | Mediano plazo (2-4 años) |
| Adopción de automatización, sensores y control climático | +2.1% | Nacional, más fuerte en el centro y norte de Chile | Mediano plazo (2-4 años) |
| Apoyo gubernamental a la agricultura resiliente al clima | +1.6% | Nacional, con relevancia temprana en el norte y sur de Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Productos Frescos Durante Todo el Año
Los minoristas, los operadores de servicios de alimentación y los mercados mayoristas requieren suministros confiables de productos frescos a lo largo de las estaciones, lo que respalda la inversión en sistemas de cultivo protegido que proporcionan mayor control sobre las condiciones de producción. Según la Oficina de Estudios y Políticas Agrarias de Chile (ODEPA) en 2026, con base en la Encuesta Nacional Agrícola (ENA) 2025 realizada por el Instituto Nacional de Estadísticas (INE), la superficie nacional de hortalizas alcanzó las 97.675 hectáreas en la temporada agrícola 2025/26Boletín de Hortalizas, septiembre de 1, odepa.gob.cl">[1]. Los eventos meteorológicos como las lluvias y las heladas pueden interrumpir la producción en campo abierto, aumentando el valor de los sistemas de invernadero que proporcionan mayor control sobre la temperatura, el riego, la humedad y el establecimiento de cultivos. Esto respalda la demanda de invernaderos comerciales a medida que los productores buscan una producción más consistente y una menor exposición a las interrupciones relacionadas con el clima.
Escasez de Agua y Cultivo Eficiente en el Uso de Recursos
La escasez de agua es un factor de demanda importante para el mercado de invernaderos comerciales de Chile, donde la producción agrícola está concentrada y el estrés hídrico se ha intensificado. Un estudio de 2025 publicado en Hydrology and Earth System Sciences encontró que varias cuencas en el centro de Chile experimentaron estrés hídrico alto a extremo, con niveles del Índice de Estrés Hídrico superiores al 40% y al 70% durante el período de megasequía. La agricultura también es el mayor usuario de agua dulce del país, representando alrededor del 72% de la demanda hídrica consuntiva estimada, según la Organización para la Cooperación y el Desarrollo Económicos (OCDE) en 2024Revisiones de Desempeño Ambiental de la OCDE: Chile 2, oecd.org">[2]. La política de eficiencia hídrica de Chile respalda aún más la inversión en infraestructura de riego. Las modificaciones a la Ley N.° 18.450 aprobadas en septiembre de 2023 priorizaron la inversión pública en la agricultura de pequeña y mediana escala, al tiempo que promueven la eficiencia hídrica y la sostenibilidad ambiental. En 2024, la Comisión Nacional de Riego (CNR) también estableció Mesas Estratégicas de Recursos Hídricos, convocadas por la Dirección General de Aguas (DGA), para contribuir a la planificación de los recursos hídricos a nivel de cuenca. Estas condiciones respaldan la demanda de sistemas de invernadero comercial y tecnologías de cultivo eficientes en el uso de recursos que pueden mejorar el control sobre el riego y el uso del agua.
Volatilidad Climática y Producción Protegida
Las diversas condiciones agroclimáticas de Chile exponen a los productores a diferentes desafíos de producción, incluidas las altas temperaturas y la radiación solar en las regiones del norte, mientras que las condiciones más frías y las heladas afectan la producción del sur. Las condiciones variables de precipitación y temperatura en las zonas centrales pueden aumentar aún más la incertidumbre para el cultivo en campo abierto. Según el Instituto de Investigaciones Agropecuarias (INIA) en mayo de 2025, un proyecto en la Región de Aysén desarrolló tres modelos de invernadero adaptados a diferentes zonas agroecológicas (Puerto Aysén, Coyhaique y Puerto Ibáñez). Los diseños fueron desarrollados y validados mediante pruebas de carga y ensayos de prototipos, con el proyecto orientado a extender la producción de hortalizas más allá de la temporada de cultivo tradicional y permitir el cultivo durante todo el año. El Plan Sectorial de Adaptación al Cambio Climático 2024-2028 de Chile también establece medidas de adaptación para el vulnerable sector agrícola del país, reforzando la necesidad de sistemas de producción que puedan mejorar la resiliencia ante las cambiantes condiciones climáticas.
Demanda Minorista de Suministro Confiable y Trazabilidad
Los minoristas organizados, los procesadores de alimentos y los compradores orientados a la exportación requieren cada vez más calidad consistente, controles de inocuidad alimentaria y registros de producción trazables. El Servicio Agrícola y Ganadero (SAG) de Chile exige a los participantes en la cadena de exportación de productos hortícolas primarios que se registren y mantengan sistemas de inocuidad alimentaria, mientras que los controles oficiales incluyen el monitoreo de residuos de plaguicidas, contaminantes microbiológicos y metales pesados. Según el SAG en 2025, Chile exportó productos con certificación fitosanitaria electrónica (ePhyto) a 42 países, lo que representa el 76% del total de emisiones de certificación fitosanitaria electrónicaRESUMEN EJECUTIVO GESTIÓN Año 3, sag.gob.cl">[3]. Estos requisitos y la continua digitalización de la certificación agrícola aumentan la importancia de las prácticas de producción documentadas, la gestión de insumos y la trazabilidad. Los sistemas de invernadero comercial pueden respaldar esta tendencia al proporcionar mayor control sobre las condiciones de cultivo y facilitar el registro sistemático de información sobre cultivos e insumos, haciendo que la producción controlada sea cada vez más relevante para los compradores que buscan un suministro de productos frescos confiable y trazable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta inversión inicial y largos períodos de recuperación | -2.8% | Nacional, más agudo para los pequeños y medianos productores del centro y sur de Chile | Largo plazo (≥ 4 años) |
| Exposición al precio de la energía y operaciones de alta intensidad energética | -2.2% | Nacional, más severo en el norte de Chile debido a las limitaciones de conectividad a la red eléctrica | Mediano plazo (2-4 años) |
| Interoperabilidad limitada entre plataformas tecnológicas importadas | -1.6% | Nacional, amplificado en regiones sin técnicos especializados | Mediano plazo (2-4 años) |
| Costos de cumplimiento de reutilización de agua y control biológico | -1.4% | Nacional, concentrado en el norte y centro de Chile | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial y Largos Períodos de Recuperación
Los invernaderos comerciales modernos requieren una inversión inicial sustancial en estructuras, sistemas de control climático, riego, fertirriego, hidroponía y automatización, lo que puede limitar la adopción entre los productores pequeños y medianos. El apoyo gubernamental puede ayudar a reducir las barreras de inversión, pero los programas de apoyo al capital agrícola se distribuyen entre múltiples subsectores en lugar de estar dedicados exclusivamente a la construcción de invernaderos. Por lo tanto, los productores pueden necesitar financiar una parte significativa de los costos del proyecto, particularmente para sistemas avanzados con mayores niveles de automatización y control ambiental. La intensidad de capital de estas instalaciones puede alargar los períodos de recuperación de la inversión y hacer que los operadores comerciales más grandes estén mejor posicionados para adoptar tecnologías sofisticadas de cultivo protegido. Esta barrera de financiamiento puede restringir la expansión del mercado a corto plazo, particularmente entre los productores con acceso limitado al capital.
Interoperabilidad Limitada entre Plataformas Tecnológicas Importadas
Los operadores de invernaderos comerciales en Chile a menudo adquieren equipos y tecnologías de diferentes proveedores internacionales, incluidos sistemas de control climático, equipos de riego, sensores, plataformas de automatización y estructuras de invernadero. Las diferencias en los protocolos de comunicación, las arquitecturas de software y los estándares de equipos pueden dificultar la integración de sistemas de múltiples proveedores en un único entorno operativo. Esto puede aumentar la complejidad de la instalación, requerir hardware adicional de integración o control, y elevar los requisitos de mantenimiento y capacitación para los productores. Los operadores más pequeños pueden verse particularmente afectados porque tienen menos recursos para gestionar sistemas técnicamente complejos y pueden depender más del soporte específico del proveedor. La interoperabilidad limitada puede, por lo tanto, ralentizar la adopción de tecnologías avanzadas de invernadero y alentar a los productores a permanecer con sistemas de un solo proveedor o posponer las actualizaciones hasta que los requisitos de compatibilidad sean más claros.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Equipo:
El Software de Automatización Tiene la Mayor Tasa de Crecimiento PronosticadaLa iluminación LED de cultivo representó el 30,2% del mercado de invernaderos comerciales de Chile por equipo en 2025, convirtiéndola en la categoría de equipo más grande. Su uso respalda la iluminación suplementaria y la gestión del fotoperíodo donde la radiación natural es insuficiente, particularmente durante el invierno y en las regiones de cultivo del sur. Los sistemas de calefacción siguen siendo relevantes para la protección contra heladas y la gestión de la temperatura, mientras que los equipos de riego y fertirriego respaldan la aplicación controlada de agua y nutrientes, particularmente en áreas de producción con restricciones hídricas. Los sistemas de malla y sombreado también son importantes en las regiones expuestas a alta radiación solar, particularmente en el norte de Chile. La combinación de equipos varía, por lo tanto, según la región en función del clima local, el tipo de cultivo, la disponibilidad de agua y los requisitos de producción.
Se prevé que el software de control climático y automatización se expanda a una CAGR del 15,2% entre 2026 y 2031, convirtiéndolo en la categoría de equipo de más rápido crecimiento. El crecimiento está respaldado por la creciente adopción de sistemas que monitorean y gestionan la temperatura, la humedad, el riego, la ventilación y otros parámetros de producción del invernadero. El software integrado puede consolidar los datos operativos y permitir a los productores responder más rápidamente a los cambios en las condiciones de cultivo. A medida que las operaciones de invernadero comercial se vuelven más impulsadas por la tecnología, la demanda se está desplazando hacia sistemas de monitoreo conectado y control automatizado que mejoran la gestión de recursos y la consistencia operativa.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Cultivo:
Las Frutas y Verduras Anclan la Producción, Mientras los Cultivos Especializados Agregan ValorLas frutas y verduras representaron el 55,5% del mercado de invernaderos comerciales de Chile por cultivo en 2025, convirtiéndolas en la categoría de cultivo más grande. Los tomates, pepinos, pimientos, lechuga, verduras de hoja y fresas representan aplicaciones importantes de invernadero porque los entornos controlados pueden respaldar una producción consistente, la calidad del cultivo y el suministro a lo largo de las estaciones cambiantes. Estos cultivos también son adecuados para sistemas hidropónicos y de fertirriego, particularmente donde los productores buscan mayor control sobre la aplicación de agua y nutrientes. La amplia gama de aplicaciones de frutas y verduras proporciona una base de demanda significativa para estructuras de invernadero, sistemas de riego, equipos de control climático y tecnologías de automatización.
Se prevé que el cannabis y los cultivos especializados se expandan a una CAGR del 14,5% entre 2026 y 2031, convirtiéndolos en la categoría de cultivo de más rápido crecimiento. El segmento incluye cannabis, flores, plantas ornamentales y otros cultivos de alto valor que pueden beneficiarse de condiciones de cultivo controladas y sistemas de producción especializados. El cultivo en invernadero permite a los productores gestionar la temperatura, la humedad, el riego y la luz según los requisitos específicos del cultivo, respaldando la producción de cultivos de mayor valor donde las condiciones controladas pueden mejorar la calidad y la consistencia. Las flores y las plantas ornamentales también contribuyen a la demanda de instalaciones especializadas de cultivo protegido, mientras que los viveros utilizan entornos de invernadero para la propagación de material de siembra. Se prevé que la creciente adopción de sistemas de producción controlada para estas aplicaciones de mayor valor respalde la expansión del segmento de cultivos especializados.
Por Tipo de Invernadero:
Las Estructuras de Película Plástica Respaldan la Escala ComercialLos invernaderos de película plástica representaron el 61,2% del mercado de invernaderos comerciales de Chile por tipo de invernadero en 2025, convirtiéndolos en la categoría estructural más grande. Su posición de liderazgo refleja su menor requisito de capital relativo y su idoneidad para la producción comercial de hortalizas, flores y otros cultivos hortícolas. Las estructuras de película plástica pueden proporcionar un punto de entrada práctico para los productores que buscan el cultivo protegido sin la mayor inversión asociada con las estructuras rígidas. Su idoneidad para regiones con fuerte radiación solar natural y requisitos de calefacción relativamente moderados respalda aún más la adopción en todo Chile. Se prevé que la combinación de menores requisitos de inversión y configuraciones adaptables mantenga la posición de liderazgo de los invernaderos de película plástica en el mercado de invernaderos comerciales de Chile.
Se prevé que los invernaderos de vidrio se expandan a una CAGR del 12,2% entre 2026 y 2031, convirtiéndolos en el tipo de invernadero de más rápido crecimiento. Su mayor transmisión de luz, durabilidad y capacidad para soportar sistemas sofisticados de control climático los hacen adecuados para la producción hortícola de alto valor donde un mayor control ambiental puede justificar una mayor inversión de capital. Las estructuras de policarbonato rígido proporcionan una opción intermedia, combinando mayor durabilidad y aislamiento que la película plástica con menores requisitos estructurales que el vidrio en algunas aplicaciones. Las instalaciones híbridas y semicerradas pueden respaldar aún más a los productores que buscan un control más estricto sobre la temperatura, la humedad, la ventilación y otras condiciones de producción. La demanda entre los tipos de invernadero varía, por lo tanto, según el valor del cultivo, el clima, la capacidad de inversión, los requisitos de durabilidad y el nivel de control ambiental requerido.
Por Tecnología de Cultivo:
La Hidroponía Lidera la Producción ControladaLa hidroponía representó el 54,4% del mercado de invernaderos comerciales de Chile por tecnología de cultivo en 2025 y se prevé que se expanda a una CAGR del 13,8% entre 2026 y 2031. Su posición de liderazgo refleja la capacidad de proporcionar suministro controlado de nutrientes y riego preciso, lo que es relevante en las regiones agrícolas de Chile con restricciones hídricas. Sistemas como la técnica de película de nutrientes (NFT) y el cultivo en agua profunda (DWC) permiten a los productores gestionar el agua y los nutrientes dentro de entornos de producción controlados, mientras que la recirculación puede mejorar la eficiencia en el uso de recursos. La hidroponía también respalda la gestión estandarizada de cultivos y puede integrarse con sistemas de control climático y automatización, lo que la hace adecuada para productores comerciales que suministran productos de calidad consistente a minoristas y otros mercados organizados.
El cultivo en suelo y en sustrato sigue siendo importante para viveros, plántulas, flores y cultivos donde los sistemas de suelo directo o medios de cultivo son más adecuados. Los sistemas de sustrato pueden proporcionar una gestión controlada de la zona radicular mientras mantienen mayor flexibilidad entre tipos de cultivos y configuraciones de invernadero. Los modelos de cultivo híbrido combinan diferentes enfoques de cultivo según los requisitos del cultivo, la disponibilidad de agua y la capacidad de inversión. La continua adopción de sistemas hidropónicos, de sustrato, basados en suelo e híbridos brinda a los operadores de invernaderos chilenos la flexibilidad para seleccionar tecnologías de cultivo según el valor del cultivo, la disponibilidad de recursos, la escala de producción y el nivel requerido de control ambiental.
Por Usuario Final:
Los Productores Comerciales Establecen los Estándares de Producción y CertificaciónLos productores comerciales representaron el 55,3% del mercado de invernaderos comerciales de Chile por usuario final en 2025, convirtiéndolos en la categoría de usuario final más grande. Su posición de liderazgo refleja la escala de la producción comercial de productos frescos y hortícolas, que respalda la demanda de estructuras de invernadero, sistemas de riego, control climático y automatización. Las operaciones más grandes generalmente están mejor posicionadas para invertir en tecnologías de invernadero integradas y gestionar los requisitos operativos asociados con la producción controlada. Sus decisiones de adquisición influyen, por lo tanto, en la demanda de configuraciones de equipos, niveles de automatización y soluciones de cultivo integradas en el mercado de invernaderos comerciales de Chile.
Se prevé que los institutos de investigación y educación se expandan a una CAGR del 13,5% entre 2026 y 2031, convirtiéndolos en la categoría de usuario final de más rápido crecimiento. La actividad institucional incluye investigación basada en invernaderos, demostración de tecnología, ensayos de cultivos y cultivo en entornos controlados. En mayo de 2025, el Instituto de Investigaciones Agropecuarias (INIA) informó el desarrollo de tres modelos de invernadero modulares adaptados a diferentes condiciones agroclimáticas en la Región de Aysén, demostrando el papel de los proyectos institucionales en el desarrollo de tecnologías de cultivo protegido adaptadas localmente. Los centros de jardinería minorista y los viveros también contribuyen a la demanda de instalaciones de invernadero para plantas ornamentales, propagación y plántulas. La base de usuarios finales abarca, por lo tanto, la producción comercial, la investigación y la educación, y las aplicaciones de vivero, con diferentes requisitos de escala, integración tecnológica y control ambiental.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
La Región Metropolitana de Santiago representa el mayor mercado regional para los invernaderos comerciales en Chile, respaldado por su proximidad al mayor centro de consumo urbano del país y la demanda establecida de productores comerciales de hortalizas, servicios de alimentación, minoristas y productores en entornos controlados. La concentración de actividad comercial de la región respalda la demanda de estructuras de invernadero, sistemas de riego y fertirriego, equipos de control climático y automatización. Valparaíso representa la mayor base de producción hidropónica del país, respaldada por la horticultura intensiva y la demanda de gestión eficiente del agua y los nutrientes. Su proximidad a Santiago también proporciona acceso a los principales mercados nacionales, fortaleciendo las oportunidades para las operaciones comerciales de invernaderos hidropónicos.
Se prevé que Arica y Parinacota sea el mercado regional de más rápido crecimiento, respaldado por su clima árido y la consiguiente necesidad de cultivo protegido y riego eficiente en el uso de recursos. La región cuenta con una base hortícola establecida, incluida la producción de tomates, mientras que Coquimbo representa una oportunidad emergente a medida que los productores enfrentan requisitos crecientes de uso eficiente del agua y producción controlada. En el norte de Chile, la inversión en riego hidropónico demuestra la aplicación de tecnologías de cultivo eficientes en el uso de recursos bajo condiciones de restricción hídrica.
O'Higgins representa el clúster de desarrollo de tecnología de invernadero más sólido, respaldado por su base de producción agrícola y su proximidad a las principales zonas de agricultura comercial. La región ofrece oportunidades para la adopción de automatización, control climático, riego y otras tecnologías de entornos controlados. Los Ríos representa la principal oportunidad para viveros y plantas ornamentales, respaldada por condiciones climáticas más frescas y la demanda de cultivo protegido para viveros, flores y propagación. En conjunto, estas regiones amplían el mercado de invernaderos comerciales de Chile más allá de las hortalizas frescas y crean oportunidades para los proveedores que atienden requisitos especializados de cultivos y producción.
Panorama Competitivo
Concentración del Mercado
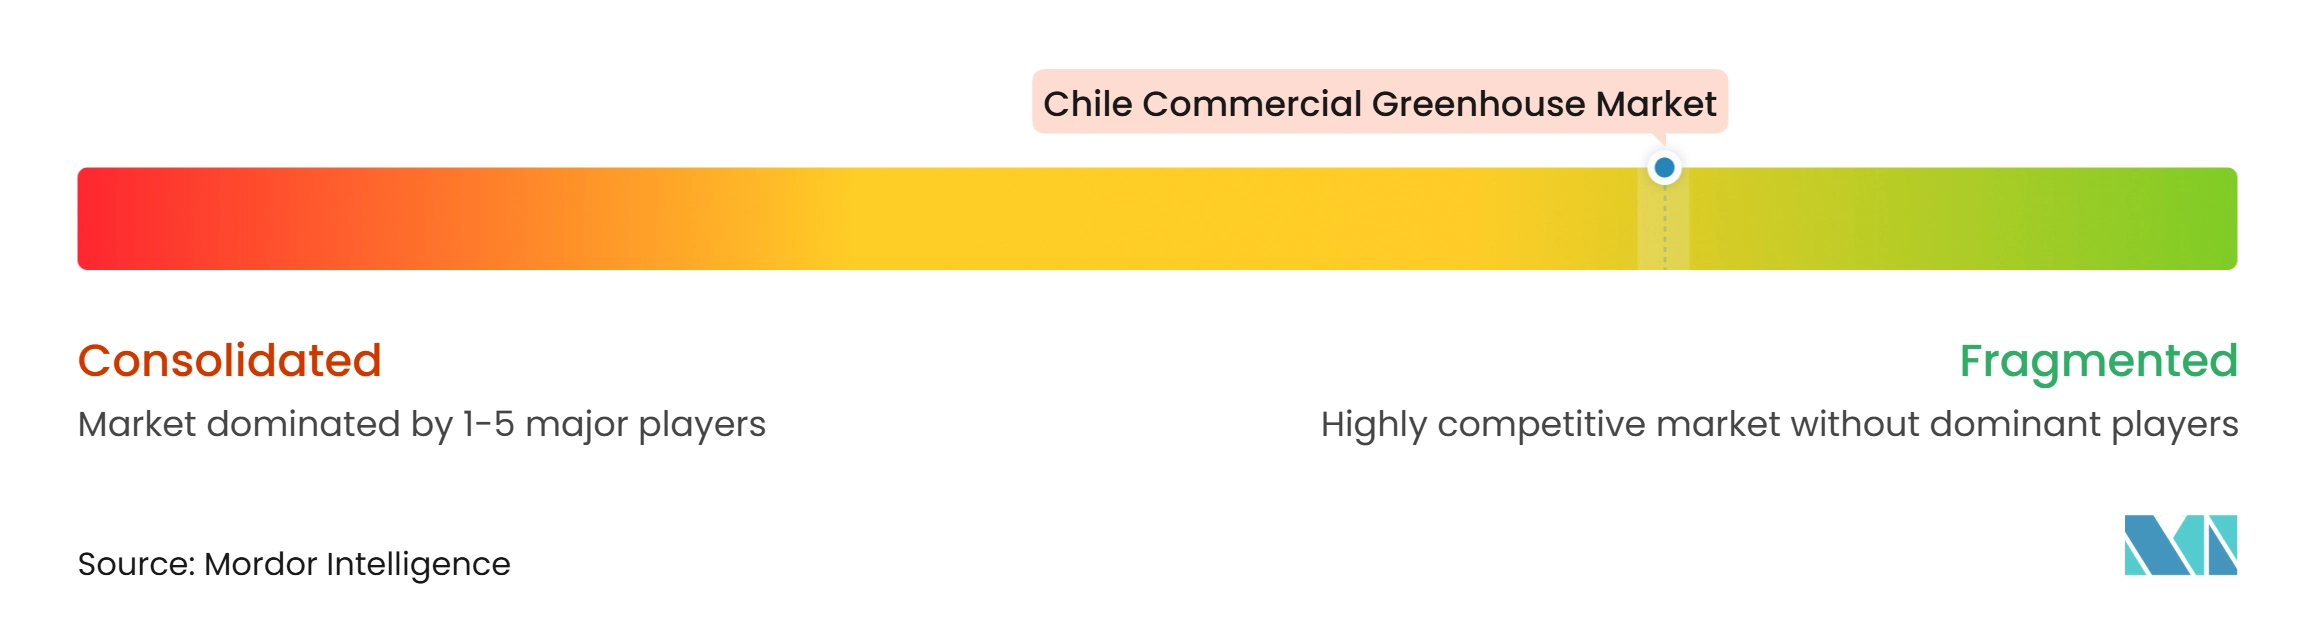
El mercado de invernaderos comerciales de Chile está moderadamente fragmentado, con Richel Group, Netafim Chile Limitada, Novedades Agrícolas, S.A. (Novagric), Sociedad de Inversiones Azimut Limitada y AB Ludvig Svensson representando los principales actores en 2025. La competencia se centra en estructuras de invernadero, riego y fertirriego, control climático, automatización, monitoreo ambiental y tecnologías especializadas de invernadero. Richel Group y Novedades Agrícolas, S.A. (Novagric) compiten a través de estructuras de invernadero y soluciones integradas de cultivo protegido, mientras que Netafim Chile Limitada se enfoca en el riego de precisión y el fertirriego. Argus Control Systems Limited proporciona tecnologías de control climático y automatización, mientras que AB Ludvig Svensson se especializa en soluciones de gestión climática, incluidas mallas de energía y clima para la agricultura en entornos controlados.
La diferenciación competitiva está cambiando cada vez más desde las estructuras de invernadero por sí solas hacia sistemas de cultivo integrados. Las empresas están combinando soluciones estructurales con riego, fertirriego, control climático, monitoreo ambiental y automatización para abordar una mayor parte de los requisitos de los proyectos de invernadero. Novagric ha completado instalaciones de invernadero para la producción de flores en Chile, incluido un proyecto de hortensias hidropónicas en Mallarauco, lo que demuestra la demanda de sistemas especializados de cultivo protegido. Netafim Chile Limitada compite a través de tecnologías de riego y fertirriego diseñadas para mejorar la gestión del agua y los nutrientes, mientras que Argus Control Systems Limited proporciona soluciones automatizadas de control ambiental. AB Ludvig Svensson complementa estos sistemas a través de tecnologías de mallas de clima y energía que ayudan a gestionar las condiciones del invernadero. Esta tendencia de integración es cada vez más relevante a medida que los productores chilenos adoptan el cultivo hidropónico, el riego eficiente en el uso de recursos y el control ambiental automatizado.
El mercado también ofrece oportunidades para que estas empresas adapten tecnologías a las diversas condiciones climáticas y de producción de Chile. Las regiones del norte crean oportunidades para sistemas de riego eficientes en el uso del agua, fertirriego y gestión climática, mientras que las regiones más frías como Aysén requieren estructuras de invernadero y tecnologías de control ambiental adaptadas a temperaturas más bajas y condiciones climáticas locales. Los productores más pequeños ofrecen oportunidades para estructuras modulares, sistemas de riego escalables y controles ambientales asequibles, mientras que las operaciones comerciales más grandes pueden respaldar la demanda de control climático integrado y soluciones llave en mano. En consecuencia, la ventaja competitiva está determinada cada vez más por la capacidad de una empresa para combinar estructuras de invernadero con riego, gestión climática, automatización, soporte técnico y ejecución de proyectos personalizada, en lugar de suministrar componentes individuales de invernadero por separado.
Líderes de la Industria de Invernaderos Comerciales de Chile
-
Richel Group
-
Netafim Chile Limitada (Orbia Advance Corporation, S.A.B. de C.V.)
-
Novedades Agrícolas, S.A. (Novagric)
-
AB Ludvig Svensson
-
Sociedad de Inversiones Azimut Limitada
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Invernaderos Comerciales de Chile Empresas cubiertas en este informe
- Netafim Chile Limitada (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group
- Novedades Agrícolas, S.A. (Novagric)
- AB Ludvig Svensson
- Argus Control Systems Limited (Madison Industries)
- Sociedad de Inversiones Azimut Limitada
- Proamco Agrícola SpA
- Sankalpa SpA
- Agra Tech, Inc.
- Europrogress S.r.l.
- Hortiplan BV (Arvesta)
Desarrollos recientes de la industria en Mercado de Invernaderos Comerciales de Chile
- Septiembre de 2026: La granja de demostración Chile-China avanza hacia su instalación en Maipú, con una inversión anunciada de 10 millones de USD. El proyecto se está desarrollando en la estación experimental Rinconada de Maipú de la Universidad de Chile en 15,7 hectáreas e incluye tecnología avanzada de invernadero.
- Enero de 2026: La Fundación para la Innovación Agraria (FIA) promovió un sistema de acuaponía circular habilitado con inteligencia artificial en Limache, Valparaíso, que combina la producción hidropónica de hortalizas con la acuicultura de truchas. El sistema utiliza sensorización e inteligencia artificial para apoyar la gestión del proceso de producción.
- Julio de 2025: La Universidad de Chile y Tianjin Nongkenjingang Co., Ltd. firmaron un acuerdo de cooperación para establecer la Granja de Demostración Chile-China en Maipú. La instalación planificada incluye invernaderos de alta tecnología que incorporan cultivo vertical, hidroponía, propagación de plántulas, gestión integrada de agua y fertilizantes, y riego eficiente.
- Julio de 2025: Netafim Chile y Kran anunciaron una alianza estratégica para combinar las tecnologías de riego de precisión de Netafim con la tecnología de nanoburbujas de Kran para mejorar la eficiencia en el uso del agua y la productividad agrícola en Chile.
Alcance del Informe del Mercado de Invernaderos Comerciales de Chile
Un invernadero comercial es un invernadero que se utiliza para el cultivo de cultivos comerciales que serán vendidos en el mercado.
El Informe del Mercado de Invernaderos Comerciales de Chile está Segmentado por Tipo de Equipo (Sistemas de Calefacción, Sistemas de Enfriamiento y Ventilación, Iluminación LED de Cultivo, Sistemas de Riego y Fertirriego, Software de Control Climático y Automatización, Sistemas de Malla y Sombreado y Componentes Estructurales), por Tipo de Cultivo (Frutas y Verduras, Flores y Plantas Ornamentales, Hierbas y Microvegetales, y Cultivos Especializados de Cannabis), por Tipo de Invernadero (Invernadero de Vidrio, Invernaderos de Película Plástica, Invernaderos de Policarbonato Rígido, Invernaderos Híbridos y Semicerrados), por Tecnología de Cultivo (Hidropónico, Suelo y Sustrato No Hidropónico, e Integración Híbrida y Vertical) y por Usuario Final (Productores Comerciales, Institutos de Investigación y Educación, Centros de Jardinería Minorista y Viveros). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Calefacción | |
| Sistemas de Enfriamiento y Ventilación | |
| Iluminación LED de Cultivo | |
| Sistemas de Riego y Fertirriego | |
| Software de Control Climático y Automatización | |
| Mallas y Sombreado | |
| Componentes Estructurales | Sistemas de Acristalamiento |
| Marcos y Cerchas |
| Frutas y Verduras | Tomates |
| Pepinos | |
| Lechuga y Verduras de Hoja | |
| Pimientos | |
| Fresas y Bayas | |
| Flores y Plantas Ornamentales | Flores Cortadas |
| Plantas en Maceta y de Jardín | |
| Hierbas y Microvegetales | |
| Cannabis y Cultivos Especializados | Cannabis Medicinal |
| Plántulas y Cultivos de Propagación |
| Invernaderos de Vidrio |
| Invernaderos de Película Plástica |
| Invernaderos de Policarbonato Rígido |
| Invernaderos Híbridos y Semicerrados |
| Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | |
| Hidroponía por Goteo | |
| Suelo y Sustrato No Hidropónico | Basado en Suelo |
| Sustrato de Fibra de Coco y Lana de Roca | |
| Integración Híbrida y Vertical |
| Productores Comerciales |
| Institutos de Investigación y Educación |
| Centros de Jardinería Minorista y Viveros |
| Europa | Países Bajos |
| España | |
| Alemania | |
| Reino Unido | |
| Francia | |
| Rusia | |
| Resto de Europa |
| Por Tipo de Equipo | Sistemas de Calefacción | |
| Sistemas de Enfriamiento y Ventilación | ||
| Iluminación LED de Cultivo | ||
| Sistemas de Riego y Fertirriego | ||
| Software de Control Climático y Automatización | ||
| Mallas y Sombreado | ||
| Componentes Estructurales | Sistemas de Acristalamiento | |
| Marcos y Cerchas | ||
| Por Cultivos | Frutas y Verduras | Tomates |
| Pepinos | ||
| Lechuga y Verduras de Hoja | ||
| Pimientos | ||
| Fresas y Bayas | ||
| Flores y Plantas Ornamentales | Flores Cortadas | |
| Plantas en Maceta y de Jardín | ||
| Hierbas y Microvegetales | ||
| Cannabis y Cultivos Especializados | Cannabis Medicinal | |
| Plántulas y Cultivos de Propagación | ||
| Por Tipo de Invernadero | Invernaderos de Vidrio | |
| Invernaderos de Película Plástica | ||
| Invernaderos de Policarbonato Rígido | ||
| Invernaderos Híbridos y Semicerrados | ||
| Por Tecnología de Cultivo | Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | ||
| Hidroponía por Goteo | ||
| Suelo y Sustrato No Hidropónico | Basado en Suelo | |
| Sustrato de Fibra de Coco y Lana de Roca | ||
| Integración Híbrida y Vertical | ||
| Por Usuario Final | Productores Comerciales | |
| Institutos de Investigación y Educación | ||
| Centros de Jardinería Minorista y Viveros | ||
| Por Geografía | Europa | Países Bajos |
| España | ||
| Alemania | ||
| Reino Unido | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de invernaderos comerciales de Chile?
El tamaño del mercado de invernaderos comerciales de Chile fue de 370,00 millones de USD en 2025 y se proyecta que crezca desde 420,00 millones de USD en 2026 hasta alcanzar los 780,00 millones de USD en 2031.
¿Qué categoría de equipo está creciendo más rápido en Chile?
Se prevé que el software de control climático y automatización crezca a una CAGR del 15,2% entre 2026 y 2031.
¿Por qué el sistema hidropónico es relevante en Chile?
Los invernaderos hidropónicos ayudan a los productores a optimizar el uso del agua y los nutrientes, al tiempo que proporcionan mayor control sobre las condiciones de cultivo. Esto los hace particularmente relevantes para Chile, donde la disponibilidad de agua y la variabilidad climática son consideraciones importantes para la producción agrícola.
¿Qué limita la adopción de invernaderos por parte de los productores chilenos más pequeños?
Los altos costos iniciales, los largos períodos de recuperación, la exposición energética, los problemas de interoperabilidad tecnológica y los costos de cumplimiento limitan la adopción.