
Taille et part du marché des serres commerciales au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
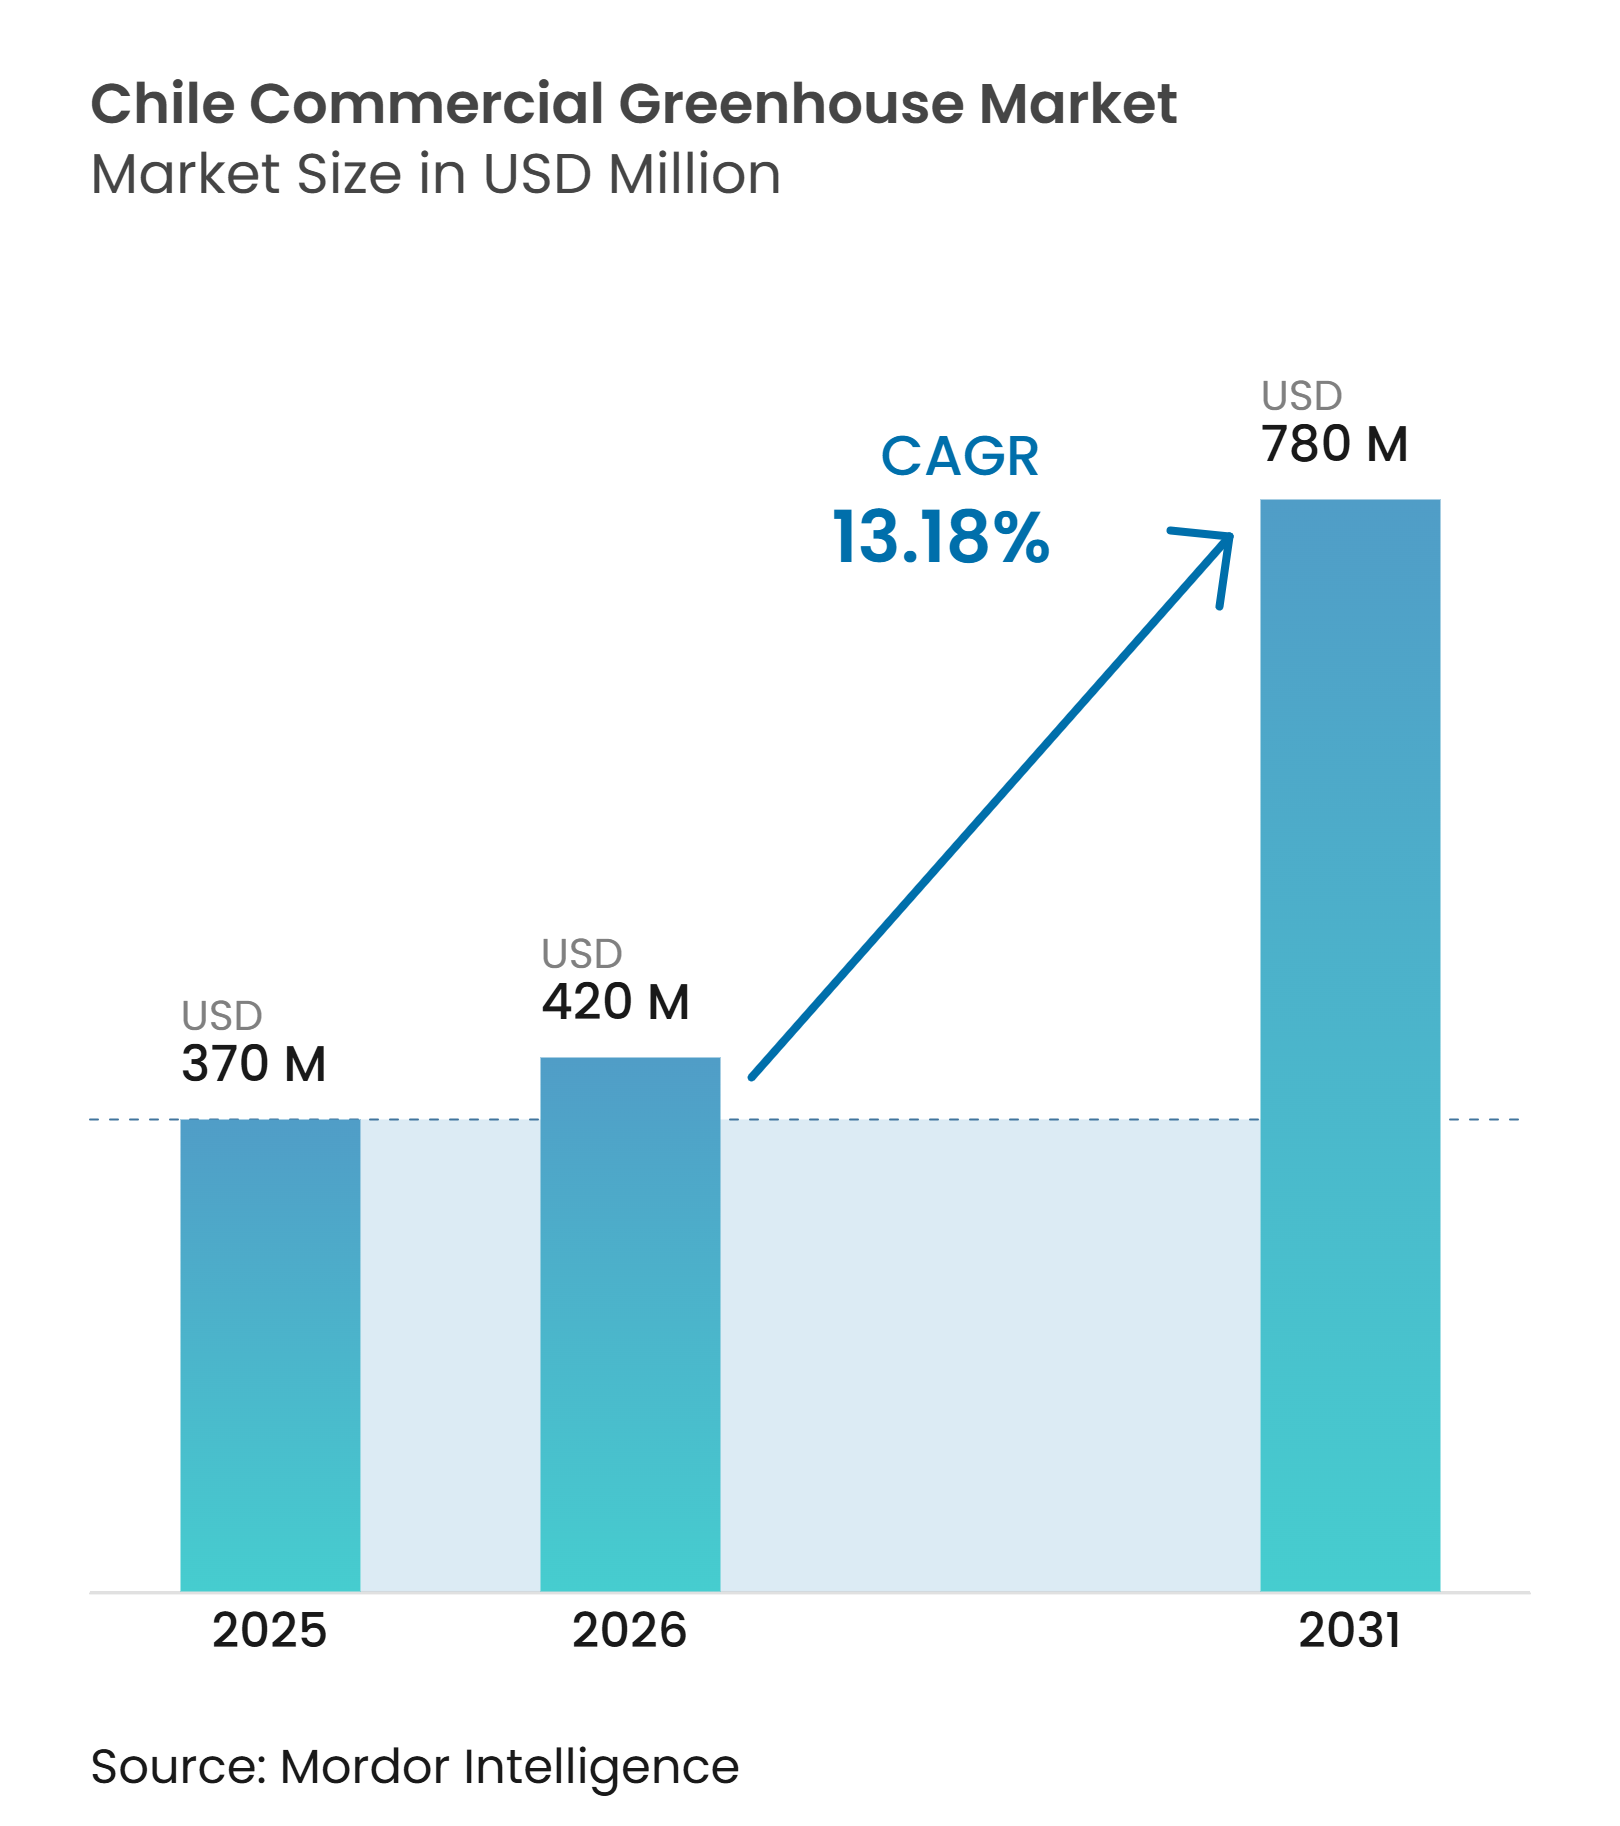
| Taille du marché de l'année de base (2025) | 370 Millions de dollars américains |
| Taille du Marché (2026) | 420 Millions de dollars américains |
| Taille du Marché (2031) | 780 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 13.18 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales au Chili par Mordor Intelligence
La taille du marché des serres commerciales au Chili était de 370,00 millions USD en 2025 et devrait croître de 420,00 millions USD en 2026 pour atteindre 780,00 millions USD d'ici 2031, à un CAGR de 13,18 % de 2026 à 2031. La disponibilité de l'eau, l'exposition climatique et le besoin en produits frais fiables orientent les décisions d'investissement sur ce marché. La géographie allongée du Chili et ses microclimats diversifiés créent à la fois des opportunités et des défis pour la production agricole, rendant l'agriculture en environnement contrôlé de plus en plus pertinente dans plusieurs régions. Le Plan d'adaptation climatique du Chili pour la foresterie et l'agriculture pour 2024 à 2028 identifie la culture protégée comme un outil d'adaptation, reflétant la reconnaissance par le gouvernement que l'agriculture traditionnelle en plein champ fait face à des risques croissants liés à la variabilité climatique. Les exigences d'approvisionnement de la grande distribution renforcent également la valeur de la production documentée et des calendriers de livraison fiables, les acheteurs nationaux et à l'exportation exigeant une plus grande cohérence en matière de qualité et de volume. Les fournisseurs répondent en combinant structures de serres, irrigation, gestion climatique et contrôles numériques au sein de projets uniques, offrant des solutions intégrées qui réduisent la complexité opérationnelle pour les producteurs. Les programmes publics et les installations de démonstration élargissent la base technique de l'agriculture en environnement contrôlé (AEC), en particulier dans les zones à contraintes hydriques, aidant les petits producteurs à accéder aux connaissances et aux technologies qui étaient auparavant réservées aux grandes exploitations commerciales.
Principaux enseignements du rapport
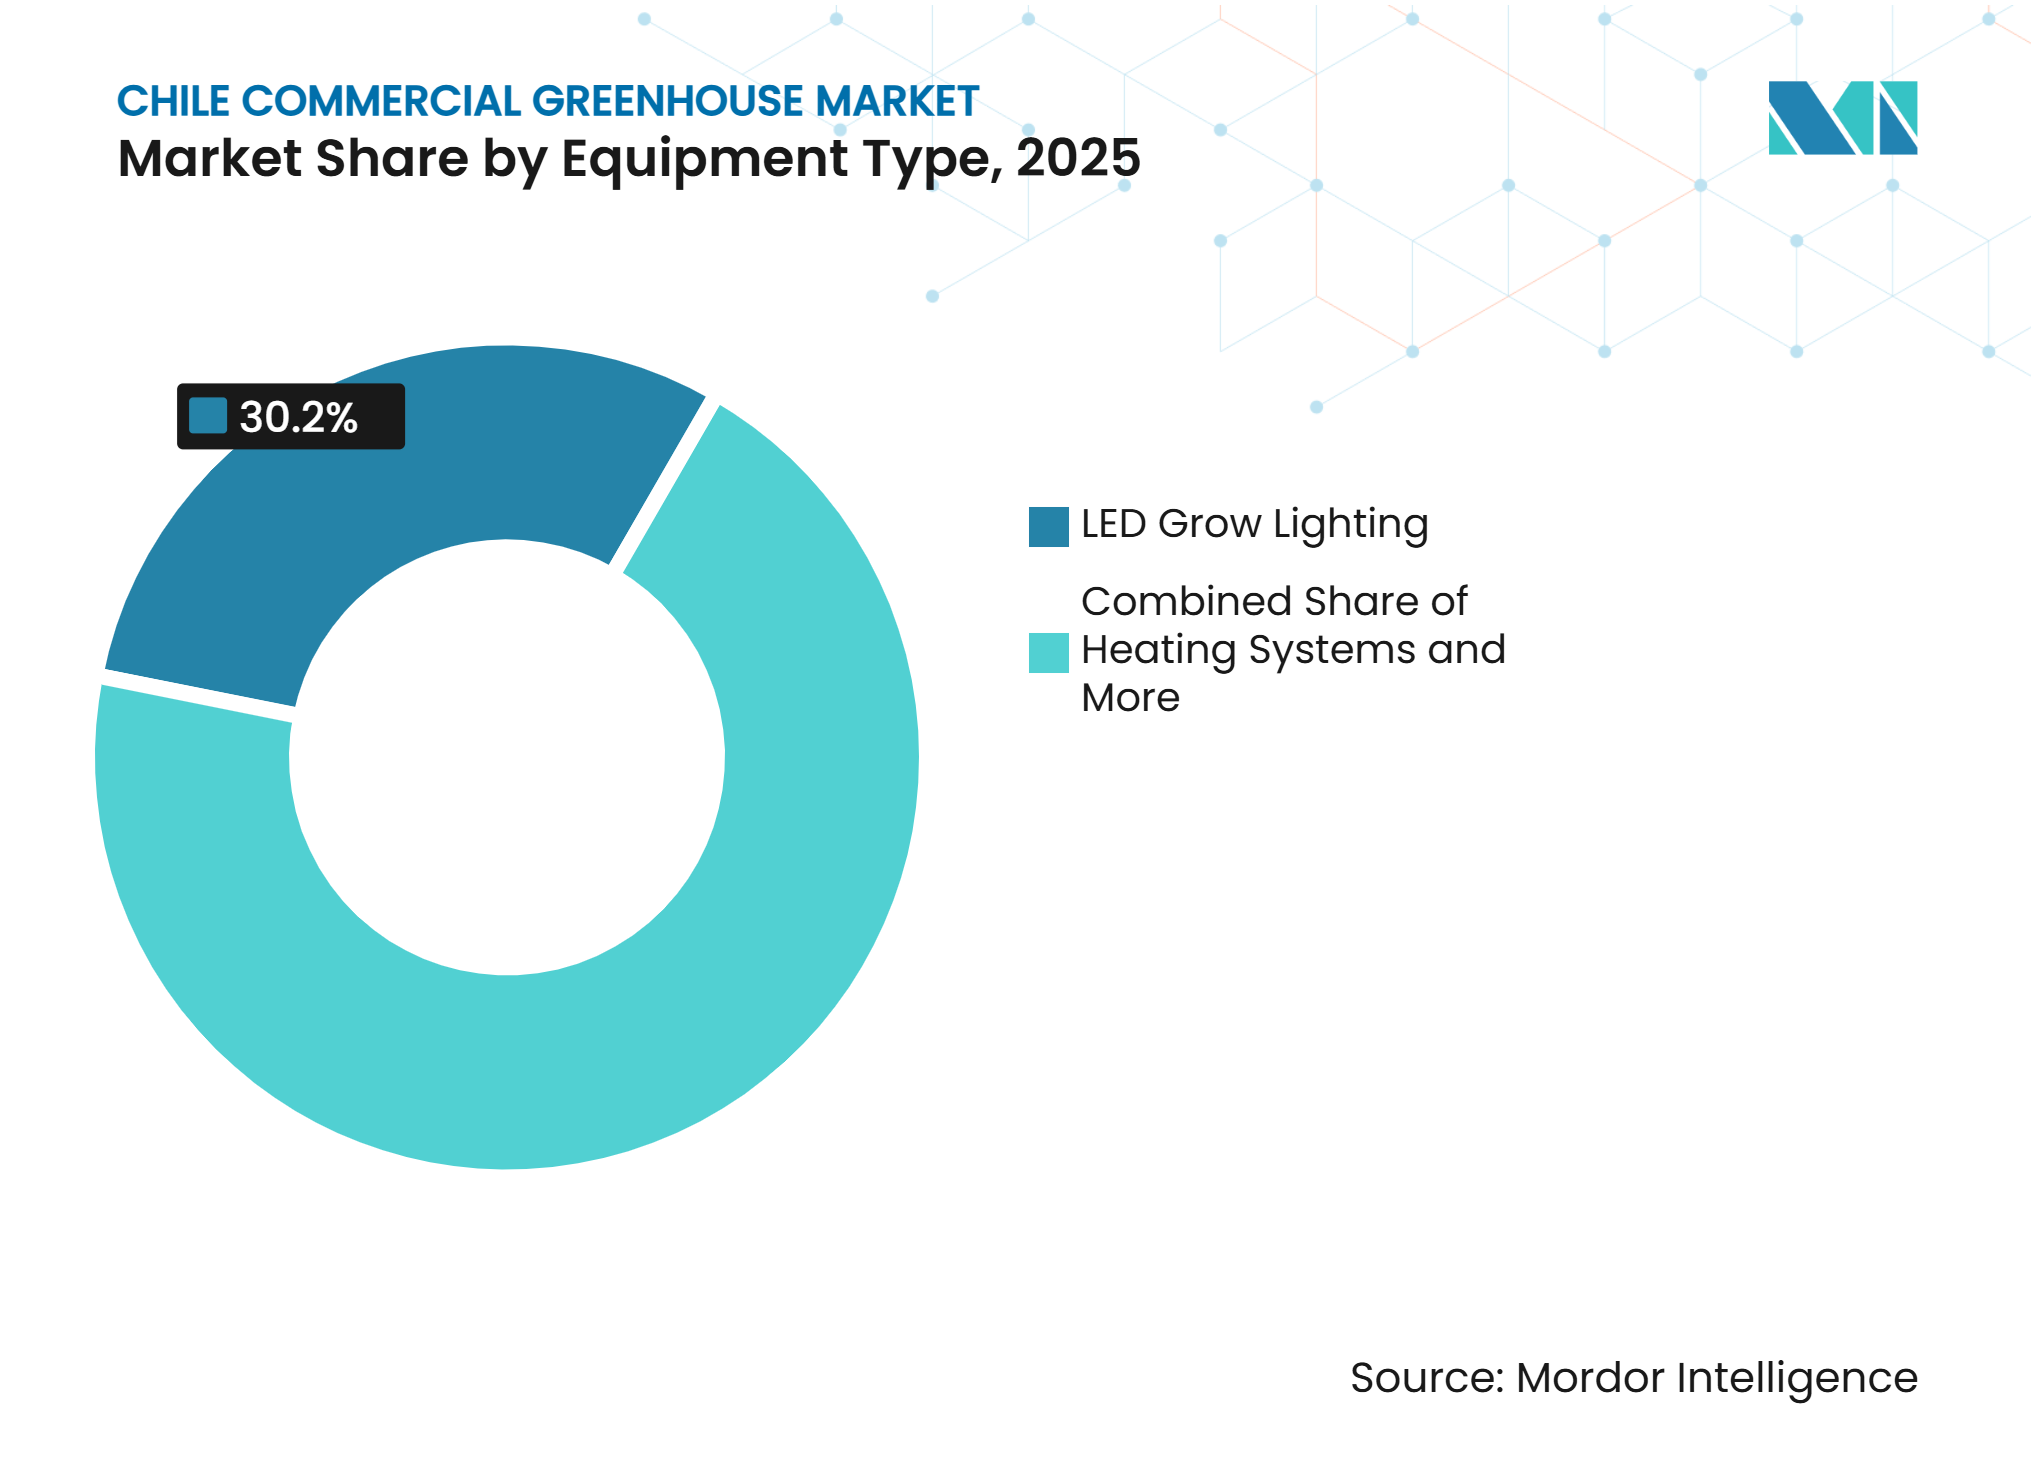
- Par type d'équipement, l'éclairage de croissance à LED était le segment le plus important et détenait 30,2 % de la part du marché des serres commerciales au Chili en 2025, tandis que les logiciels de contrôle climatique et d'automatisation constituent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 15,2 % entre 2026 et 2031.
- Par type de culture, les fruits et légumes constituaient le segment le plus important et détenaient 55,5 % de la taille du marché des serres commerciales au Chili en 2025, tandis que le cannabis et les cultures spécialisées constituent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 14,5 % entre 2026 et 2031.
- Par type de serre, les serres à film plastique constituaient le segment le plus important et détenaient 61,2 % de la part de marché en 2025, tandis que les serres en verre constituent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 12,2 % entre 2026 et 2031.
- Par technologie de culture, l'hydroponique constituait le segment le plus important et détenait 54,4 % de la part de marché en 2025, tout en étant également le segment à la croissance la plus rapide, devant se développer à un CAGR de 13,8 % entre 2026 et 2031.
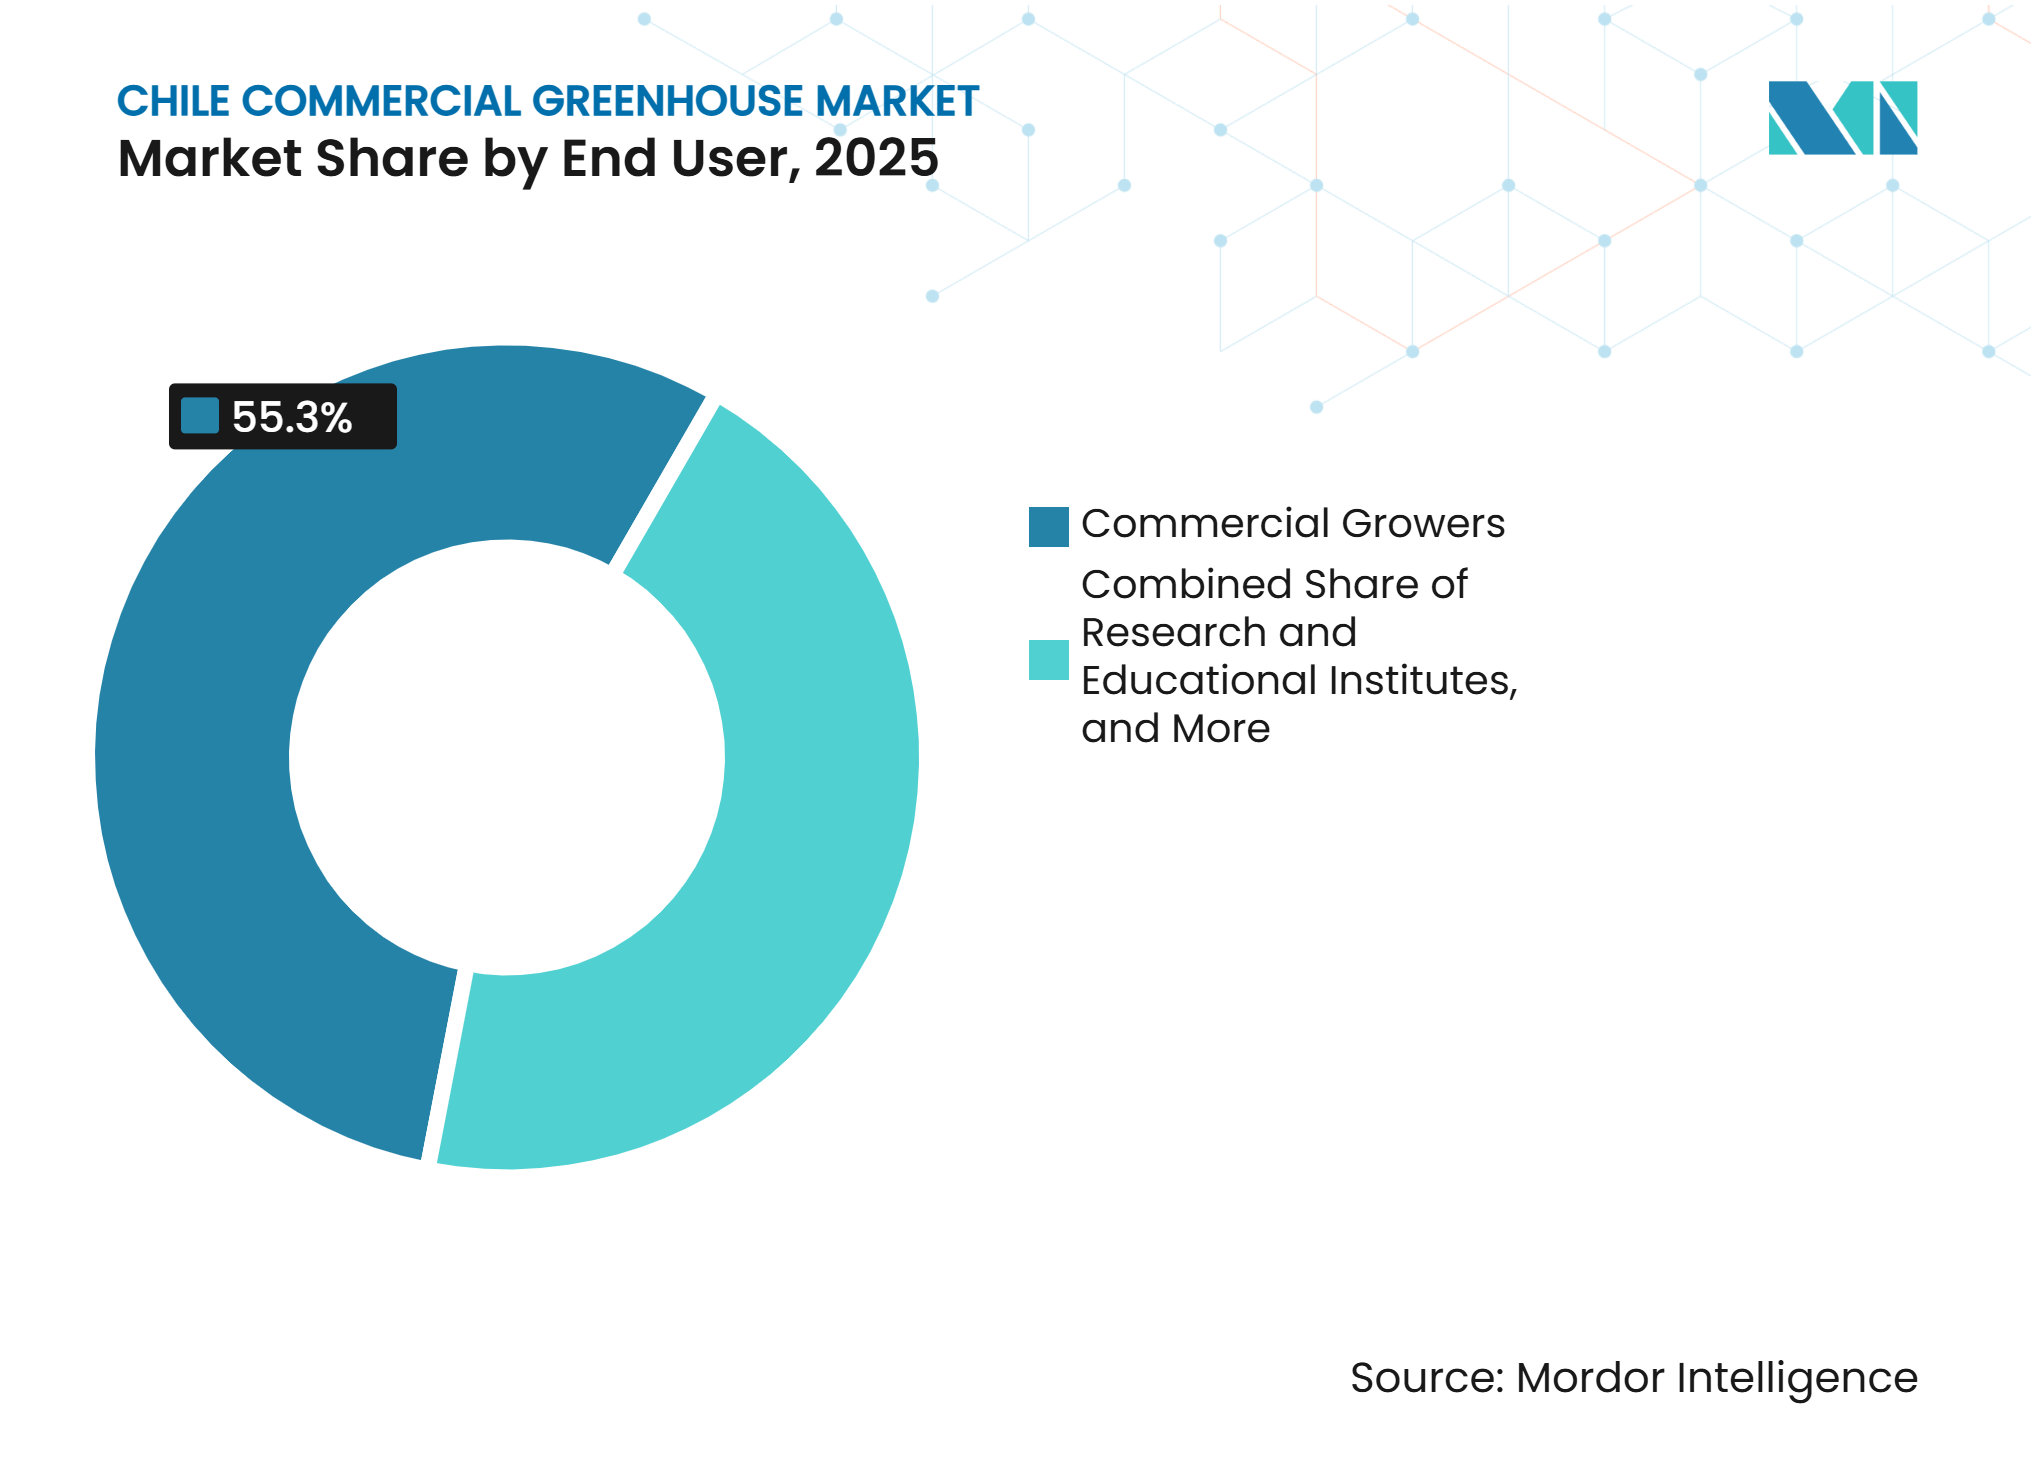
- Par utilisateur final, les producteurs commerciaux constituaient le segment le plus important et détenaient 55,3 % de la part de marché en 2025, tandis que les instituts de recherche et d'enseignement constituent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 13,5 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences en produits frais toute l'année | +2.3% | National, avec des gains précoces à Santiago, Valparaíso et Concepción | Court terme (≤ 2 ans) |
| Pénurie d'eau et culture à utilisation efficiente des ressources | +2.8% | National, plus fort dans le nord du Chili, notamment Arica et Parinacota, Atacama et Coquimbo | Court terme (≤ 2 ans) |
| Volatilité climatique et production protégée | +2.4% | National, avec une pertinence dans les zones climatiques sévères du sud du Chili | Moyen terme (2-4 ans) |
| Demande des distributeurs pour un approvisionnement fiable et une traçabilité | +1.8% | Chili central, notamment les corridors de distribution de Santiago et Valparaíso | Moyen terme (2-4 ans) |
| Adoption de l'automatisation, des capteurs et du contrôle climatique | +2.1% | National, plus fort dans le centre et le nord du Chili | Moyen terme (2-4 ans) |
| Soutien gouvernemental à l'agriculture résiliente au climat | +1.6% | National, avec une pertinence précoce dans le nord et le sud du Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences en produits frais toute l'année
Les distributeurs, les opérateurs de restauration et les marchés de gros exigent des approvisionnements fiables en produits frais tout au long des saisons, soutenant l'investissement dans des systèmes de culture protégée qui offrent un meilleur contrôle des conditions de croissance. Selon l'Office des études et des politiques agricoles du Chili (ODEPA) en 2026, sur la base de l'Enquête nationale agricole (ENA) 2025 réalisée par l'Institut national des statistiques (INE), la superficie nationale en légumes a atteint 97 675 hectares lors de la campagne agricole 2025/26Bulletin légumes, septembre 1, odepa.gob.cl">[1]. Les événements météorologiques tels que les précipitations et le gel peuvent perturber la production en plein champ, augmentant la valeur des systèmes de serres qui offrent un meilleur contrôle de la température, de l'irrigation, de l'humidité et de l'établissement des cultures. Cela soutient la demande de serres commerciales, les producteurs cherchant une production plus régulière et une exposition réduite aux perturbations liées aux conditions météorologiques.
Pénurie d'eau et culture à utilisation efficiente des ressources
La pénurie d'eau est un facteur de demande important pour le marché des serres commerciales au Chili, où la production agricole est concentrée et où le stress hydrique s'est intensifié. Une étude de 2025 publiée dans Hydrology and Earth System Sciences a révélé que plusieurs bassins du centre du Chili ont connu un stress hydrique élevé à extrême, avec des niveaux d'indice de stress hydrique supérieurs à 40 % et 70 % pendant la période de mégasécheresse. L'agriculture est également le plus grand utilisateur d'eau douce du pays, représentant environ 72 % de la demande en eau consommative estimée, selon l'Organisation de coopération et de développement économiques (OCDE) en 2024Examens environnementaux de l'OCDE : Chili 2, oecd.org">[2]. La politique d'efficience hydrique du Chili soutient davantage l'investissement dans les infrastructures d'irrigation. Les amendements à la loi n° 18.450 approuvés en septembre 2023 ont accordé la priorité à l'investissement public dans l'agriculture à petite et moyenne échelle tout en promouvant l'efficience hydrique et la durabilité environnementale. En 2024, la Commission nationale d'irrigation (CNR) a également créé des Conseils stratégiques sur les ressources en eau, convoqués par la Direction générale de l'eau (DGA), pour contribuer à la planification des ressources en eau au niveau des bassins versants. Ces conditions soutiennent la demande de systèmes de serres commerciales et de technologies de culture à utilisation efficiente des ressources pouvant améliorer le contrôle de l'irrigation et de l'utilisation de l'eau.
Volatilité climatique et production protégée
Les conditions agroclimatiques diversifiées du Chili exposent les producteurs à différents défis de production, notamment des températures élevées et un rayonnement solaire intense dans les régions du nord, tandis que des conditions plus fraîches et le gel affectent la production dans le sud. La variabilité des précipitations et des températures dans les zones centrales peut encore accroître l'incertitude pour la culture en plein champ. Selon l'Institut national de recherche agricole (INIA) en mai 2025, un projet dans la région d'Aysén a développé trois modèles de serres adaptés à différentes zones agroécologiques (Puerto Aysén, Coyhaique et Puerto Ibáñez). Les conceptions ont été développées et validées par des tests de charge et des essais de prototypes, le projet visant à étendre la production maraîchère au-delà de la saison de croissance traditionnelle et à permettre une culture toute l'année. Le Plan sectoriel d'adaptation au changement climatique 2024-2028 du Chili établit également des mesures d'adaptation pour le secteur agricole vulnérable du pays, renforçant la nécessité de systèmes de production capables d'améliorer la résilience face à l'évolution des conditions climatiques.
Demande des distributeurs pour un approvisionnement fiable et une traçabilité
Les distributeurs organisés, les transformateurs alimentaires et les acheteurs orientés vers l'exportation exigent de plus en plus une qualité constante, des contrôles de sécurité alimentaire et des dossiers de production traçables. Le Service agricole et d'élevage du Chili (SAG) exige des participants à la chaîne d'exportation de produits horticoles primaires qu'ils s'enregistrent et maintiennent des systèmes de sécurité alimentaire, tandis que les contrôles officiels comprennent la surveillance des résidus de pesticides, des contaminants microbiologiques et des métaux lourds. Selon le SAG en 2025, le Chili a exporté des produits avec certification phytosanitaire électronique (ePhyto) vers 42 pays, représentant 76 % du total des émissions de certifications phytosanitaires électroniquesRESUMEN EJECUTIVO GESTIÓN Año 3, sag.gob.cl">[3]. Ces exigences et la numérisation continue de la certification agricole accroissent l'importance des pratiques de production documentées, de la gestion des intrants et de la traçabilité. Les systèmes de serres commerciales peuvent soutenir cette tendance en offrant un meilleur contrôle des conditions de croissance et en facilitant l'enregistrement systématique des informations sur les cultures et les intrants, rendant la production contrôlée de plus en plus pertinente pour les acheteurs cherchant un approvisionnement fiable et traçable en produits frais.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial élevé et longues périodes de retour sur investissement | -2.8% | National, plus aigu pour les petits et moyens producteurs du centre et du sud du Chili | Long terme (≥ 4 ans) |
| Exposition aux prix de l'énergie et opérations à forte consommation d'énergie | -2.2% | National, plus sévère dans le nord du Chili en raison des limites de connectivité au réseau | Moyen terme (2-4 ans) |
| Interopérabilité limitée entre les plateformes technologiques importées | -1.6% | National, amplifié dans les régions sans techniciens spécialisés | Moyen terme (2-4 ans) |
| Coûts de conformité pour la réutilisation de l'eau et la lutte biologique | -1.4% | National, concentré dans le nord et le centre du Chili | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé et longues périodes de retour sur investissement
Les serres commerciales modernes nécessitent un investissement initial substantiel dans les structures, les systèmes de contrôle climatique, l'irrigation, la fertigation, l'hydroponique et l'automatisation, ce qui peut limiter l'adoption parmi les petits et moyens producteurs. Le soutien gouvernemental peut contribuer à réduire les obstacles à l'investissement, mais les programmes de soutien au capital agricole sont répartis entre plusieurs sous-secteurs plutôt que d'être exclusivement dédiés à la construction de serres. Les producteurs peuvent donc avoir besoin de financer une part importante des coûts de projet, en particulier pour les systèmes avancés avec des niveaux plus élevés d'automatisation et de contrôle environnemental. L'intensité capitalistique de ces installations peut allonger les périodes de récupération des investissements et mieux positionner les grands opérateurs commerciaux pour adopter des technologies de culture protégée sophistiquées. Cet obstacle au financement peut freiner l'expansion à court terme du marché, en particulier parmi les producteurs disposant d'un accès limité aux capitaux.
Interopérabilité limitée entre les plateformes technologiques importées
Les exploitants de serres commerciales au Chili s'approvisionnent souvent en équipements et technologies auprès de différents fournisseurs internationaux, notamment des systèmes de contrôle climatique, des équipements d'irrigation, des capteurs, des plateformes d'automatisation et des structures de serres. Les différences dans les protocoles de communication, les architectures logicielles et les normes d'équipement peuvent rendre difficile l'intégration de systèmes de plusieurs fournisseurs dans un environnement d'exploitation unique. Cela peut accroître la complexité d'installation, nécessiter du matériel d'intégration ou de contrôle supplémentaire, et augmenter les exigences de maintenance et de formation pour les producteurs. Les petits exploitants peuvent être particulièrement touchés car ils disposent de moins de ressources pour gérer des systèmes techniquement complexes et peuvent dépendre davantage du support spécifique aux fournisseurs. L'interopérabilité limitée peut donc ralentir l'adoption de technologies de serres avancées et inciter les producteurs à rester avec des systèmes à fournisseur unique ou à reporter les mises à niveau jusqu'à ce que les exigences de compatibilité soient plus claires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par équipement :
les logiciels d'automatisation affichent le taux de croissance prévisionnel le plus élevéL'éclairage de croissance à LED détenait 30,2 % du marché des serres commerciales au Chili par équipement en 2025, ce qui en fait la plus grande catégorie d'équipements. Son utilisation soutient l'éclairage d'appoint et la gestion de la photopériode lorsque le rayonnement naturel est insuffisant, notamment en hiver et dans les régions de production du sud. Les systèmes de chauffage restent pertinents pour la protection contre le gel et la gestion de la température, tandis que les équipements d'irrigation et de fertigation soutiennent l'application contrôlée de l'eau et des nutriments, notamment dans les zones de production à contraintes hydriques. Les systèmes d'écran et d'ombrage sont également importants dans les régions exposées à un rayonnement solaire élevé, notamment dans le nord du Chili. La combinaison d'équipements varie donc selon les régions en fonction du climat local, du type de culture, de la disponibilité de l'eau et des exigences de production.
Les logiciels de contrôle climatique et d'automatisation devraient se développer à un CAGR de 15,2 % entre 2026 et 2031, ce qui en fait la catégorie d'équipements à la croissance la plus rapide. La croissance est soutenue par l'adoption croissante de systèmes qui surveillent et gèrent la température, l'humidité, l'irrigation, la ventilation et d'autres paramètres de production des serres. Les logiciels intégrés peuvent consolider les données opérationnelles et permettre aux producteurs de réagir plus rapidement aux changements des conditions de croissance. À mesure que les exploitations de serres commerciales deviennent plus axées sur la technologie, la demande se déplace vers des systèmes de surveillance connectés et de contrôle automatisé qui améliorent la gestion des ressources et la cohérence opérationnelle.



Par type de culture :
les fruits et légumes ancrent la production, tandis que les cultures spécialisées ajoutent de la valeurLes fruits et légumes détenaient 55,5 % du marché des serres commerciales au Chili par culture en 2025, ce qui en fait la plus grande catégorie de cultures. Les tomates, concombres, poivrons, laitues, légumes à feuilles et fraises représentent d'importantes applications de serres car les environnements contrôlés peuvent soutenir une production régulière, la qualité des cultures et l'approvisionnement au fil des saisons changeantes. Ces cultures sont également adaptées aux systèmes hydroponiques et de fertigation, notamment lorsque les producteurs cherchent un meilleur contrôle de l'application de l'eau et des nutriments. La large gamme d'applications de fruits et légumes constitue une base de demande significative pour les structures de serres, les systèmes d'irrigation, les équipements de contrôle climatique et les technologies d'automatisation.
Le cannabis et les cultures spécialisées devraient se développer à un CAGR de 14,5 % entre 2026 et 2031, ce qui en fait la catégorie de cultures à la croissance la plus rapide. Le segment comprend le cannabis, les fleurs, les plantes ornementales et d'autres cultures à haute valeur ajoutée qui peuvent bénéficier de conditions de croissance contrôlées et de systèmes de production spécialisés. La culture en serre permet aux producteurs de gérer la température, l'humidité, l'irrigation et la lumière selon les exigences spécifiques aux cultures, soutenant la production de cultures à plus haute valeur ajoutée où des conditions contrôlées peuvent améliorer la qualité et la régularité. Les fleurs et les plantes ornementales contribuent également à la demande d'installations de culture protégée spécialisées, tandis que les pépinières utilisent les environnements de serres pour la propagation du matériel végétal. L'adoption croissante de systèmes de production contrôlée pour ces applications à plus haute valeur ajoutée devrait soutenir l'expansion du segment des cultures spécialisées.
Par type de serre :
les structures à film plastique soutiennent l'échelle commercialeLes serres à film plastique détenaient 61,2 % du marché des serres commerciales au Chili par type de serre en 2025, ce qui en fait la plus grande catégorie structurelle. Leur position dominante reflète leurs exigences en capital relativement plus faibles et leur adéquation à la production commerciale de légumes, de fleurs et d'autres cultures horticoles. Les structures à film plastique peuvent constituer un point d'entrée pratique pour les producteurs cherchant une culture protégée sans l'investissement plus élevé associé aux structures rigides. Leur adéquation aux régions bénéficiant d'un fort rayonnement solaire naturel et d'exigences de chauffage relativement modérées soutient davantage leur adoption à travers le Chili. La combinaison de faibles exigences d'investissement et de configurations adaptables devrait maintenir la position dominante des serres à film plastique sur le marché des serres commerciales au Chili.
Les serres en verre devraient se développer à un CAGR de 12,2 % entre 2026 et 2031, ce qui en fait le type de serre à la croissance la plus rapide. Leur transmission lumineuse plus élevée, leur durabilité et leur capacité à prendre en charge des systèmes de contrôle climatique sophistiqués les rendent adaptées à la production horticole à haute valeur ajoutée où un meilleur contrôle environnemental peut justifier un investissement en capital plus élevé. Les structures en polycarbonate rigide offrent une option intermédiaire, combinant une plus grande durabilité et isolation que le film plastique avec des exigences structurelles inférieures à celles du verre dans certaines applications. Les installations hybrides et semi-fermées peuvent en outre soutenir les producteurs cherchant un contrôle plus étroit de la température, de l'humidité, de la ventilation et d'autres conditions de production. La demande selon les types de serres varie donc en fonction de la valeur des cultures, du climat, de la capacité d'investissement, des exigences de durabilité et du niveau de contrôle environnemental requis.
Par technologie de culture :
l'hydroponique mène la production contrôléeL'hydroponique détenait 54,4 % du marché des serres commerciales au Chili par technologie de culture en 2025 et devrait se développer à un CAGR de 13,8 % entre 2026 et 2031. Sa position dominante reflète la capacité à fournir une distribution contrôlée des nutriments et une irrigation précise, ce qui est pertinent dans les régions agricoles à contraintes hydriques du Chili. Des systèmes tels que la technique du film nutritif (NFT) et la culture en eau profonde (DWC) permettent aux producteurs de gérer l'eau et les nutriments dans des environnements de production contrôlés, tandis que la recirculation peut améliorer l'efficience d'utilisation des ressources. L'hydroponique soutient également une gestion standardisée des cultures et peut être intégrée aux systèmes de contrôle climatique et d'automatisation, ce qui la rend adaptée aux producteurs commerciaux fournissant des produits de qualité constante à la grande distribution et à d'autres marchés organisés.
La culture en sol et sur substrat reste importante pour les pépinières, les semis, les fleurs et les cultures où les systèmes de sol direct ou de milieux de culture sont plus adaptés. Les systèmes sur substrat peuvent assurer une gestion contrôlée de la zone racinaire tout en conservant une plus grande flexibilité selon les types de cultures et les configurations de serres. Les modèles de culture hybrides combinent différentes approches de culture selon les exigences des cultures, la disponibilité de l'eau et la capacité d'investissement. L'adoption continue de systèmes hydroponiques, sur substrat, en sol et hybrides offre aux exploitants de serres chiliens la flexibilité de sélectionner les technologies de culture en fonction de la valeur des cultures, de la disponibilité des ressources, de l'échelle de production et du niveau de contrôle environnemental requis.
Par utilisateur final :
les producteurs commerciaux établissent les normes de production et de certificationLes producteurs commerciaux détenaient 55,3 % du marché des serres commerciales au Chili par utilisateur final en 2025, ce qui en fait la plus grande catégorie d'utilisateurs finaux. Leur position dominante reflète l'échelle de la production commerciale de produits frais et horticoles, qui soutient la demande de structures de serres, de systèmes d'irrigation, de contrôle climatique et d'automatisation. Les grandes exploitations sont généralement mieux positionnées pour investir dans des technologies de serres intégrées et gérer les exigences opérationnelles associées à la production contrôlée. Leurs décisions d'achat influencent donc la demande de configurations d'équipements, de niveaux d'automatisation et de solutions de culture intégrées sur le marché des serres commerciales au Chili.
Les instituts de recherche et d'enseignement devraient se développer à un CAGR de 13,5 % entre 2026 et 2031, ce qui en fait la catégorie d'utilisateurs finaux à la croissance la plus rapide. L'activité institutionnelle comprend la recherche en serre, la démonstration technologique, les essais de cultures et la culture en environnement contrôlé. En mai 2025, l'Institut national de recherche agricole (INIA) a annoncé le développement de trois modèles de serres modulaires adaptés à différentes conditions agroclimatiques dans la région d'Aysén, démontrant le rôle des projets institutionnels dans le développement de technologies de culture protégée adaptées localement. Les jardineries et pépinières contribuent également à la demande d'installations de serres pour les plantes ornementales, la propagation et les semis. La base d'utilisateurs finaux couvre donc la production commerciale, la recherche et l'enseignement, et les applications de pépinières, avec des exigences différentes en matière d'échelle, d'intégration technologique et de contrôle environnemental.

Analyse géographique
La Metropolitana de Santiago représente le plus grand marché régional pour les serres commerciales au Chili, soutenu par sa proximité avec le plus grand centre de consommation urbaine du pays et une demande établie de la part des producteurs commerciaux de légumes, de la restauration, des distributeurs et des producteurs en environnement contrôlé. La concentration de l'activité commerciale dans la région soutient la demande de structures de serres, de systèmes d'irrigation et de fertigation, d'équipements de contrôle climatique et d'automatisation. Valparaíso représente la plus grande base de production hydroponique du pays, soutenue par une horticulture intensive et une demande de gestion efficiente de l'eau et des nutriments. Sa proximité avec Santiago offre également un accès aux principaux marchés intérieurs, renforçant les opportunités pour les exploitations de serres hydroponiques commerciales.
Arica y Parinacota devrait être le marché régional à la croissance la plus rapide, soutenu par son climat aride et le besoin qui en résulte de culture protégée et d'irrigation à utilisation efficiente des ressources. La région dispose d'une base horticole établie, notamment la production de tomates, tandis que Coquimbo représente une opportunité émergente à mesure que les producteurs font face à des exigences croissantes d'utilisation efficiente de l'eau et de production contrôlée. Dans le nord du Chili, l'investissement dans l'irrigation hydroponique démontre l'application de technologies de culture à utilisation efficiente des ressources dans des conditions de contraintes hydriques.
O'Higgins représente le principal pôle de développement technologique des serres, soutenu par sa base de production agricole et sa proximité avec les principales zones d'agriculture commerciale. La région offre des opportunités pour l'adoption de l'automatisation, du contrôle climatique, de l'irrigation et d'autres technologies d'environnement contrôlé. Los Ríos représente la principale opportunité pour les pépinières et les plantes ornementales, soutenu par des conditions climatiques plus fraîches et une demande de culture protégée pour les pépinières, les fleurs et la propagation. Ensemble, ces régions élargissent le marché des serres commerciales au Chili au-delà des légumes frais et créent des opportunités pour les fournisseurs desservant des cultures et des exigences de production spécialisées.
Paysage concurrentiel
Concentration du Marché
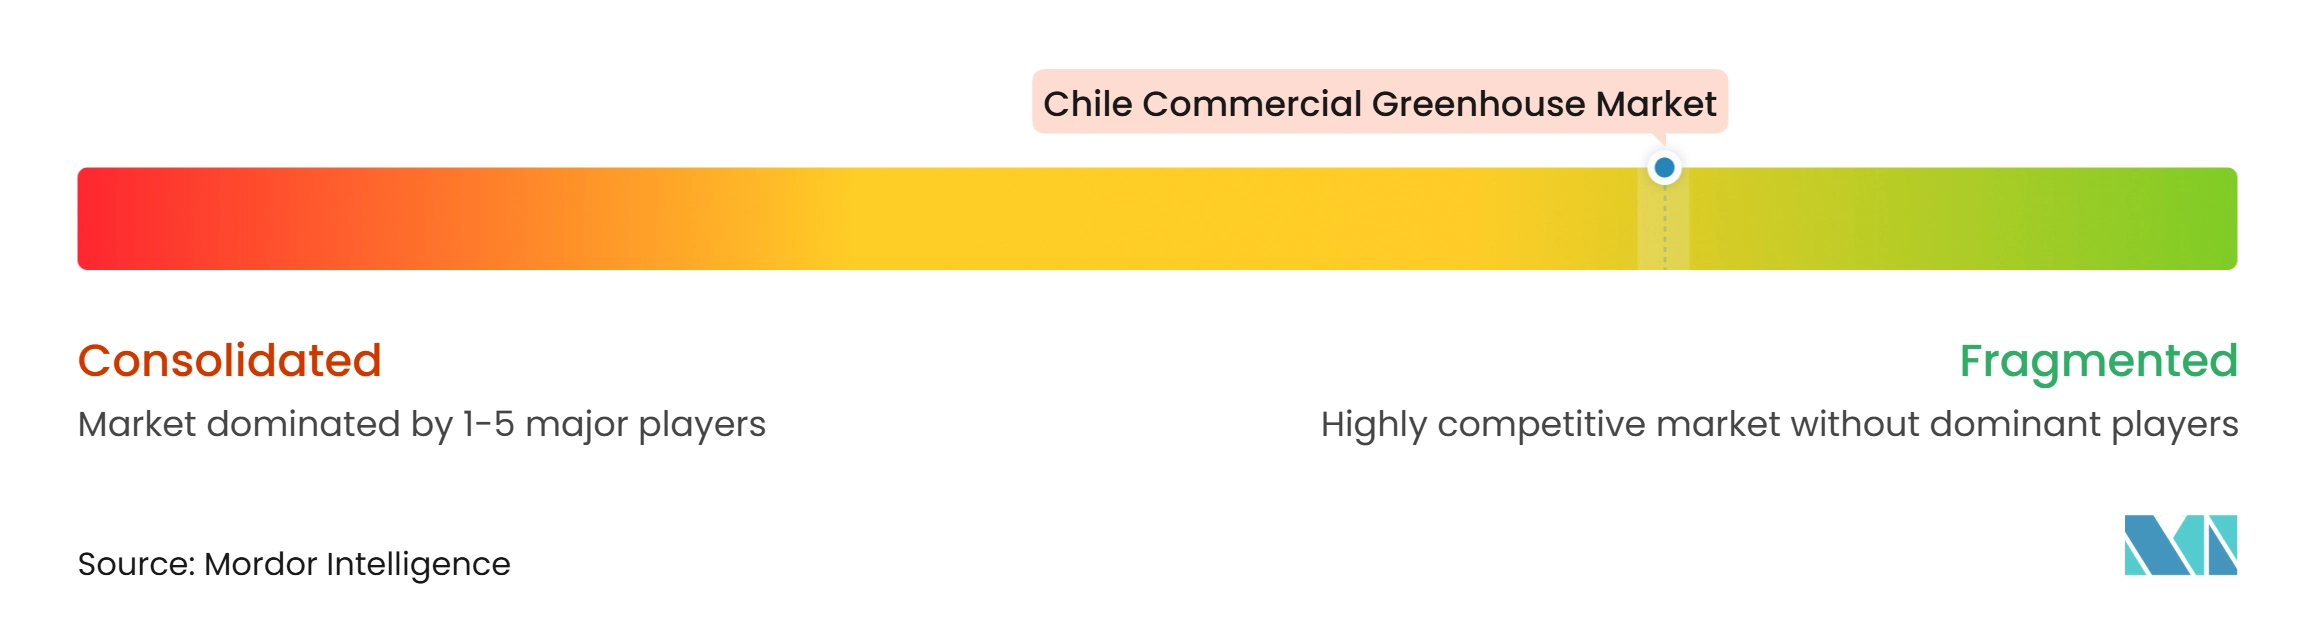
Le marché des serres commerciales au Chili est modérément fragmenté, avec Richel Group, Netafim Chile Limitada, Novedades Agrícolas, S.A. (Novagric), Sociedad de Inversiones Azimut Limitada et AB Ludvig Svensson représentant les principaux acteurs en 2025. La concurrence est centrée sur les structures de serres, l'irrigation et la fertigation, le contrôle climatique, l'automatisation, la surveillance environnementale et les technologies de serres spécialisées. Richel Group et Novedades Agrícolas, S.A. (Novagric) se concurrencent à travers des structures de serres et des solutions intégrées de culture protégée, tandis que Netafim Chile Limitada se concentre sur l'irrigation de précision et la fertigation. Argus Control Systems Limited fournit des technologies de contrôle climatique et d'automatisation, tandis qu'AB Ludvig Svensson est spécialisé dans les solutions de gestion climatique, notamment les écrans énergétiques et climatiques pour l'agriculture en environnement contrôlé.
La différenciation concurrentielle se déplace de plus en plus des seules structures de serres vers des systèmes de culture intégrés. Les entreprises combinent des solutions structurelles avec l'irrigation, la fertigation, le contrôle climatique, la surveillance environnementale et l'automatisation pour répondre à une plus grande part des exigences des projets de serres. Novagric a réalisé des installations de serres pour la production florale au Chili, notamment un projet d'hortensias hydroponiques à Mallarauco, démontrant la demande de systèmes de culture protégée spécialisés. Netafim Chile Limitada se concurrence à travers des technologies d'irrigation et de fertigation conçues pour améliorer la gestion de l'eau et des nutriments, tandis qu'Argus Control Systems Limited fournit des solutions de contrôle environnemental automatisé. AB Ludvig Svensson complète ces systèmes grâce à des technologies d'écran climatique et énergétique qui aident à gérer les conditions des serres. Cette tendance à l'intégration est de plus en plus pertinente à mesure que les producteurs chiliens adoptent la culture hydroponique, l'irrigation à utilisation efficiente des ressources et le contrôle environnemental automatisé.
Le marché offre également des opportunités à ces entreprises d'adapter les technologies aux conditions climatiques et de production diversifiées du Chili. Les régions du nord créent des opportunités pour les systèmes d'irrigation à utilisation efficiente de l'eau, de fertigation et de gestion climatique, tandis que les régions plus fraîches comme Aysén nécessitent des structures de serres et des technologies de contrôle environnemental adaptées aux températures plus basses et aux conditions météorologiques locales. Les petits producteurs offrent des opportunités pour des structures modulaires, des systèmes d'irrigation évolutifs et des contrôles environnementaux abordables, tandis que les grandes exploitations commerciales peuvent soutenir la demande de contrôle climatique intégré et de solutions clés en main. Par conséquent, l'avantage concurrentiel est de plus en plus déterminé par la capacité d'une entreprise à combiner des structures de serres avec l'irrigation, la gestion climatique, l'automatisation, le support technique et l'exécution de projets personnalisés plutôt que par la fourniture de composants individuels de serres seuls.
Leaders du secteur des serres commerciales au Chili
-
Richel Group
-
Netafim Chile Limitada (Orbia Advance Corporation, S.A.B. de C.V.)
-
Novedades Agrícolas, S.A. (Novagric)
-
AB Ludvig Svensson
-
Sociedad de Inversiones Azimut Limitada
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales au Chili Entreprises couvertes dans ce rapport
- Netafim Chile Limitada (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group
- Novedades Agrícolas, S.A. (Novagric)
- AB Ludvig Svensson
- Argus Control Systems Limited (Madison Industries)
- Sociedad de Inversiones Azimut Limitada
- Proamco Agrícola SpA
- Sankalpa SpA
- Agra Tech, Inc.
- Europrogress S.r.l.
- Hortiplan BV (Arvesta)
Développements industriels récents dans Marché des serres commerciales au Chili
- Septembre 2026 : La ferme de démonstration Chili-Chine progresse vers son installation à Maipú, avec un investissement annoncé de 10 millions USD. Le projet est développé à la station expérimentale Rinconada de Maipú de l'Université du Chili sur 15,7 hectares et comprend une technologie de serre avancée.
- Janvier 2026 : La Fondation pour l'innovation agricole (FIA) a promu un système d'aquaponie circulaire assisté par intelligence artificielle à Limache, Valparaíso, combinant la production maraîchère hydroponique avec l'aquaculture de truites. Le système utilise la sensorisation et l'intelligence artificielle pour soutenir la gestion du processus de production.
- Juillet 2025 : L'Université du Chili et Tianjin Nongkenjingang Co., Ltd. ont signé un accord de coopération pour établir la Ferme de démonstration Chili-Chine à Maipú. L'installation prévue comprend des serres à haute technologie intégrant la culture verticale, l'hydroponique, la propagation de semis, la gestion intégrée eau-engrais et l'irrigation efficiente.
- Juillet 2025 : Netafim Chile et Kran ont annoncé un partenariat stratégique pour combiner les technologies d'irrigation de précision de Netafim avec la technologie de nanobulle de Kran afin d'améliorer l'efficience d'utilisation de l'eau et la productivité agricole au Chili.
Périmètre du rapport sur le marché des serres commerciales au Chili
Une serre commerciale est une serre utilisée pour la culture de cultures commerciales destinées à être vendues sur le marché.
Le rapport sur le marché des serres commerciales au Chili est segmenté par type d'équipement (systèmes de chauffage, systèmes de refroidissement et de ventilation, éclairage de croissance à LED, systèmes d'irrigation et de fertigation, logiciels de contrôle climatique et d'automatisation, systèmes d'écran et d'ombrage, et composants structurels), par type de culture (fruits et légumes, fleurs et plantes ornementales, herbes aromatiques et micropousses, et cultures spécialisées de cannabis), par type de serre (serres en verre, serres à film plastique, serres en polycarbonate rigide, serres hybrides et semi-fermées), par technologie de culture (hydroponique, sol et substrat non hydroponiques, et intégration hybride et verticale), et par utilisateur final (producteurs commerciaux, instituts de recherche et d'enseignement, jardineries et pépinières). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de croissance à LED | |
| Systèmes d'irrigation et de fertigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Écrans et systèmes d'ombrage | |
| Composants structurels | Systèmes de vitrage |
| Charpentes et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitues et légumes à feuilles | |
| Poivrons | |
| Fraises et baies | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et plantes à massif | |
| Herbes aromatiques et micropousses | |
| Cannabis et cultures spécialisées | Cannabis médical |
| Semis et cultures de propagation |
| Serres en verre |
| Serres à film plastique |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Hydroponique | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique au goutte-à-goutte | |
| Sol et substrat non hydroponiques | Culture en sol |
| Substrat en fibre de coco et laine de roche | |
| Intégration hybride et verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières |
| Europe | Pays-Bas |
| Espagne | |
| Allemagne | |
| Royaume-Uni | |
| France | |
| Russie | |
| Reste de l'Europe |
| Par type d'équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de croissance à LED | ||
| Systèmes d'irrigation et de fertigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Écrans et systèmes d'ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Charpentes et fermes | ||
| Par culture | Fruits et légumes | Tomates |
| Concombres | ||
| Laitues et légumes à feuilles | ||
| Poivrons | ||
| Fraises et baies | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et plantes à massif | ||
| Herbes aromatiques et micropousses | ||
| Cannabis et cultures spécialisées | Cannabis médical | |
| Semis et cultures de propagation | ||
| Par type de serre | Serres en verre | |
| Serres à film plastique | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Hydroponique | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique au goutte-à-goutte | ||
| Sol et substrat non hydroponiques | Culture en sol | |
| Substrat en fibre de coco et laine de roche | ||
| Intégration hybride et verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières | ||
| Par géographie | Europe | Pays-Bas |
| Espagne | ||
| Allemagne | ||
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des serres commerciales au Chili ?
La taille du marché des serres commerciales au Chili était de 370,00 millions USD en 2025 et devrait croître de 420,00 millions USD en 2026 pour atteindre 780,00 millions USD d'ici 2031.
Quelle catégorie d'équipements connaît la croissance la plus rapide au Chili ?
Les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 15,2 % entre 2026 et 2031.
Pourquoi les systèmes hydroponiques sont-ils pertinents au Chili ?
Les serres hydroponiques aident les producteurs à optimiser l'utilisation de l'eau et des nutriments tout en offrant un meilleur contrôle des conditions de croissance. Cela les rend particulièrement pertinentes au Chili, où la disponibilité de l'eau et la variabilité climatique sont des considérations importantes pour la production agricole.
Qu'est-ce qui freine l'adoption des serres par les petits producteurs chiliens ?
Les coûts initiaux élevés, les longues périodes de retour sur investissement, l'exposition aux prix de l'énergie, les problèmes d'interopérabilité technologique et les coûts de conformité limitent l'adoption.