
触媒ハンドリングサービス市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 683.87 百万米ドル |
| 市場規模 (2032) | 855.49 百万米ドル |
| 成長率 (2027 - 2032) | 4.58 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる触媒ハンドリングサービス市場分析
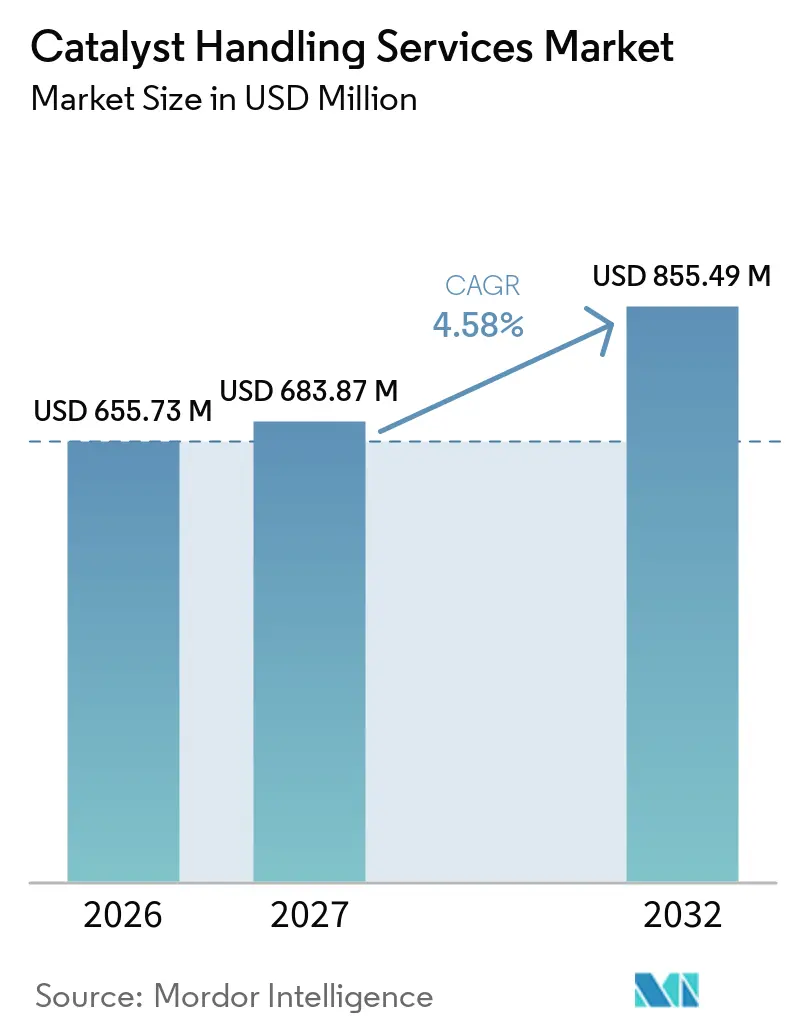
触媒ハンドリングサービス市場規模は2026年に655.73 ミリオン 米ドルと評価され、2027年の683.87 ミリオン 米ドルから2032年には855.49 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.58%となっています。触媒ハンドリングサービス市場は、精製所および石油化学設備のメンテナンスによって支えられており、反応器の触媒は運転性能を維持するために計画的な間隔で交換される必要があります。これにより、設備増設および統合精製プロジェクトに特化したターンアラウンド支援を必要とするアジア太平洋地域および中東へとサービス需要がシフトしています。請負業者は、触媒作業に検査、除染、廃棄物管理、および遠隔反応器入室サービスを組み合わせることで対応しています。このより広範なサービス提供は契約上の地位を強化できる一方、技能不足およ成熟経済圏における燃料需要の低下が成長ペースを引き続き制限しています。触媒ハンドリングサービス市場はまた、計画メンテナンスの限られた時間枠にも依存しており、オペレーターは操業停止期間と生産損失のバランスを取る必要があります。したがって、ローディング、廃棄物、および検査作業を安全に実行できるプロバイダーは、より広いサービス範囲を確保するうえで有利な立場にあります。
レポートの主要ポイント
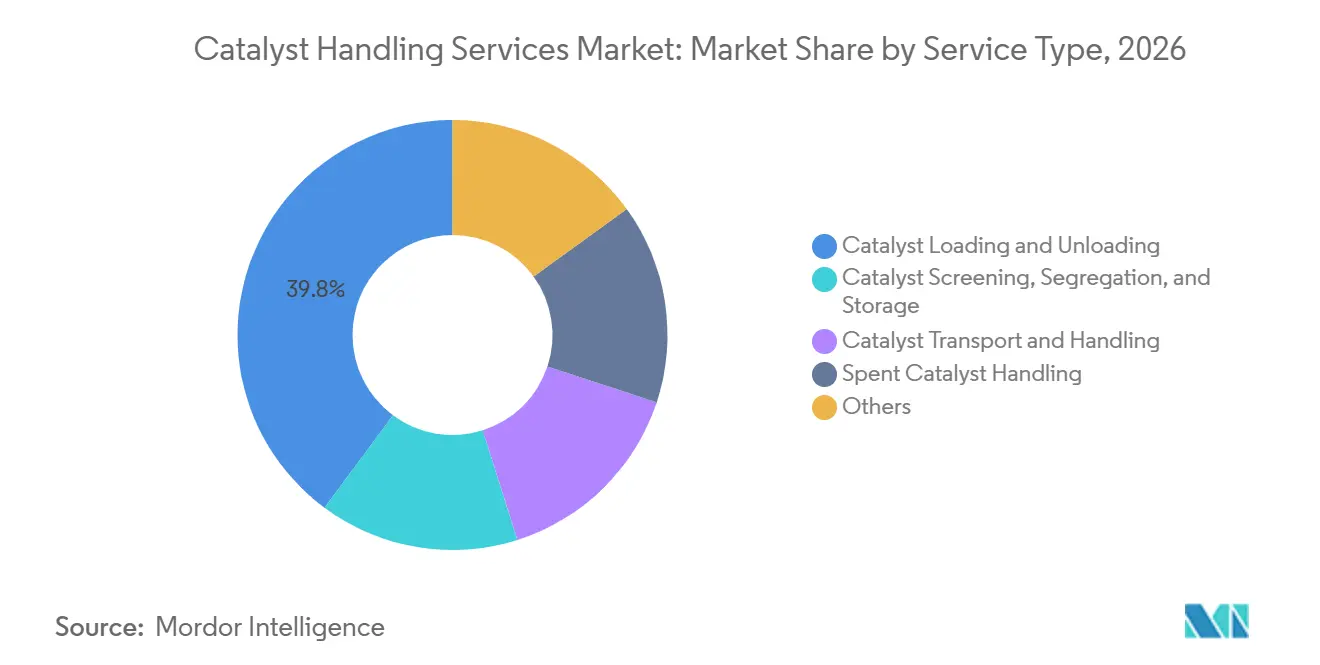
- サービスタイプ別では、触媒のローディングおよびアンローディングが2026年の触媒ハンドリングサービス市場シェアの39.84%を占め、使用済み触媒ハンドリングは2032年にかけてCAGR 5.06%で成長すると予測されています。
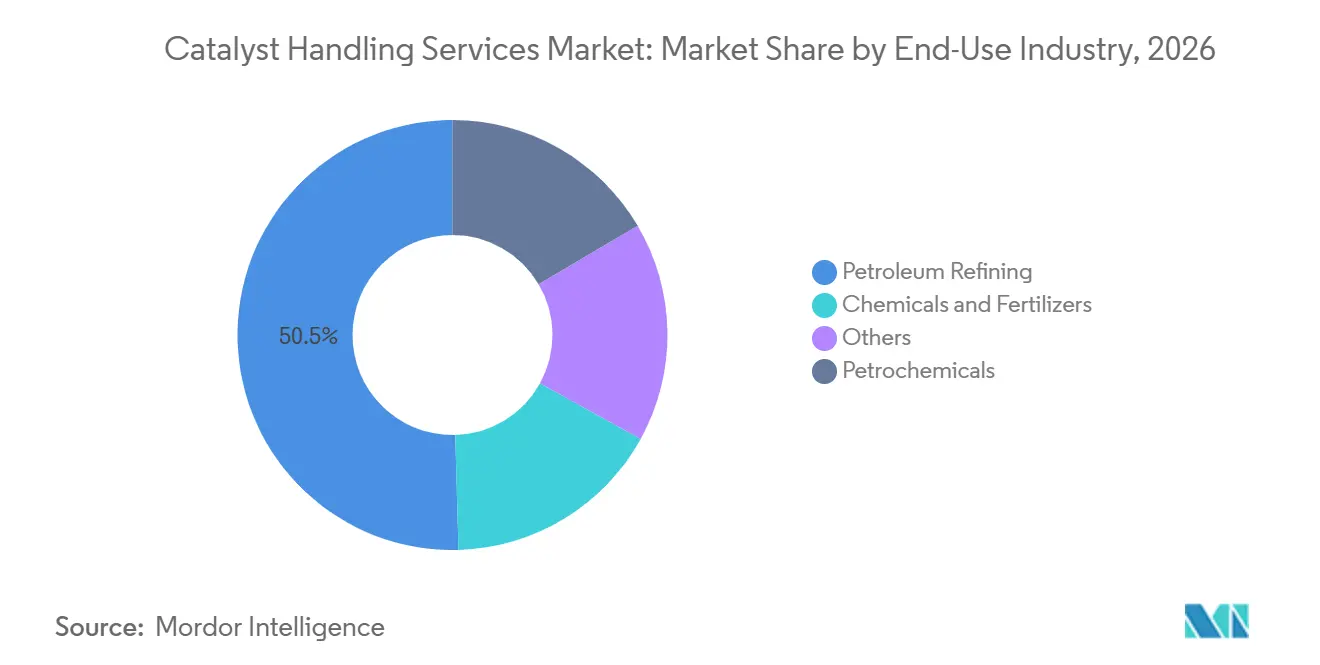
- 最終用途産業別では、石油精製が2026年の触媒ハンドリングサービス市場シェアの50.45%を占め、化学品・肥料は2032年にかけてCAGR 5.37%で成長すると予測されています。
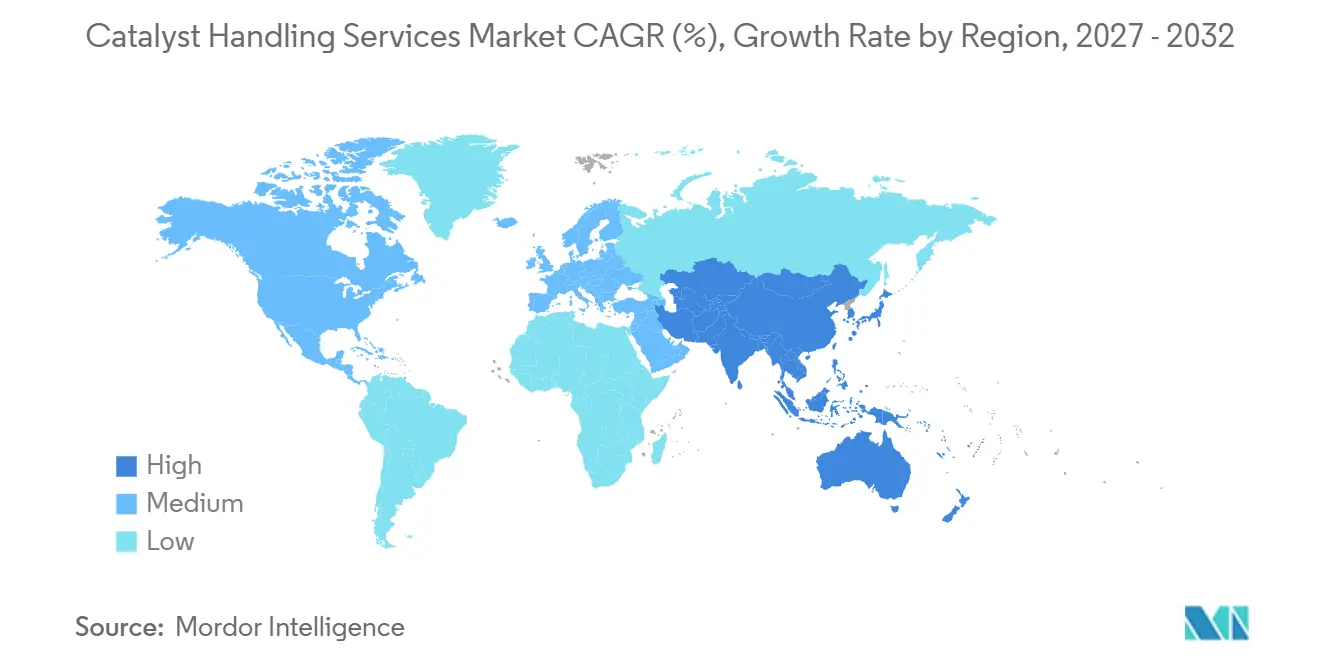
- 地域別では、アジア太平洋が2026年の触媒ハンドリングサービス市場シェアの32.31%を占め、2032年にかけてCAGR 5.18%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な排出規制および労働安全規制 | +1.3% | 北米、EU、オーストラリアに集中した施行を伴うグローバル | 短期(2年以内) |
| 精製所および石油化学設備の能力拡張 | +1.1% | APACコア(インド、中国)、中東(サウジアラビア、UAE、イラク)、中東・アフリカへの波及 | 中期(2~4年) |
| 触媒のファウリング、被毒、およびターンアラウンド頻度 | +0.9% | グローバル - 成熟したAPACおよび中東の精製フリートで最も高い強度 | 短期(2年以内) |
| 使用済み触媒の再生・リサイクルによるサステナビリティ | +0.6% | 欧州、北米、APAC - 循環経済義務の拡大に伴い中東・アフリカへ波及 | 中期(2~4年) |
| 不活性入室の自動化およびロボットハンドリングの採用 | +0.4% | 欧州(規制上の推進)、APAC(効率向上)、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な排出規制および労働安全規制
規制要件は、触媒ハンドリングサービス市場において精製所オペレーターが触媒請負業者を選定する方法を変えつつあります。オランダ安全委員会は2025年4月、ゼーランド精製所での不活性入室による死亡事故を受けて調査結果を公表し、窒素パージされた反応器への従来の作業員入室から業界が脱却するよう求めました。オランダ労働局もまた、触媒交換作業に伴う危険性と安全作業に期待される措置を定めています。米国のプロセス安全要件は、対象化学プロセス周辺の危険管理をオペレーターに義務付けており、資格を持つ請負業者の手順の重要性を高めています。したがって、精製所は呼吸用空気システム、文書化された救助計画、および実証済みの密閉空間手順を持つプロバイダーを求めています。これらの要件により、準備不足の地元企業が高リスク作業の受注競争に参加することが難しくなっています。
精製所および石油化学設備の能力拡張
新たな精製・石油化学プロジェクトにより、ローディング、アンローディング、およびメンテナンスサービスを必要とする反応器のベースが拡大しています。インドは2028年までに精製能力を年間2億5,800万メトリックトンから約3億900万メトックトンに増加させる計画であり、ブラウンフィールドプロジェクトが増加分の58%を占めています[1]。インディアン・オイルは2026年半ばからグジャラート精製所での操業を増強する計画を立てており、近期のメンテナンスおよび反応器サービス需要が生じます。サウジアラビアでは、アラムコとシノペックが年間180万メトリックトンのスチームクラッカーおよび年間150万メトリックトンの芳香族コンプレックスを含むYASREF拡張に関する基本合意書に署名しました。中東の精製能力は2029年までに1日当たり618,000バレル増加する見込みです。インドおよびサウジのプロジェクトクラスター近辺に拠点を置く請負業者は、試運転支援および後続のターンアラウンド作業の受注競争に参加できます。
媒のファウリング、被毒、およびターンアラウンド頻度
触媒のファウリング、金属被毒、およびコーク析出により、触媒ハンドリングサービス市場は新規建設だけでなく定期メンテナンスにも結びついています。重質原油を処理する精製所では、水素化処理および水素化分解ユニットにおける触媒の失活が早まる可能性があります。高金属含有量の原料は、一部の操業条件において通常2~4年の触媒交換サイクルを18ヶ月に短縮することがあります。流動接触分解ユニットも継続的な触媒循環と使用済み材料の定期的な抜き出しを必要とします。これにより、危険な固体のスクリーニング、封じ込め、および輸送が可能な請負業者に対して年間を通じた作業が生まれます。使用済み水素化触媒に関する科学的研究では、残留油、炭素、および硫黄が金属回収前に特殊な前処理を必要とすることが示されています。
使用済み触媒の再生・リサイクルによるサステナビリティ
使用済み触媒管理は、安全なハンドリングと材料回収を組み合わせることから、触媒ハンドリングサービス市場においてより価の高い部分となりつつあります。使用済み水素化処理触媒にはモリブデン、バナジウム、ニッケル、コバルトが含まれる可能性があり、分離・回収が商業的に重要となっています。エボニック・インダストリーズAGは触媒原料からのモリブデン回収率が20~75%であると報告し、同プログラムにより113,000メトリックトン以上の使用済み触媒が埋め立て処分を免れたと述べています。2025年10月、ケッチェンとアクサンスは、アクサンスがユーレカットの完全所有権を取得する一方、同事業がペトロバルを通じて再生、リサイクル、アンローディング、および関連反応器サービスを継続提供するという合意を発表しました。この取引は、ライフサイクルサービスが個別の作業として販売されるのではなく、まとめて提供されるようになっている理由を示しています。また、廃棄物・リサイクル専門業者が精製所メンテナンス契約に参入するより明確な経路を提供しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動モビリティおよびエネルギー転換による従来型精製所活動の縮小 | -0.9% | 北米、西欧 - OECD圏アジア(日本、韓国)への波及 | 中期(2~4年) |
| 技術的複雑性および熟練労働力の不足 | -0.7% | グローバル - 北米、欧州、および発展途上のAPAC市場で最も深刻 | 短期(2年以内) |
| 断片化したターンアラウンドのタイミングおよび請負業者稼働率の変動 | -0.4% | グローバル - 複数の小規模精製所が存在する地域で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電動モビリティおよびエネルギー転換による従来型精製所活動の縮小
エネルギー転換のトレンドにより、一部の先進国経済圏では従来型精製所サービスの長期的な対象市場が縮小しています。国際エネルギー機関(IEA)は、世界の精製製品需要が2027年に1日当たり8,630万バレルでピークに達すると予測しており、これは2024年水準を71万バレル上回るに過ぎません。また、その後はガソリンおよびディーゼル需要の減少がナフサおよびジェット燃料の成長を上回ると予測しています。中国は2024年に精製所の銘板能力の75.5%を稼働させた一方、電気自動車および液化天然ガス(LNG)車が燃料需要の成長を弱めました。精製所稼率の低下は触媒のファウリングを遅らせ、主要な交換作業の間隔を延ばす可能性があります。その結果、触媒ハンドリングサービス市場では一様な減少ではなく、非OECD圏の精製ハブへの地理的シフトが生じています。
技術的複雑性および熟練労働力の不足
認定労働力は、触媒サービスプロバイダーにとって直接的な運営上の制約となっています。不活性入室作業には、呼吸用空気装置、発火性材料ハンドリング、高密度充填ローディング、および緊急対応に関するトレーニングが必要です。Cat TechおよびTechnivacは、密閉空間サービス能力の一部としてSentry 4生命維持システムを挙げており、この作業に関わる装備とトレーニングのレベルを示しています。オランダ安全委員会は、代替手段が開発されつつある中でも、従来の入室方法が十分な速さで廃止されていないことを指摘しました。複数の精製所が同時にターンアラウンドをスケジュールすると、資格を持つ作業員が不足し、プロジェクトコストが上昇する可能性があります。トレーニングへの投資と遠隔システムは一部の圧力を緩和できますが技能格差は急速な拡大への障壁として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
触媒のローディングおよびアンローディングが収益の中核、使用済み触媒ハンドリングが加速触媒のローディングおよびアンローディングは2026年の触媒ハンドリングサービス市場シェアの39.84%を占めました。この作業は計画的な反応器リロードの中核であり、ローディング品質が触媒床の性能と運転期間に影響します。Cat TechのTurbocat、MourikのDensicat、Catalyst Handling ResourcesのライセンスによるHyperloaderなどの高密度ローディングシステムは、請負業者が労働力の確保以上の技術的基盤で競争するための根拠を提供しています。Catalyst Handling ResourcesはCatmastersからHyperloader技術のライセンスを保有しています。スクリーニング、分別、保管、および輸送は、ローディングおよびアンローディングパッケージとともに販売されることが多いです。これらのサービスは安定した需要を支えていますが、単独の作業は一般的な産業サービスプロバイダーとの競争に直面することがあります。
使用済み触媒ハンドリングは2032年にかけてCAGR 5.06%で成長すると予測されています。廃棄規制が厳格化し、回収可能な金属が使用済み材料の価値を高めるにつれ、この作業の重要性が増しています。請負業者は、作業員を保護しサイト要件を満たす方法で、封じ込め、不活性化、分別、輸送、および回収ロジスティクスを管理する必要があります。2025年の特許出願では、酸化性触媒材料を不活性担体媒体から分離するための不活性ガスシステムが説明されています。Cat TechのCATnap不活性化サービスは、ハンドリング前に反応性金属硫化物を安定化させることを目的とした専門的アプローチの一例です。これらの能力は操業停止時間を短縮し、作業員が反応器容器に入室する必要性を低減できます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
最終用途産業別:
石油精製が支配、化学品・肥料が急成長石油精製は2026年の触媒ハンドリングサービス市場規模の50.45%を占めました。水素化処理、接触改質、および流動接触分解ユニットはそれぞれ、ターンアラウンド期間中に慎重に順序立てられた触媒交換を必要とします。ユニットがオフラインの間は精製所の生産が停止するため、超過コストは高くなる可能性があります。これにより、速度、安全性、および初回実行の確実性が重要な購買基準となっています。精製所はまた石油化学統合を進めており、単一の操業停止中に処理される反応器設計の組み合わせが広がっています。インドおよびサウジアラビアのプロジェクトは、精製と化学品への投資がますます一体的に開発されているこを示しています。
化学品・肥料は2032年にかけてCAGR 5.37%で成長すると予測されています。南アジアおよび中東でのアンモニアおよび尿素の増設が、反応器メンテナンスおよび触媒サービスへの需要を支えています。国際肥料協会は、窒素肥料消費量が2028年まで年間1.9%増加すると予測しています。科学文献はまた、アンモニア合成および硝酸製造における新しい触媒配合が、低排出操業を支援するためにより頻繁に交換される可能性があることを示しています。ISO 9001、ISO 14001、およびISO 45001は、化学品・肥料サイトの請負業者選定においてますます重要となっています。コンプライアンスは、品質、環境、および労働安全システムを文書化できる確立されたプロバイダーに有利に働く可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋
アジア太平洋は2026年の触媒ハンドリングサービス市場シェアの32.31%を占め、2032年にかけてCAGR 5.18%で成長すると予測されています。インドは新規作業の中心的な供給源であり、精製能力は2028年までに年間3億900万メトリックトンに近づく計画です。インディアン・オイルのグジャラート精製所での稼働率向上も、計画的なユニットメンテナンスの必要性を高めています。中国は大規模なフリートによってスケールを提供する一方、能力上限により既存プラントの信頼性と運転性能に注目が集まっています。韓国および日本は、高複雑性の石油化学および特殊精製作業において引き続き重要です。触媒ハンドリングサービス市場は、集中したターンアラウンド期間中に複数の国にわたって資格を持つチームを動員できる請負業者からこの地域で恩恵を受けています。CR3 Groupの地域的な事業拠点は、精製所オーナーが複数のサイトにわたって一貫した手順を必要とする際に、広範なアジアのフットプリントの価値を示しています。
中東・アフリカ
中東への投資は、地域をより大規模な統合精製・化学品サイトへと向かわせています。YASREF基本合意書には年間180万メトリックトンのスチームクラッカーおよび年間150万メトリックトンの芳香族コンプレックスが含まれています。地域の精製能力は2029年までに1日当たり618,000バレル増加すると予測されています。ANABEEBおよびKanooz Contracting Companyなどの地元企業は、サウジアラビアの国内付加価値要件および地元精製所との関係から恩恵を受けることができます。VeoliaのADNOC精製所アル・ルワイスでの作業は年間70,000メトリックトンの産業廃棄物を対象としており、165,000メトリックトンまで増加できる能を持ち、危険廃棄物管理と精製所サービス作業の連携を示しています。これにより、触媒関連廃棄物と反応器作業の両方を管理できる請負業者に範囲が生まれます。また、地元の労働力開発と請負業者のコンプライアンスが触媒ハンドリングサービス市場における重要な要素となっています。新規プロジェクトは、試運転時、初期メンテナンスサイクル中、および後続の全サイトターンアラウンドにわたってサービスを必要とする場合があります。
北米、欧州、および南米
北米は安定した精製所サービス基盤を持ち、2025年1月時点での米国の常圧蒸留能力1日当たり1,840万バレルに支えられています[2]。米国環境保護庁のリスク管理プログラム要件およびOSHAのプロセス安全義務により、この地域で資格を持つ請負業者のシステムが重要となっています。欧州は燃料需要の低迷と精製所閉鎖リスクの高まりに直面しており、IEAは2030年までに主に高コストサイトにおいてグローバルで1日当たり160万バレルの精製能力が閉鎖されると予測しています。この変化により、欧州の作業は廃炉、使用済み触媒回収、および最終サイクルのターンアラウンドへとシフトする可能性があります。南米およびアフリカでは、ナイジェリアのダンゴテ精製所などの新しい施設が操業を拡大するにつれて追加のメンテナンス需要を生み出しています。これらの混在する地域における触媒ハンドリングサービス市場規模は、したがって成熟資産の閉鎖と新規統合能力のバランスに依存します。欧州の請負業者は廃棄物回収と安全なプラント閉鎖をサービス提供の大きな部分とする必要があるかもしれません。北米のプロバイダーは規制コンプライアンス、検査統合、およびターンアラウンドの確実性で引き続き競争できます。
競合環境
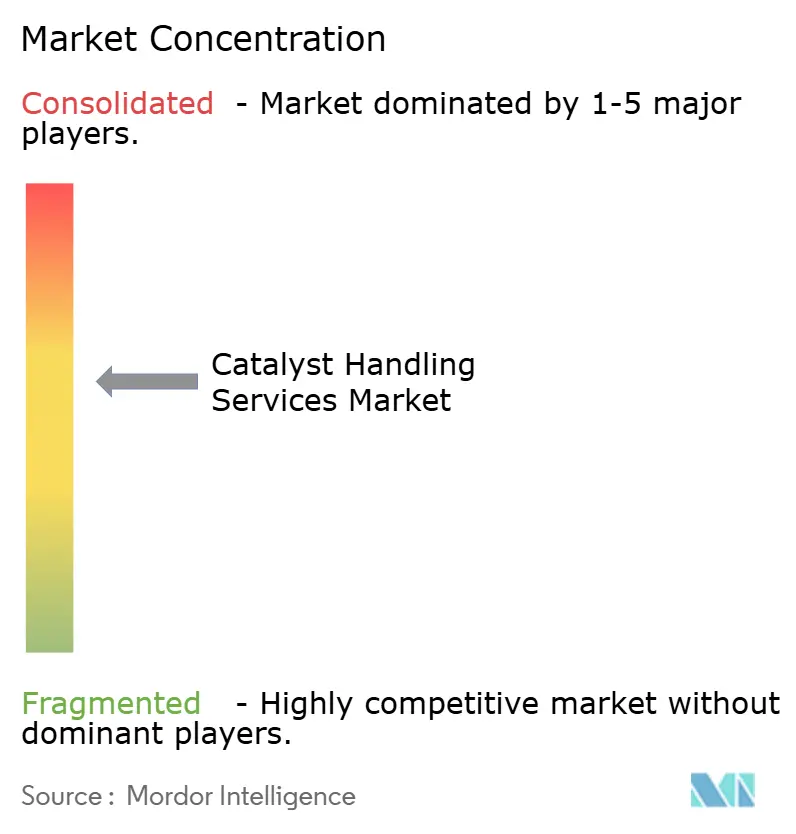
触媒ハンドリングサービス市場は中程度に集中しており、上位5社にはMourik、ANABEEB、CR3 Group、Dickinson Group of Companies、およびCatalyst Handling Resourcesが含まれます。地域の請負業者はサイトとの関係、地元のコンプライアンス知識、および作業員の確保を通じて競争しています。この組み合わせにより、いかなる単一企業もサービス価格に対して行使できる支配力が制限されています。ISO 9001、ISO 14001、およびISO 45001の認証は、高価値顧客資格のための基本要件となりつつあります。REMONDISはBUCHEN-ICS子会社および使用済み触媒リサイクル能力を通じて、より広い競争環境を支えています。したがって、触媒ハンドリングサービス市場は、個々のサイトで技術的能力を証明できる専門業者に引き続き開かれています。
企業は隣接する検、洗浄、および廃棄物サービスを追加することでサービス提供を拡大しています。USA DeBuskは2025年2月にCIMA Inspectionを買収し、ターンアラウンドサービスに非破壊検査を追加しました。Cleanawayは2025年7月にContract Resourcesの買収をAUD 3億7,700万で完了し、Contract Resourcesのブランドと経営陣を維持しました。統合された事業は廃棄物管理能力と触媒ハンドリング、除染、および化学洗浄を結びつけています。ShawKweiおよびLiberty Energy Solutionsも2025年6月にPEC Ltdの買収と上場廃止を完了し、PECのメンテナンスおよびエンジニアリング・調達・建設(EPC)サービスをCR3 Groupの事業フットプリントと統合しました。これらの取引は、複雑な操業停止中により広い範囲を管理できるプロバイダーに有利に働きます。また、精製所のターンアラウンド中にオペレーターが調整しなければならない個別の請負業者の数を減らします。
技術は、触媒ハンドリングサービス市場においてサービス提案を差別化するもう一つの方法です。Mourikは2025年7月にCatSpiderリモート操作吸引アームを欧州に導入し、酸素欠乏反応器に人が入ることなく媒を取り出せるようにしました。シノペックは、ロボットアンローディングシステムにより天然ガス精製プラントでの単一反応器アンローディング時間が11時間短縮され、効率が15%向上したと報告しました。遠隔システムは密閉空間の危険への暴露を減らし、認定された不活性入室作業員が不足している場合でも請負業者が作業を進めるのに役立つ可能性があります。この装備はまた、資格を持つ不活性入室作業員が確保できない場合のプロジェクトスケジューリングをより予測可能にすることができます。複数地域のフレーム契約は、同一サイトの複数の反応器タイプにわたって熟練した作業員を展開できる企業に有利に働く可能性があります。自動化と生命維持・救助サービスを組み合わせるプロバイダーは、同一の作業パッケージで安全性と生産性の両方に対応できます。
触媒ハンドリングサービス業界のリーダー企業
-
Mourik
-
ANABEEB
-
CR3 Group
-
Dickinson Group of Companies
-
Catalyst Handling Resources
- 注:主要企業の掲載順は順位を示すものではありません。
触媒ハンドリングサービス市場 このレポートでカバーされる企業
- ANABEEB
- BUCHEN Industrial Services N.V.
- Cat Tech
- Catalyst Handling Resources
- Contract Resources
- CR3 Group
- Dickinson Group of Companies
- Group Peeters
- Kanooz Contracting Company
- Mourik
- Nico Industrial Services
- Plant-Tech Industrial Services Limited
- REMONDIS SE & Co. KG
- Technivac
- USA DeBusk
- Veolia
最近の産業開発事情 触媒ハンドリングサービス市場
- 2026年10月:インディアン・オイル・コーポレーション・リミテッドは、政府電子マーケットプレイスを通じて、オリッサ州のパラディップ精製所における触媒のアンローディング、ローディング、および関連作業の入札を募集しました。この動向は、精製所施設における専門的な触媒交換サービスおよび請負業者支援への需要を示すことで、触媒ハンドリングサービス市場を支えています。
- 2025年10月:ケッチェン・コーポレーションとアクサンスSAは、ユーレカットSAとの協力関係の再編を発表しました。合意の下、ケッチェンは触媒の再活性化、再生、エクスサイチュ硫化、および使用済み触媒処理においてユーレカットとの協力を継続し、アクサンスは完了時にユーレカットの完全所有権を取得します。この動向は、再生および使用済み触媒管理を含む触媒ライフサイクルサービスにおける戦略的変化を浮き彫りにすることで、触媒ハンドリングサービス市場を支えています。
グローバル触媒ハンドリングサービス市場レポートの範囲
触媒ハンドリングサービスは、産業処理ユニットで使用される触媒の管理に特化した作業を包含します。これらのサービスは、定期メンテナンス、触媒交換、および計画的な操業停止中の安全なハンドリング、触媒の完全性、および効率的なプラント操業を支援します。
触媒ハンドリングサービス市場は、サービスタイプ、最終用途産業、および地域別にセグメント化されています。サービスタイプ別では、市場は触媒のローディングおよびアンローディング、触媒のスクリーニング・分別・保管、触媒の輸送およびハンドリング、使用済み触媒ハンドリング、その他にセグメント化されています。最終用途産業別では、市場は石油精製、化学品・肥料、石油化学、その他にセグメント化されています。レポートはまた、15カ国にわたる触媒ハンドリングサービスの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 触媒のローディングおよびアンローディング |
| 触媒のスクリーニング、分別、および保管 |
| 触媒の輸送およびハンドリング |
| 使用済み触媒ハンドリング |
| その他 |
| 石油精製 |
| 化学品・肥料 |
| 石油化学 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| サービスタイプ別 | 触媒のローディングおよびアンローディング | |
| 触媒のスクリーニング、分別、および保管 | ||
| 触媒の輸送およびハンドリング | ||
| 使用済み触媒ハンドリング | ||
| その他 | ||
| 最終用途産業別 | 石油精製 | |
| 化学品・肥料 | ||
| 石油化学 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年における触媒ハンドリングサービス市場の予測規模は?
触媒ハンドリングサービス市場規模は2026年に655.73 ミリオン 米ドルと評価され、2027年の683.87 ミリオン 米ドルから2032年には855.49 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.58%となっています。
2026年に最大のシェアを保有したサービスタイプはどれですか?
触媒のローディングおよびアンローディングは、反応器リロードサイクルが精製所操業に不可欠であるため、2026年に市場シェアの39.84%を占めました。
2032年にかけて最も速く成長すると予測されるサービスタイプはどれですか?
使用済み触媒ハンドリングは、危険廃棄物規制と有価金属の回収に支えられ、2032年にかけてCAGR 5.06%で成長すると予測されています。
2026年に最大のシェアを保有した最終用途産業はどれですか?
石油精製は、水素化処理、改質、および流動接触分解ユニットが計画的な触媒交換を必要とするため、2026年に市場シェアの50.45%を占めました。