
Taille et part du marché des services de gestion des catalyseurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
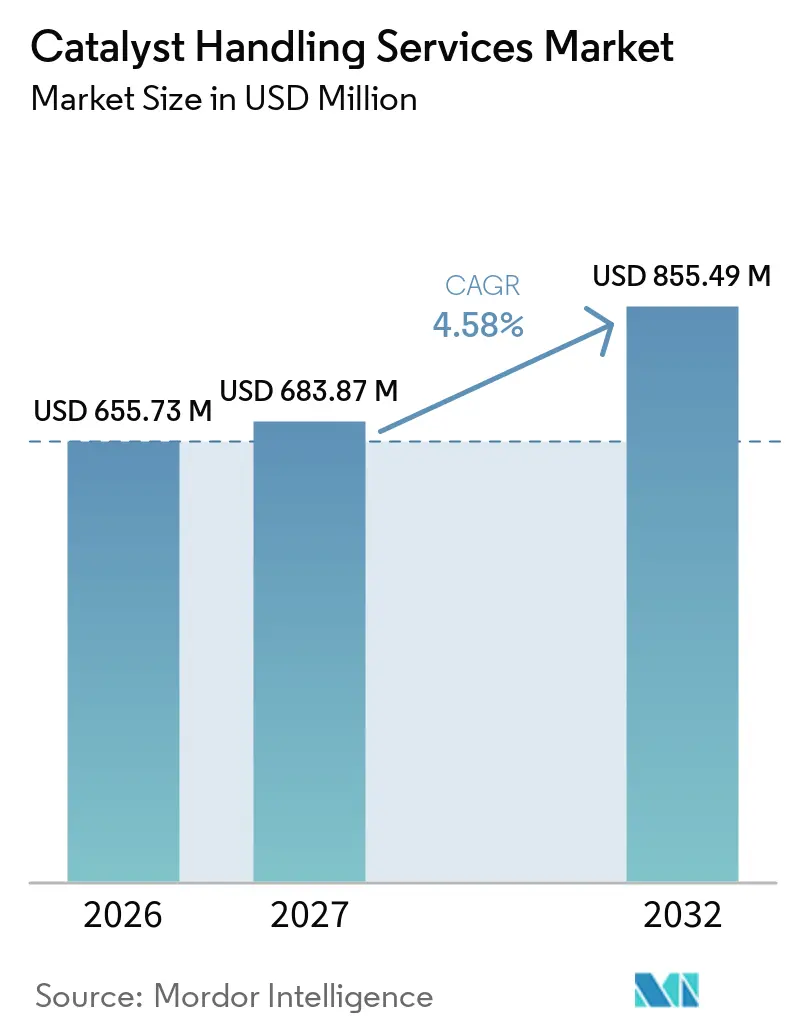
| Taille du Marché (2027) | 683.87 Millions de dollars américains |
| Taille du Marché (2032) | 855.49 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de gestion des catalyseurs par Mordor Intelligence
La taille du marché des services de gestion des catalyseurs était évaluée à 655,73 millions USD en 2026 et devrait croître de 683,87 millions USD en 2027 pour atteindre 855,49 millions USD d'ici 2032, à un CAGR de 4,58 % au cours de la période de prévision (2027-2032). Le marché des services de gestion des catalyseurs est soutenu par la maintenance des raffineries et des installations pétrochimiques, où le catalyseur des réacteurs doit être remplacé à intervalles planifiés pour préserver les performances opérationnelles. Cela oriente la demande de services vers l'Asie-Pacifique et le Moyen-Orient, où les ajouts de capacité et les projets de raffinage intégrés nécessitent un soutien spécialisé lors des arrêts techniques. Les prestataires répondent en combinant les travaux sur les catalyseurs avec l'inspection, la décontamination, la gestion des déchets et les services d'entrée à distance dans les réacteurs. Cette offre plus large peut renforcer les positions contractuelles, bien que les pénuries de compétences et la faible demande de carburant dans les économies matures continuent de limiter le rythme de croissance. Le marché des services de gestion des catalyseurs dépend également d'une fenêtre limitée pour la maintenance planifiée, car les opérateurs doivent équilibrer la durée des arrêts avec les pertes de production. Les prestataires capables d'intervenir en toute sécurité sur les travaux de chargement, de gestion des déchets et d'inspection sont donc mieux placés pour obtenir des périmètres de service plus larges.
Points clés du rapport
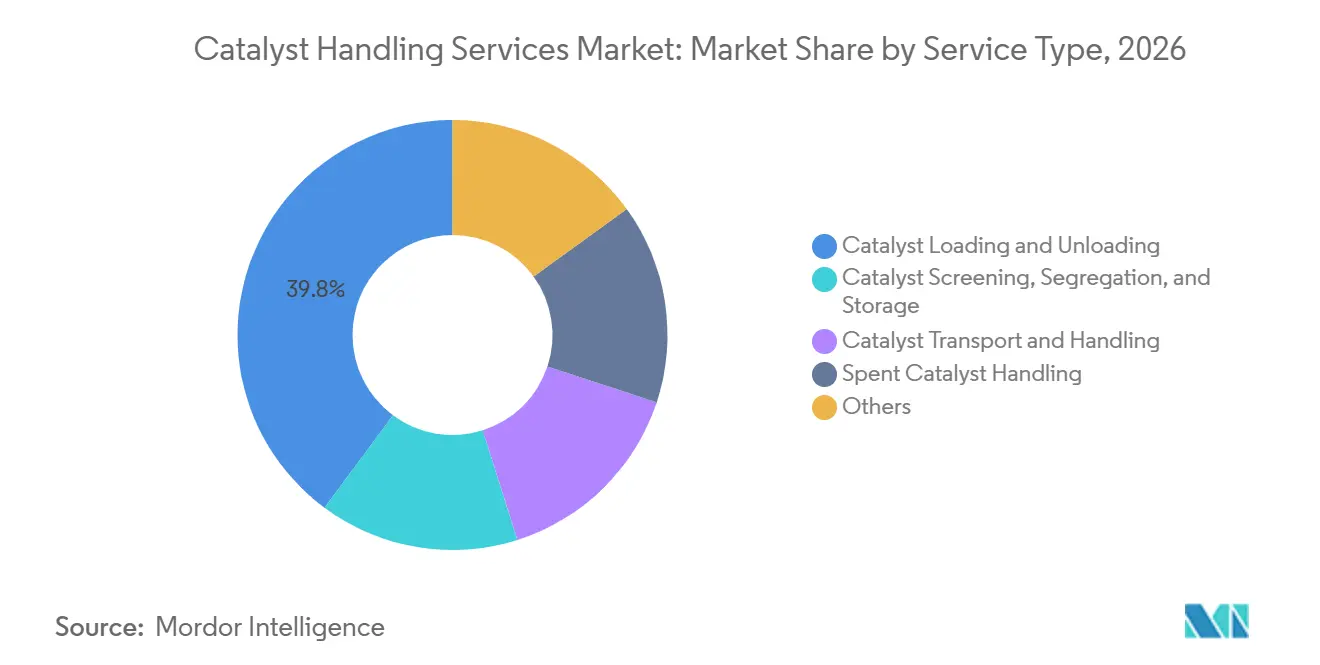
- Par type de service, le chargement et le déchargement de catalyseurs représentaient 39,84 % de la part du marché des services de gestion des catalyseurs en 2026, tandis que la gestion des catalyseurs usés devrait progresser à un CAGR de 5,06 % jusqu'en 2032.
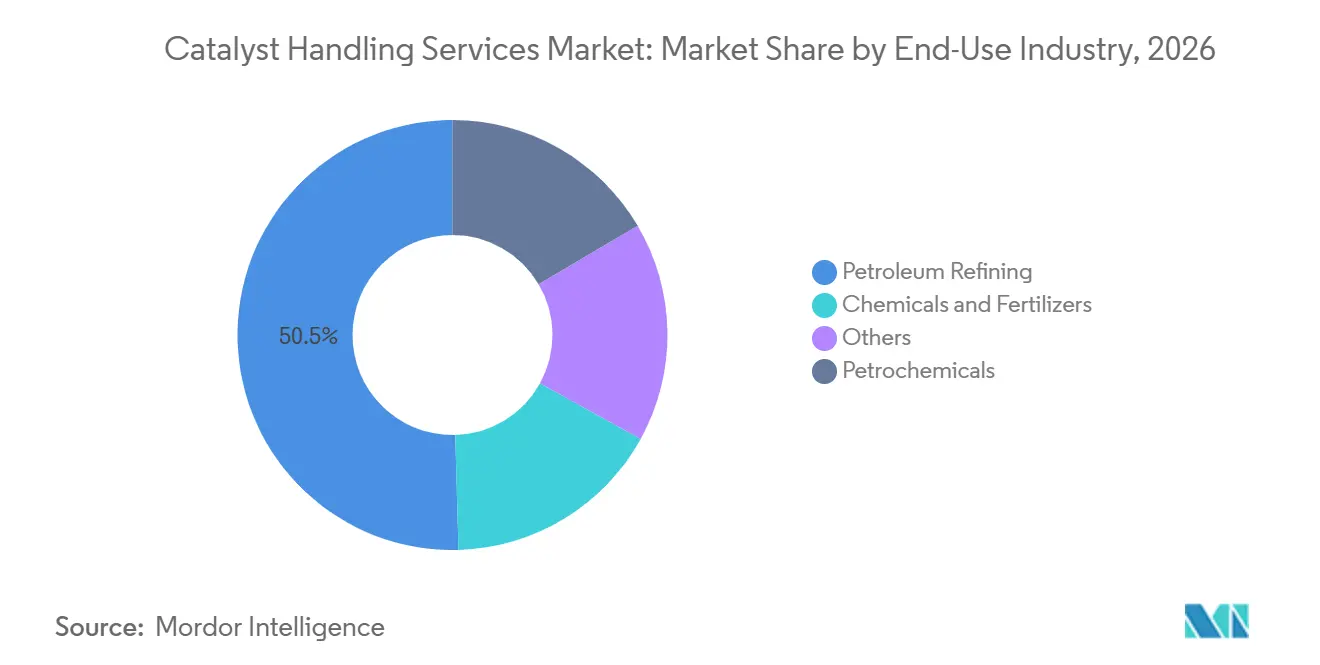
- Par secteur d'utilisation finale, le raffinage du pétrole représentait 50,45 % de la part du marché des services de gestion des catalyseurs en 2026, tandis que les produits chimiques et engrais devraient progresser à un CAGR de 5,37 % jusqu'en 2032.
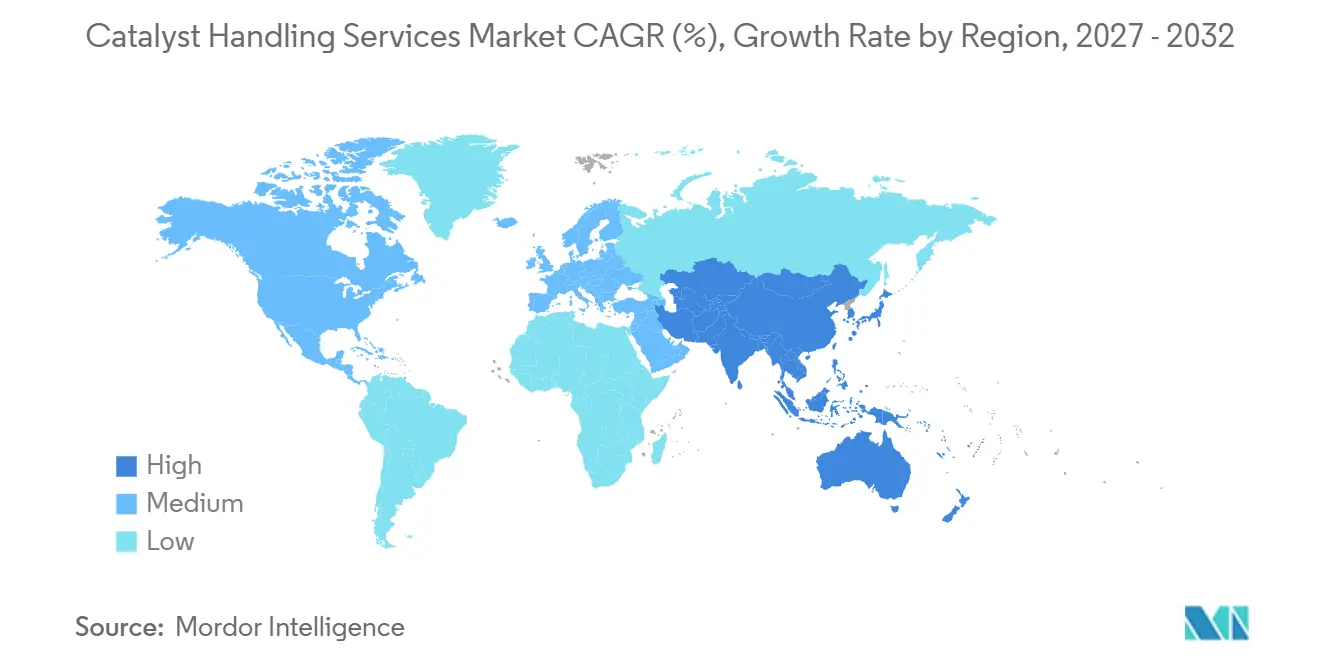
- Par géographie, l'Asie-Pacifique représentait 32,31 % de la part du marché des services de gestion des catalyseurs en 2026 et devrait progresser à un CAGR de 5,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementation stricte en matière d'émissions et de sécurité au travail | +1.3% | Mondial, avec une application concentrée en Amérique du Nord, dans l'UE et en Australie | Court terme (≤ 2 ans) |
| Expansion des capacités de raffinage et de pétrochimie | +1.1% | Cœur APAC (Inde, Chine), Moyen-Orient (Arabie saoudite, EAU, Irak), répercussions sur le MEA | Moyen terme (2-4 ans) |
| Encrassement, empoisonnement des catalyseurs et fréquence des arrêts techniques | +0.9% | Mondial - intensité la plus élevée dans les parcs de raffineries matures d'APAC et du Moyen-Orient | Court terme (≤ 2 ans) |
| Durabilité grâce à la régénération et au recyclage des catalyseurs usés | +0.6% | Europe, Amérique du Nord, APAC - répercussions sur le MEA à mesure que les mandats d'économie circulaire s'étendent | Moyen terme (2-4 ans) |
| Adoption de l'automatisation des entrées en atmosphère inerte et de la manutention robotisée | +0.4% | Europe (impulsion réglementaire), APAC (gains d'efficacité), Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementation stricte en matière d'émissions et de sécurité au travail
Les exigences réglementaires modifient la manière dont les opérateurs de raffineries sélectionnent les prestataires de services de gestion des catalyseurs. Le Conseil néerlandais de sécurité a publié ses conclusions en avril 2025 à la suite d'un accident mortel lors d'une entrée en atmosphère inerte à la raffinerie de Zélande et a appelé le secteur à abandonner l'entrée traditionnelle des travailleurs dans les réacteurs purgés à l'azote. L'Autorité néerlandaise du travail définit également les risques liés aux changements de catalyseurs et les mesures attendues pour un travail en toute sécurité. Les exigences américaines en matière de sécurité des procédés obligent les opérateurs à gérer les risques liés aux procédés chimiques couverts, ce qui accroît l'importance des procédures qualifiées des prestataires. Les raffineries recherchent donc des prestataires disposant de systèmes d'air respirable, de plans de sauvetage documentés et de procédures éprouvées pour les espaces confinés. Ces exigences rendent plus difficile la concurrence des entreprises locales non préparées pour les travaux à haut risque.
Expansion des capacités de raffinage et de pétrochimie
Les nouveaux projets de raffinage et de pétrochimie créent une base plus large de réacteurs nécessitant des services de chargement, de déchargement et de maintenance. L'Inde prévoit d'augmenter sa capacité de raffinage de 258 millions de tonnes métriques par an à près de 309 millions de tonnes métriques par an d'ici 2028, les projets brownfield représentant 58 % de l'augmentation[1]. Indian Oil a planifié une augmentation des opérations à sa raffinerie du Gujarat à partir de mi-2026, ajoutant des besoins à court terme en maintenance et en services de réacteurs. En Arabie saoudite, Aramco et Sinopec ont signé un accord-cadre pour l'expansion de YASREF avec un vapocraqueur de 1,8 million de tonnes métriques par an et un complexe aromatiques de 1,5 million de tonnes métriques par an. La capacité de raffinage au Moyen-Orient devrait augmenter de 618 000 barils par jour d'ici 2029. Les prestataires situés à proximité des clusters de projets indiens et saoudiens peuvent concourir pour le soutien à la mise en service et les travaux d'arrêts techniques ultérieurs.
Encrassement, empoisonnement des catalyseurs et fréquence des arrêts techniques
L'encrassement des catalyseurs, l'empoisonnement par les métaux et le dépôt de coke maintiennent le marché des services de gestion des catalyseurs lié à la maintenance récurrente plutôt qu'à la seule nouvelle construction. Les raffineries traitant des bruts plus lourds peuvent faire face à une désactivation plus rapide des catalyseurs dans les unités d'hydrotraitement et d'hydrocraquage. Les charges à haute teneur en métaux peuvent raccourcir le cycle normal de remplacement des catalyseurs de 2 à 4 ans à 18 mois dans certaines conditions d'exploitation. Les unités de craquage catalytique fluide nécessitent également une circulation continue des catalyseurs et un retrait régulier des matières usées. Cela crée du travail tout au long de l'année pour les prestataires capables de cribler, de contenir et de transporter des solides dangereux. Les recherches scientifiques sur les catalyseurs d'hydrogénation usés montrent que l'huile résiduelle, le carbone et le soufre nécessitent un prétraitement spécialisé avant la récupération des métaux.
Durabilité grâce à la régénération et au recyclage des catalyseurs usés
La gestion des catalyseurs usés devient une partie plus précieuse du marché des services de gestion des catalyseurs car elle combine une manipulation sûre avec la récupération des matériaux. Les catalyseurs d'hydrotraitement usés peuvent contenir du molybdène, du vanadium, du nickel et du cobalt, ce qui rend la séparation et la récupération commercialement pertinentes. Evonik Industries AG a rapporté des taux de récupération de 20 à 75 % pour le molybdène à partir de charges de catalyseurs et a déclaré que son programme avait évité l'enfouissement de plus de 113 000 tonnes métriques de catalyseurs usés. En octobre 2025, Ketjen et Axens ont annoncé un accord en vertu duquel Axens acquerrait la pleine propriété d'Eurecat, tandis que l'activité continuerait à fournir des services de régénération, de recyclage, de déchargement et de services connexes aux réacteurs via Petroval. La transaction illustre pourquoi les services de cycle de vie sont regroupés plutôt que vendus comme des prestations séparées. Elle offre également aux spécialistes des déchets et du recyclage une voie plus claire vers les contrats de maintenance des raffineries.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mobilité électrique et transition énergétique réduisant l'activité conventionnelle des raffineries | -0.9% | Amérique du Nord, Europe occidentale - répercussions sur l'Asie OCDE (Japon, Corée du Sud) | Moyen terme (2-4 ans) |
| Complexité technique et main-d'œuvre qualifiée limitée | -0.7% | Mondial - le plus aigu en Amérique du Nord, en Europe et dans les marchés APAC en développement | Court terme (≤ 2 ans) |
| Volatilité de la planification fragmentée des arrêts techniques et de l'utilisation des prestataires | -0.4% | Mondial - le plus prononcé dans les régions comptant plusieurs petites raffineries | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Mobilité électrique et transition énergétique réduisant l'activité conventionnelle des raffineries
Les tendances de la transition énergétique réduisent la base adressable à long terme pour les services conventionnels de raffinage dans certaines économies développées. L'Agence internationale de l'énergie (AIE) prévoit que la demande mondiale de produits raffinés atteindra un pic de 86,3 millions de barils par jour en 2027, soit seulement 710 000 barils par jour au-dessus du niveau de 2024. Elle prévoit également que les baisses de la demande d'essence et de diesel dépasseront la croissance de la demande de naphta et de carburéacteur après ce point. La Chine a traité 75,5 % de sa capacité nominale de raffinage en 2024, tandis que les véhicules électriques et au gaz naturel liquéfié (GNL) ont affaibli la croissance de la demande de carburant. Une utilisation plus faible des raffineries peut retarder l'encrassement des catalyseurs et augmenter le temps entre les changements majeurs. Il en résulte un glissement géographique vers les pôles de raffinage non-OCDE plutôt qu'un déclin uniforme du marché des services de gestion des catalyseurs.
Complexité technique et main-d'œuvre qualifiée limitée
La main-d'œuvre certifiée reste une contrainte opérationnelle directe pour les prestataires de services de catalyseurs. Les travaux d'entrée en atmosphère inerte nécessitent une formation sur les équipements d'air respirable, la manipulation des matériaux pyrophoriques, le chargement en lit dense et la réponse aux urgences. Cat Tech et Technivac identifient le système de survie Sentry 4 comme faisant partie de leur capacité de service en espace confiné, illustrant le niveau d'équipement et de formation impliqué dans ce travail. Le Conseil néerlandais de sécurité a constaté que les méthodes d'entrée conventionnelles n'étaient pas abandonnées assez rapidement, même si des alternatives étaient en cours de développement. Lorsque plusieurs raffineries planifient des arrêts techniques en même temps, les équipes qualifiées peuvent se faire rares et les coûts des projets peuvent augmenter. Les investissements en formation et les systèmes à distance peuvent soulager une partie de la pression, mais le déficit de compétences reste un obstacle à une expansion rapide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
le chargement et le déchargement de catalyseurs ancrent les revenus, la gestion des catalyseurs usés s'accélèreLe chargement et le déchargement de catalyseurs représentaient 39,84 % de la part du marché des services de gestion des catalyseurs en 2026. Ce travail est au cœur des rechargements programmés des réacteurs, où la qualité du chargement affecte les performances du lit catalytique et la durée de fonctionnement. Les systèmes de chargement dense tels que le Turbocat de Cat Tech, le Densicat de Mourik et le Hyperloader sous licence de Catalyst Handling Resources donnent aux prestataires une base technique pour concurrencer au-delà de la seule disponibilité de la main-d'œuvre. Catalyst Handling Resources détient une licence pour la technologie Hyperloader de Catmasters. Le criblage, la ségrégation, le stockage et le transport sont couramment vendus avec les forfaits de chargement et de déchargement. Ces services soutiennent une demande stable, bien que les travaux autonomes puissent faire face à la concurrence des prestataires de services industriels généraux.
La gestion des catalyseurs usés devrait croître à un CAGR de 5,06 % jusqu'en 2032. Ce travail gagne en importance à mesure que les contrôles d'élimination deviennent plus stricts et que les métaux récupérables améliorent la valeur des matières usées. Les prestataires doivent gérer le confinement, la passivation, la ségrégation, le transport et la logistique de récupération d'une manière qui protège les travailleurs et répond aux exigences du site. Une demande de brevet de 2025 décrit des systèmes à gaz inerte pour séparer les matières catalytiques oxydables des supports inertes. Le service de passivation CATnap de Cat Tech est un exemple d'approche spécialisée visant à stabiliser les sulfures métalliques réactifs avant la manipulation. Ces capacités peuvent réduire la durée des arrêts et diminuer la nécessité pour le personnel d'entrer dans les cuves des réacteurs.

Par secteur d'utilisation finale :
le raffinage du pétrole domine, les produits chimiques et engrais progressent rapidementLe raffinage du pétrole représentait 50,45 % de la taille du marché des services de gestion des catalyseurs en 2026. Les unités d'hydrotraitement, de reformage catalytique et de craquage catalytique fluide nécessitent chacune un remplacement soigneusement séquencé des catalyseurs pendant les périodes d'arrêt technique. Le coût d'un dépassement peut être élevé car la production de la raffinerie s'arrête lorsqu'une unité est hors ligne. Cela fait de la rapidité, de la sécurité et de l'exécution du premier coup des critères d'achat importants. Les raffineries augmentent également leur intégration pétrochimique, ce qui élargit la gamme de conceptions de réacteurs traités lors d'un seul arrêt. Les projets en Inde et en Arabie saoudite montrent comment les investissements dans le raffinage et la chimie sont de plus en plus dveloppés conjointement.
Les produits chimiques et engrais devraient croître à un CAGR de 5,37 % jusqu'en 2032. Les ajouts d'ammoniac et d'urée en Asie du Sud et au Moyen-Orient soutiennent la demande de maintenance des réacteurs et de services de catalyseurs. L'Association internationale des engrais prévoit que la consommation d'engrais azotés augmentera de 1,9 % par an jusqu'en 2028. La littérature scientifique indique également que les nouvelles formulations de catalyseurs dans la synthèse de l'ammoniac et la production d'acide nitrique peuvent être remplacées plus fréquemment pour soutenir des opérations à moindres émissions. Les normes ISO 9001, ISO 14001 et ISO 45001 sont de plus en plus pertinentes dans la sélection des prestataires pour les sites chimiques et d'engrais. La conformité peut favoriser les prestataires établis capables de documenter leurs systèmes de qualité, d'environnement et de sécurité au travail.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 32,31 % de la part du marché des services de gestion des catalyseurs en 2026 et devrait croître à un CAGR de 5,18 % jusqu'en 2032. L'Inde est une source centrale de nouveaux travaux car sa capacité de raffinage est prévue d'approcher 309 millions de tonnes métriques par an d'ici 2028. Une utilisation plus élevée à la raffinerie du Gujarat d'Indian Oil augmente également le besoin de maintenance planifiée des unités. La Chine offre une échelle grâce à son grand parc, tandis que son plafond de capacité oriente l'attention vers la fiabilité et les performances opérationnelles des installations existantes. La Corée du Sud et le Japon restent pertinents pour les travaux pétrochimiques et de raffinage spécialisé à haute complexité. Le marché des services de gestion des catalyseurs bénéficie dans cette région de prestataires capables de mobiliser des équipes qualifiées dans plusieurs pays lors de périodes d'arrêts techniques concentrées. La présence opérationnelle régionale du CR3 Group illustre la valeur d'une large implantation asiatique lorsque les propriétaires de raffineries ont besoin de procédures cohérentes sur plusieurs sites.
Moyen-Orient et Afrique
Les investissements au Moyen-Orient font évoluer la région vers des sites de raffinage et de chimie intégrés plus grands. L'accord-cadre YASREF implique un vapocraqueur de 1,8 million de tonnes métriques par an et un complexe aromatiques de 1,5 million de tonnes métriques par an. La capacité de raffinage régionale devrait augmenter de 618 000 barils par jour d'ici 2029. Les entreprises locales telles que ANABEEB et Kanooz Contracting Company peuvent bénéficier des exigences de valeur locale en Arabie saoudite et des relations avec les raffineries locales. Les travaux de Veolia chez ADNOC Refining à Al Ruwais couvrent 70 000 tonnes métriques de déchets industriels par an, avec la capacité d'augmenter à 165 000 tonnes métriques, démontrant le lien entre la gestion des déchets dangereux et les travaux de service aux raffineries. Cela crée des opportunités pour les prestataires capables de gérer les déchets liés aux catalyseurs ainsi que les travaux sur les réacteurs. Cela rend également le développement de la main-d'œuvre locale et la conformité des prestataires des facteurs importants dans le marché des services de gestion des catalyseurs. Les nouveaux projets peuvent nécessiter des services lors de la mise en service, pendant les premiers cycles de maintenance et lors des arrêts techniques complets ultérieurs.
Amérique du Nord, Europe et Amérique du Sud
L'Amérique du Nord dispose d'une base stable de services de raffinage, soutenue par 18,4 millions de barils par jour de capacité de distillation atmosphérique américaine au 1er janvier 2025[2]. Les exigences du programme de gestion des risques de l'EPA et les obligations de sécurité des procédés de l'OSHA rendent les systèmes de prestataires qualifiés importants dans cette région. L'Europe fait face à une demande de carburant plus faible et à un risque plus élevé de fermetures de raffineries, l'AIE prévoyant 1,6 million de barils par jour de fermetures de capacités de raffinage mondiales d'ici 2030, principalement sur des sites à coûts élevés. Ce changement peut orienter les travaux européens vers le déclassement, la récupération des catalyseurs usés et les arrêts techniques de dernier cycle. En Amérique du Sud et en Afrique, les nouvelles installations telles que la raffinerie Dangote au Nigeria créent une demande de maintenance supplémentaire à mesure que les opérations montent en puissance. La taille du marché des services de gestion des catalyseurs dans ces géographies mixtes dépendra donc de l'équilibre entre les fermetures d'actifs matures et les nouvelles capacités intégrées. Les prestataires en Europe pourraient avoir besoin de faire de la récupération des déchets et de la fermeture sécurisée des installations une plus grande partie de leur offre. Les prestataires nord-américains peuvent continuer à se démarquer par la conformité réglementaire, l'intégration de l'inspection et la certitude des arrêts techniques.
Paysage concurrentiel
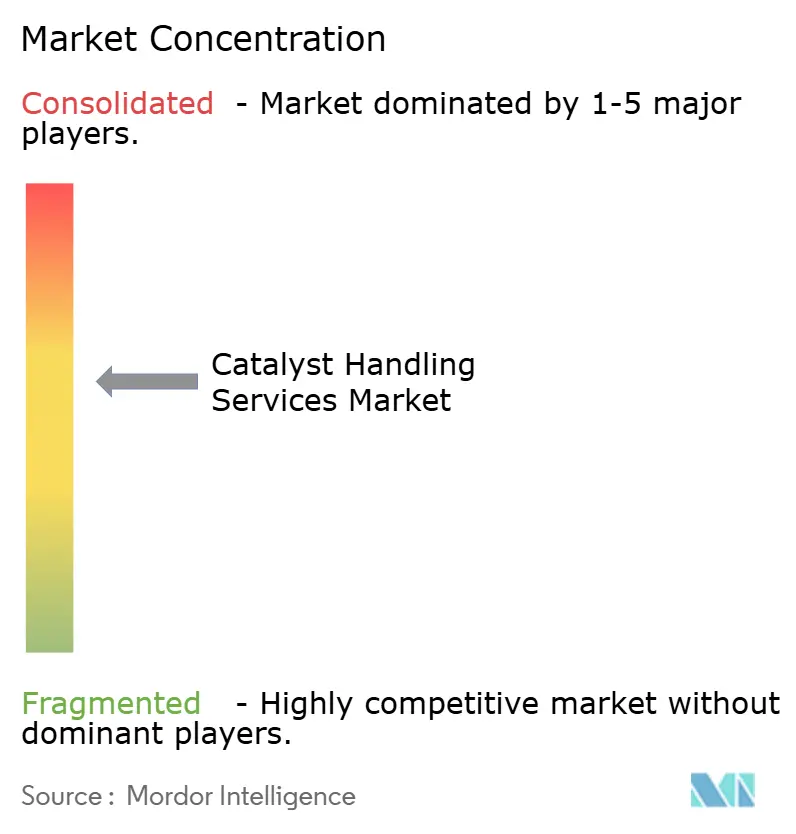
Le marché des services de gestion des catalyseurs est modérément concentré, les cinq premiers acteurs étant Mourik, ANABEEB, CR3 Group, Dickinson Group of Companies et Catalyst Handling Resources. Les prestataires régionaux se démarquent par leurs relations avec les sites, leur connaissance de la conformité locale et la disponibilité de leurs équipes. Cette combinaison limite le contrôle qu'une seule entreprise peut exercer sur la tarification des services. Les certifications ISO 9001, ISO 14001 et ISO 45001 sont de plus en plus des exigences de base pour la qualification auprès des clients à haute valeur ajoutée. REMONDIS soutient le champ concurrentiel plus large via sa filiale BUCHEN-ICS et ses capacités de recyclage des catalyseurs usés. Le marché des services de gestion des catalyseurs reste donc ouvert aux spécialistes capables de prouver leur compétence technique sur des sites individuels.
Les entreprises élargissent leur offre en ajoutant des services adjacents d'inspection, de nettoyage et de gestion des déchets. USA DeBusk a acquis CIMA Inspection en février 2025, ajoutant des essais non destructifs à son offre d'arrêts techniques. Cleanaway a finalisé l'acquisition de Contract Resources en juillet 2025 pour 377 millions AUD, conservant la marque et l'équipe de direction de Contract Resources. L'entité combinée relie les capacités de gestion des déchets à la gestion des catalyseurs, à la décontamination et au nettoyage chimique. ShawKwei et Liberty Energy Solutions ont également finalisé l'acquisition et le retrait de la cote de PEC Ltd en juin 2025, combinant les services de maintenance et d'ingénierie, d'approvisionnement et de construction (EPC) de PEC avec l'empreinte opérationnelle du CR3 Group. Ces transactions favorisent les prestataires capables de gérer des périmètres plus larges lors d'arrêts complexes. Elles réduisent également le nombre de prestataires distincts qu'un opérateur doit coordonner lors d'un arrêt technique de raffinerie.
La technologie est un autre moyen pour les entreprises de se distinguer dans le marché des services de gestion des catalyseurs. Mourik a introduit le bras d'aspiration téléopéré CatSpider en Europe en juillet 2025, permettant de retirer les catalyseurs sans que des personnes n'entrent dans des réacteurs appauvris en oxygène. Sinopec a rapporté qu'un système de déchargement robotisé a réduit le temps de déchargement d'un seul réacteur de 11 heures et amélioré l'efficacité de 15 % dans une usine de purification de gaz naturel. Les systèmes à distance peuvent réduire l'exposition aux risques des espaces confinés et aider les prestataires à pallier la pénurie de personnel certifié. L'équipement peut également rendre la planification des projets plus prévisible lorsque des équipes qualifiées pour les entrées en atmosphère inerte ne sont pas disponibles. Les accords-cadres multirégionaux favoriseront probablement les entreprises capables de déployer des équipes qualifiées sur plusieurs types de réacteurs sur un même site. Les prestataires qui associent l'automatisation aux services de survie et de récupération peuvent répondre à la fois aux enjeux de sécurité et de productivité dans le même lot de travaux.
Leaders du secteur des services de gestion des catalyseurs
-
Mourik
-
ANABEEB
-
CR3 Group
-
Dickinson Group of Companies
-
Catalyst Handling Resources
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de gestion des catalyseurs Entreprises couvertes dans ce rapport
- ANABEEB
- BUCHEN Industrial Services N.V.
- Cat Tech
- Catalyst Handling Resources
- Contract Resources
- CR3 Group
- Dickinson Group of Companies
- Group Peeters
- Kanooz Contracting Company
- Mourik
- Nico Industrial Services
- Plant-Tech Industrial Services Limited
- REMONDIS SE & Co. KG
- Technivac
- USA DeBusk
- Veolia
Développements industriels récents dans Marché des services de gestion des catalyseurs
- Octobre 2026 : Indian Oil Corporation Limited a lancé un appel d'offres pour le déchargement, le chargement et les activités associées aux catalyseurs à sa raffinerie de Paradip en Odisha via le Government e-Marketplace. Ce développement soutient le marché des services de gestion des catalyseurs en démontrant la demande de services spécialisés de changement de catalyseurs et de soutien aux prestataires dans les installations de raffinage.
- Octobre 2025 : Ketjen Corporation et Axens SA ont annoncé une restructuration de leur collaboration avec Eurecat SA. En vertu de l'accord, Ketjen continuerait à collaborer avec Eurecat sur le rajeunissement, la régénération, la sulfuration ex-situ et le traitement des catalyseurs usés, tandis qu'Axens acquerrait la pleine propriété d'Eurecat à l'issue de l'opération. Ce développement soutient le marché des services de gestion des catalyseurs en mettant en évidence les changements stratégiques dans les services de cycle de vie des catalyseurs, notamment la régénération et la gestion des catalyseurs usés.
Périmètre du rapport mondial sur le marché des services de gestion des catalyseurs
Les services de gestion des catalyseurs englobent des opérations spécialisées pour la gestion des catalyseurs utilisés dans les unités de traitement industriel. Ces services soutiennent une manipulation sûre, l'intégrité des catalyseurs et l'efficacité des opérations des installations lors de la maintenance de routine, du remplacement des catalyseurs et des arrêts programmés.
Le marché des services de gestion des catalyseurs est segmenté par type de service, secteur d'utilisation finale et géographie. Par type de service, le marché est segmenté en chargement et déchargement de catalyseurs, criblage, ségrégation et stockage des catalyseurs, transport et manutention des catalyseurs, gestion des catalyseurs usés, et autres. Par secteur d'utilisation finale, le marché est segmenté en raffinage du pétrole, produits chimiques et engrais, pétrochimie, et autres. Le rapport couvre également la taille du marché et les prévisions pour les services de gestion des catalyseurs dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Chargement et déchargement de catalyseurs |
| Criblage, ségrégation et stockage des catalyseurs |
| Transport et manutention des catalyseurs |
| Gestion des catalyseurs usés |
| Autres |
| Raffinage du pétrole |
| Produits chimiques et engrais |
| Pétrochimie |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Chargement et déchargement de catalyseurs | |
| Criblage, ségrégation et stockage des catalyseurs | ||
| Transport et manutention des catalyseurs | ||
| Gestion des catalyseurs usés | ||
| Autres | ||
| Par secteur d'utilisation finale | Raffinage du pétrole | |
| Produits chimiques et engrais | ||
| Pétrochimie | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des services de gestion des catalyseurs d'ici 2032 ?
La taille du marché des services de gestion des catalyseurs était évaluée à 655,73 millions USD en 2026 et devrait croître de 683,87 millions USD en 2027 pour atteindre 855,49 millions USD d'ici 2032, à un CAGR de 4,58 % au cours de la période de prévision (2027-2032).
Quel type de service détenait la plus grande part en 2026 ?
Le chargement et le déchargement de catalyseurs représentaient 39,84 % de la part de marché en 2026, car les cycles de rechargement des réacteurs restent essentiels aux opérations de raffinage.
Quel type de service devrait connaître la croissance la plus rapide jusqu'en 2032 ?
La gestion des catalyseurs usés devrait croître à un CAGR de 5,06 % jusqu'en 2032, soutenue par les contrôles des déchets dangereux et la récupération des métaux précieux.
Quel secteur d'utilisation finale détenait la plus grande part en 2026 ?
Le raffinage du pétrole représentait 50,45 % de la part de marché en 2026, car les unités d'hydrotraitement, de reformage et de craquage catalytique fluide nécessitent des changements planifiés de catalyseurs.