
Marktgröße und Marktanteil für Catalyst Handling Services
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 683.87 Millionen US-Dollar |
| Marktgröße (2032) | 855.49 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Catalyst Handling Services von Mordor Intelligence
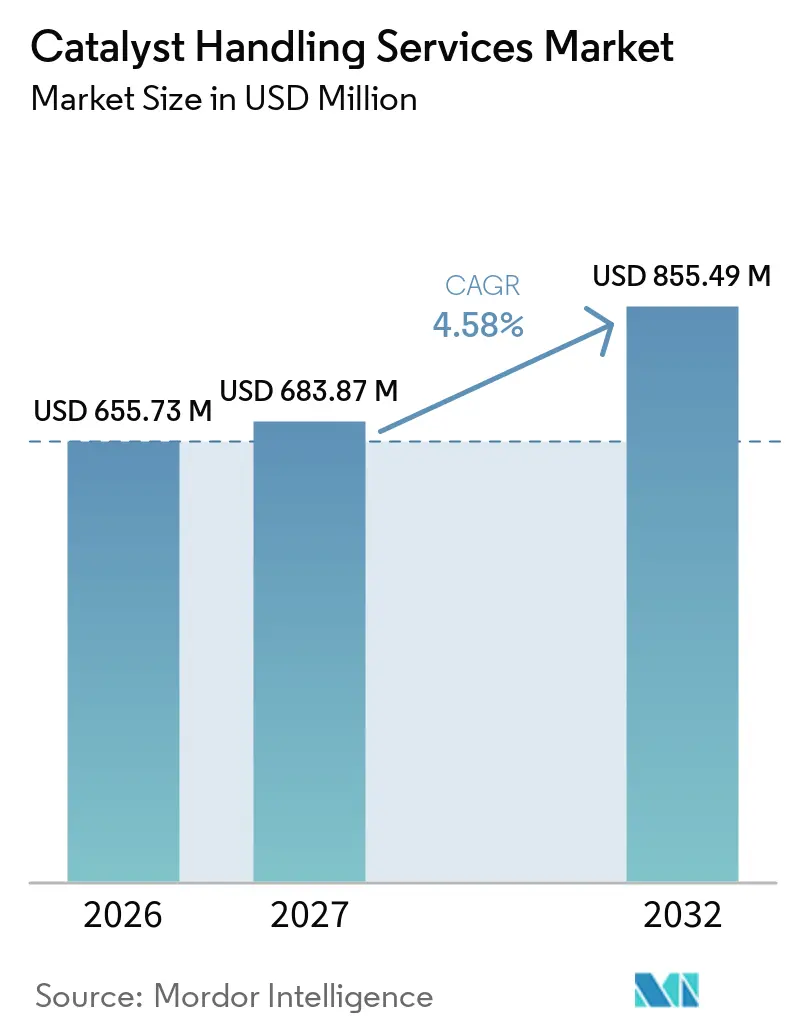
Die Marktgröße für Catalyst Handling Services wurde im Jahr 2026 auf 655,73 Millionen USD geschätzt und soll von 683,87 Millionen USD im Jahr 2027 auf 855,49 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,58 % während des Prognosezeitraums (2027–2032). Der Markt für Catalyst Handling Services wird durch die Wartung von Raffinerien und petrochemischen Anlagen gestützt, bei der Reaktorkatalysatoren in geplanten Intervallen ausgetauscht werden müssen, um die Betriebsleistung zu erhalten. Dies verlagert die Servicenachfrage in Richtung Asien-Pazifik und Naher Osten, wo Kapazitätserweiterungen und integrierte Raffinerieprojekte spezialisierte Turnaround-Unterstützung erfordern. Auftragnehmer reagieren darauf, indem sie Katalysatorarbeiten mit Inspektion, Dekontamination, Abfallmanagement und Fernzugangsservices für Reaktoren kombinieren. Dieses breitere Angebot kann Vertragspositionen stärken, obwohl Fachkräftemangel und eine geringere Kraftstoffnachfrage in reifen Volkswirtschaften das Wachstumstempo weiterhin begrenzen. Der Markt für Catalyst Handling Services hängt zudem von einem begrenzten Zeitfenster für geplante Wartungsarbeiten ab, da Betreiber die Abschaltdauer gegen Produktionsverluste abwägen müssen. Anbieter, die sicher über Beladung, Abfall und Inspektionsarbeiten hinweg tätig sein können, sind daher besser positioniert, um umfangreichere Serviceleistungen zu sichern.
Wichtigste Erkenntnisse des Berichts
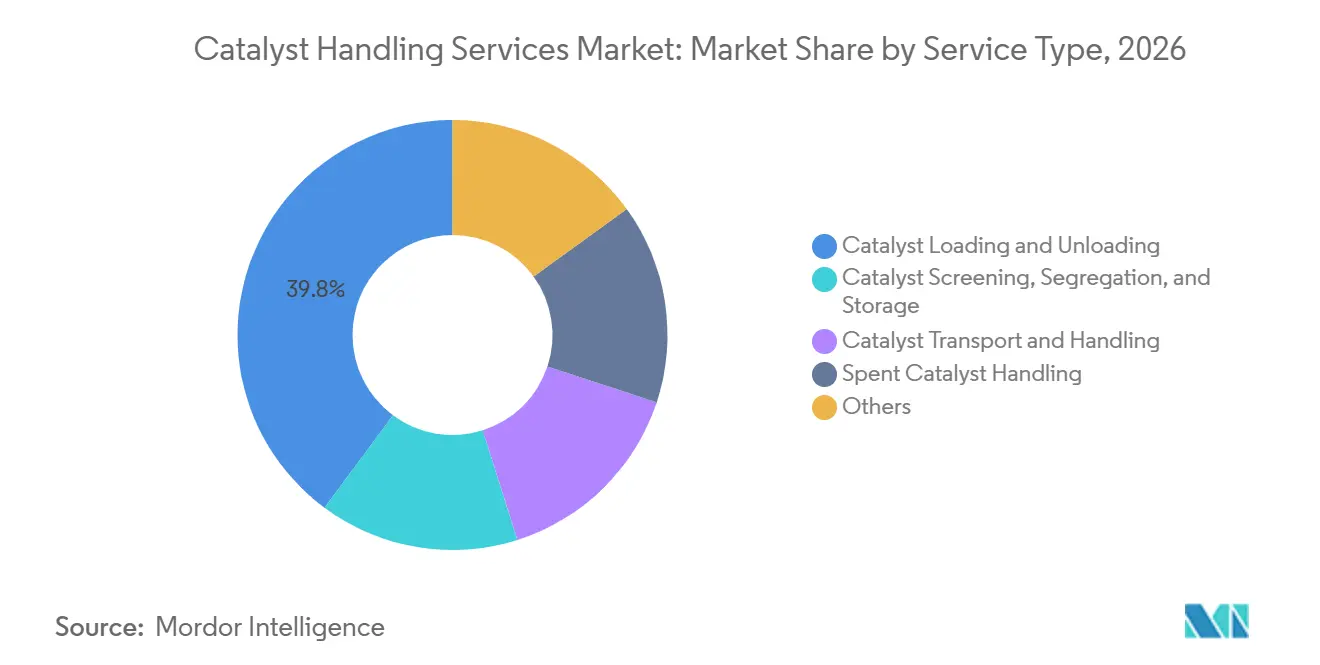
- Nach Servicetyp hielt Katalysatorbeladung und -entladung im Jahr 2026 einen Marktanteil von 39,84 % am Markt für Catalyst Handling Services, während der Umgang mit verbrauchten Katalysatoren bis 2032 voraussichtlich mit einer CAGR von 5,06 % wachsen wird.
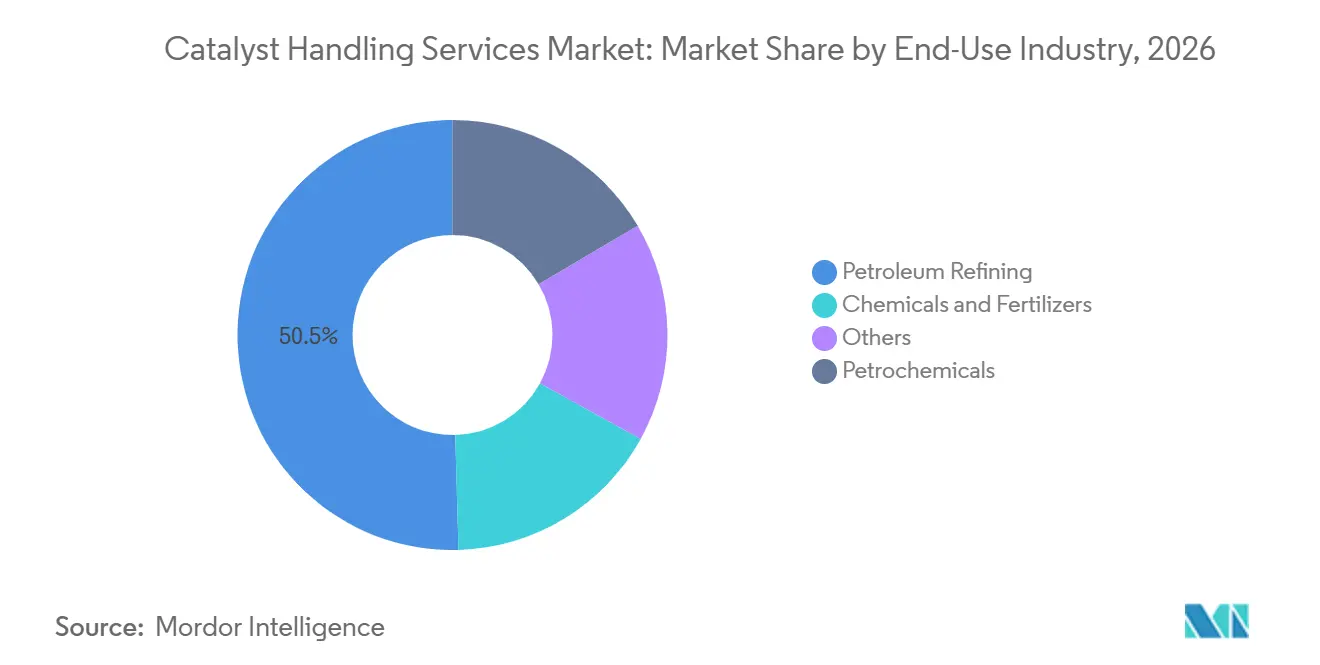
- Nach Endverbrauchsbranche hielt die Erdölraffinierung im Jahr 2026 einen Marktanteil von 50,45 % am Markt für Catalyst Handling Services, während Chemikalien und Düngemittel bis 2032 voraussichtlich mit einer CAGR von 5,37 % wachsen werden.
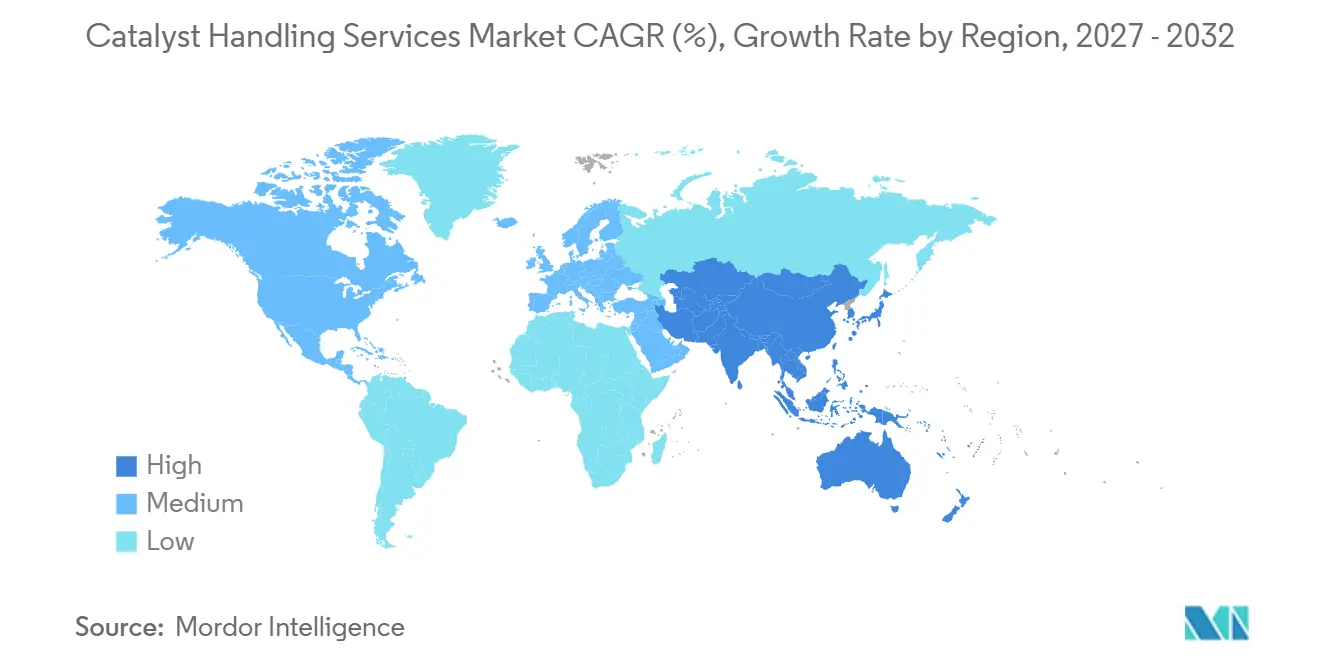
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 32,31 % am Markt für Catalyst Handling Services und soll bis 2032 mit einer CAGR von 5,18 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Emissionsvorschriften und Arbeitsschutzbestimmungen | +1.3% | Global, mit konzentrierter Durchsetzung in Nordamerika, der EU und Australien | Kurzfristig (≤ 2 Jahre) |
| Erweiterung der Raffinerie- und Petrochemiekapazitäten | +1.1% | Asien-Pazifik als Kern (Indien, China), Naher Osten (Saudi-Arabien, VAE, Irak), Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Katalysatorverschmutzung, -vergiftung und Turnaround-Häufigkeit | +0.9% | Global – höchste Intensität in reifen Asien-Pazifik- und Nahost-Raffinerieflotten | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeit durch Regenerierung und Recycling verbrauchter Katalysatoren | +0.6% | Europa, Nordamerika, Asien-Pazifik – Ausstrahlungseffekte auf Naher Osten und Afrika, da Kreislaufwirtschaftsvorschriften ausgeweitet werden | Mittelfristig (2–4 Jahre) |
| Einführung von Inertgas-Eingangsautomatisierung und robotergestützter Handhabung | +0.4% | Europa (regulatorischer Druck), Asien-Pazifik (Effizienzgewinne), Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Emissionsvorschriften und Arbeitsschutzbestimmungen
Regulatorische Anforderungen verändern die Art und Weise, wie Raffinerieoperatoren Katalysatorauftragnehmer im Markt für Catalyst Handling Services auswählen. Der Niederländische Sicherheitsrat veröffentlichte im April 2025 Erkenntnisse nach einem tödlichen Inertgas-Eingangsunfall in der Zeeland Raffinerie und forderte die Branche auf, von herkömmlichen Arbeitereinstiegen in stickstoffgespülte Reaktoren abzurücken. Die Niederländische Arbeitsbehörde legt auch die Gefahren bei Katalysatorwechseln und die erwarteten Maßnahmen für sicheres Arbeiten dar. US-amerikanische Prozesssicherheitsanforderungen verpflichten Betreiber zur Gefahrenverwaltung bei abgedeckten chemischen Prozessen, was die Bedeutung qualifizierter Auftragnehmerverfahren erhöht. Raffinerien suchen daher nach Anbietern mit Atemluftanlagen, dokumentierten Rettungsplänen und bewährten Verfahren für beengte Räume. Diese Anforderungen erschweren es unvorbereiteten lokalen Unternehmen, um risikoreiche Aufträge zu konkurrieren.
Erweiterung der Raffinerie- und Petrochemiekapazitäten
Neue Raffinerie- und Petrochemieprojekte schaffen eine größere Basis an Reaktoren, die Beladungs-, Entladungs- und Wartungsservices benötigen. Indien plant, seine Raffineriekapazität von 258 Millionen Tonnen pro Jahr auf nahezu 309 Millionen Tonnen pro Jahr bis 2028 zu erhöhen, wobei Brownfield-Projekte 58 % des Anstiegs ausmachen[1]. Indian Oil hat ab Mitte 2026 höhere Betriebsleistungen in seiner Gujarat-Raffinerie geplant, was kurzfristige Wartungs- und Reaktorserviceanforderungen hinzufügt. In Saudi-Arabien unterzeichneten Aramco und Sinopec ein Rahmenabkommen für eine YASREF-Erweiterung mit einem Steamcracker mit einer Kapazität von 1,8 Millionen Tonnen pro Jahr und einem Aromaten-Komplex mit einer Kapazität von 1,5 Millionen Tonnen pro Jahr. Die Raffineriekapazität im Nahen Osten soll bis 2029 um 618.000 Barrel pro Tag zunehmen. Auftragnehmer in der Nähe indischer und saudi-arabischer Projektcluster können um Inbetriebnahmeunterstützung und spätere Turnaround-Arbeiten konkurrieren.
Katalysatorverschmutzung, -vergiftung und Turnaround-Häufigkeit
Katalysatorverschmutzung, Metallvergiftung und Koksablagerungen halten den Markt für Catalyst Handling Services an wiederkehrende Wartungsarbeiten gebunden und nicht nur an Neubauten. Raffinerien, die schwereres Rohöl verarbeiten, können in Hydroprocessing- und Hydrocrackinganlagen eine schnellere Katalysatordeaktivierung erleben. Rohstoffe mit hohem Metallgehalt können den normalen Katalysatoraustauschzyklus von 2–4 Jahren unter bestimmten Betriebsbedingungen auf 18 Monate verkürzen. Fluid-Catalytic-Cracking-Anlagen erfordern zudem eine kontinuierliche Katalysatorzirkulation und regelmäßige Entnahme von verbrauchtem Material. Dies schafft das ganze Jahr über Arbeit für Auftragnehmer, die gefährliche Feststoffe sieben, einschließen und transportieren können. Wissenschaftliche Forschung zu verbrauchten Hydrierungskatalysatoren zeigt, dass Restöl, Kohlenstoff und Schwefel eine spezialisierte Vorbehandlung vor der Metallrückgewinnung erfordern.
Nachhaltigkeit durch Regenerierung und Recycling verbrauchter Katalysatoren
Das Management verbrauchter Katalysatoren wird zu einem wertvolleren Bestandteil des Marktes für Catalyst Handling Services, da es sichere Handhabung mit Materialrückgewinnung verbindet. Verbrauchte Hydroprocessing-Katalysatoren können Molybdän, Vanadium, Nickel und Kobalt enthalten, was Trennung und Rückgewinnung kommerziell relevant macht. Evonik Industries AG berichtete von Rückgewinnungsraten von 20–75 % für Molybdän aus Katalysatoreinsatzstoffen und erklärte, dass sein Programm mehr als 113.000 Tonnen verbrauchter Katalysatoren vor der Deponierung bewahrt habe. Im Oktober 2025 kündigten Ketjen und Axens eine Vereinbarung an, nach der Axens das vollständige Eigentum an Eurecat übernehmen würde, während das Unternehmen weiterhin Regenerierungs-, Recycling-, Entladungs- und verwandte Reaktorservices über Petroval anbieten würde. Die Transaktion verdeutlicht, warum Lebenszyklusservices gebündelt statt als separate Aufträge verkauft werden. Sie eröffnet auch Abfall- und Recyclingspezialisten einen klareren Weg in Raffinerie-Wartungsverträge.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektromobilität und Energiewende reduzieren konventionelle Raffinerieaktivitäten | -0.9% | Nordamerika, Westeuropa – Ausstrahlungseffekte auf OECD-Asien (Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Technische Komplexität und begrenzter Fachkräftepool | -0.7% | Global – am stärksten in Nordamerika, Europa und aufstrebenden Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Turnaround-Zeitplanung und Volatilität der Auftragnehmerauslastung | -0.4% | Global – am ausgeprägtesten in Regionen mit mehreren kleinen Raffinerien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektromobilität und Energiewende reduzieren konventionelle Raffinerieaktivitäten
Trends der Energiewende verringern die langfristig adressierbare Basis für konventionelle Raffinerieservices in einigen entwickelten Volkswirtschaften. Die Internationale Energieagentur (IEA) erwartet, dass die globale Nachfrage nach raffinierten Produkten im Jahr 2027 mit 86,3 Millionen Barrel pro Tag ihren Höhepunkt erreicht, nur 710.000 Barrel pro Tag über dem Niveau von 2024. Sie erwartet auch, dass der Rückgang der Benzin- und Dieselnachfrage nach diesem Zeitpunkt das Wachstum bei Naphtha und Kerosin übersteigen wird. China verarbeitete im Jahr 2024 75,5 % der Nennkapazität seiner Raffinerien, während Elektro- und Flüssigerdgas-Fahrzeuge (LNG) das Kraftstoffnachfragewachstum schwächten. Eine geringere Raffinerieauslastung kann die Katalysatorverschmutzung verzögern und den Zeitraum zwischen größeren Wechseln verlängern. Das Ergebnis ist eine geografische Verlagerung hin zu Nicht-OECD-Raffinerie-Hubs und kein gleichmäßiger Rückgang im Markt für Catalyst Handling Services.
Technische Komplexität und begrenzter Fachkräftepool
Zertifizierte Arbeitskräfte bleiben eine direkte operative Einschränkung für Katalysatorserviceanbieter. Inertgas-Eingangsarbeiten erfordern Schulungen in Atemluftausrüstung, Handhabung pyrophorer Materialien, Dichtbettbeladung und Notfallreaktion. Cat Tech und Technivac identifizieren das Sentry-4-Lebenserhaltungssystem als Teil ihrer Servicekompetenz für beengte Räume, was das Niveau an Ausrüstung und Schulung zeigt, das bei dieser Arbeit erforderlich ist. Der Niederländische Sicherheitsrat stellte fest, dass herkömmliche Eintrittsmethoden nicht schnell genug aufgegeben wurden, obwohl Alternativen entwickelt wurden. Wenn mehrere Raffinerien gleichzeitig Turnarounds planen, können qualifizierte Crews knapp werden und Projektkosten steigen. Schulungsinvestitionen und Fernsteuerungssysteme können etwas Druck abbauen, aber die Qualifikationslücke bleibt ein Hindernis für eine schnelle Expansion.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Katalysatorbeladung und -entladung sichert Umsatz, Umgang mit verbrauchten Katalysatoren beschleunigt sichKatalysatorbeladung und -entladung machte im Jahr 2026 39,84 % des Marktanteils für Catalyst Handling Services aus. Diese Arbeit ist zentral für geplante Reaktornachladungen, bei denen die Beladungsqualität die Leistung des Katalysatorbetts und die Laufzeit beeinflusst. Dichtbeladesysteme wie Cat Techs Turbocat, Mouriks Densicat und Catalyst Handling Resources' lizenzierter Hyperloader geben Auftragnehmern eine technische Grundlage, um über die bloße Arbeitsverfügbarkeit hinaus zu konkurrieren. Catalyst Handling Resources hält eine Lizenz für die Hyperloader-Technologie von Catmasters. Siebung, Trennung, Lagerung und Transport werden häufig zusammen mit Beladungs- und Entladungspaketen verkauft. Diese Services unterstützen eine stabile Nachfrage, obwohl eigenständige Arbeiten dem Wettbewerb durch allgemeine Industriedienstleister ausgesetzt sein können.
Der Umgang mit verbrauchten Katalysatoren soll bis 2032 mit einer CAGR von 5,06 % wachsen. Die Arbeit gewinnt an Bedeutung, da Entsorgungskontrollen strenger werden und rückgewinnbare Metalle den Wert des verbrauchten Materials verbessern. Auftragnehmer müssen Einschließung, Passivierung, Trennung, Transport und Rückgewinnungslogistik so verwalten, dass Arbeitnehmer geschützt und Standortanforderungen erfüllt werden. Eine Patentanmeldung aus dem Jahr 2025 beschreibt Inertgassysteme zur Trennung oxidierbaren Katalysatormaterials von inerten Trägermaterialien. Cat Techs CATnap-Passivierungsservice ist ein Beispiel für einen spezialisierten Ansatz, der darauf abzielt, reaktive Metallsulfide vor der Handhabung zu stabilisieren. Diese Fähigkeiten können die Abschaltzeit verkürzen und den Bedarf an Personaleinstiegen in Reaktorbehälter verringern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Erdölraffinierung dominiert, Chemikalien und Düngemittel legen stark zuDie Erdölraffinierung hielt im Jahr 2026 50,45 % der Marktgröße für Catalyst Handling Services. Hydroprocessing-, katalytische Reformierungs- und Fluid-Catalytic-Cracking-Anlagen erfordern jeweils sorgfältig sequenzierten Katalysatoraustausch während der Turnaround-Perioden. Die Kosten einer Überschreitung können hoch sein, da die Raffinerieproduktion stoppt, während eine Anlage offline ist. Dies macht Geschwindigkeit, Sicherheit und erstmalige Ausführung zu wichtigen Kaufkriterien. Raffinerien erhöhen auch ihre petrochemische Integration, was die Mischung der während einer einzelnen Abschaltung gehandhabten Reaktordesigns erweitert. Projekte in Indien und Saudi-Arabien zeigen, wie Raffinerie- und Chemieinvestitionen zunehmend gemeinsam entwickelt werden.
Chemikalien und Düngemittel sollen bis 2032 mit einer CAGR von 5,37 % wachsen. Ammoniak- und Harnstoffzusätze in Südasien und im Nahen Osten unterstützen die Nachfrage nach Reaktorwartung und Katalysatorservices. Der Internationale Düngemittelverband erwartet, dass der Stickstoffdüngemittelverbrauch bis 2028 um 1,9 % pro Jahr steigen wird. Wissenschaftliche Literatur weist auch darauf hin, dass neuere Katalysatorformulierungen in der Ammoniaksynthese und Salpetersäureproduktion häufiger ausgetauscht werden können, um emissionsärmere Betriebsweisen zu unterstützen. ISO 9001, ISO 14001 und ISO 45001 sind bei der Auftragnehmerauswahl für Chemie- und Düngemittelstandorte zunehmend relevant. Die Einhaltung kann etablierten Anbietern zugutekommen, die Qualitäts-, Umwelt- und Arbeitsschutzsysteme dokumentieren können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 32,31 % des Marktanteils für Catalyst Handling Services aus und soll bis 2032 mit einer CAGR von 5,18 % wachsen. Indien ist eine zentrale Quelle neuer Aufträge, da seine Raffineriekapazität bis 2028 auf nahezu 309 Millionen Tonnen pro Jahr ansteigen soll. Eine höhere Auslastung in Indian Oils Gujarat-Raffinerie erhöht ebenfalls den Bedarf an geplanter Anlagenwartung. China bietet Skalierung durch seine große Flotte, während seine Kapazitätsobergrenze die Aufmerksamkeit auf Zuverlässigkeit und Betriebsleistung bestehender Anlagen lenkt. Südkorea und Japan bleiben für hochkomplexe petrochemische und Spezialraffinierungsarbeiten relevant. Der Markt für Catalyst Handling Services profitiert in dieser Region von Auftragnehmern, die qualifizierte Teams während konzentrierter Turnaround-Perioden in mehreren Ländern mobilisieren können. Die regionale Betriebspräsenz der CR3 Group verdeutlicht den Wert eines breiten asiatischen Netzwerks, wenn Raffineriebesitzer konsistente Verfahren über mehrere Standorte hinweg benötigen.
Naher Osten und Afrika
Investitionen im Nahen Osten verlagern die Region hin zu größeren integrierten Raffinerie- und Chemiestandorten. Das YASREF-Rahmenabkommen umfasst einen Steamcracker mit einer Kapazität von 1,8 Millionen Tonnen pro Jahr und einen Aromaten-Komplex mit einer Kapazität von 1,5 Millionen Tonnen pro Jahr. Die regionale Raffineriekapazität soll bis 2029 um 618.000 Barrel pro Tag zunehmen. Lokale Unternehmen wie ANABEEB und Kanooz Contracting Company können von den saudi-arabischen In-Country-Value-Anforderungen und lokalen Raffineriebeziehungen profitieren. Veolias Arbeit bei ADNOC Refining in Al Ruwais umfasst 70.000 Tonnen Industrieabfall pro Jahr, mit der Kapazität, auf 165.000 Tonnen zu erhöhen, was die Verbindung zwischen Gefahrstoffmanagement und Raffinerieservicearbeiten verdeutlicht. Dies schafft Spielraum für Auftragnehmer, die katalysatorbezogene Abfälle sowie Reaktorarbeiten verwalten können. Es macht auch die Entwicklung lokaler Arbeitskräfte und die Auftragnehmerkonformität zu wichtigen Faktoren im Markt für Catalyst Handling Services. Neue Projekte können Services bei der Inbetriebnahme, während früher Wartungszyklen und über spätere vollständige Standort-Turnarounds hinweg erfordern.
Nordamerika, Europa und Südamerika
Nordamerika verfügt über eine stabile Raffinerie-Servicebasis, gestützt durch 18,4 Millionen Barrel pro Tag US-amerikanischer atmosphärischer Destillationskapazität zum Stand Januar 2025[2]. Die Anforderungen des EPA-Risikomanagementprogramms und die OSHA-Prozesssicherheitsverpflichtungen machen qualifizierte Auftragnehmer-Systeme in dieser Region wichtig. Europa sieht sich einer schwächeren Kraftstoffnachfrage und einem höheren Risiko von Raffinerieschließungen gegenüber, wobei die IEA bis 2030 globale Raffineriekapazitätsschließungen von 1,6 Millionen Barrel pro Tag erwartet, hauptsächlich an Hochkostenstandorten. Diese Veränderung kann europäische Arbeiten in Richtung Stilllegung, Rückgewinnung verbrauchter Katalysatoren und Turnarounds im letzten Zyklus verlagern. In Südamerika und Afrika schaffen neuere Anlagen wie Nigerias Dangote-Raffinerie zusätzliche Wartungsnachfrage, wenn der Betrieb hochgefahren wird. Die Marktgröße für Catalyst Handling Services in diesen gemischten Geografien wird daher vom Gleichgewicht zwischen Schließungen reifer Anlagen und neuer integrierter Kapazität abhängen. Auftragnehmer in Europa müssen möglicherweise Abfallrückgewinnung und sichere Anlagenstilllegung zu einem größeren Teil ihres Angebots machen. Nordamerikanische Anbieter können weiterhin auf der Grundlage von regulatorischer Konformität, Integrationsinspektion und Turnaround-Sicherheit konkurrieren.
Wettbewerbslandschaft
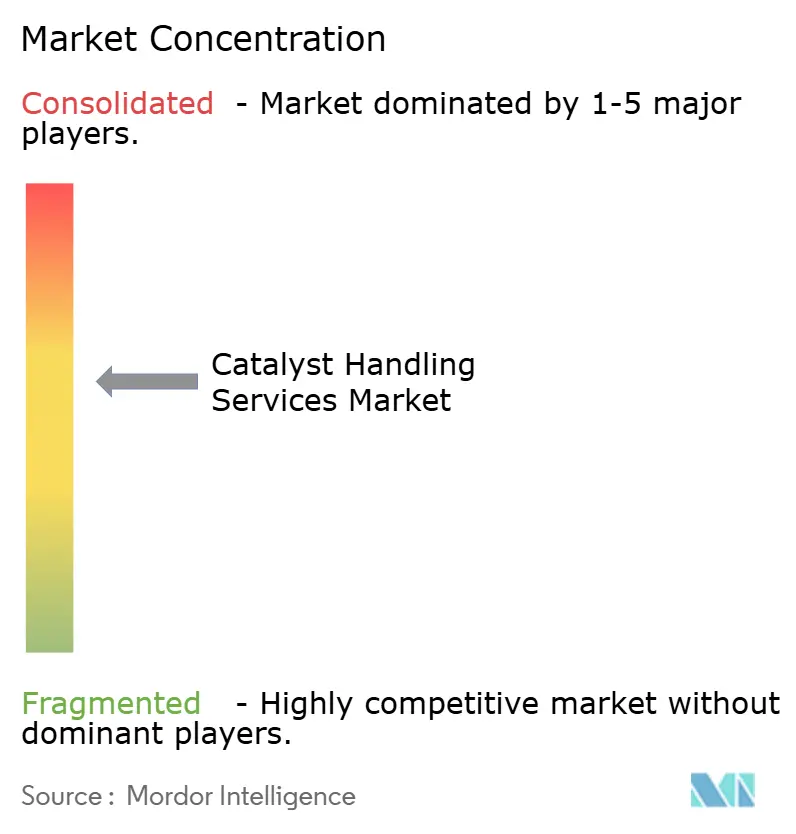
Der Markt für Catalyst Handling Services ist mäßig konzentriert, wobei die fünf größten Akteure Mourik, ANABEEB, CR3 Group, Dickinson Group of Companies und Catalyst Handling Resources umfassen. Regionale Auftragnehmer konkurrieren durch Standortbeziehungen, lokales Compliance-Wissen und Crew-Verfügbarkeit. Diese Mischung begrenzt die Kontrolle, die ein einzelnes Unternehmen über die Servicepreisgestaltung ausüben kann. ISO-9001-, ISO-14001- und ISO-45001-Zertifizierungen sind zunehmend grundlegende Anforderungen für die Qualifizierung bei hochwertigen Kunden. REMONDIS unterstützt das breitere Wettbewerbsfeld durch seine Tochtergesellschaft BUCHEN-ICS und Recyclingkapazitäten für verbrauchte Katalysatoren. Der Markt für Catalyst Handling Services bleibt daher offen für Spezialisten, die technische Kompetenz an einzelnen Standorten nachweisen können.
Unternehmen erweitern ihr Angebot durch Hinzufügen angrenzender Inspektions-, Reinigungs- und Abfallservices. USA DeBusk erwarb im Februar 2025 CIMA Inspection und fügte seinem Turnaround-Angebot zerstörungsfreie Prüfung hinzu. Cleanaway schloss im Juli 2025 die Übernahme von Contract Resources für 377 Millionen AUD ab und behielt die Marke Contract Resources sowie das Führungsteam bei. Das kombinierte Unternehmen verbindet Abfallmanagementkapazitäten mit Catalyst Handling, Dekontamination und chemischer Reinigung. ShawKwei und Liberty Energy Solutions schlossen im Juni 2025 ebenfalls die Übernahme und Delistierung von PEC Ltd ab und kombinierten PECs Wartungs- und Engineering-, Beschaffungs- und Bau-Services (EPC) mit dem operativen Netzwerk der CR3 Group. Diese Transaktionen begünstigen Anbieter, die in der Lage sind, umfangreichere Leistungen während komplexer Abschaltungen zu verwalten. Sie reduzieren auch die Anzahl separater Auftragnehmer, die ein Betreiber während eines Raffinerie-Turnarounds koordinieren muss.
Technologie ist ein weiterer Weg, auf dem Unternehmen ihre Serviceangebote im Markt für Catalyst Handling Services differenzieren können. Mourik führte im Juli 2025 den ferngesteuerten Saugarm CatSpider in Europa ein, der es ermöglicht, Katalysatoren zu entfernen, ohne dass Personen in sauerstoffarme Reaktoren einsteigen müssen. Sinopec berichtete, dass ein robotergestütztes Entladesystem die Entladezeit eines einzelnen Reaktors um 11 Stunden verkürzte und die Effizienz in einer Erdgasreinigungsanlage um 15 % verbesserte. Fernsteuerungssysteme können die Exposition gegenüber Gefahren in beengten Räumen verringern und Auftragnehmern helfen, den Mangel an zertifiziertem Personal zu überbrücken. Die Ausrüstung kann auch die Projektplanung vorhersehbarer machen, wenn qualifizierte Inertgas-Eintrittsteams nicht verfügbar sind. Mehrregionale Rahmenvereinbarungen werden voraussichtlich Unternehmen begünstigen, die qualifizierte Teams für mehrere Reaktortypen am selben Standort einsetzen können. Anbieter, die Automatisierung mit Lebenserhaltungs- und Bergungsservices kombinieren, können Sicherheit und Produktivität im selben Arbeitspaket adressieren.
Branchenführer im Bereich Catalyst Handling Services
-
Mourik
-
ANABEEB
-
CR3 Group
-
Dickinson Group of Companies
-
Catalyst Handling Resources
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Catalyst Handling Services Unternehmen in diesem Bericht
- ANABEEB
- BUCHEN Industrial Services N.V.
- Cat Tech
- Catalyst Handling Resources
- Contract Resources
- CR3 Group
- Dickinson Group of Companies
- Group Peeters
- Kanooz Contracting Company
- Mourik
- Nico Industrial Services
- Plant-Tech Industrial Services Limited
- REMONDIS SE & Co. KG
- Technivac
- USA DeBusk
- Veolia
Neueste Industrielle Entwicklungen in Markt für Catalyst Handling Services
- Oktober 2026: Indian Oil Corporation Limited lud Angebote für Katalysatorentladung, -beladung und damit verbundene Tätigkeiten in seiner Paradip-Raffinerie in Odisha über den Government e-Marketplace ein. Die Entwicklung unterstützt den Markt für Catalyst Handling Services, indem sie die Nachfrage nach spezialisierten Katalysatorwechselservices und Auftragnehmerunterstützung in Raffinerieeinrichtungen demonstriert.
- Oktober 2025: Ketjen Corporation und Axens SA kündigten eine Umstrukturierung ihrer Zusammenarbeit mit Eurecat SA an. Im Rahmen der Vereinbarung würde Ketjen die Zusammenarbeit mit Eurecat bei der Katalysatorverjüngung, -regenerierung, Ex-situ-Sulfidierung und Verarbeitung verbrauchter Katalysatoren fortsetzen, während Axens nach Abschluss das vollständige Eigentum an Eurecat übernehmen würde. Die Entwicklung unterstützt den Markt für Catalyst Handling Services, indem sie strategische Veränderungen bei Katalysatorlebenszyklusservices, einschließlich Regenerierung und Management verbrauchter Katalysatoren, hervorhebt.
Umfang des globalen Marktberichts für Catalyst Handling Services
Catalyst Handling Services umfassen spezialisierte Tätigkeiten zur Verwaltung von Katalysatoren, die in industriellen Verarbeitungsanlagen eingesetzt werden. Diese Services unterstützen die sichere Handhabung, die Integrität der Katalysatoren und einen effizienten Anlagenbetrieb während routinemäßiger Wartung, Katalysatoraustausch und geplanter Abschaltungen.
Der Markt für Catalyst Handling Services ist nach Servicetyp, Endverbrauchsbranche und Geografie segmentiert. Nach Servicetyp ist der Markt in Katalysatorbeladung und -entladung, Katalysatorsiebung, -trennung und -lagerung, Katalysatortransport und -handhabung, Umgang mit verbrauchten Katalysatoren und Sonstige segmentiert. Nach Endverbrauchsbranche ist der Markt in Erdölraffinierung, Chemikalien und Düngemittel, Petrochemie und Sonstige segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Catalyst Handling Services in 15 Ländern ab. Für jedes Segment wurden Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Katalysatorbeladung und -entladung |
| Katalysatorsiebung, -trennung und -lagerung |
| Katalysatortransport und -handhabung |
| Umgang mit verbrauchten Katalysatoren |
| Sonstige |
| Erdölraffinierung |
| Chemikalien und Düngemittel |
| Petrochemie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Katalysatorbeladung und -entladung | |
| Katalysatorsiebung, -trennung und -lagerung | ||
| Katalysatortransport und -handhabung | ||
| Umgang mit verbrauchten Katalysatoren | ||
| Sonstige | ||
| Nach Endverbrauchsbranche | Erdölraffinierung | |
| Chemikalien und Düngemittel | ||
| Petrochemie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Catalyst Handling Services bis 2032?
Die Marktgröße für Catalyst Handling Services wurde im Jahr 2026 auf 655,73 Millionen USD geschätzt und soll von 683,87 Millionen USD im Jahr 2027 auf 855,49 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,58 % während des Prognosezeitraums (2027–2032).
Welcher Servicetyp hielt im Jahr 2026 den größten Marktanteil?
Katalysatorbeladung und -entladung hielt im Jahr 2026 einen Marktanteil von 39,84 %, da Reaktornachladungszyklen für den Raffinereibetrieb wesentlich bleiben.
Welcher Servicetyp soll bis 2032 am schnellsten wachsen?
Der Umgang mit verbrauchten Katalysatoren soll bis 2032 mit einer CAGR von 5,06 % wachsen, unterstützt durch Gefahrstoffentsorgungskontrollen und die Rückgewinnung wertvoller Metalle.
Welche Endverbrauchsbranche hielt im Jahr 2026 den größten Marktanteil?
Die Erdölraffinierung hielt im Jahr 2026 einen Marktanteil von 50,45 %, da Hydroprocessing-, Reformierungs- und Fluid-Catalytic-Cracking-Anlagen geplante Katalysatorwechsel erfordern.