
Tamaño y Participación del Mercado de Servicios de Manejo de Catalizadores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
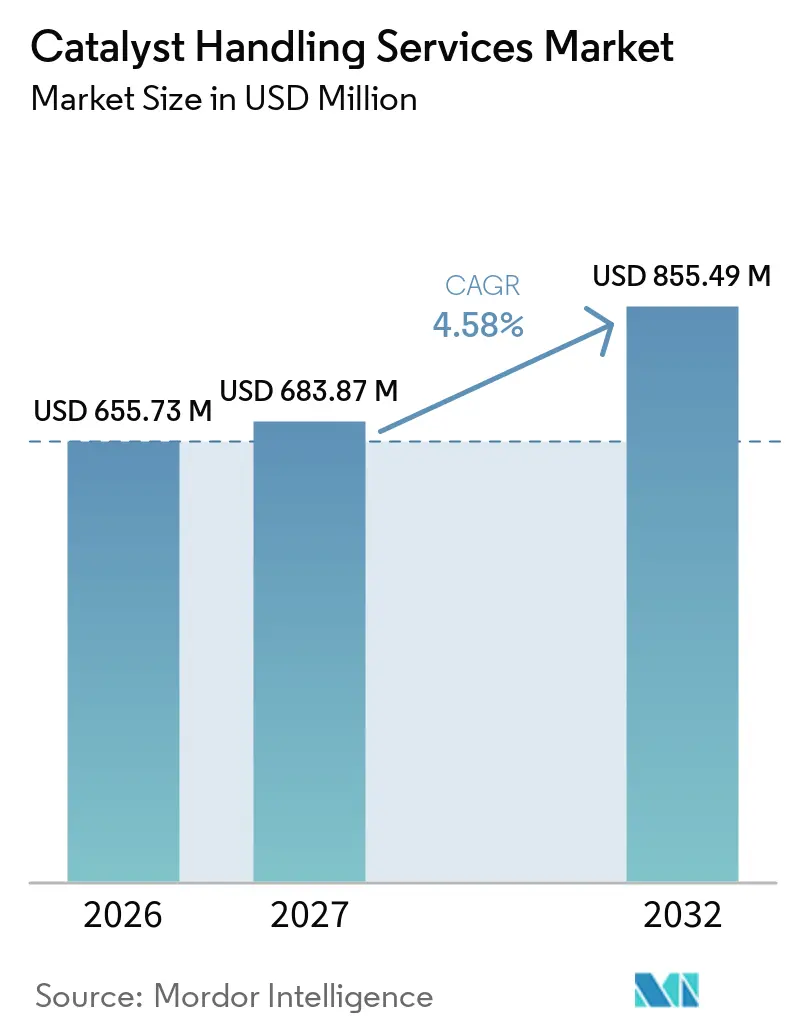
| Tamaño del Mercado (2027) | 683.87 Millones de dólares |
| Tamaño del Mercado (2032) | 855.49 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
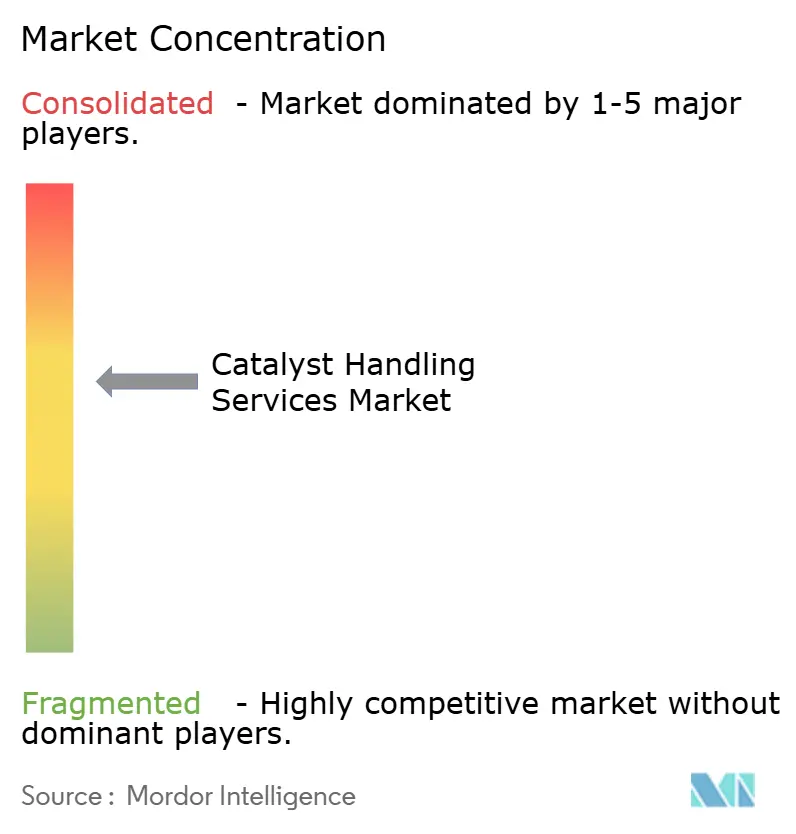
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Manejo de Catalizadores por Mordor Intelligence
El tamaño del Mercado de Servicios de Manejo de Catalizadores fue valorado en 655,73 millones de USD en 2026 y se estima que crecerá desde 683,87 millones de USD en 2027 hasta alcanzar los 855,49 millones de USD para 2032, a una CAGR del 4,58% durante el período de pronóstico (2027-2032). El mercado de servicios de manejo de catalizadores está respaldado por el mantenimiento de refinerías y plantas petroquímicas, donde el catalizador del reactor debe cambiarse a intervalos planificados para proteger el rendimiento operativo. Esto desplaza la demanda de servicios hacia Asia-Pacífico y Oriente Medio, donde las adiciones de capacidad y los proyectos de refinación integrada requieren soporte especializado de paradas de planta. Los contratistas están respondiendo combinando el trabajo con catalizadores con servicios de inspección, descontaminación, gestión de residuos y entrada remota a reactores. Esta oferta más amplia puede fortalecer las posiciones contractuales, aunque la escasez de mano de obra calificada y la menor demanda de combustible en las economías maduras continúan limitando el ritmo de crecimiento. El mercado de servicios de manejo de catalizadores también depende de una ventana limitada para el mantenimiento planificado, ya que los operadores deben equilibrar la duración de la parada frente a la pérdida de producción. Los proveedores que pueden ejecutar de forma segura las operaciones de carga, residuos e inspección están, por tanto, mejor posicionados para asegurar alcances de servicio más amplios.
Conclusiones Clave del Informe
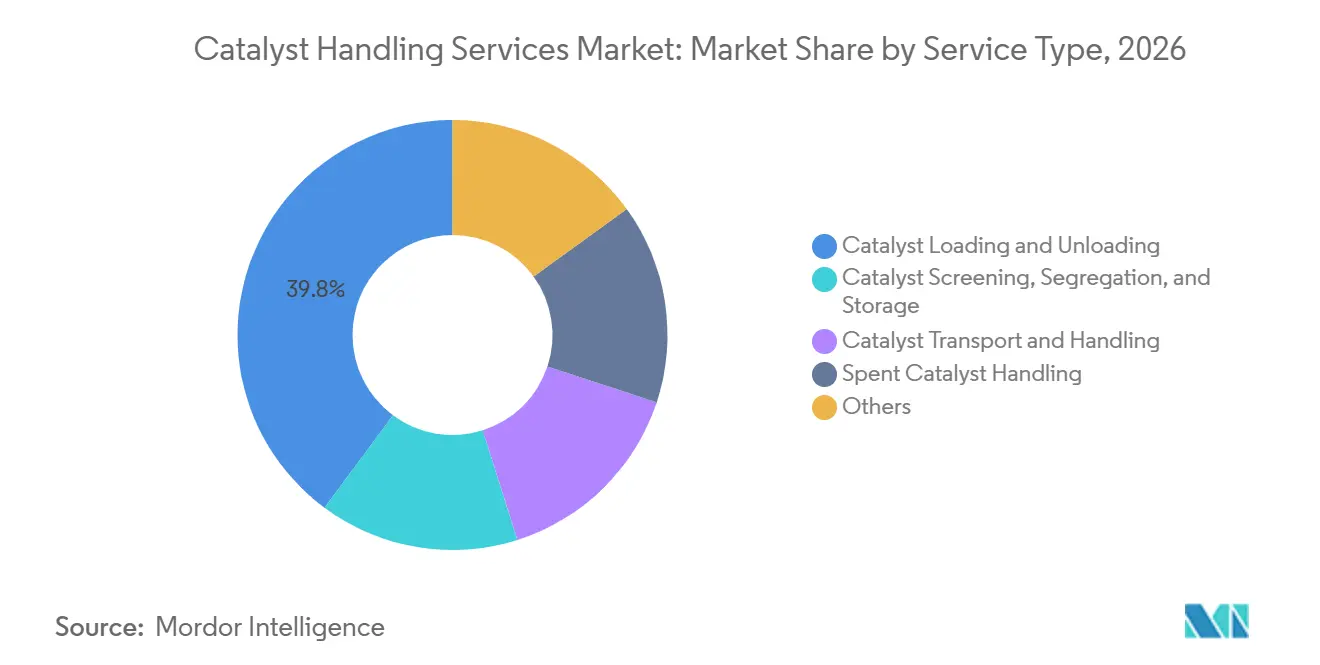
- Por tipo de servicio, la carga y descarga de catalizadores representó el 39,84% de la participación del mercado de servicios de manejo de catalizadores en 2026, mientras que se prevé que el manejo de catalizadores agotados avance a una CAGR del 5,06% hasta 2032.
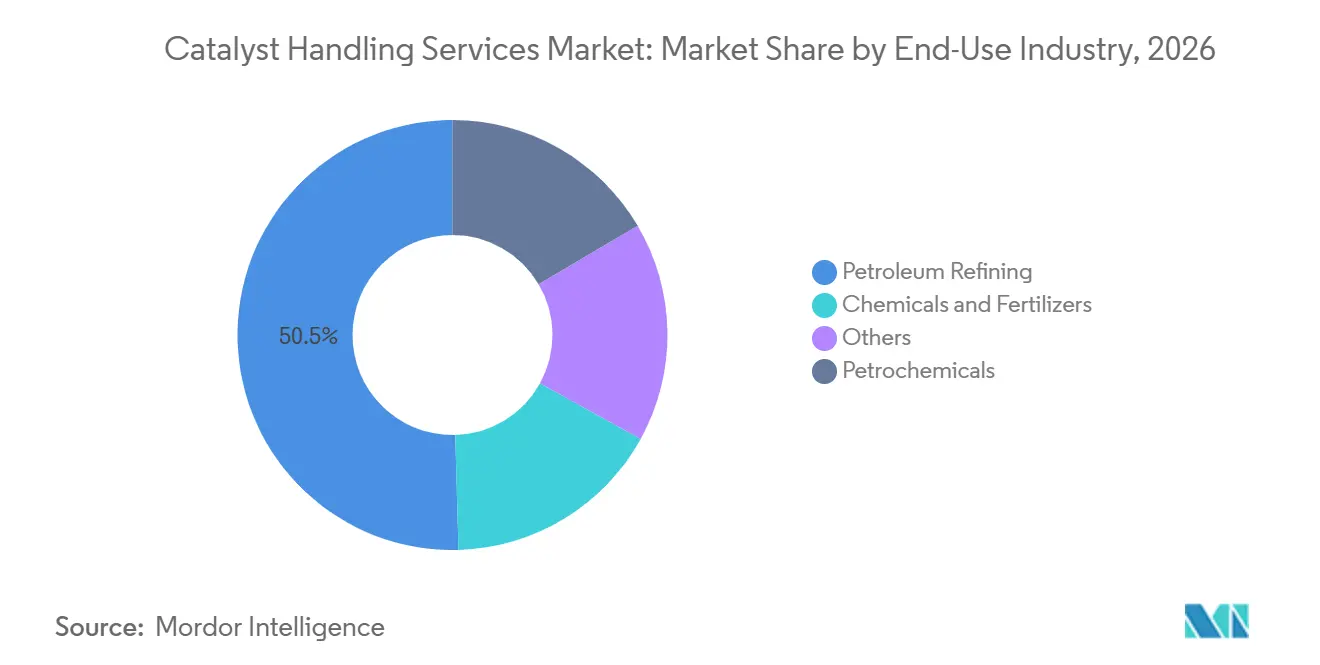
- Por industria de uso final, la refinación de petróleo representó el 50,45% de la participación del mercado de servicios de manejo de catalizadores en 2026, mientras que se prevé que los productos químicos y fertilizantes avancen a una CAGR del 5,37% hasta 2032.
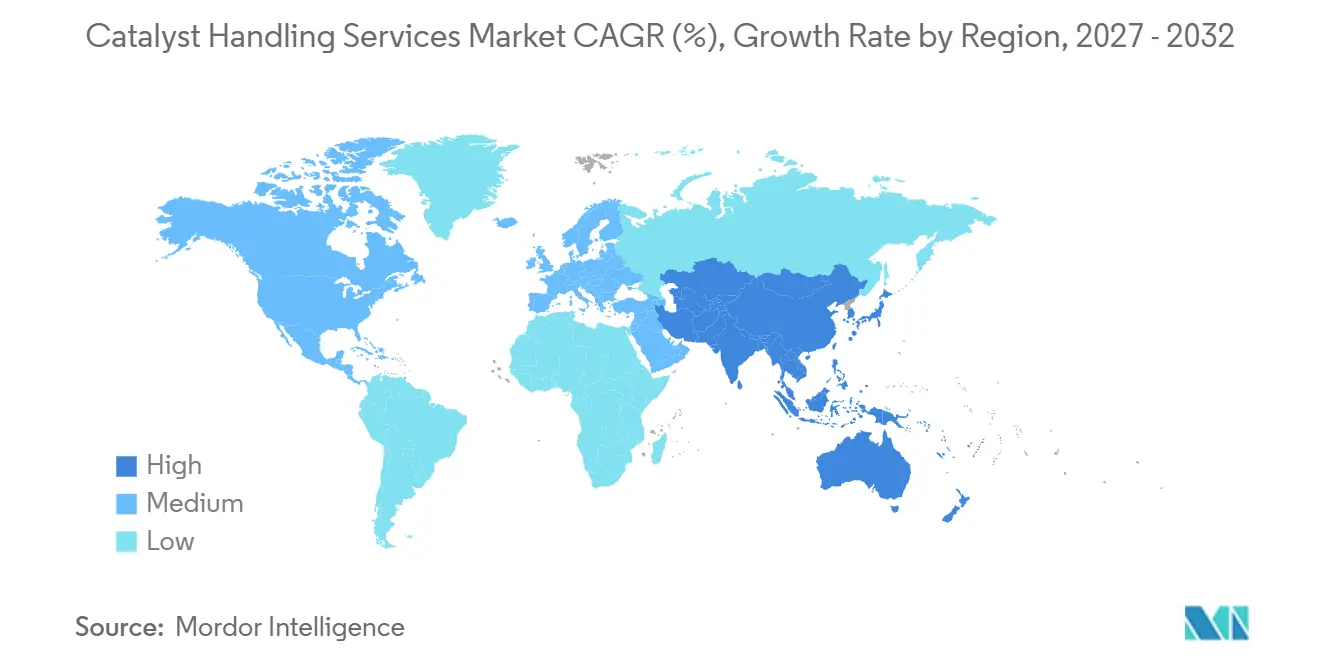
- Por geografía, Asia-Pacífico representó el 32,31% de la participación del mercado de servicios de manejo de catalizadores en 2026 y se prevé que avance a una CAGR del 5,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones Estrictas de Emisiones y Seguridad Laboral | +1.3% | Global, con aplicación concentrada en América del Norte, la UE y Australia | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Refinación y Petroquímica | +1.1% | Núcleo de APAC (India, China), Oriente Medio (Arabia Saudita, EAU, Irak), extensión a MEA | Mediano plazo (2-4 años) |
| Ensuciamiento, Envenenamiento de Catalizadores y Frecuencia de Paradas de Planta | +0.9% | Global - mayor intensidad en las flotas de refinerías maduras de APAC y Oriente Medio | Corto plazo (≤ 2 años) |
| Sostenibilidad a Través de la Regeneración y el Reciclaje de Catalizadores Agotados | +0.6% | Europa, América del Norte, APAC - extensión a MEA a medida que se amplían los mandatos de economía circular | Mediano plazo (2-4 años) |
| Adopción de Automatización de Entrada en Atmósfera Inerte y Manejo Robótico | +0.4% | Europa (impulso regulatorio), APAC (ganancias de eficiencia), América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de Emisiones y Seguridad Laboral
Los requisitos regulatorios están cambiando la forma en que los operadores de refinerías seleccionan a los contratistas de catalizadores en el mercado de servicios de manejo de catalizadores. La Junta de Seguridad de los Países Bajos publicó sus conclusiones en abril de 2025 tras un accidente mortal de entrada en atmósfera inerte en la Refinería de Zelanda y solicitó a la industria que se alejara de los métodos tradicionales de entrada de trabajadores en reactores purgados con nitrógeno. La Autoridad Laboral de los Países Bajos también establece los peligros involucrados en los cambios de catalizadores y las medidas esperadas para un trabajo seguro. Los requisitos de seguridad de procesos de EE. UU. obligan a los operadores a gestionar los peligros en torno a los procesos químicos cubiertos, lo que aumenta la importancia de los procedimientos calificados de los contratistas. Por lo tanto, las refinerías buscan proveedores con sistemas de aire respirable, planes de rescate documentados y procedimientos probados de trabajo en espacios confinados. Estos requisitos dificultan que las empresas locales no preparadas compitan por trabajos de alto riesgo.
Expansión de la Capacidad de Refinación y Petroquímica
Los nuevos proyectos de refinación y petroquímica están creando una base más amplia de reactores que necesitan servicios de carga, descarga y mantenimiento. India planea aumentar su capacidad de refinación de 258 millones de toneladas métricas por año a casi 309 millones de toneladas métricas por año para 2028, con proyectos de ampliación de instalaciones existentes que representan el 58% del incremento[1]. Indian Oil ha planificado operaciones de mayor capacidad en su refinería de Gujarat a partir de mediados de 2026, añadiendo requisitos de mantenimiento y servicios de reactores a corto plazo. En Arabia Saudita, Aramco y Sinopec firmaron un acuerdo marco para la expansión de YASREF con un cracker de vapor de 1,8 millones de toneladas métricas por año y un complejo de aromáticos de 1,5 millones de toneladas métricas por año. Se prevé que la capacidad de refinación de Oriente Medio añada 618.000 barriles por día para 2029. Los contratistas ubicados cerca de los grupos de proyectos indios y sauditas pueden competir por el soporte de puesta en marcha y el posterior trabajo de paradas de planta.
Ensuciamiento, Envenenamiento de Catalizadores y Frecuencia de Paradas de Planta
El ensuciamiento del catalizador, el envenenamiento por metales y la deposición de coque mantienen al mercado de servicios de manejo de catalizadores vinculado al mantenimiento recurrente y no solo a la nueva construcción. Las refinerías que procesan crudos más pesados pueden enfrentar una desactivación más rápida del catalizador en las unidades de hidroprocesamiento e hidrocraqueo. Los materiales de alimentación con alto contenido de metales pueden acortar el ciclo normal de reemplazo de catalizadores de 2 a 4 años a 18 meses en algunas condiciones operativas. Las unidades de craqueo catalítico fluido también requieren circulación continua de catalizador y retiro regular del material agotado. Esto genera trabajo durante todo el año para los contratistas que pueden cribar, contener y transportar sólidos peligrosos. La investigación científica sobre catalizadores de hidrogenación agotados muestra que el aceite residual, el carbono y el azufre requieren un pretratamiento especializado antes de la recuperación de metales.
Sostenibilidad a Través de la Regeneración y el Reciclaje de Catalizadores Agotados
La gestión de catalizadores agotados se está convirtiendo en una parte más valiosa del mercado de servicios de manejo de catalizadores porque combina el manejo seguro con la recuperación de materiales. Los catalizadores de hidroprocesamiento agotados pueden contener molibdeno, vanadio, níquel y cobalto, lo que hace que la separación y recuperación sean comercialmente relevantes. Evonik Industries AG reportó tasas de recuperación del 20-75% para el molibdeno a partir de materias primas de catalizadores y declaró que su programa había evitado que más de 113.000 toneladas métricas de catalizador agotado fueran a vertederos. En octubre de 2025, Ketjen y Axens anunciaron un acuerdo bajo el cual Axens adquiriría la propiedad total de Eurecat, mientras que el negocio continuaría proporcionando servicios de regeneración, reciclaje, descarga y servicios relacionados con reactores a través de Petroval. La transacción ilustra por qué los servicios de ciclo de vida se están agrupando en lugar de venderse como trabajos separados. También ofrece a los especialistas en residuos y reciclaje una vía más clara hacia los contratos de mantenimiento de refinerías.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Movilidad Eléctrica y Transición Energética que Reduce la Actividad Convencional de Refinación | -0.9% | América del Norte, Europa Occidental - extensión a Asia OCDE (Japón, Corea del Sur) | Mediano plazo (2-4 años) |
| Complejidad Técnica y Mano de Obra Calificada Limitada | -0.7% | Global - más agudo en América del Norte, Europa y los mercados APAC en desarrollo | Corto plazo (≤ 2 años) |
| Volatilidad en la Programación Fragmentada de Paradas de Planta y la Utilización de Contratistas | -0.4% | Global - más pronunciado en regiones con múltiples refinerías pequeñas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Movilidad Eléctrica y Transición Energética que Reduce la Actividad Convencional de Refinación
Las tendencias de transición energética reducen la base direccionable a largo plazo para los servicios convencionales de refinería en algunas economías desarrolladas. La Agencia Internacional de Energía (AIE) espera que la demanda mundial de productos refinados alcance su punto máximo en 86,3 millones de barriles por día en 2027, solo 710.000 barriles por día por encima del nivel de 2024. También espera que las caídas en la demanda de gasolina y diésel superen el crecimiento en nafta y combustible de aviación después de ese punto. China procesó el 75,5% de la capacidad nominal de refinación en 2024, mientras que los vehículos eléctricos y de gas natural licuado (GNL) debilitaron el crecimiento de la demanda de combustible. Una menor utilización de las refinerías puede retrasar el ensuciamiento del catalizador y aumentar el tiempo entre grandes cambios. El resultado es un desplazamiento geográfico hacia los centros de refinación no pertenecientes a la OCDE, en lugar de un declive uniforme en el mercado de servicios de manejo de catalizadores.
Complejidad Técnica y Mano de Obra Calificada Limitada
La mano de obra certificada sigue siendo una restricción operativa directa para los proveedores de servicios de catalizadores. El trabajo de entrada en atmósfera inerte requiere formación en equipos de aire respirable, manejo de materiales pirofóricos, carga en lecho denso y respuesta a emergencias. Cat Tech y Technivac identifican el sistema de soporte vital Sentry 4 como parte de su capacidad de servicio en espacios confinados, lo que muestra el nivel de equipamiento y formación involucrado en este trabajo. La Junta de Seguridad de los Países Bajos encontró que los métodos de entrada convencionales no se estaban abandonando con suficiente rapidez, incluso cuando se estaban desarrollando alternativas. Cuando varias refinerías programan paradas de planta al mismo tiempo, los equipos calificados pueden escasear y los costos del proyecto pueden aumentar. Las inversiones en formación y los sistemas remotos pueden aliviar parte de la presión, pero la brecha de habilidades sigue siendo un obstáculo para la expansión rápida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Carga y Descarga de Catalizadores Ancla los Ingresos, el Manejo de Catalizadores Agotados se AceleraLa carga y descarga de catalizadores representó el 39,84% de la participación del mercado de servicios de manejo de catalizadores en 2026. Este trabajo es fundamental para las recargas programadas de reactores, donde la calidad de la carga afecta el rendimiento del lecho catalítico y la duración del ciclo. Los sistemas de carga densa como el Turbocat de Cat Tech, el Densicat de Mourik y el Hyperloader con licencia de Catalyst Handling Resources ofrecen a los contratistas una base técnica para competir más allá de la disponibilidad de mano de obra. Catalyst Handling Resources posee una licencia para la tecnología Hyperloader de Catmasters. El cribado, la segregación, el almacenamiento y el transporte se venden habitualmente junto con los paquetes de carga y descarga. Estos servicios respaldan una demanda estable, aunque el trabajo independiente puede enfrentar la competencia de proveedores generales de servicios industriales.
Se espera que el manejo de catalizadores agotados crezca a una CAGR del 5,06% hasta 2032. El trabajo está ganando importancia a medida que los controles de eliminación se vuelven más estrictos y los metales recuperables mejoran el valor del material agotado. Los contratistas deben gestionar la contención, pasivación, segregación, transporte y logística de recuperación de manera que protejan a los trabajadores y cumplan con los requisitos del sitio. Una solicitud de patente de 2025 describe sistemas de gas inerte para separar el material de catalizador oxidable de los medios de soporte inertes. El servicio de pasivación CATnap de Cat Tech es un ejemplo de un enfoque especializado que tiene como objetivo estabilizar los sulfuros metálicos reactivos antes de su manejo. Estas capacidades pueden reducir el tiempo de parada y disminuir la necesidad de que el personal entre en los recipientes del reactor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
La Refinación de Petróleo Domina, los Productos Químicos y Fertilizantes Avanzan con FuerzaLa refinación de petróleo representó el 50,45% del tamaño del mercado de servicios de manejo de catalizadores en 2026. Las unidades de hidroprocesamiento, reformado catalítico y craqueo catalítico fluido requieren cada una un reemplazo de catalizador cuidadosamente secuenciado durante los períodos de parada de planta. El costo de un exceso de tiempo puede ser elevado porque la producción de la refinería se detiene mientras una unidad está fuera de servicio. Esto hace que la velocidad, la seguridad y la ejecución a la primera sean criterios de compra importantes. Las refinerías también están aumentando su integración petroquímica, lo que amplía la combinación de diseños de reactores manejados durante una sola parada. Los proyectos en India y Arabia Saudita muestran cómo las inversiones en refinación y productos químicos se están desarrollando cada vez más de forma conjunta.
Se prevé que los productos químicos y fertilizantes crezcan a una CAGR del 5,37% hasta 2032. Las adiciones de amoníaco y urea en el sur de Asia y Oriente Medio están respaldando la demanda de mantenimiento de reactores y servicios de catalizadores. La Asociación Internacional de Fertilizantes espera que el consumo de fertilizantes nitrogenados aumente un 1,9% por año hasta 2028. La literatura científica también indica que las formulaciones de catalizadores más nuevas en la síntesis de amoníaco y la producción de ácido nítrico pueden reemplazarse con mayor frecuencia para respaldar operaciones de menores emisiones. Las normas ISO 9001, ISO 14001 e ISO 45001 son cada vez más relevantes en la selección de contratistas para sitios de productos químicos y fertilizantes. El cumplimiento puede favorecer a los proveedores establecidos que pueden documentar sistemas de calidad, medioambiente y seguridad laboral.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 32,31% de la participación del mercado de servicios de manejo de catalizadores en 2026 y se prevé que crezca a una CAGR del 5,18% hasta 2032. India es una fuente central de nuevos trabajos porque se planea que su capacidad de refinación se aproxime a los 309 millones de toneladas métricas por año para 2028. La mayor utilización en la refinería de Gujarat de Indian Oil también aumenta la necesidad de mantenimiento planificado de unidades. China aporta escala a través de su gran flota, mientras que su límite de capacidad dirige la atención hacia la confiabilidad y el rendimiento operativo en las plantas existentes. Corea del Sur y Japón siguen siendo relevantes para trabajos petroquímicos de alta complejidad y refinación especializada. El mercado de servicios de manejo de catalizadores se beneficia en esta región de los contratistas que pueden movilizar equipos calificados en varios países durante períodos concentrados de paradas de planta. La presencia operativa regional del CR3 Group ilustra el valor de una amplia presencia en Asia cuando los propietarios de refinerías necesitan procedimientos consistentes en múltiples sitios.
Oriente Medio y África
La inversión en Oriente Medio está moviendo a la región hacia sitios más grandes de refinación integrada y productos químicos. El acuerdo marco de YASREF involucra un cracker de vapor de 1,8 millones de toneladas métricas por año y un complejo de aromáticos de 1,5 millones de toneladas métricas por año. Se proyecta que la capacidad de refinación regional aumente en 618.000 barriles por día para 2029. Las empresas locales como ANABEEB y Kanooz Contracting Company pueden beneficiarse de los requisitos de valor en el país de Arabia Saudita y las relaciones con las refinerías locales. El trabajo de Veolia en ADNOC Refining en Al Ruwais cubre 70.000 toneladas métricas de residuos industriales al año, con capacidad para aumentar a 165.000 toneladas métricas, lo que demuestra el vínculo entre la gestión de residuos peligrosos y el trabajo de servicios de refinería. Esto crea un alcance para los contratistas que pueden gestionar los residuos relacionados con catalizadores, así como el trabajo en reactores. También hace que el desarrollo de la fuerza laboral local y el cumplimiento de los contratistas sean factores importantes en el mercado de servicios de manejo de catalizadores. Los nuevos proyectos pueden requerir servicios en la puesta en marcha, durante los primeros ciclos de mantenimiento y a lo largo de las paradas de planta completas posteriores.
América del Norte, Europa y América del Sur
América del Norte tiene una base estable de servicios de refinería, respaldada por 18,4 millones de barriles por día de capacidad de destilación atmosférica de EE. UU. a enero de 2025[2]. Los requisitos del Programa de Gestión de Riesgos de la EPA y las obligaciones de seguridad de procesos de la OSHA hacen que los sistemas de contratistas calificados sean importantes en esta región. Europa enfrenta una demanda de combustible más débil y un mayor riesgo de cierres de refinerías, con la AIE esperando 1,6 millones de barriles por día de cierres de capacidad de refinación global para 2030, principalmente en sitios de alto costo. Ese cambio puede desplazar el trabajo europeo hacia la descomisión, la recuperación de catalizadores agotados y las paradas de planta de ciclo final. En América del Sur y África, instalaciones más nuevas como la refinería Dangote de Nigeria crean demanda adicional de mantenimiento a medida que las operaciones se incrementan. El tamaño del mercado de servicios de manejo de catalizadores en estas geografías mixtas dependerá, por tanto, del equilibrio entre los cierres de activos maduros y la nueva capacidad integrada. Los contratistas en Europa pueden necesitar hacer de la recuperación de residuos y el cierre seguro de plantas una parte más importante de su oferta. Los proveedores norteamericanos pueden continuar compitiendo en cumplimiento regulatorio, integración de inspecciones y certeza en las paradas de planta.
Panorama Competitivo
El mercado de servicios de manejo de catalizadores está moderadamente concentrado, con los cinco principales actores que incluyen a Mourik, ANABEEB, CR3 Group, Dickinson Group of Companies y Catalyst Handling Resources. Los contratistas regionales compiten a través de relaciones en los sitios, conocimiento del cumplimiento local y disponibilidad de equipos. Esta combinación limita el control que cualquier empresa individual puede ejercer sobre los precios de los servicios. Las credenciales ISO 9001, ISO 14001 e ISO 45001 son cada vez más requisitos básicos para la calificación de clientes de alto valor. REMONDIS apoya el campo competitivo más amplio a través de su subsidiaria BUCHEN-ICS y sus capacidades de reciclaje de catalizadores agotados. El mercado de servicios de manejo de catalizadores, por tanto, sigue abierto a los especialistas que pueden demostrar capacidad técnica en sitios individuales.
Las empresas están ampliando su oferta añadiendo servicios adyacentes de inspección, limpieza y gestión de residuos. USA DeBusk adquirió CIMA Inspection en febrero de 2025, añadiendo ensayos no destructivos a su oferta de paradas de planta. Cleanaway completó su adquisición de Contract Resources en julio de 2025 por 377 millones de AUD, manteniendo la marca y el equipo directivo de Contract Resources. El negocio combinado conecta las capacidades de gestión de residuos con el manejo de catalizadores, la descontaminación y la limpieza química. ShawKwei y Liberty Energy Solutions también completaron la adquisición y exclusión de cotización de PEC Ltd en junio de 2025, combinando los servicios de mantenimiento e Ingeniería, Adquisiciones y Construcción (EPC) de PEC con la huella operativa de CR3 Group. Estas transacciones favorecen a los proveedores capaces de gestionar alcances más amplios durante paradas complejas. También reducen el número de contratistas separados que un operador debe coordinar durante una parada de refinería.
La tecnología es otra forma en que las empresas pueden diferenciar sus propuestas de servicio en el mercado de servicios de manejo de catalizadores. Mourik introdujo el brazo de succión teledirigido CatSpider en Europa en julio de 2025, permitiendo extraer el catalizador sin que las personas entren en reactores con deficiencia de oxígeno. Sinopec informó que un sistema de descarga robótico redujo el tiempo de descarga de un solo reactor en 11 horas y mejoró la eficiencia en un 15% en una planta de purificación de gas natural. Los sistemas remotos pueden reducir la exposición a los peligros de espacios confinados y ayudar a los contratistas a trabajar en torno a la escasez de personal certificado. El equipo también puede hacer que la programación de proyectos sea más predecible cuando no hay equipos calificados de entrada en atmósfera inerte disponibles. Los acuerdos marco multirregionales probablemente favorecerán a las empresas que puedan desplegar equipos calificados en varios tipos de reactores en el mismo sitio. Los proveedores que combinan la automatización con servicios de soporte vital y recuperación pueden abordar la seguridad y la productividad en el mismo paquete de trabajo.
Líderes de la Industria de Servicios de Manejo de Catalizadores
-
Mourik
-
ANABEEB
-
CR3 Group
-
Dickinson Group of Companies
-
Catalyst Handling Resources
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Manejo de Catalizadores Empresas cubiertas en este informe
- ANABEEB
- BUCHEN Industrial Services N.V.
- Cat Tech
- Catalyst Handling Resources
- Contract Resources
- CR3 Group
- Dickinson Group of Companies
- Group Peeters
- Kanooz Contracting Company
- Mourik
- Nico Industrial Services
- Plant-Tech Industrial Services Limited
- REMONDIS SE & Co. KG
- Technivac
- USA DeBusk
- Veolia
Desarrollos recientes de la industria en Mercado de Servicios de Manejo de Catalizadores
- Octubre de 2026: Indian Oil Corporation Limited invitó a presentar ofertas para la descarga, carga y actividades asociadas de catalizadores en su Refinería de Paradip en Odisha a través del Mercado Electrónico del Gobierno. El desarrollo respalda el mercado de servicios de manejo de catalizadores al demostrar la demanda de servicios especializados de cambio de catalizadores y soporte de contratistas en instalaciones de refinería.
- Octubre de 2025: Ketjen Corporation y Axens SA anunciaron una reestructuración de su colaboración con Eurecat SA. Bajo el acuerdo, Ketjen continuaría colaborando con Eurecat en el rejuvenecimiento, regeneración, sulfuración ex situ y procesamiento de catalizadores agotados, mientras que Axens adquiriría la propiedad total de Eurecat una vez completada la operación. El desarrollo respalda el mercado de servicios de manejo de catalizadores al destacar los cambios estratégicos en los servicios del ciclo de vida del catalizador, incluida la regeneración y la gestión de catalizadores agotados.
Alcance del Informe Global del Mercado de Servicios de Manejo de Catalizadores
Los servicios de manejo de catalizadores abarcan operaciones especializadas para gestionar los catalizadores utilizados en unidades de procesamiento industrial. Estos servicios respaldan el manejo seguro, la integridad del catalizador y las operaciones eficientes de la planta durante el mantenimiento rutinario, el reemplazo de catalizadores y las paradas programadas.
El Mercado de Servicios de Manejo de Catalizadores está segmentado por tipo de servicio, industria de uso final y geografía. Por tipo de servicio, el mercado está segmentado en carga y descarga de catalizadores, cribado, segregación y almacenamiento de catalizadores, transporte y manejo de catalizadores, manejo de catalizadores agotados y otros. Por industria de uso final, el mercado está segmentado en refinación de petróleo, productos químicos y fertilizantes, petroquímicos y otros. El informe también cubre el tamaño del mercado y los pronósticos para los servicios de manejo de catalizadores en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Carga y Descarga de Catalizadores |
| Cribado, Segregación y Almacenamiento de Catalizadores |
| Transporte y Manejo de Catalizadores |
| Manejo de Catalizadores Agotados |
| Otros |
| Refinación de Petróleo |
| Productos Químicos y Fertilizantes |
| Petroquímicos |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Carga y Descarga de Catalizadores | |
| Cribado, Segregación y Almacenamiento de Catalizadores | ||
| Transporte y Manejo de Catalizadores | ||
| Manejo de Catalizadores Agotados | ||
| Otros | ||
| Por Industria de Uso Final | Refinación de Petróleo | |
| Productos Químicos y Fertilizantes | ||
| Petroquímicos | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de servicios de manejo de catalizadores para 2032?
El tamaño del Mercado de Servicios de Manejo de Catalizadores fue valorado en 655,73 millones de USD en 2026 y se estima que crecerá desde 683,87 millones de USD en 2027 hasta alcanzar los 855,49 millones de USD para 2032, a una CAGR del 4,58% durante el período de pronóstico (2027-2032).
¿Qué tipo de servicio tuvo la mayor participación en 2026?
La carga y descarga de catalizadores representó el 39,84% de la participación del mercado en 2026 porque los ciclos de recarga de reactores siguen siendo esenciales para las operaciones de refinería.
¿Qué tipo de servicio se prevé que crezca más rápido hasta 2032?
Se prevé que el manejo de catalizadores agotados crezca a una CAGR del 5,06% hasta 2032, respaldado por los controles de residuos peligrosos y la recuperación de metales valiosos.
¿Qué industria de uso final tuvo la mayor participación en 2026?
La refinación de petróleo representó el 50,45% de la participación del mercado en 2026 porque las unidades de hidroprocesamiento, reformado y craqueo catalítico fluido requieren cambios planificados de catalizadores.