
ケーブルタイ市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.77 十億米ドル |
| 市場規模 (2031) | 2.38 十億米ドル |
| Growth Rate (2026 - 2031) | 6.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるケーブルタイ市場分析
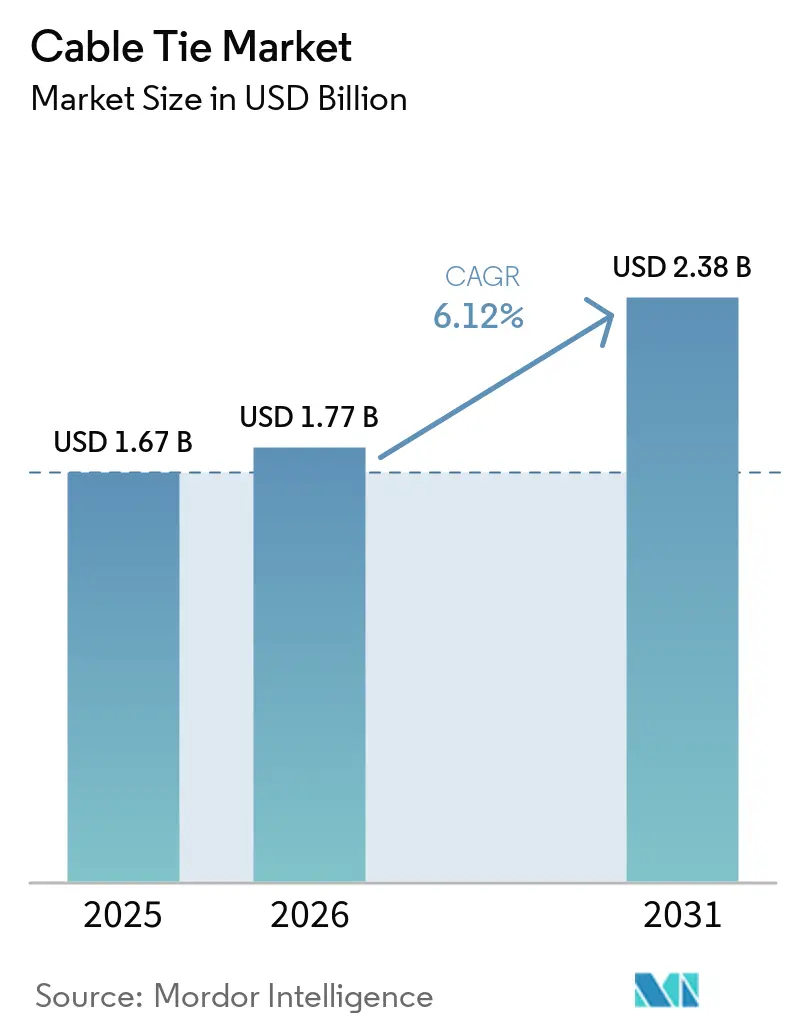
ケーブルタイ市場規模は2025年に1.67 ビリオン 米ドルと推定され、2026年の1.77 ビリオン 米ドルから2031年には2.38 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.12%で成長すると推定されています。ケーブルタイ市場は、低コストのナイロン製品が価格圧力に直面する一方、認証済みで耐久性があり追跡可能なフォーマットへの需要が高まるにつれ、セグメント化が進んでいます。電化、データセンター建設、産業オートメーション、ネットワーク拡張が、高密度で過酷な設備環境におけるケーブル管理ソリューションへの需要を高めています。購買担当者は、耐熱性、紫外線安定性、難燃性能、耐振動性、およびメンテナンス時にケーブルを再配線できる能力を優先しています。この変化は、技術仕様を満たし、顧客とのエンジニアリング関係を維持すサプライヤーを支援します。原料価格の変動と規制要件により、ケーブルタイ市場においてプレミアム製品とコモディティ製品のさらなる差別化が進む可能性があります。
レポートの主要ポイント
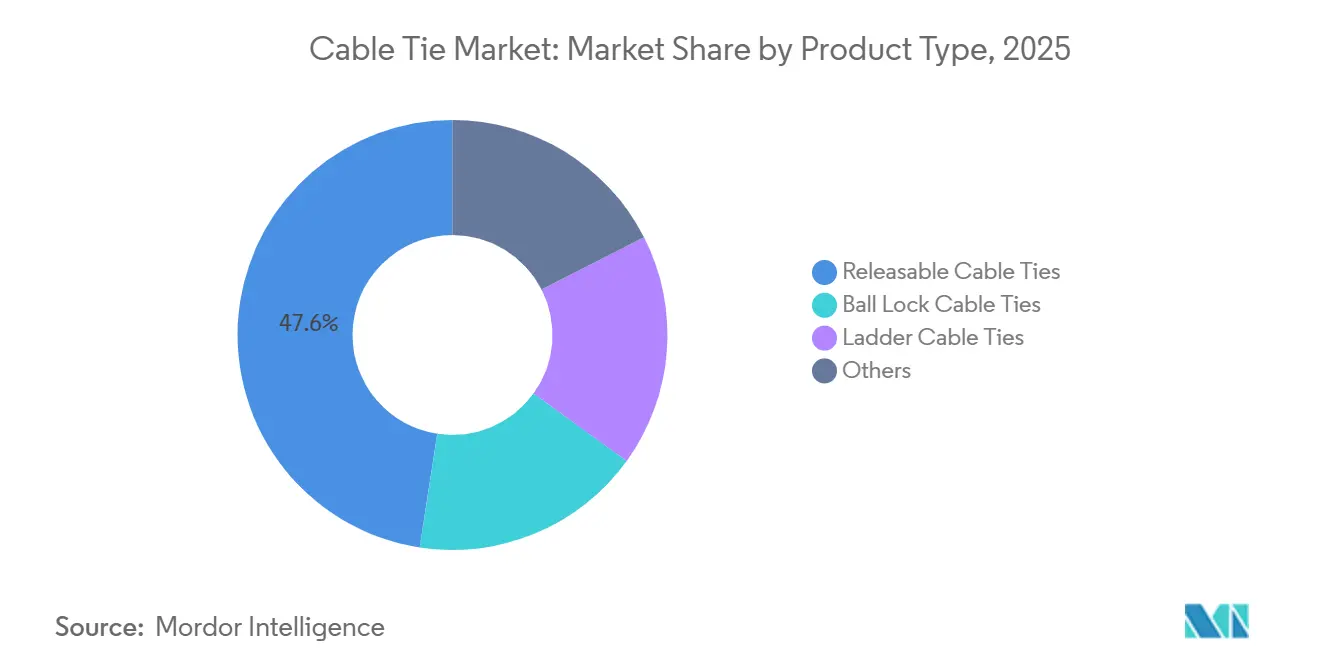
- 製品タイプ別では、リリーサブルケーブルタイが2025年の売上高の47.56%を占め、ボールロックケーブルタイは2031年までにCAGR 6.84%で成長すると予測されています。
- 材料別では、ナイロンが2025年に52.87%の売上高シェアを占め、2031年までにCAGR 7.13%で拡大すると予測されています。
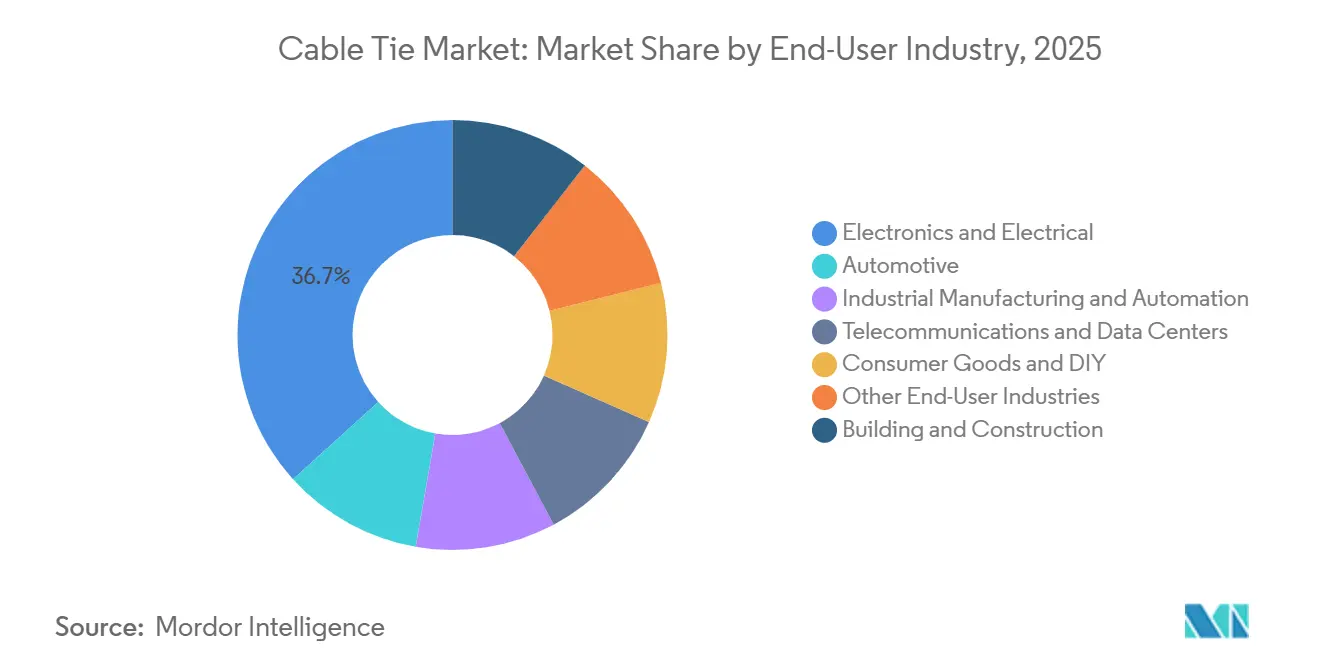
- エンドユーザー産業別では、電子・電気が2025年に36.71%の売上高シェアを占め、自動車は2031年までにCAGR 7.26%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年に43.83%の売上高シェアを占め、2031年までにCAGR 6.78%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電化、データセンター、産業オートメーションの整備 | +1.8% | 北米、アジア太平洋、北欧に集中するグローバル市場 | 中期(2〜4年) |
| ファイバー、5G、高密度ネットワークの展開 | +1.2% | アジア太平洋、中東、ラテンアメリカにピーク影響を持つグローバル市場 | 短期(2年以内) |
| 電気自動車ハーネスの複雑化と充電インフラ | +1.6% | 中国、ドイツ、米国、韓国 | 中期(2〜4年) |
| 建設、改修、再生可能エネルギーの設置 | +0.9% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| トレーサビリティが重要な業務向けの無線周波数識別(RFID)および金属検出可能タイ | +0.5% | 食品加工、製薬、医療機器製造に集中するグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電化、データセンター、産業オートメーションの整備
データセンター、電力グリッド、工場オートメーションプロジェクトが、ケーブルタイ市場全体でケーブル管理ハードウェアへの需要を牽引しています。高密度ラック環境では、従来の商業施設よりも多くの電力配分、冷却、ネットワーク接続が必要です。試運転時、これらの設備では難燃性、引張強度、再使用性の仕様を満たすケーブルタイが求められることが多くありま。ABBは、グリッドアップグレードへの需要を支援するため、欧州における中電圧製造能力に2億 米ドルを投資しました。オートメーションプロジェクトでは、柔軟なルーティングとスイベルマウントタイアセンブリを必要とするロボットアーム、サーボドライブ、関節式コンベヤも使用されています。これらの用途は、標準的なパネル配線タイだけでなく、特殊なケーブルタイ製品への需要を高めています。
ファイバー、5G、高密度ネットワークの展開
ファイバーおよび5Gの展開は、主要な建設現場だけでなく、幅広い場所で需要を生み出しています。ブロードバンド・エクイティ、アクセス・アンド・デプロイメント・プログラムは、ブロードバンドインフラに424.5 ミリオン 米ドルを割り当て[1]国家電気通信情報局、「ブロードバンド・エクイティ、アクセス・アンド・デプロイメト・プログラム」、国家電気通信情報局、ntia.gov、米国の農村部および郊外地域でのファイバー設置を支援しています。ファイバーブロードバンドのカバレッジは2025年末までに米国世帯の60%を超え、同年中に1,180万世帯が追加されました。接続された各家庭および各セルサイトは、追加のケーブルルーティングおよび固定要件を生み出します。その結果、屋外グレード、熱安定化、紫外線耐性のナイロン製品が、ネットワーク資産が長いサービス寿命にわたって確実に動作する必要があるため、ケーブルタイ市場においてより大きな役割を担うようになっています。
電気自動車ハーネスの複雑化と充電インフラ
電気自動車プラットフォームは、車両内でのケーブルタイの使用場所と方法を変えています。国際エネルギー機関は、2024年に1,700万台以上の電気自動車の販売を報告しました。バッテリーパック、インバーター、センサーシステムは、内燃機関車両の設計と比較して配線密度を高めます。高電圧システムとゾーン配線アーキテクチャは、より大きな熱と振動にさらされる領域に固定要件を集中させます。これらの条件は、自動車試験要件を満たし、安定した機械的性能を提供するように設計された材料を優先させます。公共の急速充電ステーションは追加の需要チャネルを生み出します。これらの設備で使用されるケーブルタイは、紫外線暴露、屋外条件、繰り返しの熱サイクルに耐える必要があるためです。車両および充電インフラの仕様が、基本的な屋内グレード製品ではなく耐久性のある固定ソリューションを必要とする場合、ケーブルタイ市場は需要を獲得します。
建設、改修、再生可能エネルギー、トレーサビリティが重要な業務
太陽光および風力設備は、ケーブル管理部品が長い運用寿命にわたって劣化する可能性があるため、定期的な交換需要を生み出します。Panduitは2026年5月、太陽光および電力インフラに使用されるDuraTyアセタールおよびナイロン612ケーブルタイに対して、20年間のメーカー保証を導入しました。建築・電気規格も、商業プロジェクトで必要な固定ポイントの数を増加させます。その結果、建設および改修活動は、設置済み機器ベースへの材料変更を必要とせずにケーブルタイへの需要を高めます。食品加工、製薬、医療機器施設は、無線周波数識別(RFID)および金属検出可能製品に対する個別のニーズを生み出します。これらの製品はトレーサビリティと汚染管理を支援し、認証と製品信頼性をケーブルタイ市場における重要な購買基準としています。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ナイロン樹脂およびステンレス鋼原料の価格変動 | -1.0% | 北米と欧州で深刻な影響を受けるグローバル市場 | 短期(2年以内) |
| 低コスト代替品とコモディティ価格競争 | -0.7% | 東南アジア、南米、中東、アフリカの価格敏感市場 | 中期(2〜4年) |
| マルチマテリアルタイの使用済み分別とリサイクル可能性の制約 | -0.4% | 欧州、北米での関連性が高まりつつある | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ナイロン樹脂およびステンレス鋼原料の価格変動
2026年の原料供給混乱により、標準的なPA6およびPA6,6樹脂を使用するコンバーターが利用できる限られたマージン保護が露呈しました。BASFは、2026年6月2日付けで、カプロラクタ、ポリアミドポリマー、コポリアミドの北米価格を1ポンドあたり0.10 米ドル引き上げました。NYCOAも、2026年5月1日付けで、ナイロン6の価格を1ポンドあたり0.15 米ドル引き上げると発表しました。多くのコンバーターは、四半期ごとの価格サイクル中に樹脂とフレートのコスト上昇を転嫁することが困難です。カプロラクタム、アジピン酸、またはコンパウンディング能力へのアクセスを持つ生産者は、トールコンバーターよりも大きな保護を受けています。これらの状況は、小規模なケーブルタイメーカーがコモディティ製品ラインから撤退するか、より統合されたメーカーからの支援を求めることを促す可能性があります。
低コスト代替品とコモディティ価格競争
大量生産するアジアのメーカーは、建設、DIY、輸出チャネル全体で価格面で積極的に競争しています。調達決定が主に単価に依存する場合、コモディティナイロンタイはプレミアム製品の成長を制約する可能性があります。再使用可能なフック・アンド・ループラップ、プッシュマウントクリップ、スパイラルコンジットも、特定の民生用電子機器および軽商業用途で競合しています。これらの代替品は主に圧力嵌合であり、ケーブルタイを完全に置き換えるものではありません。インドは、欧州連合、英国、オーストラリア、ニュージーランドとの自由貿易協定へのアクセスに支えられ、認証済みケーブルタイの追加調達先として台頭しています[2]Tycab、「グローバルバイヤーがインドからケーブルタイを調達する理由、FTAの優位性」、Tycab、tycabcableties.com。より多くのバイヤーがセカンドソースを認定するにつれ、ケーブルタイ市場は標準製品レンジ全体でより強い競争を経験する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
リリーサブルタイが最大シェアを保持し、ボールロックタイが最速成長リリーサブルケーブルタイは2025年のケーブルタイ市場の47.56%を占めました。その地位は、技術者がメンテナンスやアップグレー時に頻繁にケーブルを再配線するデータセンターおよび通信設備での広範な使用を反映しています。施設管理者とシステムインテグレーターは、恒久的なタイを切断する必要をなくし、サービス作業中の材料消費を削減するため、プロジェクト計画時にリリーサブル設計を指定します。これらの製品は、ダウンタイムが高コストをもたらす用途に関連しています。その結果、リリーサブルフォーマットはネットワークおよび機器環境全体で広範な設置ベースを維持しています。
ボールロックケーブルタイは2031年までにCAGR 6.84%で成長すると予測されています。そのノンスリップロック機構は、振動にさらされる風力設備、太陽光トラッカーフレーム、産業環境での使用を支援します。ステンレス鋼バリアントは、耐食性と持続的なクランプ強度を必要とする用途にも対応します。ラダーケーブルタイは、クランプ力をより広い面積に分散させるため、高電圧バンドルおよび海洋用途に引き続き関連性があります。プッシュマウントタイ、フック・アンド・ループ製品、生分解性フォーマットは、その他の製品タイプカテゴリに含まれます。電気設備基準が改訂された温度分類と引張強度試験方法を導入するにつれ、製品要件はより厳格になっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


材料別:
ナイロンが最大ベースと最高成長率を兼ね備えるナイロンは2025年のケーブルタイ市場の52.87%を占め、2031年までにCAGR 7.13%で拡大すると予測されています。この材料は屋内、自動車、産業、太陽光、通信用途に使用されています。ナイロン6,6は、難燃性と熱安定性を必要とする自動車ワイヤーハーネスおよび産業オートメーションシステムにとって引き続き重要です。ナイロン6/12は、湿度耐性と寸法安定性が重要な屋外設備に使用されています。Panduitの2026年5月の製品情報によると、ナイロン6/12の吸湿率は0.3%であり、ナイロン6,6の1.2%と比較されています。このグレードの範囲が、ケーブルタイ市場における最大の材料セグメントとしてのナイロンの地位を支えています。
ポリプロピレンは、その化学耐性が衛生要件を支援する食品接触および製薬環境で使用されています。ステンレス鋼製品はより小さな材料セグメントを占めますが、露出した再生可能エネルギーおよび産業設備に使用されています。その耐食性は、25〜30年の運用寿命を持つプロジェクトを支援します。その他の材料には、新興のサステナビリティ要件に対応するバイオベースおよびリサイクルコンテンツ製品が含まれます。特定の可塑剤およびハロゲン化難燃剤をカバーする欧州規制は、この地域に供給される製品の最低仕様を引き上げています。検証済みのハロゲンフリー配合を持つサプライヤーは、規制対象用途で恩恵を受ける可能性があります。
エンドユーザー産業別:
電子・電気がリードし、自動車が成長を加速電子・電気は2025年のケーブルタイ市場の36.71%を占めました。このセグメントには、プリント基板アセンブリ、民生用電子機器、産業用電子機器、医療機器、データセンターインフラが含まれます。これらの用途は、コンパクトなシステムおよび生産設備内でのケーブルルーティングを必要とします。性能要件は用途によって異なり、基本的なコモディティ製品への需要シフトを制限します。データセンターは一般的に、計画的なメンテナンスをサポートするリリーサブルおよびハロゲンフリーフォーマットを必要とします。したがって、電子・電気用途はケーブルタイ市場に大規模で多様な需要基盤を提供します。
自動車セグメントは2031年までにCAGR 7.26%で成長すると予測されています。電気自動車はバッテリーパック、インバーター、センサーを必要とし、配線ルーティングおよび固定ソリューションへのニーズを高めています。自動車サプライチェーンは、低仕様ファスナーの使用を制限する認定基準に従っています。建設・建築は、欧州での改修活動およびアジア太平洋・中東でのインフラプロジェクトに牽引され、売上高で第2位のエンドユーザーセグメントにとどまっています。産業造・オートメーションは第3位のエンドユーザーセグメントを占め、ロボティクスおよび半導体工場向けの動作耐性ルーティング製品へとシフトしています。民生用品およびDIY用途は大規模だが低価値のセグメントにとどまり、eコマースチャネルが小口注文の流通を再形成し続けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域ケーブルタイ市場
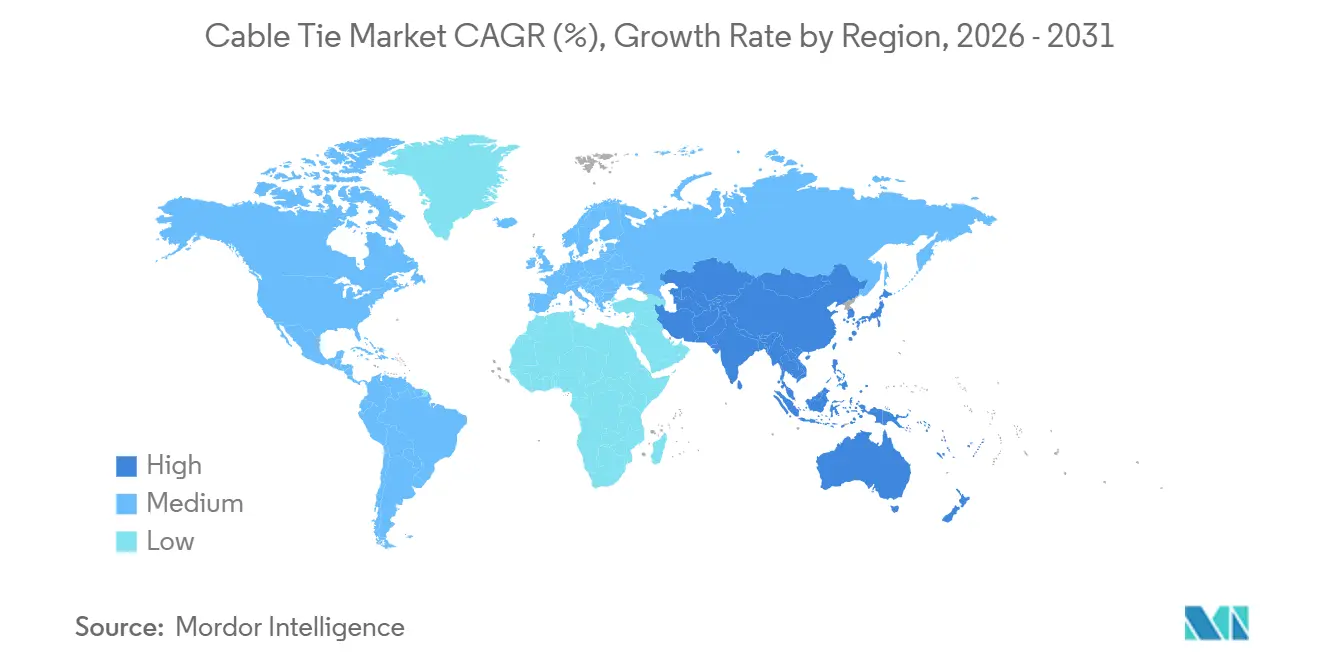
アジア太平洋地域は2025年のケーブルタイ市場シェアの43.83%を占め、2031年までCAGR 6.78%で成長すると予測されている。同地域は最大の生産・消費基盤を有する。中国は浙江省、広東省、河北省において重要な生産拠点を維持しており、グローバルサプライェーン全体にわたるコスト競争力を支えている。インドでは、電子機器分野のインセンティブ、インフラプログラム、および貿易協定を通じた輸出市場へのアクセスが需要を支援している。日本と韓国は、自動車および精密電子機器用途向けに高付加価値製品を消費している。これらの要因が、ケーブルタイ市場の発展におけるアジア太平洋地域の役割を支えている。
北米ケーブルタイ市場
北米は第2位の地域市場である。ブロードバンドの展開、データセンターの建設、および製造業への投資が、米国におけるケーブルタイの需要を高めている。424.45 ビリオン 米ドルのブロードバンド・エクイティ、アクセス、および展開(BEAD)割り当ては、紫外線安定化および耐熱ナイロンタイを必要とする屋外光ファイバーネットワークを支援している。カナダは、自動車ハーネスの生産および資源セクタープロジェクトを通じて需要に貢献している。メキシコは、北米生産ネットワーク内の位置づけにより、米国の自動車組立工場への適格なサプライを支援している。全米電気工事規程(National Electrical Code)は、恒久的な電気設備に使用される製品の最低材料性能要件を定めている。
欧州・中東・アフリカおよび南米ケーブルタイ市場
欧州、南米、中東、およびアフリカは、それぞれ異なる最終用途用途から需要を生み出している。欧州では、ドイツの自動車電動化、アイルランドおよび北欧諸国におけるデータセンタープロジェクト、ならびに北海の風力資産がケーブルタイの消費を牽引している。化学物質の登録・評価・認可・制限(REACH)要件およびEN IEC 62275:2026規格は、欧州の設備に使用される製品に対するサプライチェーンへの要求水準を高めている。南米は、ブラジルの産業オートメーションおよびアルゼンチンのリチウムインフラ開発から恩恵を受けている。中東およびアフリカは、サウジアラビアおよびアブダビにおける開発を含む建設・再生可能エネルギープロジェクトから恩恵を受けている。砂漠および沿岸の環境条件が、ケーブルタイ市場全体にわたる紫外線安定性および耐腐食性製品への需要を高めている。

競合環境
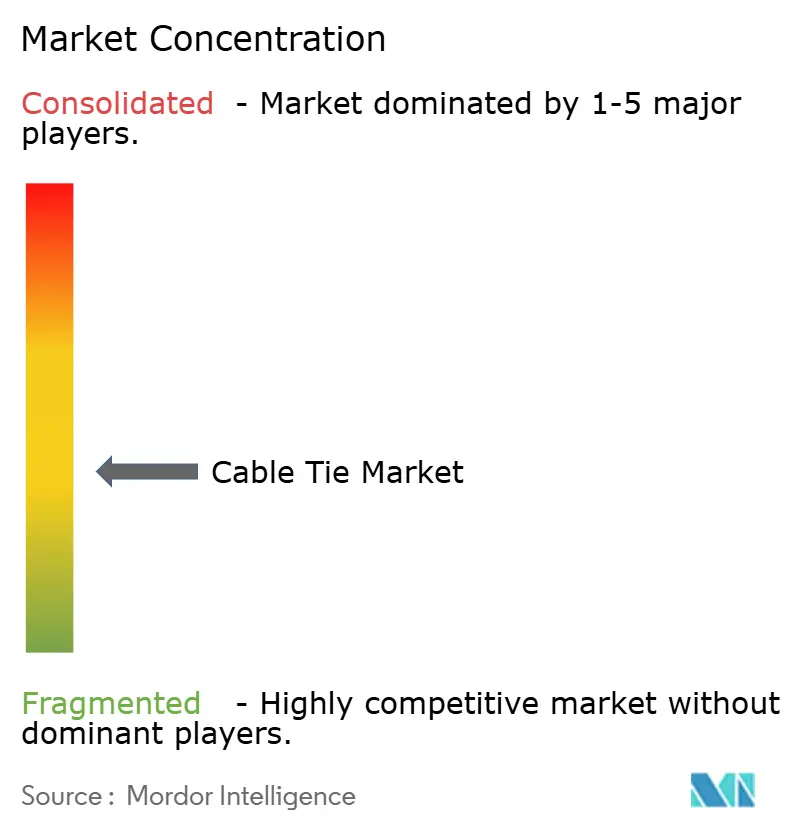
ケーブルタイ市場は適度に分散しています。HellermannTyton、Panduit、TE Connectivity、ABBインスタレーションプロダクツは、技術仕様と顧客エンジニアリング関係を通じて競争しています。Panduitは北米のデータセンターエンジニアと協力し、調達契約に組み込まれる可能性のあるバンドル管理仕様を策定しています。これらの関係は、一貫して承認された製品を必要とする顧客にとってスイッチングコストを生み出す可能性があります。中国および台湾のメーカーは、建設、DIY、輸出チャネル全体で単価面で競争しています。一部のメーカーは、より高付加価値の用途に参入するためにULおよびCE認証を取得しようとしています。
各社は、ケーブル管理への需要に関連するインフラカテゴリでのプレゼンスを拡大しています。TE Connectivityは2026年3月にPhoenix Contact E-Mobilityの充電インレット事業を買収し、2025年4月にはRichards Manufacturingの23 ビリオン 米ドルの買収を完了しました。これらの行動により、TE Connectivityはケーブルタイが広範な電気仕様の一部となる電化プロジェクトへのアクセスを拡大しています。2026年5月、Panduitは太陽光および電力製品に対して、単価よりもサービス寿命を強調した保証を導入しました。ABBの欧州製造への投資は、ケーブルタイ市場におけるグリッドアップグレードへの需要を反映しています。
持続可能な材料代替とトレーサビリティに焦点を当てた製品は、引き続き製品開発分野となっています。無線周波数識別(RFID)および金属検出可能ケーブルタイは、食品および製薬製造における物理的危害管理を支援します。PanduitとHellermannTytonはこれらの技術的に要求の高い製品フォーマットを提供し、DetectametやDIFVANを含む専門メーカーは認証と価格設定を通じて競争しています。自動化されたケーブルタイ装置も、寸法の一貫性と機械対応製品フォーマットへのニーズを高めることで調達要件に影響を与えています。これらのシステムは1分間に最大84サイクルで動作でき、手動設置に関連する労働上の優位性を低減します。競合環境には、仕様主導のサプライヤーと認証製品カテゴリへのアクセスを求める低コストメーカーが含まれます。
ケーブルタイ業界リーダー
Panduit Corp
HellermannTyton
ABB
3M
TE Connectivity
- *免責事項:主要選手の並び順不同
ケーブルタイ市場
- 3M
- ABB
- Advanced Cable Ties, Inc.
- AFT Fasteners
- Avery Dennison Corporation
- BAND-IT
- Essentra Components
- HellermannTyton
- HUA WEI INDUSTRIAL CO., LTD.
- KAI SUH SUH ENTERPRISE CO., LTD.
- NELCO
- NORMA Group
- Panduit Corp
- Partex Marking Systems
- Southwire Company, LLC.
- TE Connectivity

Recent Industry Developments in ケーブルタイ市場
- 2026年8月:BASFは、地政学的混乱と原料制約に起因するナイロンバリューチェーン全体の変動を理由に、2026年6月2日付けで北米におけるカプロラクタム、PA6、コポリアミドの価格を1ポンドあたり0.10 米ドル引き上げました。これは2026年4月に発表された1ポンドあたり0.16 米ドルの値上げに続くものであり、PA6樹脂を使用するケーブルタイコンバーターの投入コストを増加させました。
- 2026年5月:Panduitは、太陽光および電力インフラ用途向けのDuraTyアセタールおよびナイロン612ケーブルタイに対して20年間のメーカー保証を導入しました。ナイロン612の吸湿率は0.3%であり、従来のナイロン6,6の1.2%と比較され、約20年間の屋外サービス寿命を支援します。これは、同等の紫外線暴露条件下での標準ケーブルタイの寿命の約3倍です。


グローバルケーブルタイ市場レポートの調査範囲
ケーブルタイは、主に電気ケーブルや電線などのアイテムを固定するために使用されるファスナーです。低コスト、使いやすさ、強力な結束能力により、さまざまな用途で広く使用されています。
ケーブルタイ市場は、製品タイプ、材料、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場はリリーサブルケーブルタイ、ボールロックケーブルタイ、ラダーケーブルタイ、その他にセグメント化されています。材料別では、市場はナイロン、ポリプロピレン、ステンレス鋼、その他にセグメント化されています。エンドユーザー産業別では、市場は電子・電気、建設・建築、自動車、産業製造・オートメーション、通信・データセンター、民生用品・DIY、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国におけるケーブルタイの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| リリーサブルケーブルタイ |
| ボールロックケーブルタイ |
| ラダーケーブルタイ |
| その他 |
| ナイロン |
| ポリプロピレン |
| ステンレス鋼 |
| その他 |
| 電子・電気 |
| 建設・建築 |
| 自動車 |
| 産業製造・オートメーション |
| 通信・データセンター |
| 民生用品・DIY |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | リリーサブルケーブルタイ | |
| ボールロックケーブルタイ | ||
| ラダーケーブルタイ | ||
| その他 | ||
| 材料別 | ナイロン | |
| ポリプロピレン | ||
| ステンレス鋼 | ||
| その他 | ||
| エンドユーザー産業別 | 電子・電気 | |
| 建設・建築 | ||
| 自動車 | ||
| 産業製造・オートメーション | ||
| 通信・データセンター | ||
| 民生用品・DIY | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ケーブルタイ市場の現在の市場規模は?
ケーブルタイ市場規模は2025年に1.67 ビリオン 米ドルと推定され、2026年の1.77 ビリオン 米ドルから2031年には2.38 ビリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 6.12%で成長すると推定されています。
最大シェアを持つケーブルタイの製品タイプはどれですか?
リリーサブルケーブルタイは2025年に47.56%のシェアを保持しました。これは、メンテナンスチームがデータセンター、通信、電気設備、機器設置での再配線に使用するためです。
最も速く成長しているケーブルタイの材料はどれですか?
ナイロンは2031年までにCAGR 7.13%で最も速く成長する材料であり、2025年に52.87%のシェアを保持しました。これは自動車、産業、太陽光、通信、屋内電気工事全体での使用を反映しています。
ケーブルタイへの需要を牽引しているエンドユーザーセクターはどれですか?
電子・電気が2025年に36.71%のシェアでリードし、自動車は電気自動車がより複雑な配線システムを必要とするため、CAGR 7.26%で最も速く成長すると予測されています。
最終更新日:



