
Kabelbinder-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.77 Milliarden US-Dollar |
| Marktgröße (2031) | 2.38 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Kabelbinder-Marktanalyse von Mordor Intelligence
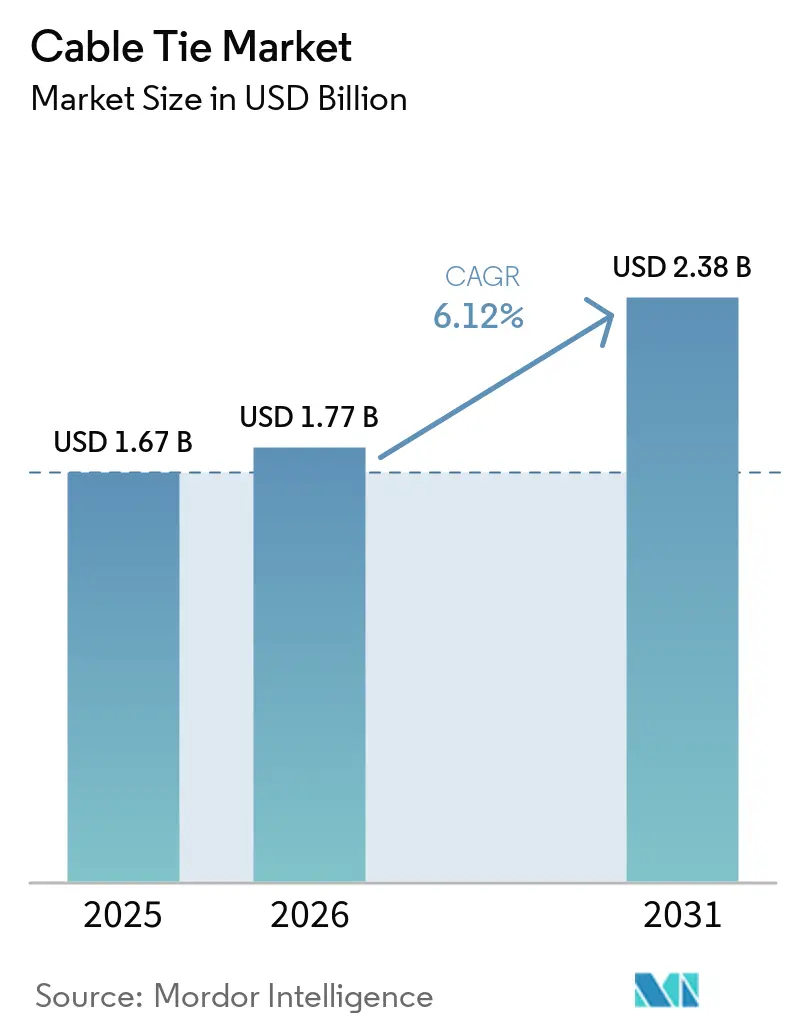
Die Kabelbinder-Marktgröße wurde im Jahr 2025 auf 1,67 Milliarden USD geschätzt und soll von 1,77 Milliarden USD im Jahr 2026 auf 2,38 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,12 % während des Prognosezeitraums (2026–2031). Der Kabelbinder-Markt wird zunehmend segmentierter, da kostengünstige Nylonprodukte unter Preisdruck geraten, während die Nachfrage nach zertifizierten, langlebigen und rückverfolgbaren Formaten steigt. Elektrifizierung, Rechenzentrumsbau, industrielle Automatisierung und Netzwerkausbau erhöhen die Nachfrage nach Kabelmanagementlösungen in dichten, anspruchsvollen Installationen. Käufer priorisieren Hitzebeständigkeit, UV-Stabilität, Brandverhalten, Vibrationsbeständigkeit und die Möglichkeit, Kabel während der Wartung umzuverlegen. Dieser Wandel begünstigt Lieferanten, die technische Spezifikationen erfüllen und Ingenieurbeziehungen zu Kunden pflegen. Rohstoffpreisvolatilität und regulatorische Anforderungen können Premium- und Standardprodukte im Kabelbinder-Markt weiter differenzieren.
Wichtigste Erkenntnisse des Berichts
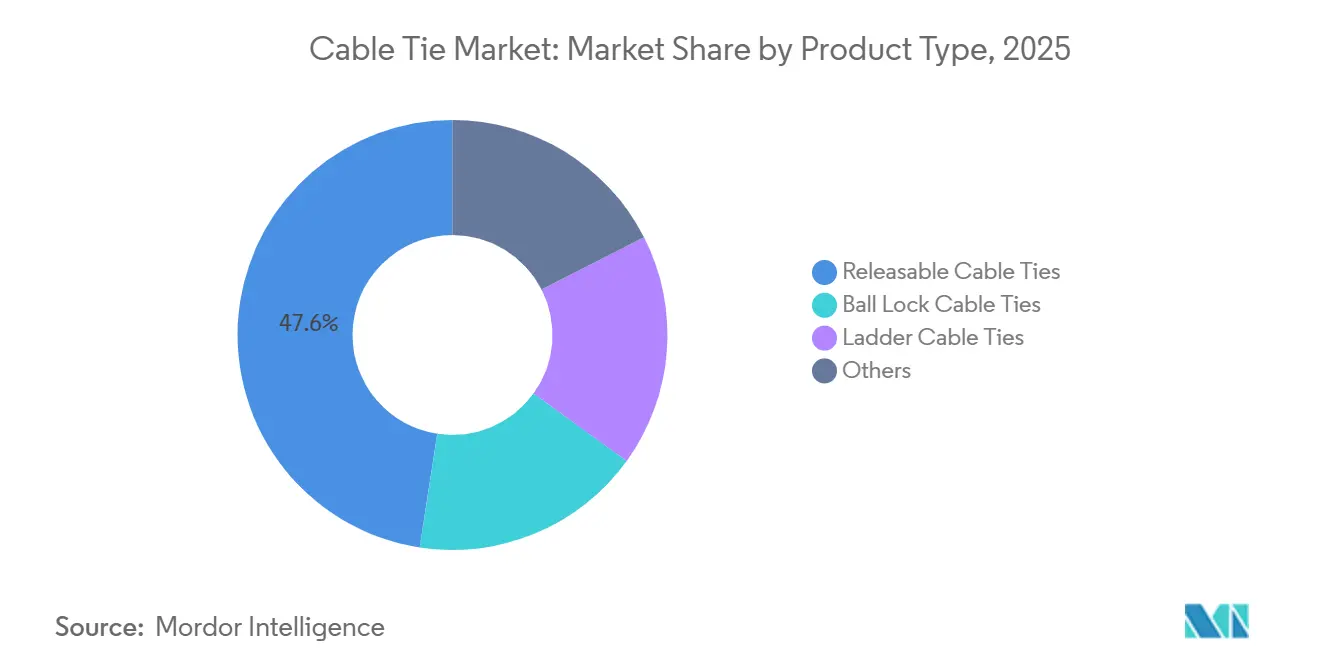
- Nach Produkttyp entfielen im Jahr 2025 47,56 % des Umsatzes auf lösbare Kabelbinder, während Kugelverriegelungs-Kabelbinder bis 2031 mit einer CAGR von 6,84 % wachsen sollen.
- Nach Material entfiel im Jahr 2025 ein Umsatzanteil von 52,87 % auf Nylon, das bis 2031 mit einer CAGR von 7,13 % wachsen soll.
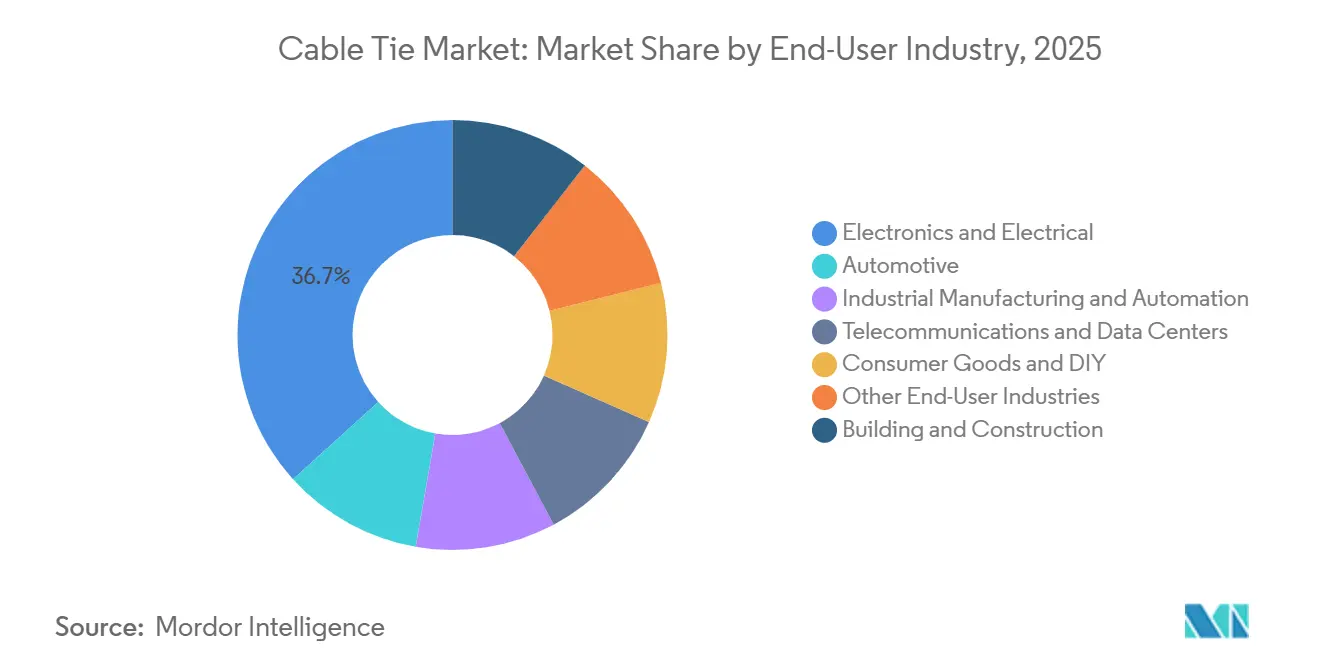
- Nach Endverbraucherbranche hielt Elektronik und Elektrotechnik im Jahr 2025 einen Umsatzanteil von 36,71 %, während die Automobilindustrie bis 2031 mit einer CAGR von 7,26 % wachsen soll.
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 43,83 % auf Asien-Pazifik, das bis 2031 mit einer CAGR von 6,78 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung, Rechenzentren und industrielle Automatisierungsprojekte | +1.8% | Global, mit Schwerpunkt in Nordamerika, Asien-Pazifik und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Glasfaser-, 5G- und hochdichter Netzwerkausbau | +1.2% | Global, mit stärkster Auswirkung in Asien-Pazifik, dem Nahen Osten und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Komplexität von Elektrofahrzeug-Kabelbäumen und Ladeinfrastruktur | +1.6% | China, Deutschland, die Vereinigten Staaten und Südkorea | Mittelfristig (2–4 Jahre) |
| Bau, Renovierung und Installationen erneuerbarer Energien | +0.9% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Radiofrequenzidentifikation (RFID) und metalldetektierbare Kabelbinder für rückverfolgungskritische Anwendungen | +0.5% | Global, mit Schwerpunkt in der Lebensmittelverarbeitung, der Pharmaindustrie und der Medizingeräteherstellung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung, Rechenzentren und industrielle Automatisierungsprojekte
Rechenzentren, Stromnetze und Fabrikautomatisierungsprojekte treiben die Nachfrage nach Kabelmanagement-Hardware im Kabelbinder-Markt an. Hochdichte Rack-Umgebungen erfordern mehr Stromverteilung, Kühlung und Netzwerkverbindungen als herkömmliche Gewerbegebäude. Bei der Inbetriebnahme müssen Kabelbinder in diesen Installationen häufig Anforderungen an Flammschutz, Zugfestigkeit und Wiederverwendbarkeit erfüllen. ABB investierte 200 Millionen USD in Mittelspannungs-Fertigungskapazitäten in Europa, um die Nachfrage nach Netzaufrüstungen zu unterstützen. Automatisierungsprojekte verwenden auch Roboterarme, Servoantriebe und Gelenkförderer, die flexible Verlegung und schwenkbare Kabelbinderbaugruppen erfordern. Diese Anwendungen erhöhen die Nachfrage nach spezialisierten Kabelbinderprodukten anstelle von Standard-Schaltschrankverkabelungs-Kabelbindern allein.
Glasfaser-, 5G- und hochdichter Netzwerkausbau
Glasfaser- und 5G-Ausbauten erzeugen Nachfrage an einem breiten Spektrum von Standorten und nicht nur an großen Baustellen. Das Broadband Equity, Access, and Deployment Program stellte 42,45 Milliarden USD für die Breitbandinfrastruktur bereit[1]National Telecommunications and Information Administration, "Broadband Equity, Access, and Deployment Program," National Telecommunications and Information Administration, ntia.gov, was Glasfaserinstallationen in ländlichen und vorstädtischen Gebieten der Vereinigten Staaten unterstützt. Die Glasfaser-Breitbandabdeckung überstieg bis Ende 2025 60 % der US-Haushalte, wobei im Laufe des Jahres 11,8 Millionen Haushalte hinzukamen. Jedes angeschlossene Haus und jeder Mobilfunkstandort schafft zusätzliche Anforderungen an Kabelverlegung und -befestigung. Folglich gewinnen witterungsbeständige, wärmestabilisierte und UV-beständige Nylonprodukte eine größere Rolle im Kabelbinder-Markt, da Netzwerkanlagen über lange Betriebszeiten zuverlässig funktionieren müssen.
Komplexität von Elektrofahrzeug-Kabelbäumen und Ladeinfrastruktur
Elektrofahrzeugplattformen verändern, wo und wie Kabelbinder in Fahrzeugen eingesetzt werden. Die Internationale Energieagentur meldete mehr als 17 Millionen Elektroautoverkäufe im Jahr 2024. Batteriesätze, Wechselrichter und Sensorsysteme erhöhen die Verdrahtungsdichte im Vergleich zu Fahrzeugdesigns mit Verbrennungsmotor. Hochspannungssysteme und zonale Verdrahtungsarchitekturen konzentrieren die Befestigungsanforderungen in Bereichen, die größerer Hitze und Vibration ausgesetzt sind. Diese Bedingungen begünstigen Materialien, die für die Erfüllung automobiler Prüfanforderungen ausgelegt sind und eine stabile mechanische Leistung bieten. Öffentliche Schnellladestationen schaffen einen zusätzlichen Nachfragekanal, da Kabelbinder in diesen Installationen UV-Exposition, Außenbedingungen und wiederholten Temperaturwechseln standhalten müssen. Der Kabelbinder-Markt gewinnt Nachfrage, wenn Fahrzeug- und Ladeinfrastrukturspezifikationen langlebige Befestigungslösungen anstelle von einfachen Produkten für den Innenbereich erfordern.
Bau, Renovierung, erneuerbare Energien und rückverfolgungskritische Anwendungen
Solar- und Windanlagen erzeugen wiederkehrenden Ersatzbedarf, da Kabelmanagementkomponenten über lange Betriebszeiten degradieren können. Panduit führte im Mai 2026 eine 20-jährige Herstellergarantie für DuraTy-Acetal- und Nylon-612-Kabelbinder für Solar- und Energieinfrastrukturanwendungen ein. Bau- und Elektrovorschriften erhöhen auch die Anzahl der erforderlichen Befestigungspunkte in Gewerbeprojekten. Infolgedessen steigern Bau- und Renovierungsaktivitäten die Nachfrage nach Kabelbindern, ohne dass Materialänderungen an der installierten Gerätebasis erforderlich sind. Lebensmittelverarbeitungs-, Pharma- und Medizingeräteeinrichtungen schaffen einen separaten Bedarf an Radiofrequenzidentifikations- (RFID) und metalldetektierbaren Produkten. Diese Produkte unterstützen die Rückverfolgbarkeit und Kontaminationskontrolle, wodurch Zertifizierung und Produktzuverlässigkeit zu wichtigen Einkaufskriterien im Kabelbinder-Markt werden.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Nylonharz- und Edelstahl-Rohstoffen | -1.0% | Global, mit starker Exposition in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kostengünstige Substitute und Wettbewerb über Standardpreise | -0.7% | Preissensible Märkte in Südostasien, Südamerika, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Entsorgungssortierung und Recyclingfähigkeit von Mehrkomponenten-Kabelbindern | -0.4% | Europa, mit aufkommender Relevanz in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Nylonharz- und Edelstahl-Rohstoffen
Rohstoffunterbrechungen im Jahr 2026 legten den begrenzten Margenschutz offen, der Verarbeitern zur Verfügung steht, die Standard-PA6- und PA6,6-Harze verwenden. BASF erhöhte die nordamerikanischen Preise für Caprolactam, Polyamidpolymer und Copolyamid um 0,10 USD pro Pfund, wirksam ab dem 2. Juni 2026. NYCOA kündigte ebenfalls eine Preiserhöhung von 0,15 USD pro Pfund für Nylon 6 an, wirksam ab dem 1. Mai 2026. Viele Verarbeiter haben Schwierigkeiten, höhere Harz- und Frachtkosten während der vierteljährlichen Preiszyklen weiterzugeben. Hersteller mit Zugang zu Caprolactam, Adipinsäure oder Compoundierungskapazitäten sind besser geschützt als Lohnverarbeiter. Diese Bedingungen könnten kleinere Kabelbinderhersteller dazu veranlassen, Standardproduktlinien aufzugeben oder Unterstützung von stärker integrierten Herstellern zu suchen.
Kostengünstige Substitute und Wettbewerb über Standardpreise
Asiatische Großserienhersteller konkurrieren aggressiv über den Preis in Bau-, Heimwerker- und Exportkanälen. Standard-Nylonkabelbinder können das Wachstum von Premiumprodukten einschränken, wenn Beschaffungsentscheidungen hauptsächlich von den Stückkosten abhängen. Wiederverwendbare Klettverschluss-Wickel, Druckmontageclips und Spiralschläuche konkurrieren auch in bestimmten Unterhaltungselektronik- und leichten Gewerbanwendungen. Diese Alternativen üben hauptsächlich Druck aus, anstatt Kabelbinder vollständig zu ersetzen. Indien entwickelt sich zu einem zusätzlichen Beschaffungsstandort für zertifizierte Kabelbinder, unterstützt durch den Zugang zu Freihandelsabkommen mit der Europäischen Union, dem Vereinigten Königreich, Australien und Neuseeland[2]Tycab, "Why Global Buyers Are Sourcing Cable Ties From India, The FTA Advantage," Tycab, tycabcableties.com. Da mehr Käufer Zweitquellen qualifizieren, könnte der Kabelbinder-Markt einen stärkeren Wettbewerb über Standardproduktbereiche hinweg erleben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Lösbare Kabelbinder halten die größte Position, während Kugelverriegelungs-Kabelbinder am schnellsten wachsenLösbare Kabelbinder machten im Jahr 2025 47,56 % des Kabelbinder-Marktes aus. Ihre Position spiegelt die weit verbreitete Nutzung in Rechenzentren und Telekommunikationsinstallationen wider, wo Techniker Kabel während Wartungs- und Aufrüstungsarbeiten häufig umverlegen. Facility-Manager und Systemintegratoren legen lösbare Designs während der Projektplanung fest, da sie die Notwendigkeit entfallen lassen, permanente Kabelbinder zu durchtrennen, und den Materialverbrauch bei Servicearbeiten reduzieren. Diese Produkte sind in Anwendungen relevant, bei denen Ausfallzeiten hohe Kosten verursachen. Folglich behalten lösbare Formate eine breite installierte Basis in Netzwerk- und Geräteumgebungen.
Kugelverriegelungs-Kabelbinder sollen bis 2031 mit einer CAGR von 6,84 % wachsen. Ihr rutschfester Verriegelungsmechanismus unterstützt den Einsatz in Windanlagen, Solar-Tracker-Rahmen und industriellen Umgebungen, die Vibrationen ausgesetzt sind. Edelstahlvarianten dienen auch Anwendungen, die Korrosionsbeständigkeit und anhaltende Klemmkraft erfordern. Leiter-Kabelbinder bleiben für die Hochspannungsbündelung und Marineanwendungen relevant, da sie die Klemmkraft über eine größere Fläche verteilen. Druckmontage-Kabelbinder, Klettverschlussprodukte und biologisch abbaubare Formate fallen in die Kategorie der sonstigen Produkttypen. Die Produktanforderungen werden strenger, da elektrische Installationsstandards überarbeitete Temperaturklassifizierungen und Zugfestigkeitsprüfmethoden einführen.


Nach Material:
Nylon kombiniert die größte Basis mit der höchsten WachstumsrateNylon machte im Jahr 2025 52,87 % des Kabelbinder-Marktes aus und soll bis 2031 mit einer CAGR von 7,13 % wachsen. Das Material wird in Innen-, Automobil-, Industrie-, Solar- und Telekommunikationsanwendungen eingesetzt. Nylon 6,6 bleibt wichtig für Automobil-Kabelbäume und industrielle Automatisierungssysteme, die Flammschutz und Wärmestabilität erfordern. Nylon 6/12 wird in Außeninstallationen verwendet, wo Feuchtigkeitsbeständigkeit und Dimensionsstabilität entscheidend sind. Die Produktinformationen von Panduit vom Mai 2026 gaben an, dass Nylon 6/12 0,3 % Feuchtigkeit absorbiert, verglichen mit 1,2 % für Nylon 6,6. Diese Bandbreite an Qualitäten unterstützt Nylons Position als größtes Materialsegment im Kabelbinder-Markt.
Polypropylen wird in Lebensmittelkontakt- und Pharmaumgebungen eingesetzt, wo seine chemische Beständigkeit Hygieneanforderungen unterstützt. Edelstahlprodukte stellen ein kleineres Materialsegment dar, werden jedoch in exponierten Anlagen für erneuerbare Energien und industriellen Installationen eingesetzt. Ihre Korrosionsbeständigkeit unterstützt Projekte mit Betriebszeiten von 25 bis 30 Jahren. Andere Materialien umfassen biobasierte und recyclinghaltige Produkte, die aufkommende Nachhaltigkeitsanforderungen erfüllen. Europäische Vorschriften zu bestimmten Weichmachern und halogenierten Flammschutzmitteln erhöhen die Mindestspezifikationen für Produkte, die in der Region geliefert werden. Lieferanten mit validierten halogenfreien Formulierungen können in regulierten Anwendungen profitieren.
Nach Endverbraucherbranche:
Elektronik und Elektrotechnik führt, während die Automobilindustrie Wachstum hinzufügtElektronik und Elektrotechnik machten im Jahr 2025 36,71 % des Kabelbinder-Marktes aus. Dieses Segment umfasst die Leiterplattenbestückung, Unterhaltungselektronik, Industrieelektronik, Medizingeräte und Rechenzentrumsinfrastruktur. Diese Anwendungen erfordern Kabelverlegung in kompakten Systemen und Produktionsanlagen. Die Leistungsanforderungen variieren je nach Anwendung, was die Verlagerung der Nachfrage hin zu einfachen Standardprodukten einschränkt. Rechenzentren erfordern häufig lösbare und halogenfreie Formate, die geplante Wartung unterstützen. Daher bieten Elektronik- und Elektrotechnikanwendungen eine große und vielfältige Nachfragebasis für den Kabelbinder-Markt.
Das Automobilsegment soll bis 2031 mit einer CAGR von 7,26 % wachsen. Elektrofahrzeuge erfordern Batteriesätze, Wechselrichter und Sensoren, was den Bedarf an Kabelverlegungs- und Befestigungslösungen erhöht. Automobillieferketten folgen Qualifizierungsstandards, die die Verwendung von Befestigungselementen mit niedrigeren Spezifikationen einschränken. Bau und Konstruktion bleibt das zweitgrößte Endverbrauchersegment nach Umsatz, angetrieben durch Renovierungsaktivitäten in Europa und Infrastrukturprojekte in Asien-Pazifik und dem Nahen Osten. Industrielle Fertigung und Automatisierung stellen das drittgrößte Endverbrauchersegment dar und verlagern sich hin zu bewegungstoleranten Verlegeprodukten für Robotik und Halbleiterwerke. Konsumgüter- und Heimwerkeranwendungen bleiben großvolumige, niedrigwertige Segmente, während E-Commerce-Kanäle die Kleinbestellungsverteilung weiter umgestalten.
Geografische Analyse
APAC-Kabelbinder-Markt
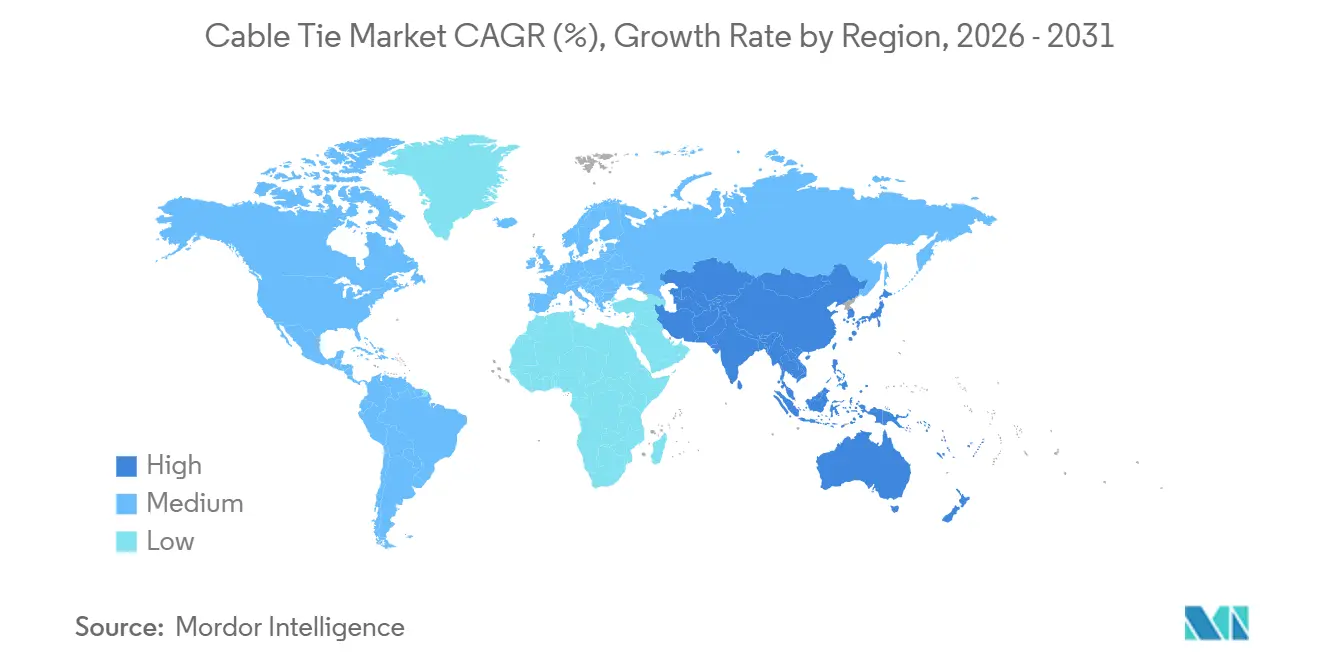
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 43,83 % am Kabelbinder-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 6,78 % wachsen. Die Region verfügt über die größten Produktions- und Verbrauchsbasen. China unterhält eine bedeutende Produktionspräsenz in den Provinzen Zhejiang, Guangdong und Hebei, was die Kostenwettbewerbsfähigkeit in der globalen Lieferkette unterstützt. In Indien fördern Anreize für die Elektronikindustrie, Infrastrukturprogramme und der Zugang zu Exportmärkten durch Handelsabkommen die Nachfrage. Japan und Südkorea verbrauchen höherwertige Produkte für Automobil- und Präzisionselektronikanwendungen. Diese Faktoren unterstützen die Rolle Asien-Pazifiks bei der Entwicklung des Kabelbinder-Markts.
Nordamerika-Kabelbinder-Markt
Nordamerika ist der zweitgrößte regionale Markt. Der Breitbandausbau, der Bau von Rechenzentren und Investitionen in die Fertigung steigern die Nachfrage nach Kabelbindern in den Vereinigten Staaten. Die Mittelzuweisung von 42,45 Milliarden USD im Rahmen des Broadband Equity, Access, and Deployment (BEAD)-Programms unterstützt Glasfasernetze im Außenbereich, die UV-stabilisierte und wärmestabilisierte Nylonbinder erfordern. Kanada trägt durch die Produktion von Automobil-Kabelbäumen und Projekte im Ressourcensektor zur Nachfrage bei. Mexiko liefert qualifizierte Zulieferungen an US-amerikanische Automobilmontagewerke aufgrund seiner Position innerhalb des nordamerikanischen Produktionsnetzwerks. Der National Electrical Code legt Mindestanforderungen an die Materialeigenschaften für dauerhafte elektrische Installationen fest.
EMEA- und Südamerika-Kabelbinder-Markt
Europa, Südamerika, der Nahe Osten und Afrika generieren Nachfrage aus unterschiedlichen Endanwendungsbereichen. In Europa treiben die Elektrifizierung der deutschen Automobilindustrie, Rechenzentrum-Projekte in Irland und den nordischen Ländern sowie Windkraftanlagen in der Nordsee den Kabelbinderverbrauch an. Die Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) sowie die Norm EN IEC 62275:2026 erhöhen die Anforderungen an die Lieferkette für Produkte, die in europäischen Installationen verwendet werden. Südamerika profitiert von der Industrieautomatisierung in Brasilien und der Entwicklung der Lithiuminfrastruktur in Argentinien. Der Nahe Osten und Afrika profitieren von Bau- und Projekten im Bereich erneuerbare Energien, einschließlich Entwicklungen in Saudi-Arabien und Abu Dhabi. Wüsten- und Küstenbedingungen steigern die Nachfrage nach UV-stabilen und korrosionsbeständigen Produkten im gesamten Kabelbinder-Markt.

Wettbewerbslandschaft
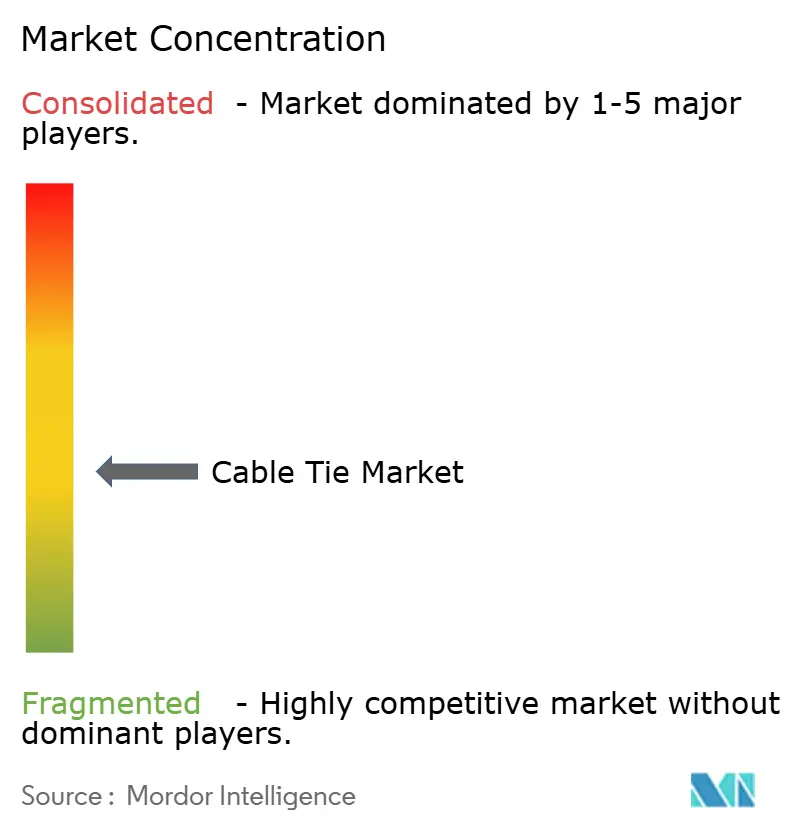
Der Kabelbinder-Markt ist mäßig fragmentiert. HellermannTyton, Panduit, TE Connectivity und ABB Installation Products konkurrieren über technische Spezifikationen und Ingenieurbeziehungen zu Kunden. Panduit arbeitet mit nordamerikanischen Rechenzentrum-Ingenieuren an Bündelmanagement-Spezifikationen zusammen, die in Beschaffungsverträge einfließen können. Diese Beziehungen können Wechselkosten für Kunden schaffen, die konsistent zugelassene Produkte benötigen. Hersteller in China und Taiwan konkurrieren über Stückkosten in Bau-, Heimwerker- und Exportkanälen. Einige Hersteller streben UL- und CE-Zertifizierungen an, um in höherwertige Anwendungen einzutreten.
Unternehmen erweitern ihre Präsenz in Infrastrukturkategorien, die mit der Nachfrage nach Kabelmanagement verbunden sind. TE Connectivity übernahm im März 2026 das Ladeeinlass-Geschäft von Phoenix Contact E-Mobility und schloss im April 2025 die Übernahme von Richards Manufacturing für 2,3 Milliarden USD ab. Diese Maßnahmen erweitern den Zugang von TE Connectivity zu Elektrifizierungsprojekten, bei denen Kabelbinder Teil umfassenderer elektrischer Spezifikationen sind. Im Mai 2026 führte Panduit eine Garantie für Solar- und Energieprodukte ein, die die Betriebslebensdauer anstelle des Stückpreises betonte. ABBs Investition in die europäische Fertigung spiegelt die Nachfrage nach Netzaufrüstungen im Kabelbinder-Markt wider.
Nachhaltige Materialsubstitution und rückverfolgungsorientierte Produkte bleiben Produktentwicklungsbereiche. Radiofrequenzidentifikations- (RFID) und metalldetektierbare Kabelbinder unterstützen die physische Gefahrenkontrolle in der Lebensmittel- und Pharmafertigung. Panduit und HellermannTyton bieten diese technisch anspruchsvollen Produktformate an, während Spezialisten, darunter Detectamet und DIFVAN, über Zertifizierungen und Preisgestaltung konkurrieren. Automatisierte Kabelbindeanlagen beeinflussen auch die Beschaffungsanforderungen, indem sie den Bedarf an Dimensionskonsistenz und maschinenkompatiblen Produktformaten erhöhen. Diese Systeme können mit bis zu 84 Zyklen pro Minute betrieben werden, was den Arbeitsvorteil der manuellen Installation verringert. Die Wettbewerbslandschaft umfasst spezifikationsgeführte Lieferanten und kostengünstigere Hersteller, die Zugang zu zertifizierten Produktkategorien suchen.
Kabelbinder-Branchenführer
-
Panduit Corp
-
HellermannTyton
-
ABB
-
3M
-
TE Connectivity
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kabelbinder-Markt
- 3M
- ABB
- Advanced Cable Ties, Inc.
- AFT Fasteners
- Avery Dennison Corporation
- BAND-IT
- Essentra Components
- HellermannTyton
- HUA WEI INDUSTRIAL CO., LTD.
- KAI SUH SUH ENTERPRISE CO., LTD.
- NELCO
- NORMA Group
- Panduit Corp
- Partex Marking Systems
- Southwire Company, LLC.
- TE Connectivity

Recent Industry Developments in Kabelbinder-Markt
- August 2026: BASF erhöhte die Preise für Caprolactam, PA6 und Copolyamid um 0,10 USD pro Pfund in Nordamerika, wirksam ab dem 2. Juni, aufgrund von Volatilität in der Nylonwertschöpfungskette infolge geopolitischer Störungen und Rohstoffengpässe. Dies folgte einer Preiserhöhung von 0,16 USD pro Pfund, die im April 2026 angekündigt wurde, und erhöhte die Inputkosten für Kabelbinder-Verarbeiter, die PA6-Harz verwenden.
- Mai 2026: Panduit führte eine 20-jährige Herstellergarantie für seine DuraTy-Acetal- und Nylon-612-Kabelbinder für Solar- und Energieinfrastrukturanwendungen ein. Nylon 612 absorbiert 0,3 % Feuchtigkeit, verglichen mit 1,2 % für herkömmliches Nylon 6,6, was eine Außenbetriebslebensdauer von etwa 20 Jahren unterstützt. Dies entspricht etwa der dreifachen Lebensdauer von Standard-Kabelbindern unter vergleichbaren UV-Expositionsbedingungen.


Globaler Kabelbinder-Marktberichtsumfang
Ein Kabelbinder ist ein Befestigungselement, das zur Sicherung von Gegenständen, hauptsächlich elektrischen Kabeln und Drähten, verwendet wird. Seine niedrigen Kosten, einfache Handhabung und starke Bindefähigkeit machen ihn in verschiedenen Anwendungen weit verbreitet.
Der Kabelbinder-Markt ist nach Produkttyp, Material, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in lösbare Kabelbinder, Kugelverriegelungs-Kabelbinder, Leiter-Kabelbinder und sonstige segmentiert. Nach Material ist der Markt in Nylon, Polypropylen, Edelstahl und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Elektronik und Elektrotechnik, Bau und Konstruktion, Automobilindustrie, industrielle Fertigung und Automatisierung, Telekommunikation und Rechenzentren, Konsumgüter und Heimwerker sowie sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für den Kabelbinder in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Lösbare Kabelbinder |
| Kugelverriegelungs-Kabelbinder |
| Leiter-Kabelbinder |
| Sonstige |
| Nylon |
| Polypropylen |
| Edelstahl |
| Sonstige |
| Elektronik und Elektrotechnik |
| Bau und Konstruktion |
| Automobilindustrie |
| Industrielle Fertigung und Automatisierung |
| Telekommunikation und Rechenzentren |
| Konsumgüter und Heimwerker |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Lösbare Kabelbinder | |
| Kugelverriegelungs-Kabelbinder | ||
| Leiter-Kabelbinder | ||
| Sonstige | ||
| Nach Material | Nylon | |
| Polypropylen | ||
| Edelstahl | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Elektronik und Elektrotechnik | |
| Bau und Konstruktion | ||
| Automobilindustrie | ||
| Industrielle Fertigung und Automatisierung | ||
| Telekommunikation und Rechenzentren | ||
| Konsumgüter und Heimwerker | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Kabelbinder-Marktes?
Die Kabelbinder-Marktgröße wurde im Jahr 2025 auf 1,67 Milliarden USD geschätzt und soll von 1,77 Milliarden USD im Jahr 2026 auf 2,38 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,12 % während des Prognosezeitraums (2026–2031).
Welcher Kabelbinder-Produkttyp hat den größten Marktanteil?
Lösbare Kabelbinder hielten im Jahr 2025 einen Anteil von 47,56 %, da Wartungsteams sie für die Umverlegung in Rechenzentren, Telekommunikations-, Elektro- und Geräteanlagen verwenden.
Welches Kabelbinder-Material wächst am schnellsten?
Nylon ist das am schnellsten wachsende Material mit einer CAGR von 7,13 % bis 2031 und hielt im Jahr 2025 einen Anteil von 52,87 %, was seinen Einsatz in der Automobil-, Industrie-, Solar-, Telekommunikations- und Innenelektroinstallation widerspiegelt.
Welcher Endverbrauchersektor treibt die Nachfrage nach Kabelbindern an?
Elektronik und Elektrotechnik führte mit einem Anteil von 36,71 % im Jahr 2025, während die Automobilindustrie mit einer CAGR von 7,26 % am schnellsten wachsen soll, da Elektrofahrzeuge komplexere Verdrahtungssysteme erfordern.
Seite zuletzt aktualisiert am:



