
Taille et part du marché des colliers de câbles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.77 Milliards de dollars |
| Taille du Marché (2031) | 2.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.12 % |
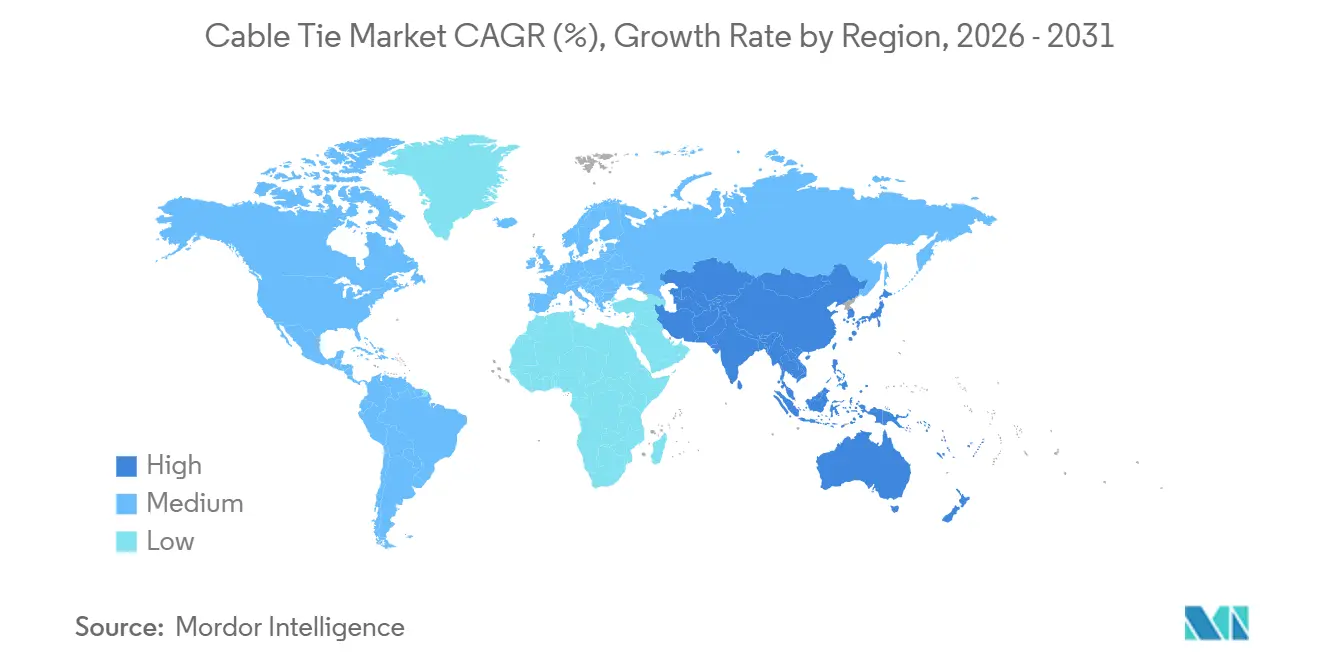
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
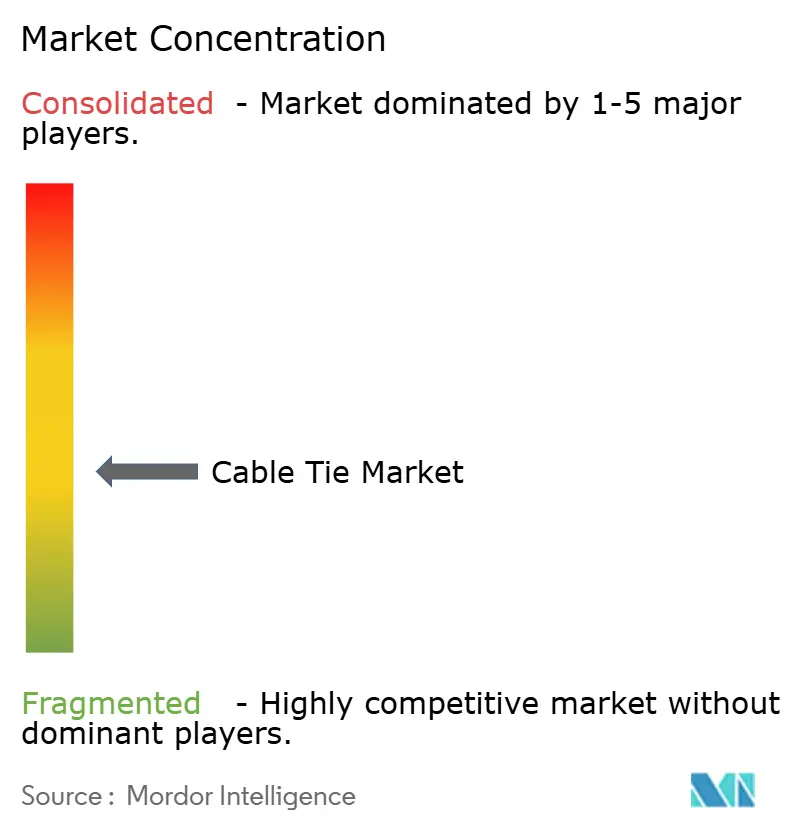
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des colliers de câbles par Mordor Intelligence
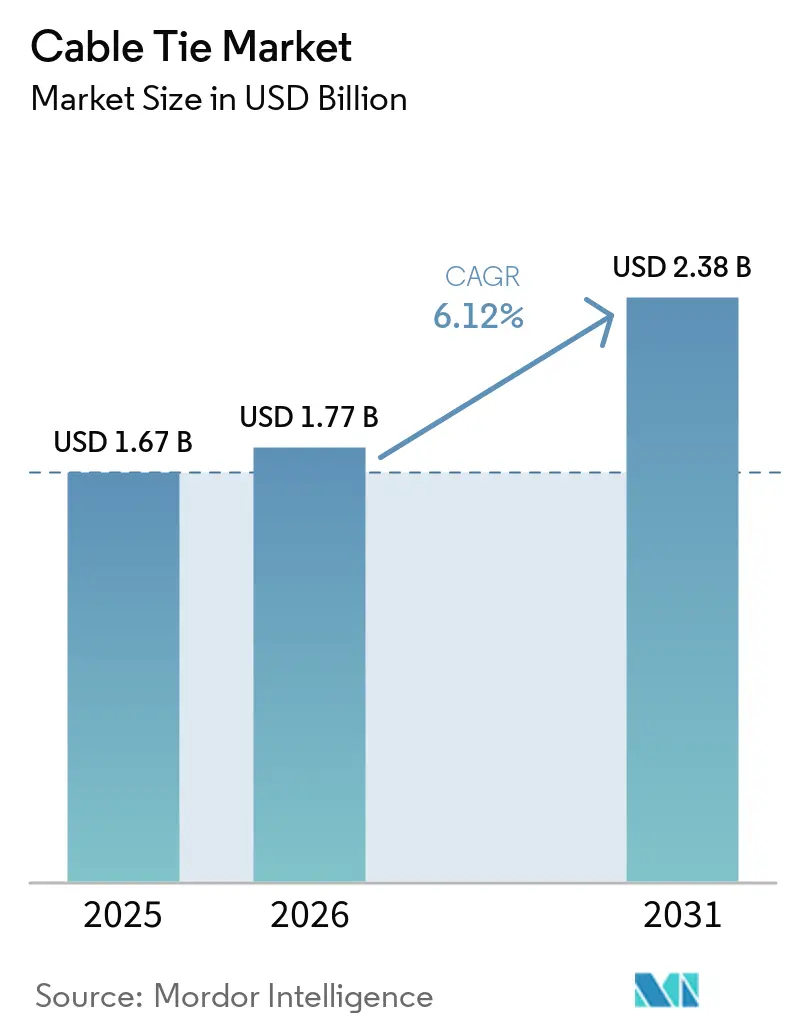
La taille du marché des colliers de câbles a été estimée à 1,67 milliard USD en 2025 et devrait croître de 1,77 milliard USD en 2026 à 2,38 milliards USD d'ici 2031, à un CAGR de 6,12 % pendant la période de prévision (2026-2031). Le marché des colliers de câbles se segmente de plus en plus, les produits en nylon bas de gamme subissant une pression sur les prix, tandis que la demande de formats certifiés, durables et traçables augmente. L'électrification, la construction de centres de données, l'automatisation industrielle et l'expansion des réseaux accroissent la demande de solutions de gestion des câbles dans des installations denses et exigeantes. Les acheteurs privilégient la résistance à la chaleur, la stabilité aux ultraviolets, les performances au feu, la résistance aux vibrations et la capacité à rediriger les câbles lors de la maintenance. Cette évolution favorise les fournisseurs qui respectent les spécifications techniques et entretiennent des relations d'ingénierie avec leurs clients. La volatilité des prix des matières premières et les exigences réglementaires pourraient différencier davantage les produits premium et les produits de grande consommation sur le marché des colliers de câbles.
Principaux enseignements du rapport
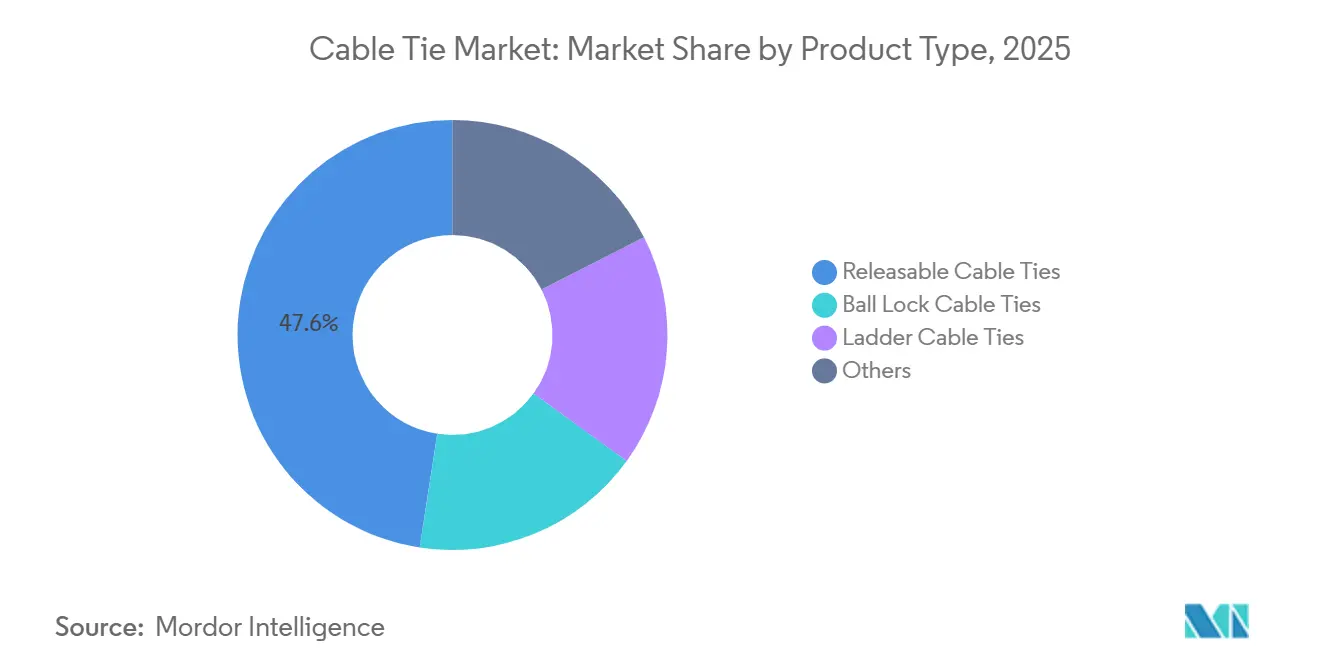
- Par type de produit, les colliers de câbles relâchables représentaient 47,56 % du chiffre d'affaires en 2025, tandis que les colliers de câbles à verrouillage à bille devraient croître à un CAGR de 6,84 % jusqu'en 2031.
- Par matériau, le nylon représentait 52,87 % de la part de chiffre d'affaires en 2025 et devrait se développer à un CAGR de 7,13 % jusqu'en 2031.
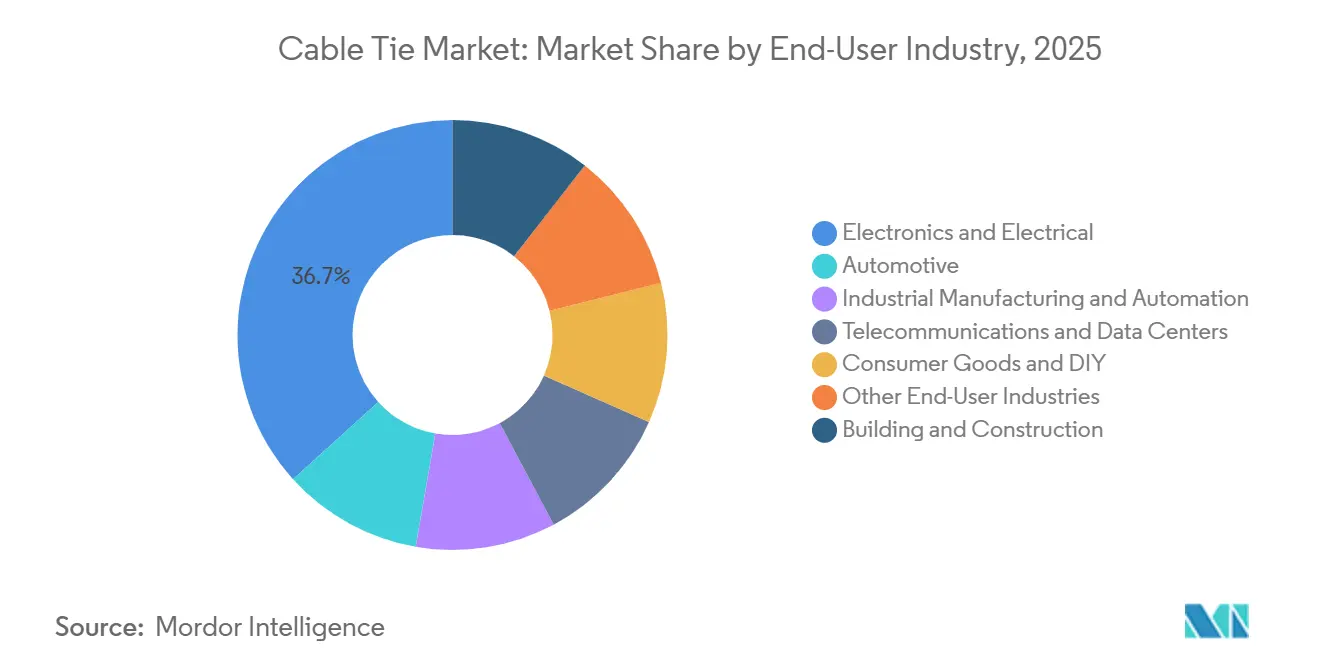
- Par secteur d'utilisation finale, l'électronique et l'électrique détenaient 36,71 % de la part de chiffre d'affaires en 2025, tandis que l'automobile devrait croître à un CAGR de 7,26 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 43,83 % de la part de chiffre d'affaires en 2025 et devrait croître à un CAGR de 6,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification, centres de données et déploiements d'automatisation industrielle | +1.8% | Mondial, avec une concentration en Amérique du Nord, en Asie-Pacifique et en Europe du Nord | Moyen terme (2-4 ans) |
| Déploiement de la fibre, de la 5G et des rseaux à haute densité | +1.2% | Mondial, avec un impact de pointe en Asie-Pacifique, au Moyen-Orient et en Amérique latine | Court terme (≤ 2 ans) |
| Complexité des faisceaux de câbles pour véhicules électriques et infrastructure de recharge | +1.6% | Chine, Allemagne, États-Unis et Corée du Sud | Moyen terme (2-4 ans) |
| Construction, rénovation et installations d'énergies renouvelables | +0.9% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Identification par radiofréquence (RFID) et colliers détectables aux métaux pour les opérations critiques en matière de traçabilité | +0.5% | Mondial, avec une concentration dans la transformation alimentaire, les produits pharmaceutiques et la fabrication de dispositifs médicaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Électrification, centres de données et déploiements d'automatisation industrielle
Les centres de données, les réseaux électriques et les projets d'automatisation des usines stimulent la demande de matériel de gestion des câbles sur le marché des colliers de câbles. Les environnements de baies à haute densité nécessitent davantage de distribution d'énergie, de refroidissement et de connexions réseau que les installations commerciales conventionnelles. Lors de la mise en service, ces installations exigent souvent que les colliers de câbles respectent des spécifications de résistance au feu, de résistance à la traction et de réutilisabilité. ABB a investi 200 millions USD dans des capacités de fabrication de moyenne tension en Europe pour répondre à la demande de modernisation des réseaux. Les projets d'automatisation utilisent également des bras robotiques, des servomoteurs et des convoyeurs articulés qui nécessitent un acheminement flexible et des assemblages de colliers à pivot. Ces applications accroissent la demande de produits de colliers de câbles spécialisés plutôt que de simples colliers de câblage de tableau standard.
Déploiement de la fibre, de la 5G et des réseaux à haute densité
Les déploiements de la fibre et de la 5G génèrent de la demande dans un large éventail de sites, et non uniquement sur les grands chantiers de construction. Le programme d'équité, d'accès et de déploiement du haut débit a alloué 42,45 milliards USD à l'infrastructure haut débit[1]Administration nationale des télécommunications et de l'information, « Programme d'équité, d'accès et de déploiement du haut débit », Administration nationale des télécommunications et de l'information, ntia.gov, soutenant les installations de fibre dans les zones rurales et suburbaines des États-Unis. La couverture haut débit par fibre a dépassé 60 % des foyers américains à la fin de 2025, avec 11,8 millions de foyers raccordés au cours de l'année. Chaque foyer connecté et chaque site cellulaire crée des besoins supplémentaires en matière d'acheminement et de fixation des câbles. Par conséquent, les produits en nylon de qualité extérieure, stabilisés à la chaleur et résistants aux ultraviolets jouent un rôle croissant sur le marché des colliers de câbles, car les actifs de réseau doivent fonctionner de manière fiable sur de longues durées de vie.
Complexité des faisceaux de câbles pour véhicules électriques et infrastructure de recharge
Les plateformes de véhicules électriques modifient l'endroit et la manière dont les colliers de câbles sont utilisés dans les véhicules. L'Agence internationale de l'énergie a signalé plus de 17 millions de ventes de voitures électriques en 2024. Les batteries, les onduleurs et les systèmes de capteurs augmentent la densité du câblage par rapport aux conceptions de véhicules à moteur à combustion interne. Les systèmes à haute tension et les architectures de câblage zonales concentrent les besoins de fixation dans des zones exposées à une chaleur et à des vibrations plus importantes. Ces conditions favorisent les matériaux conçus pour satisfaire aux exigences des tests automobiles et offrir des performances mécaniques stables. Les stations de recharge rapide publiques créent un canal de demande supplémentaire, car les colliers de câbles utilisés dans ces installations doivent résister à l'exposition aux ultraviolets, aux conditions extérieures et aux cycles thermiques répétés. Le marché des colliers de câbles bénéficie d'une demande accrue lorsque les spécifications des véhicules et des infrastructures de recharge exigent des solutions de fixation durables plutôt que des produits basiques pour usage intérieur.
Construction, rénovation, énergies renouvelables et opérations critiques en matière de traçabilité
Les installations solaires et éoliennes créent une demande de remplacement récurrente, car les composants de gestion des câbles peuvent se dégrader sur de longues durées de vie. Panduit a introduit une garantie fabricant de 20 ans en mai 2026 pour les colliers de câbles DuraTy en acétal et en Nylon 612 utilisés dans les infrastructures solaires et énergétiques. Les codes du bâtiment et les codes électriques augmentent également le nombre de points de fixation requis dans les projets commerciaux. Par conséquent, les activités de construction et de rénovation accroissent la demande de colliers de câbles sans nécessiter de modifications des matériaux de l'équipement installé. Les installations de transformation alimentaire, pharmaceutiques et de dispositifs médicaux créent un besoin distinct de produits à identification par radiofréquence (RFID) et détectables aux métaux. Ces produits soutiennent la traçabilité et le contrôle de la contamination, faisant de la certification et de la fiabilité des produits des critères d'achat importants sur le marché des colliers de câbles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des matières premières en résine de nylon et en acier inoxydable | -1.0% | Mondial, avec une exposition sévère en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Substituts bas de gamme et concurrence par les prix sur les produits de grande consommation | -0.7% | Marchés sensibles aux prix en Asie du Sud-Est, en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Contraintes de tri en fin de vie et de recyclabilité pour les colliers multi-matériaux | -0.4% | Europe, avec une pertinence émergente en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des matières premières en résine de nylon et en acier inoxydable
Les perturbations des matières premières en 2026 ont mis en évidence la faible protection des marges disponible pour les transformateurs utilisant des résines PA6 et PA6,6 standard. BASF a augmenté les prix nord-américains du caprolactame, du polymère polyamide et du copolyamide de 0,10 USD par livre, avec effet au 2 juin 2026. NYCOA a également annoncé une augmentation de prix de 0,15 USD par livre pour le Nylon 6, avec effet au 1er mai 2026. De nombreux transformateurs ont du mal à répercuter la hausse des coûts de résine et de fret lors des cycles de tarification trimestriels. Les producteurs ayant accès au caprolactame, à l'acide adipique ou à des capacités de compoundage bénéficient d'une meilleure protection que les transformateurs à façon. Ces conditions pourraient inciter les petits fabricants de colliers de câbles à abandonner les gammes de produits de grande consommation ou à rechercher le soutien de fabricants plus intégrés.
Substituts bas de gamme et concurrence par les prix sur les produits de grande consommation
Les producteurs asiatiques à fort volume se livrent une concurrence agressive sur les prix dans les circuits de la construction, du bricolage et de l'exportation. Les colliers en nylon de grande consommation peuvent freiner la croissance des produits premium lorsque les décisions d'achat dépendent principalement des coûts unitaires. Les sangles réutilisables à velcro, les clips à encliquetage et les conduits spiralés sont également en concurrence dans certaines applications d'électronique grand public et de commerce léger. Ces alternatives exercent principalement une pression par substitution plutôt qu'un remplacement total des colliers de câbles. L'Inde émerge comme un site d'approvisionnement supplémentaire pour les colliers de câbles certifiés, soutenu par l'accès à des accords de libre-échange avec l'Union européenne, le Royaume-Uni, l'Australie et la Nouvelle-Zélande[2]Tycab, « Pourquoi les acheteurs mondiaux s'approvisionnent en colliers de câbles en Inde, l'avantage des ALE », Tycab, tycabcableties.com. À mesure que davantage d'acheteurs qualifient des sources secondaires, le marché des colliers de câbles pourrait connaître une concurrence plus forte sur les gammes de produits standard.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les colliers relâchables occupent la plus grande position, tandis que les colliers à verrouillage à bille connaissent la croissance la plus rapideLes colliers de câbles relâchables représentaient 47,56 % du marché des colliers de câbles en 2025. Leur position reflète une utilisation généralisée dans les centres de données et les installations de télécommunications, où les techniciens redirigent fréquemment les câbles lors de la maintenance et des mises à niveau. Les gestionnaires d'installations et les intégrateurs de systèmes spécifient des conceptions relâchables lors de la planification des projets, car elles éliminent la nécessité de couper les colliers permanents et réduisent la consommation de matériaux lors des travaux de maintenance. Ces produits sont pertinents dans les applications où les temps d'arrêt ont des coûts élevés. Par conséquent, les formats relâchables maintiennent une large base installée dans les environnements réseau et d'équipement.
Les colliers de câbles à verrouillage à bille devraient croître à un CAGR de 6,84 % jusqu'en 2031. Leur mécanisme de verrouillage anti-glissement favorise leur utilisation dans les installations éoliennes, les cadres de suiveurs solaires et les environnements industriels exposés aux vibrations. Les variantes en acier inoxydable servent également des applications nécessitant une résistance à la corrosion et une force de serrage soutenue. Les colliers de câbles en échelle restent pertinents pour le regroupement haute tension et les applications marines, car ils répartissent la force de serrage sur une surface plus large. Les colliers à encliquetage, les produits à velcro et les formats biodégradables entrent dans la catégorie des autres types de produits. Les exigences en matière de produits deviennent plus strictes à mesure que les normes d'installation électrique introduisent des classifications de température révisées et des méthodes d'essai de résistance à la traction.


Par matériau :
le nylon combine la plus grande base avec le taux de croissance le plus élevéLe nylon représentait 52,87 % du marché des colliers de câbles en 2025 et devrait se développer à un CAGR de 7,13 % jusqu'en 2031. Le matériau est utilisé dans les applications intérieures, automobiles, industrielles, solaires et de télécommunications. Le Nylon 6,6 reste important pour les faisceaux de câbles automobiles et les systèmes d'automatisation industrielle qui nécessitent une résistance au feu et une stabilité thermique. Le Nylon 6/12 est utilisé dans les installations extérieures où la résistance à l'humidité et la stabilité dimensionnelle sont essentielles. Les informations produit de Panduit de mai 2026 indiquaient que le Nylon 6/12 absorbe 0,3 % d'humidité, contre 1,2 % pour le Nylon 6,6. Cette gamme de grades soutient la position du nylon en tant que plus grand segment de matériaux sur le marché des colliers de câbles.
Le polypropylène est utilisé dans les environnements en contact avec les aliments et pharmaceutiques, où sa résistance chimique répond aux exigences d'hygiène. Les produits en acier inoxydable représentent un segment de matériaux plus restreint, mais sont utilisés dans les installations d'énergies renouvelables et industrielles exposées. Leur résistance à la corrosion soutient des projets avec des durées de vie opérationnelles de 25 à 30 ans. Les autres matériaux comprennent des produits à base biologique et à contenu recyclé qui répondent aux exigences émergentes en matière de durabilité. Les réglementations européennes couvrant certains plastifiants et retardateurs de flamme halogénés relèvent les spécifications minimales pour les produits fournis à la région. Les fournisseurs disposant de formulations sans halogène validées pourraient en bénéficier dans les applications réglementées.
Par secteur d'utilisation finale :
l'électronique et l'électrique en tête, tandis que l'automobile contribue à la croissanceL'électronique et l'électrique représentaient 36,71 % du marché des colliers de câbles en 2025. Ce segment comprend l'assemblage de circuits imprimés, l'électronique grand public, l'électronique industrielle, les dispositifs médicaux et l'infrastructure des centres de données. Ces applications nécessitent un acheminement des câbles dans des systèmes compacts et des équipements de production. Les exigences de performance varient selon les applications, limitant le glissement de la demande vers les produits de grande consommation de base. Les centres de données exigent couramment des formats relâchables et sans halogène qui facilitent la maintenance planifiée. Par conséquent, les applications électroniques et électriques constituent une base de demande large et diversifiée pour le marché des colliers de câbles.
Le segment automobile devrait croître à un CAGR de 7,26 % jusqu'en 2031. Les véhicules électriques nécessitent des batteries, des onduleurs et des capteurs, augmentant le besoin de solutions d'acheminement et de fixation des câbles. Les chaînes d'approvisionnement automobiles suivent des normes de qualification qui restreignent l'utilisation d'attaches de spécification inférieure. Le bâtiment et la construction restent le deuxième segment d'utilisation finale par chiffre d'affaires, portés par l'activité de rénovation en Europe et les projets d'infrastructure en Asie-Pacifique et au Moyen-Orient. La fabrication industrielle et l'automatisation représentent le troisième segment d'utilisation finale et s'orientent vers des produits d'acheminement tolérants au mouvement pour la robotique et les usines de semi-conducteurs. Les applications de biens de consommation et de bricolage restent des segments à grande échelle et à faible valeur, tandis que les canaux de commerce électronique continuent de remodeler la distribution des petites commandes.
Analyse géographique
Marché des Colliers de Serrage en Asie-Pacifique
L'Asie-Pacifique représentait 43,83 % de la part de marché des colliers de serrage en 2025 et devrait croître à un CAGR de 6,78 % jusqu'en 2031. La région dispose des plus grandes bases de production et de consommation. La Chine maintient une présence productive significative dans les provinces du Zhejiang, du Guangdong et du Hebei, soutenant la compétitivité des coûts au sein de la chaîne d'approvisionnement mondiale. En Inde, les incitations dans le secteur de l'électronique, les programmes d'infrastructure et l'accès aux marchés d'exportation via des accords commerciaux soutiennent la demande. Le Japon et la Corée du Sud consomment des produits à plus haute valeur ajoutée pour les applications automobiles et d'électronique de précision. Ces facteurs soutiennent le rôle de l'Asie-Pacifique dans le développement du marché des colliers de serrage.
Marché des Colliers de Serrage en Amérique du Nord
L'Amérique du Nord est le deuxième marché régional en importance. Le déploiement du haut débit, la construction de centres de données et les investissements manufacturiers accroissent la demande de colliers de serrage aux États-Unis. L'allocation de 42,45 milliards USD au titre du programme Broadband Equity, Access, and Deployment (BEAD) soutient les réseaux de fibre optique extérieurs nécessitant des colliers en nylon stabilisés aux ultraviolets et à la chaleur. Le Canada contribue à la demande grâce à la production de faisceaux de câbles automobiles et aux projets du secteur des ressources naturelles. Le Mexique assure un approvisionnement qualifié aux usines d'assemblage automobile américaines en raison de sa position au sein du réseau de production nord-américain. Le National Electrical Code établit les exigences minimales de performance des matériaux pour les installations électriques permanentes.
Marché des Colliers de Serrage en EMEA et en Amérique du Sud
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique génèrent une demande issue d'applications d'utilisation finale distinctes. En Europe, l'électrification automobile allemande, les projets de centres de données en Irlande et dans les pays nordiques, ainsi que les actifs éoliens en mer du Nord stimulent la consommation de colliers de serrage. Les exigences du règlement REACH (Registration, Evaluation, Authorisation and Restriction of Chemicals) et la norme EN IEC 62275:2026 élèvent les attentes de la chaîne d'approvisionnement pour les produits utilisés dans les installations européennes. L'Amérique du Sud bénéficie de l'automatisation industrielle au Brésil et du développement des infrastructures liées au lithium en Argentine. Le Moyen-Orient et l'Afrique bénéficient de projets de construction et d'énergie renouvelable, notamment des développements en Arabie Saoudite et à Abou Dhabi. Les conditions désertiques et côtières accroissent la demande de produits résistants aux ultraviolets et à la corrosion sur le marché des colliers de serrage.

Paysage concurrentiel
Le marché des colliers de câbles est modérément fragmenté. HellermannTyton, Panduit, TE Connectivity et ABB Installation Products se font concurrence par le biais de spécifications techniques et de relations d'ingénierie avec les clients. Panduit collabore avec les ingénieurs des centres de données nord-américains sur des spécifications de gestion des faisceaux qui peuvent être intégrées dans les contrats d'approvisionnement. Ces relations peuvent créer des coûts de changement pour les clients qui ont besoin de produits constamment approuvés. Les fabricants en Chine et à Taïwan se font concurrence sur les coûts unitaires dans les circuits de la construction, du bricolage et de l'exportation. Certains fabricants poursuivent des certifications UL et CE pour accéder à des applications à plus haute valeur ajoutée.
Les entreprises élargissent leur présence dans les catégories d'infrastructure liées à la demande de gestion des câbles. TE Connectivity a acquis l'activité d'entrées de charge de Phoenix Contact E-Mobility en mars 2026 et a finalisé son acquisition de Richards Manufacturing pour 2,3 milliards USD en avril 2025. Ces actions élargissent l'accès de TE Connectivity aux projets d'électrification, dans lesquels les colliers de câbles font partie de spécifications électriques plus larges. En mai 2026, Panduit a introduit une garantie pour les produits solaires et énergétiques qui mettait l'accent sur la durée de vie plutôt que sur le prix unitaire. L'investissement d'ABB dans la fabrication européenne reflète la demande de modernisation des réseaux sur le marché des colliers de câbles.
La substitution de matériaux durables et les produits axés sur la traçabilité restent des domaines de développement de produits. Les colliers de câbles à identification par radiofréquence (RFID) et détectables aux métaux soutiennent le contrôle des risques physiques dans la fabrication alimentaire et pharmaceutique. Panduit et HellermannTyton proposent ces formats de produits techniquement exigeants, tandis que des spécialistes, notamment Detectamet et DIFVAN, se font concurrence par le biais de certifications et de prix. Les équipements de pose automatique de colliers de câbles influencent également les exigences d'approvisionnement en augmentant le besoin de cohérence dimensionnelle et de formats de produits compatibles avec les machines. Ces systèmes peuvent fonctionner jusqu'à 84 cycles par minute, réduisant l'avantage de main-d'œuvre associé à l'installation manuelle. Le paysage concurrentiel comprend des fournisseurs axés sur les spécifications et des fabricants à moindre coût cherchant à accéder aux catégories de produits certifiés.
Leaders du secteur des colliers de câbles
Panduit Corp
HellermannTyton
ABB
3M
TE Connectivity
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Colliers de Serrage
- 3M
- ABB
- Advanced Cable Ties, Inc.
- AFT Fasteners
- Avery Dennison Corporation
- BAND-IT
- Essentra Components
- HellermannTyton
- HUA WEI INDUSTRIAL CO., LTD.
- KAI SUH SUH ENTERPRISE CO., LTD.
- NELCO
- NORMA Group
- Panduit Corp
- Partex Marking Systems
- Southwire Company, LLC.
- TE Connectivity

Recent Industry Developments in Marché des Colliers de Serrage
- Août 2026 : BASF a augmenté les prix du caprolactame, du PA6 et du copolyamide de 0,10 USD par livre en Amérique du Nord, avec effet au 2 juin, en raison de la volatilité de la chaîne de valeur du nylon résultant de perturbations géopolitiques et de contraintes sur les matières premières. Cela faisait suite à une augmentation de prix de 0,16 USD par livre annoncée en avril 2026, augmentant les coûts d'intrants pour les transformateurs de colliers de câbles utilisant la résine PA6.
- Mai 2026 : Panduit a introduit une garantie fabricant de 20 ans pour ses colliers de câbles DuraTy en acétal et en Nylon 612 pour les applications d'infrastructure solaire et énergétique. Le Nylon 612 absorbe 0,3 % d'humidité, contre 1,2 % pour le Nylon 6,6 conventionnel, soutenant une durée de vie en extérieur d'environ 20 ans. C'est environ trois fois la durée de vie des colliers de câbles standard dans des conditions d'exposition aux UV comparables.


Périmètre du rapport mondial sur le marché des colliers de câbles
Un collier de câbles est un dispositif de fixation utilisé pour sécuriser des éléments, principalement des câbles et des fils électriques. Son faible coût, sa facilité d'utilisation et sa forte capacité de liaison le rendent largement utilisé dans diverses applications.
Le marché des colliers de câbles est segmenté par type de produit, matériau, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en colliers de câbles relâchables, colliers de câbles à verrouillage à bille, colliers de câbles en échelle et autres. Par matériau, le marché est segmenté en nylon, polypropylène, acier inoxydable et autres. Par secteur d'utilisation finale, le marché est segmenté en électronique et électrique, bâtiment et construction, automobile, fabrication industrielle et automatisation, télécommunications et centres de données, biens de consommation et bricolage, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les colliers de câbles dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Colliers de câbles relâchables |
| Colliers de câbles à verrouillage à bille |
| Colliers de câbles en échelle |
| Autres |
| Nylon |
| Polypropylène |
| Acier inoxydable |
| Autres |
| Électronique et électrique |
| Bâtiment et construction |
| Automobile |
| Fabrication industrielle et automatisation |
| Télécommunications et centres de données |
| Biens de consommation et bricolage |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Colliers de câbles relâchables | |
| Colliers de câbles à verrouillage à bille | ||
| Colliers de câbles en échelle | ||
| Autres | ||
| Par matériau | Nylon | |
| Polypropylène | ||
| Acier inoxydable | ||
| Autres | ||
| Par secteur d'utilisation finale | Électronique et électrique | |
| Bâtiment et construction | ||
| Automobile | ||
| Fabrication industrielle et automatisation | ||
| Télécommunications et centres de données | ||
| Biens de consommation et bricolage | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des colliers de câbles ?
La taille du marché des colliers de câbles a été estimée à 1,67 milliard USD en 2025 et devrait croître de 1,77 milliard USD en 2026 à 2,38 milliards USD d'ici 2031, à un CAGR de 6,12 % pendant la période de prévision (2026-2031).
Quel type de produit de collier de câbles détient la plus grande part ?
Les colliers de câbles relâchables détenaient une part de 47,56 % en 2025, car les équipes de maintenance les utilisent pour la redirection dans les centres de données, les télécommunications, les installations électriques et les installations d'équipements.
Quel matériau de collier de câbles connaît la croissance la plus rapide ?
Le nylon est le matériau à la croissance la plus rapide avec un CAGR de 7,13 % jusqu'en 2031 et détenait une part de 52,87 % en 2025, reflétant son utilisation dans les secteurs automobile, industriel, solaire, des télécommunications et des travaux électriques intérieurs.
Quel secteur d'utilisation finale stimule la demande de colliers de câbles ?
L'électronique et l'électrique étaient en tête avec une part de 36,71 % en 2025, tandis que l'automobile devrait connaître la croissance la plus rapide à un CAGR de 7,26 %, les véhicules électriques nécessitant des systèmes de câblage plus complexes.
Dernière mise à jour de la page le:



