
Tamaño y Participación del Mercado de Bridas para Cables
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.38 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Bridas para Cables por Mordor Intelligence
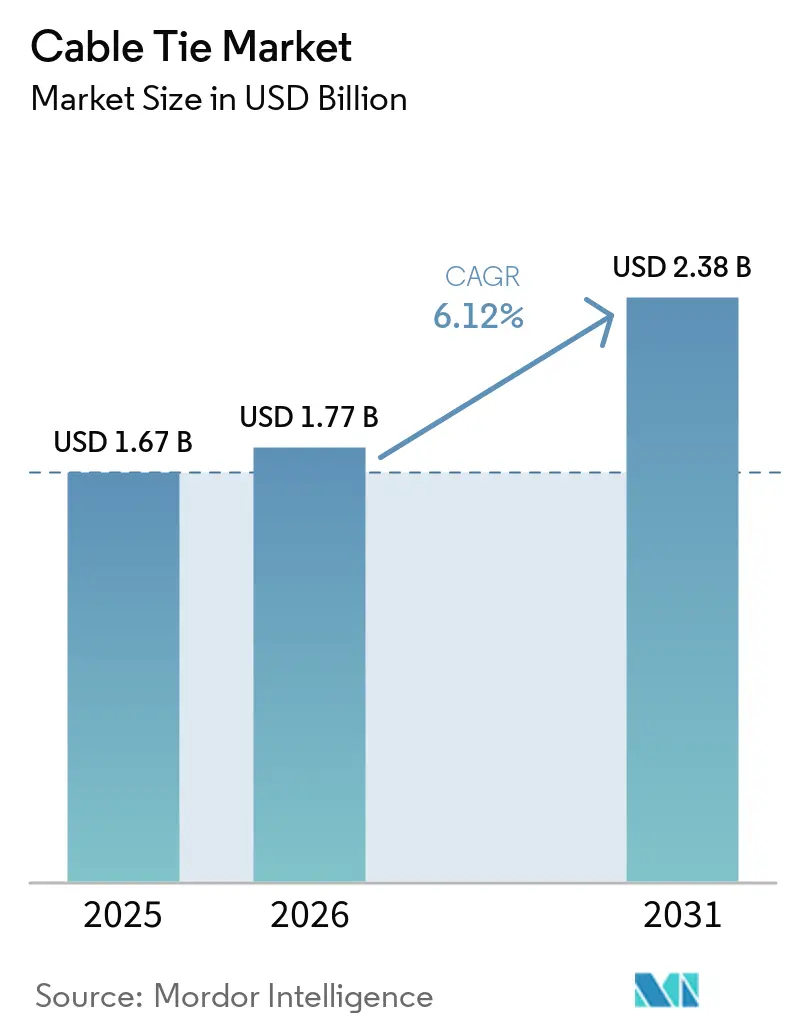
El tamaño del mercado de bridas para cables se estimó en 1,67 mil millones de USD en 2025 y se estima que crecerá desde 1,77 mil millones de USD en 2026 hasta 2,38 mil millones de USD en 2031, a una CAGR del 6,12% durante el período de pronóstico (2026-2031). El mercado de bridas para cables está experimentando una segmentación creciente a medida que los productos de nailon de bajo costo enfrentan presión de precios, mientras que la demanda de formatos certificados, duraderos y trazables aumenta. La electrificación, la construcción de centros de datos, la automatización industrial y la expansión de redes están incrementando la demanda de soluciones de gestión de cables en instalaciones densas y exigentes. Los compradores priorizan la resistencia al calor, la estabilidad ultravioleta, el rendimiento ante llamas, la resistencia a las vibraciones y la capacidad de reencaminar cables durante el mantenimiento. Este cambio favorece a los proveedores que cumplen con las especificaciones técnicas y mantienen relaciones de ingeniería con los clientes. La volatilidad en los precios de las materias primas y los requisitos regulatorios pueden diferenciar aún más los productos premium de los productos básicos en el mercado de bridas para cables.
Conclusiones Clave del Informe
- Por tipo de producto, las bridas para cables reutilizables representaron el 47,56% de los ingresos en 2025, mientras que se pronostica que las bridas para cables de bola crecerán a una CAGR del 6,84% hasta 2031.
- Por material, el nailon representó el 52,87% de la participación de ingresos en 2025 y se pronostica que se expandirá a una CAGR del 7,13% hasta 2031.
- Por industria de usuario final, la electrónica y eléctrica tuvo una participación de ingresos del 36,71% en 2025, mientras que se pronostica que el sector automotriz crecerá a una CAGR del 7,26% hasta 2031.
- Por geografía, Asia-Pacífico representó el 43,83% de la participación de ingresos en 2025 y se pronostica que crecerá a una CAGR del 6,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Bridas para Cables
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación, Centros de Datos y Expansión de la Automatización Industrial | +1.8% | Global, con concentración en América del Norte, Asia-Pacífico y el Norte de Europa | Mediano plazo (2-4 años) |
| Despliegue de Fibra, 5G y Redes de Alta Densidad | +1.2% | Global, con mayor impacto en Asia-Pacífico, Oriente Medio y América Latina | Corto plazo (≤ 2 años) |
| Complejidad del Arnés de Vehículos Eléctricos e Infraestructura de Carga | +1.6% | China, Alemania, Estados Unidos y Corea del Sur | Mediano plazo (2-4 años) |
| Construcción, Renovación e Instalaciones de Energía Renovable | +0.9% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Identificación por Radiofrecuencia (RFID) y Bridas Detectables por Metal para Operaciones Críticas de Trazabilidad | +0.5% | Global, con concentración en procesamiento de alimentos, productos farmacéuticos y fabricación de dispositivos médicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación, Centros de Datos y Expansión de la Automatización Industrial
Los centros de datos, las redes eléctricas y los proyectos de automatización de fábricas están impulsando la demanda de hardware de gestión de cables en el mercado de bridas para cables. Los entornos de bastidores de alta densidad requieren más distribución de energía, refrigeración y conexiones de red que las instalaciones comerciales convencionales. Durante la puesta en marcha, estas instalaciones frecuentemente requieren que las bridas para cables cumplan con especificaciones de resistencia a las llamas, resistencia a la tracción y reutilización. ABB invirtió 200 millones de USD en capacidad de fabricación de media tensión en Europa para apoyar la demanda de actualizaciones de la red eléctrica. Los proyectos de automatización también utilizan brazos robóticos, servoaccionamientos y transportadores articulados que requieren enrutamiento flexible y conjuntos de bridas con montaje giratorio. Estas aplicaciones están incrementando la demanda de productos especializados de bridas para cables en lugar de bridas estándar para cableado de paneles únicamente.
Despliegue de Fibra, 5G y Redes de Alta Densidad
Los despliegues de fibra y 5G están generando demanda en una amplia gama de ubicaciones, no solo en los principales sitios de construcción. El Programa de Equidad, Acceso y Despliegue de Banda Ancha asignó 42,45 mil millones de USD a infraestructura de banda ancha[1]Administración Nacional de Telecomunicaciones e Información, "Programa de Equidad, Acceso y Despliegue de Banda Ancha," Administración Nacional de Telecomunicaciones e Información, ntia.gov, apoyando instalaciones de fibra en áreas rurales y suburbanas de los Estados Unidos. La cobertura de banda ancha de fibra superó el 60% de los hogares estadounidenses a finales de 2025, con 11,8 millones de hogares incorporados durante el año. Cada hogar conectado y cada sitio de celda crea requisitos adicionales de enrutamiento y sujeción de cables. En consecuencia, los productos de nailon para exteriores, estabilizados térmicamente y resistentes a los rayos ultravioleta están ganando un papel más importante en el mercado de bridas para cables, ya que los activos de red deben operar de manera confiable durante largos períodos de servicio.
Complejidad del Arnés de Vehículos Eléctricos e Infraestructura de Carga
Las plataformas de vehículos eléctricos están cambiando dónde y cómo se utilizan las bridas para cables dentro de los vehículos. La Agencia Internacional de Energía reportó más de 17 millones de ventas de automóviles eléctricos en 2024. Los paquetes de baterías, los inversores y los sistemas de sensores aumentan la densidad del cableado en comparación con los diseños de vehículos de motor de combustión interna. Los sistemas de mayor voltaje y las arquitecturas de cableado zonal concentran los requisitos de sujeción en áreas expuestas a mayor calor y vibración. Estas condiciones favorecen los materiales diseñados para cumplir con los requisitos de pruebas automotrices y proporcionar un rendimiento mecánico estable. Las estaciones públicas de carga rápida crean un canal de demanda adicional, ya que las bridas para cables utilizadas en estas instalaciones deben soportar la exposición ultravioleta, las condiciones exteriores y los ciclos térmicos repetidos. El mercado de bridas para cables gana demanda cuando las especificaciones de los vehículos y la infraestructura de carga requieren soluciones de sujeción duraderas en lugar de productos básicos para interiores.
Construcción, Renovación, Energía Renovable y Operaciones Críticas de Trazabilidad
Las instalaciones solares y eólicas crean una demanda de reemplazo recurrente porque los componentes de gestión de cables pueden degradarse durante largos períodos de operación. Panduit introdujo una garantía del fabricante de 20 años en mayo de 2026 para las bridas para cables DuraTy de acetal y Nailon 612 utilizadas en infraestructura solar y energética. Los códigos de construcción y eléctricos también aumentan el número de puntos de sujeción requeridos en proyectos comerciales. Como resultado, las actividades de construcción y renovación incrementan la demanda de bridas para cables sin requerir cambios de material en el equipo instalado. Las instalaciones de procesamiento de alimentos, farmacéuticas y de dispositivos médicos crean una necesidad separada de productos con identificación por radiofrecuencia (RFID) y detectables por metal. Estos productos apoyan la trazabilidad y el control de contaminación, haciendo que la certificación y la confiabilidad del producto sean criterios de compra importantes en el mercado de bridas para cables.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de las Materias Primas de Resina de Nailon y Acero Inoxidable | -1.0% | Global, con exposición severa en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Sustitutos de Bajo Costo y Competencia de Precios en Productos Básicos | -0.7% | Mercados sensibles al precio en el Sudeste Asiático, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Restricciones de Clasificación al Final de la Vida Útil y Reciclabilidad para Bridas de Múltiples Materiales | -0.4% | Europa, con relevancia emergente en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de las Materias Primas de Resina de Nailon y Acero Inoxidable
Las interrupciones en las materias primas en 2026 expusieron la limitada protección de márgenes disponible para los convertidores que utilizan resinas estándar PA6 y PA6,6. BASF aumentó los precios en América del Norte para caprolactama, polímero de poliamida y copoliamida en 0,10 USD por libra, con vigencia a partir del 2 de junio de 2026. NYCOA también anunció un aumento de precio de 0,15 USD por libra para el Nailon 6, con vigencia a partir del 1 de mayo de 2026. Muchos convertidores encuentran difícil trasladar los mayores costos de resina y flete durante los ciclos de precios trimestrales. Los productores con acceso a caprolactama, ácido adípico o capacidades de compounding tienen mayor protección que los convertidores por encargo. Estas condiciones pueden alentar a los fabricantes más pequeños de bridas para cables a abandonar las líneas de productos básicos o buscar apoyo de fabricantes más integrados.
Sustitutos de Bajo Costo y Competencia de Precios en Productos Básicos
Los productores asiáticos de alto volumen compiten agresivamente en precio en los canales de construcción, bricolaje y exportación. Las bridas de nailon básicas pueden limitar el crecimiento de los productos premium cuando las decisiones de adquisición dependen principalmente de los costos unitarios. Los envoltorios reutilizables de gancho y lazo, los clips de montaje a presión y los conductos en espiral también compiten en ciertas aplicaciones de electrónica de consumo y comerciales ligeras. Estas alternativas principalmente ejercen presión sin reemplazar completamente a las bridas para cables. India está emergiendo como una ubicación adicional de abastecimiento para bridas para cables certificadas, respaldada por el acceso a acuerdos de libre comercio con la Unión Europea, el Reino Unido, Australia y Nueva Zelanda[2]Tycab, "Por qué los Compradores Globales Están Abasteciendo Bridas para Cables desde India, La Ventaja del TLC," Tycab, tycabcableties.com. A medida que más compradores califican segundas fuentes, el mercado de bridas para cables puede experimentar una competencia más intensa en los rangos de productos estándar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Bridas Reutilizables Tienen la Mayor Posición, Mientras que las Bridas de Bola Crecen Más Rápido
Las bridas para cables reutilizables representaron el 47,56% del mercado de bridas para cables en 2025. Su posición refleja el uso generalizado en centros de datos e instalaciones de telecomunicaciones, donde los técnicos frecuentemente reencaminan cables durante el mantenimiento y las actualizaciones. Los administradores de instalaciones e integradores de sistemas especifican diseños reutilizables durante la planificación del proyecto porque eliminan la necesidad de cortar bridas permanentes y reducen el consumo de material durante los trabajos de servicio. Estos productos son relevantes en aplicaciones donde el tiempo de inactividad conlleva altos costos. En consecuencia, los formatos reutilizables mantienen una amplia base instalada en entornos de redes y equipos.
Se pronostica que las bridas para cables de bola crecerán a una CAGR del 6,84% hasta 2031. Su mecanismo de bloqueo antideslizante apoya el uso en instalaciones eólicas, marcos de seguidores solares y entornos industriales expuestos a vibraciones. Las variantes de acero inoxidable también sirven para aplicaciones que requieren resistencia a la corrosión y resistencia de sujeción sostenida. Las bridas para cables tipo escalera siguen siendo relevantes para el agrupamiento de alta tensión y aplicaciones marinas porque distribuyen la fuerza de sujeción sobre un área más amplia. Las bridas de montaje a presión, los productos de gancho y lazo y los formatos biodegradables se incluyen en la categoría de otros tipos de productos. Los requisitos de los productos se están volviendo más estrictos a medida que las normas de instalación eléctrica introducen clasificaciones de temperatura revisadas y métodos de prueba de resistencia a la tracción.
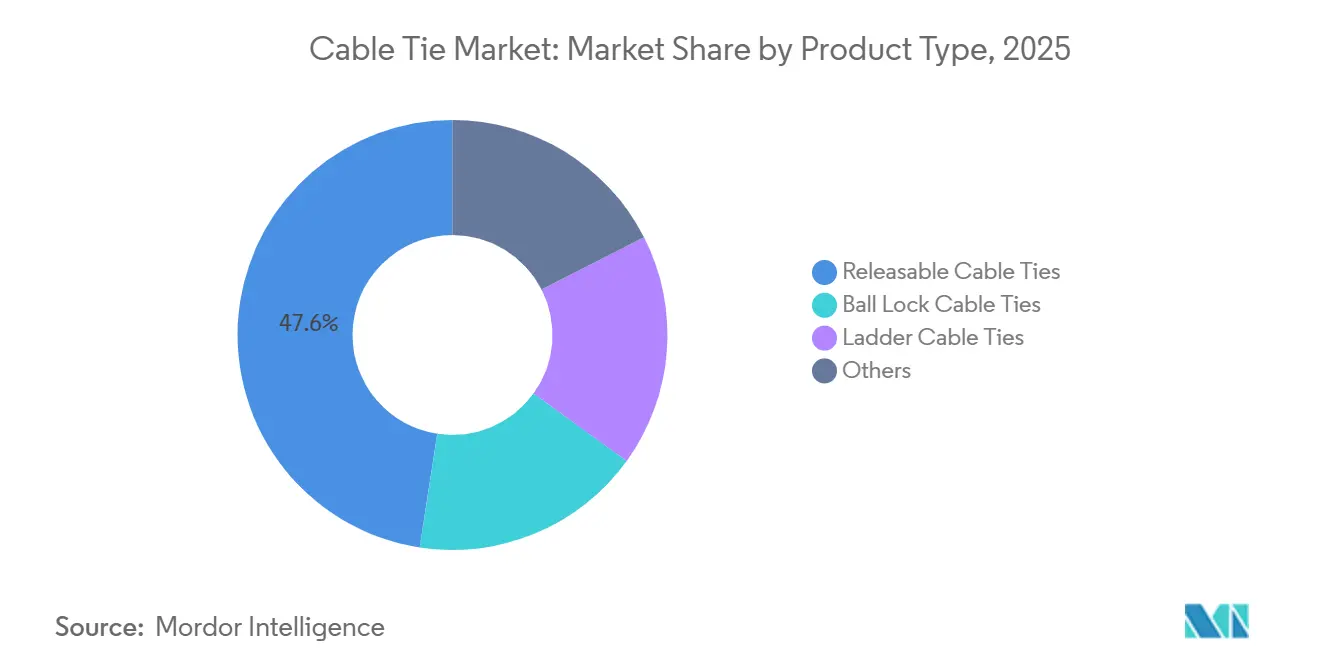
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Material: El Nailon Combina la Mayor Base con la Tasa de Crecimiento Más Alta
El nailon representó el 52,87% del mercado de bridas para cables en 2025 y se pronostica que se expandirá a una CAGR del 7,13% hasta 2031. El material se utiliza en aplicaciones de interiores, automotrices, industriales, solares y de telecomunicaciones. El Nailon 6,6 sigue siendo importante para los arneses de cables automotrices y los sistemas de automatización industrial que requieren resistencia a las llamas y estabilidad térmica. El Nailon 6/12 se utiliza en instalaciones exteriores donde la resistencia a la humedad y la estabilidad dimensional son críticas. La información de producto de Panduit de mayo de 2026 indicó que el Nailon 6/12 absorbe un 0,3% de humedad, en comparación con el 1,2% del Nailon 6,6. Esta gama de grados apoya la posición del nailon como el segmento de material más grande en el mercado de bridas para cables.
El polipropileno se utiliza en entornos de contacto con alimentos y farmacéuticos, donde su resistencia química apoya los requisitos de higiene. Los productos de acero inoxidable representan un segmento de material más pequeño, pero se utilizan en instalaciones de energía renovable e industriales expuestas. Su resistencia a la corrosión apoya proyectos con vidas operativas de 25 a 30 años. Otros materiales incluyen productos de base biológica y con contenido reciclado que abordan los requisitos emergentes de sostenibilidad. Las regulaciones europeas que cubren ciertos plastificantes y retardantes de llama halogenados están elevando las especificaciones mínimas para los productos suministrados a la región. Los proveedores con formulaciones validadas libres de halógenos pueden beneficiarse en aplicaciones reguladas.
Por Industria de Usuario Final: Electrónica y Eléctrica Lidera, Mientras que el Sector Automotriz Agrega Crecimiento
La electrónica y eléctrica representó el 36,71% del mercado de bridas para cables en 2025. Este segmento incluye el ensamblaje de placas de circuito impreso, electrónica de consumo, electrónica industrial, dispositivos médicos e infraestructura de centros de datos. Estas aplicaciones requieren el enrutamiento de cables dentro de sistemas compactos y equipos de producción. Los requisitos de rendimiento varían según la aplicación, lo que limita el desplazamiento de la demanda hacia productos básicos. Los centros de datos comúnmente requieren formatos reutilizables y libres de halógenos que apoyen el mantenimiento planificado. Por lo tanto, las aplicaciones de electrónica y eléctrica proporcionan una base de demanda amplia y diversa para el mercado de bridas para cables.
Se pronostica que el segmento automotriz crecerá a una CAGR del 7,26% hasta 2031. Los vehículos eléctricos requieren paquetes de baterías, inversores y sensores, aumentando la necesidad de soluciones de enrutamiento y sujeción de cables. Las cadenas de suministro automotrices siguen estándares de calificación que restringen el uso de sujetadores de especificaciones inferiores. La construcción y edificación sigue siendo el segundo segmento de usuario final más grande por ingresos, impulsado por la actividad de renovación en Europa y los proyectos de infraestructura en Asia-Pacífico y Oriente Medio. La fabricación industrial y la automatización representan el tercer segmento de usuario final más grande y están evolucionando hacia productos de enrutamiento tolerantes al movimiento para robótica y plantas de semiconductores. Los bienes de consumo y las aplicaciones de bricolaje siguen siendo segmentos de gran escala y menor valor, mientras que los canales de comercio electrónico continúan transformando la distribución de pedidos pequeños.
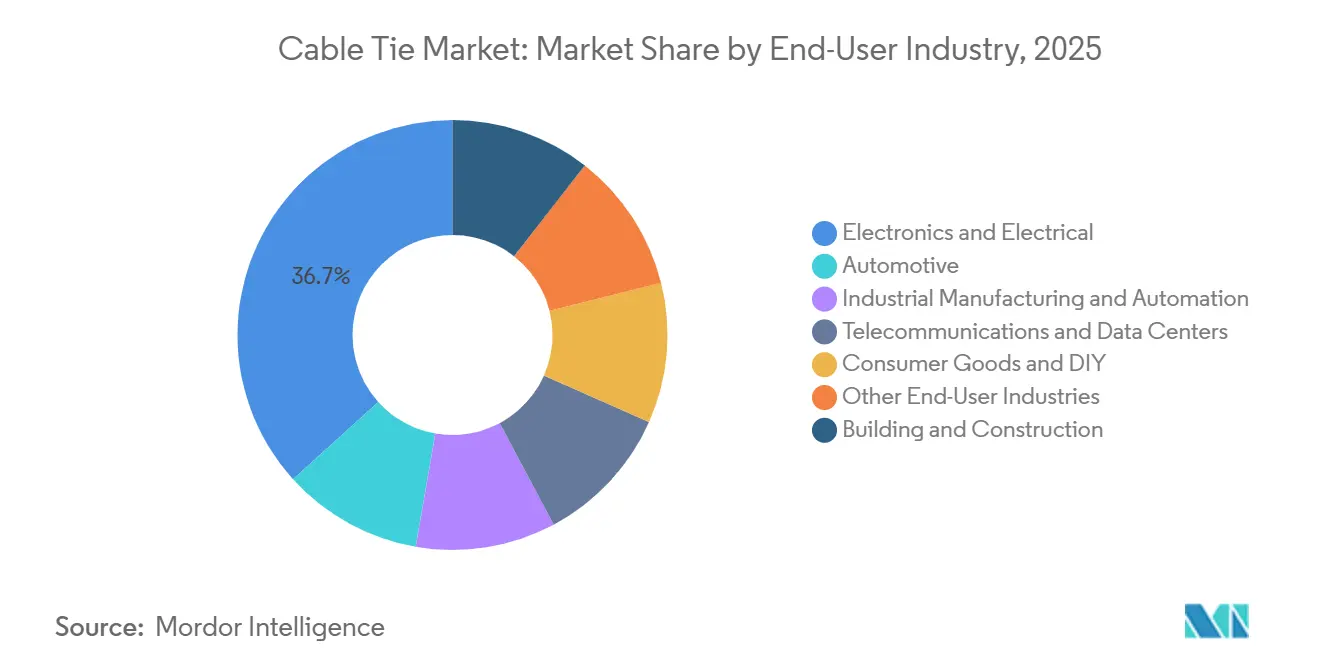
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
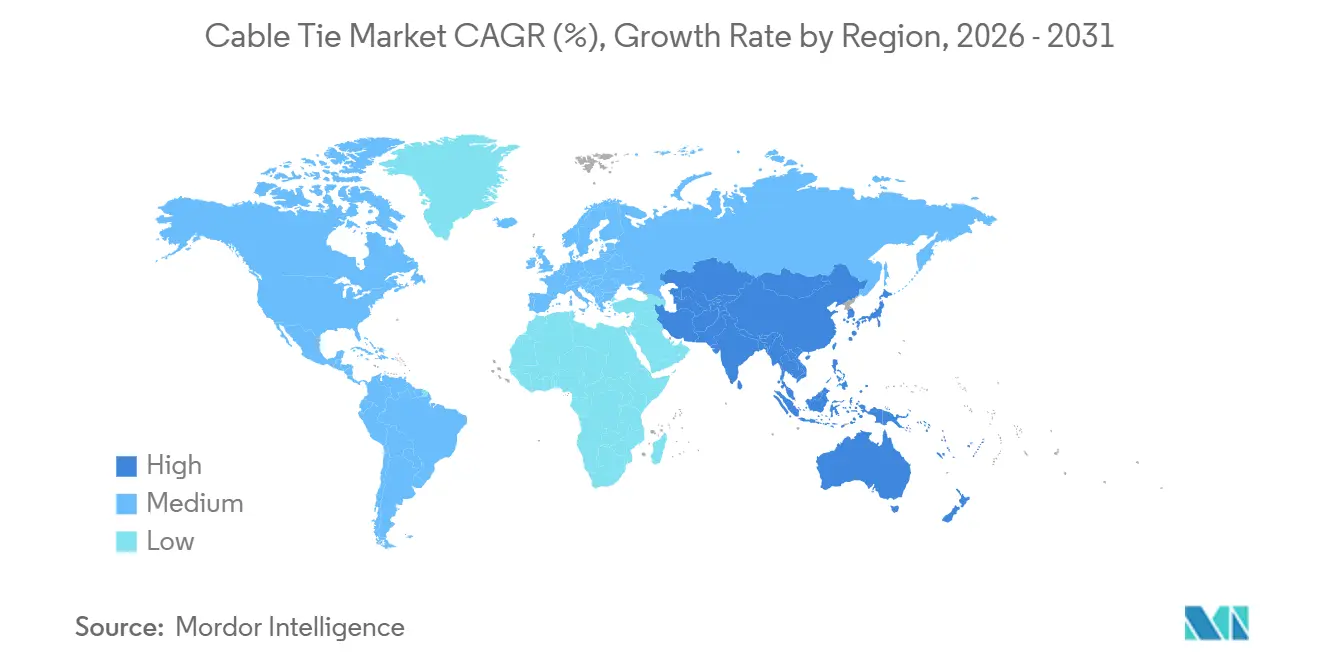
Asia-Pacífico representó el 43,83% de la participación del mercado de bridas para cables en 2025 y se pronostica que crecerá a una CAGR del 6,78% hasta 2031. La región tiene las mayores bases de producción y consumo. China mantiene una presencia de producción significativa en las provincias de Zhejiang, Guangdong y Hebei, apoyando la competitividad de costos en la cadena de suministro global. En India, los incentivos para la electrónica, los programas de infraestructura y el acceso a mercados de exportación a través de acuerdos comerciales apoyan la demanda. Japón y Corea del Sur consumen productos de mayor valor para aplicaciones automotrices y de electrónica de precisión. Estos factores apoyan el papel de Asia-Pacífico en el desarrollo del mercado de bridas para cables.
América del Norte es el segundo mercado regional más grande. El despliegue de banda ancha, la construcción de centros de datos y las inversiones en manufactura están incrementando la demanda de bridas para cables en los Estados Unidos. La asignación de 42,45 mil millones de USD del Programa de Equidad, Acceso y Despliegue de Banda Ancha (BEAD) apoya las redes de fibra para exteriores que requieren bridas de nailon estabilizadas contra los rayos ultravioleta y el calor. Canadá contribuye a la demanda a través de la producción de arneses automotrices y proyectos del sector de recursos naturales. México apoya el suministro calificado a las plantas de ensamblaje automotriz de los Estados Unidos debido a su posición dentro de la red de producción de América del Norte. El Código Eléctrico Nacional establece los requisitos mínimos de rendimiento de materiales para las instalaciones eléctricas permanentes.
Europa, América del Sur, Oriente Medio y África generan demanda a partir de aplicaciones de uso final distintas. En Europa, la electrificación automotriz alemana, los proyectos de centros de datos en Irlanda y los países nórdicos, y los activos eólicos del Mar del Norte impulsan el consumo de bridas para cables. Los requisitos del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) y la norma EN IEC 62275:2026 elevan las expectativas de la cadena de suministro para los productos utilizados en instalaciones europeas. América del Sur se beneficia de la automatización industrial en Brasil y el desarrollo de infraestructura de litio en Argentina. Oriente Medio y África se benefician de proyectos de construcción y energía renovable, incluidos los desarrollos en Arabia Saudita y Abu Dabi. Las condiciones desérticas y costeras aumentan la demanda de productos estables a los rayos ultravioleta y resistentes a la corrosión en el mercado de bridas para cables.

Panorama Competitivo
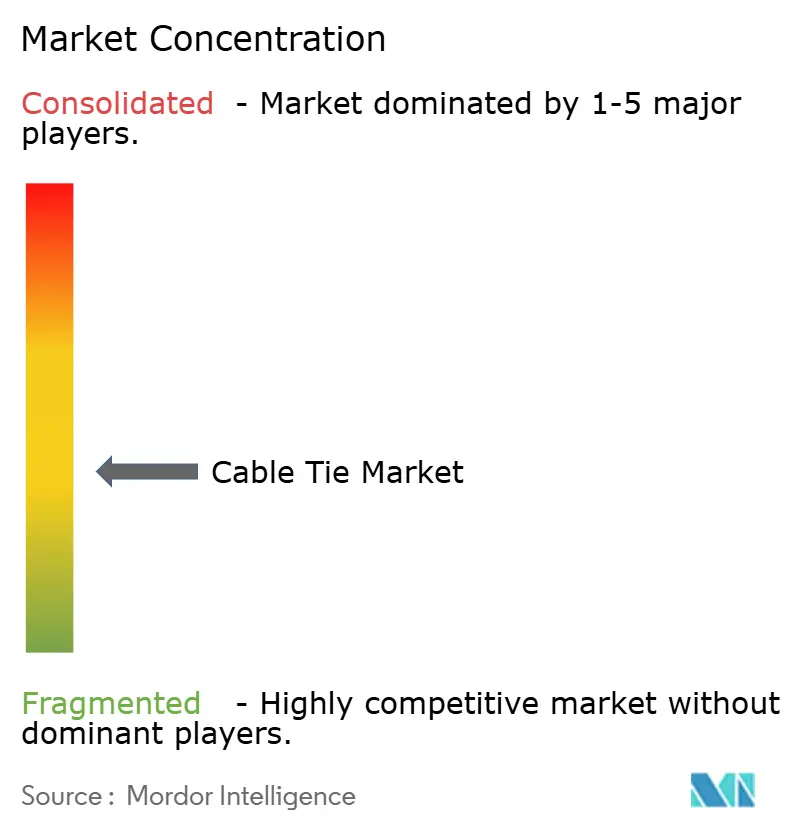
El mercado de bridas para cables está moderadamente fragmentado. HellermannTyton, Panduit, TE Connectivity y ABB Installation Products compiten a través de especificaciones técnicas y relaciones de ingeniería con los clientes. Panduit colabora con ingenieros de centros de datos de América del Norte en especificaciones de gestión de haces que pueden incorporarse en contratos de adquisición. Estas relaciones pueden crear costos de cambio para los clientes que requieren productos aprobados de manera consistente. Los fabricantes en China y Taiwán compiten en costos unitarios en los canales de construcción, bricolaje y exportación. Algunos fabricantes están obteniendo certificaciones UL y CE para acceder a aplicaciones de mayor valor.
Las empresas están expandiendo su presencia en categorías de infraestructura vinculadas a la demanda de gestión de cables. TE Connectivity adquirió el negocio de entradas de carga de Phoenix Contact E-Mobility en marzo de 2026 y completó su adquisición de Richards Manufacturing por 2,3 mil millones de USD en abril de 2025. Estas acciones amplían el acceso de TE Connectivity a proyectos de electrificación, en los que las bridas para cables forman parte de especificaciones eléctricas más amplias. En mayo de 2026, Panduit introdujo una garantía para productos solares y energéticos que enfatizó la vida útil en lugar del precio unitario. La inversión de ABB en manufactura europea refleja la demanda de actualizaciones de la red eléctrica en el mercado de bridas para cables.
La sustitución de materiales sostenibles y los productos enfocados en la trazabilidad siguen siendo áreas de desarrollo de productos. Las bridas para cables con identificación por radiofrecuencia (RFID) y detectables por metal apoyan el control de peligros físicos en la fabricación de alimentos y productos farmacéuticos. Panduit y HellermannTyton ofrecen estos formatos de productos técnicamente exigentes, mientras que especialistas, incluidos Detectamet y DIFVAN, compiten a través de certificaciones y precios. Los equipos automatizados de sujeción de cables también influyen en los requisitos de adquisición al aumentar la necesidad de consistencia dimensional y formatos de productos compatibles con máquinas. Estos sistemas pueden operar a hasta 84 ciclos por minuto, reduciendo la ventaja de mano de obra asociada con la instalación manual. El panorama competitivo incluye proveedores orientados a especificaciones y fabricantes de menor costo que buscan acceso a categorías de productos certificados.
Líderes de la Industria de Bridas para Cables
-
Panduit Corp
-
HellermannTyton
-
ABB
-
3M
-
TE Connectivity
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: BASF aumentó los precios de caprolactama, PA6 y copoliamida en 0,10 USD por libra en América del Norte, con vigencia a partir del 2 de junio, debido a la volatilidad en la cadena de valor del nailon resultante de interrupciones geopolíticas y restricciones en las materias primas. Esto siguió a un aumento de precio de 0,16 USD por libra anunciado en abril de 2026, incrementando los costos de insumos para los convertidores de bridas para cables que utilizan resina PA6.
- Mayo de 2026: Panduit introdujo una garantía del fabricante de 20 años para sus bridas para cables DuraTy de acetal y Nailon 612 para aplicaciones de infraestructura solar y energética. El Nailon 612 absorbe un 0,3% de humedad, en comparación con el 1,2% del Nailon 6,6 convencional, apoyando una vida útil en exteriores de aproximadamente 20 años. Esto es aproximadamente tres veces la vida útil de las bridas para cables estándar bajo condiciones comparables de exposición a rayos UV.


Alcance del Informe Global del Mercado de Bridas para Cables
Una brida para cables es un sujetador utilizado para asegurar artículos, principalmente cables y alambres eléctricos. Su bajo costo, facilidad de uso y fuerte capacidad de sujeción la hacen ampliamente utilizada en diversas aplicaciones.
El mercado de bridas para cables está segmentado por tipo de producto, material, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en bridas para cables reutilizables, bridas para cables de bola, bridas para cables tipo escalera y otros. Por material, el mercado está segmentado en nailon, polipropileno, acero inoxidable y otros. Por industria de usuario final, el mercado está segmentado en electrónica y eléctrica, construcción y edificación, automotriz, fabricación industrial y automatización, telecomunicaciones y centros de datos, bienes de consumo y bricolaje, y otras industrias de usuario final. El informe también cubre el tamaño del mercado y los pronósticos para las bridas para cables en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Bridas para Cables Reutilizables |
| Bridas para Cables de Bola |
| Bridas para Cables Tipo Escalera |
| Otros |
| Nailon |
| Polipropileno |
| Acero Inoxidable |
| Otros |
| Electrónica y Eléctrica |
| Construcción y Edificación |
| Automotriz |
| Fabricación Industrial y Automatización |
| Telecomunicaciones y Centros de Datos |
| Bienes de Consumo y Bricolaje |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Bridas para Cables Reutilizables | |
| Bridas para Cables de Bola | ||
| Bridas para Cables Tipo Escalera | ||
| Otros | ||
| Por Material | Nailon | |
| Polipropileno | ||
| Acero Inoxidable | ||
| Otros | ||
| Por Industria de Usuario Final | Electrónica y Eléctrica | |
| Construcción y Edificación | ||
| Automotriz | ||
| Fabricación Industrial y Automatización | ||
| Telecomunicaciones y Centros de Datos | ||
| Bienes de Consumo y Bricolaje | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Bridas para Cables?
El tamaño del mercado de bridas para cables se estimó en 1,67 mil millones de USD en 2025 y se estima que crecerá desde 1,77 mil millones de USD en 2026 hasta 2,38 mil millones de USD en 2031, a una CAGR del 6,12% durante el período de pronóstico (2026-2031).
¿Qué tipo de producto de bridas para cables tiene la mayor participación?
Las bridas para cables reutilizables tuvieron una participación del 47,56% en 2025 porque los equipos de mantenimiento las utilizan para el reencaminamiento en centros de datos, telecomunicaciones, instalaciones eléctricas e instalaciones de equipos.
¿Qué material de bridas para cables está creciendo más rápido?
El nailon es el material de más rápido crecimiento con una CAGR del 7,13% hasta 2031 y tuvo una participación del 52,87% en 2025, lo que refleja su uso en aplicaciones automotrices, industriales, solares, de telecomunicaciones y de trabajo eléctrico en interiores.
¿Qué sector de usuario final está impulsando la demanda de bridas para cables?
La electrónica y eléctrica lideró con una participación del 36,71% en 2025, mientras que se pronostica que el sector automotriz crecerá más rápido con una CAGR del 7,26%, ya que los vehículos eléctricos requieren sistemas de cableado más complejos.
Última actualización de la página el:



