
ブラジルプラスチック包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
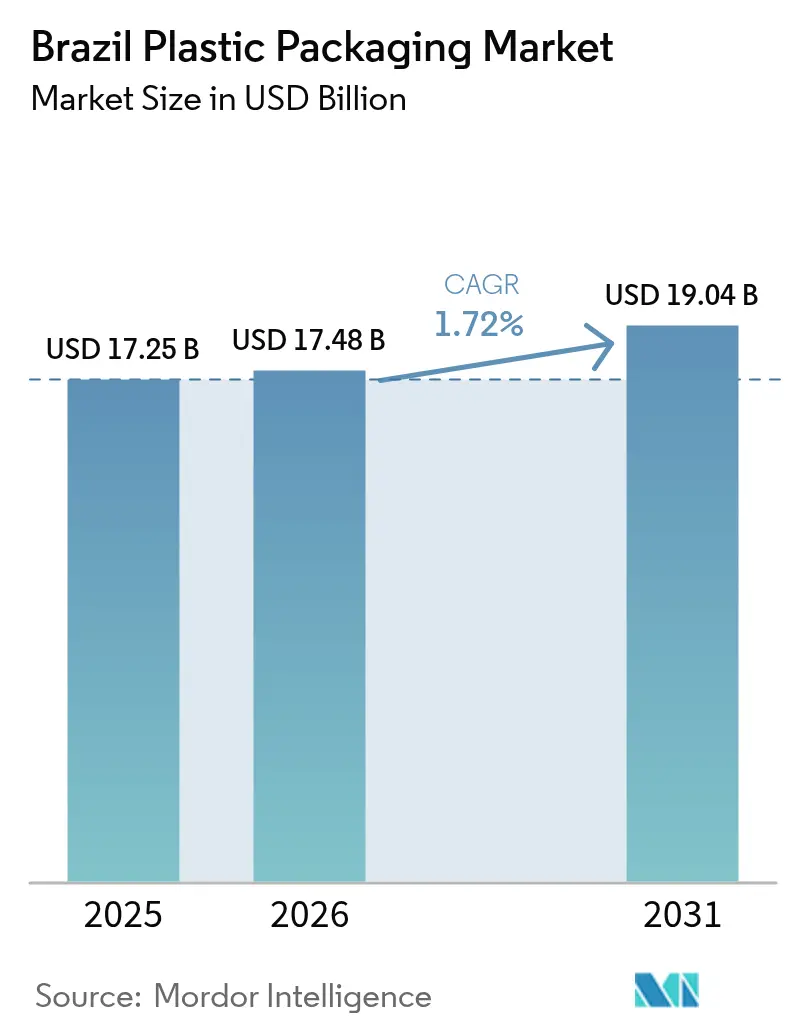
| 基準年の市場規模 (2025) | 17.25 十億米ドル |
| 市場規模 (2026) | 17.48 十億米ドル |
| 市場規模 (2031) | 19.04 十億米ドル |
| Growth Rate (2026 - 2031) | 1.72 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジルプラスチック包装市場分析
ブラジルプラスチック包装市場規模は、2025年の172億5,000万米ドルから2026年には174億8,000万米ドルに増加し、2031年までに190億4,000万米ドルに達すると予測されており、2026年〜2031年にかけてCAGR 1.72%で成長する見込みです。回収率の上昇とリサイクル含有量の義務化、サトウキビエタノールに由来する原料コスト上の優位性、そしてeコマースが牽引する省スペース形態への需要が、市場を純粋な数量拡大から高付加価値ソリューションへと転換させています。大統領令第12,688号は、コンバーターに対して2026年までに消費後リサイクル含有量22%を達成することを義務付けており、近赤外線選別・除染ラインへの投資を加速させています。サンパウロおよびリオデジャネイロの飲料ボトルデポジット制度は、ポリエチレンテレフタレートのベール純度を向上させており、一方で発泡ポリスチレントレイに対する自治体の禁止措置は、ファストフード店を成形繊維およびポリプロピレン代替品へと誘導しています。国内エタノールから製造されるバイオ由来ポリエチレンは、化石燃料グレードに対して一桁台のプレミアムにとどまっており、コンバーターの利益率を損なうことなく価格に敏感な食品・小売用途への採用を可能にしています。
主要レポートのポイント
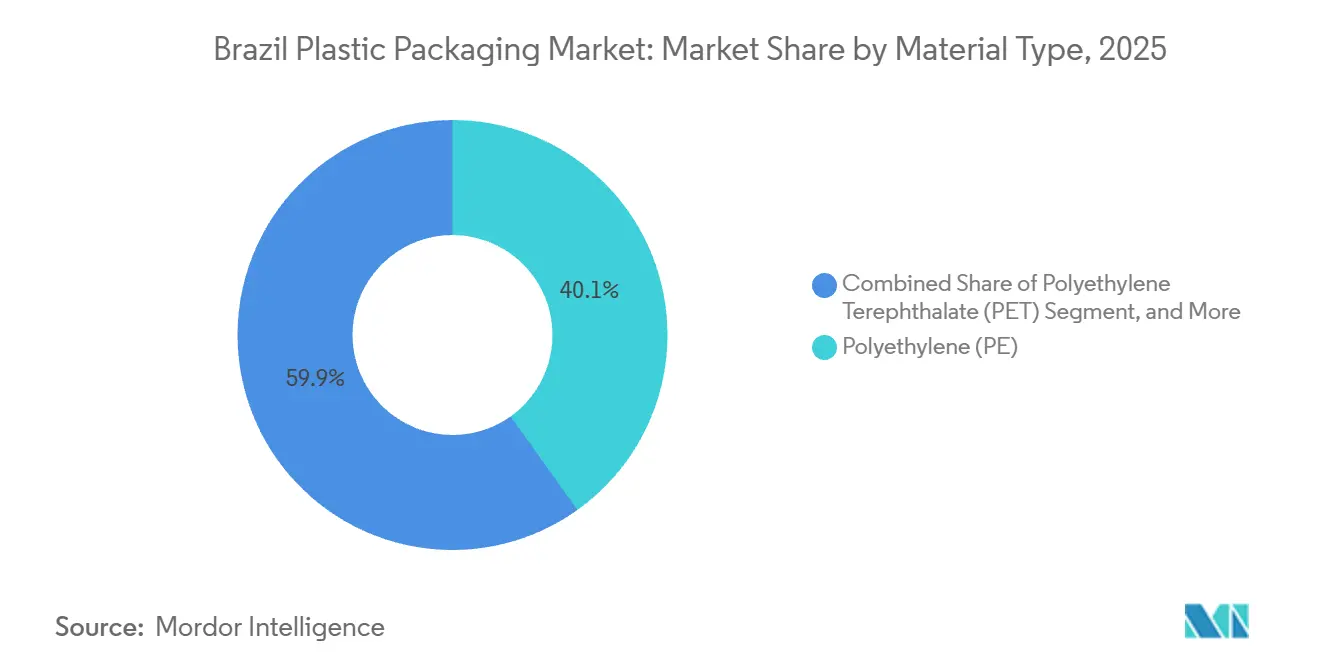
- 材料タイプ別では、ポリエチレンが2025年のブラジルプラスチック包装市場シェアの40.13%をリードし、一方でポリエチレンテレフタレートは2031年にかけて最速の2.21% CAGRを記録すると予測されています。
- 包装タイプ別では、フレキシブル形態が2025年のブラジルプラスチック包装市場規模の53.42%を占め、リジッドセグメントはフレキシブルソリューションが2.46% CAGRで成長する中で後塵を拝する見込みです。
- 製品形態別では、パウチ・サシェが2025年に32.37%のシェアを獲得しましたが、フィルム・ラップは2031年にかけて市場最高の2.63% CAGRで拡大すると予測されています。
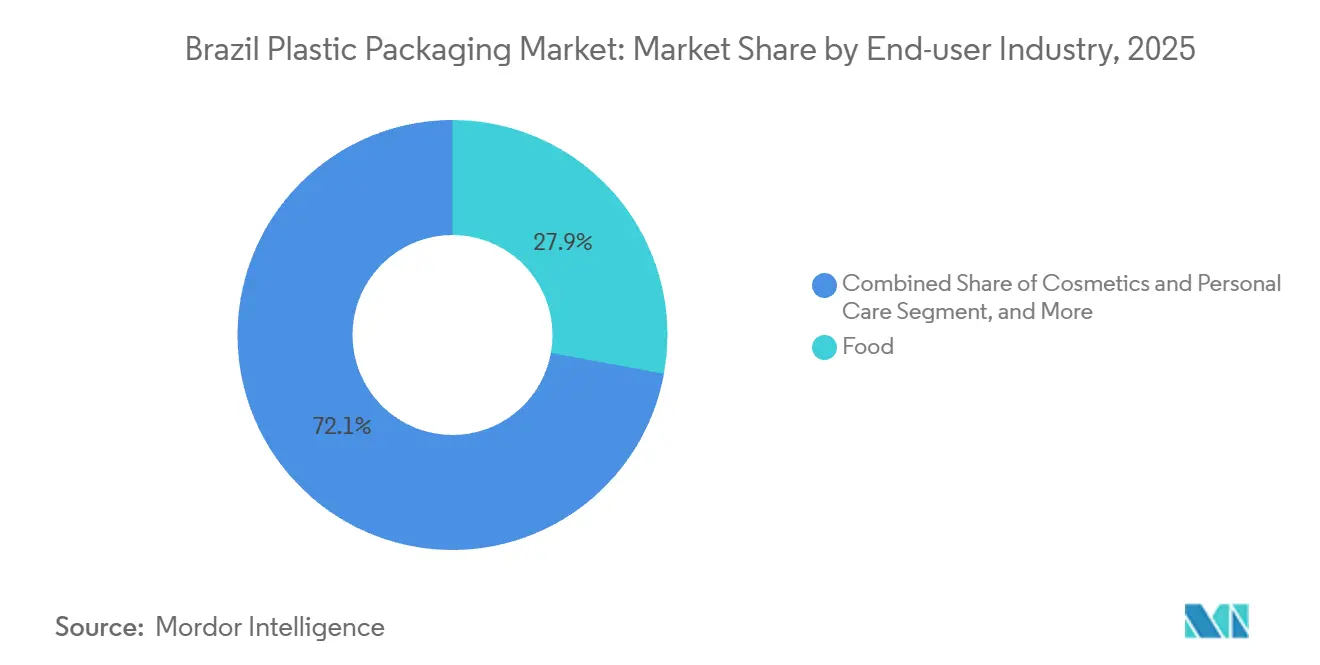
- エンドユーザー産業別では、食品が2025年に最大の27.88%シェアを維持し、化粧品・パーソナルケアが最速の3.01% CAGRで成長すると予測されています。
- 製造プロセス別では、押出成形が2025年の市場シェアの29.54%を占め、一方で熱成形はインモールドラベリングの採用を背景に最高の3.12% CAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ブラジルプラスチック包装市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ANVISAおよびCONAMAによる持続可能な材料の義務化 | +0.5% | 全国、サンパウロ・リオデジャネイロ・ブラジリアで早期施行 | 中期(2〜4年) |
| 急速なeコマース冷鎖の拡大 | +0.4% | 全国、南東部および南部地域に集中 | 短期(2年以内) |
| ブランドオーナーによる2028年までにPCR 25%以上の誓約 | +0.3% | 全国、多国籍FMCGおよび化粧品ブランドが主導 | 中期(2〜4年) |
| 国内エタノールに由来する石油化学原料の優位性 | +0.2% | 全国、サンパウロおよびリオグランデドスルのエタノールハブが基盤 | 長期(4年以上) |
| プレミアムSKUを向上させるブロックチェーン対応トレーサビリティパイロット | +0.1% | 全国、化粧品およびプレミアム食品での早期採用 | 中期(2〜4年) |
| バガス由来バイオプラスチックへの税制優遇措置 | +0.1% | 全国、サンパウロおよびミナスジェライスでの研究開発 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ANVISAおよびCONAMAによる持続可能な材料の義務化
大統領令第12,688号は法的拘束力のある逆物流目標を制定し、2026年までに32%の回収率と22%の消費後リサイクル含有量を達成することをコンバーターに義務付けています。[1]Planalto、「Decreto nº 12.688、2024年12月18日」、planalto.gov.br 付随するANVISA技術通知RDC 326/2024は、コンバーターがISO 15632に基づくクローズドループトレーサビリティおよび移行適合性を検証することを条件に、直接食品接触用のリサイクルポリエチレンテレフタレートおよび高密度ポリエチレンを承認しています。そのため、コンバーターは厳格な食品グレード基準を満たす近赤外線選別およびスーパークリーン除染システムへの設備更新を進めています。ブランドオーナーは検証不可能なリサイクル含有量の主張に対してペナルティのリスクを負うため、認証済みサプライヤーへの移行が促進されています。審議中の法案PL 5321/2025は最低リサイクル含有量水準を法制化することを目指しており、任意目標が今後10年以内に法定要件となる可能性を示唆しています。
急速なeコマース冷鎖の拡大
ブラジルのeグロサリー普及率は2025年に食品小売の8%に達し、消費者が冷蔵タンパク質や乳製品の宅配を好むようになったことで2020年以降2倍に増加しました。フルフィルメントセンターは現在、常温での冷蔵保持時間を4時間から12時間に延長する高バリアフレキシブルパウチを指定しており、冷蔵車への依存を低減し、ディーゼル費用を削減しています。AmcorのAmFiber紙・ポリエチレンラミネートは2025年初頭に登場し、混合繊維回収が利用可能な地域での路肩リサイクル性を提供することでこのニッチ市場に対応しています。 2025年5月のバイオリファイナリーロードマップに基づく5億ブラジルレアル(9,500万米ドル)相当の政府助成金は、3年以内に輸入エチレンビニルアルコールを代替できるバイオベースバリアコーティングのパイロットプラントを支援しています。これらの動向は、より軽量で省スペースのフレキシブルパックへの需要を強化しています。
2028年までにPCR 25%以上を達成するブランドオーナーの誓約
Grupo BoticárioとNaturaは2028年までに消費後樹脂を少なくとも25%調達するという公約を表明し、樹脂サプライチェーンを再編する調達需要を生み出しました。[2]サンパウロ市、「市条例 – EPS禁止」、prefeitura.sp.gov.br Braskemはこれに応じて、2027年までにポリエチレン生産能力の30%を機械的リサイクルグレードおよびバイオ由来グレードに充てることを決定しました。しかし、食品グレードのリサイクルポリプロピレンは低密度が自動分離を妨げるため依然として不足しており、コンバーターはバージン原料への依存を余儀なくされています。NextLooPPの高度溶解技術の国内ライセンスが取得されない限り、ヨーグルトカップや電子レンジ対応トレイにおける循環性のギャップは解消されません。
国内エタノールに由来する石油化学原料の優位性
Braskemのトリウンフォにある年産26万トンのバイオベースポリエチレンプラントは、固定価格契約のもとでエタノールを調達しており、樹脂価格をブレント原油の変動から切り離し、化石燃料グレードに対するプレミアムを約5%に抑えています。2025年の税制改革はバイオ由来プラスチックに対する課税を60%軽減し、コスト経済性をさらに有利にしました。また、ブラジル持続可能タクソノミーはこれらの樹脂をグリーンボンド資金調達の対象として認定しています。これらの財政的インセンティブは、2028年までに国内バイオポリエチレン生産量を35万トン超に引き上げる可能性のある既存設備のボトルネック解消計画を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第3層都市における自治体廃棄物収集のギャップ | −0.3% | 全国、北部および北東部地域で深刻 | 中期(2〜4年) |
| 使い捨てEPSトレイに対する消費者の反発 | −0.2% | 全国、サンパウロ・リオデジャネイロ・サントスに集中 | 短期(2年以内) |
| 食品グレードのリサイクルポリプロピレン供給不足 | −0.1% | 全国、乳製品および調理済み食品コンバーター | 中期(2〜4年) |
| 樹脂価格転嫁を妨げる為替変動 | −0.1% | 全国、輸入依存コンバーター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
第3層都市における自治体廃棄物収集のギャップ
2024年にブラジルの自治体のうち分別収集を実施していたのはわずか25.7%にとどまり、有機浸出液でリサイクル可能物を汚染する混合廃棄物埋立地が残存しています。品質認証済み原料はサンパウロとリオデジャネイロに集中しており、マナウスやベレンのコンバーターは二桁の輸送プレミアムを支払ってリサイクルポリエチレンテレフタレートを輸入しています。2024年に承認された米州開発銀行の1億2,000万米ドルの融資は15か所の地域選別ハブの整備に充てられますが、稼働開始は2027年まで延び、2026年の逆物流目標への適合が遅延します。この地理的不均衡は、産業中心地以外での循環経済の勢いを抑制しています。
使い捨てEPSトレイに対する消費者の反発
発泡ポリスチレン製食品サービス包装に対する自治体の禁止措置が2024年にサンパウロ、リオデジャネイロ、サントスで発効し、海洋ごみ問題が理由として挙げられました。[3]Natura、「バイオームラインの発売」、natura.com.br ファストフードチェーンは成形繊維製クラムシェルおよびポリプロピレントレイへの転換を余儀なくされ、約8,000万ブラジルレアル(1,500万米ドル)相当の既存金型が無駄となり、3か所の地域コンバーターで人員削減が生じました。2025年2月に実施された調査では、都市部消費者の68%が発泡ポリスチレンを環境への害と結びつけており、繊維代替品の方がカーボンフットプリントが大きい場合でも同様の傾向が見られました。この認識のギャップはポリスチレンの構造的衰退を加速させ、バリューミール向けの包装コストを引き上げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:デポジット制度がPET普及を促進
ポリエチレンテレフタレートは、サンパウロおよびリオデジャネイロのデポジット法がANVISAの食品接触純度基準を満たすクリーンなベール供給を保証することで、2031年にかけて2.21%の予測CAGRを確保しました。ポリエチレンは2025年に40.13%のシェアを維持し、フレキシブルフィルムとサトウキビエタノールに由来する原料コスト上の優位性がコスト変動を抑制しています。ポリエチレン形態のブラジルプラスチック包装市場規模は引き続き支配的ですが、ブランドオーナーがボトルtoボトルのループを求めるにつれてポリエチレンテレフタレートの成長がこれを上回っています。ポリプロピレンのリサイクル遅延は密度に起因する相互汚染によるものであり、リサイクル含有量を20%未満に抑え、循環の野心を制約しています。ポリスチレンは自治体の禁止措置が使い捨てトレイを排除した後も地盤を失い続けており、需要はポリプロピレンおよび成形繊維へと転換しています。ポリアミドなどその他の樹脂は、規制上の閾値が代替を制限する高バリアのニッチな用途を担っています。
インドラマ・ベンチャーズのインダイアトゥーバにおける年産1万5,000トンの拡張は、消費後ポリエチレンテレフタレートを繊維市場比20%のプレミアムが見込めるプレミアムボトルグレードペレットに転換しています。一方、食品グレードのリサイクルポリプロピレン向けNextLooPP溶解プロセスはブラジルでのライセンスを欠いており、ヨーグルトカップや調理済み食品トレイの不足が続いています。令第12,688号の22%リサイクル含有量義務化と相まって、これらの動向は樹脂調達を認証済みの機械的・化学的ストリームへと引き寄せ、ベール品質インフラへの投資を強化しています。


包装タイプ別:フレキシブル形態がラストマイルコストを削減
フレキシブルプラスチック包装は2025年に53.42%のシェアを獲得し、食料品eコマースプラットフォームがラストマイル配送のディーゼル消費を削減する省スペースパウチを優先するにつれて、2031年にかけて2.46% CAGRで成長する見込みです。エチレンビニルアルコールコアを持つ高バリアフィルムは、冷蔵タンパク質や乳製品の賞味期限を延長し、都市周辺回廊での常温配送を可能にしています。炭酸飲料や家庭用化学品においては、落下衝撃や内圧にボトル・瓶が必要なため、リジッド形態のブラジルプラスチック包装市場シェアは堅調を維持しています。Amcorの路肩リサイクル可能なAmFiberラミネートは繊維・フィルムの分別回収を促進することを目指していますが、主要都市圏以外では回収システムの制約に直面しています。バガスをバリアコーティングに転換する政府資金によるバイオリファイナリーパイロットは、3年以内にフレキシブルフィルムの原料コストを低下させ、リジッドオプションとの価格差を縮小してフレキシブルの採用をさらに押し上げる可能性があります。
KlabinのBRL 2億(3,800万米ドル)のバイオポリエチレンとクラフト紙のラミネート投資は、パルプ・ポリマー・加工を一つの屋根の下に統合する体制を整えています。垂直統合はバリューチェーン全体でのマージン獲得を約束しつつ、ブランドオーナーに金属化構造の代替品を提供します。リジッドコンバーターは、フレキシブルの侵食からシェアを守るために軽量化と詰め替え可能なイノベーションへの転換を迫られています。
製品形態別:フィルム・ラップが冷鎖効率で他を凌駕
フィルム・ラップは2031年にかけて2.63% CAGRが見込まれており、積極的な冷蔵なしに冷蔵タンパク質を微生物学的限界内に保つ多層構造の恩恵を受けています。パウチ・サシェのブラジルプラスチック包装市場規模は2025年に32.37%を占め、個食コーヒー、調味料、パーソナルケアSKUが都市部の忙しいライフスタイルに合った分量管理を提供することで支えられています。ボトル・瓶はデポジット返却制度のもとで飲料サービスを支配しており、トレイは発泡ポリスチレンからポリプロピレンおよび成形繊維への材料代替が進んでいます。農業用バルクバッグはアジアからの低コスト織りポリプロピレン輸入品と競合しており、国内コンバーターはUV安定化とトレーサビリティ機能による付加価値提供を迫られています。
2025年4月に開発されたサトウキビバガスクライオゲルは、発泡ポリスチレンと同等の落下保護性能を30%低い基本重量で実現し、電子機器輸出業者が輸送費を二桁削減することを可能にしています。ANVISAの2026年1月の詰め替え可能化粧品包装に関する意見公募は、複数回使用容器に対する規制上の開放性を示しており、形態需要を再編しコンバーターにモジュール式クロージャーシステムの採用を促す可能性があります。
エンドユーザー産業別:詰め替え推進が化粧品を向上
食品は2025年に需要の27.88%を占め、冷蔵タンパク質の成長とeグロサリーの普及に支えられています。しかし、化粧品・パーソナルケアは詰め替え義務化とプレミアムバイオポリマーの発売がイノベーションを促進することで、3.01% CAGRを記録する見込みです。飲料向けブラジルプラスチック包装市場は、純度95%超の食品グレードポリエチレンテレフタレートのデポジット返却制度の恩恵を受け、クローズドループのボトルリサイクルを促進しています。医薬品・ヘルスケア包装はRDC 157/2017に基づくANVISAのシリアル化要件を満たす必要があり、改ざん防止ブリスターへの需要を持続させています。
産業用バルクは積み重ね強度とUV耐性を理由に織りポリプロピレンの牙城であり続けています。消費者調査は詰め替え認知度(75%)と購買行動(22%)の間のギャップを明らかにしており、規制上の後押しが大規模採用を促進することを示唆しています。IFFの研究ラボが2025年8月に開設され、バイオベースの香料カプセル化の探求が始まっており、高級香水包装におけるバージンポリマーの必要性を低減する可能性があります。
製造プロセス別:インモールドラベリングが熱成形を促進
熱成形は、乳製品ブランドが装飾と壁構造を一工程で統合し接着剤を排除してリサイクル収率を向上させるインモールドラベルを採用することで、3.12% CAGRが見込まれています。押出成形は2025年生産量の29.54%を占め、ブローフィルム製食料品袋、マルチ、ストレッチラップに広く使用されています。射出成形は高いねじ精度が求められるクロージャーでの優位性を維持し、ブロー成形は軽量ポリエチレンテレフタレートボトルを生産しており、平均単位重量は2020年から2025年にかけて12.5%低下しました。回転成形および圧縮成形はニッチな産業用容器に対応しています。
Huhtamakiの2024年の拡張では、年間1億2,000万個のヨーグルトカップを生産できる高速熱成形ラインが2本追加されました。この拡張は全面ラベル融合による高いシェルフアピールの実現を目指しています。Recircula Brasilブロックチェーンプラットフォームは現在、複数のプロセスにわたるリサイクル含有量の申告を監査しており、透明性を高めてグリーンウォッシングを抑止しています。
地理的分析
サンパウロ、リオデジャネイロ、ミナスジェライスは合わせてコンバーター生産能力の約65%と認証済み消費後樹脂供給の70%を擁しており、成熟した分別収集システムとブランド付き日用消費財ハブへの近接性を反映しています。パラナ、サンタカタリーナ、リオグランデドスルを基盤とする南部地域は、バイオ由来ポリエチレンとクラフト紙ラミネートに供給されるサトウキビおよび林業バイオマス回廊の恩恵を受け、原料輸送費を削減しています。北東部および北部の州は自治体の12%しか分別収集を実施しておらず、コンバーターは競争力を損なうプレミアムを支払って南東部からリサイクル原料を輸送することを余儀なくされています。ゴイアスやマトグロッソなどの中西部地域は、大豆・トウモロコシ加工業者の高バリア輸出パウチへの需要を活用した農業用フィルム押出センターとして台頭しています。
令第12,688号が定める逆物流目標は主に富裕地域で達成される見込みであり、コンプライアンスのギャップが拡大しています。2027年までに開設予定のIDB資金によるハブは格差縮小を目指していますが、2026年のベンチマーク後に到来するため、サービス不足都市に依存するコンバーターにペナルティリスクをもたらします。沿岸大都市圏でのポリスチレン禁止措置は熱成形の多様化を持たないコンバーターを圧迫し、南東部でのポリプロピレンまたは成形繊維ラインへの生産能力再配置を促しています。
ブラジル持続可能タクソノミーはバイオベースポリエチレンをグリーンボンド発行の対象となる移行資産に指定しており、サンパウロおよびリオグランデドスルでの既存設備の改修を触媒しています。eコマース普及率は南東部および南部で二桁に達し、常温冷蔵パウチへの需要を生み出している一方、第3層の北部自治体はインフラの慣性からより重いリジッド容器への依存を続けています。予測期間にわたって、製品設計のイノベーションよりもインフラの均質化がブラジルプラスチック包装市場における主要な地域差別化要因となる可能性があります。
規制環境
ブラジルのプラスチック包装規制は、国家固形廃棄物政策(PNRS、法律12.305/2010号)およびその施行令である政令10.936/2022号を基盤とし、サプライチェーン全体における責任共有と逆物流義務を明文化している。連邦政令12.688/2025号によりコンプライアンス基準が強化され、2026年を基準年とする義務的な国家目標が設定された。これには包装回収率32%、リサイクル材(PCR)最低使用率22%が含まれ、ブランド所有者やコンバーターは自主的な取り組みから検証可能なプログラムへの移行を迫られている。
2026年5月、環境・気候変動省(MMA)は政令12.688/2025号の運用化を図るため、Comunicado LR - DGR/MMA 第002/2026号を発行した。これには2026年基準年目標の報告タイミングに関する明確化(2027年7月30日までの提出期限)が含まれる。食品接触用途については、ANVISAが包装の正規化・通知規則(IN 281/2024号を含む)および関連する食品接触規則を通じて安全性の上乗せ基準を設定し続けており、リサイクル材含有目標をトレーサビリティおよび移行(マイグレーション)要件と併せて満たす必要があるという二重のコンプライアンス要求が維持されている。
バリューチェーン分析
ブラジルのプラスチック包装バリューチェーンは、原料および樹脂生産(バージンポリマー、バイオ由来ポリマー、および機械的リサイクルによるPCR)から始まり、コンパウンディングおよびコンバーティング(押出成形、射出成形、ブロー成形、熱成形)を経て、フィルム、パウチ、ボトル、トレイなどの形態となり、食品、飲料、personal care、ヘルスケア、産業用の最終需要者に供給される。ABIPLAST、ABIEF、ABREなどの業界団体が標準化と技術指導を支援する一方、大手ブランド所有者は認証PCRおよびトレーサビリティを調達条件として指定する傾向を強めており、これがコンバーターの投資優先順位を形作っている。
下流では、流通はFMCGの充填ラインと小売・eコマースチャネルを通じて行われる。使用終了後の循環は、リサイクル業者への分別・梱包を担う自治体の収集、廃棄物管理会社、廃品回収協同組合に依存している。政令10.936/2022号および政令12.688/2025号によって強化されたPNRSの義務により、逆物流は付加的な取り組みではなく中核的な運営レイヤーとなり、認定管理事業体、監査、デジタル報告の役割が高まっている。食品グレードPCRの入手可能性と品質の一貫性にはボトルネックが残り、最も規制の厳しい用途において、除染、分別収率、文書化が価値獲得の重要なポイントとなっている。
競合環境
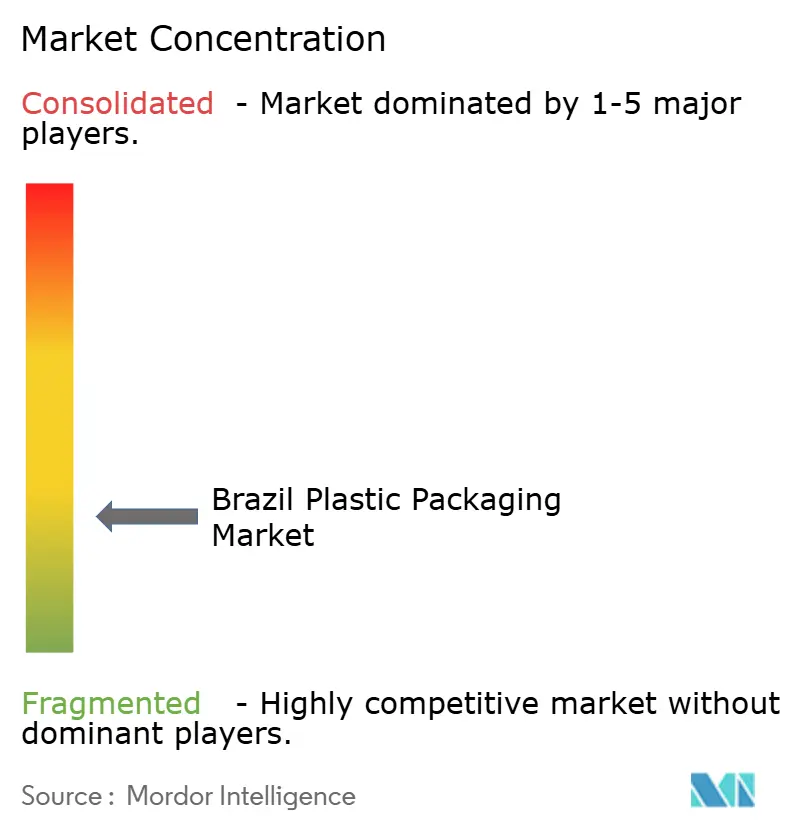
ブラジルプラスチック包装市場は断片化しています。多国籍企業のAmcor、Mondi、Sealed Airは、Klabin、Braskem、Termotécnicaなどの国内専門企業と競合しています。戦略的焦点は純粋な生産能力増強から消費後樹脂認証、ブロックチェーントレーサビリティ、低炭素原料へと移行しています。提案されているAmcorとBerry Globalの合併は独占禁止法上の承認待ちであり、競争保護のためにフィルムプラントの売却が求められる可能性があります。食品グレードのリサイクルポリプロピレンには白地が残っており、不足によりコンバーターはバージン樹脂を80%超でブレンドせざるを得ず、また詰め替え可能化粧品包装についてもANVISAのガイドライン待ちの状況です。
Mango Materialsはメタン由来のポリヒドロキシアルカノエートをNaturaのバイオームラインに供給しており、化石連鎖を迂回する垂直統合を示しています。Recircula Brasilの電子インボイスシールはリサイクル含有量申告のリアルタイム検証を可能にし、認証アップグレードの資本を持たない第2層コンバーターに統合または価格競争の激しいコモディティセグメントからの撤退を迫っています。AptarGroupの2025年10月のSommaplast買収はクロージャーのノウハウを確保し、多国籍ビューティーブランド向けのディスペンシングシステム生産能力を固定しています。技術の二極化が顕著であり、第1層プレーヤーは近赤外線選別機、除染リアクター、インモールドラベリングを導入する一方、資金制約のある競合他社は価格競争を続けており、市場の淘汰が加速しています。
中堅コンバーターはコモディティフィルムの価格競争から脱却するため、バイオ由来樹脂とブロックチェーン検証済みサプライチェーンのニッチ展開へと転換しています。Recircula Brasilなどのプラットフォームは電子インボイスシールをアップロードしたコンバーターにブランド付き日用消費財入札への優先アクセスを付与しており、遅れをとる企業にトレーサビリティコンプライアンスのためのライン改修を迫っています。同時に、かつて低マージンの食料品袋押出に依存していた受託製造業者は、ブラジル開発銀行が支援する設備リースプログラムによって実現可能となったアップグレードパスとして、乳製品・調理済み食品ブランド向けのカスタム熱成形サービスへとシフトしています。
ブラジルプラスチック包装産業のリーダー企業
Amcor plc
Mondi plc
Huhtamäki Oyj
Sealed Air Corporation
Sonoco Products Company
- *免責事項:主要選手の並び順不同

市場機会と将来展望
近い将来における最大の空白地帯は、政令12.688/2025号によって生み出されるコンプライアンス主導の循環型インフラである。この政令は2026年基準年に対しPCR含有率22%、回収率32%を義務付け、製造業者、輸入業者、流通業者、小売業者にわたる逆物流システムを要求している。2026年5月のMMA Comunicado LR - DGR/MMA 第002/2026号は、報告タイミングを含む運用上の明確性を追加しており、これはチェーン・オブ・カストディの文書化、該当する場合のマスバランスの整合、そしてSKUレベルでのリサイクル材含有主張の検証が可能なソリューションに有利に働く。これにより、認証PCRの供給、トレーサビリティプラットフォーム、管理事業体サービスに機会が生まれる。
製品・材料の再設計機会も、規制と消費者の圧力が既存のプラスチックを制約する分野で見られる。これには外食産業におけるEPSからの代替、および分別を簡素化するリサイクル可能な単一材料フレキシブル構造への移行が含まれる。代替材料の側面では、Melhoramentosがミナスジェライス州カマンドゥカイアでコンポスト可能な繊維ベース包装施設Bionaを運営しており、年間8,000万個の生産能力を有する。これは、プラスチック削減目標や地域制限が有効な用途において、繊維フォーマットの商業的な道筋を示している。エタノール由来およびバイオ由来ポリマーに関連する投資も依然として重要であり、中央銀行の持続可能性タクソノミーと財政的インセンティブがグリーンファイナンスへのアクセスを改善し、コンバーターが既存の加工資産を放棄することなく材料転換を支援している。
最近の業界動向
- 2026年6月:Amcorはブラジルのバラ・マンサ・アリメントスに3台のModaロータリー真空チャンバーシーリングシステムを導入し、9台のベルトチャンバー機を置き換え、スループットの向上とパックの一貫性改善を図った。この変更により、タンパク質包装に対する包装材料要件が設備および技術サービスへと厳格化され、サプライヤーのロックインと性能重視の購買が強化される。
- 2025年6月:Amcorは、現地のコンサルタントおよびリサイクル業者による試験の結果、AmFiber Performance Paperがブラジルの混合紙リサイクルストリームでリサイクル可能であることを確認した。この検証は、フレキシブルプラスチックと競合する用途における紙ベース積層材のより広範な利用を支持し、特に小売業者やブランド所有者が地域で検証可能な使用終了経路を求める場合に重要となる。
- 2024年8月:米州開発銀行はブラジルにおける15の地域分別拠点の資金調達のため、1億2,000万米ドルの融資を承認した。これらの拠点の稼働開始は2027年まで延伸される。このプログラムは、分別能力の拡大とベール品質の改善を通じてPCRの構造的な原料制約に対応することを目標としており、コンバーター向けの適合リサイクル原料の入手可能性を直接的に形作る。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、ブラジルのプラスチック包装市場は、主にプラスチック樹脂から作られ、ブラジル国内の消費者向けおよび産業向けサプライチェーンにおいて商品の保護、収容、輸送に使用される包装製品を対象とし、価値ベースで測定される。
対象範囲の除外事項:プラスチック以外の包装材料(紙、金属、ガラスなど)、およびプラスチック包装製品の販売を伴わない純粋なサービスのみの活動は除外する。
セグメンテーション概要
- 材料タイプ別
- ポリエチレン(PE)
- ポリプロピレン(PP)
- ポリエチレンテレフタレート(PET)
- ポリスチレンおよびEPS
- その他の材料タイプ
- 包装タイプ別
- フレキシブルプラスチック包装
- リジッドプラスチック包装
- 製品形態別
- ボトル・瓶
- トレイ・容器
- パウチ・サシェ
- バッグ・サック
- フィルム・ラップ
- その他の製品形態
- エンドユーザー産業別
- 食品
- 飲料
- 医薬品・ヘルスケア
- 化粧品・パーソナルケア
- 産業用
- その他のエンドユーザー産業
- 製造プロセス別
- 押出成形
- 射出成形
- ブロー成形
- 熱成形
- その他の製造プロセス
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ブラジルにおけるプラスチック包装の需要・供給シグナルを裏付けるための公開データシリーズから開始した。IBGE産業統計、ブラジルのComex Stat貿易データ、相互検証のためのUN Comtradeミラー貿易シリーズ、ABIPLASTやABIEFなどの業界団体による公開発表などの出典を参照した。これらの入力は、包装関連活動の動向および樹脂連動価格の方向性を検証するのに役立った。
モデルの妥当性を保つため、企業の開示資料、投資家向け説明資料、信頼できる報道機関による生産能力増強、工場拡張、包装ミックスに関する報道も確認した。加えて、企業財務情報およびインテリジェンスの有料サブスクリプション、また公開データの粒度が十分な検証を行うには不十分な場合には、出荷レベルでの輸出入確認のための有料サブスクリプションも利用した。ここに挙げたデスクリサーチの出典は例示であり、データの収集、検証、未解決事項の明確化には他にも多くの公開資料を利用した。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは明確に解明できないギャップを埋めるために活用された。例えば、包装形態別の現実的な平均販売価格帯や、樹脂価格変動が包装価格にどのように反映されるかなどである。樹脂からコンバージョンに至るチェーン全体の業界関係者、およびブラジルの大手包装購買企業と対話を行い、食品、飲料、ヘルスケア、パーソナルケア、産業用途といった最終用途間で前提条件の整合を図った。
これらの対話は、プラスチック包装収益として計上される対象の確認、稼働率と製品ミックスの前提の検証、市場構築の最終化前に貿易データや生産データに見られる異常な傾向の修正に役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:19% |
| 中位層:51% | 機能/事業単位責任者:34% |
| 小規模プレーヤー:19% | マネージャー:47% |
市場規模算定と予測
市場規模算定は、包装消費の推進要因とコンバージョン出力シグナルからブラジルの需要を再構築するトップダウン方式から開始し、説明・検証可能な価格前提を用いて価値換算した。総計を裏付けるため、コンバーター収益帯のサンプリング、一般的な形態のチャネル価格の確認、貿易・生産データに対する含意volumeの検証といった選択的なボトムアップ近似も追加した。相互検証が一致しない場合は総計を調整した。
モデルの主要な入力には、PE、PP、PET、PSおよびEPS系の樹脂コストの方向性、フレキシブル包装とリジッド包装の比率、ボトルおよびジャー、トレイおよびコンテナ、パウチおよびサシェ、バッグおよびサック、フィルムおよびラップといった一般的な形態のミックス、そして食品、飲料、ヘルスケア、パーソナルケア、産業用途といった最終用途からの需要動向が含まれた。変数を直接観測できない場合は、インタビューに基づく範囲と保守的な補間を用いて、ギャップが総計を歪めないようにした。
予測にはシナリオ分析を用いた。これは、ブラジルの包装需要が消費者支出、包装食品の生産量、材料代替のペースによって変動しうるためである。ベースケースは、期待される稼働率、樹脂から包装への価格反映のタイミング、現実的なフォーマットミックスの変化について専門家による検証を経て選定され、単一の直線的な経路を前提とするものではない。
データ検証と更新サイクル
最終的な数値の一貫性と妥当性を保つため、検証は複数の層で行われた。貿易フロー、樹脂価格の方向性、公表されている生産または収益指標といった独立したシグナルと出力を比較し、市場の文脈にとって大きすぎると思われる差異を精査した。
承認前に、別のアナリストがモデルのロジックと計算を検証し、前提条件が回答者が妥当と考える範囲を外れた場合には追加のフォローアップ通話を実施した。本レポートは年次で更新され、樹脂価格の急激な変動、包装規制の変更、大規模な生産能力増強といった重要な事象が発生した場合には随時更新される。納品直前には最終確認を行い、クライアントに最新の見解を提供する。
Mordor Intelligenceのブラジルプラスチック包装市場推定値と他社公表推定値との比較
ブラジルのプラスチック包装市場に関する公表市場価値は、各発行元が独自の範囲、基準年のタイミング、価格変動の前提を用いているため、しばしば一致しない。通貨換算のタイミングや入力データの更新頻度も、市場に関する説明が似ていても最終的な数値を変動させる要因となり得る。
外部の一部の数値は、特定の包装形態や限定的な最終用途といった、より狭い範囲に偏っており、これが総計を自然に圧縮している。他の推定値は、樹脂連動の価格反映やフォーマットミックスの変化を再検証せずに、より古い年次データシリーズに基づいて構築されており、volumeが増加していても値を低く抑える可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 17.25 B (2025) | |
| 業界データポータルA | USD 9.22 B (2025) | この数値は、リジッド包装の一部や一部の非消費者向け最終用途を過小評価する可能性のある、より狭い定義と一致しており、樹脂価格変動時に平均販売価格がどのように更新されるかは明確でない。 |
| 業界データポータルB | USD 8.96 B (2024) | この値は以前の年次のものであり、価格変動の明確な再検証を行わずに長期の履歴データシリーズに依拠しているように見受けられる。これにより、最近の価格反映効果や、ボトル、フィルム、パウチ間のミックスの変化を見落とす可能性がある。 |
この表は、最大の差異が単一の成長率の前提からではなく、何が含まれているか、そしてその値がどの年に基づいているかから生じていることを示している。一部の推定値は主にフレキシブル包装の価値に焦点を当てており、その結果リジッド形態や産業需要が十分に捉えられていない。一方、Mordor Intelligenceは、樹脂連動の価格反映チェックと年次更新に基づく価格更新を伴い、ブラジルにおけるフレキシブルおよびリジッドの両形態のプラスチック包装を対象としている。


レポートで回答される主要な質問
2026年のブラジルプラスチック包装市場の規模はどのくらいですか?
市場は2026年に174億8,000万米ドルに達する見込みです。
2031年にかけてブラジルのプラスチック包装のCAGR予測はどのくらいですか?
市場は2026年から2031年にかけてCAGR 1.72%で成長すると予測されています。
ブラジルで最も急速に拡大している包装タイプはどれですか?
フレキシブル形態、特に高バリアフィルムは2031年にかけてCAGR 2.46%で成長すると予測されています。
ポリエチレンテレフタレートがシェアを拡大している理由は何ですか?
主要都市のデポジット返却制度がクリーンなボトルベールを確保し、2031年にかけてポリエチレンテレフタレートのCAGR 2.21%を牽引しています。
ブラジルのリサイクル含有量に最も影響を与える規制は何ですか?
大統領令第12,688号は2026年までにプラスチック包装における消費後リサイクル含有量22%を義務付けています。
最も急速な成長が見込まれるエンドユーザーセグメントはどれですか?
化粧品・パーソナルケア包装は詰め替え可能包装の取り組みを背景にCAGR 3.01%で拡大すると予測されています。
最終更新日:



