
ろう付けプレート式熱交換器市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.35 十億米ドル |
| 市場規模 (2032) | 1.89 十億米ドル |
| 成長率 (2027 - 2032) | 6.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるろう付けプレート式熱交換器市場分析
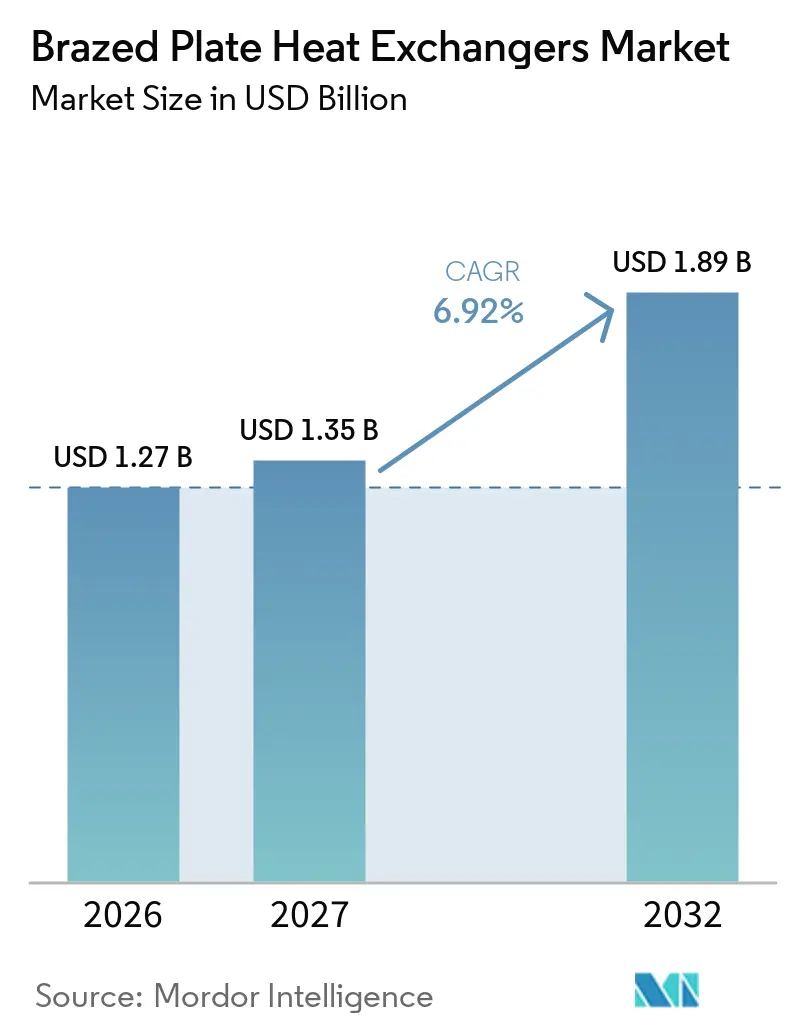
ろう付けプレート式熱交換器市場規模は、2026年の1.27 ビリオン 米ドルおよび2027年の1.35 ビリオン 米ドルから、2032年までに1.89 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 6.92%を記録する見込みです。ろう付けプレート式熱交換器市場は、建物の電化、より高いエネルギー効率要件、産業廃熱回収、およびデータセンター向け液体冷却によって支えられています。そのコンパクトで密閉された構造は、利用可能なスペースが限られており、保守アクセスが困難な場所で価値を発揮します。ヒートポンプ機器および冷凍システムは、より高い耐圧性能と強化された安全制御を必要とする冷媒へと移行しています。これらの要件は、特定の運転条件に対して製品を検証し、設計段階で機器メーカーをサポートできるサプライヤーに有利に働きます。ろう付けプレート式熱交換器市場は、永久接合されたユニットを機械的洗浄のために開放できないため、汚れた流体を扱うアプリケーションにおいても制約に直面しています。
主要レポートのポイント
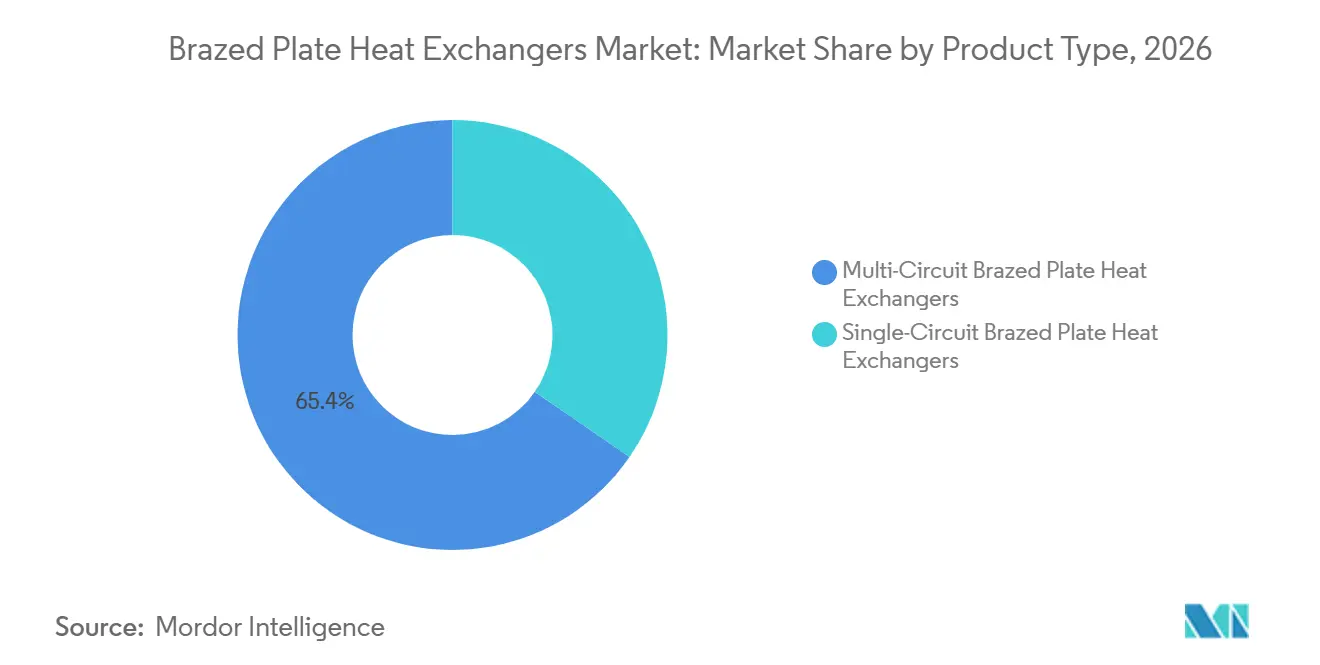
- 製品タイプ別では、マルチ回路設計が2026年のろう付けプレート式熱交換器市場シェアの65.4%を占め、シングル回路設計は2032年までCAGR 7.2%で成長すると予測されています。
- ろう付け材料別では、銅ろう付けユニットが2026年の収益の45.7%を占め、ニッケルろう付けユニットは2032年までCAGR 7.8%で成長すると予測されています。
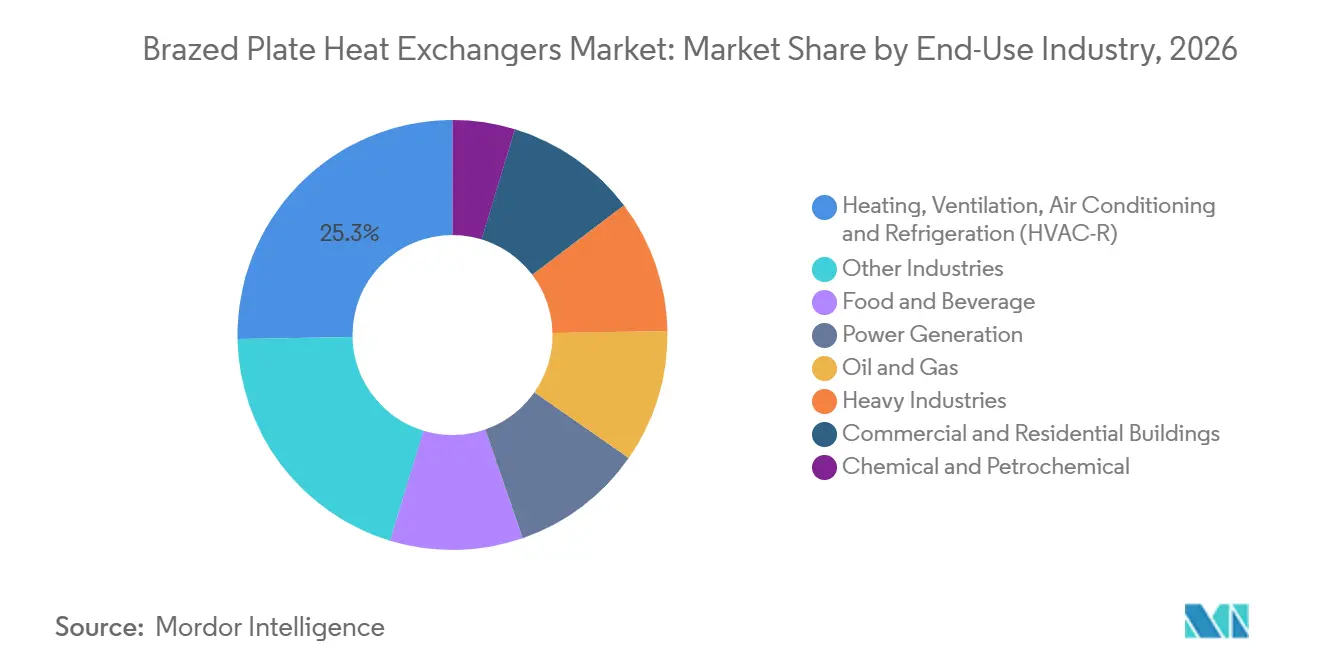
- 最終用途産業別では、暖房・換気・空調・冷凍(HVAC-R)が2026年の収益の25.3%を占め、化学・石油化学は2032年までCAGR 7.6%で成長すると予測されています。
- 地域別では、欧州が2026年の収益の32.2%を占め、アジア太平洋は2032年までCAGR 8.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヒートポンプおよび建物電化の普及 | +1.8% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| エルギー効率および炭素削減要件 | +1.5% | EUおよび日本・韓国主導のグローバル | 長期(4年以上) |
| AIデータセンターの液体冷却容量の拡大 | +1.7% | 北米、アジア太平洋、EMEA | 短期(2年以内) |
| 産業廃熱回収とプロセス強化 | +1.0% | アジア太平洋、欧州、中東・アフリカ | 中期(2〜4年) |
| 低地球温暖化係数(GWP)および自然冷媒システムの採用 | +0.9% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 省スペース機器におけるコンパクトな熱管理 | +0.6% | 特に都市部の商業施設およびデータセンターアプリケーションを中心としたグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ヒートポンプおよび建物電化の普及
ヒートポンプの普及は、ろう付けプレート式熱交換器市場における主要な需要源となっています。欧州ヒートポンプ協会およびBundesverband Wärmepumpeは、2025年に16の報告国において住宅用ヒートポンプの販売台数が262万台に達したと報告しました。同資料によれば、欧州の設置済みベースは2,800万台とされています。空気熱源ヒートポンプは、コンデンサーまたはエバポレーターとしてろう付けプレート式熱交換器を使用しており、部品需要と機器設置が連動しています。Danfossは2025年2月に、ろう付けプレート式熱交換器とベーパーインジェクション技術を組み合わせた寒冷地向けエコノマイザーを発表しました。この設計は、低外気温でのスクロールコンプレッサーの運転をサポートし、寒冷地での普及を妨げてきた障壁に対処するものです。[1] 建物改修プログラムおよびガスボイラーの交換は、コンパクトな熱交換部品への継続的な需要を生み出しています。これにより、ヒートポンプの相手先ブランド製造業者(OEM)との製品認定が、ろう付けプレート式熱交換器市場にとって重要となっています。[2]
AIデータセンターの液体冷却容量の拡大
データセンターの冷却は、ろう付けプレート式熱交換器市場において独自の需要チャネルを生み出しています。液体冷却には、施設の水と冷却分配ユニット内の冷媒ループとの間のインターフェースが必要です。ろう付け構造は、これらのループをコンパクトなアセンブリ内で分離するのに役立ちます。SWEPは2025年12月に、データセンターの冷却および熱再利用アプリケーション向けにB327およびB224モデルを発表しました。同社はより高い流量と低い圧力損失のために大口径ポートを採用した製品を設計しました。B327は最大1,000 kWの熱再利用用途をサポートし、冷却インフラと地域熱供給用途を接続することができます。このアプリケーションでは、冷却と回収熱の両方を管理する場合、1つの施設内に複数の熱交換ポイントが必要になることがあります。検証済みの水力・熱的性能に対する要件は、ろう付けプレート式熱交換器市場におけるエンジニアリングサポートの役割を強化しいます。[3]
エネルギー効率および炭素削減要件
エネルギー効率は、建物および産業システム全体の機器選択に影響を与えます。2025年の科学的研究によれば、水冷式ろう付けプレートコンデンサー設計は、コンパクトなフォームファクターで高い熱交換性能を発揮できることが報告されています。コンパクトな機器は、より大型の従来型構成と比較して、所定の熱負荷に必要なスペースを削減できます。これは、プラント室のスペースや機器の設置面積が制限されている改修プロジェクトにおいて重要です。SWEPは2025年4月に、欧州向けろう付けプレート式熱交換器シリーズにCO2削減鋼材を導入しました。同社は、製品タイプ別にISO 14067検証済みの炭素計算が利用可能であると述べています。製品レベルの環境情報は、機器メーカーが調達および報告プロセスにおいて材料選択を文書化するのに役立ちます。これらの進展により、ろう付けプレート式熱交換器市場は、容量と価格を超えた競争の追加的な手段を得ることができます。[4]
低地球温暖化係数(GWP)および自然冷媒システムの採用
地球温暖化係数の低い冷媒への移行により、熱交換器に求められる性能要件が変化している。二酸化炭素システムは高圧運転に適したユニットを必要とし、プロパンシステムは冷媒充填量を制限し水回路を保護する設計を必要とする。Danfossは2025年5月、トランスクリティカル商業用冷凍システム向けにH48T-CH CO2/水ブレージド熱交換器を発売した。同社はこの製品をガスクーラー、コンデンサー、サブクーラー、およびエコノマイザー用途向けに位置付けた。Danfossはまた、2025年11月に住宅用ヒートポンプ向けにR290マイクロプレートモデルを3機種投入した。HDW30-Cは、家庭用給湯回路における冷媒から水の汚染を防止することを目的としたダブルウォールユニットである。CO2およびR290システム向けの製品設計は、ブレージドプレート熱交換器市場全体においてより高度なエンジニアリングおよび検証要件をもたらしている。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ステンレス鋼、銅、ニッケル、および特殊合金の価格変動 | -0.9% | 北米およびアジア太平洋でのエクスポージャーが高いグローバル | 短期(2年以内) |
| ファウリングおよび機械的洗浄性の制限 | -0.6% | 特に水集約型の産業および食品加工アプリケーションを中心としたグローバル | 長期(4年以上) |
| CO2システムにおける高圧設計および検証の複雑性 | -0.4% | 欧州、日本、北米 | 中期(2〜4年) |
| 固定プレート構成および設置後のモジュール性の制限 | -0.3% | 特にデータセンターおよびモジュール型産業アプリケーションを中心としたグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ファウリグおよび機械的洗浄性の制限
ファウリングは、ミネラル、生物材料、または粒子状物質を含むプロセス流体におけるろう付けユニットの使用を制限します。プレートは永久接合されているため、ガスケット式プレート熱交換器のように開放して機械的に洗浄することができません。化学循環が利用可能な洗浄方法ですが、すべての形態のスケールや堆積物を除去できない場合があります。この制約により、エンジニアリングチームはろう付けユニットを一次プロセス用途ではなく、クリーンな二次回路に使用する場合があります。米国エネルギー省科学技術情報局は、2025年に成形プレート熱交換器の接合アプローチに関する研究を発表しました。この研究は材料および接合方法に関する継続的な取り組みを支援していますが、この製品カテゴリーにおけるファウリング耐性表面アプローチの商業的利用は依然として限定的です。したがって、洗浄性はろう付けプレート式熱交換器市場における重要な選定要因であり続けています。
ステンレス鋼、銅、ニッケル、および特殊合金の価格変動
材料コストは、ろう付けプレート式熱交換器市場における部品マージンおよび契約価格に影響を与えます。ステンレス鋼、銅、ニッケル、および特殊合金は、プレートおよびろう付け材料における重要な投入材です。機器サプライヤーが固定価格の顧客契約を締結している場合、コスト変動を転嫁することが困難な場合があります。バイヤーは、複数のソースを承認するか、アプリケーションが許す場合に代替材料を選択することで対応できます。これらの決定は、信頼性の高い供給計画と明確な材料仕様の価値を高めます。材料変更は、圧力、耐食性、または冷媒との適合性が影響を受ける場合に性能レビューを必要とすることもあります。したがって、メーカーは技術的コンプライアンスおよびリードタイムと並行して材料の可用性を管理する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
マルチ回路設計がリード、シングル回路は分散冷却で成長マルチ回路設計は2026年の収益の65.4%を占めました。このリーダーシップは、ヒートポンプ、地域エネルギーサブステーション、および産業用冷凍における使用を反映しています。複数の回路は、流体を水力的に分離した状態で熱を移動させることができます。これは、冷媒を飲料水から隔離する必要がある場合に特に重要です。Danfossは2025年11月にR290アプリケーション向けにHDW30-C二重壁ユニットを発表しました。この製品は、マルチ回路および二重壁設計が家庭用給湯の安全ニーズにどのように対応するかを示しています。冷媒の変更が直接交換ではなくより特殊なユニットを必要とする場合、ろう付けプレート式熱交換器産業は恩恵を受けます。これらの製品要件はまた、ヒートポンプシステム設計において認定サプライヤーにより強力な役割を与えます。
シングル回路設計は2032年までCAGR 7.2%で成長すると予測されています。その成長は冷却分配ユニットおよび分散型熱サブステーションと結びついています。データセンターアプリケーションは、より高い流量を運ぶことができる低圧力損失および大口径ポート構成を重視します。SWEPはこれらの運転ニーズに対応してB327およびB224を開発しました。同製品は冷却および熱再利用用途向けに設計されており、施設内での使用可能範囲を広げています。アパートレベルの熱インターフェースユットも関連するアプリケーションであり、コンパクトな機器が使用可能な建物スペースを確保します。シングル回路設計のろう付けプレート式熱交換器市場規模は、デジタルインフラと地域エネルギー接続の両方によって支えられています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
ろう付け材料別:
銅が数量をリード、ニッケルは圧力・化学特性で前進銅ろう付けユニットは2026年の収益の45.7%を占めました。これらは、水またはグリコール流体を使用するHVAC-R、食品・飲料、および標準的な産業システムで広く使用されています。銅は優れた熱伝導性を提供し、従来型アプリケーションの広範な設置済みベースをサポートします。欧州のヒートポンプ設置は、このカテゴリーの重要な数量基盤を提供しています。SWEPのCO2削減鋼材オプションはまた、関連する欧州製品シリーズの購入者に環境製品情報を提供します。これにより、銅ろう付け製品ラインは熱的性能と文書化された材料情報に基づいて評価されることができます。
ニッケルろう付けユニットは2032年までCAGR 7.8%で成長すると予測されています。これらは、銅が適さない可能性がある化学、石油化学、石油・ガス、および高塩分アプリケーションに適しています。超臨界CO2システムにおけるより高い圧力要件も、より高い耐圧性能を持つ材料および設計を優先します。銅が保有するろう付けプレート式熱交換器市場シェアは依然として相当なものですが、ニッケルは化学的適合性に対する独自の要件を持つアプリケーションに対応します。ステンレス鋼および特殊合金バリアントは、より要求の厳しい腐食性またはオフショア条件に対応します。これらの製品は、初期機器コストだけでなくライフサイクル性能で競争します。サプライヤーは、冷媒、プロセス流体、設計圧力、および予想されるサービス条件にろう付け材料を適合させる必要があります。
最終用途産業別:
HVAC-Rが基盤を固め、化学・石油化学が加速HVAC-Rは2026年の最終用途収益の25.3%を占めました。ヒートポンプ、チラー、および地域エネルギーサブステーションはそれぞれ複数の熱的用途でろう付けユニットを使用しています。機器がCO2およびR290冷媒に移行するにつれて、ヒートポンプ設計はより複雑になっています。これらのシステムは、より厚い壁、より高い圧力定格、または特殊なプレート形状を必要とする場合があります。より高い技術要件は、機器の数量が確立された設置サイクルに従う場合でも、部品の価値を高める可能性があります。したがって、ろう付けプレート式熱交換器産業はヒートポンプ製品開発と密接に結びついています。設置済みヒートポンプ群の成長は、時間の経過とともに交換およびサービス需要をサポートすることもできます。
化学・石油化学は2032年までCAGR 7.6%で成長すると予測されています。プロセス強化は、フロアスペースが限られたブラウンフィールド拡張においてコンパクトな熱交換機器をサポートします。ろう付けユニットは、クリーンな流体および二次冷却または加熱ループに適している場合があります。ファウリングの制約は、固体または困難な堆積物を含む一次流体において依然として重要です。食品・飲料アプリケーションも同様のトレードオフを示しており、ろう付けユニットは粒子状物質を含む流体よりもクリーンな用途に適しています。発電および石油・ガスは廃熱回収およびプロセス流体冷却を通じて需要をサポートします。重工業、商業建築、および住宅建築は電化およびエネルギー管理投資を通じて需要を追加します。これらの最終用途は、ろう付けプレート式熱交換器市場に幅広いアプリケーション基盤を生み出しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
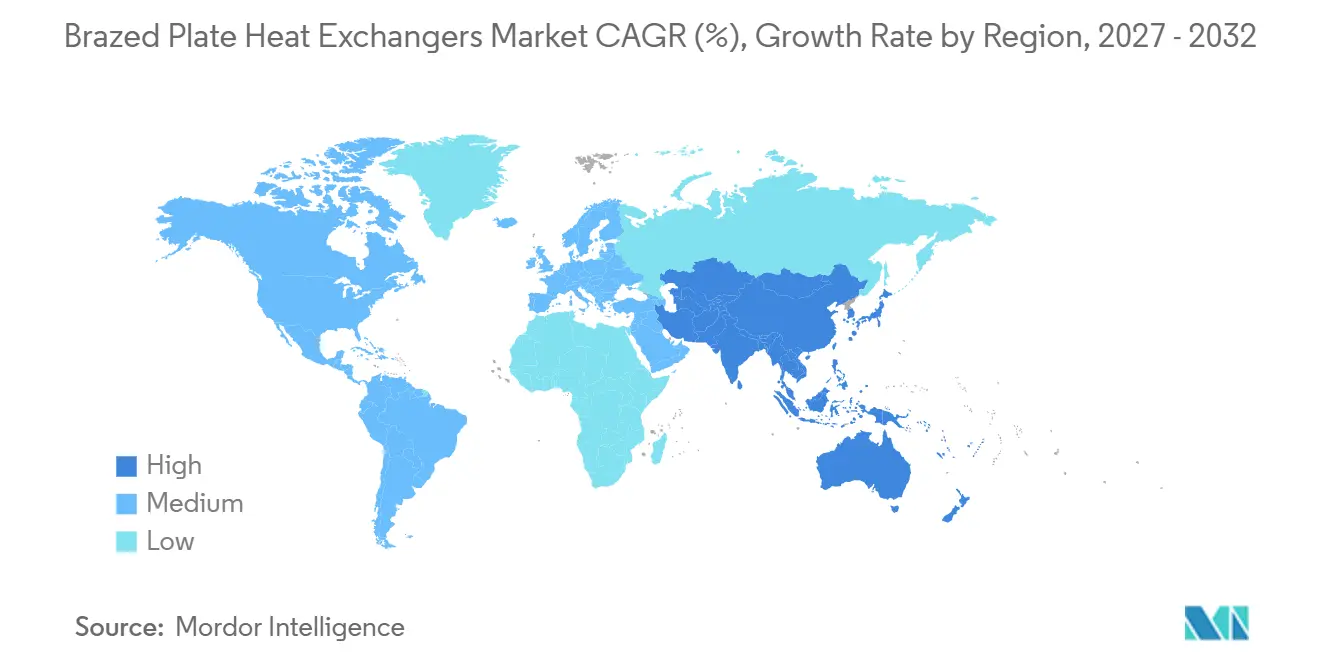
欧州は2026年の収益の32.2%を占めました。地域熱供給システム、建物の電化、および冷媒移行要件が地域全体の需要をサポートしています。ドイツ、フランス、および北欧諸国はヒートポンプと地域エネルギーの活動が活発です。ポーランドとオランダも地域熱供給インフラの近代化とヒートポンプ普及の拡大を進めています。欧州ヒートポンプ協会およびBundesverband Wärmepumpe(BWP)は、2025年に16の報告国において住宅用ヒートポンプの販売台数が262万台に達したと報告しました。また、欧州の設置済みベースは2,800万台と報告されています。これらの条件により、欧州はろう付けプレート式熱交換器市場において大規模な設置済み機器ベースを有しています。
アジア太平洋は2032年までCAGR 8.1%で成長すると予測されています。この地域は、データセンター投資、産業機器需要、および発展しつつあるヒートポンプ普及を組み合わせています。中国、インド、および東南アジアは冷却インフラおよび産業プロセス機器において関連性があります。インドネシア、マレーシア、およびタイは産業活動からの需要に貢献しています。日本と韓国は、炭素削減プログラムに連動した住宅用ヒートポンプの機会を追加しています。この組み合わせは、単一のアプリケーションへの依存ではなく、複数の最終用途チャネルを提供します。アジア太平洋のろう付けプレート式熱交換器市場規模は、産業、デジタル、および建物関連の需要によって支えられています。
北米は、冷却分配ユニットおよび商業用ヒートポンプ需要に牽引された中程度の成長地域です。熱ポンプ技術プログラムは、米国のヒートポンプ販売が2025年に15%回復し、ヒートポンプがガス炉の販売台数を上回ったと報告しました。これは住宅および軽商業用熱機器のより大きな基盤をサポートします。南米、中東、およびアフリカはより小さな貢献者です。ブラジル、サウジアラビア、およびアラブ首長国連邦は産業および石油化学投資を通じて関連性があります。製油所環境における高周囲温度およびプロセス圧力は、ニッケルろう付けおよび特殊合金ユニットへの需要をサポートする可能性があります。これらの地域的要件により、ろう付けプレート式熱交換器市場は電化と産業近代化の両方に結びついています。
競合環境
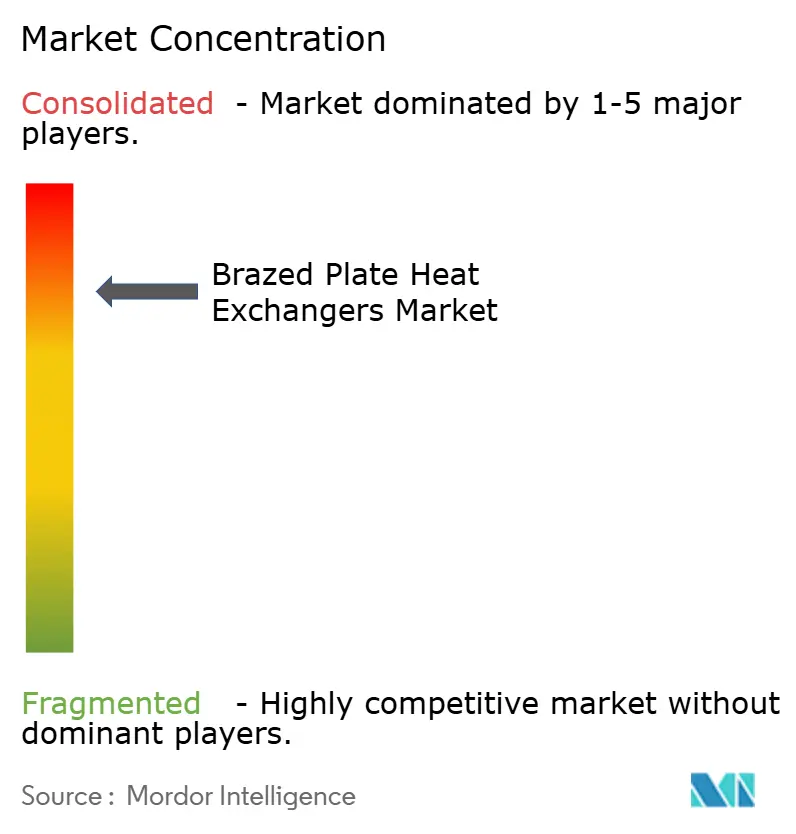
ろう付けプレート式熱交換器市場は、主要サプライヤー間では高度に集約されており、地域専門業者間ではより分散しています。大手サプライヤーは、独自のプレート形状、ろう付け能力、および長年のOEM承認から恩恵を受けています。顧客が特定の製品設計に対して熱的性能を検証するため、これらの能力を迅速に再現することは困難です。デジタル選定ツールは、機器設計とサプライヤーの製品データを結びつけることで、この関係をさらに深めることができます。高圧または自然冷媒システムの認定を取得したサプライヤーは、追加の参入障壁を獲得します。地域企業は、より短いリードタイムと地域技術サポートを通じて競争します。したがって、各サプライヤーの競争的地位は、技術的検証、製造能力、およびサービス対応に依存しています。
SWEPの2025年12月のB327およびB224の発売は、冷却分配ユニットおよび熱再利用への注力を示しています。B327は最大1,000 kWの用途をサポートし、データセンターの冷却と廃熱回収に対応します。Danfossは2025年5月に超臨界商業用冷凍向けにH48T-CH CO2/水モデルを発売しました。その後、2025年11月に住宅用ヒートポンプ向けにR290モデルを3機種発表しました。これらの動きは、サプライヤーが冷媒、圧力、およびアプリケーション要件に合わせて製品を調整している様子を示しています。SWEPはまた、欧州シリーズ向けにISO 14067検証済み計算を伴うCO2削減鋼材を導入しました。炭素情報は、機器メーカーが文書化された製品データを必要とする顧客選定において関連性を持つ可能性があります。
Kaori Heat TreatmentおよびOndaは、地域化されたサプライとサポートが重要な場所で競争できる地域専門業者の例です。確立されたガスケット式または溶接式プレートポートフォリオを持つ企業は、冷却および自然冷媒アプリケーションにおけるろう付け製品の機会を求める場合があります。ただし、新製品が定期的な機器プログラムを確保する前に、OEMの再認定が必要です。圧力および冷凍安全要件の認定は、製品開発のタイムラインを延長する可能性があります。したがって、サプライヤーの選定は、特にCO2、R290、高圧、および腐食性サービス用途においてアプリケーション固有のままです。ろう付けプレート式熱交換器市場は、製品の専門化と信頼性の高い地域サポートを組合わせた企業を引き続き評価しています。
ろう付けプレート式熱交換器産業のリーダー企業
-
Alfa Laval AB
-
Danfoss A/S
-
Kelvion Holding GmbH
-
SWEP International AB
-
Kaori Heat Treatment Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ブレージドプレート熱交換器市場 このレポートでカバーされる企業
- AIC
- Alfa Laval AB
- API Heat Transfer Inc.
- Barriquand Technologies Thermiques
- Boyd Corporation
- Chart Industries, Inc.
- Danfoss A/S
- Diversified Heat Transfer, Inc.
- FUNKE Wärmeaustauscher Apparatebau GmbH
- GEA Group Aktiengesellschaft
- Hisaka Works, Ltd.
- HRS Heat Exchangers Ltd.
- Kaori Heat Treatment Co., Ltd.
- Kelvion Holding GmbH
- Onda S.p.A.
- Secespol Sp. z o.o.
- SPX FLOW, Inc.
- SWEP International AB
- Tranter Inc.
- Xylem Inc.
最近の産業開発事情 ブレージドプレート熱交換器市場
- 2025年12月:Dover Corporationの一部門であるSWEPは、データセンター液冷およびディストリクトエネルギー用途向けにB327およびB224ブレージドプレート熱交換器を発売した。B327は最大1,000 kWの熱再利用にも対応している。
- 2025年5月:Danfossは、トランスクリティカルCO2商業用冷凍システム向けにH48T-CH CO2/水ブレージド熱交換器を発売した。同ユニットはガスクーラー、コンデンサー、サブクーラー、およびエコノマイザーとして機能する。
- 2025年4月:SWEPは、欧州向けブレージドプレート熱交換器ラインの材料オプションとしてCO2削減鋼を導入した。同社はISO 14067認証済みのカーボン計算値を製品タイプ別に提供した。
世界のろう付けプレート式熱交換器市場レポートの範囲
ろう付けプレート式熱交換器(BPHE)は、2つの流体を混合することなく熱エネルギーを移動させる高効率デバイスです。
世界のろう付けプレート式熱交換器市場は、製品タイプ、ろう付け材料、最終用途産業、および地域別にセグメント化されています。製品タイプ別では、市場はシングル回路およびマルチ回路ろう付けプレート式熱交換器にセグメント化されています。ろう付け材料別では、市場は銅ろう付け、ニッケルろう付け、ステンレス鋼、および特殊合金ろう付けプレート式熱交換器にセグメント化されています。最終用途産業別では、市場は暖房・換気・空調・冷凍(HVAC-R)、化学・石油化学、食品・飲料、発電、石油・ガス、重工業、商業・住宅建築、およびその他の産業にセグメント化されています。本レポートはまた、主要地域の28カ国における世界のろう付けプレート式熱交換器市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| シングル回路ろう付けプレート式熱交換器 |
| マルチ回路ろう付けプレート式熱交換器 |
| 銅ろう付けプレート式熱交換器 |
| ニッケルろう付けプレート式熱交換器 |
| ステンレス鋼および特殊合金ろう付けプレート式熱交換器 |
| 暖房・換気・空調・冷凍(HVAC-R) |
| 化学・石油化学 |
| 食品・飲料 |
| 発電 |
| 石油・ガス |
| 重工業 |
| 商業・住宅建築 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 製品タイプ別 | シングル回路ろう付けプレート式熱交換器 | |
| マルチ回路ろう付けプレート式熱交換器 | ||
| ろう付け材料別 | 銅ろう付けプレート式熱交換器 | |
| ニッケルろう付けプレート式熱交換器 | ||
| ステンレス鋼および特殊合金ろう付けプレート式熱交換器 | ||
| 最終用途産業別 | 暖房・換気・空調・冷凍(HVAC-R) | |
| 化学・石油化学 | ||
| 食品・飲料 | ||
| 発電 | ||
| 石油・ガス | ||
| 重工業 | ||
| 商業・住宅建築 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのろう付けプレート式熱交換器の予測成長率はどのくらいですか?
このカテゴリーは2027年から2032年にかけてCAGR 6.92%で成長し、2027年の1.35 ビリオン 米ドルから2032年には1.89 ビリオン 米ドルへと増加すると予測されています。
どの製品タイプがろう付けプレート式熱交換器の需要をリードしていますか?
マルチ回路設計は2026年の収益の65.4%でリードしており、ヒートポンプ、地域エネルギー、および産業用冷凍によって支えられています。
ニッケルろう付け熱交換器が他の材料よりも速く成長しているのはなぜですか?
ニッケルろう付けユニットは、化学、石油化学、高塩分、および高圧アプリケーションに適しているため、CAGR 7.8%で成長すると予測されています。
ろう付けプレート式熱交換器において最も速く成長している最終用途セクターはどれですか?
化学・石油化学は、プロセス強化プロジェクトにおけるコンパクト機器ニーズに支えられ、2032年までCAGR 7.6%で成長すると予測されています。
どの地域がリードし、どの地域が最も速く成長していますか?
欧州は2026年の収益の32.2%でリードし、アジア太平洋は2032年までCAGR 8.1%で最も速く成長すると予測されています。
ろう付けプレート式熱交換器の使用における主な制約は何ですか?
ファウリングおよび機械的洗浄性の制限が困難なプロセス流体での使用を制限し、金属および合金コストの変化が価格設定と調達を複雑にする可能性があります。