
Taille et part du marché des échangeurs de chaleur à plaques brasées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.35 Milliards de dollars |
| Taille du Marché (2032) | 1.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des échangeurs de chaleur à plaques brasées par Mordor Intelligence
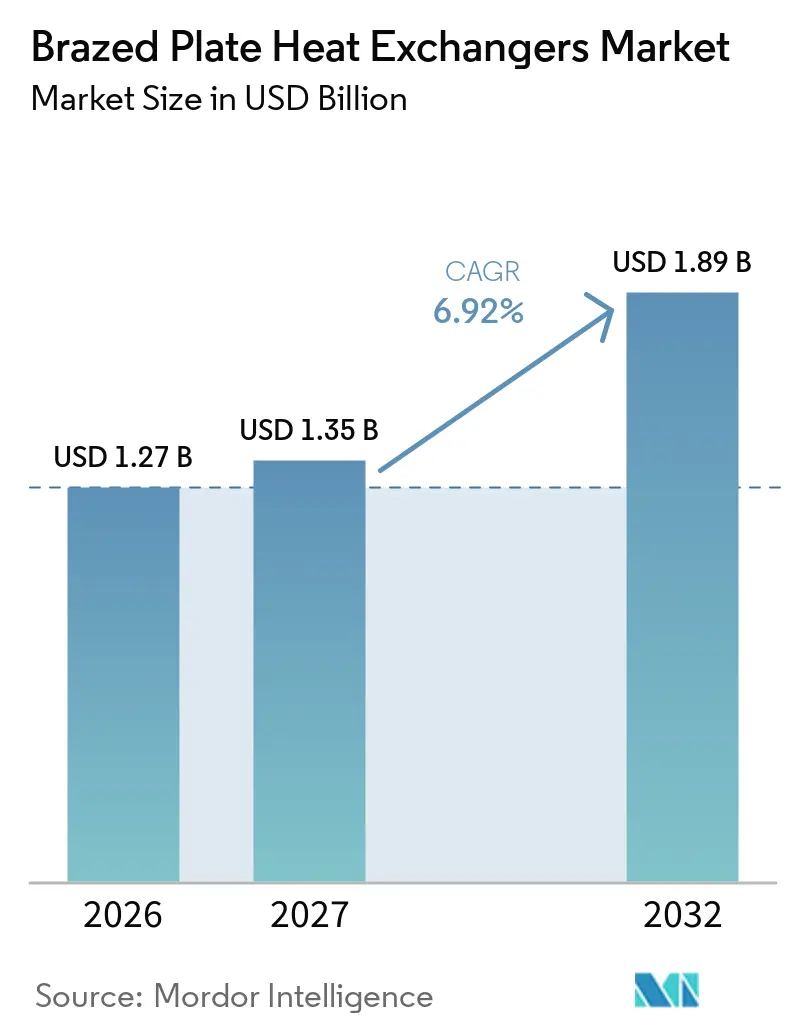
La taille du marché des échangeurs de chaleur à plaques brasées devrait progresser de 1,27 milliard USD en 2026 et 1,35 milliard USD en 2027 à 1,89 milliard USD d'ici 2032, enregistrant un CAGR de 6,92 % entre 2027 et 2032. Le marché des échangeurs de chaleur à plaques brasées est soutenu par l'électrification des bâtiments, des exigences plus élevées en matière d'efficacité énergétique, la récupération de chaleur industrielle et le refroidissement liquide pour les centres de données. Sa construction compacte et étanche est précieuse là où l'espace disponible est limité et où l'accès à la maintenance est difficile. Les équipements à pompe à chaleur et les systèmes de réfrigération évoluent vers des frigorigènes nécessitant une capacité de pression plus élevée et des contrôles de sécurité renforcés. Ces exigences favorisent les fournisseurs capables de valider les produits pour des conditions de fonctionnement spécifiques et d'accompagner les fabricants d'équipements lors de la conception. Le marché des échangeurs de chaleur à plaques brasées est également confronté à des limites dans les applications avec des fluides chargés, car les unités à liaison permanente ne peuvent pas être ouvertes pour un nettoyage mécanique.
Principaux enseignements du rapport
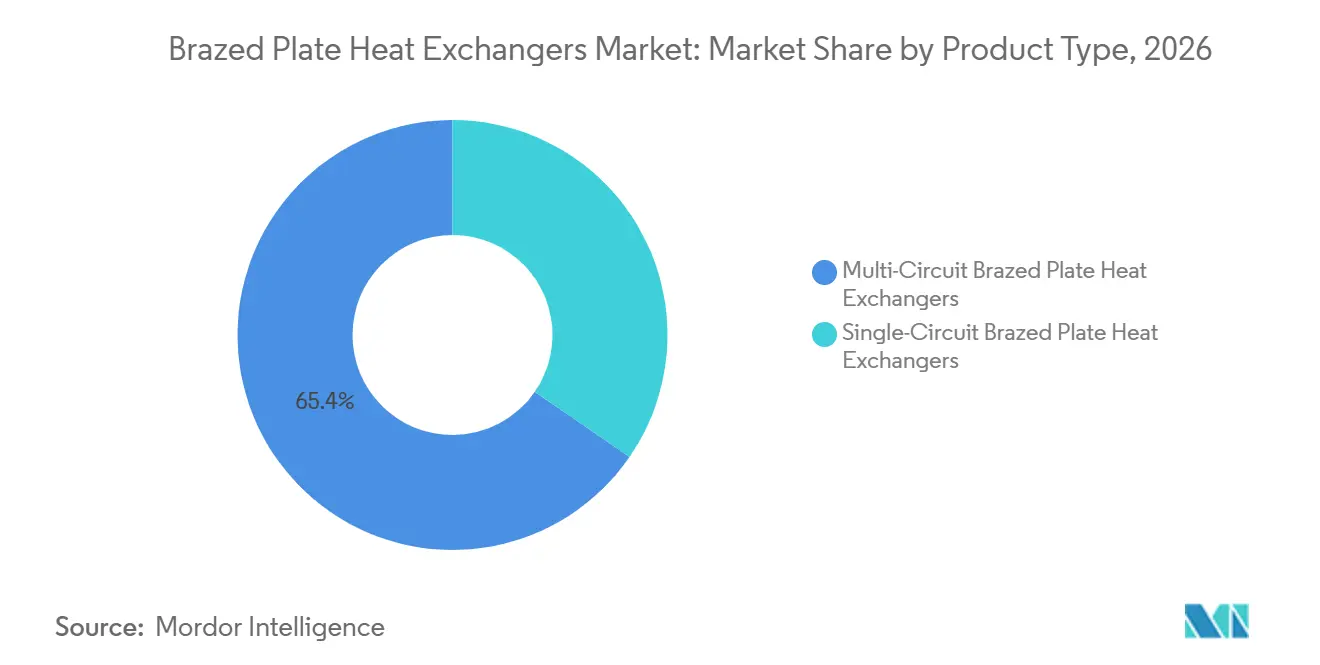
- Par type de produit, les conceptions multicircuits détenaient 65,4 % de la part du marché des échangeurs de chaleur à plaques brasées en 2026, tandis que les conceptions monocircuit devraient croître à un CAGR de 7,2 % jusqu'en 2032.
- Par matériau de brasage, les unités brasées au cuivre représentaient 45,7 % du chiffre d'affaires en 2026, tandis que les unités brasées au nickel devraient croître à un CAGR de 7,8 % jusqu'en 2032.
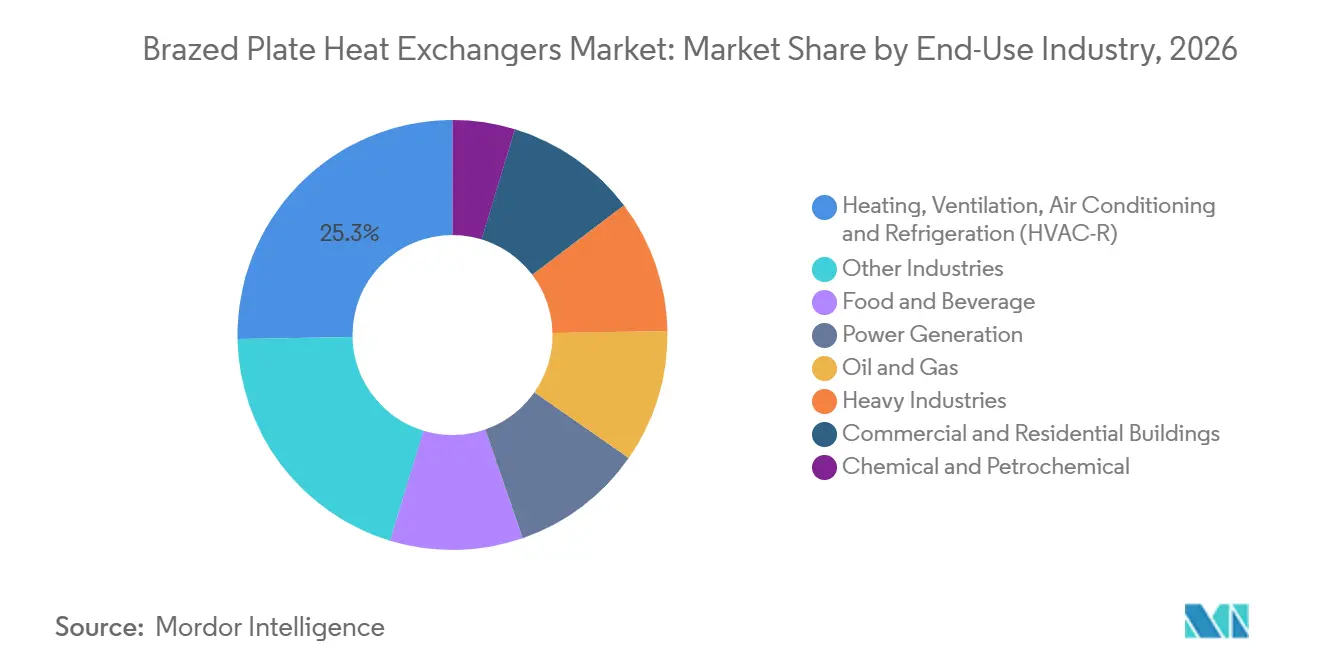
- Par secteur d'utilisation finale, le chauffage, la ventilation, la climatisation et la réfrigération (CVC-R) représentaient 25,3 % du chiffre d'affaires en 2026, tandis que la chimie et la pétrochimie devraient croître à un CAGR de 7,6 % jusqu'en 2032.
- Par géographie, l'Europe détenait 32,2 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement des pompes à chaleur et électrification des bâtiments | +1.8% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Exigences en matière d'efficacité énergétique et de réduction des émissions de carbone | +1.5% | Mondial, porté par l'UE, le Japon et la Corée du Sud | Long terme (≥ 4 ans) |
| Expansion des capacités de refroidissement liquide des centres de données IA | +1.7% | Amérique du Nord, Asie-Pacifique et EMEA | Court terme (≤ 2 ans) |
| Récupération de chaleur industrielle résiduelle et intensification des procédés | +1.0% | Asie-Pacifique, Europe et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Adoption de systèmes à frigorigènes à faible potentiel de réchauffement climatique et naturels | +0.9% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Gestion thermique compacte dans les équipements à espace limité | +0.6% | Mondial, notamment dans les applications commerciales urbaines et les centres de données | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement des pompes à chaleur et électrification des bâtiments
Le déploiement des pompes à chaleur constitue une source majeure de demande pour le marché des échangeurs de chaleur à plaques brasées. L'Association européenne des pompes à chaleur et le Bundesverband Wärmepumpe ont signalé 2,62 millions de ventes de pompes à chaleur résidentielles dans 16 pays déclarants en 2025. La même source a établi le parc installé en Europe à 28 millions d'unités. Les pompes à chaleur air-eau utilisent des échangeurs de chaleur à plaques brasées comme condenseurs ou évaporateurs, ce qui lie la demande de composants à l'installation des équipements. Danfoss a introduit un économiseur pour climat froid en février 2025, associant un échangeur de chaleur à plaques brasées à une technologie d'injection de vapeur. La conception prend en charge le fonctionnement des compresseurs à spirale à basses températures extérieures et répond à un obstacle qui a limité l'adoption dans les régions plus froides.[1] Les programmes de rénovation des bâtiments et le remplacement des chaudières à gaz créent un besoin continu de composants de transfert de chaleur compacts. Cela rend la qualification des produits auprès des fabricants d'équipements d'origine de pompes à chaleur importante pour le marché des échangeurs de chaleur à plaques brasées.[2]
Expansion des capacités de refroidissement liquide des centres de données IA
Le refroidissement des centres de données crée un canal de demande distinct pour le marché des échangeurs de chaleur à plaques brasées. Le refroidissement liquide nécessite une interface entre l'eau des installations et les circuits de fluide caloporteur à l'intérieur des unités de distribution de refroidissement. La construction brasée permet de séparer ces circuits dans un ensemble compact. SWEP a introduit les modèles B327 et B224 en décembre 2025 pour le refroidissement des centres de données et les applications de réutilisation de la chaleur. La société a conçu les produits avec de grands orifices pour un débit plus élevé et une perte de charge plus faible. Le B327 prend en charge les fonctions de réutilisation de la chaleur jusqu'à 1 000 kW, ce qui peut connecter l'infrastructure de refroidissement aux usages de chauffage urbain. Cette application peut nécessiter plusieurs points de transfert de chaleur au sein d'une même installation lorsque le refroidissement et la chaleur récupérée sont tous deux gérés. L'exigence de performances hydrauliques et thermiques validées renforce le rôle du support technique dans le marché des échangeurs de chaleur à plaques brasées.[3]
Exigences en matière d'efficacité énergétique et de réduction des émissions de carbone
L'efficacité énergétique influence les choix d'équipements dans les systèmes de bâtiments et industriels. Une étude scientifique de 2025 a rapporté que les conceptions de condenseurs à plaques brasées refroidis à l'eau peuvent offrir de hautes performances de transfert de chaleur dans un facteur de forme compact. Les équipements compacts peuvent réduire l'espace nécessaire pour une puissance thermique donnée par rapport aux configurations conventionnelles plus grandes. Cela est pertinent dans les projets de rénovation où l'espace de la chaufferie ou l'encombrement des équipements est limité. SWEP a introduit de l'acier à teneur réduite en CO2 pour ses gammes européennes d'échangeurs de chaleur à plaques brasées en avril 2025. La société a indiqué que des calculs carbone vérifiés selon la norme ISO 14067 sont disponibles par type de produit. Les informations environnementales au niveau du produit peuvent aider les fabricants d'équipements à documenter les choix de matériaux dans les processus d'approvisionnement et de reporting. Ces développements offrent au marché des échangeurs de chaleur à plaques brasées une voie supplémentaire pour se démarquer au-delà de la capacité et du prix.[4]
Adoption de systèmes à frigorigènes à faible potentiel de réchauffement climatique (PRC) et naturels
La transition vers des réfrigérants à faible potentiel de réchauffement climatique modifie les exigences de performance imposées aux échangeurs de chaleur. Les systèmes au dioxyde de carbone nécessitent des unités adaptées à un fonctionnement à haute pression, tandis que les systèmes au propane requièrent des conceptions limitant la charge en réfrigérant et protégeant les circuits d'eau. Danfoss a lancé l'échangeur de chaleur brasé CO2/eau H48T-CH en mai 2025 pour les systèmes de réfrigération commerciale transcritique. L'entreprise a positionné le produit pour les fonctions de refroidisseur de gaz, condenseur, sous-refroidisseur et économiseur. Danfoss a également introduit trois modèles Micro Plate R290 en novembre 2025 pour les pompes à chaleur résidentielles. Le HDW30-C est une unité à double paroi destinée à prévenir la contamination réfrigérant-eau dans les circuits d'eau chaude sanitaire. Les conceptions de produits pour les systèmes CO2 et R290 créent des exigences d'ingénierie et de validation plus élevées sur l'ensemble du marché des échangeurs de chaleur à plaques brasées.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'acier inoxydable, du cuivre, du nickel et des alliages spéciaux | -0.9% | Mondial, avec une forte exposition en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Encrassement et nettoyabilité mécanique limitée | -0.6% | Mondial, notamment dans les applications industrielles et agroalimentaires à forte consommation d'eau | Long terme (≥ 4 ans) |
| Complexité de la conception et de la validation à haute pression pour les systèmes CO2 | -0.4% | Europe, Japon et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Configuration de plaques fixe et modularité post-installation limitée | -0.3% | Mondial, notamment dans les applications de centres de données et industrielles modulaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Encrassement et nettoyabilité mécanique limitée
L'encrassement limite l'utilisation des unités brasées dans les flux de procédés contenant des minéraux, des matières biologiques ou des particules. Les plaques étant liées de façon permanente, l'unité ne peut pas être ouverte et nettoyée mécaniquement comme peut l'être un échangeur de chaleur à plaques à joints. La circulation chimique est la méthode de nettoyage disponible, mais elle peut ne pas éliminer toutes les formes de tartre ou de dépôts. Cette contrainte peut amener les équipes d'ingénierie à utiliser des unités brasées pour les circuits secondaires propres plutôt que pour les fonctions de procédé primaires. Le Bureau de l'information scientifique et technique du Département de l'énergie des États-Unis a publié en 2025 des recherches sur les approches d'assemblage pour les échangeurs de chaleur à plaques formées. Ces recherches soutiennent la poursuite des travaux sur les matériaux et les méthodes d'assemblage, bien que l'utilisation commerciale des approches de surfaces résistantes à l'encrassement reste limitée dans cette catégorie de produits. La nettoyabilité demeure donc un facteur de sélection important sur le marché des échangeurs de chaleur à plaques brasées.
Volatilité des prix de l'acier inoxydable, du cuivre, du nickel et des alliages spéciaux
Les coûts des matériaux affectent les marges sur les composants et la tarification des contrats sur le marché des échangeurs de chaleur à plaques brasées. L'acier inoxydable, le cuivre, le nickel et les alliages spéciaux sont des intrants importants dans les plaques et les matériaux de brasage. Les variations de coûts peuvent être difficiles à répercuter lorsque les fournisseurs d'équipements ont des accords à prix fixe avec leurs clients. Les acheteurs peuvent réagir en approuvant plusieurs sources ou en choisissant des matériaux alternatifs lorsque l'application le permet. Ces décisions augmentent la valeur d'une planification fiable des approvisionnements et de spécifications claires des matériaux. Les changements de matériaux peuvent également nécessiter une révision des performances lorsque la pression, la résistance à la corrosion ou la compatibilité avec les frigorigènes est affectée. Les fabricants doivent donc gérer la disponibilité des matériaux parallèlement à la conformité technique et aux délais de livraison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les conceptions multicircuits dominent, les monocircuits progressent dans le refroidissement distribuéLes conceptions multicircuits représentaient 65,4 % du chiffre d'affaires en 2026. Ce leadership reflète leur utilisation dans les pompes à chaleur, les sous-stations d'énergie de district et la réfrigération industrielle. Les circuits multiples peuvent transférer de la chaleur tout en maintenant les fluides hydrauliquement séparés. Cela est particulièrement important lorsque le frigorigène doit être isolé de l'eau potable. Danfoss a introduit l'unité à double paroi HDW30-C pour les applications R290 en novembre 2025. Le produit illustre comment les conceptions multicircuits et à double paroi répondent aux besoins de sécurité de l'eau chaude sanitaire. Le secteur des échangeurs de chaleur à plaques brasées bénéficie lorsqu'un changement de frigorigène nécessite une unité plus spécialisée plutôt qu'un remplacement direct. Ces exigences produits donnent également aux fournisseurs qualifiés un rôle plus important dans la conception des systèmes à pompe à chaleur.
Les conceptions monocircuit devraient croître à un CAGR de 7,2 % jusqu'en 2032. Leur croissance est liée aux unités de distribution de refroidissement et aux sous-stations de chaleur décentralisées. Les applications de centres de données valorisent une perte de charge plus faible et des configurations à grands orifices pouvant supporter des débits plus élevés. SWEP a développé le B327 et le B224 pour ces besoins opérationnels. Ces mêmes produits sont conçus pour les fonctions de refroidissement et de réutilisation de la chaleur, ce qui élargit leurs possibilités d'utilisation au sein d'une installation. Les unités d'interface thermique au niveau des appartements constituent une autre application pertinente, car les équipements compacts préservent l'espace utilisable dans les bâtiments. La taille du marché des échangeurs de chaleur à plaques brasées pour les conceptions monocircuit est donc soutenue à la fois par l'infrastructure numérique et les connexions aux réseaux d'énergie de district.

Par matériau de brasage :
le cuivre ancre les volumes, le nickel progresse sur la pression et la chimieLes unités brasées au cuivre représentaient 45,7 % du chiffre d'affaires en 2026. Elles sont largement utilisées dans le CVC-R, l'alimentation et les boissons, et les systèmes industriels standard utilisant des fluides eau ou glycol. Le cuivre offre une conductivité thermique élevée et soutient un large parc installé d'applications conventionnelles. Les installations de pompes à chaleur européennes constituent une base de volume importante pour cette catégorie. L'option acier à teneur réduite en CO2 de SWEP offre également aux acheteurs des informations environnementales sur les produits pour les gammes européennes concernées. Cela permet d'évaluer les gammes de produits brasés au cuivre sur la base des performances thermiques et des informations documentées sur les matériaux.
Les unités brasées au nickel devraient croître à un CAGR de 7,8 % jusqu'en 2032. Elles sont adaptées aux applications chimiques, pétrochimiques, pétrolières et gazières, et à haute salinité où le cuivre peut être inadapté. Les exigences de pression plus élevées dans les systèmes CO2 transcritiques favorisent également les matériaux et les conceptions offrant une plus grande capacité de pression. La part du marché des échangeurs de chaleur à plaques brasées détenue par le cuivre reste substantielle, mais le nickel répond aux applications ayant des exigences distinctes en matière de compatibilité chimique. Les variantes en acier inoxydable et en alliages spéciaux servent des conditions corrosives ou offshore plus exigeantes. Ces produits se démarquent par leurs performances sur le cycle de vie plutôt que par le seul coût initial de l'équipement. Les fournisseurs doivent adapter le matériau de brasage au frigorigène, au fluide de procédé, à la pression de conception et aux conditions de service prévues.
Par secteur d'utilisation finale :
le CVC-R ancre la base, la chimie et la pétrochimie accélèrentLe CVC-R représentait 25,3 % du chiffre d'affaires par utilisation finale en 2026. Les pompes à chaleur, les refroidisseurs et les sous-stations d'énergie de district utilisent chacun des unités brasées dans plusieurs fonctions thermiques. La conception des pompes à chaleur devient plus complexe à mesure que les équipements évoluent vers les frigorigènes CO2 et R290. Ces systèmes peuvent nécessiter des parois plus épaisses, des pressions nominales plus élevées ou une géométrie de plaques spécialisée. Des exigences techniques plus élevées peuvent augmenter la valeur du composant même lorsque les volumes d'équipements suivent des cycles d'installation établis. Le secteur des échangeurs de chaleur à plaques brasées est donc étroitement lié au développement des produits à pompe à chaleur. La croissance du parc installé de pompes à chaleur peut également soutenir la demande de remplacement et de service au fil du temps.
La chimie et la pétrochimie devraient croître à un CAGR de 7,6 % jusqu'en 2032. L'intensification des procédés soutient les équipements de transfert de chaleur compacts dans les extensions de sites existants avec un espace au sol limité. Les unités brasées peuvent être appropriées pour les flux propres et les boucles secondaires de refroidissement ou de chauffage. Les restrictions liées à l'encrassement restent importantes dans les flux primaires contenant des solides ou des dépôts difficiles. Les applications agroalimentaires présentent un compromis similaire, les unités brasées étant plus adaptées aux fonctions propres qu'aux flux chargés en particules. La production d'énergie et le pétrole et gaz soutiennent la demande par la récupération de chaleur résiduelle et le refroidissement des fluides de procédé. Les industries lourdes, les bâtiments commerciaux et résidentiels ajoutent de la demande grâce aux investissements dans l'électrification et la gestion de l'énergie. Ces débouchés créent une large base d'applications pour le marché des échangeurs de chaleur à plaques brasées.
Analyse géographique
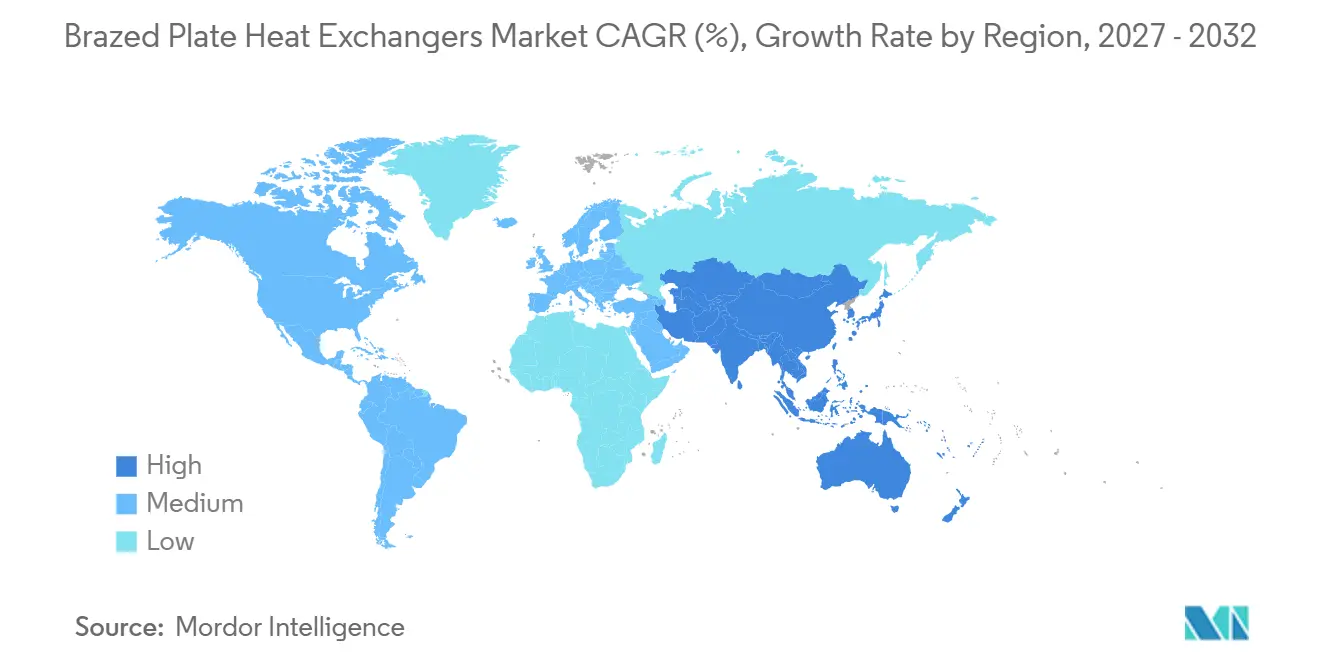
L'Europe détenait 32,2 % du chiffre d'affaires en 2026. Les réseaux de chauffage urbain, l'électrification des bâtiments et les exigences de transition des frigorigènes soutiennent la demande dans toute la région. L'Allemagne, la France et les pays nordiques ont une activité dense en matière de pompes à chaleur et d'énergie de district. La Pologne et les Pays-Bas modernisent également leur infrastructure de chauffage urbain et développent le déploiement des pompes à chaleur. L'Association européenne des pompes à chaleur et le Bundesverband Wärmepumpe (BWP) ont signalé 2,62 millions de ventes de pompes à chaleur résidentielles en 2025 dans 16 pays déclarants. Ils ont également signalé un parc installé de 28 millions d'unités en Europe. Ces conditions donnent à l'Europe un large parc d'équipements installés pour le marché des échangeurs de chaleur à plaques brasées.
L'Asie-Pacifique devrait croître à un CAGR de 8,1 % jusqu'en 2032. La région combine des investissements dans les centres de données, une demande en équipements industriels et une adoption croissante des pompes à chaleur. La Chine, l'Inde et l'Asie du Sud-Est sont pertinentes pour l'infrastructure de refroidissement et les équipements de procédés industriels. L'Indonésie, la Malaisie et la Thaïlande contribuent à la demande issue de l'activité industrielle. Le Japon et la Corée du Sud ajoutent une opportunité dans les pompes à chaleur résidentielles liée à leurs programmes de réduction des émissions de carbone. Cette combinaison offre plusieurs canaux d'utilisation finale plutôt qu'une dépendance à une seule application. La taille du marché des échangeurs de chaleur à plaques brasées en Asie-Pacifique est donc soutenue par une demande industrielle, numérique et liée aux bâtiments.
L'Amérique du Nord est une région à croissance modérée, portée par les unités de distribution de refroidissement et la demande commerciale en pompes à chaleur. Le programme Heat Pumping Technologies a signalé que les ventes de pompes à chaleur aux États-Unis ont rebondi de 15 % en 2025 et que les pompes à chaleur se sont mieux vendues que les chaudières à gaz. Cela soutient une base plus large pour les équipements thermiques résidentiels et commerciaux légers. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des contributeurs plus modestes. Le Brésil, l'Arabie saoudite et les Émirats arabes unis sont pertinents grâce aux investissements industriels et pétrochimiques. Les températures ambiantes élevées et les pressions de procédé dans les environnements de raffinage peuvent soutenir la demande d'unités brasées au nickel et en alliages spéciaux. Ces exigences régionales maintiennent le marché des échangeurs de chaleur à plaques brasées lié à la fois à l'électrification et à la modernisation industrielle.
Paysage concurrentiel
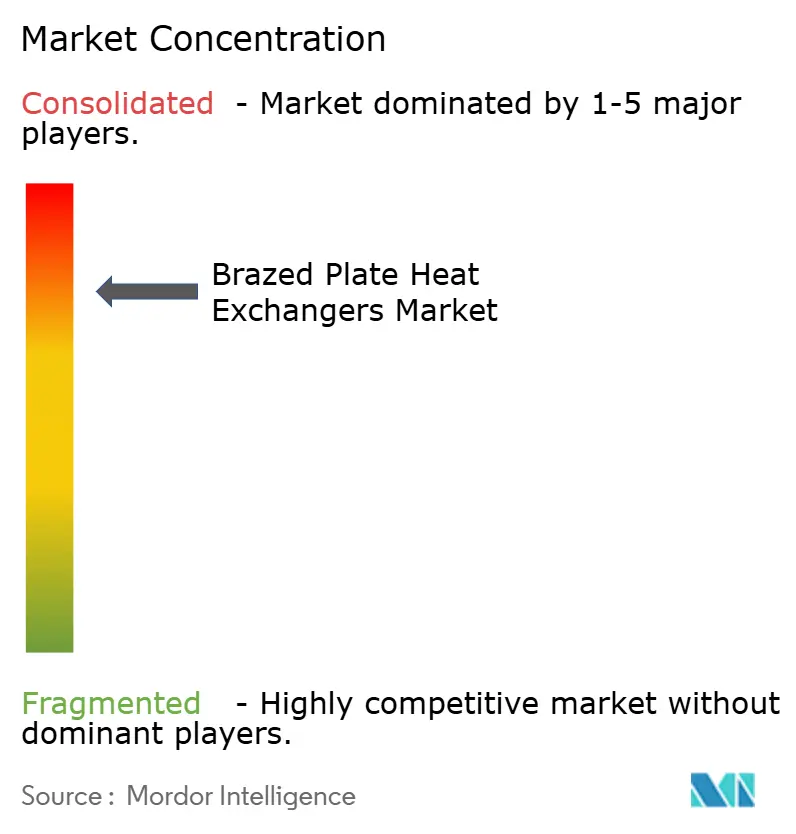
Le marché des échangeurs de chaleur à plaques brasées est très concentré parmi les principaux fournisseurs et plus fragmenté parmi les spécialistes régionaux. Les grands fournisseurs bénéficient d'une géométrie de plaques propriétaire, d'une capacité de brasage et d'homologations de longue date auprès des fabricants d'équipements d'origine. Ces capacités sont difficiles à reproduire rapidement car les clients valident les performances thermiques par rapport à des conceptions de produits spécifiques. Les outils de sélection numérique peuvent approfondir cette relation en connectant la conception des équipements aux données produits d'un fournisseur. Les fournisseurs qui obtiennent une certification pour les systèmes à haute pression ou à frigorigènes naturels acquièrent une barrière à l'entrée supplémentaire. Les entreprises régionales se démarquent par des délais de livraison plus courts et un support technique local. La position concurrentielle de chaque fournisseur dépend donc de la validation technique, de la capacité de fabrication et de la réactivité du service.
Le lancement par SWEP en décembre 2025 du B327 et du B224 témoigne d'une orientation vers les unités de distribution de refroidissement et la réutilisation de la chaleur. Le B327 prend en charge des fonctions jusqu'à 1 000 kW, ce qui répond au refroidissement des centres de données et à la récupération de la chaleur résiduelle. Danfoss a lancé le modèle CO2/eau H48T-CH en mai 2025 pour la réfrigération commerciale transcritique. Il a ensuite introduit 3 modèles R290 en novembre 2025 pour les pompes à chaleur résidentielles. Ces initiatives montrent comment les fournisseurs adaptent leurs produits aux frigorigènes, aux pressions et aux exigences des applications. SWEP a également introduit de l'acier à teneur réduite en CO2 avec des calculs vérifiés selon la norme ISO 14067 pour les gammes européennes. Les informations carbone peuvent devenir pertinentes dans la sélection par les clients lorsque les fabricants d'équipements ont besoin de données produits documentées.
Kaori Heat Treatment et Onda sont des exemples de spécialistes régionaux capables de se démarquer là où l'approvisionnement et le support localisés sont importants. Les entreprises disposant de portefeuilles établis de plaques à joints ou soudées peuvent rechercher des opportunités dans les produits brasés pour les applications de refroidissement et à frigorigènes naturels. Cependant, la requalification auprès des fabricants d'équipements d'origine reste nécessaire avant que les nouveaux produits puissent s'assurer des programmes d'équipements récurrents. La certification pour les exigences de sécurité en matière de pression et de réfrigération peut allonger les délais de développement des produits. La sélection des fournisseurs reste donc spécifique à l'application, notamment pour les services CO2, R290, haute pression et en milieu corrosif. Le marché des échangeurs de chaleur à plaques brasées continue de récompenser les entreprises qui associent la spécialisation des produits à un support local fiable.
Leaders du secteur des échangeurs de chaleur à plaques brasées
-
Alfa Laval AB
-
Danfoss A/S
-
Kelvion Holding GmbH
-
SWEP International AB
-
Kaori Heat Treatment Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des échangeurs de chaleur à plaques brasées Entreprises couvertes dans ce rapport
- AIC
- Alfa Laval AB
- API Heat Transfer Inc.
- Barriquand Technologies Thermiques
- Boyd Corporation
- Chart Industries, Inc.
- Danfoss A/S
- Diversified Heat Transfer, Inc.
- FUNKE Wärmeaustauscher Apparatebau GmbH
- GEA Group Aktiengesellschaft
- Hisaka Works, Ltd.
- HRS Heat Exchangers Ltd.
- Kaori Heat Treatment Co., Ltd.
- Kelvion Holding GmbH
- Onda S.p.A.
- Secespol Sp. z o.o.
- SPX FLOW, Inc.
- SWEP International AB
- Tranter Inc.
- Xylem Inc.
Développements industriels récents dans Marché des échangeurs de chaleur à plaques brasées
- Décembre 2025 : SWEP, filiale de Dover Corporation, a lancé les échangeurs de chaleur à plaques brasées B327 et B224 pour le refroidissement liquide des centres de données et les applications d'énergie de réseau. Le B327 prend également en charge la réutilisation de la chaleur jusqu'à 1 000 kW.
- Mai 2025 : Danfoss a lancé l'échangeur de chaleur brasé CO2/eau H48T-CH pour les systèmes de réfrigération commerciale transcritique au CO2. L'unité peut servir de refroidisseur de gaz, condenseur, sous-refroidisseur et économiseur.
- Avril 2025 : SWEP a introduit l'acier à teneur réduite en CO2 comme option de matériau pour ses gammes européennes d'échangeurs de chaleur à plaques brasées. L'entreprise a mis à disposition des calculs carbone vérifiés selon la norme ISO 14067 par type de produit.
Périmètre du rapport sur le marché mondial des échangeurs de chaleur à plaques brasées
Un échangeur de chaleur à plaques brasées est un dispositif à haute efficacité qui transfère l'énergie thermique entre deux fluides sans les mélanger.
Le marché mondial des échangeurs de chaleur à plaques brasées est segmenté par type de produit, matériau de brasage, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en échangeurs de chaleur à plaques brasées monocircuit et multicircuits. Par matériau de brasage, le marché est segmenté en échangeurs de chaleur à plaques brasées au cuivre, au nickel, en acier inoxydable et en alliages spéciaux. Par secteur d'utilisation finale, le marché est segmenté en chauffage, ventilation, climatisation et réfrigération (CVC-R), chimie et pétrochimie, alimentation et boissons, production d'énergie, pétrole et gaz, industries lourdes, bâtiments commerciaux et résidentiels, et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des échangeurs de chaleur à plaques brasées dans 28 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Échangeurs de chaleur à plaques brasées monocircuit |
| Échangeurs de chaleur à plaques brasées multicircuits |
| Échangeurs de chaleur à plaques brasées au cuivre |
| Échangeurs de chaleur à plaques brasées au nickel |
| Échangeurs de chaleur à plaques brasées en acier inoxydable et alliages spéciaux |
| Chauffage, ventilation, climatisation et réfrigération (CVC-R) |
| Chimie et pétrochimie |
| Alimentation et boissons |
| Production d'énergie |
| Pétrole et gaz |
| Industries lourdes |
| Bâtiments commerciaux et résidentiels |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Échangeurs de chaleur à plaques brasées monocircuit | |
| Échangeurs de chaleur à plaques brasées multicircuits | ||
| Par matériau de brasage | Échangeurs de chaleur à plaques brasées au cuivre | |
| Échangeurs de chaleur à plaques brasées au nickel | ||
| Échangeurs de chaleur à plaques brasées en acier inoxydable et alliages spéciaux | ||
| Par secteur d'utilisation finale | Chauffage, ventilation, climatisation et réfrigération (CVC-R) | |
| Chimie et pétrochimie | ||
| Alimentation et boissons | ||
| Production d'énergie | ||
| Pétrole et gaz | ||
| Industries lourdes | ||
| Bâtiments commerciaux et résidentiels | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les échangeurs de chaleur à plaques brasées jusqu'en 2032 ?
La catégorie devrait croître à un CAGR de 6,92 % de 2027 à 2032, passant de 1,35 milliard USD en 2027 à 1,89 milliard USD en 2032.
Quel type de produit domine la demande d'échangeurs de chaleur à plaques brasées ?
Les conceptions multicircuits dominent avec 65,4 % du chiffre d'affaires en 2026, soutenues par les pompes à chaleur, l'énergie de district et la réfrigération industrielle.
Pourquoi les échangeurs de chaleur brasés au nickel croissent-ils plus vite que les autres matériaux ?
Les unités brasées au nickel devraient croître à un CAGR de 7,8 % car elles conviennent aux applications chimiques, pétrochimiques, à haute salinité et à haute pression.
Quel secteur d'utilisation finale connaît la croissance la plus rapide pour les échangeurs de chaleur à plaques brasées ?
La chimie et la pétrochimie devraient croître à un CAGR de 7,6 % jusqu'en 2032, soutenues par les besoins en équipements compacts dans les projets d'intensification des procédés.
Quelle région est en tête et quelle région connaît la croissance la plus rapide ?
L'Europe est en tête avec 32,2 % du chiffre d'affaires 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,1 % jusqu'en 2032.
Quelles sont les principales contraintes à l'utilisation des échangeurs de chaleur à plaques brasées ?
L'encrassement et la nettoyabilité mécanique limitée restreignent l'utilisation avec des flux de procédés difficiles, tandis que les variations des coûts des métaux et des alliages peuvent compliquer la tarification et les achats.