
Tamaño y Participación del Mercado de Intercambiadores de Calor de Placas Soldadas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.35 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Intercambiadores de Calor de Placas Soldadas por Mordor Intelligence
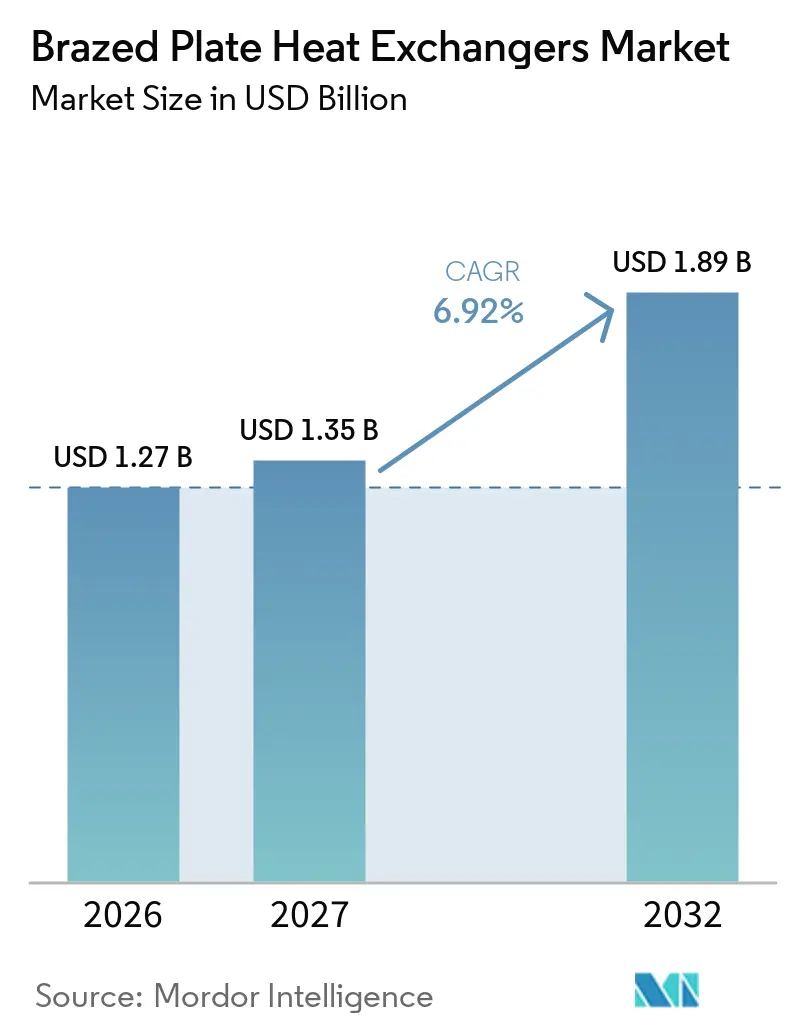
Se proyecta que el tamaño del Mercado de Intercambiadores de Calor de Placas Soldadas se expanda desde 1,27 mil millones de USD en 2026 y 1,35 mil millones de USD en 2027 hasta 1,89 mil millones de USD en 2032, registrando un CAGR del 6,92% entre 2027 y 2032. El mercado de intercambiadores de calor de placas soldadas está respaldado por la electrificación de edificios, mayores requisitos de eficiencia energética, la recuperación de calor industrial y el enfriamiento líquido para centros de datos. Su construcción compacta y sellada es valiosa donde el espacio disponible es limitado y el acceso para mantenimiento es difícil. Los equipos de bombas de calor y los sistemas de refrigeración están evolucionando hacia refrigerantes que requieren mayor capacidad de presión y controles de seguridad más robustos. Estos requisitos favorecen a los proveedores que pueden validar productos para condiciones operativas específicas y apoyar a los fabricantes de equipos durante el trabajo de diseño. El mercado de intercambiadores de calor de placas soldadas también enfrenta limitaciones en aplicaciones con fluidos sucios, ya que las unidades permanentemente unidas no pueden abrirse para limpieza mecánica.
Conclusiones Clave del Informe
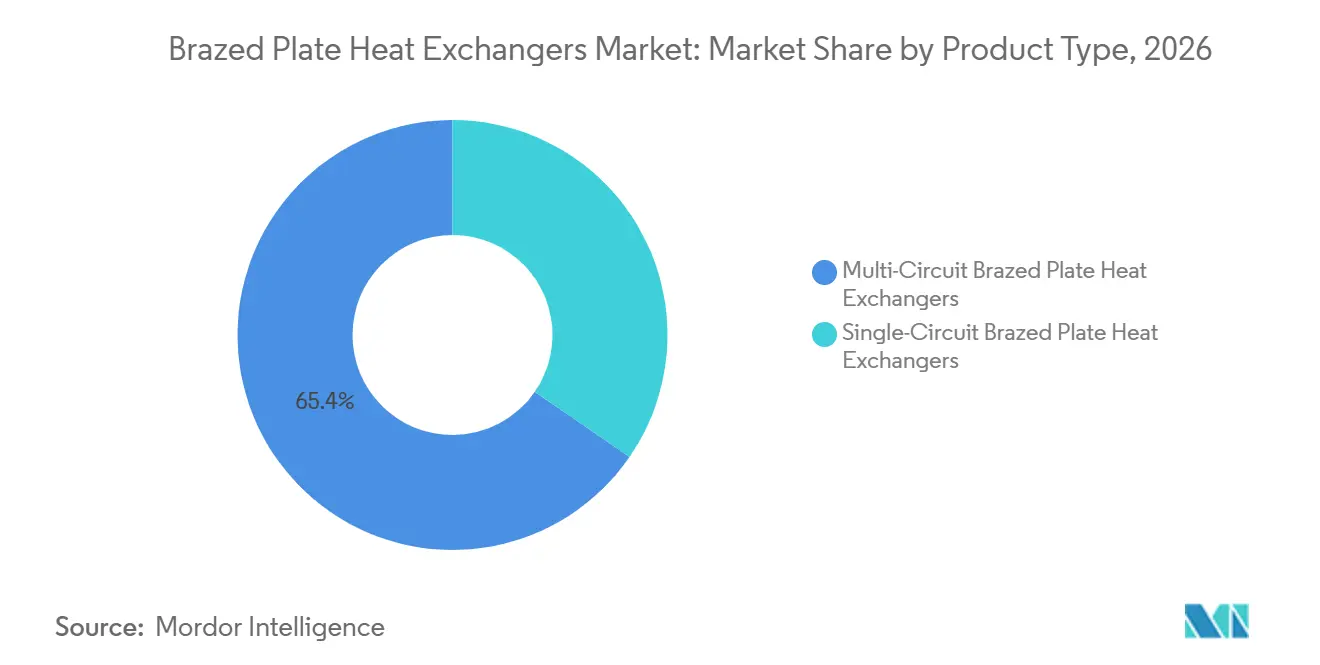
- Por tipo de producto, los diseños multicircuito representaron el 65,4% de la participación del mercado de intercambiadores de calor de placas soldadas en 2026, mientras que se pronostica que los diseños de circuito único crecerán a un CAGR del 7,2% hasta 2032.
- Por material de soldadura, las unidades soldadas con cobre representaron el 45,7% de los ingresos en 2026, mientras que se pronostica que las unidades soldadas con níquel crecerán a un CAGR del 7,8% hasta 2032.
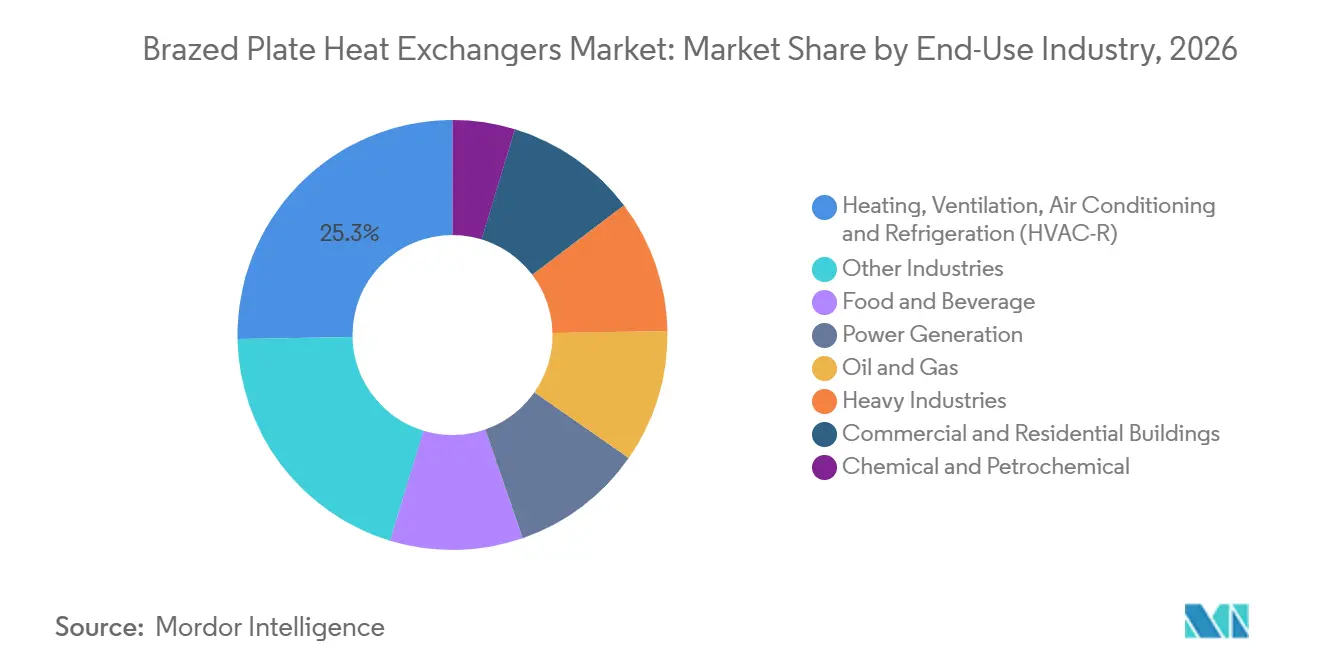
- Por industria de uso final, la Calefacción, Ventilación, Aire Acondicionado y Refrigeración (HVAC-R) representó el 25,3% de los ingresos en 2026, mientras que se pronostica que el sector Químico y Petroquímico crecerá a un CAGR del 7,6% hasta 2032.
- Por geografía, Europa representó el 32,2% de los ingresos en 2026, mientras que se pronostica que Asia-Pacífico crecerá a un CAGR del 8,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue de Bombas de Calor y Electrificación de Edificios | +1.8% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Eficiencia Energética y Reducción de Carbono | +1.5% | Global, liderado por la UE, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Enfriamiento Líquido en Centros de Datos de Inteligencia Artificial | +1.7% | América del Norte, Asia-Pacífico y EMEA | Corto plazo (≤ 2 años) |
| Recuperación de Calor Residual Industrial e Intensificación de Procesos | +1.0% | Asia-Pacífico, Europa y Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción de Sistemas con Refrigerantes de Bajo Potencial de Calentamiento Global y Refrigerantes Naturales | +0.9% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Gestión Térmica Compacta en Equipos con Espacio Limitado | +0.6% | Global, especialmente en aplicaciones comerciales urbanas y de centros de datos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de Bombas de Calor y Electrificación de Edificios
El despliegue de bombas de calor es una fuente importante de demanda para el mercado de intercambiadores de calor de placas soldadas. La Asociación Europea de Bombas de Calor y el Bundesverband Wärmepumpe reportaron 2,62 millones de ventas de bombas de calor residenciales en 16 países informantes en 2025. La misma fuente situó la base instalada de Europa en 28 millones de unidades. Las bombas de calor aire-agua utilizan intercambiadores de calor de placas soldadas como condensadores o evaporadores, lo que vincula la demanda de componentes a la instalación de equipos. Danfoss introdujo un economizador para climas fríos en febrero de 2025 que combina un intercambiador de calor de placas soldadas con tecnología de inyección de vapor. El diseño permite la operación de compresores de espiral a bajas temperaturas exteriores y aborda una barrera que ha limitado la adopción en zonas más frías.[1] Los programas de renovación de edificios y la sustitución de calderas de gas crean una necesidad continua de componentes compactos de transferencia de calor. Esto hace que la calificación de productos con los fabricantes de equipos originales de bombas de calor sea importante para el mercado de intercambiadores de calor de placas soldadas.[2]
Expansión de la Capacidad de Enfriamiento Líquido en Centros de Datos de Inteligencia Artificial
El enfriamiento de centros de datos está creando un canal de demanda diferenciado para el mercado de intercambiadores de calor de placas soldadas. El enfriamiento líquido requiere una interfaz entre el agua de las instalaciones y los circuitos de refrigerante dentro de las unidades de distribución de refrigeración. La construcción soldada ayuda a separar estos circuitos en un conjunto compacto. SWEP introdujo los modelos B327 y B224 en diciembre de 2025 para aplicaciones de enfriamiento de centros de datos y reutilización de calor. La empresa diseñó los productos con puertos grandes para mayor caudal y menor caída de presión. El B327 soporta funciones de reutilización de calor de hasta 1.000 kW, lo que puede conectar la infraestructura de enfriamiento con usos de calefacción urbana. Esta aplicación puede requerir múltiples puntos de transferencia de calor dentro de una misma instalación cuando tanto el enfriamiento como el calor recuperado son gestionados. El requisito de rendimiento hidráulico y térmico validado refuerza el papel del soporte de ingeniería en el mercado de intercambiadores de calor de placas soldadas.[3]
Requisitos de Eficiencia Energética y Reducción de Carbono
La eficiencia energética influye en las decisiones de equipamiento en los sistemas de edificios e industriales. Un estudio científico de 2025 informó que los diseños de condensadores de placas soldadas enfriados por agua pueden ofrecer un alto rendimiento de transferencia de calor en un factor de forma compacto. Los equipos compactos pueden reducir el espacio requerido para una determinada carga térmica en comparación con configuraciones convencionales más grandes. Esto es relevante en proyectos de modernización donde el espacio de la sala de máquinas o la huella del equipo es limitada. SWEP introdujo acero con reducción de CO2 para sus gamas europeas de intercambiadores de calor de placas soldadas en abril de 2025. La empresa declaró que los cálculos de carbono verificados según ISO 14067 están disponibles por tipo de producto. La información medioambiental a nivel de producto puede ayudar a los fabricantes de equipos a documentar las elecciones de materiales en los procesos de adquisición e informes. Estos desarrollos ofrecen al mercado de intercambiadores de calor de placas soldadas una vía adicional para competir más allá de la capacidad y el precio.[4]
Adopción de Sistemas con Bajo Potencial de Calentamiento Global (GWP) y Refrigerantes Naturales
La transición hacia refrigerantes con menor potencial de calentamiento global modifica los requisitos de rendimiento de los intercambiadores de calor. Los sistemas de dióxido de carbono requieren unidades adecuadas para operación a alta presión, mientras que los sistemas de propano requieren diseños que limiten la carga de refrigerante y protejan los circuitos de agua. Danfoss lanzó el intercambiador de calor soldado CO2/agua H48T-CH en mayo de 2025 para sistemas de refrigeración comercial transcríticos. La empresa posicionó el producto para aplicaciones de enfriador de gas, condensador, subenfriador y economizador. Danfoss también introdujo tres modelos R290 Micro Plate en noviembre de 2025 para bombas de calor residenciales. El HDW30-C es una unidad de doble pared destinada a prevenir la contaminación refrigerante-agua en circuitos de agua caliente sanitaria. Los diseños de productos para sistemas de CO2 y R290 generan mayores requisitos de ingeniería y validación en el mercado de intercambiadores de calor de placas soldadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Precios del Acero Inoxidable, Cobre, Níquel y Aleaciones Especiales | -0.9% | Global, con alta exposición en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Incrustaciones y Capacidad Limitada de Limpieza Mecánica | -0.6% | Global, especialmente en aplicaciones industriales y de procesamiento de alimentos con uso intensivo de agua | Largo plazo (≥ 4 años) |
| Complejidad del Diseño y Validación a Alta Presión para Sistemas de CO2 | -0.4% | Europa, Japón y América del Norte | Mediano plazo (2-4 años) |
| Configuración Fija de Placas y Modularidad Limitada Posterior a la Instalación | -0.3% | Global, especialmente en aplicaciones de centros de datos e industriales modulares | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incrustaciones y Capacidad Limitada de Limpieza Mecánica
Las incrustaciones limitan el uso de unidades soldadas en corrientes de proceso que contienen minerales, material biológico o partículas. Las placas están unidas de forma permanente, por lo que la unidad no puede abrirse y limpiarse mecánicamente de la misma manera que un intercambiador de calor de placas con juntas. La circulación química es el método de limpieza disponible, pero puede no eliminar todas las formas de incrustaciones o depósitos. Esta limitación puede llevar a los equipos de ingeniería a utilizar unidades soldadas para circuitos secundarios limpios en lugar de funciones de proceso primario. La Oficina de Información Científica y Técnica del Departamento de Energía de los Estados Unidos publicó en 2025 investigaciones sobre enfoques de unión para intercambiadores de calor de placas conformadas. La investigación respalda el trabajo continuo en materiales y métodos de unión, aunque el uso comercial de enfoques de superficie resistentes a las incrustaciones sigue siendo limitado en esta categoría de productos. La capacidad de limpieza sigue siendo, por tanto, un factor de selección importante en el mercado de intercambiadores de calor de placas soldadas.
Volatilidad de Precios del Acero Inoxidable, Cobre, Níquel y Aleaciones Especiales
Los costos de materiales afectan los márgenes de los componentes y los precios de los contratos en el mercado de intercambiadores de calor de placas soldadas. El acero inoxidable, el cobre, el níquel y las aleaciones especiales son insumos importantes en las placas y los materiales de soldadura. Los cambios de costos pueden ser difíciles de trasladar cuando los proveedores de equipos tienen acuerdos de precio fijo con sus clientes. Los compradores pueden responder aprobando más de una fuente o eligiendo materiales alternativos cuando la aplicación lo permite. Estas decisiones aumentan el valor de una planificación de suministro confiable y especificaciones de materiales claras. Los cambios de materiales también pueden requerir una revisión del rendimiento cuando se ven afectadas la presión, la resistencia a la corrosión o la compatibilidad con los refrigerantes. Por lo tanto, los fabricantes deben gestionar la disponibilidad de materiales junto con el cumplimiento técnico y los plazos de entrega.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Diseños Multicircuito Lideran, el Circuito Único Gana Terreno en el Enfriamiento DistribuidoLos diseños multicircuito representaron el 65,4% de los ingresos en 2026. Este liderazgo refleja su uso en bombas de calor, subestaciones de energía de distrito y refrigeración industrial. Los circuitos múltiples pueden transferir calor manteniendo los fluidos hidráulicamente separados. Esto es particularmente importante cuando el refrigerante debe estar aislado del agua potable. Danfoss introdujo la unidad de doble pared HDW30-C para aplicaciones R290 en noviembre de 2025. El producto muestra cómo los diseños multicircuito y de doble pared abordan las necesidades de seguridad del agua caliente sanitaria. La industria de intercambiadores de calor de placas soldadas se beneficia cuando un cambio de refrigerante requiere una unidad más especializada en lugar de un reemplazo directo. Estos requisitos de producto también otorgan a los proveedores calificados un papel más sólido en el diseño de sistemas de bombas de calor.
Se pronostica que los diseños de circuito único crecerán a un CAGR del 7,2% hasta 2032. Su crecimiento está vinculado a las unidades de distribución de refrigeración y las subestaciones de calor descentralizadas. Las aplicaciones de centros de datos valoran la menor caída de presión y las configuraciones de puertos grandes que pueden manejar mayores caudales. SWEP desarrolló el B327 y el B224 para estas necesidades operativas. Los mismos productos están diseñados para funciones de enfriamiento y reutilización de calor, lo que amplía su posible uso dentro de una instalación. Las unidades de interfaz de calor a nivel de apartamento son otra aplicación relevante porque los equipos compactos preservan el espacio útil del edificio. El tamaño del mercado de intercambiadores de calor de placas soldadas para diseños de circuito único está, por tanto, respaldado tanto por la infraestructura digital como por las conexiones de energía de distrito.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material de Soldadura:
El Cobre Ancla el Volumen, el Níquel Avanza en Presión y QuímicaLas unidades soldadas con cobre representaron el 45,7% de los ingresos en 2026. Se utilizan ampliamente en HVAC-R, alimentos y bebidas, y sistemas industriales estándar que emplean fluidos de agua o glicol. El cobre ofrece una alta conductividad térmica y respalda una amplia base instalada de aplicaciones convencionales. Las instalaciones de bombas de calor europeas proporcionan una base de volumen importante para esta categoría. La opción de acero con reducción de CO2 de SWEP también ofrece a los compradores información medioambiental de respaldo del producto para las gamas europeas pertinentes. Esto permite que las líneas de productos soldados con cobre sean evaluadas en función del rendimiento térmico y la información documentada sobre materiales.
Se pronostica que las unidades soldadas con níquel crecerán a un CAGR del 7,8% hasta 2032. Son adecuadas para aplicaciones químicas, petroquímicas, de petróleo y gas, y de alta salinidad donde el cobre puede ser inadecuado. Los mayores requisitos de presión en los sistemas de CO2 transcrítico también favorecen materiales y diseños con mayor capacidad de presión. La participación del mercado de intercambiadores de calor de placas soldadas que mantiene el cobre sigue siendo sustancial, pero el níquel aborda aplicaciones con requisitos distintos de compatibilidad química. Las variantes de acero inoxidable y aleación especial sirven para condiciones corrosivas o marinas más exigentes. Estos productos compiten en rendimiento durante el ciclo de vida en lugar de solo en el costo inicial del equipo. Los proveedores deben adaptar el material de soldadura al refrigerante, el fluido de proceso, la presión de diseño y las condiciones de servicio esperadas.
Por Industria de Uso Final:
HVAC-R Ancla la Base, Química y Petroquímica AceleraHVAC-R representó el 25,3% de los ingresos por uso final en 2026. Las bombas de calor, los enfriadores y las subestaciones de energía de distrito utilizan unidades soldadas en varias funciones térmicas. El diseño de bombas de calor se está volviendo más complejo a medida que los equipos migran a refrigerantes CO2 y R290. Estos sistemas pueden necesitar paredes más gruesas, clasificaciones de presión más altas o geometría de placa especializada. Los mayores requisitos técnicos pueden aumentar el valor del componente incluso cuando los volúmenes de equipos siguen ciclos de instalación establecidos. La industria de intercambiadores de calor de placas soldadas está, por tanto, estrechamente vinculada al desarrollo de productos de bombas de calor. El crecimiento de las flotas de bombas de calor instaladas también puede respaldar la demanda de reemplazo y servicio a lo largo del tiempo.
Se pronostica que el sector Químico y Petroquímico crecerá a un CAGR del 7,6% hasta 2032. La intensificación de procesos respalda equipos compactos de transferencia de calor en expansiones de plantas existentes con espacio limitado en el suelo. Las unidades soldadas pueden ser apropiadas para corrientes limpias y circuitos secundarios de enfriamiento o calentamiento. Las restricciones por incrustaciones siguen siendo importantes en las corrientes primarias que contienen sólidos o depósitos difíciles. Las aplicaciones de alimentos y bebidas muestran una compensación similar, con unidades soldadas más adecuadas para funciones limpias que para corrientes con partículas. La generación de energía y el petróleo y gas respaldan la demanda a través de la recuperación de calor residual y el enfriamiento de fluidos de proceso. Las industrias pesadas, los edificios comerciales y los edificios residenciales añaden demanda a través de inversiones en electrificación y gestión energética. Estos usos finales crean una amplia base de aplicaciones para el mercado de intercambiadores de calor de placas soldadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
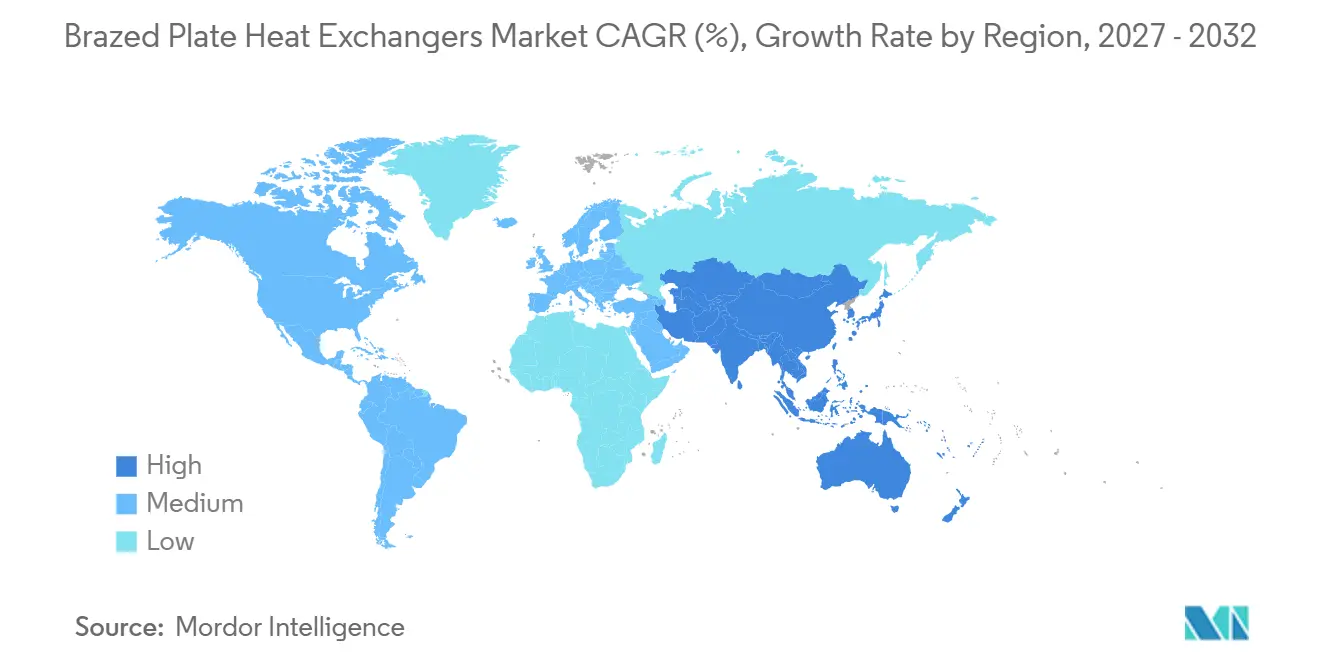
Europa representó el 32,2% de los ingresos en 2026. Los sistemas de calefacción urbana, la electrificación de edificios y los requisitos de transición de refrigerantes respaldan la demanda en toda la región. Alemania, Francia y los países nórdicos tienen una intensa actividad en bombas de calor y energía de distrito. Polonia y los Países Bajos también están modernizando la infraestructura de calefacción urbana y ampliando el despliegue de bombas de calor. La Asociación Europea de Bombas de Calor y el Bundesverband Wärmepumpe (BWP) reportaron 2,62 millones de ventas de bombas de calor residenciales en 2025 en 16 países informantes. También reportaron una base instalada de 28 millones de unidades en Europa. Estas condiciones otorgan a Europa una gran base de equipos instalados para el mercado de intercambiadores de calor de placas soldadas.
Se pronostica que Asia-Pacífico crecerá a un CAGR del 8,1% hasta 2032. La región combina inversión en centros de datos, demanda de equipos industriales y una adopción de bombas de calor en desarrollo. China, India y el Sudeste Asiático son relevantes para la infraestructura de enfriamiento y los equipos de proceso industrial. Indonesia, Malasia y Tailandia contribuyen con demanda proveniente de la actividad industrial. Japón y Corea del Sur añaden una oportunidad en bombas de calor residenciales vinculada a sus programas de reducción de carbono. Esta combinación proporciona varios canales de uso final en lugar de depender de una sola aplicación. El tamaño del mercado de intercambiadores de calor de placas soldadas en Asia-Pacífico está, por tanto, respaldado por la demanda industrial, digital y relacionada con edificios.
América del Norte es una región de crecimiento moderado liderada por las unidades de distribución de refrigeración y la demanda de bombas de calor comerciales. El programa de Tecnologías de Bombeo de Calor reportó que las ventas de bombas de calor en los Estados Unidos repuntaron un 15% en 2025 y que las bombas de calor superaron en ventas a las calderas de gas. Esto respalda una base más amplia para equipos térmicos residenciales y comerciales ligeros. América del Sur, Oriente Medio y África son contribuyentes menores. Brasil, Arabia Saudita y los Emiratos Árabes Unidos son relevantes a través de la inversión industrial y petroquímica. Las altas temperaturas ambientales y las presiones de proceso en entornos de refinería pueden respaldar la demanda de unidades soldadas con níquel y aleaciones especiales. Estos requisitos regionales mantienen el mercado de intercambiadores de calor de placas soldadas vinculado tanto a la electrificación como a la modernización industrial.
Panorama Competitivo
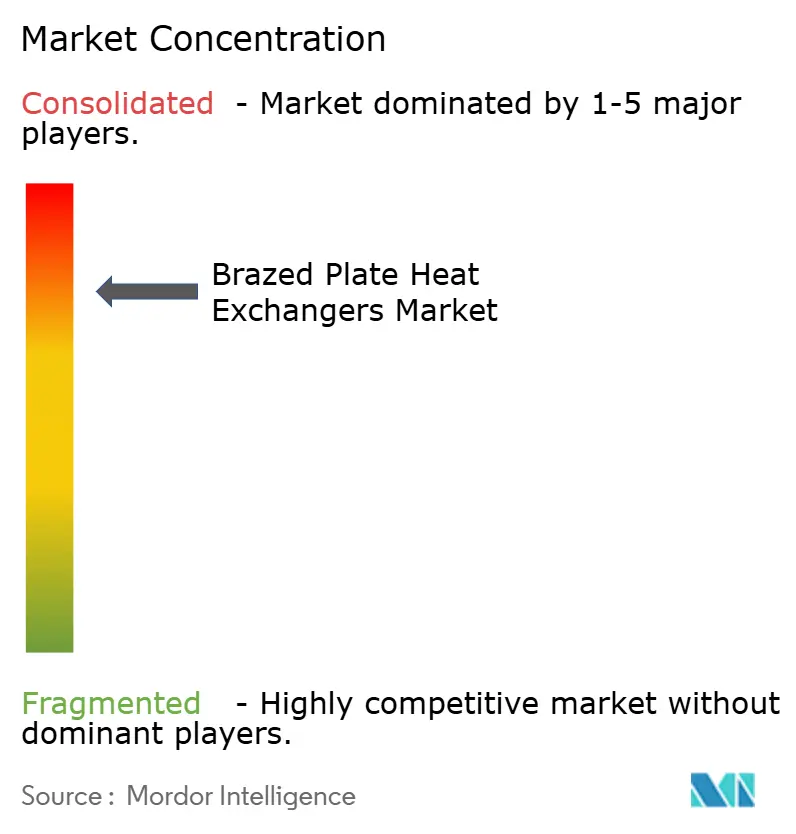
El mercado de intercambiadores de calor de placas soldadas está muy consolidado entre los principales proveedores y es más fragmentado entre los especialistas regionales. Los grandes proveedores se benefician de la geometría de placa propia, la capacidad de soldadura y las aprobaciones de fabricantes de equipos originales de larga data. Estas capacidades son difíciles de reproducir rápidamente porque los clientes validan el rendimiento térmico frente a diseños de productos específicos. Las herramientas de selección digital pueden profundizar esta relación al conectar el diseño de equipos con los datos de productos de un proveedor. Los proveedores que obtienen certificación para sistemas de alta presión o refrigerantes naturales ganan una barrera de entrada adicional. Las empresas regionales compiten a través de plazos de entrega más cortos y soporte técnico local. La posición competitiva de cada proveedor depende, por tanto, de la validación técnica, la capacidad de fabricación y la capacidad de respuesta del servicio.
El lanzamiento de SWEP en diciembre de 2025 del B327 y el B224 muestra un enfoque en las unidades de distribución de refrigeración y la reutilización de calor. El B327 soporta funciones de hasta 1.000 kW, lo que aborda el enfriamiento de centros de datos y la recuperación de calor residual. Danfoss lanzó el modelo H48T-CH CO2/agua en mayo de 2025 para refrigeración comercial transcrítica. Luego introdujo 3 modelos R290 en noviembre de 2025 para bombas de calor residenciales. Estos movimientos muestran cómo los proveedores están adaptando los productos a los requisitos de refrigerante, presión y aplicación. SWEP también introdujo acero con reducción de CO2 con cálculos verificados según ISO 14067 para las gamas europeas. La información sobre carbono puede volverse relevante en la selección de clientes donde los fabricantes de equipos necesitan datos documentados del producto.
Kaori Heat Treatment y Onda son ejemplos de especialistas regionales que pueden competir donde el suministro y el soporte localizados son importantes. Las empresas con carteras establecidas de placas con juntas o soldadas pueden buscar oportunidades en productos soldados para aplicaciones de enfriamiento y refrigerantes naturales. Sin embargo, la recalificación por parte del fabricante de equipos originales sigue siendo necesaria antes de que los nuevos productos puedan asegurar programas de equipos recurrentes. La certificación para requisitos de presión y seguridad en refrigeración puede extender los plazos de desarrollo de productos. La selección de proveedores sigue siendo, por tanto, específica para cada aplicación, especialmente para servicios con CO2, R290, alta presión y condiciones corrosivas. El mercado de intercambiadores de calor de placas soldadas continúa recompensando a las empresas que combinan la especialización en productos con un soporte local confiable.
Líderes de la Industria de Intercambiadores de Calor de Placas Soldadas
-
Alfa Laval AB
-
Danfoss A/S
-
Kelvion Holding GmbH
-
SWEP International AB
-
Kaori Heat Treatment Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Intercambiadores de Calor de Placas Soldadas Empresas cubiertas en este informe
- AIC
- Alfa Laval AB
- API Heat Transfer Inc.
- Barriquand Technologies Thermiques
- Boyd Corporation
- Chart Industries, Inc.
- Danfoss A/S
- Diversified Heat Transfer, Inc.
- FUNKE Wärmeaustauscher Apparatebau GmbH
- GEA Group Aktiengesellschaft
- Hisaka Works, Ltd.
- HRS Heat Exchangers Ltd.
- Kaori Heat Treatment Co., Ltd.
- Kelvion Holding GmbH
- Onda S.p.A.
- Secespol Sp. z o.o.
- SPX FLOW, Inc.
- SWEP International AB
- Tranter Inc.
- Xylem Inc.
Desarrollos recientes de la industria en Mercado de Intercambiadores de Calor de Placas Soldadas
- Diciembre de 2025: SWEP, parte de Dover Corporation, lanzó los intercambiadores de calor de placas soldadas B327 y B224 para enfriamiento líquido de centros de datos y aplicaciones de energía de distrito. El B327 también admite reutilización de calor de hasta 1.000 kW.
- Mayo de 2025: Danfoss lanzó el intercambiador de calor soldado CO2/agua H48T-CH para sistemas de refrigeración comercial transcríticos de CO2. La unidad puede funcionar como enfriador de gas, condensador, subenfriador y economizador.
- Abril de 2025: SWEP introdujo el acero con CO2 reducido como opción de material para sus gamas europeas de intercambiadores de calor de placas soldadas. La empresa puso a disposición cálculos de carbono verificados según la norma ISO 14067 por tipo de producto.
Alcance del Informe del Mercado Global de Intercambiadores de Calor de Placas Soldadas
Un intercambiador de calor de placas soldadas (BPHE) es un dispositivo de alta eficiencia que transfiere energía térmica entre dos fluidos sin mezclarlos.
El mercado global de intercambiadores de calor de placas soldadas está segmentado por tipo de producto, material de soldadura, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en intercambiadores de calor de placas soldadas de circuito único y multicircuito. Por material de soldadura, el mercado está segmentado en intercambiadores de calor de placas soldadas con cobre, con níquel, de acero inoxidable y de aleación especial. Por industria de uso final, el mercado está segmentado en calefacción, ventilación, aire acondicionado y refrigeración (HVAC-R), química y petroquímica, alimentos y bebidas, generación de energía, petróleo y gas, industrias pesadas, edificios comerciales y residenciales, y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de intercambiadores de calor de placas soldadas en 28 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Intercambiadores de Calor de Placas Soldadas de Circuito Único |
| Intercambiadores de Calor de Placas Soldadas Multicircuito |
| Intercambiadores de Calor de Placas Soldadas con Cobre |
| Intercambiadores de Calor de Placas Soldadas con Níquel |
| Intercambiadores de Calor de Placas Soldadas de Acero Inoxidable y Aleación Especial |
| Calefacción, Ventilación, Aire Acondicionado y Refrigeración (HVAC-R) |
| Química y Petroquímica |
| Alimentos y Bebidas |
| Generación de Energía |
| Petróleo y Gas |
| Industrias Pesadas |
| Edificios Comerciales y Residenciales |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Intercambiadores de Calor de Placas Soldadas de Circuito Único | |
| Intercambiadores de Calor de Placas Soldadas Multicircuito | ||
| Por Material de Soldadura | Intercambiadores de Calor de Placas Soldadas con Cobre | |
| Intercambiadores de Calor de Placas Soldadas con Níquel | ||
| Intercambiadores de Calor de Placas Soldadas de Acero Inoxidable y Aleación Especial | ||
| Por Industria de Uso Final | Calefacción, Ventilación, Aire Acondicionado y Refrigeración (HVAC-R) | |
| Química y Petroquímica | ||
| Alimentos y Bebidas | ||
| Generación de Energía | ||
| Petróleo y Gas | ||
| Industrias Pesadas | ||
| Edificios Comerciales y Residenciales | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los intercambiadores de calor de placas soldadas hasta 2032?
Se pronostica que la categoría crecerá a un CAGR del 6,92% de 2027 a 2032, aumentando desde 1,35 mil millones de USD en 2027 hasta 1,89 mil millones de USD en 2032.
¿Qué tipo de producto lidera la demanda de intercambiadores de calor de placas soldadas?
Los diseños multicircuito lideran con el 65,4% de los ingresos en 2026, respaldados por bombas de calor, energía de distrito y refrigeración industrial.
¿Por qué los intercambiadores de calor soldados con níquel crecen más rápido que otros materiales?
Se pronostica que las unidades soldadas con níquel crecerán a un CAGR del 7,8% porque son adecuadas para aplicaciones químicas, petroquímicas, de alta salinidad y alta presión.
¿Qué sector de uso final crece más rápido para los intercambiadores de calor de placas soldadas?
Se pronostica que el sector Químico y Petroquímico crecerá a un CAGR del 7,6% hasta 2032, respaldado por las necesidades de equipos compactos en proyectos de intensificación de procesos.
¿Qué región lidera y cuál crece más rápido?
Europa lidera con el 32,2% de los ingresos de 2026, mientras que se pronostica que Asia-Pacífico crecerá más rápido a un CAGR del 8,1% hasta 2032.
¿Cuáles son las principales limitaciones en el uso de intercambiadores de calor de placas soldadas?
Las incrustaciones y la capacidad limitada de limpieza mecánica restringen el uso con corrientes de proceso difíciles, mientras que los cambios en los costos de metales y aleaciones pueden complicar la fijación de precios y la adquisición.