
Marktgröße und Marktanteile für Hartgelötete Plattenwärmetauscher
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.35 Milliarden US-Dollar |
| Marktgröße (2032) | 1.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
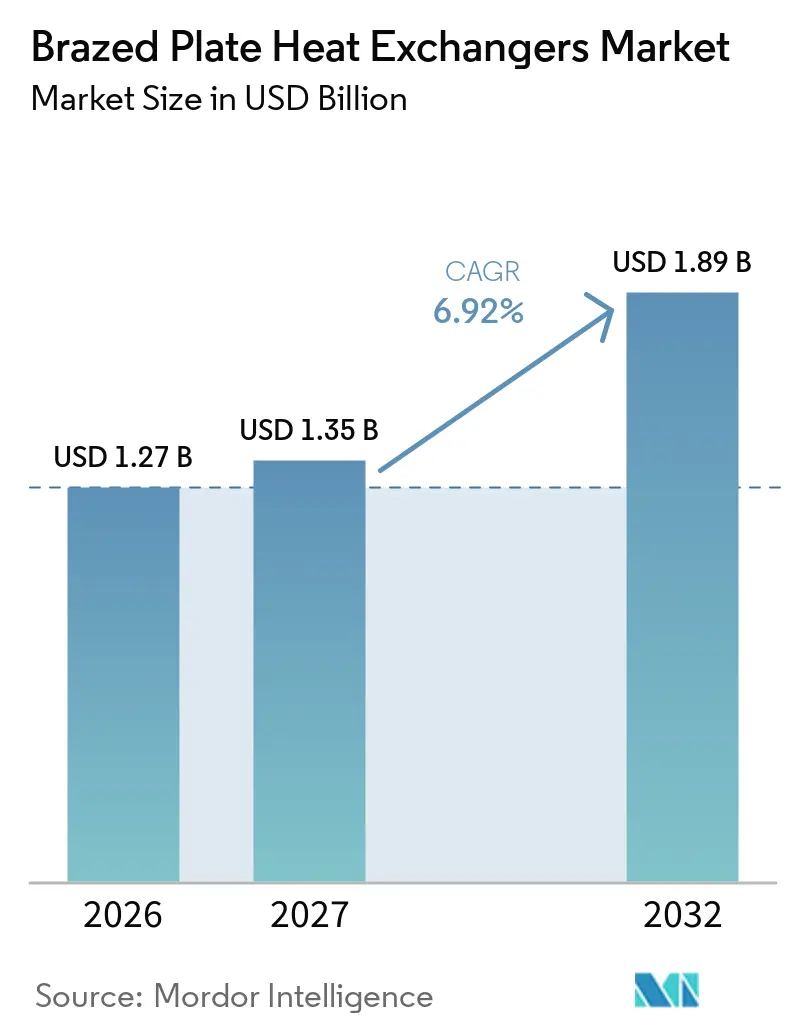
Marktanalyse für Hartgelötete Plattenwärmetauscher von Mordor Intelligence
Die Marktgröße für Hartgelötete Plattenwärmetauscher wird voraussichtlich von 1,27 Milliarden USD im Jahr 2026 und 1,35 Milliarden USD im Jahr 2027 auf 1,89 Milliarden USD bis 2032 anwachsen, was einem CAGR von 6,92 % zwischen 2027 und 2032 entspricht. Der Markt für Hartgelötete Plattenwärmetauscher wird durch die Elektrifizierung von Gebäuden, höhere Anforderungen an die Energieeffizienz, industrielle Wärmerückgewinnung und Flüssigkühlung für Rechenzentren gestützt. Die kompakte, versiegelte Bauweise ist dort wertvoll, wo der verfügbare Platz begrenzt und der Servicezugang schwierig ist. Wärmepumpengeräte und Kälteanlagen entwickeln sich hin zu Kältemitteln, die eine höhere Druckfähigkeit und stärkere Sicherheitskontrollen erfordern. Diese Anforderungen begünstigen Lieferanten, die Produkte für spezifische Betriebsbedingungen validieren und Gerätehersteller während der Konstruktionsarbeit unterstützen können. Der Markt für Hartgelötete Plattenwärmetauscher stößt auch bei Anwendungen mit verschmutzten Fluiden an Grenzen, da dauerhaft verbundene Einheiten nicht zur mechanischen Reinigung geöffnet werden können.
Wichtigste Erkenntnisse des Berichts
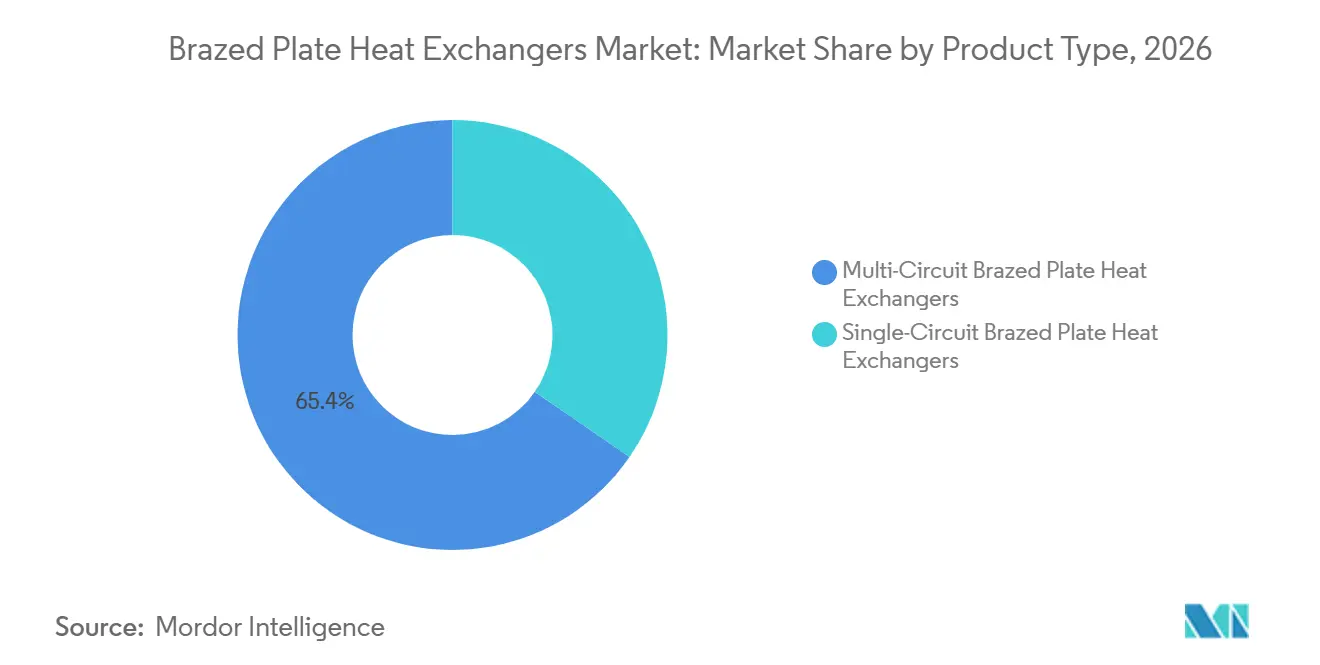
- Nach Produkttyp hielten Mehrkreis-Designs im Jahr 2026 einen Marktanteil von 65,4 % am Markt für Hartgelötete Plattenwärmetauscher, während Einkreis-Designs bis 2032 mit einem CAGR von 7,2 % wachsen sollen.
- Nach Lötmaterial entfielen auf kupfergelötete Einheiten im Jahr 2026 45,7 % des Umsatzes, während nickelgelötete Einheiten bis 2032 mit einem CAGR von 7,8 % wachsen sollen.
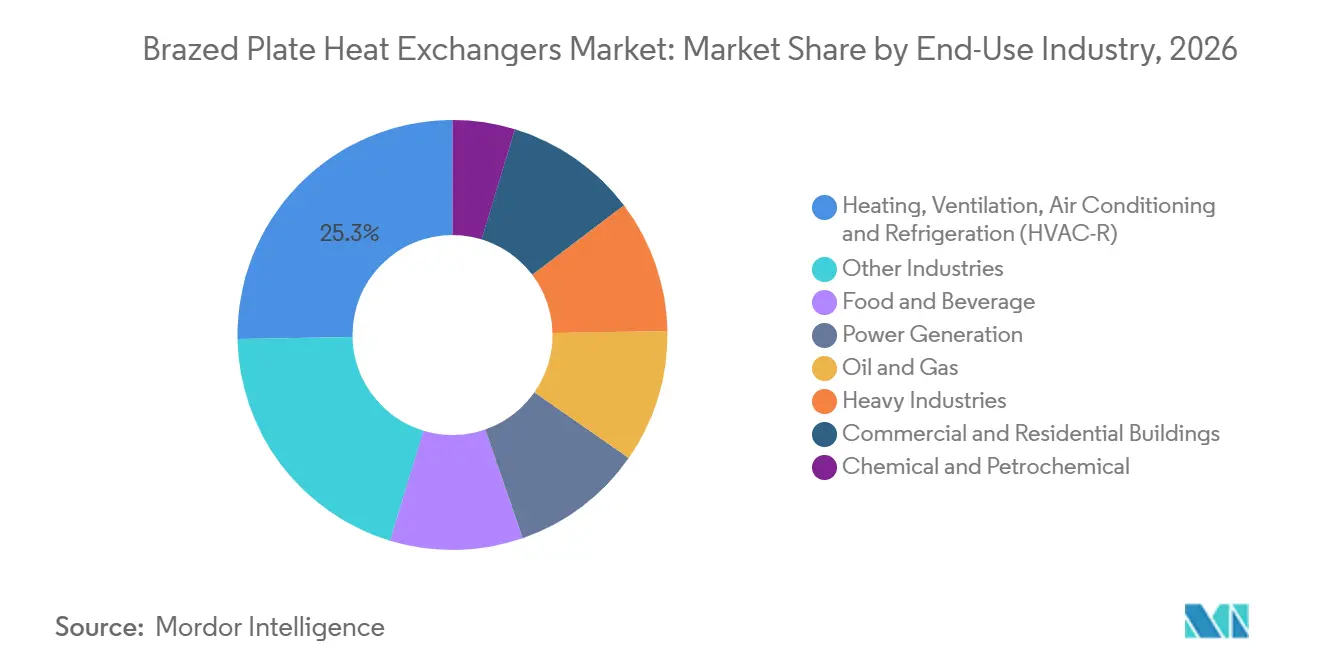
- Nach Endverbrauchsbranche entfiel auf Heizung, Lüftung, Klimatisierung und Kältetechnik (HVAC-R) im Jahr 2026 ein Umsatzanteil von 25,3 %, während Chemie und Petrochemie bis 2032 mit einem CAGR von 7,6 % wachsen sollen.
- Nach Geografie hielt Europa im Jahr 2026 einen Umsatzanteil von 32,2 %, während Asien-Pazifik bis 2032 mit einem CAGR von 8,1 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einsatz von Wärmepumpen und Gebäudeelektrifizierung | +1.8% | Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen an Energieeffizienz und CO2-Reduzierung | +1.5% | Global, angeführt von der EU, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Ausbau der Flüssigkühlkapazität in KI-Rechenzentren | +1.7% | Nordamerika, Asien-Pazifik und EMEA | Kurzfristig (≤ 2 Jahre) |
| Industrielle Abwärmerückgewinnung und Prozessintensivierung | +1.0% | Asien-Pazifik, Europa sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung von Systemen mit niedrigem Treibhauspotenzial und natürlichen Kältemitteln | +0.9% | Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kompaktes Wärmemanagement in platzbeschränkten Geräten | +0.6% | Global, insbesondere in städtischen Gewerbe- und Rechenzentrumsanwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einsatz von Wärmepumpen und Gebäudeelektrifizierung
Der Einsatz von Wärmepumpen ist eine wesentliche Nachfragequelle für den Markt für Hartgelötete Plattenwärmetauscher. Der Europäische Wärmepumpenverband und der Bundesverband Wärmepumpe meldeten 2025 in 16 berichtenden Ländern 2,62 Millionen Verkäufe von Wohngebäude-Wärmepumpen. Dieselbe Quelle bezifferte den europäischen Bestand auf 28 Millionen Einheiten. Luft-Wasser-Wärmepumpen verwenden Hartgelötete Plattenwärmetauscher als Kondensatoren oder Verdampfer, wodurch die Komponentennachfrage mit der Geräteinstallation verknüpft ist. Danfoss stellte im Februar 2025 einen Kaltklima-Economizer vor, der einen Hartgelöteten Plattenwärmetauscher mit Dampfeinspritztechnologie kombiniert. Das Design unterstützt den Scrollverdichterbetrieb bei niedrigen Außentemperaturen und beseitigt eine Barriere, die die Verbreitung in kälteren Regionen bisher eingeschränkt hat.[1] Gebäudesanierungsprogramme und der Ersatz von Gaskesseln schaffen einen anhaltenden Bedarf an kompakten Wärmeübertragungskomponenten. Dies macht die Produktqualifizierung bei Wärmepumpen-Originalgeräteherstellern für den Markt für Hartgelötete Plattenwärmetauscher wichtig.[2]
Ausbau der Flüssigkühlkapazität in KI-Rechenzentren
Die Kühlung von Rechenzentren schafft einen eigenständigen Nachfragekanal für den Markt für Hartgelötete Plattenwärmetauscher. Flüssigkühlung erfordert eine Schnittstelle zwischen dem Anlagenwasser und den Kühlmittelkreisläufen innerhalb von Kühlverteileinheiten. Die hartgelötete Bauweise hilft dabei, diese Kreisläufe in einer kompakten Baugruppe zu trennen. SWEP stellte im Dezember 2025 die Modelle B327 und B224 für Rechenzentrumskühlung und Wärmerückgewinnungsanwendungen vor. Das Unternehmen entwickelte die Produkte mit großen Anschlüssen für höhere Durchflussmengen und geringeren Druckabfall. Der B327 unterstützt Wärmerückgewinnungsaufgaben bis zu 1.000 kW, was die Kühlinfrastruktur mit der Fernwärmenutzung verbinden kann. Diese Anwendung kann mehrere Wärmeübertragungspunkte innerhalb einer Anlage erfordern, wenn sowohl Kühlung als auch zurückgewonnene Wärme gemanagt werden. Die Anforderung an eine validierte hydraulische und thermische Leistung stärkt die Rolle des Engineering-Supports im Markt für Hartgelötete Plattenwärmetauscher.[3]
Anforderungen an Energieeffizienz und CO2-Reduzierung
Energieeffizienz beeinflusst Geräteentscheidungen in Gebäude- und Industriesystemen. Eine wissenschaftliche Studie aus dem Jahr 2025 berichtete, dass wassergekühlte hartgelötete Kondensatordesigns eine hohe Wärmeübertragungsleistung in einem kompakten Formfaktor bieten können. Kompakte Geräte können den für eine bestimmte Wärmeleistung erforderlichen Platz im Vergleich zu größeren konventionellen Konfigurationen reduzieren. Dies ist bei Nachrüstprojekten relevant, bei denen der Maschinenraum oder der Gerätestellplatz begrenzt ist. SWEP führte im April 2025 CO2-reduzierten Stahl für europäische Hartgelötete Plattenwärmetauscher-Baureihen ein. Das Unternehmen erklärte, dass nach ISO 14067 verifizierte CO2-Berechnungen nach Produkttyp verfügbar sind. Produktbezogene Umweltinformationen können Geräteherstellern helfen, Materialentscheidungen in Beschaffungs- und Berichtsprozessen zu dokumentieren. Diese Entwicklungen eröffnen dem Markt für Hartgelötete Plattenwärmetauscher einen zusätzlichen Wettbewerbsweg jenseits von Kapazität und Preis.[4]
Einführung von Systemen mit niedrigem globalem Erwärmungspotenzial und natürlichen Kältemitteln
Der Übergang zu Kältemitteln mit geringerem Treibhauspotenzial verändert die Leistungsanforderungen an Wärmetauscher. Kohlendioxidsysteme erfordern Einheiten, die für den Hochdruckbetrieb geeignet sind, während Propansysteme Designs erfordern, die die Kältemittelfüllmenge begrenzen und Wasserkreisläufe schützen. Danfoss brachte im Mai 2025 den hartgelöteten CO2/Wasser-Wärmetauscher H48T-CH für transkritische gewerbliche Kältesysteme auf den Markt. Das Unternehmen positionierte das Produkt für den Einsatz als Gaskühler, Kondensator, Unterkühler und Economizer. Danfoss führte im November 2025 außerdem drei R290-Micro-Plate-Modelle für Wohngebäude-Wärmepumpen ein. Der HDW30-C ist eine Doppelwandeinheit, die eine Kontamination des Kältemittels mit dem Wasser in Trinkwarmwasserkreisläufen verhindern soll. Produktdesigns für CO2- und R290-Systeme schaffen höhere Konstruktions- und Validierungsanforderungen im gesamten Markt für hartgelötete Plattenwärmetauscher.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Edelstahl, Kupfer, Nickel und Speziallegierungen | -0.9% | Global, mit hoher Exposition in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verschmutzung und begrenzte mechanische Reinigbarkeit | -0.6% | Global, insbesondere in wasserintensiven Industrie- und Lebensmittelverarbeitungsanwendungen | Langfristig (≥ 4 Jahre) |
| Komplexität der Hochdruckauslegung und -validierung für CO2-Systeme | -0.4% | Europa, Japan und Nordamerika | Mittelfristig (2–4 Jahre) |
| Feste Plattenkonfiguration und begrenzte Modularität nach der Installation | -0.3% | Global, insbesondere in Rechenzentren und modularen Industrieanwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschmutzung und begrenzte mechanische Reinigbarkeit
Verschmutzung schränkt den Einsatz hartgelöteter Einheiten in Prozessströmen ein, die Mineralien, biologisches Material oder Partikel enthalten. Die Platten sind dauerhaft verbunden, sodass die Einheit nicht geöffnet und mechanisch gereinigt werden kann, wie es bei einem gedichteten Plattenwärmetauscher möglich ist. Chemische Zirkulation ist die verfügbare Reinigungsmethode, entfernt jedoch möglicherweise nicht alle Arten von Ablagerungen oder Belägen. Diese Einschränkung kann dazu führen, dass Ingenieurteams hartgelötete Einheiten eher für saubere Sekundärkreisläufe als für primäre Prozessaufgaben einsetzen. Das Büro für wissenschaftliche und technische Informationen des US-Energieministeriums veröffentlichte 2025 Forschungsergebnisse zu Fügetechniken für geformte Plattenwärmetauscher. Die Forschung unterstützt die weitere Arbeit an Materialien und Fügemethoden, obwohl der kommerzielle Einsatz verschmutzungsresistenter Oberflächenansätze in dieser Produktkategorie begrenzt bleibt. Die Reinigbarkeit bleibt daher ein wichtiges Auswahlkriterium im Markt für Hartgelötete Plattenwärmetauscher.
Preisvolatilität bei Edelstahl, Kupfer, Nickel und Speziallegierungen
Materialkosten beeinflussen Komponentenmargen und Vertragspreise im Markt für Hartgelötete Plattenwärmetauscher. Edelstahl, Kupfer, Nickel und Speziallegierungen sind wichtige Einsatzstoffe für Platten und Lötmaterialien. Kostenveränderungen können schwer weitergegeben werden, wenn Gerätehersteller Festpreisvereinbarungen mit Kunden haben. Käufer können reagieren, indem sie mehr als eine Quelle genehmigen oder bei zulässiger Anwendung auf alternative Materialien ausweichen. Diese Entscheidungen erhöhen den Wert einer zuverlässigen Versorgungsplanung und klarer Materialspezifikationen. Materialänderungen können auch eine Leistungsüberprüfung erfordern, wenn Druck, Korrosionsbeständigkeit oder Kompatibilität mit Kältemitteln betroffen ist. Hersteller müssen daher die Materialverfügbarkeit neben der technischen Konformität und den Lieferzeiten managen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mehrkreis-Designs führend, Einkreis gewinnt bei dezentraler KühlungMehrkreis-Designs entfielen im Jahr 2026 auf 65,4 % des Umsatzes. Diese Führungsposition spiegelt ihren Einsatz in Wärmepumpen, Fernwärmeunterstationen und industriellen Kälteanlagen wider. Mehrere Kreisläufe können Wärme übertragen und dabei Fluide hydraulisch getrennt halten. Dies ist besonders wichtig, wenn Kältemittel von Trinkwasser isoliert werden muss. Danfoss stellte im November 2025 die Doppelwandeinheit HDW30-C für R290-Anwendungen vor. Das Produkt zeigt, wie Mehrkreis- und Doppelwanddesigns den Sicherheitsbedarf bei Trinkwarmwasser abdecken. Die Branche der Hartgelöteten Plattenwärmetauscher profitiert, wenn eine Änderung des Kältemittels eine speziellere Einheit statt eines direkten Ersatzes erfordert. Diese Produktanforderungen geben qualifizierten Lieferanten auch eine stärkere Rolle bei der Wärmepumpensystemauslegung.
Einkreis-Designs sollen bis 2032 mit einem CAGR von 7,2 % wachsen. Ihr Wachstum ist mit Kühlverteileinheiten und dezentralen Wärmeunterstationen verbunden. Rechenzentrums-Anwendungen schätzen geringeren Druckabfall und Großanschluss-Konfigurationen, die höhere Durchflussmengen bewältigen können. SWEP entwickelte den B327 und B224 für diese Betriebsanforderungen. Dieselben Produkte sind für Kühl- und Wärmerückgewinnungsaufgaben ausgelegt, was ihre mögliche Nutzung innerhalb einer Anlage erweitert. Wärmeschnittstellen auf Wohnungsebene sind eine weitere relevante Anwendung, da kompakte Geräte nutzbaren Gebäuderaum erhalten. Die Marktgröße für Hartgelötete Plattenwärmetauscher im Einkreissegment wird daher sowohl durch digitale Infrastruktur als auch durch Fernwärmeanschlüsse gestützt.

Nach Lötmaterial:
Kupfer dominiert das Volumen, Nickel gewinnt bei Druck und ChemieKupfergelötete Einheiten entfielen im Jahr 2026 auf 45,7 % des Umsatzes. Sie werden häufig in HVAC-R, Lebensmitteln und Getränken sowie in Standard-Industriesystemen eingesetzt, die Wasser- oder Glykolflüssigkeiten verwenden. Kupfer bietet eine hohe Wärmeleitfähigkeit und unterstützt eine breite installierte Basis konventioneller Anwendungen. Europäische Wärmepumpeninstallationen bilden eine wichtige Volumenbasis für diese Kategorie. Die CO2-reduzierte Stahloption von SWEP gibt Käufern auch unterstützende Umweltproduktinformationen für relevante europäische Produktbaureihen. Dies ermöglicht es, kupfergelötete Produktlinien anhand von Wärmeleistung und dokumentierten Materialinformationen zu bewerten.
Nickelgelötete Einheiten sollen bis 2032 mit einem CAGR von 7,8 % wachsen. Sie eignen sich für chemische, petrochemische, hochsalinare und Hochdruckanwendungen, bei denen Kupfer ungeeignet sein kann. Höhere Druckanforderungen in transkritischen CO2-Systemen begünstigen ebenfalls Materialien und Designs mit größerer Druckfähigkeit. Der Marktanteil der Hartgelöteten Plattenwärmetauscher, der auf Kupfer entfällt, bleibt erheblich, aber Nickel adressiert Anwendungen mit besonderen Anforderungen an die chemische Kompatibilität. Edelstahl- und Speziallegierungsvarianten dienen anspruchsvolleren korrosiven oder Offshore-Bedingungen. Diese Produkte konkurrieren auf der Grundlage der Lebenszyklusleistung statt allein der anfänglichen Gerätekosten. Lieferanten müssen das Lötmaterial auf Kältemittel, Prozessfluid, Auslegungsdruck und erwartete Betriebsbedingungen abstimmen.
Nach Endverbrauchsbranche:
HVAC-R bildet die Basis, Chemie und Petrochemie beschleunigenHVAC-R entfiel im Jahr 2026 auf 25,3 % des Endverbrauchsumsatzes. Wärmepumpen, Kältemaschinen und Fernwärmeunterstationen verwenden hartgelötete Einheiten jeweils für mehrere thermische Aufgaben. Das Wärmepumpendesign wird komplexer, da Geräte auf CO2- und R290-Kältemittel umstellen. Diese Systeme benötigen möglicherweise dickere Wände, höhere Druckklassen oder spezielle Plattengeometrien. Höhere technische Anforderungen können den Wert der Komponente steigern, auch wenn Gerätevolumina etablierten Installationszyklen folgen. Die Branche der Hartgelöteten Plattenwärmetauscher ist daher eng mit der Wärmepumpenproduktentwicklung verbunden. Das Wachstum der installierten Wärmepumpenflotten kann auch den Ersatz- und Servicebedarf im Laufe der Zeit unterstützen.
Chemie und Petrochemie sollen bis 2032 mit einem CAGR von 7,6 % wachsen. Prozessintensivierung unterstützt kompakte Wärmeübertragungsgeräte bei Brownfield-Erweiterungen mit begrenztem Stellplatz. Hartgelötete Einheiten können für saubere Ströme und sekundäre Kühl- oder Heizkreisläufe geeignet sein. Verschmutzungsbeschränkungen bleiben bei primären Strömen wichtig, die Feststoffe oder schwierige Ablagerungen enthalten. Lebensmittel- und Getränkeanwendungen zeigen einen ähnlichen Kompromiss, wobei hartgelötete Einheiten eher für saubere Aufgaben als für partikelhaltige Ströme geeignet sind. Stromerzeugung und Öl und Gas unterstützen die Nachfrage durch Abwärmerückgewinnung und Prozessfluidkühlung. Schwerindustrie, Gewerbe- und Wohngebäude tragen durch Elektrifizierungs- und Energiemanagementinvestitionen zur Nachfrage bei. Diese Endanwendungen schaffen eine breite Anwendungsbasis für den Markt für Hartgelötete Plattenwärmetauscher.
Geografische Analyse
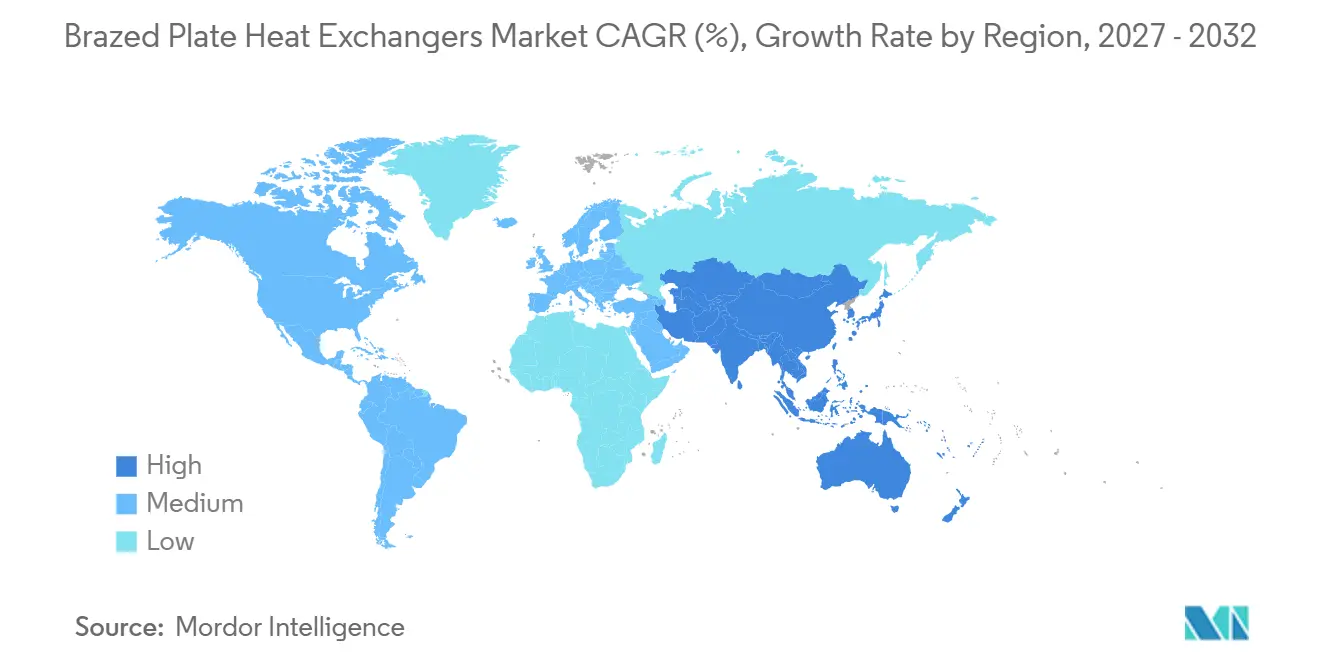
Europa hielt im Jahr 2026 einen Umsatzanteil von 32,2 %. Fernwärmesysteme, Gebäudeelektrifizierung und Anforderungen an den Kältemittelübergang stützen die Nachfrage in der gesamten Region. Deutschland, Frankreich und die nordischen Länder weisen eine dichte Wärmepumpen- und Fernwärmeaktivität auf. Polen und die Niederlande modernisieren ebenfalls die Fernwärmeinfrastruktur und weiten den Wärmepumpeneinsatz aus. Der Europäische Wärmepumpenverband und der Bundesverband Wärmepumpe (BWP) meldeten 2025 in 16 berichtenden Ländern 2,62 Millionen Verkäufe von Wohngebäude-Wärmepumpen. Sie berichteten auch von einem Bestand von 28 Millionen Einheiten in Europa. Diese Bedingungen geben Europa eine große installierte Gerätebasis für den Markt für Hartgelötete Plattenwärmetauscher.
Asien-Pazifik soll bis 2032 mit einem CAGR von 8,1 % wachsen. Die Region kombiniert Rechenzentrumsinvestitionen, industrielle Geräteanforderungen und eine sich entwickelnde Wärmepumpenverbreitung. China, Indien und Südostasien sind für Kühlinfrastruktur und industrielle Prozessgeräte relevant. Indonesien, Malaysia und Thailand tragen Nachfrage aus industrieller Aktivität bei. Japan und Südkorea bieten eine Wohngebäude-Wärmepumpenchance, die mit ihren CO2-Reduktionsprogrammen verbunden ist. Diese Kombination bietet mehrere Endverbrauchskanäle statt der Abhängigkeit von einer einzigen Anwendung. Die Marktgröße für Hartgelötete Plattenwärmetauscher in Asien-Pazifik wird daher durch industrielle, digitale und gebäudebezogene Nachfrage gestützt.
Nordamerika ist eine mittelwachsende Region, angeführt von Kühlverteileinheiten und gewerblicher Wärmepumpennachfrage. Das Programm für Wärmepumpentechnologien berichtete, dass die US-Wärmepumpenverkäufe im Jahr 2025 um 15 % zulegten und dass Wärmepumpen mehr verkauft wurden als Gasheizungen. Dies unterstützt eine größere Basis für thermische Geräte in Wohn- und Leichtgewerbegebäuden. Südamerika, der Nahe Osten und Afrika sind kleinere Beitragsleister. Brasilien, Saudi-Arabien und die Vereinigten Arabischen Emirate sind durch Industrie- und Petrochemieinvestitionen relevant. Hohe Umgebungstemperaturen und Prozessdrücke in Raffinerieumgebungen können die Nachfrage nach nickelgelöteten und speziallegierten Einheiten unterstützen. Diese regionalen Anforderungen halten den Markt für Hartgelötete Plattenwärmetauscher sowohl an die Elektrifizierung als auch an die industrielle Modernisierung gebunden.
Wettbewerbslandschaft
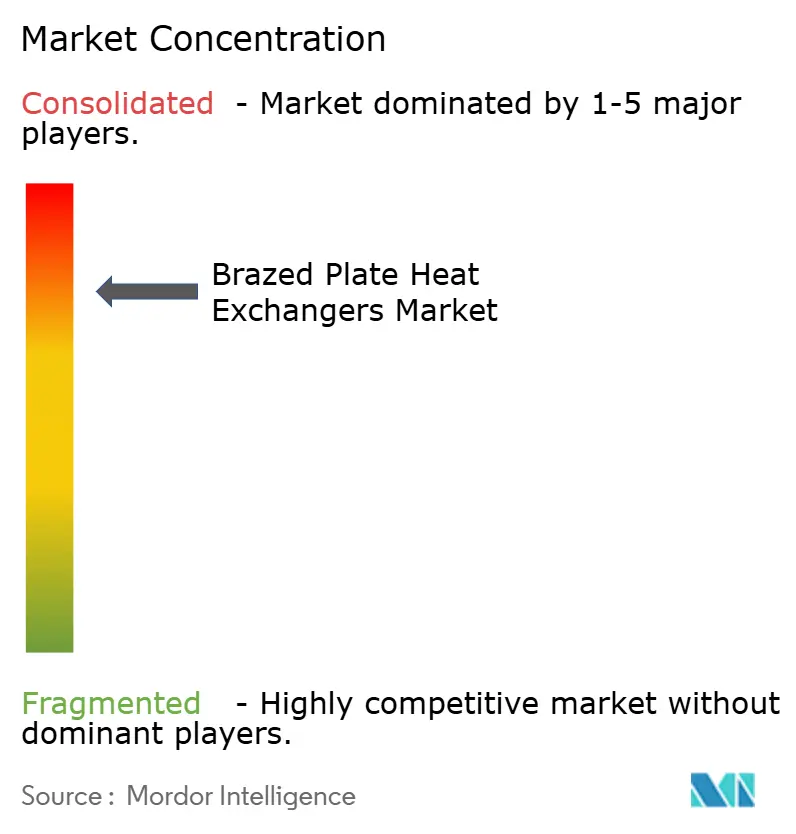
Der Markt für Hartgelötete Plattenwärmetauscher ist unter den führenden Lieferanten stark konsolidiert und unter regionalen Spezialisten stärker fragmentiert. Große Lieferanten profitieren von proprietärer Plattengeometrie, Lötkapazität und langjährigen Originalgerätehersteller-Zulassungen. Diese Fähigkeiten sind schwer schnell zu reproduzieren, da Kunden die Wärmeleistung anhand spezifischer Produktdesigns validieren. Digitale Auswahlwerkzeuge können diese Beziehung vertiefen, indem sie die Geräteauslegung mit den Produktdaten eines Lieferanten verknüpfen. Lieferanten, die eine Zertifizierung für Hochdruck- oder Natürliche-Kältemittel-Systeme erhalten, gewinnen eine zusätzliche Markteintrittsbarriere. Regionale Unternehmen konkurrieren durch kürzere Lieferzeiten und lokalen technischen Support. Die Wettbewerbsposition jedes Lieferanten hängt daher von technischer Validierung, Fertigungskapazität und Servicereaktionsfähigkeit ab.
SWEPs Markteinführung des B327 und B224 im Dezember 2025 zeigt einen Fokus auf Kühlverteileinheiten und Wärmerückgewinnung. Der B327 unterstützt Aufgaben bis zu 1.000 kW, was die Rechenzentrumskühlung und die Rückgewinnung von Abwärme adressiert. Danfoss brachte im Mai 2025 das CO2/Wasser-Modell H48T-CH für transkritische gewerbliche Kälteanlagen auf den Markt. Anschließend stellte das Unternehmen im November 2025 drei R290-Modelle für Wohngebäude-Wärmepumpen vor. Diese Schritte zeigen, wie Lieferanten Produkte auf Kältemittel-, Druck- und Anwendungsanforderungen zuschneiden. SWEP führte auch CO2-reduzierten Stahl mit nach ISO 14067 verifizierten Berechnungen für europäische Baureihen ein. CO2-Informationen können bei der Kundenauswahl relevant werden, wenn Gerätehersteller dokumentierte Produktdaten benötigen.
Kaori Heat Treatment und Onda sind Beispiele für regionale Spezialisten, die dort konkurrieren können, wo lokale Versorgung und Support wichtig sind. Unternehmen mit etablierten gedichteten oder geschweißten Plattenportfolios können Möglichkeiten für hartgelötete Produkte in Kühl- und Natürliche-Kältemittel-Anwendungen suchen. Die Neuqualifizierung durch Originalgerätehersteller bleibt jedoch notwendig, bevor neue Produkte wiederkehrende Geräteprogramme sichern können. Die Zertifizierung für Druck- und Kältesicherheitsanforderungen kann Produktentwicklungszeitpläne verlängern. Die Lieferantenauswahl bleibt daher anwendungsspezifisch, insbesondere für CO2-, R290-, Hochdruck- und korrosive Betriebsaufgaben. Der Markt für Hartgelötete Plattenwärmetauscher belohnt weiterhin Unternehmen, die Produktspezialisierung mit zuverlässigem lokalem Support verbinden.
Branchenführer für Hartgelötete Plattenwärmetauscher
-
Alfa Laval AB
-
Danfoss A/S
-
Kelvion Holding GmbH
-
SWEP International AB
-
Kaori Heat Treatment Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hartgelötete Plattenwärmetauscher Unternehmen in diesem Bericht
- AIC
- Alfa Laval AB
- API Heat Transfer Inc.
- Barriquand Technologies Thermiques
- Boyd Corporation
- Chart Industries, Inc.
- Danfoss A/S
- Diversified Heat Transfer, Inc.
- FUNKE Wärmeaustauscher Apparatebau GmbH
- GEA Group Aktiengesellschaft
- Hisaka Works, Ltd.
- HRS Heat Exchangers Ltd.
- Kaori Heat Treatment Co., Ltd.
- Kelvion Holding GmbH
- Onda S.p.A.
- Secespol Sp. z o.o.
- SPX FLOW, Inc.
- SWEP International AB
- Tranter Inc.
- Xylem Inc.
Neueste Industrielle Entwicklungen in Markt für hartgelötete Plattenwärmetauscher
- Dezember 2025: SWEP, Teil der Dover Corporation, brachte die hartgelöteten Plattenwärmetauscher B327 und B224 für die Flüssigkühlung in Rechenzentren und Fernwärmeanwendungen auf den Markt. Der B327 unterstützt zudem die Wärmenutzung bis zu 1.000 kW.
- Mai 2025: Danfoss brachte den hartgelöteten CO2/Wasser-Wärmetauscher H48T-CH für transkritische gewerbliche CO2-Kältesysteme auf den Markt. Die Einheit kann als Gaskühler, Kondensator, Unterkühler und Economizer eingesetzt werden.
- April 2025: SWEP führte CO2-reduzierten Stahl als Materialoption für seine europäischen Sortimente hartgelöteter Plattenwärmetauscher ein. Das Unternehmen stellte ISO-14067-verifizierte Kohlenstoffberechnungen nach Produkttyp zur Verfügung.
Globaler Berichtsumfang für den Markt für Hartgelötete Plattenwärmetauscher
Ein Hartgelöteter Plattenwärmetauscher ist ein hocheffizientes Gerät, das thermische Energie zwischen zwei Fluiden überträgt, ohne sie zu vermischen.
Der globale Markt für Hartgelötete Plattenwärmetauscher ist nach Produkttyp, Lötmaterial, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Einkreis- und Mehrkreis-Hartgelötete Plattenwärmetauscher segmentiert. Nach Lötmaterial ist der Markt in kupfergelötete, nickelgelötete, edelstahlgelötete und speziallegierungsgelötete Hartgelötete Plattenwärmetauscher segmentiert. Nach Endverbrauchsbranche ist der Markt in Heizung, Lüftung, Klimatisierung und Kältetechnik (HVAC-R), Chemie und Petrochemie, Lebensmittel und Getränke, Stromerzeugung, Öl und Gas, Schwerindustrie, Gewerbe- und Wohngebäude sowie sonstige Branchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Hartgelötete Plattenwärmetauscher in 28 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Einkreis-Hartgelötete Plattenwärmetauscher |
| Mehrkreis-Hartgelötete Plattenwärmetauscher |
| Kupfergelötete Plattenwärmetauscher |
| Nickelgelötete Plattenwärmetauscher |
| Edelstahl- und Speziallegierungsgelötete Plattenwärmetauscher |
| Heizung, Lüftung, Klimatisierung und Kältetechnik (HVAC-R) |
| Chemie und Petrochemie |
| Lebensmittel und Getränke |
| Stromerzeugung |
| Öl und Gas |
| Schwerindustrie |
| Gewerbe- und Wohngebäude |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Einkreis-Hartgelötete Plattenwärmetauscher | |
| Mehrkreis-Hartgelötete Plattenwärmetauscher | ||
| Nach Lötmaterial | Kupfergelötete Plattenwärmetauscher | |
| Nickelgelötete Plattenwärmetauscher | ||
| Edelstahl- und Speziallegierungsgelötete Plattenwärmetauscher | ||
| Nach Endverbrauchsbranche | Heizung, Lüftung, Klimatisierung und Kältetechnik (HVAC-R) | |
| Chemie und Petrochemie | ||
| Lebensmittel und Getränke | ||
| Stromerzeugung | ||
| Öl und Gas | ||
| Schwerindustrie | ||
| Gewerbe- und Wohngebäude | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Hartgelötete Plattenwärmetauscher bis 2032?
Die Kategorie soll von 2027 bis 2032 mit einem CAGR von 6,92 % wachsen und von 1,35 Milliarden USD im Jahr 2027 auf 1,89 Milliarden USD im Jahr 2032 steigen.
Welcher Produkttyp führt die Nachfrage nach Hartgelöteten Plattenwärmetauschern an?
Mehrkreis-Designs führen mit 65,4 % des Umsatzes im Jahr 2026, gestützt durch Wärmepumpen, Fernwärme und industrielle Kälteanlagen.
Warum wachsen nickelgelötete Wärmetauscher schneller als andere Materialien?
Nickelgelötete Einheiten sollen mit einem CAGR von 7,8 % wachsen, da sie für chemische, petrochemische, hochsalinare und Hochdruckanwendungen geeignet sind.
Welcher Endverbrauchssektor wächst am schnellsten für Hartgelötete Plattenwärmetauscher?
Chemie und Petrochemie sollen bis 2032 mit einem CAGR von 7,6 % wachsen, gestützt durch den Bedarf an kompakten Geräten in Prozessintensivierungsprojekten.
Welche Region führt und welche Region wächst am schnellsten?
Europa führt mit 32,2 % des Umsatzes im Jahr 2026, während Asien-Pazifik mit einem CAGR von 8,1 % bis 2032 am schnellsten wachsen soll.
Was sind die wesentlichen Einschränkungen für den Einsatz von Hartgelöteten Plattenwärmetauschern?
Verschmutzung und begrenzte mechanische Reinigbarkeit schränken den Einsatz bei schwierigen Prozessströmen ein, während Änderungen bei Metall- und Legierungskosten die Preisgestaltung und Beschaffung erschweren können.