
バイオベースレザー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
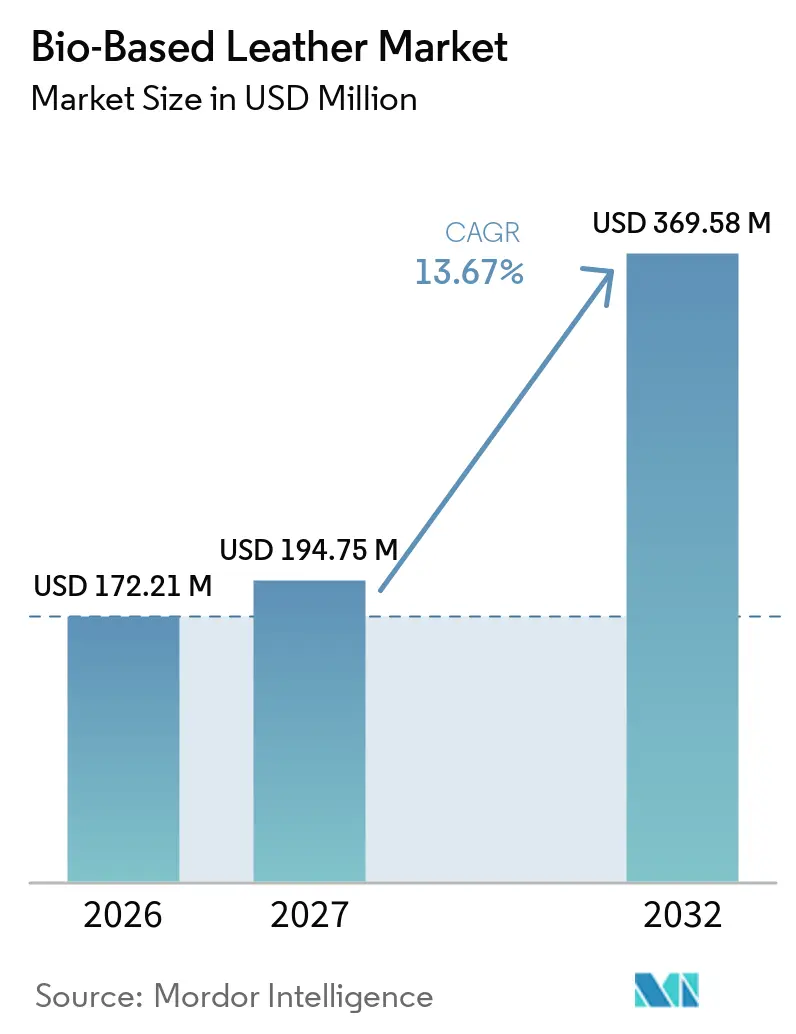
| 市場規模 (2027) | 194.75 百万米ドル |
| 市場規模 (2032) | 369.58 百万米ドル |
| 成長率 (2027 - 2032) | 13.67 % |
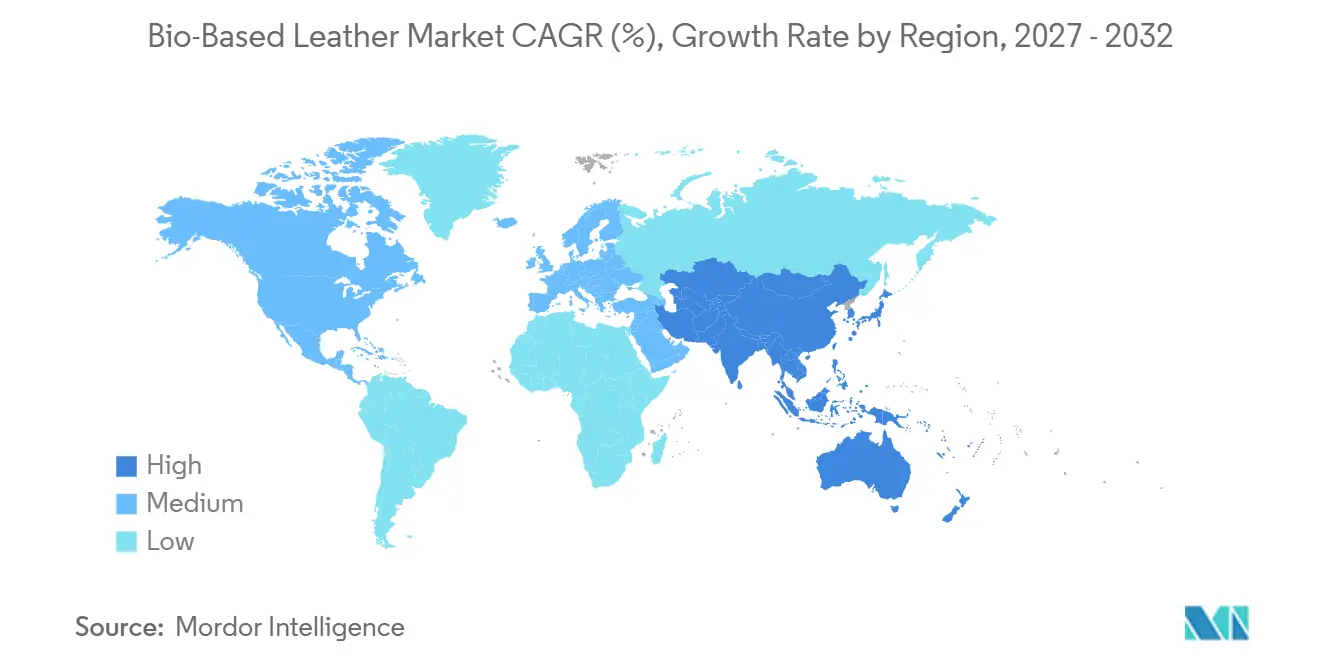
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
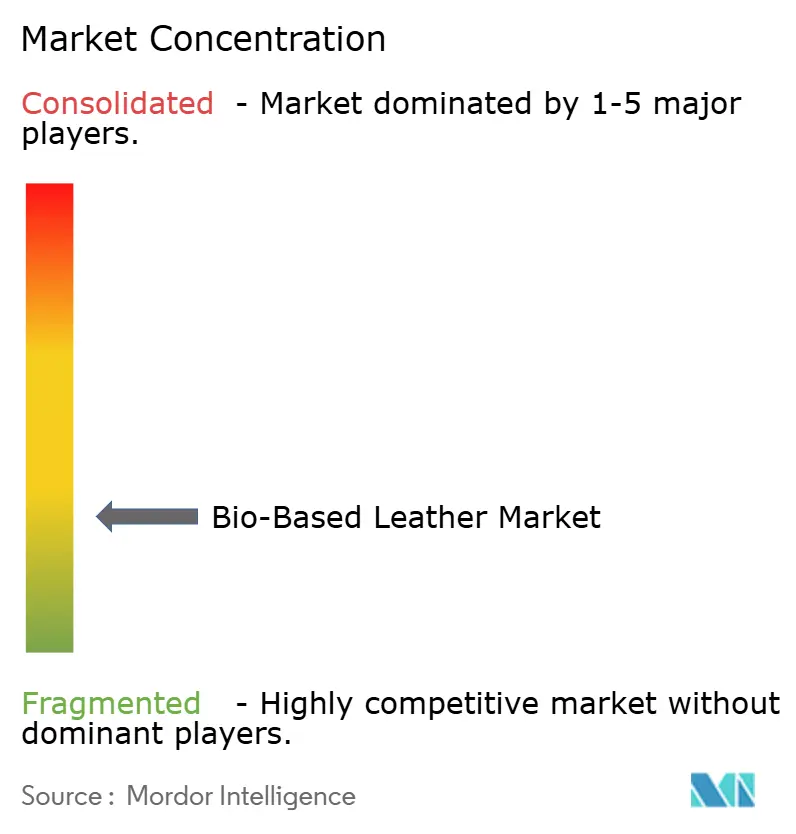
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオベースレザー市場分析
バイオベースレザー市場規模は2026年に1億7,221万米ドルと評価され、2027年の1億9,475万米ドルから2032年には3億6,958万米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 13.67%で成長する見込みです。バイオベースレザー市場は、ファッション、自動車、家具のサプライチェーンにおける素材調達要件によって形成されており、炭素削減コミットメントがサプライヤー選定に影響を与え、バイヤーは原産地が文書化された素材をますます求めるようになっています。スコープ3排出量削減に向けたブランドのコミットメントは、サプライヤーがサンプリングから信頼性の高い商業供給へ移行するまでの時間を短縮しており、これによりバイオベースレザー市場において生産準備態勢がより即時的な要件となっています。欧州のコンプライアンス要件は、素材選定において耐久性、トレーサビリティ、ライフサイクルエビデンス、環境パフォーマンスをより重要なものとしており、特に繊維製品とフットウェアにおいては、製品決定がより体系的な環境情報によって裏付けられなければならないためです。バイオベースレザー市場はまた、大規模ブランドプログラムが必要とする数量と品質水準にわたって反復可能な商業生産を実証できるメーカーが少ないという供給制約にも直面しており、顧客がカスタマイズされた色、仕上げ、または性能特性を要求する場合には特にその傾向が顕著です。複数のメーカーにおける最近の事業再編は、技術的パフォーマンスが財務的に持続可能な製造モデル、スケールへの信頼できる道筋、および素材の一貫性を維持しながら長い顧客認定サイクルを支援する能力と一致していなければならないことを示しています。
レポートの主要ポイント
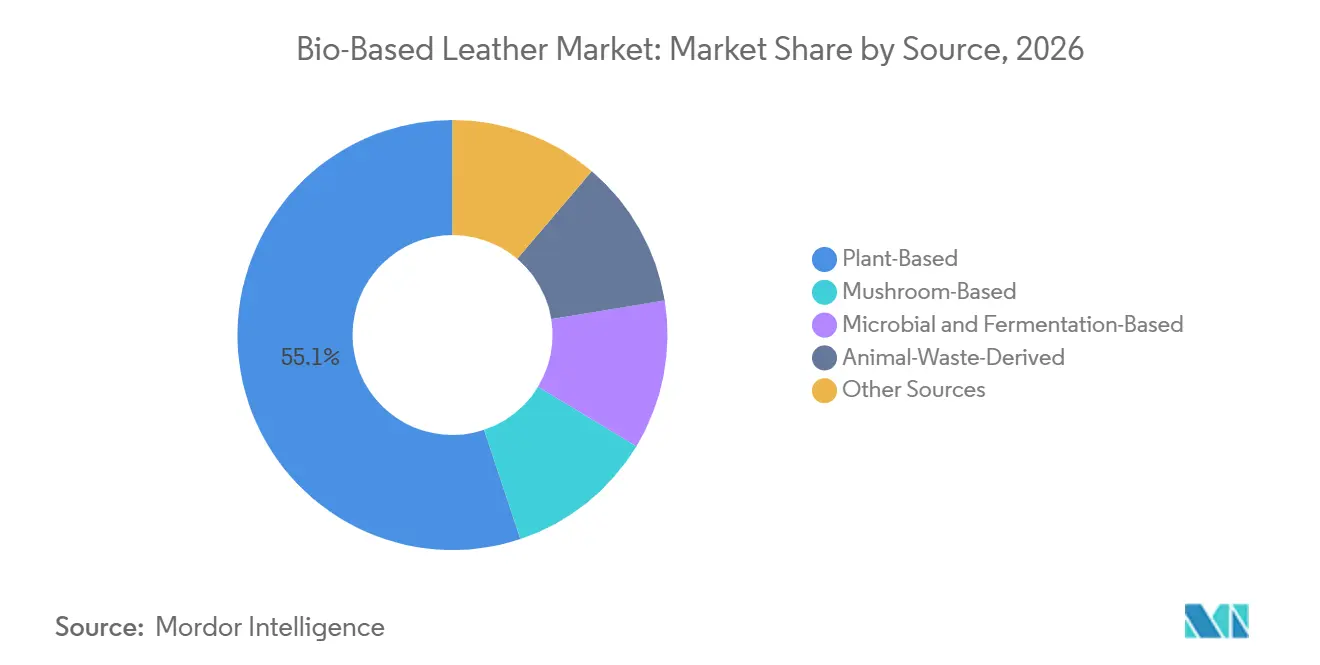
- 原料別では、植物由来が2026年のバイオベースレザー市場シェアの55.12%を占め、微生物・発酵由来は2032年にかけてCAGR 14.48%で成長すると予測されています。
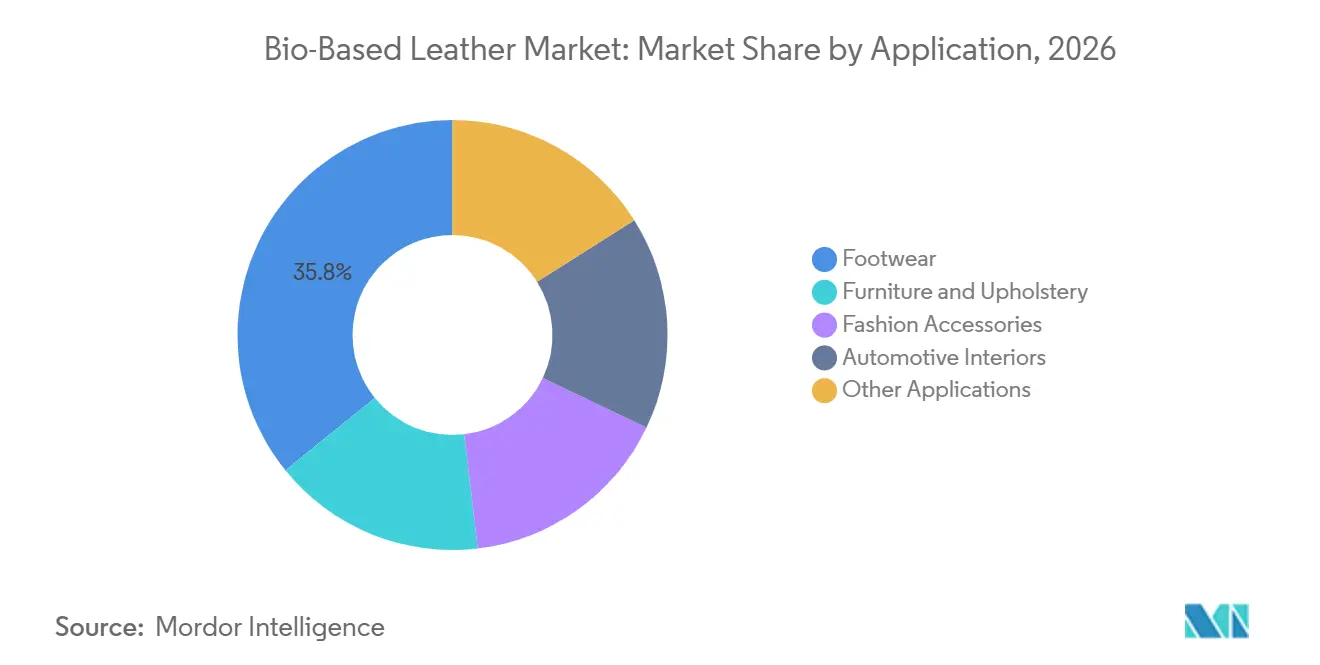
- 用途別では、フットウェアが2026年のバイオベースレザー市場シェアの35.83%を占め、自動車内装は2032年にかけてCAGR 15.45%で成長すると予測されています。
- 地域別では、欧州が2026年のバイオベースレザー市場シェアの38.57%を占め、アジア太平洋は2032にかけてCAGR 14.59%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブランドの脱炭素化および動物不使用素材へのコミットメント | +3.8% | グローバル、EUおよび北米に集中 | 短期(2年以内) |
| 菌糸体およびバイオファイバーの性能を向上させるバイオテクノロジーの進歩 | +3.2% | 北米、EU、アジア太平洋への波及 | 中期(2~4年) |
| トレーサブルなバイオベースコンテンツに対する規制および開示の牽引力 | +2.1% | EUが中核、北米へ拡大 | 中期(2~4年) |
| 農業および食品加工残渣のバリュエーション | +1.5% | アジア太平洋、ラテンアメリカ、EU | 長期(4年以上) |
| 低炭素素材に向けた自動車内装の認定取得 | +1.2% | EUおよびドイツ、北米およびアジア太平洋への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ブランドの脱炭素化および動物不使用素材へのコミットメント
ブランドの脱炭素化コミットメントは、バイオベースレザー市場における最も直接的な需要シグナであり、特にファッション、自動車、家具のサプライチェーンにおいて、素材調達が広範な排出削減プログラムと連動しています。サイエンス・ベースド・ターゲッツ・イニシアチブのコミットメントを持つラグジュアリーおよびスポーツウェアグループは、サプライヤー契約に素材原産地要件を追加しており、議論は自発的なサンプリングから文書化された調達基準へと移行しています。これにより、適合する代替素材は、ほとんどのエンゲージメントが小規模なデザイン主導のコレクションを中心としていた初期の自発的サンプリング期間よりも関連性が高まっています。調達チームは、サプライヤーの決定が近期の報告コミットメントに対して行われているため、パイロットサプライヤーが今後数年で成熟するのを待つのではなく、認定済みの素材を必要としています。そのため、PolybionとTÔMTEXは、反復可能な製造および顧客認定作業を含む生産準備態勢を素材開発と同等の優先事項としています。この結果生じる需要圧力は採用を支援しますが、実証済みの商業スループットを持つサプライヤーの数が限られていることも露呈しており、ブランドの関心が強い場合でもプログラムが遅延する可能性があります。
菌糸体およびバイオファイバーの性能を向上させるバイオテクノロジーの進歩
発酵工学と素材加工は、初期の代替素材を阻んでいた性能限界を改善しており、特に引張強度、表面仕上げ、および生産一貫性がバイヤーの信頼に影響を与えていた分野において顕著です。MycoWorks, Inc.は2025年にレイタンニングを導入し、菌糸体素材の引張強度が18 MPaを超えると報告しており、これは報告された進歩以前の10 MPa未満の性能と比較されます。同社は、機械的性能が反復可能な生産ラインにわたって維持されなければならない家具および自動車の要求仕様に向けた経路として、この技術を提示しました。Modern Synthesisは2025年2月に550万米ドルを確保し、細菌性ナノセルロース生産を拡大して商業ローンチに向けてプラットフォームを前進させました。2025年に発表された研究では、別途の合成染色工程なしに黒色の細菌性ナノセルロースを生産する遺伝子操作細菌についても記述されており、化学集約的な追加プロセスの必要性を低減しています。これらの開発は、素材が性能要件を満たし、確立されたサプライチェーンを通じて加工できるようになる、プロトタイプ試験から量産調達への移行を支援します。
トレーサブルなバイオベースコンテンツに対する規制および開示の牽引力
欧州の要件は、素材原産地を単なる自発的なブランド主張としてではなく、バイオベースレザー市場にコストおよび開示の根拠を追加しています。持続可能な製品のためのエコデザイン規制の作業計画は、繊維製品とフットウェアを性能および耐久性に関する将来の要件の優先製品グループとして特定しています[1]。欧州委員会は2025年6月にアパレルおよびフットウェアの製品環境フットプリントカテゴリールルを発行し、これらの製品グループにおけるライフサイクル情報の共通アプローチを確立しました。これらのルールにより、ライフサイクル情報は製品比較においてより重要となり、サプライヤーは素材組成と加工に関するエビデンスを保持することが促されます。CEN/TC 411はバイオベース素材の主張に対する標準化の経路を提供し、米国農務省バイオプリファードプログラムは対象製品に対する別個の認証フレームワークを提供しています。Leap Materials ApSは、Leapが91%のバイオベースコンテンツで認証されており、商業素材がこの経路を満たすことができることを実証しました。
農業および食品加工残渣のバリュエーション
農業および食品加工残渣は、バイオベースレザー市場に専用バイオマス栽培とは異なるフィードストックモデルを提供し、素材生産を既存の食品産業ストリームと結びつけることができます。Fruitleather Rotterdamはマンゴー廃棄物を、VEGEA SRLはブドウ搾りかすを、Leap Materials ApSはリンゴ搾り残渣を、Polybionは果物廃棄物(例:マンゴー廃棄物スラリー)を使用して細菌性セルロースを生産しています。これらの投入物は、食品産業の残渣が廃棄を必要とする場合に原材料コストへのエクスポージャーを低減できますが、収集、準備、および加工システムを依然として必要とします。Nature Biotechnologyは2025年に、Polybionがマンゴー廃棄物スラリーを使用して改変アセトバクター菌にCeliumを生産させていると報告しました。同社は太陽光発電のグアナファト施設で100万平方フィートを超える素材を生産しており、商業設における残渣利用の目に見える例を提供しています。残渣ベースの調達は、専用農業コモディティサイクルとの関連性が低いため、価格交渉をより予測可能にすることもできます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い単位コストと限られた商業規模の経済性 | -1.8% | グローバル、北米およびアジア太平洋で最も深刻 | 短期(2年以内) |
| 耐久性、耐湿性、耐摩耗性および耐熱性の認定ギャップ | -1.2% | グローバル、自動車および家具の最終用途で最も重要 | 中期(2~4年) |
| プラスチックコーティングへの依存と一貫性のないライフサイクル終了の主張 | -0.8% | EUおよび北米、規制上の精査によって推進 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い単位コストと限られた商業規模の経済性
単位コストは、バイオベースレザー市場においてより広範な採用への中心的な障壁であり続けており、特にバイヤーが高い素材価格を吸収できるプレミアム用途以外においてその傾向が顕著です。TÔMTEXはスケール時に1平方フィートあたり2.50米ドルから3.50米ドルを目標としておりこれは中級動物皮革と一致するレベルであり、より大きな生産量の達成に依存しています。そのレベルに達するには、ほとんどのメーカーが達成していない生産量が必要であり、単位コストは小ロット製造と特殊な投入物にさらされたままとなっています。Ecovative LLCは2019年以降1億2,000万米ドル以上を調達し、12万平方フィートの製造施設を建設しましたが、コモディティ規模の注文のみに依存するのではなく、Foragerブランド商品ユニットを使用して需要の可視性を向上させ続けています。発酵およびバイオリアクターシステムも、メーカーが固定費をより大きな生産量に分散できるようになる前に、多大な設備投資を必要とします。生産量が確立されたタンナリーと同等になるまで、価格圧力は多くの製品をプレミアム用途に限定する可能性が高いです。
耐久性、耐湿性、耐摩耗性および耐熱性の認定ギャップ
性能認定は、特にバイヤーが繰り返し使用、湿気への暴露、摩耗、および熱に対する耐久性を評価する場合に、バイオベース素材カテゴリー全体で一貫性を欠いています。関連する試験方法には、引張強度に関する国際標準化機構(ISO)3376、引裂強度に関するISO 3377-1、耐摩耗性に関するISO 17076-2、および水蒸気透過性に関するISO 14268が含まれます。2025年のレビューでは、廃棄物由来およびゲルベースの代替素材のいくつかが依然として耐湿性および熱サイクル限界に直面していることが判明しており、これらは自動車内装および家具の中心的な懸念事項です。VEGEA SRLは自動車用途に適した耐薬品性を報告しており、MycoWorks, Inc.はReishiが最大50,000マーティンデール摩耗サイクルの性能を報告しています。これらのケースはまだカテゴリー全体を代表するものではないため、素材性能はフィードストックの原産地のみから推定することはできません。長期的な認定期間は、自動車内装および家具における量産立ち上げを遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
植物由来が収益を支え、微生物・発酵由来が性能面での優位性を獲得植物由来原料は2026年のバイオベースレザー市場シェアの55.12%を占めました。サボテンパルプ、ブドウ搾りかす、リンゴ廃棄物、果物由来の細菌性投入物は、購買担当者に幅広いフィードストックの選択肢を提供します。この幅広さにより、バイヤーは素材を選択する際に地域の入手可能性、単位コスト、仕上げ要件、および意図する用途を考慮することができます。また、単一の作物またはサプライヤーネットワークへの依存を低減します。キノコ由来素材、主に菌糸体複合材料は、トレーサビリティ、管理された栽培条件、および独特の表面特性を重視する顧客がいるプレミアム用途に対応しています。
微生物・発酵由来原料は2032年にかけてCAGR 14.48%で成長すると予測されています。Modern Synthesisはナノファイバーレベルでの細菌性ナノセルロースの強力な可能性を実証しており、研究では遺伝子操作細菌が自己着色素材を形成できることも示されています。Polybionはグアナファト施設において果物廃棄物由来の細菌から100万平方フィートを超えるCeliumの生産を報告しており、バイオベースレザー産業にスケールアップの目に見える例を提供しています。動物廃棄物由来素材は循環素材プログラムにおいて小さな役割を担っており、その他の非セルロース細菌プラットフォームは初期商業段階にとどまっています。ISO 21701:2025は、最終製品が適用条件を満たす場合、発酵由来素材の生分解性検証を支援することができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
フットウェアが収益を支え、自動車内装が成長プレミアムを獲得フットウェアは2026年のバイオベースレザー市場において35.83%のシェアを占めました。短いバッチサイクル、頻繁なデザイン変更、および複数の一次サプライヤーにより、フットウェアは複数年の認定要件を持つ用途よりもアクセスしやすくなっています。このセグメントはまた、より広範な素材使用にコミットする前に限定コレクションを導入するブランドに余地を与えます。ファッションアクセサリーは、特に小ロット生産が高い単位コストを吸収できるデザイン主導の素材に関連した環境を提供します。TÔMTEXは2026年7月のイリス・ヴァン・ヘルペンのパリ・オートクチュールショーでBloomCellを手仕上げのベルトとして発表し、年間10万平方メートルの生産能力を報告しました。
自動車内装は2032年にかけてCAGR 15.45%で成長すると予測されています。Modern Meadowのメルセデスベンツとのパートナーシップは、INNOVERAバイオマテリアルを正式な車両技術プログラムに位置づけており、素材は要求の厳しい内装要件に対して評価されます。家具・張り地もLigne Rosetが2025年4月にReishi張りのKoboldソファを発表したことで注目を集めました。自動車認定は、トレーサブルで再利用可能かつ一貫した性能を持つ内装素材の必要性を強化します。これらの要件により自動車は要求の厳しい用途となりますが、素材が認定されると長期的なサプライヤーエンゲージメントも支援します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
欧州
欧州は2026年のバイオベースレザー市場シェアの38.57%を占めました。持続可能な製品のためのエコデザイン規制の作業計画は、繊維製品とフットウェアを将来の要件の優先製品グループとして位置づけており、製品環境フットプリントカテゴリールールはアパレルおよびフットウェアの選択においてライフサイクルスコアリングをより関連性の高いものとしています。VEGEA SRL、Leap Materials ApS、ECCO Leather、およびMycoWorks, Inc.は確立された欧州の素材・タンニングネットワークを通じて事業を展開しており、ブランドに馴染みのある加工・仕上げ能力へのアクセスを提供しています。ドイツはBMWとメルセデスベンツが低炭素内装素材を評価しているため、活発な自動車試験拠点となっています。VEGEA SRLは2026年に拡張を完了し、GrapeSkinの生産能力を年間1万平方メートルから5万平方メートル増加させ、設備は50万平方メートルまでスケール可能です。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 14.59%で成長すると予測されています。中国の原材料加工基盤と韓国のポリウレタンコーティング能力は、すべてのサプライヤーが施設への新規投資を行うことなく、より大量の素材仕上げを支援することができます。インドは農業残渣フィードストックとグローバルブランド向けの拡大する製造基盤を提供しており、上流の投入物と下流の製品生産を結びつけています。日本の経済産業省(METI)はグリーンイノベーション基金を通じてバイオテクノロジー研究と実装を支援しており、レザー用途向けの上流バイオファイバー開発を強化することができます[2]。東南アジア諸国連合(ASEAN)地域は中級バイオベースファブリックの仕上げ拠点として台頭しており、メーカーが製造フットプリントを調整するにつれてサプライチェーンの変化を吸収することができます。
北米、南米、中東・アフリカ
北米はEcovative LLC、Modern Meadow、およびTÔMTEXに支えられ、バイオベースレザー市場の主要地域であり続けています。米国農務省バイオプリファードプログラムは、対象バイオベース製品の調達を支援する認証経路を提供し、バイヤーにバイオベースコンテンツを評価するための明確な根拠を与えます。南米は依然として初期段階にありますが、Adriano Di Marti SA DE CVとPolybionがメキシコで活発な商業例を提供しており、ブラジルのサトウキビとコーヒー加工ストリームは長期的なフィードストック基盤を提供しています。中東・アフリカは依然として初期段階にありますが、南アフリカの発展途上の繊維製造基盤は時間をかけて下流の需要を追加することができます。
競合環境
バイオベースレザー市場は高度に断片化されており、上位5社にはMycoWorks, Inc.、Ananas Anam、Adriano Di Marti SA DE CV、Ecovative LLC、およびLeap Materials ApSが含まれます。競争は直接的な価格競争ではなく、用途適合性、素材性能、供給信頼性、および生産戦略に基づいています。バイオベースレザー市場では、バイヤーが仕上げ能力、品質一貫性、およびサプライヤーが時間をかけてサンプルと商業注文を提供する能力も評価するため、素材の顧客経路が基礎となるフィードストックと同様に重要となる場合があります。MycoWorks, Inc.はDFX Corporationが2026年1月に買収した後、タンニングおよび技術ライセンスモデルへと移行し、大規模な専用生産拠点の所有よりも加工パートナーシップに重点を置く変化をもたらしました。VEGEA SRLは2026年にGrapeSkinの生産能力を拡大し、Ecovative LLCはForagerを支援するための専用生産能力を構築してり、素材生産の管理に対する異なるアプローチを示しています。Modern Meadowは2025年にINNOVERAの商業生産能力が年間50万平方メートルを超えると報告しており、より大きな量産準備を必要とするプログラムに向けた位置づけとなっています。
最近の事業再編により競合フィールドは縮小しました。Ananas Anamは2025年に管理下に入り、MycoWorks, Inc.は2026年の買収前に2025年にサウスカロライナ州の施設を閉鎖し、Natural Fiber Weldingは事業縮小後の2026年1月に戦略的投資を受けました。これらの出来事は、特に企業が新しい加工能力と長い顧客認定サイクルに資金を提供しなければならない場合、素材革新だけでは持続可能な商業的地位を確立できないことを示しています。メーカーは、一貫した生産、財務的回復力、およびコスト競争力のあるスケールへの道筋を支援する事業モデルを必要としています。バイヤーにとって、これはサプライヤーのデューデリジェンスが素材の環境プロファイルを超えて製造パートナーの安定性にまで及ぶことを意味します。
認証とサプライチェーントレーサビリティは、バイオベースレザー市場の差別化要因となりつつあります。Leap Materials ApSはLeapについて91%のバイオベースコンテンツで米国農務省認証を取得し、バイヤーとの議論において明確な第三者参照を提供しています。TÔMTEXは2026年にパリのオートクチュール用途でBloomCellを発表し、Polybionは2025年にSecridおよびSisttaとの製品開発作業を進め、ラグジュアリーおよびアクセサリーにおける商業的ユースケースを確立するための並行した取り組みを示しています。Ecovative LLCとModern Meadowも菌糸体加工とタンパク質ポリウレタン素材に関連する知的財産活動を報告しました。これらの動きは、競争が完成素材からプロセス能力、認証エビデンス、および保護された処方ノウハウへと拡大していることを示しています。
バイオベースレザー産業のリーダー企業
-
MycoWorks, Inc.
-
Ananas Anam
-
Adriano Di Marti SA DE CV
-
Ecovative LLC
-
Leap Materials ApS
- 注:主要企業の掲載順は順位を示すものではありません。
バイオベースレザー市場 このレポートでカバーされる企業
- Adriano Di Marti SA DE CV
- Ananas Anam
- Bolt Threads, Inc.
- ECCO Leather
- Ecovative LLC
- Fruitleather Rotterdam
- Leap Materials ApS
- Modern Meadow
- Modern Synthesis Ltd.
- MycoWorks, Inc.
- Natural Fiber Welding, Inc.
- Polybion
- TÔMTEX
- Ultrafabrics Holdings Co.,Ltd.
- VEGEA SRL
最近の産業開発事情 バイオベースレザー市場
- 2026年8月:インド農業研究評議会・国立天然繊維工学技術研究所(ICAR-NINFET)は、正式な技術移転契約を通じて、天然繊維ベースのビーガンレザー技術をベンガルール拠点のShreyaskam Private Limitedに移転しました。この開発は、フットウェア、バッグ、ファッションアクセサリー、ライフスタイル製品向けの天然繊維レザー代替品の商業化を加速することで、バイオベースレザー市場を支援します。
- 2026年2月:AllbirdsはINNOVERAを使用したTerraluxフットウェアコレクションを発売しました。INNOVERAはModern Meadowが植物由来タンパク質、バイオポリマー、および廃棄タイヤから調達したリサイクルナイロンから開発したレザー代替品です。再生可能炭素含有量が80%以上のこの素材は、消費者向けフットウェアにおけるバイオベースレザー代替品の商業利用を拡大することで、バイオベースレザー市場を支援します。
グローバルバイオベースレザー市場レポートの範囲
バイオベースレザーとは、植物、菌類、微生物素材などの再生可能な生物学的原料から部分的または主に製造されたレザー代替品を指します。これらの素材は、従来の動物由来レザーおよび化石燃料由来の投入物への依存を低減しながら、レザーに似た外観、質感、および機能性を提供するために開発されています。
バイオベースレザー市場は、原料、用途、および地域別にセグメント化されています。原料別では、市場は植物由来、キノコ由来、微生物・発酵由来、動物廃棄物由来、およびその他の原料にセグメント化されています。用途別では、市場はフットウェア、ファッションアクセサリー、自動車内装、家具・張り地、およびその他の用途にセグメント化されています。レポートはまた、15カ国のバイオベースレザーの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 植物由来 |
| キノコ由来 |
| 微生物・発酵由来 |
| 動物廃棄物由来 |
| その他の原料 |
| フットウェア |
| ファッションアクセサリー |
| 自動車内装 |
| 家具・張り地 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 原料別 | 植物由来 | |
| キノコ由来 | ||
| 微生物・発酵由来 | ||
| 動物廃棄物由来 | ||
| その他の原料 | ||
| 用途別 | フットウェア | |
| ファッションアクセサリー | ||
| 自動車内装 | ||
| 家具・張り地 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バイオベースレザー市場の規模はどのくらいですか?
バイオベースレザー市場規模は2026年に1億7,221万米ドルと評価され、2027年の1億9,475万米ドルから2032年には3億6,958万米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 13.67%で成長する見込みです。
バイオベースレザーの需要を牽引しているものは何ですか?
ブランドのスコープ3コミットメント、欧州の製品要件、および自動車素材認定プログラムが需要を支援しています。
2026年に最大のシェアを占めた原料はどれですか?
サボテン、ブドウ、リンゴ、その他のフィドストックがすでに商業的に入手可能であるため、植物由来が2026年に55.12%のシェアを占めました。
2032年にかけて最も速く成長すると予測される用途はどれですか?
車両プログラムが低炭素内装素材を評価するにつれて、自動車内装は2032年にかけてCAGR 15.45%で成長すると予測されています。