
Taille et part du marché du cuir biosourcé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 194.75 Millions de dollars américains |
| Taille du Marché (2032) | 369.58 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 13.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du cuir biosourcé par Mordor Intelligence
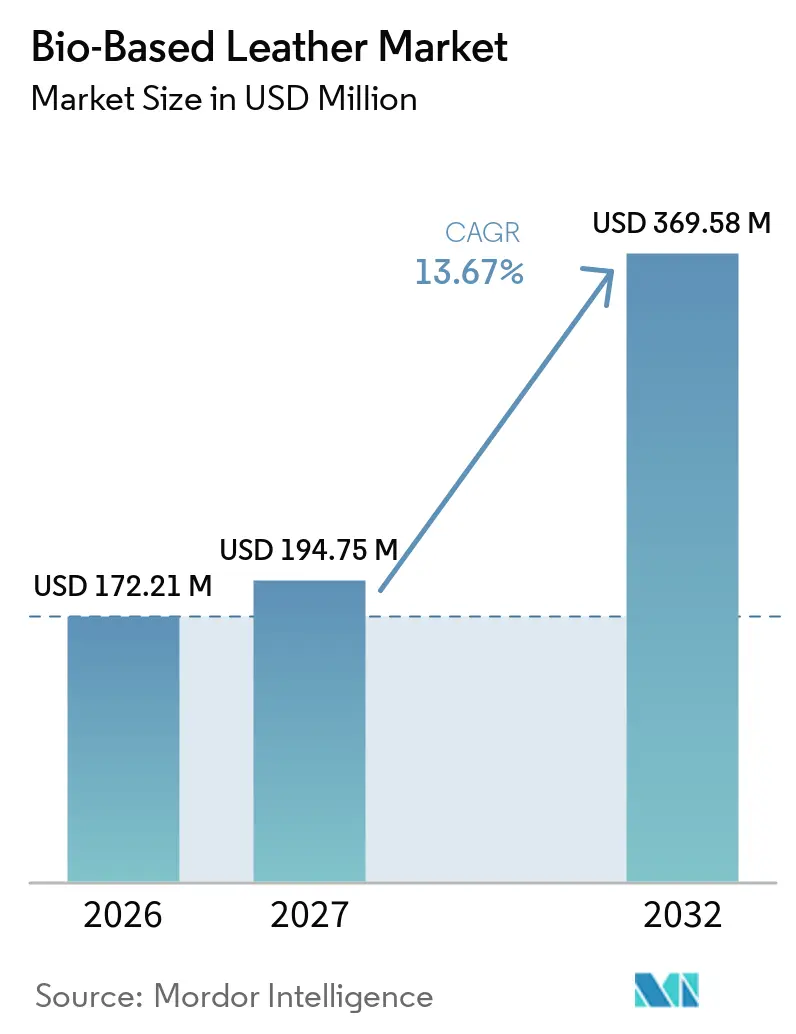
La taille du marché du cuir biosourcé était évaluée à 172,21 millions USD en 2026 et devrait croître de 194,75 millions USD en 2027 pour atteindre 369,58 millions USD d'ici 2032, à un CAGR de 13,67 % durant la période de prévision (2027-2032). Le marché du cuir biosourcé est façonné par les exigences d'approvisionnement en matériaux dans les chaînes d'approvisionnement de la mode, de l'automobile et du mobilier, où les engagements en matière de carbone influencent désormais la sélection des fournisseurs et où les acheteurs recherchent de plus en plus des matériaux dont l'origine est documentée. Les engagements des marques à réduire leurs émissions de Scope 3 raccourcissent le délai dont disposent les fournisseurs pour passer de l'échantillonnage à un approvisionnement commercial fiable, ce qui a rendu la disponibilité à la production plus immédiate sur le marché du cuir biosourcé. Les exigences de conformité européennes rendent désormais la durabilité, la traçabilité, les preuves de cycle de vie et la performance environnementale plus importantes dans la sélection des matériaux, en particulier pour les textiles et les chaussures, car les décisions relatives aux produits doivent être étayées par des informations environnementales plus structurées. Le marché du cuir biosourcé est également confronté à une contrainte d'approvisionnement, car peu de producteurs peuvent démontrer une production commerciale répétable aux volumes et aux niveaux de qualité requis par les grands programmes de marques, en particulier lorsque les clients exigent des couleurs, des finitions ou des caractéristiques de performance sur mesure. Les restructurations récentes de plusieurs producteurs montrent que la performance technique doit être associée à un modèle de fabrication financièrement viable, à une voie crédible vers l'échelle, et à la capacité de soutenir de longs cycles de qualification client tout en maintenant la cohérence des matériaux.
Points clés du rapport
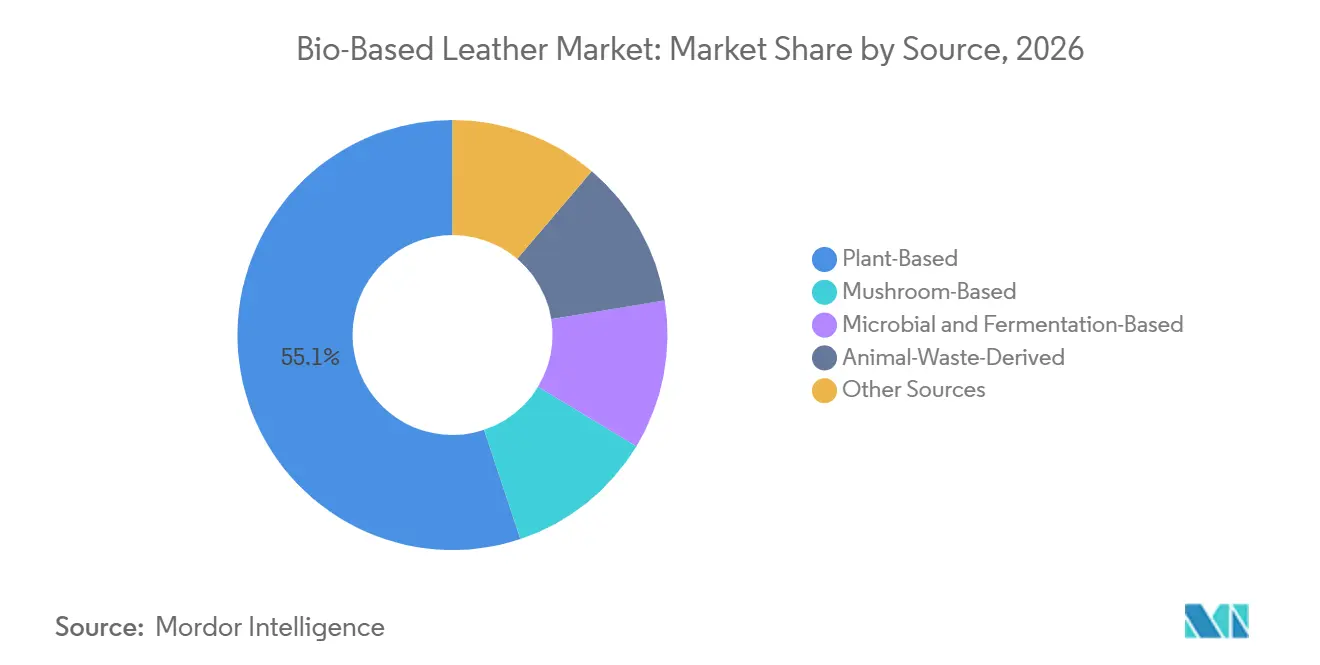
- Par source, le végétal détenait 55,12 % de la part du marché du cuir biosourcé en 2026, tandis que les sources microbiennes et par fermentation devraient progresser à un CAGR de 14,48 % jusqu'en 2032.
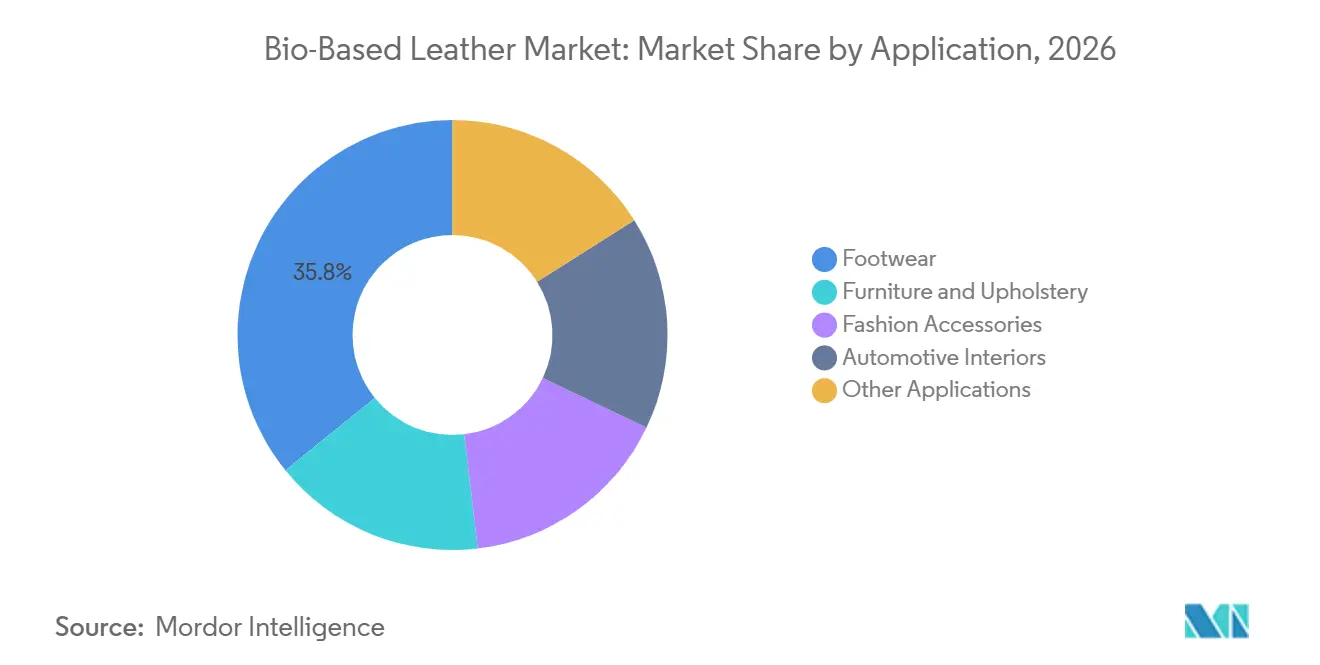
- Par application, les chaussures détenaient 35,83 % de la part du marché du cuir biosourcé en 2026, tandis que les intérieurs automobiles devraient progresser à un CAGR de 15,45 % jusqu'en 2032.
- Par géographie, l'Europe détenait 38,57 % de la part du marché du cuir biosourcé en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 14,59 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Décarbonation des marques et engagements en faveur de matériaux sans origine animale | +3.8% | Mondial, concentré dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Avancées biotechnologiques améliorant les performances du mycélium et des biofibres | +3.2% | Amérique du Nord, UE, extension vers l'APAC | Moyen terme (2-4 ans) |
| Exigences réglementaires et de divulgation en faveur d'un contenu biosourcé traçable | +2.1% | Cœur UE, extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Valorisation des résidus agricoles et agroalimentaires | +1.5% | APAC, Amérique latine, UE | Long terme (≥ 4 ans) |
| Qualification des intérieurs automobiles pour les matériaux à faible empreinte carbone | +1.2% | UE et Allemagne, extension vers l'Amérique du Nord et l'APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Décarbonation des marques et engagements en faveur de matériaux sans origine animale
Les engagements de décarbonation des marques constituent le signal de demande le plus immédiat pour le marché du cuir biosourcé, en particulier dans les chaînes d'approvisionnement de la mode, de l'automobile et du mobilier, où les achats de matériaux sont liés à des programmes d'émissions plus larges. Les groupes de luxe et de sportswear ayant pris des engagements dans le cadre de l'initiative Science Based Targets ajoutent des exigences relatives à l'origine des matériaux dans les contrats fournisseurs, faisant évoluer la discussion de l'échantillonnage volontaire vers des critères d'approvisionnement documentés. Cela rend les alternatives conformes plus pertinentes qu'elles ne l'étaient durant la période antérieure d'échantillonnage volontaire, lorsque la plupart des engagements portaient sur de petites collections à orientation design. Les équipes d'approvisionnement ont besoin de matériaux qualifiés, plutôt que d'attendre que les fournisseurs pilotes arrivent à maturité plus tard dans la décennie, car les décisions fournisseurs sont prises en fonction d'engagements de reporting à court terme. Polybion et TÔMTEX accordent donc à la disponibilité à la production une priorité similaire au développement des matériaux, incluant la fabrication répétable et le travail de qualification client. La pression de la demande qui en résulte soutient l'adoption, mais expose également le nombre limité de fournisseurs disposant d'un débit commercial éprouvé, ce qui peut retarder les programmes même lorsque l'intérêt des marques est fort.
Avancées biotechnologiques améliorant les performances du mycélium et des biofibres
L'ingénierie de la fermentation et le traitement des matériaux améliorent les limites de performance qui freinaient les premières alternatives, en particulier là où la résistance à la traction, la finition de surface et la cohérence de production affectaient la confiance des acheteurs. MycoWorks, Inc. a introduit le Rei-Tanning en 2025 et a rapporté une résistance à la traction supérieure à 18 MPa pour son matériau à base de mycélium, contre une performance inférieure à 10 MPa avant l'avancée rapportée. La société a présenté cette technologie comme une voie vers des spécifications plus exigeantes pour le mobilier et l'automobile, où la performance mécanique doit être maintenue sur des séries de production répétables. Modern Synthesis a obtenu 5,5 millions USD en février 2025 pour développer la production de nanocellulose bactérienne et faire progresser sa plateforme vers un lancement commercial. Des recherches publiées en 2025 ont également décrit des bactéries modifiées produisant de la nanocellulose bactérienne noire sans étape de teinture synthétique séparée, réduisant ainsi le besoin d'un processus chimiquement intensif supplémentaire. Ces développements soutiennent le passage des essais prototypes vers l'approvisionnement en volume, où les matériaux répondent aux exigences de performance et peuvent être traités dans des chaînes d'approvisionnement établies.
Exigences réglementaires et de divulgation en faveur d'un contenu biosourcé traçable
Les exigences européennes ajoutent une base de coût et de divulgation pour le marché du cuir biosourcé, plutôt que de traiter l'origine des matériaux comme une simple revendication volontaire de marque. Le plan de travail du règlement sur l'écoconception pour des produits durables identifie les textiles et les chaussures comme des groupes de produits prioritaires pour de futures exigences en matière de performance et de durabilité[1]. La Commission européenne a publié en juin 2025 des règles de catégorie d'empreinte environnementale des produits pour l'habillement et les chaussures, créant une approche commune pour les informations sur le cycle de vie dans ces groupes de produits. Ces règles rendent les informations sur le cycle de vie plus déterminantes dans les comparaisons de produits et encouragent les fournisseurs à conserver des preuves relatives à la composition et au traitement des matériaux. Le CEN/TC 411 fournit une voie de normalisation pour les revendications relatives aux matériaux biosourcés, tandis que le programme BioPreferred du Département de l'agriculture des États-Unis offre un cadre de certification distinct pour les produits éligibles. Leap Materials ApS a démontré que les matériaux commerciaux peuvent satisfaire à cette voie, Leap étant certifié à 91 % de contenu biosourcé.
Valorisation des résidus agricoles et agroalimentaires
Les résidus agricoles et agroalimentaires offrent au marché du cuir biosourcé un modèle d'approvisionnement en matières premières qui diffère de la culture dédiée de biomasse et peut connecter la production de matériaux aux flux existants de l'industrie alimentaire. Fruitleather Rotterdam utilise des déchets de mangue, VEGEA SRL utilise du marc de raisin, Leap Materials ApS utilise des résidus de pressage de pommes, et Polybion utilise des déchets de fruits (par exemple, de la boue de déchets de mangue) pour produire de la cellulose bactérienne. Ces intrants peuvent réduire l'exposition aux matières premières lorsque les résidus de l'industrie alimentaire nécessiteraient autrement une élimination, bien qu'ils nécessitent encore des systèmes de collecte, de préparation et de traitement. Nature Biotechnology a rapporté en 2025 que Polybion utilise de la boue de déchets de mangue pour alimenter des bactéries Acetobacter modifiées pour la production de Celium. La société avait produit plus d'un million de pieds carrés du matériau dans son installation de Guanajuato alimentée à l'énergie solaire, offrant un exemple visible d'utilisation des résidus dans une installation commerciale. L'approvisionnement à base de résidus peut également rendre les discussions sur les prix plus prévisibles, car il est moins lié aux cycles des matières premières agricoles dédiées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût unitaire élevé et économies d'échelle commerciales limitées | -1.8% | Mondial, plus aigu en Amérique du Nord et en APAC | Court terme (≤ 2 ans) |
| Lacunes de qualification en matière de durabilité, résistance à l'humidité, à l'abrasion et à la chaleur | -1.2% | Mondial, plus critique dans les utilisations finales automobiles et mobilier | Moyen terme (2-4 ans) |
| Dépendance aux revêtements plastiques et revendications de fin de vie incohérentes | -0.8% | UE et Amérique du Nord, sous l'effet de la pression réglementaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût unitaire élevé et économies d'échelle commerciales limitées
Le coût unitaire reste un obstacle central à une adoption plus large sur le marché du cuir biosourcé, en particulier en dehors des utilisations premium où les acheteurs peuvent absorber un prix de matériau plus élevé. TÔMTEX a ciblé un prix de 2,50 à 3,50 USD par pied carré à l'échelle, un niveau aligné sur le cuir animal de milieu de gamme et dépendant de l'atteinte de volumes de production plus importants. Atteindre ce niveau dépend de volumes de production que la plupart des producteurs n'ont pas encore atteints, ce qui laisse les coûts unitaires exposés à la fabrication en petits lots et aux intrants spécialisés. Ecovative LLC a levé plus de 120 millions USD depuis 2019 et construit 120 000 pieds carrés d'installations de fabrication, mais continue d'utiliser son unité de produits de marque Forager pour améliorer la visibilité de la demande plutôt que de s'appuyer uniquement sur des commandes à l'échelle des matières premières. Les systèmes de fermentation et de bioréacteurs nécessitent également des investissements en capital importants avant qu'un producteur puisse répartir les coûts fixes sur une production plus importante. Tant que la production ne sera pas comparable à celle des tanneries établies, la pression sur les prix confinera probablement de nombreux produits aux applications premium.
Lacunes de qualification en matière de durabilité, résistance à l'humidité, à l'abrasion et à la chaleur
La qualification des performances reste incohérente dans les catégories de matériaux biosourcés, en particulier lorsque les acheteurs évaluent la durabilité sous utilisation répétée, l'exposition à l'humidité, l'abrasion et la chaleur. Les méthodes d'essai pertinentes comprennent la norme ISO 3376 pour la résistance à la traction, ISO 3377-1 pour la résistance au déchirement, ISO 17076-2 pour la résistance à l'abrasion, et ISO 14268 pour la perméabilité à la vapeur d'eau. Une revue de 2025 a révélé que plusieurs alternatives à base de déchets et de gel sont encore confrontées à des limites de résistance à l'humidité et aux cycles thermiques, qui sont des préoccupations centrales pour les intérieurs automobiles et le mobilier. VEGEA SRL a rapporté une résistance chimique adaptée aux utilisations automobiles, tandis que MycoWorks, Inc. a rapporté des performances Reishi allant jusqu'à 50 000 cycles d'abrasion Martindale. Ces cas ne sont pas encore représentatifs de l'ensemble de la catégorie, de sorte que la performance des matériaux ne peut pas être supposée à partir de la seule origine des matières premières. Les longues périodes de qualification ralentissent la montée en volume dans les intérieurs automobiles et le mobilier.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
le végétal ancre les revenus tandis que les sources microbiennes et par fermentation gagnent un avantage en termes de performanceLa source végétale détenait 55,12 % de la part du marché du cuir biosourcé en 2026. La pulpe de cactus, le marc de raisin, les déchets de pommes et les intrants bactériens alimentés aux fruits offrent aux acheteurs un large choix de matières premières. Cette diversité permet aux acheteurs de prendre en compte la disponibilité locale, le coût unitaire, les exigences de finition et l'application prévue lors de la sélection d'un matériau. Elle réduit également la dépendance à une seule culture ou à un seul réseau de fournisseurs. Les matériaux à base de champignons, principalement les composites de mycélium, servent des utilisations premium où les clients valorisent la traçabilité, les conditions de culture contrôlées et les propriétés de surface distinctives.
La source microbienne et par fermentation devrait progresser à un CAGR de 14,48 % jusqu'en 2032. Modern Synthesis a démontré le fort potentiel de la nanocellulose bactérienne au niveau des nanofibres, tandis que des recherches ont également montré que des bactéries modifiées peuvent former un matériau auto-pigmenté. Polybion a rapporté une production de plus d'un million de pieds carrés de Celium à partir de bactéries alimentées aux déchets de fruits dans son installation de Guanajuato, offrant au secteur du cuir biosourcé un exemple visible de montée en échelle. Les matériaux dérivés de déchets animaux jouent un rôle plus modeste dans les programmes de matériaux circulaires, tandis que les autres plateformes bactériennes non cellulosiques restent à un stade commercial précoce. La norme ISO 21701:2025 peut soutenir la validation de la biodégradabilité pour les matériaux dérivés de la fermentation lorsque le produit final satisfait aux conditions applicables.

Par application :
les chaussures ancrent les revenus, tandis que les intérieurs automobiles commandent une prime de croissanceLes chaussures détenaient une part de 35,83 % sur le marché du cuir biosourcé en 2026. Des cycles de lots plus courts, des changements de design fréquents et de multiples fournisseurs de premier rang rendent les chaussures plus accessibles que les applications avec des exigences de qualification pluriannuelles. Le segment offre également aux marques la possibilité d'introduire des collections limitées avant de s'engager dans une utilisation plus large des matériaux. Les accessoires de mode constituent un cadre connexe pour les matériaux à orientation design, en particulier lorsque de petites séries de production peuvent absorber des coûts unitaires plus élevés. TÔMTEX a présenté BloomCell comme une ceinture finie à la main lors du défilé Haute Couture parisien d'Iris van Herpen en juillet 2026, et a annoncé une capacité annuelle de 100 000 mètres carrés.
Les intérieurs automobiles devraient progresser à un CAGR de 15,45 % jusqu'en 2032. Le partenariat de Modern Meadow avec Mercedes-Benz place son biomatériau INNOVERA dans un programme technologique formel pour véhicules, où les matériaux sont évalués selon des exigences intérieures exigeantes. Le mobilier et la tapisserie ont également gagné en visibilité lorsque Ligne Roset a introduit le canapé Kobold tapissé en Reishi en avril 2025. La qualification automobile renforce la nécessité de matériaux intérieurs traçables, recyclables et aux performances constantes. Ces exigences font de l'automobile une application exigeante, mais elles soutiennent également un engagement fournisseur plus long une fois qu'un matériau est qualifié.
Analyse géographique
Europe
L'Europe détenait 38,57 % de la part du marché du cuir biosourcé en 2026. Le plan de travail du règlement sur l'écoconception pour des produits durables place les textiles et les chaussures parmi les groupes de produits prioritaires pour de futures exigences, et les règles de catégorie d'empreinte environnementale des produits rendent le scoring du cycle de vie plus pertinent pour les choix en matière d'habillement et de chaussures. VEGEA SRL, Leap Materials ApS, ECCO Leather et MycoWorks, Inc. opèrent à travers des réseaux européens établis de matériaux et de tannage, qui donnent aux marques accès à des capacités de transformation et de finition familières. L'Allemagne est un lieu d'essai automobile actif, car BMW et Mercedes-Benz évaluent des matériaux intérieurs à plus faible empreinte carbone. VEGEA SRL a achevé une expansion en 2026 qui a augmenté la capacité GrapeSkin de 10 000 à 50 000 mètres carrés par an, avec des équipements évolutifs jusqu'à 500 000 mètres carrés.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 14,59 % jusqu'en 2032. La base de traitement des matières premières de la Chine et les capacités de revêtement en polyuréthane de la Corée du Sud peuvent soutenir une finition de matériaux à plus grand volume sans que chaque fournisseur n'ait à investir dans de nouvelles installations. L'Inde offre des matières premières à base de résidus agricoles et une base de fabrication en expansion pour les marques mondiales, reliant les intrants en amont à la production de produits en aval. Le ministère de l'Économie, du Commerce et de l'Industrie du Japon (METI) a soutenu la recherche et la mise en œuvre biotechnologiques à travers le Fonds pour l'innovation verte, ce qui peut renforcer le développement en amont des biofibres pour les applications cuir[2]. La région de l'Association des nations de l'Asie du Sud-Est (ASEAN) émerge comme un lieu de finition pour les tissus biosourcés de milieu de gamme et peut absorber les changements de chaîne d'approvisionnement à mesure que les producteurs ajustent leur empreinte de fabrication.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord reste une géographie majeure pour le marché du cuir biosourcé, soutenue par Ecovative LLC, Modern Meadow et TÔMTEX. Le programme BioPreferred du Département de l'agriculture des États-Unis fournit une voie de certification qui soutient l'approvisionnement en produits biosourcés éligibles et donne aux acheteurs une base définie pour évaluer le contenu biosourcé. L'Amérique du Sud reste à un stade plus précoce, bien qu'Adriano Di Marti SA DE CV et Polybion fournissent des exemples commerciaux actifs au Mexique et que les flux de traitement de la canne à sucre et du café au Brésil offrent une base d'approvisionnement en matières premières à plus long terme. Le Moyen-Orient et l'Afrique restent naissants, tandis que la base de fabrication textile en développement en Afrique du Sud peut ajouter une demande en aval au fil du temps.
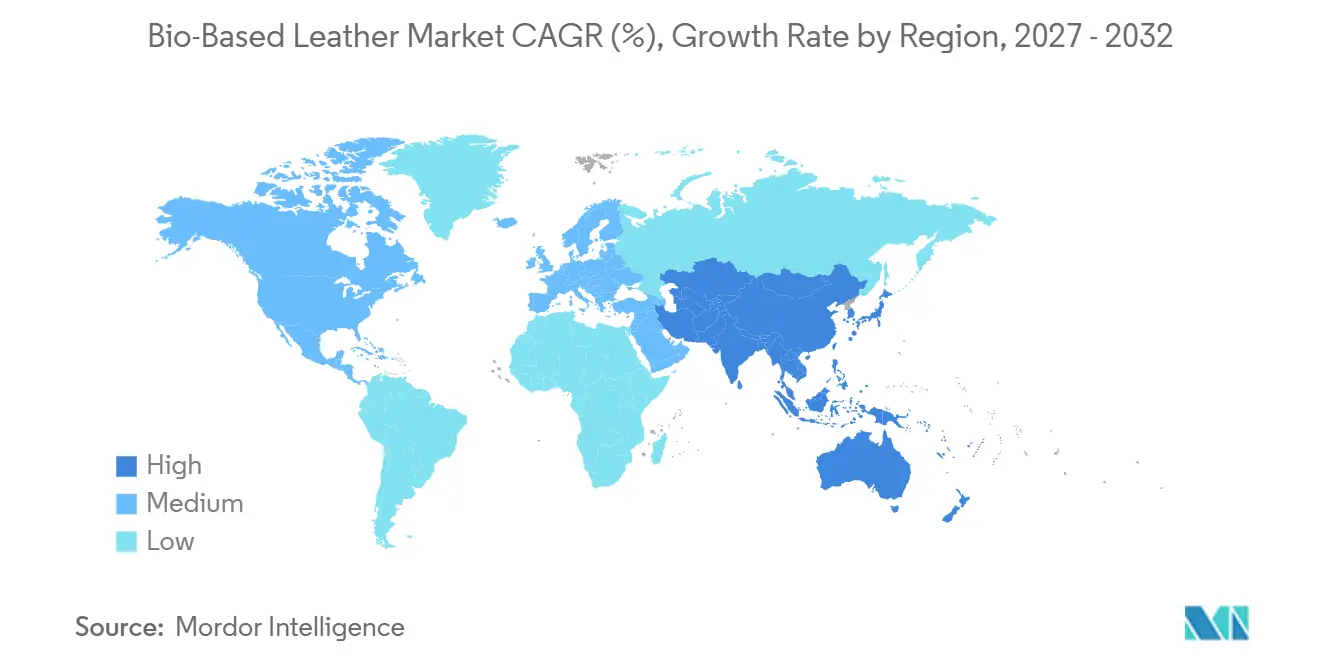
Paysage concurrentiel
Le marché du cuir biosourcé est très fragmenté, les cinq premiers acteurs étant MycoWorks, Inc., Ananas Anam, Adriano Di Marti SA DE CV, Ecovative LLC et Leap Materials ApS. La concurrence repose sur l'adéquation à l'application, la performance des matériaux, la fiabilité de l'approvisionnement et la stratégie de production plutôt que sur une concurrence directe par les prix. Sur le marché du cuir biosourcé, cela signifie que le parcours client d'un matériau peut être aussi important que sa matière première sous-jacente, car les acheteurs évaluent également la capacité de finition, la cohérence de la qualité et la capacité du fournisseur à fournir des échantillons et des commandes commerciales dans le temps. MycoWorks, Inc. s'est orienté vers un modèle de tannage et de licence technologique après l'acquisition par DFX Corporation en janvier 2026, un changement qui met davantage l'accent sur les partenariats de traitement plutôt que sur la propriété d'un grand site de production dédié. VEGEA SRL a étendu sa capacité GrapeSkin en 2026, tandis qu'Ecovative LLC a construit une capacité dédiée pour soutenir Forager, illustrant différentes approches pour contrôler la production de matériaux. Modern Meadow a rapporté une capacité de production commerciale supérieure à 500 000 mètres carrés par an pour INNOVERA en 2025, ce qui la positionne pour des programmes nécessitant une plus grande disponibilité en volume.
Les restructurations récentes ont réduit le champ concurrentiel. Ananas Anam est entré en administration en 2025, MycoWorks, Inc. a fermé son installation en Caroline du Sud en 2025 avant l'acquisition de 2026, et Natural Fiber Welding a reçu un investissement stratégique en janvier 2026 après sa mise en liquidation. Ces événements montrent que l'innovation matérielle seule n'établit pas une position commerciale durable, surtout lorsque les entreprises doivent financer de nouvelles capacités de traitement et de longs cycles de qualification client. Les producteurs ont besoin d'un modèle opérationnel qui soutient une production cohérente, une résilience financière et une voie vers une échelle compétitive en termes de coûts. Pour les acheteurs, cela signifie que la diligence raisonnable envers les fournisseurs s'étend au-delà du profil environnemental du matériau à la stabilité du partenaire de fabrication.
La certification et la traçabilité de la chaîne d'approvisionnement deviennent des facteurs de différenciation pour le marché du cuir biosourcé. Leap Materials ApS a obtenu la certification du Département de l'agriculture des États-Unis pour Leap à 91 % de contenu biosourcé, lui donnant une référence tierce claire pour les discussions avec les acheteurs. TÔMTEX a introduit BloomCell dans une application couture parisienne en 2026, tandis que Polybion a progressé dans le développement de produits avec Secrid et Sistta en 2025, montrant des efforts parallèles pour établir des cas d'usage commerciaux dans le luxe et les accessoires. Ecovative LLC et Modern Meadow ont également rapporté une activité de propriété intellectuelle liée au traitement du mycélium et aux matériaux protéine-polyuréthane. Ces mouvements montrent que la concurrence s'étend des matériaux finis aux capacités de processus, aux preuves de certification et au savoir-faire de formulation protégé.
Leaders du secteur du cuir biosourcé
-
MycoWorks, Inc.
-
Ananas Anam
-
Adriano Di Marti SA DE CV
-
Ecovative LLC
-
Leap Materials ApS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du cuir biosourcé Entreprises couvertes dans ce rapport
- Adriano Di Marti SA DE CV
- Ananas Anam
- Bolt Threads, Inc.
- ECCO Leather
- Ecovative LLC
- Fruitleather Rotterdam
- Leap Materials ApS
- Modern Meadow
- Modern Synthesis Ltd.
- MycoWorks, Inc.
- Natural Fiber Welding, Inc.
- Polybion
- TÔMTEX
- Ultrafabrics Holdings Co.,Ltd.
- VEGEA SRL
Développements industriels récents dans Marché du cuir biosourcé
- Août 2026 : Le Conseil indien de la recherche agricole – Institut national d'ingénierie et de technologie des fibres naturelles (ICAR-NINFET) a transféré sa technologie de cuir vegan à base de fibres naturelles à Shreyaskam Private Limited, basée à Bengaluru, dans le cadre d'un accord formel de transfert de technologie. Ce développement soutient le marché du cuir biosourcé en accélérant la commercialisation d'alternatives au cuir à base de fibres naturelles pour les chaussures, les sacs, les accessoires de mode et les produits de style de vie.
- Février 2026 : Allbirds a lancé sa collection de chaussures Terralux en utilisant INNOVERA, une alternative au cuir développée par Modern Meadow à partir de protéines végétales, de biopolymères et de nylon recyclé provenant de pneus en fin de vie. Avec plus de 80 % de contenu en carbone renouvelable, le matériau soutient le marché du cuir biosourcé en élargissant l'utilisation commerciale des alternatives au cuir biosourcé dans les chaussures grand public.
Périmètre du rapport mondial sur le marché du cuir biosourcé
Le cuir biosourcé désigne les alternatives au cuir fabriquées en partie ou principalement à partir de sources biologiques renouvelables, telles que les plantes, les champignons et les matériaux microbiens. Ces matériaux sont développés pour offrir une apparence, une texture et une fonctionnalité similaires au cuir tout en réduisant la dépendance au cuir conventionnel d'origine animale et aux intrants d'origine fossile.
Le marché du cuir biosourcé est segmenté par source, application et géographie. Par source, le marché est segmenté en végétal, à base de champignons, microbien et par fermentation, dérivé de déchets animaux, et autres sources. Par application, le marché est segmenté en chaussures, accessoires de mode, intérieurs automobiles, mobilier et tapisserie, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le cuir biosourcé dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Végétal |
| À base de champignons |
| Microbien et par fermentation |
| Dérivé de déchets animaux |
| Autres sources |
| Chaussures |
| Accessoires de mode |
| Intérieurs automobiles |
| Mobilier et tapisserie |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Végétal | |
| À base de champignons | ||
| Microbien et par fermentation | ||
| Dérivé de déchets animaux | ||
| Autres sources | ||
| Par application | Chaussures | |
| Accessoires de mode | ||
| Intérieurs automobiles | ||
| Mobilier et tapisserie | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du cuir biosourcé ?
La taille du marché du cuir biosourcé était évaluée à 172,21 millions USD en 2026 et devrait croître de 194,75 millions USD en 2027 pour atteindre 369,58 millions USD d'ici 2032, à un CAGR de 13,67 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de cuir biosourcé ?
Les engagements Scope 3 des marques, les exigences réglementaires européennes relatives aux produits et les programmes de qualification des matériaux pour l'automobile soutiennent la demande.
Quelle source détenait la plus grande part en 2026 ?
Le végétal détenait une part de 55,12 % en 2026, car le cactus, le raisin, la pomme et d'autres matières premières sont déjà disponibles commercialement.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les intérieurs automobiles devraient progresser à un CAGR de 15,45 % jusqu'en 2032, à mesure que les programmes automobiles évaluent des matériaux intérieurs à plus faible empreinte carbone.