
Marktgröße und Marktanteil für Bio-basiertes Leder
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 194.75 Millionen US-Dollar |
| Marktgröße (2032) | 369.58 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.67 % |
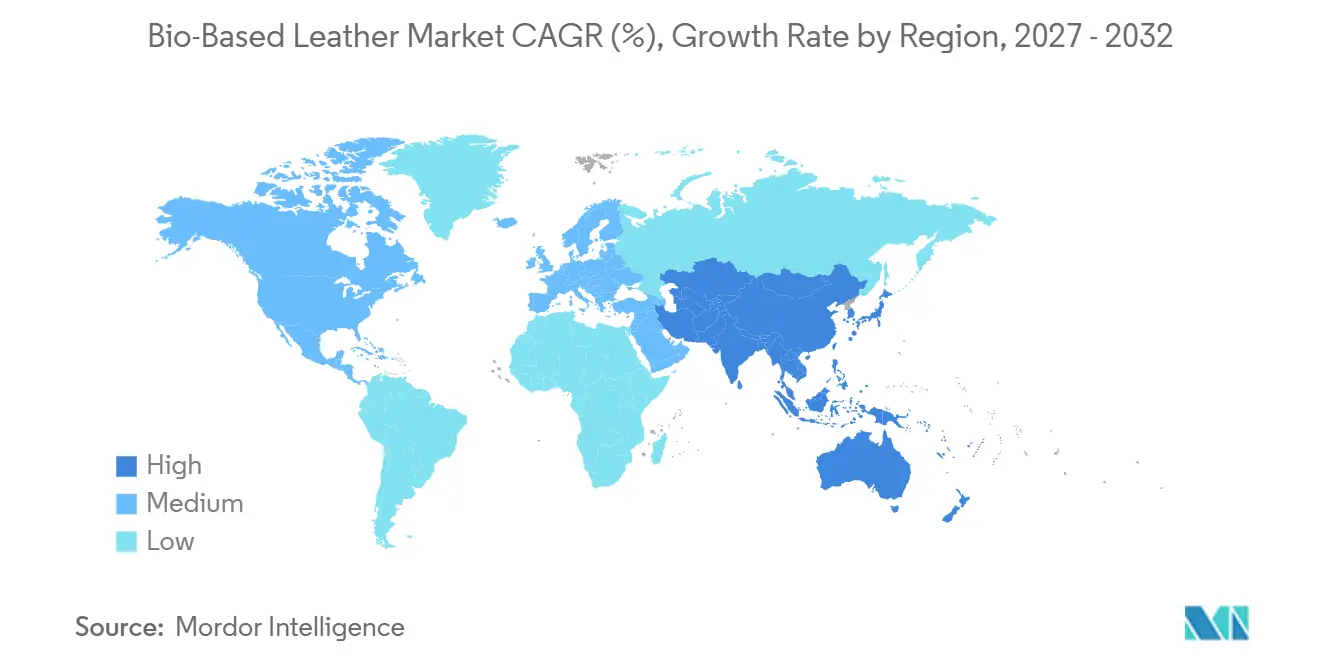
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
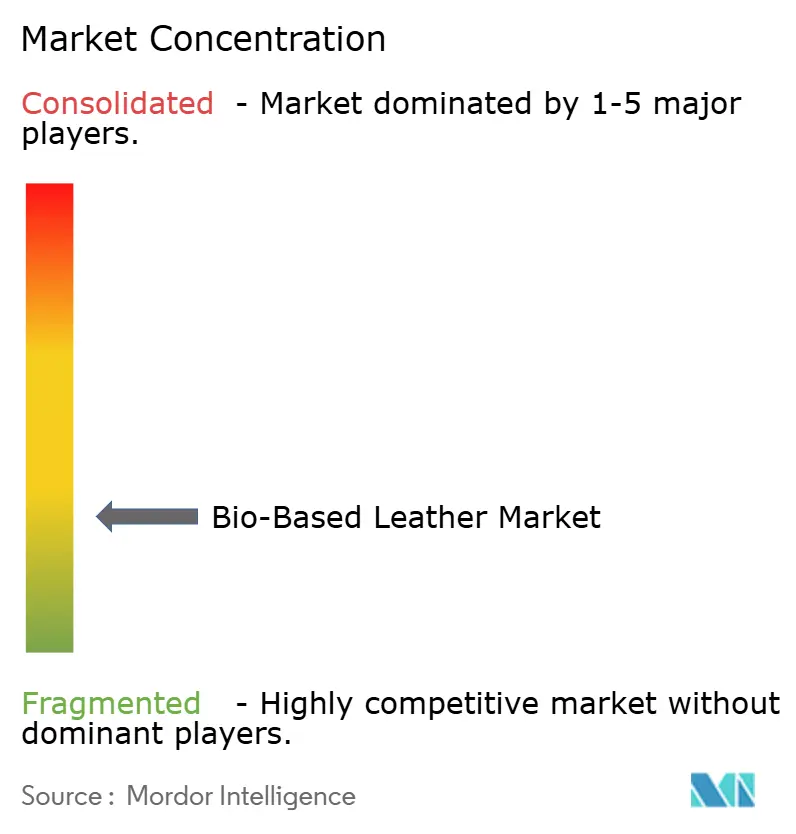
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bio-basiertes Leder von Mordor Intelligence
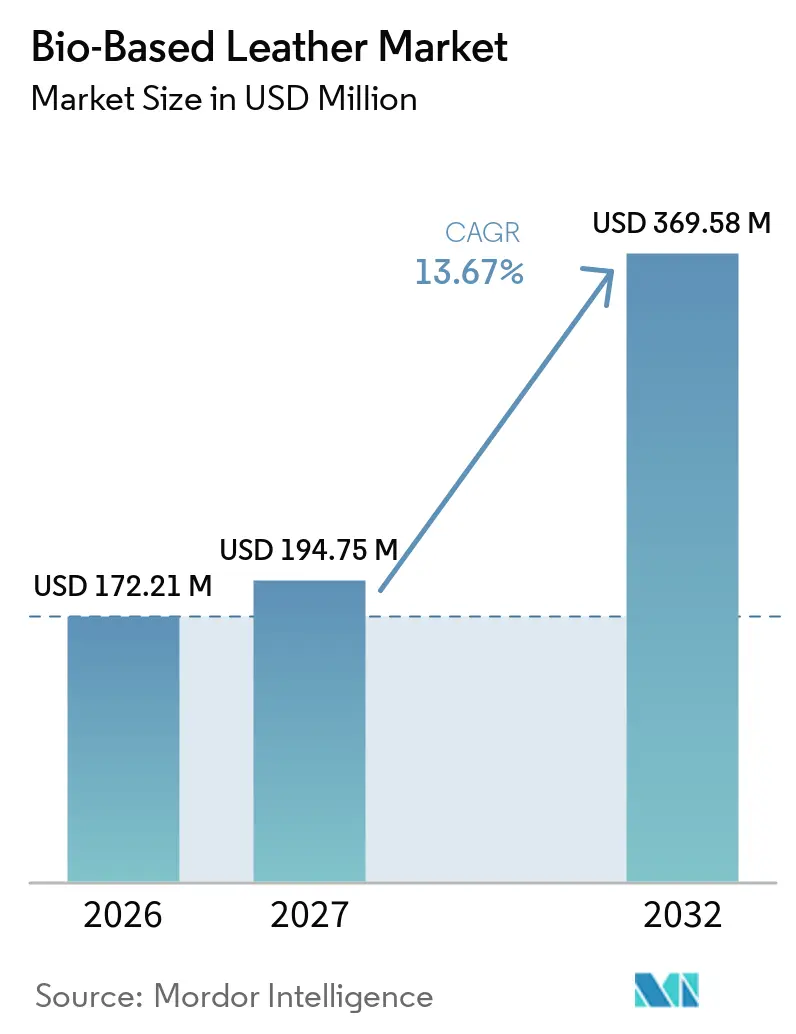
Die Marktgröße für Bio-basiertes Leder wurde im Jahr 2026 auf 172,21 Millionen USD geschätzt und wird voraussichtlich von 194,75 Millionen USD im Jahr 2027 auf 369,58 Millionen USD bis 2032 wachsen, bei einer CAGR von 13,67 % während des Prognosezeitraums (2027–2032). Der Markt für Bio-basiertes Leder wird durch Anforderungen an die Materialbeschaffung in den Lieferketten der Mode-, Automobil- und Möbelbranche geprägt, wo Kohlenstoffverpflichtungen nun die Lieferantenauswahl beeinflussen und Käufer zunehmend Materialien mit dokumentierter Herkunft suchen. Markenverpflichtungen zur Reduzierung von Scope-3-Emissionen verkürzen die verfügbare Zeit für Lieferanten, um vom Bemusterungsstadium zu einer zuverlässigen kommerziellen Versorgung überzugehen, was die Produktionsbereitschaft zu einer unmittelbareren Anforderung im Markt für Bio-basiertes Leder gemacht hat. Europäische Compliance-Anforderungen machen Haltbarkeit, Rückverfolgbarkeit, Lebenszyklusnachweise und Umweltleistung bei der Materialauswahl wichtiger, insbesondere für Textilien und Schuhwerk, da Produktentscheidungen durch strukturiertere Umweltinformationen unterstützt werden müssen. Der Markt für Bio-basiertes Leder steht auch vor einer Angebotseinschränkung, da nur wenige Hersteller eine wiederholbare kommerzielle Produktion in den Mengen und Qualitätsniveaus nachweisen können, die von großen Markenprogrammen benötigt werden, insbesondere wenn Kunden maßgeschneiderte Farben, Oberflächen oder Leistungsmerkmale verlangen. Jüngste Umstrukturierungen bei mehreren Herstellern zeigen, dass technische Leistung durch ein finanziell nachhaltiges Fertigungsmodell, einen glaubwürdigen Weg zur Skalierung und die Fähigkeit ergänzt werden muss, lange Kundenqualifizierungszyklen zu unterstützen und dabei die Materialkonsistenz aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
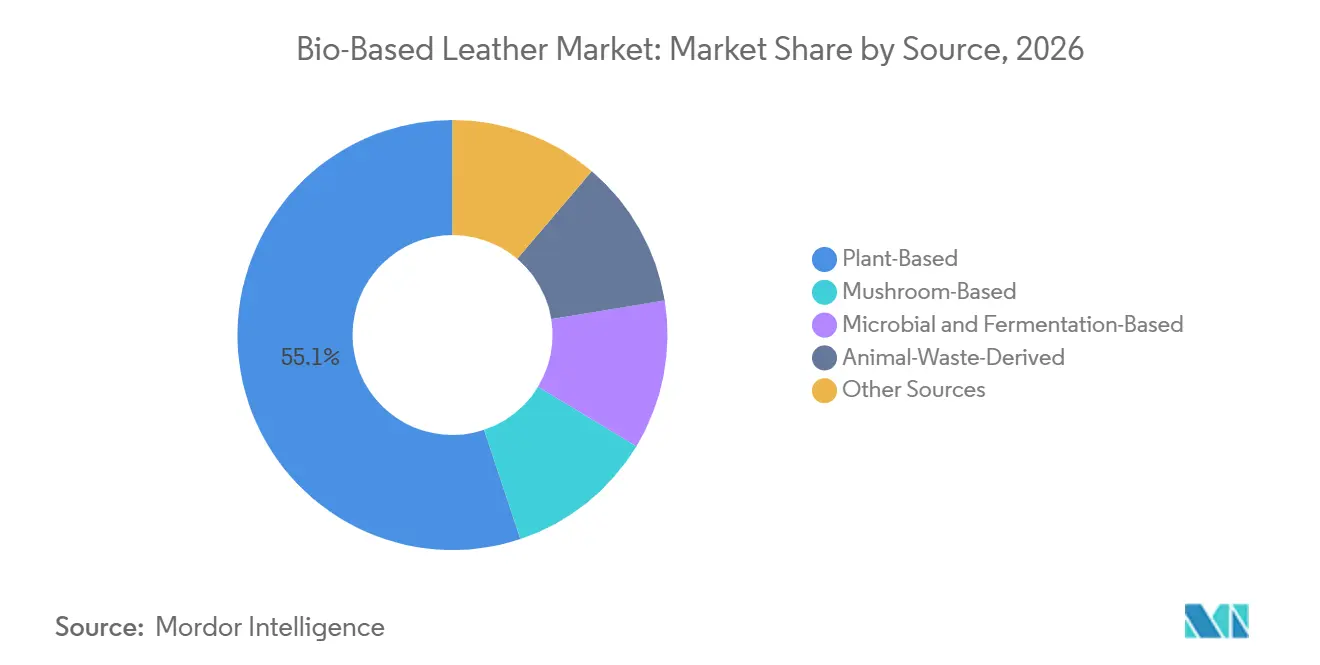
- Nach Quelle hielt Pflanzenbasiert im Jahr 2026 einen Marktanteil von 55,12 % am Markt für Bio-basiertes Leder, während Mikrobiell und Fermentationsbasiert bis 2032 voraussichtlich mit einer CAGR von 14,48 % wachsen wird.
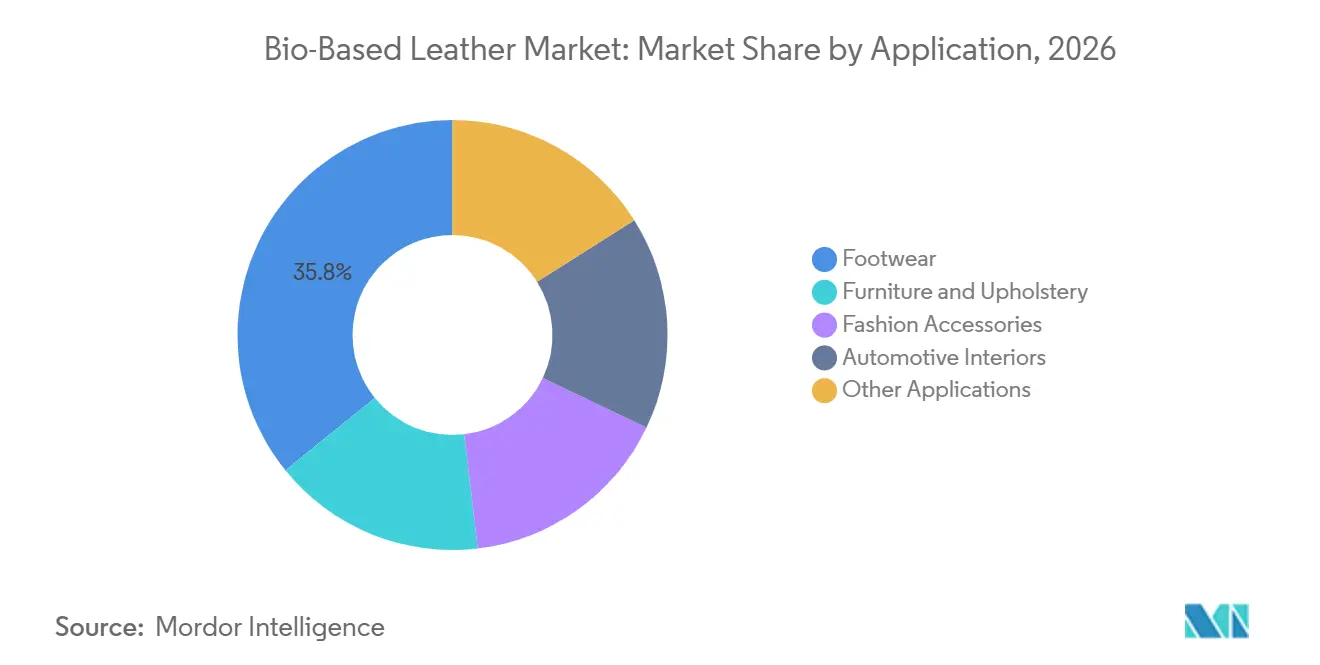
- Nach Anwendung hielt Schuhwerk im Jahr 2026 einen Marktanteil von 35,83 % am Markt für Bio-basiertes Leder, während Automobilinnenräume bis 2032 voraussichtlich mit einer CAGR von 15,45 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 38,57 % am Markt für Bio-basiertes Leder, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 14,59 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Markendekarbonisierung und Verpflichtungen zu tierfreien Materialien | +3.8% | Global, konzentriert in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Biotechnologische Fortschritte zur Verbesserung der Leistung von Myzel und Biofasern | +3.2% | Nordamerika, EU, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Regulatorischer und offenlegungsbedingter Anreiz für rückverfolgbare biobasierte Inhalte | +2.1% | EU-Kernmarkt, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Verwertung landwirtschaftlicher und lebensmittelverarbeitender Rückstände | +1.5% | APAC, Lateinamerika, EU | Langfristig (≥ 4 Jahre) |
| Qualifizierung von Automobilinnenräumen für kohlenstoffarme Materialien | +1.2% | EU und Deutschland, Ausstrahlungseffekte auf Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Markendekarbonisierung und Verpflichtungen zu tierfreien Materialien
Markenverpflichtungen zur Dekarbonisierung sind das unmittelbarste Nachfragesignal für den Markt für Bio-basiertes Leder, insbesondere in den Lieferketten der Mode-, Automobil- und Möbelbranche, wo der Materialeinkauf mit umfassenderen Emissionsprogrammen verknüpft ist. Luxus- und Sportswear-Gruppen mit Verpflichtungen der Science Based Targets Initiative fügen Lieferantenverträgen Anforderungen an die Materialherkunft hinzu und verlagern die Diskussion von der freiwilligen Bemusterung hin zu dokumentierten Beschaffungskriterien. Dies macht konforme Alternativen relevanter als in der früheren Phase der freiwilligen Bemusterung, als sich das meiste Engagement auf kleine designorientierte Kollektionen konzentrierte. Beschaffungsteams benötigen qualifizierte Materialien, anstatt darauf zu warten, dass Pilotlieferanten später im Jahrzehnt reifen, da Lieferantenentscheidungen gegen kurzfristige Berichtsverpflichtungen getroffen werden. Polybion und TÔMTEX räumen daher der Produktionsbereitschaft eine ähnliche Priorität ein wie der Materialentwicklung, einschließlich wiederholbarer Fertigung und Kundenqualifizierungsarbeit. Der daraus resultierende Nachfragedruck unterstützt die Akzeptanz, legt aber auch die begrenzte Anzahl von Lieferanten mit nachgewiesenem kommerziellem Durchsatz offen, was Programme verzögern kann, selbst wenn das Markeninteresse stark ist.
Biotechnologische Fortschritte zur Verbesserung der Leistung von Myzel und Biofasern
Fermentationstechnik und Materialverarbeitung verbessern die Leistungsgrenzen, die frühe Alternativen zurückgehalten haben, insbesondere dort, wo Zugfestigkeit, Oberflächenfinish und Produktionskonsistenz das Käufervertrauen beeinträchtigten. MycoWorks, Inc. führte 2025 Rei-Tanning ein und berichtete von einer Zugfestigkeit von über 18 MPa für sein Myzelmaterial, verglichen mit einer Leistung von unter 10 MPa vor dem berichteten Fortschritt. Das Unternehmen präsentierte die Technologie als Weg zu anspruchsvolleren Möbel- und Automobilspezifikationen, bei denen die mechanische Leistung über wiederholbare Produktionsläufe hinweg aufrechterhalten werden muss. Modern Synthesis sicherte sich im Februar 2025 5,5 Millionen USD, um die Produktion von bakterieller Nanozellulose auszubauen und seine Plattform in Richtung kommerzieller Markteinführung zu bewegen. Eine 2025 veröffentlichte Forschungsarbeit beschrieb auch gentechnisch veränderte Bakterien, die schwarze bakterielle Nanozellulose ohne einen separaten synthetischen Färbeschritt produzierten, was den Bedarf an einem zusätzlichen chemisch intensiven Prozess reduziert. Diese Entwicklungen unterstützen den Übergang von Prototypenversuchen zur Volumenbeschaffung, bei der Materialien Leistungsanforderungen erfüllen und durch etablierte Lieferketten verarbeitet werden können.
Regulatorischer und offenlegungsbedingter Anreiz für rückverfolgbare biobasierte Inhalte
Europäische Anforderungen schaffen eine Kosten- und Offenlegungsgrundlage für den Markt für Bio-basiertes Leder, anstatt die Materialherkunft nur als freiwilligen Markenanspruch zu behandeln. Der Arbeitsplan der Ökodesign-Verordnung für nachhaltige Produkte identifiziert Textilien und Schuhwerk als Prioritätsprodukte für künftige Anforderungen an Leistung und Haltbarkeit[1]. Die Europäische Kommission veröffentlichte im Juni 2025 Produktumweltfußabdruck-Kategorieregeln für Bekleidung und Schuhwerk und schuf damit einen gemeinsamen Ansatz für Lebenszyklusinformationen in diesen Produktgruppen. Diese Regeln machen Lebenszyklusinformationen bei Produktvergleichen relevanter und ermutigen Lieferanten, Nachweise für Materialzusammensetzung und -verarbeitung aufzubewahren. CEN/TC 411 bietet einen Standardisierungsweg für Ansprüche an biobasierte Materialien, während das BioPreferred-Programm des US-amerikanischen Landwirtschaftsministeriums einen separaten Zertifizierungsrahmen für förderfähige Produkte bietet. Leap Materials ApS hat nachgewiesen, dass kommerzielle Materialien diesen Weg erfüllen können, wobei Leap mit einem biobasierten Gehalt von 91 % zertifiziert wurde.
Verwertung landwirtschaftlicher und lebensmittelverarbeitender Rückstände
Landwirtschaftliche und lebensmittelverarbeitende Rückstände bieten dem Markt für Bio-basiertes Leder ein Rohstoffmodell, das sich von der dedizierten Biomasseanbau unterscheidet und die Materialproduktion mit bestehenden Lebensmittelindustrieströmen verbinden kann. Fruitleather Rotterdam verwendet Mangoreststoffe, VEGEA SRL verwendet Traubentrester, Leap Materials ApS verwendet Apfelpressrückstände und Polybion verwendet Obstabfälle (z. B. Mangoreststoffschlamm) zur Herstellung von bakterieller Zellulose. Diese Inputs können die Rohstoffexposition reduzieren, wo Lebensmittelindustrierückstände andernfalls entsorgt werden müssten, obwohl sie weiterhin Sammel-, Aufbereitungs- und Verarbeitungssysteme erfordern. Nature Biotechnology berichtete 2025, dass Polybion Mangoreststoffschlamm verwendet, um modifizierte Acetobacter-Bakterien für die Celium-Produktion zu ernähren. Das Unternehmen hatte mehr als 1 Million Quadratfuß des Materials in seiner solarbetriebenen Anlage in Guanajuato produziert und bietet damit ein sichtbares Beispiel für die Nutzung von Rückständen in einer kommerziellen Anlage. Die rückstandsbasierte Beschaffung kann Preisdiskussionen auch vorhersehbarer machen, da sie weniger mit dedizierten landwirtschaftlichen Rohstoffzyklen verbunden ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Stückkosten und begrenzte kommerzielle Skaleneffekte | -1.8% | Global, am stärksten ausgeprägt in Nordamerika und APAC | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungslücken bei Haltbarkeit, Feuchtigkeits-, Abrieb- und Wärmebeständigkeit | -1.2% | Global, am kritischsten in den Endanwendungen Automobil und Möbel | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von Kunststoffbeschichtungen und inkonsistente Ansprüche zum Lebensende | -0.8% | EU und Nordamerika, getrieben durch regulatorische Kontrolle | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Stückkosten und begrenzte kommerzielle Skaleneffekte
Die Stückkosten bleiben ein zentrales Hindernis für eine breitere Akzeptanz im Markt für Bio-basiertes Leder, insbesondere außerhalb von Premiumanwendungen, bei denen Käufer einen höheren Materialpreis absorbieren können. TÔMTEX hat einen Zielpreis von 2,50 bis 3,50 USD pro Quadratfuß im Großmaßstab angestrebt, ein Niveau, das mit mittelklassigem Tierleder vergleichbar ist und vom Erreichen größerer Produktionsmengen abhängt. Das Erreichen dieses Niveaus hängt von Produktionsvolumina ab, die die meisten Hersteller noch nicht erreicht haben, was die Stückkosten der Kleinserienfertigung und spezialisierten Inputs aussetzt. Ecovative LLC hat seit 2019 mehr als 120 Millionen USD aufgebracht und 120.000 Quadratfuß Fertigungsanlagen gebaut, nutzt jedoch weiterhin seine Forager-Markenwareneinheit, um die Nachfragesichtbarkeit zu verbessern, anstatt sich nur auf Bestellungen im Rohstoffmaßstab zu verlassen. Fermentations- und Bioreaktorsysteme erfordern ebenfalls erhebliche Kapitalinvestitionen, bevor ein Hersteller Fixkosten auf eine größere Produktion verteilen kann. Bis die Produktion mit etablierten Gerbereien vergleichbar wird, wird der Preisdruck viele Produkte wahrscheinlich auf Premiumanwendungen beschränken.
Qualifizierungslücken bei Haltbarkeit, Feuchtigkeits-, Abrieb- und Wärmebeständigkeit
Die Leistungsqualifizierung bleibt über biobasierte Materialkategorien hinweg inkonsistent, insbesondere wenn Käufer die Haltbarkeit bei wiederholter Nutzung, Feuchtigkeitsexposition, Abrieb und Wärme bewerten. Relevante Prüfmethoden umfassen die Internationale Organisation für Normung (ISO) 3376 für Zugfestigkeit, ISO 3377-1 für Reißfestigkeit, ISO 17076-2 für Abriebbeständigkeit und ISO 14268 für Wasserdampfdurchlässigkeit. Eine Überprüfung aus dem Jahr 2025 ergab, dass mehrere aus Abfällen gewonnene und gelbasierte Alternativen weiterhin mit Feuchtigkeitsbeständigkeits- und Thermozyklusgrenzen konfrontiert sind, die zentrale Anliegen für Automobilinnenräume und Möbel darstellen. VEGEA SRL hat eine für Automobilanwendungen geeignete chemische Beständigkeit gemeldet, während MycoWorks, Inc. eine Reishi-Leistung von bis zu 50.000 Martindale-Abriebzyklen gemeldet hat. Diese Fälle sind noch nicht repräsentativ für die gesamte Kategorie, sodass die Materialleistung nicht allein aus der Rohstoffherkunft abgeleitet werden kann. Verlängerte Qualifizierungszeiträume verlangsamen den Volumenaufbau bei Automobilinnenräumen und Möbeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Pflanzenbasiert verankert den Umsatz, während Mikrobiell und Fermentationsbasiert einen Leistungsvorsprung gewinnenDie pflanzenbasierte Quelle hielt im Jahr 2026 einen Marktanteil von 55,12 % am Markt für Bio-basiertes Leder. Kaktuspulpe, Traubentrester, Apfelabfälle und mit Früchten gefütterte bakterielle Inputs bieten Käufern eine breite Auswahl an Rohstoffen. Diese Breite ermöglicht es Käufern, bei der Materialauswahl lokale Verfügbarkeit, Stückkosten, Oberflächenanforderungen und die beabsichtigte Anwendung zu berücksichtigen. Sie reduziert auch die Abhängigkeit von einer einzelnen Ernte oder einem einzelnen Lieferantennetzwerk. Pilzbasierte Materialien, hauptsächlich Myzelverbundwerkstoffe, dienen Premiumanwendungen, bei denen Kunden Rückverfolgbarkeit, kontrollierte Anbaubedingungen und besondere Oberflächeneigenschaften schätzen.
Die mikrobielle und fermentationsbasierte Quelle wird voraussichtlich bis 2032 mit einer CAGR von 14,48 % wachsen. Modern Synthesis hat das starke Potenzial von bakterieller Nanozellulose auf Nanofaserebene demonstriert, während die Forschung auch gezeigt hat, dass gentechnisch veränderte Bakterien selbstpigmentiertes Material bilden können. Polybion berichtete von der Produktion von mehr als 1 Million Quadratfuß Celium aus mit Obstabfällen gefütterten Bakterien in seiner Anlage in Guanajuato und lieferte der Branche für Bio-basiertes Leder ein sichtbares Hochskalierungsbeispiel. Aus Tierabfällen gewonnene Materialien spielen in zirkulären Materialprogrammen eine kleinere Rolle, während andere nicht-zellulosische bakterielle Plattformen noch in einem frühen kommerziellen Stadium sind. ISO 21701:2025 kann die Validierung der biologischen Abbaubarkeit für fermentationsbasierte Materialien unterstützen, wenn das Endprodukt die anwendbaren Bedingungen erfüllt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Schuhwerk verankert den Umsatz, während Automobilinnenräume eine Wachstumsprämie erzielenSchuhwerk hielt im Jahr 2026 einen Anteil von 35,83 % am Markt für Bio-basiertes Leder. Kürzere Chargenzyklen, häufige Designänderungen und mehrere Tier-1-Lieferanten machen Schuhwerk zugänglicher als Anwendungen mit mehrjährigen Qualifizierungsanforderungen. Das Segment bietet Marken auch Raum, begrenzte Kollektionen einzuführen, bevor sie sich zu einer breiteren Materialnutzung verpflichten. Modeaccessoires bieten einen verwandten Rahmen für designorientierte Materialien, insbesondere dort, wo kleine Produktionsläufe höhere Stückkosten aufnehmen können. TÔMTEX präsentierte BloomCell als handgefertigten Gürtel auf Iris van Herpens Pariser Haute-Couture-Show im Juli 2026 und berichtete von einer Jahreskapazität von 100.000 Quadratmetern.
Automobilinnenräume werden voraussichtlich bis 2032 mit einer CAGR von 15,45 % wachsen. Die Partnerschaft von Modern Meadow mit Mercedes-Benz platziert sein INNOVERA-Biomaterial in einem formellen Fahrzeugtechnologieprogramm, bei dem Materialien gegen anspruchsvolle Innenanforderungen bewertet werden. Möbel und Polsterung gewannen ebenfalls an Sichtbarkeit, als Ligne Roset im April 2025 das mit Reishi gepolsterte Kobold-Sofa einführte. Die Automobilqualifizierung verstärkt den Bedarf an rückverfolgbaren, recycelbaren und konsistent leistenden Innenraummaterialien. Diese Anforderungen machen Automobil zu einer anspruchsvollen Anwendung, unterstützen aber auch ein längeres Lieferantenengagement, sobald ein Material qualifiziert ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa
Europa hielt im Jahr 2026 einen Marktanteil von 38,57 % am Markt für Bio-basiertes Leder. Der Arbeitsplan der Ökodesign-Verordnung für nachhaltige Produkte zählt Textilien und Schuhwerk zu den Produktgruppen, die für künftige Anforderungen priorisiert werden, und Produktumweltfußabdruck-Kategorieregeln machen die Lebenszykluspunktung für Bekleidungs- und Schuhwerkentscheidungen relevanter. VEGEA SRL, Leap Materials ApS, ECCO Leather und MycoWorks, Inc. operieren über etablierte europäische Material- und Gerbernetzwerke, die Marken Zugang zu vertrauten Konvertierungs- und Veredelungsfähigkeiten bieten. Deutschland ist ein aktiver Automobilprüfstandort, da BMW und Mercedes-Benz kohlenstoffärmere Innenraummaterialien bewerten. VEGEA SRL schloss 2026 eine Erweiterung ab, die die GrapeSkin-Kapazität von 10.000 auf 50.000 Quadratmeter pro Jahr erhöhte, mit auf 500.000 Quadratmeter skalierbaren Anlagen.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 14,59 % wachsen. Chinas Rohstoffverarbeitungsbasis und Südkoreas Polyurethan-Beschichtungsfähigkeiten können eine höhervolumige Materialveredelung unterstützen, ohne dass jeder Lieferant neue Investitionen in Anlagen tätigen muss. Indien bietet landwirtschaftliche Rückstandsrohstoffe und eine expandierende Fertigungsbasis für globale Marken und verbindet vorgelagerte Inputs mit nachgelagerter Produktproduktion. Japans Ministerium für Wirtschaft, Handel und Industrie (METI) hat Biotechnologieforschung und -implementierung durch den Grünen Innovationsfonds unterstützt, was die vorgelagerte Biofaserentwicklung für Lederanwendungen stärken kann[2]. Die ASEAN-Region (Verband Südostasiatischer Nationen) entwickelt sich zu einem Veredelungsstandort für mittelklassige biobasierte Stoffe und kann Lieferkettenverschiebungen aufnehmen, wenn Hersteller ihren Fertigungsstandort anpassen.
Nordamerika, Südamerika, Naher Osten und Afrika
Nordamerika bleibt eine wichtige geografische Region für den Markt für Bio-basiertes Leder, unterstützt durch Ecovative LLC, Modern Meadow und TÔMTEX. Das BioPreferred-Programm des US-amerikanischen Landwirtschaftsministeriums bietet einen Zertifizierungsweg, der die Beschaffung qualifizierender biobasierter Produkte unterstützt und Käufern eine definierte Grundlage für die Bewertung des biobasierten Gehalts bietet. Südamerika befindet sich noch in einem früheren Stadium, obwohl Adriano Di Marti SA DE CV und Polybion aktive kommerzielle Beispiele in Mexiko liefern und Brasiliens Zuckerrohr- und Kaffeeverarbeitungsströme eine längerfristige Rohstoffbasis bieten. Der Nahe Osten und Afrika bleiben noch in einem frühen Entwicklungsstadium, während Südafrikas sich entwickelnde Textilfertigungsbasis im Laufe der Zeit eine nachgelagerte Nachfrage hinzufügen kann.
Wettbewerbslandschaft
Der Markt für Bio-basiertes Leder ist stark fragmentiert, wobei die fünf größten Akteure MycoWorks, Inc., Ananas Anam, Adriano Di Marti SA DE CV, Ecovative LLC und Leap Materials ApS umfassen. Der Wettbewerb basiert auf Anwendungseignung, Materialleistung, Versorgungszuverlässigkeit und Produktionsstrategie und nicht auf direktem Preiswettbewerb. Im Markt für Bio-basiertes Leder bedeutet dies, dass der Kundenpfad eines Materials genauso wichtig sein kann wie sein zugrunde liegender Rohstoff, da Käufer auch Veredelungsfähigkeit, Qualitätskonsistenz und die Fähigkeit des Lieferanten bewerten, Muster und kommerzielle Bestellungen im Laufe der Zeit bereitzustellen. MycoWorks, Inc. bewegte sich nach der Übernahme durch DFX Corporation im Januar 2026 in Richtung eines Gerb- und Technologielizenzierungsmodells, eine Änderung, die den Fokus stärker auf Verarbeitungspartnerschaften als auf den Besitz eines großen dedizierten Produktionsstandorts legt. VEGEA SRL erweiterte die GrapeSkin-Kapazität im Jahr 2026, während Ecovative LLC dedizierte Kapazitäten zur Unterstützung von Forager aufbaute, was unterschiedliche Ansätze zur Kontrolle der Materialproduktion veranschaulicht. Modern Meadow berichtete 2025 von einer kommerziellen Produktionskapazität von über 500.000 Quadratmetern pro Jahr für INNOVERA, was es für Programme positioniert, die eine größere Volumenbereitschaft erfordern.
Jüngste Umstrukturierungen haben das Wettbewerbsfeld eingeengt. Ananas Anam trat 2025 in die Verwaltung ein, MycoWorks, Inc. schloss 2025 seine Anlage in South Carolina vor der Übernahme 2026, und Natural Fiber Welding erhielt im Januar 2026 eine strategische Investition nach seiner Abwicklung. Diese Ereignisse zeigen, dass Materialinnovation allein keine dauerhafte kommerzielle Position begründet, insbesondere wenn Unternehmen neue Verarbeitungskapazitäten und lange Kundenqualifizierungszyklen finanzieren müssen. Hersteller benötigen ein Betriebsmodell, das konsistente Produktion, finanzielle Widerstandsfähigkeit und einen Weg zu kostenkonkurrenzfähiger Skalierung unterstützt. Für Käufer bedeutet dies, dass die Lieferantensorgfalt über das Umweltprofil des Materials hinaus auf die Stabilität des Fertigungspartners ausgedehnt wird.
Zertifizierung und Lieferkettentransparenz werden zu Differenzierungsmerkmalen im Markt für Bio-basiertes Leder. Leap Materials ApS erhielt die Zertifizierung des US-amerikanischen Landwirtschaftsministeriums für Leap mit einem biobasierten Gehalt von 91 % und bietet damit eine klare Drittparteienreferenz für Käufergespräche. TÔMTEX führte BloomCell 2026 in einer Pariser Couture-Anwendung ein, während Polybion 2025 Produktentwicklungsarbeiten mit Secrid und Sistta vorantrieb und damit parallele Bemühungen zur Etablierung kommerzieller Anwendungsfälle in Luxus und Accessoires zeigte. Ecovative LLC und Modern Meadow berichteten auch von Aktivitäten im Bereich des geistigen Eigentums im Zusammenhang mit Myzelverarbeitung und Protein-Polyurethan-Materialien. Diese Schritte zeigen, dass sich der Wettbewerb von fertigen Materialien auf Prozessfähigkeit, Zertifizierungsnachweise und geschütztes Formulierungs-Know-how ausweitet.
Marktführer im Bereich Bio-basiertes Leder
-
MycoWorks, Inc.
-
Ananas Anam
-
Adriano Di Marti SA DE CV
-
Ecovative LLC
-
Leap Materials ApS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bio-basiertes Leder Unternehmen in diesem Bericht
- Adriano Di Marti SA DE CV
- Ananas Anam
- Bolt Threads, Inc.
- ECCO Leather
- Ecovative LLC
- Fruitleather Rotterdam
- Leap Materials ApS
- Modern Meadow
- Modern Synthesis Ltd.
- MycoWorks, Inc.
- Natural Fiber Welding, Inc.
- Polybion
- TÔMTEX
- Ultrafabrics Holdings Co.,Ltd.
- VEGEA SRL
Neueste Industrielle Entwicklungen in Markt für Bio-basiertes Leder
- August 2026: Der Indische Rat für Agrarforschung – Nationales Institut für Naturfasertechnik und -technologie (ICAR-NINFET) übertrug seine naturfaserbasierte vegane Ledertechnologie durch ein formelles Technologietransferabkommen an das in Bengaluru ansässige Unternehmen Shreyaskam Private Limited. Die Entwicklung unterstützt den Markt für Bio-basiertes Leder, indem sie die Kommerzialisierung von naturfaserbasierten Lederalternativen für Schuhwerk, Taschen, Modeaccessoires und Lifestyle-Produkte beschleunigt.
- Februar 2026: Allbirds brachte seine Terralux-Schuhwerkkollektion unter Verwendung von INNOVERA auf den Markt, einer von Modern Meadow aus pflanzenbasierten Proteinen, Biopolymeren und recyceltem Nylon aus ausgedienten Reifen entwickelten Lederalternative. Mit einem erneuerbaren Kohlenstoffgehalt von mehr als 80 % unterstützt das Material den Markt für Bio-basiertes Leder, indem es die kommerzielle Nutzung von biobasierten Lederalternativen im Verbraucherschuhwerk ausbaut.
Globaler Berichtsumfang des Marktes für Bio-basiertes Leder
Bio-basiertes Leder bezieht sich auf Lederalternativen, die teilweise oder überwiegend aus erneuerbaren biologischen Quellen wie Pflanzen, Pilzen und mikrobiellen Materialien hergestellt werden. Diese Materialien werden entwickelt, um ein lederähnliches Erscheinungsbild, eine lederähnliche Textur und Funktionalität zu bieten und gleichzeitig die Abhängigkeit von konventionellem tierischem Leder und fossilen Inputs zu reduzieren.
Der Markt für Bio-basiertes Leder ist nach Quelle, Anwendung und Geografie segmentiert. Nach Quelle ist der Markt in pflanzenbasiert, pilzbasiert, mikrobiell und fermentationsbasiert, aus Tierabfällen gewonnen und weitere Quellen segmentiert. Nach Anwendung ist der Markt in Schuhwerk, Modeaccessoires, Automobilinnenräume, Möbel und Polsterung sowie weitere Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Bio-basiertes Leder in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Pflanzenbasiert |
| Pilzbasiert |
| Mikrobiell und Fermentationsbasiert |
| Aus Tierabfällen Gewonnen |
| Weitere Quellen |
| Schuhwerk |
| Modeaccessoires |
| Automobilinnenräume |
| Möbel und Polsterung |
| Weitere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Pflanzenbasiert | |
| Pilzbasiert | ||
| Mikrobiell und Fermentationsbasiert | ||
| Aus Tierabfällen Gewonnen | ||
| Weitere Quellen | ||
| Nach Anwendung | Schuhwerk | |
| Modeaccessoires | ||
| Automobilinnenräume | ||
| Möbel und Polsterung | ||
| Weitere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bio-basiertes Leder?
Die Marktgröße für Bio-basiertes Leder wurde im Jahr 2026 auf 172,21 Millionen USD geschätzt und wird voraussichtlich von 194,75 Millionen USD im Jahr 2027 auf 369,58 Millionen USD bis 2032 wachsen, bei einer CAGR von 13,67 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Bio-basiertem Leder an?
Scope-3-Verpflichtungen von Marken, europäische Produktanforderungen und Qualifizierungsprogramme für Automobilmaterialien unterstützen die Nachfrage.
Welche Quelle hielt 2026 den größten Anteil?
Pflanzenbasiert hielt 2026 einen Anteil von 55,12 %, da Kaktus, Traube, Apfel und andere Rohstoffe bereits kommerziell verfügbar sind.
Welche Anwendung wird bis 2032 am schnellsten wachsen?
Automobilinnenräume werden voraussichtlich bis 2032 mit einer CAGR von 15,45 % wachsen, da Fahrzeugprogramme kohlenstoffärmere Innenraummaterialien bewerten.