
Tamaño y Participación del Mercado de Cuero de Base Biológica
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
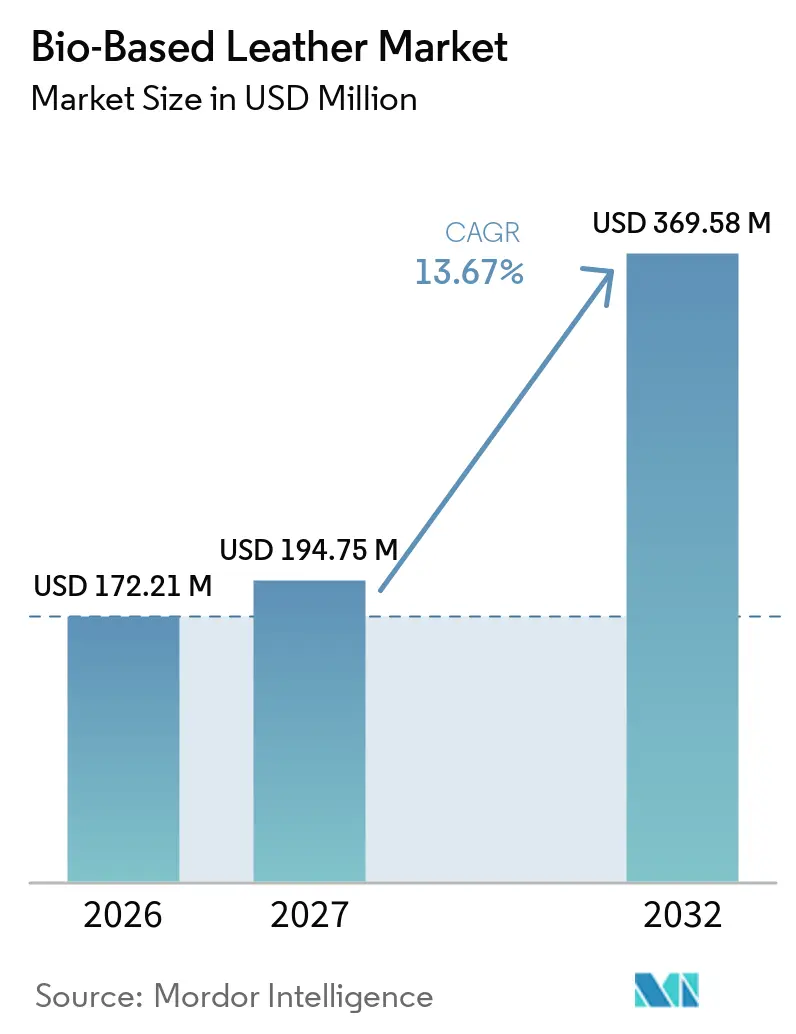
| Tamaño del Mercado (2027) | 194.75 Millones de dólares |
| Tamaño del Mercado (2032) | 369.58 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.67 % |
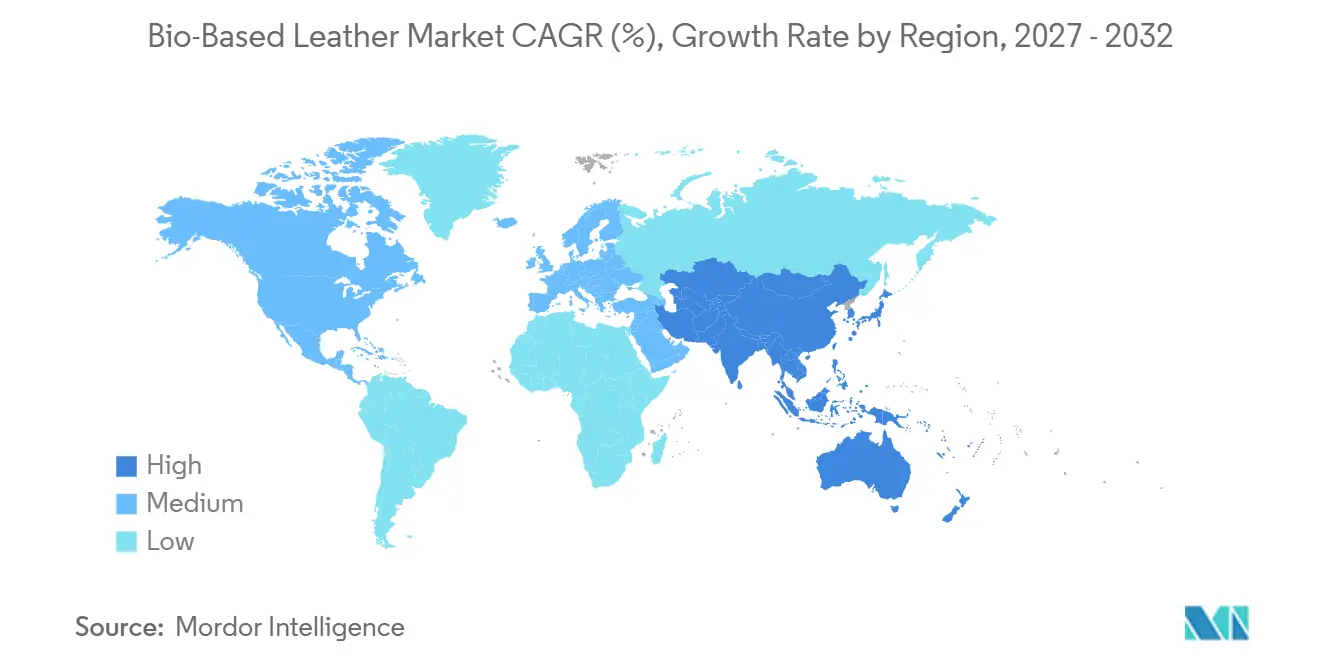
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
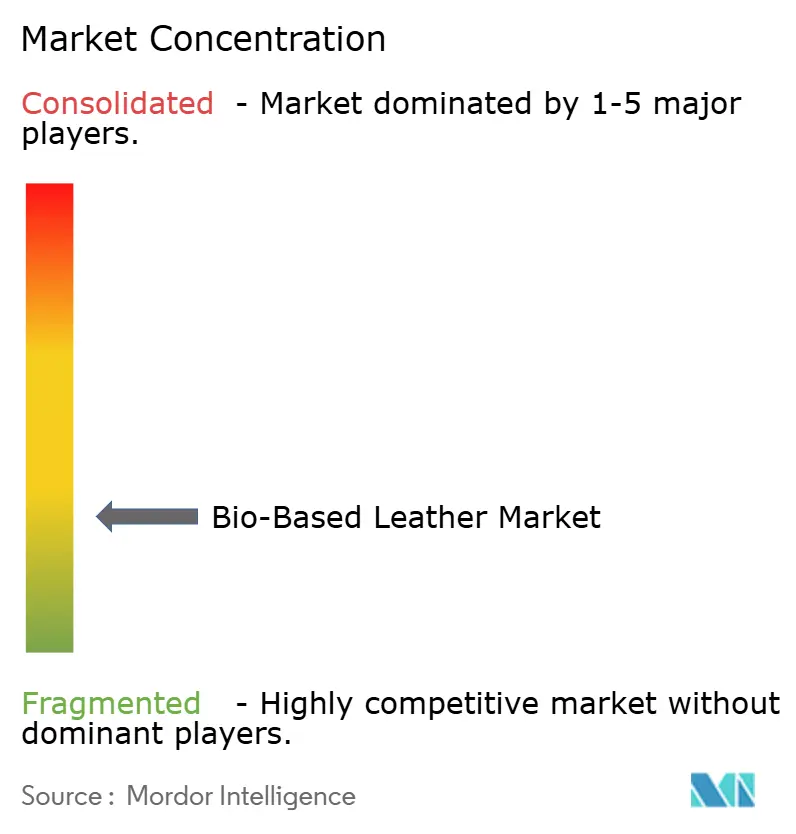
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cuero de Base Biológica por Mordor Intelligence
El tamaño del Mercado de Cuero de Base Biológica fue valorado en 172,21 millones de USD en 2026 y se estima que crecerá desde 194,75 millones de USD en 2027 hasta alcanzar los 369,58 millones de USD para 2032, a una CAGR del 13,67% durante el período de pronóstico (2027-2032). El mercado de cuero de base biológica está siendo moldeado por los requisitos de abastecimiento de materiales en las cadenas de suministro de moda, automotriz y mobiliario, donde los compromisos de carbono ahora influyen en la selección de proveedores y los compradores buscan cada vez más materiales con origen documentado. Los compromisos de las marcas para reducir las emisiones de Alcance 3 están acortando el tiempo disponible para que los proveedores pasen del muestreo al suministro comercial confiable, y esto ha convertido la preparación para la producción en un requisito más inmediato en el mercado de cuero de base biológica. Los requisitos de cumplimiento europeos ahora hacen que la durabilidad, la trazabilidad, la evidencia del ciclo de vida y el desempeño ambiental sean más importantes en la selección de materiales, particularmente para textiles y calzado, porque las decisiones sobre productos deben estar respaldadas por información ambiental más estructurada. El mercado de cuero de base biológica también enfrenta una restricción de suministro porque pocos productores pueden demostrar una producción comercial repetible en los volúmenes y niveles de calidad necesarios para los grandes programas de marcas, especialmente cuando los clientes requieren colores, acabados o características de rendimiento personalizados. Las recientes reestructuraciones entre varios productores muestran que el rendimiento técnico debe estar acompañado de un modelo de fabricación financieramente sostenible, una trayectoria creíble hacia la escala y la capacidad de apoyar largos ciclos de calificación de clientes mientras se mantiene la consistencia del material.
Conclusiones Clave del Informe
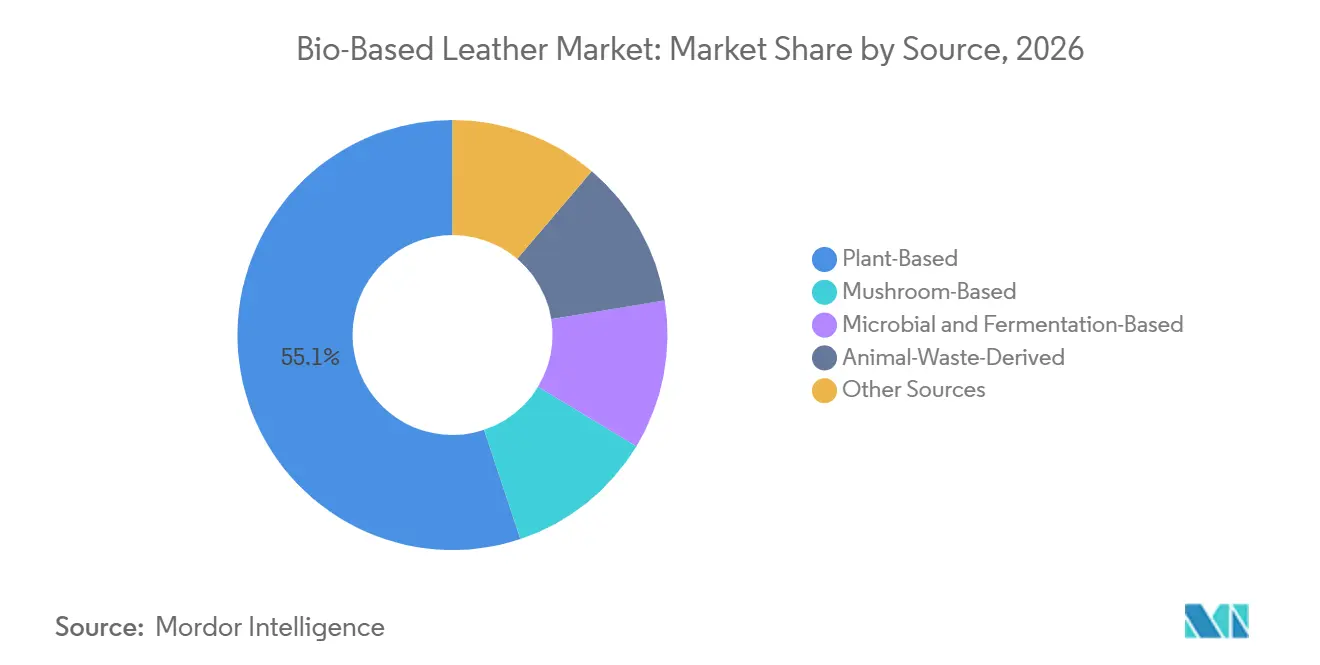
- Por fuente, la base vegetal representó el 55,12% de la participación del mercado de cuero de base biológica en 2026, mientras que se prevé que la base microbiana y de fermentación avance a una CAGR del 14,48% hasta 2032.
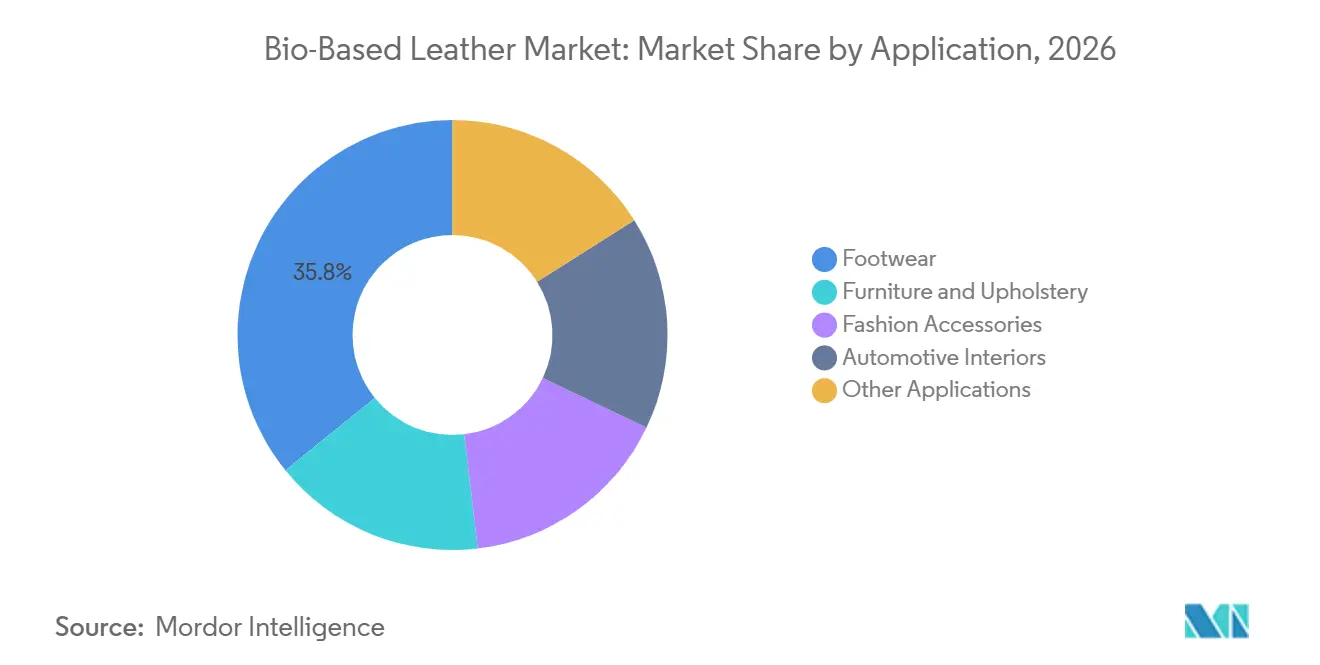
- Por aplicación, el calzado representó el 35,83% de la participación del mercado de cuero de base biológica en 2026, mientras que se prevé que los interiores automotrices avancen a una CAGR del 15,45% hasta 2032.
- Por geografía, Europa representó el 38,57% de la participación del mercado de cuero de base biológica en 2026, mientras que se prevé que Asia-Pacífico avance a una CAGR del 14,59% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compromisos de Descarbonización de Marcas y Materiales Libres de Origen Animal | +3.8% | Global, concentrado en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Avances en Biotecnología que Mejoran el Rendimiento del Micelio y las Biofibras | +3.2% | América del Norte, UE, expansión hacia APAC | Mediano plazo (2-4 años) |
| Presión Regulatoria y de Divulgación para Contenido de Base Biológica Trazable | +2.1% | Núcleo de la UE, en expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Valorización de Residuos Agrícolas y de Procesamiento de Alimentos | +1.5% | APAC, América Latina, UE | Largo plazo (≥ 4 años) |
| Calificación de Interiores Automotrices para Materiales de Bajo Carbono | +1.2% | UE y Alemania, expansión hacia América del Norte y APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Compromisos de Descarbonización de Marcas y Materiales Libres de Origen Animal
Los compromisos de descarbonización de las marcas son la señal de demanda más inmediata para el mercado de cuero de base biológica, particularmente en las cadenas de suministro de moda, automotriz y mobiliario, donde las compras de materiales están vinculadas a programas de emisiones más amplios. Los grupos de lujo y ropa deportiva con compromisos de la iniciativa Science Based Targets están añadiendo requisitos de origen de materiales a los contratos con proveedores, trasladando la discusión del muestreo voluntario hacia criterios de adquisición documentados. Esto hace que las alternativas conformes sean más relevantes que durante el período anterior de muestreo voluntario, cuando la mayor parte del compromiso se centraba en pequeñas colecciones orientadas al diseño. Los equipos de adquisiciones necesitan materiales calificados, en lugar de esperar a que los proveedores piloto maduren más adelante en la década, porque las decisiones de proveedores se están tomando en función de compromisos de reporte a corto plazo. Polybion y TÔMTEX están, por lo tanto, dando a la preparación para la producción una prioridad similar al desarrollo de materiales, incluyendo la fabricación repetible y el trabajo de calificación de clientes. La presión de demanda resultante apoya la adopción, pero también expone el número limitado de proveedores con un rendimiento comercial comprobado, lo que puede retrasar los programas incluso cuando el interés de las marcas es fuerte.
Avances en Biotecnología que Mejoran el Rendimiento del Micelio y las Biofibras
La ingeniería de fermentación y el procesamiento de materiales están mejorando los límites de rendimiento que frenaron las primeras alternativas, particularmente donde la resistencia a la tracción, el acabado superficial y la consistencia de producción afectaron la confianza de los compradores. MycoWorks, Inc. introdujo Rei-Tanning en 2025 y reportó una resistencia a la tracción superior a 18 MPa para su material de micelio, en comparación con un rendimiento inferior a 10 MPa antes del avance reportado. La empresa presentó la tecnología como una vía hacia especificaciones más exigentes de mobiliario e interiores automotrices, donde el rendimiento mecánico debe mantenerse en producciones repetibles. Modern Synthesis aseguró 5,5 millones de USD en febrero de 2025 para expandir la producción de nanocelulosa bacteriana y avanzar su plataforma hacia el lanzamiento comercial. Una investigación publicada en 2025 también describió bacterias modificadas que producían nanocelulosa bacteriana negra sin una etapa de tinción sintética separada, reduciendo la necesidad de un proceso adicional con alta intensidad química. Estos desarrollos apoyan el paso de los ensayos prototipo hacia la adquisición en volumen, donde los materiales cumplen los requisitos de rendimiento y pueden procesarse a través de cadenas de suministro establecidas.
Presión Regulatoria y de Divulgación para Contenido de Base Biológica Trazable
Los requisitos europeos están añadiendo una base de costos y divulgación para el mercado de cuero de base biológica, en lugar de tratar el origen del material únicamente como una declaración voluntaria de marca. El plan de trabajo del Reglamento de Ecodiseño para Productos Sostenibles identifica los textiles y el calzado como productos prioritarios para futuros requisitos de rendimiento y durabilidad[1]. La Comisión Europea emitió Reglas de Categoría de Huella Ambiental del Producto para prendas de vestir y calzado en junio de 2025, creando un enfoque común para la información del ciclo de vida en estos grupos de productos. Estas reglas hacen que la información del ciclo de vida sea más relevante en las comparaciones de productos y alientan a los proveedores a conservar evidencia sobre la composición y el procesamiento de los materiales. CEN/TC 411 proporciona una vía de estándares para las declaraciones de materiales de base biológica, mientras que el Programa BioPreferred del Departamento de Agricultura de los Estados Unidos ofrece un marco de certificación separado para los productos elegibles. Leap Materials ApS demostró que los materiales comerciales pueden cumplir esta vía, con Leap certificado con un contenido de base biológica del 91%.
Valorización de Residuos Agrícolas y de Procesamiento de Alimentos
Los residuos agrícolas y de procesamiento de alimentos ofrecen al mercado de cuero de base biológica un modelo de materia prima que difiere del cultivo dedicado de biomasa y puede conectar la producción de materiales con los flujos existentes de la industria alimentaria. Fruitleather Rotterdam utiliza residuos de mango, VEGEA SRL utiliza orujo de uva, Leap Materials ApS utiliza residuos del prensado de manzana, y Polybion utiliza residuos de frutas (por ejemplo, lodo de residuos de mango) para producir celulosa bacteriana. Estos insumos pueden reducir la exposición a materias primas donde los residuos de la industria alimentaria de otro modo requerirían eliminación, aunque aún requieren sistemas de recolección, preparación y procesamiento. Nature Biotechnology informó en 2025 que Polybion utiliza lodo de residuos de mango para alimentar bacterias Acetobacter modificadas para la producción de Celium. La empresa había producido más de 1 millón de pies cuadrados del material en su instalación de Guanajuato con energía solar, ofreciendo un ejemplo visible del uso de residuos en una instalación comercial. El abastecimiento basado en residuos también puede hacer que las discusiones sobre precios sean más predecibles porque está menos conectado a los ciclos de materias primas agrícolas dedicadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo Unitario y Economías de Escala Comercial Limitadas | -1.8% | Global, más agudo en América del Norte y APAC | Corto plazo (≤ 2 años) |
| Brechas de Calificación en Durabilidad, Resistencia a la Humedad, Abrasión y Calor | -1.2% | Global, más crítico en usos finales de Automotriz y Mobiliario | Mediano plazo (2-4 años) |
| Dependencia de Recubrimientos Plásticos y Declaraciones Inconsistentes sobre el Fin de Vida Útil | -0.8% | UE y América del Norte, impulsado por el escrutinio regulatorio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo Unitario y Economías de Escala Comercial Limitadas
El costo unitario sigue siendo un obstáculo central para una adopción más amplia en el mercado de cuero de base biológica, especialmente fuera de los usos premium donde los compradores pueden absorber un precio de material más alto. TÔMTEX ha fijado como objetivo entre 2,50 y 3,50 USD por pie cuadrado a escala, un nivel alineado con el cuero animal de nivel medio y dependiente de alcanzar mayores volúmenes de producción. Alcanzar ese nivel depende de volúmenes de producción que la mayoría de los productores no han logrado, lo que deja los costos unitarios expuestos a la fabricación en pequeños lotes e insumos especializados. Ecovative LLC ha recaudado más de 120 millones de USD desde 2019 y ha construido 120.000 pies cuadrados de instalaciones de fabricación, pero continúa utilizando su unidad de bienes de marca Forager para mejorar la visibilidad de la demanda en lugar de depender únicamente de pedidos a escala de productos básicos. Los sistemas de fermentación y biorreactores también requieren una inversión de capital significativa antes de que un productor pueda distribuir los costos fijos en una producción mayor. Hasta que la producción sea comparable con las tenerías establecidas, la presión de precios probablemente confinará muchos productos a aplicaciones premium.
Brechas de Calificación en Durabilidad, Resistencia a la Humedad, Abrasión y Calor
La calificación de rendimiento sigue siendo inconsistente en las categorías de materiales de base biológica, particularmente cuando los compradores evalúan la durabilidad bajo uso repetido, exposición a la humedad, abrasión y calor. Los métodos de prueba relevantes incluyen la Organización Internacional de Normalización (ISO) 3376 para resistencia a la tracción, ISO 3377-1 para resistencia al desgarro, ISO 17076-2 para resistencia a la abrasión e ISO 14268 para permeabilidad al vapor de agua. Una revisión de 2025 encontró que varias alternativas derivadas de residuos y a base de gel aún enfrentan limitaciones de resistencia a la humedad y al ciclado térmico, que son preocupaciones centrales para los interiores automotrices y el mobiliario. VEGEA SRL ha reportado resistencia química adecuada para usos automotrices, mientras que MycoWorks, Inc. reportó un rendimiento de Reishi de hasta 50.000 ciclos de abrasión Martindale. Estos casos aún no son representativos de toda la categoría, por lo que el rendimiento del material no puede asumirse únicamente a partir del origen de la materia prima. Los períodos de calificación prolongados ralentizan el aumento de volumen en interiores automotrices y mobiliario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
La Base Vegetal Ancla los Ingresos mientras las Fuentes Microbianas y de Fermentación Ganan Ventaja en RendimientoLa fuente de base vegetal representó el 55,12% de la participación del mercado de cuero de base biológica en 2026. La pulpa de cactus, el orujo de uva, los residuos de manzana y los insumos bacterianos alimentados con frutas ofrecen a los compradores una amplia variedad de materias primas. Esta amplitud permite a los compradores considerar la disponibilidad local, el costo unitario, los requisitos de acabado y la aplicación prevista al seleccionar un material. También reduce la dependencia de un solo cultivo o red de proveedores. Los materiales a base de hongos, principalmente compuestos de micelio, sirven para usos premium donde los clientes valoran la trazabilidad, las condiciones de cultivo controladas y las propiedades superficiales distintivas.
Se proyecta que la fuente microbiana y de fermentación avance a una CAGR del 14,48% hasta 2032. Modern Synthesis ha demostrado el fuerte potencial de la nanocelulosa bacteriana a nivel de nanofibra, mientras que la investigación también ha mostrado que las bacterias modificadas pueden formar material autopigmentado. Polybion reportó la producción de más de 1 millón de pies cuadrados de Celium a partir de bacterias alimentadas con residuos de frutas en su instalación de Guanajuato, ofreciendo a la industria del cuero de base biológica un ejemplo visible de escalado. Los materiales derivados de residuos animales tienen un papel menor en los programas de materiales circulares, mientras que otras plataformas bacterianas no celulósicas permanecen en una etapa comercial temprana. ISO 21701:2025 puede apoyar la validación de biodegradabilidad para materiales derivados de fermentación cuando el producto final cumple las condiciones aplicables.

Por Aplicación:
El Calzado Ancla los Ingresos, mientras los Interiores Automotrices Lideran la Prima de CrecimientoEl calzado representó el 35,83% de la participación en el mercado de cuero de base biológica en 2026. Los ciclos de lotes más cortos, los frecuentes cambios de diseño y los múltiples proveedores de primer nivel hacen que el calzado sea más accesible que las aplicaciones con requisitos de calificación de varios años. El segmento también ofrece a las marcas espacio para introducir colecciones limitadas antes de comprometerse con un uso más amplio del material. Los accesorios de moda proporcionan un entorno relacionado para materiales orientados al diseño, particularmente donde las pequeñas tiradas de producción pueden acomodar costos unitarios más altos. TÔMTEX presentó BloomCell como un cinturón terminado a mano en el desfile de Alta Costura de París de Iris van Herpen en julio de 2026, y reportó una capacidad anual de 100.000 metros cuadrados.
Se proyecta que los interiores automotrices avancen a una CAGR del 15,45% hasta 2032. La asociación de Modern Meadow con Mercedes-Benz coloca su biomaterial INNOVERA en un programa formal de tecnología vehicular, donde los materiales se evalúan frente a exigentes requisitos de interiores. El mobiliario y la tapicería también ganaron visibilidad cuando Ligne Roset introdujo el sofá Kobold tapizado con Reishi en abril de 2025. La calificación automotriz refuerza la necesidad de materiales de interior trazables, reciclables y de rendimiento consistente. Estos requisitos hacen que el sector automotriz sea una aplicación exigente, pero también apoyan un compromiso más prolongado con los proveedores una vez que un material está calificado.
Análisis Geográfico
Europa
Europa representó el 38,57% de la participación del mercado de cuero de base biológica en 2026. El plan de trabajo del Reglamento de Ecodiseño para Productos Sostenibles sitúa los textiles y el calzado entre los grupos de productos priorizados para futuros requisitos, y las Reglas de Categoría de Huella Ambiental del Producto hacen que la puntuación del ciclo de vida sea más relevante para las elecciones de prendas de vestir y calzado. VEGEA SRL, Leap Materials ApS, ECCO Leather y MycoWorks, Inc. operan a través de redes europeas establecidas de materiales y curtición, que ofrecen a las marcas acceso a capacidades de conversión y acabado conocidas. Alemania es un lugar activo de pruebas automotrices porque BMW y Mercedes-Benz están evaluando materiales de interior de menor carbono. VEGEA SRL completó una expansión en 2026 que aumentó la capacidad de GrapeSkin de 10.000 a 50.000 metros cuadrados por año, con equipos escalables hasta 500.000 metros cuadrados.
Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 14,59% hasta 2032. La base de procesamiento de materias primas de China y las capacidades de recubrimiento de poliuretano de Corea del Sur pueden apoyar el acabado de materiales en mayor volumen sin que cada proveedor realice una nueva inversión en instalaciones. India ofrece materias primas de residuos agrícolas y una base de fabricación en expansión para marcas globales, vinculando los insumos de la cadena ascendente con la producción de productos de la cadena descendente. El Ministerio de Economía, Comercio e Industria de Japón (METI) ha apoyado la investigación e implementación de biotecnología a través del Fondo de Innovación Verde, lo que puede fortalecer el desarrollo de biofibras de la cadena ascendente para aplicaciones de cuero[2]. La región de la Asociación de Naciones del Sudeste Asiático (ASEAN) está emergiendo como un lugar de acabado para tejidos de base biológica de nivel medio y puede absorber los cambios en la cadena de suministro a medida que los productores ajustan su huella de fabricación.
América del Norte, América del Sur, Oriente Medio y África
América del Norte sigue siendo una geografía importante para el mercado de cuero de base biológica, respaldada por Ecovative LLC, Modern Meadow y TÔMTEX. El Programa BioPreferred del Departamento de Agricultura de los Estados Unidos proporciona una vía de certificación que apoya la adquisición de productos de base biológica calificados y ofrece a los compradores una base definida para evaluar el contenido de base biológica. América del Sur se encuentra en una etapa más temprana, aunque Adriano Di Marti SA DE CV y Polybion proporcionan ejemplos comerciales activos en México, y los flujos de procesamiento de caña de azúcar y café de Brasil ofrecen una base de materias primas a más largo plazo. Oriente Medio y África siguen siendo incipientes, mientras que la base de fabricación textil en desarrollo de Sudáfrica puede añadir demanda de la cadena descendente con el tiempo.
Panorama Competitivo
El mercado de cuero de base biológica está muy fragmentado, con los cinco principales actores que incluyen MycoWorks, Inc., Ananas Anam, Adriano Di Marti SA DE CV, Ecovative LLC y Leap Materials ApS. La competencia se basa en la adecuación a la aplicación, el rendimiento del material, la fiabilidad del suministro y la estrategia de producción, en lugar de la competencia directa por precios. En el mercado de cuero de base biológica, esto significa que la trayectoria del cliente de un material puede importar tanto como su materia prima subyacente, porque los compradores también evalúan la capacidad de acabado, la consistencia de calidad y la capacidad del proveedor para proporcionar muestras y pedidos comerciales a lo largo del tiempo. MycoWorks, Inc. se orientó hacia un modelo de curtición y licenciamiento de tecnología después de que DFX Corporation la adquiriera en enero de 2026, un cambio que pone mayor énfasis en las asociaciones de procesamiento en lugar de la propiedad de un gran sitio de producción dedicado. VEGEA SRL amplió la capacidad de GrapeSkin en 2026, mientras que Ecovative LLC construyó capacidad dedicada para apoyar a Forager, ilustrando diferentes enfoques para controlar la producción de materiales. Modern Meadow reportó una capacidad de producción comercial superior a 500.000 metros cuadrados por año para INNOVERA en 2025, lo que la posiciona para programas que requieren mayor preparación de volumen.
Las recientes reestructuraciones han reducido el campo competitivo. Ananas Anam entró en administración en 2025, MycoWorks, Inc. cerró su instalación de Carolina del Sur en 2025 antes de la adquisición de 2026, y Natural Fiber Welding recibió una inversión estratégica en enero de 2026 tras su cierre. Estos eventos muestran que la innovación en materiales por sí sola no establece una posición comercial duradera, especialmente cuando las empresas deben financiar nueva capacidad de procesamiento y largos ciclos de calificación de clientes. Los productores necesitan un modelo operativo que apoye una producción consistente, resiliencia financiera y una trayectoria hacia una escala competitiva en costos. Para los compradores, esto significa que la diligencia debida con los proveedores se extiende más allá del perfil ambiental del material hacia la estabilidad del socio fabricante.
La certificación y la trazabilidad de la cadena de suministro se están convirtiendo en factores diferenciadores para el mercado de cuero de base biológica. Leap Materials ApS obtuvo la certificación del Departamento de Agricultura de los Estados Unidos para Leap con un contenido de base biológica del 91%, lo que le proporciona una referencia clara de terceros para las discusiones con compradores. TÔMTEX introdujo BloomCell en una aplicación de alta costura en París en 2026, mientras que Polybion avanzó en el trabajo de desarrollo de productos con Secrid y Sistta en 2025, mostrando esfuerzos paralelos para establecer casos de uso comercial en lujo y accesorios. Ecovative LLC y Modern Meadow también reportaron actividad de propiedad intelectual relacionada con el procesamiento de micelio y materiales de proteína-poliuretano. Estos movimientos muestran que la competencia se está extendiendo desde los materiales terminados hacia la capacidad de proceso, la evidencia de certificación y el conocimiento de formulación protegido.
Líderes de la Industria del Cuero de Base Biológica
-
MycoWorks, Inc.
-
Ananas Anam
-
Adriano Di Marti SA DE CV
-
Ecovative LLC
-
Leap Materials ApS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cuero de Base Biológica Empresas cubiertas en este informe
- Adriano Di Marti SA DE CV
- Ananas Anam
- Bolt Threads, Inc.
- ECCO Leather
- Ecovative LLC
- Fruitleather Rotterdam
- Leap Materials ApS
- Modern Meadow
- Modern Synthesis Ltd.
- MycoWorks, Inc.
- Natural Fiber Welding, Inc.
- Polybion
- TÔMTEX
- Ultrafabrics Holdings Co.,Ltd.
- VEGEA SRL
Desarrollos recientes de la industria en Mercado de Cuero de Base Biológica
- Agosto de 2026: El Consejo Indio de Investigación Agrícola–Instituto Nacional de Ingeniería y Tecnología de Fibras Naturales (ICAR-NINFET) transfirió su tecnología de cuero vegano a base de fibras naturales a Shreyaskam Private Limited, con sede en Bengaluru, mediante un acuerdo formal de transferencia de tecnología. El desarrollo apoya el mercado de cuero de base biológica al acelerar la comercialización de alternativas de cuero de fibra natural para calzado, bolsos, accesorios de moda y productos de estilo de vida.
- Febrero de 2026: Allbirds lanzó su colección de calzado Terralux utilizando INNOVERA, una alternativa al cuero desarrollada por Modern Meadow a partir de proteínas de base vegetal, biopolímeros y nailon reciclado procedente de neumáticos al final de su vida útil. Con más del 80% de contenido de carbono renovable, el material apoya el mercado de cuero de base biológica al ampliar el uso comercial de alternativas de cuero de base biológica en el calzado de consumo.
Alcance del Informe Global del Mercado de Cuero de Base Biológica
El cuero de base biológica se refiere a las alternativas al cuero elaboradas parcial o principalmente a partir de fuentes biológicas renovables, como plantas, hongos y materiales microbianos. Estos materiales se desarrollan para proporcionar una apariencia, textura y funcionalidad similares al cuero, reduciendo al mismo tiempo la dependencia del cuero convencional de origen animal y los insumos de base fósil.
El Mercado de Cuero de Base Biológica está segmentado por fuente, aplicación y geografía. Por fuente, el mercado está segmentado en base vegetal, base de hongos, base microbiana y de fermentación, derivado de residuos animales y otras fuentes. Por aplicación, el mercado está segmentado en calzado, accesorios de moda, interiores automotrices, mobiliario y tapicería, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el cuero de base biológica en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Base Vegetal |
| Base de Hongos |
| Base Microbiana y de Fermentación |
| Derivado de Residuos Animales |
| Otras Fuentes |
| Calzado |
| Accesorios de Moda |
| Interiores Automotrices |
| Mobiliario y Tapicería |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Fuente | Base Vegetal | |
| Base de Hongos | ||
| Base Microbiana y de Fermentación | ||
| Derivado de Residuos Animales | ||
| Otras Fuentes | ||
| Por Aplicación | Calzado | |
| Accesorios de Moda | ||
| Interiores Automotrices | ||
| Mobiliario y Tapicería | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cuero de base biológica?
El tamaño del mercado de cuero de base biológica fue valorado en 172,21 millones de USD en 2026 y se estima que crecerá desde 194,75 millones de USD en 2027 hasta alcanzar los 369,58 millones de USD para 2032, a una CAGR del 13,67% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de cuero de base biológica?
Los compromisos de Alcance 3 de las marcas, los requisitos europeos de productos y los programas de calificación de materiales automotrices están apoyando la demanda.
¿Qué fuente tuvo la mayor participación en 2026?
La base vegetal tuvo una participación del 55,12% en 2026 porque el cactus, la uva, la manzana y otras materias primas ya están disponibles comercialmente.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que los interiores automotrices avancen a una CAGR del 15,45% hasta 2032, a medida que los programas de vehículos evalúan materiales de interior de menor carbono.