
飲料フレーバリングシステム市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 7.44 十億米ドル |
| 市場規模 (2031) | 9.74 十億米ドル |
| 成長率 (2026 - 2031) | 5.54 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる飲料フレーバリングシステム市場分析
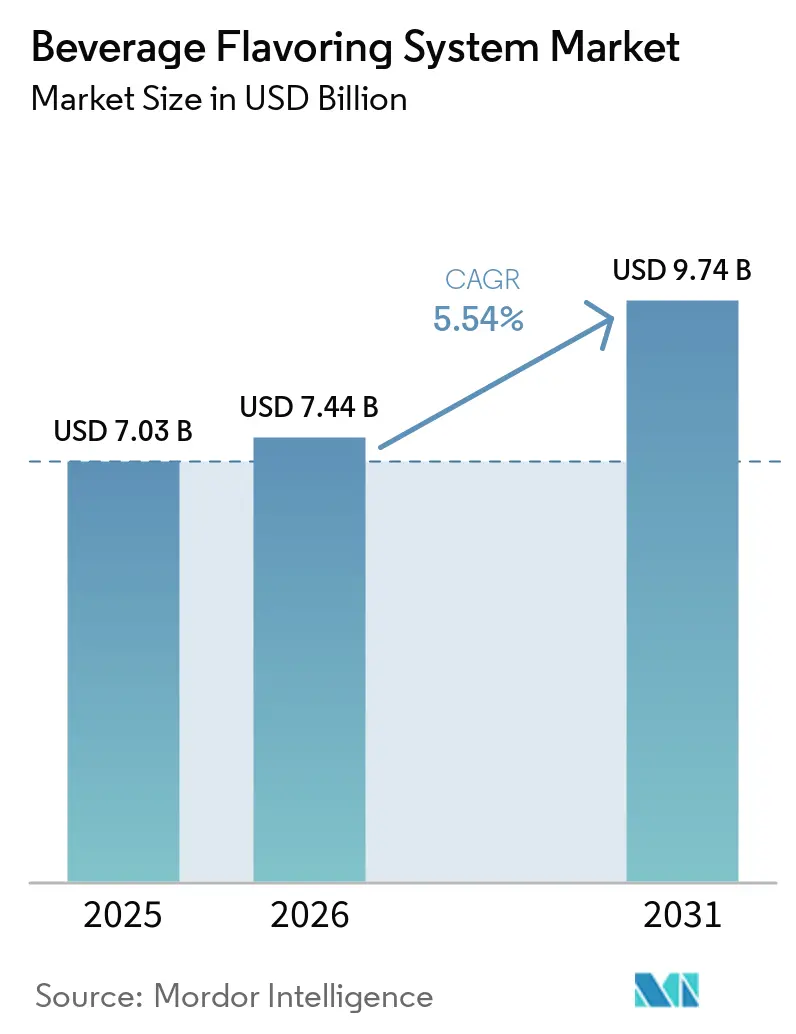
飲料フレーバリングシステム市場は2025年に70.3 ビリオン 米ドルと評価され、2026年の74.4 ビリオン 米ドルから2031年には97.4 ビリオン 米ドルへと成長し、予測期間(2026年〜2031年)においてCAGR 5.54%を記録すると予測されている。認識可能な原材料、透明な調達、クリーンラベル製品のポジショニングへの関心が高まる中、飲料メーカーは天然フレーバー剤を採用している。このトレンドは、信頼性の高い原材料トレーサビリティ、安定した品質、安全なサプライチェーン、および処方改良サポートを提供できるサプライヤーの重要性を高めている。機能性飲料および低糖質製品に対する需要の拡大も、オフノートをマスキングし、なじみのある味覚プロファイルを維持するフレーバーシステムへのニーズを高めている。同時に、新規原材料に対するより厳格な規制要件は、確立された安全性評価およびコンプライアンス能力を持つサプライヤーを優位に立たせている。酵ベースのフレーバー生産は従来の農業的抽出に代わる手段を提供しているが、その広範な商業化は市場固有の規制承認の取得にかかっている。
主要レポートのポイント
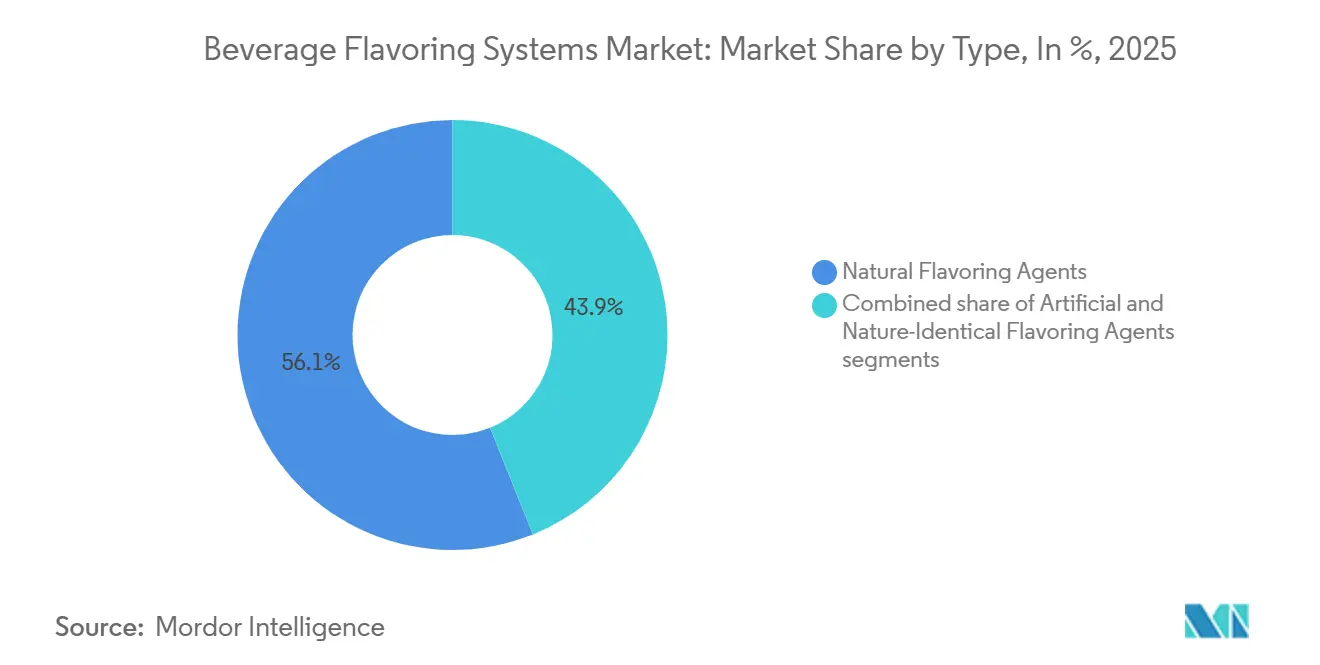
- タイプ別では、天然フレーバー剤が2025年の飲料フレーバー剤市場シェアの56.10%を占め、2031年までCAGR 6.20%で成長すると予測されている。
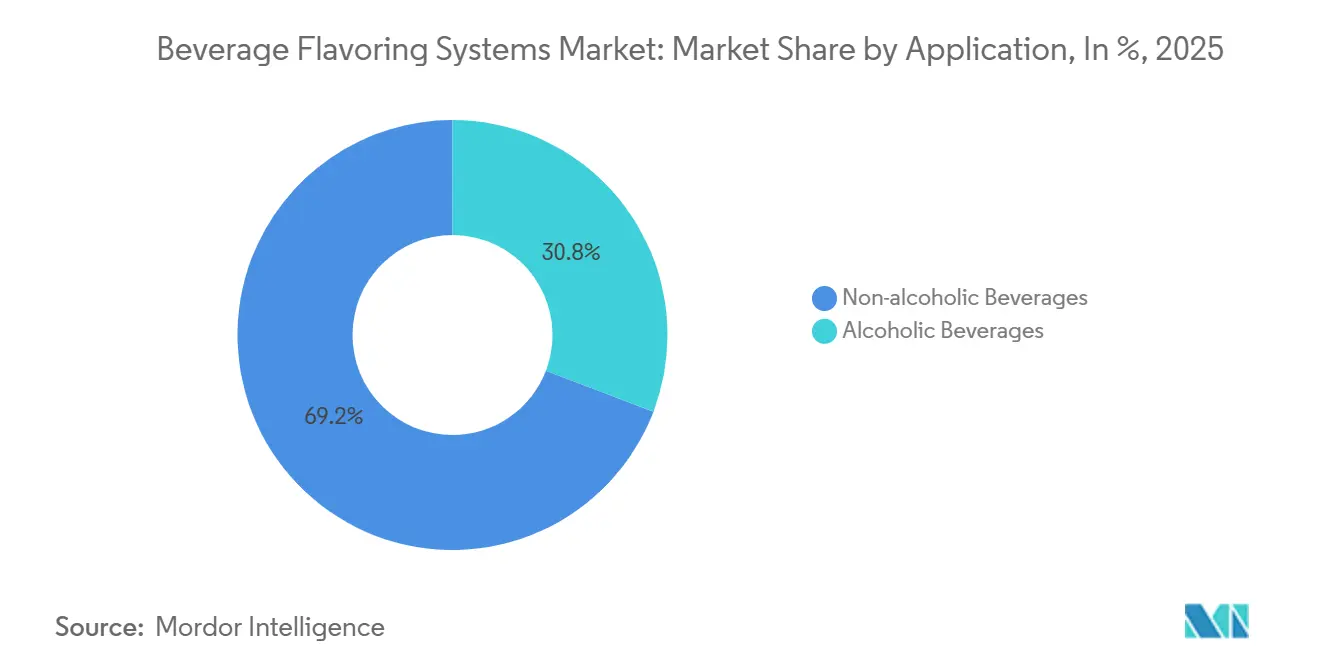
- 用途別では、ノンアルコール飲料が2025年の飲料フレーバー剤市場規模の69.20%を占め、アルコール飲料は2031年までCAGR 6.90%で拡大すると予測されている。
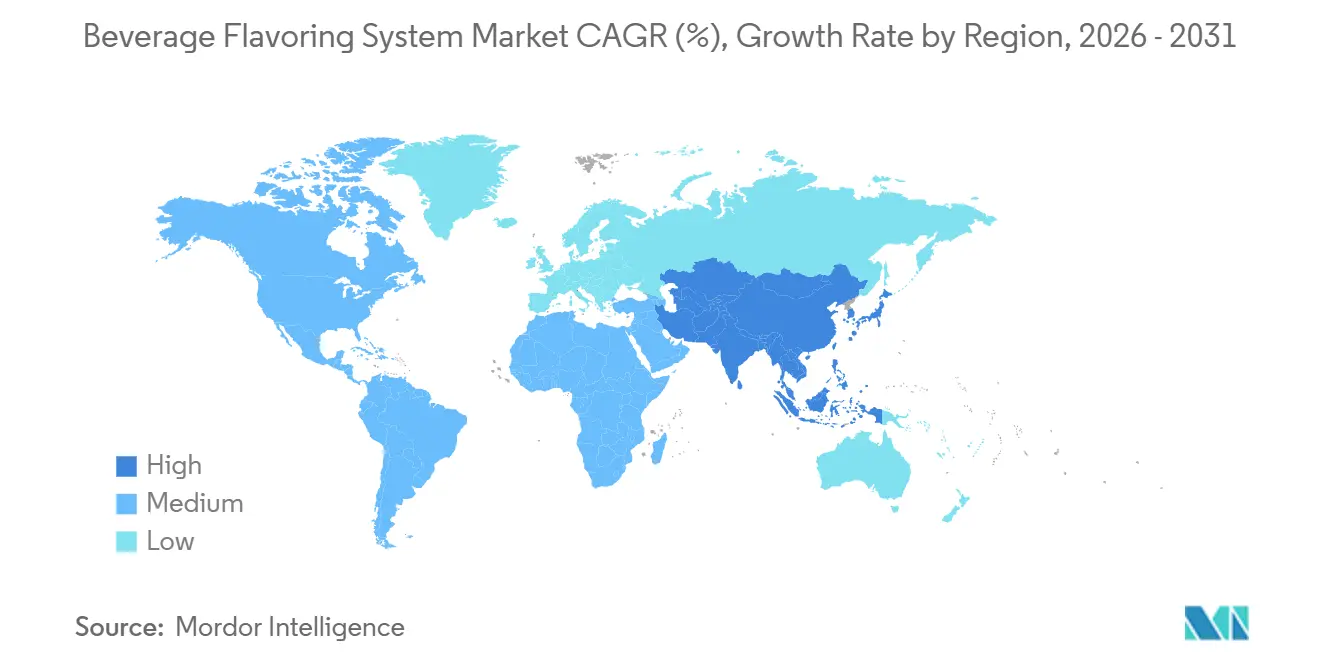
- 地域別では、アジア太平洋地域が2025年の飲料フレーバー剤市場シェアの38.40%を占め、2031年までCAGR 6.30%で成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| クリーンラベル および天然フレーバー需要 | +1.4% | 世界全体、 特に北米および欧州で最も強い | 短期 (2年以内) |
| 機能性 および強化飲料の拡大 | +1.1% | アジア太平洋、 北米および中東・アフリカへの波及あり | 中期 (2〜4年) |
| プレミアム、 エキゾチック、および地域特化型フレーバーイノベーション | +0.8% | 世界全体、 欧州およびアジア太平洋が先行 | 中期 (2〜4年) |
| 糖質 低減および味覚調整要件 | +0.7% | 欧州 および北米 | 短期 (2年以内) |
| 原材料 トレーサビリティおよびデジタル原材料パスポート | +0.4% | 欧州、 北米、およびアジア太平洋の輸出国 | 長期 (4年以上) |
| 精密 発酵およびフレーバー供給レジリエンスのためのバイオテクノロジー | +0.6% | 世界全体、 特に北米、欧州、および日本 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび天然フレーバー需要
クリーンラベル飲料および人工原材料の少ない製品に対する消費者の嗜好の高まりにより、飲料メーカーは天然フレーバリングシステムを用いた製品の処方変更を進めています。2025年の国際食品情報評議会(IFIC)食品・健康調査によると、アメリカ人の25%が人工原材料や保存料の制限または不使用を健康食品の特徴と考え、24%が「天然」を重要な基準として挙げています[1]。この消費者動向は、清涼飲料、ジュース、機能性飲料、フレーバーウォーター、その他の飲料カテゴリーにおける天然フレーバーソリューションへの需要を高めています。飲料メーカーは、本物の味を提供し、製品の安定性を維持し、製品品質や官能的魅力に影響を与えることなくクリーンラベルの主張を支持するフレーバーシステムをますます求めています。これに応じて、フレーバーメーカーは天然由来のフレーバーポートフォリオを拡大し、ブランドが透明性、認知度の高い原材料、より健康的な飲料選択に対する進化する消費者の期待に応えるためのソリューションへの投資を行っています。
糖分削減および味覚調整要件
砂糖摂取量を減らそうとする消費者の取り組みの増加により、飲料メーカーは味、甘さ、マウスフィールを損なうことなく製品の処方変更を迫られています。2025年の国際食品情報評議会(IFIC)食品・健康調査によると、アメリカ人の75%が食事中の砂糖を制限または回避しようとしており、こらの消費者の63%が特に添加糖の摂取量削減を求めています[2]。このトレンドは、低糖質処方においてフレーバー強度を維持し、知覚される甘さを高め、バランスの取れた官能プロファイルを生み出す高度な飲料フレーバリングおよび味覚調整システムへの需要を促進しています。これらのソリューションはまた、高強度甘味料や砂糖代替品に関連することが多い苦味、金属的なノート、および後味の残留をメーカーがマスキングするのに役立ち、栄養価と味の両方に対する消費者の期待を満たすより健康的な飲料の開発を支援しています。
機能性・強化飲料の拡大
エナジー飲料、スポーツ飲料、免疫機能飲料、その他の機能性飲料の消費増加により、ビタミン、ミネラル、植物性成分、タンパク質、電解質、その他の有効成分に関連する不快な味を改善し、嗜好性を高める専門的なフレーバリングシステムへの需要が高まっています。消費者はますます、味、香り、または全体的な飲用体験を損なうことなく、特定の健康・ウェルネス効果をもたらす飲料を求めています。これに応じて、飲料メーカーは機能性成分と魅力的なフレーバープロファイルおよびクリーンラベルポジショニングを組み合わせた処方に注力しています。フレーバーサプライヤーは結果として、苦味、渋味、金属的なノート、その他の処方上の課題に対応するカスタマイズされたフレーバー、マスキング、および味覚調整ソリューションを開発しています。
プレミアム・エキゾチック・地域特化型フレーバーイノベーション
プレミアムで差別化された飲料への消費者の関心の高まりにより、メーカーは地域の嗜好、文化的好み、特定の消費機会を反映したエキゾチックなフルーツ、フローラル、ハーブ、植物性フレーバープロファイルを取り入れるようになっています。これらの独特なフレーバーの組み合わせにより、ブランドは製品ポートフォリオを差別化し、プレミアムポジショニングを支援し、新しく本物の飲料体験を求める消費者にアピールすることができます。強力な地域的官能専門知識を持つフレーバーサプライヤーは、飲料メーカーが地域の味の嗜好を商業的にスケーラブルな処方に変換しながら、フレーバーの一貫性、製品の安定性、および規制コンプライアンスを確保するのを支援することができます。このトレンドは特にアジア太平洋において重要であり、茶、熱帯果物、スパイス、ハーブ、植物性成分に対する多様な嗜好がカスタマイズされたフレーバーシステムへの需要を促進し、プレミアム、機能性、レディトゥドリンク飲料カテゴリー全体での製品イノベーションを支援しています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 天然原材料の 入手可能性の制限と価格変動性 | -0.4% | 世界全体、 特にアジア太平洋の調達原産地および欧州の輸入業者 | 短期 (2年以内) |
| 高い 加工コストおよび処方コスト | -0.3% | 世界全体、 中堅・地域サプライヤーへの負担が大きい | 短期 (2年以内) |
| 植物性および柑橘類サプライチェーンの 気候リスク | -0.3% | 世界全体、 東南アジア、北アフリカ、地中海地域を含む | 長期 (4年以上) |
| 新規および合成生物学由来原材料に関する 規制上および官能評価上の不確実性 | -0.2% | 欧州 および北米 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
新規素材および合成生物学由来成分に関する規制上および官能評価上の不確実性
進化する規制要件は、特に発酵やその他の新興技術によって開発された新規飲料フレーバリング原材料の商業化に伴う時間、コストおよび複雑性を増大させている。米国では、食品医薬品局の一般的に安全と認められる物質(GRAS)通知目録が、食品および飲料への使用を意図した物質に対する継続的な規制上の精査を反映し続けており、メーカーは市場参入前に原材料の安全性を確立することが求められている[3]。欧州では、欧州食品安全機関がフレーバリンググループ評価プロセスを通じて約2,000種のフレーバリング物質を評価しており、国連食糧農業機関(FAO)および世界保健機関(WHO)の食品添加物評価データベースには2,600種以上の化学的に定義されたフレーバリング物質に関する情報が含まれている。これらの規制要件を満たすには、広範な安全性評価、文書化、および承認手続きが必要となることが多く、製品の上市が遅延し、コンプライアンス関連コストが増加する可能性がある。さらに、サプライヤーは新しいフレーバリグシステムが異なる飲料処方において許容可能な味、香り、安定性、および官能性能を発揮することを確保しなければならない。
天然原材料の供給制限と格変動性
バニラ、シトラスオイル、ハーブ、植物エキスなどの天然原材料の入手可能性の制限と価格変動は、飲料フレーバリングシステムメーカーの生産コストを引き上げ、サプライチェーンの不確実性をもたらす可能性がある。International Flavors & Fragrancesによると、バニラは特に供給途絶に対して脆弱であり、マダガスカルが世界のバニラ生産量の約70〜80%を占めている。この主要調達地域における悪天候、作物病害、収量変動、および物流上の混乱は、原材料の入手可能性と価格に大きな影響を与える可能性がある。これらの課題は処方コストを増加させ、長期的な価格合意を複雑にし、メーカーが一貫したフレーバープロファイルと製品品質を維持する能力に影響を与える可能性がある。大手フレーバーメーカーは供給リスクを低減するために調達ネットワークを拡大し、天然原材料の生産地域に近い抽出能力を開発しているが、中小サプライヤーは利益率への圧力が大きく、安定したコスト効率の高い天然原材料の安定確保に苦労する可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
天然原料がリードし、バイオテクノロジーがサプライを再形成天然フレーバー剤は2025年の世界飲料フレーバリングシステム市場において市場シェアの56.10%を占め、主導的地位を確立した。クリーンラベル製品、天然由来原材料、明確な原材料情報に対する消費者需要の高まりが、天然フレーバーソリューションの採用を引き続き推進している。飲料メーカーは、真正性とシンプルな処方に対する消費者の嗜好に応えるため、ソフトドリンク、ジュース、機能性飲料、乳製品ベース飲料、その他の製品カテゴリーに天然フレーバーを統合している。フレーバー抽出および安定化技術の進歩は、天然フレーバーの機能性と汎用性をさらに高めている。このセグメントは2031年まで最も成長の速いタイプとして推移し、予測CAGRは6.20%となる見込みである。
人工および自然同一フレーバー剤は、コスト効率、均一なフレーバープロファイル、処方安定性、および大規模生産を必要とする飲料用途において引き続き重要な役割を果たしている。メーカーはバッチ間で一貫した官能特性を確保するため、大量飲料生産においてこれらのソリューションを広く使用している。しかしながら、天然原材料に対する消費者嗜好の高まりは、メーカーが天然フレーバーのポートフォリオを拡大し、同様の味覚プロファイルと安定性を提供する代替品を開発することを促している。企業はまた、低糖質、低カロリー、機能性飲料を含む変化する処方ニーズに対応するフレーバーイノベーションにも投資している。この移行により、アルコール飲料およびノンアルコール飲料における天然フレーバリングシステムの使用が増加すると予想される一方、人工および自然同一フレーバーはコスト重視および性能重視の用途において引き続き重要性を保つと見込まれる。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
ノンアルコール飲料における数量規模、アルコール飲料におけるプレミアム化ノンアルコール飲料は2025年の世界飲料フレーバリングシステム市場において用途セグメントの69.20%を占め、主導的地位を確立した。ソフトドリンク、ジュース、エナジードリンク、スポーツ・水分補給飲料、乳製品ベース飲料の旺盛な消費がこのリーダーシップを支えている。このセグメントは継続的な製品イノベーションとフレーバー飲料オプションの入手可能性の拡大からも恩恵を受けている。先進国市場および新興市場の両方における消費者需要の拡大が、ノンアルコール飲料処方におけるフレーバリングシステムの採用をさらに促進している。
アルコール飲料は2031年まで最も成長の速い用途セグメントとなり、予測CAGRは6.90%を記録すると見込まれている。フレーバービール、ワイン、スピリッツ、リキュール、レディトゥドリンクアルコール飲料に対する需要の高まりがセグメントの成長を牽引している。消費者は独自のフレーバープロファイルとプレミアムなアルコール飲料体験をますます求めるようになっている。このトレンドは、メーカーが新製品処方に高度なフレーバリングシステムを組み込み、フレーバーアルコール飲料のポートフォリオを拡大することを促している。
地域分析
アジア太平洋地域の飲料フレーバリングシステム市場
アジア太平洋地域は2025年の世界飲料フレーバリングシステム市場において38.40%のシェアを占めており、2031年までに5.30%のCAGRで成長すると予測されています。この成長は、ノンアルコール飲料、機能性飲料、レディ・トゥ・ドリンク茶、果実系および植物由来飲料の消費拡大に支えられています。中国は主要な需要拠点であり続けており、日本の成熟した飲料産業は高度なフレーバーソリューションへの需要を継続的に下支えしています。東南アジア市場においても、トロピカルフルーツ、茶、ヤシ、植物由来飲料の消費増加を通じて成長機会が生まれています。
北米・欧州の飲料フレーバリグシステム市場
北米と欧州は、確立された飲料産業、継続的な製品革新、天然由来かつ法規制に適合したフレーバリングソリューションへの需要拡大を背景に、依然として重要な市場であり続けています。規制要件の強化および原材料への厳格な審査が進む中、メーカーは文書管理、トレーサビリティ、および製剤能力の向上を迫られています。砂糖を低減したクリーンラベル志向の健康指向飲料への需要が、両地域における高度なフレーバリングシステムの開発と採用をさらに後押ししています。
中東・アフリカおよび南米の飲料フレーバリングシステム市場
南米、中東、アフリカは比較的規模の小さい市場ながら、飲料生産の拡大、都市化、および消費者嗜好の変化に支えられ成長を続けています。ブラジルは豊富な果実およびトロピカル原材料を強みとしており、アルゼンチンは炭酸飲料および乳製品飲料において成長機会を提供しています。中東では特にサウジアラビアおよびアラブ首長国連邦において、プレミアムノンアルコール飲料の需要とホスピタリティ分野の拡大が革新的なフーバープロファイルへの需要を支えています。南アフリカおよびエジプトも、飲料フレーバリングシステムメーカーにとって長期的な成長機会を提供しています。
競合環境
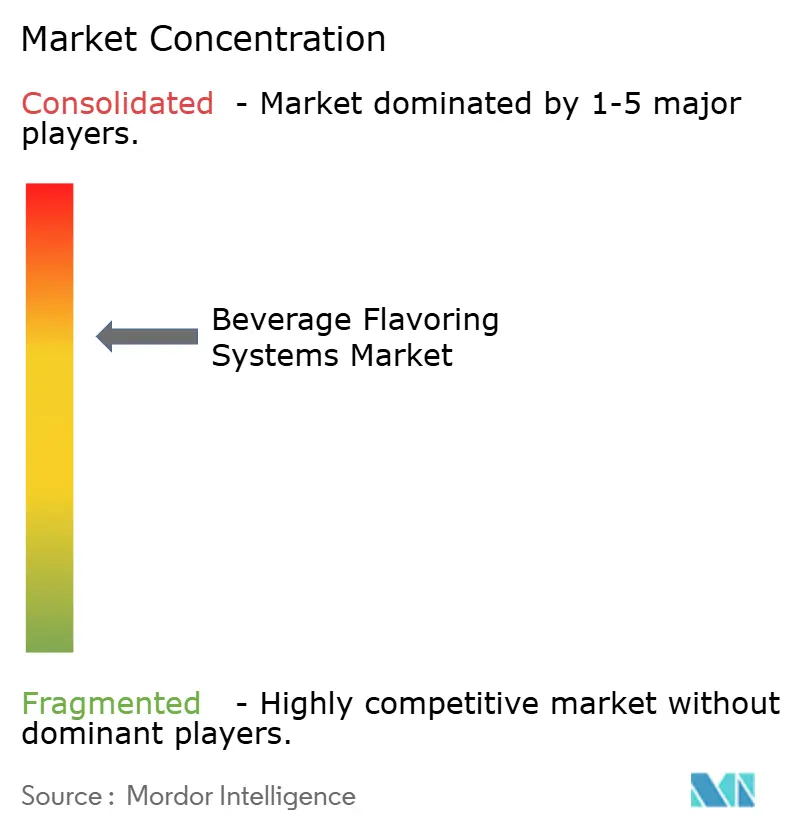
世界の飲料フレーバリングシステム市場は中程度に集約されており、大手フレーバーハウスと地域専門企業が幅広い飲料用途にサービスを提供している。Givaudan、IFF、DSM-Firmenich、Symrise、Kerry Groupなどの企業は、広範な製品ポートフォリオとグローバルな顧客ネットワークを通じて、高付加価値かつ技術的に複雑な用途において強固な地位を維持している。これらのプレイヤーは天然原材料、高度な処方能力、用途特化型フレーバーソリューションを通じてオファリングを拡大している。戦略的なポートフォリオ最適化により、大手企業はフレーバー、バイオサイエンス、その他の高マージン原材料カテゴリーに注力することも可能となっている。
技術および製品イノベーションは主要な競争上の差別化要因であり、企業は人工知能、バイオテクノロジー、発酵、カプセル化、および高度なフレーバー開発プラットフォームに投資している。これらの技術により、サプライヤーは製品開発を加速し、フレーバーの一貫性を向上させ、合成フレーバー原材料に代わる天然代替品を創出することが可能となる。また、味を損なうことなく低糖質、低カロリー、健康志向の飲料処方の開発を支援する。大手サプライヤーはさらに、規制上の専門知識、グローバルな製造ネットワーク、および複数の地理的市場にわたって標準化されたソリューションを提供する能力から恩恵を受けている。
MANE、Takasago、Döhler、Synergy Flavorsなどの中堅・専門企業は、地域の専門知識、カスタマイズされた製開発、および迅速な顧客サポートを通じて競争している。これらの企業は、特定の飲料カテゴリーに合わせた専門的な原材料ポートフォリオ、地域特化型フレーバープロファイル、柔軟な処方サービスを提供することで差別化を図っている。発酵由来天然フレーバー、低糖質処方、地域固有のフレーバー嗜好、特にアジア太平洋地域および中東・アフリカにおける成長機会は引き続き強固である。グローバルサプライヤーが技術的規模と規制能力から恩恵を受ける一方、専門プレイヤーは機動性、カスタマイズ、および用途専門知識を通じて市場ポジションを強化することができる。
飲料フレーバリングシステム産業リーダー
-
Givaudan SA
-
International Flavors & Fragrances Inc.
-
Dsm-Firmenich AG
-
Symrise AG
-
Kerry Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
飲料フレーバリングシステム市場
- Givaudan SA
- International Flavors & Fragrances Inc.
- Dsm-Firmenich AG
- Symrise AG
- Kerry Group plc
- Archer Daniels Midland Company
- Sensient Technologies Corporation
- MANE Group
- Takasago International Corporation
- T. Hasegawa Co., Ltd.
- Cargill, Incorporated
- Tate & Lyle PLC
- Döhler GmbH
- Flavorchem Corporation
- FlavorSum
- Synergy Flavors
- Blue Pacific Flavors, Inc.
- Huabao International Holdings Limited
- Synthite Industries Pvt. Ltd.
- FONA International, Inc.
Recent Industry Developments in 飲料フレーバリングシステム市場
- 2026年6月:Döhlerはジョージア州カータースビルにおけるフレーバー生産およびイノベーション業務を強化し、フレーバーソリューションの開発・製造能力を向上させました。この拡張は、食品・飲料用途(飲料を含む)における天然フレーバーおよび原材料システムへの需要の高まりに対応するものです。
- 2026年2月:I.T.S.は英国の新施設に1,000万英ポンド以上の投資を発表し、液体および粉末フレーバーの生産能力を20倍に増加させることが期待されました。この施設は、食品・飲料用途向けのエキスおよびコンパウンドを含む天然フレーバーソリューションの供給強化を目的としていました。
- 2025年8月:T. Hasegawaは、冷蔵や特殊包装を必要とせずに酸化を防ぎ、飲料の賞味期限を延長する天然柑橘フレーバー技術「Hasecitrus」を発表しました。同社はこの技術を、スポーツ、エナジー、その他の飲料製品のクリーンラベル用途向けに、レモン、ライム、オレンジ、グレープフルーツを含む8種類の柑橘品種で展開しました。
- 2025年7月:Sensient Flavors and Extractsは、自然由来の原材料を使用したバイオトランスフォーメーションによって生み出された天然フレーバーのレンジ「BioSymphony」を発表しました。このポートフォリオは、食品・飲料メーカーが製品のプレミアム化、フレーバーオプションの拡大、および原材料に関連する処方上の課題への対応を支援することを目的としていました。
世界の飲料フレーバリングシステム市場レポートの範囲
世界の飲料フレーバリングシステム市場は、アルコール飲料およびノンアルコール飲料の味と香りを付加、強化、または変化させるフレーバリング原材料およびシステムを包含しています。完成品飲料および飲料産業外の用途は除外されます。市場はタイプ別に天然香味料、人工香味料、自然同一香味料に、用途別にノンアルコール飲料およびアルコール飲料に、地域別に北米、欧州、アジア太平洋、南米、中東・アフリカに区分されています。市場予測は金額ベース(米ドル)で提示されています。
| 天然香味料 |
| 人工香味料 |
| 自然同一香味料 |
| ノンアルコール飲料 | 炭酸清涼飲料 |
| ジュース | |
| エナジードリンク | |
| スポーツ・水分補給飲料 | |
| 乳製品飲料 | |
| その他 | |
| アルコール飲料 | ビール |
| ワイン | |
| スピリッツおよびリキュール | |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| タイプ別 | 天然香味料 | |
| 人工香味料 | ||
| 自然同一香味料 | ||
| 用途別 | ノンアルコール飲料 | 炭酸清涼飲料 |
| ジュース | ||
| エナジードリンク | ||
| スポーツ・水分補給飲料 | ||
| 乳製品飲料 | ||
| その他 | ||
| アルコール飲料 | ビール | |
| ワイン | ||
| スピリッツおよびリキュール | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
飲料香味料市場の規模はどのくらいですか?
このセクターは2026年に7.44 ビリオン 米ドルと推定され、CAGR 5.54%で2031年までに9.74 ビリオン 米ドルに達すると予測されています。
世界の飲料需要をリードするフレーバータイプはどれですか?
天然フレーバー剤は2025年に56.10%のシェアを占め、2031年までCAGR 6.20%で成長すると予測されている。
最も急速に拡大している飲料用途はどれですか?
アルコール飲料は、レディトゥドリンクカクテルおよびアルコール低減・ゼロアルコール製品に支えられ、2031年までCAGR 6.90%で成長すると予測されている。
最も強い需要見通しを持つ地域はどこですか?
アジア太平洋地域は2025年に38.40%のシェアを占め、2031年までCAGR 6.30%で成長すると予測されている。