
Marktgröße und Marktanteil für Getränkearomasysteme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.44 Milliarden US-Dollar |
| Marktgröße (2031) | 9.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Getränkearomasysteme von Mordor Intelligence
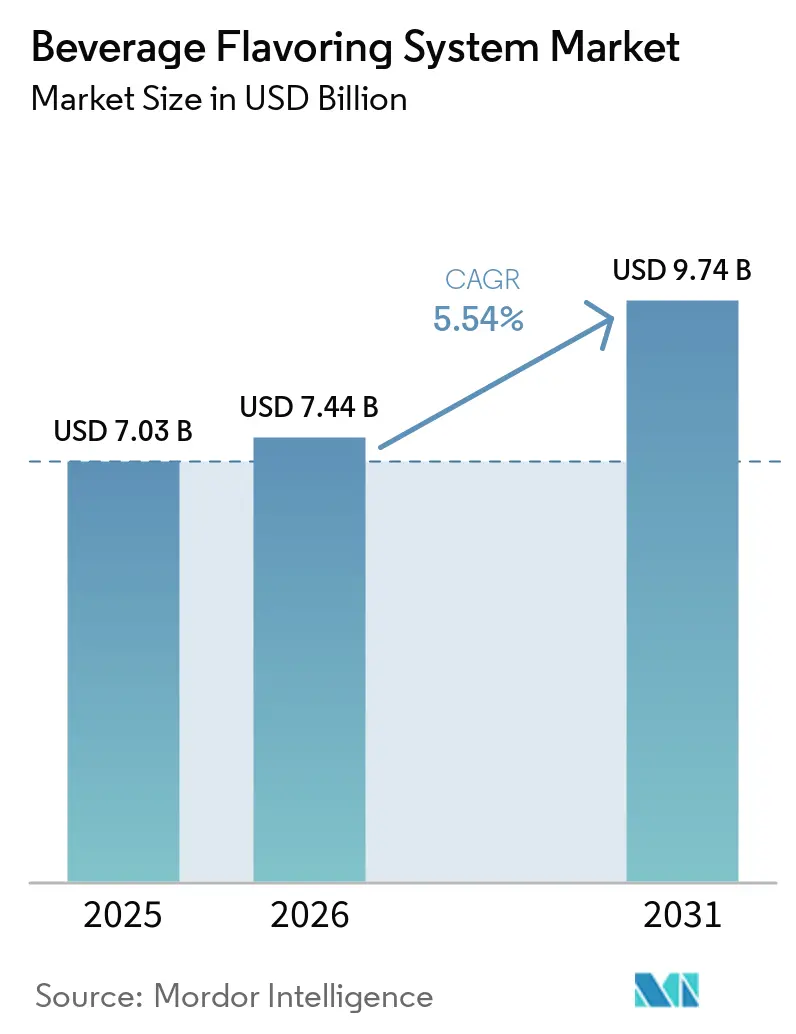
Der Markt für Getränkearomasysteme wurde im Jahr 2025 auf 7,03 Milliarden USD geschätzt und soll von 7,44 Milliarden USD im Jahr 2026 auf 9,74 Milliarden USD bis 2031 wachsen, was einem CAGR von 5,54 % im Prognosezeitraum (2026–2031) entspricht. Natürliche Aromastoffe werden von Getränkeherstellern als Reaktion auf den zunehmenden Fokus auf erkennbare Zutaten, transparente Beschaffung und Clean-Label-Produktpositionierung eingesetzt. Dieser Trend unterstreicht die Bedeutung von Lieferanten, die eine zuverlässige Rückverfolgbarkeit der Zutaten, gleichbleibende Qualität, sichere Lieferketten und Unterstützung bei der Rezepturanpassung bieten können. Die wachsende Nachfrage nach funktionellen Getränken und zuckerreduzierten Produkten erhöht zudem den Bedarf an Aromasystemen, die unerwünschte Geschmacksnoten maskieren und vertraute Geschmacksprofile erhalten. Gleichzeitig begünstigen strengere regulatorische Anforderungen für neuartige Zutaten Lieferanten mit etablierten Sicherheitsbewertungs- und Compliance-Kompetenzen. Die fermentationsbasierte Aromaproduktion bietet eine Alternative zur konventionellen landwirtschaftlichen Extraktion; ihre breitere Kommerzialisierung hängt jedoch von der Erlangung marktspezifischer behördlicher Zulassungen ab.
Wichtigste Erkenntnisse des Berichts
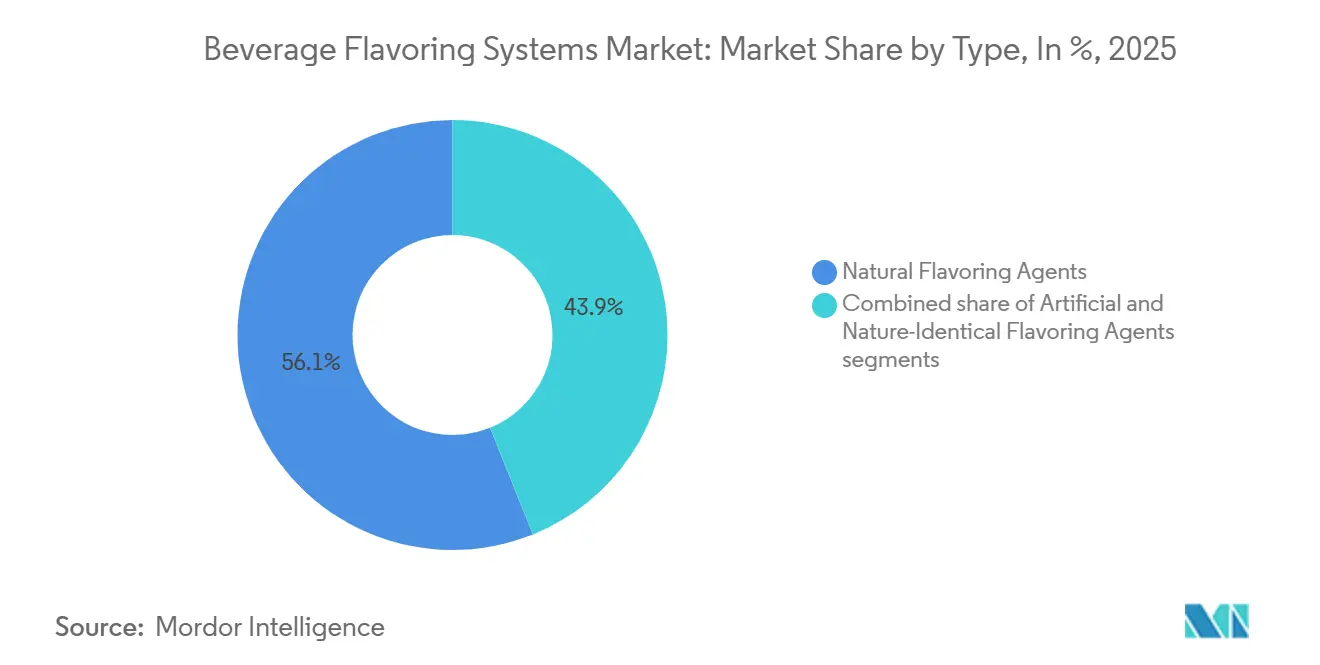
- Nach Typ hielten natürliche Aromastoffe im Jahr 2025 einen Marktanteil von 56,10 % am Markt für Getränkearomastoffe und werden voraussichtlich bis 2031 mit einem CAGR von 6,20 % wachsen.
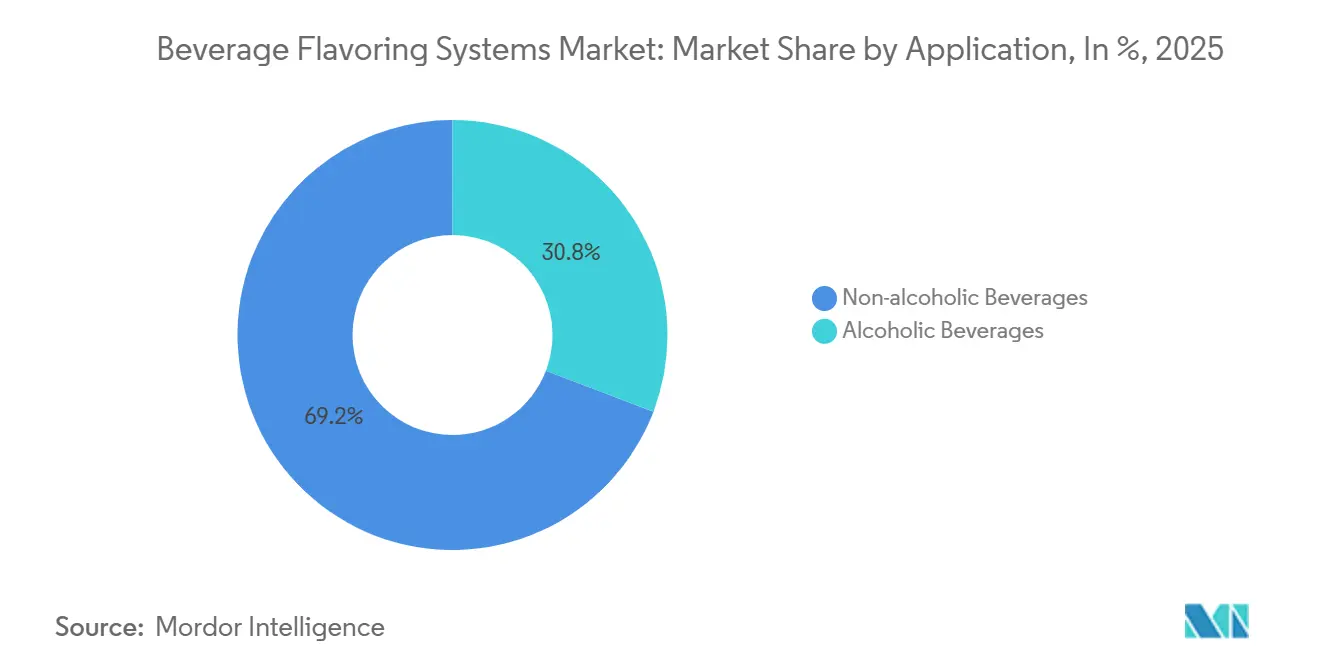
- Nach Anwendung entfielen im Jahr 2025 69,20 % des Marktvolumens für Getränkearomastoffe auf alkoholfreie Getränke, während alkoholische Getränke bis 2031 voraussichtlich mit einem CAGR von 6,90 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 38,40 % am Markt für Getränkearomastoffe und wird voraussichtlich bis 2031 mit einem CAGR von 6,30 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Clean-Label und natürlichen Aromen | +1.4% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion von funktionellen und angereicherten Getränken | +1.1% | Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Innovation bei Premium-, exotischen und regional lokalisierten Aromen | +0.8% | Global, mit früher Führungsrolle in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen an Zuckerreduzierung und Geschmacksmodulation | +0.7% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Rückverfolgbarkeit von Zutaten und digitale Zutaten-Pässe | +0.4% | Europa, Nordamerika und Asien-Pazifik-Exporteure | Langfristig (≥ 4 Jahre) |
| Präzisionsfermentation und Biotechnologie für die Resilienz der Aromastoffversorgung | +0.6% | Global, insbesondere Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Clean-Label- und Naturaroma
Die wachsende Verbraucherpräferenz für Clean-Label-Getränke und Produkte mit weniger künstlichen Zutaten veranlasst Getränkehersteller, ihre Angebote mit natürlichen Aromasystemen zu reformulieren. Laut der Food & Health Survey 2025 des International Food Information Council (IFIC) betrachteten 25 % der Amerikaner begrenzte oder keine künstlichen Zutaten oder Konservierungsstoffe als Merkmal gesunder Lebensmittel, während 24 % „natürlich” als wichtiges Kriterium identifizierten[1]. Dieser Wandel im Verbraucherverhalten steigert die Nachfrage nach natürlichen Aromalösungen in Erfrischungsgetränken, Säften, funktionellen Getränken, aromatisiertem Wasser und anderen Getränkekategorien. Getränkehersteller suchen zunehmend nach Aromasystemen, die authentischen Geschmack bieten, die Produktstabilität erhalten und Clean-Label-Ansprüche unterstützen, ohne die Produktqualität oder sensorische Attraktivität zu beeinträchtigen. Als Reaktion darauf erweitern Aromahersteller ihre Portfolios natürlich gewonnener Aromen und investieren in Lösungen, die Marken dabei helfen, den sich wandelnden Verbrauchererwartungen hinsichtlich Transparenz, erkennbarer Zutaten und gesünderer Getränkeoptionen gerecht zu werden.
Anforderungen an Zuckerreduzierung und Geschmacksmodulation
Die zunehmenden Bemühungen der Verbraucher, den Zuckerkonsum zu reduzieren, veranlassen Getränkehersteller, Produkte zu reformulieren, ohne dabei Geschmack, Süße oder Mundgefühl zu beeinträchtigen. Laut der Food & Health Survey 2025 des International Food Information Council (IFIC) versuchen 75 % der Amerikaner, Zucker in ihrer Ernährung einzuschränken oder zu vermeiden, und 63 % dieser Verbraucher sind bestrebt, den Konsum von zugesetztem Zucker gezielt zu reduzieren[2]. Dieser Trend treibt die Nachfrage nach fortschrittlichen Getränkearoma- und Geschmacksmodulationssystemen an, die die Aromaintensität erhalten, die wahrgenommene Süße verstärken und ein ausgewogenes sensorisches Profil in zuckerreduzierten Rezepturen erzeugen. Diese Lösungen helfen Herstellern auch dabei, die Bitterkeit, metallischen Noten und den anhaltenden Nachgeschmack zu maskieren, die häufig mit hochintensiven Süßungsmitteln und Zuckerersatzstoffen verbunden sind, und unterstützen so die Entwicklung gesünderer Getränke, die den Verbrauchererwartungen an Nährwert und Geschmack gerecht werden.
Expansion funktioneller und angereicherter Getränke
Der wachsende Konsum von Energie-, Sport-, Immunitäts- und anderen funktionellen Getränken steigert die Nachfrage nach spezialisierten Aromasystemen, die die Schmackhaftigkeit verbessern und unerwünschte Geschmacksnoten maskieren, die mit Vitaminen, Mineralstoffen, Botanicals, Proteinen, Elektrolyten und anderen Wirkstoffen verbunden sind. Verbraucher suchen zunehmend nach Getränken, die gezielte Gesundheits- und Wellnessvorteile bieten, ohne dabei Geschmack, Aroma oder das allgemeine Trinkerlebnis zu beeinträchtigen. Als Reaktion darauf konzentrieren sich Getränkehersteller auf Rezepturen, die funktionelle Zutaten mit ansprechenden Aromaprofilen und Clean-Label-Positionierung kombinieren. Aromalieferanten entwickeln folglich maßgeschneiderte Aroma-, Maskierungs- und Geschmacksmodulationslösungen, die Bitterkeit, Adstringenz, metallische Noten und andere Formulierungsherausforderungen adressieren.
Premium-, exotische und regional lokalisierte Aromainnovation
Das wachsende Verbraucherinteresse an Premium- und differenzierten Getränken veranlasst Hersteller, exotische Frucht-, Blüten-, Kräuter- und Botanical-Aromprofile zu integrieren, die regionale Geschmäcker, kulturelle Präferenzen und spezifische Konsumgelegenheiten widerspiegeln. Diese unverwechselbaren Aromakombinationen ermöglichen es Marken, ihre Produktportfolios zu differenzieren, eine Premium-Positionierung zu unterstützen und Verbraucher anzusprechen, die neuartige und authentische Getränkeerlebnisse suchen. Aromalieferanten mit ausgeprägter regionaler sensorischer Expertise können Getränkeherstellern helfen, lokale Geschmackspräferenzen in kommerziell skalierbare Rezepturen umzusetzen und dabei Aromakonsistenz, Produktstabilität und regulatorische Compliance sicherzustellen. Dieser Trend ist besonders bedeutsam in Asien-Pazifik, wo vielfältige Präferenzen für Tee, tropische Früchte, Gewürze, Kräuter und Botanicals die Nachfrage nach maßgeschneiderten Aromasystemen antreiben und die Produktinnovation in den Kategorien Premium-, funktionelle und trinkfertige Getränke fördern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit und Preisvolatilität natürlicher Rohstoffe | -0.4% | Global, insbesondere Beschaffungsregionen in Asien-Pazifik und europäische Importeure | Kurzfristig (≤ 2 Jahre) |
| Hohe Verarbeitungs- und Formulierungskosten | -0.3% | Global, mit stärkerer Belastung für mittelständische und regionale Lieferanten | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Risiken in den Lieferketten für Botanicals und Zitrusfrüchte | -0.3% | Global, einschließlich Südostasien, Nordafrika und Mittelmeerraum | Langfristig (≥ 4 Jahre) |
| Regulatorische und sensorische Unsicherheit bei neuartigen und durch synthetische Biologie gewonnenen Zutaten | -0.2% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische und sensorische Unsicherheit bei neuartigen und durch Synthetische Biologie gewonnenen Zutaten
Sich weiterentwickelnde regulatorische Anforderungen erhöhen den Zeit-, Kosten- und Komplexitätsaufwand für die Kommerzialisierung neuartiger Getränkearomastoff-Zutaten, insbesondere solcher, die durch Fermentation und andere aufkommende Technologien entwickelt wurden. In den Vereinigten Staaten spiegelt das Inventar der allgemein als sicher anerkannten Substanzen (Generally Recognized as Safe) der Food and Drug Administration die anhaltende behördliche Prüfung von Substanzen wider, die für den Einsatz in Lebensmitteln und Getränken vorgesehen sind, und verpflichtet Hersteller dazu, die Sicherheit der Zutaten vor dem Markteintritt nachzuweisen[3]. In Europa hat die Europäische Behörde für Lebensmittelsicherheit im Rahmen ihres Bewertungsverfahrens für Aromagruppen rund 2.000 Aromastoffe bewertet, während ihre Datenbank für Lebensmittelzusatzstoffbewertungen der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) und der Weltgesundheitsorganisation (WHO) Informationen zu mehr als 2.600 chemisch definierten Aromastoffen enthält. Die Erfüllung dieser regulatorischen Anforderungen erfordert häufig umfangreiche Sicherheitsbewertungen, Dokumentationen und Genehmigungsverfahren, die Produkteinführungen verzögern und compliance-bezogene Kosten erhöhen können. Darüber hinaus müssen Lieferanten sicherstellen, dass neue Aromasysteme in verschiedenen Getränkeformulierungen akzeptable Geschmacks-, Aroma-, Stabilitäts- und sensorische Leistungsmerkmale aufweisen.
Begrenzte Verfügbarkeit und Preisvolatilität natürlicher Rohstoffe
Die begrenzte Verfügbarkeit und Preisvolatilität natürlicher Rohstoffe, darunter Vanille, Zitrusöle, Kräuter und botanische Extrakte, kann die Produktionskosten erhöhen und für Hersteller von Getränkearomasystemen Unsicherheiten in der Lieferkette schaffen. Vanille ist nach wie vor besonders anfällig für Versorgungsunterbrechungen, da Madagaskar laut International Flavors & Fragrances für etwa 70–80 % der weltweiten Vanilleproduktion verantwortlich ist. Ungünstige Witterungsbedingungen, Pflanzenkrankheiten, Ertragsschwankungen und logistische Störungen in dieser wichtigen Beschaffungsregion können die Verfügbarkeit und die Preise von Rohstoffen erheblich beeinflussen. Diese Herausforderungen können die Formulierungskosten erhöhen, langfristige Preisvereinbarungen erschweren und die Fähigkeit der Hersteller beeinträchtigen, konsistente Geschmacksprofile und Produktqualität aufrechtzuerhalten. Obwohl große Aromahersteller ihre Beschaffungsnetzwerke ausbauen und Extraktionskapazitäten näher an den Rohstoffproduktionsregionen entwickeln, um Versorgungsrisiken zu reduzieren, können kleinere Lieferanten einem stärkeren Druck auf die Gewinnmargen ausgesetzt sein und Schwierigkeiten haben, eine stabile und kosteneffiziente Versorgung mit natürlichen Zutaten zu sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Natürliche Aromastoffe führend, während Biotechnologie die Versorgung neu gestaltetNatürliche Aromastoffe dominierten im Jahr 2025 den globalen Markt für Getränkearomasysteme und machten 56,10 % des Marktes aus. Die steigende Verbrauchernachfrage nach Clean-Label-Produkten, natürlich gewonnenen Zutaten und klaren Zutatinformationen treibt die Einführung natürlicher Aromalösungen weiter voran. Getränkehersteller integrieren natürliche Aromen in Erfrischungsgetränke, Säfte, funktionelle Getränke, milchbasierte Getränke und andere Produktkategorien, um den Verbraucherpräferenzen für Authentizität und einfachere Rezepturen gerecht zu werden. Fortschritte bei der Aromaextraktion und Stabilisierungstechnologien verbessern zudem die Funktionalität und Vielseitigkeit natürlicher Aromen. Das Segment wird voraussichtlich bis 2031 das am schnellsten wachsende Typsegment bleiben und einen prognostizierten CAGR von 6,20 % verzeichnen.
Künstliche und naturidentische Aromastoffe bleiben in Getränkeanwendungen wichtig, die Kosteneffizienz, einheitliche Geschmacksprofile, Formulierungsstabilität und Großserienproduktion erfordern. Hersteller setzen diese Lösungen in der Großseriengetränkeproduktion weit verbreitet ein, um konsistente sensorische Eigenschaften über Chargen hinweg zu gewährleisten. Dennoch veranlasst die wachsende Verbraucherpräferenz für natürliche Zutaten die Hersteller dazu, ihre natürlichen Aromaportefeuilles zu erweitern und Alternativen zu entwickeln, die ähnliche Geschmacksprofile und Stabilität bieten. Unternehmen investieren auch in Aromainnovationen, die veränderten Formulierungsanforderungen gerecht werden, darunter zuckerarme, kalorienarme und funktionelle Getränke. Dieser Wandel wird voraussichtlich den Einsatz natürlicher Aromasysteme in alkoholischen und alkoholfreien Getränken steigern, während künstliche und naturidentische Aromen für kostenempfindliche und leistungsorientierte Anwendungen relevant bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Volumenführerschaft bei alkoholfreien Getränken, Premiumisierung bei alkoholischen GetränkenAlkoholfreie Getränke dominierten im Jahr 2025 den globalen Markt für Getränkearomasysteme und machten 69,20 % des Anwendungssegments aus. Der starke Konsum von Erfrischungsgetränken, Säften, Energydrinks, Sport- und Hydratationsgetränken sowie milchbasierten Getränken stützte diese Führungsposition. Das Segment profitiert zudem von kontinuierlicher Produktinnovation und der wachsenden Verfügbarkeit aromatisierter Getränkeoptionen. Die steigende Verbrauchernachfrage in entwickelten und aufstrebenden Märkten treibt die Einführung von Aromasystemen in alkoholfreien Getränkeformulierungen weiter voran.
Alkoholische Getränke werden bis 2031 voraussichtlich das am schnellsten wachsende Anwendungssegment sein und einen prognostizierten CAGR von 6,90 % verzeichnen. Die steigende Nachfrage nach aromatisierten Bieren, Weinen, Spirituosen, Likören und trinkfertigen alkoholischen Getränken treibt das Wachstum des Segments voran. Verbraucher suchen zunehmend nach unverwechselbaren Geschmacksprofilen und hochwertigen alkoholischen Getränkeerlebnissen. Dieser Trend veranlasst Hersteller dazu, fortschrittliche Aromasysteme in neue Produktformulierungen zu integrieren und ihre Portfolios aromatisierter alkoholischer Getränke zu erweitern.
Geografische Analyse
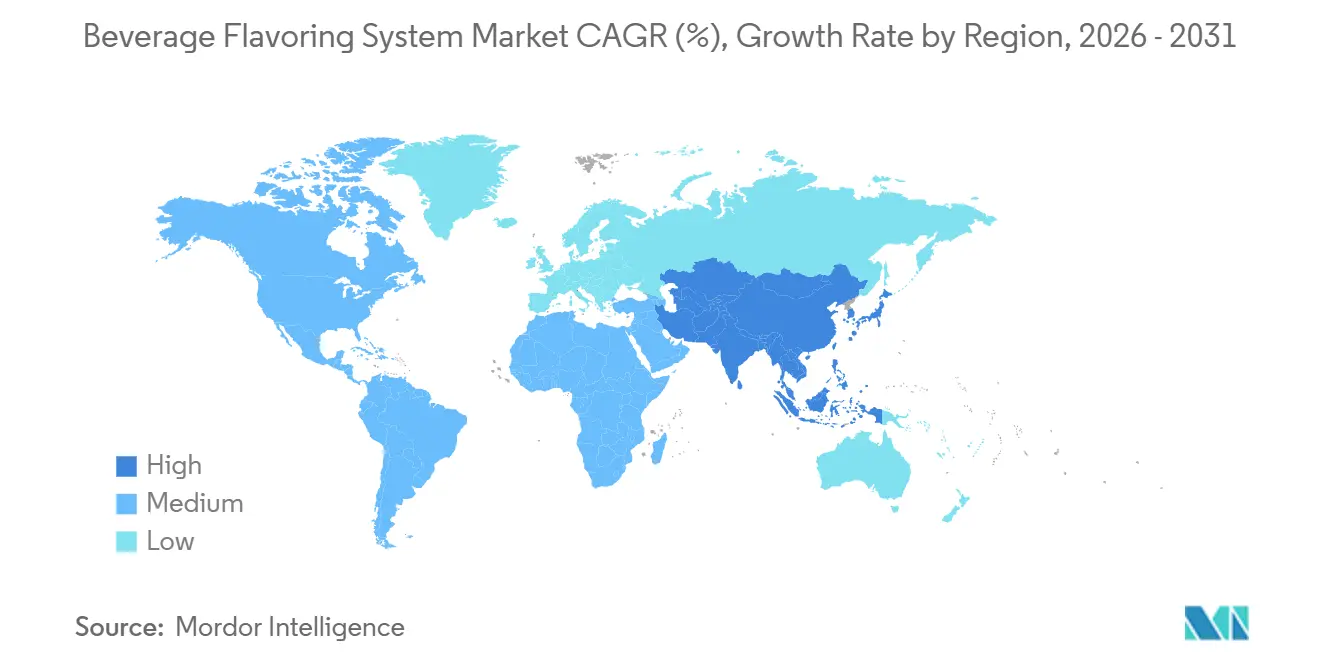
Markt für Getränkearomasysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 38,40 % am globalen Markt für Getränkearomasysteme und wird voraussichtlich bis 2031 mit einer CAGR von 5,30 % wachsen. Das Wachstum wird durch den steigenden Konsum von alkoholfreien Getränken, Functional Drinks, trinkfertigen Tees sowie frucht- und botanikbasierten Getränken unterstützt. China bleibt ein wichtiges Nachfragezentrum, während die ausgereifte Getränkeindustrie Japans weiterhin die Nachfrage nach anspruchsvollen Aromalösungen stützt. Die südostasiatischen Märkte bieten ebenfalls Chancen durch den zunehmenden Konsum von tropischen Früchten, Tee, Kokosnüssen und botanischen Getränken.
Markt für Getränkearomasysteme in Nordamerika und Europa
Nordamerika und Europa bleiben bedeutende Märkte aufgrund ihrer etablierten Getränkeindustrien, der fortlaufenden Produktinnovation und der wachsenden Nachfrage nach natürlichen und konformen Aromalösungen. Zunehmende regulatorische Anforderungen und eine verstärkte Überprüfung von Zutaten veranlassen Hersteller dazu, ihre Dokumentation, Rückverfolgbarkeit und Formulierungskapazitäten zu verbessern. Die Nachfrage nach zuckerreduzierten, Clean-Label- und gesundheitsorientierten Getränken unterstützt darüber hinaus die Entwicklung und Einführung fortschrittlicher Aromasysteme in beiden Regionen.
Markt für Getränkearomasysteme im Nahen Osten und Afrika sowie in Südamerika
Südamerika, der Nahe Osten und Afrika stellen kleinere, aber wachsende Märkte dar, die durch eine expandierende Getränkeproduktion, Urbanisierung und sich wandelnde Verbraucherpräferenzen gestützt werden. Brasilien profitiert von seiner starken Basis an Früchten und tropischen Zutaten, während Argentinien Chancen im Bereich kohlensäurehaltiger und Milchgetränke bietet. Im Nahen Osten, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten, stützen Premium-alkoholfreie Getränke und die Expansion des Gastgewerbesektors die Nachfrage nach innovativen Aromaprofilen. Südafrika und Ägypten bieten ebenfalls langfristige Wachstumschancen für Hersteller von Getränkearomasystemen.

Wettbewerbslandschaft
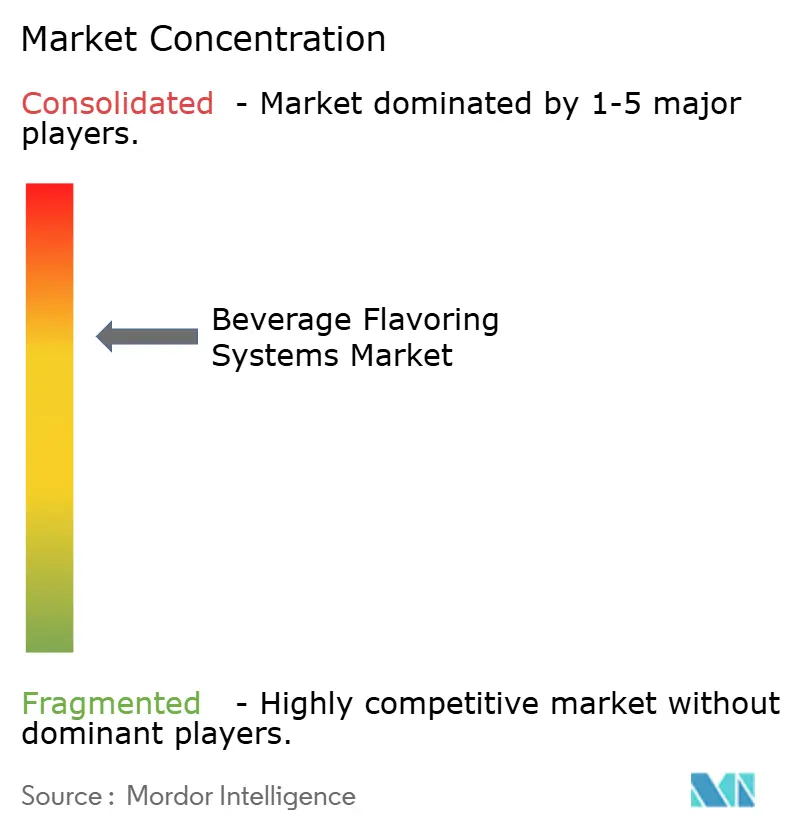
Der globale Markt für Getränkearomasysteme ist mäßig konsolidiert, wobei große Aromahäuser und regionale Spezialisten ein breites Spektrum an Getränkeanwendungen bedienen. Unternehmen wie Givaudan, IFF, DSM-Firmenich, Symrise und Kerry Group behaupten durch umfangreiche Produktportfolios und globale Kundennetzwerke starke Positionen in hochwertigen und technisch anspruchsvollen Anwendungen. Diese Akteure erweitern ihr Angebot durch natürliche Zutaten, fortschrittliche Formulierungskompetenzen und anwendungsspezifische Aromalösungen. Die strategische Portfoliooptimierung ermöglicht es führenden Unternehmen zudem, sich auf Aromen, Biowissenschaften und andere Zutatenkategorien mit höheren Margen zu konzentrieren.
Technologie und Produktinnovation sind wichtige Wettbewerbsdifferenzierungsmerkmale, da Unternehmen in künstliche Intelligenz, Biotechnologie, Fermentation, Verkapselung und fortschrittliche Aromaentwicklungsplattformen investieren. Diese Technologien ermöglichen es Lieferanten, die Produktentwicklung zu beschleunigen, die Aromakonsistenz zu verbessern und natürliche Alternativen zu synthetischen Aromastoffzutaten zu schaffen. Sie unterstützen auch die Entwicklung von zuckerreduzierten, kalorienarmen und gesundheitsorientierten Getränkeformulierungen, ohne Kompromisse beim Geschmack einzugehen. Große Lieferanten profitieren zudem von regulatorischem Fachwissen, globalen Produktionsnetzwerken und ihrer Fähigkeit, standardisierte Lösungen in mehreren geografischen Märkten bereitzustellen.
Mittelgroße und spezialisierte Unternehmen, darunter MANE, Takasago, Döhler und Synergy Flavors, konkurrieren durch regionale Expertise, maßgeschneiderte Produktentwicklung und reaktionsschnellen Kundensupport. Diese Unternehmen differenzieren sich durch spezialisierte Zutatportfolios, lokalisierte Geschmacksprofile und flexible Formulierungsdienstleistungen, die auf spezifische Getränkekategorien zugeschnitten sind. Wachstumschancen bleiben stark bei fermentationsbasierten natürlichen Aromen, zuckerreduzierten Formulierungen und regionsspezifischen Geschmackspräferenzen, insbesondere in Asien-Pazifik sowie im Nahen Osten und Afrika. Während globale Lieferanten von technologischer Skalierung und regulatorischen Kompetenzen profitieren, können spezialisierte Akteure ihre Marktposition durch Agilität, Individualisierung und Anwendungsexpertise stärken.
Marktführer in der Getränkearomasystem-Branche
-
Givaudan SA
-
International Flavors & Fragrances Inc.
-
Dsm-Firmenich AG
-
Symrise AG
-
Kerry Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Getränkearomasysteme
- Givaudan SA
- International Flavors & Fragrances Inc.
- Dsm-Firmenich AG
- Symrise AG
- Kerry Group plc
- Archer Daniels Midland Company
- Sensient Technologies Corporation
- MANE Group
- Takasago International Corporation
- T. Hasegawa Co., Ltd.
- Cargill, Incorporated
- Tate & Lyle PLC
- Döhler GmbH
- Flavorchem Corporation
- FlavorSum
- Synergy Flavors
- Blue Pacific Flavors, Inc.
- Huabao International Holdings Limited
- Synthite Industries Pvt. Ltd.
- FONA International, Inc.

Recent Industry Developments in Markt für Getränkearomasysteme
- Juni 2026: Döhler erweiterte seine Aromproduktions- und Innovationsaktivitäten in Cartersville, Georgia, und steigerte damit seine Fähigkeit, Aromalösungen zu entwickeln und herzustellen. Die Erweiterung adressierte die steigende Nachfrage nach natürlichen Aroma- und Zutatensystemen in Lebensmittel- und Getränkeanwendungen, einschließlich Getränken.
- Februar 2026: I.T.S. kündigte eine Investition von mehr als 10 Millionen GBP in eine neue Anlage im Vereinigten Königreich an, die die Produktionskapazität für flüssige und pulverförmige Aromen um das 20-Fache steigern sollte. Die Anlage zielte darauf ab, das Angebot des Unternehmens an natürlichen Aromalösungen, einschließlich Extrakten und Verbindungen, für Lebensmittel- und Getränkeanwendungen zu verbessern.
- August 2025: T. Hasegawa führte Hasecitrus ein, eine natürliche Zitrusaromtechnologie, die dazu beiträgt, Oxidation zu verhindern und die Haltbarkeit von Getränken zu verlängern, ohne Kühlung oder spezielle Verpackung zu erfordern. Das Unternehmen brachte die Technologie in acht Zitrusvarianten auf den Markt, darunter Zitrone, Limette, Orange und Grapefruit, für Clean-Label-Anwendungen in Sport-, Energie- und anderen Getränkeprodukten.
- Juli 2025: Sensient Flavors and Extracts führte BioSymphony ein, eine Reihe natürlicher Aromen, die durch Biotransformation unter Verwendung von aus der Natur gewonnenen Zutaten hergestellt werden. Das Portfolio zielte darauf ab, Lebensmittel- und Getränkeherstellern zu helfen, Produkte zu premiumisieren, Aromoptionen zu erweitern und Formulierungsherausforderungen im Zusammenhang mit Zutaten zu bewältigen.


Berichtsumfang des globalen Marktes für Getränkearomasysteme
Der globale Markt für Getränkearomasysteme umfasst Aromazutaten und -systeme, die den Geschmack und das Aroma von alkoholischen und alkoholfreien Getränken hinzufügen, verbessern oder verändern. Er schließt fertige Getränke und Anwendungen außerhalb der Getränkeindustrie aus. Der Markt ist nach Typ in natürliche Aromastoffe, künstliche Aromastoffe und naturidentische Aromastoffe segmentiert; nach Anwendung in alkoholfreie Getränke und alkoholische Getränke; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Marktprognosen werden in Wertangaben (USD) dargestellt.
| Natürliche Aromastoffe |
| Künstliche Aromastoffe |
| Naturidentische Aromastoffe |
| Alkoholfreie Getränke | Kohlensäurehaltige Erfrischungsgetränke |
| Säfte | |
| Energydrinks | |
| Sport- und Hydratationsgetränke | |
| Milchbasierte Getränke | |
| Sonstige | |
| Alkoholische Getränke | Bier |
| Wein | |
| Spirituosen und Liköre | |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Natürliche Aromastoffe | |
| Künstliche Aromastoffe | ||
| Naturidentische Aromastoffe | ||
| Nach Anwendung | Alkoholfreie Getränke | Kohlensäurehaltige Erfrischungsgetränke |
| Säfte | ||
| Energydrinks | ||
| Sport- und Hydratationsgetränke | ||
| Milchbasierte Getränke | ||
| Sonstige | ||
| Alkoholische Getränke | Bier | |
| Wein | ||
| Spirituosen und Liköre | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Getränkearomastoffe?
Der Sektor wird im Jahr 2026 auf 7,44 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 5,54 % 9,74 Milliarden USD erreichen.
Welcher Aromatyp führt die globale Getränkenachfrage an?
Natürliche Aromastoffe führten im Jahr 2025 mit einem Anteil von 56,10 % und werden bis 2031 voraussichtlich auch mit einem CAGR von 6,20 % wachsen.
Welches Getränkeanwendungssegment wächst am schnellsten?
Alkoholische Getränke werden bis 2031 voraussichtlich mit einem CAGR von 6,90 % wachsen, gestützt durch trinkfertige Cocktails sowie alkoholarme und alkoholfreie Produkte.
Welche Region hat die stärksten Nachfrageaussichten?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 38,40 % und wird bis 2031 voraussichtlich mit einem CAGR von 6,30 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
