
苦味抑制剤フレーバーキャリア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 204.71 百万米ドル |
| 市場規模 (2031) | 238.12 百万米ドル |
| 成長率 (2026 - 2031) | 3.07 % |
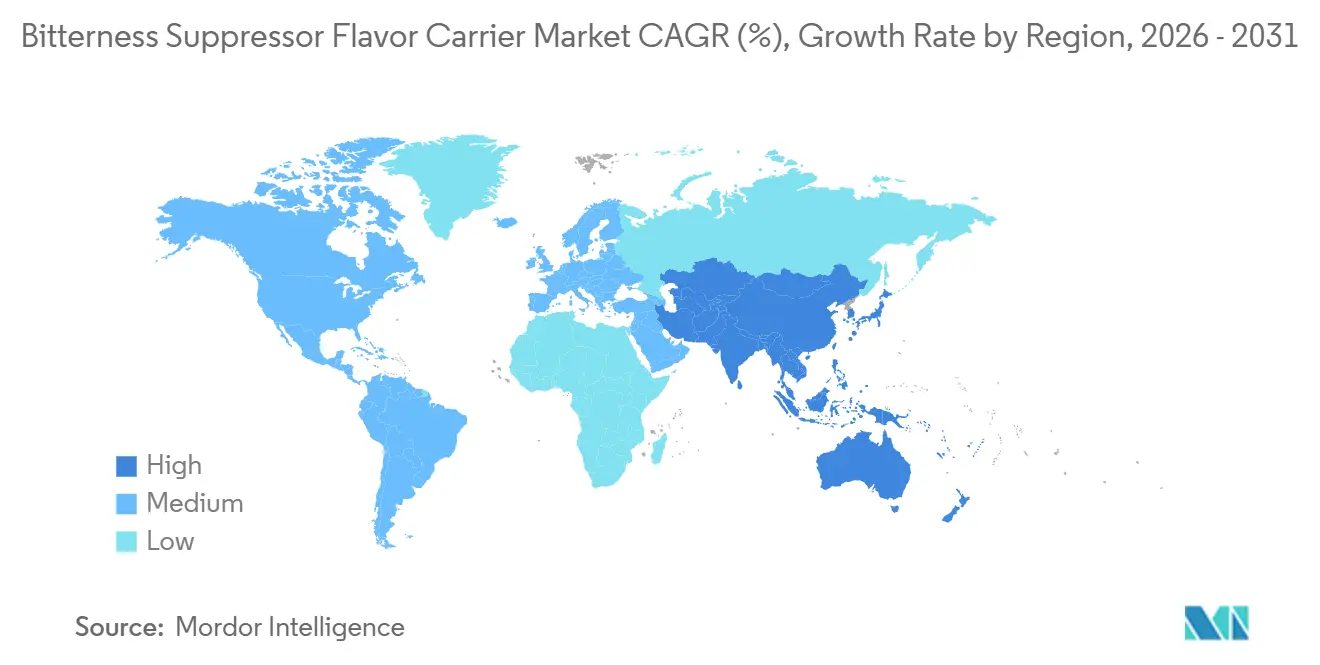
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
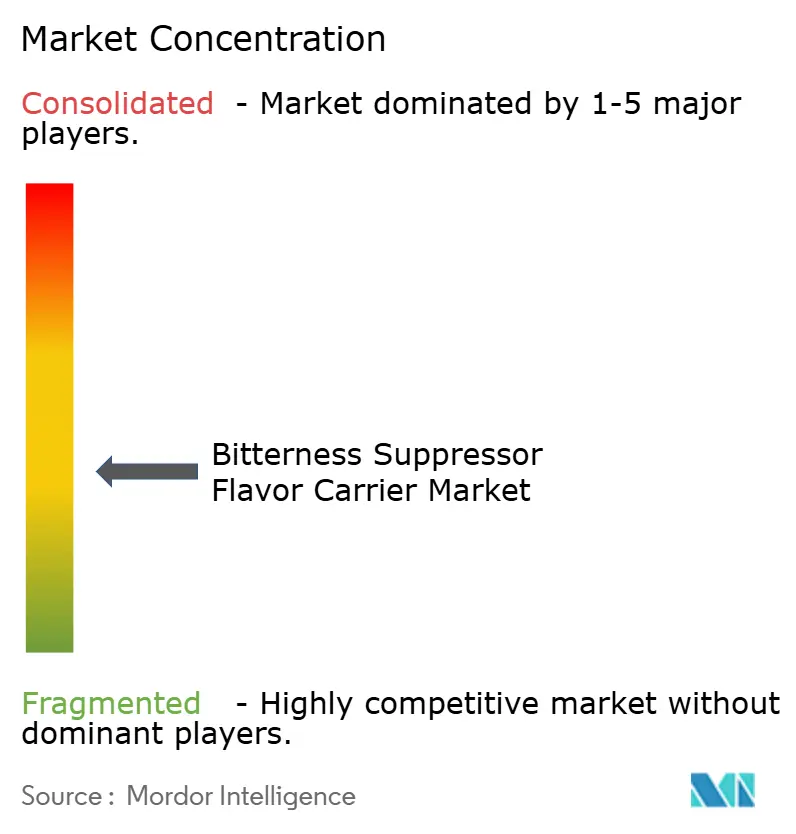
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる苦味抑制剤フレーバーキャリア市場分析
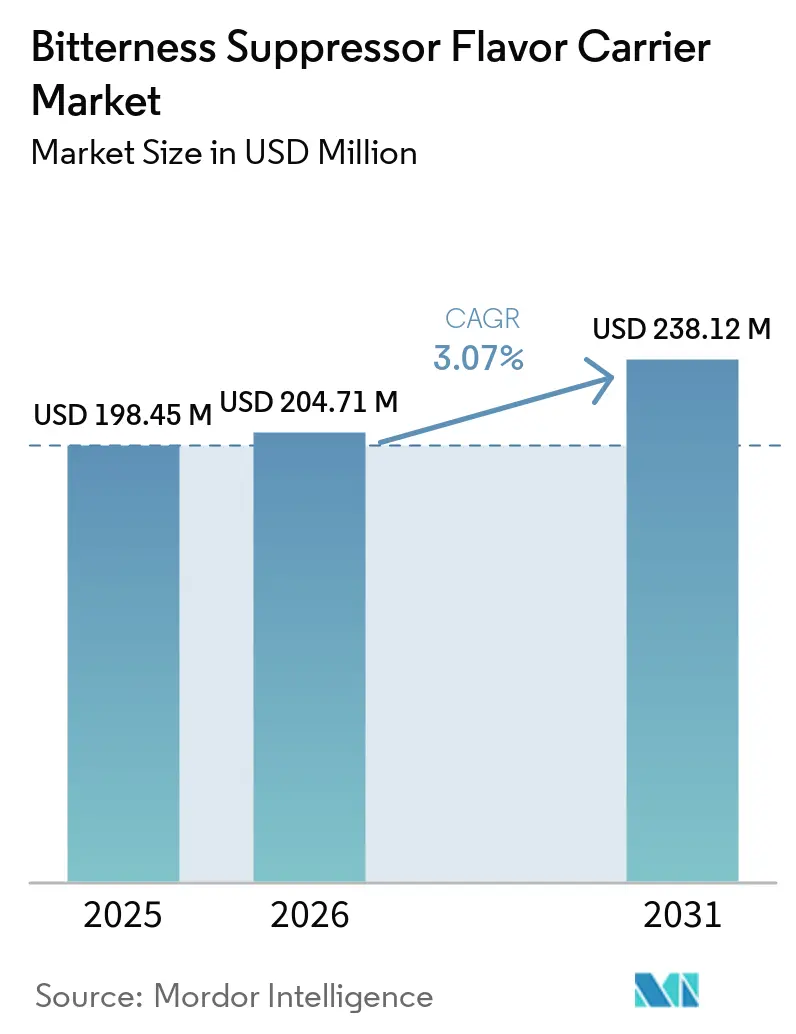
苦味抑制フレーバーキャリア市場規模は、2025年の198.45 ミリオン 米ドルから2026年には204.71 ミリオン 米ドルへと成長し、2026年から2031年にかけて3.07%のCAGRで2031年までに238.12 ミリオン 米ドルに達すると予測されています。成長は、食品・飲料の処方見直し、植物性タンパク質の広い活用、および経口医薬品開発における口当たりへの早期注目によって支えられています。これらの用途では、加工・保存中に苦味を低減したりフレーバー化合物を保護したりする苦味抑制フレーバーキャリア市場の原料が必要とされています。多くのソリューションが特定の処方に合わせてカスタマイズされる必要があるため、苦味抑制フレーバーキャリア市場は大量生産コモディティ市場ではなく、専門性の高いカテゴリーにとどまっています。技術的なパフォーマンスがプレミアム価格設定を支える一方、カスタマイズはサプライヤーがスケールアップできる速度を制限しています。
主要レポートのポイント
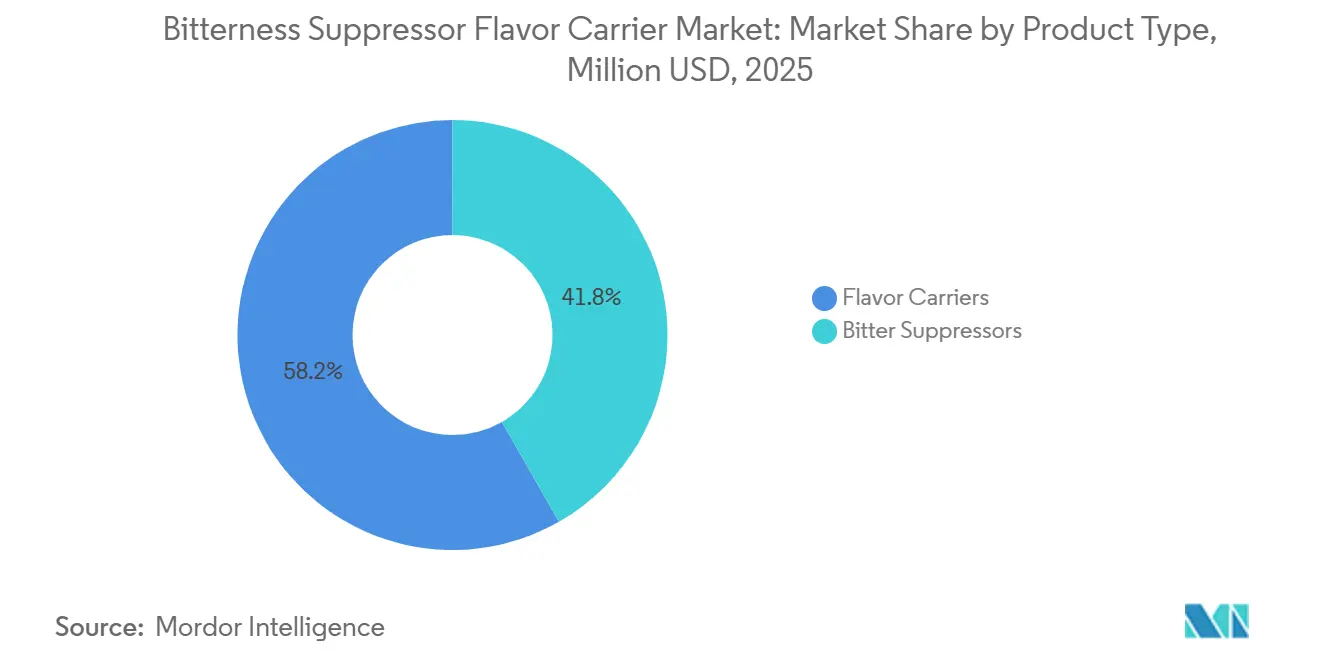
- 製品タイプ別では、フレーバーキャリアが2025年の苦味抑制フレーバーキャリア市場シェアの58.24%を占め、苦味抑制剤は2031年にかけて4.09%のCAGRで成長すると予測されています。
- 形態別では、液体製剤が2025年のグローバルシェアの63.37%を占め、粉末は2031年にかけて4.47%のCAGRで拡大すると予測されています。
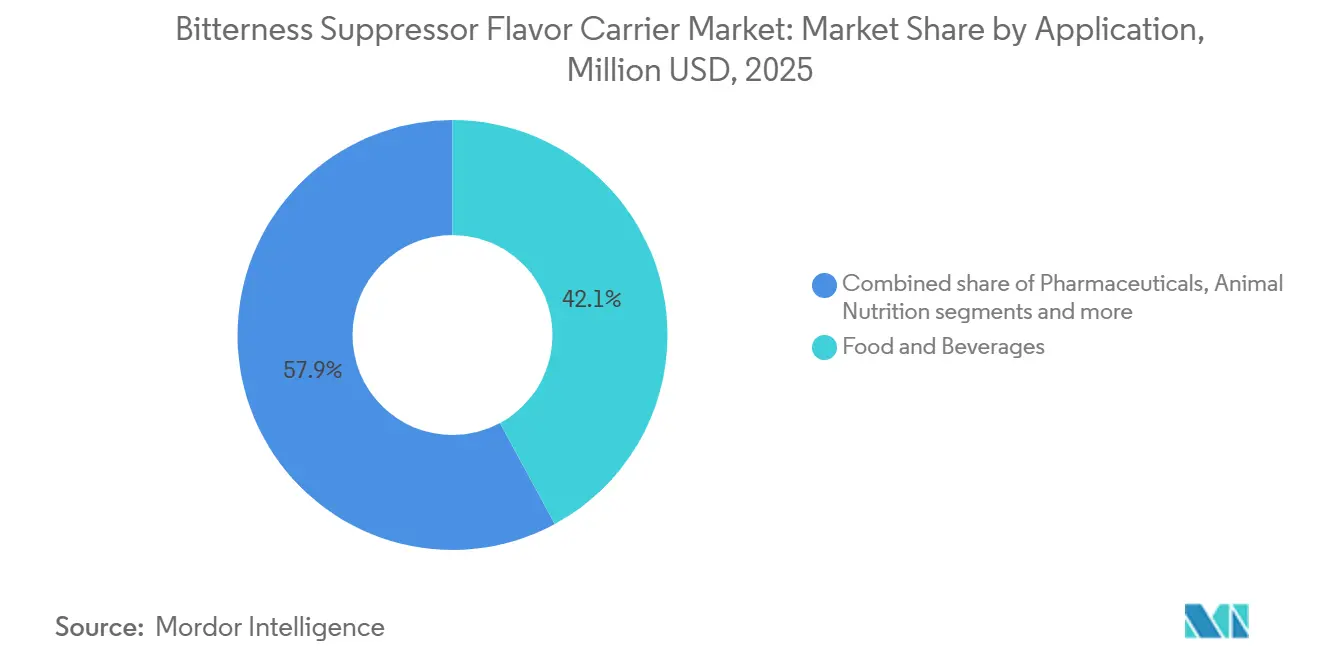
- 用途別では、食品・飲料が2025年の苦味抑制フレーバーキャリア市場規模の42.11%を占め医薬品は2031年にかけて4.29%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の苦味抑制フレーバーキャリア市場規模の34.41%を占め、アジア太平洋地域は2031年にかけて4.78%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機能性食品・強化食品・飲料の需要増加 | +0.7% | グローバル | 短期(2年以内) |
| 不快な後味を持つ植物性タンパク質の利用拡大 | +0.6% | 北米および欧州(アジア太平洋への波及あり) | 中期(2〜4年) |
| 砂糖削減および低カロリー製品のリフォーミュレーションの増加 | +0.5% | 北米および欧州(アジア太平洋への波及あり) | 短期(2年以内) |
| ニュートラシューティカルおよび栄養補助食品の拡大 | +0.4% | グローバル(アジア太平洋での早期成長あり) | 中期(2〜4年) |
| クリーンラベルおよび天然苦味マスキングソリューションへの需要増加 | +0.3% | 北米および欧州 | 長期(4年以上) |
| マイクロカプセル化および制御フレーバー放出技術の進歩 | +0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機能性食品・強化食品および飲料に対する需要の増大
機能性食品や強化飲料は、ビタミン、ミネラル、アダプトゲン、その他の生理活性成分が感覚プロファイルに影響を与える場合、味のマスキングおよびフレーバー供給システムを必要とします。これらの成分は、特に植物性タンパク質や植物エキスと単一の製品マトリックス内で組み合わされた場合、複数のオフノートを同時に生じさせることがあります。フレーバーキャリアは、飲料や栄養バーにおいて、異なるpHレベル、水分活性条件、加工温度、および保存期間にわたって有効性を維持しなければなりません。より広範な健康目標や表示目標を達成するために生産者が脂肪と糖を同時に削減する場合、処方上の課題はさらに困難になります。これらの成分は苦味を和らげる効果があるため、それらを除去ると、製品の受容性を維持する専門システムへの感覚的な負担がより大きくなります。バランスの取れた製品に対するこの需要は、機能性製品開発における苦味抑制フレーバーキャリア市場を支え、サプライヤーが処方特有の技術サポートを提供することを促しています。
望ましくない後味を持つ植物性タンパク質の使用拡大
植物性タンパク質の使用拡大により、苦味抑制剤とフレーバーキャリアへの需要が生まれています。植物由来のタンパク質は、消費者の受容性に影響を与える望ましくない苦味、豆臭、草臭、渋みのある後味をもたらすことがあるためです。Good Food Instituteの報告によると、米国の植物性食品小売市場は2025年に79億 米ドルに達し、米国の世帯の60%が同年中に植物性食品を購入しました[1]。この広範な普及にもかかわらず、味は植物性製品のより多くの消費に対する主要な障壁の一つであり続けています。メーカーが飲料、栄養製品、代替食品において大豆、エンドウ豆、米、その他の植物性タンパク質の使用を拡大するにつれ、それらに固有のオフノートの管理がますます重要になっています。苦味抑制剤とフレーバーキャリアは、望ましくないフレーバーをマスキングし、感覚的なバランスを改善し、全体的な口当たりを向上させるのに役立ちます。
糖質削減および低カロリー製品の処方見直しの増加
砂糖削減と低カロリー製品のリフォーミュレーションへの関心の高まりが、苦味抑制剤とフレーバーキャリアへの需要を促進しています。砂糖を削減すると甘味のバランスが変化し、苦味や不快な味のノーがより目立つようになるためです。2025年のIFIC食品・健康調査によると、米国人の75%が砂糖を制限または回避しようとしており、そのうち63%が特に添加糖を対象としていました[2]。さらに、27%が「砂糖削減」と表示された製品を選択し、25%が利用可能な場合に「無糖」オプションを購入したと回答しています。製造業者が砂糖を高甘味度甘味料やその他の低カロリー成分に置き換えるケースが増えるにつれ、関連する苦味、金属味、または残留後味の管理が不可欠となっています。苦味抑制剤とフレーバーキャリアは、これらの不快なノートをマスキングし、より均衡のとれた感覚プロファイルを回復させ、製造業者が味を損なうことなく砂糖削減製品を開発できるよう支援します。
クリーンラベルおよび天然の味マスキングソリューションへの需要の増大
クリーンラベルおよび然苦味マスキングソリューションへの需要の高まりが、苦味抑制剤とフレーバーキャリア市場を牽引しています。食品・飲料メーカーが、クリーンラベルのポジショニングを損なうことなく味を改善できる、認識しやすい天然由来の成分をますます求めているためです。オランダ外務省の輸入促進センター(CBI)が引用した調査によると、クリーンラベル製品は2025年および2026年に欧州の食品・飲料ポートフォリオの70%以上を占めると予測されており、2021年の52%から増加しています[3]。この変化は、製造業者が合成の味覚調整成分を、植物エキス、柑橘類由来化合物、天然フレーバーシステムを含む天然代替品に置き換えることを促しています。処方がより短く透明な成分リストを優先するようになるにつれ、製造業者は苦味を効果的に低減しながら天然・クリーンラベルの主張を支する苦味マスキングソリューションを必要としています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い開発・処方コスト | -0.4% | グローバル(アジア太平洋および中東・アフリカの小規模市場でより大きな圧力) | 中期(2〜4年) |
| 効果的な苦味マスキング達成の複雑さ | -0.3% | グローバル | 長期(4年以上) |
| 活性成分および機能性成分との適合性の問題 | -0.3% | グローバル | 中期(2〜4年) |
| 高度なカプセル化技術の高コスト | -0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
開発および処方コストの高さ
処方特有の抑制剤またはフレーバーキャリアシステムの開発は、内部の感覚リソースが限られた中小規模の食品・医薬品メーカーによる採用を制限する可能性があります。プロジェクトには、感覚パネル、受容体結合アッセイ、加工条件全体にわたる安定性試験、および最終成分システムの規制文書が必要になる場合があります。これらの活動は、外部の技術サポートを必要とする地域の製造業者やジェネリック医薬品メーカーの研究予算の大部分を消費する可能性があります。この問題は、社外の開発パートナーとより長いプロジェクトタイムラインが必要になる可能性があるアジア太平洋および中東・アフリカ市場において特に重要です。社内の感覚チームを持つ大企業はカスタマイズされたシステムを構築できますが、中小企業はフレーバーの妥協または高い成分コストを受け入れなければならない場合があります。
効果的な味マスキング達成の複雑さ
効果的なマスキングは、製品の使用期間を通じて、苦味の発現、残留する後味、渋み、およびオフノート揮発性物質の放出を管理しなければなりません。これらの特性は、処方、加工、保存中にpH、温度、水分活性、または共存成分が変化すると変わることがあります。多くの医薬品有効成分は複数のTAS2R苦味受容体サブタイプと相互作用するため、一部の製品では単一経路の応答では不十分です。したがって、1つの経路のみをブロックすることは不完全な口当たりの改善をもたらし、さらなる処方開発の繰り返しにつながる可能性があります。食品システムでは、脂質、タンパク質、炭水化物がマスキング化合物とフレーバーキャリアの性能を変化させる可能性があるため、同様の課題が生じます。苦味抑制フレーバーキャリア市場は、コスト、供給、または製品形態の条件によってベースレシピが変更された場合に繰り返しの検証を通じてこの複雑さに対処しなければならず、これにより専門サービスが重要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
抑制剤は安定したキャリアベースとともに拡大フレーバーキャリアは、加工食品および飲料の処方においてコア機能を果たすため、2025年の苦味抑制フレーバーキャリア市場シェアの58.24%を占めました。変性デンプン、ガム、脂質マトリックス、およびシクロデキストリン複合体は、製造中の酸化、熱、および水分に対して揮発性フレーバー化合物を保護することができます。これらのシステムは、粉末飲料ミックス、強化シリアル、常温保存可能な栄養製品を含む保存期間を通じて芳香品質を維持するのに役立ちます。ほとんどのフレーバー製品は成分を安定させフレーバー放出を管理するための何らかの方法を必要とするため、それらの大きなシェアは幅広い用途を反映しています。市場内では、抑制剤はより選択的な製品であり、標準的なフレーバー保護ではなく積極的な介入を必要とする顕著なオフノートがある場合に使用されます。
苦味抑制剤は、処方ニーズがより要求の高いものになるにつれて、市場全体を上回る4.09%のCAGRで2031年にかけて成長すると予測されています。糖質削減、植物性タンパク質の採用、および医薬品の口当たり要件はそれぞれ、苦味ノートの標的制御の必要性を高めています。2025年のレビューでは、医薬品有効成分の60%以上が固有の苦味を持つことが報告されており、苦味受容体ブロッキングソリューションの用途基盤を広げています。開発は、甘味料や酸味調整剤の添加を超えて、苦味化合物の結合を防ぐ受容体標的リガンド設計へと移行しています。このアプローチにより、より高い有効成分の配合量と添加剤使用量の削減が可能となり、技術的な結果が苦味抑制フレーバーキャリア市場の処方要件を満たす場合にプレミム価格設定を支えます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
形態別:
液体がリード、カプセル化粉末が新興栄養フォーマットを獲得液体製剤は、飲料および液体医薬品剤形に効果的に分散するため、2025年の苦味抑制フレーバーキャリア市場規模の63.37%を占めました。液体製剤は高スループット生産ラインに容易に統合でき、取り扱いおよびブレンド中のフレーバー損失を低減できます。複雑な飲料システムでは均一な分散が重要であり、不均一な投与はバッチ間の感覚的なばらつきを生じさせる可能性があります。液体キャリアと抑制剤は、口当たりが治療アドヒアランスに影響する可能性がある小児および高齢者向けのシロップ、点滴剤、懸濁液において引き続き一般的です。苦味抑制フレーバーキャリア市場における継続的な役割は、加工上の利点と液体消費者向けおよび治療用フォーマットへの確立された需要の両方を反映しています。
粉末は、苦味抑制フレーバーキャリア市場の形態セグメントの中で最も高い成長率となる4.47%のCAGRで2031年にかけて成長すると予測されています。需要は、棚安定性と制御された供給を必要とするドライミックス栄養、ベーカリー用途、および共加工サプリメンシステム全体で拡大しています。マイクロカプセル化は、芳香の完全性とマスキング性能を保護しながら、消費まで反応性フレーバー化合物を製品マトリックスから隔離することができます。その他のカテゴリーには、口腔内崩壊錠および咀嚼可能な剤形向けのゲル、エマルジョン、および半固体形態が含まれます。
用途別:
食品・飲料が量を支え、医薬品が価値の強度を牽引食品・飲料は、機能性飲料、乳製品代替品、ベーカリー製品、菓子類、および惣菜食品の規模を反映して、2025年のグローバル用途シェアの42.11%を占めました。これらのカテゴリーは、糖、脂肪、またはその他の成分がフレーバーの許容できない損失なしに削減される場合に、味管理システムを使用します。糖と脂肪を除去することで、植物性タンパク質、甘味料、およびミネラル強化剤からの苦味を和らげる要素も除去されます。ニュートラシューティカルおよび栄養補助食品は、アダプトゲン、植物エキス、コラーゲンペプチド、および分岐鎖アミノ酸が苦味または渋みを持つ可能性があるため、同様の問題に直面しています。したがって、このカテゴリーは、異なる感覚ニーズを持つ常的なパッケージ食品と専門的な健康志向製品にわたって、苦味抑制フレーバーキャリア市場に幅広い顧客基盤を提供します。
医薬品は、苦味抑制フレーバーキャリア市場の用途の中で最も速い成長率となる4.29%のCAGRで2031年にかけて成長すると予測されています。成長は、経口医薬品開発、口当たりの良い剤形とアドヒアランスを結びつけるエビデンス、および処方設計中のマスキングの早期使用と結びついています。2026年3月、dsm-firmenichは、医薬品有効成分の苦味プロファイルに対応する苦味ブロッカー、マスキング剤、および甘味料を組み合わせた受容体ベースのシステムであるModulaSENSE® Bitterを発売しました。このオファリングには、構造化された感覚評価と技術的および規制上の文書が含まれており、マスキングを後期段階の調整ではなく処方ツールとして位置づけています。その他の用途には、パーソナルケア、口腔衛生、および比較可能な機能がより小規模で使用される工業製品が含まれます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米苦味抑制フレーバーキャリア市場
北米は2025年に世界収益の34.41%を占め、米国の大規模な機能性飲料、スポーツ栄養、および栄養補助食品セクターに支えられています。これらのカテゴリーでは、代替甘味料、植物性タンパク質、および植物エキスが頻繁に使用されてお、苦味や渋味の課題を生じさせています。需要はまた、製品開発における患者アドヒアランスおよび早期段階での嗜好性評価への注力を強める製薬セクターの動向も反映しています。機能性飲料におけるステビアおよびモンクフルーツの使用は、既存製品および新規ローンチの両方において抑制システムへの継続的な需要を生み出しています。カナダの強化食品活動およびメキシコの医薬品製造能力が、地域の需要基盤に貢献しています。
欧州およびアジア太平洋苦味抑制フレーバーキャリア市場
欧州は成熟していますが、クリーンラベルの味調整と天然成分開発において引き続き活発す。2025年6月、欧州委員会は、2024年3月の欧州食品安全機関による肯定的な安全意見を受けて、ナリンゲニン(FL番号16.132)を欧州連合食品フレーバー規制に追加しました。この追加により、欧州連合全域の清涼飲料水、乳製品、および植物性食品カテゴリーにおける苦味調整の選択肢が拡大しました。ドイツ、フランス、英国は、それぞれ実質的な機能性食品および医薬品製造活動を有するため、主要国となっています。アジア太平洋地域は、都市化、可処分所得の増加、および中国、インド、日本、東南アジア全体での加工食品製造によって支えられ、苦味抑制フレーバーキャリア市場を拡大しながら、2031年にかけて4.78%のCAGRで成長すると予測されています。
南米および中東・アフリカ苦味抑制フレーバーキャリア市場
南米ならびに中東・アフリカは、これらの原料において規模は小さいながらも着実に発展しつつある市場です。ブラジルおよびアルゼンチンは、乳製品代替品および機能性飲料を通じて需要を支えており、製品開発における感覚管理の重要性が高まっています。中東・アフリカでは、ニュートラシューティカルおよび医薬品の輸入フローが特殊原料需要を支えており、サウジアラビアおよびアラブ首長国連邦が流通ハブとして機能しています。現地生産は依然として限定的である一方、プライベートブランドのサプリメントパウダーおよび強化スナックが、地域の受託製造業者が使用するアクセスしやすいマスキングオプションの需要を生み出しています。
競合ランドスケープ
苦味抑制フレーバーキャリア市場は、多角化されたフレーバーハウスと専門的な味調整企業が重複する技術分野で競合しているため、中程度の集中度を特徴としています。Givaudan、dsm-firmenich、IFF、およびKerry Groupは、感覚科学、受容体生物学、および処方サービスを組み合わせたプラットフォームを使用しています。中規模の専門企業は、クリーンラベルの認証を持つ独自の苦味ブロッカーライブラリ、柑橘類フラボノイドエキス、および酵母ベースのマスキングシステムを提供しています。いかなるサプライヤーもすべての用途を支配しているわけではないため、処方能力と顧客サービスが差別化の重要な源泉であり続けています。
成分会社が技術チームを顧客の製品開発プロセスにより近い位置に配置するにつれて、共同開発作業がより重要になっています。これは、幅広い成分カタログだけでなく、処方の応答性とサービスの深さを評価します。生物学的由来の医薬品有効成分および小児用処方のための医薬品グレードのマスキングは、既製品のシステムが必要な精度を欠く可能性があるため、引き続き機会となっています。シクロデキストリン複合体化、脂質ベースのマイクロカプセル化、およびTAS2R受容体特異的リガンド設計に関する特許活動が増加しています。これらの分野は、効果的で処方特有のソリューションを開発するサプライヤーに対して、持続的な知的財産ポジションを生み出す可能性があります。
2026年3月、dsm-firmenichは製薬メーカー向けにModulaSENSE® Bitterを発売し、苦味ブロッカー、マスキング剤、および甘味料を構造化された感覚評価と組み合わせました。2025年、Kerry Groupは発酵由来の味調整と酵素ベースの甘味システムを推進しながら、研究開発費を3億1,400万ユーロ(3億3,000万 米ドル相当)に増加させました。2025年6月、HealthTech Bioactivesはナリンゲニンの欧州連合食品フレーバー規制への追加を確保し、OptiTaste®プラットフォームを支援しました。
苦味抑制剤フレーバーキャリア産業リーダー
-
Givaudan SA
-
International Flavors & Fragrances Inc.
-
Symrise AG
-
dsm-firmenich AG
-
Kerry Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
苦味抑制フレーバーキャリア市場 このレポートでカバーされる企業
- Givaudan SA
- International Flavors & Fragrances Inc.
- Symrise AG
- dsm-firmenich AG
- Kerry Group plc
- Cargill, Incorporated
- Tate & Lyle PLC
- Sensient Technologies Corporation
- Takasago International Corporation
- Döhler GmbH
- Roquette Frères
- Ingredion Incorporated
- Archer-Daniels-Midland Company
- Stepan Company
- Flavorchem Corporation
- Synergy Flavors, Inc.
- Nactis Flavours
- Bell Flavors & Fragrances, Inc.
- Blue Pacific Flavors, Inc.
- Robertet SA
最近の産業開発事情 苦味抑制フレーバーキャリア市場
- 2026年3月:dsm-firmenichは、製薬メーカー向けに設計された受容体ベースの味マスキングプラットフォームであるModulaSENSE® Bitterを発売しました。この技術は、苦味ブロッカー、マスキング剤、および甘味料を構造化された感覚評価と組み合わせ、固体、液体、および半固体剤形にわたる経口医薬品の口当たりを向上させます。医薬品有効成分の60%以上が固有の苦味を持つという課題に対処し、包括的な技術的および規制上の文書によって支援されています。
- 2025年7月:Sensient Technologiesは、液体および粉末形態で提供されるバイオトランスフォーメーション由来の天然フレーバーのポートフォリオであるBioSymphonyを発表しました。これらのソリューションは、タンパク質高甘味度甘味料、カフェイン、および苦味アミノ酸に関連する望ましくない味とフレーバーノートをマスキングするように設計されており、欧州、アジア太平洋、および南米市場における規制要件をサポートします。
- 2025年7月:HealthTech Bioactives(HTBA)は、シカゴで開催されたIFT FIRST 2025において、強化されたOptiTaste®味調整ソリューションプラットフォームを展示しました。このプラットフォームは、アップサイクル認証を持つ柑橘類由来フラボノイドに基づく甘味最適化、フレーバーバランシング、ならびに苦味および渋みのマスキングソリューションを提供します。この技術は、糖質削減、タンパク質関連オフノート、および植物成分からの苦味に関連する処方上の課題を対象としています。
- 2025年6月:Sensient Technologiesは、欧州連合、アジア太平洋、およびラテンアメリカのフレーバー規制フレームワーク全体での規制コンプライアンスを備え、タンパク質、高甘味度甘味料、カフェイン、および苦味アミノ酸からのオフノートをマスキングするように設計された液体および粉末形態で提供されるイオトランスフォーメーション由来の天然フレーバーポートフォリオであるBioSymphonyを発売しました。
グローバル苦味抑制剤フレーバーキャリア市場レポートの範囲
苦味抑制剤とは、食品・飲料製品における苦味の知覚を低減、マスキング、またはブロックするために使用されるフレーバー成分または添加物です。フレーバーキャリアとは、食品または飲料の処方においてフレーバー化合物を希釈、安定化、保護、または供給するために使用される物質です。市場は、製品タイプ、形態、用途、および地域によってセグメント化されています。製品タイプに基づき、市場は苦味抑制剤とフレーバーキャリアにセグメント化されています。形態に基づき、市場は液体、粉末、およびその他にセグメント化されています。用途に基づき、市場は食品・飲料、医薬品、ニュートラシューティカルおよび栄養補助食品、動物栄養、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、ならびに中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(ミリオン 米ドル)で行われています。
セグメンテーション概要
| 苦味抑制剤 |
| フレーバーキャリア |
| 液体 |
| 粉末 |
| その他 |
| 食品・飲料 |
| 医薬品 |
| ニュートラシューティカルおよび栄養補助食品 |
| 動物栄養 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東・アフリカその他 |
| 製品タイプ別 | 苦味抑制剤 | |
| フレーバーキャリア | ||
| 形態別 | 液体 | |
| 粉末 | ||
| その他 | ||
| 用途別 | 食品・飲料 | |
| 医薬品 | ||
| ニュートラシューティカルおよび栄養補助食品 | ||
| 動物栄養 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までの苦味抑制剤フレーバーキャリアセクターの予測値は?
市場は2026年の204.71 ミリオン 米ドルから3.07%のCAGRで成長し、2031年までに238.12 ミリオン 米ドルに達すると予測されています。
苦味抑制とフレーバー供給の需要をリードする製品タイプはどれですか?
フレーバーキャリアは、食品・飲料加工中にフレーバー化合物を保護するために幅広く使用されているため、2025年に58.24%のシェアでリードしました。
苦味マスキングソリューションで最も速く成長している用途はどれですか?
医薬品は、経口医薬品開発において口当たりが早期に対応されるようになっているため、2031年にかけて4.29%のCAGRで成長すると予測されています。
2031年にかけて最も速く成長すると予測されている地域はどこですか?
アジア太平洋は、食品製造の拡大と機能性製品需要に支えられ、2031年にかけて4.78%のCAGRで成長すると予測されています。