
自動車用ウィンドシールド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 16.02 十億米ドル |
| 市場規模 (2032) | 21.86 十億米ドル |
| 成長率 (2027 - 2032) | 6.42 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ウィンドシールド市場分析
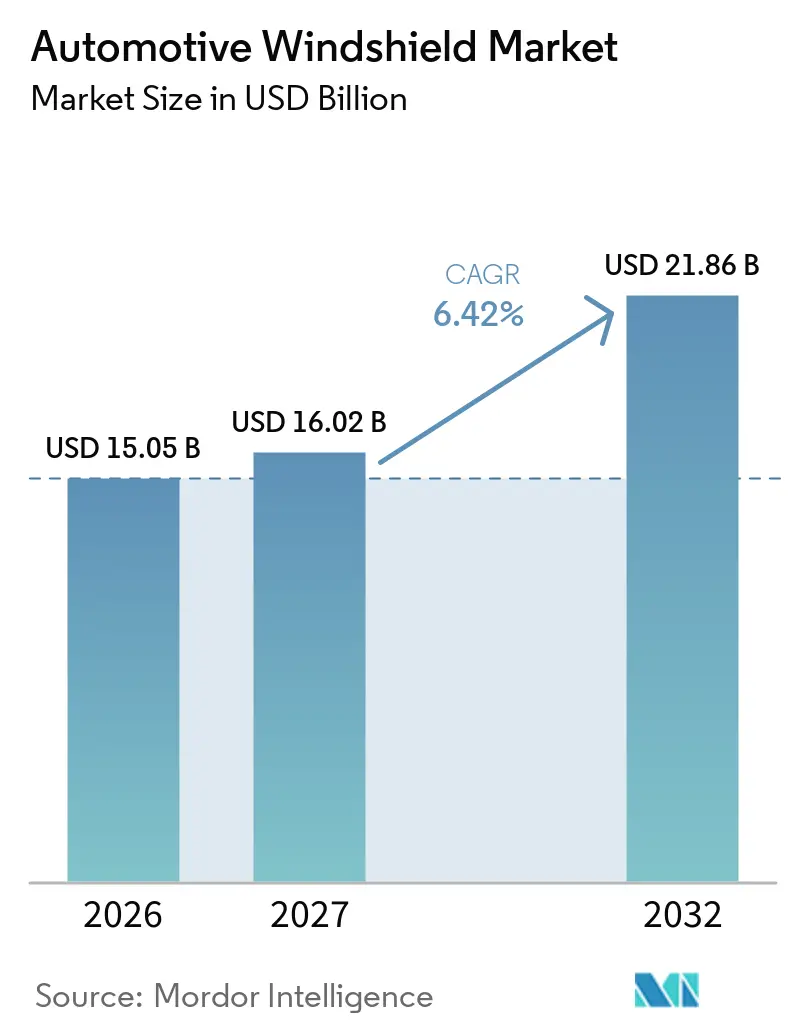
自動車用ウィンドシールド市場規模は2026年に15.05 ビリオン 米ドルと評価され、2027年には16.02 ビリオン 米ドルと推定され、2032年までに21.86 ビリオン 米ドルに達すると予測されており、2027年から2032年の間にCAGR 6.42%を記録する見込みです。自動車用ウィンドシールド市場は、車両メーカーがカメラ、センサー、ディスプレイシステムをサポートするためにガラスを活用するようになるにつれ、受動的な安全部品としての役割を超えて進化しています。この変化により、光学品質、熱制御、音響性能に対する技術要件が高まっています。また、既存のサプライヤーが生産規模だけでなく、エンジニアリング能力で競争する機会も生まれています。自動車用ウィンドシールド市場は引き続き車両生産に依存しますが、交換需要と安全システムのキャリブレーションの必要性が別の活動源を生み出しています。ガラス製造、技術統合、信頼性の高いサービスサポートを組み合わせられるサプライヤーは、これらの要件に対応するうえで有利な立場にあります。
主要レポートのポイント
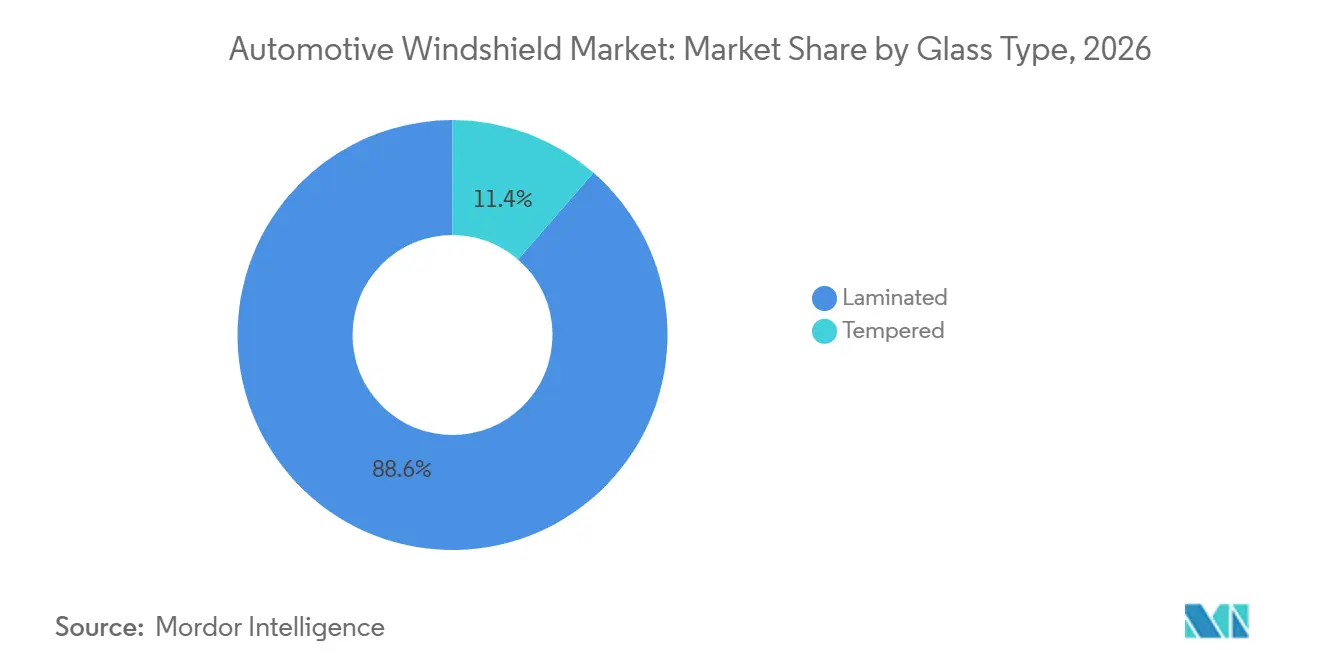
- ガラスタイプ別では、合わせガラスが2026年の自動車用ウィンドシールド市場シェアの88.61%を占め、2032年までCAGR 7.56%で成長すると予測されています
- 機能性別では、標準ウィンドシールドが2026年の自動車用ウィンドシールド市場シェアの70.42%を占め、バリューアデッドウィンドシールドは2032年までCAGR 10.42%で成長すると予測されています。
- 位置別では、フロントウィンドシールドが2026年の自動車用ウィンドシールド市場シェアの69.44%を占め、同様に2032年までCAGR 7.25%で成長すると予測されています。
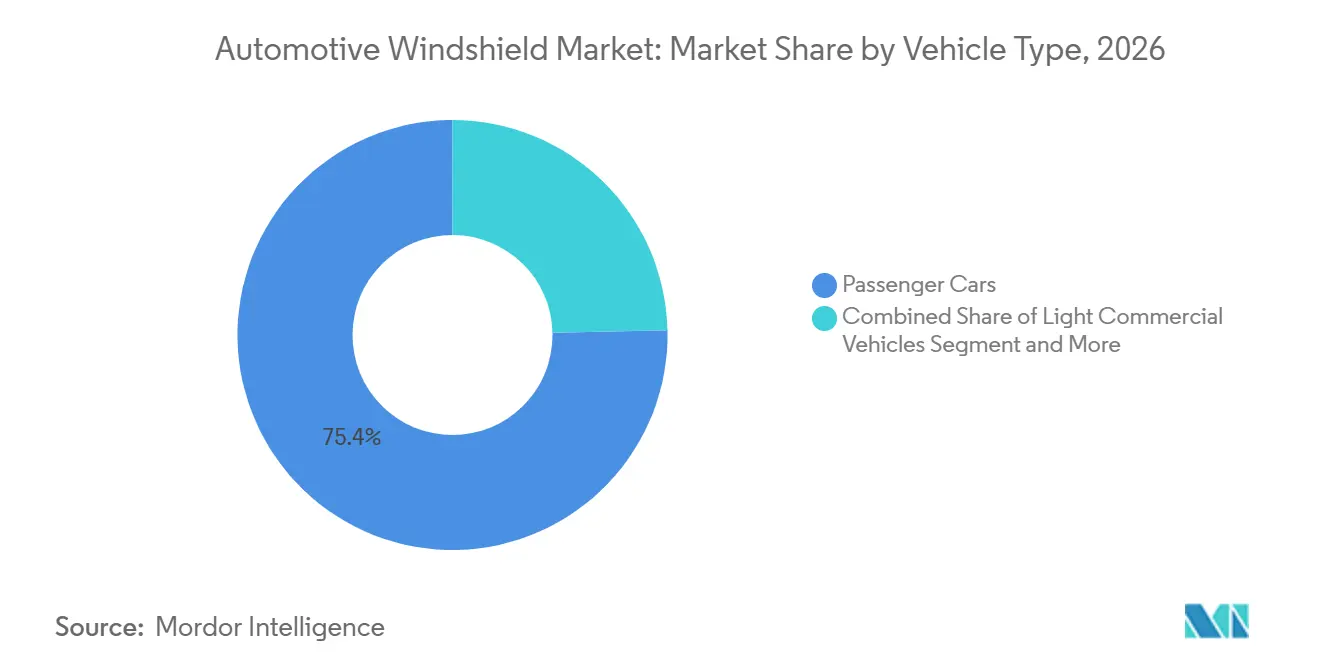
- 車両タイプ別では、乗用車が2026年の自動車用ウィンドシールド市場シェアの75.35%を占め、大型商用車は2032年までCAGR 7.97%で成長すると予測されています。
- 販売チャネル別では、純正部品メーカーが2026年の自動車用ウィンドシールド市場シェアの71.39%を占め、アフターマーケットおよび交換販売は2032年までCAGR 6.84%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年の自動車用ウィンドシールド市場シェアの48.67%を占め、2032年までCAGR 7.66%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ADASおよびカメラ統合型ウィンドシールド搭載の増加 | +1.8% | 欧州と中国が主導するグローバル | 短期(2年以内) |
| HUD対応およびAR-HUDウィンドシールドの採用拡大 | +1.5% | アジア太平洋地域中心(中国)、欧州および北米への波及 | 短中期(1〜3年) |
| 車両生産とグローバル車両保有台数の増加 | +1.2% | グローバル、アジア太平洋地域および南米で高い強度 | 中期(2〜4年) |
| 道路上の飛散物、天候および衝突損傷による交換需要 | +0.9% | 北米および欧州、アジア太平洋地域も拡大中 | 中期(2〜4年) |
| 自動運転向けウィンドシールド光学精度要件 | +0.6% | グローバル、先進市場(ドイツ、日本、米国)が主導 | 長期(4年以上) |
| ソーラーコントロールおよび音響ウィンドシールド機能への需要増加 | +0.4% | 欧州、北米、アジア太平洋地域プレミアムセグメント | 中長期(3〜5年) |
| 情報源: Mordor Intelligence | |||
ADASおよびカメラ統合型ウィンドシールド搭載の増加
新車へのカメラやその他の運転支援機器の普及が進むにつれ、自動車用ウィンドシールド市場は恩恵を受けています。これらのシステムは、カメラがウィンドシールドを通じて信頼性の高い画像を取得できるよう、制御された光学特性を持つガラスを必要とします。カメラや関連部品がガラス取り付け後に再キャリブレーションを必要とするため、交換作業もより専門的になっています。この要件は、部品と取り付けプロセスの両方をサポートできるサプライヤーおよびサービスネットワークを優遇します。したがって、自動車用ウィンドシールド市場は、車両台数がより緩やかなペースで増加する場合でも、技術的な付加価値の向上から価値を得ています。また、新しい車両プログラムが市場に投入される前に、車両メーカー、ガラスメーカー、修理業者間の緊密なコミュニケーションの重要性も高まっています。
HUD対応およびAR-HUDウィンドシールドの採用拡大
ヘッドアップディスプレイは、精密な光学構造を持つウィンドシールドへの需要を高めています。これらの製品は、投影画像の歪みを抑えるために、制御された中間層と均一なガラス表面に依存しています。VisteonとFUTURUSは2025年に、自動車メーカー向けの次世代拡張現実ウィンドシールドおよびパノラミックヘッドアップディスプレイシステムを開発するパートナーシプを発表しましたVisteonとFUTURUSが次世代ヘッドアップディスプレイ技術の推進に向けてパートナーシップを締結、 Visteon Corporation, www.prnewswire.com">[1]。この取り組みは、ディスプレイサプライヤーと車両システムプロバイダーがウィンドシールド開発とより密接に連携するようになっていることを示しています。加熱、音響処理、ソーラーコントロール、ディスプレイ互換性が車両設計においてより重要になるにつれ、自動車用ウィンドシールド市場は恩恵を受けることができます。製品開発には現在、単一のサプライヤーによる作業ではなく、ガラスの形状、光学材料、ディスプレイハードウェア、車両インテリア間の連携が必要とされています。
車両生産とグローバル車両保有台数の増加
車両生産は、純正部品ウィンドシールド搭載の直接的な需要基盤であり続けています。SUV、ピックアップトラック、電気自動車を含む大型車両は、より広いグレージング面積とより高度なウィンドシールド設計を必要とすることが多いです。増加する車両保有台数は、通常使用、衝突、環境への露出によってウィンドシールドが損傷するにつれ、将来の交換基盤も生み出します。車両メーカーは音響、熱、カメラ対応ガラスの仕様を増やしており、各ユニットの技術的価値が高まっています。自動車用ウィンドシールド市場は、車両ライフサイクルにわたって発生する純正搭載需要と交換需要の組み合わせから恩恵を受けています。
道路上の飛散物、天候および衝突損傷による交換需要
道路上の飛散物、悪天候、衝突によるウィンドシールドの損傷は、交換ガラスへの継続的な需要を生み出しています。この需要は、損傷が視界や車両の安全性に影響を与える可能性があるため、多くの車両アップグレードよりも裁量的ではありません。先進運転支援システムは、取り付け後にカメラや関連部品の再キャリブレーションが必要な場合、交換作業をより複雑にします。この要件は、各交換の価値を高める一方で、訓練を受けた取り付け業者と適切な機器の重要性を高める可能性があります。したがって、自動車用ウィンドシールド市場は、適合部品、信頼性の高い取り付け、キャリブレーションサポートを提供できるサービスネットワークによって支えられています。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー集約型製造とソーダ灰コストの変動 | -0.6% | グローバル、中国と欧州でのエクスポージャーが高い | 短中期(1〜3年) |
| ADASおよびHUD搭載ウィンドシールドの高い交換コスト | -0.5% | 北米および欧州、アジア太平洋地域でも新興 | 中期(2〜4年) |
| ウィンドシールド交換後のキャリブレーションおよび取り付けのばらつき | -0.3% | グローバル、北米で最も深刻 | 短中期(1〜3年) |
| 合わせガラスウィンドシールドのリサイクルインフラの不足 | -0.2% | 欧州(規制上の圧力)、グローバル(初期段階のインフラ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー集約型製造とソーダ灰コストの変動
自動車用ウィンドシールドの生産は、大量のエネルギー投入を必要とするフロートガラス操業に依存しています。メーカーはまた、コスト変動が製造マジンに影響を与える可能性のあるソーダ灰やその他の材料にも依存しています。連続炉操業は、投入コストが変化した際に生産を迅速に調整する能力を制限します。このエクスポージャーは、安定したエネルギー契約や安全な材料供給関係を持たないサプライヤーにとって特に重要です。AGC Glass EuropeとReilingが2026年に産業規模のウィンドシールドリサイクル作業を報告したように、リサイクルの進展は時間をかけて材料廃棄物の削減に役立つ可能性があります。
ADASおよびHUD搭載ウィンドシールドの高い交換コスト
ADASおよびHUD搭載ウィンドシールドには、カメラブラケット、加熱素子、音響層、特殊光学機能が含まれる場合があります。これらの機能により、基本的なウィンドシールドガラスと比較して交換部品のコストが増加します。取り付けプロセスでは、カメラベースの安全システムの動作を復元するための再キャリブレーションも必要になる場合があります。技術者のトレーニングと機器のばらつきにより、サービス拠点間で修理結果が一貫しない場合があります。自動車用ウィンドシールド市場は、信頼性の高い交換結果をサポートするために、ガラスメーカー、車両メーカー、保険会社、修理ネットワーク間のより強固な連携を必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ガラスタイプ別:
合わせガラスが安全性と技術統合をリード合わせガラスは2026年の自動車用ウィンドシールド市場シェアの88.61%を占めました。この構造は、衝撃後に破片を保持するのに役立つ中間層とガラス層を組み合わせています。この特性は、フロントウィンドシールド用途における確立された役割を支えています。合わせガラス構造はまた、音響処理、加熱素子、ディスプレイ関連の光学機能のための実用的な基盤も提供します。自動車用ウィンドシールド市場は、安全性と技術要件が一つの部品で対応される必要性が高まっているため、この構造に依存しています。その柔軟性により、設計者はウィンドシールドの乗員保護と前方視界における基本的な役割を変えることなく機能を追加できます。
合わせガラスは2032年までCAGR 7.56%で成長すると予測されています。その成長は、カメラベースの安全機能のためにより強力な光学制御を必要とする車両メーカーによって支えられています。また、音、熱、投影画像の管理に役立つ特殊な中間層にも対応できます。AGC Automotive Czechは2025年に新しい自動化合わせウィンドシールドラインの建設を開始しましたAGCはチェコ工場に自動車用ガラスラインを建設、 Glass International, www.glass-international.com">[2]。これはこの生産能力へのサプライヤーの継続的な投資を反映しています。強化ガラスは他の車両グレージング位置では引き続き重要ですが、このレポートでの使用はフロントウィンドシールドに期待される機能によってより限定されています。この違いにより、合わせガラスは前向き車両技術の製品開発の中心に位置し続けています。
機能性別:
標準ウィンドシールドが規模を維持しながらバリューアデッド製品が前進標準ウィンドシールドは2026年の自動車用ウィンドシールド市場シェアの70.42%を占めました。その地位は、主流車両、旧型車両フリート、交換用途からの需要を反映しています。多くの購入者は、幅広い追加機能なしに信頼性の高いグレージングを依然として必要としています。このセグメントは、車両の手頃な価格と部品の入手可能性が購買決定を左右する場所で引き続き重要です。標準製品はまた、自動車用ウィンドシールド産業全体の製造稼働率を支える基本的な数量も提供します。サプライヤーは、車両仕様がより複雑になる中でも、信頼性の高い性能と幅広い入手可能性を維持する必要があります。
バリューアデッドウィンドシールドは2032年までCAGR 10.42%で成長すると予測されています。このカテゴリーには、音響、加熱、ディスプレイ対応製品、およびその他の強化バリアントが含まれます。電気自動車はキャビンの音をより目立たせる可能性があり、音響ガラスの使用を支持します。寒冷地の条件も、明確な視界が必要な場所で加熱機能を重要にします。これらの機能が主流の車両プログラムでより一般的になるにつれ、自動車用ウィンドシールド市場は特殊材料とプロセス能力へのより広いアクセスを必要とするでしょう。それらの広範な採用は、標準的な車両グレージング仕様を構成するものに対する顧客の期待を徐々に変える可能性があります。
位置別:
フロントウィンドシールドが主要技術インターフェースとして維持フロントウィンドシールドは2026年の自動車用ウィンドシールド市場シェアの69.44%を占めました。それらは車両環境と前向きカメラシステムの間の主要な光学インターフェースです。また、ヘッドアップディスプレイ情報が表示される表面も提供します。これらの役割により、光学品質と反射制御が中心的な設計上の考慮事項となっています。自動車用ウィンドシールド市場は、安全性、視界、乗員インタラクションが交わる場所であるため、技術統合のほとんどを車両の前部に配置しています。したがって、フロントガラスの設計は、ドライバーの道路視界を損なうことなく多くの機能のバランスを取る必要があります。
フロントウィンドシールドは2032年までCAGR 7.25%で成長すると予測されています。リアウィンドシールドは引き続き重要な曇り取り、視界、構造機能を果たします。しかし、前部位置はセンサー互換性とディスプレイ性能に対するより大きな要件を担っています。Mack Trucksは2026年に大型用途向けにImpactShieldウィンドシールド技術を導入しましたMack TrucksがオールニューMack Granite®および拡張新型トラックラインナップにMack® ImpactShield™ウィンドシールド技術をデビュー、 Mack Trucks, www.macktrucks.com">[3]。これは特殊なフロントガラス開発が商用車にも及んでいることを示しています。高度なグレージングのトラックプラットフォームへの普及は、自動車用ウィンドシールド産業の技術的範囲を広げる可能性があります。また、耐久性と車両稼働時が、乗用車の快適性やディスプレイ機能と並んで重要な基準になり得ることも示唆しています。
車両タイプ別:
乗用車がリードしながら大型商用車が勢いを増す乗用車は2026年の自動車用ウィンドシールド市場シェアの75.35%を占めました。それらは車両所有と生産の大きなシェアを占めるため、ウィンドシールド搭載の最も広い基盤を提供します。乗用車プログラムはまた、幅広い価格帯にわたって音響および安全関連のガラス機能を導入します。明確な視界、キャビンの快適性、カメラサポートの必要性が引き続き製品仕様を形成しています。したがって、自動車用ウィンドシールド市場は乗用車プラットフォーム戦略と密接に結びついています。大量生産の乗用車モデルに対して行われた製品選択は、どの機能が時間をかけて交換チャネルに到達するかを決定する可能性があります。
大型商用車は2032年までCAGR 7.97%で成長すると予測されています。フリートオペレーターは、稼働時間、耐久性、総合的なメンテナンスニーズを通じてウィンドシールド性能をますます評価しています。運転支援機能はまた、商用車グレージングにおいてより制御された光学条件を必要とする場合があります。Mack TrucksのImpactShieldの発売は、過酷なトラック使用向けの専用設計ウィンドシールド技術への関心を示しています。自動車用ウィンドシールド市場は、信頼性の高い保護とフリート顧客向けのサービスサポートを組み合わせた製品を通じて対応できます。サプライヤーはまた、長期間道路上で過ごす車両の修理タイミングと部品入手可能性の実際的な要求も考慮する必要があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEMプログラムが要件を設定し交換需要が続くOEMは2026年の自動車用ウィンドシールド市場シェアの71.39%を占めました。車両メーカーは新モデルを開発する際にコアガラス要件を確立します。これらの要件には、光学性能、カメラ配置、音響特性、加熱能力が含まれる場合があります。純正搭載の決定はその後、交換部品に期待される仕様に影響を与えます。自動車用ウィンドシールド市場は、これらのプログラムが後にサービスネットワークに到達する技術的基準を決定するため、緊密なOEM関係に依存しています。早期の協力は、ガラスサプライヤーが将来の車両プラットフォームの機能的ニーズに生産方法を合わせるのに役立ちます。
アフターマーケットおよび交換販売は2032年までCAGR 6.84%で成長すると予測されています。高度な安全機能を持つ車両の設置基盤は、元の技術要件に一致する部品への需要を生み出します。修理業者はまた、適切な取り付けとカメラシステムに関連するキャリブレーション作業も管理する必要があります。部品が慎重な取り扱いとタイムリーな入手可能性を必要とする場所では、流通パートナーがより重要になる可能性があります。自動車用ウィンドシールド市場は、トレーニング、機器アクセス、信頼の高いサービスプロセスと組み合わせた交換ソリューションをますます必要とするでしょう。このチャネルは、より広範なウィンドシールド構成を管理しながら顧客の信頼を維持する必要があります。
地域分析
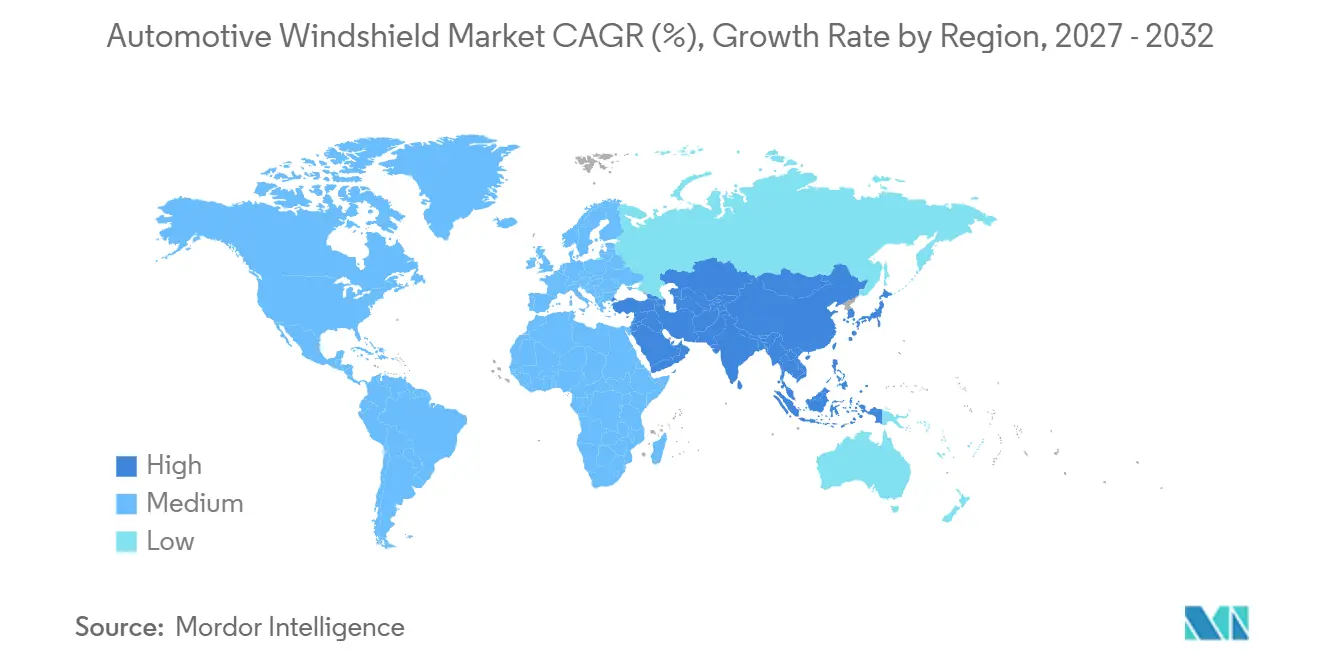
アジア太平洋地域は2026年の自動車用ウィンドシールド市場シェアの48.67%を占め、2032年までCAGR 7.66%で成長すると予測されています。中国は広範な車両製造基盤により主要な数量センターです。同国の新エネルギー車はまた、より大きく技術的に複雑なフロントガラスへの需要も支えています。インドは車両所有と国内生産の発展に伴い、別の需要源を提供しています。日本と韓国は、車両メーカーとコンポーネントサプライヤーを通じて高仕様の車両プログラムに影響を与え続けています。需要の多様性は、サプライヤーが地域全体でコスト重視と技術重視の両方の用途に対応する必要があることを意味します。
北米は、トラック、SUV、先進運転支援機能への強い需要が特徴です。これらの車両フォーマットは、過酷な条件下で大きなガラス面積とより堅牢な性能を必要とする場合があります。現地生産戦略は、サプライヤーがサプライチェーンのエクスポージャーを削減し、OEMおよび交換顧客により密接にサービスを提供するのに役立ちます。Fuyaoは米国でのプレゼンスを拡大し続けており、他のグローバルサプライヤーは地域の生産およびサービスネットワークを維持しています。北米の自動車用ウィンドシールド市場はまた、資格のある取り付けおよびキャリブレーションサポートへのアクセスにも依存しています。製品の入手可能性、技術者の能力、明確なサービス手順は、顧客の信頼を維持するうえで製造能力と同様に重要である可能性があります。
欧州は、安全で互換性のあるグレージングの重要性を強化する規制環境を持っています。この地域の車両メーカーは、光学品質、音響性能、車両統合に対して厳しい要件を設定することが多いです。プレミアムOEMプログラムは、後により広いグローバルプラットフォームに広がる製品設計に影響を与える可能性があります。南米は主にブラジルによって支えられており、地域の車両生産と交換需要が引き続き重要です。中東およびアフリカは、車両フリートが拡大し、地域の製造計画が現地供給能力の構築を目指すにつれ、発展する機会を提供しています。これらの地域全体で、サプライヤーは現地の車両フリート、物流条件、修理ネットワークの成熟度に商業的アプローチを適応させる必要があります。
競合環境
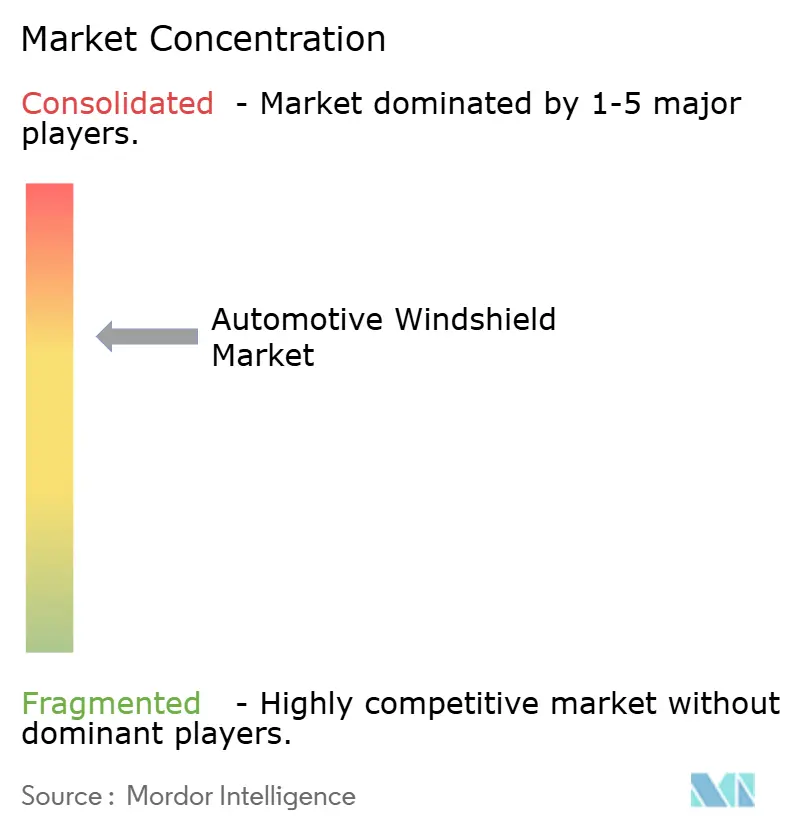
自動車用ウィンドシールド市場は、大手グローバルサプライヤーのグループが主要なOEM関係を担い、地域メーカーが交換チャネルで活発に活動しているため、大きく調整されています。AGC Inc.、Fuyao Glass Industry Group、Nippon Sheet Glass、Compagnie de Saint-Gobain、Xinyi Glass Holdingsは、競争環境を形成している企業の一部です。それらの優位性は、生産リーチ、OEM認定、材料知識、ますます複雑化する技術仕様を満たす能力に基づいています。競争、センサー互換性、ディスプレイ機能、信頼性の高い品質をサポートする統合ソリューションへとシフトしています。この構造は、現地サービス、価格、または交換の入手可能性が決定的な場所で地域サプライヤーに余地を残しています。また、グローバルリーダーが規模だけに頼るのではなく、強力な現地実行を維持することも求めています。
AGCは、技術要件がより厳しくなるにつれ、高度なガラス開発と循環処理を重視しています。Reilingとの自動車用ウィンドシールドリサイクルに関する取り組みは、材料回収と顧客の持続可能性への期待の両方に対応する戦略を示しています。Fuyaoは、車両メーカーへのアクセスを強化し、輸入原料への依存を減らすために、北米での現地供給能力を追求しています。NSGは、純正搭載と交換チャネルにわたるグローバルな自動車ガラスフットプリントと関係を通じて競争し続けています。自動車用ウィンドシールド市場は、一貫した製造基盤と変化する車両プログラムへのタイムリーなサポートを組み合わせられるサプライヤーを評価します。これらの活動は、製造場所、技術投資、顧客サポートがサプライヤー戦略において密接に結びついていることを示しています。
特殊中間層は、音響性能、衝撃特性、ディスプレイ品質に影響を与えるため、戦略的に重要であり続けています。材料サプライヤーはまた、ヘッドアップディスプレイ用途と高度なカメラシステムの光学的明瞭度を改善するための圧力にも直面しています。VisteonのFUTURUSとの取り組みは、エレクトロニクスおよびディスプレイ企業がガラスメーカーでなくてもウィンドシールド要件に影響を与えられることを示しています。ガラス、材料、光学、車両システムにわたるパートナーシップを確立するサプライヤーは、複雑なプログラムにおける地位を改善できます。技術統合が参入障壁を高める一方で新たなパートナーシップの機会も生み出すため、自動車用ウィンドシールド市場は競争力を維持するでしょう。この広いエコシステムにより、調整と知的財産管理が長期的なサプライヤーポジショニングにとってより重要になっています。
自動車用ウィンドシールド産業リーダー
-
AGC Inc.
-
Fuyao Glass Industry Group Co., Ltd.
-
Nippon Sheet Glass Co., Ltd.
-
Compagnie de Saint-Gobain
-
Xinyi Glass Holdings Limited
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用ウィンドシールド市場 このレポートでカバーされる企業
- AGC Inc.
- Compagnie de Saint-Gobain
- Nippon Sheet Glass Co., Ltd.
- Fuyao Glass Industry Group Co., Ltd.
- Xinyi Glass Holdings Limited
- Guardian Industries Holdings LLC
- Central Glass Co., Ltd.
- Vitro, S.A.B. de C.V.
- Corning Incorporated
- Asahi India Glass Limited
- Atlas Holdings LLC
- Webasto SE
- Eastman Chemical Company
- Kuraray Co., Ltd.
- CSG Holding Co., Ltd.
- Taiwan Glass Industry Corporation
- Sika AG
- PPG Industries, Inc.
最近の産業開発事情 自動車用ウィンドシールド市場
- 2026年5月:Mack TrucksはCorning Fusion5ガラスを使用した初のクラス8トラック用ウィンドシールドであるImpactShieldを導入し、耐久性を向上させフリートのダウンタイムを最小化しました。
- 2026年2月:Hyundai Mobisはホログラフィックウィンドシールドディスプレイ(HWD)の量産に向けてドイツおよびフランスの専門企業との提携を発表しました。
- 2026年2月:Garware Hi-Tech Films(GHFL)はセラミック&グラフェンコーティング、カーケアキット、ウィンドウフィルムキット、WindShield Proを含む4つの新しい自動車ケア製品を発売しました。
グローバル自動車用ウィンドシールド市場レポートの範囲
自動車用ウィンドシールド市場は、ガラスタイプ、機能性、位置、車両タイプ、販売チャネル、地域別にセグメント化されています。ガラスタイプ別では、市場は合わせガラスと強化ガラスにセグメント化されています。機能性別では、市場は標準とバリューアデッド(音響、加熱、HUD対応、その他)にセグメント化されています。位置別では、市場はフロントウィンドシールドとリアウィンドシールド(バックライト)にセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、大型商用車にセグメント化されています。販売チャネル別では、市場はOEMとアフターマーケット/交換にセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、ポーランド、その他の欧州)、アジア太平洋地域(中国、日本、インド、韓国、インドネシア、タイ、オーストラリア、その他のアジア太平洋地域)、南米(ブラジル、アルゼンチン、コロンビア、チリ、その他南米)、中東およびアフリカ(トルコ、サウジアラビア、アラブ首長国連邦、イスラエル、南アフリカ、エジプト、モロッコ、その他の中東およびアフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(平方メートル)で提供されます。
セグメンテーション概要
| 合わせガラス |
| 強化ガラス |
| 標準 |
| バリューアデッド(音響、加熱、HUD対応、その他) |
| フロントウィンドシールド |
| リアウィンドシールド(バックライト) |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 純正部品メーカー |
| アフターマーケット/交換 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| ポーランド | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| インドネシア | |
| タイ | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他の南米 | |
| 中東およびアフリカ | トル |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| モロッコ | |
| その他の中東およびアフリカ |
| ガラスタイプ別 | 合わせガラス | |
| 強化ガラス | ||
| 機能性別 | 標準 | |
| バリューアデッド(音響、加熱、HUD対応、その他) | ||
| 位置別 | フロントウィンドシールド | |
| リアウィンドシールド(バックライト) | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 販売チャネル別 | 純正部品メーカー | |
| アフターマーケット/交換 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ポーランド | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| インドネシア | ||
| タイ | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他の南米 | ||
| 中東およびアフリカ | トル | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| モロッコ | ||
| その他の中東およびアフリカ | ||
レポートで回答された主要な質問
自動車用ウィンドシールドの成長を促進しているものは何ですか?
カメラ、運転支援システム、ディスプレイ機能、交換サービスの利用増加が、ウィンドシールドアセンブリの技術的価値を高めています。これらの変化により、サプライヤーは光学品質、ガラス統合、取り付け後サポートに対してより高い基準を満たすことが求められています。
自動車用ウィンドシールド需要をリードするガラスタイプはどれですか?
合わせガラスは2026年に88.61%のシェアでリードし、2032年までCAGR 7.56%で成長すると予測されています。その積層構造は乗員保護をサポートしながら、音響、加熱、ディスプレイ関連機能を可能にします。
バリューアデッドウィンドシールドはなぜより速く成長しているのですか?
音響、加熱、ディスプレイ対応機能は、車両の快適性、視界、技術統合のニーズに対応しています。このセグメントは、これらの機能がより広範な車両プログラムに普及するにつれ、2032年までCAGR 10.42%で成長すると予測されています。
ウィンドシールドサプライヤーにとって最も速く成長している車両カテゴリーはどれですか?
大型商用車は、フリートが耐久性と技術的に優れたグレージングをより重視するにつれ、2032年までCAGR 7.97%で成長すると予測されています。車両稼働時間、交換の容易さ、安全システムの互換性が重要な購買上の考慮事項です。