
Taille et part du marché des pare-brise automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.02 Milliards de dollars |
| Taille du Marché (2032) | 21.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
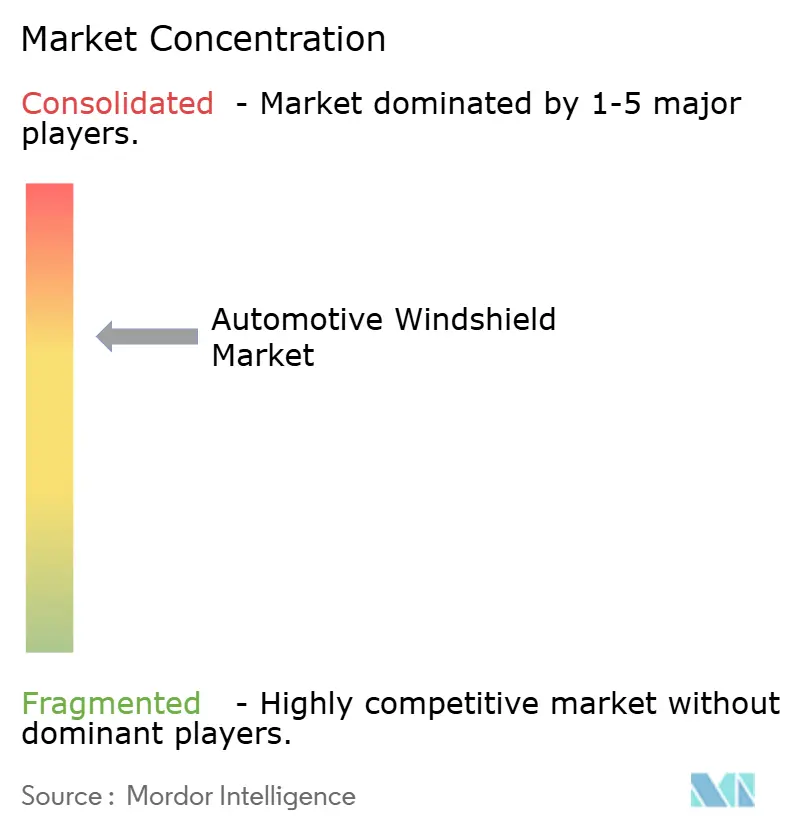
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pare-brise automobiles par Mordor Intelligence
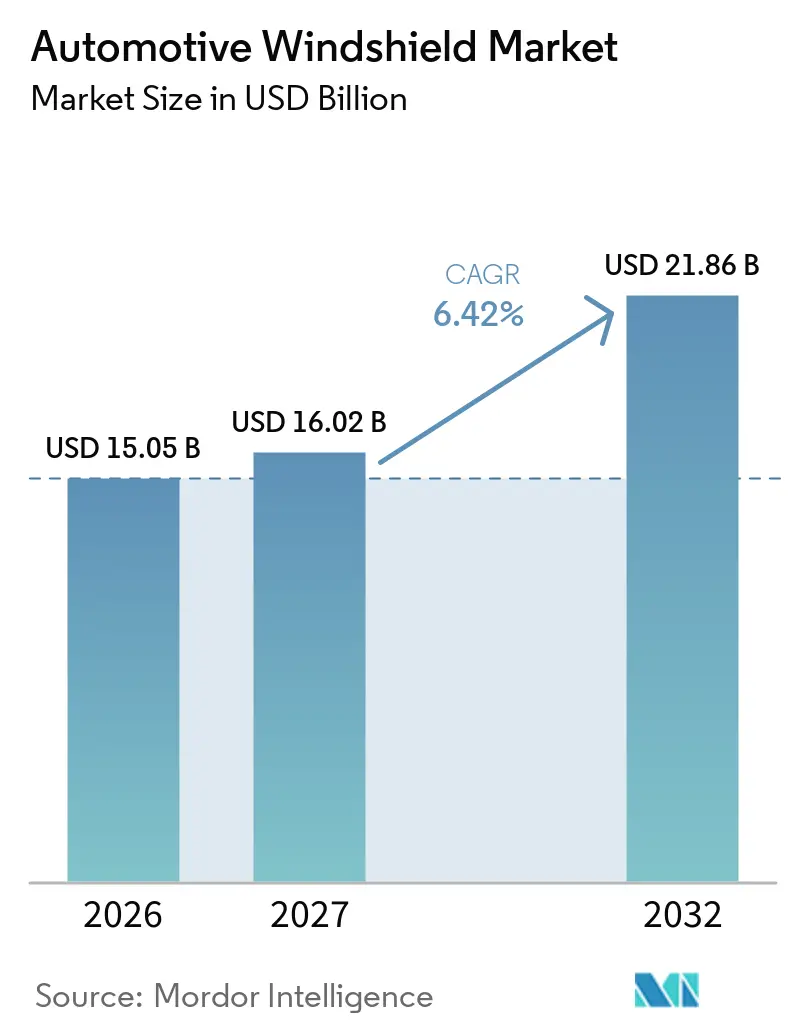
La taille du marché des pare-brise automobiles était évaluée à 15,05 milliards USD en 2026, est estimée à 16,02 milliards USD en 2027 et devrait atteindre 21,86 milliards USD d'ici 2032, enregistrant un CAGR de 6,42 % entre 2027 et 2032. Le marché des pare-brise automobiles dépasse son rôle de composant de sécurité passif, car les constructeurs automobiles utilisent de plus en plus le verre pour prendre en charge les caméras, les capteurs et les systèmes d'affichage. Cette évolution rehausse les exigences techniques en matière de qualité optique, de contrôle thermique et de performance acoustique. Elle offre également aux fournisseurs établis la possibilité de se démarquer par leur capacité d'ingénierie plutôt que par leur seule échelle de production. Le marché des pare-brise automobiles continuera de dépendre de la production de véhicules, mais la demande de remplacement et la nécessité d'étalonner les systèmes de sécurité constituent une source d'activité distincte. Les fournisseurs capables de combiner la fabrication du verre, l'intégration technologique et un service après-vente fiable sont mieux positionnés pour répondre à ces exigences.
Points clés du rapport
- Par type de verre, le verre feuilleté détenait 88,61 % de la part du marché des pare-brise automobiles en 2026, et il est prévu qu'il croisse à un CAGR de 7,56 % jusqu'en 2032.
- Par fonctionnalité, les pare-brise standard détenaient 70,42 % de la part du marché des pare-brise automobiles en 2026, tandis que les pare-brise à valeur ajoutée devraient croître à un CAGR de 10,42 % jusqu'en 2032.
- Par position, les pare-brise avant détenaient 69,44 % de la part du marché des pare-brise automobiles en 2026, et il est prévu qu'ils croissent à un CAGR de 7,25 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient 75,35 % de la part du marché des pare-brise automobiles en 2026, tandis que les véhicules utilitaires lourds devraient croître à un CAGR de 7,97 % jusqu'en 2032.
- Par canal de vente, les équipementiers d'origine détenaient 71,39 % de la part du marché des pare-brise automobiles en 2026, tandis que les ventes sur le marché secondaire et de remplacement devraient croître à un CAGR de 6,84 % jusqu'en 2032.
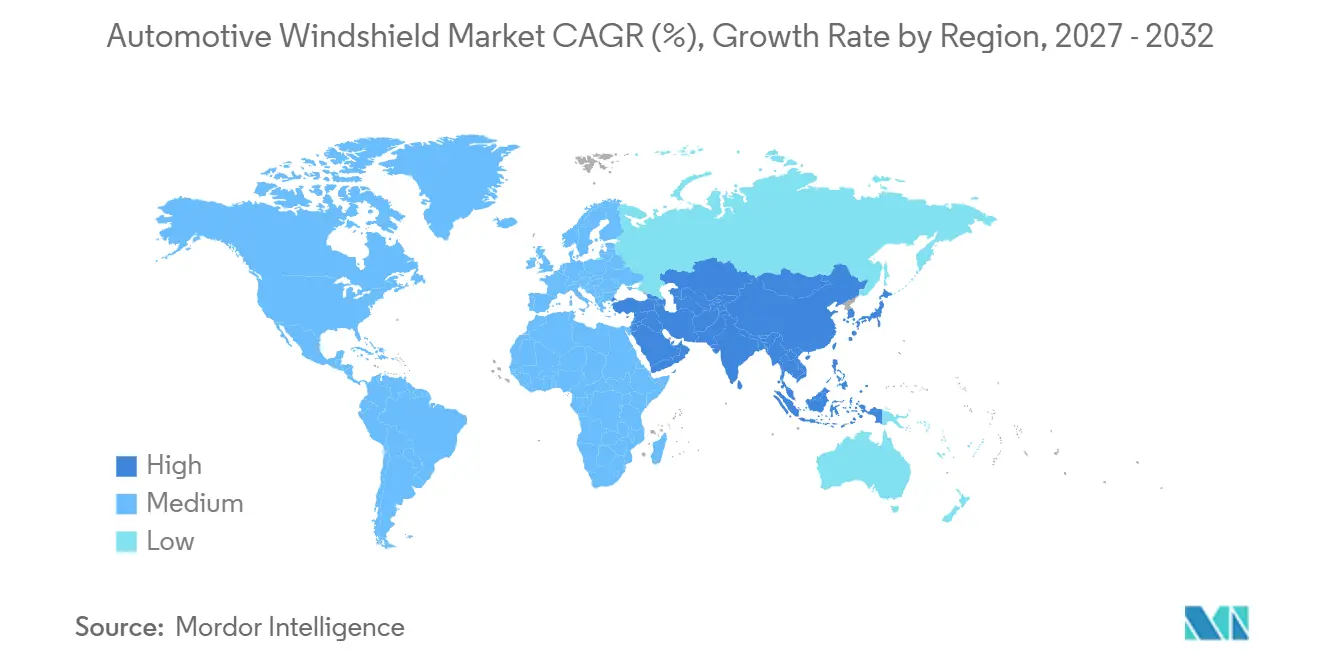
- Par géographie, l'Asie-Pacifique détenait 48,67 % de la part du marché des pare-brise automobiles en 2026 et devrait croître à un CAGR de 7,66 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de la pose de pare-brise intégrant des systèmes ADAS et des caméras | +1.8% | Mondial, porté par l'Europe et la Chine | Court terme (≤ 2 ans) |
| Adoption croissante des pare-brise compatibles HUD et AR-HUD | +1.5% | Cœur Asie-Pacifique (Chine), extension vers l'Europe et l'Amérique du Nord | Court à moyen terme (1–3 ans) |
| Croissance de la production de véhicules et du parc automobile mondial | +1.2% | Mondial, forte intensité en Asie-Pacifique et en Amérique du Sud | Moyen terme (2–4 ans) |
| Demande de remplacement liée aux débris routiers, aux intempéries et aux dommages de collision | +0.9% | Amérique du Nord et Europe, avec une croissance en Asie-Pacifique | Moyen terme (2–4 ans) |
| Exigences de précision optique des pare-brise pour la conduite automatisée | +0.6% | Mondial, porté par les marchés avancés (Allemagne, Japon, États-Unis) | Long terme (≥ 4 ans) |
| Demande croissante de fonctions de contrôle solaire et d'isolation acoustique des pare-brise | +0.4% | Europe, Amérique du Nord, segment premium Asie-Pacifique | Moyen à long terme (3–5 ans) |
| Source: Mordor Intelligence | |||
Essor de la pose de pare-brise intégrant des systèmes ADAS et des caméras
Le marché des pare-brise automobiles bénficie de la généralisation des caméras et autres équipements d'aide à la conduite dans les nouveaux véhicules. Ces systèmes nécessitent un verre aux propriétés optiques maîtrisées afin que les caméras puissent capturer des images fiables à travers le pare-brise. Les travaux de remplacement deviennent également plus spécialisés, car les équipements de sécurité doivent être recalibrés après la pose du verre. Cette exigence favorise les fournisseurs et les réseaux de service capables de prendre en charge à la fois la pièce et le processus d'installation. Le marché des pare-brise automobiles gagne ainsi en valeur grâce à un contenu technique plus élevé, même lorsque les volumes de véhicules progressent à un rythme plus mesuré. Cela souligne également l'importance d'une communication étroite entre les constructeurs automobiles, les producteurs de verre et les réparateurs avant qu'un nouveau programme de véhicule n'arrive sur la route.
Adoption croissante des pare-brise compatibles HUD et AR-HUD
Les affichages tête haute stimulent la demande de pare-brise à construction optique précise. Ces produits reposent sur des intercalaires contrôlés et des surfaces de verre uniformes pour limiter la distorsion de l'image projetée. Visteon et FUTURUS ont annoncé un partenariat en 2025 pour développer des systèmes d'affichage tête haute panoramique et de pare-brise à réalité augmentée de nouvelle génération pour les constructeurs automobilesVisteon et FUTURUS s'associent pour faire progresser la technologie d'affichage tête haute de nouvelle génération, Visteon Corporation, www.prnewswire.com">[1]. Ces travaux illustrent la façon dont les fournisseurs de systèmes d'affichage et les équipementiers automobiles s'intègrent de plus en plus au développement des pare-brise. Le marché des pare-brise automobiles peut en bénéficier à mesure que le chauffage, le traitement acoustique, le contrôle solaire et la compatibilité avec les systèmes d'affichage deviennent plus pertinents pour la conception des véhicules. Le développement de produits requiert désormais une coordination entre la géométrie du verre, les matériaux optiques, le matériel d'affichage et l'intérieur du véhicule, plutôt qu'un travail isolé d'un seul fournisseur.
Croissance de la production de véhicules et du parc automobile mondial
La production de véhicules reste une base de demande directe pour la pose de pare-brise en première monte. Les véhicules de grande taille, notamment les SUV, les pick-up et les véhicules électriques, nécessitent souvent des surfaces vitrées plus larges et des conceptions de pare-brise plus avancées. Le parc automobile croissant constitue également une base de remplacement future, à mesure que les pare-brise sont endommagés par l'usage courant, les collisions et l'exposition environnementale. Les constructeurs automobiles spécifient de plus en plus des verres acoustiques, thermiques et compatibles avec les caméras, ce qui accroît la valeur technique de chaque unité. Le marché des pare-brise automobiles bénéficie de cette combinaison de demande en première monte et de besoins de remplacement qui se développent tout au long du cycle de vie du véhicule.
Demande de remplacement liée aux débris routiers, aux intempéries et aux dommages de collision
Les dommages causés aux pare-brise par les débris routiers, les intempéries sévères et les collisions génèrent un besoin constant de verre de remplacement. Cette demande est moins discrétionnaire que de nombreuses améliorations de véhicules, car les dommages peuvent affecter la visibilité et la sécurité du véhicule. Les systèmes avancés d'aide à la conduite rendent les travaux de remplacement plus complexes lorsque les caméras ou les composants associés doivent être recalibrés après l'installation. Cette exigence peut augmenter la valeur de chaque remplacement tout en renforçant l'importance des installateurs qualifiés et des équipements appropriés. Le marché des pare-brise automobiles est donc soutenu par des réseaux de service capables de fournir des pièces conformes, une pose fiable et un support d'étalonnage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fabrication à forte intensité énergétique et volatilité du coût du carbonate de soude | -0.6% | Mondial, forte exposition en Chine et en Europe | Court à moyen terme (1–3 ans) |
| Coût élevé de remplacement des pare-brise équipés de systèmes ADAS et HUD | -0.5% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Moyen terme (2–4 ans) |
| Variabilité de l'étalonnage et de la pose après remplacement du pare-brise | -0.3% | Mondial, plus aigu en Amérique du Nord | Court à moyen terme (1–3 ans) |
| Infrastructure de recyclage limitée pour les pare-brise feuilletés | -0.2% | Europe (pression réglementaire), mondial (infrastructure naissante) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fabrication à forte intensité énergétique et volatilité du coût du carbonate de soude
La production de pare-brise automobiles dépend d'opérations de verre flotté nécessitant des apports énergétiques substantiels. Les producteurs s'appuient également sur le carbonate de soude et d'autres matières premières dont les fluctuations de coût peuvent affecter les marges de fabrication. Les opérations de fours continus limitent la capacité à ajuster rapidement la production lorsque les coûts des intrants évoluent. Cette exposition est particulièrement pertinente pour les fournisseurs qui ne disposent pas d'arrangements énergétiques stables ou de relations d'approvisionnement en matières premières sécurisées. Les progrès en matière de recyclage pourraient contribuer à réduire les déchets de matériaux au fil du temps, comme AGC Glass Europe et Reiling l'ont démontré avec leurs travaux de recyclage de pare-brise à l'échelle industrielle en 2026.
Coût élevé de remplacement des pare-brise équipés de systèmes ADAS et HUD
Les pare-brise équipés de systèmes ADAS et HUD peuvent contenir des supports de caméra, des éléments chauffants, des couches acoustiques et des caractéristiques optiques spécialisées. Ces caractéristiques augmentent le coût de la pièce de remplacement par rapport à un verre de pare-brise de base. Le processus d'installation peut également nécessiter un recalibrage pour restaurer le fonctionnement des systèmes de sécurité basés sur des caméras. Les variations dans la formation des techniciens et les équipements peuvent entraîner des résultats de réparation incohérents selon les sites de service. Le marché des pare-brise automobiles nécessite une meilleure coordination entre les fabricants de verre, les constructeurs automobiles, les assureurs et les réseaux de réparation pour garantir des résultats de remplacement fiables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de verre :
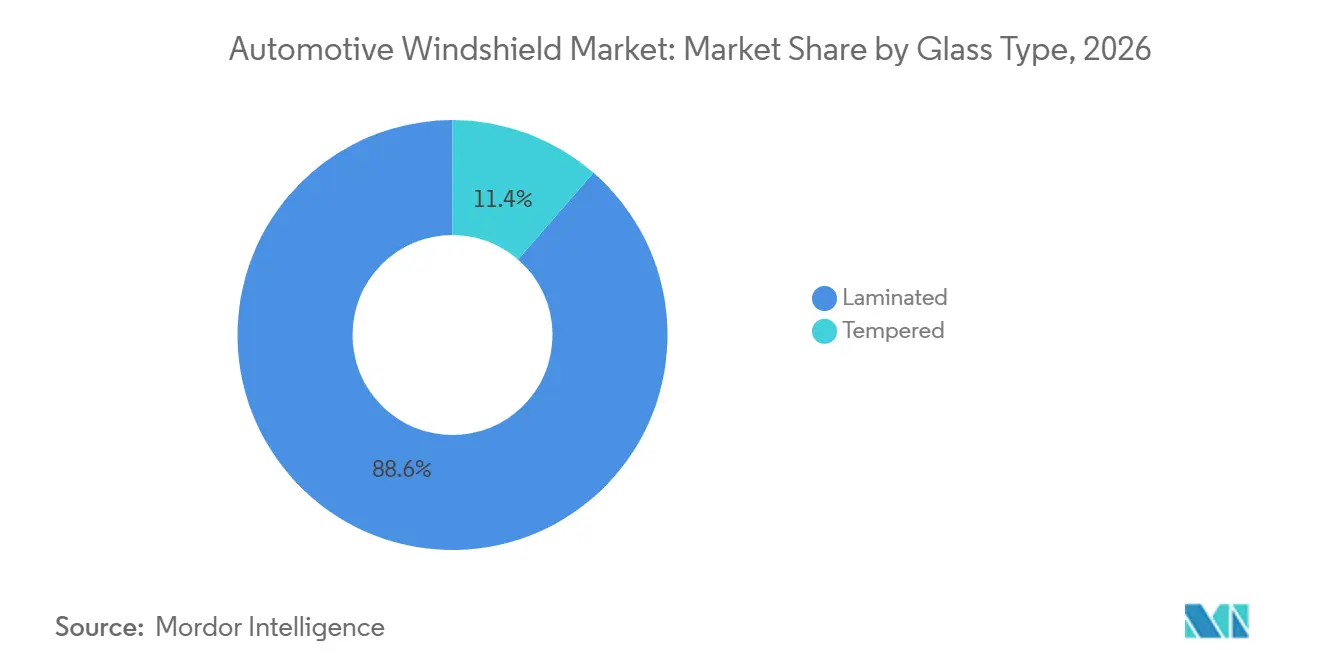
le verre feuilleté domine en matière de sécurité et d'intégration technologiqueLe verre feuilleté détenait 88,61 % de la part du marché des pare-brise automobiles en 2026. Sa construction associe des couches de verre à un intercalaire qui aide à retenir les fragments après un impact. Cette caractéristique soutient son rôle établi dans les applications de pare-brise avant. Les structures feuilletées offrent également une base pratique pour les traitements acoustiques, les éléments chauffants et les caractéristiques optiques liées aux systèmes d'affichage. Le marché des pare-brise automobiles s'appuie sur cette construction car les exigences de sécurité et de technologie doivent de plus en plus être satisfaites dans un seul composant. Sa flexibilité permet aux concepteurs d'ajouter des fonctions sans modifier le rôle fondamental du pare-brise dans la protection des occupants et la visibilité vers l'avant.
Le verre feuilleté devrait croître à un CAGR de 7,56 % jusqu'en 2032. Sa croissance est soutenue par les constructeurs automobiles qui ont besoin d'un contrôle optique plus rigoureux pour les fonctions de sécurité basées sur des caméras. Il peut également accueillir des intercalaires spécialisés qui contribuent à gérer le son, la chaleur et les images projetées. AGC Automotive Czech a commencé la construction d'une nouvelle ligne automatisée de pare-brise feuilletés en 2025AGC va construire une ligne de verre automobile dans son usine tchèque, Glass International, www.glass-international.com">[2], reflétant l'investissement continu des fournisseurs dans cette capacité de production. Le verre trempé reste pertinent pour d'autres positions de vitrage automobile, mais son utilisation dans ce rapport est davantage limitée par les fonctions attendues d'un pare-brise avant. Cette différence maintient le verre feuilleté au cœur du développement de produits pour les technologies de véhicules orientées vers l'avant.
Par fonctionnalité :
les pare-brise standard conservent leur volume tandis que les produits à valeur ajoutée progressentLes pare-brise standard détenaient 70,42 % de la part du marché des pare-brise automobiles en 2026. Leur position reflète la demande des véhicules grand public, des parcs de véhicules anciens et des applications de remplacement. De nombreux acheteurs ont encore besoin d'un vitrage fiable sans un large éventail de fonctions supplémentaires. Le segment reste important là où l'accessibilité des véhicules et la disponibilité des pièces orientent les décisions d'achat. Les produits standard fournissent également un volume de base qui soutient l'utilisation des capacités de fabrication dans l'ensemble du secteur des pare-brise automobiles. Les fournisseurs doivent préserver des performances fiables et une large disponibilité, même à mesure que les spécifications des véhicules deviennent plus complexes.
Les pare-brise à valeur ajoutée devraient croître à un CAGR de 10,42 % jusqu'en 2032. Cette catégorie comprend les produits acoustiques, chauffants et compatibles avec les systèmes d'affichage, ainsi que d'autres variantes améliorées. Les véhicules électriques peuvent rendre le bruit de l'habitacle plus perceptible, ce qui favorise l'utilisation du verre acoustique. Les conditions climatiques froides rendent également les fonctions de chauffage pertinentes là où une visibilité claire est nécessaire. À mesure que ces fonctions se généralisent dans les programmes de véhicules grand public, le marché des pare-brise automobiles aura besoin d'un accès plus large aux matériaux spécialisés et aux capacités de processus. Leur adoption plus large peut progressivement modifier les attentes des clients quant à ce qui constitue une spécification standard de vitrage automobile.
Par position :
les pare-brise avant restent la principale interface technologiqueLes pare-brise avant détenaient 69,44 % de la part du marché des pare-brise automobiles en 2026. Ils constituent la principale interface optique entre l'environnement du véhicule et les systèmes de caméra orientés vers l'avant. Ils fournissent également la surface à travers laquelle les informations d'affichage tête haute peuvent être visualisées. Ces rôles font de la qualité optique et du contrôle de la réflexion des considérations de conception centrales. Le marché des pare-brise automobiles concentre la majeure partie de son intégration technologique à l'avant du véhicule, car c'est là que se rejoignent la sécurité, la visibilité et l'interaction avec les occupants. La conception du verre avant doit donc équilibrer de nombreuses fonctions sans réduire le champ de vision du conducteur sur la route.
Les pare-brise avant devraient croître à un CAGR de 7,25 % jusqu'en 2032. Les pare-brise arrière continuent d'assurer d'importantes fonctions de désembuage, de visibilité et de structure. Cependant, la position avant impose des exigences plus élevées en matière de compatibilité avec les capteurs et de performance d'affichage. Mack Trucks a introduit sa technologie de pare-brise ImpactShield en 2026 pour les applications de poids lourdsMack Trucks présente la technologie de pare-brise Mack® ImpactShield™ sur le tout nouveau Mack Granite® et une gamme élargie de nouveaux camions, Mack Trucks, www.macktrucks.com">[3], montrant que le développement spécialisé du verre avant atteint également les véhicules utilitaires. Cette diffusion du vitrage avancé vers les plateformes de camions peut élargir la portée technique du secteur des pare-brise automobiles. Cela suggère également que la durabilité et la disponibilité opérationnelle des véhicules peuvent devenir des critères importants aux côtés du confort des véhicules particuliers et des fonctions d'affichage.
Par type de véhicule :
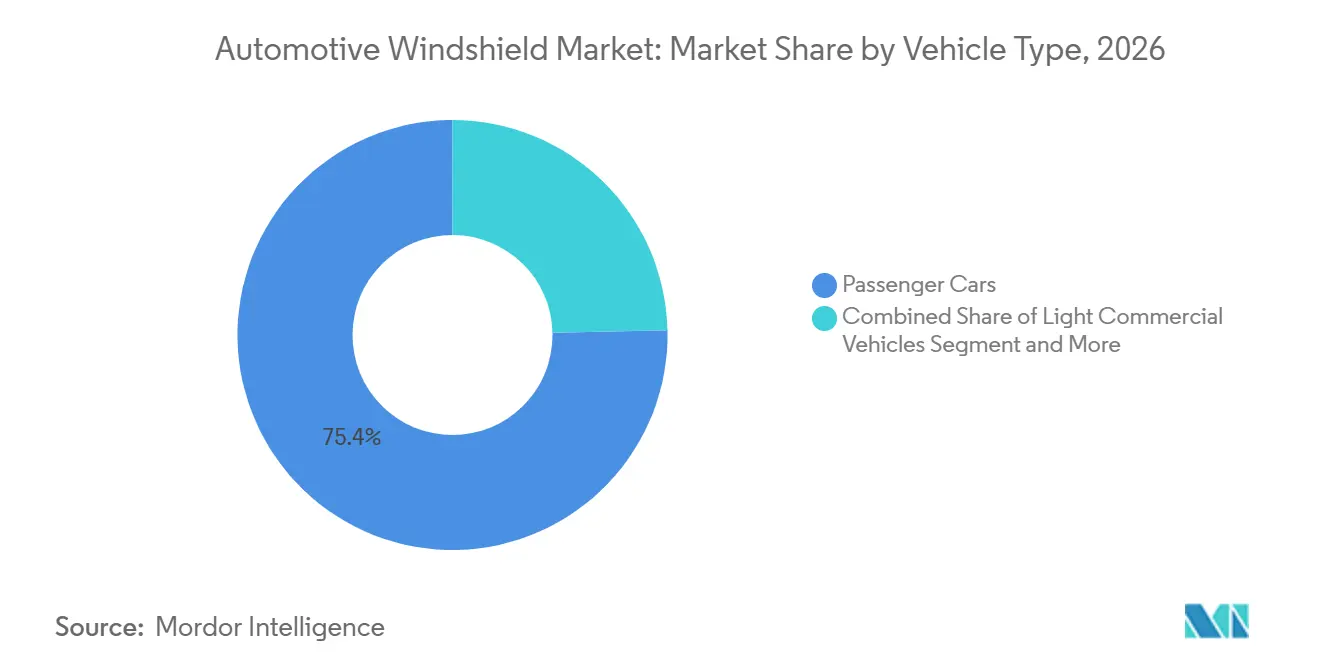
les voitures particulières dominent tandis que les véhicules utilitaires lourds gagnent en dynamismeLes voitures particulières détenaient 75,35 % de la part du marché des pare-brise automobiles en 2026. Elles constituent la base la plus large pour la pose de pare-brise, car elles représentent une grande part de la propriété et de la production de véhicules. Les programmes de véhicules particuliers introduisent également des caractéristiques de verre acoustique et liées à la sécurité sur une large gamme de prix. Le besoin de vision claire, de confort en habitacle et de support pour les caméras continue de façonner les spécifications des produits. Le marché des pare-brise automobiles reste donc étroitement lié aux stratégies de plateformes de voitures particulières. Les choix de produits effectués pour les modèles particuliers à fort volume peuvent déterminer quelles fonctions atteignent le canal de remplacement au fil du temps.
Les véhicules utilitaires lourds devraient croître à un CAGR de 7,97 % jusqu'en 2032. Les opérateurs de flottes évaluent de plus en plus les performances des pare-brise en termes de disponibilité opérationnelle, de durabilité et de besoins totaux de maintenance. Les fonctions d'aide à la conduite peuvent également nécessiter des conditions optiques plus contrôlées dans le vitrage des véhicules utilitaires. Le lancement d'ImpactShield par Mack Trucks illustre l'intérêt pour une technologie de pare-brise conçue spécifiquement pour les usages exigeants des camions. Le marché des pare-brise automobiles peut répondre à ces besoins par des produits combinant une protection fiable et un support de service pour les clients de flottes. Les fournisseurs doivent également tenir compte des exigences pratiques en matière de délais de réparation et de disponibilité des pièces pour les véhicules qui passent de longues périodes sur la route.

Par canal de vente :
les programmes OEM définissent les exigences et la demande de remplacement suitLes équipementiers d'origine détenaient 71,39 % de la part du marché des pare-brise automobiles en 2026. Les constructeurs automobiles établissent les exigences fondamentales en matière de verre lors du développement d'un nouveau modèle. Ces exigences peuvent inclure la performance optique, le positionnement des caméras, le comportement acoustique et la capacité de chauffage. La décision de première monte influence ensuite la spécification attendue pour les pièces de remplacement. Le marché des pare-brise automobiles dépend de relations étroites avec les équipementiers d'origine, car ces programmes déterminent la base technique qui atteint ensuite le réseau de service. Une collaboration précoce peut aider les fournisseurs de verre à aligner leurs méthodes de production sur les besoins fonctionnels des futures plateformes de véhicules.
Les ventes sur le marché secondaire et de remplacement devraient croître à un CAGR de 6,84 % jusqu'en 2032. Le parc installé de véhicules équipés de fonctions de sécurité avancées crée un besoin de pièces correspondant aux exigences techniques d'origine. Les réparateurs doivent également gérer une pose correcte et tout travail d'étalonnage associé aux systèmes de caméra. Les partenaires de distribution peuvent devenir plus importants lorsque les pièces nécessitent une manipulation soigneuse et une disponibilité rapide. Le marché des pare-brise automobiles nécessitera de plus en plus des solutions de remplacement associées à la formation, à l'accès aux équipements et à des processus de service fiables. Ce canal devra maintenir la confiance des clients tout en gérant une gamme plus large de configurations de pare-brise.
Analyse géographique
L'Asie-Pacifique détenait 48,67 % de la part du marché des pare-brise automobiles en 2026 et devrait croître à un CAGR de 7,66 % jusqu'en 2032. La Chine est le principal centre de volume en raison de son importante base de fabrication automobile. Les véhicules à nouvelles énergies dans le pays soutiennent également la demande de verre avant plus grand et plus techniquement complexe. L'Inde offre une source de demande distincte à mesure que la possession de véhicules et la production locale se développent. Le Japon et la Corée du Sud continuent d'influencer les programmes de véhicules haut de gamme par l'intermédiaire de leurs constructeurs automobiles et fournisseurs de composants. La diversité de la demande signifie que les fournisseurs doivent répondre à la fois aux applications sensibles aux coûts et aux applications axées sur la technologie dans toute la région.
L'Amérique du Nord se caractérise par une forte demande de camions, de SUV et de fonctions avancées d'aide à la conduite. Ces formats de véhicules peuvent nécessiter de grandes surfaces vitrées et des performances plus robustes dans des conditions exigeantes. Les stratégies de production locale peuvent aider les fournisseurs à réduire leur exposition à la chaîne d'approvisionnement et à mieux servir les clients OEM et de remplacement. Fuyao a continué d'étendre sa présence aux États-Unis, tandis que d'autres fournisseurs mondiaux maintiennent des réseaux de production et de service régionaux. Le marché des pare-brise automobiles en Amérique du Nord dépend également de l'accès à un support d'installation et d'étalonnage qualifié. La disponibilité des produits, la compétence des techniciens et des procédures de service claires peuvent être aussi importantes que la capacité de fabrication pour maintenir la confiance des clients.
L'Europe dispose d'un environnement réglementaire qui renforce l'importance d'un vitrage sûr et compatible. Les constructeurs automobiles de la région fixent souvent des exigences strictes en matière de qualité optique, de performance acoustique et d'intégration au véhicule. Les programmes OEM premium peuvent influencer des conceptions de produits qui se diffusent ensuite vers des plateformes mondiales plus larges. L'Amérique du Sud est soutenue principalement par le Brésil, où la production régionale de véhicules et les besoins de remplacement restent importants. Le Moyen-Orient et l'Afrique offrent des opportunités en développement à mesure que les parcs de véhicules s'étendent et que les projets de fabrication régionale cherchent à développer une capacité d'approvisionnement locale. Dans toutes ces zones, les fournisseurs doivent adapter leur approche commerciale aux parcs de véhicules locaux, aux conditions logistiques et à la maturité des réseaux de réparation.
Paysage concurrentiel
Le marché des pare-brise automobiles est significativement modéré par un groupe de grands fournisseurs mondiaux qui ancrent les principales relations avec les équipementiers d'origine, tandis que les producteurs régionaux restent actifs sur les canaux de remplacement. AGC Inc., Fuyao Glass Industry Group, Nippon Sheet Glass, Compagnie de Saint-Gobain et Xinyi Glass Holdings figurent parmi les entreprises qui façonnent l'environnement concurrentiel. Leurs avantages reposent sur leur portée de production, leur qualification OEM, leur connaissance des matériaux et leur capacité à répondre à des spécifications techniques de plus en plus complexes. La concurrence s'oriente vers des solutions intégrées qui prennent en charge la compatibilité avec les capteurs, les fonctionnalités d'affichage et une qualité fiable. Cette structure laisse de la place aux fournisseurs régionaux là où le service local, le prix ou la disponibilité des pièces de remplacement est déterminant. Elle exige également des leaders mondiaux qu'ils maintiennent une exécution locale solide plutôt que de s'appuyer uniquement sur leur échelle.
AGC a mis l'accent sur le développement du verre avancé et le traitement circulaire à mesure que les exigences technologiques deviennent plus contraignantes. Ses travaux avec Reiling sur le recyclage des pare-brise automobiles témoignent d'une stratégie qui aborde à la fois la récupération des matériaux et les attentes des clients en matière de durabilité. Fuyao a poursuivi le développement de capacités d'approvisionnement local en Amérique du Nord pour renforcer son accès aux constructeurs automobiles et réduire sa dépendance aux matières premières importées. NSG continue de se démarquer grâce à son empreinte mondiale dans le verre automobile et à ses relations dans les canaux de première monte et de remplacement. Le marché des pare-brise automobiles récompense les fournisseurs capables de combiner une base de fabrication cohérente avec un support réactif pour les programmes de véhicules en évolution. Ces activités montrent que la localisation de la fabrication, l'investissement technologique et le support client sont étroitement liés dans la stratégie des fournisseurs.
Les intercalaires spécialisés restent stratégiquement importants car ils influencent la performance acoustique, le comportement à l'impact et la qualité d'affichage. Les fournisseurs de matériaux sont également soumis à une pression pour améliorer la clarté optique pour les applications d'affichage tête haute et les systèmes de caméra avancés. Les travaux de Visteon avec FUTURUS illustrent comment les entreprises d'électronique et d'affichage peuvent influencer les exigences des pare-brise même lorsqu'elles ne sont pas des producteurs de verre. Les fournisseurs qui établissent des partenariats dans les domaines du verre, des matériaux, de l'optique et des systèmes de véhicules peuvent améliorer leur position dans les programmes complexes. Le marché des pare-brise automobiles restera concurrentiel car l'intégration technologique élève les barrières à l'entrée mais crée également de nouvelles opportunités de partenariat. Cet écosystème plus large rend la coordination et la gestion de la propriété intellectuelle plus pertinentes pour le positionnement à long terme des fournisseurs.
Leaders du secteur des pare-brise automobiles
-
AGC Inc.
-
Fuyao Glass Industry Group Co., Ltd.
-
Nippon Sheet Glass Co., Ltd.
-
Compagnie de Saint-Gobain
-
Xinyi Glass Holdings Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pare-brise automobiles Entreprises couvertes dans ce rapport
- AGC Inc.
- Compagnie de Saint-Gobain
- Nippon Sheet Glass Co., Ltd.
- Fuyao Glass Industry Group Co., Ltd.
- Xinyi Glass Holdings Limited
- Guardian Industries Holdings LLC
- Central Glass Co., Ltd.
- Vitro, S.A.B. de C.V.
- Corning Incorporated
- Asahi India Glass Limited
- Atlas Holdings LLC
- Webasto SE
- Eastman Chemical Company
- Kuraray Co., Ltd.
- CSG Holding Co., Ltd.
- Taiwan Glass Industry Corporation
- Sika AG
- PPG Industries, Inc.
Développements industriels récents dans Marché des pare-brise automobiles
- Mai 2026 : Mack Trucks a introduit ImpactShield, le premier pare-brise de camion de classe 8 utilisant le verre Corning Fusion5, améliorant la durabilité et minimisant les temps d'arrêt des flottes.
- Février 2026 : Hyundai Mobis a annoncé une alliance avec des entreprises spécialisées allemandes et françaises pour produire en série l'affichage holographique sur pare-brise (HWD).
- Février 2026 : Garware Hi-Tech Films (GHFL) a lancé quatre nouveaux produits d'entretien automobile, notamment le revêtement céramique et graphène, le kit d'entretien automobile, les kits de film pour vitres et WindShield Pro.
Périmètre du rapport mondial sur le marché des pare-brise automobiles
Le marché des pare-brise automobiles est segmenté par type de verre, fonctionnalité, position, type de véhicule, canal de vente et géographie. Par type de verre, le marché est segmenté en feuilleté et trempé. Par fonctionnalité, le marché est segmenté en standard et à valeur ajoutée (acoustique, chauffant, compatible HUD, autres). Par position, le marché est segmenté en pare-brise avant et pare-brise arrière (lunette arrière). Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers et véhicules utilitaires lourds. Par canal de vente, le marché est segmenté en OEM et marché secondaire / remplacement. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, France, Royaume-Uni, Italie, Espagne, Russie, Pologne et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Indonésie, Thaïlande, Australie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Colombie, Chili et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Türkiye, Arabie saoudite, Émirats arabes unis, Israël, Afrique du Sud, Égypte, Maroc et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (m²).
Aperçu de la segmentation
| Feuilleté |
| Trempé |
| Standard |
| À valeur ajoutée (acoustique, chauffant, compatible HUD, autres) |
| Pare-brise avant |
| Pare-brise arrière (lunette arrière) |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires lourds |
| Équipementiers d'origine |
| Marché secondaire / Remplacement |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Indonésie | |
| Thaïlande | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Türkiye |
| Arabie saoudite | |
| Émirats arabes unis | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de verre | Feuilleté | |
| Trempé | ||
| Par fonctionnalité | Standard | |
| À valeur ajoutée (acoustique, chauffant, compatible HUD, autres) | ||
| Par position | Pare-brise avant | |
| Pare-brise arrière (lunette arrière) | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires lourds | ||
| Par canal de vente | Équipementiers d'origine | |
| Marché secondaire / Remplacement | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Indonésie | ||
| Thaïlande | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Türkiye | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance des pare-brise automobiles ?
L'utilisation accrue des caméras, des systèmes d'aide à la conduite, des fonctions d'affichage et des services de remplacement augmente la valeur technique des ensembles de pare-brise. Ces évolutions exigent des fournisseurs qu'ils respectent des normes plus élevées en matière de qualité optique, d'intégration du verre et de support après installation.
Quel type de verre domine la demande de pare-brise automobiles ?
Le verre feuilleté était en tête avec une part de 88,61 % en 2026 et devrait croître à un CAGR de 7,56 % jusqu'en 2032. Sa structure multicouche assure la protection des occupants tout en permettant des fonctions acoustiques, de chauffage et liées aux systèmes d'affichage.
Pourquoi les pare-brise à valeur ajoutée connaissent-ils une croissance plus rapide ?
Les fonctions acoustiques, chauffantes et compatibles avec les systèmes d'affichage répondent aux besoins de confort, de visibilité et d'intégration technologique des véhicules. Le segment devrait croître à un CAGR de 10,42 % jusqu'en 2032, à mesure que ces fonctions atteignent une gamme plus large de programmes de véhicules.
Quelle catégorie de véhicules connaît la croissance la plus rapide pour les fournisseurs de pare-brise ?
Les véhicules utilitaires lourds devraient croître à un CAGR de 7,97 % jusqu'en 2032, les flottes accordant davantage d'importance à un vitrage durable et techniquement performant. La disponibilité opérationnelle des véhicules, la facilité de remplacement et la compatibilité avec les systèmes de sécurité sont des critères d'achat importants.