
Tamaño y Participación del Mercado de Parabrisas Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.86 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.42 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Parabrisas Automotrices por Mordor Intelligence
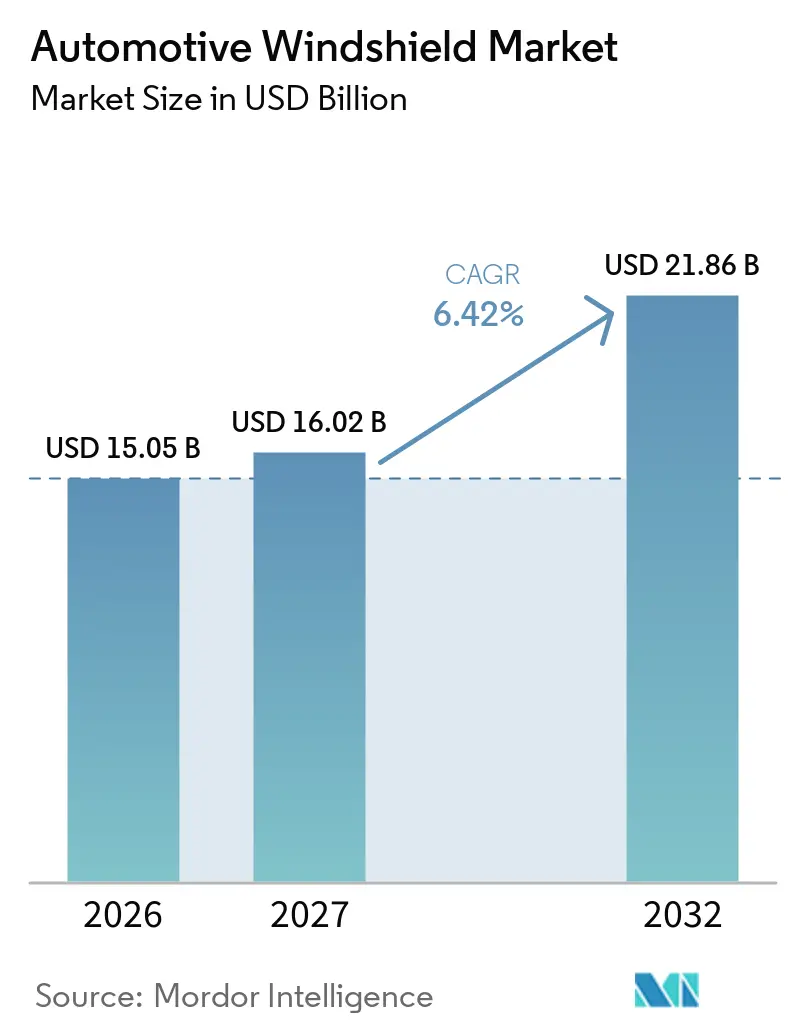
El tamaño del mercado de parabrisas automotrices fue valorado en 15,05 mil millones de USD en 2026, se estima en 16,02 mil millones de USD en 2027, y se proyecta que alcance los 21,86 mil millones de USD para 2032, registrando un CAGR del 6,42% entre 2027 y 2032. El mercado de parabrisas automotrices está evolucionando más allá de su función como componente de seguridad pasivo, ya que los fabricantes de vehículos utilizan cada vez más el vidrio para soportar cámaras, sensores y sistemas de visualización. Este cambio eleva los requisitos técnicos de calidad óptica, control térmico y rendimiento acústico. También brinda a los proveedores establecidos la oportunidad de competir en capacidad de ingeniería en lugar de solo en escala de producción. El mercado de parabrisas automotrices seguirá dependiendo de la producción de vehículos, pero la demanda de reposición y la necesidad de calibrar los sistemas de seguridad crean una fuente de actividad independiente. Los proveedores que puedan combinar fabricación de vidrio, integración tecnológica y soporte de servicio confiable estarán mejor posicionados para atender estos requisitos.
Conclusiones Clave del Informe
- Por tipo de vidrio, el vidrio laminado representó el 88,61% de la participación del mercado de parabrisas automotrices en 2026, y se pronostica que crecerá a un CAGR del 7,56% hasta 2032.
- Por funcionalidad, los parabrisas estándar representaron el 70,42% de la participación del mercado de parabrisas automotrices en 2026, mientras que se pronostica que los parabrisas de valor agregado crecerán a un CAGR del 10,42% hasta 2032.
- Por posición, los parabrisas delanteros representaron el 69,44% de la participación del mercado de parabrisas automotrices en 2026, y se pronostica que el mismo crecerá a un CAGR del 7,25% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 75,35% de la participación del mercado de parabrisas automotrices en 2026, mientras que se pronostica que los vehículos comerciales pesados crecerán a un CAGR del 7,97% hasta 2032.
- Por canal de ventas, los fabricantes de equipos originales representaron el 71,39% de la participación del mercado de parabrisas automotrices en 2026, mientras que se pronostica que las ventas de posventa y reposición crecerán a un CAGR del 6,84% hasta 2032.
- Por geografía, Asia-Pacífico representó el 48,67% de la participación del mercado de parabrisas automotrices en 2026 y se pronostica que crecerá a un CAGR del 7,66% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Instalación de Parabrisas Integrados con ADAS y Cámaras | +1.8% | Global, liderado por Europa y China | Corto plazo (≤ 2 años) |
| Adopción Creciente de Parabrisas Compatibles con HUD y AR-HUD | +1.5% | Núcleo Asia-Pacífico (China), expansión a Europa y América del Norte | Corto a mediano plazo (1–3 años) |
| Crecimiento en la Producción de Vehículos y el Parque Vehicular Global | +1.2% | Global, alta intensidad en Asia-Pacífico y América del Sur | Mediano plazo (2–4 años) |
| Demanda de Reposición por Daños de Escombros Viales, Clima y Colisiones | +0.9% | América del Norte y Europa, con Asia-Pacífico en crecimiento | Mediano plazo (2–4 años) |
| Requisitos de Precisión Óptica de Parabrisas para la Conducción Automatizada | +0.6% | Global, liderado por mercados avanzados (Alemania, Japón, Estados Unidos) | Largo plazo (≥ 4 años) |
| Demanda Creciente de Funciones de Control Solar y Acústico en Parabrisas | +0.4% | Europa, América del Norte, segmento premium de Asia-Pacífico | Mediano a largo plazo (3–5 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Instalación de Parabrisas Integrados con ADAS y Cámaras
El mercado de parabrisas automotrices se beneficia a medida que las cámaras y otros equipos de asistencia al conductor se vuelven más comunes en los vehículos nuevos. Estos sistemas necesitan vidrio con propiedades ópticas controladas para que las cámaras puedan capturar imágenes confiables a través del parabrisas. Los trabajos de reposición también se vuelven más especializados porque el equipo de seguridad debe recalibrarse después de la instalación del vidrio. Este requisito favorece a los proveedores y redes de servicio que pueden dar soporte tanto a la pieza como al proceso de instalación. El mercado de parabrisas automotrices gana valor gracias a un mayor contenido técnico incluso cuando los volúmenes de vehículos crecen a un ritmo más moderado. También aumenta la importancia de una comunicación estrecha entre los fabricantes de vehículos, los productores de vidrio y los reparadores antes de que un nuevo programa de vehículos llegue al mercado.
Adopción Creciente de Parabrisas Compatibles con HUD y AR-HUD
Las pantallas de visualización frontal están aumentando la demanda de parabrisas con una construcción óptica precisa. Estos productos dependen de capas intermedias controladas y superficies de vidrio uniformes para limitar la distorsión en la imagen proyectada. Visteon y FUTURUS anunciaron una asociación en 2025 para desarrollar sistemas de parabrisas de realidad aumentada y pantallas de visualización frontal panorámicas de próxima generación para fabricantes de automóvilesVisteon y FUTURUS se asocian para avanzar en la tecnología de pantalla de visualización frontal de próxima generación, Visteon Corporation, www.prnewswire.com">[1]. Este trabajo muestra cómo los proveedores de pantallas y los proveedores de sistemas de vehículos están cada vez más conectados al desarrollo de parabrisas. El mercado de parabrisas automotrices puede beneficiarse a medida que la calefacción, el tratamiento acústico, el control solar y la compatibilidad con pantallas se vuelven más relevantes para el diseño de vehículos. El desarrollo de productos ahora requiere coordinación entre la geometría del vidrio, los materiales ópticos, el hardware de visualización y el interior del vehículo, en lugar del trabajo de un solo proveedor.
Crecimiento en la Producción de Vehículos y el Parque Vehicular Global
La producción de vehículos sigue siendo una base de demanda directa para la instalación de parabrisas como equipo original. Los vehículos más grandes, incluidos los SUV, las camionetas y los vehículos eléctricos, a menudo requieren áreas de acristalamiento más amplias y diseños de parabrisas más avanzados. El creciente parque vehicular también crea una base de reposición futura a medida que los parabrisas se dañan por el uso regular, las colisiones y la exposición ambiental. Los fabricantes de vehículos especifican cada vez más vidrio acústico, térmico y compatible con cámaras, lo que aumenta el valor técnico de cada unidad. El mercado de parabrisas automotrices se beneficia de esta combinación de demanda de instalación original y necesidades de reposición que se desarrollan a lo largo del ciclo de vida del vehículo.
Demanda de Reposición por Daños de Escombros Viales, Clima y Colisiones
Los daños en el parabrisas causados por escombros viales, condiciones climáticas severas y colisiones generan una necesidad constante de vidrio de reposición. Esta demanda es menos discrecional que muchas mejoras de vehículos porque los daños pueden afectar la visibilidad y la seguridad del vehículo. Los sistemas avanzados de asistencia al conductor hacen que los trabajos de reposición sean más complejos cuando las cámaras u otros componentes relacionados deben recalibrarse después de la instalación. Este requisito puede aumentar el valor de cada reposición al tiempo que incrementa la importancia de instaladores capacitados y equipos adecuados. El mercado de parabrisas automotrices está, por tanto, respaldado por redes de servicio que pueden proporcionar piezas conformes, instalación confiable y soporte de calibración.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fabricación de Alta Intensidad Energética y Volatilidad del Costo de la Sosa Ash | -0.6% | Global, alta exposición en China y Europa | Corto a mediano plazo (1–3 años) |
| Alto Costo de Reposición de Parabrisas Equipados con ADAS y HUD | -0.5% | América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2–4 años) |
| Variabilidad en la Calibración e Instalación tras la Reposición del Parabrisas | -0.3% | Global, más aguda en América del Norte | Corto a mediano plazo (1–3 años) |
| Infraestructura de Reciclaje Limitada para Parabrisas Laminados | -0.2% | Europa (presión regulatoria), Global (infraestructura incipiente) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fabricación de Alta Intensidad Energética y Volatilidad del Costo de la Sosa Ash
La producción de parabrisas automotrices depende de operaciones de vidrio flotado que requieren una aportación energética sustancial. Los productores también dependen de la sosa ash y otros materiales cuyos movimientos de costos pueden afectar los márgenes de fabricación. Las operaciones continuas de hornos limitan la capacidad de ajustar rápidamente la producción cuando cambian los costos de insumos. Esta exposición es especialmente relevante para los proveedores que no cuentan con acuerdos energéticos estables o relaciones seguras de suministro de materiales. El progreso en el reciclaje puede ayudar a reducir el desperdicio de materiales con el tiempo, ya que AGC Glass Europe y Reiling reportaron trabajos de reciclaje de parabrisas automotrices a escala industrial en 2026.
Alto Costo de Reposición de Parabrisas Equipados con ADAS y HUD
Los parabrisas equipados con ADAS y HUD pueden contener soportes para cámaras, elementos calefactores, capas acústicas y características ópticas especializadas. Estas características aumentan el costo de la pieza de reposición en comparación con el vidrio de parabrisas básico. El proceso de instalación también puede requerir recalibración para restaurar el funcionamiento de los sistemas de seguridad basados en cámaras. Las variaciones en la capacitación de los técnicos y el equipo disponible pueden generar resultados de reparación inconsistentes en diferentes ubicaciones de servicio. El mercado de parabrisas automotrices necesita una mayor coordinación entre los fabricantes de vidrio, los fabricantes de vehículos, las aseguradoras y las redes de reparación para garantizar resultados de reposición confiables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vidrio:
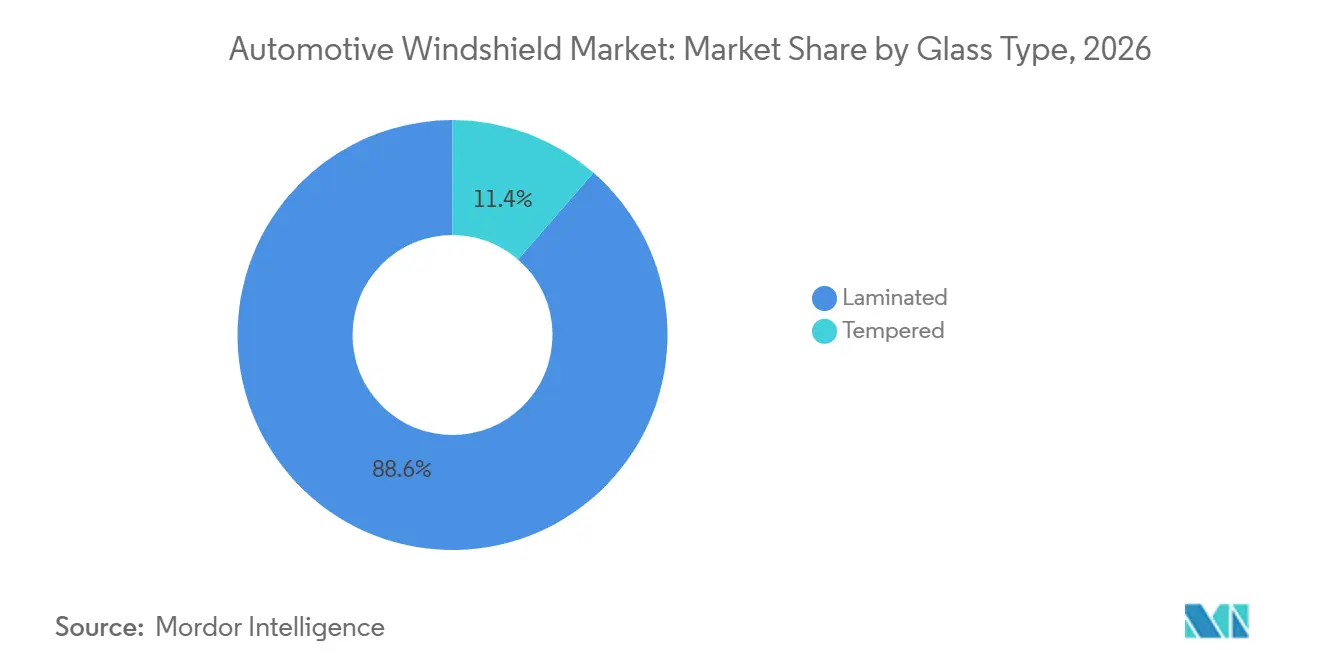
El Vidrio Laminado Lidera la Seguridad y la Integración TecnológicaEl vidrio laminado representó el 88,61% de la participación del mercado de parabrisas automotrices en 2026. La construcción combina capas de vidrio con una capa intermedia que ayuda a retener los fragmentos tras un impacto. Esta característica respalda su función establecida en las aplicaciones de parabrisas delantero. Las estructuras laminadas también ofrecen una base práctica para tratamientos acústicos, elementos calefactores y características ópticas relacionadas con pantallas. El mercado de parabrisas automotrices depende de esta construcción porque los requisitos de seguridad y tecnología deben abordarse cada vez más en un solo componente. Su flexibilidad permite a los diseñadores agregar funciones sin cambiar el papel fundamental del parabrisas en la protección de los ocupantes y la visibilidad frontal.
Se pronostica que el vidrio laminado crecerá a un CAGR del 7,56% hasta 2032. Su crecimiento está respaldado por los fabricantes de vehículos que necesitan un mayor control óptico para las funciones de seguridad basadas en cámaras. También puede acomodar capas intermedias especializadas que ayudan a gestionar el sonido, el calor y las imágenes proyectadas. AGC Automotive Czech comenzó la construcción de una nueva línea automatizada de parabrisas laminados en 2025AGC construirá una línea de vidrio automotriz en su planta checa, Glass International, www.glass-international.com">[2], lo que refleja la continua inversión de los proveedores en esta capacidad de producción. El vidrio templado sigue siendo relevante para otras posiciones de acristalamiento del vehículo, pero su uso en este informe está más limitado por las funciones esperadas de un parabrisas delantero. Esta diferencia mantiene al vidrio laminado en el centro del desarrollo de productos para las tecnologías de vehículos orientadas hacia adelante.
Por Funcionalidad:
Los Parabrisas Estándar Mantienen su Escala mientras los Productos de Valor Agregado AvanzanLos parabrisas estándar representaron el 70,42% de la participación del mercado de parabrisas automotrices en 2026. Su posición refleja la demanda de vehículos convencionales, flotas de vehículos más antiguos y aplicaciones de reposición. Muchos compradores aún requieren acristalamiento confiable sin un amplio conjunto de funciones adicionales. El segmento sigue siendo importante donde la asequibilidad del vehículo y la disponibilidad de piezas determinan las decisiones de compra. Los productos estándar también proporcionan un volumen base que respalda la utilización de la fabricación en toda la industria de parabrisas automotrices. Los proveedores deben preservar un rendimiento confiable y una amplia disponibilidad incluso a medida que las especificaciones de los vehículos se vuelven más complejas.
Se pronostica que los parabrisas de valor agregado crecerán a un CAGR del 10,42% hasta 2032. Esta categoría incluye productos acústicos, calefactados y compatibles con pantallas, junto con otras variantes mejoradas. Los vehículos eléctricos pueden hacer que el sonido de la cabina sea más perceptible, lo que respalda el uso de vidrio acústico. Las condiciones de clima frío también hacen que las funciones de calefacción sean relevantes donde se necesita visibilidad clara. A medida que estas funciones se vuelven más comunes en los programas de vehículos convencionales, el mercado de parabrisas automotrices necesitará un acceso más amplio a materiales especializados y capacidad de proceso. Su adopción más amplia puede cambiar gradualmente las expectativas de los clientes sobre lo que constituye una especificación estándar de acristalamiento vehicular.
Por Posición:
Los Parabrisas Delanteros Siguen Siendo la Principal Interfaz TecnológicaLos parabrisas delanteros representaron el 69,44% de la participación del mercado de parabrisas automotrices en 2026. Son la principal interfaz óptica entre el entorno del vehículo y los sistemas de cámaras orientados hacia adelante. También proporcionan la superficie a través de la cual se puede visualizar la información de la pantalla de visualización frontal. Estos roles hacen que la calidad óptica y el control de reflexión sean consideraciones de diseño centrales. El mercado de parabrisas automotrices concentra la mayor parte de su integración tecnológica en la parte delantera del vehículo porque es donde convergen la seguridad, la visibilidad y la interacción con los ocupantes. El diseño del vidrio delantero debe, por tanto, equilibrar muchas funciones sin reducir la visión del conductor de la carretera.
Se pronostica que los parabrisas delanteros crecerán a un CAGR del 7,25% hasta 2032. Los parabrisas traseros continúan cumpliendo funciones importantes de desempañado, visibilidad y estructura. Sin embargo, la posición delantera conlleva mayores requisitos de compatibilidad con sensores y rendimiento de pantalla. Mack Trucks introdujo su tecnología de parabrisas ImpactShield en 2026 para aplicaciones de servicio pesadoMack Trucks presenta la tecnología de parabrisas Mack® ImpactShield™ en el nuevo Mack Granite® y la ampliada línea de nuevos camiones, Mack Trucks, www.macktrucks.com">[3], lo que demuestra que el desarrollo especializado de vidrio delantero también está llegando a los vehículos comerciales. Esta expansión del acristalamiento avanzado a las plataformas de camiones puede ampliar el alcance técnico de la industria de parabrisas automotrices. También sugiere que la durabilidad y el tiempo de actividad del vehículo pueden convertirse en criterios importantes junto con el confort de los vehículos de pasajeros y las características de pantalla.
Por Tipo de Vehículo:
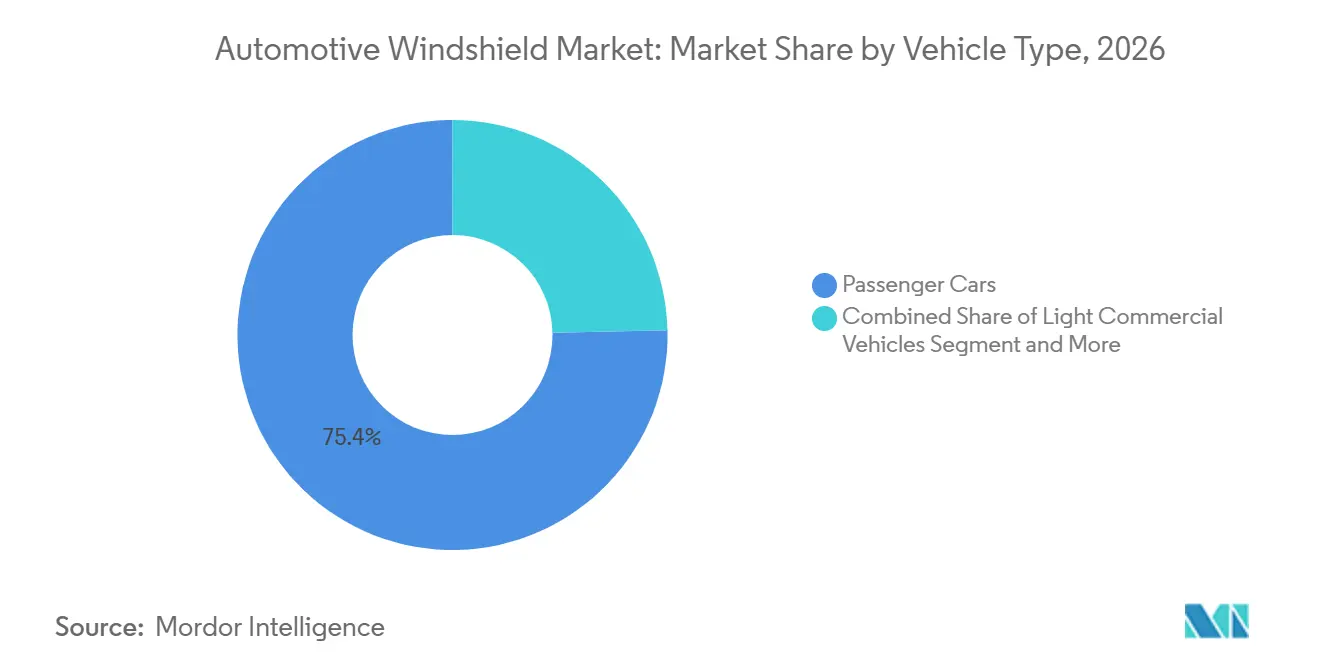
Los Automóviles de Pasajeros Lideran mientras los Vehículos Comerciales Pesados Ganan ImpulsoLos automóviles de pasajeros representaron el 75,35% de la participación del mercado de parabrisas automotrices en 2026. Proporcionan la base más amplia para la instalación de parabrisas porque representan una gran parte de la propiedad y producción de vehículos. Los programas de vehículos de pasajeros también introducen características de vidrio acústico y relacionadas con la seguridad en una amplia gama de precios. La necesidad de visión clara, confort en la cabina y soporte para cámaras continúa dando forma a las especificaciones de los productos. El mercado de parabrisas automotrices, por tanto, sigue estrechamente vinculado a las estrategias de plataforma de automóviles de pasajeros. Las elecciones de productos realizadas para los modelos de pasajeros de alto volumen pueden determinar qué características llegan al canal de reposición con el tiempo.
Se pronostica que los vehículos comerciales pesados crecerán a un CAGR del 7,97% hasta 2032. Los operadores de flotas evalúan cada vez más el rendimiento del parabrisas a través del tiempo de actividad, la durabilidad y las necesidades totales de mantenimiento. Las características de asistencia al conductor también pueden requerir condiciones ópticas más controladas en el acristalamiento de vehículos comerciales. El lanzamiento del ImpactShield de Mack Trucks ilustra el interés en tecnología de parabrisas diseñada específicamente para el exigente uso en camiones. El mercado de parabrisas automotrices puede responder a través de productos que combinen protección confiable con soporte de servicio para clientes de flotas. Los proveedores también deben considerar las demandas prácticas de los tiempos de reparación y la disponibilidad de piezas para vehículos que pasan períodos prolongados en la carretera.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
Los Programas OEM Establecen los Requisitos y la Demanda de Reposición los SigueLos fabricantes de equipos originales representaron el 71,39% de la participación del mercado de parabrisas automotrices en 2026. Los fabricantes de vehículos establecen los requisitos básicos del vidrio cuando desarrollan un nuevo modelo. Estos requisitos pueden incluir rendimiento óptico, ubicación de cámaras, comportamiento acústico y capacidad de calefacción. La decisión de instalación original influye posteriormente en la especificación esperada en las piezas de reposición. El mercado de parabrisas automotrices depende de relaciones estrechas con los fabricantes de equipos originales porque estos programas determinan la línea de base técnica que luego llega a la red de servicio. La colaboración temprana puede ayudar a los proveedores de vidrio a alinear los métodos de producción con las necesidades funcionales de las futuras plataformas de vehículos.
Se pronostica que las ventas de posventa y reposición crecerán a un CAGR del 6,84% hasta 2032. La base instalada de vehículos con características de seguridad avanzadas crea la necesidad de piezas que cumplan con los requisitos técnicos originales. Los reparadores también deben gestionar la instalación adecuada y cualquier trabajo de calibración asociado con los sistemas de cámaras. Los socios de distribución pueden volverse más importantes donde las piezas requieren un manejo cuidadoso y disponibilidad oportuna. El mercado de parabrisas automotrices requerirá cada vez más soluciones de reposición que estén acompañadas de capacitación, acceso a equipos y procesos de servicio confiables. Este canal deberá mantener la confianza del cliente mientras gestiona una gama más amplia de configuraciones de parabrisas.
Análisis Geográfico
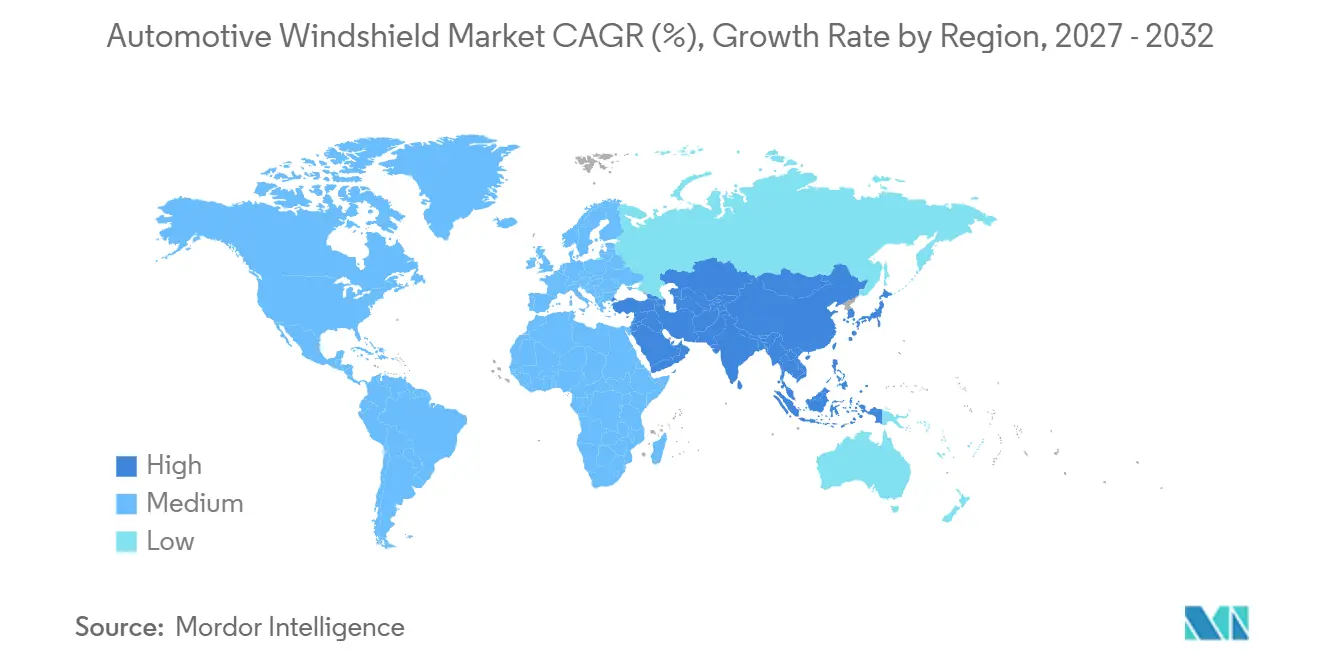
Asia-Pacífico representó el 48,67% de la participación del mercado de parabrisas automotrices en 2026 y se pronostica que crecerá a un CAGR del 7,66% hasta 2032. China es el principal centro de volumen debido a su extensa base de fabricación de vehículos. Los vehículos de nueva energía en el país también respaldan la demanda de vidrio delantero más grande y técnicamente más complejo. India ofrece una fuente de demanda independiente a medida que la propiedad de vehículos y la producción local se desarrollan. Japón y Corea del Sur continúan influyendo en los programas de vehículos de alta especificación a través de sus fabricantes de vehículos y proveedores de componentes. La diversidad de la demanda significa que los proveedores deben atender tanto aplicaciones sensibles al costo como aplicaciones orientadas a la tecnología en toda la región.
América del Norte se caracteriza por una fuerte demanda de camionetas, SUV y características avanzadas de asistencia al conductor. Estos formatos de vehículos pueden requerir grandes áreas de vidrio y un rendimiento más robusto en condiciones exigentes. Las estrategias de producción local pueden ayudar a los proveedores a reducir la exposición de la cadena de suministro y atender más de cerca a los clientes de fabricantes de equipos originales y reposición. Fuyao ha continuado expandiendo su presencia en los Estados Unidos, mientras que otros proveedores globales mantienen redes de producción y servicio regionales. El mercado de parabrisas automotrices en América del Norte también depende del acceso a soporte calificado de instalación y calibración. La disponibilidad de productos, la capacidad de los técnicos y los procedimientos de servicio claros pueden ser tan importantes como la capacidad de fabricación para mantener la confianza del cliente.
Europa cuenta con un entorno regulatorio que refuerza la importancia del acristalamiento seguro y compatible. Los fabricantes de vehículos en la región a menudo establecen requisitos exigentes de calidad óptica, rendimiento acústico e integración vehicular. Los programas OEM premium pueden influir en diseños de productos que luego se extienden a plataformas globales más amplias. América del Sur está respaldada principalmente por Brasil, donde la producción regional de vehículos y las necesidades de reposición siguen siendo importantes. Oriente Medio y África ofrecen oportunidades en desarrollo a medida que las flotas de vehículos se expanden y los planes de fabricación regional buscan desarrollar capacidad de suministro local. En todas estas áreas, los proveedores deben adaptar su enfoque comercial a las flotas de vehículos locales, las condiciones logísticas y la madurez de las redes de reparación.
Panorama Competitivo
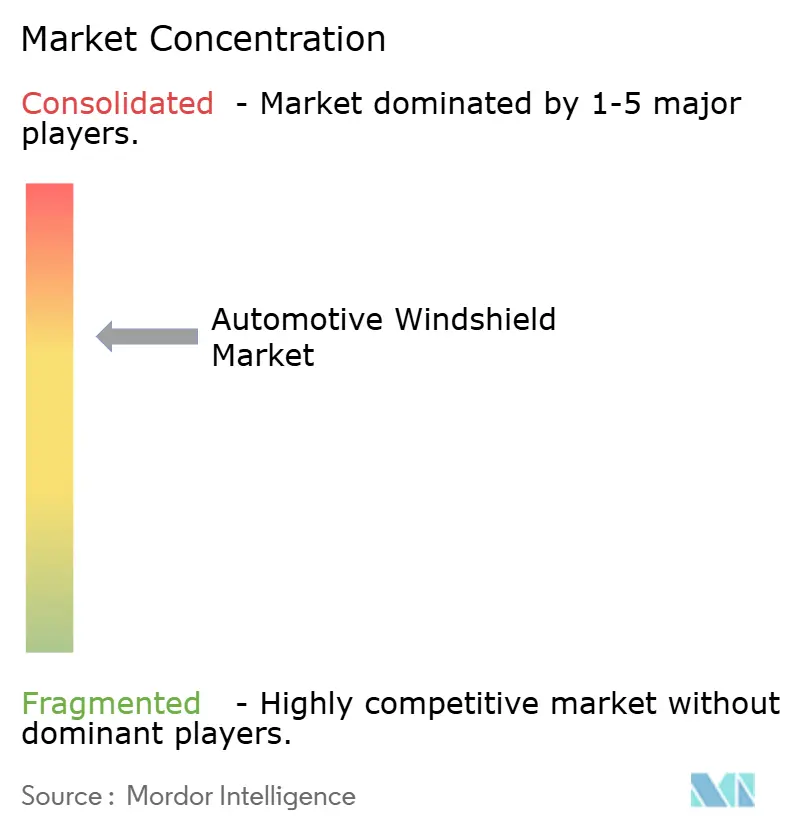
El mercado de parabrisas automotrices está significativamente moderado porque un grupo de grandes proveedores globales ancla las principales relaciones con los fabricantes de equipos originales, mientras que los productores regionales siguen activos en los canales de reposición. AGC Inc., Fuyao Glass Industry Group, Nippon Sheet Glass, Compagnie de Saint-Gobain y Xinyi Glass Holdings se encuentran entre las empresas que dan forma al entorno competitivo. Sus ventajas se basan en el alcance de producción, la calificación como proveedor de equipos originales, el conocimiento de materiales y la capacidad de cumplir con especificaciones técnicas cada vez más complejas. La competencia está evolucionando hacia soluciones integradas que respalden la compatibilidad con sensores, la funcionalidad de pantalla y la calidad confiable. Esta estructura deja espacio para los proveedores regionales donde el servicio local, el precio o la disponibilidad de piezas de reposición son decisivos. También requiere que los líderes globales mantengan una ejecución local sólida en lugar de depender únicamente de su escala.
AGC ha enfatizado el desarrollo de vidrio avanzado y el procesamiento circular a medida que los requisitos tecnológicos se vuelven más exigentes. Su trabajo con Reiling en el reciclaje de parabrisas automotrices apunta a una estrategia que aborda tanto la recuperación de materiales como las expectativas de sostenibilidad de los clientes. Fuyao ha buscado capacidad de suministro local en América del Norte para fortalecer su acceso a los fabricantes de vehículos y reducir la dependencia de materias primas importadas. NSG continúa compitiendo a través de su presencia global en vidrio automotriz y sus relaciones en los canales de instalación original y reposición. El mercado de parabrisas automotrices recompensa a los proveedores que pueden combinar una base de fabricación consistente con soporte oportuno para los cambiantes programas de vehículos. Estas actividades muestran que la ubicación de fabricación, la inversión en tecnología y el soporte al cliente están estrechamente vinculados en la estrategia de los proveedores.
Las capas intermedias especializadas siguen siendo estratégicamente importantes porque afectan el rendimiento acústico, el comportamiento ante impactos y la calidad de la pantalla. Los proveedores de materiales también enfrentan presión para mejorar la claridad óptica para las aplicaciones de pantalla de visualización frontal y los sistemas de cámaras avanzados. El trabajo de Visteon con FUTURUS ilustra cómo las empresas de electrónica y pantallas pueden influir en los requisitos de los parabrisas incluso cuando no son productores de vidrio. Los proveedores que establecen asociaciones en vidrio, materiales, óptica y sistemas de vehículos pueden mejorar su posición en programas complejos. El mercado de parabrisas automotrices seguirá siendo competitivo porque la integración tecnológica eleva las barreras de entrada pero también crea nuevas oportunidades de asociación. Este ecosistema más amplio hace que la coordinación y la gestión de la propiedad intelectual sean más relevantes para el posicionamiento a largo plazo de los proveedores.
Líderes de la Industria de Parabrisas Automotrices
-
AGC Inc.
-
Fuyao Glass Industry Group Co., Ltd.
-
Nippon Sheet Glass Co., Ltd.
-
Compagnie de Saint-Gobain
-
Xinyi Glass Holdings Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Parabrisas Automotrices Empresas cubiertas en este informe
- AGC Inc.
- Compagnie de Saint-Gobain
- Nippon Sheet Glass Co., Ltd.
- Fuyao Glass Industry Group Co., Ltd.
- Xinyi Glass Holdings Limited
- Guardian Industries Holdings LLC
- Central Glass Co., Ltd.
- Vitro, S.A.B. de C.V.
- Corning Incorporated
- Asahi India Glass Limited
- Atlas Holdings LLC
- Webasto SE
- Eastman Chemical Company
- Kuraray Co., Ltd.
- CSG Holding Co., Ltd.
- Taiwan Glass Industry Corporation
- Sika AG
- PPG Industries, Inc.
Desarrollos recientes de la industria en Mercado de Parabrisas Automotrices
- Mayo 2026: Mack Trucks introdujo ImpactShield, el primer parabrisas para camiones Clase 8 que utiliza el vidrio Corning Fusion5, mejorando la durabilidad y minimizando el tiempo de inactividad de la flota.
- Febrero 2026: Hyundai Mobis anunció una alianza con empresas especializadas alemanas y francesas para producir en masa la Pantalla Holográfica para Parabrisas.
- Febrero 2026: Garware Hi-Tech Films lanzó cuatro nuevos productos de cuidado automotriz, incluidos Revestimiento Cerámico y de Grafeno, Kit de Cuidado del Automóvil, Kits de Película para Ventanas y WindShield Pro.
Alcance del Informe Global del Mercado de Parabrisas Automotrices
El Mercado de Parabrisas Automotrices está segmentado por Tipo de Vidrio, Funcionalidad, Posición, Tipo de Vehículo, Canal de Ventas y Geografía. Por Tipo de Vidrio, el mercado está segmentado en Laminado y Templado. Por Funcionalidad, el mercado está segmentado en Estándar y de Valor Agregado (Acústico, Calefactado, Compatible con HUD, Otros). Por Posición, el mercado está segmentado en Parabrisas Delantero y Parabrisas Trasero (Luneta). Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Vehículos Comerciales Pesados. Por Canal de Ventas, el mercado está segmentado en Fabricantes de Equipos Originales y Posventa / Reposición. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Francia, Reino Unido, Italia, España, Rusia, Polonia y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Indonesia, Tailandia, Australia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia, Chile y Resto de América del Sur), y Oriente Medio y África (Türkiye, Arabia Saudita, Emiratos Árabes Unidos, Israel, Sudáfrica, Egipto, Marruecos y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (M²).
Resumen de la segmentación
| Laminado |
| Templado |
| Estándar |
| De Valor Agregado (Acústico, Calefactado, Compatible con HUD, Otros) |
| Parabrisas Delantero |
| Parabrisas Trasero (Luneta) |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Fabricantes de Equipos Originales |
| Posventa / Reposición |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Indonesia | |
| Tailandia | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Türkiye |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Vidrio | Laminado | |
| Templado | ||
| Por Funcionalidad | Estándar | |
| De Valor Agregado (Acústico, Calefactado, Compatible con HUD, Otros) | ||
| Por Posición | Parabrisas Delantero | |
| Parabrisas Trasero (Luneta) | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Por Canal de Ventas | Fabricantes de Equipos Originales | |
| Posventa / Reposición | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Indonesia | ||
| Tailandia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Türkiye | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en los parabrisas automotrices?
El mayor uso de cámaras, sistemas de asistencia al conductor, funciones de pantalla y servicios de reposición está aumentando el valor técnico de los conjuntos de parabrisas. Estos cambios requieren que los proveedores cumplan con estándares más altos de calidad óptica, integración del vidrio y soporte posterior a la instalación.
¿Qué tipo de vidrio lidera la demanda de parabrisas automotrices?
El vidrio laminado lideró con una participación del 88,61% en 2026 y se pronostica que crecerá a un CAGR del 7,56% hasta 2032. Su estructura en capas respalda la protección de los ocupantes al tiempo que permite funciones acústicas, de calefacción y relacionadas con pantallas.
¿Por qué los parabrisas de valor agregado crecen más rápido?
Las funciones acústicas, calefactadas y compatibles con pantallas abordan las necesidades de confort del vehículo, visibilidad e integración tecnológica. Se pronostica que el segmento crecerá a un CAGR del 10,42% hasta 2032 a medida que estas funciones lleguen a una gama más amplia de programas de vehículos.
¿Qué categoría de vehículos crece más rápido para los proveedores de parabrisas?
Se pronostica que los vehículos comerciales pesados crecerán a un CAGR del 7,97% hasta 2032 a medida que las flotas pongan mayor énfasis en un acristalamiento duradero y técnicamente capaz. El tiempo de actividad del vehículo, la facilidad de reposición y la compatibilidad con los sistemas de seguridad son consideraciones de compra importantes.