
Marktgröße und Marktanteil für Automobilwindschutzscheiben
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 16.02 Milliarden US-Dollar |
| Marktgröße (2032) | 21.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.42 % |
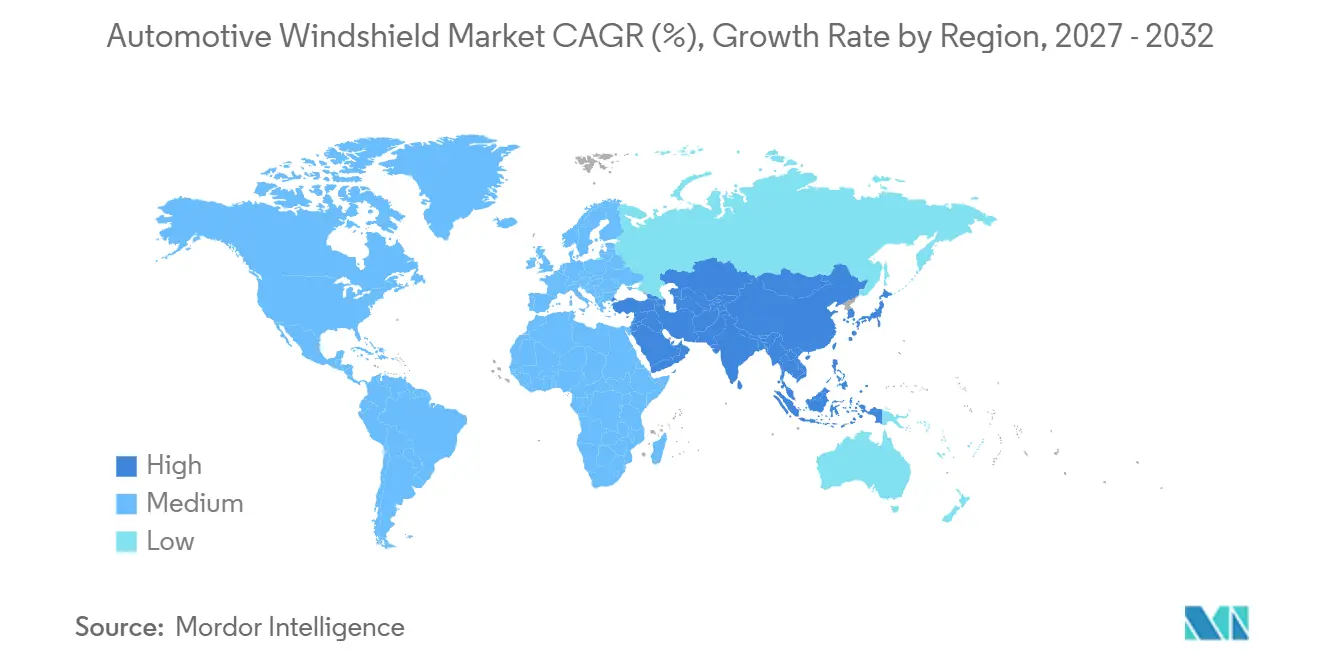
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
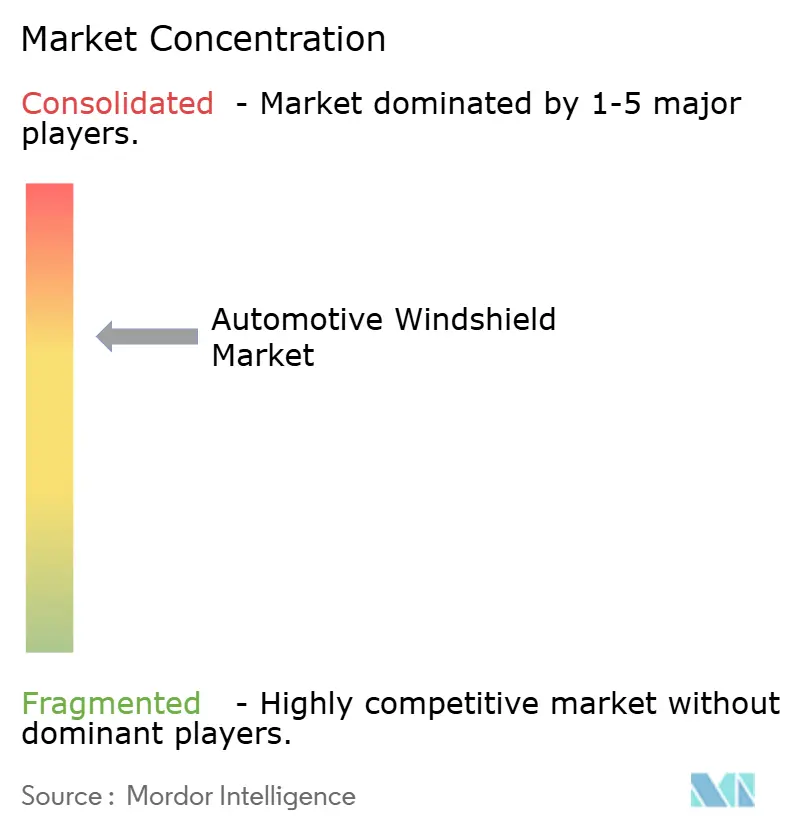
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilwindschutzscheiben von Mordor Intelligence
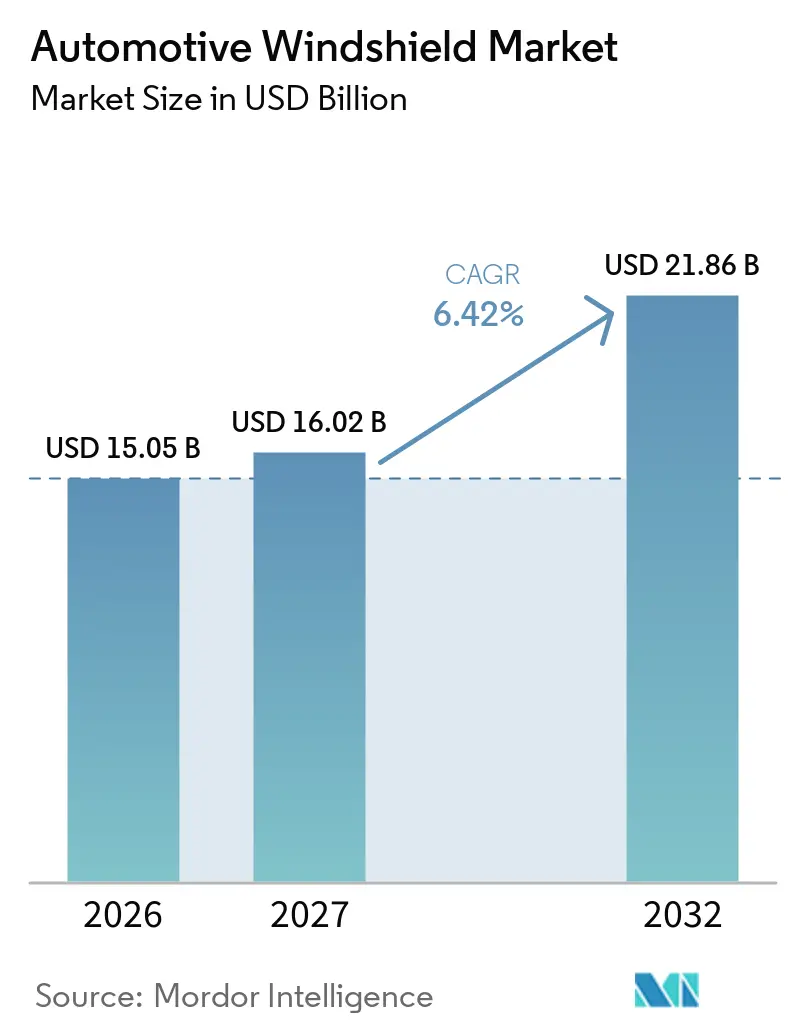
Die Marktgröße für Automobilwindschutzscheiben wurde im Jahr 2026 auf 15,05 Milliarden USD bewertet, wird für 2027 auf 16,02 Milliarden USD geschätzt und soll bis 2032 21,86 Milliarden USD erreichen, was einem CAGR von 6,42 % zwischen 2027 und 2032 entspricht. Der Markt für Automobilwindschutzscheiben geht über seine Rolle als passives Sicherheitsbauteil hinaus, da Fahrzeughersteller das Glas zunehmend zur Unterstützung von Kameras, Sensoren und Anzeigesystemen nutzen. Dieser Wandel erhöht die technischen Anforderungen an optische Qualität, Wärmekontrolle und akustische Leistung. Er gibt etablierten Zulieferern auch die Möglichkeit, auf Basis von Ingenieursleistung statt allein auf Produktionsvolumen zu konkurrieren. Der Markt für Automobilwindschutzscheiben wird weiterhin von der Fahrzeugproduktion abhängen, aber die Ersatznachfrage und die Notwendigkeit zur Kalibrierung von Sicherheitssystemen schaffen eine separate Aktivitätsquelle. Zulieferer, die Glasherstellung, Technologieintegration und zuverlässigen Serviceunterstützung kombinieren können, sind besser positioniert, um diesen Anforderungen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
- Nach Glastyp hielt Verbundglas im Jahr 2026 einen Marktanteil von 88,61 % am Markt für Automobilwindschutzscheiben und wird voraussichtlich bis 2032 mit einem CAGR von 7,56 % wachsen.
- Nach Funktionalität hielten Standard-Windschutzscheiben im Jahr 2026 einen Marktanteil von 70,42 % am Markt für Automobilwindschutzscheiben, während Mehrwert-Windschutzscheiben voraussichtlich bis 2032 mit einem CAGR von 10,42 % wachsen werden.
- Nach Position hielten Frontwindschutzscheiben im Jahr 2026 einen Marktanteil von 69,44 % am Markt für Automobilwindschutzscheiben und werden voraussichtlich bis 2032 mit einem CAGR von 7,25 % wachsen.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 75,35 % am Markt für Automobilwindschutzscheiben, während schwere Nutzfahrzeuge voraussichtlich bis 2032 mit einem CAGR von 7,97 % wachsen werden.
- Nach Vertriebskanal hielten Erstausrüster im Jahr 2026 einen Marktanteil von 71,39 % am Markt für Automobilwindschutzscheiben, während Aftermarket- und Ersatzverkäufe voraussichtlich bis 2032 mit einem CAGR von 6,84 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 48,67 % am Markt für Automobilwindschutzscheiben und wird voraussichtlich bis 2032 mit einem CAGR von 7,66 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende ADAS- und kameraintegrierten Windschutzscheibenmontage | +1.8% | Global, angeführt von Europa und China | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von HUD-kompatiblen und AR-HUD-Windschutzscheiben | +1.5% | Asiatisch-pazifischer Kernraum (China), Ausbreitung nach Europa und Nordamerika | Kurz- bis mittelfristig (1–3 Jahre) |
| Wachstum der Fahrzeugproduktion und des globalen Fahrzeugbestands | +1.2% | Global, hohe Intensität im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Ersatznachfrage durch Straßenschutt, Witterung und Kollisionsschäden | +0.9% | Nordamerika und Europa, mit wachsendem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an die optische Präzision von Windschutzscheiben für das automatisierte Fahren | +0.6% | Global, angeführt von fortgeschrittenen Märkten (Deutschland, Japan, Vereinigte Staaten) | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Sonnenschutz- und akustischen Windschutzscheibenfunktionen | +0.4% | Europa, Nordamerika, asiatisch-pazifisches Premiumsegment | Mittel- bis langfristig (3–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende ADAS- und kameraintegrierten Windschutzscheibenmontage
Der Markt für Automobilwindschutzscheiben profitiert davon, dass Kameras und andere Fahrerassistenzgeräte in Neufahrzeugen immer häufiger eingesetzt werden. Diese Systeme benötigen Glas mit kontrollierten optischen Eigenschaften, damit Kameras zuverlässige Bilder durch die Windschutzscheibe aufnehmen können. Ersatzarbeiten werden ebenfalls spezialisierter, da die Sicherheitsausrüstung nach dem Glaseinbau neu kalibriert werden muss. Diese Anforderung begünstigt Zulieferer und Servicenetzwerke, die sowohl das Teil als auch den Einbauprozess unterstützen können. Der Markt für Automobilwindschutzscheiben gewinnt daher durch höheren technischen Inhalt an Wert, selbst wenn das Fahrzeugvolumen in einem gemäßigteren Tempo wächst. Es erhöht auch die Bedeutung einer engen Kommunikation zwischen Fahrzeugherstellern, Glasproduzenten und Reparaturbetrieben, bevor ein neues Fahrzeugprogramm auf die Straße kommt.
Zunehmende Verbreitung von HUD-kompatiblen und AR-HUD-Windschutzscheiben
Head-up-Displays steigern die Nachfrage nach Windschutzscheiben mit präziser optischer Konstruktion. Diese Produkte sind auf kontrollierte Zwischenschichten und gleichmäßige Glasoberflächen angewiesen, um Verzerrungen im projizierten Bild zu begrenzen. Visteon und FUTURUS gaben 2025 eine Partnerschaft bekannt, um Windschutzscheiben- und Panorama-Head-up-Display-Systeme der nächsten Generation mit erweiterter Realität für Automobilhersteller zu entwickelnVisteon und FUTURUS schließen Partnerschaft zur Weiterentwicklung der Head-up-Display-Technologie der nächsten Generation, Visteon Corporation, www.prnewswire.com">[1]. Diese Arbeit zeigt, wie Display-Zulieferer und Fahrzeugsystemanbieter stärker in die Windschutzscheibenentwicklung eingebunden werden. Der Markt für Automobilwindschutzscheiben kann davon profitieren, da Heizung, akustische Behandlung, Sonnenschutz und Display-Kompatibilität für das Fahrzeugdesign immer relevanter werden. Die Produktentwicklung erfordert nun eine Koordination zwischen Glasgeometrie, optischen Materialien, Display-Hardware und dem Fahrzeuginnenraum, anstatt dass ein einzelner Zulieferer allein tätig ist.
Wachstum der Fahrzeugproduktion und des globalen Fahrzeugbestands
Die Fahrzeugproduktion bleibt eine direkte Nachfragebasis für die Erstausrüstung mit Windschutzscheiben. Größere Fahrzeuge, darunter SUVs, Pickups und Elektrofahrzeuge, erfordern häufig größere Verglasungsflächen und fortschrittlichere Windschutzscheibendesigns. Der wachsende Fahrzeugbestand schafft auch eine zukünftige Ersatzbasis, da Windschutzscheiben durch den normalen Gebrauch, Kollisionen und Umwelteinflüsse beschädigt werden. Fahrzeughersteller spezifizieren zunehmend akustisches, thermisches und kamerakompatibles Glas, was den technischen Wert jeder Einheit erhöht. Der Markt für Automobilwindschutzscheiben profitiert von dieser Kombination aus Erstausrüstungsnachfrage und Ersatzbedarf, der sich über den Fahrzeuglebenszyklus entwickelt.
Ersatznachfrage durch Straßenschutt, Witterung und Kollisionsschäden
Windschutzscheibenschäden durch Straßenschutt, starke Witterung und Kollisionen erzeugen einen konstanten Bedarf an Ersatzglas. Diese Nachfrage ist weniger diskretionär als viele Fahrzeugnachrüstungen, da Schäden die Sicht und die Fahrzeugsicherheit beeinträchtigen können. Fortschrittliche Fahrerassistenzsysteme machen Ersatzarbeiten komplexer, wenn Kameras oder verwandte Komponenten nach dem Einbau neu kalibriert werden müssen. Diese Anforderung kann den Wert jedes Ersatzes erhöhen und gleichzeitig die Bedeutung geschulter Monteure und geeigneter Ausrüstung steigern. Der Markt für Automobilwindschutzscheiben wird daher durch Servicenetzwerke unterstützt, die konforme Teile, zuverlässigen Einbau und Kalibrierungsunterstützung bieten können.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensive Fertigung und Volatilität der Soda-Asche-Kosten | -0.6% | Global, hohe Exposition in China und Europa | Kurz- bis mittelfristig (1–3 Jahre) |
| Hohe Ersatzkosten für ADAS- und HUD-ausgestattete Windschutzscheiben | -0.5% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Variabilität bei Kalibrierung und Einbau nach dem Windschutzscheibenaustausch | -0.3% | Global, am ausgeprägtesten in Nordamerika | Kurz- bis mittelfristig (1–3 Jahre) |
| Begrenzte Recyclinginfrastruktur für Verbundglas-Windschutzscheiben | -0.2% | Europa (regulatorischer Druck), Global (entstehende Infrastruktur) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Fertigung und Volatilität der Soda-Asche-Kosten
Die Herstellung von Automobilwindschutzscheiben ist auf Floatglas-Anlagen angewiesen, die einen erheblichen Energieeinsatz erfordern. Die Produzenten sind auch auf Soda-Asche und andere Materialien angewiesen, deren Kostenschwankungen die Fertigungsmargen beeinflussen können. Kontinuierliche Ofenbetriebe schränken die Möglichkeit ein, die Produktion schnell anzupassen, wenn sich die Inputkosten ändern. Diese Exposition ist besonders relevant für Zulieferer, die keine stabilen Energievereinbarungen oder gesicherte Materialversorgungsbeziehungen haben. Recyclingfortschritte können dazu beitragen, den Materialabfall im Laufe der Zeit zu reduzieren, da AGC Glass Europe und Reiling im Jahr 2026 über industrielle Windschutzscheiben-Recyclingarbeiten berichteten.
Hohe Ersatzkosten für ADAS- und HUD-ausgestattete Windschutzscheiben
ADAS- und HUD-ausgestattete Windschutzscheiben können Kamerahalterungen, Heizelemente, akustische Schichten und spezialisierte optische Merkmale enthalten. Diese Merkmale erhöhen die Kosten des Ersatzteils im Vergleich zu einfachem Windschutzscheibenglas. Der Einbauprozess kann auch eine Neukalibrierung erfordern, um den Betrieb kamerabasierter Sicherheitssysteme wiederherzustellen. Unterschiede in der Technikerausbildung und -ausrüstung können zu inkonsistenten Reparaturergebnissen an verschiedenen Servicestandorten führen. Der Markt für Automobilwindschutzscheiben benötigt eine stärkere Koordination zwischen Glasherstellern, Fahrzeugherstellern, Versicherern und Reparaturnetzwerken, um zuverlässige Ergebnisse beim Austausch zu gewährleisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Glastyp:
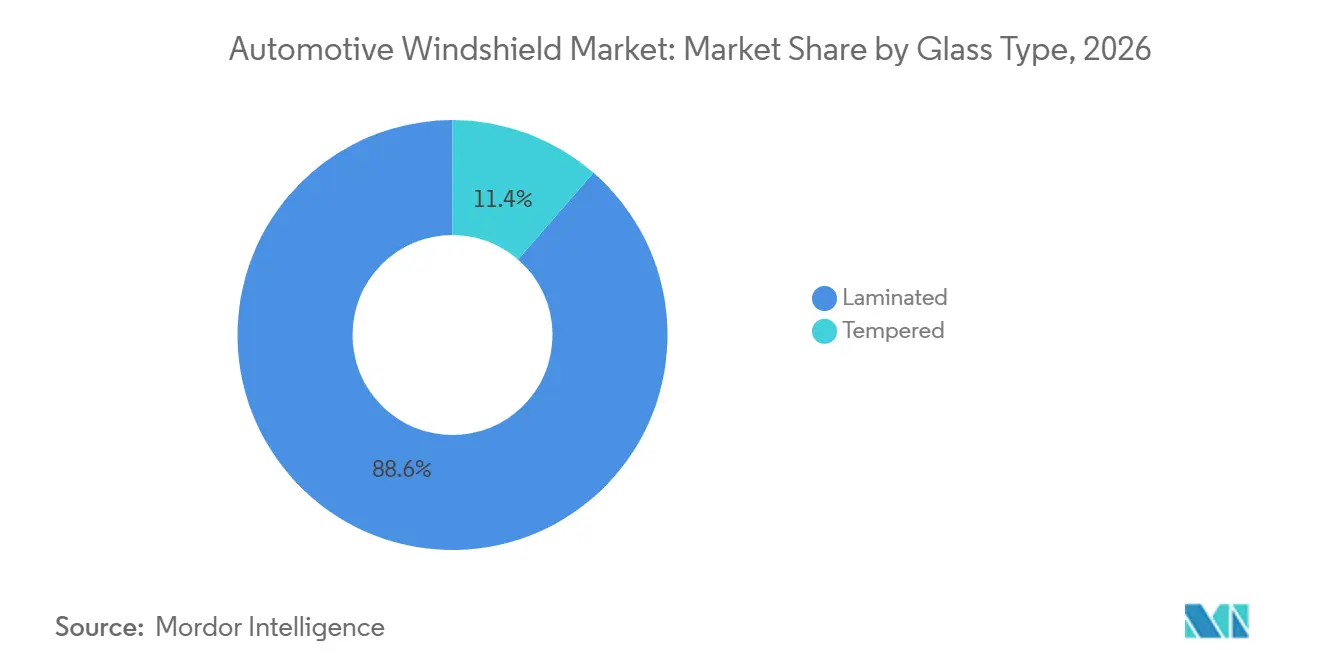
Verbundglas führt bei Sicherheit und TechnologieintegrationVerbundglas hielt im Jahr 2026 einen Marktanteil von 88,61 % am Markt für Automobilwindschutzscheiben. Die Konstruktion kombiniert Glasschichten mit einer Zwischenschicht, die nach einem Aufprall dabei hilft, Splitter zurückzuhalten. Diese Eigenschaft unterstützt seine etablierte Rolle in Frontwindschutzscheibenanwendungen. Verbundstrukturen bieten auch eine praktische Basis für akustische Behandlungen, Heizelemente und displaybezogene optische Merkmale. Der Markt für Automobilwindschutzscheiben ist auf diese Konstruktion angewiesen, da Sicherheits- und Technologieanforderungen zunehmend in einem einzigen Bauteil erfüllt werden müssen. Seine Flexibilität ermöglicht es Designern, Funktionen hinzuzufügen, ohne die grundlegende Rolle der Windschutzscheibe beim Insassenschutz und der Vorwärtssicht zu verändern.
Verbundglas wird voraussichtlich bis 2032 mit einem CAGR von 7,56 % wachsen. Sein Wachstum wird durch Fahrzeughersteller unterstützt, die eine stärkere optische Kontrolle für kamerabasierte Sicherheitsfunktionen benötigen. Es kann auch spezialisierte Zwischenschichten aufnehmen, die zur Steuerung von Schall, Wärme und projizierten Bildern beitragen. AGC Automotive Czech begann 2025 mit dem Bau einer neuen automatisierten Verbundglas-WindschutzscheibenlinieAGC baut Automobilglaslinie im tschechischen Werk, Glass International, www.glass-international.com">[2], was das anhaltende Zuliefererinvestment in diese Produktionskapazität widerspiegelt. Einscheibensicherheitsglas bleibt für andere Fahrzeugverglasungspositionen relevant, seine Verwendung in diesem Bericht ist jedoch stärker durch die von einer Frontwindschutzscheibe erwarteten Funktionen begrenzt. Dieser Unterschied hält Verbundglas im Mittelpunkt der Produktentwicklung für frontorientierte Fahrzeugtechnologien.
Nach Funktionalität:
Standard-Windschutzscheiben behalten ihr Volumen, während Mehrwertprodukte voranschreitenStandard-Windschutzscheiben hielten im Jahr 2026 einen Marktanteil von 70,42 % am Markt für Automobilwindschutzscheiben. Ihre Position spiegelt die Nachfrage aus Serienfahrzeugen, älteren Fahrzeugflotten und Ersatzanwendungen wider. Viele Käufer benötigen weiterhin zuverlässige Verglasung ohne eine breite Palette zusätzlicher Funktionen. Das Segment bleibt wichtig, wo Fahrzeugerschwinglichkeit und Teilverfügbarkeit Kaufentscheidungen prägen. Standardprodukte bieten auch ein Basisvolumen, das die Fertigungsauslastung in der Automobilwindschutzscheibenindustrie unterstützt. Zulieferer müssen zuverlässige Leistung und breite Verfügbarkeit gewährleisten, auch wenn die Fahrzeugspezifikationen komplexer werden.
Mehrwert-Windschutzscheiben werden voraussichtlich bis 2032 mit einem CAGR von 10,42 % wachsen. Diese Kategorie umfasst akustische, beheizte und displaykompatible Produkte sowie andere verbesserte Varianten. Elektrofahrzeuge können Kabinengeräusche stärker wahrnehmbar machen, was den Einsatz von Akustikglas unterstützt. Kalte Wetterbedingungen machen Heizfunktionen dort relevant, wo klare Sicht erforderlich ist. Da diese Funktionen in Serienfahrzeugprogrammen immer häufiger werden, wird der Markt für Automobilwindschutzscheiben einen breiteren Zugang zu spezialisierten Materialien und Prozesskapazitäten benötigen. Ihre breitere Verbreitung kann die Kundenerwartungen daran, was eine Standard-Fahrzeugverglasungsspezifikation ausmacht, schrittweise verändern.
Nach Position:
Frontwindschutzscheiben bleiben die primäre TechnologieschnittstelleFrontwindschutzscheiben hielten im Jahr 2026 einen Marktanteil von 69,44 % am Markt für Automobilwindschutzscheiben. Sie sind die wichtigste optische Schnittstelle zwischen der Fahrzeugumgebung und vorwärtsgerichteten Kamerasystemen. Sie bieten auch die Fläche, durch die Head-up-Display-Informationen betrachtet werden können. Diese Rollen machen optische Qualität und Reflexionskontrolle zu zentralen Designüberlegungen. Der Markt für Automobilwindschutzscheiben konzentriert den Großteil seiner Technologieintegration an der Fahrzeugfront, da dort Sicherheit, Sichtbarkeit und Insasseninteraktion zusammentreffen. Das Design der Frontscheibe muss daher viele Funktionen ausbalancieren, ohne die Sicht des Fahrers auf die Straße zu beeinträchtigen.
Frontwindschutzscheiben werden voraussichtlich bis 2032 mit einem CAGR von 7,25 % wachsen. Heckscheiben erfüllen weiterhin wichtige Entfrostungs-, Sichtbarkeits- und Strukturfunktionen. Die Frontposition trägt jedoch größere Anforderungen an Sensorkompatibilität und Displayleistung. Mack Trucks stellte 2026 seine ImpactShield-Windschutzscheibentechnologie für schwere Anwendungen vorMack Trucks stellt Mack® ImpactShield™ Windschutzscheibentechnologie am neuen Mack Granite® und erweiterter neuer Truck-Modellreihe vor, Mack Trucks, www.macktrucks.com">[3], was zeigt, dass spezialisierte Frontscheibenentwicklung auch Nutzfahrzeuge erreicht. Diese Ausbreitung fortschrittlicher Verglasung auf Lkw-Plattformen kann den technischen Umfang der Automobilwindschutzscheibenindustrie erweitern. Es deutet auch darauf hin, dass Haltbarkeit und Fahrzeugverfügbarkeit neben Personenfahrzeugkomfort und Displayfunktionen zu wichtigen Kriterien werden können.
Nach Fahrzeugtyp:
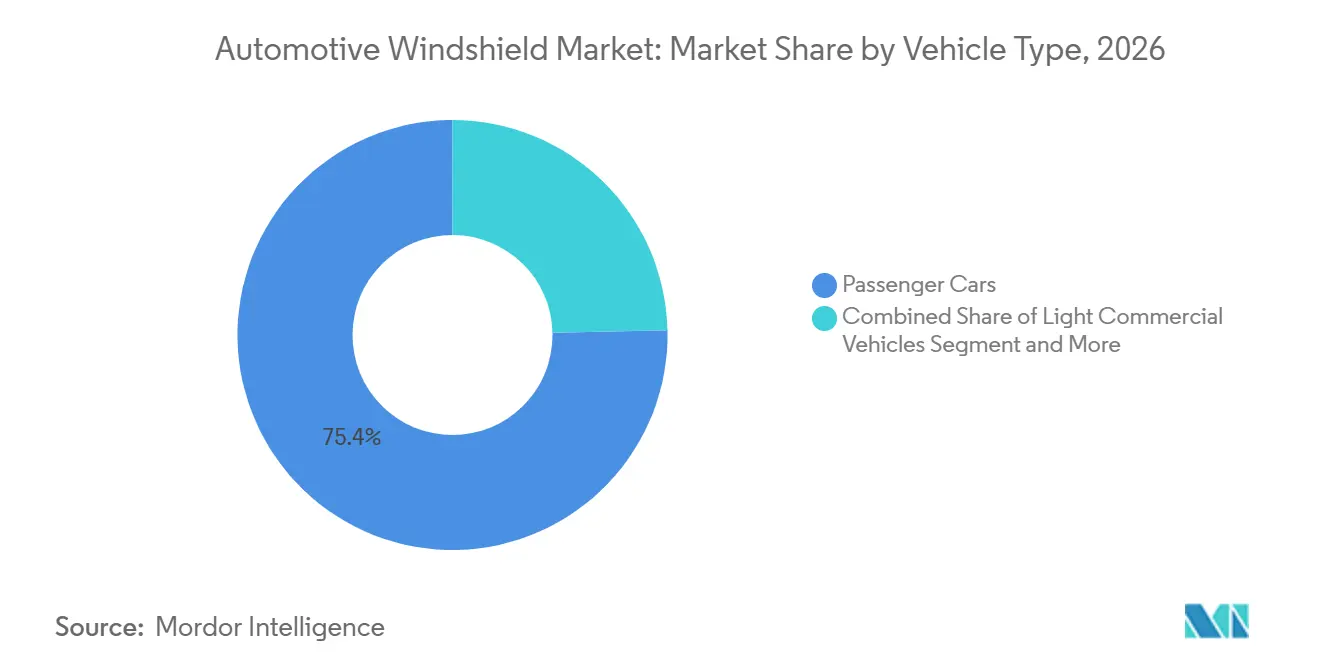
Personenkraftwagen führen, während schwere Nutzfahrzeuge an Dynamik gewinnenPersonenkraftwagen hielten im Jahr 2026 einen Marktanteil von 75,35 % am Markt für Automobilwindschutzscheiben. Sie bilden die breiteste Basis für die Windschutzscheibenmontage, da sie einen großen Anteil am Fahrzeugbesitz und an der Produktion ausmachen. Personenfahrzeugprogramme führen auch akustische und sicherheitsbezogene Glasmerkmale über ein breites Preisspektrum ein. Der Bedarf an klarer Sicht, Kabinenkomfort und Kameraunterstützung prägt weiterhin die Produktspezifikationen. Der Markt für Automobilwindschutzscheiben ist daher eng mit den Plattformstrategien für Personenkraftwagen verbunden. Produktentscheidungen, die für hochvolumige Personenfahrzeugmodelle getroffen werden, können bestimmen, welche Merkmale im Laufe der Zeit den Ersatzkanal erreichen.
Schwere Nutzfahrzeuge werden voraussichtlich bis 2032 mit einem CAGR von 7,97 % wachsen. Flottenoperatoren bewerten die Windschutzscheibenleistung zunehmend anhand von Verfügbarkeit, Haltbarkeit und Gesamtwartungsbedarf. Fahrerassistenzfunktionen können auch kontrolliertere optische Bedingungen bei der Nutzfahrzeugverglasung erfordern. Die Einführung von Mack Trucks' ImpactShield veranschaulicht das Interesse an zweckentwickelter Windschutzscheibentechnologie für anspruchsvolle Lkw-Einsätze. Der Markt für Automobilwindschutzscheiben kann durch Produkte reagieren, die zuverlässigen Schutz mit Serviceunterstützung für Flottenkunden kombinieren. Zulieferer müssen auch die praktischen Anforderungen an Reparaturzeiten und Teilverfügbarkeit für Fahrzeuge berücksichtigen, die längere Zeiträume auf der Straße verbringen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Programme setzen Anforderungen und die Ersatznachfrage folgtOEM hielt im Jahr 2026 einen Marktanteil von 71,39 % am Markt für Automobilwindschutzscheiben. Fahrzeughersteller legen die grundlegenden Glasanforderungen bei der Entwicklung eines neuen Modells fest. Diese Anforderungen können optische Leistung, Kamerapositionierung, akustisches Verhalten und Heizkapazität umfassen. Die ursprüngliche Montageentscheidung beeinflusst anschließend die in Ersatzteilen erwartete Spezifikation. Der Markt für Automobilwindschutzscheiben ist auf enge OEM-Beziehungen angewiesen, da diese Programme die technische Basis bestimmen, die später das Servicenetzwerk erreicht. Eine frühzeitige Zusammenarbeit kann Glaszulieferern helfen, Produktionsmethoden auf die funktionalen Anforderungen zukünftiger Fahrzeugplattformen abzustimmen.
Aftermarket- und Ersatzverkäufe werden voraussichtlich bis 2032 mit einem CAGR von 6,84 % wachsen. Der installierte Bestand an Fahrzeugen mit fortschrittlichen Sicherheitsfunktionen schafft einen Bedarf an Teilen, die den ursprünglichen technischen Anforderungen entsprechen. Reparaturbetriebe müssen auch den ordnungsgemäßen Einbau und alle mit Kamerasystemen verbundenen Kalibrierungsarbeiten verwalten. Vertriebspartner können wichtiger werden, wo Teile eine sorgfältige Handhabung und rechtzeitige Verfügbarkeit erfordern. Der Markt für Automobilwindschutzscheiben wird zunehmend Ersatzlösungen erfordern, die mit Schulungen, Gerätezugang und zuverlässigen Serviceprozessen kombiniert werden. Dieser Kanal muss das Kundenvertrauen aufrechterhalten und gleichzeitig eine breitere Palette von Windschutzscheibenkonfigurationen verwalten.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 48,67 % am Markt für Automobilwindschutzscheiben und wird voraussichtlich bis 2032 mit einem CAGR von 7,66 % wachsen. China ist das wichtigste Volumenzentrum aufgrund seiner umfangreichen Fahrzeugfertigungsbasis. Neue Energiefahrzeuge im Land unterstützen auch die Nachfrage nach größerem und technisch komplexerem Frontglas. Indien bietet eine separate Nachfragequelle, da Fahrzeugbesitz und lokale Produktion sich entwickeln. Japan und Südkorea beeinflussen weiterhin hochspezifizierte Fahrzeugprogramme durch ihre Fahrzeughersteller und Komponentenzulieferer. Die Vielfalt der Nachfrage bedeutet, dass Zulieferer sowohl kostenorientierte als auch technologiefokussierte Anwendungen in der gesamten Region ansprechen müssen.
Nordamerika ist durch eine starke Nachfrage nach Lkw, SUVs und fortschrittlichen Fahrerassistenzfunktionen gekennzeichnet. Diese Fahrzeugformate können große Glasflächen und eine robustere Leistung unter anspruchsvollen Bedingungen erfordern. Lokale Produktionsstrategien können Zulieferern helfen, die Lieferkettenexposition zu reduzieren und OEM- sowie Ersatzkunden enger zu bedienen. Fuyao hat seine Präsenz in den USA weiter ausgebaut, während andere globale Zulieferer regionale Produktions- und Servicenetzwerke unterhalten. Der Markt für Automobilwindschutzscheiben in Nordamerika hängt auch vom Zugang zu qualifiziertem Einbau- und Kalibrierungssupport ab. Produktverfügbarkeit, Technikerkapazität und klare Serviceverfahren können für die Aufrechterhaltung des Kundenvertrauens ebenso wichtig sein wie die Fertigungskapazität.
Europa verfügt über ein regulatorisches Umfeld, das die Bedeutung sicherer und kompatibler Verglasung unterstreicht. Fahrzeughersteller in der Region stellen häufig anspruchsvolle Anforderungen an optische Qualität, akustische Leistung und Fahrzeugintegration. Premium-OEM-Programme können Produktdesigns beeinflussen, die sich später auf breitere globale Plattformen ausbreiten. Südamerika wird hauptsächlich durch Brasilien unterstützt, wo regionale Fahrzeugproduktion und Ersatzbedarf weiterhin wichtig sind. Der Nahe Osten und Afrika bieten sich entwickelnde Möglichkeiten, da Fahrzeugflotten expandieren und regionale Fertigungspläne lokale Lieferkapazitäten aufzubauen suchen. In all diesen Bereichen müssen Zulieferer ihren kommerziellen Ansatz an lokale Fahrzeugflotten, Logistikbedingungen und die Reife der Reparaturnetzwerke anpassen.
Wettbewerbslandschaft
Der Markt für Automobilwindschutzscheiben ist erheblich moderiert, da eine Gruppe großer globaler Zulieferer wichtige OEM-Beziehungen verankert, während regionale Produzenten in Ersatzkanälen aktiv bleiben. AGC Inc., Fuyao Glass Industry Group, Nippon Sheet Glass, Compagnie de Saint-Gobain und Xinyi Glass Holdings gehören zu den Unternehmen, die das Wettbewerbsumfeld prägen. Ihre Vorteile basieren auf Produktionsreichweite, OEM-Qualifikation, Materialwissen und der Fähigkeit, zunehmend komplexe technische Spezifikationen zu erfüllen. Der Wettbewerb verlagert sich hin zu integrierten Lösungen, die Sensorkompatibilität, Displayfunktionalität und zuverlässige Qualität unterstützen. Diese Struktur lässt Raum für regionale Zulieferer, wo lokaler Service, Preis oder Ersatzverfügbarkeit entscheidend sind. Sie erfordert auch, dass globale Marktführer eine starke lokale Umsetzung aufrechterhalten, anstatt sich nur auf ihre Größe zu verlassen.
AGC hat fortschrittliche Glasentwicklung und Kreislaufverarbeitung betont, da die Technologieanforderungen anspruchsvoller werden. Die Zusammenarbeit mit Reiling beim Recycling von Automobilwindschutzscheiben deutet auf eine Strategie hin, die sowohl die Materialrückgewinnung als auch die Nachhaltigkeitserwartungen der Kunden berücksichtigt. Fuyao hat lokale Lieferkapazitäten in Nordamerika verfolgt, um seinen Zugang zu Fahrzeugherstellern zu stärken und die Abhängigkeit von importierten Rohstoffen zu reduzieren. NSG konkurriert weiterhin durch seinen globalen Automobilglas-Fußabdruck und Beziehungen in Erstausrüstungs- und Ersatzkanälen. Der Markt für Automobilwindschutzscheiben belohnt Zulieferer, die eine konsistente Fertigungsbasis mit zeitnaher Unterstützung für sich ändernde Fahrzeugprogramme kombinieren können. Diese Aktivitäten zeigen, dass Fertigungsstandort, Technologieinvestition und Kundensupport in der Zuliefererstrategie eng miteinander verbunden sind.
Spezialisierte Zwischenschichten bleiben strategisch wichtig, da sie akustische Leistung, Aufprallverhalten und Displayqualität beeinflussen. Materialzulieferer stehen auch unter Druck, die optische Klarheit für Head-up-Display-Anwendungen und fortschrittliche Kamerasysteme zu verbessern. Visteons Zusammenarbeit mit FUTURUS veranschaulicht, wie Elektronik- und Displayunternehmen Windschutzscheibenanforderungen beeinflussen können, auch wenn sie keine Glasproduzenten sind. Zulieferer, die Partnerschaften in den Bereichen Glas, Materialien, Optik und Fahrzeugsysteme aufbauen, können ihre Position in komplexen Programmen verbessern. Der Markt für Automobilwindschutzscheiben wird wettbewerbsfähig bleiben, da die Technologieintegration Markteintrittsbarrieren erhöht, aber auch neue Partnerschaftsmöglichkeiten schafft. Dieses breitere Ökosystem macht Koordination und Management von geistigem Eigentum für die langfristige Zuliefererpositionierung relevanter.
Marktführer für Automobilwindschutzscheiben
-
AGC Inc.
-
Fuyao Glass Industry Group Co., Ltd.
-
Nippon Sheet Glass Co., Ltd.
-
Compagnie de Saint-Gobain
-
Xinyi Glass Holdings Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobilwindschutzscheiben Unternehmen in diesem Bericht
- AGC Inc.
- Compagnie de Saint-Gobain
- Nippon Sheet Glass Co., Ltd.
- Fuyao Glass Industry Group Co., Ltd.
- Xinyi Glass Holdings Limited
- Guardian Industries Holdings LLC
- Central Glass Co., Ltd.
- Vitro, S.A.B. de C.V.
- Corning Incorporated
- Asahi India Glass Limited
- Atlas Holdings LLC
- Webasto SE
- Eastman Chemical Company
- Kuraray Co., Ltd.
- CSG Holding Co., Ltd.
- Taiwan Glass Industry Corporation
- Sika AG
- PPG Industries, Inc.
Neueste Industrielle Entwicklungen in Markt für Automobilwindschutzscheiben
- Mai 2026: Mack Trucks stellte ImpactShield vor, die erste Klasse-8-Lkw-Windschutzscheibe aus Corning Fusion5-Glas, die die Haltbarkeit verbessert und Flottenausfallzeiten minimiert.
- Februar 2026: Hyundai Mobis gab eine Allianz mit deutschen und französischen Spezialunternehmen bekannt, um das holografische Windschutzscheiben-Display (HWD) in Serie zu produzieren.
- Februar 2026: Garware Hi-Tech Films (GHFL) brachte vier neue Automobilpflegeprodukte auf den Markt, darunter Keramik- und Graphenbeschichtung, Autopflegeset, Fensterfoliensets und WindShield Pro.
Umfang des globalen Marktberichts für Automobilwindschutzscheiben
Der Markt für Automobilwindschutzscheiben ist segmentiert nach Glastyp, Funktionalität, Position, Fahrzeugtyp, Vertriebskanal und Geografie. Nach Glastyp ist der Markt in Verbundglas und Einscheibensicherheitsglas segmentiert. Nach Funktionalität ist der Markt in Standard und Mehrwert (Akustik, Beheizt, HUD-kompatibel, Sonstige) segmentiert. Nach Position ist der Markt in Frontwindschutzscheibe und Heckscheibe (Heckfenster) segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge segmentiert. Nach Vertriebskanal ist der Markt in OEM und Aftermarket / Ersatz segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien, Russland, Polen und übriges Europa), asiatisch-pazifischer Raum (China, Japan, Indien, Südkorea, Indonesien, Thailand, Australien und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien, Kolumbien, Chile und übriges Südamerika) sowie Naher Osten und Afrika (Türkei, Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Südafrika, Ägypten, Marokko und übriger Naher Osten und Afrika) segmentiert. Marktprognosen werden in Wert (USD) und Volumen (SQM) angegeben.
Segmentierungsübersicht
| Verbundglas |
| Einscheibensicherheitsglas |
| Standard |
| Mehrwert (Akustik, Beheizt, HUD-kompatibel, Sonstige) |
| Frontwindschutzscheibe |
| Heckscheibe (Heckfenster) |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Erstausrüster |
| Aftermarket / Ersatz |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Polen | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Indonesien | |
| Thailand | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Glastyp | Verbundglas | |
| Einscheibensicherheitsglas | ||
| Nach Funktionalität | Standard | |
| Mehrwert (Akustik, Beheizt, HUD-kompatibel, Sonstige) | ||
| Nach Position | Frontwindschutzscheibe | |
| Heckscheibe (Heckfenster) | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Nach Vertriebskanal | Erstausrüster | |
| Aftermarket / Ersatz | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Polen | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Indonesien | ||
| Thailand | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Automobilwindschutzscheiben an?
Der verstärkte Einsatz von Kameras, Fahrerassistenzsystemen, Displayfunktionen und Ersatzdienstleistungen erhöht den technischen Wert von Windschutzscheibenbaugruppen. Diese Veränderungen erfordern von Zulieferern höhere Standards für optische Qualität, Glasintegration und Support nach dem Einbau.
Welcher Glastyp führt die Nachfrage nach Automobilwindschutzscheiben an?
Verbundglas führte im Jahr 2026 mit einem Anteil von 88,61 % und wird voraussichtlich bis 2032 mit einem CAGR von 7,56 % wachsen. Seine Schichtstruktur unterstützt den Insassenschutz und ermöglicht gleichzeitig akustische, Heiz- und displaybezogene Funktionen.
Warum wachsen Mehrwert-Windschutzscheiben schneller?
Akustische, beheizte und displaykompatible Funktionen decken den Bedarf an Fahrzeugkomfort, Sichtbarkeit und Technologieintegration. Das Segment wird voraussichtlich bis 2032 mit einem CAGR von 10,42 % wachsen, da diese Funktionen eine breitere Palette von Fahrzeugprogrammen erreichen.
Welche Fahrzeugkategorie wächst für Windschutzscheibenzulieferer am schnellsten?
Schwere Nutzfahrzeuge werden voraussichtlich bis 2032 mit einem CAGR von 7,97 % wachsen, da Flotten mehr Wert auf haltbare und technisch leistungsfähige Verglasung legen. Fahrzeugverfügbarkeit, einfacher Austausch und Kompatibilität mit Sicherheitssystemen sind wichtige Kaufkriterien.