
自動車用ウィンドウレギュレーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 14.81 十億米ドル |
| 市場規模 (2032) | 18.21 十億米ドル |
| 成長率 (2027 - 2032) | 4.22 % |
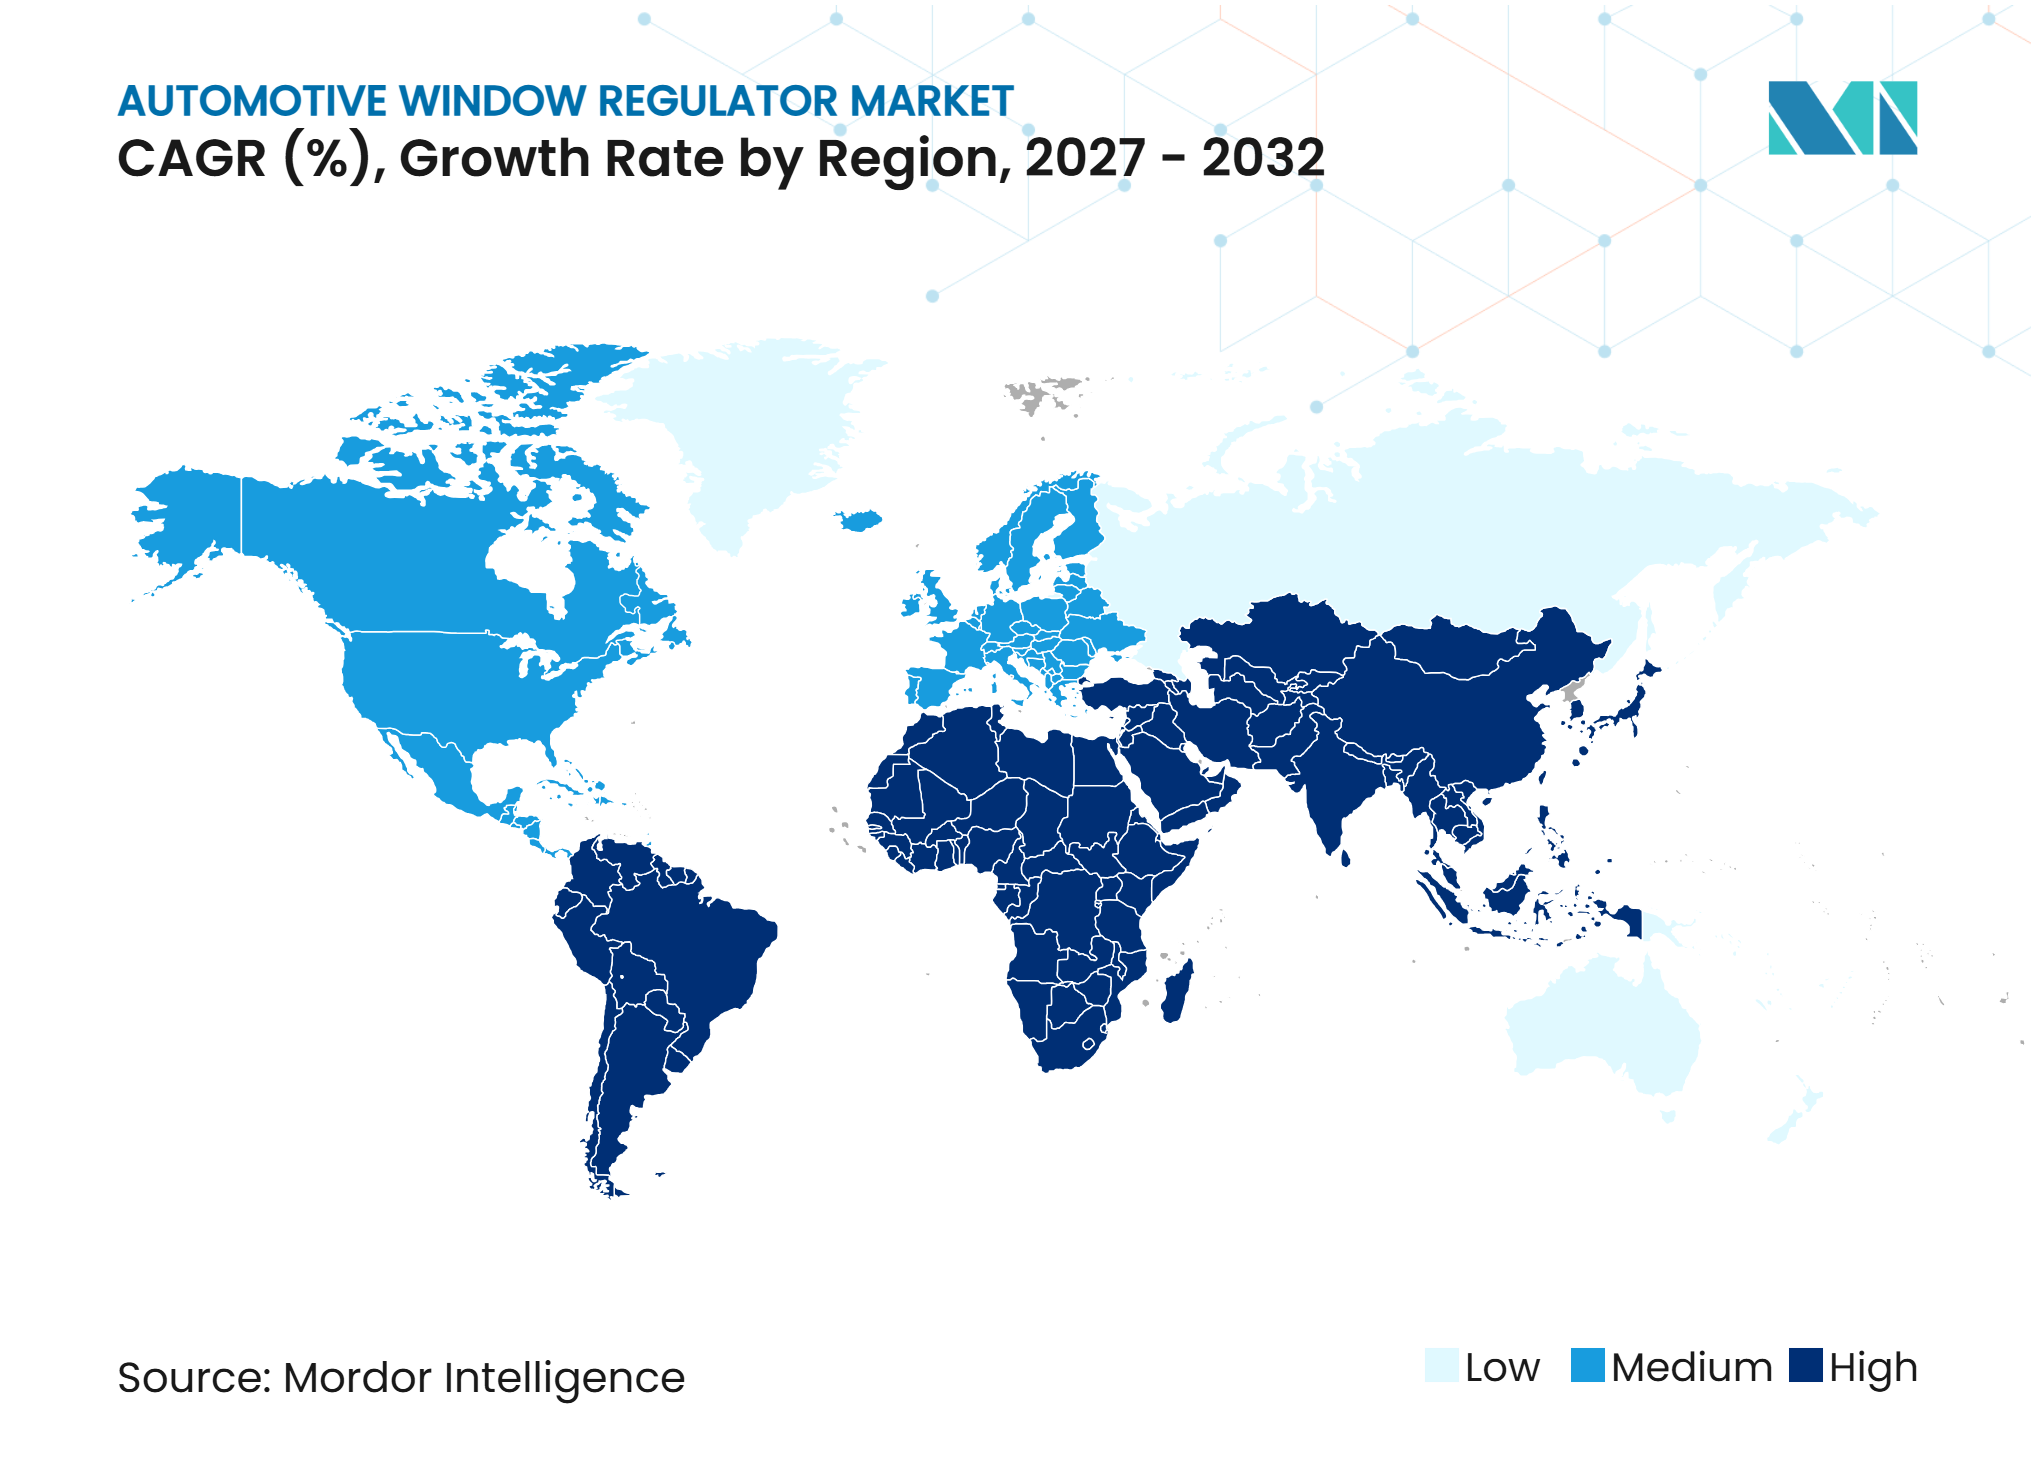
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ウィンドウレギュレーター市場分析
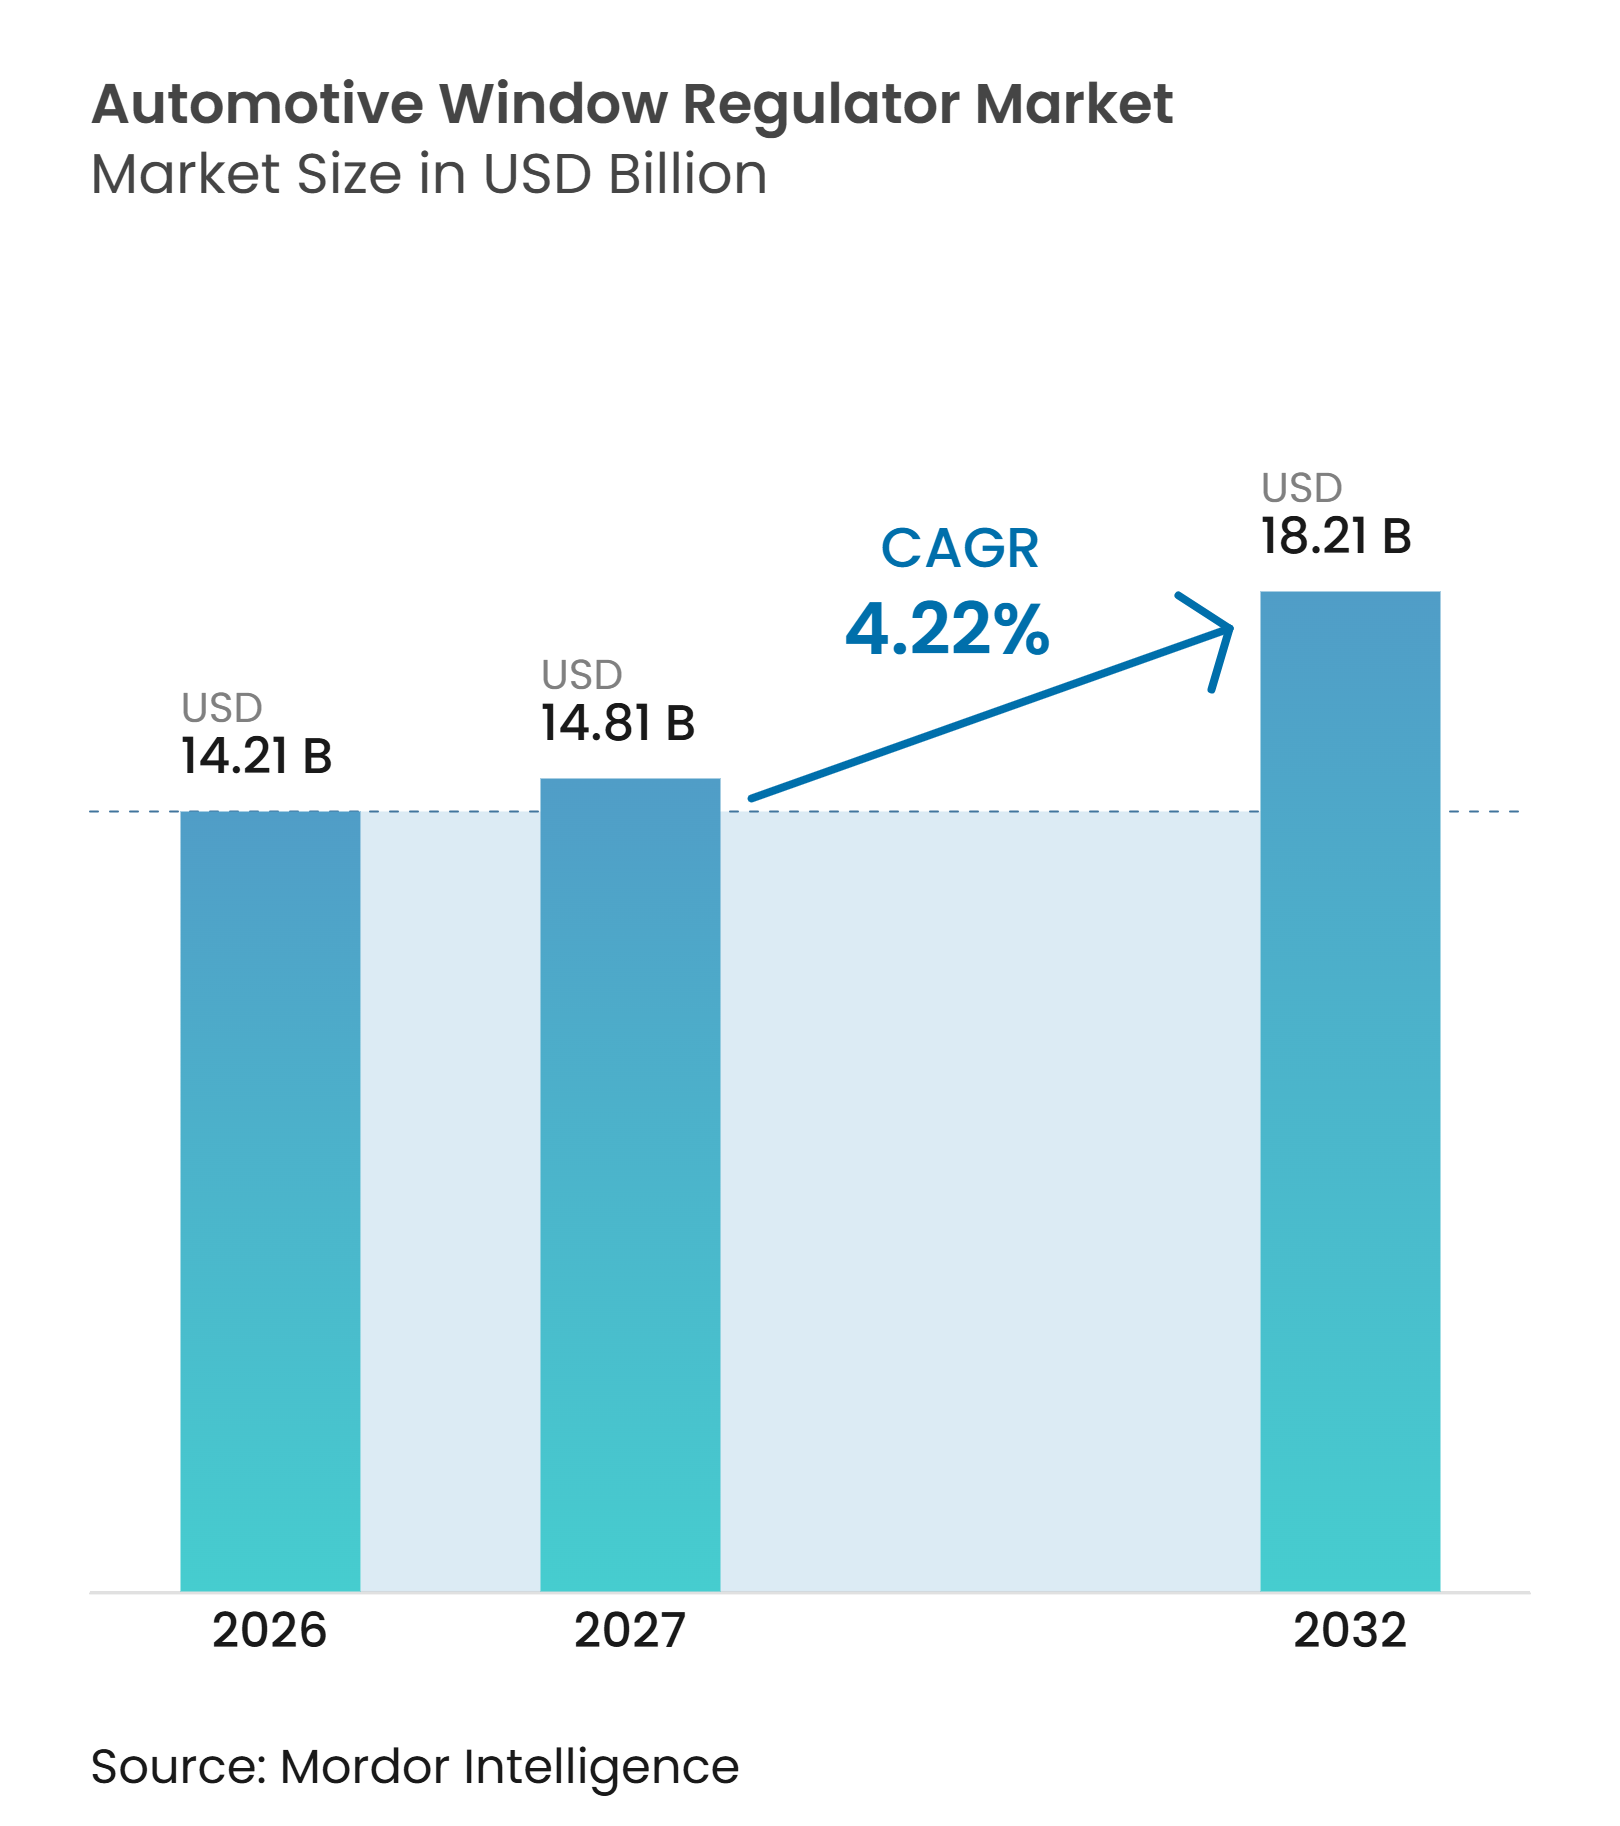
自動車用ウィンドウレギュレーター市場規模は2026年に14.21 ビリオン 米ドルと評価され、2027年の14.81 ビリオン 米ドルから2032年には18.21 ビリオン 米ドルに成長する見込みであり、2027年から2032年の期間においてCAGR 4.22%で推移すると予測されています。自動車用ウィンドウレギュレーター市場は、新興経済圏における自動車生産台数の増加、乗用車へのパワーウィンドウ装着率の拡大、および旧型車両からの交換需要によって支えられています。OEMプログラムはサプライヤーに対してウィンドウレギュレーターのコンポーネントコスト削減を引き続き求めており、これがマージンの柔軟性を制限し、効率的な設計と確立された製造基盤を持つサプライヤーを優位に立たせています。同時に、電気自動車プラットフォームおよび安全機能への需要増大により、自動車用ウィンドウレギュレーター市場はモーター、センシング、制御ソリューションをより統合した製品へと移行しつつあります。機会はアジア太平洋地域における大量生産と成熟した車両フリートにおける交換需要の間で分かれています。自車用ウィンドウレギュレーター市場はまた、基本的な機械式アセンブリから、コンパクトなパッケージング、静粛な動作、および電子制御を組み合わせた製品への緩やかなシフトを反映しています。
レポートの主要ポイント
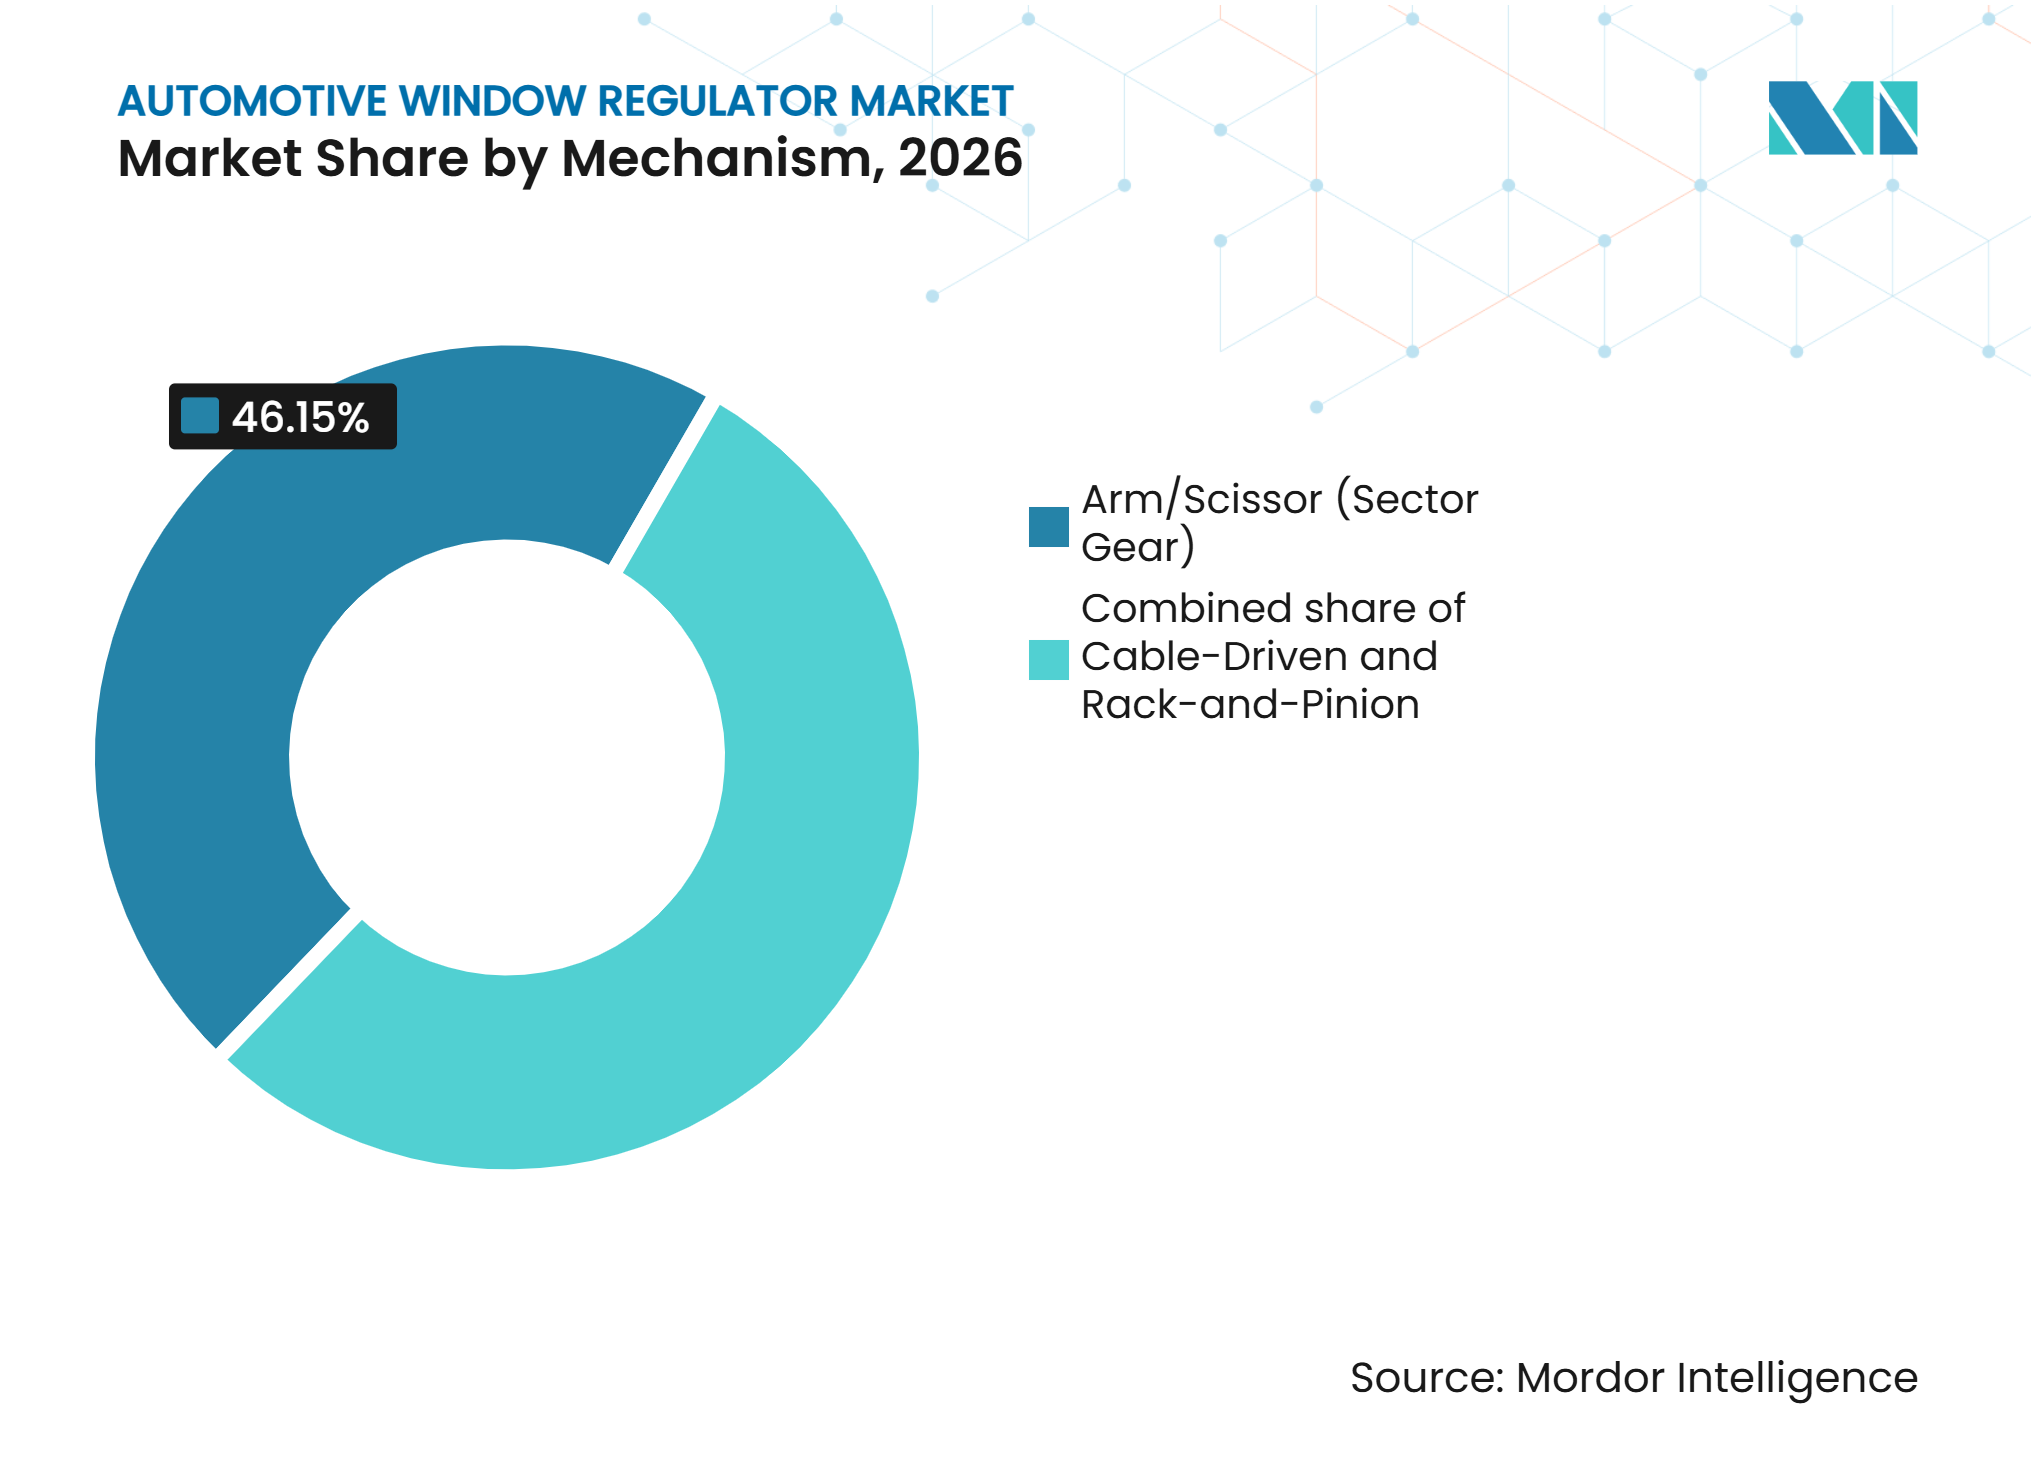
- メカニズム別では、アーム/シザー式システムが2026年の自動車用ウィンドウレギュレーター市場シェアの46.15%を占め、一方ケーブル駆動式レギュレーターは2032年にかけてCAGR 5.21%で成長すると予測されています。
- 操作方式別では、パワー/電動式レギュレーターが2026年の自動車用ウィンドウレギュレーター市場シェアの79.03%を占め、2032年にかけてCAGR 5.24%で成長すると予測されています。
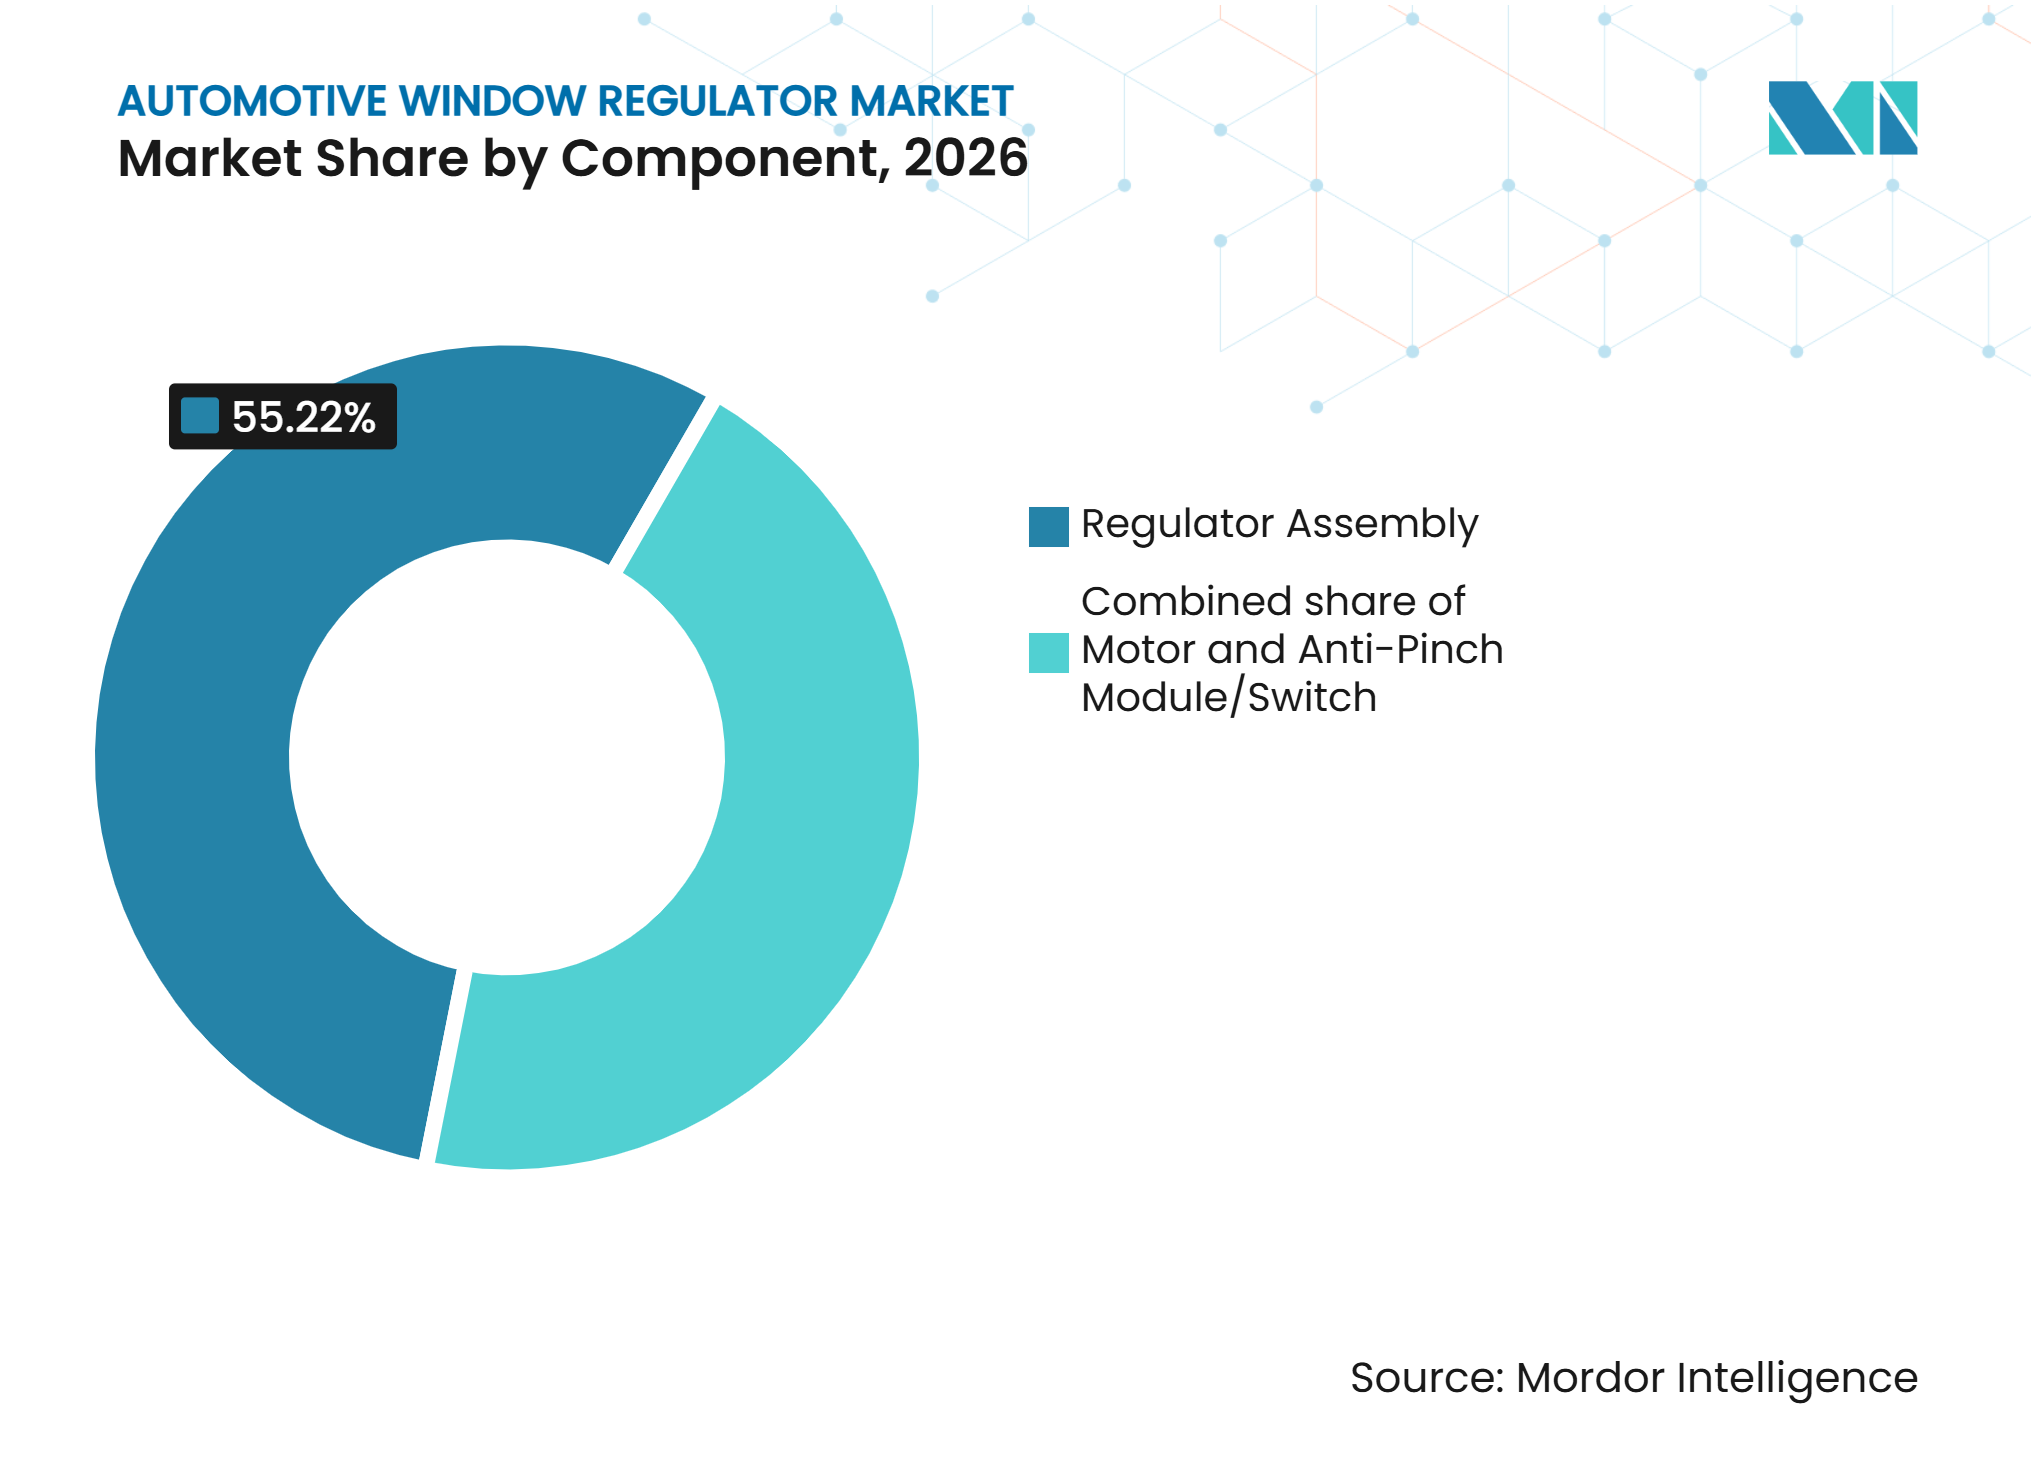
- コンポーネント別では、レギュレーターアセンブリが2026年に55.22%の売上シェアを占め、一方アンチピンチモジュール/スイッチは2032年にかけてCAGR 7.75%で成長すると予測されています。
- ドア位置別では、フロントドアレギュレーターが2026年に57.13%の売上シェアを占め、一方リアドアレギュレーターは2032年にかけてCAGR 4.51%で成長すると予測されています。
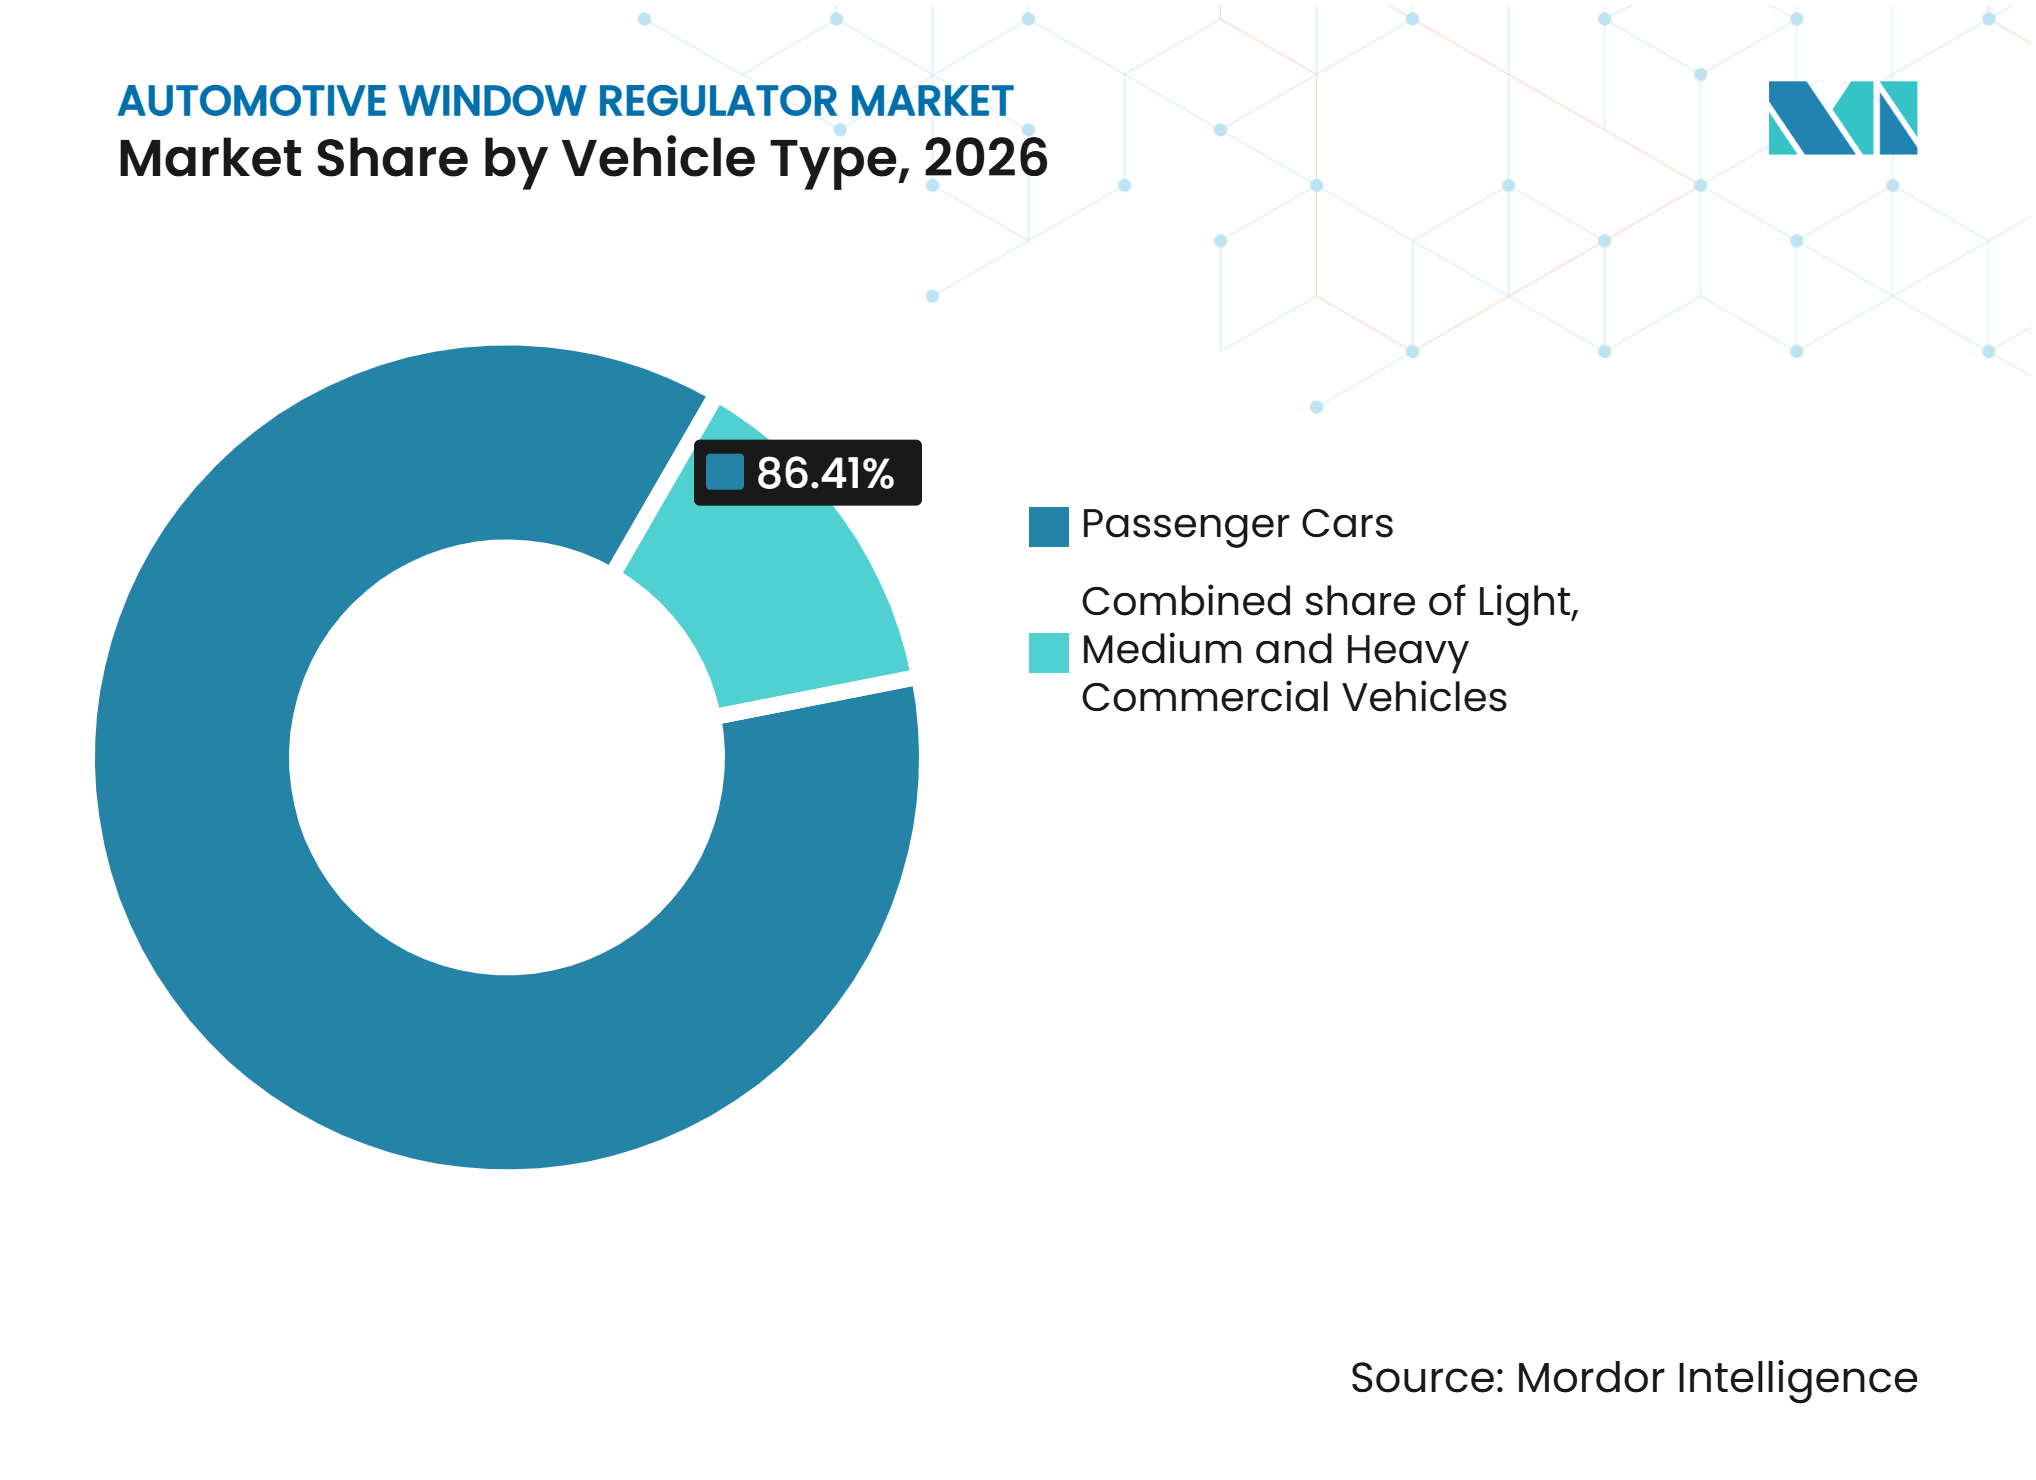
- 車両タイプ別では、乗用車が2026年に86.41%の売上シェアを占め、一方小型商用車は2032年にかけてCAGR 4.81%で成長すると予測されています。
- 販売チャネル別では、OEM販売が2026年に69.12%の売上シェアを占め、一方アフターマーケットは2032年にかけてCAGR 6.58%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年に54.28%の売上シェアを占め、一方南米は2032年にかけてCAGR 7.06%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乗用車へのパワーウィンドウ普及率の上昇 | +1.1% | 世界全体、インド・東南アジア・南米での増分効果が最も強い | 中期(2〜4年) |
| アジア太平洋地域における自動車生産の拡大 | +0.9% | アジア太平洋地域が中心、輸出需要を通じて中東・アフリカおよび南米への波及効果あり | 短期(2年以内) |
| 車両パーク老朽化と故障による交換需要 | +0.8% | 北米および欧州、続いて南米および中東・アフリカ | 短期(2年以内) |
| アンチピンチおよびコンフォート機能の統合強化 | +0.6% | 北米および欧州、アジア太平洋地域が急速な追随者として続く | 長期(4年以上) |
| コンパクトなケーブル駆動式レギュレーターへの需要増大 | +0.5% | 世界全体、中国・インド・東南アジアに集中 | 中期(2〜4年) |
| プレミアム車および電気自動車におけるフレームレスドアと大型ガラス面積 | +0.4% | 北米、ドイツ、韓国、および中国の新エネルギー車プラットフォーム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乗用車へのパワーウィンドウ普及率の上昇
南アジアおよび東南アジアにおいて、パワーウィンドウの装着がエントリーレベルの乗用車にまで拡大しています。この変化により、従来マニュアル式システムを使用していた車両カテゴリーに新たな需要が生まれています。OEMが低価格モデルにパワーウィンドウ機能を標準化しているため、自動車用ウィンドウレギュレーター市場はその恩恵を受けています。また、サプライヤーは適用される安全要件を満たしながらコストを抑制しなければならないという明確な設計上の課題も生じています。現行の米国パワーウィンドウ規格は、電動式ウィンドウシステムおよびその動作に関する要件を規定しています [1]。コスト効率の高いセンシングおよび制御機能を提供するサプライヤーは、エントリーレベルとプレミアムアプリケーションを全く異なる製品設計に分けることなく、より安全でシンプルなアセンブリへのニーズに対応できます。
アジア太平洋地域における自動車生産の拡大
アジア太平洋地域の自動車生産台数は2025年に5,920万台に達し、前年比7.6%増となり、世界生産の61%以上を占めました [2]。中国は2025年に3,453万台を生産し、そのうち1,663万台が新エネルギー車であり、日本は841万台を生産し、韓国も重要な生産拠点であり続けています。この集中により、自動車用ウィンドウレギュレーター市場は最大の純正装備需要基盤の近くに位置することになります。また、地域の組立工場に供給するサプライヤーにとって、地域製造の近接性がより重要になっています。一部の主要アジア市場での生産は、モジュールが北米または東南アジアのプログラムに移動する際に輸出・関税リスクをもたらす可能性があります。その対応策として、最終車両組立に近い場所で顧客プログラムをサポートできる、より広範な製造拠点の整備が求められています。
車両パーク老朽化と故障による交換需要
旧型車両は、ウィンドウモーター、ケーブル、プーリー、クリップが摩耗した際に繰り返し交換需要を生み出します。これは自動車用ウィンドウレギュレーター市場のアフターマーケット部門を支えており、特に北米および欧州において顕著です。元の保証期間を過ぎた車両の基盤が大きくなるほど、修理の可用性と部品カバレッジの重要性が増します。ZFアフターマーケットは2026年4月、そのレムフェルダーウィンドウレギュレーターシリーズが欧州の乗用車、商用車、バス向けに1,600以上の部品番号をカバーしていると発表しました [3]。このシリーズにはマニュアル式、電動式、ケーブル式、シザー式、ボーデンメカニズム式が含まれており、老朽化した車両パークに対応するために必要な幅広さを示しています。幅広いカタログを持つサプライヤーは多くの車両世代にわたる交換需要に対応できますが、製品ラインが狭いと必要な部品が入手できない場合に販売機会を失うリスクがあります。
アンチピンチおよびコンフォート機能の統合強化
アンチピンチ機能は、プレミアム車両に限定された機能ではなく、パワーウィンドウプログラムにおける標準的な期待事項になりつつあります。米国の規格は、電動式ウィンドウシステムが特定の性能要件を満たすことを求めています。この要件により、制御機能がより幅広い車両価格帯にわたって重要性を持つようになっています。また、自動車用ウィンドウレギュレーター市場においてモーターエレクトロニクスとセンシングの重要性が高まっています。統合制御設計により、位置センシングやアンチピンチ動作などの機能を実現しながら、個別部品の数を削減できます。その結果、機械的なハードウェアのみを提供するのではなく、完全なアセンブリを提供できるサプライヤーへの需要が強まっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEMの価格引き下げ圧力と長い認定サイクル | -0.5% | 世界全体、北米および欧州のOEMプログラムでの圧力が高い | 中期(2〜4年) |
| 機械式ケーブル、プーリー、クリップの摩耗 | -0.3% | 世界のアフターマーケット、特に東南アジアおよび南米の高湿度気候 | 短期(2年以内) |
| 独立系アフターマーケットにおける高いSKU複雑性 | -0.3% | 欧州および北米、アジア太平洋地域での影響が拡大中 | 中期(2〜4年) |
| バリュー車両におけるBLDCのコスト競争力の限界 | -0.2% | インド、東南アジア、南米、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OEMの価格引き下げ圧力と長い認定サイクル
OEMの購買プログラムは、ウィンドウレギュレーターサプライヤーに対して毎年のコスト削減を引き続き求めています。長い認定サイクルにより、量産開始のかなり前にサプライヤーが設計とコスト前提に縛られる可能性があります。これにより、特に自社でモーターサブアセンブリを製造していないサプライヤーにとって、材料コストの変化への迅速な対応が困難になります。したがって、自動車用ウィンドウレギュレーター市場は、規模、統合されたエンジニアリング、および信頼性の高い製造プロセスを持つサプライヤーを優遇します。48ボルトおよびLIN対応製品へのシフトも、サプライヤーがより高度なプログラムに参入する前に投資を必要とします。コストの高いモーター技術は、そのコスト競争力が改善されるまで、バリュー重視の車両での採用を正当化することが難しい状況が続く可能性があります。
機械式ケーブル、プーリー、クリップの摩耗
ウィンドウレギュレーターには、車両使用中に摩耗する可能性のある可動ケーブル、プーリー、クリップ、レール、モーターコンポーネントが含まれています。故障は修理需要を生み出しますが、ディストリビューターに対して多数の車両固有の部品要件をもたらすことにもなります。独立系アフターマーケットは、部品番号ごとの需要が限られている場合でも、多くの旧型車両モデルにわたるカバレッジを必要とします。低ボリュームの部品を幅広く取り揃えるには、在庫投資と慎重な流通計画が必要です。部品が地元で入手できない場合、修理店は調達の遅延に直面する可能性があり、リアウィンドウレギュレーターなど緊急性の低い交換が遅れることがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
メカニズム別:
ケーブルシステムが車両セグメント全体で普及拡大アーム/シザー式システムは2026年の自動車用ウィンドウレギュレーター市場シェアの46.15%を占め、主要なメカニズムとなっています。その剛性構造はガラス昇降荷重を均等に分散させるため、商用車やプレミアム乗用車用途での使用に適しています。ケーブル駆動式レギュレーターは2032年にかけてCAGR 5.21%で成長すると予測されています。その軽量性とコンパクトなレイアウトは、スリムなドアキャビティ、コンパクトな車両、および電気自動車プラットフォームに適しています。ラックアンドピニオン設計は、コストやパッケージングよりも精密な位置決めが重要な場合に選択される、より小規模な選択肢として残っています。
Inteva Productsは2025年4月、ケーブル駆動式フレームレスドアウィンドウレギュレーターに関する米国特許第12,281,512号を取得しました [4]。この開発は、ケーブルシステムが技術的に要求の高いフレームレスドアアプリケーションに対応できることを示しています。よりシンプルな機械的レイアウトにより、新しい車名向けのカスタマイズ作業を短縮できます。これは、車両メーカーが圧縮されたプラットフォームスケジュールで作業する際に有用です。サプライヤーはOEMビジネスを獲得する前に、耐久性と適合性を実証する必要があります。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
操作方式別:
パワーレギュレーターが全価格帯で普及を強化パワー/電動式レギュレーターは2026年の自動車用ウィンドウレギュレーター市場シェアの79.03%を占めています。また、操作方式の中で最も高い成長率となるCAGR 5.24%で2032年にかけて成長すると予測されています。マニュアル式レギュレーターは、最も価格感応度の高い車両仕様に限定されつつあります。インド、ブラジル、東南アジアのOEMは、購買者の期待が変化するにつれてパワーウィンドウをより広く採用しています。電動式製品の自動車用ウィンドウレギュレーター市場規模は、車両生産台数と車両1台あたりの電子コンテンツの増加によって支えられています。
パワーウィンドウの普及により、モーター、制御モジュール、スイッチ、安全機能への需要が増加しています。スマートウィンドウ制御製品は、モーター制御、位置センシング、アンチピンチロジックをコンパクトなアーキテクチャに統合できます。InfineonはLINスレーブウィンドウリフトアプリケーション向けにTLE9844QXを提案しています。LIN対応アセンブリにより、サプライヤーは安全性、接続性、プログラム可能な機能で競争できます。基本的なリレー駆動製品は、機能的な差別化が限られている場合、価格競争にさらされやすい状況が続いています。
コンポーネント別:
アンチピンチモジュールが基本アセンブリを再定義レギュレーターアセンブリは2026年のコンポーネント売上の55.22%を占めました。これにはガスを移動させるためのガイドレール、ケーブルまたはアームメカニズム、ブラケット、および関連ハードウェアが含まれています。アンチピンチモジュールおよびスイッチは2032年にかけてCAGR 7.75%で成長すると予測されています。その成長は、自動車用ウィンドウレギュレーター市場におけるパワーウィンドウ安全機能のより広範な採用を反映しています。
モーターは、レギュレーター構造とは別に調達される場合、残りのコンポーネント価値の大部分を占めています。モーター、コントローラー、安全モジュール間の分離は次第に不明確になっています。Inteva Productsは2025年11月、インド向けにウィンドウレギュレーター用のSLIM(スモール・ライト・インテバ・モーター)をフレームレスウィンドウレギュレーターとともに発表しました。統合されたモーターおよびエレクトロニクスアセンブリは、システム価値のより広い部分を取り込むことができます。統合が一般的になるにつれて、スタンドアロンのアンチピンチサプライヤーは異なる競争上の立場に直面しています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ドア位置別:
乗客同等性への期待の高まりとともにリアウィンドウ需要が増加フロントドアレギュレーターは2026年に57.13%の売上シェアを占めました。これはすべての乗用車がフロントドアウィンドウシステムを必要とするためです。リアドアレギュレーターは2032年にかけてCAGR 4.51%で成長すると予測されています。リアドアの成長率が高い理由は、プレミアムおよびニアプレミアム車両においてリア乗客の快適性への注目が高まっているためです。SUVおよびクロスオーバーは、セダン設計よりも大きなリアガラス面積を使用することが多く、これらの設計には適切な荷重容量と静粛な動作を持つレギュレーターが必要になる場合があります。
旧型車両におけるリアドアの交換需要は異なるパターンをたどります。オーナーはリアウィンドウレギュレーターの故障をフロントウィンドウの故障ほど緊急性が高くないとして修理を先延ばしにする場合があります。これにより、修理が必要になった際に修理需要が集中する可能性があります。新しいドア設計が大型ガラス面積の周囲にスリムなパッケージングを必要とする場合、ケーブル駆動式リアアセンブリの関連性が高まっています。フロントとリアの両アプリケーションをカバーするサプライヤーは、より幅広い車両固有の交換カタログを提供できます。
車両タイプ別:
小型商用車が技術アップグレードの機会を提供乗用車は2026年に86.41%の売上シェアを占めました。その地位は主要製造地域における乗用車生産台数を反映しています。小型商用車は2032年にかけてCAGR 4.81%で成長すると予測されています。配送フリートは車両の快適性と実用性のより高いレベルを求めており、これがパワーウィンドウシステムのより広範な使用を支えています。中型および大型商用車は、多くのキャブ設計がコスト最適化されているため、より小規模なアプリケーション領域にとどまっています。
北米および欧州のプレミアムトラックセグメントでは、より多くのパワーウィンドウ機能の採用が始まっています。フリートバイヤーは配送バンや類似車両にパワーウィンドウおよび関連安全機能を指定する場合があります。フリートの交換サイクルは乗用車の開発プログラムとは異なる場合があります。これにより、関連する商用車製品を持つサプライヤーにとって、より定期的な調達機会が生まれる可能性があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
販売チャネル別:
フリートの老朽化に伴いアフターマーケットがOEM需要を上回るOEM販売は2026年に69.12%の売上シェアを占め、レギュレーター需要における新車生産の重要性を反映しています。アフターマーケットは2032年にかけてCAGR 6.58%で成長すると予測されています。これは販売チャネルカテゴリーの中で最も高い成長率です。旧型車両からの交換需要と、元の車両保証期限切れ後の部品需要を反映しています。アフターマーケットの自動車用ウィンドウレギュレーター市場規模は、車両固有の交換アセンブリの入手可能性によって形成されています。
レギュレーター設計はモデル、ドア位置、メカニズム、電気構成によって異なるため、幅広いカタログが必要です。一部のOEMプログラムは、レギュレーターをラッチ、ワイヤーハーネス、スピーカー、その他の部品と組み合わせた統合ドアモジュール調達へと移行しています。これにより、OEMビジネスがより大規模なティア1モジュールアセンブラーに集中する可能性があります。ZFアフターマーケットは、そのレムフェルダーシリーズが欧州の乗用車、商用車、バス向けにマニュアル式、電動式、ケーブル式、シザー式、ボーデン式をカバーしていると述べています。このカタログアプローチは、カバレッジとアプリケーションの可用性がアフターマーケット競争の中心である理由を示しています。
地域分析
アジア太平洋地域は2026年の自動車用ウィンドウレギュレーター市場シェアの54.28%を占めました。地域の自動車生産台数は2025年に5,920万台に達し、前年比7.6%増となりました。アジア太平洋地域の自動車用ウィンドウレギュレーター市場規模は、車両需要の大きな差異も反映しています。中国の新エネルギー車生産は、コンパクトで電子制御された製品への需要を支えています。日本と韓国は、高度なドアシステムを備えた高付加価値プラットフォームにおいて引き続き重要な役割を果たしています。インドは、より多くの乗用車にパワーウィンドウが搭載されるにつれて増分的な生産台数を加えています。大規模なサプライヤー基盤が車両組立サイトに近い生産を支えています。
北米は第2位の地域市場であり、トック、SUV、大型ドアガラス面積、および旧型車両からの交換需要によって支えられています。米国の自動車生産台数は2025年に1,024万台となりました。欧州は安全関連のパワーウィンドウ機能とプレミアム車両アプリケーションにおいて引き続き重要な位置を占めています。
南米は2032年にかけてCAGR 7.06%で成長すると予測されており、地域別で最も高い成長率となっています。アンファベアはブラジルの2026年の自動車販売台数を約310万台と予測しており、2026年最初の9ヶ月間で生産台数が8.7%増加しました。電動化車両は2026年1月から9月にかけてブラジルの小型車登録台数の20.1%を占めました。中東およびアフリカは、輸入、地域生産、パワーウィンドウの嗜好によって形成される、より初期段階の需要地域にとどまっています。
競合環境
市場集中度
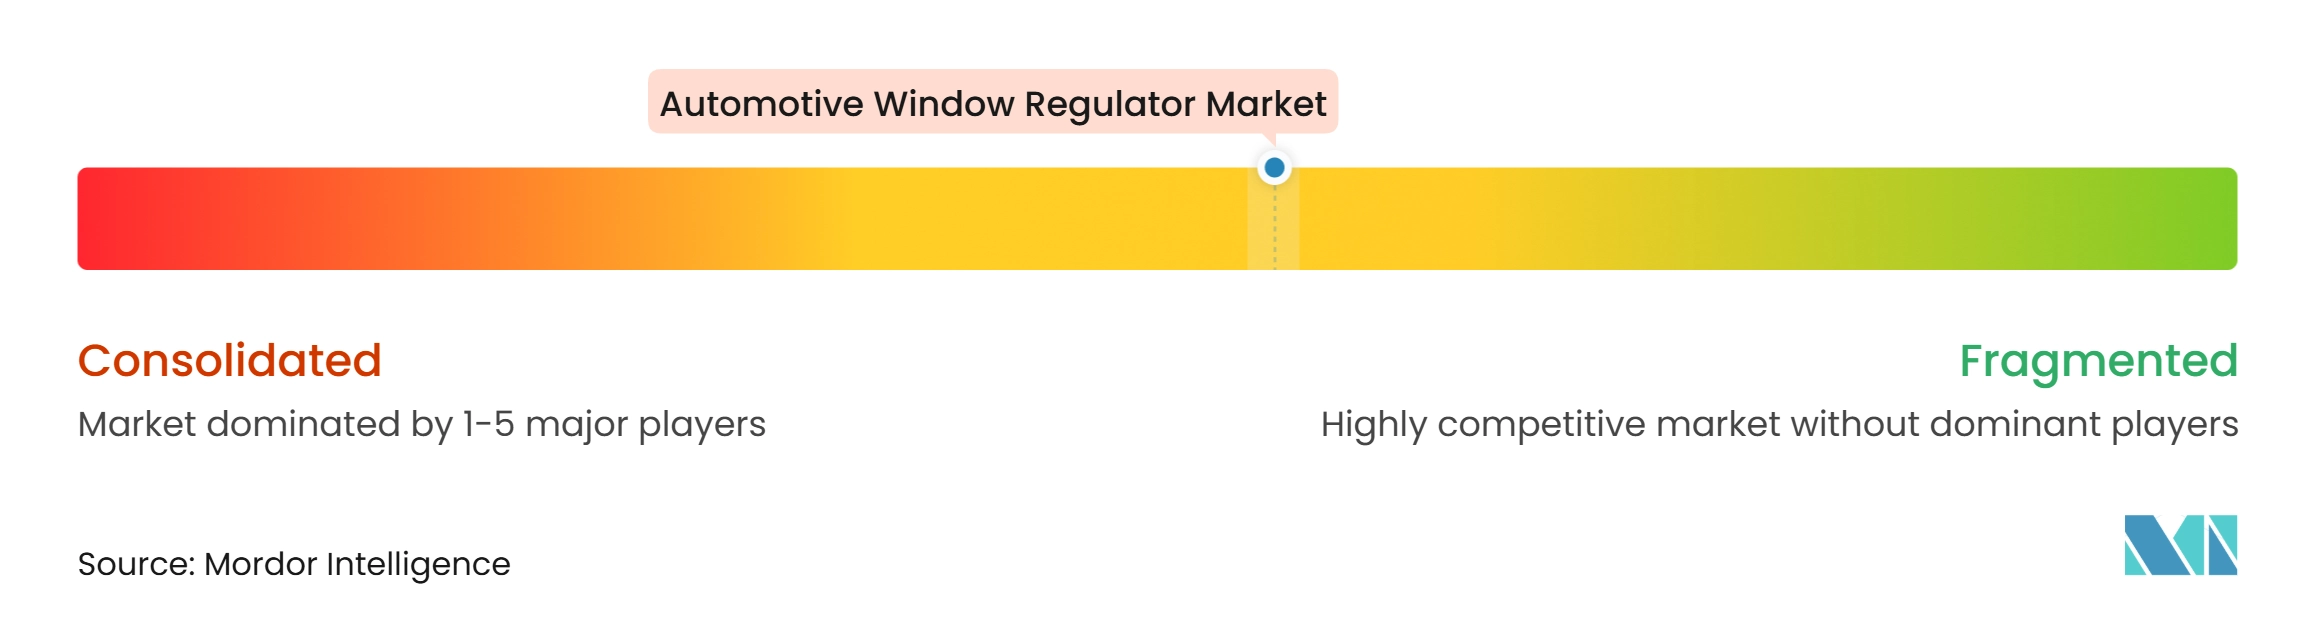
自動車用ウィンドウレギュレーター市場は、OEMサプライヤー層において中程度の集中度を示しています。Brose Fahrzeugteile SE & Co. KG、Magna International Inc.、Grupo Antolin、HI-LEX Corporation、Aisin Corporationは主要OEMプログラム全体でマルチプラットフォームのポジションを保持しており、Inteva Productsはケーブル駆動式およびフレームレスドアシステムで強力に競争しています。レギュレーターは車両固有の適合性、耐久性、安全性、生産要件を満たす必要があるため、確立された関係が重要です。競争環境は、アジア、北米、欧州でプログラムをサポートできるサプライヤーを優遇します。大手サプライヤーは機械工学とモーター、エレクトロニクス、ドアモジュール機能を組み合わせることができます。
現地化はサプライヤー戦略の中心です。Inteva Productsは2026年9月、北米OEMプログラムをサポートするためにミシガン州オーバーンヒルズに製造・シーケンシング施設を設立すると発表しました。これらの動きは、48ボルトおよびLIN対応ドアエレクトロニクスを含む変化する車両電気アーキテクチャに対応した製品アップグレードと地域製造を組み合わせています。
フレームレスドア、静粛な動作、精密なガラス移動により技術要件が高まっています。コスト意識の高いアンチピンチソリューションと旧型フリート向けの幅広いアフターマーケットカタログに機会が残っています。小規模な地域サプライヤーは、発展途上市場の流通チャネルで価格競争力を持つことができます。OEM品質の文書化と検証は、フリートおよびOEM供給における重要な参入障壁であり続けています。
自動車用ウィンドウレギュレーター業界のリーダー企業
-
Brose Fahrzeugteile SE & Co. KG
-
Magna International Inc.
-
Grupo Antolin
-
HI-LEX Corporation
-
Aisin Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用ウィンドウレギュレーター市場 このレポートでカバーされる企業
- Brose Fahrzeugteile SE & Co. KG
- Magna International Inc.
- Inteva Products, LLC
- HI-LEX Corporation
- Aisin Corporation
- MITSUBA Corporation
- Grupo Antolin
- KWANGJIN Co., Ltd.
- Dorman Products, Inc.
- KÜSTER Holding GmbH
- Johnan Manufacturing Inc.
- Valeo SE
- LAMES S.p.A.
- Spark Minda
- TRAC Auto Transmission
- IFB Automotive Private Limited
- Harisons India
最近の産業開発事情 自動車用ウィンドウレギュレーター市場
- 2026年9月:Inteva Productsが北米OEMプログラムをサポートするためにミシガン州オーバーンヒルズに新たな製造・シーケンシング施設を設立すると発表しました。
- 2026年6月:SELECT Automotiveがアフターマーケットポートフォリオに61部品を追加し、そのうち51点がアウディ、レンジローバー、メルセデス・ベンツ、ホンダ、フォルクスワーゲン、SEAT、スコダ向けのウィンドウレギュレーター品番です。
- 2026年4月:ZFアフターマーケットが欧州の乗用車、商用車、バスをカバーする1,600以上の部品番号にレムフェルダーウィンドウレギュレーターシリーズを拡大しました。
- 2025年11月:Inteva Productsがインドのプネーに第2工場を設立すると発表し、インドの顧客向けにフレームレスウィンドウレギュレーターおよびSLIMウィンドウレギュレーターモーターを発売しました。
世界の自動車用ウィンドウレギュレーター市場レポートの調査範囲
調査範囲には、メカニズム別(ケーブル駆動式、アーム/シザー式〔セクターギア〕、ラックアンドピニオン式)、操作方式別(パワー/電動式ウィンドウレギュレーターおよびマニュアル式ウィンドウレギュレーター)、コンポーネント別(モーター、レギュレーターアセンブリ、アンチピンチモジュール/スイッチ)、ドア位置別(フロントおよびリア)、車両タイプ別(乗用車、小型商用車、中型および大型商用車)、販売チャネル別(OEMおよびアフターマーケット)のセグメント化が含まれます。分析はまた、北米(米国、カナダ、その他の北米)、欧州(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州)、アジア太平洋(中国、日本、韓国、インド、インドネシア、タイ、オーストラリア、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、コロンビア、チリ、その他の南米)、中東およびアフリカ(サウジアラビア、アラブ首長国連邦、トルコ、南アフリカ、エジプト、モロッコ、その他の中東およびアフリカ)をカバーしています。市場規模と成長予測は金額(米ドル)および数量(台数)で示されています。
セグメンテーション概要
| ケーブル駆動式 |
| アーム/シザー式(セクターギア) |
| ラックアンドピニオン式 |
| パワー/電動式ウィンドウレギュレーター |
| マニュアル式ウィンドウレギュレーター |
| モーター |
| レギュレーターアセンブリ |
| アンチピンチモジュール/スイッチ |
| フロント |
| リア |
| 乗用車 |
| 小型商用車 |
| 中型および大型商用車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| の他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ポーランド | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| インドネシア | |
| タイ | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| モロッコ | |
| その他の中東およびアフリカ |
| メカズム別 | ケーブル駆動式 | |
| アーム/シザー式(セクターギア) | ||
| ラックアンドピニオン式 | ||
| 操作方式別 | パワー/電動式ウィンドウレギュレーター | |
| マニュアル式ウィンドウレギュレーター | ||
| コンポーネント別 | モーター | |
| レギュレーターアセンブリ | ||
| アンチピンチモジュール/スイッチ | ||
| ドア位置別 | フロント | |
| リア | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型および大型商用車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| の他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ポーランド | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| インドネシア | ||
| タイ | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| モロッコ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要質問
2032年における自動車用ウィンドウレギュレーター市場の予測値は?
自動車用ウィンドウレギュレーター市場は2027年の14.81 ビリオン 米ドルから2032年には18.21 ビリオン 米ドルに成長すると予測されており、2027年から2032年の期間においてCAGR 4.22%で推移します。
自動車用ウィンドウレギュレーターにおいて最も速く成長すると予測されるメカニズムは何ですか?
ケーブル駆動式レギュレーターは、コンパクトなパッケージングと軽量性に支えられ、2032年にかけてCAGR 5.21%で成長すると予測されています。
自動車用ウィンドウレギュレーターのアフターマーケット需要を牽引しているものは何ですか?
旧型車両はモーターや機械部品の交換を必要とし、アフターマーケットは2032年にかけてCAGR 6.58%で成長すると予測されています。
2032年にかけて最も速く成長すると予測される地域はどこですか?
南米はブラジルの自動車需要の強化に支えられ、2032年にかけてCAGR 7.06%で成長すると予測されています。