
Taille et part du marché des lève-vitres automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.81 Milliards de dollars |
| Taille du Marché (2032) | 18.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.22 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lève-vitres automobiles par Mordor Intelligence
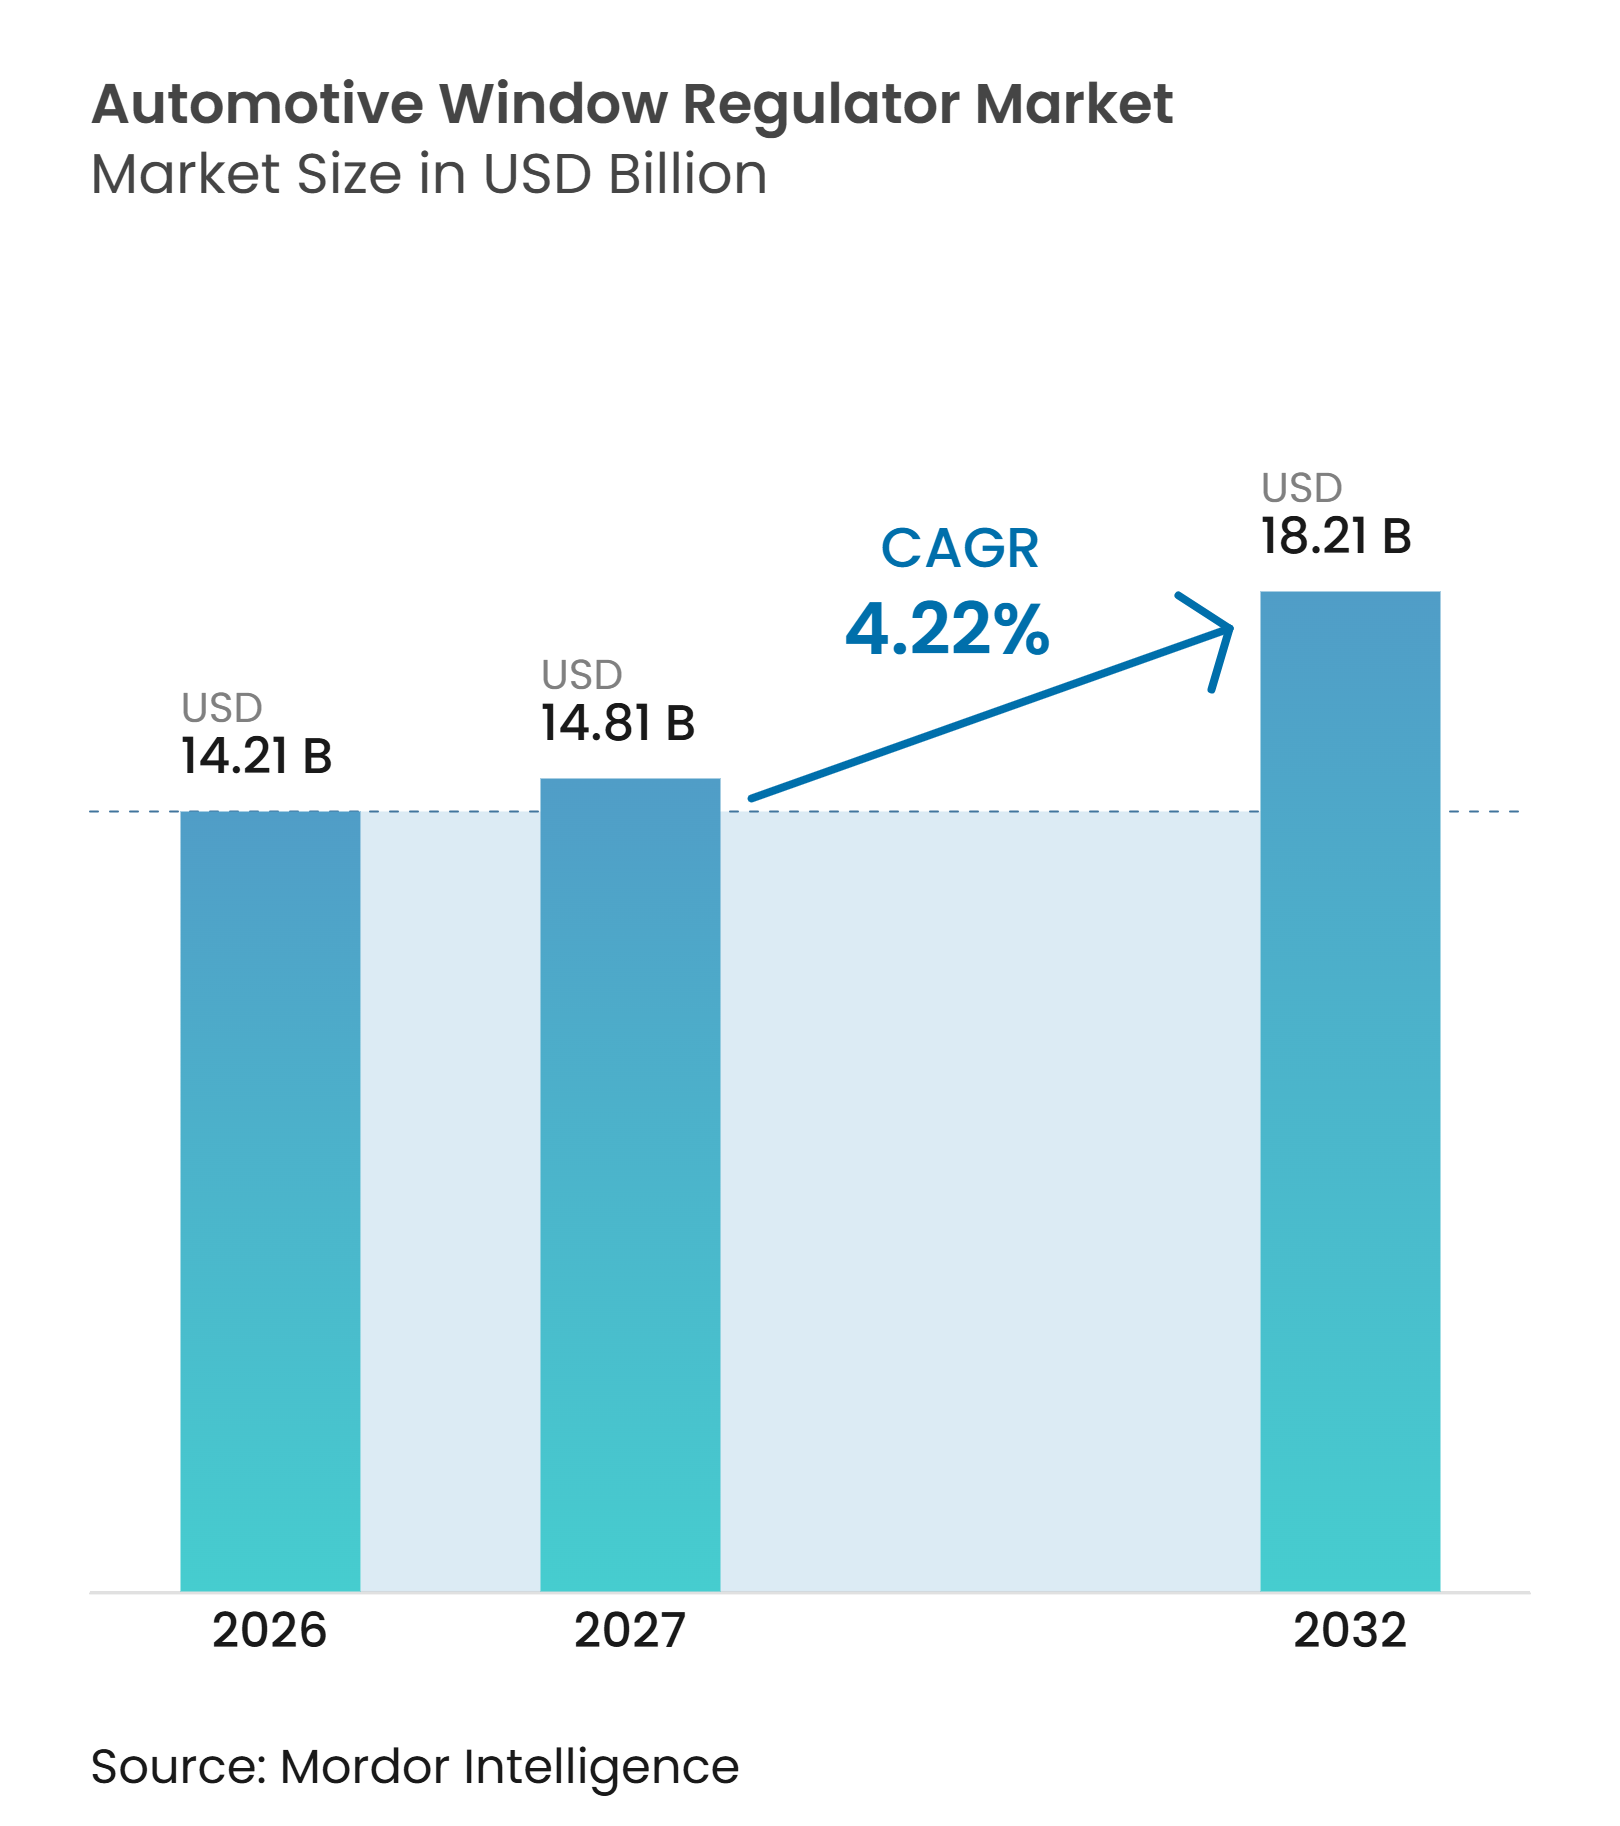
La taille du marché des lève-vitres automobiles était évaluée à 14,21 milliards USD en 2026 et devrait progresser de 14,81 milliards USD en 2027 à 18,21 milliards USD d'ici 2032, à un CAGR de 4,22 % sur la période 2027-2032. Le marché des lève-vitres automobiles est soutenu par la hausse de la production de véhicules dans les économies émergentes, par une plus large adoption des lève-vitres électriques dans les véhicules particuliers et par la demande de remplacement générée par les véhicules anciens. Les programmes des équipementiers continuent de pousser les fournisseurs à réduire les coûts des composants, ce qui limite la flexibilité des marges et favorise les fournisseurs dotés de conceptions efficaces et d'une empreinte industrielle établie. Parallèlement, les plateformes de véhicules électriques et la demande croissante de fonctions de sécurité orientent le marché des lève-vitres automobiles vers des solutions plus intégrées combinant moteur, détection et commande. L'opportunité se répartit entre la production automobile à fort volume en Asie-Pacifique et la demande de remplacement dans les parcs de véhicules matures. Le marché des lève-vitres automobiles reflète également un glissement progressif des assemblages mécaniques de base vers des produits combinant compacité, fonctionnement silencieux et commande électronique.
Points clés du rapport
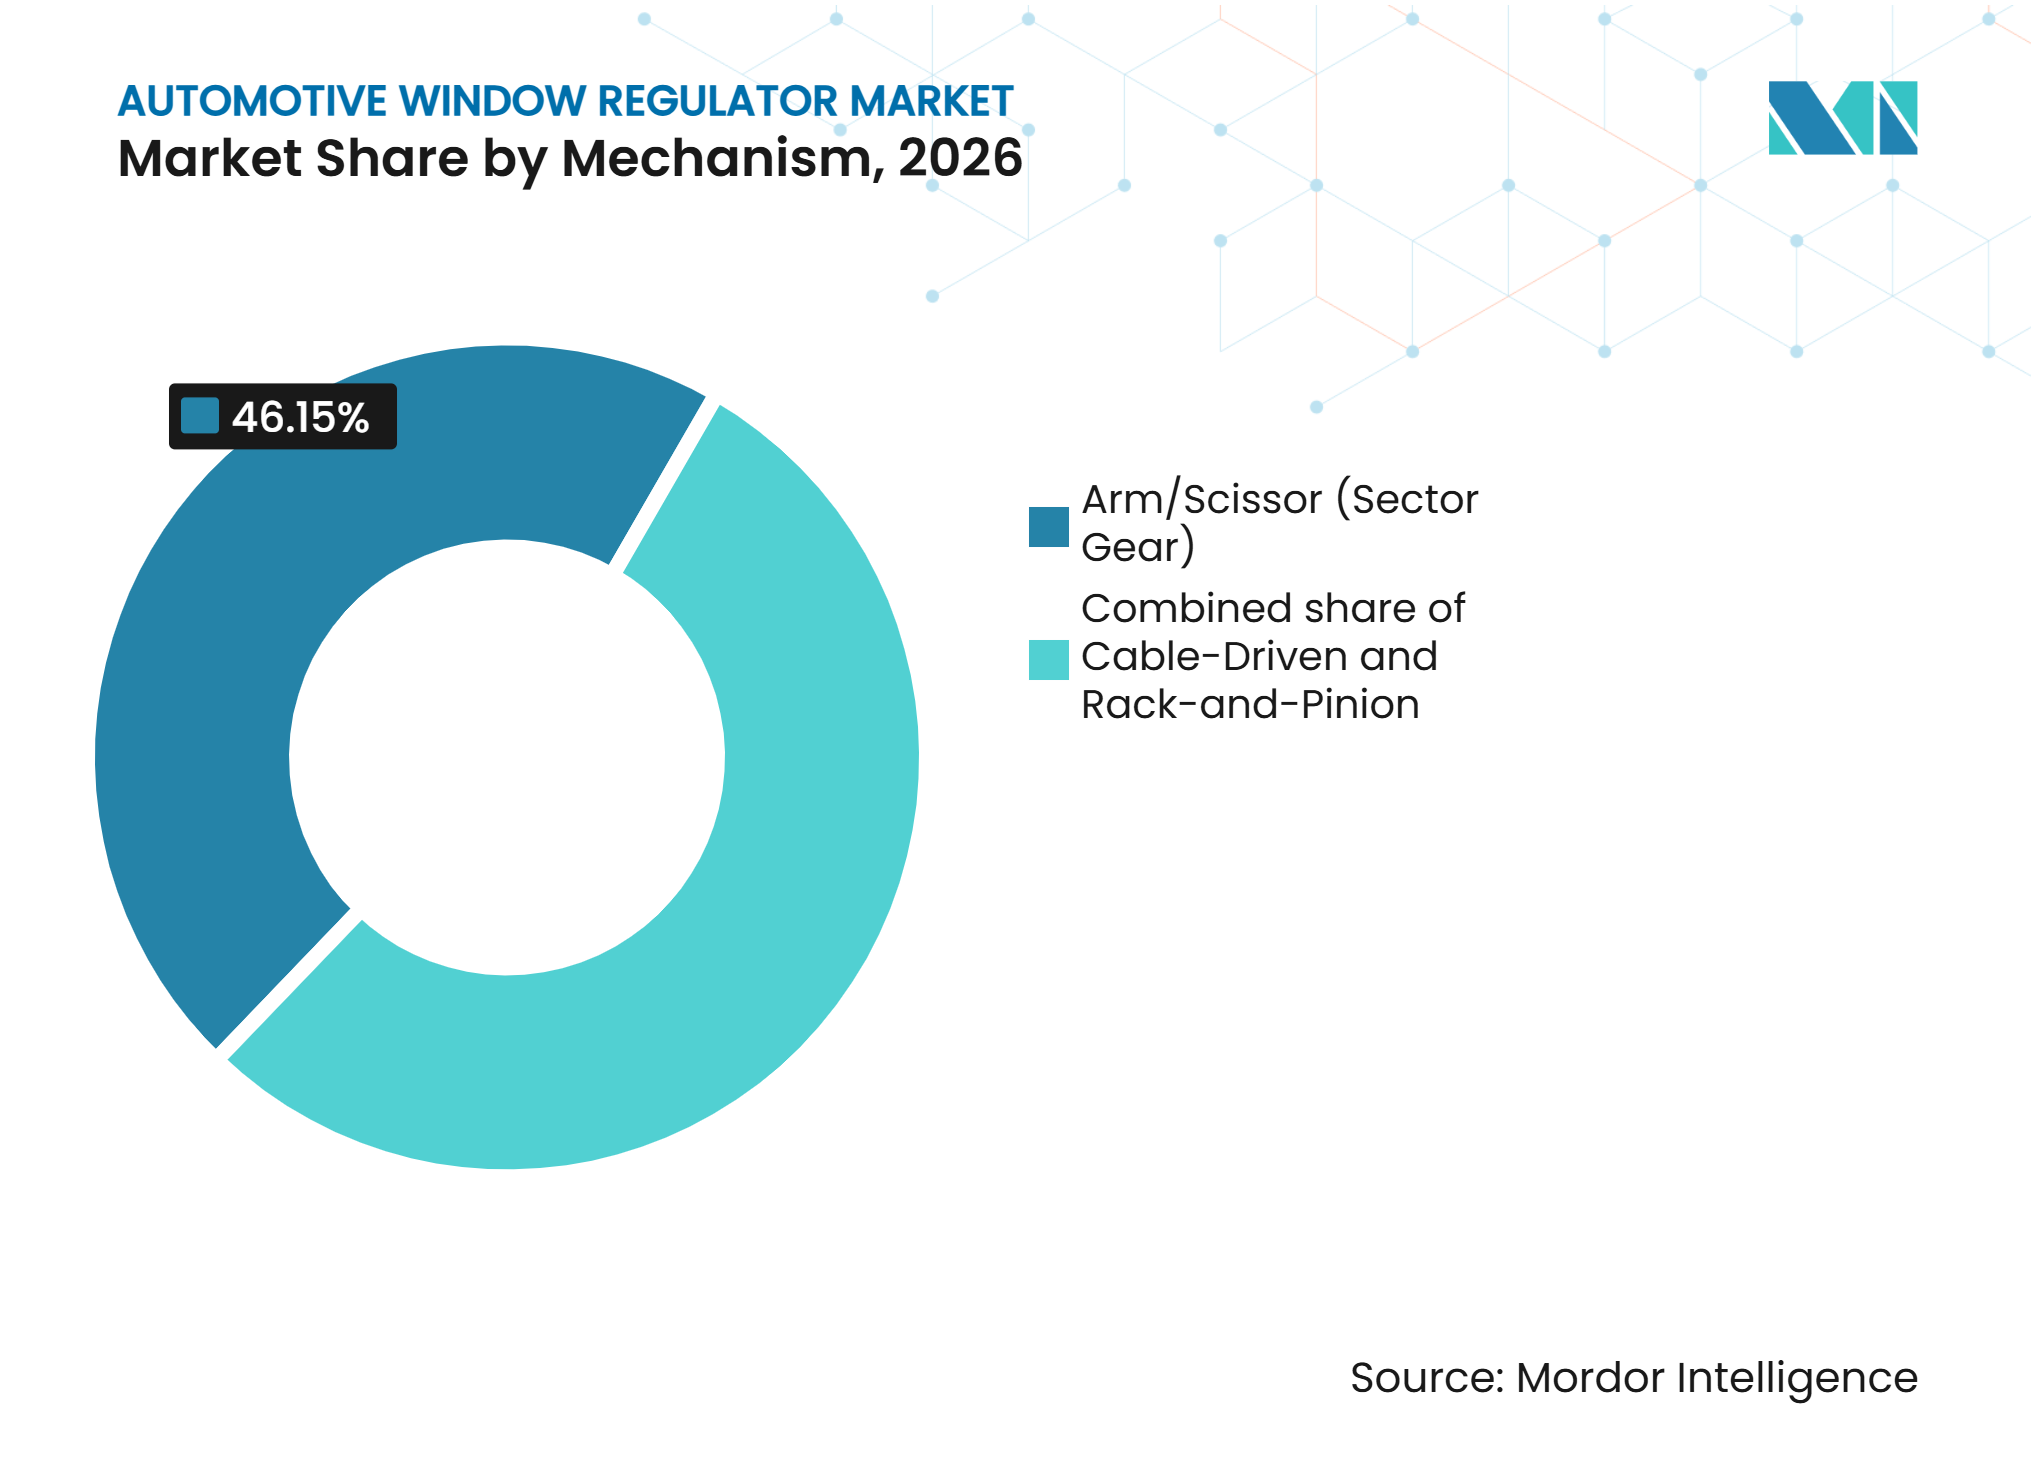
- Par mécanisme, les systèmes à bras/ciseaux détenaient 46,15 % de la part du marché des lève-vitres automobiles en 2026, tandis que les lève-vitres à câble devraient croître à un CAGR de 5,21 % jusqu'en 2032.
- Par fonctionnement, les lève-vitres électriques/motorisés détenaient 79,03 % de la part du marché des lève-vitres automobiles en 2026 et devraient croître à un CAGR de 5,24 % jusqu'en 2032.
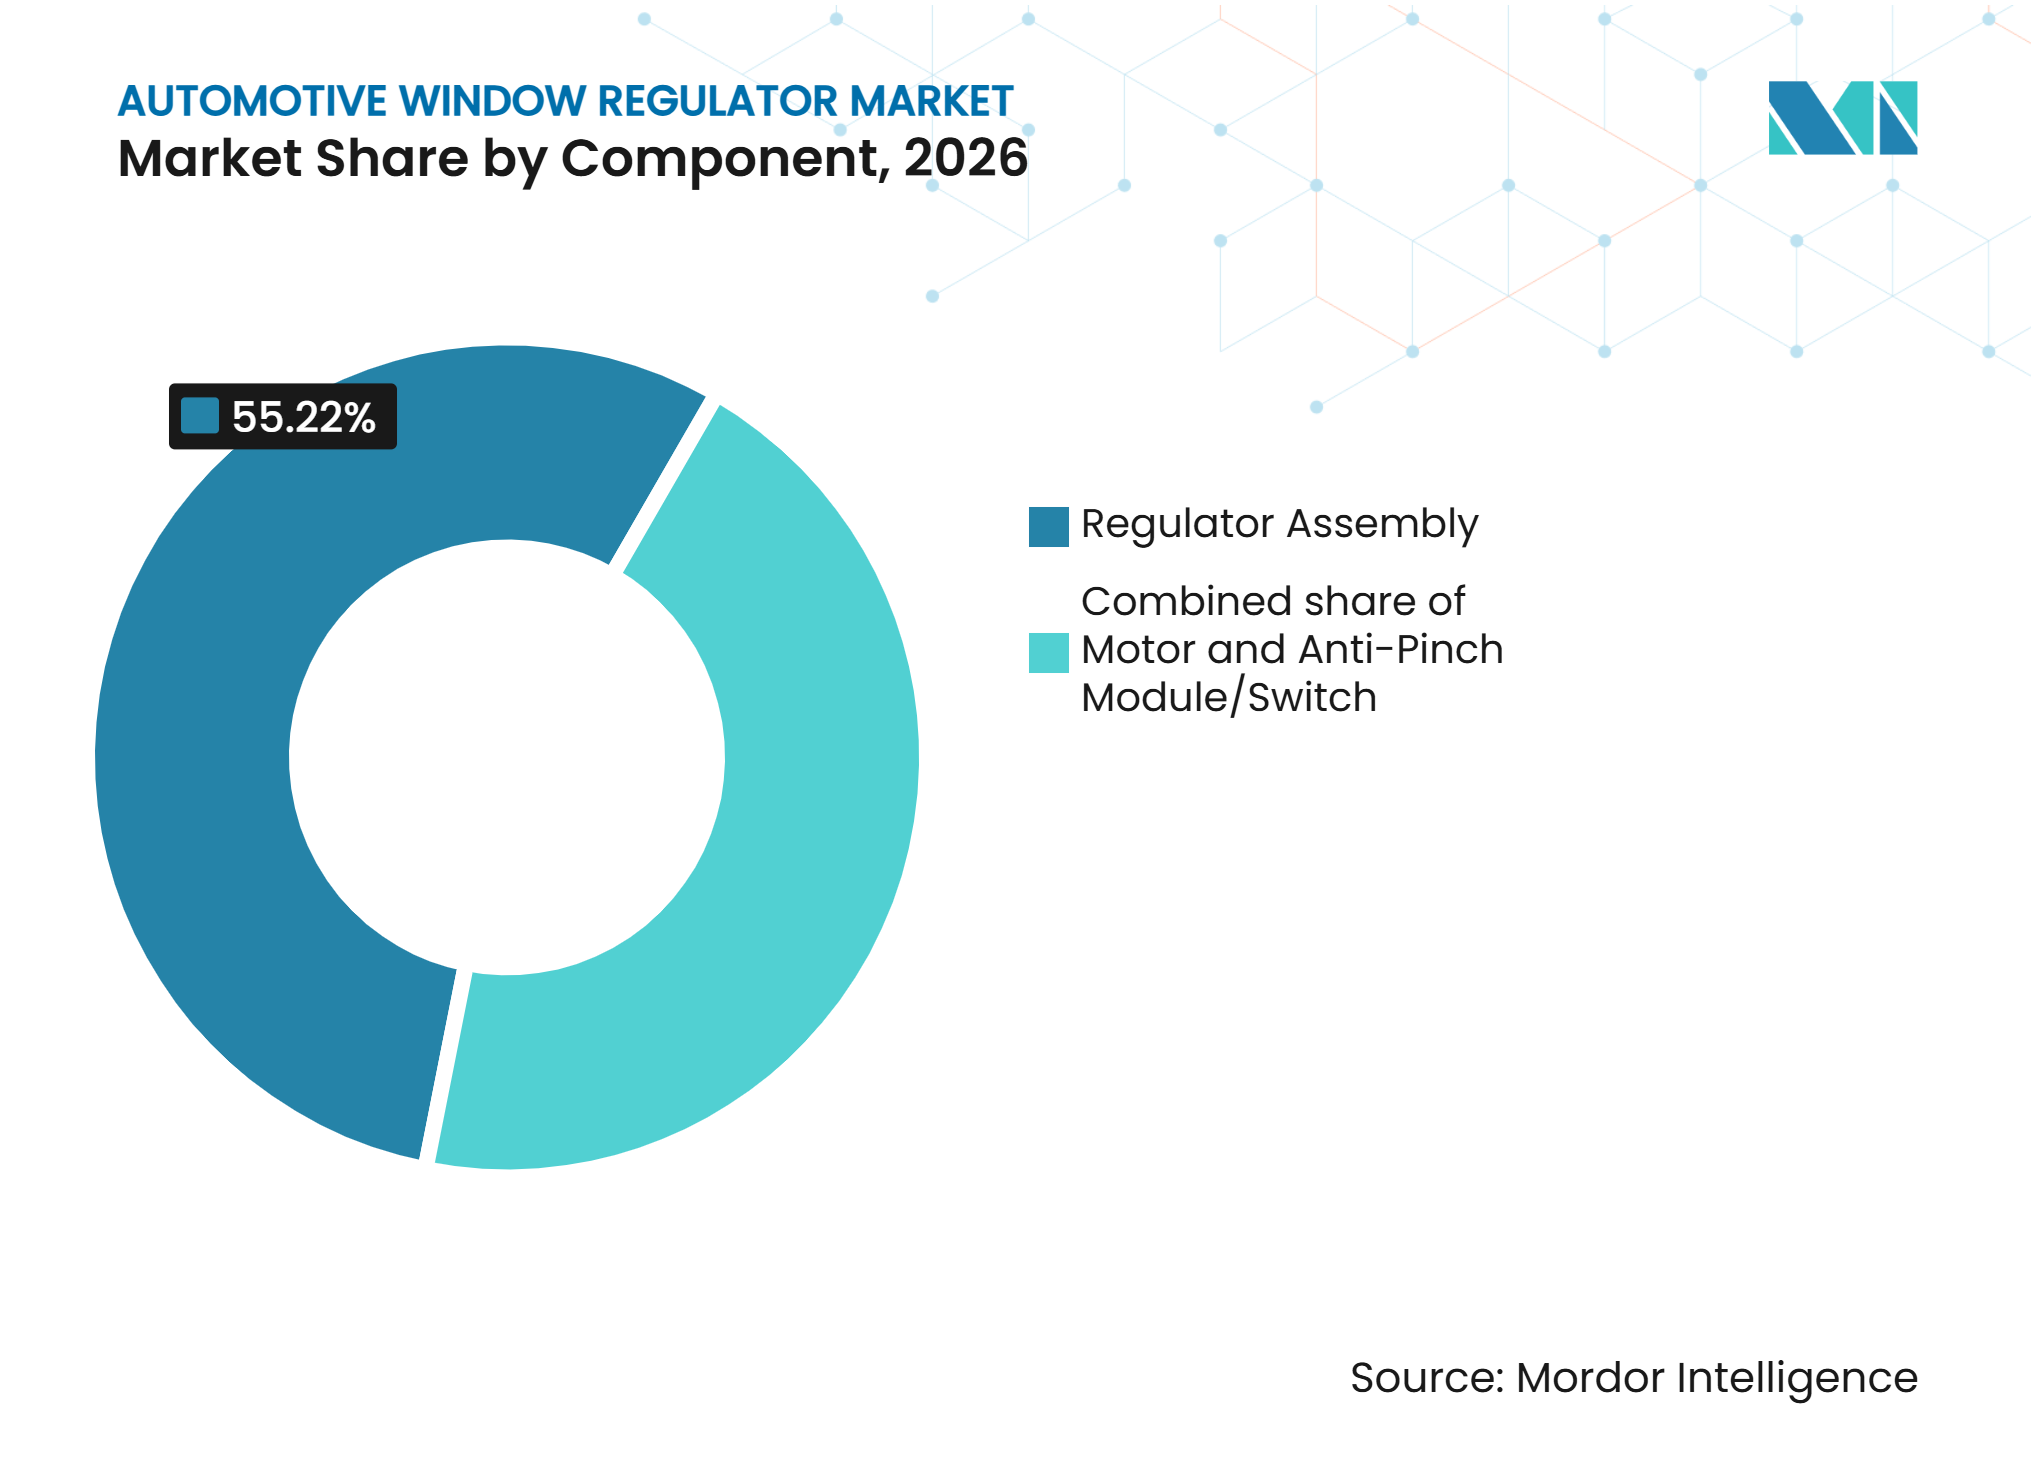
- Par composant, les ensembles lève-vitre détenaient une part de chiffre d'affaires de 55,22 % en 2026, tandis que les modules/interrupteurs anti-pincement devraient croître à un CAGR de 7,75 % jusqu'en 2032.
- Par position de porte, les lève-vitres de porte avant détenaient une part de chiffre d'affaires de 57,13 % en 2026, tandis que les lève-vitres de porte arrière devraient croître à un CAGR de 4,51 % jusqu'en 2032.
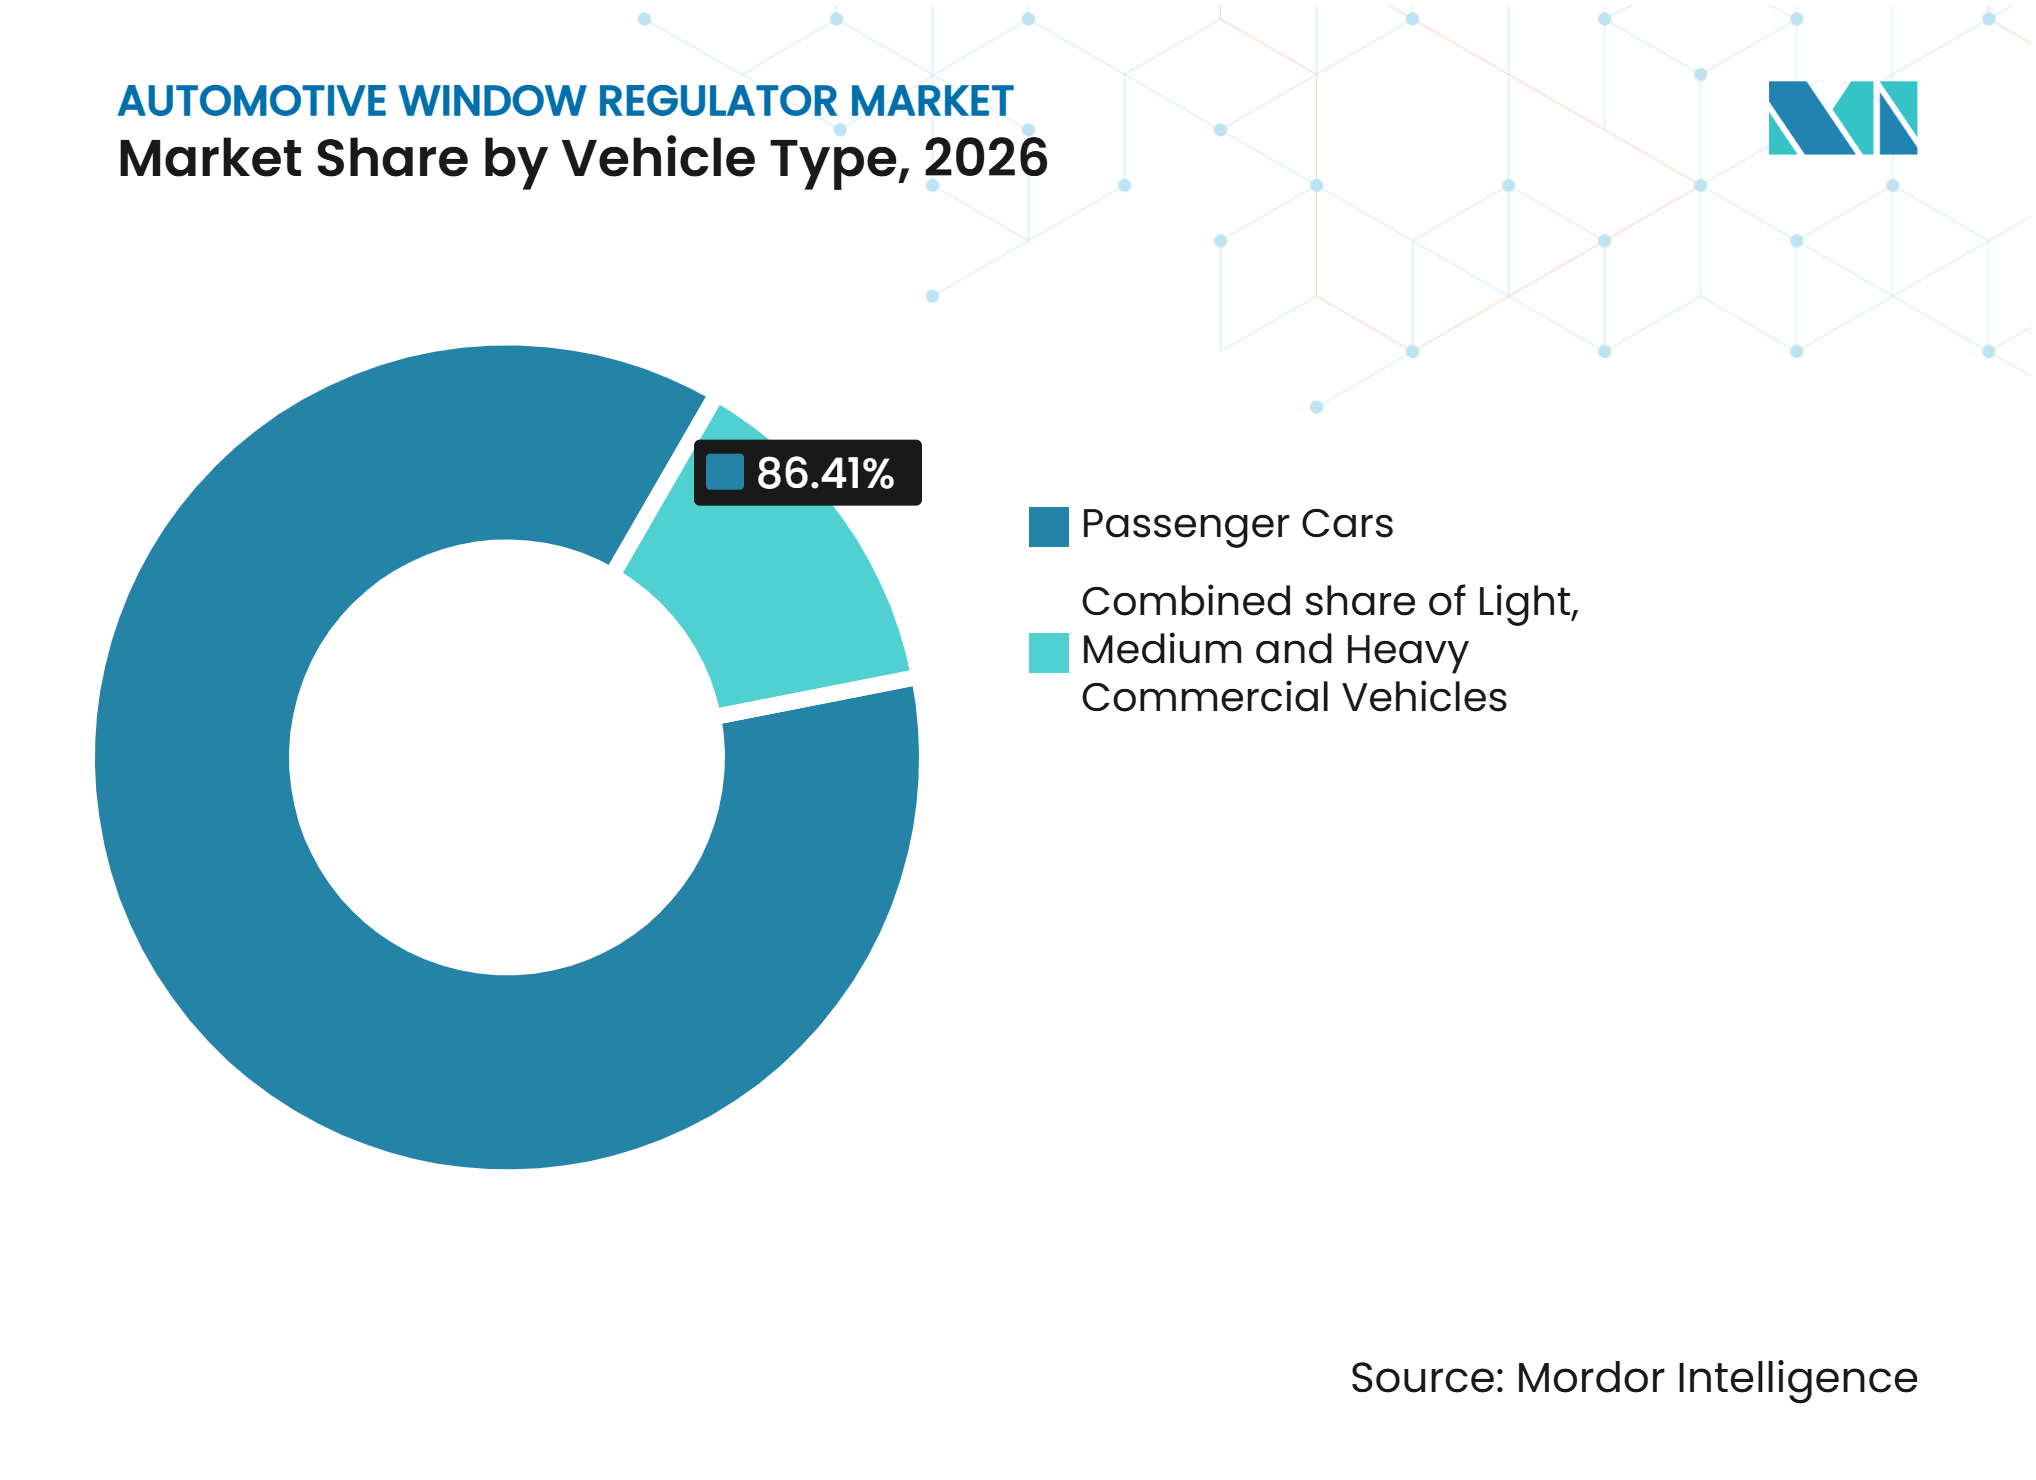
- Par type de véhicule, les voitures particulières détenaient une part de chiffre d'affaires de 86,41 % en 2026, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 4,81 % jusqu'en 2032.
- Par canal de vente, les ventes aux équipementiers détenaient une part de chiffre d'affaires de 69,12 % en 2026, tandis que le marché secondaire devrait croître à un CAGR de 6,58 % jusqu'en 2032.
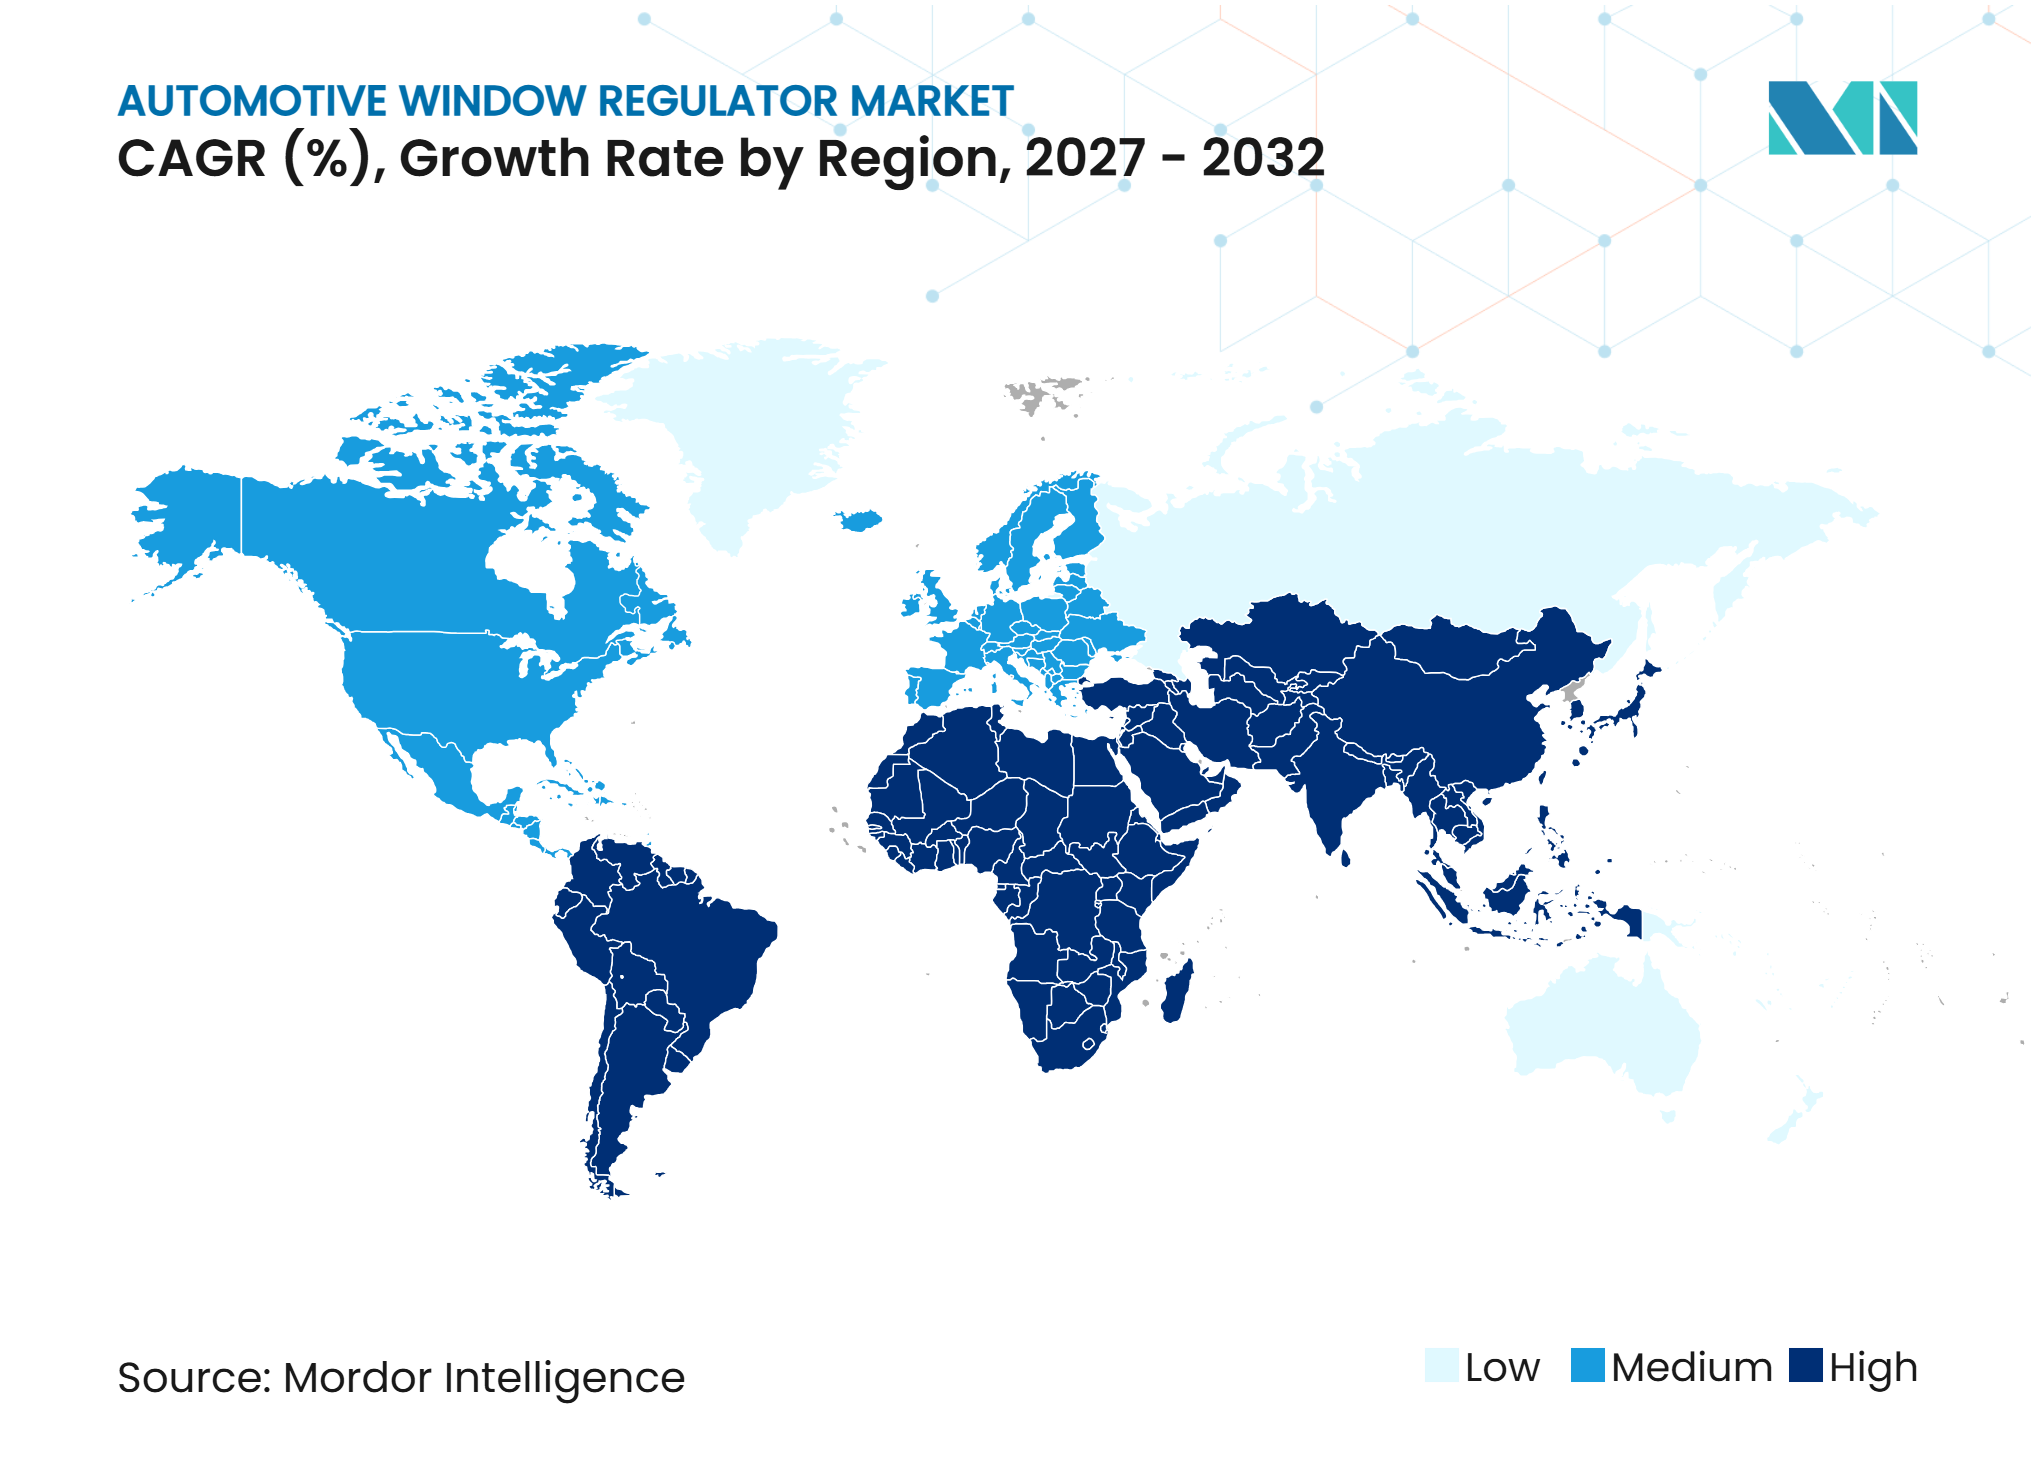
- Par géographie, l'Asie-Pacifique détenait une part de chiffre d'affaires de 54,28 % en 2026, tandis que l'Amérique du Sud devrait croître à un CAGR de 7,06 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Progression de la pénétration des lève-vitres électriques dans les véhicules particuliers | +1.1% | Mondial, avec l'effet incrémental le plus fort en Inde, en Asie du Sud-Est et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Expansion de la production automobile en Asie-Pacifique | +0.9% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud via la demande à l'exportation | Court terme (≤ 2 ans) |
| Vieillissement du parc automobile et demande de remplacement liée aux pannes | +0.8% | Amérique du Nord et Europe, suivies de l'Amérique du Sud et du Moyen-Orient et de l'Afrique | Court terme (≤ 2 ans) |
| Intégration croissante des fonctions anti-pincement et de confort | +0.6% | Amérique du Nord et Europe, avec l'Asie-Pacifique comme suiveur rapide | Long terme (≥ 4 ans) |
| Demande croissante de lève-vitres à câble compacts | +0.5% | Mondial, concentré en Chine, en Inde et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Portes sans cadre et surfaces vitrées plus grandes dans les véhicules premium et électriques | +0.4% | Amérique du Nord, Allemagne, Corée du Sud et plateformes de véhicules à nouvelle énergie en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Progression de la pénétration des lève-vitres électriques dans les véhicules particuliers
L'équipement en lève-vitres électriques s'étend aux véhicules particuliers d'entrée de gamme en Asie du Sud et du Sud-Est. Cette évolution génère une nouvelle demande dans des catégories de véhicules qui utilisaient auparavant des systèmes manuels. Le marché des lève-vitres automobiles en bénéficie car les équipementiers standardisent les lève-vitres électriques sur les modèles à prix plus bas. Cette exigence crée également un défi de conception clair, car les fournisseurs doivent maîtriser les coûts tout en respectant les exigences de sécurité applicables. La norme américaine actuelle relative aux lève-vitres électriques précise les exigences applicables aux systèmes de vitres, de cloisons et de panneaux de toit à commande motorisée ainsi qu'à leur fonctionnement [1]. Les fournisseurs proposant des capacités de détection et de commande économiques peuvent répondre au besoin d'assemblages plus sûrs et plus simples sans séparer les applications d'entrée de gamme et premium en conceptions de produits entièrement distinctes.
Expansion de la production automobile en Asie-Pacifique
La production automobile en Asie-Pacifique a atteint 59,2 millions d'unités en 2025, en hausse de 7,6 % par rapport à l'année précédente, représentant plus de 61 % de la production mondiale [2]. La Chine a produit 34,53 millions de véhicules en 2025, dont 16,63 millions de véhicules à nouvelle énergie, tandis que le Japon en a produit 8,41 millions et que la Corée du Sud est restée une base de production importante. Cette concentration place le marché des lève-vitres automobiles à proximité de sa plus grande base de demande en équipements d'origine. Elle rend également la proximité géographique des sites de fabrication plus importante pour les fournisseurs desservant les usines d'assemblage locales. La production dans quelques grands marchés asiatiques peut créer une exposition aux exportations et aux droits de douane lorsque les modules sont intégrés dans des programmes nord-américains ou d'Asie du Sud-Est. La réponse consiste à développer une empreinte industrielle plus large, capable de soutenir les programmes clients au plus près de l'assemblage final des véhicules.
Vieillissement du parc automobile et demande de remplacement liée aux pannes
Les véhicules anciens génèrent une demande de remplacement récurrente lorsque les moteurs de lève-vitres, les câbles, les poulies et les clips s'usent. Cela soutient la part du marché secondaire du marché des lève-vitres automobiles, notamment en Amérique du Nord et en Europe. Une base plus large de véhicules hors de leur période de garantie d'origine rend la disponibilité des réparations et la couverture des pièces plus importantes. ZF Aftermarket a indiqué en avril 2026 que sa gamme de lève-vitres Lemförder couvrait plus de 1 600 références pour les voitures particulières, les véhicules utilitaires et les autobus européens [3]. La gamme comprend des types à commande manuelle, électrique, à câble, à ciseaux et à mécanisme Bowden, ce qui illustre l'étendue nécessaire pour servir un parc automobile vieillissant. Les fournisseurs disposant de catalogues larges peuvent répondre à la demande de remplacement sur de nombreuses générations de véhicules, tandis que les gammes de produits étroites risquent de perdre des ventes lorsqu'une pièce nécessaire n'est pas disponible.
Intégration croissante des fonctions anti-pincement et de confort
Les fonctions anti-pincement deviennent une attente standard dans les programmes de lève-vitres électriques plutôt qu'une caractéristique limitée aux véhicules premium. La norme américaine exige que les systèmes de vitres à commande motorisée satisfassent à des exigences de performance spécifiques. Cette exigence rend la capacité de commande pertinente pour un plus large éventail de gammes de prix de véhicules. Elle accroît également l'importance de l'électronique moteur et de la détection au sein du marché des lève-vitres automobiles. Les conceptions à commande intégrée peuvent réduire le nombre de pièces séparées tout en permettant des fonctions telles que la détection de position et le fonctionnement anti-pincement. Il en résulte une demande plus forte pour les fournisseurs capables de fournir un ensemble complet plutôt que de simples composants mécaniques.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression à la baisse des prix des équipementiers et longs cycles de qualification | -0.5% | Mondial, avec une forte pression dans les programmes des équipementiers nord-américains et européens | Moyen terme (2 à 4 ans) |
| Usure mécanique des câbles, poulies et clips | -0.3% | Marché secondaire mondial, notamment dans les climats à forte humidité en Asie du Sud-Est et en Amérique du Sud | Court terme (≤ 2 ans) |
| Complexité élevée des références sur le marché secondaire indépendant | -0.3% | Europe et Amérique du Nord, avec un effet émergent en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Compétitivité coût limitée des moteurs BLDC dans les véhicules à faible coût | -0.2% | Inde, Asie du Sud-Est, Amérique du Sud et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression à la baisse des prix des équipementiers et longs cycles de qualification
Les programmes d'achats des équipementiers continuent de rechercher des réductions annuelles de coûts auprès des fournisseurs de lève-vitres. Les longs cycles de qualification peuvent enfermer les fournisseurs dans des conceptions et des hypothèses de coûts bien avant le début de la production en série. Cela rend difficile une réponse rapide aux variations des coûts des matériaux, en particulier pour les fournisseurs qui ne fabriquent pas leurs propres sous-ensembles moteurs. Le marché des lève-vitres automobiles récompense donc les fournisseurs disposant d'une échelle, d'une ingénierie intégrée et de processus de fabrication fiables. Le passage vers des produits compatibles 48 volts et LIN nécessite également des investissements avant qu'un fournisseur puisse concourir pour des programmes plus avancés. Les technologies de moteurs à coût plus élevé peuvent rester difficiles à justifier dans les véhicules à vocation économique jusqu'à ce que leur position en termes de coût s'améliore.
Usure mécanique des câbles, poulies et clips
Les lève-vitres contiennent des câbles, poulies, clips, rails et composants moteurs mobiles susceptibles de s'user lors de l'utilisation du véhicule. Les pannes peuvent générer une demande de réparation, mais elles exposent également les distributeurs à un grand nombre d'exigences en pièces spécifiques à chaque véhicule. Le marché secondaire indépendant a besoin d'une couverture sur de nombreux modèles de véhicules anciens, même lorsque la demande par référence est limitée. Maintenir une large gamme de pièces à faible volume nécessite un investissement en stocks et une planification rigoureuse de la distribution. Les ateliers de réparation peuvent faire face à des délais d'approvisionnement lorsque les pièces ne sont pas disponibles localement, ce qui peut retarder les remplacements non urgents tels que les lève-vitres de porte arrière.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mécanisme :
les systèmes à câble gagnent du terrain dans tous les segments de véhiculesLes systèmes à bras/ciseaux détenaient 46,15 % de la part du marché des lève-vitres automobiles en 2026, ce qui en fait le mécanisme dominant. Leur structure rigide répartit uniformément les charges de levage du vitrage, ce qui favorise leur utilisation dans les véhicules utilitaires et les applications passagers premium. Les lève-vitres à câble devraient croître à un CAGR de 5,21 % jusqu'en 2032. Leur faible poids et leur agencement compact sont adaptés aux cavités de portes étroites, aux véhicules compacts et aux plateformes de véhicules électriques. Les conceptions à crémaillère restent un choix minoritaire lorsque le positionnement précis est plus important que le coût ou l'encombrement.
Inteva a reçu le brevet américain n° 12 281 512 en avril 2025 pour un lève-vitre de porte sans cadre à commande par câble [4]. Ce développement montre que les systèmes à câble peuvent servir des applications de portes sans cadre techniquement exigeantes. Leurs agencements mécaniques plus simples peuvent raccourcir les travaux de personnalisation pour les nouvelles dénominations commerciales. Cela est utile lorsque les constructeurs automobiles travaillent selon des calendriers de plateforme compressés. Les fournisseurs doivent néanmoins démontrer leur durabilité et leur adéquation avant de remporter des marchés auprès des équipementiers.



Par fonctionnement :
les lève-vitres électriques se consolident sur toutes les gammes de prixLes lève-vitres électriques/motorisés détenaient 79,03 % de la part du marché des lève-vitres automobiles en 2026. Ils devraient également croître à un CAGR de 5,24 % jusqu'en 2032, le taux le plus élevé parmi les types de fonctionnement. Les lève-vitres manuels sont de plus en plus limités aux spécifications de véhicules les plus sensibles aux prix. Les équipementiers en Inde, au Brésil et en Asie du Sud-Est équipent plus largement leurs véhicules de lève-vitres électriques à mesure que les attentes des acheteurs évoluent. La taille du marché des lève-vitres automobiles pour les produits à commande électrique est soutenue par le volume de véhicules et par un contenu électronique plus important par véhicule.
L'adoption des lève-vitres électriques accroît la demande de moteurs, de modules de commande, d'interrupteurs et de fonctions de sécurité. Les produits de commande intelligente de vitres peuvent combiner la commande moteur, la détection de position et la logique anti-pincement dans une architecture compacte. Infineon identifie le TLE9844QX pour les applications de lève-vitres à esclave LIN. Les ensembles compatibles LIN permettent aux fournisseurs de se différencier sur la sécurité, la connectivité et les fonctions programmables. Les produits de base à commande par relais restent plus exposés à la concurrence par les prix là où ils offrent une différenciation fonctionnelle limitée.
Par composant :
les modules anti-pincement redéfinissent l'ensemble de baseLes ensembles lève-vitre détenaient 55,22 % du chiffre d'affaires des composants en 2026. Ils comprennent les rails de guidage, le mécanisme à câble ou à bras, les supports et les équipements connexes utilisés pour déplacer le vitrage. Les modules et interrupteurs anti-pincement devraient croître à un CAGR de 7,75 % jusqu'en 2032. Leur croissance reflète une adoption plus large des fonctions de sécurité des lève-vitres électriques sur le marché des lève-vitres automobiles.
Les moteurs représentent la majeure partie de la valeur résiduelle des composants lorsqu'ils sont approvisionnés séparément de la structure du lève-vitre. La séparation entre le moteur, le contrôleur et le module de sécurité devient de moins en moins nette. Inteva a lancé son moteur SLIM (Small Light Inteva Motor) pour lève-vitres en Inde en novembre 2025, en parallèle de lève-vitres sans cadre. Les ensembles moteur et électronique intégrés peuvent capter une part plus large de la valeur du système. Les fournisseurs de modules anti-pincement autonomes font face à une position concurrentielle différente à mesure que l'intégration se généralise.

Par position de porte :
la demande pour les vitres arrière augmente avec les attentes de parité passagerLes lève-vitres de porte avant détenaient une part de chiffre d'affaires de 57,13 % en 2026, car chaque véhicule particulier nécessite des systèmes de vitres de porte avant. Les lève-vitres de porte arrière devraient croître à un CAGR de 4,51 % jusqu'en 2032. Le taux plus rapide pour les portes arrière reflète une attention accrue au confort des passagers arrière dans les véhicules premium et quasi-premium. Les SUV et les crossovers utilisent souvent des surfaces vitrées arrière plus grandes que les berlines. Ces conceptions peuvent nécessiter des lève-vitres avec une capacité de charge adaptée et un fonctionnement plus silencieux.
La demande de remplacement des portes arrière suit un schéma différent dans les véhicules anciens. Les propriétaires peuvent différer le remplacement d'un lève-vitre arrière défaillant car il est moins urgent qu'une panne de vitre avant. Cela peut concentrer la demande de réparation lorsqu'une intervention devient nécessaire. Les ensembles arrière à câble sont de plus en plus pertinents là où les nouvelles conceptions de portes nécessitent un encombrement réduit autour de surfaces vitrées plus grandes. Les fournisseurs couvrant les applications avant et arrière peuvent proposer un catalogue de remplacement spécifique au véhicule plus large.
Par type de véhicule :
les VUL représentent une opportunité de montée en gamme technologiqueLes voitures particulières détenaient une part de chiffre d'affaires de 86,41 % en 2026. Leur position reflète le volume de production de véhicules particuliers dans les principales régions de fabrication. Les véhicules utilitaires légers devraient croître à un CAGR de 4,81 % jusqu'en 2032. Les flottes de livraison recherchent des niveaux plus élevés de confort et d'utilité des véhicules, ce qui soutient une utilisation plus large des systèmes de lève-vitres électriques. Les véhicules utilitaires moyens et lourds restent un domaine d'application plus restreint car de nombreuses conceptions de cabines sont optimisées pour le coût.
Les segments de camions premium en Amérique du Nord et en Europe commencent à utiliser davantage de fonctionnalités de lève-vitres électriques. Les acheteurs de flottes peuvent spécifier des lève-vitres électriques et des fonctions de sécurité associées pour les fourgons de livraison et les véhicules similaires. Les cycles de renouvellement des flottes peuvent différer des programmes de développement des véhicules particuliers. Cela peut créer des opportunités d'approvisionnement plus régulières pour les fournisseurs disposant de produits pertinents pour les véhicules utilitaires.
Par canal de vente :
le marché secondaire dépasse la demande des équipementiers à mesure que les parcs vieillissentLes ventes aux équipementiers détenaient une part de chiffre d'affaires de 69,12 % en 2026, reflétant l'importance de la production de nouveaux véhicules pour la demande de lève-vitres. Le marché secondaire devrait croître à un CAGR de 6,58 % jusqu'en 2032. Il s'agit du taux le plus rapide parmi les catégories de canaux de vente. Il reflète la demande de remplacement générée par les véhicules anciens et le besoin de pièces après l'expiration des garanties d'origine des véhicules. La taille du marché des lève-vitres automobiles pour le marché secondaire est déterminée par la disponibilité d'ensembles de remplacement spécifiques aux véhicules.
Un catalogue large est nécessaire car les conceptions de lève-vitres diffèrent selon le modèle, la position de porte, le mécanisme et la configuration électrique. Certains programmes d'équipementiers évoluent vers un approvisionnement en modules de porte intégrés combinant lève-vitres, serrures, faisceaux de câblage, haut-parleurs et autres pièces. Cela peut concentrer les marchés des équipementiers parmi les assembleurs de modules de rang 1 de plus grande taille. ZF Aftermarket a indiqué que sa gamme Lemförder couvre les types manuels, électriques, à câble, à ciseaux et à mécanisme Bowden pour les voitures particulières, les véhicules utilitaires et les autobus européens. Cette approche par catalogue illustre pourquoi la couverture et la disponibilité des applications sont au cœur de la compétition sur le marché secondaire.
Analyse géographique
L'Asie-Pacifique détenait 54,28 % de la part du marché des lève-vitres automobiles en 2026. La production automobile régionale a atteint 59,2 millions d'unités en 2025, en hausse de 7,6 % par rapport à l'année précédente. La taille du marché des lève-vitres automobiles en Asie-Pacifique reflète également des différences substantielles dans la demande de véhicules. La production de véhicules à nouvelle énergie en Chine soutient la demande de produits compacts et à commande électronique. Le Japon et la Corée du Sud restent importants pour les plateformes à plus haute valeur ajoutée dotées de systèmes de portes avancés. L'Inde apporte un volume incrémental à mesure que davantage de véhicules particuliers intègrent des lève-vitres électriques. Une large base de fournisseurs soutient la production à proximité des sites d'assemblage des véhicules.
L'Amérique du Nord est le deuxième marché régional, soutenu par les camionnettes, les SUV, les surfaces vitrées de portes plus grandes et la demande de remplacement générée par les véhicules anciens. La production automobile aux États-Unis s'est élevée à 10,24 millions d'unités en 2025. L'Europe reste importante pour les fonctions de sécurité des lève-vitres électriques et les applications de véhicules premium.
L'Amérique du Sud devrait croître à un CAGR de 7,06 % jusqu'en 2032, le taux régional le plus rapide. L'Anfavea prévoit des ventes de véhicules au Brésil d'environ 3,1 millions d'unités pour 2026, tandis que la production a augmenté de 8,7 % au cours des neuf premiers mois de 2026. Les véhicules électrifiés représentaient 20,1 % des immatriculations de véhicules légers brésiliens de janvier à septembre 2026. Le Moyen-Orient et l'Afrique restent des zones de demande à un stade plus précoce, façonnées par les importations, la production locale et les préférences en matière de lève-vitres électriques.
Paysage concurrentiel
Concentration du Marché
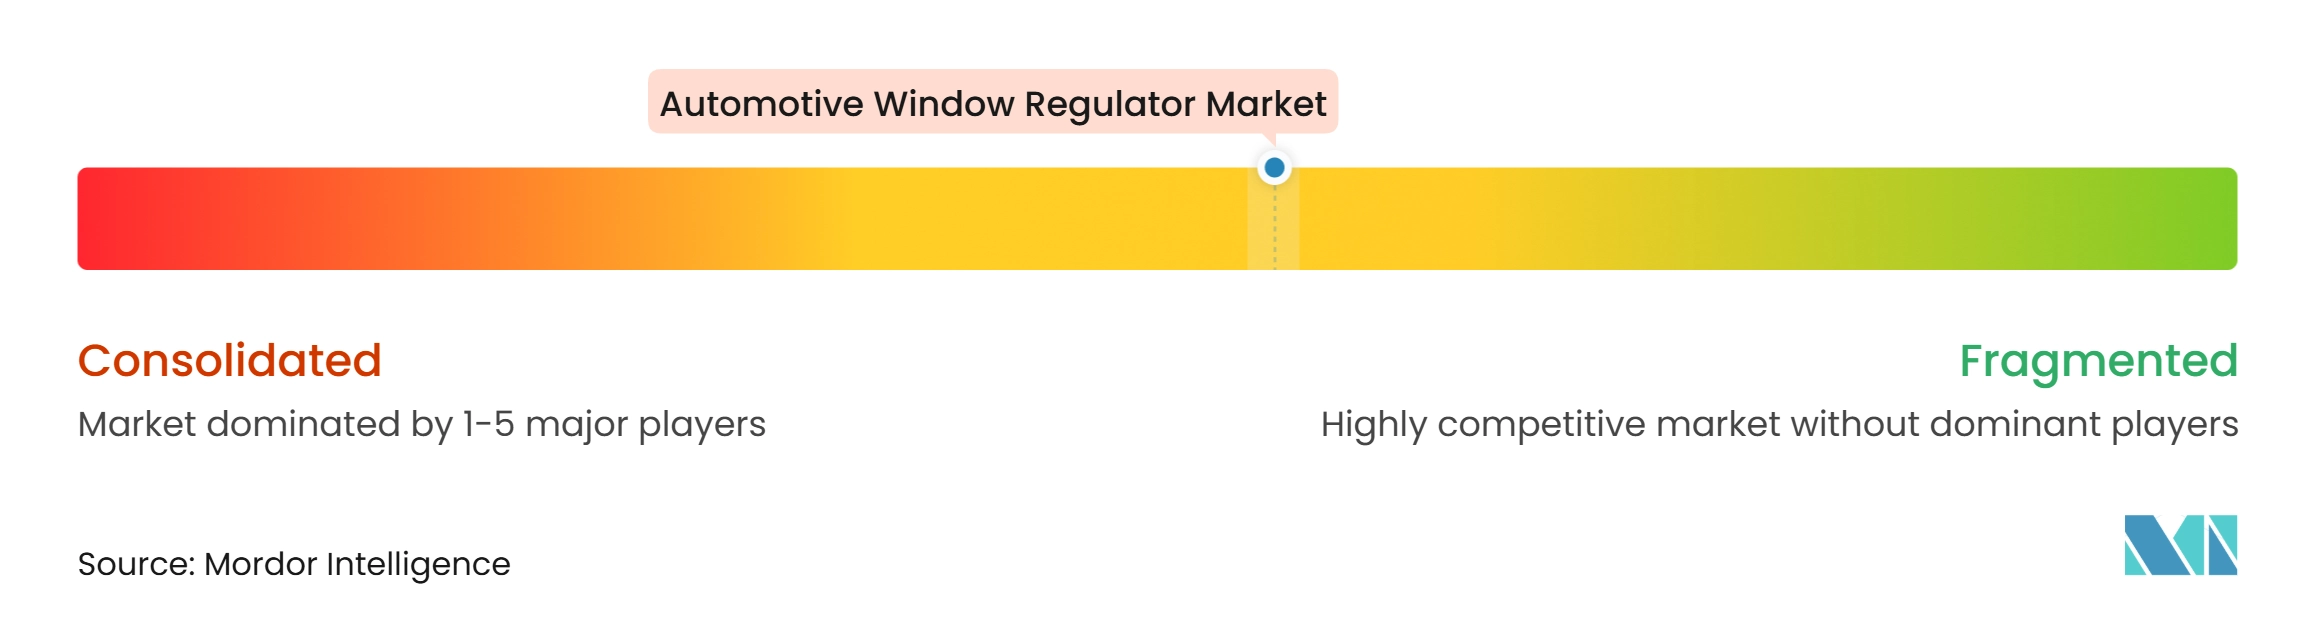
Le marché des lève-vitres automobiles est modérément concentré au niveau de l'approvisionnement en équipements d'origine. Brose Fahrzeugteile SE & Co. KG, Magna International Inc., Grupo Antolin, HI-LEX Corporation et Aisin Corporation occupent des positions multi-plateformes dans les principaux programmes des équipementiers, tandis qu'Inteva Products se distingue fortement dans les systèmes à câble et à portes sans cadre. Leurs relations établies sont importantes car les lève-vitres doivent satisfaire à des exigences spécifiques au véhicule en matière d'ajustement, de durabilité, de sécurité et de production. L'environnement concurrentiel favorise les fournisseurs capables de soutenir des programmes en Asie, en Amérique du Nord et en Europe. Les fournisseurs de plus grande taille peuvent combiner l'ingénierie mécanique avec des capacités en matière de moteurs, d'électronique et de modules de portes.
La localisation est au cœur de la stratégie des fournisseurs. Inteva a annoncé en septembre 2026 l'ouverture d'une installation de fabrication et de séquençage à Auburn Hills, dans le Michigan. Ces initiatives combinent la fabrication locale avec des mises à niveau de produits pour les architectures électriques automobiles en évolution, notamment les systèmes de portes électroniques compatibles 48 volts et LIN.
Les portes sans cadre, le fonctionnement plus silencieux et le mouvement précis du vitrage accroissent les exigences techniques. Des opportunités subsistent dans les solutions anti-pincement économiques et les catalogues de marché secondaire larges pour les parcs anciens. Les fournisseurs régionaux de plus petite taille peuvent se différencier par le prix dans les canaux de distribution des marchés en développement. La documentation et la validation de qualité équipementier restent des barrières importantes pour l'approvisionnement des flottes et des équipementiers.
Leaders du secteur des lève-vitres automobiles
-
Brose Fahrzeugteile SE & Co. KG
-
Magna International Inc.
-
Grupo Antolin
-
HI-LEX Corporation
-
Aisin Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des lève-vitres automobiles Entreprises couvertes dans ce rapport
- Brose Fahrzeugteile SE & Co. KG
- Magna International Inc.
- Inteva Products, LLC
- HI-LEX Corporation
- Aisin Corporation
- MITSUBA Corporation
- Grupo Antolin
- KWANGJIN Co., Ltd.
- Dorman Products, Inc.
- KÜSTER Holding GmbH
- Johnan Manufacturing Inc.
- Valeo SE
- LAMES S.p.A.
- Spark Minda
- TRAC Auto Transmission
- IFB Automotive Private Limited
- Harisons India
Développements industriels récents dans Marché des lève-vitres automobiles
- Septembre 2026 : Inteva Products a annoncé l'ouverture d'une nouvelle installation de fabrication et de séquençage à Auburn Hills, dans le Michigan, pour soutenir les programmes des équipementiers nord-américains.
- Juin 2026 : SELECT Automotive a ajouté 61 références à son portefeuille de marché secondaire, dont 51 références de lève-vitres pour des applications Audi, Range Rover, Mercedes-Benz, Honda, Volkswagen, SEAT et Skoda.
- Avril 2026 : ZF Aftermarket a étendu sa gamme de lève-vitres Lemförder à plus de 1 600 références couvrant les voitures particulières, les véhicules utilitaires et les autobus en Europe.
- Novembre 2025 : Inteva Products a annoncé l'ouverture d'une deuxième usine à Pune, en Inde, et a lancé des lève-vitres sans cadre ainsi que son moteur de lève-vitre SLIM pour les clients indiens.
Périmètre du rapport mondial sur le marché des lève-vitres automobiles
Le périmètre comprend la segmentation par mécanisme (à câble, à bras/ciseaux [engrenage sectoriel] et à crémaillère), par fonctionnement (lève-vitre électrique/motorisé et lève-vitre manuel), par composant (moteur, ensemble lève-vitre et module/interrupteur anti-pincement), par position de porte (avant et arrière), par type de véhicule (voitures particulières, véhicules utilitaires légers, et véhicules utilitaires moyens et lourds) et par canal de vente (équipementier et marché secondaire). L'analyse couvre également l'Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), l'Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie, Pologne et reste de l'Europe), l'Asie-Pacifique (Chine, Japon, Corée du Sud, Inde, Indonésie, Thaïlande, Australie et reste de l'Asie-Pacifique), l'Amérique du Sud (Brésil, Argentine, Colombie, Chili et reste de l'Amérique du Sud) et le Moyen-Orient et l'Afrique (Arabie saoudite, Émirats arabes unis, Turquie, Afrique du Sud, Égypte, Maroc et reste du Moyen-Orient et de l'Afrique). Les prévisions de taille et de croissance du marché sont présentées en valeur (USD) et en volume (unités).
Aperçu de la segmentation
| À câble |
| À bras/ciseaux (engrenage sectoriel) |
| À crémaillère |
| Lève-vitre électrique/motorisé |
| Lève-vitre manuel |
| Moteur |
| Ensemble lève-vitre |
| Module/interrupteur anti-pincement |
| Avant |
| Arrière |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires moyens et lourds |
| Équipementier |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Indonésie | |
| Thaïlande | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par mécanisme | À câble | |
| À bras/ciseaux (engrenage sectoriel) | ||
| À crémaillère | ||
| Par fonctionnement | Lève-vitre électrique/motorisé | |
| Lève-vitre manuel | ||
| Par composant | Moteur | |
| Ensemble lève-vitre | ||
| Module/interrupteur anti-pincement | ||
| Par position de porte | Avant | |
| Arrière | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires moyens et lourds | ||
| Par canal de vente | Équipementier | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Indonésie | ||
| Thaïlande | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des lève-vitres automobiles d'ici 2032 ?
Le marché des lève-vitres automobiles devrait progresser de 14,81 milliards USD en 2027 à 18,21 milliards USD d'ici 2032, à un CAGR de 4,22 % sur la période 2027-2032.
Quel mécanisme devrait connaître la croissance la plus rapide dans les lève-vitres automobiles ?
Les lève-vitres à câble devraient croître à un CAGR de 5,21 % jusqu'en 2032, soutenus par leur encombrement compact et leur faible poids.
Qu'est-ce qui stimule la demande sur le marché secondaire des lève-vitres automobiles ?
Les véhicules anciens nécessitent le remplacement des moteurs et des pièces mécaniques, et le marché secondaire devrait croître à un CAGR de 6,58 % jusqu'en 2032.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Amérique du Sud devrait croître à un CAGR de 7,06 % jusqu'en 2032, soutenue par une demande automobile brésilienne plus forte.