
Tamaño y participación del mercado de reguladores de ventanas automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 14.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.22 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de reguladores de ventanas automotrices por Mordor Intelligence
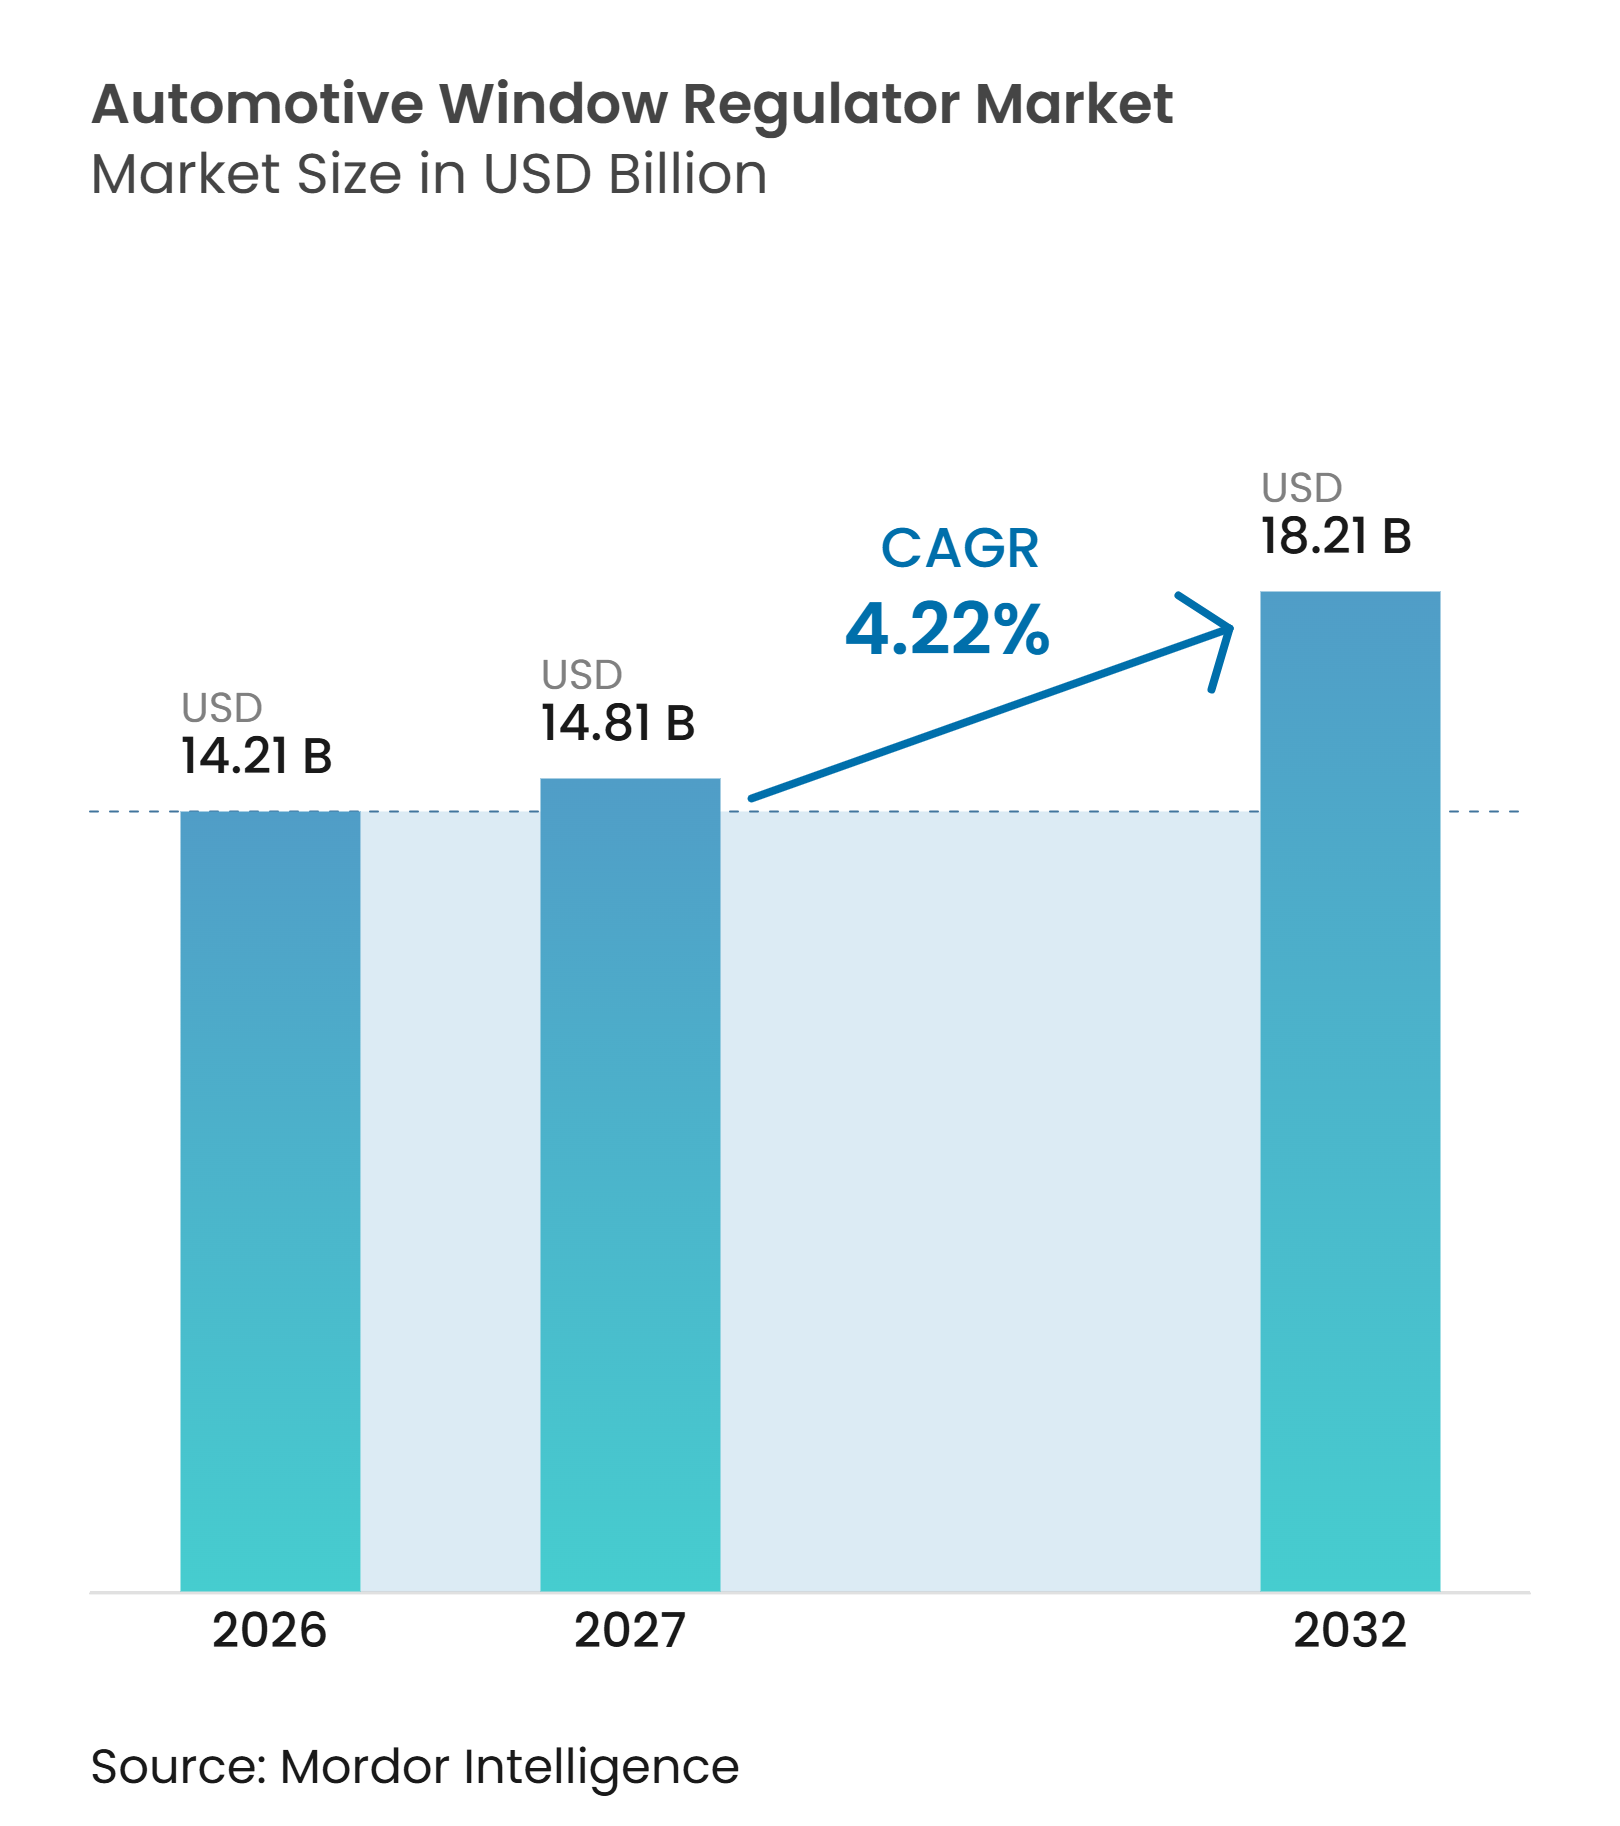
El tamaño del mercado de reguladores de ventanas automotrices se valoró en 14,21 mil millones de USD en 2026 y se espera que crezca de 14,81 mil millones de USD en 2027 a 18,21 mil millones de USD para 2032, a un CAGR del 4,22% durante 2027-2032. El mercado de reguladores de ventanas automotrices está respaldado por el aumento de la producción de vehículos en economías emergentes, una mayor instalación de ventanas eléctricas en vehículos de pasajeros y la demanda de reemplazo de vehículos más antiguos. Los programas OEM continúan presionando a los proveedores para reducir los costos de los componentes, lo que limita la flexibilidad de los márgenes y favorece a los proveedores con diseños eficientes y bases de fabricación establecidas. Al mismo tiempo, las plataformas de vehículos eléctricos y la mayor demanda de funciones de seguridad están orientando el mercado de reguladores de ventanas automotrices hacia soluciones más integradas de motor, detección y control. La oportunidad se divide entre la producción de vehículos de alto volumen en Asia-Pacífico y la demanda de reemplazo en flotas de vehículos maduros. El mercado de reguladores de ventanas automotrices también refleja un cambio gradual desde ensamblajes mecánicos básicos hacia productos que combinan un empaque compacto, operación silenciosa y control electrónico.
Conclusiones clave del informe
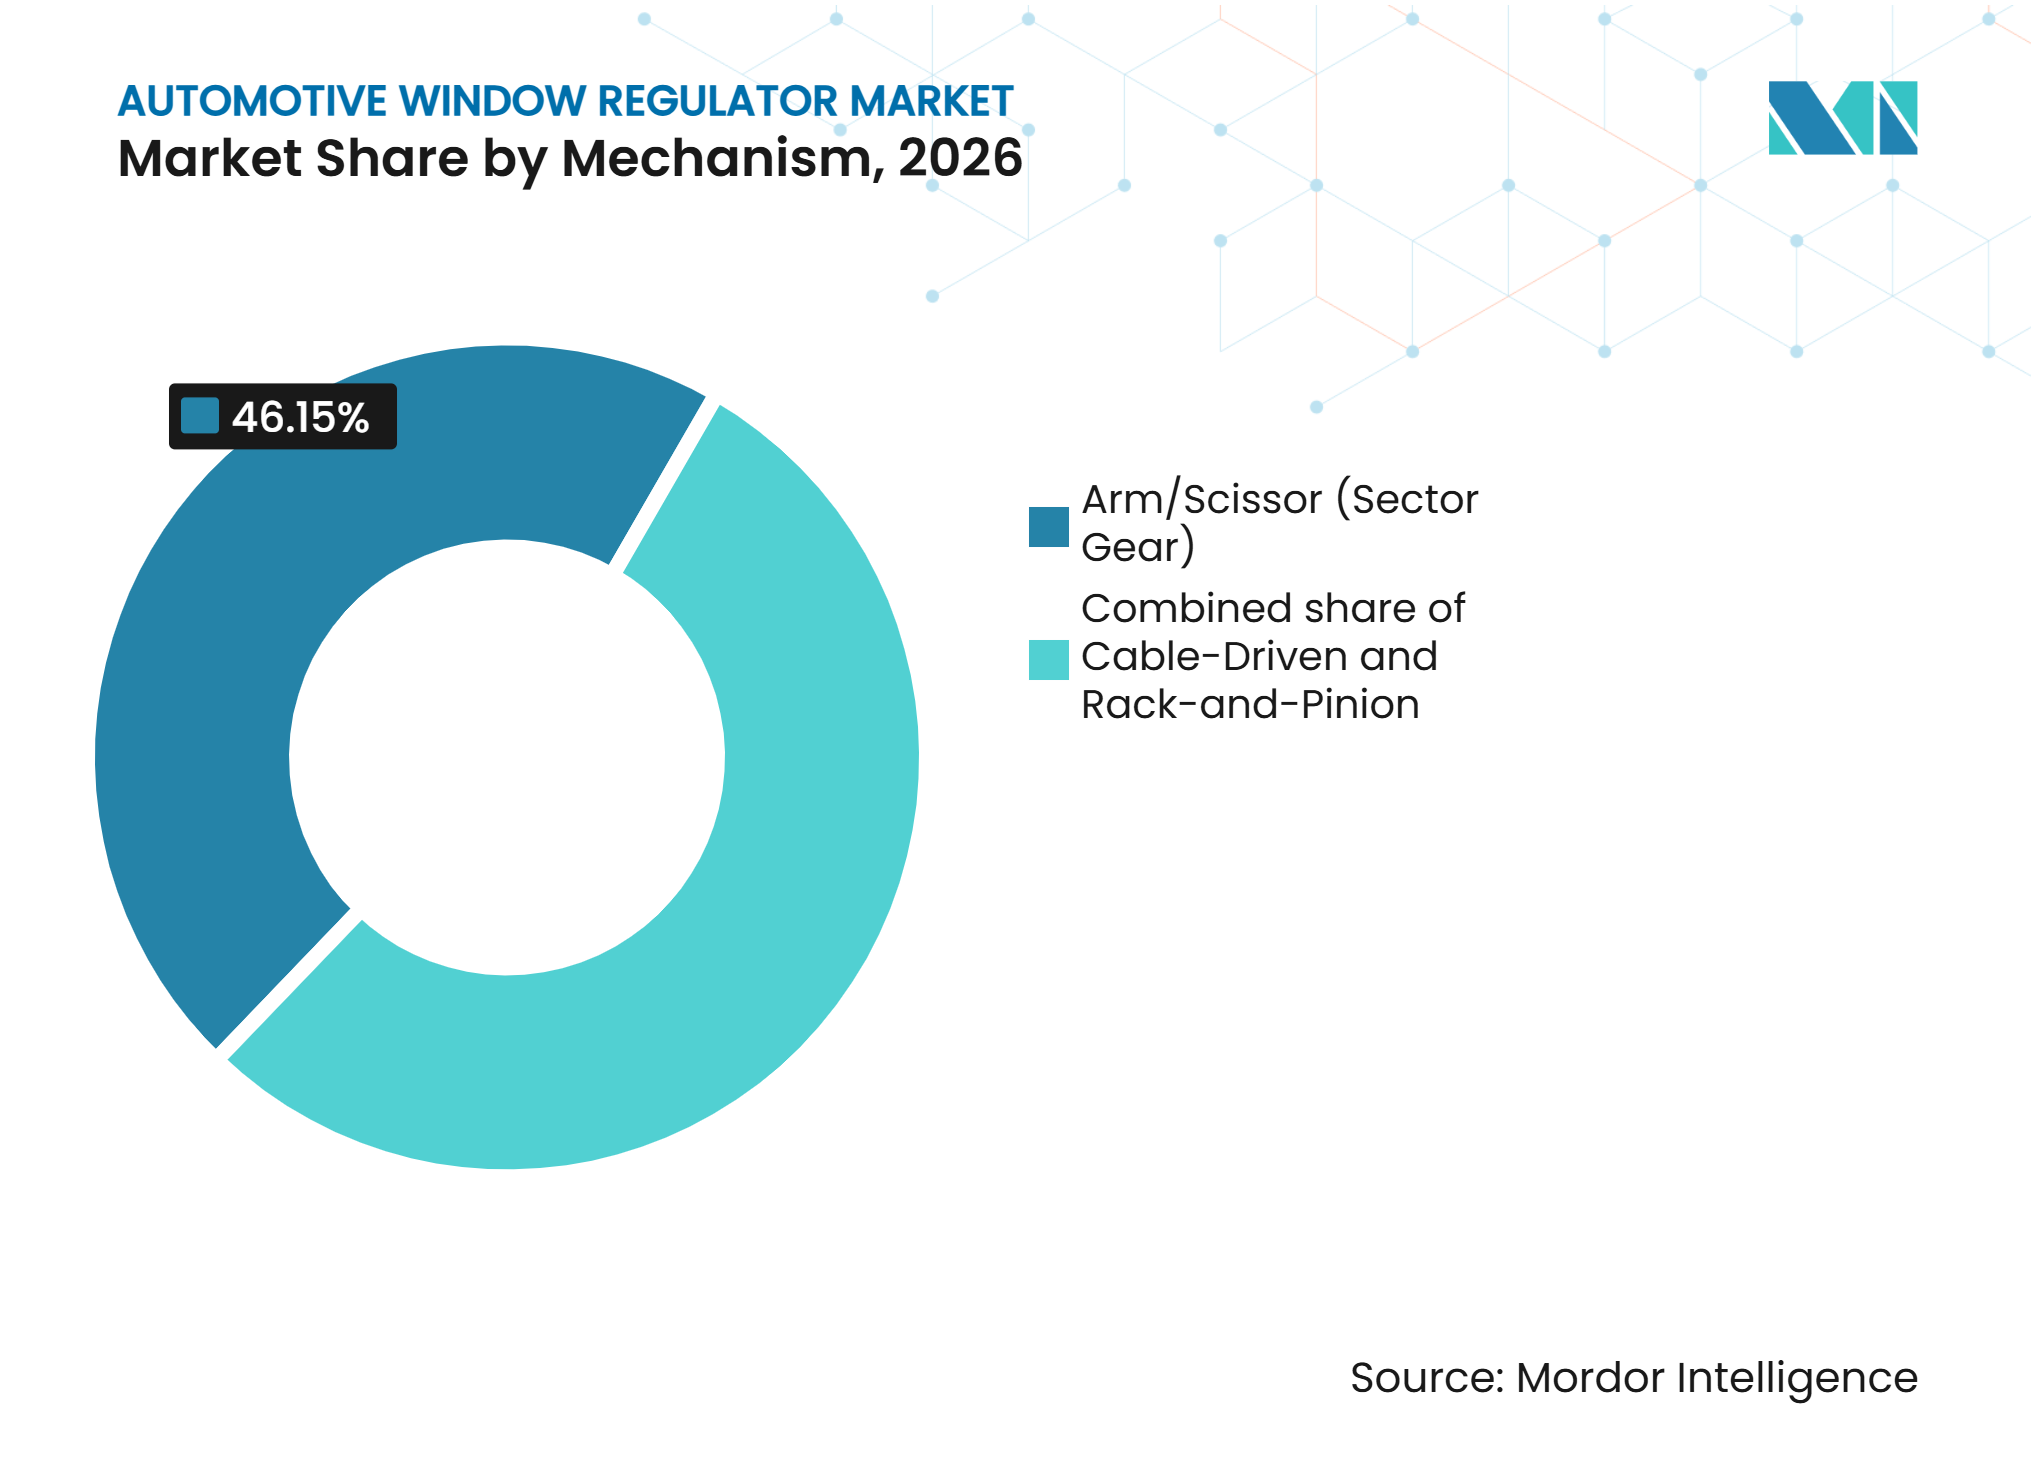
- Por mecanismo, los sistemas de brazo/tijera representaron el 46,15% de la participación del mercado de reguladores de ventanas automotrices en 2026, mientras que se prevé que los reguladores accionados por cable crezcan a un CAGR del 5,21% hasta 2032.
- Por operación, los reguladores eléctricos/de potencia representaron el 79,03% de la participación del mercado de reguladores de ventanas automotrices en 2026 y se prevé que crezcan a un CAGR del 5,24% hasta 2032.
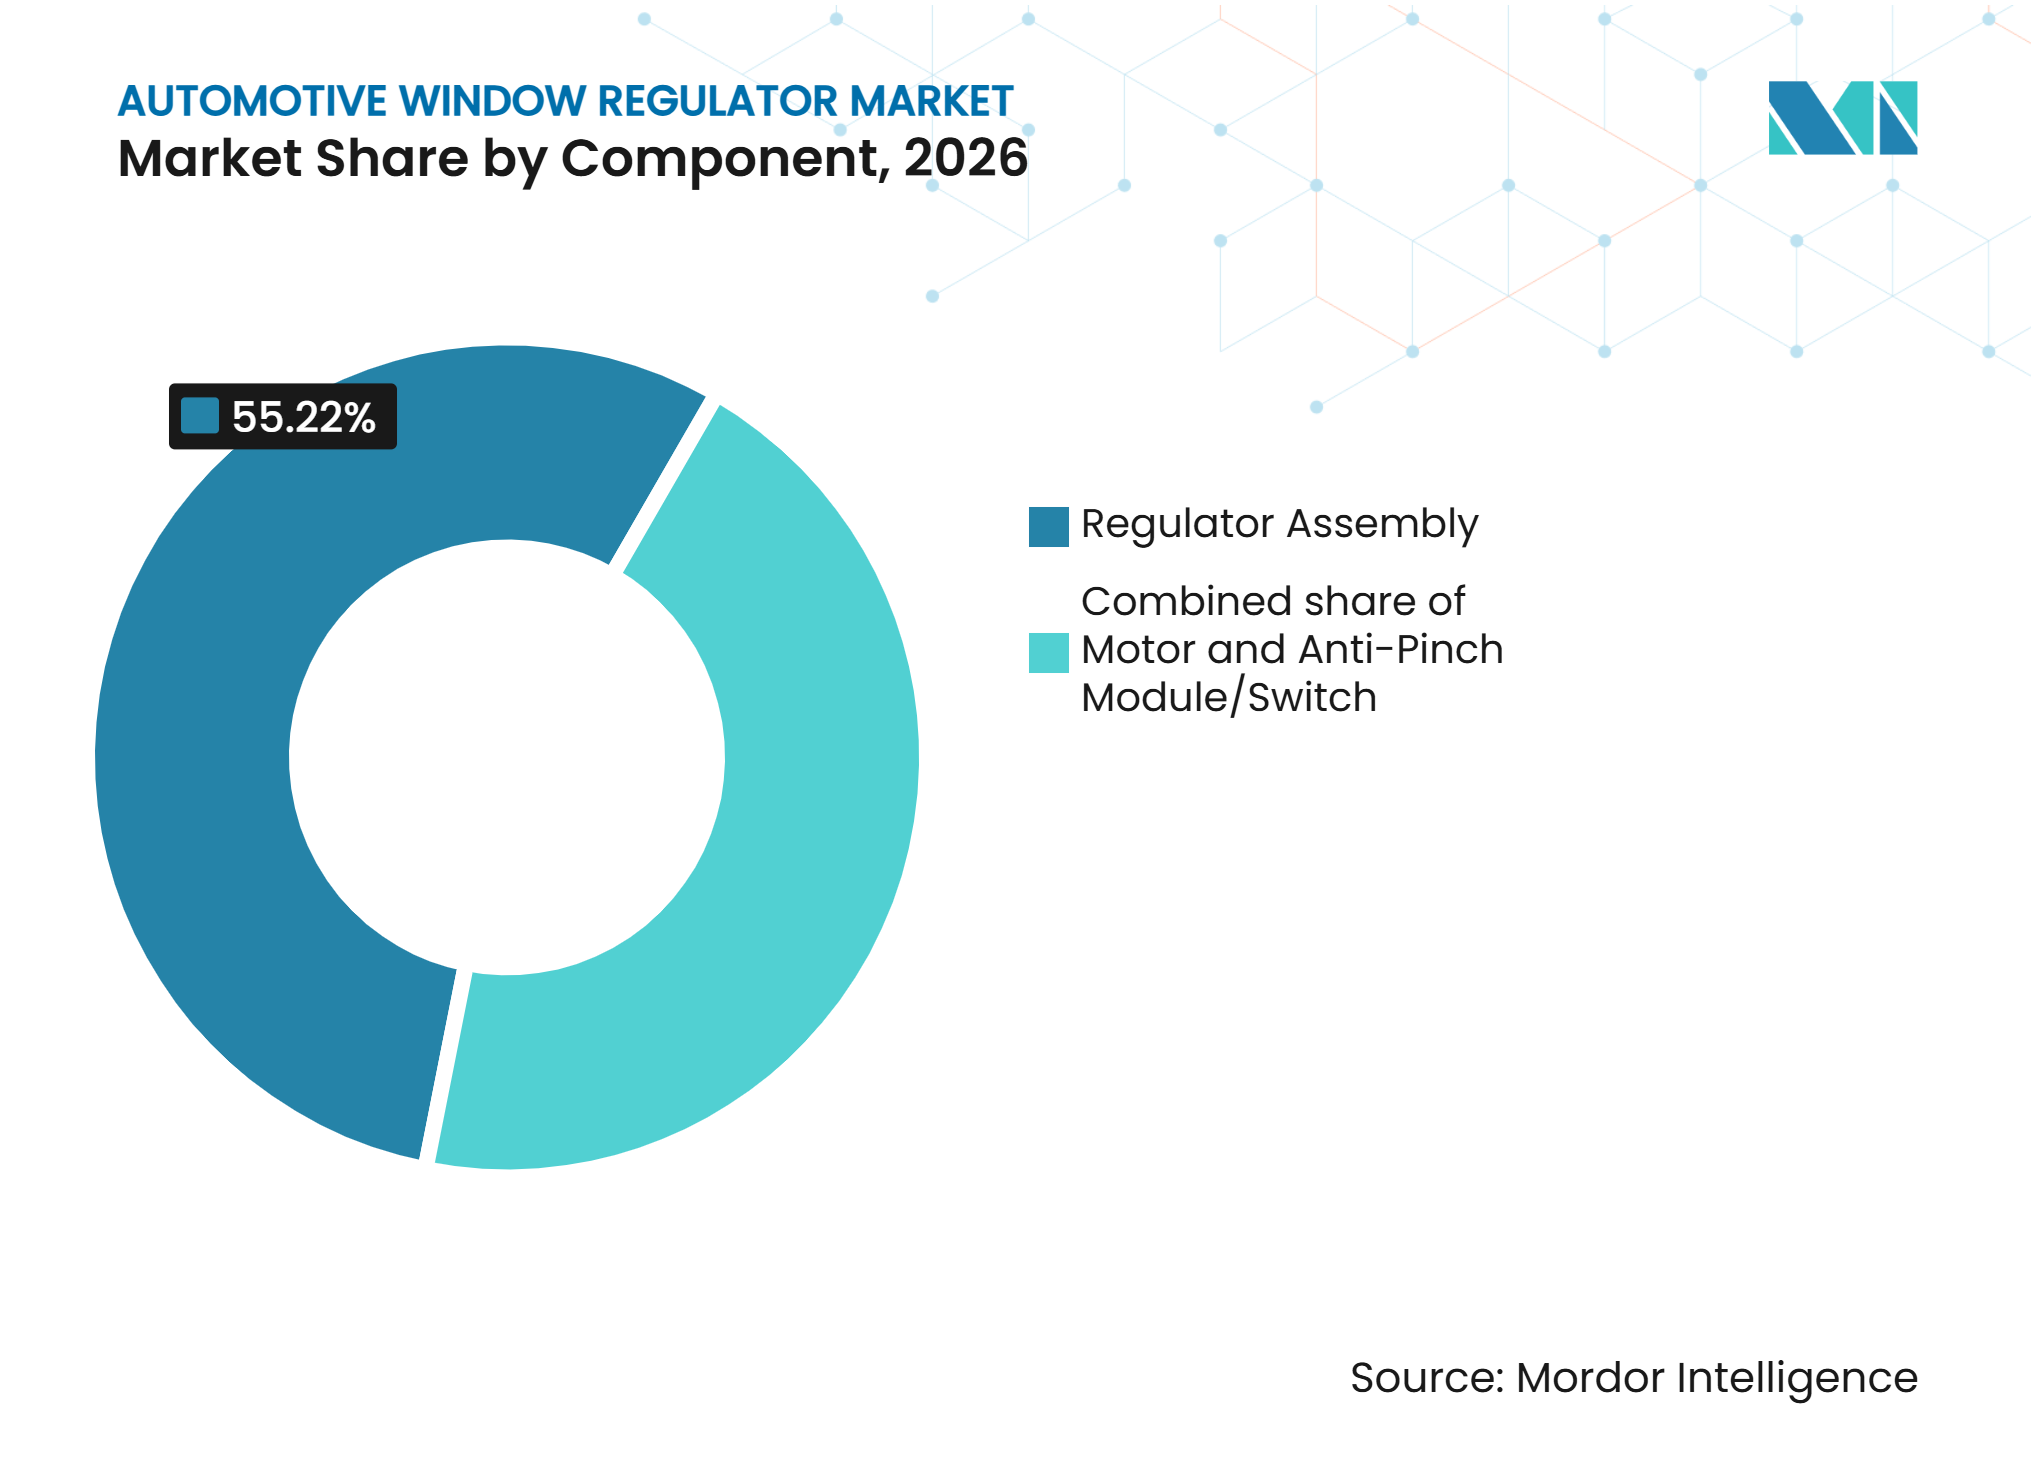
- Por componente, los conjuntos reguladores representaron una participación de ingresos del 55,22% en 2026, mientras que se prevé que los módulos/interruptores antiaplastamiento crezcan a un CAGR del 7,75% hasta 2032.
- Por posición de puerta, los reguladores de puerta delantera representaron una participación de ingresos del 57,13% en 2026, mientras que se prevé que los reguladores de puerta trasera crezcan a un CAGR del 4,51% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron una participación de ingresos del 86,41% en 2026, mientras que se prevé que los vehículos comerciales ligeros crezcan a un CAGR del 4,81% hasta 2032.
- Por canal de ventas, las ventas OEM representaron una participación de ingresos del 69,12% en 2026, mientras que se prevé que el mercado de posventa crezca a un CAGR del 6,58% hasta 2032.
- Por geografía, Asia-Pacífico representó una participación de ingresos del 54,28% en 2026, mientras que se prevé que América del Sur crezca a un CAGR del 7,06% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la penetración de ventanas eléctricas en vehículos de pasajeros | +1.1% | Global, con el mayor efecto incremental en India, el Sudeste Asiático y América del Sur | Mediano plazo (2 a 4 años) |
| Expansión de la producción de vehículos en Asia-Pacífico | +0.9% | Núcleo de Asia-Pacífico, con efecto secundario en Oriente Medio y África y América del Sur a través de la demanda de exportación | Corto plazo (≤ 2 años) |
| Envejecimiento del parque vehicular y demanda de reemplazo por fallas | +0.8% | América del Norte y Europa, seguidos de América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Mayor integración de funciones antiaplastamiento y de confort | +0.6% | América del Norte y Europa, con Asia-Pacífico como seguidor rápido | Largo plazo (≥ 4 años) |
| Creciente demanda de reguladores compactos accionados por cable | +0.5% | Global, concentrado en China, India y el Sudeste Asiático | Mediano plazo (2 a 4 años) |
| Puertas sin marco y áreas de vidrio más grandes en vehículos premium y eléctricos | +0.4% | América del Norte, Alemania, Corea del Sur y plataformas de vehículos de nueva energía de China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la penetración de ventanas eléctricas en vehículos de pasajeros
La instalación de ventanas eléctricas se está extendiendo a los vehículos de pasajeros de gama de entrada en el sur y el sudeste de Asia. Este cambio genera nueva demanda en categorías de vehículos que anteriormente utilizaban sistemas manuales. El mercado de reguladores de ventanas automotrices se beneficia porque los OEM están estandarizando las características de ventanas eléctricas en modelos de menor precio. El requisito también crea un claro desafío de diseño, ya que los proveedores deben controlar los costos mientras cumplen con los requisitos de seguridad aplicables. La norma actual de ventanas eléctricas de los Estados Unidos especifica los requisitos para los sistemas de ventanas, particiones y paneles de techo de accionamiento eléctrico y su funcionamiento [1]. Los proveedores que ofrecen capacidad de detección y control rentable pueden satisfacer la necesidad de ensamblajes más seguros y sencillos sin separar las aplicaciones de gama de entrada y premium en diseños de productos completamente diferentes.
Expansión de la producción de vehículos en Asia-Pacífico
La producción de vehículos en Asia-Pacífico alcanzó 59,2 millones de unidades en 2025, un 7,6% más que el año anterior y representando más del 61% de la producción mundial [2]. China produjo 34,53 millones de vehículos en 2025, incluidos 16,63 millones de vehículos de nueva energía, mientras que Japón produjo 8,41 millones de vehículos y Corea del Sur se mantuvo como una importante base de producción. Esta concentración sitúa al mercado de reguladores de ventanas automotrices cerca de su mayor base de demanda de equipos originales. También hace que la proximidad de fabricación regional sea más importante para los proveedores que atienden a plantas de ensamblaje locales. La producción en algunos mercados asiáticos importantes puede generar exposición a exportaciones y aranceles cuando los módulos se incorporan a programas de América del Norte o el Sudeste Asiático. La respuesta es una huella de fabricación más amplia que pueda respaldar los programas de los clientes más cerca del ensamblaje final del vehículo.
Envejecimiento del parque vehicular y demanda de reemplazo por fallas
Los vehículos más antiguos generan demanda de reemplazo recurrente cuando los motores de ventanas, cables, poleas y clips se desgastan. Esto respalda la porción del mercado de posventa del mercado de reguladores de ventanas automotrices, particularmente en América del Norte y Europa. Una base más amplia de vehículos fuera de su período de garantía original hace que la disponibilidad de reparación y la cobertura de piezas sean más importantes. ZF Aftermarket declaró en abril de 2026 que su gama de reguladores de ventanas Lemförder cubría más de 1.600 números de referencia para automóviles europeos, vehículos comerciales y autobuses [3]. La gama incluye tipos de mecanismo manual, eléctrico, de cable, de tijera y Bowden, lo que ilustra la amplitud necesaria para atender a un parque vehicular envejecido. Los proveedores con catálogos amplios pueden satisfacer la demanda de reemplazo en muchas generaciones de vehículos, mientras que las gamas de productos reducidas corren el riesgo de perder ventas cuando una pieza necesaria no está disponible.
Mayor integración de funciones antiaplastamiento y de confort
Las funciones antiaplastamiento se están convirtiendo en una expectativa estándar en los programas de ventanas eléctricas, en lugar de ser una característica limitada a los vehículos premium. La norma de los Estados Unidos exige que los sistemas de ventanas de accionamiento eléctrico cumplan requisitos de rendimiento específicos. Este requisito hace que la capacidad de control sea relevante en un conjunto más amplio de puntos de precio de los vehículos. También aumenta la importancia de la electrónica del motor y la detección dentro del mercado de reguladores de ventanas automotrices. Los diseños de control integrado pueden reducir el número de piezas separadas al tiempo que habilitan funciones como la detección de posición y la operación antiaplastamiento. El resultado es una mayor demanda de proveedores que puedan suministrar un ensamblaje completo en lugar de solo hardware mecánico.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Presión de reducción de precios OEM y largos ciclos de calificación | -0.5% | Global, con alta presión en los programas OEM de América del Norte y Europa | Mediano plazo (2 a 4 años) |
| Desgaste mecánico de cables, poleas y clips | -0.3% | Mercado de posventa global, especialmente en climas de alta humedad en el Sudeste Asiático y América del Sur | Corto plazo (≤ 2 años) |
| Alta complejidad de SKU en el mercado de posventa independiente | -0.3% | Europa y América del Norte, con un efecto emergente en Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Competitividad de costos limitada del motor BLDC en vehículos de valor | -0.2% | India, Sudeste Asiático, América del Sur y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Presión de reducción de precios OEM y largos ciclos de calificación
Los programas de compras OEM continúan buscando reducciones de costos anuales de los proveedores de reguladores de ventanas. Los largos ciclos de calificación pueden vincular a los proveedores a diseños y supuestos de costos mucho antes de que comience la producción en volumen. Esto dificulta las respuestas rápidas a los cambios en los costos de los materiales, especialmente para los proveedores que no fabrican sus propios subconjuntos de motor. El mercado de reguladores de ventanas automotrices, por lo tanto, favorece a los proveedores con escala, ingeniería integrada y procesos de fabricación confiables. El cambio hacia productos habilitados para 48 voltios y LIN también requiere inversión antes de que un proveedor pueda competir por programas más avanzados. Las tecnologías de motor de mayor costo pueden seguir siendo difíciles de justificar en vehículos orientados al valor hasta que mejore su posición de costos.
Desgaste mecánico de cables, poleas y clips
Los reguladores de ventanas contienen cables, poleas, clips, rieles y componentes de motor móviles que pueden desgastarse durante el uso del vehículo. Las fallas pueden generar demanda de reparación, pero también exponen a los distribuidores a un gran número de requisitos de piezas específicas para cada vehículo. El mercado de posventa independiente necesita cobertura en muchos modelos de vehículos más antiguos, incluso cuando la demanda por número de referencia es limitada. Mantener una amplia gama de piezas de bajo volumen requiere inversión en inventario y una planificación cuidadosa de la distribución. Los talleres de reparación pueden enfrentar retrasos en el suministro cuando las piezas no están disponibles localmente, lo que puede retrasar los reemplazos no urgentes, como los reguladores de ventana trasera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por mecanismo:
los sistemas de cable ganan terreno en todos los segmentos de vehículosLos sistemas de brazo/tijera representaron el 46,15% de la participación del mercado de reguladores de ventanas automotrices en 2026, convirtiéndolos en el mecanismo líder. Su estructura rígida distribuye uniformemente las cargas de elevación del vidrio, lo que respalda su uso en vehículos comerciales y aplicaciones de pasajeros premium. Se prevé que los reguladores accionados por cable crezcan a un CAGR del 5,21% hasta 2032. Su menor peso y diseño compacto son adecuados para cavidades de puerta delgadas, vehículos compactos y plataformas de vehículos eléctricos. Los diseños de cremallera y piñón siguen siendo una opción menor donde el posicionamiento preciso es más importante que el costo o el empaque.
Inteva recibió la Patente de los Estados Unidos 12.281.512 en abril de 2025 para un regulador de ventana de puerta sin marco accionado por cable [4]. Este desarrollo demuestra que los sistemas de cable pueden servir a aplicaciones de puertas sin marco técnicamente exigentes. Sus diseños mecánicos más simples pueden acortar el trabajo de personalización para nuevas denominaciones. Esto es útil cuando los fabricantes de vehículos trabajan con calendarios de plataforma comprimidos. Los proveedores aún necesitan demostrar durabilidad y ajuste antes de ganar negocios OEM.



Por operación:
los reguladores eléctricos se consolidan en todos los niveles de precioLos reguladores eléctricos/de potencia representaron el 79,03% de la participación del mercado de reguladores de ventanas automotrices en 2026. También se prevé que crezcan a un CAGR del 5,24% hasta 2032, la tasa más alta entre los tipos de operación. Los reguladores manuales están cada vez más limitados a las especificaciones de vehículos más sensibles al precio. Los OEM en India, Brasil y el Sudeste Asiático están instalando ventanas eléctricas de manera más generalizada a medida que cambian las expectativas de los compradores. El tamaño del mercado de reguladores de ventanas automotrices para productos de accionamiento eléctrico está respaldado por el volumen de vehículos y un mayor contenido electrónico por vehículo.
La adopción de ventanas eléctricas aumenta la demanda de motores, módulos de control, interruptores y funciones de seguridad. Los productos de control inteligente de ventanas pueden combinar el control del motor, la detección de posición y la lógica antiaplastamiento en una arquitectura compacta. Infineon identifica el TLE9844QX para aplicaciones de elevación de ventanas con esclavo LIN. Los ensamblajes habilitados para LIN permiten a los proveedores competir en seguridad, conectividad y funciones programables. Los productos básicos accionados por relé siguen siendo más vulnerables a la competencia de precios donde ofrecen una diferenciación funcional limitada.
Por componente:
los módulos antiaplastamiento redefinen el ensamblaje baseLos conjuntos reguladores representaron el 55,22% de los ingresos por componentes en 2026. Contienen las guías, el mecanismo de cable o brazo, los soportes y el hardware relacionado utilizado para mover el vidrio. Se prevé que los módulos e interruptores antiaplastamiento crezcan a un CAGR del 7,75% hasta 2032. Su crecimiento refleja una adopción más amplia de funciones de seguridad de ventanas eléctricas en el mercado de reguladores de ventanas automotrices.
Los motores representan la mayor parte del valor restante de los componentes cuando se adquieren por separado de la estructura del regulador. La separación entre el motor, el controlador y el módulo de seguridad se está volviendo menos clara. Inteva presentó su motor SLIM (Small Light Inteva Motor, por sus siglas en inglés) para reguladores de ventanas en India en noviembre de 2025, junto con reguladores de ventanas sin marco. Los ensamblajes integrados de motor y electrónica pueden capturar una mayor participación del valor del sistema. Los proveedores independientes de antiaplastamiento enfrentan una posición competitiva diferente a medida que la integración se vuelve más común.

Por posición de puerta:
la demanda de ventana trasera aumenta con las expectativas de paridad para pasajerosLos reguladores de puerta delantera representaron una participación de ingresos del 57,13% en 2026 porque cada vehículo de pasajeros requiere sistemas de ventana de puerta delantera. Se prevé que los reguladores de puerta trasera crezcan a un CAGR del 4,51% hasta 2032. La tasa más rápida de la puerta trasera refleja una mayor atención al confort de los pasajeros traseros en vehículos premium y casi premium. Los SUV y los crossovers a menudo utilizan áreas de vidrio trasero más grandes que los diseños de sedán. Estos diseños pueden requerir reguladores con capacidad de carga adecuada y una operación más silenciosa.
La demanda de reemplazo de la puerta trasera sigue un patrón diferente en los vehículos más antiguos. Los propietarios pueden aplazar un regulador de ventana trasera defectuoso porque es menos urgente que una falla en la ventana delantera. Esto puede concentrar la demanda de reparación cuando una reparación se vuelve necesaria. Los ensamblajes traseros accionados por cable son cada vez más relevantes donde los nuevos diseños de puertas necesitan un empaque delgado alrededor de áreas de vidrio más grandes. Los proveedores que cubren aplicaciones delanteras y traseras pueden proporcionar un catálogo de reemplazo específico para cada vehículo más amplio.
Por tipo de vehículo:
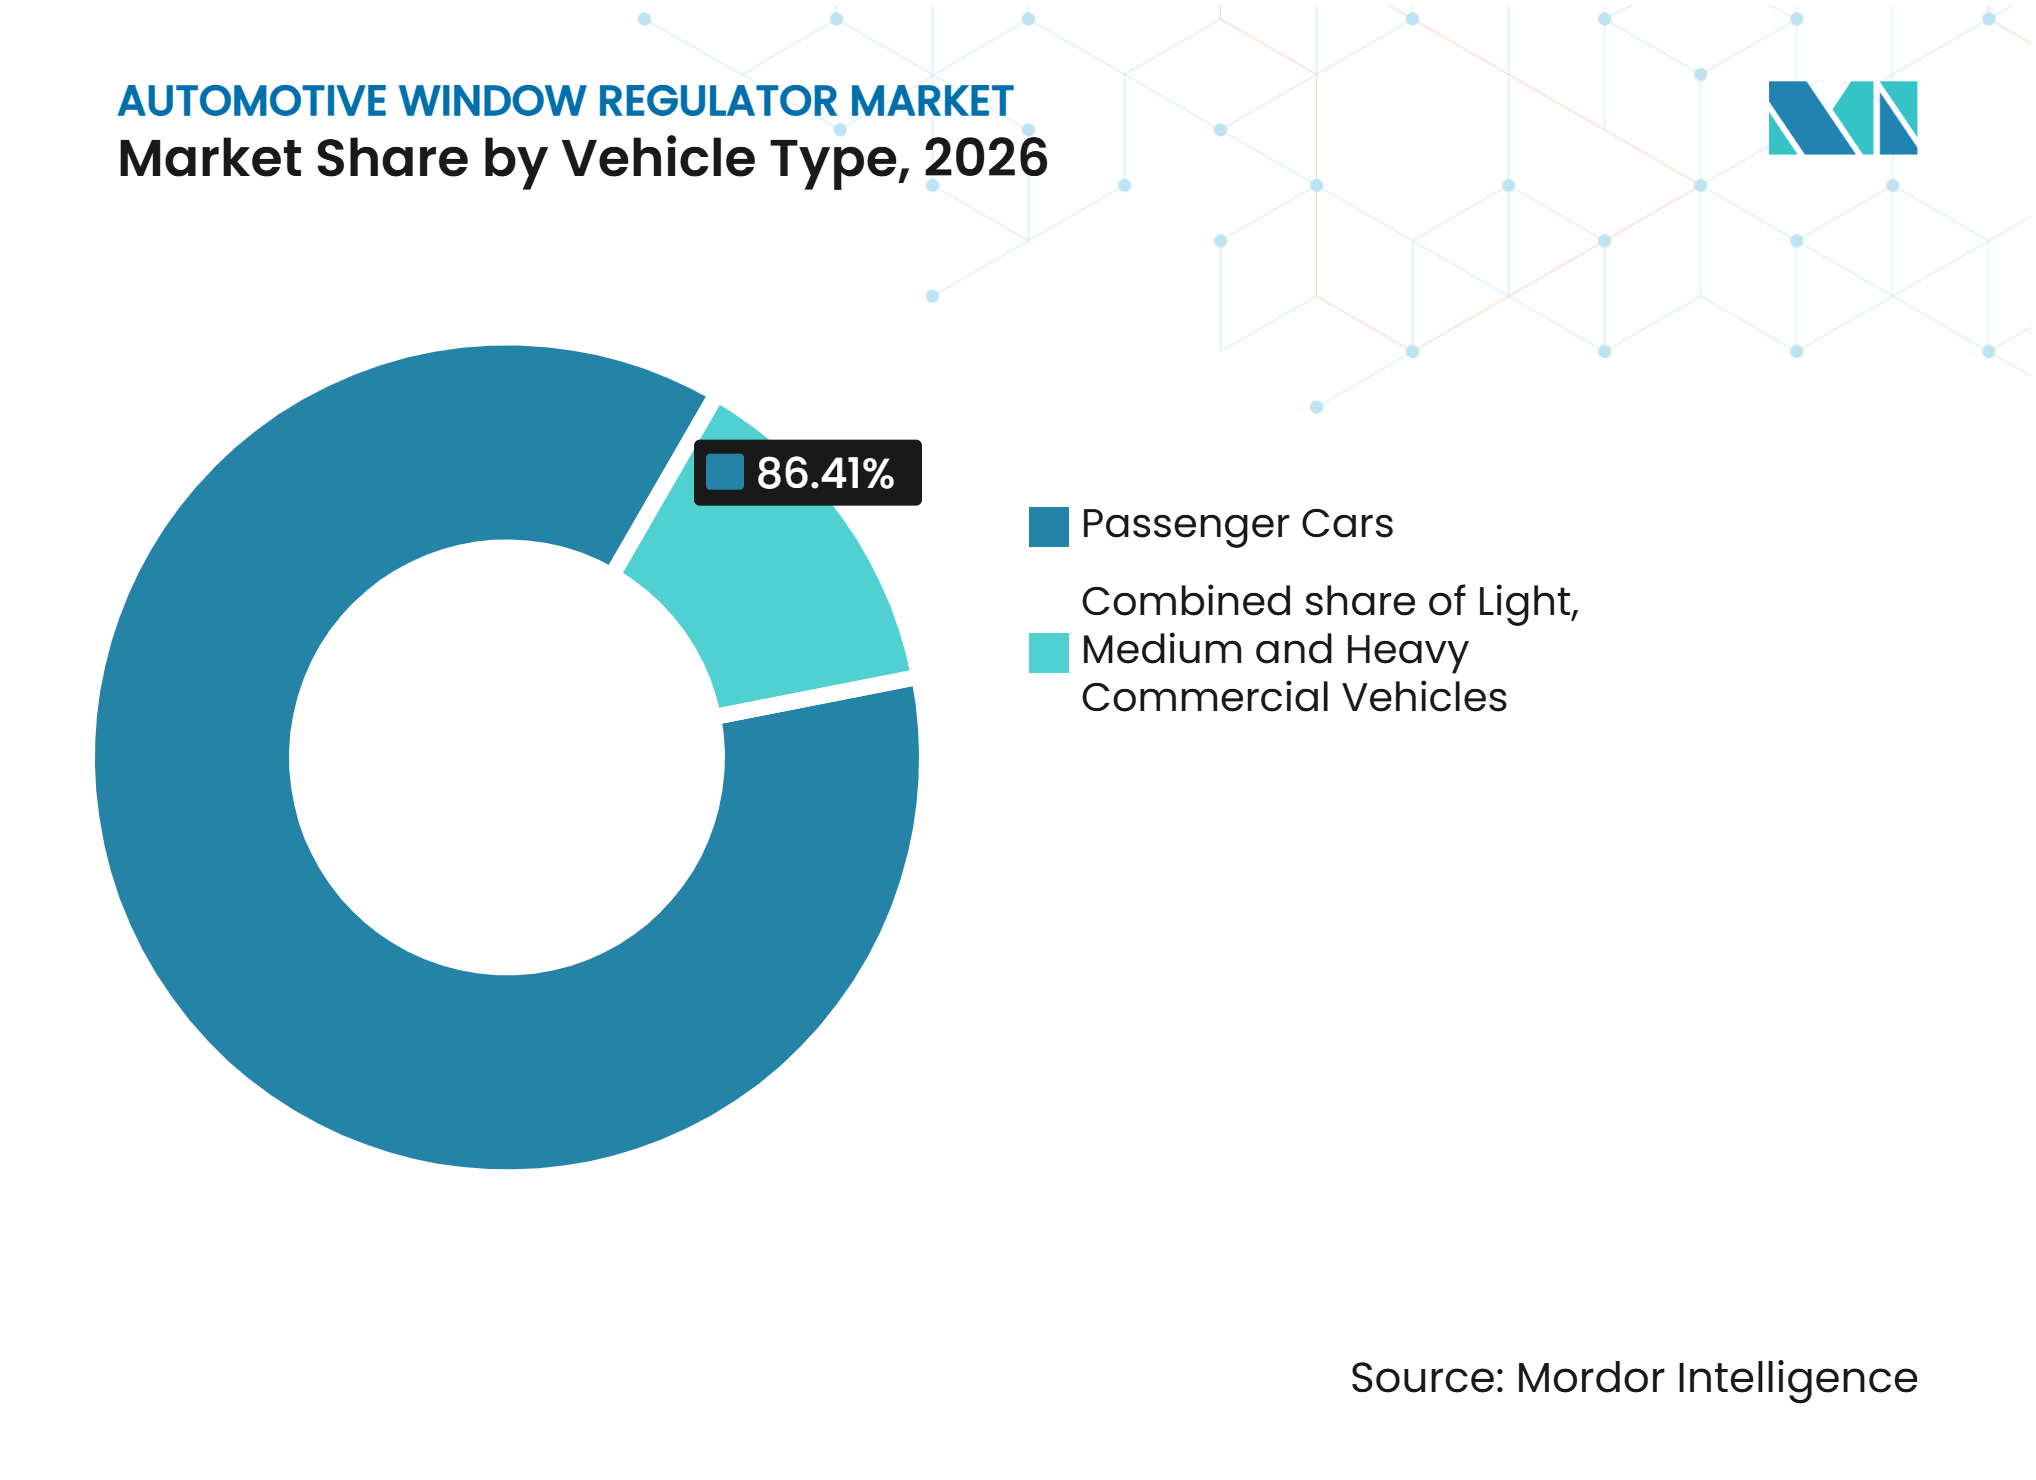
los vehículos comerciales ligeros presentan una oportunidad de actualización tecnológicaLos automóviles de pasajeros representaron una participación de ingresos del 86,41% en 2026. Su posición refleja el volumen de producción de vehículos de pasajeros en las principales regiones de fabricación. Se prevé que los vehículos comerciales ligeros crezcan a un CAGR del 4,81% hasta 2032. Las flotas de reparto buscan niveles más altos de comodidad y utilidad del vehículo, lo que respalda un uso más amplio de los sistemas de ventanas eléctricas. Los vehículos comerciales medianos y pesados siguen siendo un área de aplicación menor porque muchos diseños de cabina están optimizados para el costo.
Los segmentos de camiones premium en América del Norte y Europa están comenzando a utilizar más características de ventanas eléctricas. Los compradores de flotas pueden especificar ventanas eléctricas y características de seguridad relacionadas para furgonetas de reparto y vehículos similares. Los ciclos de reemplazo de flotas pueden diferir de los programas de desarrollo de vehículos de pasajeros. Esto puede crear oportunidades de abastecimiento más regulares para los proveedores con productos relevantes para vehículos comerciales.
Por canal de ventas:
el mercado de posventa supera la demanda OEM a medida que envejecen las flotasLas ventas OEM representaron una participación de ingresos del 69,12% en 2026, lo que refleja la importancia de la producción de vehículos nuevos para la demanda de reguladores. Se prevé que el mercado de posventa crezca a un CAGR del 6,58% hasta 2032. Esta es la tasa más rápida entre las categorías de canales de ventas. Refleja la demanda de reemplazo de vehículos más antiguos y la necesidad de piezas después de que vencen las garantías originales del vehículo. El tamaño del mercado de reguladores de ventanas automotrices para el mercado de posventa está determinado por la disponibilidad de ensamblajes de reemplazo específicos para cada vehículo.
Un catálogo amplio es necesario porque los diseños de reguladores difieren según el modelo, la posición de la puerta, el mecanismo y la configuración eléctrica. Algunos programas OEM están avanzando hacia el abastecimiento de módulos de puerta integrados que combinan reguladores con cerraduras, arneses de cableado, altavoces y otras piezas. Esto puede concentrar el negocio OEM entre los ensambladores de módulos de Nivel 1 más grandes. ZF Aftermarket indicó que su gama Lemförder cubre tipos manuales, eléctricos, de cable, de tijera y Bowden para automóviles europeos, vehículos comerciales y autobuses. Este enfoque de catálogo muestra por qué la cobertura y la disponibilidad de aplicaciones son fundamentales para la competencia en el mercado de posventa.
Análisis geográfico
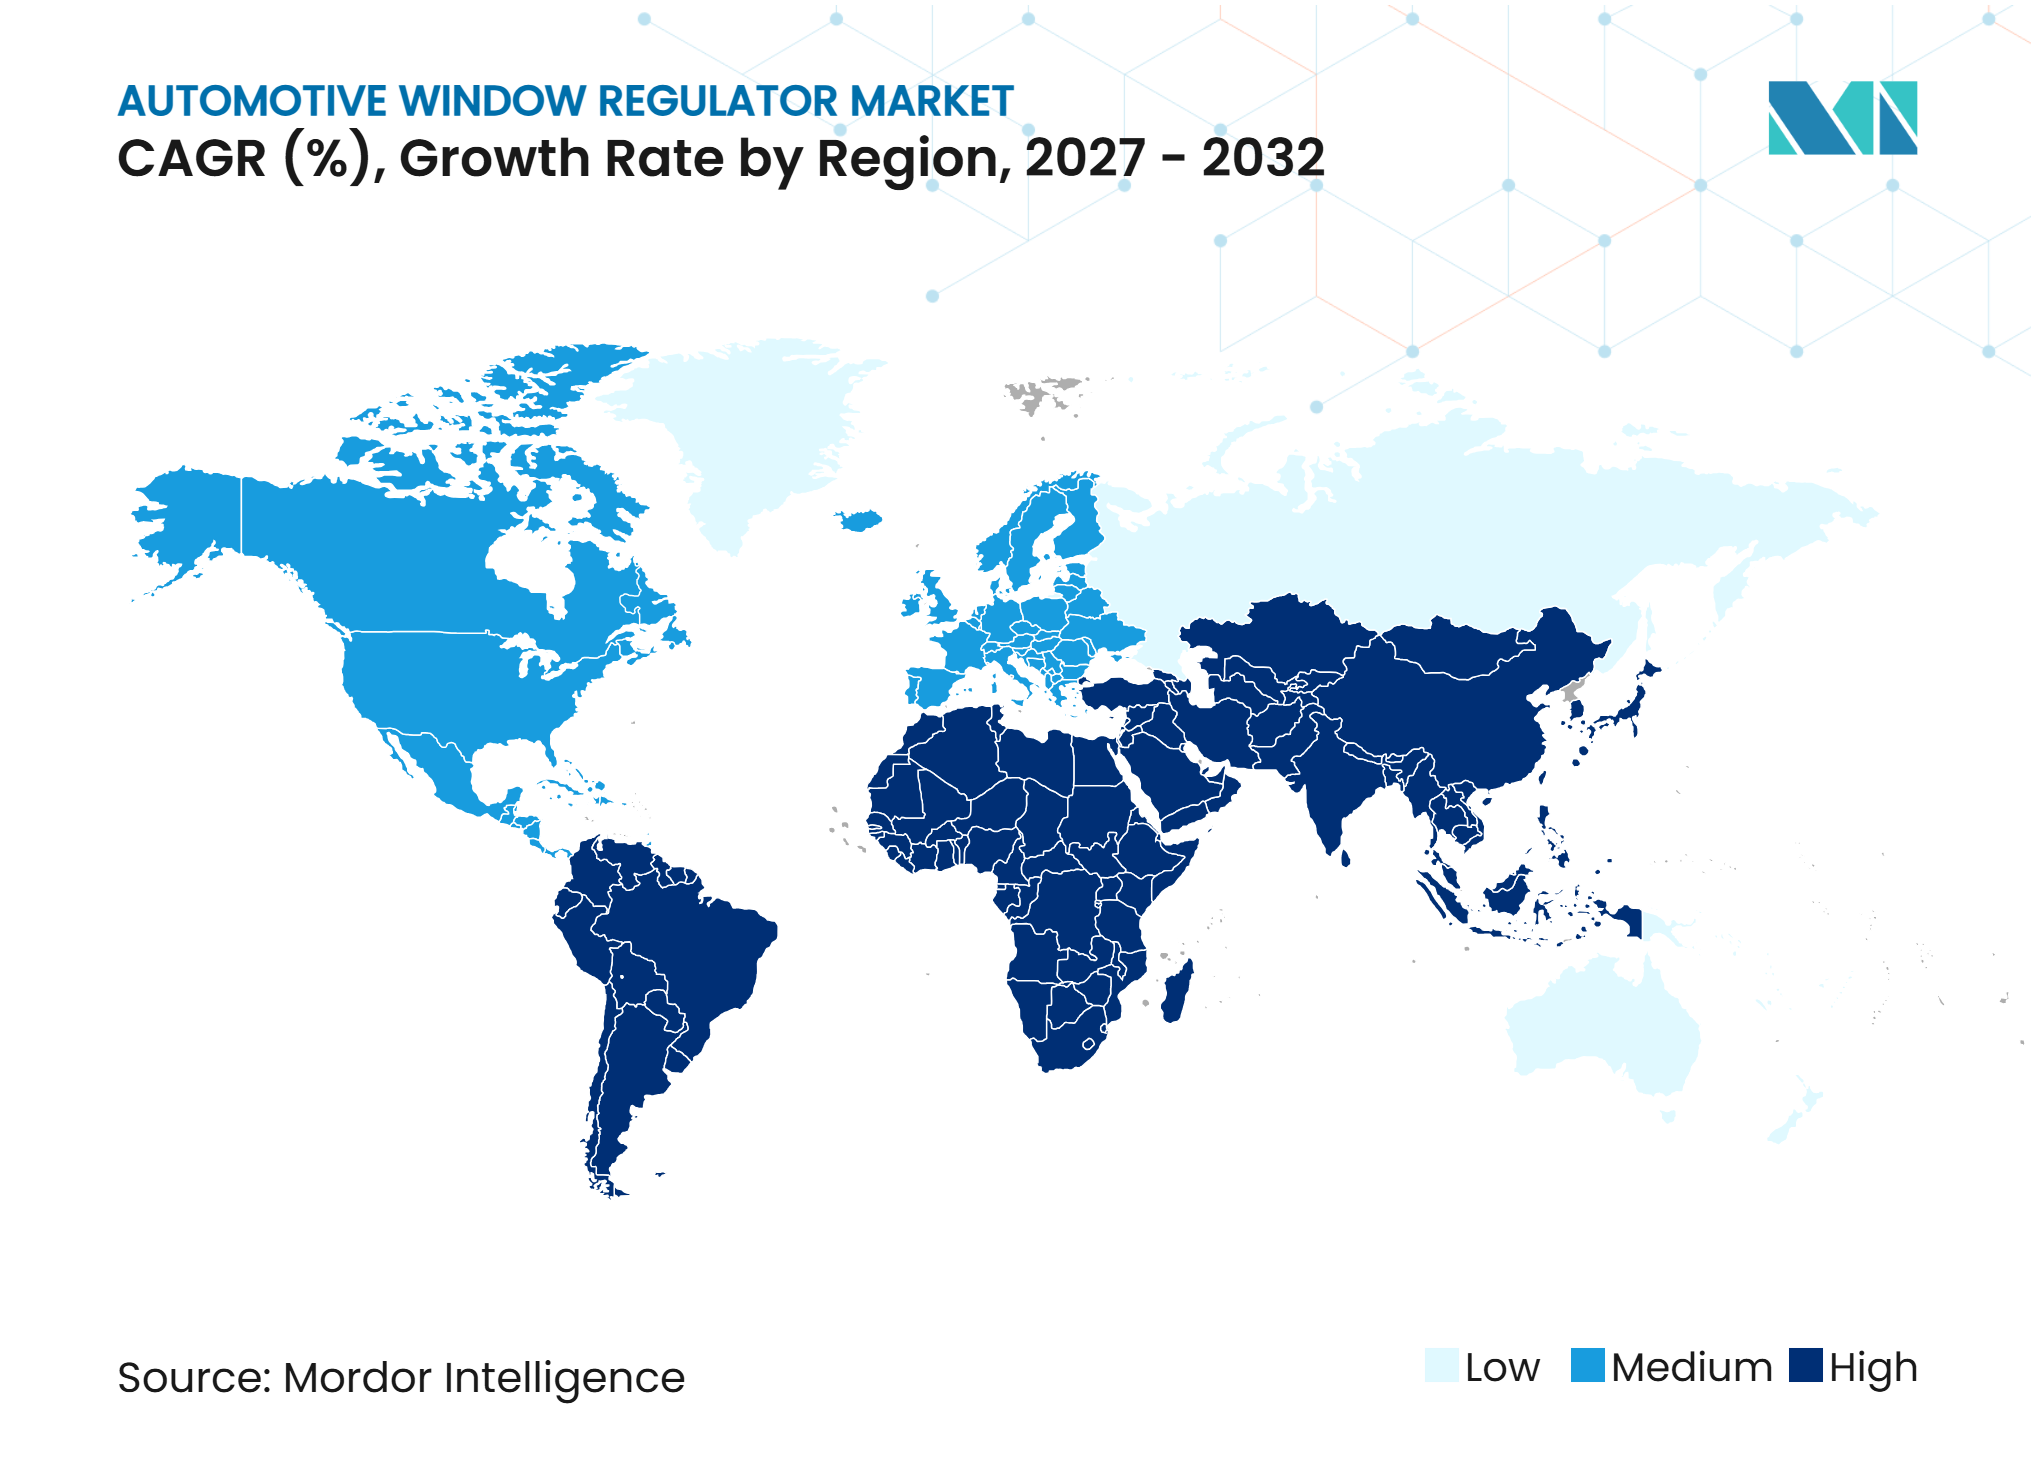
Asia-Pacífico representó el 54,28% de la participación del mercado de reguladores de ventanas automotrices en 2026. La producción regional de vehículos alcanzó 59,2 millones de unidades en 2025, un 7,6% más que el año anterior. El tamaño del mercado de reguladores de ventanas automotrices en Asia-Pacífico también refleja diferencias sustanciales en la demanda de vehículos. La producción de vehículos de nueva energía de China respalda la demanda de productos compactos y controlados electrónicamente. Japón y Corea del Sur siguen siendo importantes para plataformas de mayor valor con sistemas de puerta avanzados. India añade volumen incremental a medida que más vehículos de pasajeros incluyen ventanas eléctricas. Una amplia base de proveedores respalda la producción cerca de los sitios de ensamblaje de vehículos.
América del Norte es el segundo mercado regional más grande, respaldado por camionetas, SUV, áreas de vidrio de puerta más grandes y demanda de reemplazo de vehículos más antiguos. La producción de vehículos en los Estados Unidos totalizó 10,24 millones de unidades en 2025. Europa sigue siendo importante para las funciones de ventanas eléctricas relacionadas con la seguridad y las aplicaciones de vehículos premium.
Se prevé que América del Sur crezca a un CAGR del 7,06% hasta 2032, la tasa regional más rápida. Anfavea proyecta ventas de vehículos brasileños de aproximadamente 3,1 millones de unidades para 2026, mientras que la producción aumentó un 8,7% en los primeros nueve meses de 2026. Los vehículos electrificados representaron el 20,1% de los registros de vehículos ligeros brasileños de enero a septiembre de 2026. Oriente Medio y África siguen siendo áreas de demanda en etapas más tempranas, determinadas por las importaciones, la producción local y las preferencias de ventanas eléctricas.
Panorama competitivo
Concentración del Mercado
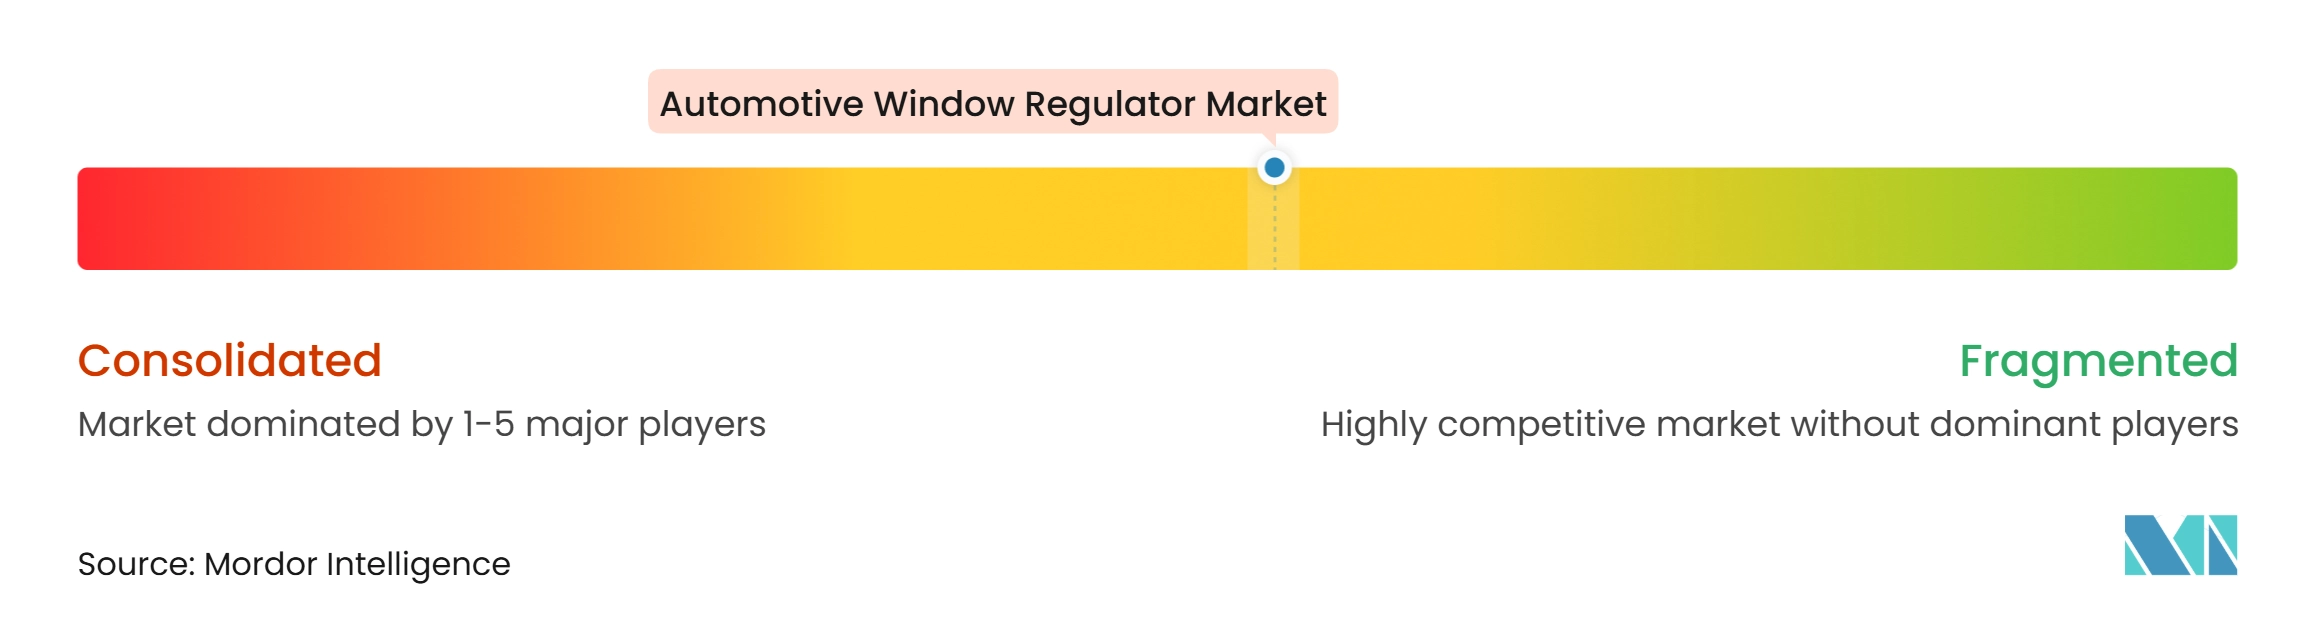
El mercado de reguladores de ventanas automotrices está moderadamente concentrado en el nivel de suministro OEM. Brose Fahrzeugteile SE & Co. KG, Magna International Inc., Grupo Antolin, HI-LEX Corporation y Aisin Corporation ocupan posiciones en múltiples plataformas en los principales programas OEM, mientras que Inteva Products compite fuertemente en sistemas accionados por cable y de puertas sin marco. Sus relaciones establecidas son importantes porque los reguladores deben cumplir con los requisitos específicos de ajuste, durabilidad, seguridad y producción de cada vehículo. El entorno competitivo favorece a los proveedores que pueden respaldar programas en Asia, América del Norte y Europa. Los proveedores más grandes pueden combinar ingeniería mecánica con capacidad de motor, electrónica y módulo de puerta.
La localización es fundamental para la estrategia de los proveedores. Inteva anunció una instalación de fabricación y secuenciación en Auburn Hills, Míchigan, en septiembre de 2026. Estos movimientos combinan la fabricación local con actualizaciones de productos para las cambiantes arquitecturas eléctricas de los vehículos, incluida la electrónica de puertas habilitada para 48 voltios y LIN.
Las puertas sin marco, la operación más silenciosa y el movimiento preciso del vidrio aumentan los requisitos técnicos. Las oportunidades permanecen en soluciones antiaplastamiento rentables y catálogos de posventa amplios para flotas más antiguas. Los proveedores regionales más pequeños pueden competir en precio en los canales de distribución de mercados en desarrollo. La documentación y la validación de calidad OEM siguen siendo barreras importantes para el suministro a flotas y OEM.
Líderes de la industria de reguladores de ventanas automotrices
-
Brose Fahrzeugteile SE & Co. KG
-
Magna International Inc.
-
Grupo Antolin
-
HI-LEX Corporation
-
Aisin Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de reguladores de ventanas automotrices Empresas cubiertas en este informe
- Brose Fahrzeugteile SE & Co. KG
- Magna International Inc.
- Inteva Products, LLC
- HI-LEX Corporation
- Aisin Corporation
- MITSUBA Corporation
- Grupo Antolin
- KWANGJIN Co., Ltd.
- Dorman Products, Inc.
- KÜSTER Holding GmbH
- Johnan Manufacturing Inc.
- Valeo SE
- LAMES S.p.A.
- Spark Minda
- TRAC Auto Transmission
- IFB Automotive Private Limited
- Harisons India
Desarrollos recientes de la industria en Mercado de reguladores de ventanas automotrices
- Septiembre de 2026: Inteva Products anunció una nueva instalación de fabricación y secuenciación en Auburn Hills, Míchigan, para respaldar los programas OEM de América del Norte.
- Junio de 2026: SELECT Automotive añadió 61 piezas a su cartera de posventa, incluidas 51 referencias de reguladores de ventanas para aplicaciones de Audi, Range Rover, Mercedes-Benz, Honda, Volkswagen, SEAT y Skoda.
- Abril de 2026: ZF Aftermarket amplió su gama de reguladores de ventanas Lemförder a más de 1.600 números de referencia que cubren automóviles, vehículos comerciales y autobuses en Europa.
- Noviembre de 2025: Inteva Products anunció una segunda planta en Pune, India, y lanzó reguladores de ventanas sin marco y su motor de regulador de ventanas SLIM para clientes indios.
Alcance del informe global del mercado de reguladores de ventanas automotrices
El alcance incluye la segmentación por mecanismo (accionado por cable, de brazo/tijera [engranaje sectorial] y de cremallera y piñón), operación (regulador de ventana eléctrico/de potencia y regulador de ventana manual), componente (motor, conjunto regulador y módulo/interruptor antiaplastamiento), posición de puerta (delantera y trasera), tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros y vehículos comerciales medianos y pesados) y canal de ventas (OEM y posventa). El análisis también cubre América del Norte (Estados Unidos, Canadá y el resto de América del Norte), Europa (Alemania, Reino Unido, Francia, Italia, España, Rusia, Polonia y el resto de Europa), Asia-Pacífico (China, Japón, Corea del Sur, India, Indonesia, Tailandia, Australia y el resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia, Chile y el resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Turquía, Sudáfrica, Egipto, Marruecos y el resto de Oriente Medio y África). Los pronósticos de tamaño y crecimiento del mercado se presentan en valor (USD) y volumen (unidades).
Resumen de la segmentación
| Accionado por cable |
| Brazo/Tijera (Engranaje Sectorial) |
| Cremallera y piñón |
| Regulador de ventana eléctrico/de potencia |
| Regulador de ventana manual |
| Motor |
| Conjunto regulador |
| Módulo/Interruptor antiaplastamiento |
| Delantera |
| Trasera |
| Automóviles de pasajeros |
| Vehículos comerciales ligeros |
| Vehículos comerciales medianos y pesados |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Indonesia | |
| Tailandia | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por mecanismo | Accionado por cable | |
| Brazo/Tijera (Engranaje Sectorial) | ||
| Cremallera y piñón | ||
| Por operación | Regulador de ventana eléctrico/de potencia | |
| Regulador de ventana manual | ||
| Por componente | Motor | |
| Conjunto regulador | ||
| Módulo/Interruptor antiaplastamiento | ||
| Por posición de puerta | Delantera | |
| Trasera | ||
| Por tipo de vehículo | Automóviles de pasajeros | |
| Vehículos comerciales ligeros | ||
| Vehículos comerciales medianos y pesados | ||
| Por canal de ventas | OEM | |
| Posventa | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Indonesia | ||
| Tailandia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de reguladores de ventanas automotrices para 2032?
Se proyecta que el mercado de reguladores de ventanas automotrices crezca de 14,81 mil millones de USD en 2027 a 18,21 mil millones de USD para 2032, a un CAGR del 4,22% durante 2027-2032.
¿Qué mecanismo tiene el pronóstico de crecimiento más rápido en los reguladores de ventanas automotrices?
Se prevé que los reguladores accionados por cable crezcan a un CAGR del 5,21% hasta 2032, respaldados por su empaque compacto y menor peso.
¿Qué impulsa la demanda del mercado de posventa de reguladores de ventanas automotrices?
Los vehículos más antiguos necesitan motores de reemplazo y piezas mecánicas, y se prevé que el mercado de posventa crezca a un CAGR del 6,58% hasta 2032.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que América del Sur crezca a un CAGR del 7,06% hasta 2032, respaldada por una mayor demanda de vehículos en Brasil.