
Marktgröße und Marktanteil für Automotive Window Regulator
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 14.81 Milliarden US-Dollar |
| Marktgröße (2032) | 18.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.22 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Window Regulator von Mordor Intelligence
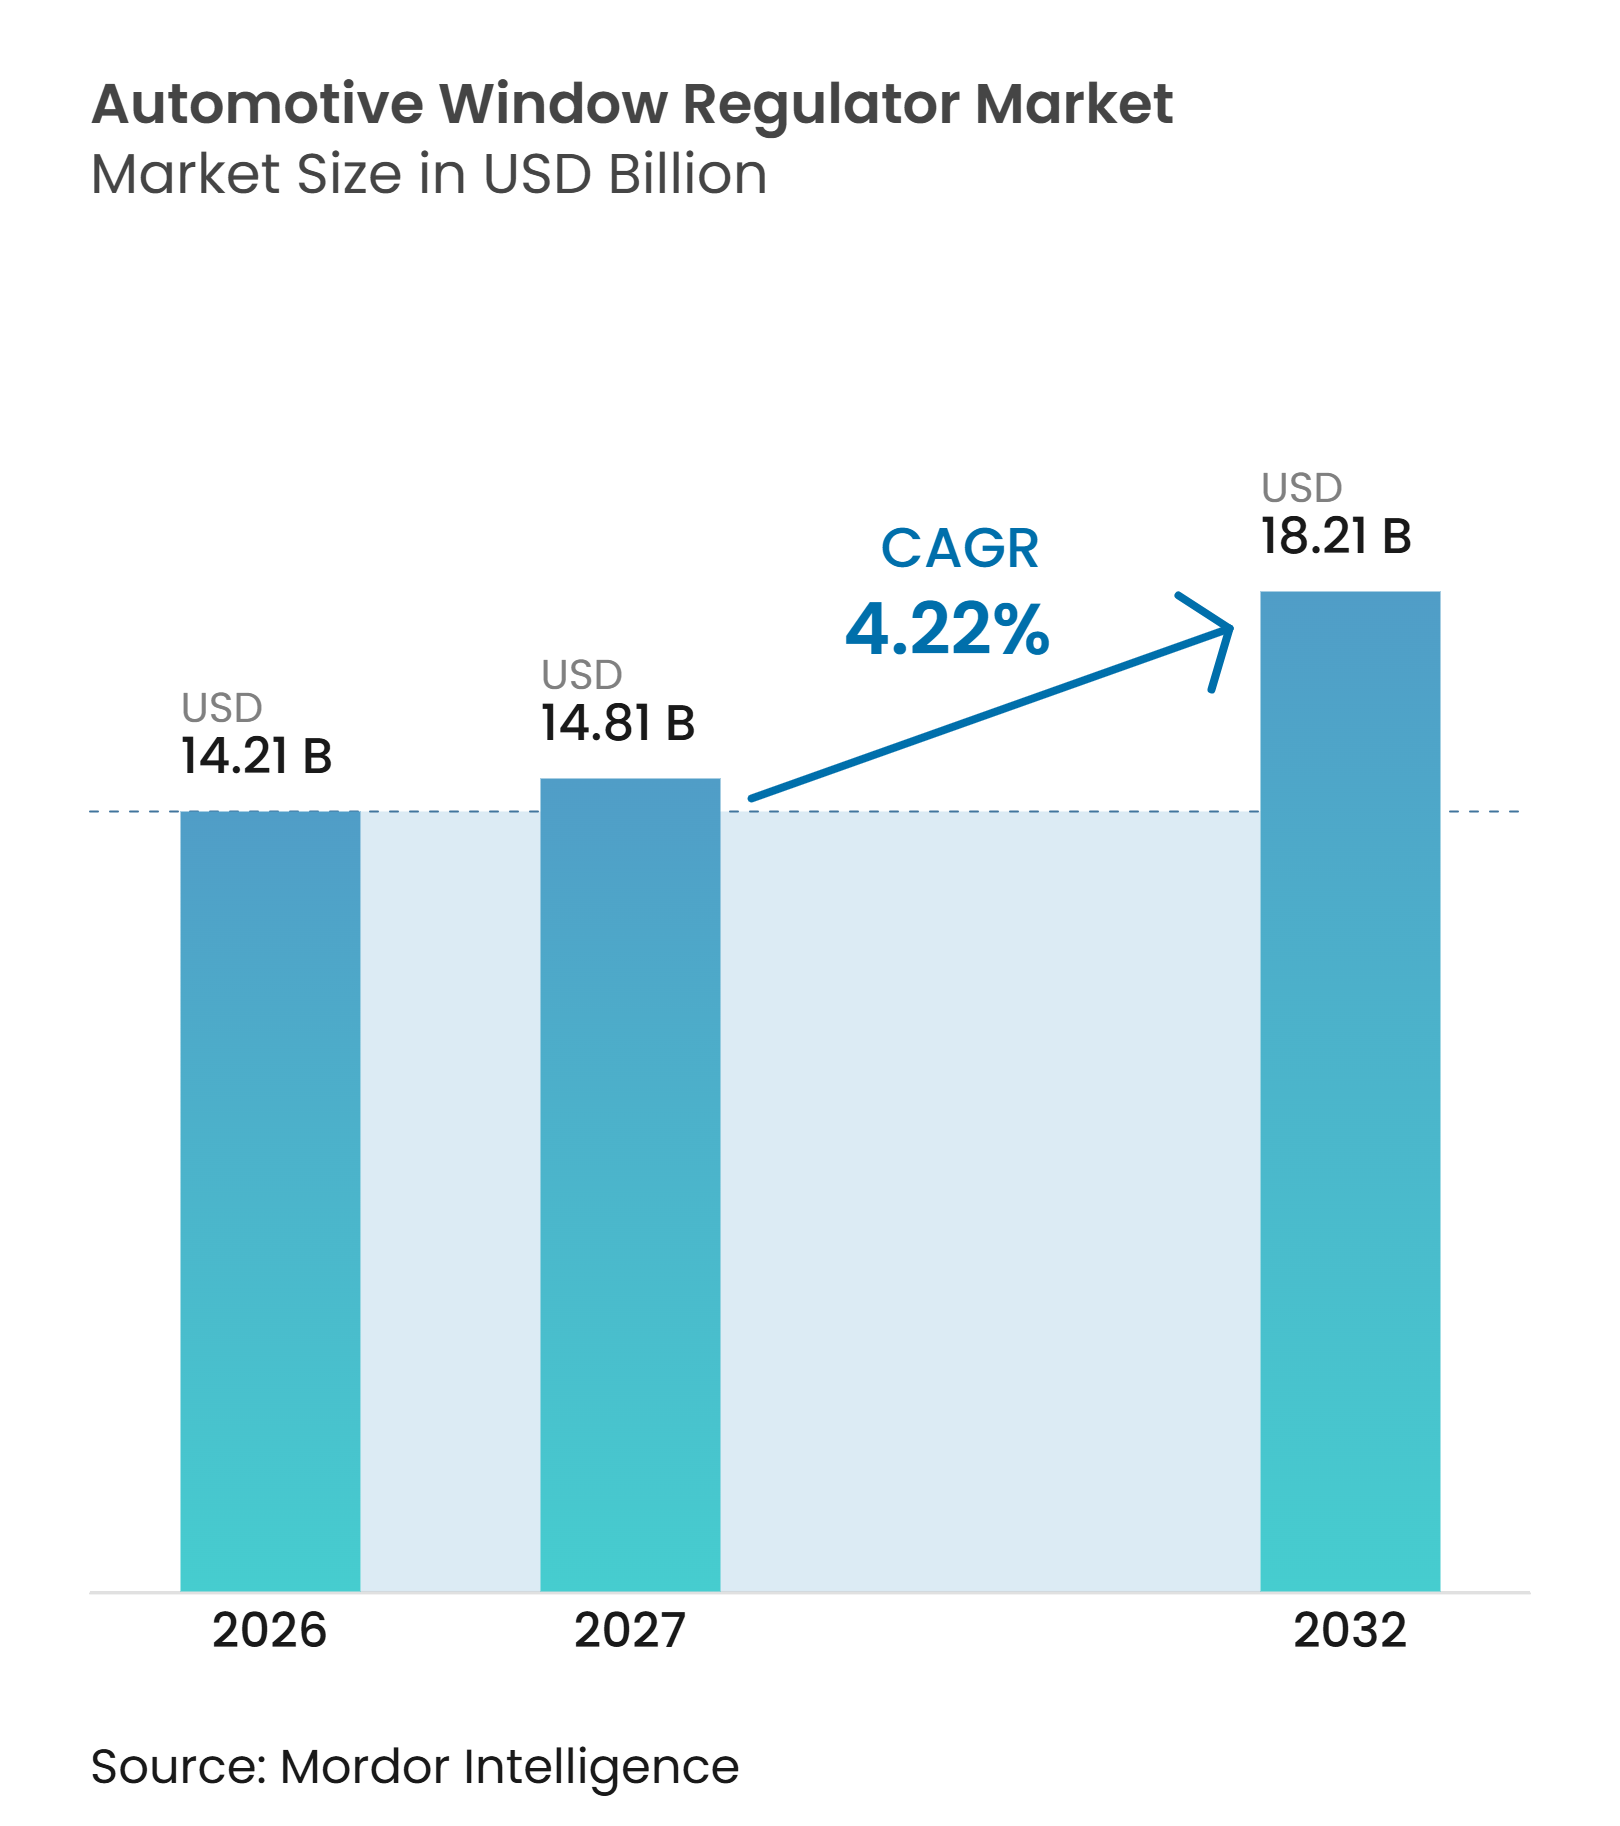
Die Marktgröße für Automotive Window Regulator wurde im Jahr 2026 auf 14,21 Milliarden USD geschätzt und wird voraussichtlich von 14,81 Milliarden USD im Jahr 2027 auf 18,21 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,22 % im Zeitraum 2027–2032. Der Markt für Automotive Window Regulator wird durch die steigende Fahrzeugproduktion in Schwellenländern, die breitere Ausstattung von Personenfahrzeugen mit elektrischen Fensterhebern sowie den Ersatzbedarf älterer Fahrzeuge gestützt. OEM-Programme üben weiterhin Druck auf Lieferanten aus, die Komponentenkosten zu senken, was die Margenflexibilität einschränkt und Lieferanten mit effizienten Designs und etablierten Fertigungsstandorten begünstigt. Gleichzeitig bewegen Elektrofahrzeugplattformen und eine stärkere Nachfrage nach Sicherheitsfunktionen den Markt für Automotive Window Regulator hin zu stärker integrierten Motor-, Sensor- und Steuerungslösungen. Die Chancen verteilen sich auf die hochvolumige Fahrzeugproduktion im asiatisch-pazifischen Raum und den Ersatzbedarf in reifen Fahrzeugflotten. Der Markt für Automotive Window Regulator spiegelt auch eine schrittweise Verlagerung von einfachen mechanischen Baugruppen hin zu Produkten wider, die kompakte Bauweise, leisen Betrieb und elektronische Steuerung vereinen.
Wichtigste Erkenntnisse des Berichts
- Nach Mechanismus hielten Arm-/Scherensysteme im Jahr 2026 einen Marktanteil von 46,15 % am Markt für Automotive Window Regulator, während kabelgetriebene Regler bis 2032 mit einem CAGR von 5,21 % wachsen sollen.
- Nach Betriebsart hielten elektrische/Strom-Regler im Jahr 2026 einen Marktanteil von 79,03 % am Markt für Automotive Window Regulator und sollen bis 2032 mit einem CAGR von 5,24 % wachsen.
- Nach Komponente hielten Reglereinheiten im Jahr 2026 einen Umsatzanteil von 55,22 %, während Einklemmschutzmodule/-schalter bis 2032 mit einem CAGR von 7,75 % wachsen sollen.
- Nach Türposition hielten Vordertürregler im Jahr 2026 einen Umsatzanteil von 57,13 %, während Hintertürregler bis 2032 mit einem CAGR von 4,51 % wachsen sollen.
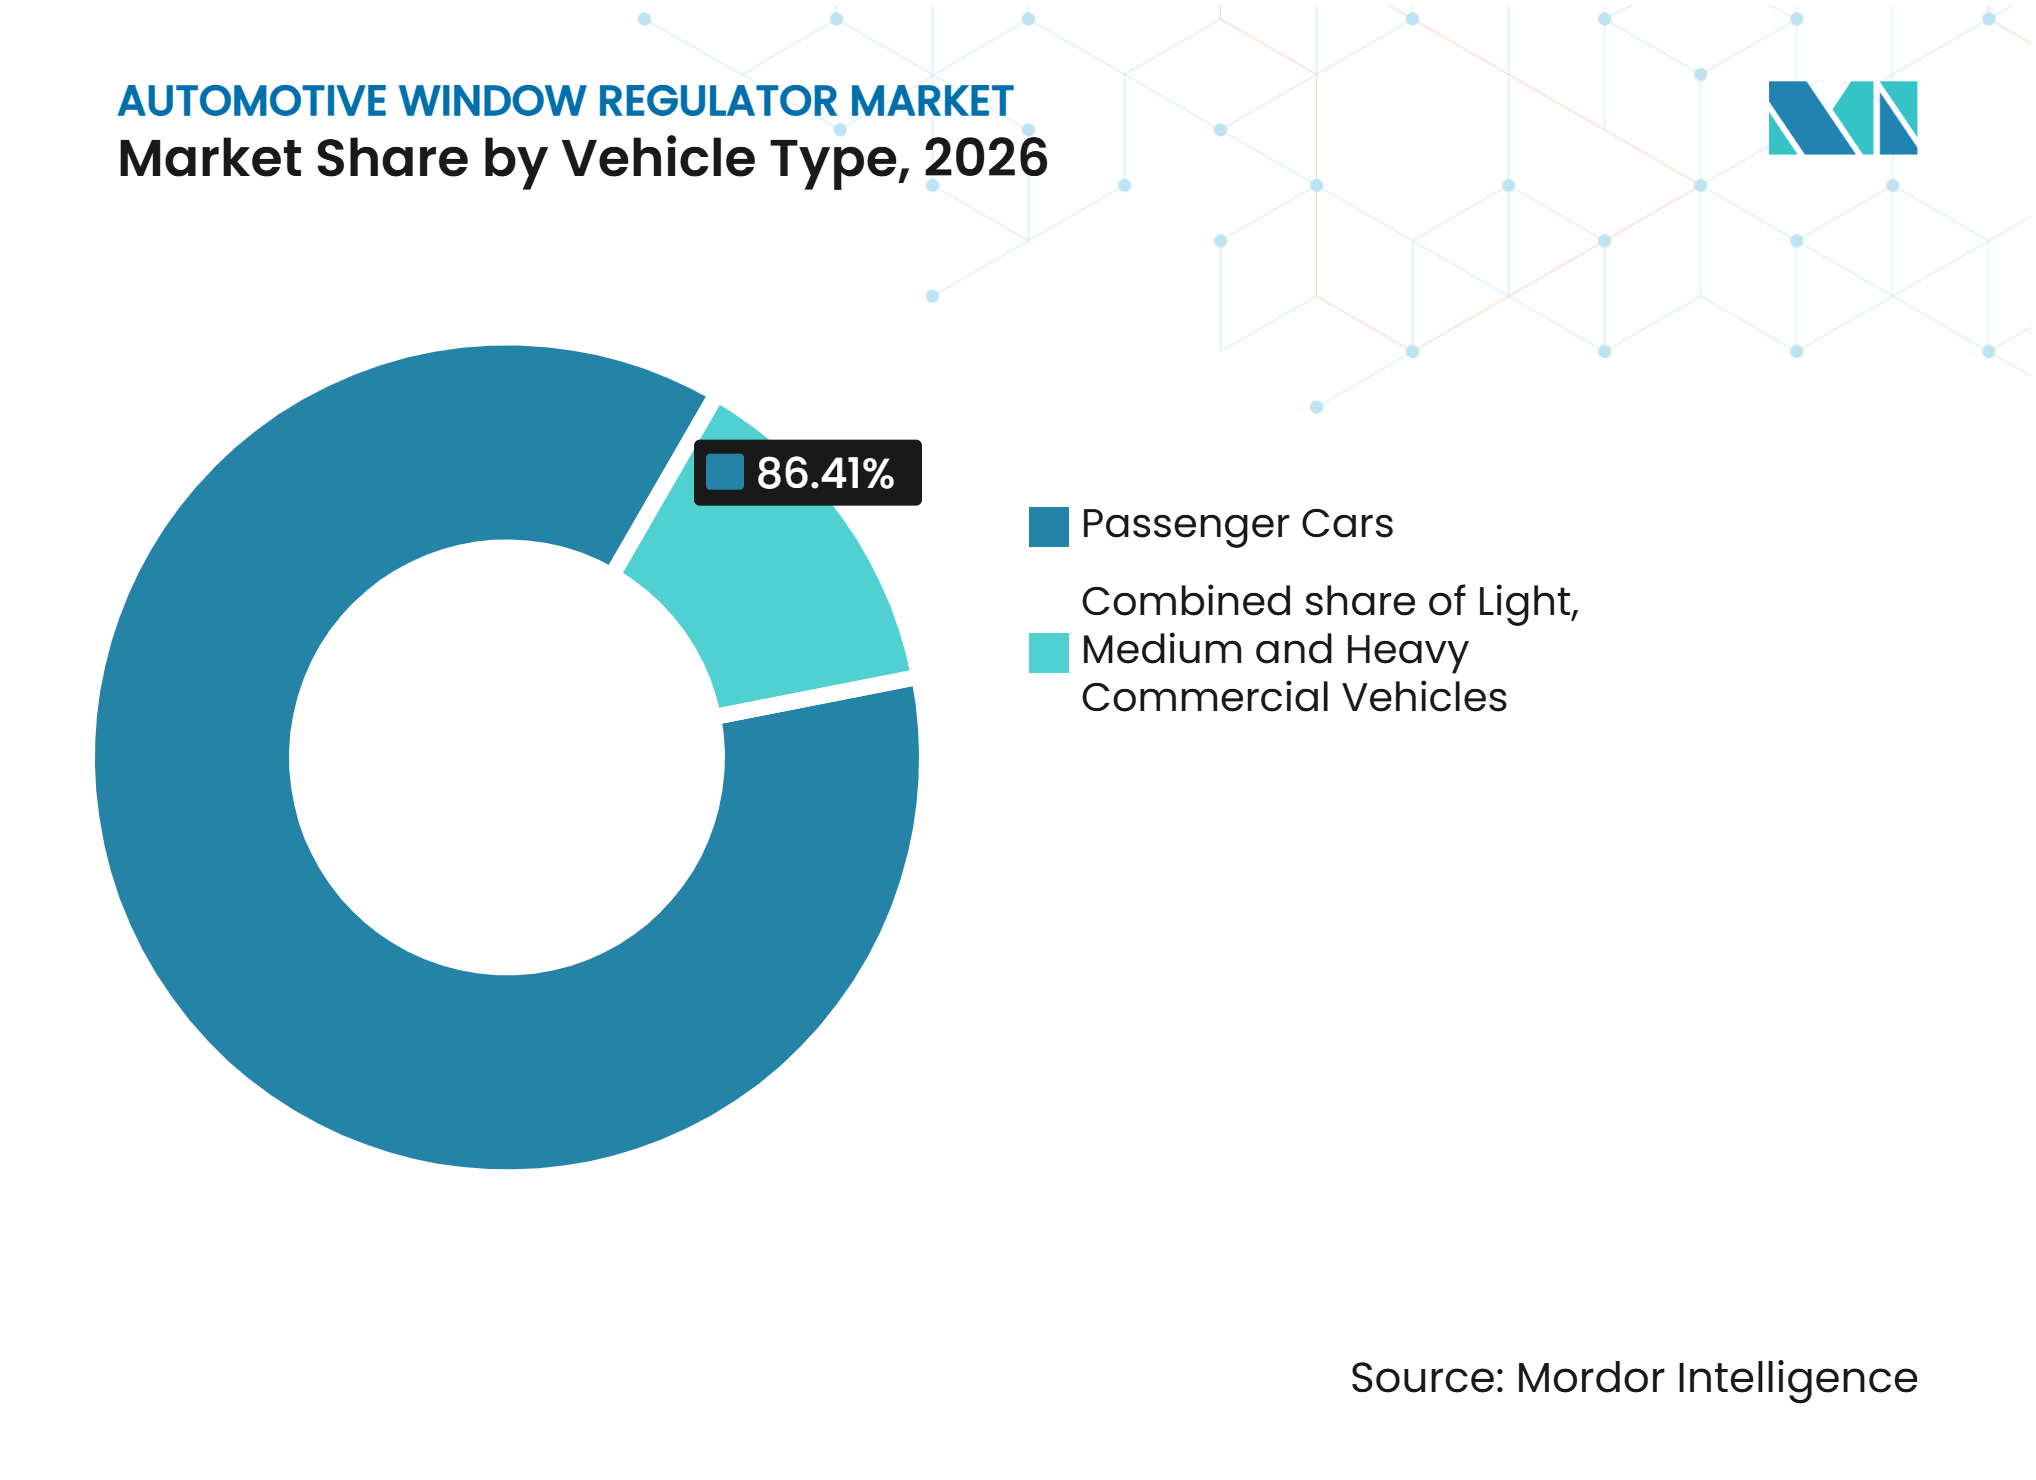
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Umsatzanteil von 86,41 %, während leichte Nutzfahrzeuge bis 2032 mit einem CAGR von 4,81 % wachsen sollen.
- Nach Vertriebskanal hielten OEM-Verkäufe im Jahr 2026 einen Umsatzanteil von 69,12 %, während der Aftermarket bis 2032 mit einem CAGR von 6,58 % wachsen soll.
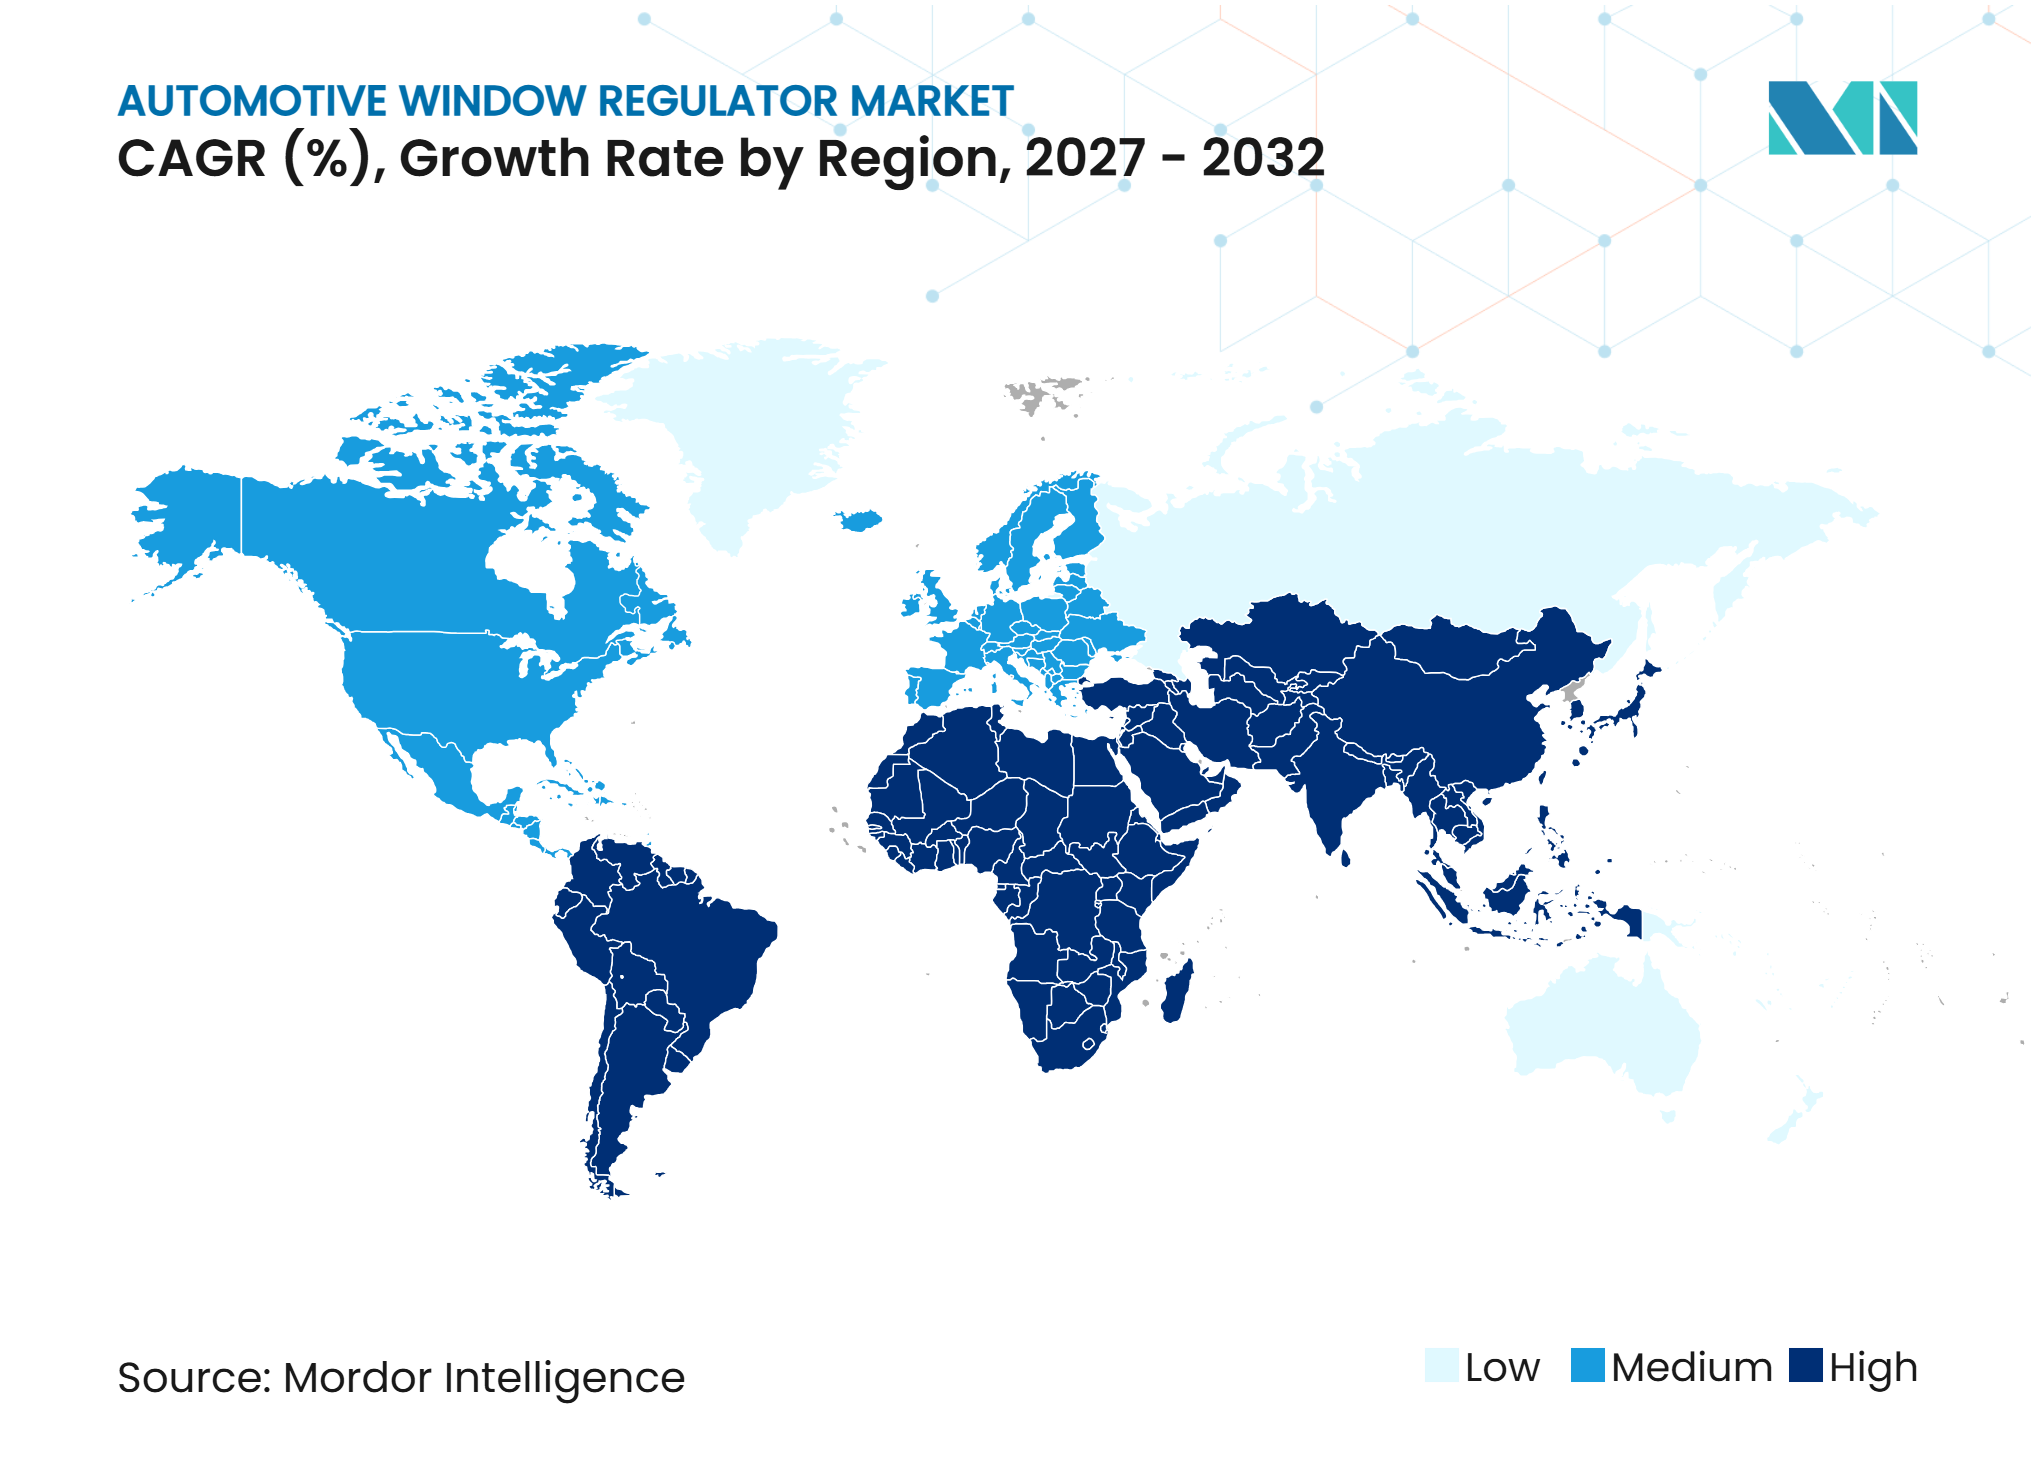
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 54,28 %, während Südamerika bis 2032 mit einem CAGR von 7,06 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbreitung elektrischer Fensterheber in Personenfahrzeugen | +1.1% | Global, stärkster inkrementeller Effekt in Indien, Südostasien und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Fahrzeugproduktion im asiatisch-pazifischen Raum | +0.9% | Kernregion asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika durch Exportnachfrage | Kurzfristig (≤ 2 Jahre) |
| Alterung des Fahrzeugbestands und ausfallbedingter Ersatzbedarf | +0.8% | Nordamerika und Europa, gefolgt von Südamerika sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Integration von Einklemmschutz- und Komfortfunktionen | +0.6% | Nordamerika und Europa, mit dem asiatisch-pazifischen Raum als schnellem Nachfolger | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach kompakten kabelgetriebenen Reglern | +0.5% | Global, konzentriert in China, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Rahmenlose Türen und größere Glasflächen in Premium- und Elektrofahrzeugen | +0.4% | Nordamerika, Deutschland, Südkorea und chinesische Plattformen für Fahrzeuge mit neuer Antriebstechnologie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbreitung elektrischer Fensterheber in Personenfahrzeugen
Die Ausstattung mit elektrischen Fensterhebern weitet sich auf Einstiegsfahrzeuge in Süd- und Südostasien aus. Diese Entwicklung schafft neue Nachfrage in Fahrzeugkategorien, die bisher manuelle Systeme verwendeten. Der Markt für Automotive Window Regulator profitiert davon, dass OEMs elektrische Fensterheber in günstigeren Modellen standardisieren. Die Anforderung stellt auch eine klare Designherausforderung dar, da Lieferanten die Kosten kontrollieren müssen und gleichzeitig die geltenden Sicherheitsanforderungen erfüllen müssen. Der aktuelle US-amerikanische Standard für elektrische Fensterheber legt Anforderungen an elektrisch betriebene Fenstersysteme und deren Betrieb fest [1]. Lieferanten, die kosteneffiziente Sensor- und Steuerungsfähigkeiten anbieten, können den Bedarf an sichereren, einfacheren Baugruppen decken, ohne Einstiegs- und Premiumanwendungen in völlig unterschiedliche Produktdesigns aufzuteilen.
Ausweitung der Fahrzeugproduktion im asiatisch-pazifischen Raum
Die Fahrzeugproduktion im asiatisch-pazifischen Raum erreichte im Jahr 2025 59,2 Millionen Einheiten, ein Anstieg von 7,6 % gegenüber dem Vorjahr, was mehr als 61 % der weltweiten Produktion entspricht [2]. China produzierte im Jahr 2025 34,53 Millionen Fahrzeuge, darunter 16,63 Millionen Fahrzeuge mit neuer Antriebstechnologie, während Japan 8,41 Millionen Fahrzeuge produzierte und Südkorea ein wichtiger Produktionsstandort blieb. Diese Konzentration positioniert den Markt für Automotive Window Regulator nahe an seiner größten Erstausrüstungsnachfragebasis. Sie macht auch die regionale Fertigungsnähe für Lieferanten, die lokale Montagewerke beliefern, wichtiger. Die Produktion in einigen wenigen großen asiatischen Märkten kann zu Export- und Zollrisiken führen, wenn Module in nordamerikanische oder südostasiatische Programme geliefert werden. Die Reaktion darauf ist ein breiterer Fertigungsstandort, der Kundenprogramme näher an der endgültigen Fahrzeugmontage unterstützen kann.
Alterung des Fahrzeugbestands und ausfallbedingter Ersatzbedarf
Ältere Fahrzeuge erzeugen wiederkehrenden Ersatzbedarf, wenn Fenstermotoren, Kabel, Umlenkrollen und Clips verschleißen. Dies stützt den Aftermarket-Anteil des Marktes für Automotive Window Regulator, insbesondere in Nordamerika und Europa. Eine größere Basis von Fahrzeugen außerhalb ihrer ursprünglichen Garantiezeit macht die Verfügbarkeit von Reparaturmöglichkeiten und Teileabdeckung wichtiger. ZF Aftermarket erklärte im April 2026, dass sein Lemförder-Fensterhebersortiment mehr als 1.600 Teilenummern für europäische Pkw, Nutzfahrzeuge und Busse abdeckt [3]. Das Sortiment umfasst manuelle, elektrische, Kabel-, Scheren- und Bowdenzugmechanismustypen, was die Breite verdeutlicht, die für die Versorgung eines alternden Fahrzeugbestands erforderlich ist. Lieferanten mit breiten Katalogen können den Ersatzbedarf über viele Fahrzeuggenerationen hinweg decken, während schmale Produktsortimente das Risiko von Umsatzverlusten tragen, wenn ein benötigtes Teil nicht verfügbar ist.
Zunehmende Integration von Einklemmschutz- und Komfortfunktionen
Einklemmschutzfunktionen werden in elektrischen Fensterheberprogrammen zu einer Standarderwartung und sind nicht mehr auf Premiumfahrzeuge beschränkt. Der US-amerikanische Standard verlangt, dass elektrisch betriebene Fenstersysteme spezifische Leistungsanforderungen erfüllen. Diese Anforderung macht Steuerungsfähigkeiten über ein breiteres Spektrum von Fahrzeugpreisklassen hinweg relevant. Sie erhöht auch die Bedeutung von Motorelektronik und Sensorik im Markt für Automotive Window Regulator. Integrierte Steuerungsdesigns können die Anzahl separater Teile reduzieren und gleichzeitig Funktionen wie Positionserkennung und Einklemmschutzbetrieb ermöglichen. Das Ergebnis ist eine stärkere Nachfrage nach Lieferanten, die eine vollständige Baugruppe anbieten können, anstatt nur mechanische Hardware.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| OEM-Preissenkungsdruck und lange Qualifizierungszyklen | -0.5% | Global, mit hohem Druck in nordamerikanischen und europäischen OEM-Programmen | Mittelfristig (2–4 Jahre) |
| Verschleiß von mechanischen Kabeln, Umlenkrollen und Clips | -0.3% | Globaler Aftermarket, insbesondere in feuchten Klimazonen in Südostasien und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe SKU-Komplexität im unabhängigen Aftermarket | -0.3% | Europa und Nordamerika, mit aufkommendem Effekt im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Begrenzte Kostenwettbewerbsfähigkeit von BLDC-Motoren in Fahrzeugen des Wertsegments | -0.2% | Indien, Südostasien, Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Preissenkungsdruck und lange Qualifizierungszyklen
OEM-Einkaufsprogramme suchen weiterhin jährliche Kostensenkungen bei Lieferanten von Fensterhebern. Lange Qualifizierungszyklen können Lieferanten auf Designs und Kostenkalkulationen festlegen, lange bevor die Serienproduktion beginnt. Dies erschwert schnelle Reaktionen auf Änderungen der Materialkosten, insbesondere für Lieferanten, die keine eigenen Motorunterbaugruppen herstellen. Der Markt für Automotive Window Regulator begünstigt daher Lieferanten mit Skalierung, integriertem Engineering und zuverlässigen Fertigungsprozessen. Die Verlagerung hin zu 48-Volt- und LIN-fähigen Produkten erfordert ebenfalls Investitionen, bevor ein Lieferant für fortschrittlichere Programme konkurrieren kann. Höherwertige Motortechnologien können in wertorientierten Fahrzeugen schwer zu rechtfertigen bleiben, bis sich ihre Kostenposition verbessert.
Verschleiß von mechanischen Kabeln, Umlenkrollen und Clips
Fensterheber enthalten bewegliche Kabel, Umlenkrollen, Clips, Schienen und Motorkomponenten, die während der Fahrzeugnutzung verschleißen können. Ausfälle können Reparaturbedarf erzeugen, setzen Händler aber auch einer großen Anzahl fahrzeugspezifischer Teileanforderungen aus. Der unabhängige Aftermarket benötigt Abdeckung für viele ältere Fahrzeugmodelle, auch wenn die Nachfrage pro Teilenummer begrenzt ist. Das Vorhalten eines breiten Sortiments an Niedrigvolumenteilen erfordert Lagerinvestitionen und sorgfältige Distributionsplanung. Werkstätten können mit Beschaffungsverzögerungen konfrontiert sein, wenn Teile nicht lokal verfügbar sind, was nicht dringende Ersetzungen wie Heckfensterheber verzögern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mechanismus:
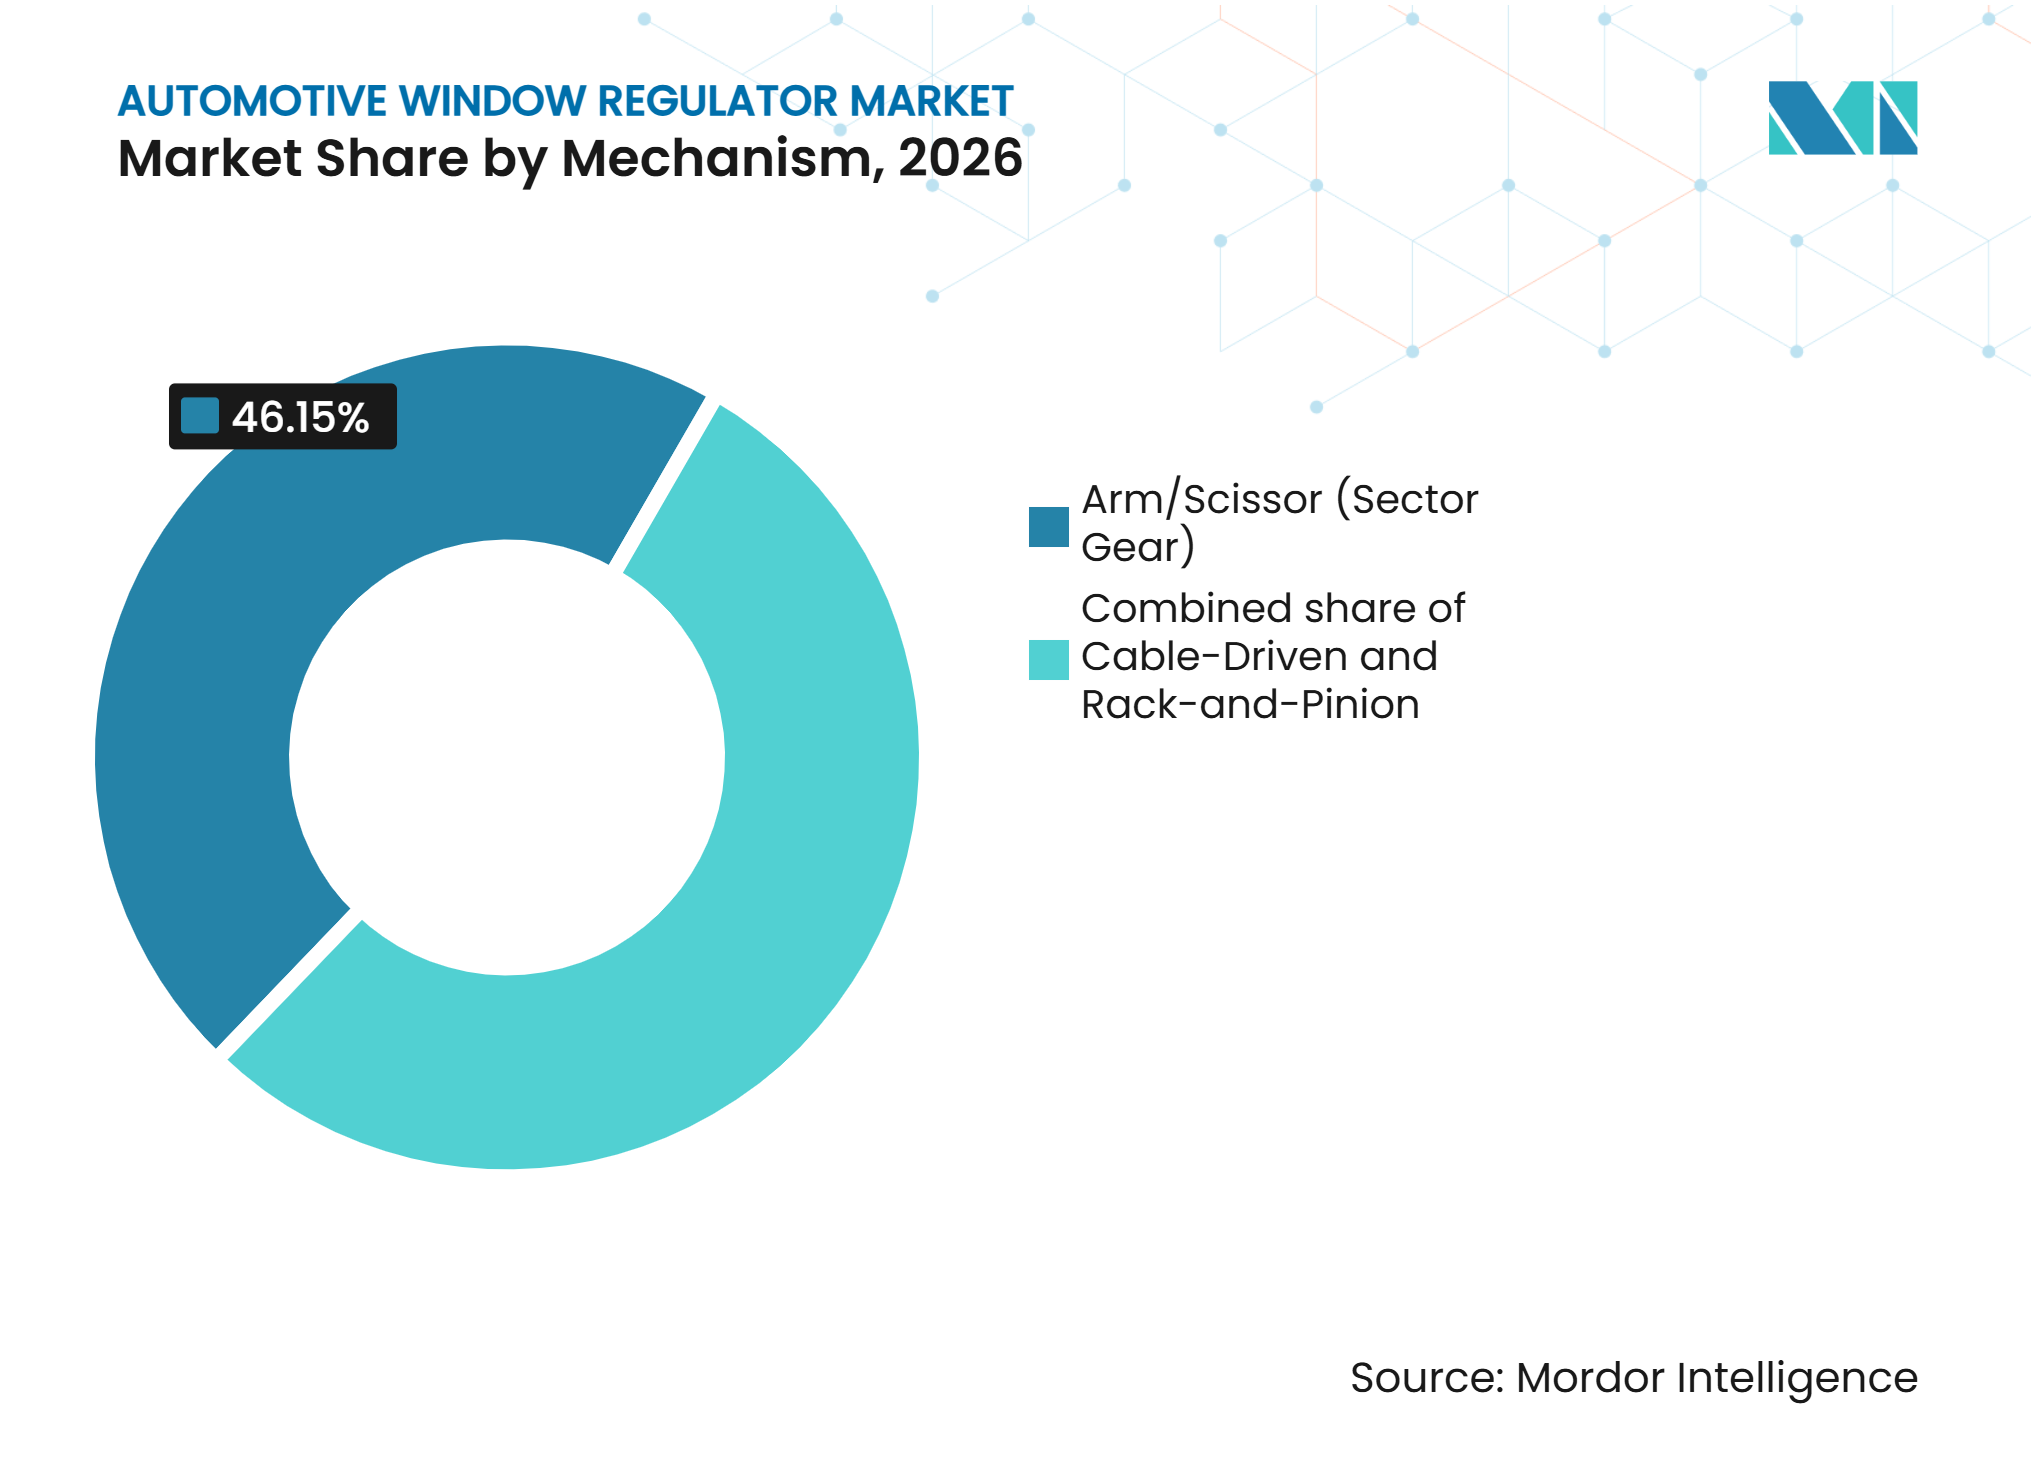
Kabelsysteme gewinnen in allen Fahrzeugsegmenten an BedeutungArm-/Scherensysteme hielten im Jahr 2026 einen Marktanteil von 46,15 % am Markt für Automotive Window Regulator und sind damit der führende Mechanismus. Ihre starre Struktur verteilt die Glashebelasten gleichmäßig, was ihren Einsatz in Nutzfahrzeugen und Premiumfahrzeuganwendungen unterstützt. Kabelgetriebene Regler sollen bis 2032 mit einem CAGR von 5,21 % wachsen. Ihr geringeres Gewicht und ihre kompakte Bauweise eignen sich für schmale Türhohlräume, Kompaktfahrzeuge und Elektrofahrzeugplattformen. Zahnstangenantriebe bleiben eine kleinere Wahl, wo präzise Positionierung wichtiger ist als Kosten oder Bauweise.
Inteva erhielt im April 2025 das US-Patent 12.281.512 für einen kabelgetriebenen Fensterheber für rahmenlose Türen [4]. Diese Entwicklung zeigt, dass Kabelsysteme technisch anspruchsvolle rahmenlose Türanwendungen bedienen können. Ihre einfacheren mechanischen Layouts können den Anpassungsaufwand für neue Fahrzeugbezeichnungen verkürzen. Dies ist nützlich, wenn Fahrzeughersteller unter komprimierten Plattformzeitplänen arbeiten. Lieferanten müssen dennoch Haltbarkeit und Passgenauigkeit nachweisen, bevor sie OEM-Aufträge gewinnen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsart:
Elektrische Regler konsolidieren sich in allen PreisklassenElektrische/Strom-Regler hielten im Jahr 2026 einen Marktanteil von 79,03 % am Markt für Automotive Window Regulator. Sie sollen bis 2032 auch mit einem CAGR von 5,24 % wachsen, der höchsten Rate unter den Betriebsarten. Manuelle Regler sind zunehmend auf die preissensitivsten Fahrzeugspezifikationen beschränkt. OEMs in Indien, Brasilien und Südostasien statten Fahrzeuge breiter mit elektrischen Fensterhebern aus, da sich die Käufererwartungen ändern. Die Marktgröße für Automotive Window Regulator bei elektrisch betriebenen Produkten wird durch das Fahrzeugvolumen und einen höheren elektronischen Inhalt pro Fahrzeug gestützt.
Die Einführung elektrischer Fensterheber erhöht die Nachfrage nach Motoren, Steuermodulen, Schaltern und Sicherheitsfunktionen. Intelligente Fenstersteuerungsprodukte können Motorsteuerung, Positionserkennung und Einklemmschutzlogik in einer kompakten Architektur vereinen. Infineon identifiziert den TLE9844QX für LIN-Slave-Fensterhebeanwendungen. LIN-fähige Baugruppen ermöglichen es Lieferanten, bei Sicherheit, Konnektivität und programmierbaren Funktionen zu konkurrieren. Einfache relaisgesteuerte Produkte bleiben stärker dem Preiswettbewerb ausgesetzt, wo sie eine begrenzte funktionale Differenzierung bieten.
Nach Komponente:
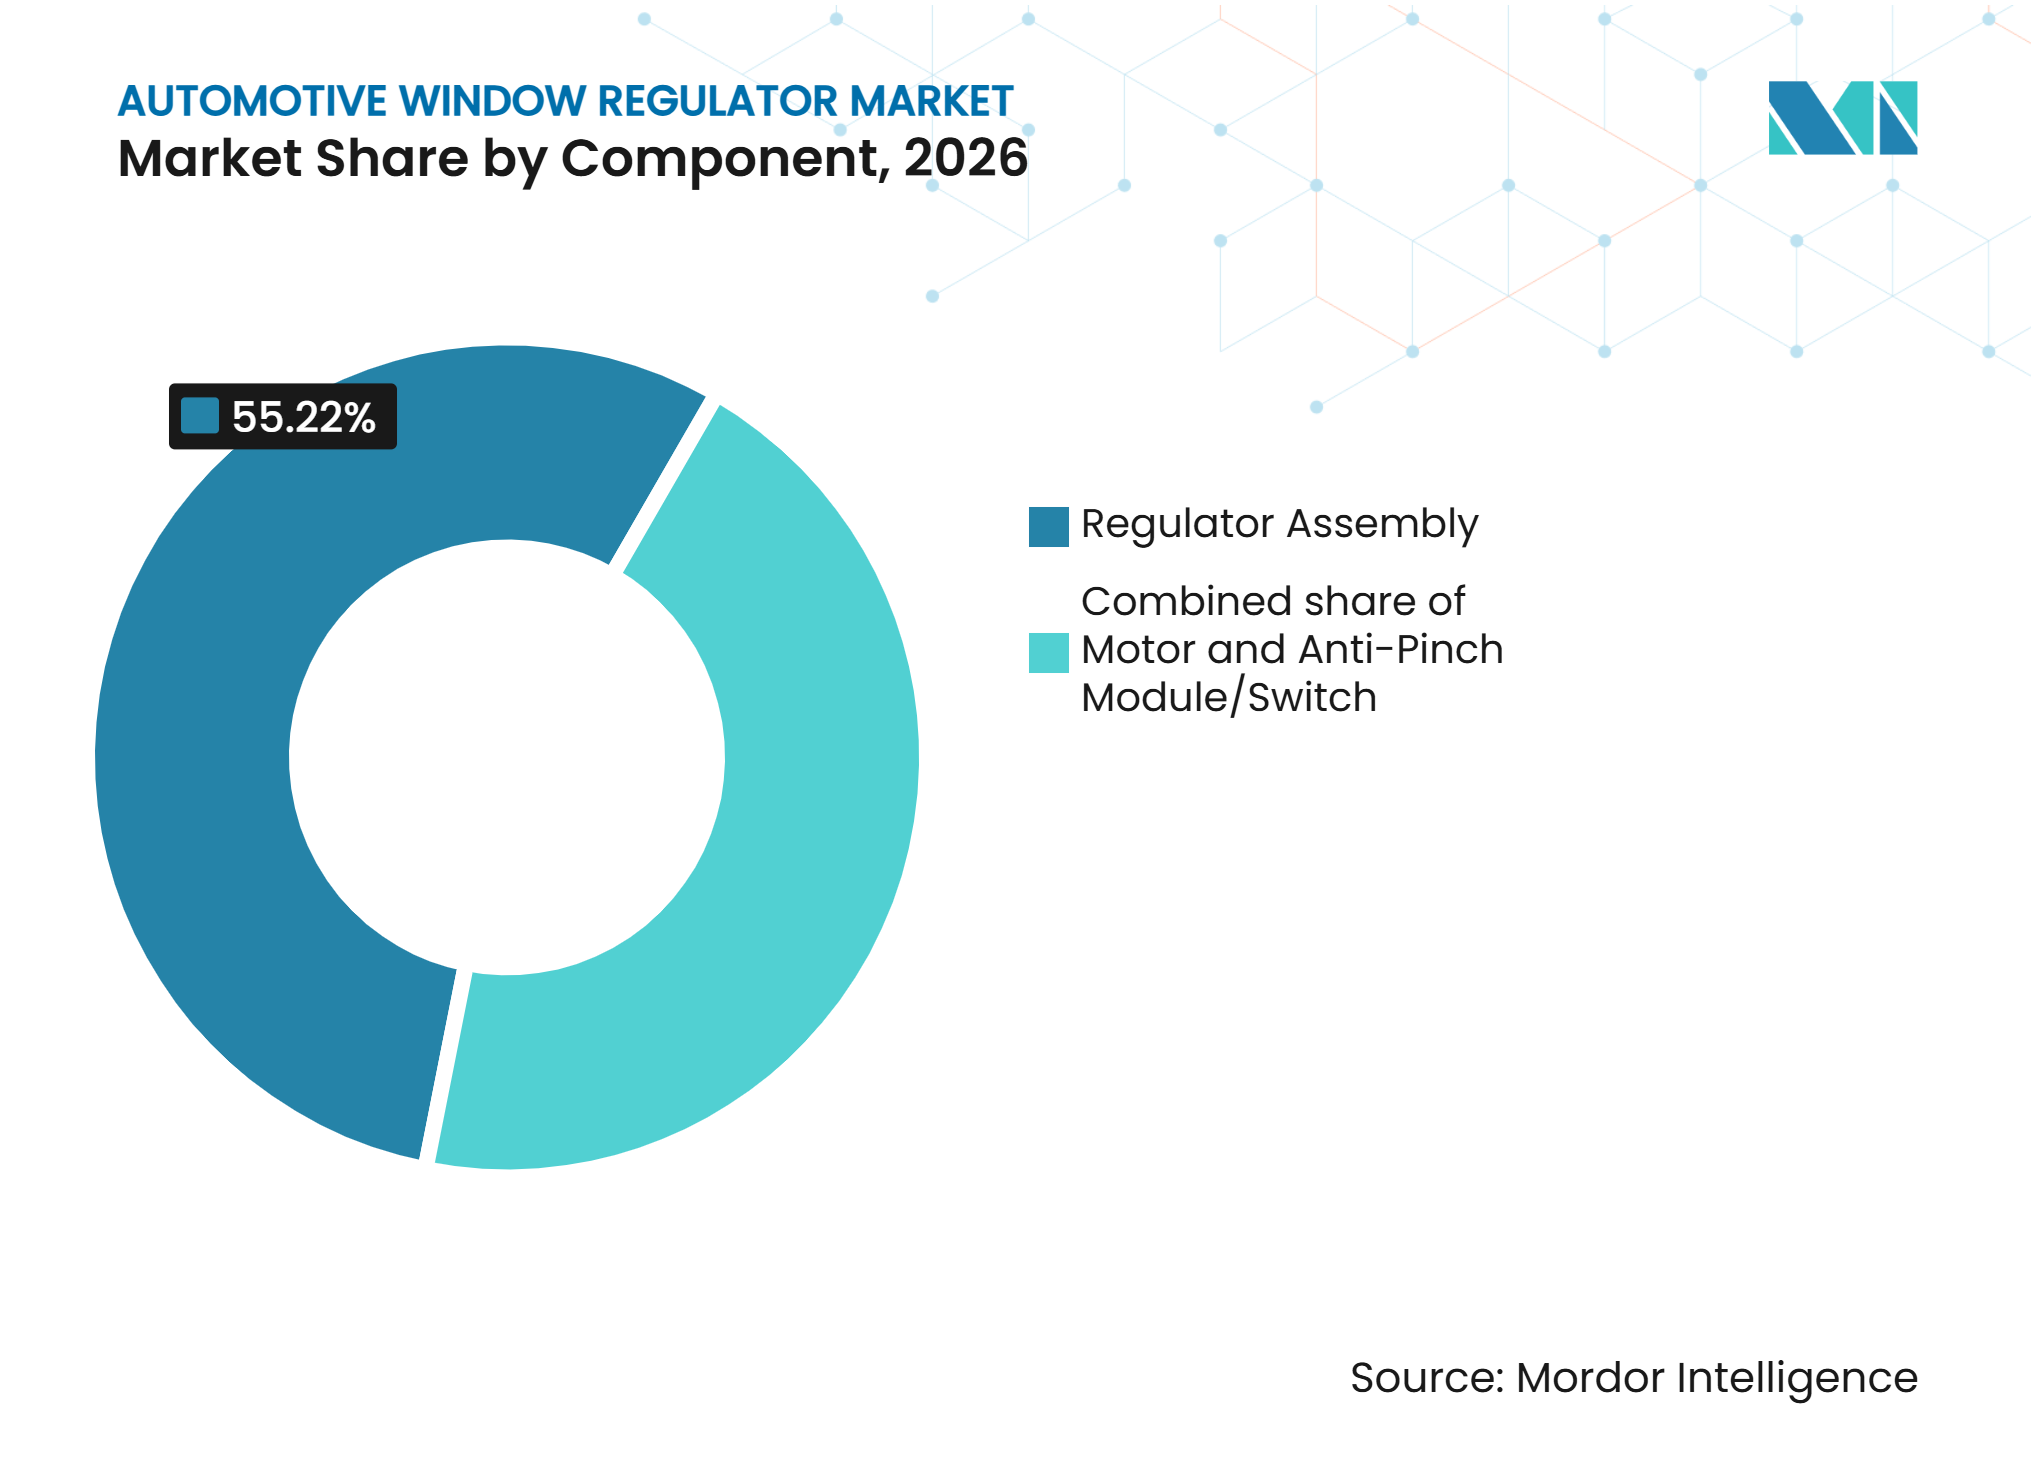
Einklemmschutzmodule definieren die Basisbaugruppe neuReglereinheiten hielten im Jahr 2026 einen Komponentenumsatzanteil von 55,22 %. Sie enthalten die Führungsschienen, den Kabel- oder Armmechanismus, Halterungen und zugehörige Hardware, die zum Bewegen der Scheibe verwendet werden. Einklemmschutzmodule und -schalter sollen bis 2032 mit einem CAGR von 7,75 % wachsen. Ihr Wachstum spiegelt die breitere Einführung von Sicherheitsfunktionen für elektrische Fensterheber im Markt für Automotive Window Regulator wider.
Motoren machen den größten Teil des verbleibenden Komponentenwerts aus, wenn sie separat von der Reglerstruktur bezogen werden. Die Trennung zwischen Motor, Steuergerät und Sicherheitsmodul wird zunehmend unklarer. Inteva stellte im November 2025 seinen SLIM, oder Small Light Inteva Motor, für Fensterheber in Indien vor, zusammen mit rahmenlosen Fensterhebern. Integrierte Motor- und Elektronikbaugruppen können einen breiteren Anteil des Systemwerts erfassen. Eigenständige Einklemmschutzlieferanten stehen in einer anderen Wettbewerbsposition, da Integration immer häufiger wird.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Türposition:
Nachfrage nach Heckfensterhebern steigt mit Erwartungen an PassagierparitätVordertürregler hielten im Jahr 2026 einen Umsatzanteil von 57,13 %, da jedes Personenfahrzeug Vordertür-Fenstersysteme benötigt. Hintertürregler sollen bis 2032 mit einem CAGR von 4,51 % wachsen. Die schnellere Rate bei Hintertüren spiegelt die stärkere Aufmerksamkeit für den Komfort der Rückpassagiere in Premium- und Nahe-Premium-Fahrzeugen wider. SUVs und Crossover verwenden oft größere Heckglasscheiben als Limousinendesigns. Diese Designs können Regler mit geeigneter Tragfähigkeit und lautlosem Betrieb erfordern.
Der Ersatzbedarf für Hintertüren folgt in älteren Fahrzeugen einem anderen Muster. Fahrzeughalter können einen defekten Heckfensterheber aufschieben, da er weniger dringend ist als ein Vorderfensterausfall. Dies kann den Reparaturbedarf konzentrieren, wenn eine Reparatur notwendig wird. Kabelgetriebene Heckbaugruppen werden zunehmend relevant, wo neue Türdesigns eine schlanke Verpackung um größere Glasflächen benötigen. Lieferanten, die Vorder- und Hinteranwendungen abdecken, können einen breiteren fahrzeugspezifischen Ersatzkatalog bereitstellen.
Nach Fahrzeugtyp:
Leichte Nutzfahrzeuge bieten eine Technologie-Upgrade-ChancePersonenkraftwagen hielten im Jahr 2026 einen Umsatzanteil von 86,41 %. Ihre Position spiegelt das Volumen der Personenfahrzeugproduktion in den wichtigsten Fertigungsregionen wider. Leichte Nutzfahrzeuge sollen bis 2032 mit einem CAGR von 4,81 % wachsen. Lieferflotten suchen nach höheren Niveaus an Fahrzeugkomfort und Nutzbarkeit, was die breitere Nutzung von elektrischen Fenstersystemen unterstützt. Mittelgroße und schwere Nutzfahrzeuge bleiben ein kleineres Anwendungsgebiet, da viele Kabinendesigns auf Kosten optimiert sind.
Premium-Lkw-Segmente in Nordamerika und Europa beginnen, mehr elektrische Fensterheberfunktionen zu nutzen. Flottenbesitzer können elektrische Fensterheber und damit verbundene Sicherheitsfunktionen für Lieferwagen und ähnliche Fahrzeuge spezifizieren. Flottenersatzzyklen können sich von Personenfahrzeugentwicklungsprogrammen unterscheiden. Dies kann regelmäßigere Beschaffungsmöglichkeiten für Lieferanten mit relevanten Nutzfahrzeugprodukten schaffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Aftermarket übertrifft OEM-Nachfrage mit alternden FlottenOEM-Verkäufe hielten im Jahr 2026 einen Umsatzanteil von 69,12 %, was die Bedeutung der Neufahrzeugproduktion für die Reglernachfrage widerspiegelt. Der Aftermarket soll bis 2032 mit einem CAGR von 6,58 % wachsen. Dies ist die schnellste Rate unter den Vertriebskanalkategorien. Sie spiegelt den Ersatzbedarf älterer Fahrzeuge und den Bedarf an Teilen nach Ablauf der ursprünglichen Fahrzeuggarantien wider. Die Marktgröße für Automotive Window Regulator im Aftermarket wird durch die Verfügbarkeit fahrzeugspezifischer Ersatzbaugruppen geprägt.
Ein breiter Katalog ist notwendig, da sich Reglerkonstruktionen nach Modell, Türposition, Mechanismus und elektrischer Konfiguration unterscheiden. Einige OEM-Programme verlagern sich hin zu einer integrierten Türmodulbeschaffung, die Regler mit Schlössern, Kabelbäumen, Lautsprechern und anderen Teilen kombiniert. Dies kann das OEM-Geschäft bei größeren Tier-1-Modulmonteuren konzentrieren. ZF Aftermarket erklärte, dass sein Lemförder-Sortiment manuelle, elektrische, Kabel-, Scheren- und Bowdenzugtypen für europäische Pkw, Nutzfahrzeuge und Busse abdeckt. Dieser Katalogansatz zeigt, warum Abdeckung und Anwendungsverfügbarkeit zentral für den Aftermarket-Wettbewerb sind.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 54,28 % am Markt für Automotive Window Regulator. Die regionale Fahrzeugproduktion erreichte im Jahr 2025 59,2 Millionen Einheiten, ein Anstieg von 7,6 % gegenüber dem Vorjahr. Die Marktgröße für Automotive Window Regulator im asiatisch-pazifischen Raum spiegelt auch erhebliche Unterschiede in der Fahrzeugnachfrage wider. Chinas Produktion von Fahrzeugen mit neuer Antriebstechnologie unterstützt die Nachfrage nach kompakten und elektronisch gesteuerten Produkten. Japan und Südkorea bleiben wichtig für höherwertige Plattformen mit fortschrittlichen Türsystemen. Indien trägt inkrementelles Volumen bei, da mehr Personenfahrzeuge elektrische Fensterheber enthalten. Eine große Lieferantenbasis unterstützt die Produktion nahe an Fahrzeugmontagestandorten.
Nordamerika ist der zweitgrößte regionale Markt, gestützt durch Lkw, SUVs, größere Türglasscheiben und Ersatzbedarf aus älteren Fahrzeugen. Die Fahrzeugproduktion in den Vereinigten Staaten belief sich im Jahr 2025 auf 10,24 Millionen Einheiten. Europa bleibt wichtig für sicherheitsbezogene elektrische Fensterheberfunktionen und Premiumfahrzeuganwendungen.
Südamerika soll bis 2032 mit einem CAGR von 7,06 % wachsen, der schnellsten regionalen Rate. Anfavea prognostiziert für 2026 brasilianische Fahrzeugverkäufe von etwa 3,1 Millionen Einheiten, während die Produktion in den ersten neun Monaten des Jahres 2026 um 8,7 % gestiegen ist. Elektrifizierte Fahrzeuge machten von Januar bis September 2026 20,1 % der brasilianischen Leichtfahrzeugzulassungen aus. Der Nahe Osten und Afrika bleiben frühere Nachfragebereiche, die durch Importe, lokale Produktion und Präferenzen für elektrische Fensterheber geprägt sind.
Wettbewerbslandschaft
Marktkonzentration
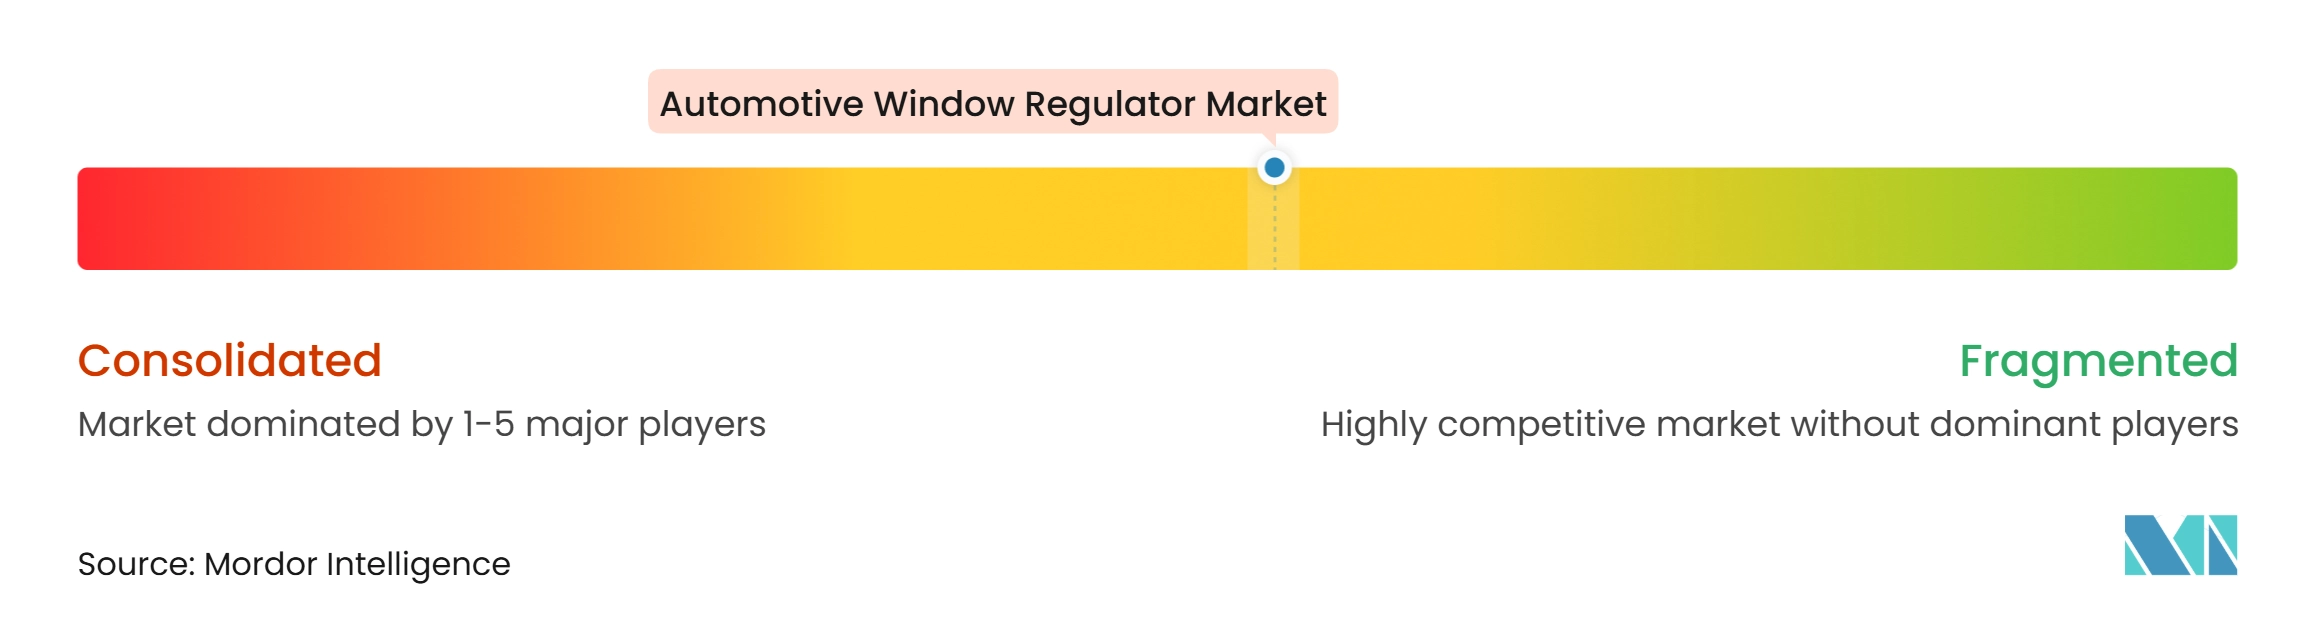
Der Markt für Automotive Window Regulator ist auf der OEM-Lieferebene mäßig konzentriert. Brose Fahrzeugteile SE & Co. KG, Magna International Inc., Grupo Antolin, HI-LEX Corporation und Aisin Corporation halten Mehrplattformpositionen in wichtigen OEM-Programmen, während Inteva Products stark in kabelgetriebenen und rahmenlosen Türsystemen konkurriert. Ihre etablierten Beziehungen sind wichtig, da Regler fahrzeugspezifische Anforderungen an Passgenauigkeit, Haltbarkeit, Sicherheit und Produktion erfüllen müssen. Das Wettbewerbsumfeld begünstigt Lieferanten, die Programme in Asien, Nordamerika und Europa unterstützen können. Größere Lieferanten können mechanisches Engineering mit Motor-, Elektronik- und Türmodulfähigkeiten kombinieren.
Lokalisierung ist zentral für die Lieferantenstrategie. Inteva kündigte im September 2026 eine Fertigungs- und Sequenzierungsanlage in Auburn Hills, Michigan, an. Diese Schritte kombinieren lokale Fertigung mit Produktverbesserungen für sich ändernde elektrische Fahrzeugarchitekturen, einschließlich 48-Volt- und LIN-fähiger Türelektronik.
Rahmenlose Türen, leiserer Betrieb und präzise Glasbewegung erhöhen die technischen Anforderungen. Chancen bestehen bei kostengünstigen Einklemmschutzlösungen und breiten Aftermarket-Katalogen für ältere Flotten. Kleinere regionale Lieferanten können in Entwicklungsmarkt-Distributionskanälen über den Preis konkurrieren. OEM-Qualitätsdokumentation und -validierung bleiben wichtige Hürden für die Flotten- und OEM-Versorgung.
Marktführer im Bereich Automotive Window Regulator
-
Brose Fahrzeugteile SE & Co. KG
-
Magna International Inc.
-
Grupo Antolin
-
HI-LEX Corporation
-
Aisin Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Window Regulator Unternehmen in diesem Bericht
- Brose Fahrzeugteile SE & Co. KG
- Magna International Inc.
- Inteva Products, LLC
- HI-LEX Corporation
- Aisin Corporation
- MITSUBA Corporation
- Grupo Antolin
- KWANGJIN Co., Ltd.
- Dorman Products, Inc.
- KÜSTER Holding GmbH
- Johnan Manufacturing Inc.
- Valeo SE
- LAMES S.p.A.
- Spark Minda
- TRAC Auto Transmission
- IFB Automotive Private Limited
- Harisons India
Neueste Industrielle Entwicklungen in Markt für Automotive Window Regulator
- September 2026: Inteva Products kündigte eine neue Fertigungs- und Sequenzierungsanlage in Auburn Hills, Michigan, zur Unterstützung nordamerikanischer OEM-Programme an.
- Juni 2026: SELECT Automotive fügte seinem Aftermarket-Portfolio 61 Teile hinzu, darunter 51 Fensterheber-Referenzen für Audi, Range Rover, Mercedes-Benz, Honda, Volkswagen, SEAT und Skoda-Anwendungen.
- April 2026: ZF Aftermarket erweiterte sein Lemförder-Fensterhebersortiment auf mehr als 1.600 Teilenummern für Pkw, Nutzfahrzeuge und Busse in Europa.
- November 2025: Inteva Products kündigte ein zweites Werk in Pune, Indien, an und brachte rahmenlose Fensterheber sowie seinen SLIM-Fensterheber-Motor für indische Kunden auf den Markt.
Umfang des globalen Marktberichts für Automotive Window Regulator
Der Umfang umfasst die Segmentierung nach Mechanismus (kabelgetrieben, Arm-/Scherenantrieb [Sektorgetriebe] und Zahnstangenantrieb), Betriebsart (elektrischer/Strom-Fensterheber und manueller Fensterheber), Komponente (Motor, Reglereinheit und Einklemmschutzmodul/-schalter), Türposition (vorne und hinten), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittlere und schwere Nutzfahrzeuge) und Vertriebskanal (OEM und Aftermarket). Die Analyse umfasst auch Nordamerika (Vereinigte Staaten, Kanada und Rest von Nordamerika), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland, Polen und Rest von Europa), asiatisch-pazifischer Raum (China, Japan, Südkorea, Indien, Indonesien, Thailand, Australien und Rest des asiatisch-pazifischen Raums), Südamerika (Brasilien, Argentinien, Kolumbien, Chile und Rest von Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Südafrika, Ägypten, Marokko und Rest des Nahen Ostens und Afrikas). Marktgröße und Wachstumsprognosen werden in Wert (USD) und Volumen (Einheiten) dargestellt.
Segmentierungsübersicht
| Kabelgetrieben |
| Arm-/Scherenantrieb (Sektorgetriebe) |
| Zahnstangenantrieb |
| Elektrischer/Strom-Fensterheber |
| Manueller Fensterheber |
| Motor |
| Reglereinheit |
| Einklemmschutzmodul/-schalter |
| Vorne |
| Hinten |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittlere und schwere Nutzfahrzeuge |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Polen | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Indonesien | |
| Thailand | |
| Australien | |
| Rest des asiatisch-pazifischen Raums | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Marokko | |
| Rest des Nahen Ostens und Afrikas |
| Nach Mechanismus | Kabelgetrieben | |
| Arm-/Scherenantrieb (Sektorgetriebe) | ||
| Zahnstangenantrieb | ||
| Nach Betriebsart | Elektrischer/Strom-Fensterheber | |
| Manueller Fensterheber | ||
| Nach Komponente | Motor | |
| Reglereinheit | ||
| Einklemmschutzmodul/-schalter | ||
| Nach Türposition | Vorne | |
| Hinten | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittlere und schwere Nutzfahrzeuge | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Polen | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Indonesien | ||
| Thailand | ||
| Australien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Marokko | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Automotive Window Regulator bis 2032 erreichen?
Der Markt für Automotive Window Regulator soll von 14,81 Milliarden USD im Jahr 2027 auf 18,21 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,22 % im Zeitraum 2027–2032.
Welcher Mechanismus soll bei Automotive Window Regulatoren am schnellsten wachsen?
Kabelgetriebene Regler sollen bis 2032 mit einem CAGR von 5,21 % wachsen, unterstützt durch ihre kompakte Bauweise und ihr geringeres Gewicht.
Was treibt die Aftermarket-Nachfrage nach Automotive Window Regulatoren an?
Ältere Fahrzeuge benötigen Ersatzmotoren und mechanische Teile, und der Aftermarket soll bis 2032 mit einem CAGR von 6,58 % wachsen.
Welche Region soll bis 2032 am schnellsten wachsen?
Südamerika soll bis 2032 mit einem CAGR von 7,06 % wachsen, unterstützt durch eine stärkere brasilianische Fahrzeugnachfrage.