
自動車用トレーラー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 36.14 十億米ドル |
| 市場規模 (2032) | 44.86 十億米ドル |
| 成長率 (2027 - 2032) | 4.42 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用トレーラー市場分析
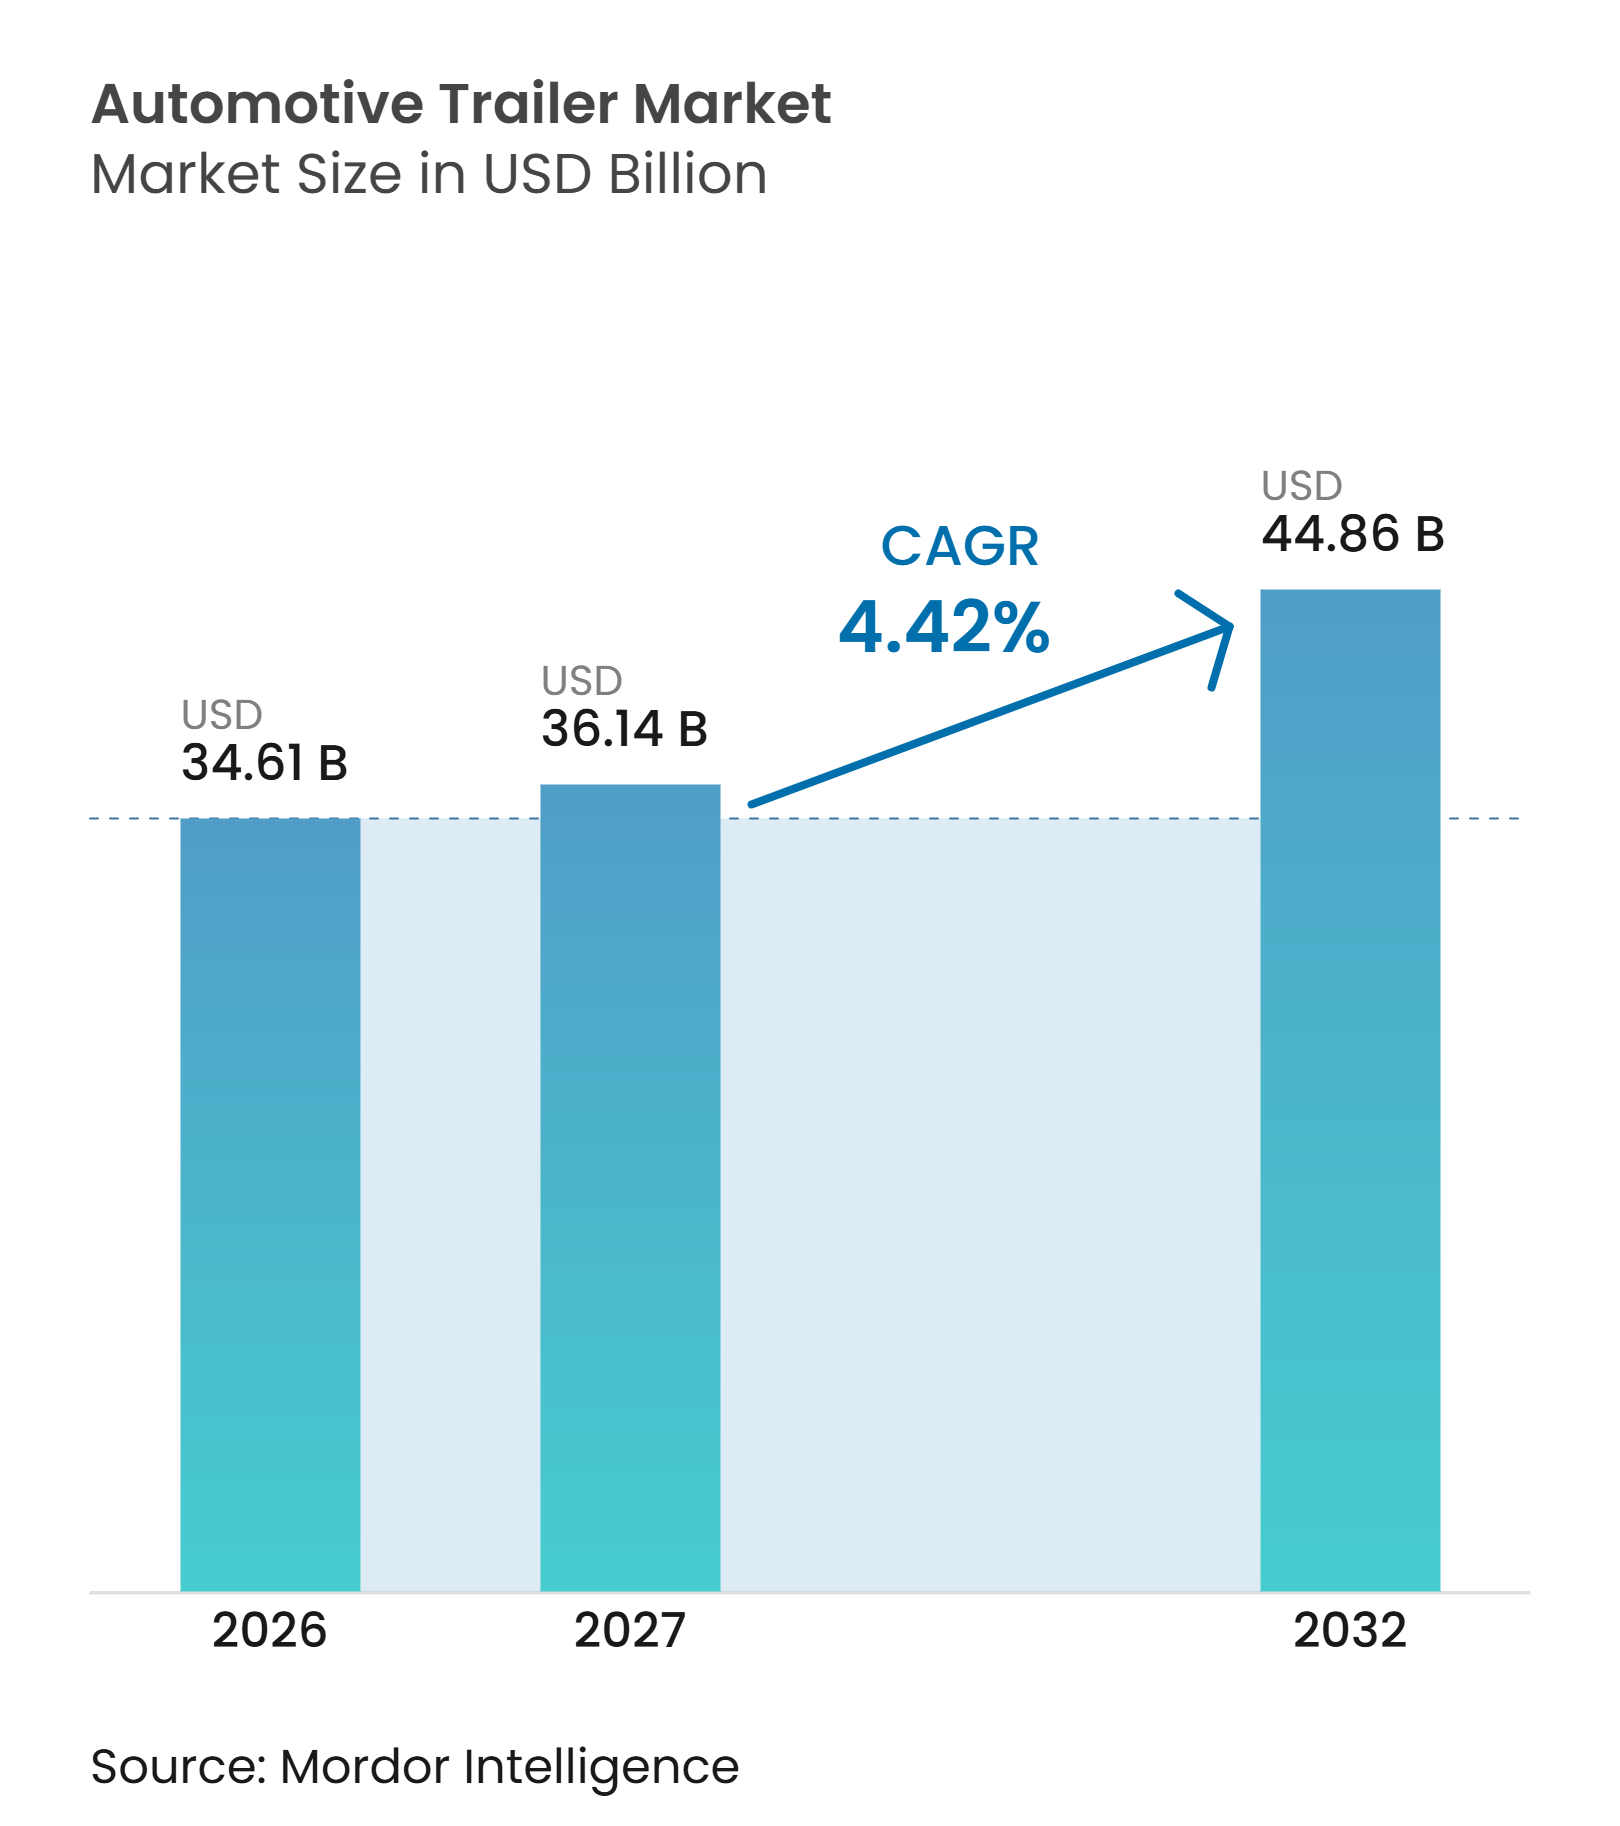
自動車用トレーラー市場規模は2026年に34.61 ビリオン 米ドルと評価され、2027年の36.14 ビリオン 米ドルから2032年には44.86 ビリオン 米ドルへと、2027年から2032年の期間にCAGR 4.42%で成長する見込みです。自動車用トレーラー市場は、eコマース流通、コールドチェーン投資、代替需要、および特殊フレート需要によって支えられています。高密度なフルフィルメントネットワークは、従来のトラックロードシステムよりも多くのドロップトレーラーと高いトレーラー対トラクター比率を必要とします。食品および医薬品サプライチェーンがより厳密な温度管理輸送を求めるにつれ、冷蔵機器の重要性が高まっています。競争戦略は、ユニット販売を超えて、サービスカバレッジ、テレマティクス、軽量設計、および地理的拡大へと移行しています。材料コストの圧力と充電・サービスサポートの不均一な利用可能性が、引き続き購買決定を左右しています。
主要レポートのポイント
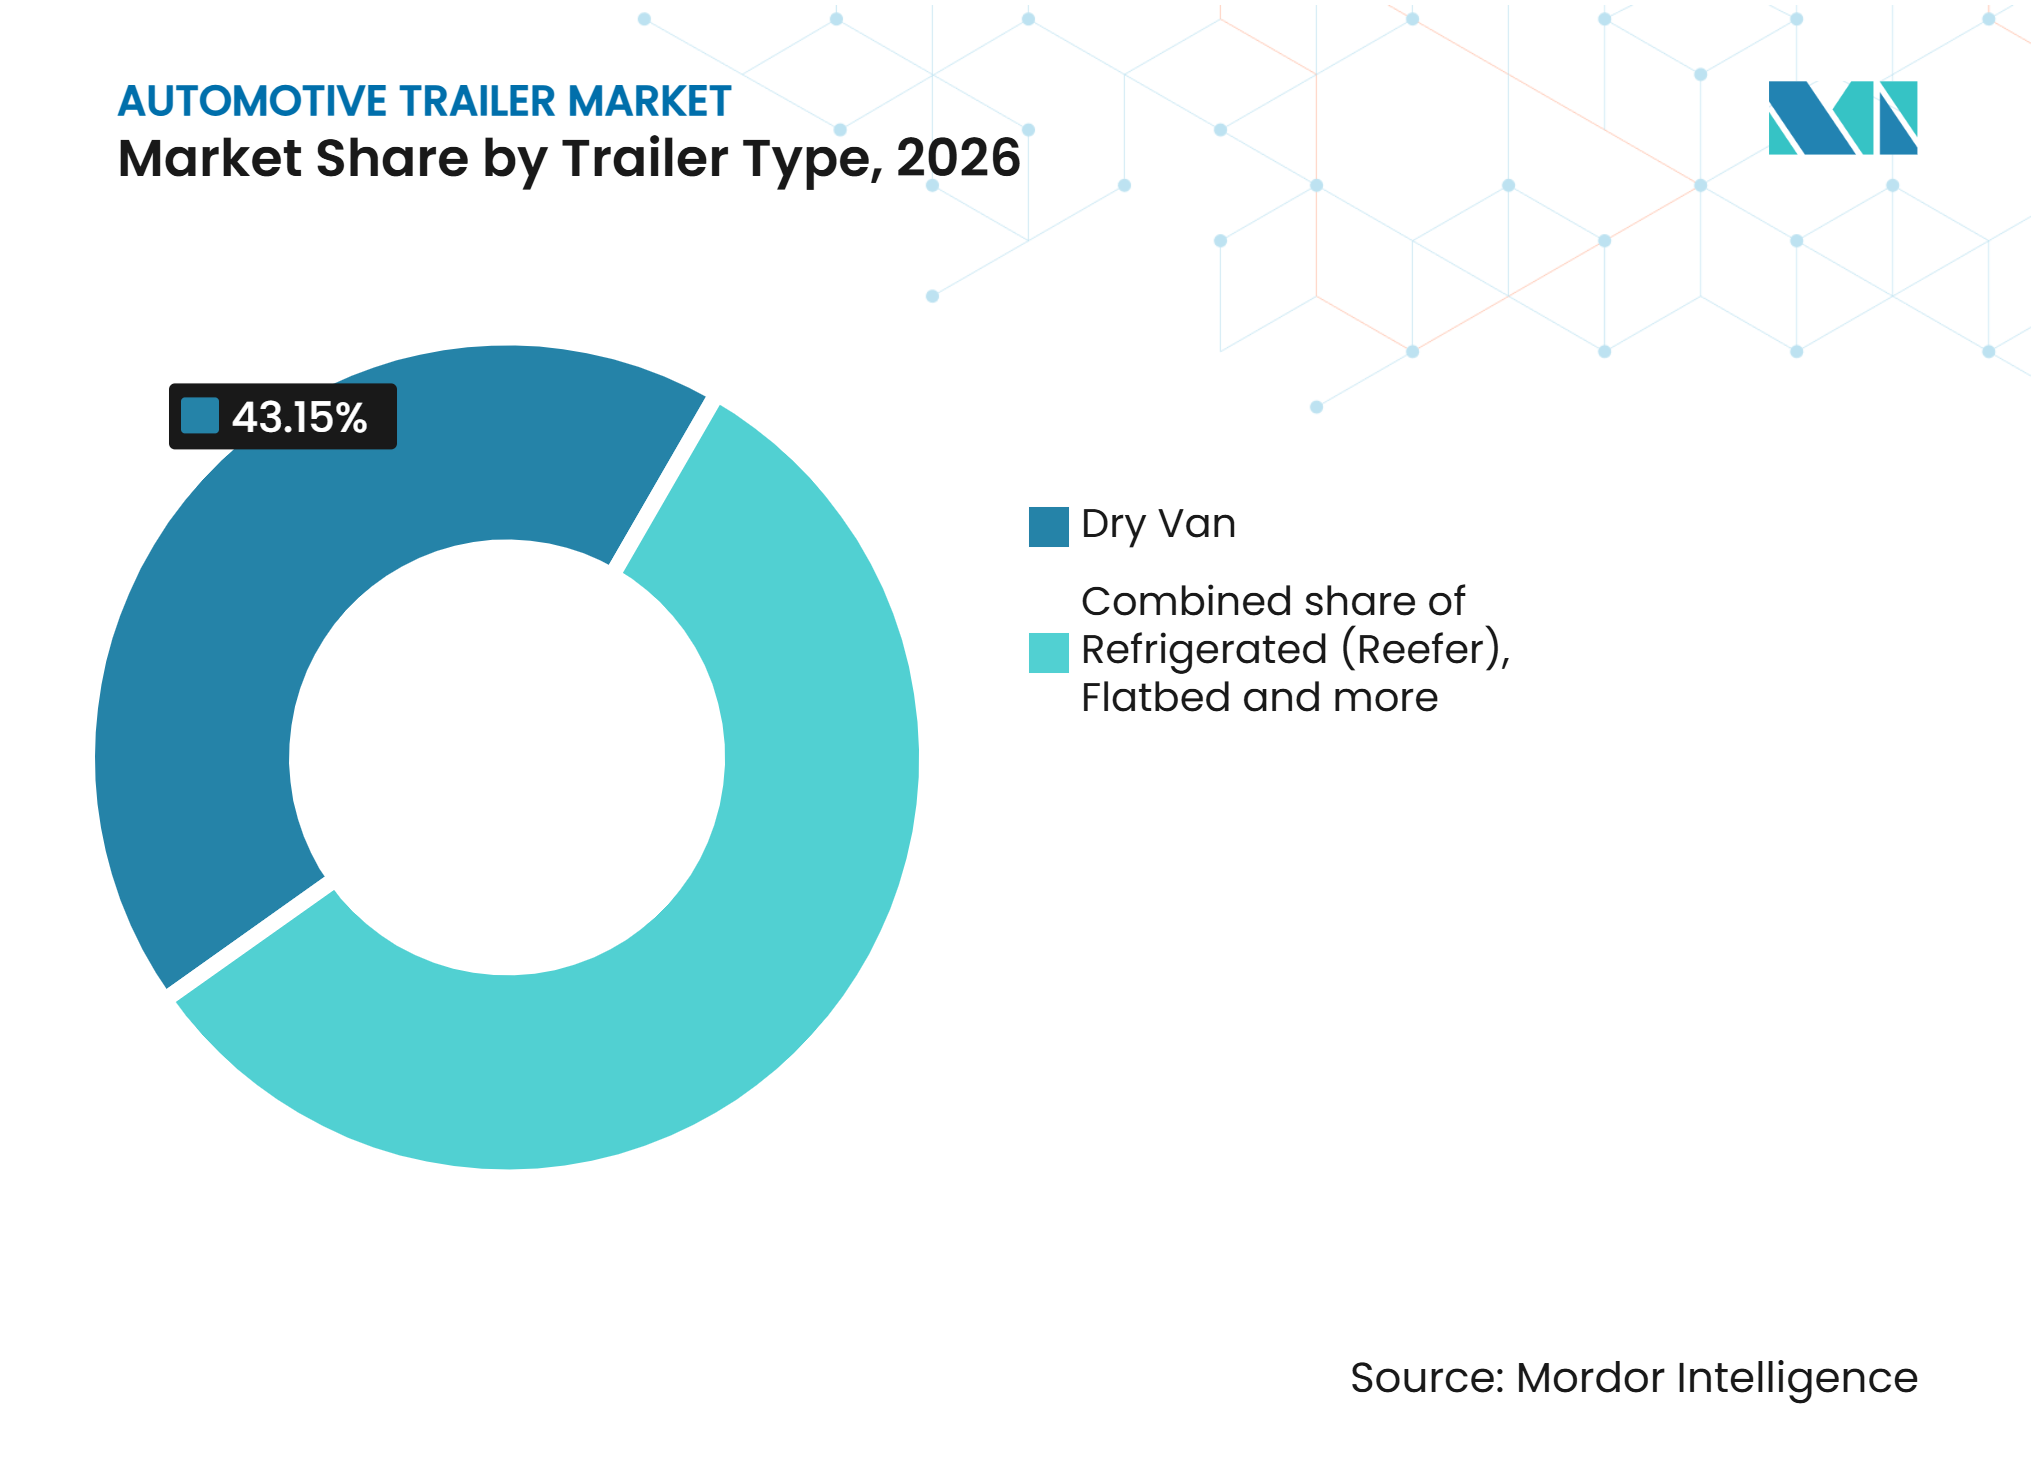
- トレーラータイプ別では、ドライバンが2026年に43.15%のシェアを保有し、冷蔵トレーラーは2032年までCAGR 8.21%で成長すると予測されています。
- 車軸別では、タンデムアクスルが2026年に57.33%のシェアを保有し、マルチアクスルトレーラーは2032年までCAGR 5.32%で成長すると予測されています。
- 重量クラス別では、重量トレーラーが2026年に64.12%のシェアを保有し、中量トレーラーは2032年までCAGR 6.55%で成長すると予測されています。
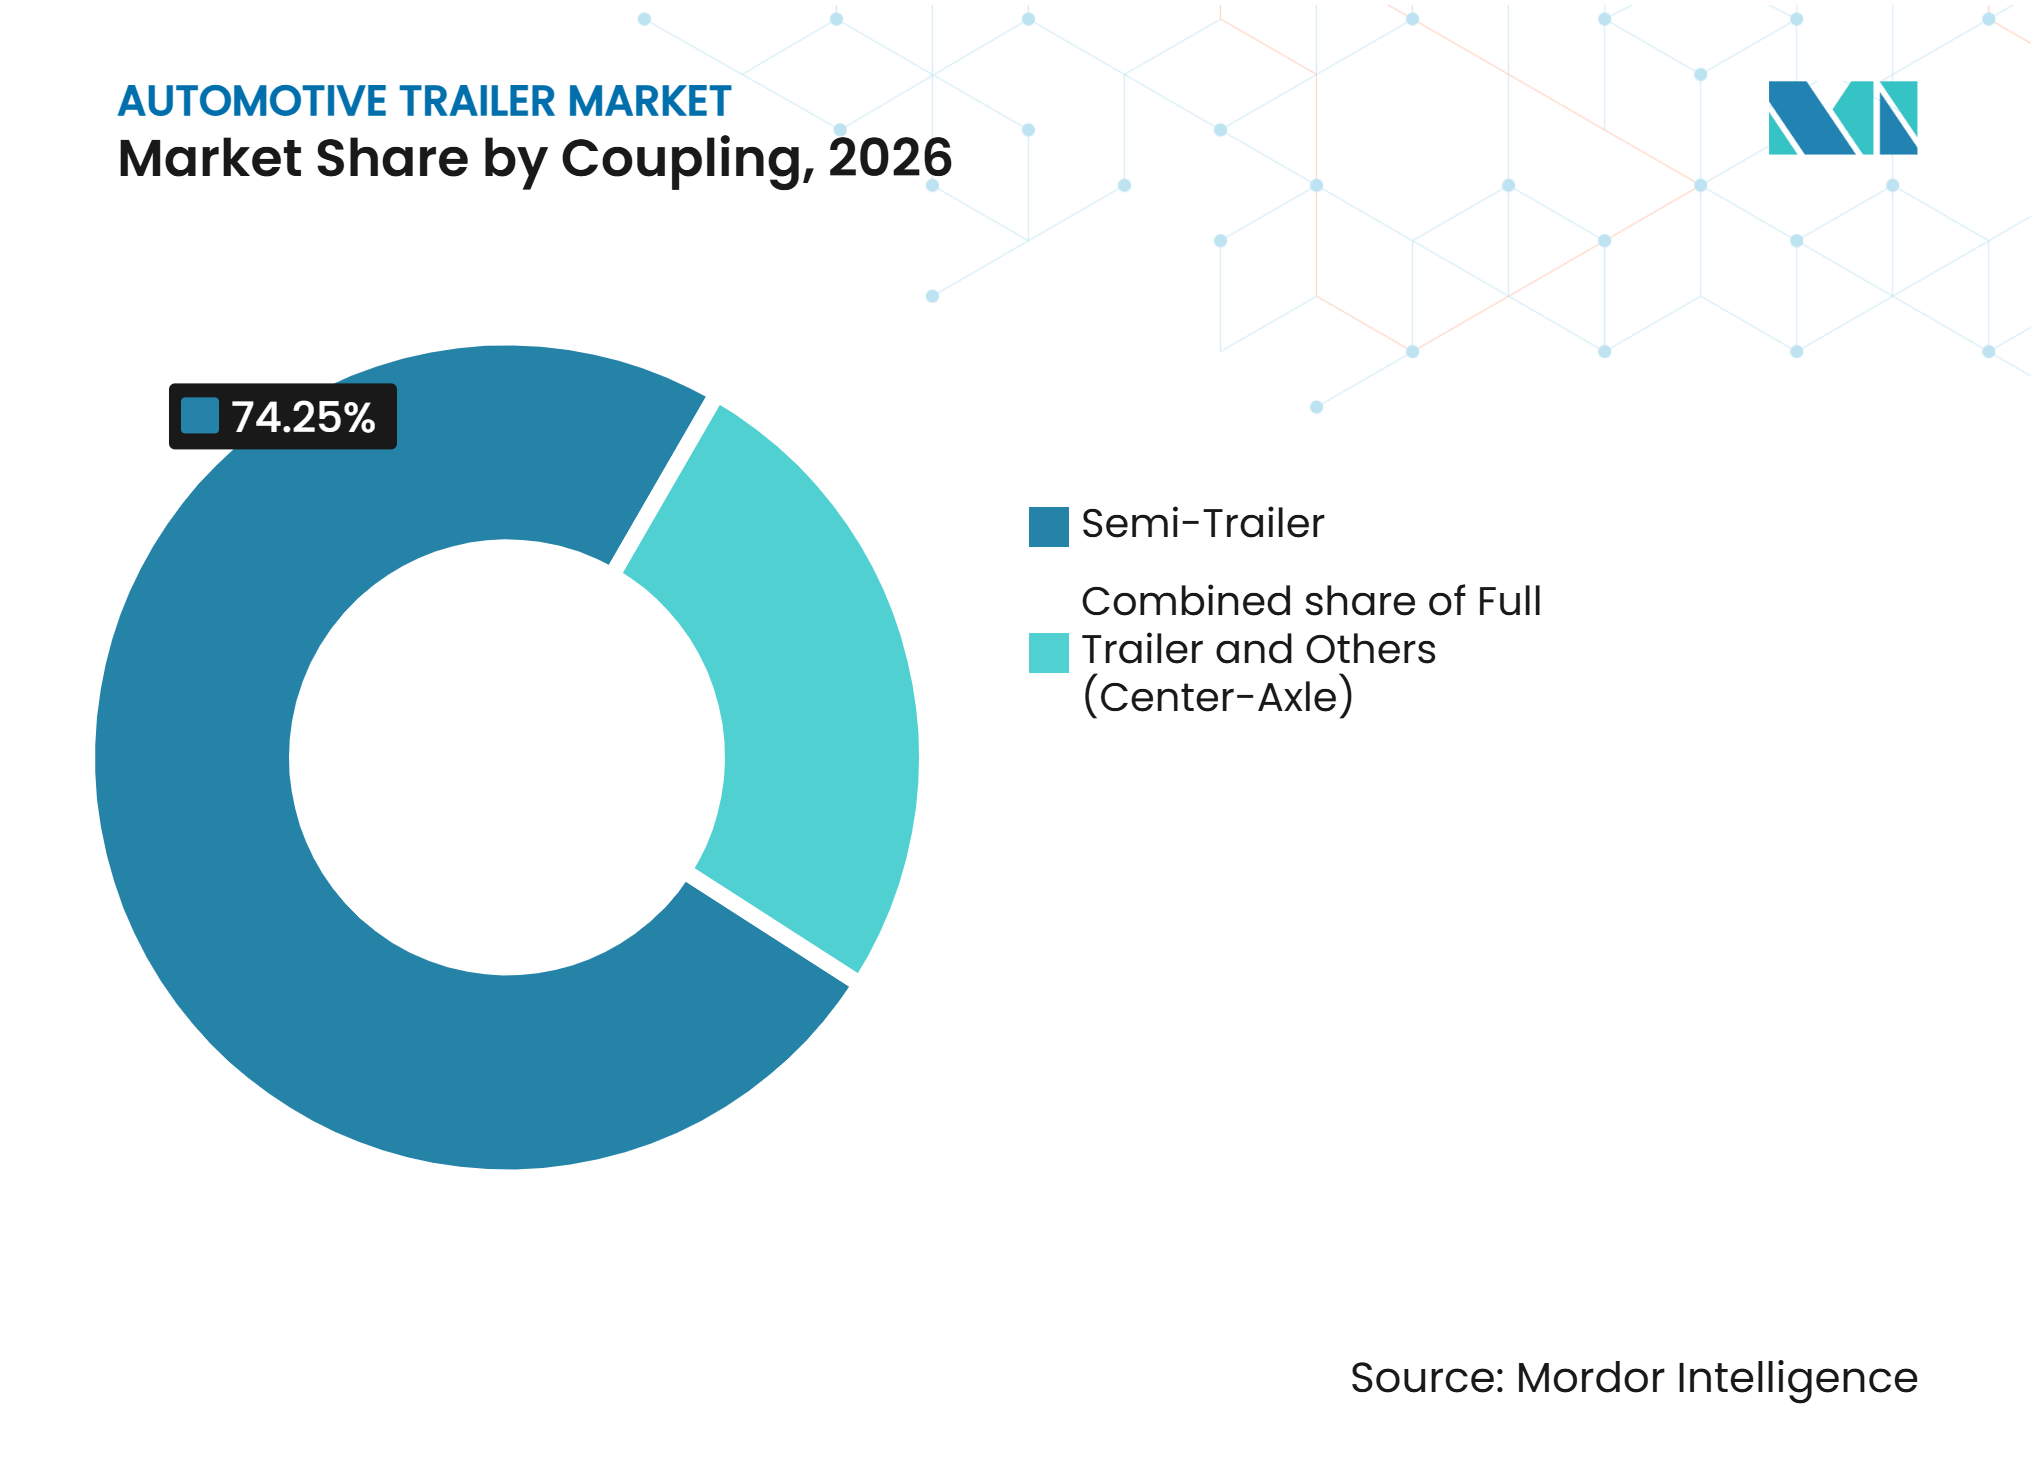
- 連結方式別では、セミトレーラーが2026年に74.25%のシェアを保有し、センターアクスルトレーラーは2032年までCAGR 5.84%で成長すると予測されています。
- 最終用途別では、物流・フレートが2026年に49.15%のシェアを保有し、自動車輸送は2032年までCAGR 7.52%で成長すると予測されています。
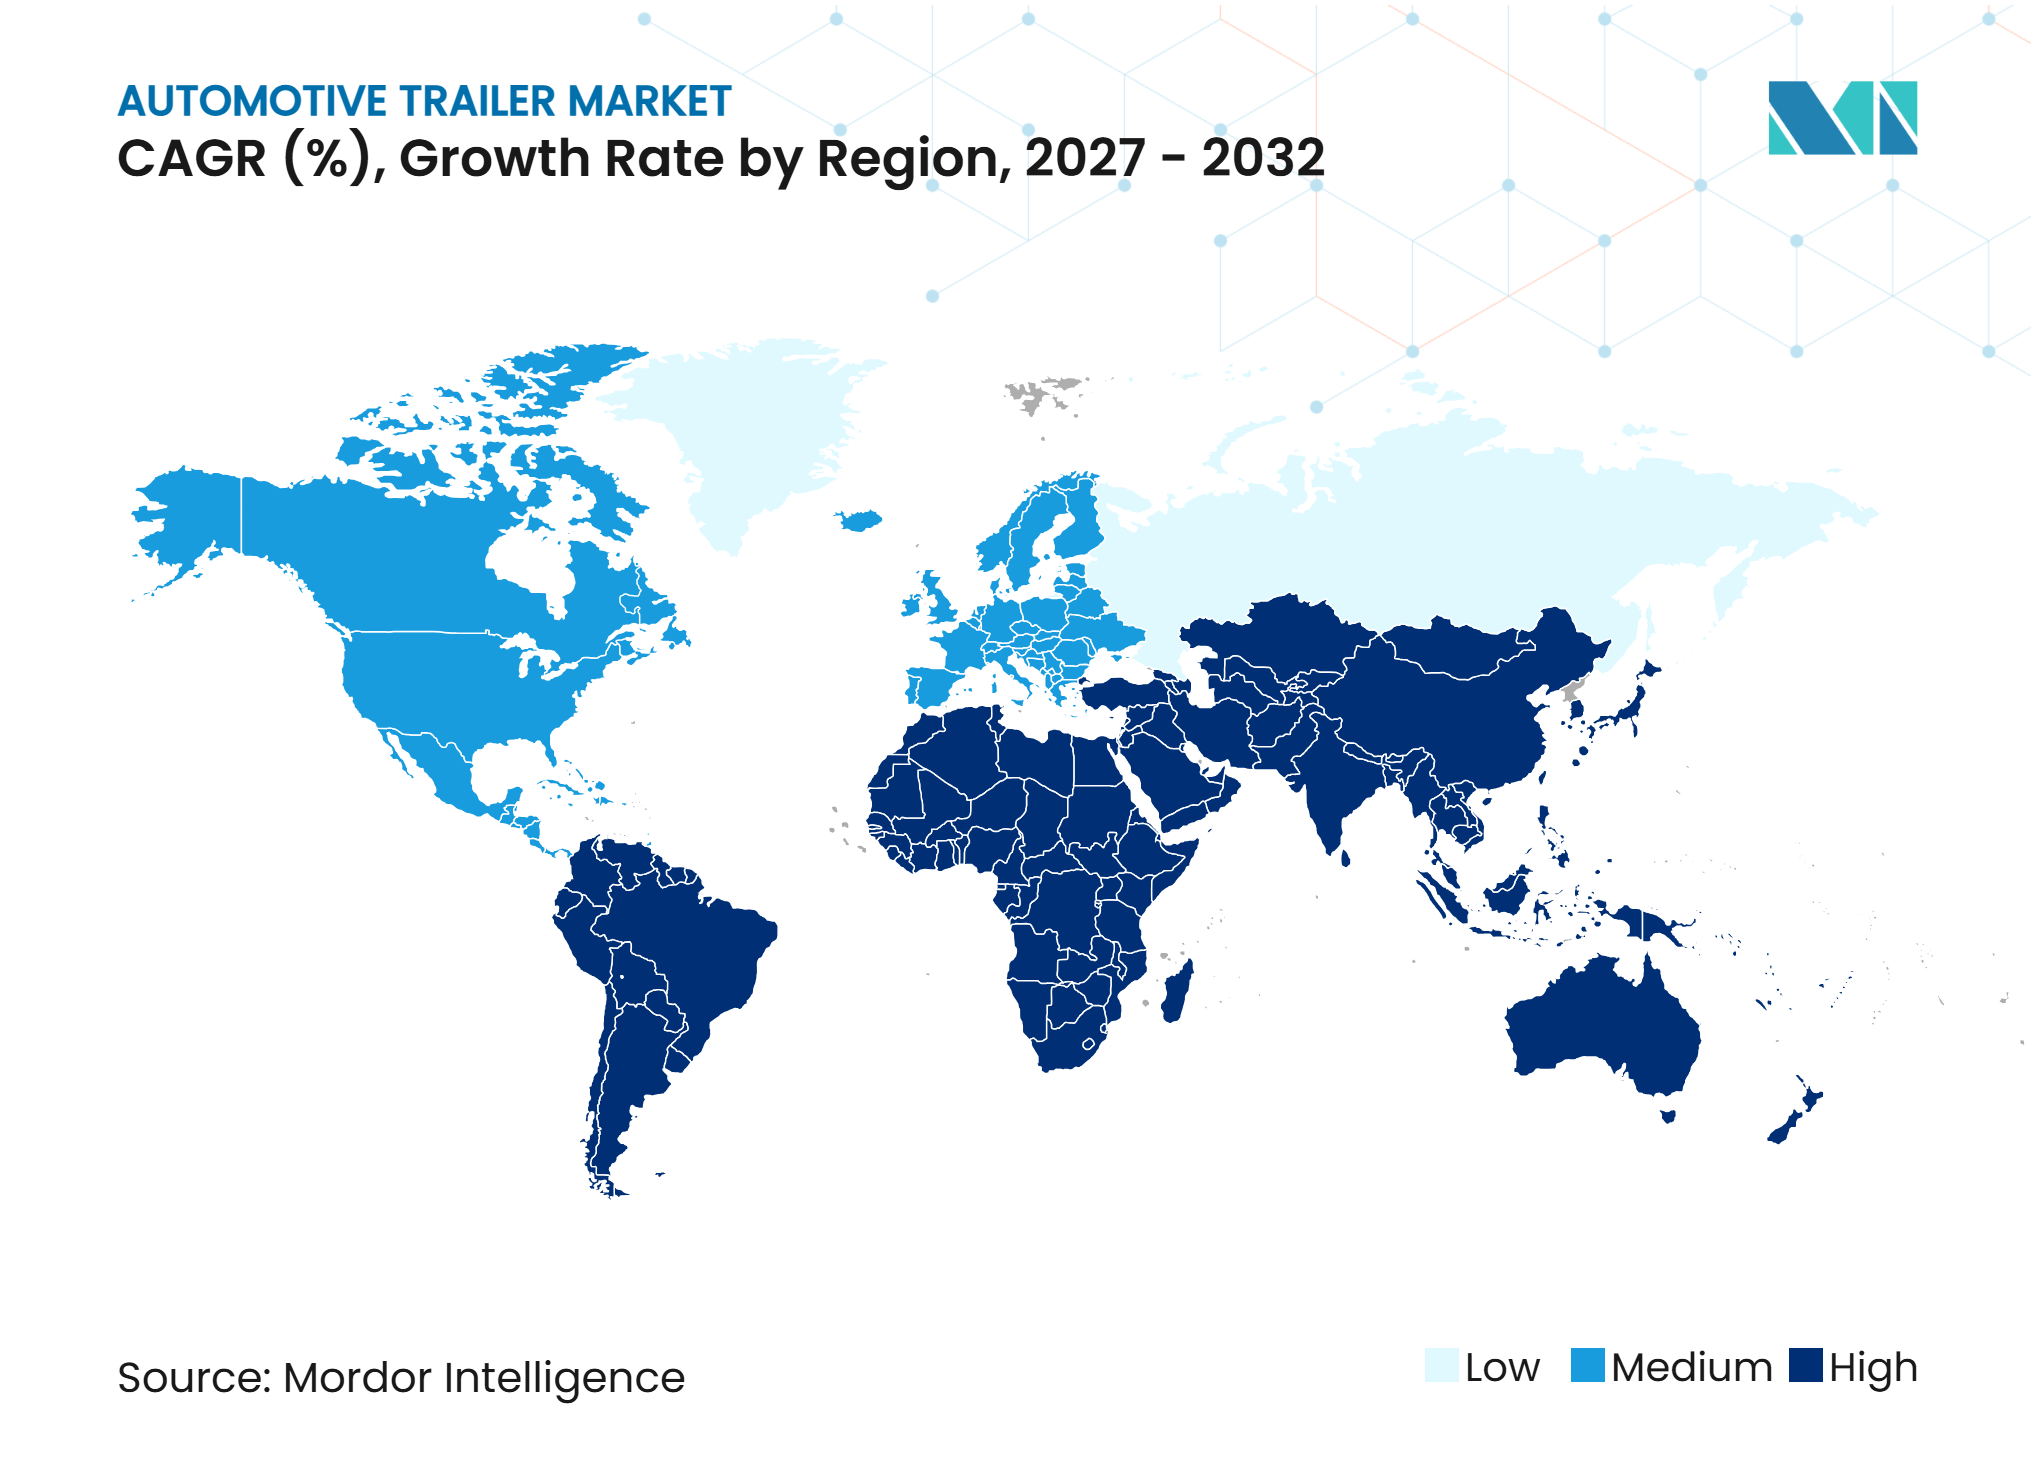
- 地域別では、北米が2026年に36.05%のシェアを保有し、アジア太平洋地域は2032年までCAGR 6.35%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマースおよびオムニチャネル流通の拡大 | +1.2% | 北米、西欧、アジア太平洋のeコマース回廊でピーク強度を持つグローバル | 短期(2年以内) |
| コールドチェーンおよび温度管理フレートの成長 | +1.0% | アジア太平洋、南米、中東・アフリカで主要な成長を持つグローバル | 中期(2〜4年) |
| インフラ、建設、農業機器需要 | +0.8% | 南米および中東・アフリカへの波及効果を持つアジア太平洋 | 長期(4年以上) |
| トレーラーフリート代替とペイロード効率要件 | +0.7% | 北米および西欧 | 中期(2〜4年) |
| トレーラー中心のテレマティクスとアセット活用最適化 | +0.5% | 北米および西欧で早期リーダーシップを持つグローバル | 中期(2〜4年) |
| 冷蔵ユニットおよびトレーラーアクスルの電動化 | +0.3% | 北米および西欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマースおよびオムニチャネル流通の拡大
自動車用トレーラー市場は、従来のトラックロードネットワークとは異なるアセットニーズで運営される小包ネットワークから恩恵を受けています。当日フフィルメントには、高密度なシャトル活動とフルフィルメントノードで利用可能なより多くのトレーラーが必要です。これらの運営では、同じトラクターが現場に留まるのを待たずにトレーラーを積載・ステージング・移動できるため、トレーラー対トラクター比率が高くなることが多いです。Amazonは、サプライチェーンサービスを通じてブランドのドロップトレーラーサービスをサードパーティの荷主に拡大し、大規模なeコマース事業者がトレーラーの可用性を単純な調達項目ではなく運営能力として捉えていることを示しました。このモデルは、信頼性の高いトレーラープール、予測可能なメンテナンス、および機器の可視性の価値を高めます。また、フレートトン数が同じペースで増加しない場合でも、トレーラー需要が回復力を維持できることを意味します。
コールドチェーンおよび温度管理フレートの成長
自動車用トレーラー市場は、組織的な温度管理物流が依然として限られている地域でのコールドチェーン投資から恩恵を受けています。インドは2025年に約4,021万トンの容量を持つ8,815の冷蔵保管施設を有していましたが、腐敗しやすい農産物の多くは依然として組織的なコールドチェーンネットワーク外で輸送されています [1]。インド政府は2025年7月に、統合コールドチェーンインフラへの支援を含む総額6,520クロールピー(約745 ミリオン 米ドル)のPMKSY予算を承認しました。このギャップにより、パックハウスと流通拠点間のファーストマイルリーファー接続が機器需要の中心に置かれています。DP Worldは2025年5月にナビムンバイのタロジャに11万平方フィートのコールドチェーン施設を開設し、信頼性の高い冷蔵輸送リンクを必要とする施設への投資を示しました。医薬品流通は、より厳しい温度許容範囲を管理し、より高いサービス基準をサポートできるトレーラー仕様への需要を追加します。
インフラ、建設、農業機器需要
インフラ建設は、プロジェクト貨物に適したフラットベッド、ローボーイ、タンカー、その他の機器への需要を支えています。自動車用トレーラー市場は、長期サイクルの投資プログラムと日常的な消費者フレートの両方にエクスポージャーを持っています。アジア太平洋地域の政府は道路・高速道路投資を優先し続けており、道路は輸送インフラ支出の主要なシェアを占めています。インドの国家インフラパイプラインには9,000以上のプロジェクトが含まれており、建設資材や重機を輸送できる機器への持続的な需要を生み出しています。データセンターの建設や再生可能エネルギープロジェクトも、変圧器、タービンブレード、その他の大型貨物向けの特殊キャリアを必要とします。このような用途では、オペレーターが積載の柔軟性と信頼性の高い機器サポートを重視するため、伸縮式トレーラーとローボーイが好まれます。
トレーラーフリート代替とペイロード効率要件
代替需要は、特にフレート低迷期に購入を延期したフリートにとって、自動車用トレーラー市場の重要な支えとなっています。オペレーターは、メンテナンスコスト、冷蔵性能、または燃料使用量の管理が困難になった場合に古いユニットを交換します。冷蔵フリートは、老朽化したユニットが期待される冷却性能や新しい運営基準を満たさない可能性があるため、特に圧力にさらされています。最新モデルのトレーラーには、タイヤ空気圧モニタリング、空力特性、および複合材フロアが含まれており、ユニットの運用寿命にわたってトラクターの燃料使用量を削減できます。これらのメリットにより、フリートの更新はトレーラーの経年だけで決まる購入ではなく、より広範な運営上の意思決定となります。フリートが初期資産リスクを抑えながら最新機器を求める場合、リースも魅力的になります。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 周期的なフレート量とキャリアの設備投資変動 | -0.6% | 北米および欧州 | 短期(2年以内) |
| 鉄鋼、アルミニウム、冷蔵、部品の高コスト | -0.5% | 北米、欧州、およびグローバルOEMサプライチェーン | 中期(2〜4年) |
| 断片化した国境を越えた規制と仕様要件 | -0.3% | 欧州・ユーラシア回廊、アジア太平洋ルート、南米 | 長期(4年以上) |
| スマートおよび電動トレーラー向けの充電・サービス・残存価値インフラの不足 | -0.2% | 北米、東欧、および新興経済国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
周期的なフレート量とキャリアの設備投資変動
トレーラー需要はフレート状況に遅れて追随します。これはキャリアが利益率が低い場合に購入を延期できるためです。2022年から2025年の北米の下降サイクルは生産活動を減少させ、多くのオペレーターが資本保全に集中する状況をもたらしました。代替需要に基づく回復は、広範なフリート拡大に基づく回復よりも安定性が低く、買い手は仕様とタイミングについて選択的であり続けます。貿易措置をめぐる不確実性も、購入者が納入コストを評価する間、発注を遅らせる可能性があります。欧州では、輸送セクターのセンチメントが弱い場合、納入が改善しても投資が制限される可能性があります。自動車用トレーラー市場は、したがってキャリアの収益性とフレート回復のタイミングにさらされています。
鉄鋼、アルミニウム、冷蔵、部品の高コスト
材料および部品コストの上昇により、メーカーが利益率を守ることが難しくなり、フリートが機器購入を正当化することも困難になります。アルミニウムコストは、ペイロード効率を向上させるために軽量構造を使用するトレーラーにとって特に重要です。アルミニウムが高価になると、メーカーはペイロードのトレードオフが許容できる構造用途でスチールに代替する場合があります。この決定は、フリート購入者が使用するメンテナンスの期待値、残存価値、および燃費効率の前提を変える可能性があります。冷蔵機器、電子システム、その他の特殊部品は、リーファー構成にさらなるコスト圧力を加える可能性があります。自動車用トレーラー市場は、したがって初期取得コストに対して運営効率のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トレーラータイプ別:
冷蔵機器がコールドチェーン需要を通じて拡大ドライバントレーラーは2026年に自動車用トレーラー市場の43.15%のシェアを保有し、最大のトレーラータイプとなっています。その地位は、一般フレート、小包流通、および従来のトラックロード業務の規模を反映しています。ドライバンは、幅広いパレット積み貨物を運搬できるため、北米および欧州の物流において中心的な役割を果たし続けています。その標準化された設計は、確立された修理ネットワーク、中古機器チャネル、およびフリート調達プログラムもサポートします。自動車用トレーラー市場において、このセグメントはフレートプロバイダーがeコマース、小売、および産業フレートレーン間で移動できる機器を必要とする場合に恩恵を受けます。
冷蔵トレーラーは2032年までCAGR 8.21%で成長すると予測されており、トレーラータイプの中で最高の成長率です。この成長は、安定した温度条件を必要とする食品流通、オンライン食料品フルフィルメント、および医薬品物流に続くものです。冷蔵トレーラーの自動車用トレーラー市場規模は、新しい冷蔵保管施設を農場、パックハウス、流通センター、および小売業者と結ぶ要件によって強化されています。カリフォルニア州の使用中輸送冷蔵ユニット基準は、規制対象業務における古いユニットの交換またはアップグレードを引き続き要求していますが、CARBは2025年1月にゼロエミッショントラックTRU要件の連邦認可申請を取り下げました[2]。冷蔵フリートの経年プロファイルは、より広いフレートサイクルとは別の代替需要を生み出します。オペレーターはサービスカバレッジも慎重に評価します。冷蔵機器のダウンタイムは製品損失につながる可能性があるためです。これらの要因は、メンテナンスアクセス、温度モニタリング、および信頼性の高い部品サポートを提供できるメーカーおよびリースプロバイダーを有利にします。


注記: 個別セグメントのシェアはレポート購入後に入手可能
車軸別:
タンデムアクスルが広範な運営基盤を維持タンデムアクスル構成は2026年に57.33%のシェアを保有しました。そのリーダーシップは、北米の長距離フレートおよび欧州の一般貨物業務における確立された使用を反映しています。重量距離課税規則、橋梁法の計算式、およびドライバー訓練は長い間タンデムレイアウトを中心に設計されてきました。フリートメンテナンスチームもその部品と運営特性をよく理解しています。この確立された基盤は、既存の機器がペイロードとルート要件を満たしている場合に構成を変更するインセンティブを減らします。タンデムアクスルは、積載分散、運営コスト、および操縦性の間で実用的なバランスを提供します。ドライバン、冷蔵ユニット、フラットベッド、その他いくつかのトレーラー形式で一般的に使用されています。大規模な設置基盤は、部品とメンテナンスの広範なアフターマーケットもサポートします。
マルチアクスルトレーラーは2032年までCAGR 5.32%で成長すると予測されており、車軸セグメントで最高の成長率です。その成長、より高い積載容量を必要とするプロジェクト物流、風力エネルギー部品、および大型フレートに結びついています。アジア太平洋地域のインフラ回廊は、単純な運営コスト最適化よりも油圧ステアリングと追加アクスルがより価値を持つルートを生み出します。自動車用トレーラー市場は、標準的な一般フレート機器では効率的に輸送できない積荷に対してこれらの構成を使用します。マルチアクスルシステムは、重量または不規則な貨物を運搬しながら積載分散要件を満たすのにオペレーターを助けることができます。インドの国道における車軸荷重執行の取り組みも、適合した重量輸送機器への需要を支えています。このセグメントは特殊なままですが、プロジェクトフレートが拡大するにつれてその役割は成長します。
重量クラス別:
重量トレーラーがリードし、中量ユニットが都市物流をサポート10トン超の重量トレーラーは2026年に64.12%のシェアを保有しました。長距離フレートはこれらのユニットを好みます。より大きなペイロードが固定機器とドライバーコストをより多くの貨物に分散できるためです。北米の成熟した道路フレートシステムは、主要な流通レーンで重量トレーラーに依存し続けています。標準的な53フィートのドライバンは、多くの米国州で相当な法定ペイロードを運搬でき、重量ユニットの経済的根拠を強化しています。重量トレーラーは建設、産業、石油化学、および農業バルク用途にも使用されます。その普及率は、自動車用トレーラー市場の中核的な数量源となっています。メーカーはドライバンやリーファーからフラットベッドやタンカーまで、このクラスでいくつかのトレーラータイプを製造できます。
3.5トンから10トンの中量トレーラーは2032年までCAGR 6.55%で拡大すると予測されています。欧州都市および一部のアジア太平洋大都市圏の都市アクセス規則は、繁忙期に重量車両を制限する場合があります。これらの規則により、高密度な都市ルートを提供する流通業者にとって、軽量マルチドロッププラットフォームがより関連性を持ちます。中量ユニットは、機動性が重要な食品、消費財、およびラストマイル物流をサポートできます。複合材料と高強度アルミニウムの進歩により、重量制限内に収まりながらペイロード効率を向上させることができます。中量トレーラーは、都市中心部と近隣倉庫を結ぶ地域流通ルートにも使用されます。規制と運営ニーズのこの組み合わせが、長距離フレートサイクルへの依存度が低い成長を支えています。
連結方式別:
セミトレーラーがデフォルトの商業フォーマットとして維持セミトレーラーは2026年に74.25%のシェアを保有しました。標準化された第五輪システムにより、世界中の商業フレートのデフォルト構成となっています。トラクターメーカー、フリートマネージャー、ドライバー訓練プログラム、および修理ネットワークはこの連結フォーマットを中心に整合されています。これにより、代替を検討するオペレーターに実際の切り替えコストが生じます。セミトレーラーはドライバン、冷蔵、フラットベッド、タンカー、および特殊カテゴリーにわたって使用できます。その適応性は、大規模フリートと独立キャリア業務の両方での使用をサポートします。自動車用トレーラー市場は、既存のトラクターフリートと運営慣行に適合するためセミトレーラーに依存し続けています。成熟した部品とサービスのエコシステムがフォーマットの地位をさらに強化しています。
センターアクスルトレーラーは2032年までCAGR 5.84%で成長すると予測されており、連結セグメントで最高の成長率です。旋回半径とデッキ高さが重要な農業、軽工業、および混載貨物用途に使用されます。その形状は、制約のある道路での柔軟性を必要とする欧州輸送用途に適している場合があります。フルトレーラーは、北米とオーストラリアの承認された回廊でBトレインおよびダブルコンビネーション業務に引き続き使用されています。これらの代替手段は、ルート規則と顧客の運営モデルによって使用が制限されているため、より小さなカテゴリーにとどまっています。都市物流と混載業務がより一般的になるにつれて、適応可能なプラットフォームへの需要が増加する可能性があります。

注記: 個別セグメントのシェアはレポート購入後に入手可能
最終用途別:
物流・フレートが規模を提供し、自動車輸送が最速成長物流・フレートは2026年に49.15%のシェアを保有しました。この最終用途には、小包ネットワークで使用されるドライバン、食品流通で使用されるリーファー、石油化学で使用されるタンカー、および流通システム全体で使用されるその他の機器が含まれます。その広範な貨物基盤により、需要が単一のフレート分野に依存しないため、セグメントに回復力をもたらします。物流顧客はトレーラー稼働率、メンテナンスへのアクセス、および機器の可用性に注目します。プーリングモデルは、トレーラーが1つの専用フリートではなく複数の荷主またはキャリアにサービスを提供できるようにすることで稼働率を向上させることができます。自動車用トレーラー市場は、ほぼすべてのトレーラーカテゴリーがフレート輸送において役割を持つため、この最終用途と密接に結びついています。セグメントの規模は、市場回復時の代替需要においても重要です。
自動車輸送は2032年までCAGR 7.52%で成長すると予測されており、最終用途の中で最速の成長率です。自動車メーカーは、関税および地政学的リスクへのエクスポージャーを低減するために最終組立場所を多様化しています。これにより、専用カーキャリアを必要とする工場間輸送と最終流通出荷の数が増加します。カーキャリアの設計は、ルート、積載、および安全要件を満たしながら完成車両を保護する必要があります。建設活動はフラットベッドとローボーイの需要を支え、農業はコールドチェーンと農村物流投資から恩恵を受けます。レクリエーションおよびトラベルトレーラーは、商業フレート機器よりも消費者信頼感と燃料コストにさらされています。自動車用トレーラー市場は、したがって周期的な消費者向けカテゴリーと、より耐久性のある産業および物流需要を組み合わせています。
地域分析
北米は2026年に自動車用トレーラー市場の36.05%のシェアを保有しました。この地域は成熟したキャリアエコシステム、高いフレート強度、および53フィートドライバン準の確立された使用を持っています。キャリアが老朽化した機器を更新するにつれて、代替需要はフリート拡大よりも重要です。貿易政策も競争に影響を与えます。米国国際貿易委員会は2025年11月にカナダ、中国、メキシコからのバン型トレーラーおよびサブアセンブリに対するアンチダンピングおよび相殺関税調査を開始しました[3]。この調査は輸入機器の納入コストを変え、調達の選択に影響を与える可能性があります。北米の買い手は、冷蔵および電動化システムがより複雑になるにつれて、サービスカバレッジの必要性にも直面しています。
アジア太平洋地域は2032年までCAGR 6.35%で成長すると予測されており、最速の地域成長率です。この地域の自動車用トレーラー市場規模は、中国の製造回廊、インドの物流の形式化、および東南アジアのサプライチェーン成長によって支えられています。これにより、フラットベッド、ローボーイ、タンカー、その他のプロジェクトフレート機器への需要が支えられています。インドのコールドチェーンギャップは、特にパックハウスと流通拠点間の短距離冷蔵機器に追加的な可能性をもたらします。CIMC Vehiclesもステラープランの下でより広い地理的カバレッジを追求しており、アジア太平洋地域のメーカーが本国市場以外での競争に備えていることを示しています。
南米は数量的には限られていますが、ブラジルの農業輸送、食品輸出、都市eコマース、鉱業、およびエネルギーセクターの輸送からの需要があります。アルゼンチン、チリ、コロンビアは鉱業、農業輸出レーン、および産業活動からの需要を追加します。中東・アフリカはサウジアラビアのメガプロジェクト物流とサブサハラアフリカ全体の輸送機器への長期的な需要から恩恵を受けます。CIMC Vehiclesは2025年9月にタンザニアで2026年に納入するための2,000台のセミトレーラーを供給することに合意し、ダルエスサラームの納入・サービスセンターの計画を発表しました。これは予想される需要成長に先立って現地運営能力を確立する動きを示しています。資金調達へのアクセスと道路品質はいくつかの市場で制限要因となっています。しかし、大規模なインフラプログラムと商品輸送ニーズにより、これらの地域は長期的な地理的戦略に関連しています。
競合環境
市場集中度
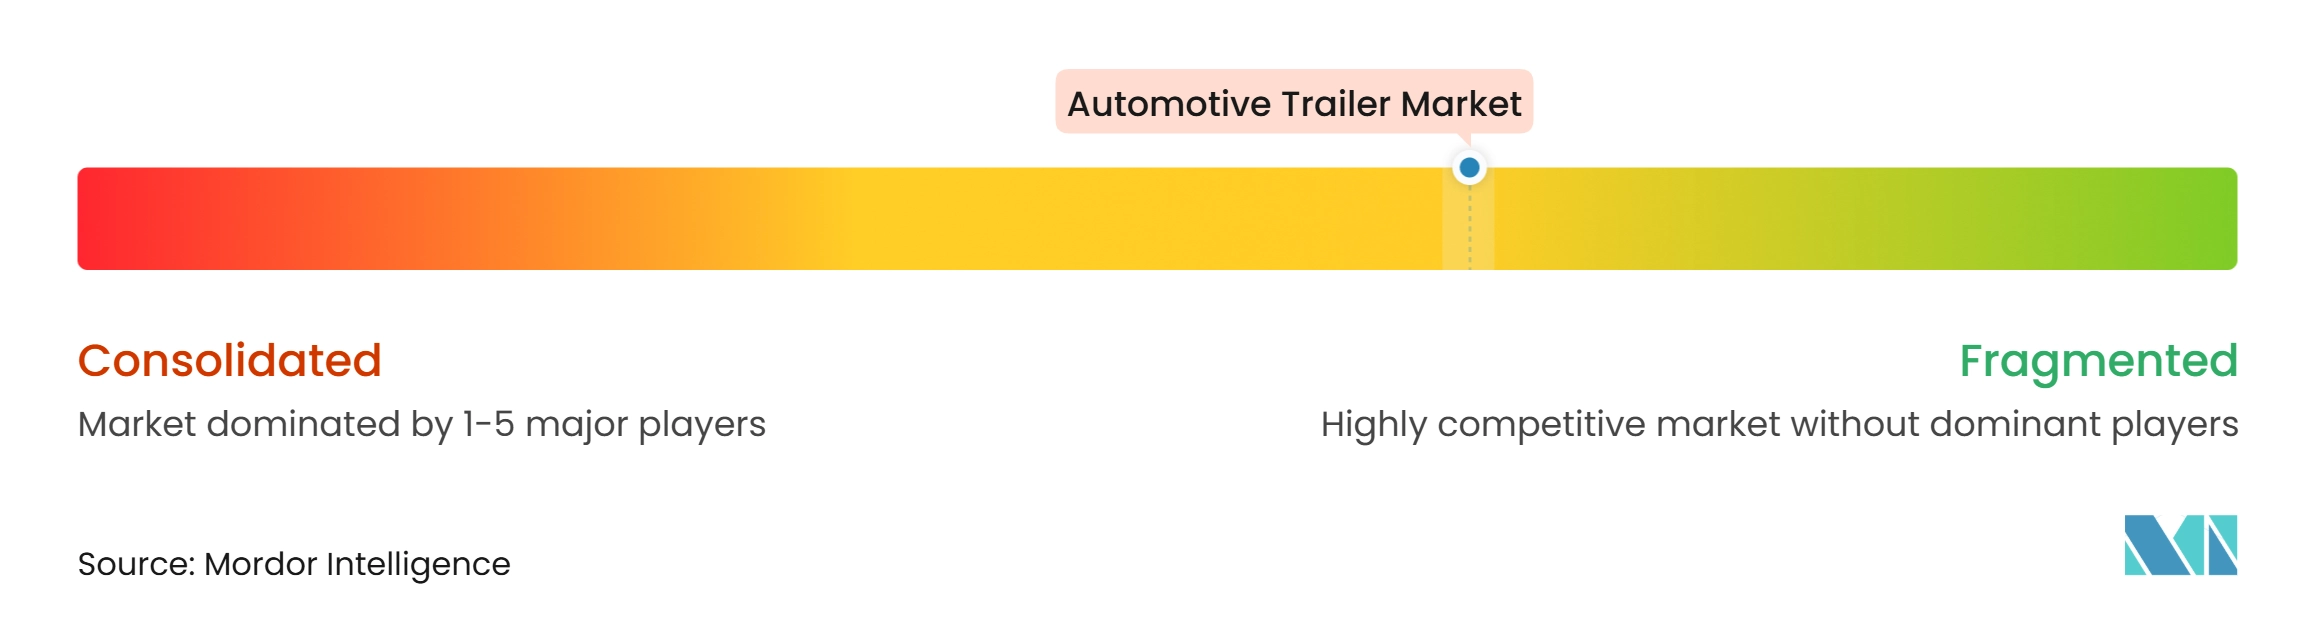
自動車用トレーラー市場はグローバルに中程度の集中度を持っていますが、競争条件は地域によって大きく異なります。Schmitz Cargobullは2025/26年度に欧州の新規登録トレーラーの25%を保有しました。Krone Group、Kögel、Wieltonは重要な欧州の競合他社であり、北米には異なるトレーラータイプと顧客セグメントに特化した複数のサプライヤーがいます。Wabash National、Great Dane、Utility Trailer Manufacturing、Stoughton、Vanguard National、Fontaineはより断片化した地域環境で競争しています。欧州の競争は、ユニット価格に加えてデジタルサービス能力とアフターセールスサポートをますます含むようになっています。Schmitz Cargobullは、Cargobull オペレーティングシステムを使用してサービスとデジタル機能を機器提供と接続しています。これにより、設置基盤と継続的な顧客関係の価値が高まります。
メーカーは製品開発と地理的投資を通じて拡大しています。CIMC Vehiclesのステラープランは、2026年にスター・チェーンドプログラムを引き継ぎ、2025年11月に発表したEV-RT電動トラクタートレーラープラットフォームを基盤とし、電動ロードトレイン技術とより広い市場カバレッジへの注力を示しています。Schmitz Cargobullは2026年6月にオーストラリアのFreighter Groupへの出資比率を72%に引き上げ、南半球での冷蔵および一般貨物生産範囲を拡大しました。同社はまたインドのSub Zero Insulation Technologiesに投資し、断熱材および温度管理輸送ソリューションにおける地位を強化しました。これらの動きは、製品の専門性を維持しながら地域需要に対応する取り組みを反映しています。サービス、断熱材、テクノロジーへの拡大は、ユニット販売のみへの依存を低減できます。また、フリートオペレーターが複数の国にわたってメンテナンスと部品サポートを必要とする場合の顧客維持を改善できます。
デジタルサービスと電動化は競争上の機会の領域であり続けます。コネクテッドトレーラーは、フリート稼働率と予防保全をサポートする位置、状態、および診断情報を提供できます。この能力は、メンテナンスの失敗が貨物自体に影響を与える可能性がある冷蔵フリートにとって特に価値があります。eアクスルに特化した専門サプライヤーも、完全なトレーラーを製造せずにリーファー交換サイクルをターゲットにできます。このアプローチは、メーカーがハードウェア、デジタルサービス、および電動化を1つの提供物に統合し続ける能力を試す可能性があります。自動車用トレーラー市場は、したがって購入時点だけでなく運用寿命を通じて機器をサポートできる企業を評価します。
自動車用トレーラー産業のリーダー
-
CIMC Vehicles (Group) Co., Ltd.
-
Wabash National Corporation
-
Schmitz Cargobull AG
-
Fahrzeugwerk Bernard KRONE GmbH & Co. KG
-
Utility Trailer Manufacturing Company, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用トレーラー市場 このレポートでカバーされる企業
- Wabash National Corporation
- Great Dane LLC
- Utility Trailer Manufacturing Company, LLC
- Schmitz Cargobull AG
- Fahrzeugwerk Bernard KRONE GmbH & Co. KG
- Hyundai Translead
- CIMC Vehicles (Group) Co., Ltd.
- Stoughton Trailers, LLC
- Kögel Trailer GmbH & Co. KG
- Wielton S.A.
- Fontaine Trailer Company
- Felling Trailers, Inc.
- Big Tex Trailers
- THOR Industries, Inc.
- Humbaur GmbH
- Böckmann Fahrzeugwerke GmbH
- Fruehauf SAS
- Tırsan Treyler San. Tic. A.Ş.
- Lamberet SAS
- Vanguard National Trailer Corporation
最近の産業開発事情 自動車用トレーラー市場
- 2026年9月:Transportation Equipment Network(TEN)は、ピークシーズンに先立って北米のリース・レンタルフリートを約85,000台に拡大するため、10月に3,000台の新型2027年モデルのドライバントレーラーを追加すると発表しました。
- 2026年9月:Landstarは、点滅ブレーキライト、盗難防止部品、フリップ式危険物プラカードを備えた2,000台の新型ドライバントレーラーを発注し、2026年残りの期間に納入される予定です。
- 2026年8月:Great DaneはFreedomフラットベッドラインに追加された溶接アルミニウムフラットベッドトレーラー「Freedom Ultra」を発売しました。
- 2026年6月:Schmitz CargobullはオーストラリアのトレーラーメーカーFreighter Groupへの出資比率を26%から72%に引き上げ、過半数の支配権を取得しました。
グローバル自動車用トレーラー市場レポートの範囲
範囲には、トレーラータイプ(ドライバン、冷蔵(リーファー)、フラットベッド、ローボーイ、タンカー、カーキャリア、ユーティリティ/軽量トレーラー、トラベル/RVトレーラー、その他)、車軸(シングルアクスル、タンデムアクスル、マルチアクスル)、重量クラス(軽量(3.5トン未満)、中量(3.5〜10トン)、重量(10トン超))、連結方式(セミトレーラー、フルトレーラー、その他(センターアクスル))、最終用途(物流・フレート、建設、農業、レクリエーション、自動車輸送、その他)によるセグメント化が含まれます。分析には、北米、欧州、アジア太平洋、南米、中東・アフリカを含む地域レベルのセグメント化も含まれます。市場規模と成長予測は、米ドルの金額と台数の数量で提供されます。
セグメンテーション概要
| ドライバン |
| 冷蔵(リーファー) |
| フラットベッド |
| ローボーイ |
| タンカー |
| カーキャリア |
| ユーティリティ/軽量トレーラー |
| トラベル/RVトレーラー |
| その他 |
| シングルアクスル |
| タンデムアクスル |
| マルチアクスル |
| 軽量(3.5トン未満) |
| 中量(3.5〜10トン) |
| 重量(10トン超) |
| セミトレーラー |
| フルトレーラー |
| その他(センターアクスル) |
| 物流・フレート |
| 建設 |
| 農業 |
| レクリエーション |
| 自動車輸送 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| 中東・アフリカその他 |
| トレーラータイプ別 | ドライバン | |
| 冷蔵(リーファー) | ||
| フラットベッド | ||
| ローボーイ | ||
| タンカー | ||
| カーキャリア | ||
| ユーティリティ/軽量トレーラー | ||
| トラベル/RVトレーラー | ||
| その他 | ||
| 車軸別 | シングルアクスル | |
| タンデムアクスル | ||
| マルチアクスル | ||
| 重量クラス別 | 軽量(3.5トン未満) | |
| 中量(3.5〜10トン) | ||
| 重量(10トン超) | ||
| 連結方式別 | セミトレーラー | |
| フルトレーラー | ||
| その他(センターアクスル) | ||
| 最終用途別 | 物流・フレート | |
| 建設 | ||
| 農業 | ||
| レクリエーション | ||
| 自動車輸送 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までの自動車用トレーラー市場の予測値は?
自動車用トレーラー市場は2032年までに44.86 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 4.42%で拡大すると予測されています。
最も成長が速いトレーラータイプは?
冷蔵トレーラーは2032年までCAGR 8.21%で成長すると予測されており、食品、医薬品、コールドチェーン輸送ニーズによって支えられています。
2032年までに最も速く成長すると予想される地域は?
アジア太平洋地域は2032年までCAGR 6.35%を記録すると予測されており、インフラ投資、物流の形式化、コールドチェーン開発によって支えられています。
トレーラーの最大の最終用途セグメントは?
物流・フレートは2026年に49.15%のシェアを保有しており、小包、小売、産業、および流通輸送におけるトレーラーの広範な使用を反映しています。