
Tamaño y Participación del Mercado de Remolques Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
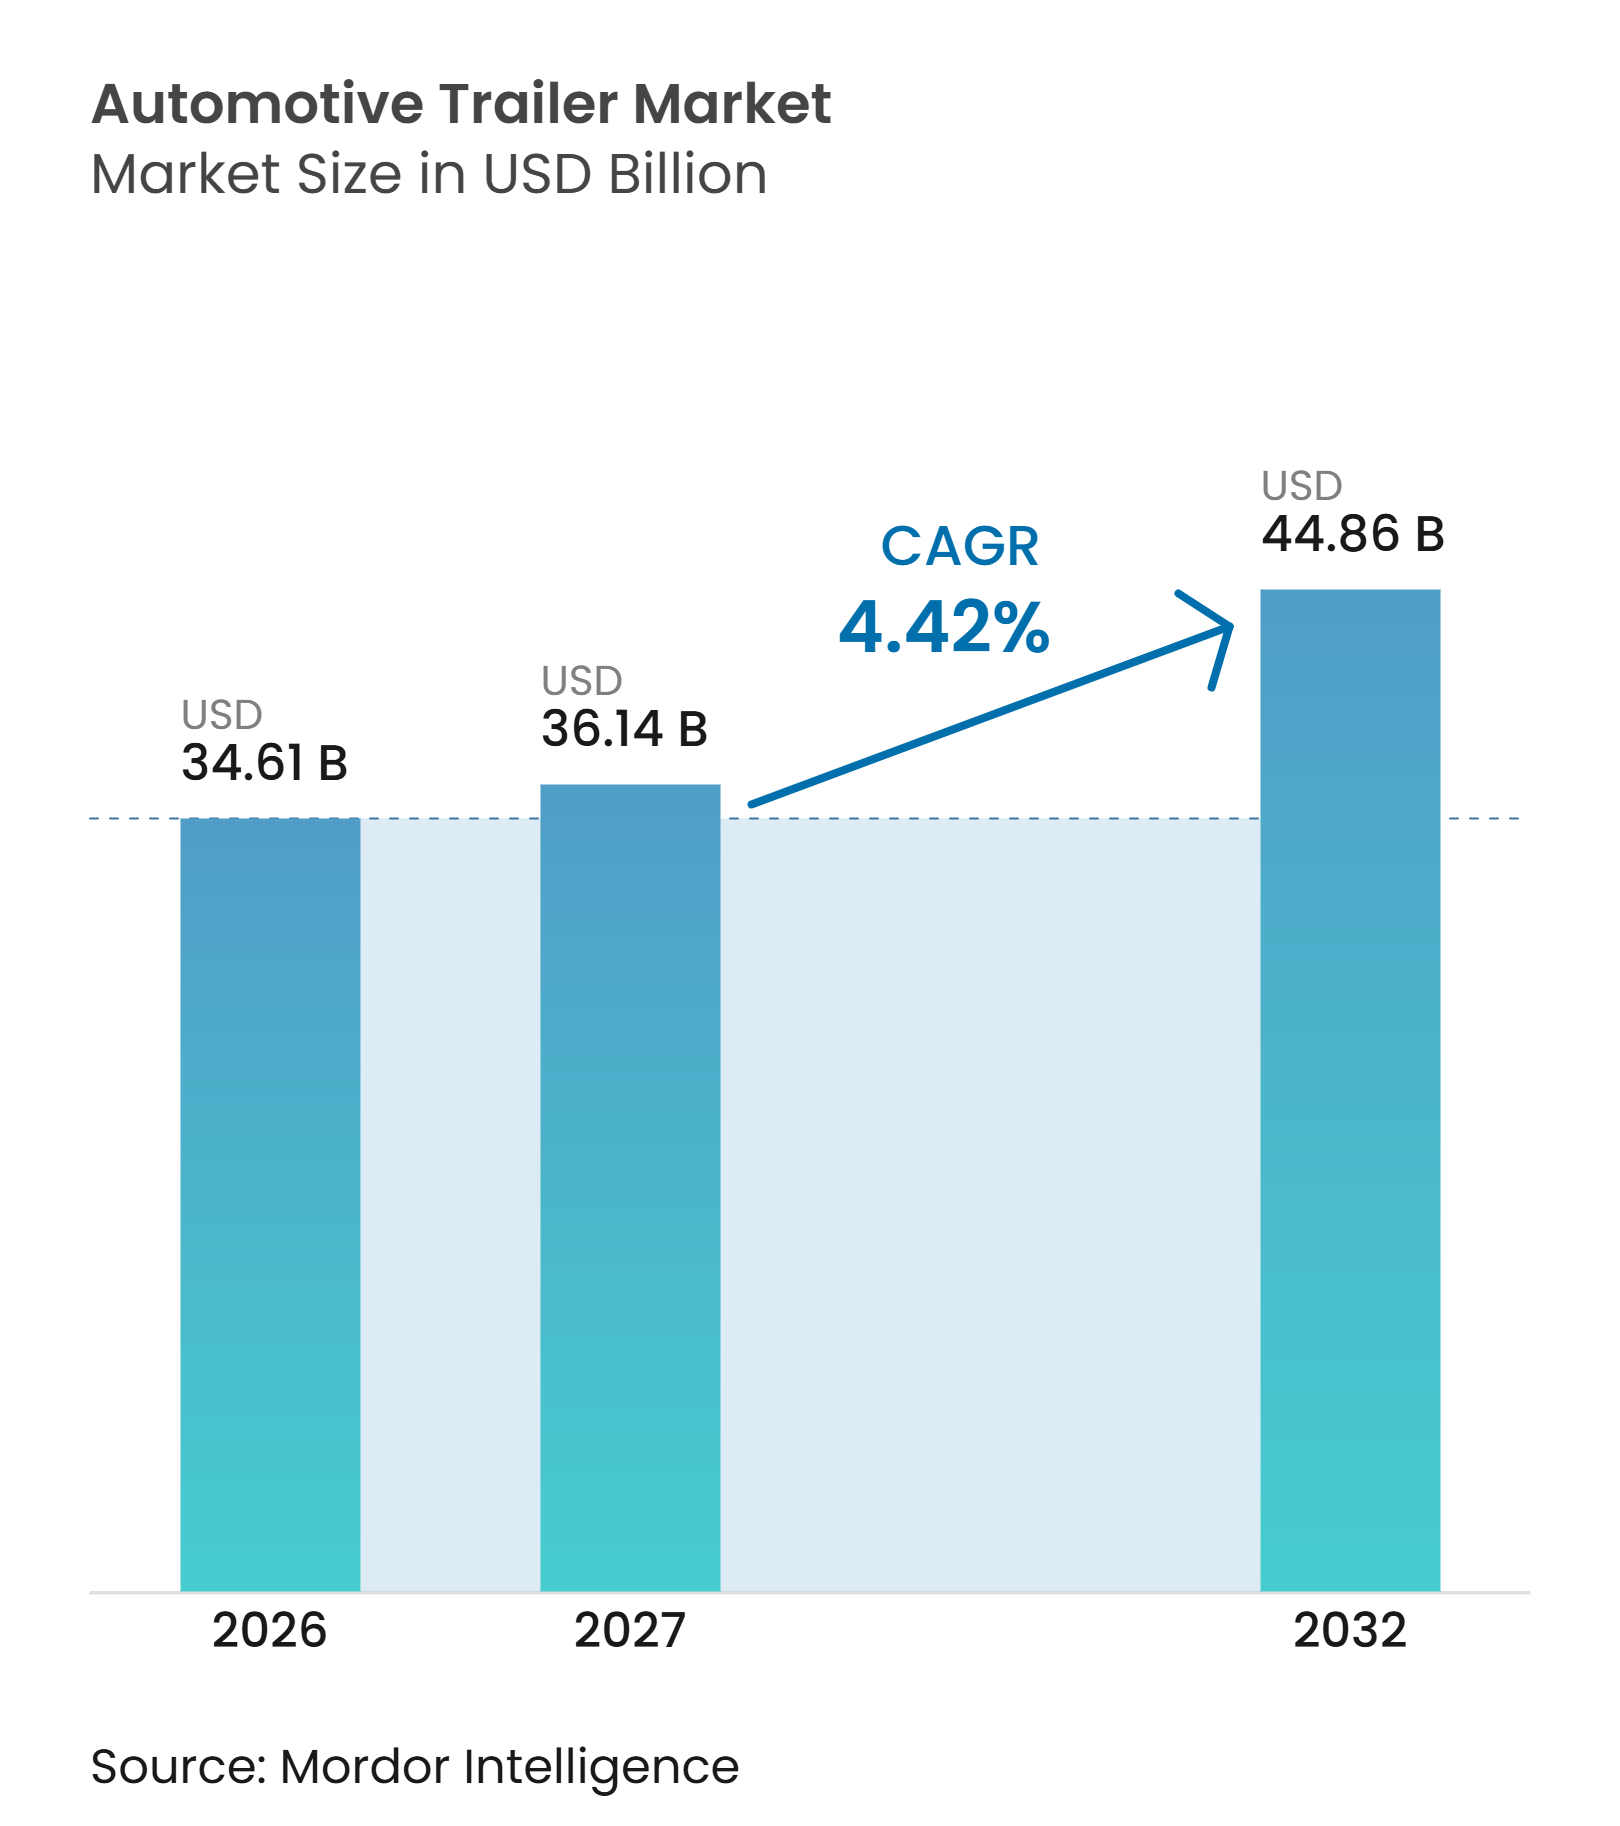
| Tamaño del Mercado (2027) | 36.14 Mil millones de dólares |
| Tamaño del Mercado (2032) | 44.86 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.42 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Remolques Automotrices por Mordor Intelligence
El tamaño del mercado de remolques automotrices fue valorado en 34,61 mil millones de USD en 2026 y se espera que crezca desde 36,14 mil millones de USD en 2027 hasta 44,86 mil millones de USD para 2032, a una CAGR del 4,42% durante 2027-2032. El mercado de remolques automotrices está respaldado por la distribución del comercio electrónico, la inversión en cadena de frío, la demanda de reemplazo y los requisitos de flete especializado. Las redes de cumplimiento densas requieren más remolques de posicionamiento y mayores proporciones de remolque por tractocamión que los sistemas de carga tradicionales. Los equipos refrigerados están ganando importancia a medida que las cadenas de suministro de alimentos y productos farmacéuticos requieren un transporte más controlado. Las estrategias competitivas están evolucionando más allá de las ventas unitarias hacia la cobertura de servicios, la telemática, el diseño ligero y la expansión geográfica. La presión de costos derivada de los materiales y la disponibilidad desigual de infraestructura de carga y soporte de servicio continúan influyendo en las decisiones de compra.
Conclusiones Clave del Informe
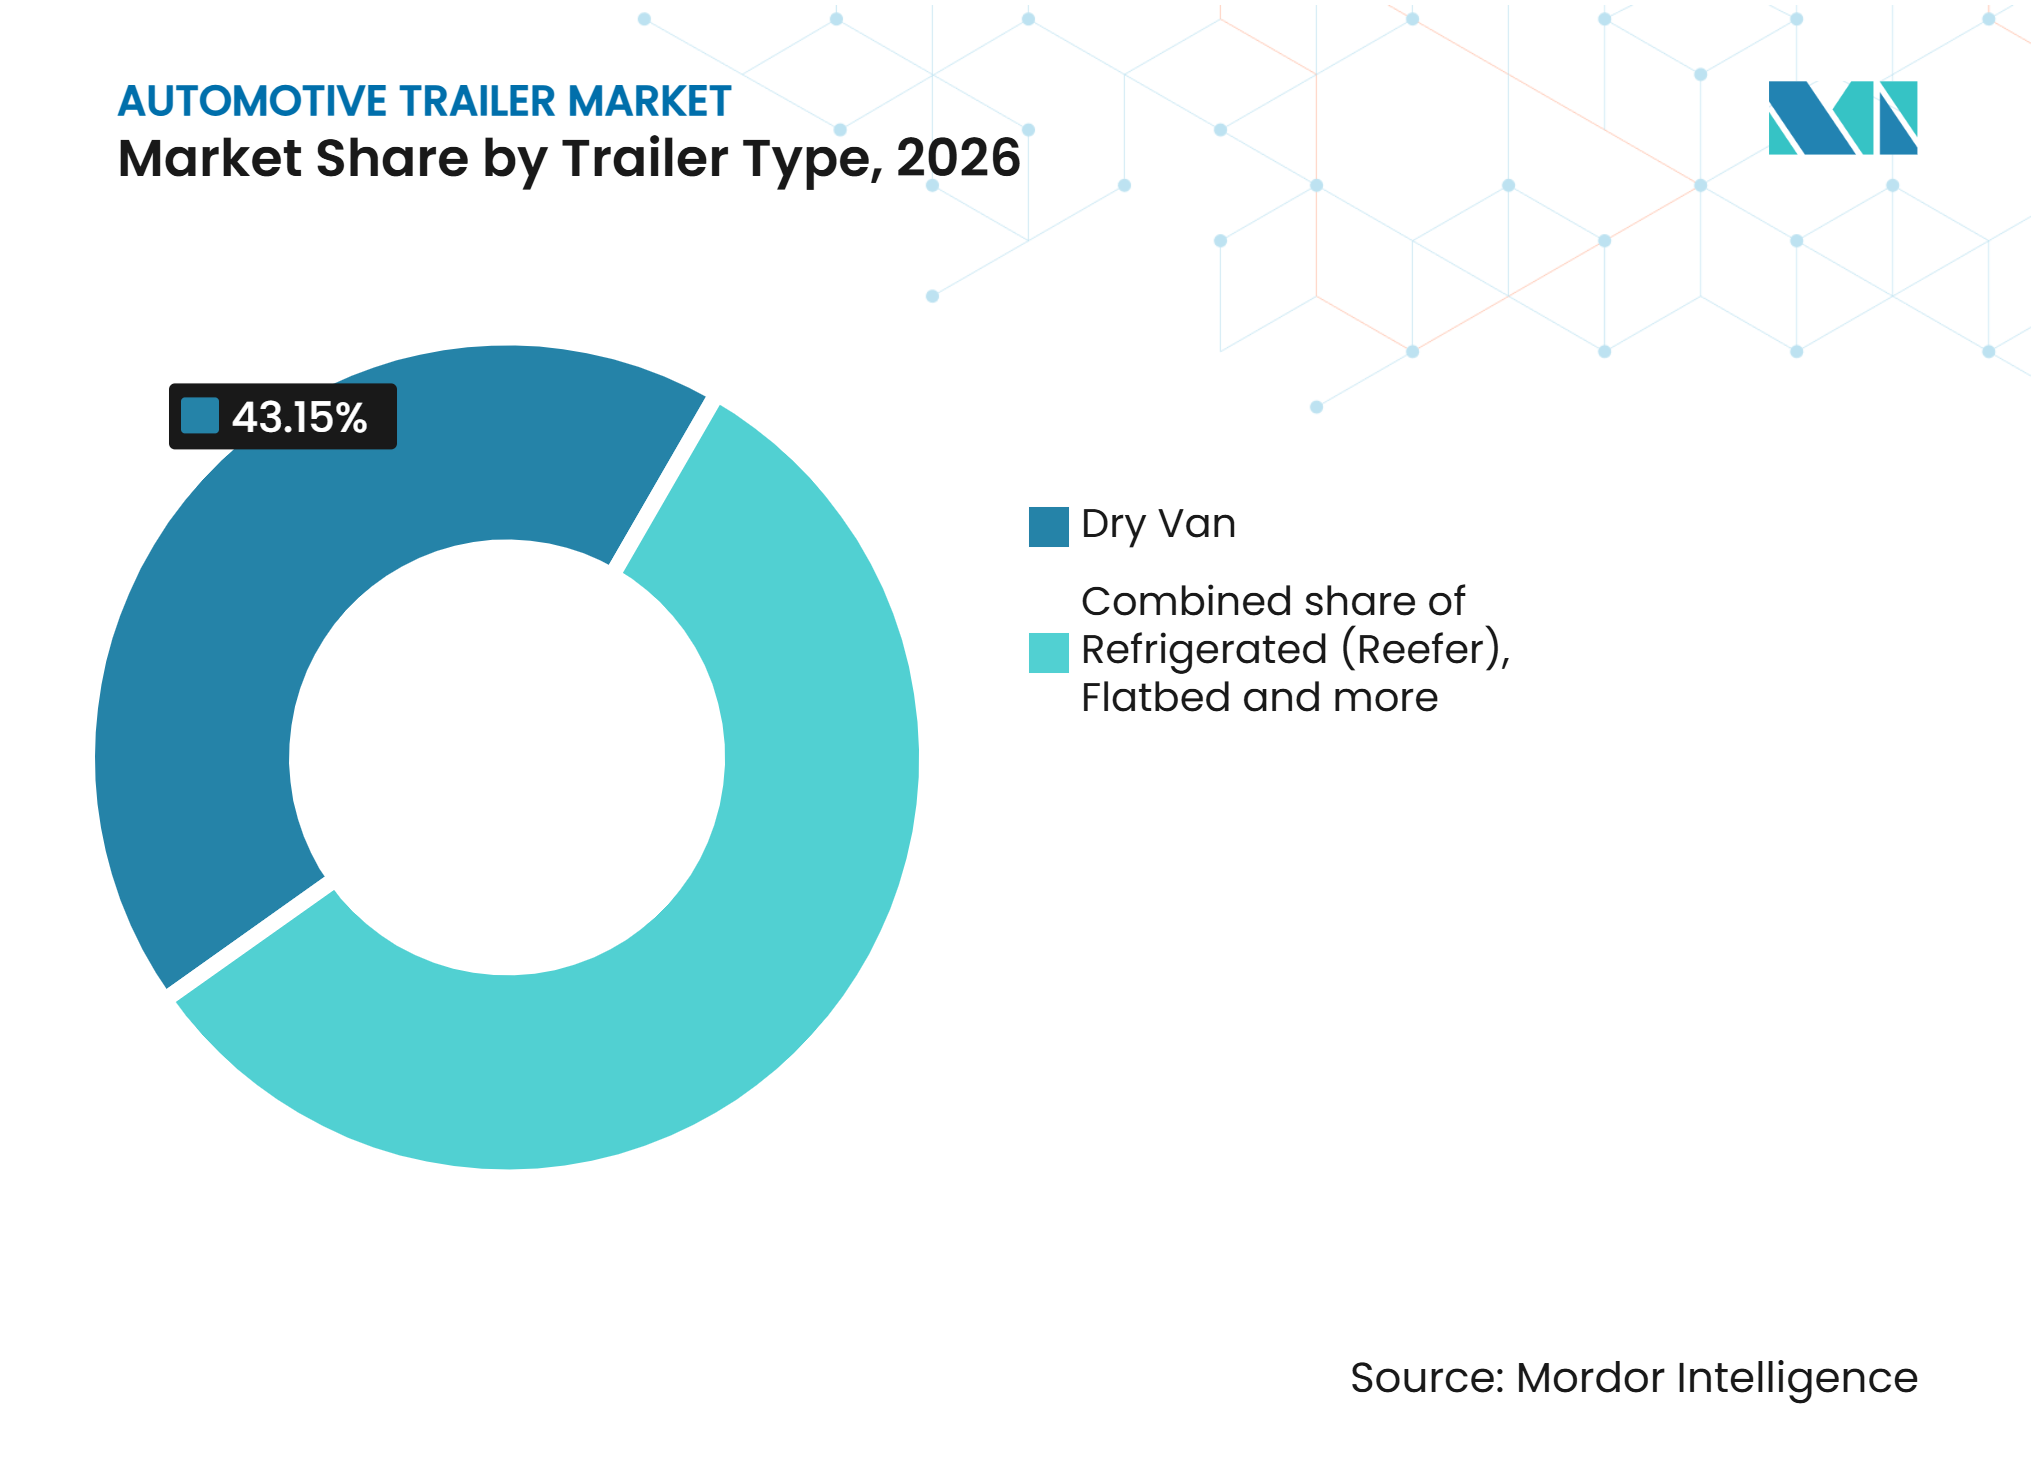
- Por tipo de remolque, los furgones secos tuvieron una participación del 43,15% en 2026, mientras que se proyecta que los remolques refrigerados crezcan a una CAGR del 8,21% hasta 2032.
- Por eje, los ejes tándem tuvieron una participación del 57,33% en 2026, mientras que se proyecta que los remolques multieje crezcan a una CAGR del 5,32% hasta 2032.
- Por clase de peso, los remolques pesados tuvieron una participación del 64,12% en 2026, mientras que se proyecta que los remolques de peso mediano crezcan a una CAGR del 6,55% hasta 2032.
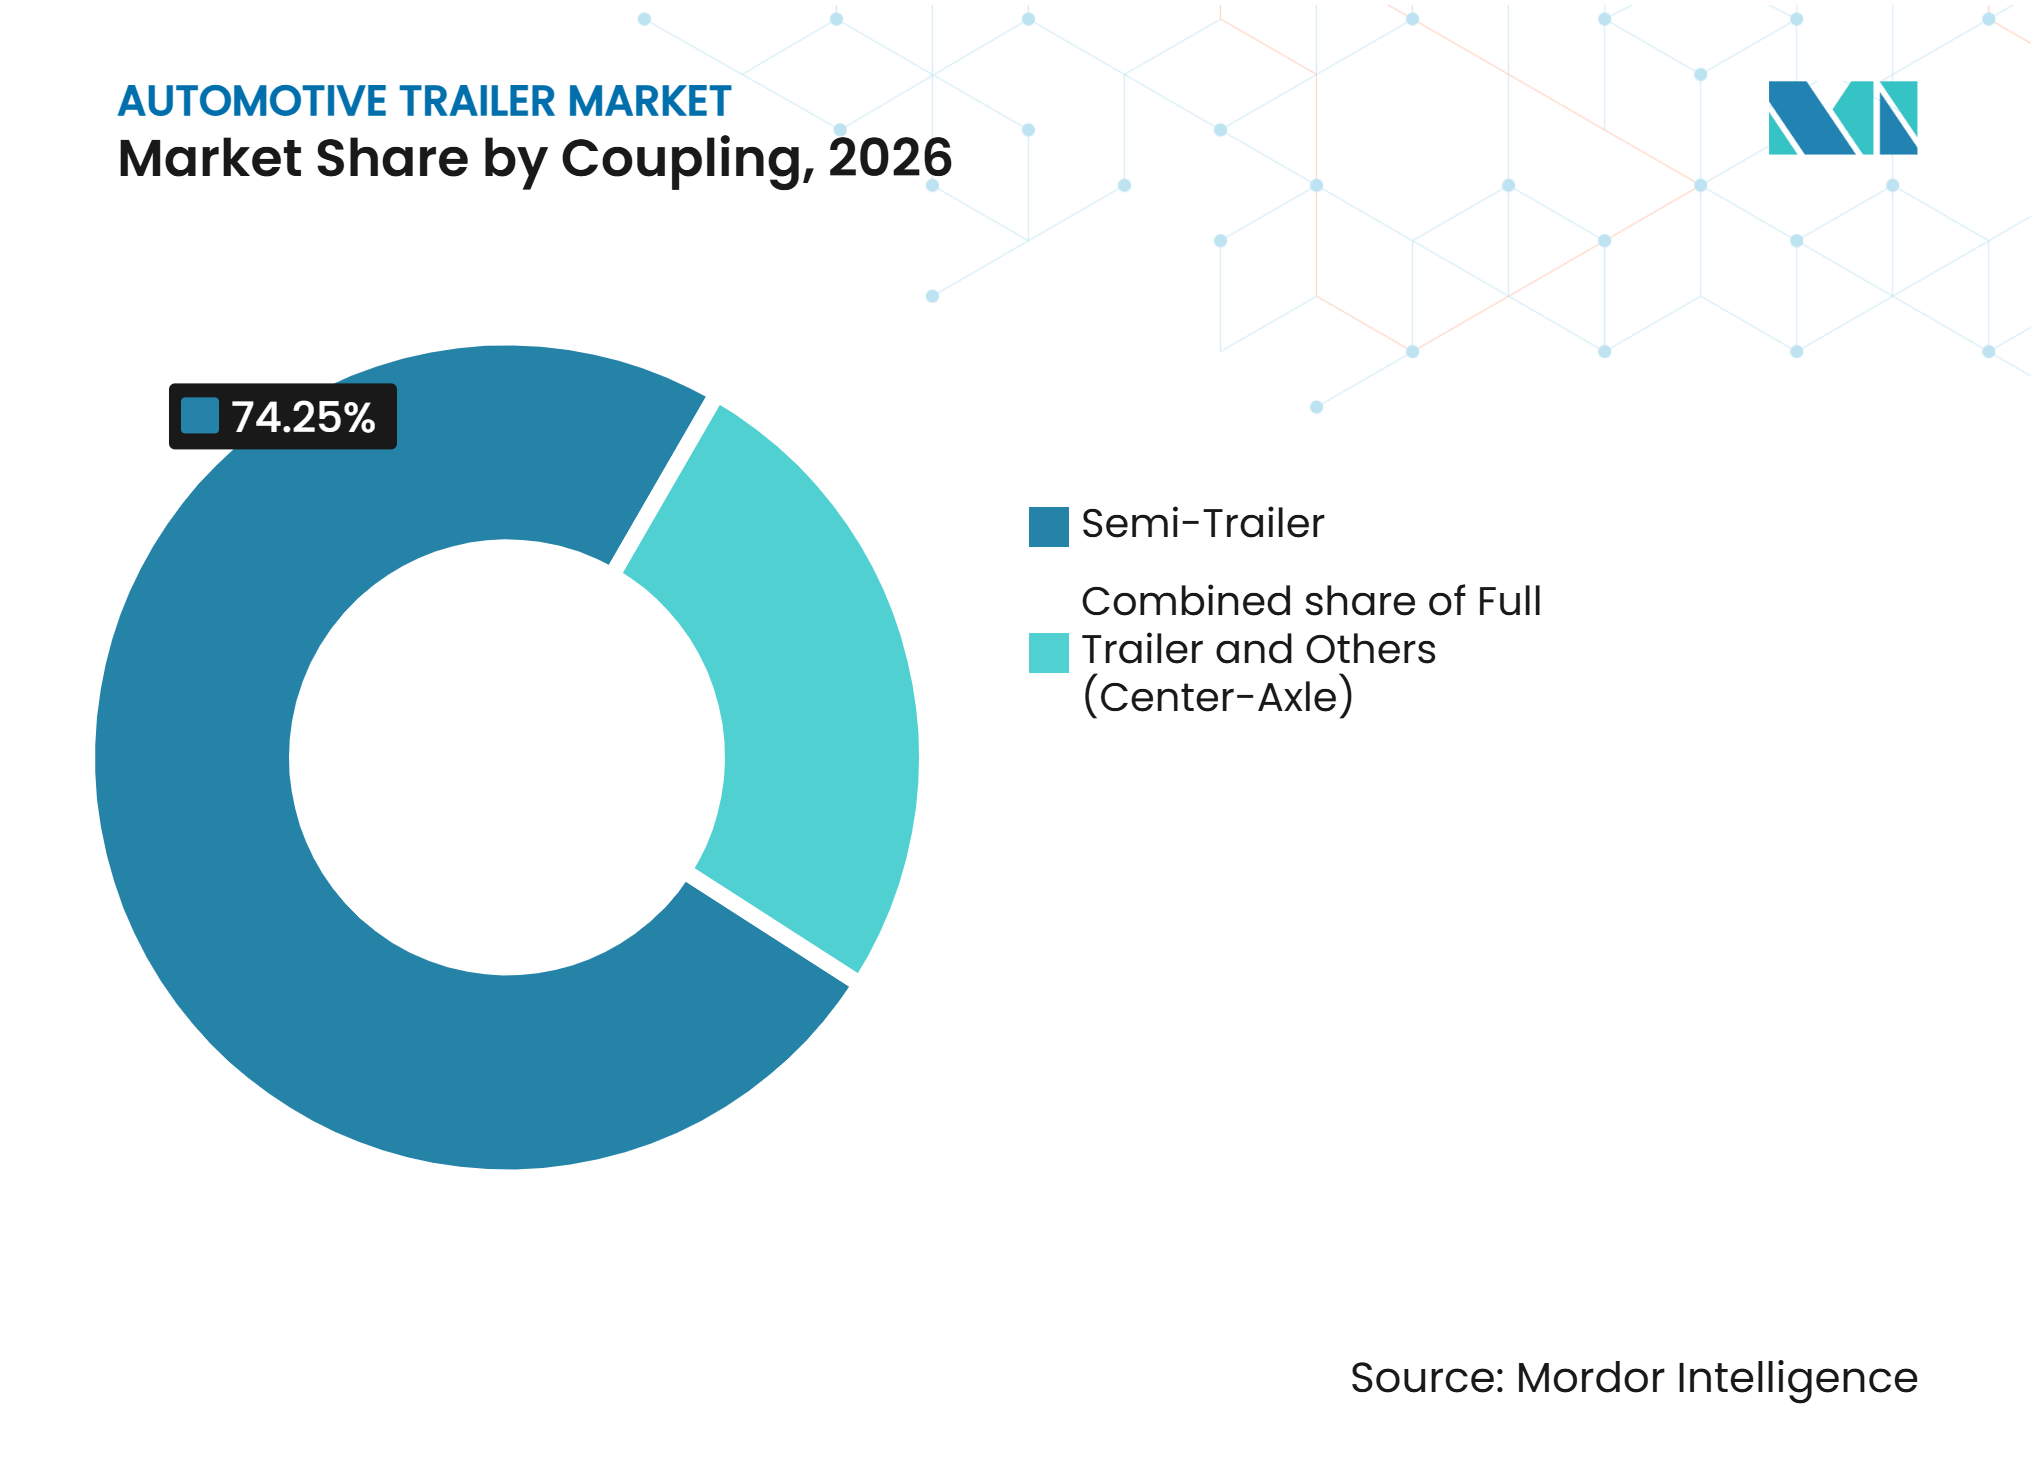
- Por acoplamiento, los semirremolques tuvieron una participación del 74,25% en 2026, mientras que se proyecta que los remolques de eje central crezcan a una CAGR del 5,84% hasta 2032.
- Por uso final, la logística y el flete tuvieron una participación del 49,15% en 2026, mientras que se proyecta que el transporte automotriz crezca a una CAGR del 7,52% hasta 2032.
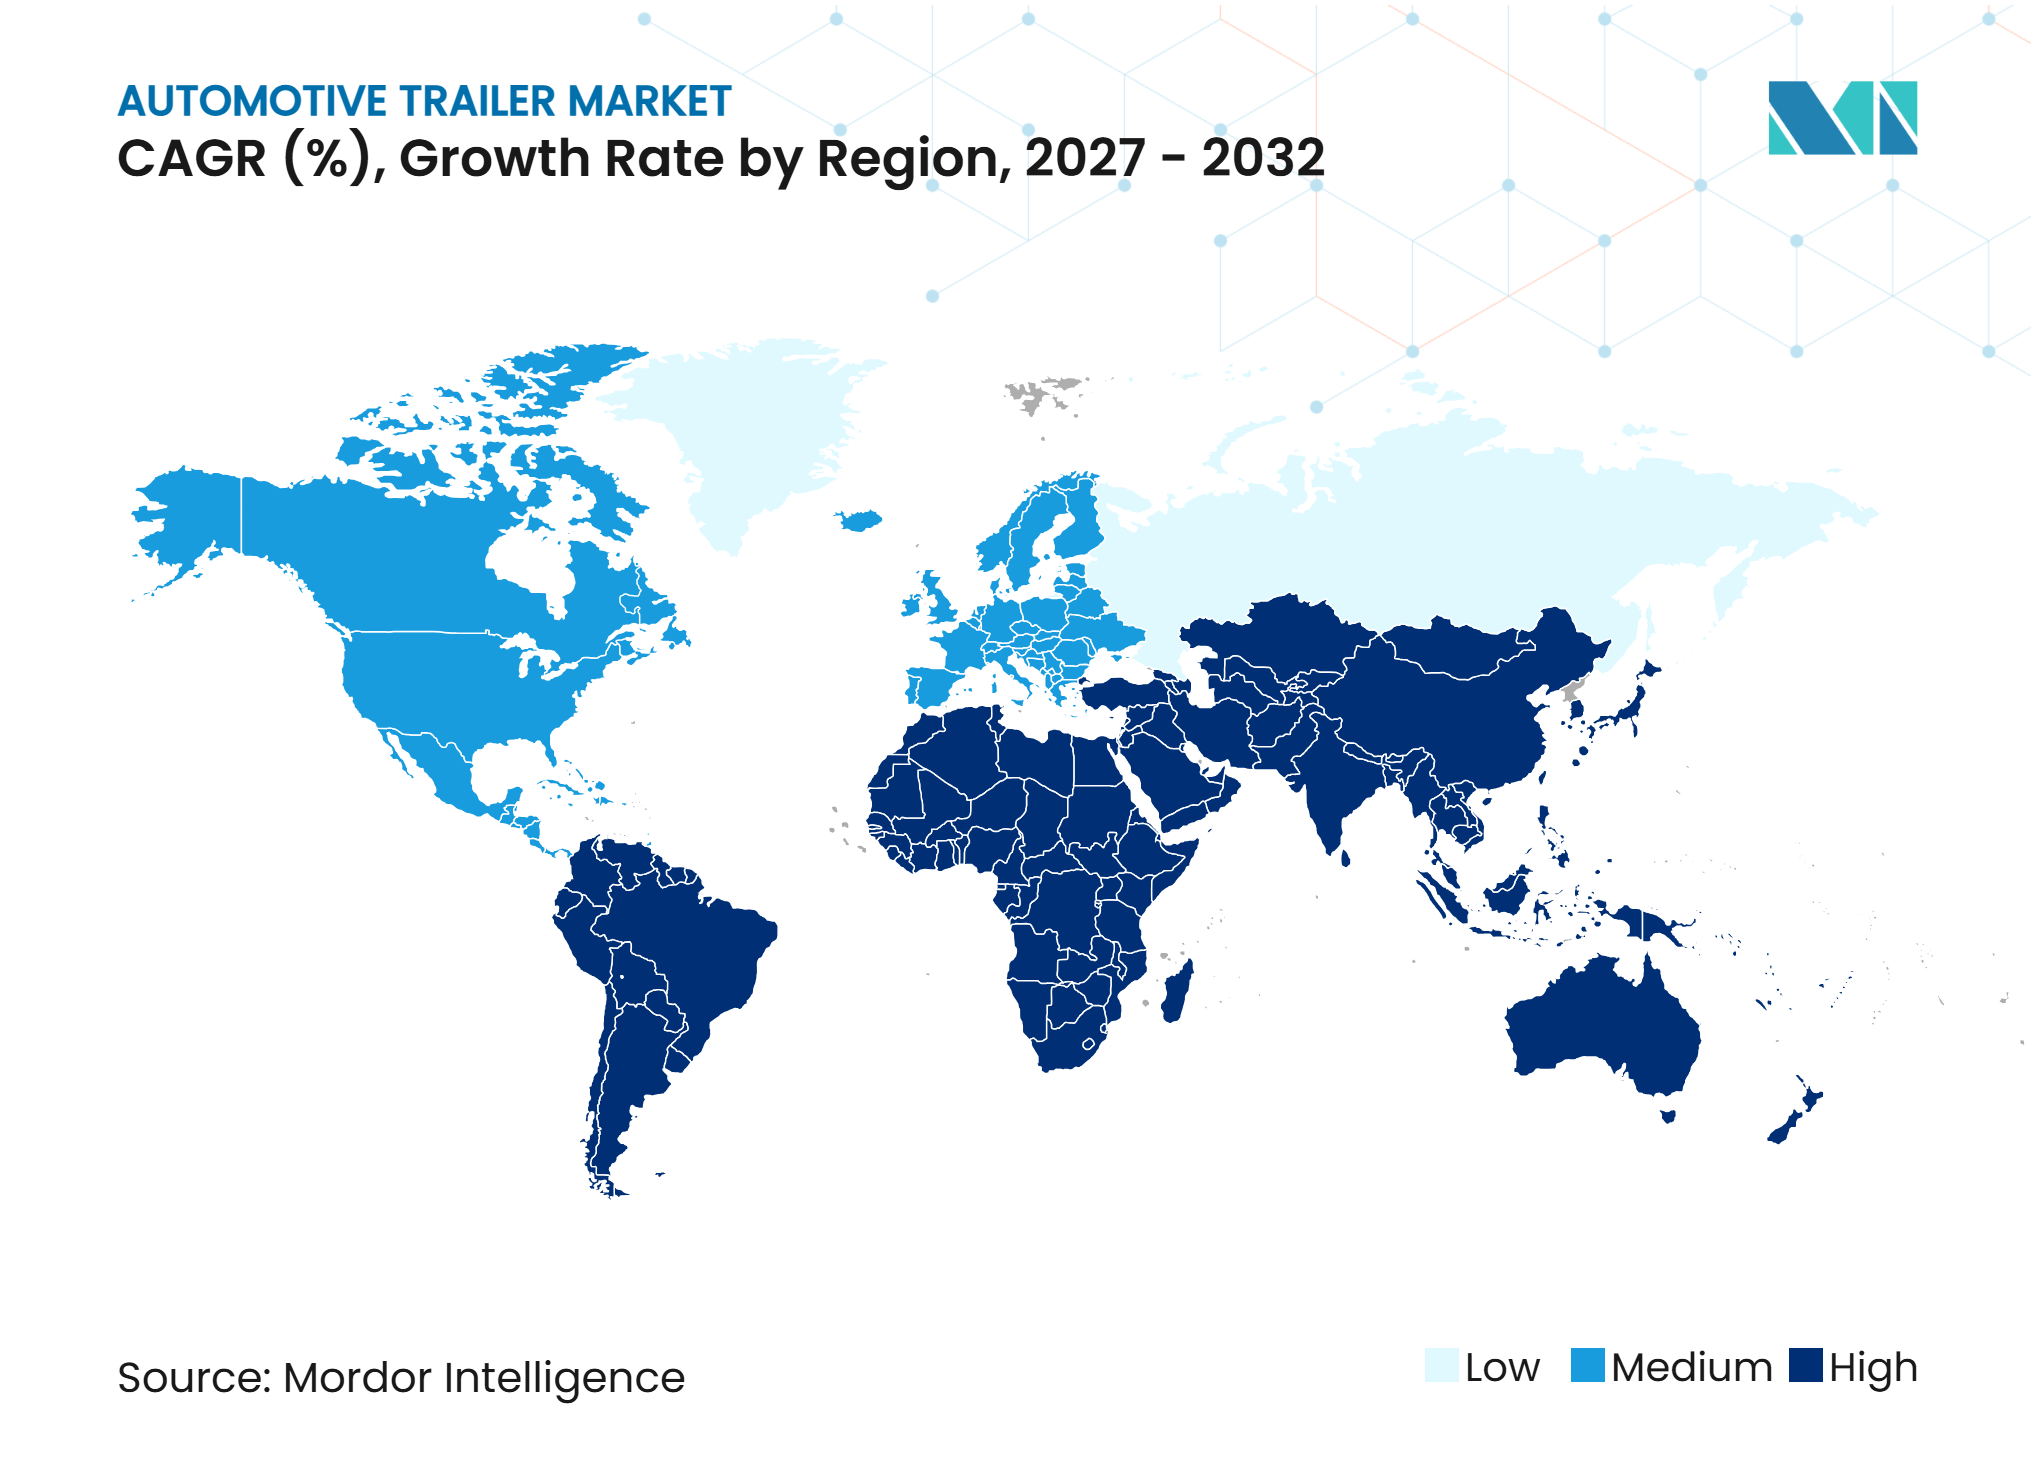
- Por geografía, América del Norte tuvo una participación del 36,05% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Electrónico y la Distribución Omnicanal | +1.2% | Global, con mayor intensidad en los corredores de comercio electrónico de América del Norte, Europa Occidental y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento del Flete en Cadena de Frío y con Control de Temperatura | +1.0% | Global, con mayores ganancias en Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2–4 años) |
| Demanda de Infraestructura, Construcción y Equipos Agrícolas | +0.8% | Asia-Pacífico, con efectos secundarios en América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Reemplazo de Flota de Remolques y Requisitos de Eficiencia de Carga Útil | +0.7% | América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Telemática Centrada en Remolques y Optimización de la Utilización de Activos | +0.5% | Global, con liderazgo temprano en América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Electrificación de Unidades de Refrigeración y Ejes de Remolques | +0.3% | América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Electrónico y la Distribución Omnicanal
El mercado de remolques automotrices se beneficia de las redes de paquetería que operan con necesidades de activos diferentes a las de las redes de carga tradicionales. El cumplimiento en el mismo día requiere una intensa actividad de transporte y más remolques disponibles en los nodos de cumplimiento. Estas operaciones a menudo necesitan mayores proporciones de remolque por tractocamión porque un remolque puede cargarse, posicionarse y moverse sin esperar a que el mismo tractocamión permanezca en el sitio. Amazon amplió su oferta de remolques de posicionamiento de marca a expedidores externos a través de sus servicios de cadena de suministro, lo que demuestra que los grandes operadores de comercio electrónico consideran la disponibilidad de remolques como una capacidad operativa y no como un simple artículo de adquisición. Este modelo aumenta el valor de los grupos de remolques confiables, el mantenimiento predecible y la visibilidad del equipo. También significa que la demanda de remolques puede mantenerse resiliente cuando el tonelaje de flete no crece al mismo ritmo.
Crecimiento del Flete en Cadena de Frío y con Control de Temperatura
El mercado de remolques automotrices se beneficia de la inversión en cadena de frío en regiones donde la logística organizada con control de temperatura sigue siendo limitada. India contaba con 8.815 instalaciones de almacenamiento en frío con una capacidad de aproximadamente 40,21 millones de toneladas en 2025, aunque gran parte de su producción perecedera aún se mueve fuera de las redes organizadas de cadena de frío [1]. El gobierno indio aprobó un desembolso total de PMKSY de INR 6.520 crore (aproximadamente 745 millones de USD) en julio de 2025, incluido el apoyo a la infraestructura integrada de cadena de frío. Esta brecha sitúa la conectividad reefer de primera milla entre los centros de empaque y los puntos de distribución en el centro de la demanda de equipos. DP World inauguró una instalación de cadena de frío de 110.000 pies cuadrados en Taloja, Navi Mumbai, en mayo de 2025, lo que ilustra la inversión en instalaciones que necesitan enlaces de transporte refrigerado confiables. La distribución farmacéutica añade demanda de especificaciones de remolques que puedan gestionar tolerancias de temperatura más estrictas y respaldar estándares de servicio más elevados.
Demanda de Infraestructura, Construcción y Equipos Agrícolas
La construcción de infraestructura respalda la demanda de plataformas, remolques de cama baja, cisternas y otros equipos adecuados para carga de proyectos. El mercado de remolques automotrices tiene, por tanto, exposición a programas de inversión de largo ciclo, así como al flete de consumo rutinario. Los gobiernos de Asia-Pacífico continúan priorizando la inversión en carreteras y autopistas, con las vías terrestres representando una parte importante del gasto en infraestructura de transporte. El Plan Nacional de Infraestructura de India incluye más de 9.000 proyectos, lo que genera una necesidad sostenida de equipos que puedan transportar insumos de construcción y maquinaria pesada. La construcción de centros de datos y los proyectos de energía renovable también requieren transportistas especializados para transformadores, palas de turbinas y otras cargas de gran tamaño. Tales aplicaciones favorecen los remolques extensibles y los de cama baja porque los operadores valoran la flexibilidad de carga y el soporte confiable del equipo.
Reemplazo de Flota de Remolques y Requisitos de Eficiencia de Carga Útil
La demanda de reemplazo sigue siendo un soporte importante para el mercado de remolques automotrices, particularmente donde las flotas aplazaron compras durante la desaceleración del flete. Los operadores reemplazan unidades más antiguas cuando la exposición al mantenimiento, el rendimiento de la refrigeración o el consumo de combustible se vuelven difíciles de gestionar. Las flotas refrigeradas enfrentan una presión particular porque las unidades envejecidas pueden no cumplir con el rendimiento de enfriamiento esperado o los nuevos estándares operativos. Los remolques de última generación pueden incluir monitoreo de presión de neumáticos, características aerodinámicas y pisos compuestos que pueden reducir el consumo de combustible del tractocamión durante la vida útil operativa de la unidad. Estos beneficios hacen de la renovación de la flota una decisión operativa más amplia en lugar de una compra impulsada únicamente por la antigüedad del remolque. El arrendamiento también se vuelve más atractivo cuando las flotas desean equipos actualizados mientras limitan el riesgo de activos inicial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Cíclica de los Volúmenes de Flete y del Gasto de Capital de los Transportistas | -0.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Altos Costos de Acero, Aluminio, Refrigeración y Componentes | -0.5% | América del Norte, Europa y cadenas de suministro globales de fabricantes de equipos originales | Mediano plazo (2–4 años) |
| Regulaciones Transfronterizas Fragmentadas y Requisitos de Especificación | -0.3% | Corredores Europa-Eurasia, rutas de Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Infraestructura Limitada de Carga, Servicio y Valor Residual para Remolques Inteligentes y Electrificados | -0.2% | América del Norte, Europa del Este y economías emergentes | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Cíclica de los Volúmenes de Flete y del Gasto de Capital de los Transportistas
La demanda de remolques sigue las condiciones del flete con un rezago porque los transportistas pueden aplazar compras cuando los márgenes son débiles. El ciclo bajista de América del Norte de 2022 a 2025 redujo la actividad de producción y dejó a muchos operadores enfocados en preservar el capital. Una recuperación basada en la demanda de reemplazo es menos segura que una basada en la expansión amplia de la flota porque los compradores siguen siendo selectivos en cuanto a especificaciones y plazos. La incertidumbre en torno a las medidas comerciales también puede retrasar los pedidos mientras los compradores evalúan su costo de entrega. En Europa, el débil sentimiento del sector del transporte puede limitar la inversión incluso cuando las entregas mejoran. El mercado de remolques automotrices está, por tanto, expuesto a la rentabilidad de los transportistas y al momento de la recuperación del flete.
Altos Costos de Acero, Aluminio, Refrigeración y Componentes
Los mayores costos de materiales y componentes dificultan que los fabricantes protejan sus márgenes y que las flotas justifiquen las compras de equipos. Los costos del aluminio han sido especialmente significativos para los remolques que utilizan construcción ligera para mejorar la eficiencia de la carga útil. Cuando el aluminio se encarece, los fabricantes pueden sustituirlo por acero en aplicaciones estructurales donde la compensación de carga útil es aceptable. Esta decisión puede cambiar las expectativas de mantenimiento, los valores residuales y los supuestos de eficiencia de combustible utilizados por los compradores de flotas. Los equipos de refrigeración, los sistemas electrónicos y otros componentes especializados pueden añadir mayor presión de costos para las configuraciones reefer. El mercado de remolques automotrices debe, por tanto, equilibrar la eficiencia operativa frente al costo de adquisición inicial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Remolque:
Los Equipos Refrigerados se Expanden a través de las Necesidades de la Cadena de FríoLos remolques de furgón seco tuvieron una participación del 43,15% del mercado de remolques automotrices en 2026, convirtiéndolos en el tipo de remolque más grande. Su posición refleja la escala del flete general, la distribución de paquetería y las operaciones de carga convencional. Los furgones secos siguen siendo fundamentales para la logística de América del Norte y Europa porque pueden transportar una amplia gama de mercancías paletizadas. Su diseño estandarizado también respalda redes de reparación establecidas, canales de equipos usados y programas de adquisición de flotas. En el mercado de remolques automotrices, el segmento se beneficia cuando los proveedores de flete necesitan equipos que puedan moverse entre los carriles de flete de comercio electrónico, minorista e industrial.
Se proyecta que los remolques refrigerados crezcan a una CAGR del 8,21% hasta 2032, la tasa más alta entre los tipos de remolques. Este crecimiento sigue a la distribución de alimentos, el cumplimiento de comestibles en línea y la logística farmacéutica que necesitan condiciones de temperatura estables. El tamaño del mercado de remolques automotrices para remolques refrigerados se fortalece por el requisito de vincular nuevas instalaciones de almacenamiento en frío con granjas, centros de empaque, centros de distribución y minoristas. Los estándares de unidades de refrigeración de transporte en uso de California continúan requiriendo el reemplazo o actualización de unidades más antiguas en operaciones reguladas, aunque CARB retiró su solicitud de autorización federal para el requisito de unidades de refrigeración de transporte de camiones de cero emisiones en enero de 2025[2]. El perfil de antigüedad de la flota refrigerada crea una necesidad de reemplazo separada del ciclo de flete más amplio. Los operadores también evalúan cuidadosamente la cobertura del servicio porque el tiempo de inactividad de los equipos refrigerados puede provocar pérdidas de productos. Estos factores favorecen a los fabricantes y proveedores de arrendamiento que pueden ofrecer acceso a mantenimiento, monitoreo de temperatura y soporte confiable de repuestos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Eje:
Los Ejes Tándem Mantienen una Amplia Base OperativaLas configuraciones de eje tándem tuvieron una participación del 57,33% en 2026. Su liderazgo refleja su uso establecido en el flete de larga distancia de América del Norte y las operaciones de carga general de Europa. Las reglas de tributación por peso-distancia, las fórmulas de carga de puentes y la formación de conductores han sido diseñadas durante mucho tiempo en torno a los diseños tándem. Los equipos de mantenimiento de flotas también conocen bien sus componentes y características operativas. Esta base establecida reduce el incentivo para cambiar configuraciones donde el equipo existente cumple con los requisitos de carga útil y ruta. Los ejes tándem ofrecen un equilibrio práctico entre distribución de carga, costo operativo y maniobrabilidad. Siguen siendo comunes en furgones secos, unidades refrigeradas, plataformas y varios otros formatos de remolque. La gran base instalada también respalda un amplio mercado de posventa para repuestos y mantenimiento.
Se espera que los remolques multieje crezcan a una CAGR del 5,32% hasta 2032, la tasa más alta en el segmento de ejes. Su crecimiento está vinculado a la logística de proyectos, los componentes de energía eólica y el flete de gran tamaño que requieren mayor capacidad de carga. Los corredores de infraestructura en Asia-Pacífico crean rutas donde la dirección hidráulica y los ejes adicionales pueden ser más valiosos que la simple optimización del costo operativo. El mercado de remolques automotrices utiliza estas configuraciones donde las cargas no pueden moverse eficientemente con equipos estándar de flete general. Los sistemas multieje pueden ayudar a los operadores a cumplir con los requisitos de distribución de carga mientras transportan carga pesada o irregular. Los esfuerzos de aplicación de la carga por eje de India en las carreteras nacionales también respaldan la demanda de equipos de transporte pesado conformes. El segmento sigue siendo especializado, pero su papel crece cuando el flete de proyectos se expande.
Por Clase de Peso:
Los Remolques Pesados Lideran, Mientras las Unidades Medianas Apoyan la Logística UrbanaLos remolques pesados de más de 10 t tuvieron una participación del 64,12% en 2026. El flete de larga distancia favorece estas unidades porque las mayores cargas útiles pueden distribuir los costos fijos de equipo y conductor entre más carga. Los sistemas maduros de flete por carretera en América del Norte continúan dependiendo de remolques pesados para los principales carriles de distribución. Un furgón seco estándar de 53 pies puede transportar una carga útil legal sustancial en muchos estados de EE. UU., lo que refuerza el argumento económico a favor de las unidades pesadas. Los remolques pesados también sirven para aplicaciones a granel en construcción, industria, petroquímica y agricultura. Su prevalencia los convierte en una fuente de volumen central para el mercado de remolques automotrices. Los fabricantes pueden construir varios tipos de remolques en esta clase, desde furgones secos y reefers hasta plataformas y cisternas.
Se prevé que los remolques de peso mediano de 3,5 t a 10 t se expandan a una CAGR del 6,55% hasta 2032. Las normas de acceso urbano en las ciudades europeas y determinadas áreas metropolitanas de Asia-Pacífico pueden restringir los vehículos más pesados durante los períodos de mayor actividad. Estas normas hacen que las plataformas de múltiples entregas más ligeras sean más relevantes para los distribuidores que atienden rutas urbanas densas. Las unidades medianas pueden respaldar la logística de alimentos, bienes de consumo y última milla donde la maniobrabilidad es importante. Los avances en materiales compuestos y aluminio de alta resistencia pueden mejorar la eficiencia de la carga útil mientras se mantiene dentro de los límites de peso. Los remolques medianos también sirven rutas de distribución regional que conectan centros urbanos con almacenes cercanos. Esta combinación de regulación y necesidad operativa respalda un crecimiento que depende menos del ciclo de flete de larga distancia.
Por Acoplamiento:
Los Semirremolques Siguen Siendo el Formato Comercial PredeterminadoLos semirremolques tuvieron una participación del 74,25% en 2026. Los sistemas de quinta rueda estandarizados los convierten en la configuración predeterminada para el flete comercial en todo el mundo. Los fabricantes de tractocamiones, los gestores de flotas, los programas de formación de conductores y las redes de reparación están alineados en torno a este formato de acoplamiento. Esto crea costos de cambio prácticos para los operadores que consideran alternativas. Los semirremolques pueden utilizarse en categorías de furgón seco, refrigerado, plataforma, cisterna y especializado. Su adaptabilidad respalda su uso tanto en grandes flotas como en operaciones de transportistas independientes. El mercado de remolques automotrices continúa dependiendo de los semirremolques porque se adaptan a las flotas de tractocamiones y prácticas operativas existentes. Un ecosistema maduro de componentes y servicios fortalece aún más la posición del formato.
Se proyecta que los remolques de eje central crezcan a una CAGR del 5,84% hasta 2032, la tasa más alta en el segmento de acoplamiento. Sirven para aplicaciones agrícolas, industriales ligeras y de carga mixta donde el radio de giro y la altura de la plataforma pueden ser importantes. Su geometría puede adaptarse a las aplicaciones de transporte europeo que requieren flexibilidad en carreteras con restricciones. Los remolques completos continúan sirviendo en operaciones de tren B y combinaciones dobles en América del Norte y Australia en corredores aprobados. Estas alternativas siguen siendo categorías más pequeñas porque su uso está limitado por las normas de ruta y los modelos operativos de los clientes. La demanda de plataformas adaptables puede aumentar a medida que la logística urbana y las operaciones de carga mixta se vuelvan más comunes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Uso Final:
La Logística y el Flete Proporcionan Escala, el Transporte Automotriz Crece Más RápidoLa logística y el flete tuvieron una participación del 49,15% en 2026. Este uso final incluye furgones secos utilizados en redes de paquetería, reefers utilizados en distribución de alimentos, cisternas utilizadas en petroquímica y otros equipos utilizados en sistemas de distribución. Su amplia base de carga otorga al segmento resiliencia porque la demanda no depende de un único segmento vertical de flete. Los clientes de logística se centran en la utilización de remolques, el acceso al mantenimiento y la disponibilidad de equipos. Los modelos de agrupación pueden mejorar la utilización al permitir que un remolque sirva a varios expedidores o transportistas en lugar de a una flota dedicada. El mercado de remolques automotrices sigue estrechamente vinculado a este uso final porque casi todas las categorías de remolques tienen un papel en el movimiento de flete. La escala del segmento también lo hace importante para la demanda de reemplazo durante una recuperación del mercado.
Se espera que el transporte automotriz crezca a una CAGR del 7,52% hasta 2032, la tasa más rápida entre los usos finales. Los fabricantes de automóviles están diversificando las ubicaciones de ensamblaje final para reducir su exposición a los riesgos arancelarios y geopolíticos. Esto aumenta el número de movimientos entre plantas y envíos de distribución final que requieren transportistas de automóviles dedicados. Los diseños de transportistas de automóviles deben proteger los vehículos terminados mientras cumplen con los requisitos de ruta, carga y seguridad. La actividad de construcción respalda la demanda de plataformas y remolques de cama baja, mientras que la agricultura se beneficia de la inversión en cadena de frío y logística rural. Los remolques de recreación y viaje siguen siendo más expuestos a la confianza del consumidor y los costos de combustible que los equipos de flete comercial. El mercado de remolques automotrices combina, por tanto, categorías cíclicas orientadas al consumidor con demanda industrial y logística más duradera.
Análisis Geográfico
América del Norte tuvo una participación del 36,05% del mercado de remolques automotrices en 2026. La región cuenta con un ecosistema de transportistas maduro, alta intensidad de flete y uso establecido del estándar de furgón seco de 53 pies. La demanda de reemplazo es más importante que la expansión de la flota a medida que los transportistas renuevan equipos envejecidos. La política comercial también afecta a la competencia porque la Comisión de Comercio Internacional de los Estados Unidos inició investigaciones de derechos antidumping y compensatorios sobre remolques tipo furgón y subconjuntos procedentes de Canadá, China y México en noviembre de 2025[3]. La investigación puede cambiar el costo de entrega de los equipos importados e influir en las decisiones de abastecimiento. Los compradores de América del Norte también enfrentan la necesidad de cobertura de servicio a medida que los sistemas de refrigeración y electrificación se vuelven más complejos.
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,35% hasta 2032, la tasa regional más rápida. El tamaño del mercado de remolques automotrices en la región está respaldado por los corredores de fabricación en China, la formalización de la logística en India y el crecimiento de la cadena de suministro en el Sudeste Asiático. Esto respalda la demanda de plataformas, remolques de cama baja, cisternas y otros equipos de flete de proyectos. La brecha en la cadena de frío de India crea un potencial adicional para equipos refrigerados de corta distancia, especialmente entre centros de empaque y puntos de distribución. CIMC Vehicles también está buscando una mayor cobertura geográfica bajo su Plan Stellar, lo que demuestra que los fabricantes de Asia-Pacífico se están preparando para competir fuera de su región de origen.
América del Sur sigue siendo más limitada en volumen, pero tiene demanda del transporte agrícola brasileño, las exportaciones de alimentos, el comercio electrónico urbano, la minería y el transporte del sector energético. Argentina, Chile y Colombia añaden demanda de minería, carriles de exportación agrícola y actividad industrial. Oriente Medio y África se beneficia de la logística de los megaproyectos de Arabia Saudita y la necesidad a largo plazo de equipos de transporte en el África Subsahariana. CIMC Vehicles acordó en septiembre de 2025 suministrar 2.000 semirremolques en Tanzania para entrega en 2026 y anunció planes para un centro de entrega y servicio en Dar es Salaam, lo que indica un movimiento para establecer capacidad operativa local antes del crecimiento esperado de la demanda. El acceso a financiamiento y la calidad de las carreteras siguen siendo limitaciones en varios mercados. Los grandes programas de infraestructura y las necesidades de transporte de materias primas hacen, no obstante, que estas regiones sean relevantes para las estrategias geográficas a largo plazo.
Panorama Competitivo
Concentración del Mercado
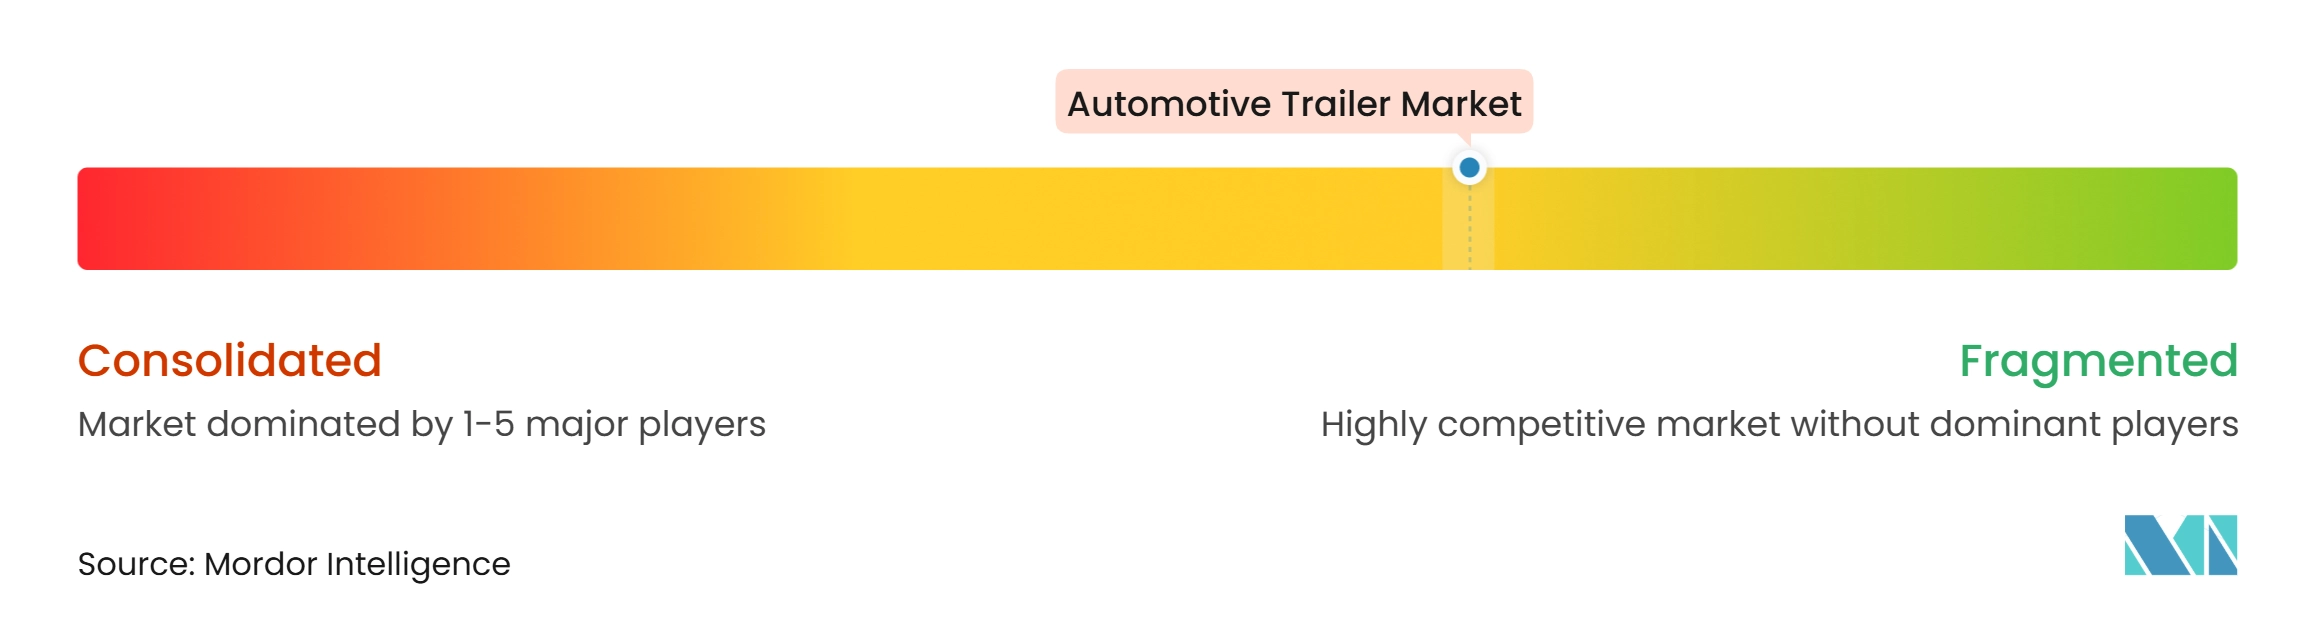
El mercado de remolques automotrices está moderadamente concentrado a nivel mundial, aunque las condiciones competitivas varían ampliamente según la región. Schmitz Cargobull tuvo una participación del 25% de los remolques europeos recién registrados en el ejercicio fiscal 2025/26. Krone Group, Kögel y Wielton son importantes competidores europeos, mientras que América del Norte cuenta con varios proveedores enfocados en diferentes tipos de remolques y segmentos de clientes. Wabash National, Great Dane, Utility Trailer Manufacturing, Stoughton, Vanguard National y Fontaine compiten en un entorno regional más fragmentado. La competencia europea incluye cada vez más la capacidad de servicio digital y el soporte posventa junto con el precio unitario. Schmitz Cargobull utiliza el Sistema Operativo Cargobull para conectar las funciones de servicio y digitales con su oferta de equipos. Esto aumenta el valor de una base instalada y las relaciones continuas con los clientes.
Los fabricantes están expandiéndose a través del desarrollo de productos y la inversión geográfica. El Plan Stellar de CIMC Vehicles, que sucedió a su programa Star-Chained en 2026, se basa en la plataforma de tractocamión eléctrico EV-RT que lanzó en noviembre de 2025, lo que demuestra su enfoque en la tecnología de tren de carretera eléctrico y una mayor cobertura de mercado. Schmitz Cargobull elevó su participación en el Freighter Group de Australia al 72% en junio de 2026, extendiendo su alcance de producción de carga refrigerada y general al Hemisferio Sur. La empresa también invirtió en Sub Zero Insulation Technologies en India, fortaleciendo su posición en soluciones de aislamiento y transporte con control de temperatura. Estos movimientos reflejan un esfuerzo por atender la demanda regional mientras se mantiene la especialización del producto. La expansión hacia el servicio, el aislamiento y la tecnología puede reducir la dependencia de las ventas unitarias por sí solas. También puede mejorar la retención de clientes cuando los operadores de flotas necesitan soporte de mantenimiento y repuestos en varios países.
Los servicios digitales y la electrificación siguen siendo áreas de oportunidad competitiva. Los remolques conectados pueden proporcionar información de ubicación, condición y diagnóstico que respalda la utilización de la flota y el mantenimiento preventivo. Esta capacidad puede ser especialmente valiosa para las flotas refrigeradas, donde un fallo de mantenimiento puede afectar a la propia carga. Los proveedores especializados que se centran en ejes eléctricos también pueden apuntar al ciclo de reemplazo de reefer sin fabricar un remolque completo. Este enfoque puede poner a prueba la capacidad de los fabricantes para mantener el hardware, los servicios digitales y la electrificación integrados en una sola oferta. El mercado de remolques automotrices recompensa, por tanto, a las empresas que pueden dar soporte al equipo durante toda su vida útil, así como en el momento de la compra.
Líderes de la Industria de Remolques Automotrices
-
CIMC Vehicles (Group) Co., Ltd.
-
Wabash National Corporation
-
Schmitz Cargobull AG
-
Fahrzeugwerk Bernard KRONE GmbH & Co. KG
-
Utility Trailer Manufacturing Company, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Remolques Automotrices Empresas cubiertas en este informe
- Wabash National Corporation
- Great Dane LLC
- Utility Trailer Manufacturing Company, LLC
- Schmitz Cargobull AG
- Fahrzeugwerk Bernard KRONE GmbH & Co. KG
- Hyundai Translead
- CIMC Vehicles (Group) Co., Ltd.
- Stoughton Trailers, LLC
- Kögel Trailer GmbH & Co. KG
- Wielton S.A.
- Fontaine Trailer Company
- Felling Trailers, Inc.
- Big Tex Trailers
- THOR Industries, Inc.
- Humbaur GmbH
- Böckmann Fahrzeugwerke GmbH
- Fruehauf SAS
- Tırsan Treyler San. Tic. A.Ş.
- Lamberet SAS
- Vanguard National Trailer Corporation
Desarrollos recientes de la industria en Mercado de Remolques Automotrices
- Septiembre de 2026: Transportation Equipment Network (TEN) anunció que añadiría 3.000 nuevos remolques de furgón seco del año modelo 2027 en octubre, llevando su flota de arrendamiento y alquiler en América del Norte a aproximadamente 85.000 unidades antes de la temporada alta.
- Septiembre de 2026: Landstar ordenó 2.000 nuevos remolques de furgón seco con luces de freno pulsantes, componentes antirrobo y placas de materiales peligrosos de tipo abatible, con entregas durante el resto de 2026.
- Agosto de 2026: Great Dane lanzó el Freedom Ultra, un remolque de plataforma de aluminio soldado añadido a su línea de plataformas Freedom.
- Junio de 2026: Schmitz Cargobull elevó su participación en el fabricante australiano de remolques Freighter Group del 26% al 72%, tomando el control mayoritario.
Alcance del Informe Global del Mercado de Remolques Automotrices
El alcance incluye la segmentación por tipo de remolque (furgón seco, refrigerado (reefer), plataforma, cama baja, cisterna, transportista de automóviles, remolques utilitarios/ligeros, remolques de viaje/RV y otros), eje (eje simple, eje tándem y multieje), clase de peso (ligero (menos de 3,5 t), mediano (3,5-10 t) y pesado (más de 10 t)), acoplamiento (semirremolque, remolque completo y otros (eje central)) y uso final (logística y flete, construcción, agricultura, recreación, transporte automotriz y otros). El análisis también cubre la segmentación a nivel regional, incluyendo América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones de tamaño y crecimiento del mercado se presentan por valor en USD y volumen en unidades.
Resumen de la segmentación
| Furgón Seco |
| Refrigerado (Reefer) |
| Plataforma |
| Cama Baja |
| Cisterna |
| Transportista de Automóviles |
| Remolques Utilitarios/Ligeros |
| Remolques de Viaje/RV |
| Otros |
| Eje Simple |
| Eje Tándem |
| Multieje |
| Ligero (Menos de 3,5 t) |
| Mediano (3,5-10 t) |
| Pesado (Más de 10 t) |
| Semirremolque |
| Remolque Completo |
| Otros (Eje Central) |
| Logística y Flete |
| Construcción |
| Agricultura |
| Recreación |
| Transporte Automotriz |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Remolque | Furgón Seco | |
| Refrigerado (Reefer) | ||
| Plataforma | ||
| Cama Baja | ||
| Cisterna | ||
| Transportista de Automóviles | ||
| Remolques Utilitarios/Ligeros | ||
| Remolques de Viaje/RV | ||
| Otros | ||
| Por Eje | Eje Simple | |
| Eje Tándem | ||
| Multieje | ||
| Por Clase de Peso | Ligero (Menos de 3,5 t) | |
| Mediano (3,5-10 t) | ||
| Pesado (Más de 10 t) | ||
| Por Acoplamiento | Semirremolque | |
| Remolque Completo | ||
| Otros (Eje Central) | ||
| Por Uso Final | Logística y Flete | |
| Construcción | ||
| Agricultura | ||
| Recreación | ||
| Transporte Automotriz | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de remolques automotrices para 2032?
Se proyecta que el mercado de remolques automotrices alcance los 44,86 mil millones de USD para 2032, expandiéndose a una CAGR del 4,42% de 2027 a 2032.
¿Qué tipo de remolque está creciendo más rápido?
Se proyecta que los remolques refrigerados crezcan a una CAGR del 8,21% hasta 2032, respaldados por las necesidades de transporte de alimentos, productos farmacéuticos y cadena de frío.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que Asia-Pacífico registre una CAGR del 6,35% hasta 2032, respaldada por la inversión en infraestructura, la formalización de la logística y el desarrollo de la cadena de frío.
¿Cuál es el segmento de uso final más grande para los remolques?
La logística y el flete tuvieron una participación del 49,15% en 2026, lo que refleja el amplio uso de los remolques en el transporte de paquetería, minorista, industrial y de distribución.