
Taille et part du marché des remorques automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 36.14 Milliards de dollars |
| Taille du Marché (2032) | 44.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des remorques automobiles par Mordor Intelligence
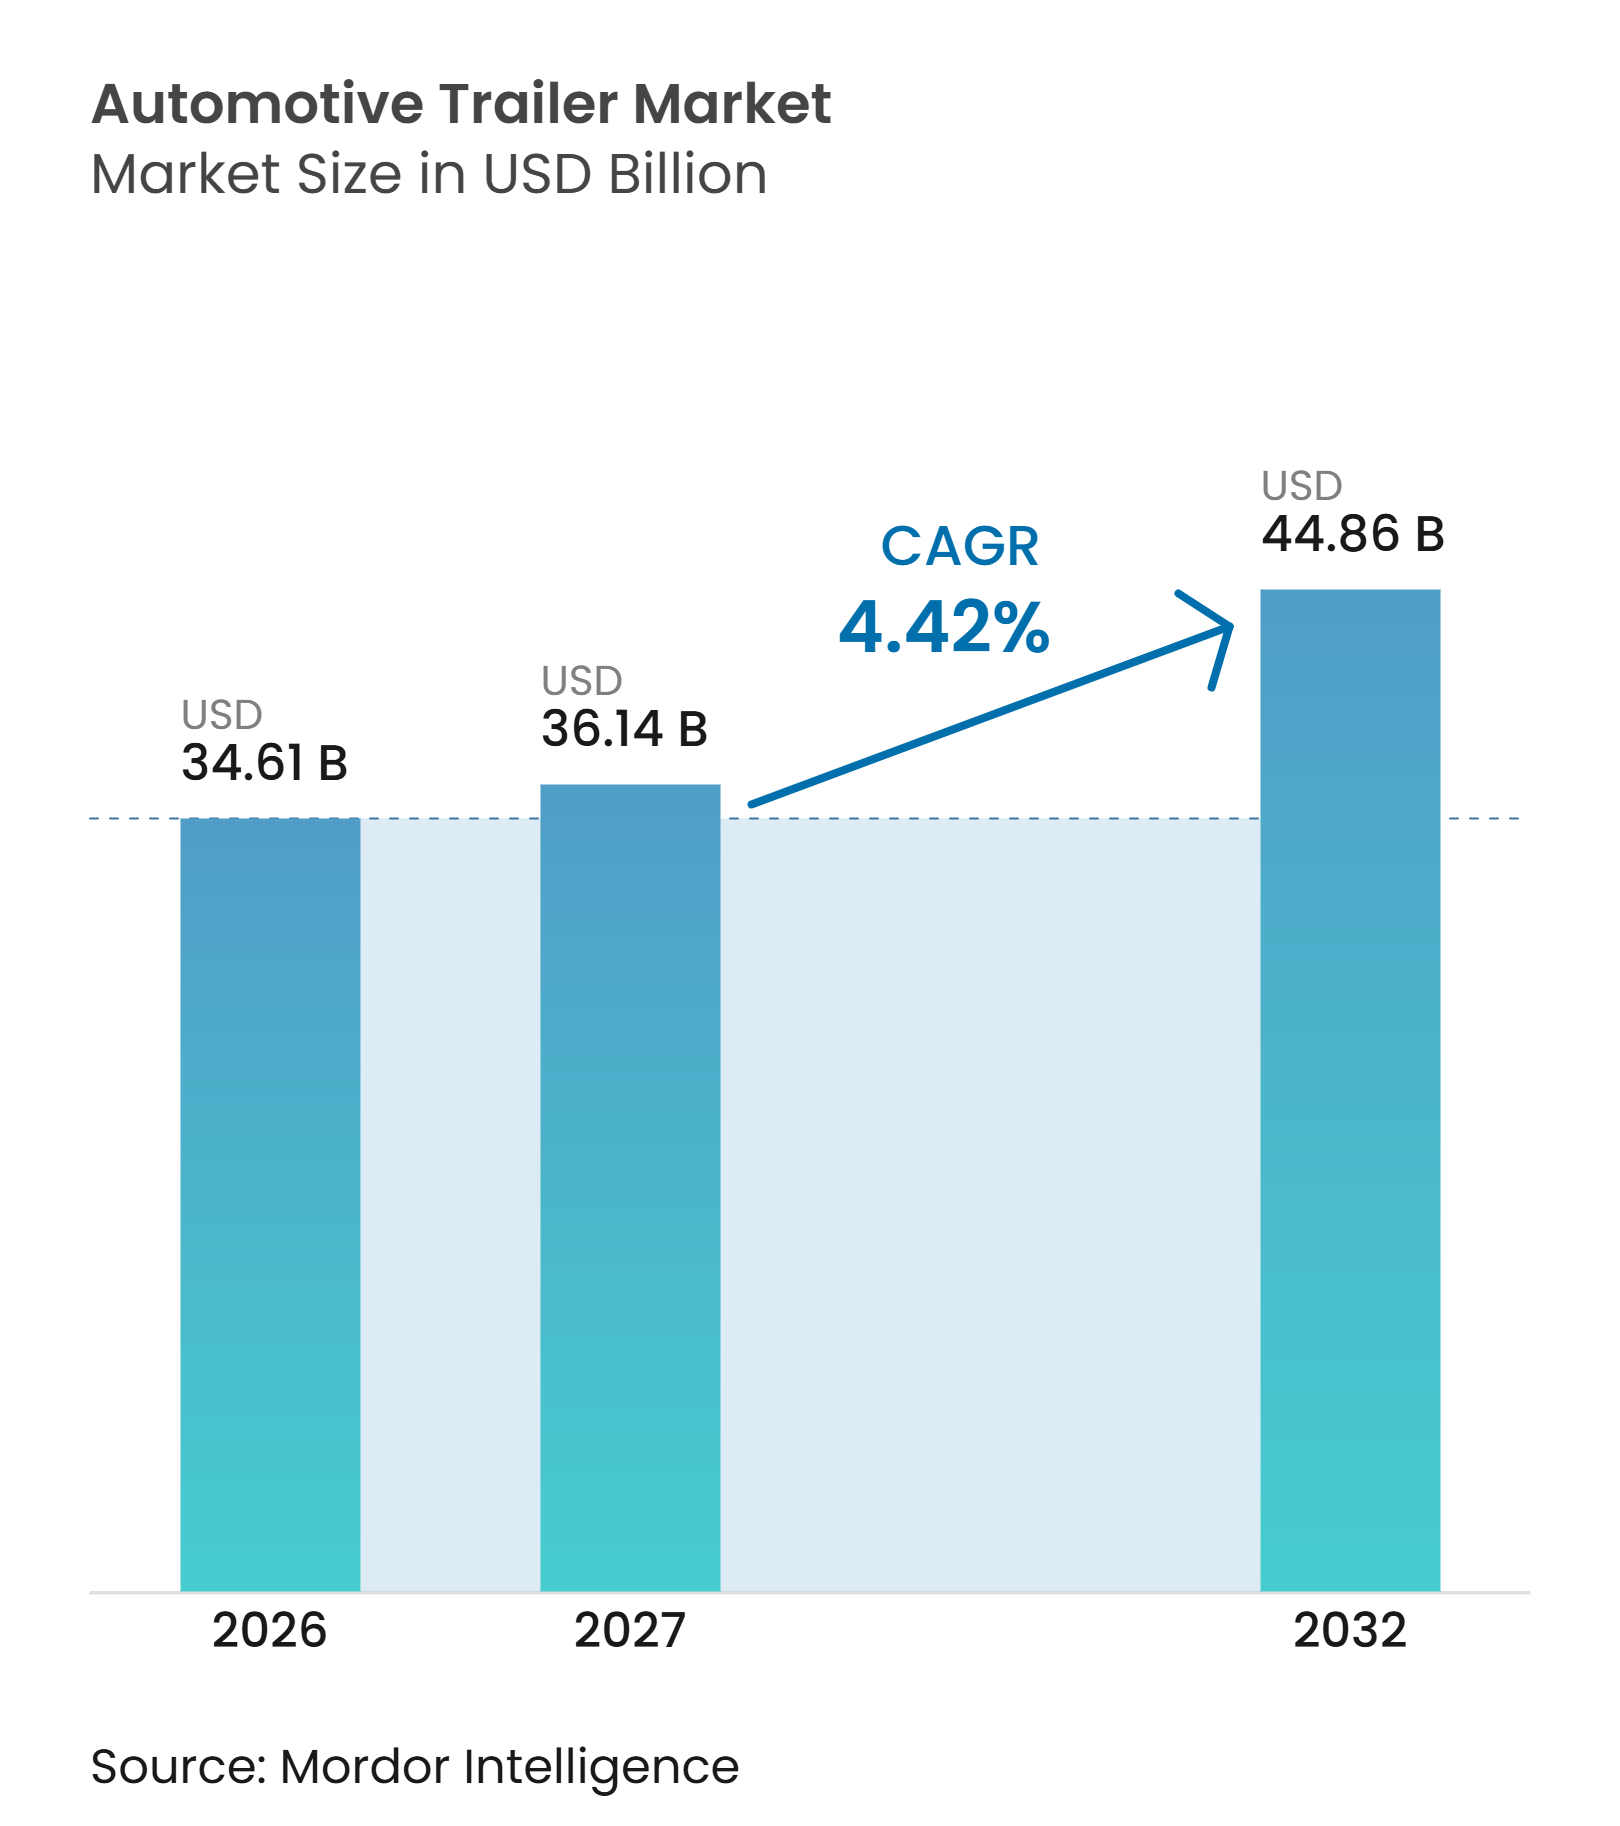
La taille du marché des remorques automobiles était évaluée à 34,61 milliards USD en 2026 et devrait croître de 36,14 milliards USD en 2027 à 44,86 milliards USD d'ici 2032, à un CAGR de 4,42 % durant la période 2027-2032. Le marché des remorques automobiles est soutenu par la distribution du commerce électronique, l'investissement dans la chaîne du froid, la demande de remplacement et les exigences de fret spécialisé. Les réseaux de distribution denses nécessitent davantage de remorques en dépôt et des ratios remorques/tracteurs plus élevés que les systèmes de transport par camion traditionnels. Les équipements réfrigérés gagnent en importance à mesure que les chaînes d'approvisionnement alimentaires et pharmaceutiques exigent un transport plus contrôlé. Les stratégies concurrentielles évoluent au-delà des ventes unitaires vers la couverture de services, la télématique, la conception allégée et l'expansion géographique. La pression sur les coûts liée aux matériaux et la disponibilité inégale des infrastructures de recharge et de service continuent d'influencer les décisions d'achat.
Points clés du rapport
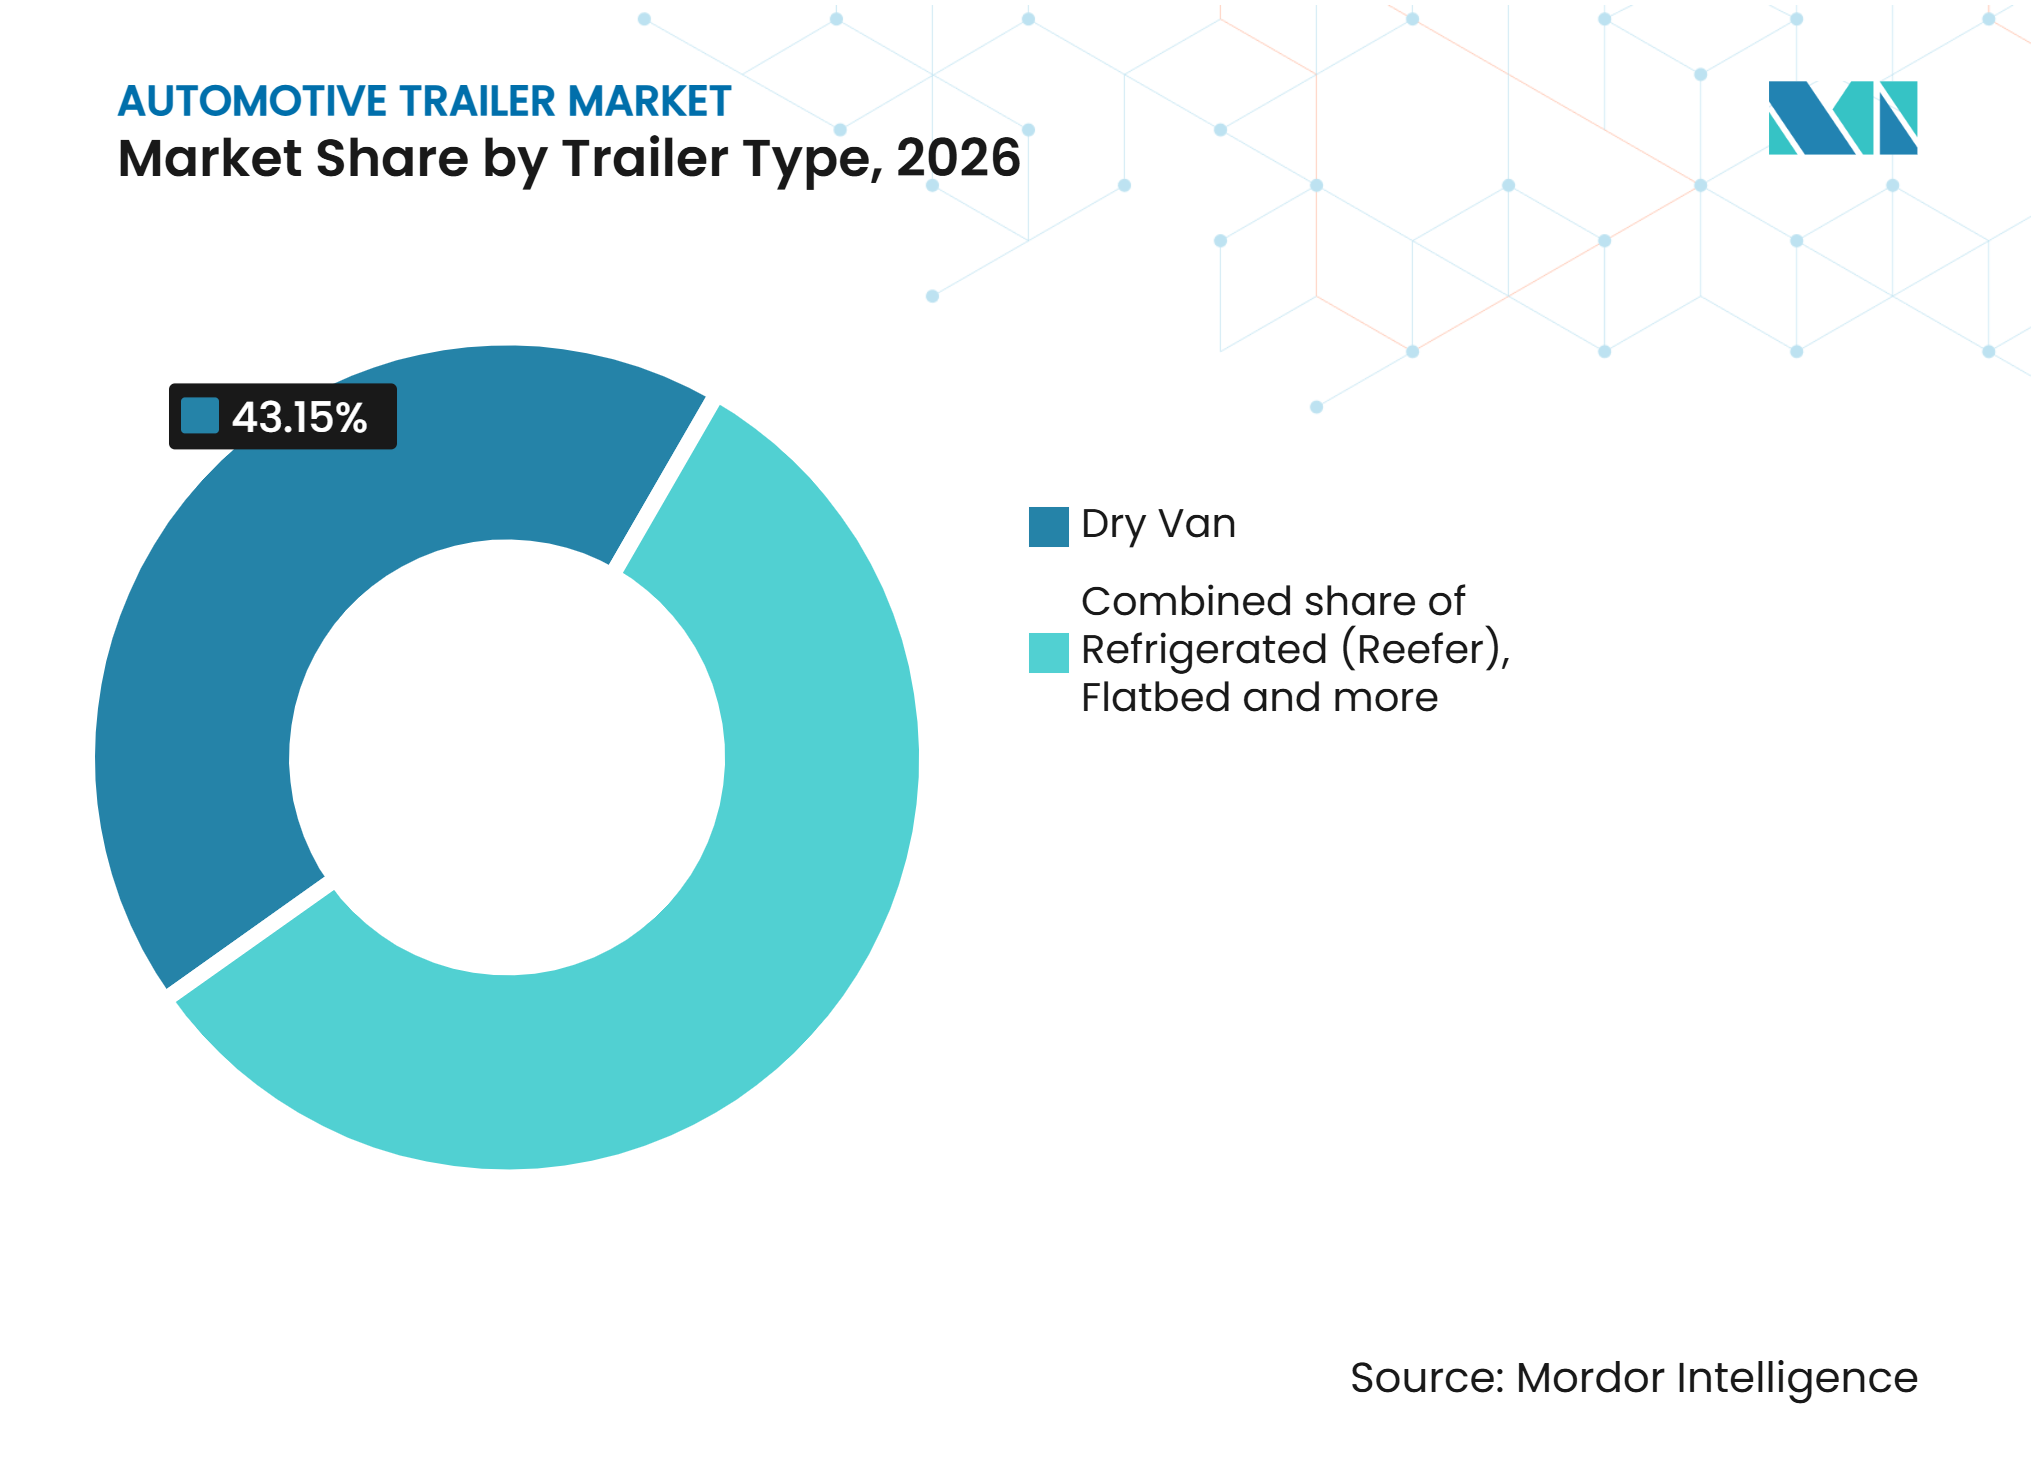
- Par type de remorque, les fourgons secs détenaient une part de 43,15 % en 2026, tandis que les remorques réfrigérées devraient croître à un CAGR de 8,21 % jusqu'en 2032.
- Par essieu, les essieux tandem détenaient une part de 57,33 % en 2026, tandis que les remorques multi-essieux devraient croître à un CAGR de 5,32 % jusqu'en 2032.
- Par classe de poids, les remorques lourdes détenaient une part de 64,12 % en 2026, tandis que les remorques de poids moyen devraient croître à un CAGR de 6,55 % jusqu'en 2032.
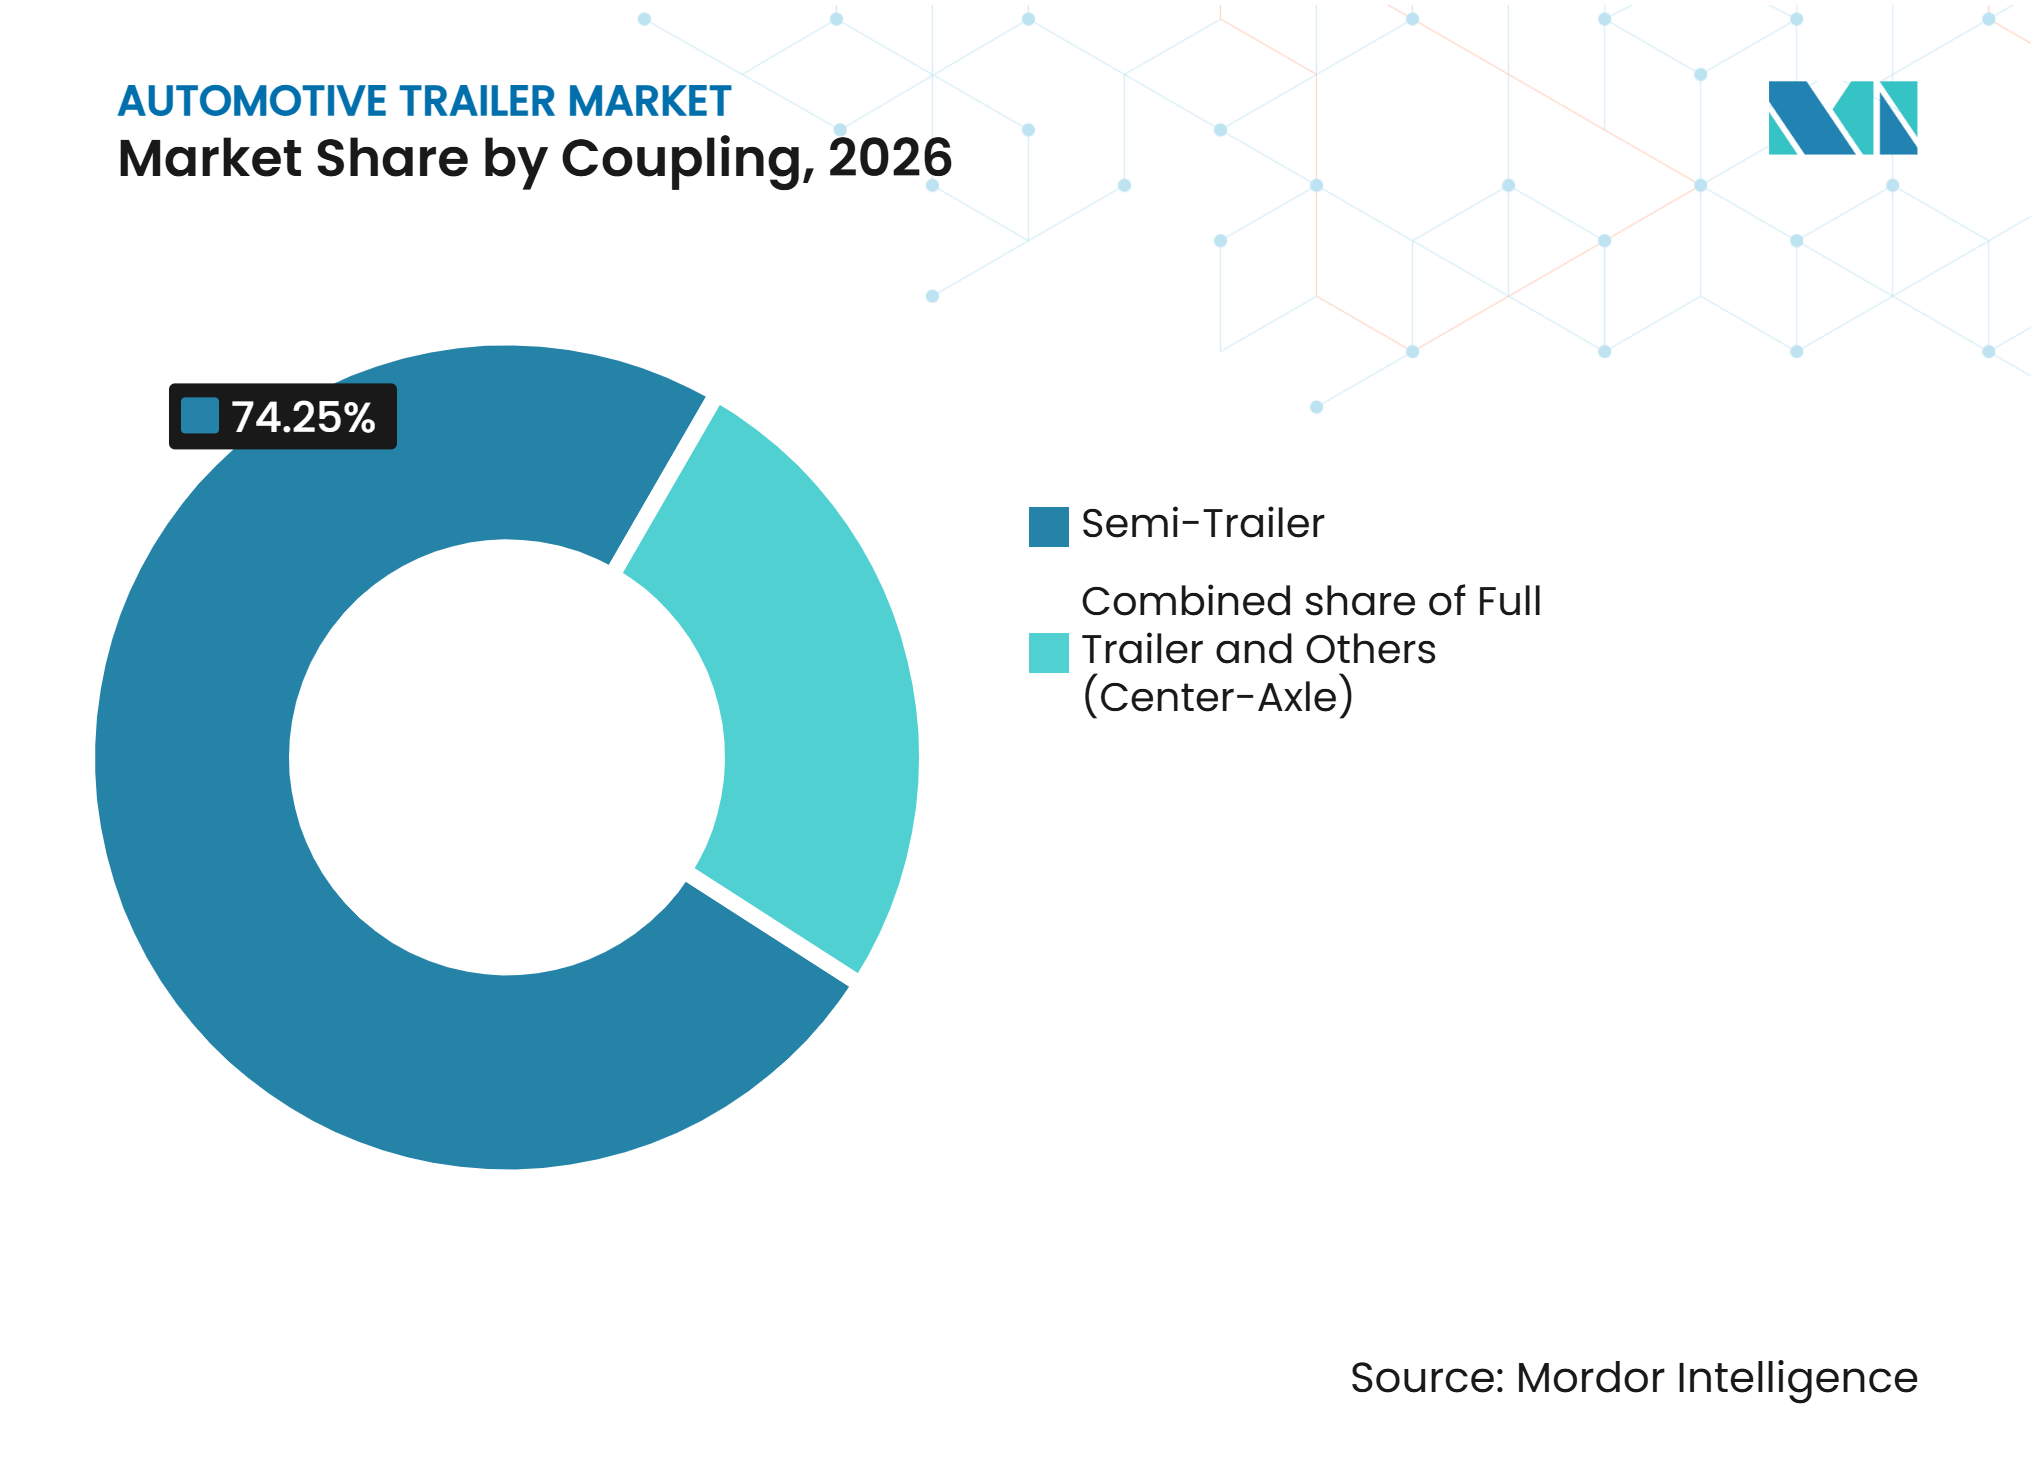
- Par attelage, les semi-remorques détenaient une part de 74,25 % en 2026, tandis que les remorques à essieu central devraient croître à un CAGR de 5,84 % jusqu'en 2032.
- Par utilisation finale, la logistique et le fret détenaient une part de 49,15 % en 2026, tandis que le transport automobile devrait croître à un CAGR de 7,52 % jusqu'en 2032.
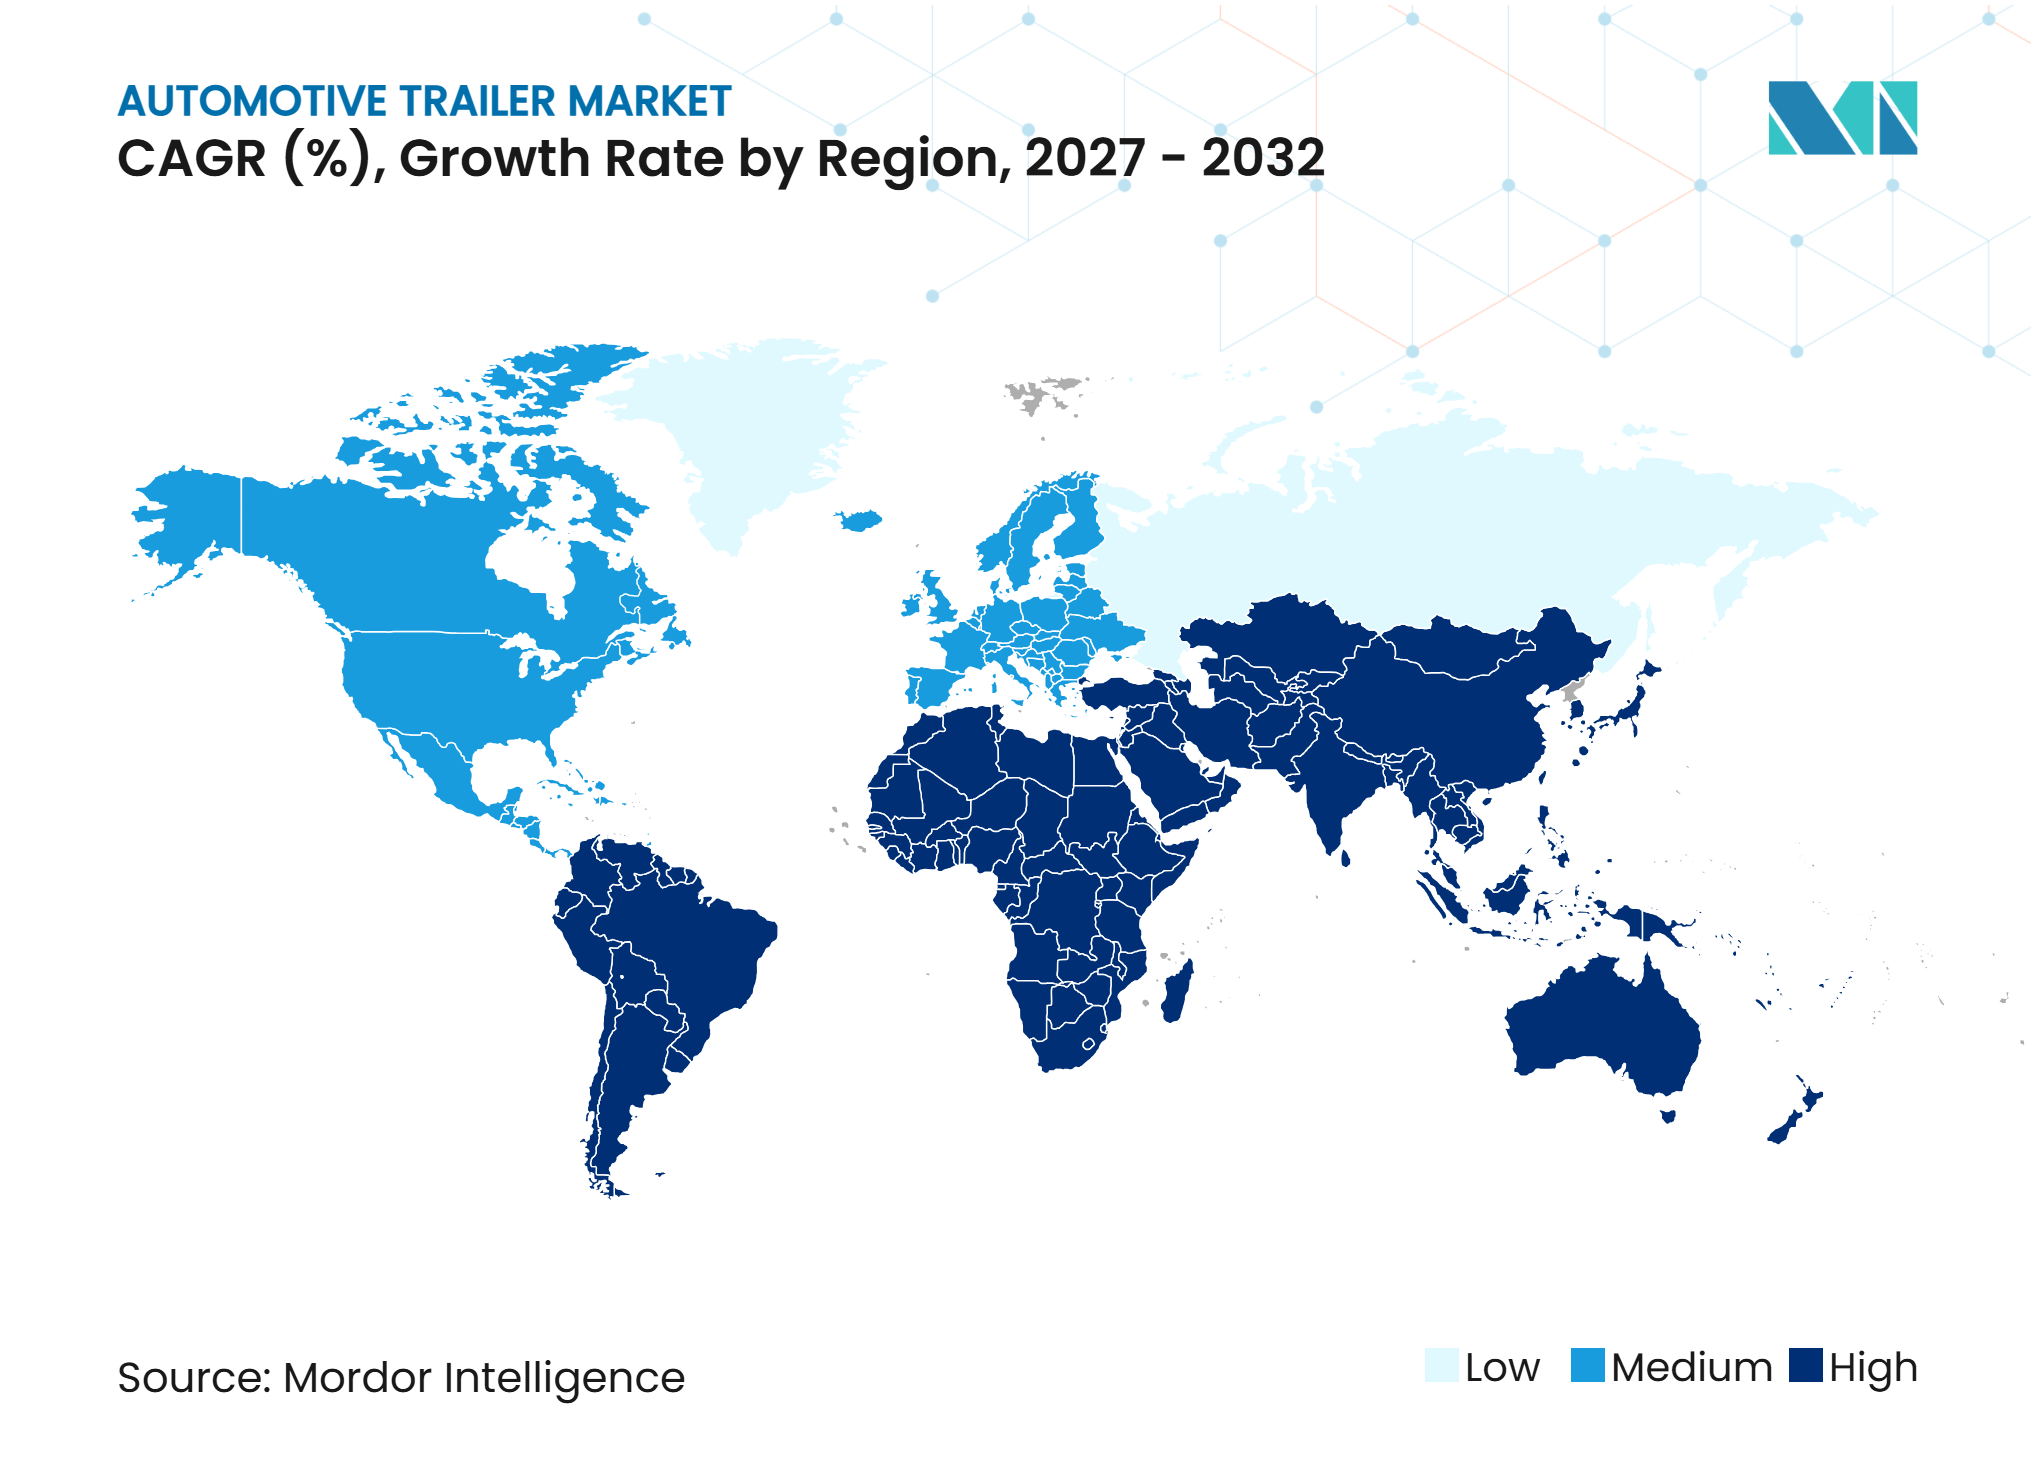
- Par géographie, l'Amérique du Nord détenait une part de 36,05 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,35 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du commerce électronique et de la distribution omnicanale | +1.2% | Mondial, avec une intensité maximale dans les corridors du commerce électronique en Amérique du Nord, en Europe occidentale et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance du fret en chaîne du froid et à température contrôlée | +1.0% | Mondial, avec des gains de premier plan en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Demande en infrastructures, construction et équipements agricoles | +0.8% | Asie-Pacifique, avec des retombées en Amérique du Sud et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Renouvellement du parc de remorques et exigences d'efficacité de charge utile | +0.7% | Amérique du Nord et Europe occidentale | Moyen terme (2 à 4 ans) |
| Télématique centrée sur les remorques et optimisation de l'utilisation des actifs | +0.5% | Mondial, avec un leadership précoce en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Électrification des unités de réfrigération et des essieux de remorques | +0.3% | Amérique du Nord et Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du commerce électronique et de la distribution omnicanale
Le marché des remorques automobiles bénéficie des réseaux de colis qui fonctionnent avec des besoins en actifs différents de ceux des réseaux de transport par camion traditionnels. La livraison le jour même nécessite une activité de navette dense et davantage de remorques disponibles aux nœuds de distribution. Ces opérations nécessitent souvent des ratios remorques/tracteurs plus élevés, car une remorque peut être chargée, mise en attente et déplacée sans que le même tracteur reste sur place. Amazon a étendu son offre de remorques en dépôt à sa marque aux expéditeurs tiers via ses services de chaîne d'approvisionnement, montrant que les grands opérateurs du commerce électronique considèrent la disponibilité des remorques comme une capacité opérationnelle plutôt qu'un simple article d'approvisionnement. Ce modèle accroît la valeur des parcs de remorques fiables, de la maintenance prévisible et de la visibilité des équipements. Cela signifie également que la demande de remorques peut rester résiliente lorsque le tonnage de fret n'augmente pas au même rythme.
Croissance du fret en chaîne du froid et à température contrôlée
Le marché des remorques automobiles bénéficie des investissements dans la chaîne du froid dans les régions où la logistique à température contrôlée organisée reste limitée. L'Inde disposait de 8 815 installations de stockage frigorifique avec une capacité d'environ 40,21 millions de tonnes en 2025, mais une grande partie de sa production périssable est encore acheminée en dehors des réseaux de chaîne du froid organisés [1]. Le gouvernement indien a approuvé une enveloppe totale PMKSY de 6 520 crores INR (environ 745 millions USD) en juillet 2025, incluant un soutien aux infrastructures intégrées de chaîne du froid. Cet écart place la connectivité reefer de première mille entre les stations de conditionnement et les points de distribution au cœur de la demande en équipements. DP World a ouvert une installation de chaîne du froid de 110 000 pieds carrés à Taloja, Navi Mumbai, en mai 2025, illustrant l'investissement dans des installations nécessitant des liaisons de transport réfrigéré fiables. La distribution pharmaceutique ajoute une demande de spécifications de remorques capables de gérer des tolérances de température plus strictes et de soutenir des normes de service plus élevées.
Demande en infrastructures, construction et équipements agricoles
La construction d'infrastructures soutient la demande de plateaux, de porte-engins surbaissés, de citernes et d'autres équipements adaptés au fret de projet. Le marché des remorques automobiles est donc exposé aux programmes d'investissement à long cycle ainsi qu'au fret de consommation courant. Les gouvernements d'Asie-Pacifique continuent de donner la priorité aux investissements routiers et autoroutiers, les routes représentant une part majeure des dépenses en infrastructures de transport. Le Programme national d'infrastructures de l'Inde comprend plus de 9 000 projets, créant un besoin soutenu d'équipements capables de déplacer des intrants de construction et des machines lourdes. La construction de centres de données et les projets d'énergie renouvelable nécessitent également des transporteurs spécialisés pour les transformateurs, les pales d'éoliennes et d'autres charges hors gabarit. Ces applications favorisent les remorques extensibles et les porte-engins surbaissés, car les opérateurs apprécient la flexibilité de charge et un support d'équipement fiable.
Renouvellement du parc de remorques et exigences d'efficacité de charge utile
La demande de remplacement reste un soutien important pour le marché des remorques automobiles, en particulier là où les parcs ont différé leurs achats pendant le ralentissement du fret. Les opérateurs remplacent les unités plus anciennes lorsque l'exposition à la maintenance, les performances de réfrigération ou la consommation de carburant deviennent difficiles à gérer. Les parcs réfrigérés subissent une pression particulière car les unités vieillissantes peuvent ne pas répondre aux performances de refroidissement attendues ou aux nouvelles normes opérationnelles. Les remorques récentes peuvent inclure une surveillance de la pression des pneus, des caractéristiques aérodynamiques et des planchers composites qui peuvent réduire la consommation de carburant du tracteur sur la durée de vie opérationnelle d'une unité. Ces avantages font du renouvellement du parc une décision opérationnelle plus large plutôt qu'un achat motivé uniquement par l'âge de la remorque. Le crédit-bail devient également plus attractif lorsque les parcs souhaitent disposer d'équipements mis à jour tout en limitant le risque d'actifs initial.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des volumes de fret cycliques et des dépenses d'investissement des transporteurs | -0.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Coûts élevés de l'acier, de l'aluminium, de la réfrigération et des composants | -0.5% | Amérique du Nord, Europe et chaînes d'approvisionnement mondiales des équipementiers | Moyen terme (2 à 4 ans) |
| Réglementations transfrontalières fragmentées et exigences de spécifications | -0.3% | Corridors Europe-Eurasie, routes Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Infrastructure limitée de recharge, de service et de valeur résiduelle pour les remorques intelligentes et électrifiées | -0.2% | Amérique du Nord, Europe de l'Est et économies émergentes | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des volumes de fret cycliques et des dépenses d'investissement des transporteurs
La demande de remorques suit les conditions du fret avec un décalage, car les transporteurs peuvent différer leurs achats lorsque les marges sont faibles. Le cycle baissier nord-américain de 2022 à 2025 a réduit l'activité de production et laissé de nombreux opérateurs concentrés sur la préservation du capital. Une reprise basée sur la demande de remplacement est moins sûre qu'une reprise basée sur une expansion générale du parc, car les acheteurs restent sélectifs quant aux spécifications et au calendrier. L'incertitude autour des mesures commerciales peut également retarder les commandes pendant que les acheteurs évaluent leur coût livré. En Europe, la faiblesse du sentiment dans le secteur des transports peut limiter les investissements même lorsque les livraisons s'améliorent. Le marché des remorques automobiles est donc exposé à la rentabilité des transporteurs et au calendrier de reprise du fret.
Coûts élevés de l'acier, de l'aluminium, de la réfrigération et des composants
Des coûts de matériaux et de composants plus élevés rendent plus difficile pour les fabricants la protection de leurs marges et pour les parcs la justification des achats d'équipements. Les coûts de l'aluminium ont été particulièrement significatifs pour les remorques utilisant une construction légère pour améliorer l'efficacité de la charge utile. Lorsque l'aluminium devient coûteux, les fabricants peuvent substituer l'acier dans les applications structurelles où le compromis sur la charge utile est acceptable. Cette décision peut modifier les attentes en matière de maintenance, les valeurs résiduelles et les hypothèses d'efficacité énergétique utilisées par les acheteurs de parcs. Les équipements de réfrigération, les systèmes électroniques et d'autres composants spécialisés peuvent ajouter une pression supplémentaire sur les coûts pour les configurations reefer. Le marché des remorques automobiles doit donc équilibrer l'efficacité opérationnelle par rapport au coût d'acquisition initial.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de remorque :
les équipements réfrigérés se développent grâce aux besoins de la chaîne du froidLes remorques fourgons secs détenaient une part de 43,15 % du marché des remorques automobiles en 2026, ce qui en fait le type de remorque le plus important. Leur position reflète l'ampleur du fret général, de la distribution de colis et des opérations de transport par camion conventionnelles. Les fourgons secs restent au cœur de la logistique nord-américaine et européenne car ils peuvent transporter une large gamme de marchandises palettisées. Leur conception standardisée soutient également les réseaux de réparation établis, les circuits d'équipements d'occasion et les programmes d'approvisionnement des parcs. Sur le marché des remorques automobiles, le segment bénéficie lorsque les prestataires de fret ont besoin d'équipements pouvant circuler entre les couloirs de fret du commerce électronique, de la distribution et du fret industriel.
Les remorques réfrigérées devraient croître à un CAGR de 8,21 % jusqu'en 2032, le taux le plus élevé parmi les types de remorques. Cette croissance suit la distribution alimentaire, la livraison d'épicerie en ligne et la logistique pharmaceutique qui nécessitent des conditions de température stables. La taille du marché des remorques automobiles pour les remorques réfrigérées est renforcée par l'exigence de relier les nouvelles installations de stockage frigorifique aux fermes, aux stations de conditionnement, aux centres de distribution et aux détaillants. Les normes californiennes relatives aux unités de réfrigération de transport en service continuent d'exiger le remplacement ou la mise à niveau des unités plus anciennes dans les opérations réglementées, bien que le CARB ait retiré sa demande d'autorisation fédérale pour l'exigence de camion TRU à zéro émission en janvier 2025[2]. Le profil d'âge du parc réfrigéré crée un besoin de remplacement distinct du cycle de fret plus large. Les opérateurs évaluent également attentivement la couverture de service, car les temps d'arrêt des équipements réfrigérés peuvent entraîner des pertes de produits. Ces facteurs favorisent les fabricants et les prestataires de crédit-bail capables d'offrir un accès à la maintenance, une surveillance de la température et un support fiable en pièces détachées.



Par essieu :
les essieux tandem conservent une large base opérationnelleLes configurations à essieux tandem détenaient une part de 57,33 % en 2026. Leur leadership reflète leur utilisation établie dans le transport longue distance nord-américain et les opérations de fret général européen. Les règles de taxation au poids-distance, les formules de charge par essieu et la formation des conducteurs ont longtemps été conçues autour des configurations tandem. Les équipes de maintenance des parcs comprennent également bien leurs composants et leurs caractéristiques opérationnelles. Cette base établie réduit l'incitation à changer de configuration là où les équipements existants répondent aux exigences de charge utile et d'itinéraire. Les essieux tandem offrent un équilibre pratique entre la répartition de la charge, le coût opérationnel et la maniabilité. Ils restent courants dans les fourgons secs, les unités réfrigérées, les plateaux et plusieurs autres formats de remorques. La grande base installée soutient également un large marché secondaire pour les pièces et la maintenance.
Les remorques multi-essieux devraient croître à un CAGR de 5,32 % jusqu'en 2032, le taux le plus élevé dans le segment des essieux. Leur croissance est liée à la logistique de projet, aux composants d'énergie éolienne et au fret hors gabarit nécessitant une capacité de charge plus élevée. Les corridors d'infrastructure en Asie-Pacifique créent des itinéraires où la direction hydraulique et les essieux supplémentaires peuvent être plus précieux qu'une simple optimisation des coûts opérationnels. Le marché des remorques automobiles utilise ces configurations lorsque les charges ne peuvent pas être déplacées efficacement avec des équipements de fret général standard. Les systèmes multi-essieux peuvent aider les opérateurs à respecter les exigences de répartition de charge tout en transportant des marchandises lourdes ou irrégulières. Les efforts de l'Inde en matière d'application de la charge par essieu sur les autoroutes nationales soutiennent également la demande d'équipements de transport lourd conformes. Le segment reste spécialisé, mais son rôle croît lorsque le fret de projet se développe.
Par classe de poids :
les remorques lourdes dominent, tandis que les unités de poids moyen soutiennent la logistique urbaineLes remorques lourdes de plus de 10 t détenaient une part de 64,12 % en 2026. Le fret longue distance favorise ces unités car des charges utiles plus importantes peuvent répartir les coûts fixes d'équipement et de conducteur sur davantage de marchandises. Les systèmes de fret routier matures en Amérique du Nord continuent de dépendre des remorques lourdes pour les principaux couloirs de distribution. Un fourgon sec standard de 53 pieds peut transporter une charge utile légale substantielle dans de nombreux États américains, renforçant l'argument économique en faveur des unités lourdes. Les remorques lourdes servent également les applications en vrac dans la construction, l'industrie, la pétrochimie et l'agriculture. Leur prévalence en fait une source de volume essentielle pour le marché des remorques automobiles. Les fabricants peuvent construire plusieurs types de remorques dans cette classe, des fourgons secs et reefers aux plateaux et citernes.
Les remorques de poids moyen de 3,5 t à 10 t devraient se développer à un CAGR de 6,55 % jusqu'en 2032. Les règles d'accès urbain dans les villes européennes et certaines zones métropolitaines d'Asie-Pacifique peuvent restreindre les véhicules plus lourds pendant les périodes chargées. Ces règles rendent les plateformes multi-livraisons plus légères plus pertinentes pour les distributeurs desservant des itinéraires urbains denses. Les unités de poids moyen peuvent soutenir la logistique alimentaire, les biens de consommation et la livraison du dernier kilomètre où la maniabilité est importante. Les avancées dans les matériaux composites et l'aluminium à haute résistance peuvent améliorer l'efficacité de la charge utile tout en restant dans les limites de poids. Les remorques de poids moyen servent également les itinéraires de distribution régionale reliant les centres urbains aux entrepôts voisins. Ce mélange de réglementation et de besoins opérationnels soutient une croissance moins dépendante du cycle de fret longue distance.
Par attelage :
les semi-remorques restent le format commercial par défautLes semi-remorques détenaient une part de 74,25 % en 2026. Les systèmes de sellette d'attelage standardisés en font la configuration par défaut pour le fret commercial dans le monde entier. Les fabricants de tracteurs, les gestionnaires de parcs, les programmes de formation des conducteurs et les réseaux de réparation sont tous alignés autour de ce format d'attelage. Cela crée des coûts de changement pratiques pour les opérateurs envisageant des alternatives. Les semi-remorques peuvent être utilisées dans les catégories fourgon sec, réfrigérée, plateau, citerne et spécialisée. Leur adaptabilité soutient leur utilisation dans les grands parcs comme dans les opérations de transporteurs indépendants. Le marché des remorques automobiles continue de dépendre des semi-remorques car elles s'adaptent aux parcs de tracteurs existants et aux pratiques opérationnelles. Un écosystème mature de composants et de services renforce davantage la position du format.
Les remorques à essieu central devraient croître à un CAGR de 5,84 % jusqu'en 2032, le taux le plus élevé dans le segment des attelages. Elles servent les applications agricoles, industrielles légères et de fret mixte où le rayon de braquage et la hauteur du plancher peuvent être importants. Leur géométrie peut convenir aux applications de transport européen nécessitant de la flexibilité sur des routes contraintes. Les remorques complètes continuent de servir les opérations en train B et en double combinaison en Amérique du Nord et en Australie sur les corridors approuvés. Ces alternatives restent des catégories plus petites car leur utilisation est limitée par les règles d'itinéraire et les modèles opérationnels des clients. La demande de plateformes adaptables peut augmenter à mesure que la logistique urbaine et les opérations de chargement mixte deviennent plus courantes.

Par utilisation finale :
la logistique et le fret assurent le volume, le transport automobile connaît la croissance la plus rapideLa logistique et le fret détenaient une part de 49,15 % en 2026. Cette utilisation finale comprend les fourgons secs utilisés dans les réseaux de colis, les reefers utilisés dans la distribution alimentaire, les citernes utilisées dans la pétrochimie et d'autres équipements utilisés dans les systèmes de distribution. Sa large base de marchandises confère au segment une résilience car la demande ne dépend pas d'un seul secteur de fret. Les clients de la logistique se concentrent sur l'utilisation des remorques, l'accès à la maintenance et la disponibilité des équipements. Les modèles de mutualisation peuvent améliorer l'utilisation en permettant à une remorque de servir plusieurs expéditeurs ou transporteurs plutôt qu'un seul parc dédié. Le marché des remorques automobiles reste étroitement lié à cette utilisation finale car presque chaque catégorie de remorque joue un rôle dans le mouvement du fret. L'ampleur du segment en fait également un élément important pour la demande de remplacement lors d'une reprise du marché.
Le transport automobile devrait croître à un CAGR de 7,52 % jusqu'en 2032, le taux le plus rapide parmi les utilisations finales. Les constructeurs automobiles diversifient les sites d'assemblage final pour réduire leur exposition aux risques tarifaires et géopolitiques. Cela augmente le nombre de mouvements inter-usines et d'expéditions de distribution finale nécessitant des porte-voitures dédiés. Les conceptions de porte-voitures doivent protéger les véhicules finis tout en répondant aux exigences d'itinéraire, de chargement et de sécurité. L'activité de construction soutient la demande de plateaux et de porte-engins surbaissés, tandis que l'agriculture bénéficie des investissements dans la chaîne du froid et la logistique rurale. Les remorques de loisirs et de voyage restent plus exposées à la confiance des consommateurs et aux coûts du carburant que les équipements de fret commercial. Le marché des remorques automobiles combine donc des catégories cycliques orientées vers les consommateurs avec une demande industrielle et logistique plus durable.
Analyse géographique
L'Amérique du Nord détenait une part de 36,05 % du marché des remorques automobiles en 2026. La région dispose d'un écosystème de transporteurs mature, d'une forte intensité de fret et d'une utilisation établie du standard fourgon sec de 53 pieds. La demande de remplacement est plus importante que l'expansion du parc à mesure que les transporteurs renouvellent leurs équipements vieillissants. La politique commerciale affecte également la concurrence car la Commission américaine du commerce international a ouvert des enquêtes antidumping et compensatoires sur les remorques de type fourgon et les sous-ensembles en provenance du Canada, de la Chine et du Mexique en novembre 2025[3]. L'enquête peut modifier le coût livré des équipements importés et influencer les choix d'approvisionnement. Les acheteurs nord-américains font également face à un besoin de couverture de service à mesure que les systèmes de réfrigération et d'électrification deviennent plus complexes.
L'Asie-Pacifique devrait croître à un CAGR de 6,35 % jusqu'en 2032, le taux régional le plus rapide. La taille du marché des remorques automobiles dans la région est soutenue par les corridors de fabrication en Chine, la formalisation de la logistique en Inde et la croissance des chaînes d'approvisionnement en Asie du Sud-Est. Cela soutient la demande de plateaux, de porte-engins surbaissés, de citernes et d'autres équipements de fret de projet. L'écart de chaîne du froid en Inde crée un potentiel supplémentaire pour les équipements réfrigérés de courte distance, notamment entre les stations de conditionnement et les points de distribution. CIMC Vehicles poursuit également une couverture géographique plus large dans le cadre de son Plan Stellar, montrant que les fabricants d'Asie-Pacifique se préparent à concurrencer en dehors de leur région d'origine.
L'Amérique du Sud reste plus limitée en volume mais présente une demande liée au transport agricole brésilien, aux exportations alimentaires, au commerce électronique urbain, à l'exploitation minière et au transport dans le secteur de l'énergie. L'Argentine, le Chili et la Colombie ajoutent une demande liée à l'exploitation minière, aux couloirs d'exportation agricole et à l'activité industrielle. Le Moyen-Orient et l'Afrique bénéficient de la logistique des mégaprojets saoudiens et du besoin à long terme d'équipements de transport en Afrique subsaharienne. CIMC Vehicles a accepté en septembre 2025 de fournir 2 000 semi-remorques en Tanzanie pour livraison en 2026 et a annoncé des plans pour un centre de livraison et de service à Dar es Salaam, indiquant une démarche visant à établir une capacité opérationnelle locale en anticipation de la croissance attendue de la demande. L'accès au financement et la qualité des routes restent des contraintes dans plusieurs marchés. Les grands programmes d'infrastructure et les besoins de transport de matières premières rendent néanmoins ces régions pertinentes pour les stratégies géographiques à long terme.
Paysage concurrentiel
Concentration du Marché
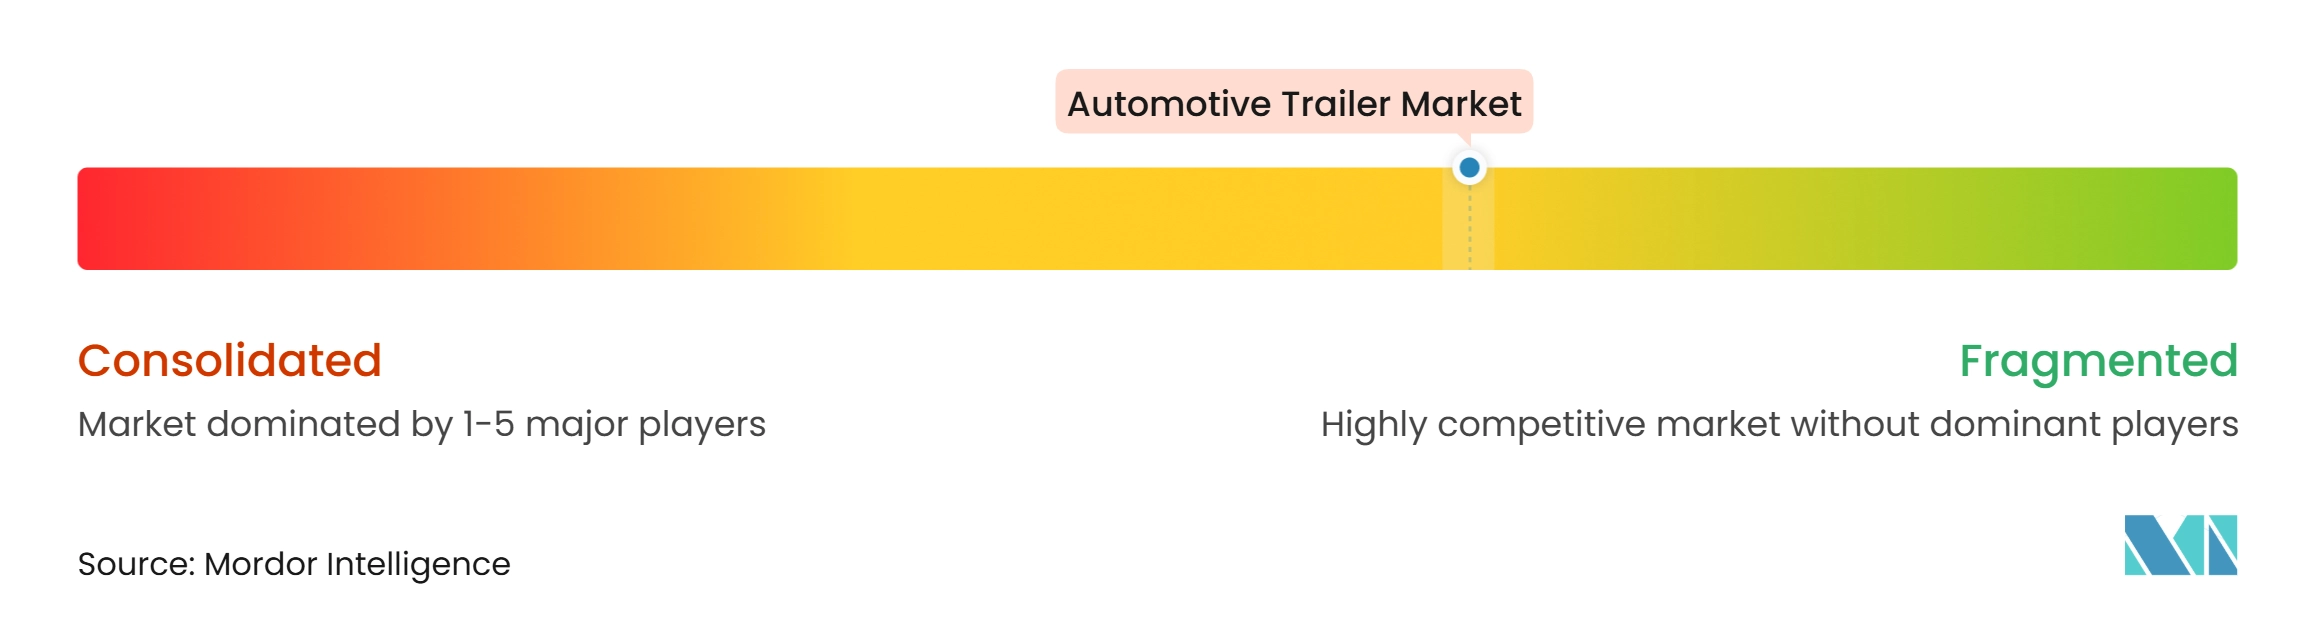
Le marché des remorques automobiles est modérément concentré à l'échelle mondiale, bien que les conditions concurrentielles varient considérablement selon les régions. Schmitz Cargobull détenait 25 % des remorques européennes nouvellement immatriculées au cours de l'exercice 2025/26. Krone Group, Kögel et Wielton sont d'importants concurrents européens, tandis que l'Amérique du Nord compte plusieurs fournisseurs axés sur différents types de remorques et segments de clientèle. Wabash National, Great Dane, Utility Trailer Manufacturing, Stoughton, Vanguard National et Fontaine se font concurrence dans un cadre régional plus fragmenté. La concurrence européenne inclut de plus en plus la capacité de service numérique et le support après-vente en plus du prix unitaire. Schmitz Cargobull utilise le Cargobull Operating System pour connecter les fonctions de service et numériques à son offre d'équipements. Cela augmente la valeur d'une base installée et des relations clients continues.
Les fabricants se développent par le développement de produits et l'investissement géographique. Le Plan Stellar de CIMC Vehicles, qui a succédé à son programme Star-Chained en 2026, s'appuie sur la plateforme de tracteur-remorque électrique EV-RT lancée en novembre 2025, montrant son orientation vers la technologie de train routier électrique et une couverture de marché plus large. Schmitz Cargobull a porté sa participation dans le groupe australien Freighter Group à 72 % en juin 2026, étendant sa production de remorques réfrigérées et de fret général dans l'hémisphère sud. La société a également investi dans Sub Zero Insulation Technologies en Inde, renforçant sa position dans les solutions d'isolation et de transport à température contrôlée. Ces mouvements reflètent un effort pour répondre à la demande régionale tout en maintenant la spécialisation des produits. L'expansion dans les services, l'isolation et la technologie peut réduire la dépendance aux seules ventes unitaires. Elle peut également améliorer la fidélisation des clients lorsque les opérateurs de parcs ont besoin d'un support de maintenance et de pièces dans plusieurs pays.
Les services numériques et l'électrification restent des domaines d'opportunité concurrentielle. Les remorques connectées peuvent fournir des informations de localisation, d'état et de diagnostic qui soutiennent l'utilisation du parc et la maintenance préventive. Cette capacité peut être particulièrement précieuse pour les parcs réfrigérés, où une défaillance de maintenance peut affecter la marchandise elle-même. Les fournisseurs spécialisés axés sur les essieux électriques peuvent également cibler le cycle de remplacement des reefers sans fabriquer une remorque complète. Cette approche peut tester la capacité des fabricants à maintenir le matériel, les services numériques et l'électrification intégrés dans une seule offre. Le marché des remorques automobiles récompense donc les entreprises capables de soutenir les équipements tout au long de leur durée de vie opérationnelle ainsi qu'au moment de l'achat.
Leaders du secteur des remorques automobiles
-
CIMC Vehicles (Group) Co., Ltd.
-
Wabash National Corporation
-
Schmitz Cargobull AG
-
Fahrzeugwerk Bernard KRONE GmbH & Co. KG
-
Utility Trailer Manufacturing Company, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des remorques automobiles Entreprises couvertes dans ce rapport
- Wabash National Corporation
- Great Dane LLC
- Utility Trailer Manufacturing Company, LLC
- Schmitz Cargobull AG
- Fahrzeugwerk Bernard KRONE GmbH & Co. KG
- Hyundai Translead
- CIMC Vehicles (Group) Co., Ltd.
- Stoughton Trailers, LLC
- Kögel Trailer GmbH & Co. KG
- Wielton S.A.
- Fontaine Trailer Company
- Felling Trailers, Inc.
- Big Tex Trailers
- THOR Industries, Inc.
- Humbaur GmbH
- Böckmann Fahrzeugwerke GmbH
- Fruehauf SAS
- Tırsan Treyler San. Tic. A.Ş.
- Lamberet SAS
- Vanguard National Trailer Corporation
Développements industriels récents dans Marché des remorques automobiles
- Septembre 2026 : Transportation Equipment Network (TEN) a annoncé l'ajout de 3 000 nouvelles remorques fourgons secs de l'année modèle 2027 en octobre, portant son parc de location en Amérique du Nord à environ 85 000 unités avant la saison de pointe.
- Septembre 2026 : Landstar a commandé 2 000 nouvelles remorques fourgons secs avec feux de freinage clignotants, composants antivol et plaques de matières dangereuses à rabat, avec des livraisons jusqu'à la fin de 2026.
- Août 2026 : Great Dane a lancé le Freedom Ultra, une remorque plateau en aluminium soudé ajoutée à sa gamme de plateaux Freedom.
- Juin 2026 : Schmitz Cargobull a porté sa participation dans le fabricant australien de remorques Freighter Group de 26 % à 72 %, prenant le contrôle majoritaire.
Périmètre du rapport mondial sur le marché des remorques automobiles
Le périmètre comprend la segmentation par type de remorque (fourgon sec, réfrigérée (reefer), plateau, porte-engins surbaissé, citerne, porte-voitures, remorques utilitaires/légères, remorques de voyage/camping-car et autres), essieu (essieu simple, essieu tandem et multi-essieux), classe de poids (léger (moins de 3,5 t), moyen (3,5-10 t) et lourd (plus de 10 t)), attelage (semi-remorque, remorque complète et autres (essieu central)) et utilisation finale (logistique et fret, construction, agriculture, loisirs, transport automobile et autres). L'analyse couvre également la segmentation au niveau régional, incluant l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Les prévisions de taille et de croissance du marché sont présentées en valeur en USD et en volume en unités.
Aperçu de la segmentation
| Fourgon sec |
| Réfrigérée (Reefer) |
| Plateau |
| Porte-engins surbaissé |
| Citerne |
| Porte-voitures |
| Remorques utilitaires/légères |
| Remorques de voyage/camping-car |
| Autres |
| Essieu simple |
| Essieu tandem |
| Multi-essieux |
| Léger (moins de 3,5 t) |
| Moyen (3,5-10 t) |
| Lourd (plus de 10 t) |
| Semi-remorque |
| Remorque complète |
| Autres (essieu central) |
| Logistique et fret |
| Construction |
| Agriculture |
| Loisirs |
| Transport automobile |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de remorque | Fourgon sec | |
| Réfrigérée (Reefer) | ||
| Plateau | ||
| Porte-engins surbaissé | ||
| Citerne | ||
| Porte-voitures | ||
| Remorques utilitaires/légères | ||
| Remorques de voyage/camping-car | ||
| Autres | ||
| Par essieu | Essieu simple | |
| Essieu tandem | ||
| Multi-essieux | ||
| Par classe de poids | Léger (moins de 3,5 t) | |
| Moyen (3,5-10 t) | ||
| Lourd (plus de 10 t) | ||
| Par attelage | Semi-remorque | |
| Remorque complète | ||
| Autres (essieu central) | ||
| Par utilisation finale | Logistique et fret | |
| Construction | ||
| Agriculture | ||
| Loisirs | ||
| Transport automobile | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des remorques automobiles d'ici 2032 ?
Le marché des remorques automobiles devrait atteindre 44,86 milliards USD d'ici 2032, avec un CAGR de 4,42 % de 2027 à 2032.
Quel type de remorque connaît la croissance la plus rapide ?
Les remorques réfrigérées devraient croître à un CAGR de 8,21 % jusqu'en 2032, soutenues par les besoins de transport alimentaire, pharmaceutique et de chaîne du froid.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait enregistrer un CAGR de 6,35 % jusqu'en 2032, soutenue par les investissements en infrastructures, la formalisation de la logistique et le développement de la chaîne du froid.
Quel est le plus grand segment d'utilisation finale pour les remorques ?
La logistique et le fret détenaient une part de 49,15 % en 2026, reflétant l'utilisation large des remorques dans le transport de colis, de détail, industriel et de distribution.