
Automotive-Trailer-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
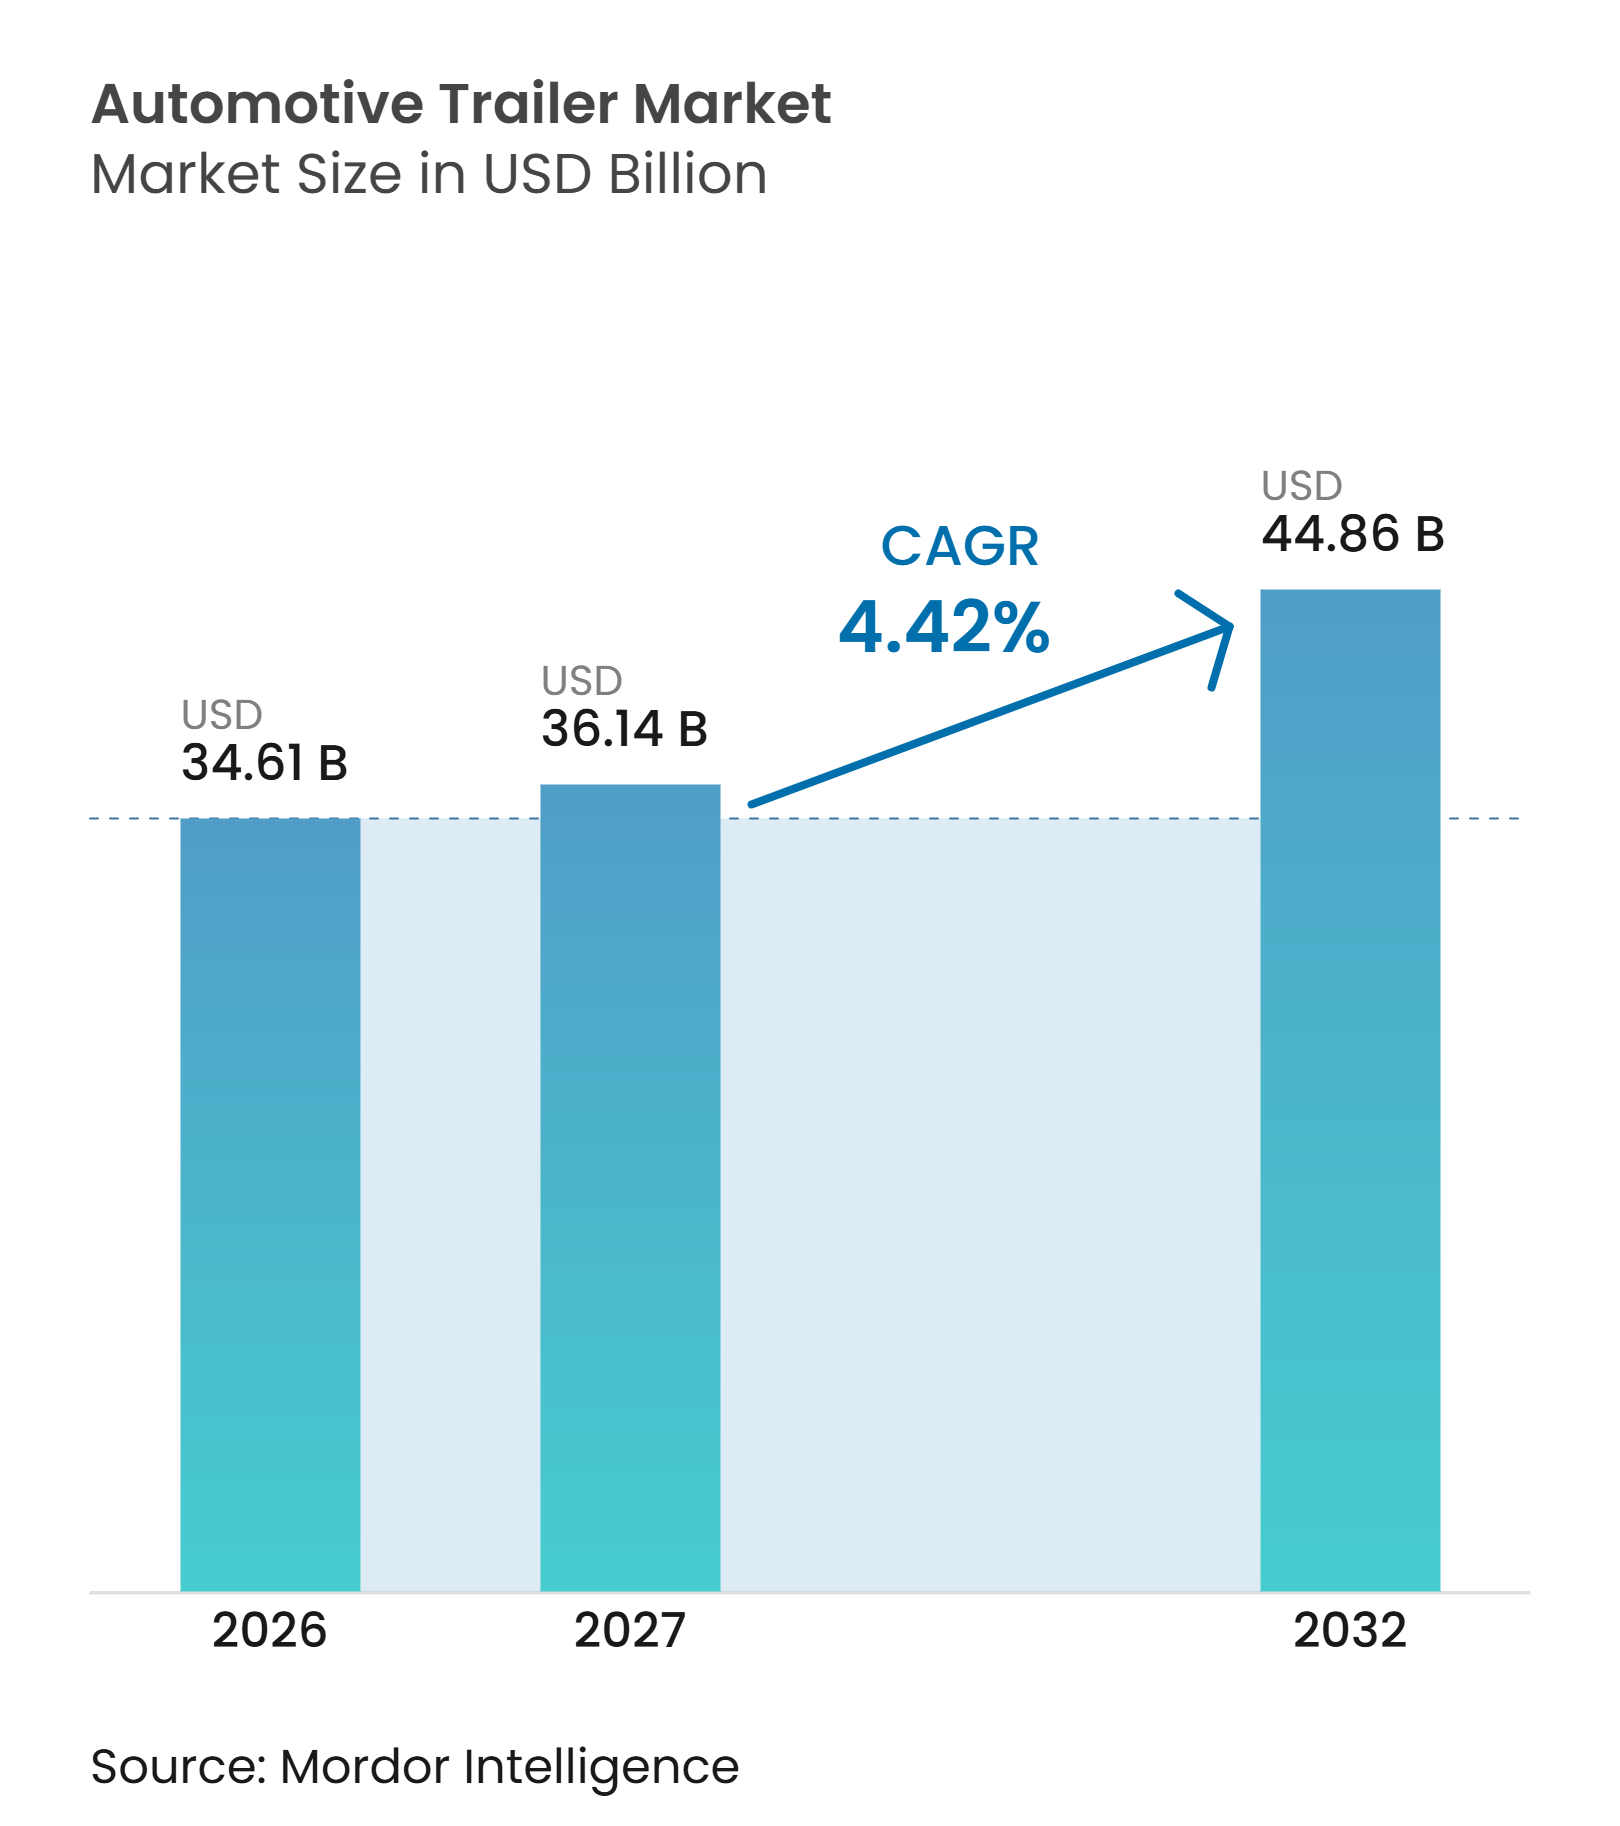
| Marktgröße (2027) | 36.14 Milliarden US-Dollar |
| Marktgröße (2032) | 44.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.42 % |
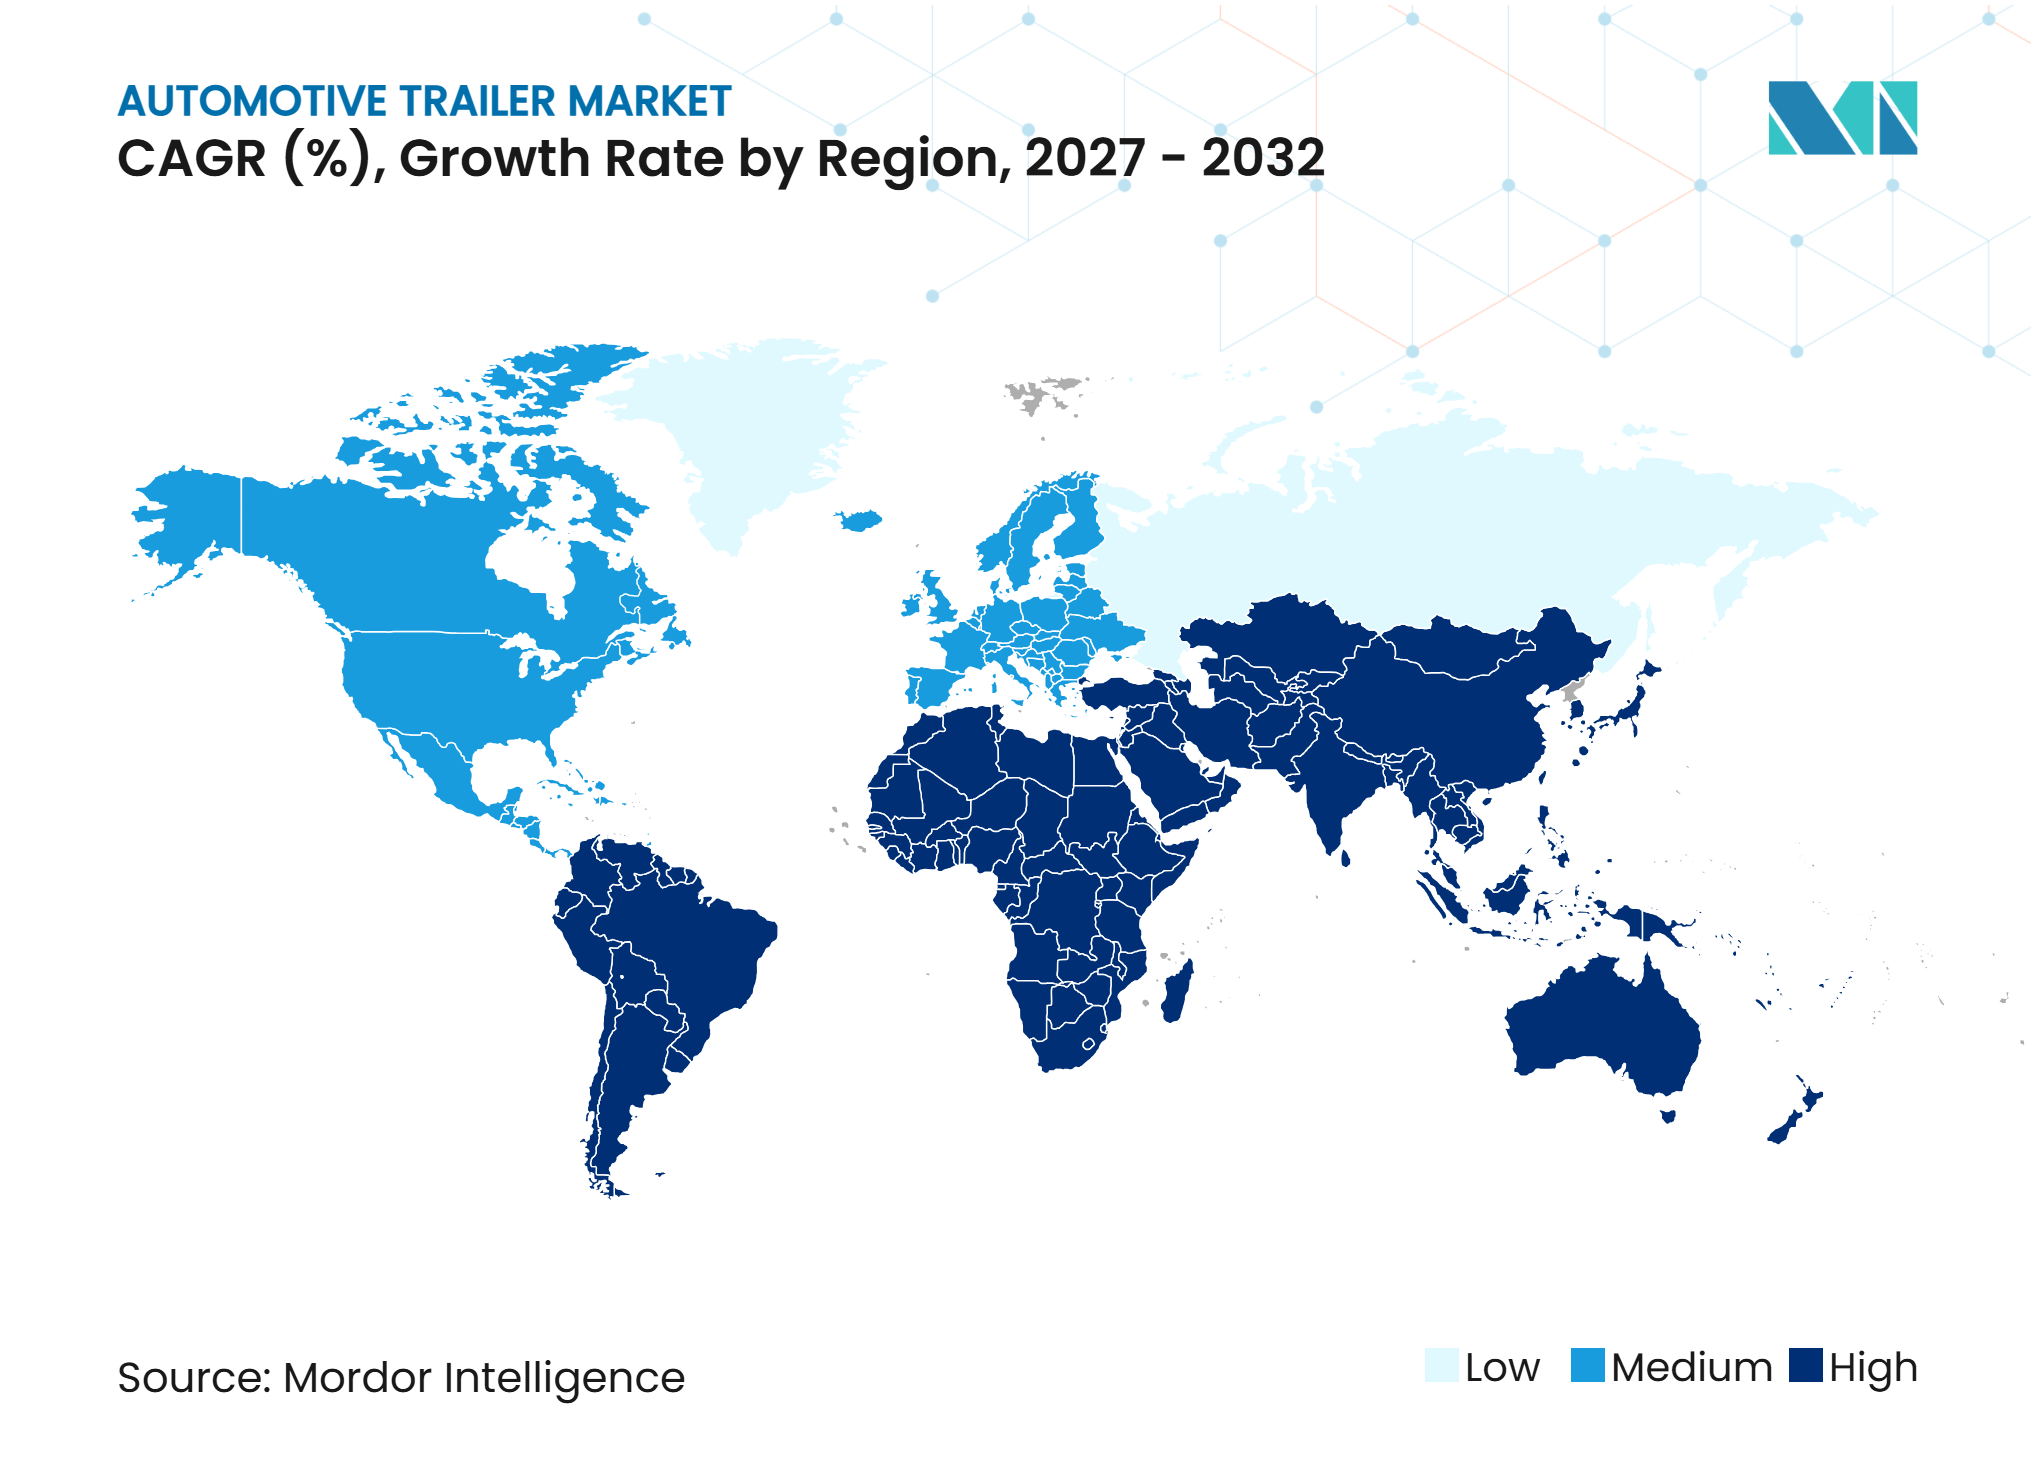
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automotive-Trailer-Marktanalyse von Mordor Intelligence
Die Marktgröße des Automotive-Trailer-Markts wurde im Jahr 2026 auf 34,61 Milliarden USD geschätzt und soll von 36,14 Milliarden USD im Jahr 2027 auf 44,86 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,42 % im Zeitraum 2027–2032. Der Automotive-Trailer-Markt wird durch E-Commerce-Distribution, Investitionen in die Kühlkette, Ersatzbedarf und spezialisierte Frachtanforderungen gestützt. Dichte Fulfillment-Netzwerke erfordern mehr Drop-Trailer und höhere Trailer-zu-Zugmaschinen-Verhältnisse als herkömmliche Komplettladungssysteme. Kühlfahrzeuge gewinnen an Bedeutung, da Lebensmittel- und Pharma-Lieferketten einen stärker kontrollierten Transport erfordern. Wettbewerbsstrategien verlagern sich über den reinen Stückverkauf hinaus hin zu Serviceabdeckung, Telematik, Leichtbauweise und geografischer Expansion. Kostendruck durch Materialien sowie die ungleichmäßige Verfügbarkeit von Lade- und Serviceinfrastruktur prägen weiterhin die Kaufentscheidungen.
Wichtigste Erkenntnisse des Berichts
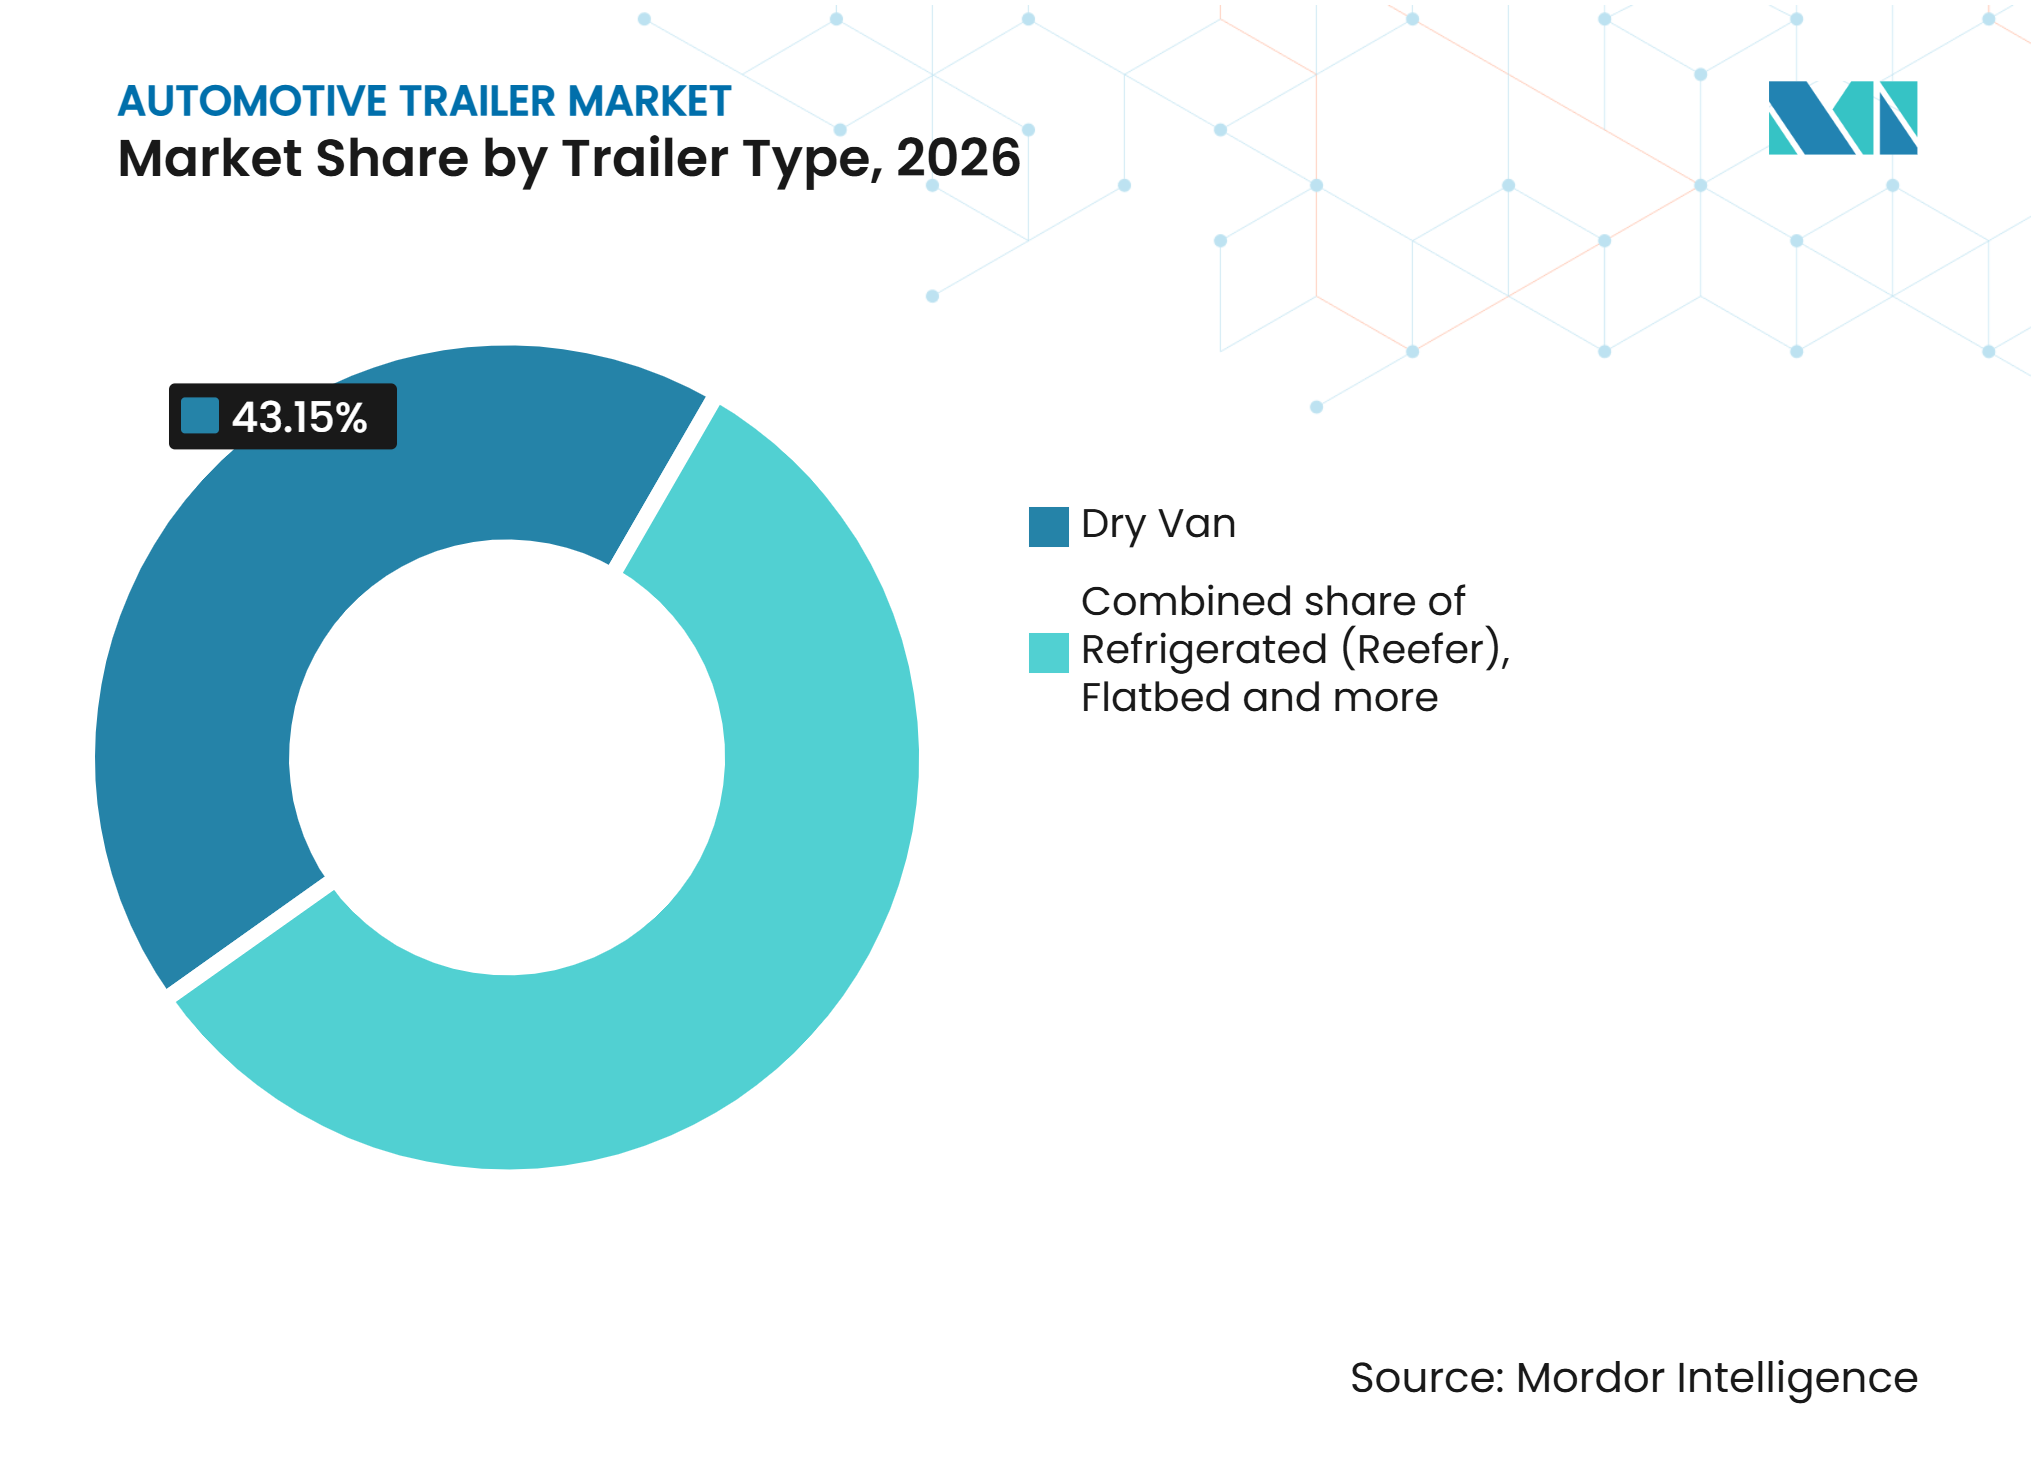
- Nach Trailer-Typ hielten Trockenkoffer im Jahr 2026 einen Marktanteil von 43,15 %, während Kühlauflieger bis 2032 voraussichtlich mit einem CAGR von 8,21 % wachsen werden.
- Nach Achse hielten Tandemachsen im Jahr 2026 einen Marktanteil von 57,33 %, während Mehrfachachsen-Trailer bis 2032 voraussichtlich mit einem CAGR von 5,32 % wachsen werden.
- Nach Gewichtsklasse hielten Schwerlast-Trailer im Jahr 2026 einen Marktanteil von 64,12 %, während Mittelgewichts-Trailer bis 2032 voraussichtlich mit einem CAGR von 6,55 % wachsen werden.
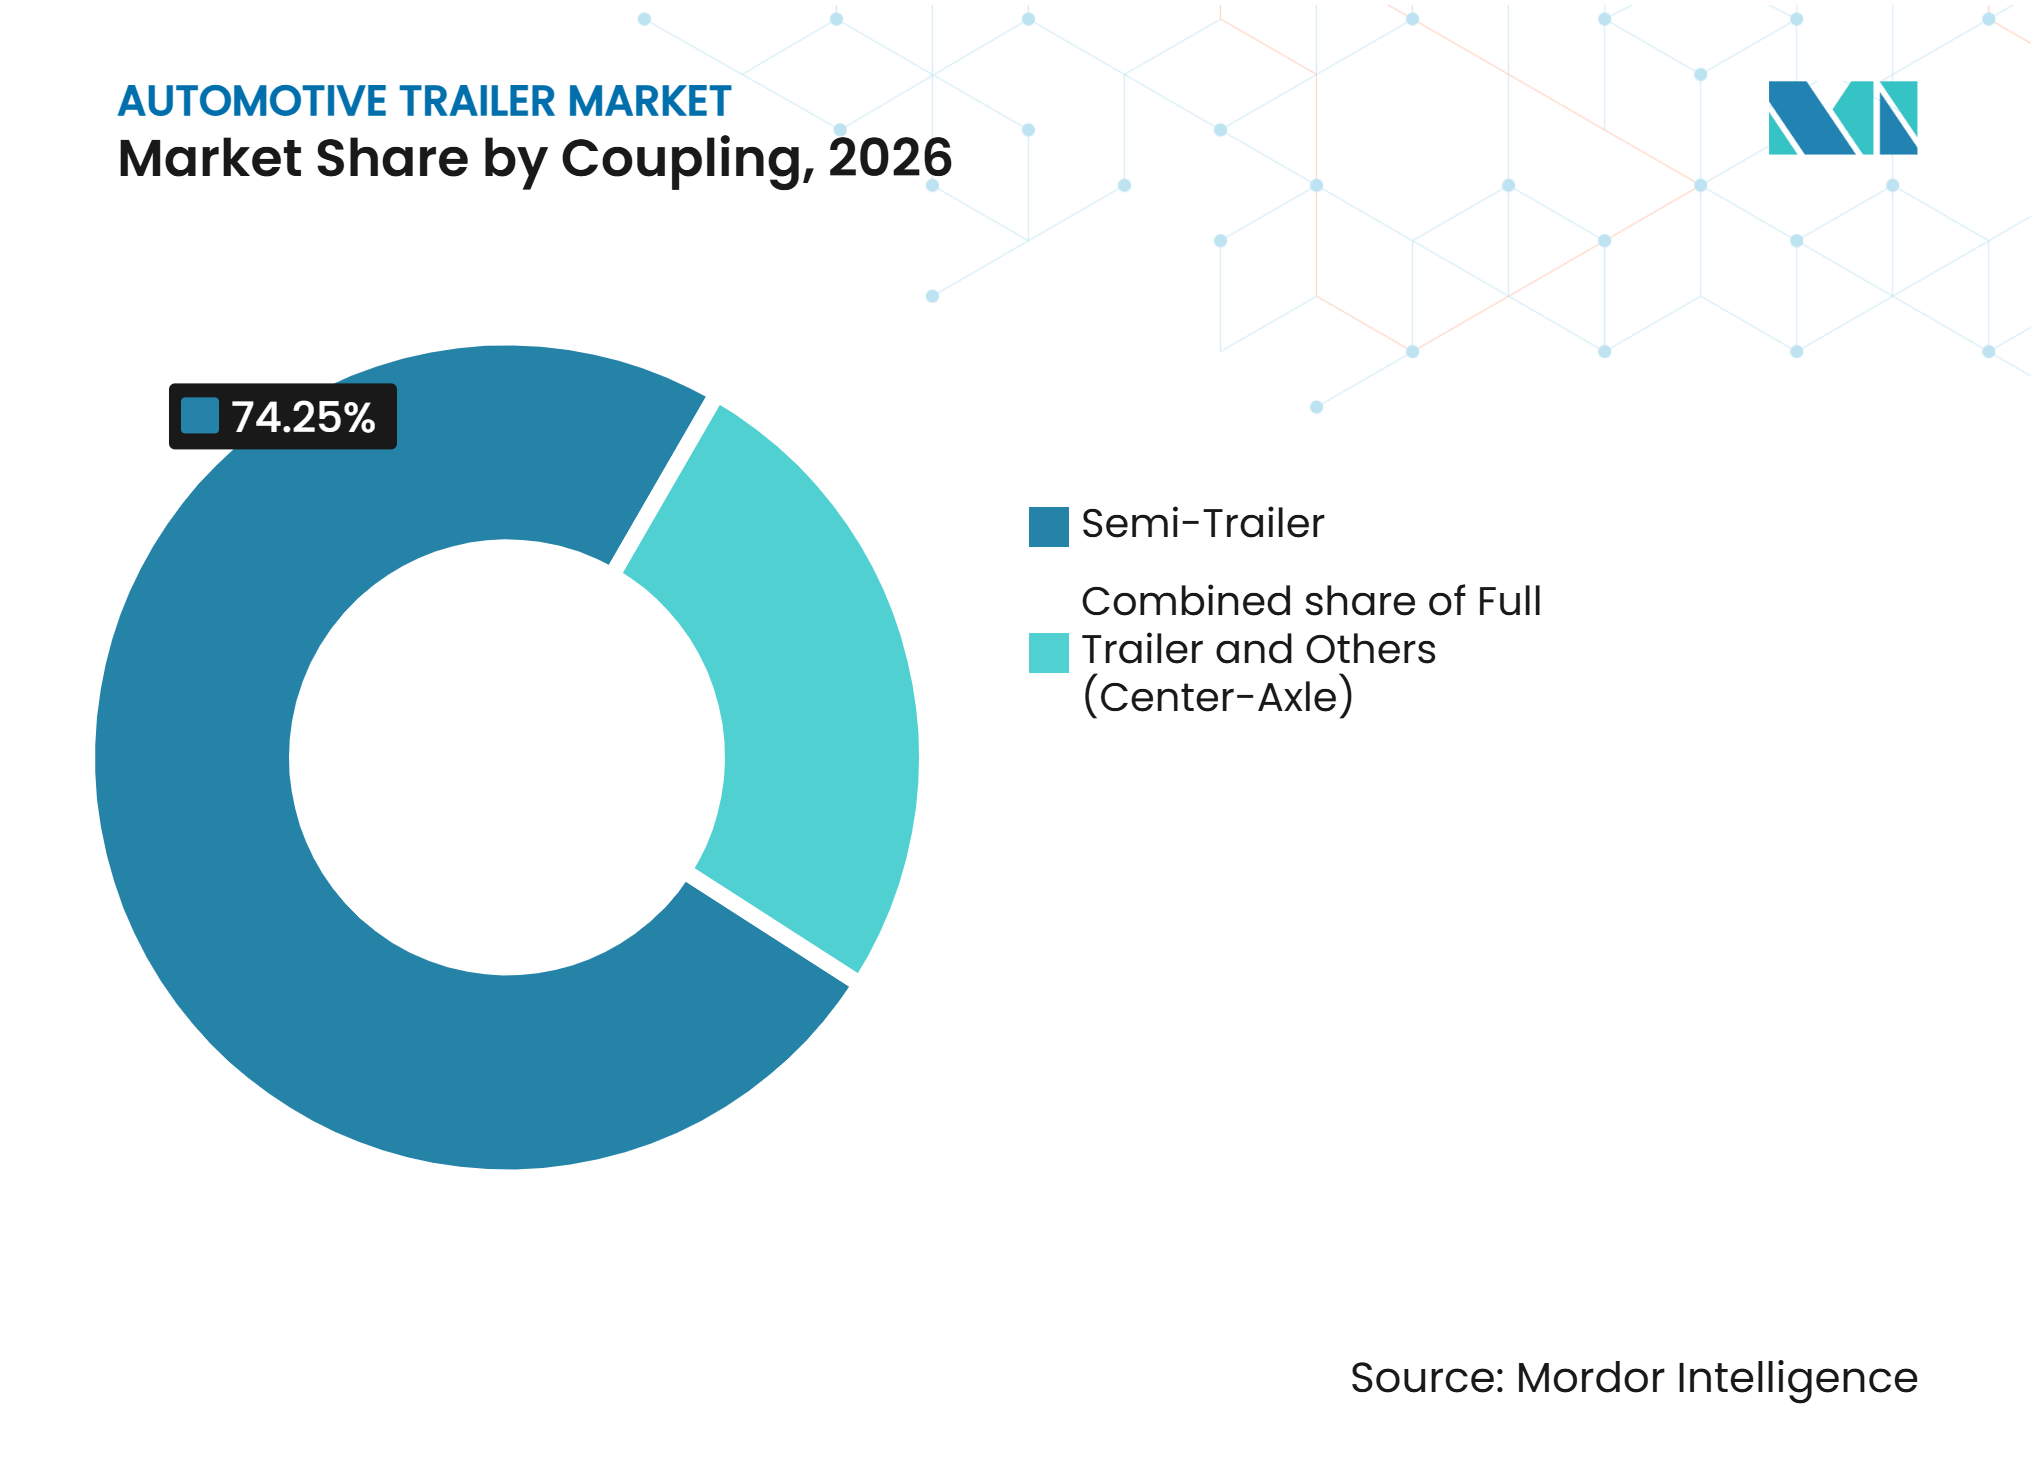
- Nach Kupplung hielten Sattelauflieger im Jahr 2026 einen Marktanteil von 74,25 %, während Zentralachsanhänger bis 2032 voraussichtlich mit einem CAGR von 5,84 % wachsen werden.
- Nach Endverwendung hielt Logistik und Fracht im Jahr 2026 einen Marktanteil von 49,15 %, während der Automobiltransport bis 2032 voraussichtlich mit einem CAGR von 7,52 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,05 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 6,35 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Expansion des E-Commerce und des Omnichannel-Vertriebs | +1.2% | Global, mit höchster Intensität in den E-Commerce-Korridoren Nordamerikas, Westeuropas und des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Kühlkette und des temperaturgeführten Frachttransports | +1.0% | Global, mit führenden Zuwächsen im asiatisch-pazifischen Raum, Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage aus Infrastruktur, Bauwesen und Landmaschinen | +0.8% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Südamerika sowie den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Erneuerung des Trailer-Fuhrparks und Anforderungen an die Nutzlasteffizienz | +0.7% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Trailer-zentrierte Telematik und Optimierung der Anlagenauslastung | +0.5% | Global, mit früher Führungsrolle in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Kühlaggregaten und Trailer-Achsen | +0.3% | Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des E-Commerce und des Omnichannel-Vertriebs
Der Automotive-Trailer-Markt profitiert von Paketnetzwerken, die andere Anforderungen an Betriebsmittel stellen als herkömmliche Komplettladungsnetzwerke. Same-Day-Fulfillment erfordert intensive Shuttle-Aktivitäten und mehr Trailer an Fulfillment-Knotenpunkten. Diese Betriebe benötigen häufig höhere Trailer-zu-Zugmaschinen-Verhältnisse, da ein Trailer beladen, bereitgestellt und bewegt werden kann, ohne dass dieselbe Zugmaschine vor Ort bleiben muss. Amazon hat sein markengebundenes Drop-Trailer-Angebot über seine Supply-Chain-Dienste auf Drittanbieter ausgeweitet und damit gezeigt, dass große E-Commerce-Betreiber die Trailer-Verfügbarkeit als operative Fähigkeit und nicht als einfachen Beschaffungsartikel betrachten. Dieses Modell steigert den Wert zuverlässiger Trailer-Pools, planbarer Wartung und Gerätesichtbarkeit. Es bedeutet auch, dass die Trailer-Nachfrage widerstandsfähig bleiben kann, wenn das Frachtvolumen nicht im gleichen Tempo steigt.
Wachstum der Kühlkette und des temperaturgeführten Frachttransports
Der Automotive-Trailer-Markt profitiert von Investitionen in die Kühlkette in Regionen, in denen eine organisierte temperaturgeführte Logistik noch begrenzt ist. Indien verfügte im Jahr 2025 über 8.815 Kühllagerstätten mit einer Kapazität von rund 40,21 Millionen Tonnen, doch ein Großteil seiner verderblichen Erzeugnisse wird nach wie vor außerhalb organisierter Kühlkettennetzwerke transportiert [1]. Die indische Regierung genehmigte im Juli 2025 ein PMKSY-Gesamtbudget von INR 6.520 Crore (rund 745 Millionen USD), einschließlich Unterstützung für integrierte Kühlketteninfrastruktur. Diese Lücke rückt die Reefer-Konnektivität auf der ersten Meile zwischen Packstationen und Verteilungspunkten in den Mittelpunkt der Geräteanforderungen. DP World eröffnete im Mai 2025 eine 110.000 Quadratfuß große Kühlkettenanlage in Taloja, Navi Mumbai, was die Investitionen in Einrichtungen verdeutlicht, die zuverlässige Kühlfahrzeugverbindungen benötigen. Der Pharmavertrieb erhöht die Nachfrage nach Trailer-Spezifikationen, die engere Temperaturtoleranzen einhalten und höhere Servicestandards unterstützen können.
Nachfrage aus Infrastruktur, Bauwesen und Landmaschinen
Der Infrastrukturausbau stützt die Nachfrage nach Tiefladeanhängern, Tiefladern, Tankfahrzeugen und anderen Fahrzeugen, die für Projektfracht geeignet sind. Der Automotive-Trailer-Markt ist daher sowohl langfristigen Investitionsprogrammen als auch dem routinemäßigen Konsumgüterfrachtverkehr ausgesetzt. Die Regierungen im asiatisch-pazifischen Raum priorisieren weiterhin Investitionen in Straßen und Autobahnen, wobei Straßenwege einen erheblichen Anteil der Ausgaben für Verkehrsinfrastruktur ausmachen. Indiens Nationales Infrastrukturprogramm umfasst mehr als 9.000 Projekte und schafft einen anhaltenden Bedarf an Fahrzeugen, die Baumaterialien und schwere Maschinen transportieren können. Der Bau von Rechenzentren und Projekten im Bereich erneuerbare Energien erfordert ebenfalls spezialisierte Träger für Transformatoren, Turbinenschaufeln und andere Übermaßladungen. Solche Anwendungen bevorzugen ausziehbare Trailer und Tieflader, da Betreiber Ladeflexibilität und zuverlässigen Geräteservice schätzen.
Erneuerung des Trailer-Fuhrparks und Anforderungen an die Nutzlasteffizienz
Der Ersatzbedarf bleibt eine wichtige Stütze für den Automotive-Trailer-Markt, insbesondere dort, wo Fuhrparks während des Frachtabschwungs Käufe aufgeschoben haben. Betreiber ersetzen ältere Einheiten, wenn Wartungsaufwand, Kühlleistung oder Kraftstoffverbrauch schwer zu handhaben werden. Kühlfahrzeugflotten stehen unter besonderem Druck, da alternde Einheiten möglicherweise nicht mehr die erwartete Kühlleistung oder neue Betriebsstandards erfüllen. Neuere Trailer können Reifendrucküberwachung, aerodynamische Merkmale und Verbundböden umfassen, die den Kraftstoffverbrauch der Zugmaschine über die Betriebslebensdauer einer Einheit reduzieren können. Diese Vorteile machen die Fuhrparkerneuerung zu einer umfassenderen Betriebsentscheidung und nicht nur zu einem durch das Trailer-Alter getriebenen Kauf. Leasing wird auch attraktiver, wenn Fuhrparks aktualisierte Geräte wünschen und gleichzeitig das anfängliche Anlagenrisiko begrenzen möchten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zyklische Frachtvolumina und Volatilität der Investitionsausgaben der Spediteure | -0.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für Stahl, Aluminium, Kühlung und Komponenten | -0.5% | Nordamerika, Europa und globale OEM-Lieferketten | Mittelfristig (2–4 Jahre) |
| Fragmentierte grenzüberschreitende Vorschriften und Spezifikationsanforderungen | -0.3% | Europa-Eurasien-Korridore, Routen im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Lade-, Service- und Restwertinfrastruktur für intelligente und elektrifizierte Trailer | -0.2% | Nordamerika, Osteuropa und Schwellenländer | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zyklische Frachtvolumina und Volatilität der Investitionsausgaben der Spediteure
Die Trailer-Nachfrage folgt den Frachtbedingungen mit einer Verzögerung, da Spediteure Käufe aufschieben können, wenn die Margen schwach sind. Der nordamerikanische Abschwungzyklus von 2022 bis 2025 reduzierte die Produktionsaktivität und ließ viele Betreiber auf Kapitalerhalt fokussiert zurück. Eine auf Ersatzbedarf basierende Erholung ist weniger sicher als eine auf breiter Fuhrparkexpansion basierende, da Käufer bei Spezifikationen und Timing selektiv bleiben. Unsicherheiten rund um Handelsmaßnahmen können Bestellungen auch verzögern, während Käufer ihre Lieferkosten bewerten. In Europa kann eine schwache Stimmung im Transportsektor Investitionen begrenzen, selbst wenn sich die Lieferungen verbessern. Der Automotive-Trailer-Markt ist daher der Rentabilität der Spediteure und dem Timing der Frachtmarkterholung ausgesetzt.
Hohe Kosten für Stahl, Aluminium, Kühlung und Komponenten
Höhere Material- und Komponentenkosten erschweren es Herstellern, Margen zu schützen, und Fuhrparks, Gerätekäufe zu rechtfertigen. Aluminiumkosten waren besonders bedeutsam für Trailer, die Leichtbaukonstruktionen zur Verbesserung der Nutzlasteffizienz einsetzen. Wenn Aluminium teuer wird, können Hersteller in strukturellen Anwendungen Stahl substituieren, wo der Nutzlastkompromiss akzeptabel ist. Diese Entscheidung kann Wartungserwartungen, Restwerte und die von Fuhrparkbetreibern verwendeten Kraftstoffeffizienzannahmen verändern. Kühlaggregate, elektronische Systeme und andere spezialisierte Komponenten können für Reefer-Konfigurationen weiteren Kostendruck erzeugen. Der Automotive-Trailer-Markt muss daher Betriebseffizienz gegen anfängliche Anschaffungskosten abwägen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Trailer-Typ:
Kühlfahrzeuge expandieren durch KühlkettenbedarfTrockenkoffer-Trailer hielten im Jahr 2026 einen Marktanteil von 43,15 % am Automotive-Trailer-Markt und waren damit der größte Trailer-Typ. Ihre Position spiegelt das Ausmaß des allgemeinen Frachtverkehrs, der Paketverteilung und des konventionellen Komplettladungsbetriebs wider. Trockenkoffer bleiben für die nordamerikanische und europäische Logistik zentral, da sie eine breite Palette palettierter Güter transportieren können. Ihr standardisiertes Design unterstützt auch etablierte Reparaturnetzwerke, Gebrauchtfahrzeugkanäle und Fuhrparkbeschaffungsprogramme. Im Automotive-Trailer-Markt profitiert das Segment, wenn Frachtanbieter Fahrzeuge benötigen, die zwischen E-Commerce-, Einzelhandels- und Industriefrachtrouten wechseln können.
Kühlauflieger sollen bis 2032 mit einem CAGR von 8,21 % wachsen, der höchsten Rate unter den Trailer-Typen. Dieses Wachstum folgt der Lebensmittelverteilung, der Online-Lebensmittelerfüllung und der Pharmalogistik, die stabile Temperaturbedingungen erfordern. Die Automotive-Trailer-Marktgröße für Kühlauflieger wird durch die Anforderung gestärkt, neue Kühllagerstätten mit Farmen, Packstationen, Verteilzentren und Einzelhändlern zu verbinden. Kaliforniens Standards für im Einsatz befindliche Transportkühlaggregate erfordern weiterhin den Austausch oder die Aufrüstung älterer Einheiten in regulierten Betrieben, obwohl CARB seinen Antrag auf Bundesgenehmigung der Null-Emissions-LKW-TRU-Anforderung im Januar 2025 zurückgezogen hat[2]. Das Altersprofil der Kühlflotte schafft einen separaten Ersatzbedarf gegenüber dem breiteren Frachtmarktzyklus. Betreiber bewerten auch die Serviceabdeckung sorgfältig, da Ausfallzeiten bei Kühlfahrzeugen zu Produktverlusten führen können. Diese Faktoren begünstigen Hersteller und Leasinganbieter, die Wartungszugang, Temperaturüberwachung und zuverlässige Ersatzteilversorgung anbieten können.



Nach Achse:
Tandemachsen behalten eine breite BetriebsbasisTandemachskonfigurationen hielten im Jahr 2026 einen Marktanteil von 57,33 %. Ihre Führungsposition spiegelt ihren etablierten Einsatz im nordamerikanischen Fernverkehr und im europäischen Allgemeingüterverkehr wider. Gewichts-Entfernungs-Steuerregeln, Brückenformeln und Fahrerschulungen sind seit langem auf Tandemlayouts ausgerichtet. Fuhrpark-Wartungsteams kennen auch ihre Komponenten und Betriebseigenschaften gut. Diese etablierte Basis verringert den Anreiz, Konfigurationen zu ändern, wenn vorhandene Fahrzeuge Nutzlast- und Routenanforderungen erfüllen. Tandemachsen bieten eine praktische Balance zwischen Lastverteilung, Betriebskosten und Manövrierfähigkeit. Sie bleiben in Trockenkoffern, Kühlfahrzeugen, Tiefladeanhängern und mehreren anderen Trailer-Formaten verbreitet. Die große installierte Basis unterstützt auch einen breiten Aftermarket für Teile und Wartung.
Mehrfachachsen-Trailer sollen bis 2032 mit einem CAGR von 5,32 % wachsen, der höchsten Rate im Achsensegment. Ihr Wachstum ist mit Projektlogistik, Windenergieanlagenkomponenten und Übermaßfracht verbunden, die höhere Ladekapazitäten erfordern. Infrastrukturkorridore im asiatisch-pazifischen Raum schaffen Routen, auf denen hydraulische Lenkung und zusätzliche Achsen wertvoller sein können als eine einfache Betriebskostenoptimierung. Der Automotive-Trailer-Markt nutzt diese Konfigurationen dort, wo Ladungen nicht effizient mit Standard-Allgemeingüterfahrzeugen transportiert werden können. Mehrfachachssysteme können Betreibern helfen, Lastverteilungsanforderungen zu erfüllen, während schwere oder unregelmäßige Ladungen transportiert werden. Indiens Bemühungen zur Durchsetzung von Achslastgrenzen auf Nationalstraßen unterstützen ebenfalls die Nachfrage nach konformem Schwerlasttransportgerät. Das Segment bleibt spezialisiert, aber seine Rolle wächst, wenn die Projektfracht zunimmt.
Nach Gewichtsklasse:
Schwerlast-Trailer führen, während Mittelgewichtseinheiten die Stadtlogistik unterstützenSchwerlast-Trailer über 10 t hielten im Jahr 2026 einen Marktanteil von 64,12 %. Der Fernverkehr bevorzugt diese Einheiten, da größere Nutzlasten feste Fahrzeug- und Fahrerkosten auf mehr Fracht verteilen können. Ausgereifte Straßenfrachtssysteme in Nordamerika sind weiterhin auf Schwerlast-Trailer für wichtige Verteilungsrouten angewiesen. Ein Standard-53-Fuß-Trockenkoffer kann in vielen US-Bundesstaaten eine erhebliche legale Nutzlast transportieren, was den wirtschaftlichen Fall für Schwerlasteinheiten stärkt. Schwerlast-Trailer dienen auch Bau-, Industrie-, Petrochemie- und landwirtschaftlichen Schüttgutanwendungen. Ihre Verbreitung macht sie zu einer zentralen Volumenquelle für den Automotive-Trailer-Markt. Hersteller können in dieser Klasse mehrere Trailer-Typen bauen, von Trockenkoffern und Kühlfahrzeugen bis hin zu Tiefladeanhängern und Tankfahrzeugen.
Mittelgewichts-Trailer von 3,5 t bis 10 t sollen bis 2032 mit einem CAGR von 6,55 % expandieren. Städtische Zugangsregeln in europäischen Städten und ausgewählten Metropolregionen im asiatisch-pazifischen Raum können schwerere Fahrzeuge während Stoßzeiten einschränken. Diese Regeln machen leichtere Mehrfachzustellplattformen für Distributoren, die dichte Stadtrouten bedienen, relevanter. Mittelgewichtseinheiten können Lebensmittel-, Konsumgüter- und Letzte-Meile-Logistik unterstützen, wo Manövrierfähigkeit wichtig ist. Fortschritte bei Verbundwerkstoffen und hochfestem Aluminium können die Nutzlasteffizienz verbessern und dabei innerhalb der Gewichtsgrenzen bleiben. Mittelgewichts-Trailer dienen auch regionalen Verteilungsrouten, die städtische Zentren mit nahegelegenen Lagerhäusern verbinden. Diese Kombination aus Regulierung und Betriebsbedarf unterstützt ein Wachstum, das weniger vom Fernverkehrszyklus abhängig ist.
Nach Kupplung:
Sattelauflieger bleiben das Standard-HandelsformatSattelauflieger hielten im Jahr 2026 einen Marktanteil von 74,25 %. Standardisierte Sattelkupplungssysteme machen sie zur Standardkonfiguration für den kommerziellen Frachtverkehr weltweit. Zugmaschinenhersteller, Fuhrparkmanager, Fahrerschulungsprogramme und Reparaturnetzwerke sind auf dieses Kupplungsformat ausgerichtet. Dies schafft praktische Wechselkosten für Betreiber, die Alternativen in Betracht ziehen. Sattelauflieger können in den Kategorien Trockenkoffer, Kühlfahrzeug, Tiefladeanhänger, Tankfahrzeug und Spezialfahrzeug eingesetzt werden. Ihre Anpassungsfähigkeit unterstützt ihren Einsatz sowohl in großen Fuhrparks als auch im Betrieb unabhängiger Spediteure. Der Automotive-Trailer-Markt ist weiterhin auf Sattelauflieger angewiesen, da sie zu bestehenden Zugmaschinenflotten und Betriebspraktiken passen. Ein ausgereiftes Komponenten- und Serviceökosystem stärkt die Position des Formats weiter.
Zentralachsanhänger sollen bis 2032 mit einem CAGR von 5,84 % wachsen, der höchsten Rate im Kupplungssegment. Sie dienen landwirtschaftlichen, leichtindustriellen und Mischfrachtanwendungen, bei denen Wendekreis und Aufbauhöhe wichtig sein können. Ihre Geometrie kann europäischen Transportanwendungen entsprechen, die Flexibilität auf beengten Straßen erfordern. Vollanhänger dienen weiterhin B-Zug- und Doppelkombinationsbetrieben in Nordamerika und Australien auf genehmigten Korridoren. Diese Alternativen bleiben kleinere Kategorien, da ihr Einsatz durch Routenregeln und Kundenbetriebsmodelle begrenzt ist. Die Nachfrage nach anpassungsfähigen Plattformen kann zunehmen, wenn Stadtlogistik und Mischladungsbetriebe häufiger werden.

Nach Endverwendung:
Logistik und Fracht liefern Skaleneffekte, Automobiltransport wächst am schnellstenLogistik und Fracht hielten im Jahr 2026 einen Marktanteil von 49,15 %. Diese Endverwendung umfasst Trockenkoffer in Paketnetzwerken, Kühlfahrzeuge in der Lebensmittelverteilung, Tankfahrzeuge in der Petrochemie und andere Fahrzeuge in Verteilungssystemen. Ihre breite Frachtbasis verleiht dem Segment Widerstandsfähigkeit, da die Nachfrage nicht von einem einzigen Frachtbereich abhängt. Logistikkunden konzentrieren sich auf Trailer-Auslastung, Wartungszugang und Geräteverfügbarkeit. Pooling-Modelle können die Auslastung verbessern, indem ein Trailer mehreren Verladern oder Spediteuren dient statt einem dedizierten Fuhrpark. Der Automotive-Trailer-Markt bleibt eng mit dieser Endverwendung verbunden, da nahezu jede Trailer-Kategorie eine Rolle im Frachtverkehr spielt. Das Ausmaß des Segments macht es auch für den Ersatzbedarf während einer Markterholung wichtig.
Der Automobiltransport soll bis 2032 mit einem CAGR von 7,52 % wachsen, der schnellsten Rate unter den Endverwendungen. Automobilhersteller diversifizieren Endmontagestandorte, um ihre Exposition gegenüber Zoll- und geopolitischen Risiken zu reduzieren. Dies erhöht die Anzahl der Werksverbindungsbewegungen und Endverteilungslieferungen, die dedizierte Autotransporter erfordern. Autotransporter-Designs müssen Fertigfahrzeuge schützen und gleichzeitig Routen-, Belade- und Sicherheitsanforderungen erfüllen. Bautätigkeit unterstützt die Nachfrage nach Tiefladeanhängern und Tiefladern, während die Landwirtschaft von Investitionen in Kühlkette und ländliche Logistik profitiert. Freizeit- und Reiseanhänger bleiben stärker dem Verbrauchervertrauen und den Kraftstoffkosten ausgesetzt als kommerzielle Frachtfahrzeuge. Der Automotive-Trailer-Markt kombiniert daher zyklische verbraucherorientierte Kategorien mit dauerhafterer Industrie- und Logistiknachfrage.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,05 % am Automotive-Trailer-Markt. Die Region verfügt über ein ausgereiftes Spediteursökosystem, hohe Frachtintensität und etablierten Einsatz des 53-Fuß-Trockenkoffer-Standards. Ersatzbedarf ist wichtiger als Fuhrparkexpansion, da Spediteure alternde Fahrzeuge erneuern. Die Handelspolitik beeinflusst auch den Wettbewerb, da die United States International Trade Commission im November 2025 Antidumping- und Ausgleichszolluntersuchungen zu Kastenauflieger-Typen und Unterbaugruppen aus Kanada, China und Mexiko eingeleitet hat[3]. Die Untersuchung kann die Lieferkosten importierter Fahrzeuge verändern und Beschaffungsentscheidungen beeinflussen. Nordamerikanische Käufer stehen auch vor dem Bedarf an Serviceabdeckung, da Kühl- und Elektrifizierungssysteme komplexer werden.
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 6,35 % wachsen, der schnellsten regionalen Rate. Die Automotive-Trailer-Marktgröße in der Region wird durch Fertigungskorridore in China, die Formalisierung der Logistik in Indien und das Lieferkettenwachstum in Südostasien gestützt. Dies unterstützt die Nachfrage nach Tiefladeanhängern, Tiefladern, Tankfahrzeugen und anderen Projektfrachtfahrzeugen. Indiens Kühlkettenlücke schafft zusätzliches Potenzial für Kurzstrecken-Kühlfahrzeuge, insbesondere zwischen Packstationen und Verteilungspunkten. CIMC Vehicles verfolgt im Rahmen seines Stellar-Plans auch eine breitere geografische Abdeckung, was zeigt, dass asiatisch-pazifische Hersteller sich darauf vorbereiten, außerhalb ihrer Heimatregion zu konkurrieren.
Südamerika bleibt volumenmäßig begrenzter, hat aber Nachfrage aus dem brasilianischen Agrartransport, Lebensmittelexporten, städtischem E-Commerce, Bergbau und Energiesektortransporten. Argentinien, Chile und Kolumbien fügen Nachfrage aus Bergbau, landwirtschaftlichen Exportrouten und Industrieaktivitäten hinzu. Der Nahe Osten und Afrika profitiert von der Logistik saudischer Megaprojekte und dem langfristigen Bedarf an Transportfahrzeugen in Subsahara-Afrika. CIMC Vehicles vereinbarte im September 2025 die Lieferung von 2.000 Sattelaufliegern in Tansania für die Lieferung im Jahr 2026 und kündigte Pläne für ein Liefer- und Servicezentrum in Daressalam an, was auf einen Schritt zur Etablierung lokaler Betriebskapazitäten vor dem erwarteten Nachfragewachstum hindeutet. Finanzierungszugang und Straßenqualität bleiben in mehreren Märkten einschränkend. Große Infrastrukturprogramme und Rohstofftransportbedürfnisse machen diese Regionen dennoch für langfristige geografische Strategien relevant.
Wettbewerbslandschaft
Marktkonzentration
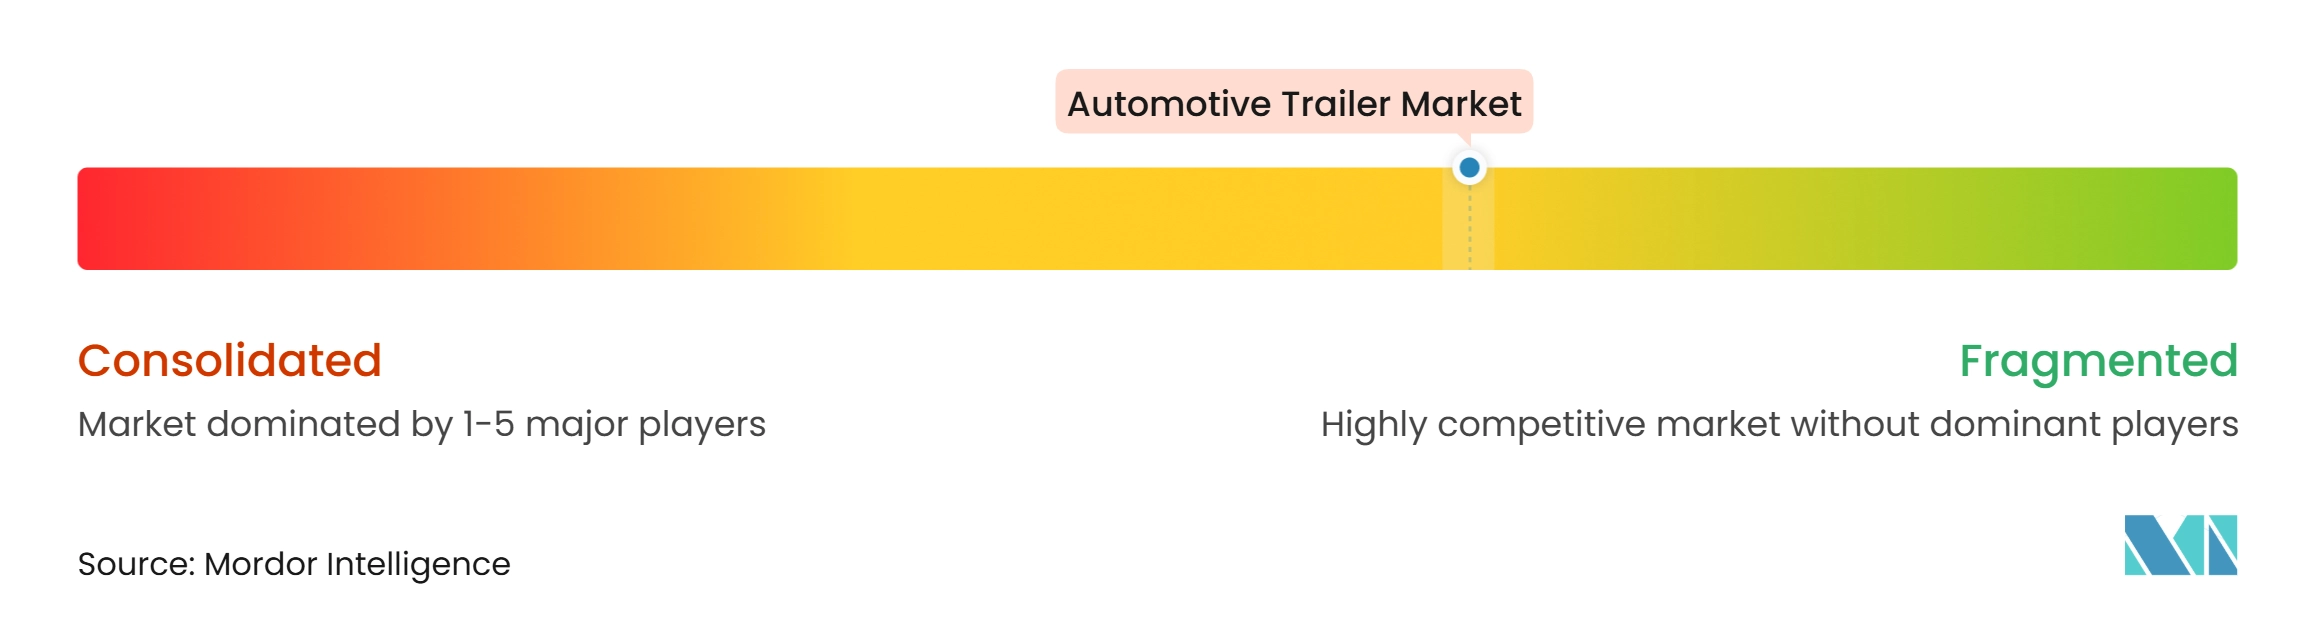
Der Automotive-Trailer-Markt ist global mäßig konzentriert, obwohl die Wettbewerbsbedingungen regional stark variieren. Schmitz Cargobull hielt im Geschäftsjahr 2025/26 einen Anteil von 25 % der neu zugelassenen europäischen Trailer. Krone Group, Kögel und Wielton sind wichtige europäische Wettbewerber, während Nordamerika mehrere Anbieter hat, die sich auf verschiedene Trailer-Typen und Kundensegmente konzentrieren. Wabash National, Great Dane, Utility Trailer Manufacturing, Stoughton, Vanguard National und Fontaine konkurrieren in einem stärker fragmentierten regionalen Umfeld. Der europäische Wettbewerb umfasst zunehmend digitale Servicefähigkeiten und After-Sales-Support neben der Stückpreisgestaltung. Schmitz Cargobull nutzt das Cargobull Operating System, um Service- und Digitalfunktionen mit seinem Fahrzeugangebot zu verbinden. Dies steigert den Wert einer installierten Basis und laufender Kundenbeziehungen.
Hersteller expandieren durch Produktentwicklung und geografische Investitionen. Der Stellar-Plan von CIMC Vehicles, der 2026 das Star-Chained-Programm ablöste, baut auf der EV-RT-Elektro-Sattelzug-Plattform auf, die im November 2025 eingeführt wurde, und zeigt den Fokus auf Elektro-Straßenzug-Technologie und breitere Marktabdeckung. Schmitz Cargobull erhöhte seinen Anteil an der australischen Freighter Group im Juni 2026 auf 72 % und erweiterte damit seine Kühl- und Allgemeingüterproduktionsreichweite auf die südliche Hemisphäre. Das Unternehmen investierte auch in Sub Zero Insulation Technologies in Indien und stärkte damit seine Position in Isolierungs- und temperaturgeführten Transportlösungen. Diese Schritte spiegeln das Bestreben wider, regionale Nachfrage zu bedienen und gleichzeitig die Produktspezialisierung aufrechtzuerhalten. Die Expansion in Service, Isolierung und Technologie kann die Abhängigkeit vom reinen Stückverkauf reduzieren. Sie kann auch die Kundenbindung verbessern, wenn Fuhrparkbetreiber Wartungs- und Ersatzteilunterstützung in mehreren Ländern benötigen.
Digitale Dienste und Elektrifizierung bleiben Bereiche mit Wettbewerbschancen. Vernetzte Trailer können Standort-, Zustands- und Diagnoseinformationen liefern, die die Fuhrparkauslastung und vorbeugende Wartung unterstützen. Diese Fähigkeit kann besonders wertvoll für Kühlflotten sein, wo ein Wartungsausfall die Ladung selbst beeinträchtigen kann. Spezialisierte Anbieter, die sich auf E-Achsen konzentrieren, können auch den Reefer-Ersatzzyklus anvisieren, ohne einen kompletten Trailer herzustellen. Dieser Ansatz kann die Fähigkeit der Hersteller testen, Hardware, digitale Dienste und Elektrifizierung in einem Angebot integriert zu halten. Der Automotive-Trailer-Markt belohnt daher Unternehmen, die Fahrzeuge über ihre gesamte Betriebslebensdauer sowie zum Kaufzeitpunkt unterstützen können.
Marktführer im Automotive-Trailer-Markt
-
CIMC Vehicles (Group) Co., Ltd.
-
Wabash National Corporation
-
Schmitz Cargobull AG
-
Fahrzeugwerk Bernard KRONE GmbH & Co. KG
-
Utility Trailer Manufacturing Company, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automotive-Trailer-Markt Unternehmen in diesem Bericht
- Wabash National Corporation
- Great Dane LLC
- Utility Trailer Manufacturing Company, LLC
- Schmitz Cargobull AG
- Fahrzeugwerk Bernard KRONE GmbH & Co. KG
- Hyundai Translead
- CIMC Vehicles (Group) Co., Ltd.
- Stoughton Trailers, LLC
- Kögel Trailer GmbH & Co. KG
- Wielton S.A.
- Fontaine Trailer Company
- Felling Trailers, Inc.
- Big Tex Trailers
- THOR Industries, Inc.
- Humbaur GmbH
- Böckmann Fahrzeugwerke GmbH
- Fruehauf SAS
- Tırsan Treyler San. Tic. A.Ş.
- Lamberet SAS
- Vanguard National Trailer Corporation
Neueste Industrielle Entwicklungen in Automotive-Trailer-Markt
- September 2026: Transportation Equipment Network (TEN) gab bekannt, im Oktober 3.000 neue Trockenkoffer-Trailer des Modelljahres 2027 hinzuzufügen und damit seine nordamerikanische Leasing- und Mietflotte auf rund 85.000 Einheiten vor der Hochsaison zu bringen.
- September 2026: Landstar bestellte 2.000 neue Trockenkoffer-Trailer mit pulsierenden Bremslichtern, Diebstahlschutzkomponenten und klappbaren Gefahrgutplakaten, mit Lieferungen bis Ende 2026.
- August 2026: Great Dane brachte den Freedom Ultra auf den Markt, einen geschweißten Aluminium-Tiefladeanhänger, der zur Freedom-Tiefladeanhänger-Linie hinzugefügt wurde.
- Juni 2026: Schmitz Cargobull erhöhte seinen Anteil am australischen Trailer-Hersteller Freighter Group von 26 % auf 72 % und übernahm damit die Mehrheitskontrolle.
Umfang des globalen Automotive-Trailer-Marktberichts
Der Umfang umfasst die Segmentierung nach Trailer-Typ (Trockenkoffer, Kühlauflieger (Reefer), Tiefladeanhänger, Tieflader, Tankfahrzeug, Autotransporter, Nutz-/Leichtanhänger, Reise-/Wohnmobilanhänger und Sonstige), Achse (Einzelachse, Tandemachse und Mehrfachachse), Gewichtsklasse (Leicht (unter 3,5 t), Mittel (3,5–10 t) und Schwer (über 10 t)), Kupplung (Sattelauflieger, Vollanhänger und Sonstige (Zentralachsanhänger)) sowie Endverwendung (Logistik und Fracht, Bauwesen, Landwirtschaft, Freizeit, Automobiltransport und Sonstige). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
Segmentierungsübersicht
| Trockenkoffer |
| Kühlauflieger (Reefer) |
| Tiefladeanhänger |
| Tieflader |
| Tankfahrzeug |
| Autotransporter |
| Nutz-/Leichtanhänger |
| Reise-/Wohnmobilanhänger |
| Sonstige |
| Einzelachse |
| Tandemachse |
| Mehrfachachse |
| Leicht (unter 3,5 t) |
| Mittel (3,5–10 t) |
| Schwer (über 10 t) |
| Sattelauflieger |
| Vollanhänger |
| Sonstige (Zentralachsanhänger) |
| Logistik und Fracht |
| Bauwesen |
| Landwirtschaft |
| Freizeit |
| Automobiltransport |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Trailer-Typ | Trockenkoffer | |
| Kühlauflieger (Reefer) | ||
| Tiefladeanhänger | ||
| Tieflader | ||
| Tankfahrzeug | ||
| Autotransporter | ||
| Nutz-/Leichtanhänger | ||
| Reise-/Wohnmobilanhänger | ||
| Sonstige | ||
| Nach Achse | Einzelachse | |
| Tandemachse | ||
| Mehrfachachse | ||
| Nach Gewichtsklasse | Leicht (unter 3,5 t) | |
| Mittel (3,5–10 t) | ||
| Schwer (über 10 t) | ||
| Nach Kupplung | Sattelauflieger | |
| Vollanhänger | ||
| Sonstige (Zentralachsanhänger) | ||
| Nach Endverwendung | Logistik und Fracht | |
| Bauwesen | ||
| Landwirtschaft | ||
| Freizeit | ||
| Automobiltransport | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Automotive-Trailer-Markt bis 2032 erreichen?
Der Automotive-Trailer-Markt soll bis 2032 einen Wert von 44,86 Milliarden USD erreichen und im Zeitraum 2027 bis 2032 mit einem CAGR von 4,42 % wachsen.
Welcher Trailer-Typ wächst am schnellsten?
Kühlauflieger sollen bis 2032 mit einem CAGR von 8,21 % wachsen, unterstützt durch den Bedarf im Lebensmittel-, Pharma- und Kühlkettentransport.
Welche Region soll bis 2032 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 einen CAGR von 6,35 % verzeichnen, unterstützt durch Infrastrukturinvestitionen, Logistikformalisierung und Kühlkettenentwicklung.
Was ist das größte Endverwendungssegment für Trailer?
Logistik und Fracht hielten im Jahr 2026 einen Marktanteil von 49,15 % und spiegeln den breiten Einsatz von Trailern im Paket-, Einzelhandels-, Industrie- und Verteilungstransport wider.