
自動車用鉛蓄電池市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 35.17 十億米ドル |
| 市場規模 (2032) | 43.23 十億米ドル |
| 成長率 (2027 - 2032) | 4.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用鉛蓄電池市場分析
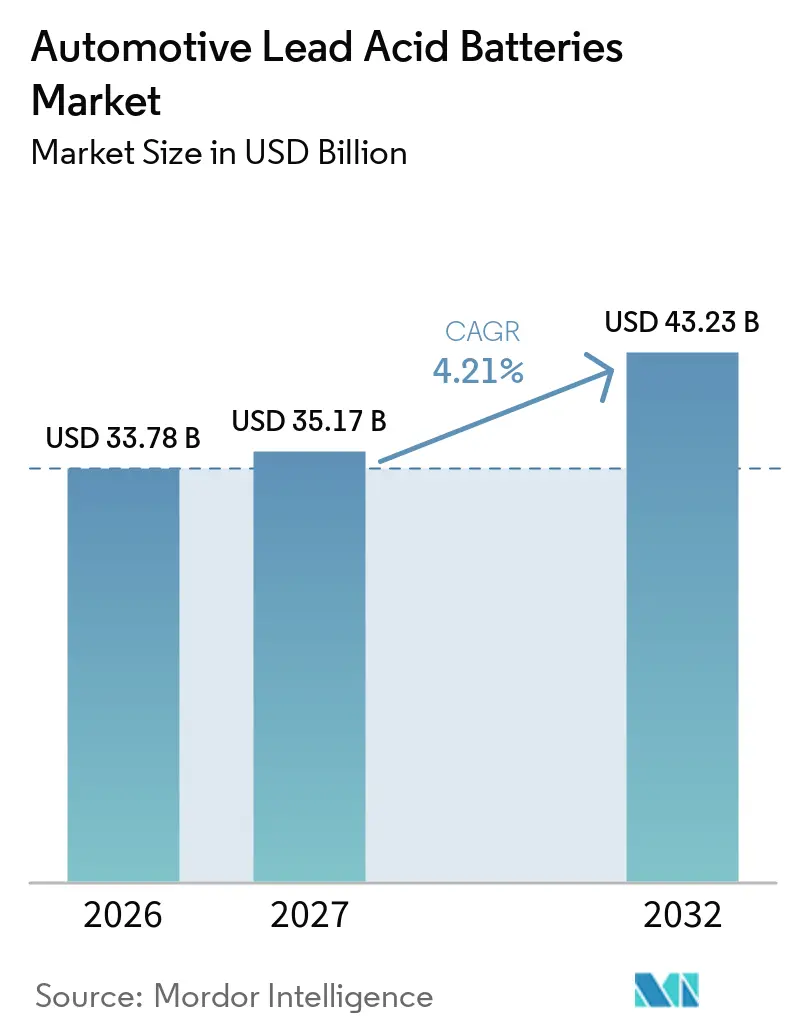
自動車用鉛蓄電池市場規模は、2026年の33.78 ビリオン 米ドルおよび2027年の35.17 ビリオン 米ドルから、2032年までに43.23 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 4.21%を記録すると予測されています。需要は、内燃機関車両の大規模な既存フリートによって支えられており、これにより新車生産サイクルの影響を受けにくい継続的な交換需要が生まれています。車両の老朽化に伴い交換需要が増加する可能性があり、純正装備品の生産が低迷する際にもアフターマーケット量が安定的に推移することを後押ししています。ハイブリッド車もボディエレクトロニクス、安全システム、および緊急機能のために12Vバッテリーを搭載しており、高電圧トラクションバッテリーと並行して需要を維持しています。メーカーはアイドリングストップシステムがより高いサイクル性能を必要とするため、エンハンスドフラッドバッテリーおよびアブソーベントグラスマットバッテリーに注力しています。自動車用鉛蓄電池市場はまた、バッテリー電気自動車の普及やプレミアム補助用途におけるリチウムイオンの使用拡大による長期的な圧力にも直面しています。
レポートの主要ポイント
- 製品別では、スターティング・ライティング・イグニッションバッテリーが2026年の自動車用鉛蓄電池市場シェアの94.4%を占め、補助バッテリーは2032年までCAGR 5.2%で成長すると予測されています。
- バッテリー技術別では、フラッド鉛蓄電池が2026年の自動車用鉛蓄電池市場シェアの66.7%を占め、エンハンスドフラッドバッテリーは2032年までCAGR 4.9%で成長すると予測されています。
- 車両タイプ別では、乗用車が2026年の自動車用鉛蓄電池市場規模の43.2%を占め、ハイブリッド電気自動車は2032年までCAGR 5.9%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の自動車用鉛蓄電池市場規模の47.8%を占め、2032年までCAGR 5.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な内燃機関車両の大規模普及と交換サイクル | +1.5% | 北米、欧州、中国に強みを持つグローバル | 長期(4年以上) |
| アイドリングストップおよびマイクロハイブリッドシステムの成長 | +1.8% | 北米および欧州、アジア太平洋・中東・アフリカへの拡大 | 中期(2〜4年) |
| インド、東南アジア、アフリカにおける車両保有台数の増加 | +1.2% | アジア太平洋(特にインド、インドネシア、タイ)、中東・アフリカにも二次的関連性 | 長期(4年以上) |
| ハイブリッド車および電気自動車における12V補助需要 | +1.1% | 中国、欧州、日本、韓国 | 中期(2〜4年) |
| クローズドループ鉛リサイクルと地域材料の入手可能性 | +0.8% | 北米、欧州、中国 | 長期(4年以上) |
| フリートの電動化とバッテリー健全性モニタリング | +0.6% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的な内燃機関車両の大規模普及と予測可能な交換サイクル
自動車用鉛蓄電池市場は、年間の新車生産台数よりも既存の使用中車両によって主に支えられています。Sebang Global Batteryは、2024年における世界の内燃機関車両フリートが16.7億台に達したと報告しており、交換需要の広範な基盤を形成しています。[1] 鉛蓄電池は一般的に3〜5年サイクルで交換が必要であり、継続的なアフターマーケット量を生み出しています。純正装備品の生産が鈍化した場合でも、既存の車両ベースは老朽化が進み、より頻繁な交換が必要になる可能性があります。ドイツ、日本、韓国の車両検査制度は、定期点検時に劣化したバッテリーを特定することができ、交換活動を促進しています。
アイドリングストップおよびマイクロハイブリッドシステムの普及
アイドリングストップシステムは、従来のスターター用途よりもバッテリーに対してより頻繁なサイクル要求をかけます。これらのシステムにより、車両メーカーは標準的なフラッド製品ではなくエンハンスドフラッドバッテリーおよびアブソーベントグラスマットバッテリーを指定するようになりました。Stryten Energyは、車両メーカーが2009年以降、特にアジア車両においてエンハンスドフラッドバッテリーを採用しており、これらの車両がサービスの後期段階に入るにつれて交換需要が増加するはずだと述べています。[2] EN 50342-6:2025は、マイクロサイクル鉛蓄池スターターバッテリーの性能要件を定め、より高いサイクル耐久性を持つバッテリーへの需要を強化しています。[3] この技術的転換は、自動車用鉛蓄電池市場においてより高付加価値の交換製品を支援しています。
インド、東南アジア、アフリカにおける車両保有台数の増加
インド、インドネシア、ベトナム、サブサハラアフリカにおける車両保有台数は、確立された車両市場と比較してまだ低い水準にあります。これらの地域における所得の向上は、自動車、二輪車、三輪車の初回購入を後押ししています。Amara Rajaは、2025〜26年度の報告において乗用車台数が7.9%増加し、二輪車台数が10.7%増加したと報告しており、自動車純正装備品事業は業界全体よりも速いペースで成長しました。[4] 中国もまた、大型二輪車カテゴリーにおける品質基準を支援するため、オートバイ用鉛蓄電池に関するGB/T23638-2025を発行しました。これらのトレンドは、プレミアムバッテリー化学への移行ではなく、車両保有台数の増加を通じて自動車用鉛蓄電池市場を拡大させています。
ハイブリッド車および電気自動車における12V補助需要の拡大
ハイブリッド車およびバッテリー電気自動車は、照明、安全システム、ボディエレクトロニクス、および先進運転支援システムのために引き続き低電圧バッテリーを使用しています。この構成により、必要不可欠な低電圧機能が高電圧トラクションバッテリーから分離されています。Camel Groupは2025年10月に国際電気標準会議(IEC)のワーキンググループ会議を主催し、12V鉛蓄電池補助バッテリーのIEC 60095-8試験の推進を図りました。この作業では、ピーク電力能力、低温始動性能、およびサイクル耐久性が取り上げられました。ハイブリッド車の普及が進むにつれて、推進に別の化学が使用される場合でも、自動車用鉛蓄電池市場は低電圧電力において引き続き役割を担っています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー電気自動車の普及加速 | -1.2% | 欧州、中国、北米 | 長期(4年以上) |
| プレミアム補助用途におけるリチウムイオンへの代替 | -0.8% | 欧州、日本、韓国 | 中期(2〜4年) |
| 鉛、ポリプロピレン、およびコンプライアンスコストの変動 | -0.5% | アジア太平洋および欧州でのエクスポージャーが大きいグローバル | 短期(2年以内) |
| AGMおよびEFB生産能力の地域的不足 | -0.3% | 東南アジアおよび中東・アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バッテリー電気自動車の普及加速
バッテリー電気自動車の普及は、内燃機関車両における従来のスターターバッテリーへの長期的な需要を減少させる可能性があります。この影響は、電動化政策がより進んでいる中国と欧州で最も顕著です。規則(EU)2023/1542は、欧州連合に流通するバッテリーに対する文書、ラベリング、リサイクル含有量、およびカーボンフットプリントの要件を引き上げています。これらの要件は、特に中小規模のメーカーにとってコンプライアンス負担を増大させます。それでもGS Yuasaは、バッテリー電気自動車の普及が進む中でも、ハイブリッドおよびプラグインハイブリッドの需要が自動車用鉛蓄電池の需要を引き続き支えていると述べています。
プレミアム補助用途におけるリチウムイオンへの代替
12Vリチウムイオンバッテリーは、軽量性と優れたサイクル性能を理由に、一部のプレミアム車両プログラムでの使用が増加しています。Clariosは2025年2月に100万個目の12Vリチウムイオンバッテリーを生産し、代替低電圧化学がパイロット生産を超えて進展していることを示しました。国際電気標準会議(IEC)60095-1:2018/COR1:2026の正誤表は、鉛蓄電池スターターバッテリーの一般要件と試験方法を更新しています。リチウムイオンへの代替は、大量交換チャネルではなく、より高付加価値の純正装備品用途に集中しています。そのため、予測期間中は主にプレミアム補助用途において自動車用鉛蓄電池市場を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
SLIバッテリーが収益を牽引し、補助バッテリーがシェアを拡大スターティング・ライティング・イグニッションバッテリーは2026年のカテゴリー価値の94.4%を占めました。その地位は、ほぼすべての内燃機関車両および多くのハイブリッド車での使用を反映しています。各車両は純正装備品として、またその後の交換サイクルでバッテリーを必要とします。マイクロハイブリッドバッテリーは、アイドリングストップ用途が繰り返しサイクルに対応できるバッテリーを必要とするため、二次的な製品グループを形成しています。
補助バッテリーは2027年から2032年にかけてCAGR 5.2%で成長すると予測されています。ハイブリッド車およびバッテリー電気自動車は、ボディエレクトロニクス、安全機能、および先進運転支援システムのために12Vユニットを使用しています。Camel GroupのIEC 60095-8作業への参加は、バッテリーサプライヤーがこの要件に備えていることを示しています。その他の自動車用鉛蓄電池製品は、アジアおよびアフリカ全域の二輪車・三輪車用途において引き続き重要です。GB/T23638-2025はオートバイ用鉛蓄電池の製品要件を引き上げ、認証済みサプライを優遇しています。
バッテリー技術別:
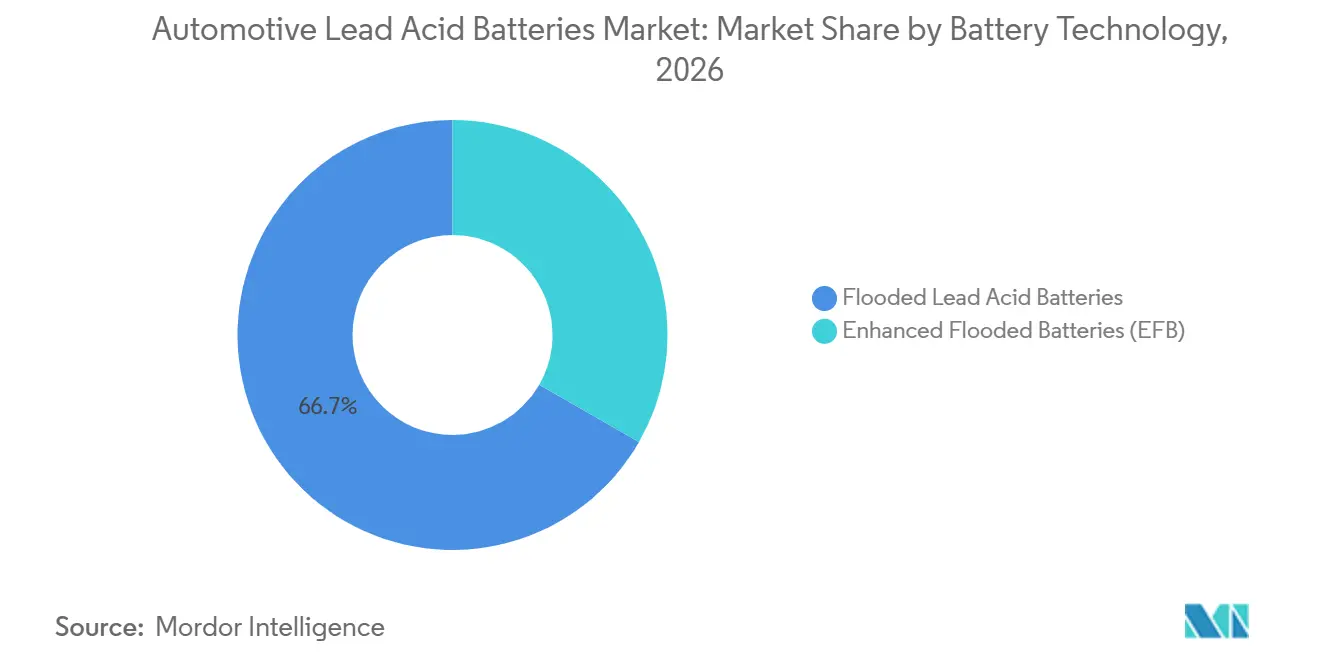
フラッドが過半数を維持し、エンハンスドフラッドバッテリー(EFB)が成長をリードフラッド鉛蓄電池は2026年のカテゴリー価値の66.7%を占めました。製造コストの低さと広範な流通により、アイドリングストップシステムを搭載しない大規模な車両群に適しています。この技術はまた、成熟した製造・リサイクルシステムの恩恵も受けています。これらの特性により、価格に敏感な交換チャネルにおける関連性が維持されています。
エンハンスドフラッドバッテリーは2027年から2032年にかけてCAGR 4.9%で成長すると予測されています。純正装備品としてエンハンスドフラッドバッテリーを搭載した車両が、より多くの台数で交換サイクルに入っています。Stryten Energyは、この交換サイクルをエンハンスドフラッドバッテリーの重要な需要源として特定しています。EN 50342-6:2025もまた、アイドリングストップシステムを搭載した車両における高サイクル技術を支援しています。エンハンスドフラッドッテリー生産能力への投資は、プレミアムアフターマーケット需要へのアクセスを改善できます。
車両タイプ別:
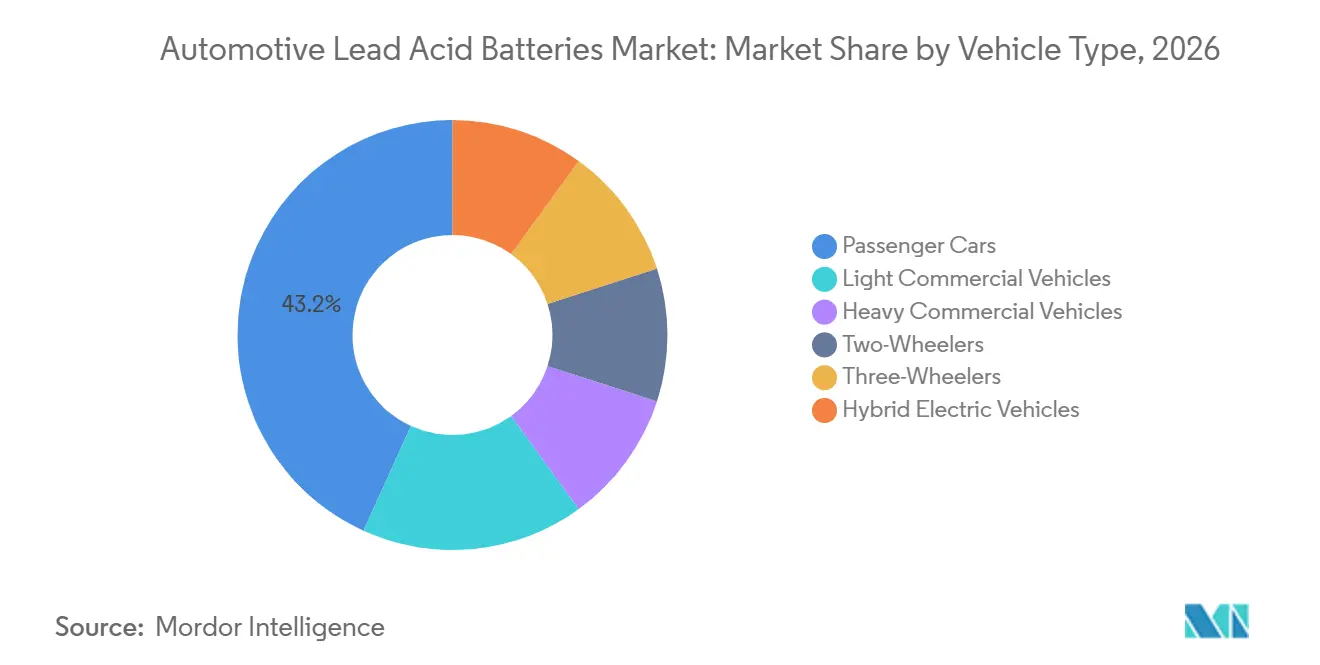
乗用車がリードし、ハイブリッド電気自動車が成長を定義乗用車は2026年の自動車用鉛蓄電池市場規模の43.2%を占めました。そのリードは、世界の乗用車フリートの規模とバッテリー交換需要の安定性を反映しています。小型・大型商用車は、フリート交換契約を通じて相当量を追加しています。二輪車・三輪車は、アジア太平洋およびアフリカにおいて引き続き重要であり、手頃な価格がバッテリー選択を左右しています。
ハイブリッド電気自動車は2027年から2032年にかけてCAGR 5.9%で成長すると予測されています。各ハイブリッド電気自動車は、トラクションシステムが高電圧バッテリーを使用していても、安全・補助電力のために12Vバッテリーを搭載しています。GS Yuasaは、自動車用鉛蓄電池の需要が2035年まで計画前提の下で現在の水準の約90%を維持すると予測しています。この車両タイプは、電動化車両の販売が増加する中でも、自動車用鉛蓄電池産業に継続的な需要への経路を提供しています。
地域分析
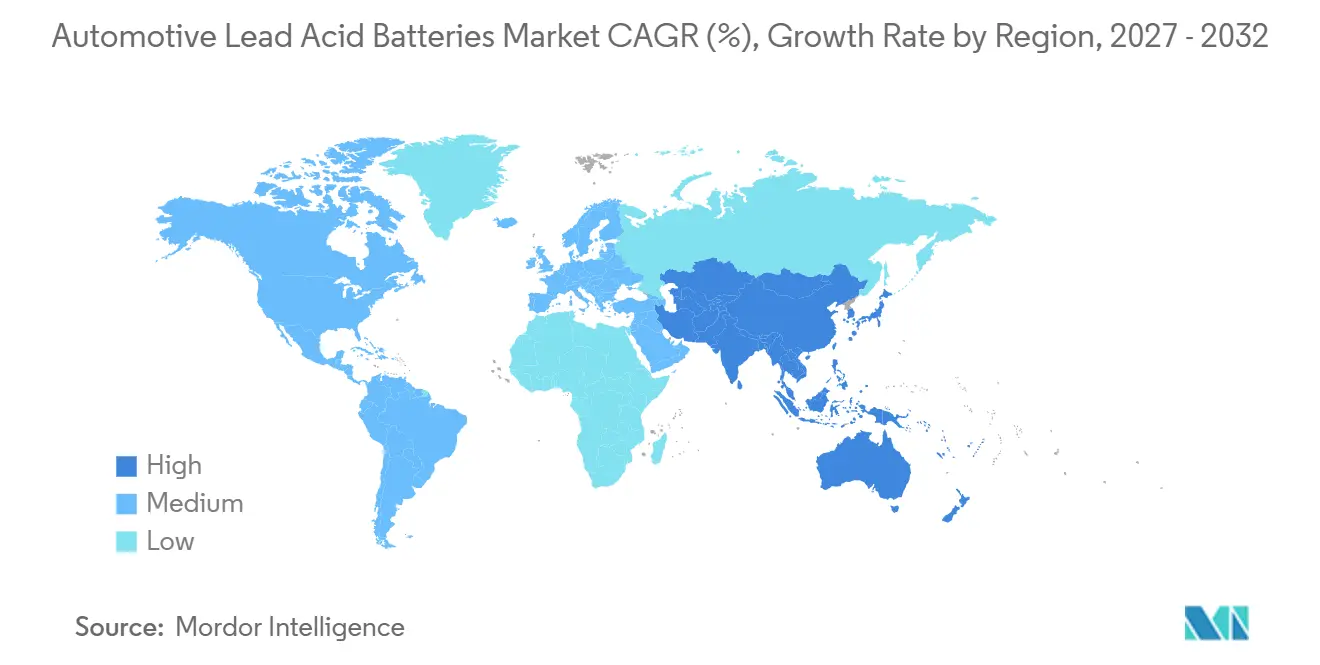
アジア太平洋は2026年のカテゴリー価値の47.8%を占め、2032年までCAGR 5.1%で成長すると予測されています。中国は主要な生産・消費拠点であり、Camel Group、Tianneng Battery Group、Chaowei Powerが主要な地域サプライヤーとして挙げられます。インドは乗用車および二輪車全体で車両フリートが増加しているため、重要な拡大源となっています。Amara Rajaは2025〜26年度に自動車純正装備品の力強い成長と70カ国以上への広範な国際展開を報告しました。インドネシアの二輪車フリートとタイの自動車組立基盤も地域需要を支えています。
北米と欧州が次に大きな需要センターを占めています。バッテリー協議会インターナショナルは、米国で年間1億5,000万個以上の鉛蓄電池が生産されていると述べています。Clariosは、先進バッテリー生産能力と材料加工を含む6 ビリオン 米ドルの米国エネルギー製造戦略を報告しました。同社はまた、2026年度末までに米国工場への500 ミリオン 米ドル超の投資を報告しました。欧州では、老朽化した車両フリートがアフターマーケット需要を支え、欧州連合のバッテリー規則がトレーサビリティとリサイクルの重要性を高めています。
南米、中東・アフリカ、および欧州その他は、自動車用鉛蓄電池市場にとって規模は小さいながらも重要な市場を代表しています。ブラジルは大規模な車両フリートと確立されたアフターマーケットにより南米をリードしています。中東・アフリカはサブサハラアフリカにおける車両保有台数の増加と二輪車利用の拡大から恩恵を受けてます。Camel Groupのタイにおけるフォトン商用車プロジェクトへのサプライ指名は、中国メーカーが地域輸出リーチを拡大している様子を示しています。
競合環境
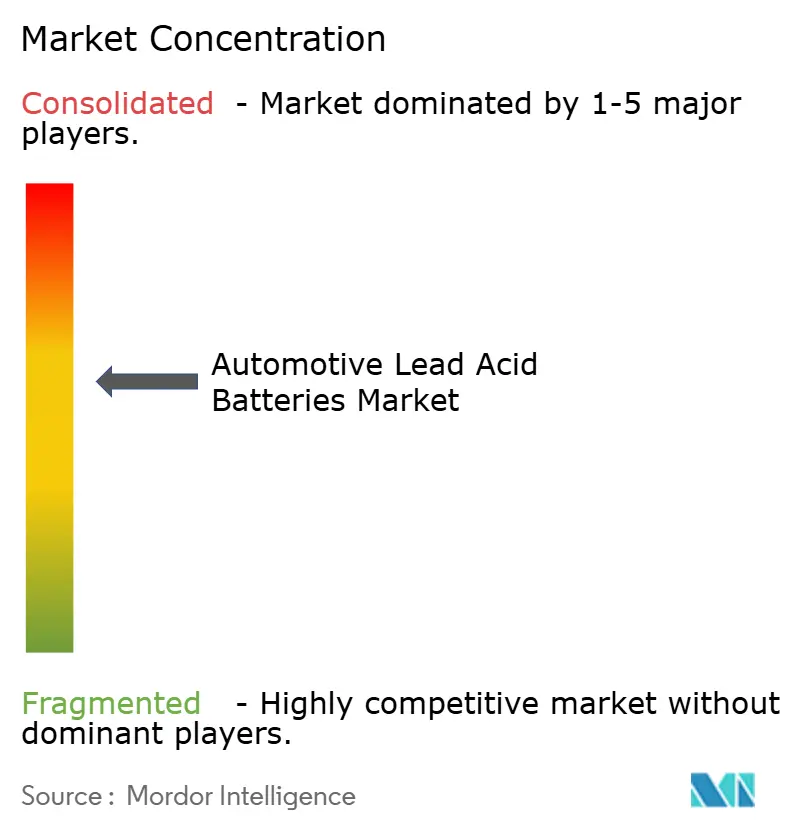
自動車用鉛蓄電池市場は、グローバルメーカーと広範な地域専門メーカーの間で適度に集中しています。Clarios、East Penn Manufacturing、GS Yuasa、Camel Group、Sebang Global Batteryは複数の地域と製品タイプにわたって事業を展開しています。地域メーカーは、地域流通、車両適合、または価格競争力が重要な場合に引き続き存在感を示しています。競争力は、製造規模、交換チャネルへのアクセス、リサイクル能力、および先進バッテリー生産能力に依存しています。確立された純正装備品承認を持つメーカーもプレミアム用途において優位性を持っています。
Clariosは2025年に先進バッテリー生産、重要鉱物加工、および次世代バッテリー技術を対象とした6 ビリオン 米ドルの米国エネルギー製造戦略を発表しました。同社は2025年2月に100万個目の12Vリチウムイオンバッテリーの生産を報告し、より広範な低電圧エネルギー貯蔵戦略を反映しています。GS Yuasaは自動車用鉛蓄電池用途への注力を維持しながら、ASEANにおける中国との競争をリスクとして特定しています。Camel Groupは12V補助バッテリーの国際試験規格への参加を通じて影響力を構築しています。
プレミアムなエンハンスドフラッドおよびアブソーベントグラスマットバッテリーは、成長するアイドリングストップおよびハイブリッド交換基盤において機会を提供しています。サプライヤーはまた、低電圧システム要件がより厳しくなるにつれて、フリートオペレーターにバッテリー健全性モニタリングサービスを提供する余地もあります。Sebang Global BatteryのドイツにおけるフォルクスワーゲンおよびBMWとのサプライ関係は、プレミアム純正装備品チャネルへの認定取得の難しさを示しています。FIAMM Energy Technologyは、Resonacが2025年8月にAurelius Groupへの事業譲渡に合意した後、所有権が変更されました。中国サプライヤーが輸出能力を増強し、既存メーカーがアフターマーケット流通を守る中、競争は引き続き活発になるでしょう。
自動車用鉛蓄電池産業のリーダー企業
-
Clarios International Inc.
-
GS Yuasa Corporation
-
Exide Technologies, LLC
-
East Penn Manufacturing Company
-
EnerSys
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用鉛蓄電池市場 このレポートでカバーされる企業
- Amara Raja Energy & Mobility Limited
- Banner GmbH
- Camel Group Co., Ltd.
- Century Batteries (Australia) Pty Ltd
- Chaowei Power Holdings Limited
- Clarios International Inc.
- Crown Battery Manufacturing Company
- East Penn Manufacturing Company
- EnerSys
- Exide Technologies, LLC
- FIAMM Energy Technology S.p.A.
- GS Yuasa Corporation
- Koyo Battery Co., Ltd.
- Leoch International Technology Limited
- Mutlu Akü ve Malzemeleri Sanayi A.Ş.
- PT Astra Otoparts Tbk
- Sebang Global Battery Co., Ltd.
- Stryten Energy LLC
- The Furukawa Battery Co., Ltd.
- Tianneng Battery Group Co., Ltd.
最近の産業開発事情 自動車用鉛蓄電池市場
- 2026年5月:Clariosは6 ビリオン 米ドルの米国エネルギー製造戦略の1年間の進捗報告を発表し、2026年度末までに米国工場への500 ミリオン 米ドル超の投資を確認するとともに、複数の州にわたる先進AGM生産能力の拡張を報告しました。
- 2025年10月:Camel Groupは武漢でIEC/TC21 WG2ワーキンググループ会議を主催し、イタリア、ドイツ、米国、日本の専門家を集め、12V鉛蓄電池補助バッテリー試験のIEC 60095-8規格の推進を図りました。具体的にはピーク電力能力、低温始動電流定格、およびサイクル耐久性仕様が対象となりました。
- 2025年5月:GS Yuasaは日本においてアイドリングストップ車および一般車両向けの刷新されたECO.R Revolutionシリーズを発売し、より高いアフターマーケット利益率を獲得するためにプレミアム交換バッテリー製品ラインを拡充しました。
- 2025年4月:Amara Raja Energy and Mobilityは2025年度に10.2%の収益成長を報告し、鉛蓄電池が収益の95%を占めました。同社はアイドリングストップ用途向けのAGMおよびエンハンスドフラッドバッテリー(EFB)バッテリーシリーズを発売し、70カ国以上への国際展開を拡大しました。
グローバル自動車用鉛蓄電池市場レポートの範囲
自動車用鉛蓄電池は、車両のエンジンを始動し、電気電圧を安定させ、エンジン停止時に車載アクセサリーに電力を供給するための電気エネルギーを蓄積・供給する充電可能な電気化学デバイスです。
自動車用鉛蓄電池市場は、製品、バッテリー技術、車両タイプ、および地域にセグメント化されています。製品別では、市場はスターティング・ライティング・イグニッション(SLI)バッテリー、マイクロハイブリッドバッテリー、補助バッテリー、およびその他の自動車用鉛蓄電池製品に分類されています。バッテリー技術別では、市場はフラッド鉛蓄電池とエンハンスドフラッドバッテリー(EFB)に分類されています。車両タプ別では、市場は乗用車、小型商用車、大型商用車、二輪車、三輪車、およびハイブリッド電気自動車にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル自動車用鉛蓄電池市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| スターティング・ライティング・イグニッション(SLI)バッテリー |
| マイクロハイブリッドバッテリー |
| 補助バッテリー |
| その他の自動車用鉛蓄電池製品 |
| フラッド鉛蓄電池 |
| エンハンスドフラッドバッテリー(EFB) |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 二輪車 |
| 三輪車 |
| ハイブリッド電気自動車 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| オランダ | |
| ノルウェー | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| レーシア | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| オマーン | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品別 | スターティング・ライティング・イグニッション(SLI)バッテリー | |
| マイクロハイブリッドバッテリー | ||
| 補助バッテリー | ||
| その他の自動車用鉛蓄電池製品 | ||
| バッテリー技術別 | フラッド鉛蓄電池 | |
| エンハンスドフラッドバッテリー(EFB) | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 二輪車 | ||
| 三輪車 | ||
| ハイブリッド電気自動車 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| オランダ | ||
| ノルウェー | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| レーシア | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| オマーン | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までの自動車用鉛蓄電池の予測市場規模は?
グローバル自動車用鉛蓄電池市場は2032年までに43.23 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 4.21%で成長すると予測されています。
ハイブリッド車において鉛蓄電池が引き続き重要な理由は?
ハイブリッド車は、推進に高電圧バッテリーを使用している場合でも、安全、照明、ボディエレクトロニクス、および緊急機能のために12Vバッテリーを搭載しています。
自動車用鉛蓄電池需要をリードする製品カテゴリーは?
スターティング・ライティング・イグニッションバッテリーがリードしており、2026年のシェアは94.4%です。
2032年まで最も速く成長するバッテリー技術は?
エンハンスドフラッドバッテリーはCAGR 4.9%で成長すると予測されており、アイドリングストップ車がより強いサイクル性能を必要とするためです。
自動車用鉛蓄電池において最も強い成長見通しを持つ地域は?
アジア太平洋が2026年のシェア47.8%でリードし、2032年までCAGR 5.1%で成長すると予測されています。
自動車用鉛蓄電池の需要を制限する可能性のあるリスクは?
バッテリー電気自動車の普及、プレミアム補助システムにおけるリチウムイオンへの代替、材料コスト、ならびにAGMおよびEFB生産能力の不足が成長を制限する可能性があります。