
Taille et part du marché des batteries au plomb automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 35.17 Milliards de dollars |
| Taille du Marché (2032) | 43.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries au plomb automobiles par Mordor Intelligence
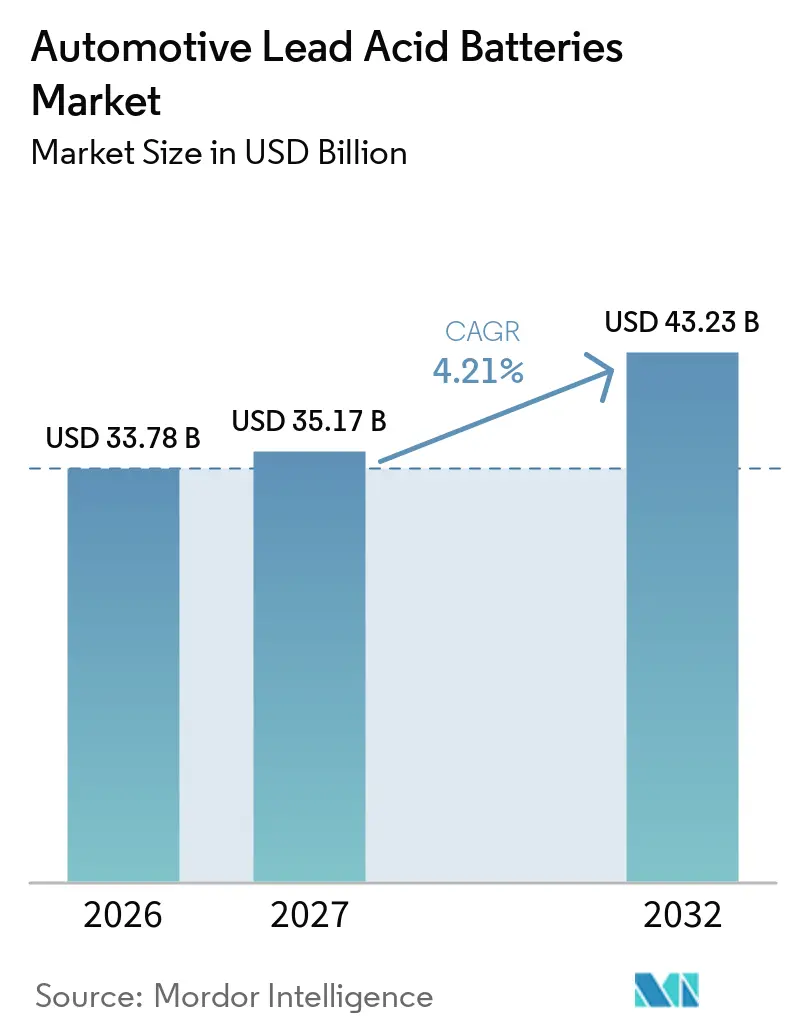
La taille du marché des batteries au plomb automobiles devrait progresser de 33,78 milliards USD en 2026 et 35,17 milliards USD en 2027 à 43,23 milliards USD d'ici 2032, enregistrant un CAGR de 4,21 % entre 2027 et 2032. La demande est soutenue par le vaste parc installé de véhicules à moteur à combustion interne, qui génère une demande de remplacement récurrente moins exposée aux cycles de production de nouveaux véhicules. Les besoins de remplacement peuvent augmenter à mesure que les véhicules vieillissent, ce qui contribue à maintenir les volumes du marché de rechange stables lorsque la production d'équipements d'origine faiblit. Les véhicules hybrides conservent également une batterie 12V pour l'électronique de carrosserie, les systèmes de sécurité et les fonctions d'urgence, ce qui maintient la demande parallèlement aux batteries de traction haute tension. Les fabricants se concentrent sur les batteries inondées améliorées et les batteries à séparateur en fibre de verre absorbante, car les systèmes start-stop exigent de meilleures performances en cyclage. Le marché des batteries au plomb automobiles est également soumis à des pressions à long terme liées à l'adoption des véhicules électriques à batterie et à l'utilisation du lithium-ion dans les applications auxiliaires haut de gamme.
Principaux enseignements du rapport
- Par produit, les batteries de démarrage, d'éclairage et d'allumage (SLI) détenaient 94,4 % de la part du marché des batteries au plomb automobiles en 2026, tandis que les batteries auxiliaires devraient croître à un CAGR de 5,2 % jusqu'en 2032.
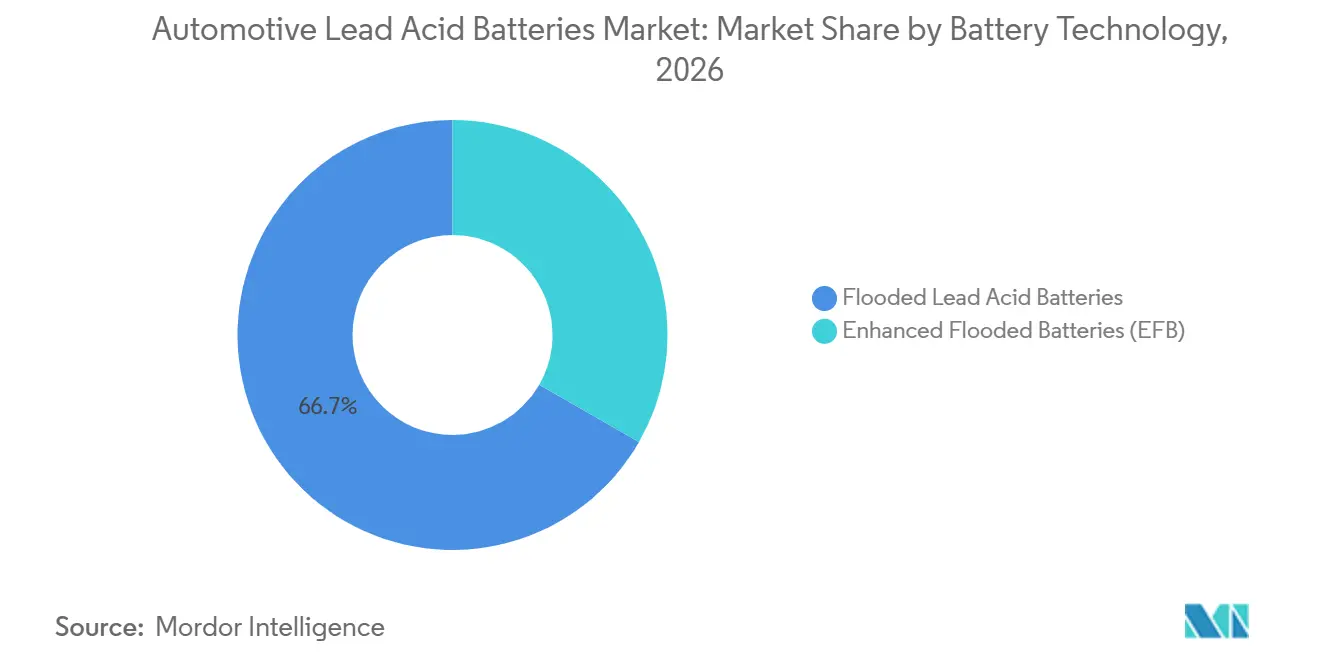
- Par technologie de batterie, les batteries au plomb inondées détenaient 66,7 % de la part du marché des batteries au plomb automobiles en 2026, tandis que les batteries inondées améliorées devraient croître à un CAGR de 4,9 % jusqu'en 2032.
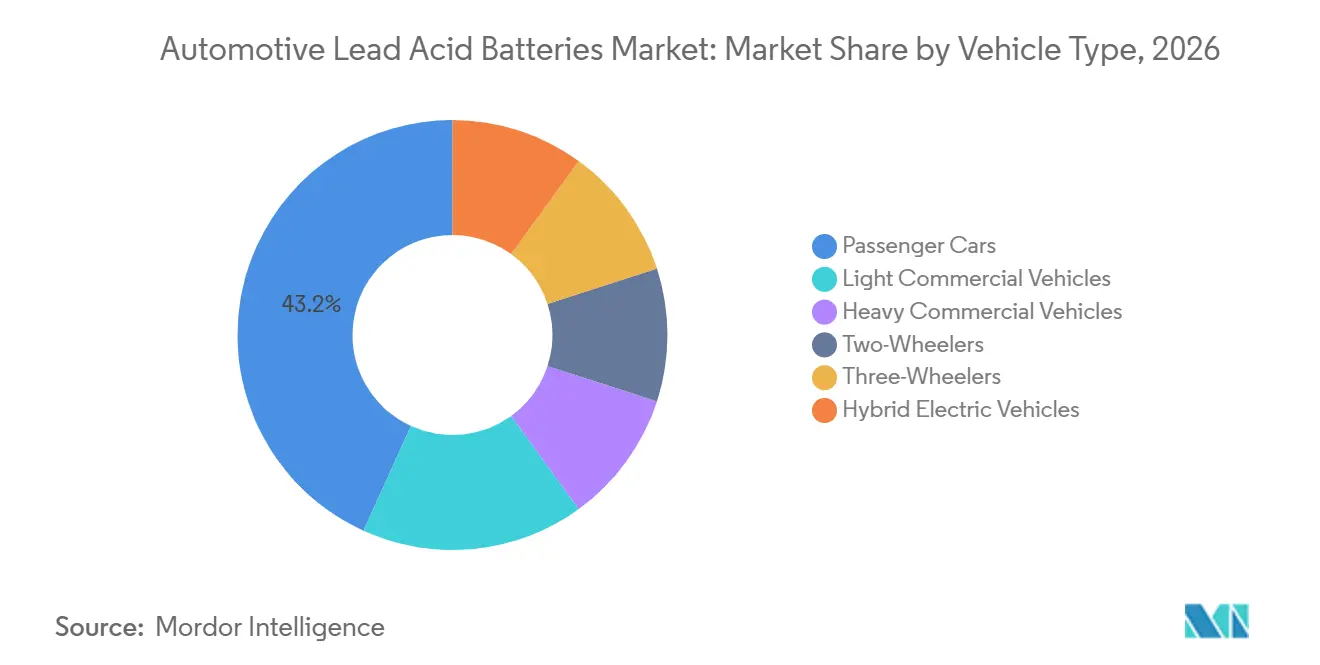
- Par type de véhicule, les voitures particulières représentaient 43,2 % de la taille du marché des batteries au plomb automobiles en 2026, tandis que les véhicules électriques hybrides devraient croître à un CAGR de 5,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 47,8 % de la taille du marché des batteries au plomb automobiles en 2026 et devrait croître à un CAGR de 5,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vaste parc mondial de véhicules à combustion interne et cycles de remplacement | +1.5% | Mondial, avec une forte présence en Amérique du Nord, en Europe et en Chine | Long terme (≥ 4 ans) |
| Croissance des systèmes start-stop et micro-hybrides | +1.8% | Amérique du Nord et Europe, avec expansion vers l'Asie-Pacifique, le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Croissance du parc de véhicules en Inde, en Asie du Sud-Est et en Afrique | +1.2% | Asie-Pacifique, notamment l'Inde, l'Indonésie et la Thaïlande, avec une pertinence secondaire au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Demande auxiliaire 12V dans les véhicules hybrides et électriques | +1.1% | Chine, Europe, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Recyclage du plomb en circuit fermé et disponibilité locale des matériaux | +0.8% | Amérique du Nord, Europe et Chine | Long terme (≥ 4 ans) |
| Électrification des flottes et surveillance de l'état des batteries | +0.6% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vaste parc mondial de véhicules à combustion interne et cycles de remplacement prévisibles
Le marché des batteries au plomb automobiles est soutenu principalement par les véhicules déjà en circulation plutôt que par la production annuelle de nouveaux véhicules. Sebang Global Battery a indiqué que le parc mondial de véhicules à moteur à combustion interne a atteint 1,67 milliard d'unités en 2024, créant une large base de demande de remplacement.[1] Les batteries au plomb nécessitent généralement un remplacement selon un cycle de trois à cinq ans, ce qui génère des volumes récurrents sur le marché de rechange. Lorsque la production d'équipements d'origine ralentit, le parc de véhicules existant continue de vieillir et peut nécessiter des remplacements plus fréquents. Les systèmes de contrôle technique en Allemagne, au Japon et en Corée du Sud peuvent identifier les batteries défaillantes lors des contrôles de routine, ce qui soutient l'activité de remplacement.
Prolifération des systèmes start-stop et micro-hybrides
Les systèmes start-stop imposent à la batterie des exigences de cyclage plus fréquentes que les applications de démarrage conventionnelles. Ces systèmes ont incité les constructeurs automobiles à spécifier des batteries inondées améliorées et des batteries à séparateur en fibre de verre absorbante plutôt que des produits inondés standard. Stryten Energy a indiqué que les constructeurs automobiles utilisent des batteries inondées améliorées depuis 2009, notamment dans les véhicules asiatiques, et que la demande de remplacement devrait augmenter à mesure que ces véhicules entrent dans les phases avancées de leur cycle de vie.[2] La norme EN 50342-6:2025 fixe les exigences de performance pour les batteries de démarrage au plomb à micro-cycles, renforçant la demande de batteries à plus grande endurance en cyclage.[3] Cette évolution technique soutient des produits de remplacement à plus haute valeur ajoutée sur le marché des batteries au plomb automobiles.
Hausse du taux de motorisation en Inde, en Asie du Sud-Est et en Afrique
Le taux de motorisation reste inférieur en Inde, en Indonésie, au Vietnam et en Afrique subsaharienne par rapport aux marchés automobiles établis. La hausse des revenus dans ces régions soutient les premiers achats de voitures, de deux-roues et de trois-roues. Amara Raja a indiqué que les volumes de véhicules particuliers ont augmenté de 7,9 % et les volumes de deux-roues de 10,7 % au cours de son exercice fiscal 2025-26, tandis que son activité d'équipement d'origine automobile a progressé plus rapidement que l'ensemble du secteur.[4] La Chine a également publié la norme GB/T23638-2025 pour les batteries au plomb de motocycles, soutenant les normes de qualité dans une grande catégorie de deux-roues. Ces tendances élargissent le marché des batteries au plomb automobiles par la croissance du parc de véhicules plutôt que par une transition vers une chimie de batterie haut de gamme.
Expansion de la demande auxiliaire 12V dans les véhicules hybrides et électriques
Les véhicules hybrides et les véhicules électriques à batterie continuent d'utiliser des batteries basse tension pour l'éclairage, les systèmes de sécurité, l'électronique de carrosserie et les systèmes avancés d'aide à la conduite. Cette configuration sépare les fonctions essentielles basse tension de la batterie de traction haute tension. Camel Group a accueilli une réunion du groupe de travail de la Commission Électrotechnique Internationale (CEI) en octobre 2025 pour faire avancer la norme CEI 60095-8 relative aux essais des batteries auxiliaires au plomb 12V. Les travaux ont porté sur la capacité de puissance de pointe, les performances de démarrage à froid et l'endurance en cyclage. À mesure que le parc de véhicules hybrides augmente, le marché des batteries au plomb automobiles conserve un rôle dans l'alimentation basse tension, même lorsque la propulsion utilise une autre chimie.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de l'adoption des véhicules électriques à batterie | -1.2% | Europe, Chine et Amérique du Nord | Long terme (≥ 4 ans) |
| Substitution par le lithium-ion dans les applications auxiliaires haut de gamme | -0.8% | Europe, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Volatilité du plomb, du polypropylène et des coûts de conformité | -0.5% | Mondial, avec une exposition plus forte en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Pénuries régionales de capacités AGM et EFB | -0.3% | Asie du Sud-Est, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accélération de l'adoption des véhicules électriques à batterie
L'adoption des véhicules électriques à batterie peut réduire la demande à long terme de batteries de démarrage conventionnelles pour les véhicules à moteur à combustion interne. L'effet est le plus prononcé en Chine et en Europe, où les politiques d'électrification sont plus avancées. Le règlement (UE) 2023/1542 renforce les exigences en matière de documentation, d'étiquetage, de contenu recyclé et d'empreinte carbone pour les batteries mises sur le marché de l'Union européenne. Ces exigences accroissent les contraintes de conformité, notamment pour les fabricants de plus petite taille. GS Yuasa a néanmoins indiqué que la demande liée aux véhicules hybrides et hybrides rechargeables continue de soutenir la demande de batteries au plomb automobiles pendant que l'adoption des véhicules électriques à batterie se développe.
Substitution par le lithium-ion dans les applications auxiliaires haut de gamme
Les batteries lithium-ion 12V sont de plus en plus utilisées dans certains programmes de véhicules haut de gamme en raison de leur poids réduit et de leurs bonnes performances en cyclage. Clarios a produit sa millionième batterie lithium-ion 12V en février 2025, montrant que les chimies alternatives basse tension ont dépassé le stade de la production pilote. Le corrigendum CEI 60095-1:2018/COR1:2026 de la Commission Électrotechnique Internationale met à jour les exigences générales et les méthodes d'essai pour les batteries de démarrage au plomb. La substitution par le lithium-ion reste concentrée dans les applications d'équipement d'origine à plus haute valeur ajoutée plutôt que dans le canal de remplacement de masse. Elle limite donc le marché des batteries au plomb automobiles principalement dans les applications auxiliaires haut de gamme au cours de la période de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les batteries SLI ancrent les revenus tandis que les batteries auxiliaires gagnent des partsLes batteries de démarrage, d'éclairage et d'allumage représentaient 94,4 % de la valeur de la catégorie en 2026. Leur position reflète leur utilisation dans presque tous les véhicules à moteur à combustion interne et dans de nombreux véhicules hybrides. Chaque véhicule nécessite la batterie lors de l'équipement d'origine et lors des cycles de remplacement ultérieurs. Les batteries micro-hybrides constituent un groupe de produits secondaire, car les applications start-stop nécessitent des batteries capables de supporter des cyclages répétés.
Les batteries auxiliaires devraient croître à un CAGR de 5,2 % de 2027 à 2032. Les véhicules hybrides et les véhicules électriques à batterie utilisent une unité 12V pour l'électronique de carrosserie, les fonctions de sécurité et les systèmes avancés d'aide à la conduite. La participation de Camel Group aux travaux sur la norme CEI 60095-8 montre que les fournisseurs de batteries se préparent à cette exigence. Les autres produits au plomb automobiles restent pertinents dans les applications deux-roues et trois-roues en Asie et en Afrique. La norme GB/T23638-2025 relève les exigences produits pour les batteries au plomb de motocycles et favorise l'approvisionnement certifié.
Par technologie de batterie :
les batteries inondées conservent la majorité tandis que les batteries inondées améliorées (EFB) mènent la croissanceLes batteries au plomb inondées détenaient 66,7 % de la valeur de la catégorie en 2026. Leur coût de fabrication plus faible et leur large distribution les rendent adaptées au grand parc de véhicules sans systèmes start-stop. La technologie bénéficie également de systèmes de fabrication et de recyclage matures. Ces attributs préservent sa pertinence dans les canaux de remplacement sensibles aux prix.
Les batteries inondées améliorées devraient croître à un CAGR de 4,9 % de 2027 à 2032. Les véhicules équipés de batteries inondées améliorées en équipement d'origine entrent en nombre croissant dans le cycle de remplacement. Stryten Energy identifie ce cycle de remplacement comme une source importante de demande pour les batteries inondées améliorées. La norme EN 50342-6:2025 soutient également les technologies à cyclage élevé dans les véhicules équipés de systèmes start-stop. L'investissement dans la capacité de production de batteries inondées améliorées peut améliorer l'accès à la demande haut de gamme du marché de rechange.
Par type de véhicule :
les voitures particulières dominent mais les véhicules électriques hybrides définissent la croissanceLes voitures particulières représentaient 43,2 % de la taille du marché des batteries au plomb automobiles en 2026. Leur prédominance reflète la taille du parc mondial de véhicules particuliers et la régularité de la demande de remplacement de batteries. Les véhicules utilitaires légers et lourds ajoutent un volume significatif grâce aux contrats de remplacement de flottes. Les deux-roues et les trois-roues restent importants en Asie-Pacifique et en Afrique, où l'accessibilité financière oriente le choix des batteries.
Les véhicules électriques hybrides devraient croître à un CAGR de 5,9 % de 2027 à 2032. Chaque véhicule électrique hybride conserve une batterie 12V pour la sécurité et l'alimentation auxiliaire, même si son système de traction utilise une batterie haute tension. GS Yuasa s'attend à ce que la demande de batteries au plomb automobiles reste proche de 90 % des niveaux actuels jusqu'en 2035 selon ses hypothèses de planification. Ce type de véhicule offre au secteur des batteries au plomb automobiles une voie continue vers la demande à mesure que les ventes de véhicules électrifiés augmentent.
Analyse géographique
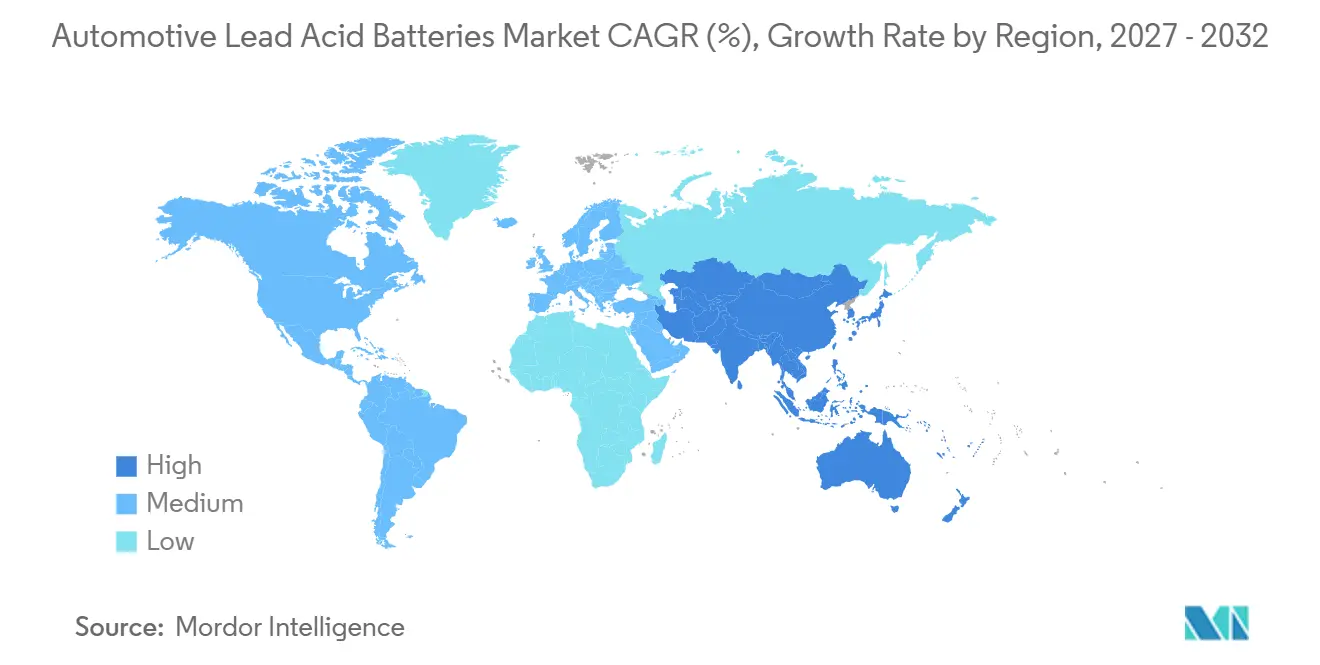
L'Asie-Pacifique détient 47,8 % de la valeur de la catégorie en 2026 et devrait croître à un CAGR de 5,1 % jusqu'en 2032. La Chine constitue une base centrale de production et de consommation, avec Camel Group, Tianneng Battery Group et Chaowei Power parmi les principaux fournisseurs régionaux. L'Inde est une source importante d'expansion, car son parc de véhicules augmente dans les segments des voitures particulières et des deux-roues. Amara Raja a enregistré une forte croissance de son activité d'équipement d'origine automobile au cours de l'exercice fiscal 2025-26 et une large présence internationale. Le parc de deux-roues en Indonésie et la base d'assemblage automobile en Thaïlande soutiennent également la demande régionale.
L'Amérique du Nord et l'Europe représentent les prochains centres de demande les plus importants. Le Battery Council International indique que plus de 150 millions de batteries au plomb sont produites annuellement aux États-Unis. Clarios a annoncé une stratégie de fabrication énergétique américaine de 6 milliards USD comprenant des capacités de batteries avancées et le traitement des matériaux. La société a également annoncé plus de 500 millions USD d'investissements dans ses usines américaines d'ici la fin de l'exercice fiscal 2026. En Europe, un parc de véhicules plus ancien soutient la demande du marché de rechange, tandis que les règles de l'Union européenne sur les batteries renforcent l'importance de la traçabilité et du recyclage.
L'Amérique du Sud, le Moyen-Orient et l'Afrique, ainsi que le reste de l'Europe représentent des marchés plus petits mais significatifs pour le marché des batteries au plomb automobiles. Le Brésil domine l'Amérique du Sud en raison de son vaste parc de véhicules et de son marché de rechange établi. Le Moyen-Orient et l'Afrique bénéficient de la croissance du parc de véhicules et de l'utilisation des deux-roues en Afrique subsaharienne. La nomination de Camel Group comme fournisseur pour un projet de véhicule commercial Foton en Thaïlande montre comment les producteurs chinois étendent leur portée à l'exportation régionale.
Paysage concurrentiel
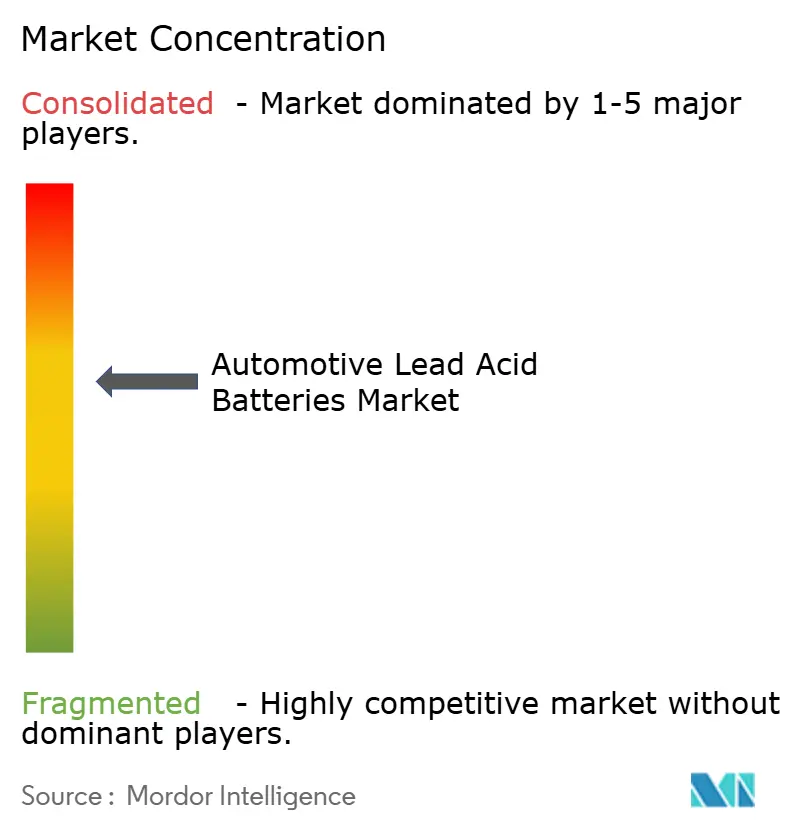
Le marché des batteries au plomb automobiles est modérément concentré entre des producteurs mondiaux et un groupe plus large de spécialistes régionaux. Clarios, East Penn Manufacturing, GS Yuasa, Camel Group et Sebang Global Battery opèrent dans plusieurs régions et types de produits. Les producteurs régionaux conservent leur pertinence là où la distribution locale, l'homologation véhicule ou la compétitivité-prix est importante. La force concurrentielle dépend de l'échelle de fabrication, de l'accès aux canaux de remplacement, de la capacité de recyclage et des capacités de batteries avancées. Les producteurs disposant d'homologations d'équipement d'origine établies bénéficient également d'un avantage dans les applications haut de gamme.
Clarios a annoncé en 2025 une stratégie de fabrication énergétique américaine de 6 milliards USD couvrant la production de batteries avancées, le traitement des minéraux critiques et les technologies de batteries de nouvelle génération. La société a annoncé la production de sa millionième batterie lithium-ion 12V en février 2025, reflétant une stratégie plus large de stockage d'énergie basse tension. GS Yuasa maintient son orientation sur les applications au plomb automobiles tout en identifiant la concurrence chinoise en ASEAN comme un risque. Camel Group renforce son influence par sa participation aux normes d'essai internationales pour les batteries auxiliaires 12V.
Les batteries inondées améliorées et les batteries à séparateur en fibre de verre absorbante haut de gamme offrent une opportunité dans la base croissante de remplacement start-stop et hybride. Les fournisseurs ont également la possibilité de proposer des services de surveillance de l'état des batteries aux opérateurs de flottes, à mesure que les exigences des systèmes basse tension deviennent plus contraignantes. La relation d'approvisionnement de Sebang Global Battery avec Volkswagen et BMW en Allemagne illustre la difficulté de se qualifier pour les canaux d'équipement d'origine haut de gamme. FIAMM Energy Technology a changé de propriétaire après que Resonac a accepté de céder l'activité au groupe Aurelius en août 2025. La concurrence restera active à mesure que les fournisseurs chinois augmentent leur capacité d'exportation et que les producteurs établis protègent leur distribution sur le marché de rechange.
Leaders du secteur des batteries au plomb automobiles
-
Clarios International Inc.
-
GS Yuasa Corporation
-
Exide Technologies, LLC
-
East Penn Manufacturing Company
-
EnerSys
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des batteries au plomb automobiles Entreprises couvertes dans ce rapport
- Amara Raja Energy & Mobility Limited
- Banner GmbH
- Camel Group Co., Ltd.
- Century Batteries (Australia) Pty Ltd
- Chaowei Power Holdings Limited
- Clarios International Inc.
- Crown Battery Manufacturing Company
- East Penn Manufacturing Company
- EnerSys
- Exide Technologies, LLC
- FIAMM Energy Technology S.p.A.
- GS Yuasa Corporation
- Koyo Battery Co., Ltd.
- Leoch International Technology Limited
- Mutlu Akü ve Malzemeleri Sanayi A.Ş.
- PT Astra Otoparts Tbk
- Sebang Global Battery Co., Ltd.
- Stryten Energy LLC
- The Furukawa Battery Co., Ltd.
- Tianneng Battery Group Co., Ltd.
Développements industriels récents dans Marché des batteries au plomb automobiles
- Mai 2026 : Clarios a publié une mise à jour annuelle de sa stratégie de fabrication énergétique américaine de 6 milliards USD, confirmant plus de 500 millions USD investis dans ses usines américaines d'ici la fin de l'exercice fiscal 2026, avec des expansions de capacité de production AGM avancée dans plusieurs États.
- Octobre 2025 : Camel Group a accueilli la réunion du groupe de travail CEI/TC21 WG2 à Wuhan, réunissant des experts d'Italie, d'Allemagne, des États-Unis et du Japon pour faire avancer la norme CEI 60095-8 relative aux essais des batteries auxiliaires au plomb 12V, ciblant spécifiquement la capacité de puissance de pointe, la valeur de courant de démarrage à froid et les spécifications d'endurance en cyclage.
- Mai 2025 : GS Yuasa a lancé la nouvelle série ECO.R Revolution pour les véhicules à arrêt au ralenti et les véhicules standard au Japon, élargissant sa gamme de batteries de remplacement haut de gamme pour capter une marge plus élevée sur le marché de rechange.
- Avril 2025 : Amara Raja Energy and Mobility a annoncé une croissance de son chiffre d'affaires de 10,2 % pour l'exercice fiscal 2025, les batteries au plomb contribuant à 95 % du chiffre d'affaires. La société a lancé des gammes de batteries AGM et de batteries inondées améliorées (EFB) pour les applications start-stop et a étendu sa présence internationale à plus de 70 pays.
Périmètre du rapport sur le marché mondial des batteries au plomb automobiles
Une batterie au plomb automobile est un dispositif électrochimique rechargeable qui stocke et fournit de l'énergie électrique pour démarrer le moteur d'un véhicule, stabiliser la tension électrique et alimenter les accessoires embarqués lorsque le moteur ne tourne pas.
Le marché des batteries au plomb automobiles est segmenté par produit, technologie de batterie, type de véhicule et géographie. Par produit, le marché est divisé en batteries de démarrage, d'éclairage et d'allumage (SLI), batteries micro-hybrides, batteries auxiliaires et autres produits de batteries au plomb automobiles. Par technologie de batterie, le marché est divisé en batteries au plomb inondées et batteries inondées améliorées (EFB). Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers, véhicules utilitaires lourds, deux-roues, trois-roues et véhicules électriques hybrides. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des batteries au plomb automobiles dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Batteries de démarrage, d'éclairage et d'allumage (SLI) |
| Batteries micro-hybrides |
| Batteries auxiliaires |
| Autres produits de batteries au plomb automobiles |
| Batteries au plomb inondées |
| Batteries inondées améliorées (EFB) |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires lourds |
| Deux-roues |
| Trois-roues |
| Véhicules électriques hybrides |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Norvège | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Oman | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit | Batteries de démarrage, d'éclairage et d'allumage (SLI) | |
| Batteries micro-hybrides | ||
| Batteries auxiliaires | ||
| Autres produits de batteries au plomb automobiles | ||
| Par technologie de batterie | Batteries au plomb inondées | |
| Batteries inondées améliorées (EFB) | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires lourds | ||
| Deux-roues | ||
| Trois-roues | ||
| Véhicules électriques hybrides | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Norvège | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Oman | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des batteries au plomb automobiles d'ici 2032 ?
Le marché mondial des batteries au plomb automobiles devrait atteindre 43,23 milliards USD d'ici 2032, avec un CAGR de 4,21 % de 2027 à 2032.
Pourquoi les batteries au plomb restent-elles pertinentes dans les véhicules hybrides ?
Les véhicules hybrides conservent une batterie 12V pour la sécurité, l'éclairage, l'électronique de carrosserie et les fonctions d'urgence, même lorsque la propulsion utilise une batterie haute tension.
Quelle catégorie de produits domine la demande de batteries au plomb automobiles ?
Les batteries de démarrage, d'éclairage et d'allumage dominent, avec une part de 94,4 % en 2026.
Quelle technologie de batterie connaît la croissance la plus rapide jusqu'en 2032 ?
Les batteries inondées améliorées devraient croître à un CAGR de 4,9 % car les véhicules start-stop exigent de meilleures performances en cyclage.
Quelle région présente les meilleures perspectives de croissance pour les batteries au plomb automobiles ?
L'Asie-Pacifique est en tête avec 47,8 % de part en 2026 et devrait croître à un CAGR de 5,1 % jusqu'en 2032.
Quels risques pourraient limiter la demande de batteries au plomb automobiles ?
L'adoption des véhicules électriques à batterie, la substitution par le lithium-ion dans les systèmes auxiliaires haut de gamme, les coûts des matériaux et les capacités limitées en AGM et EFB peuvent freiner la croissance.