
Marktgröße und Marktanteile für Automotive-Blei-Säure-Batterien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 35.17 Milliarden US-Dollar |
| Marktgröße (2032) | 43.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive-Blei-Säure-Batterien von Mordor Intelligence
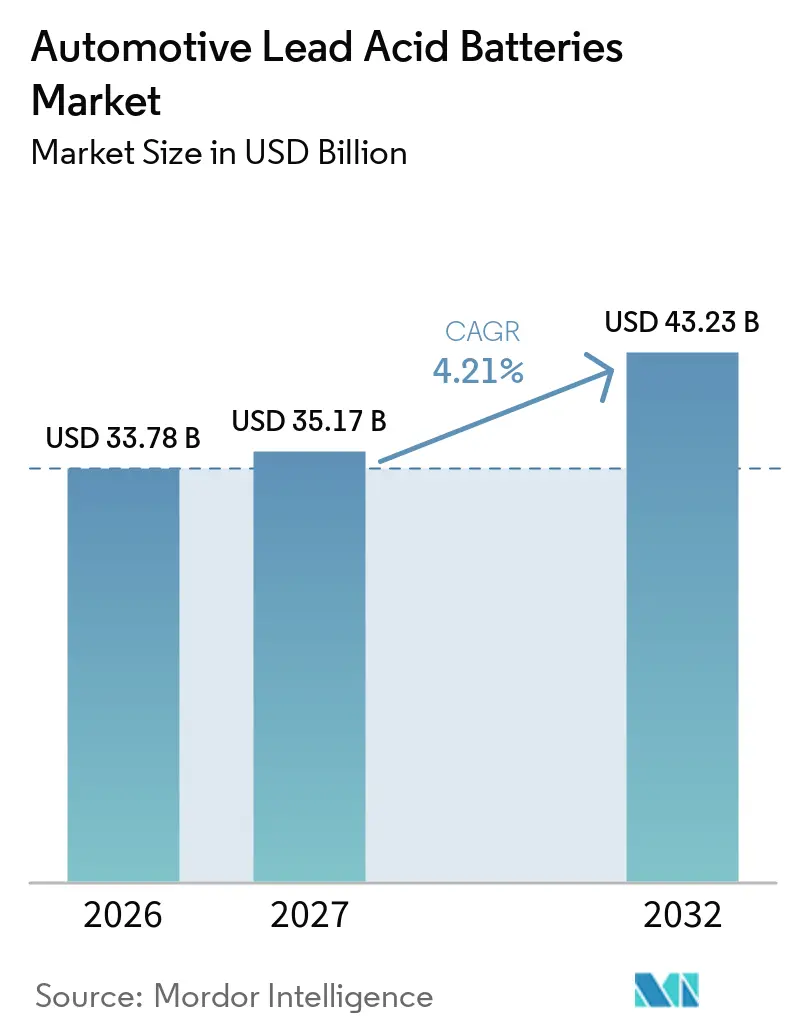
Die Marktgröße für Automotive-Blei-Säure-Batterien wird voraussichtlich von 33,78 Milliarden USD im Jahr 2026 und 35,17 Milliarden USD im Jahr 2027 auf 43,23 Milliarden USD bis 2032 anwachsen, was einem CAGR von 4,21 % zwischen 2027 und 2032 entspricht. Die Nachfrage wird durch den großen installierten Bestand an Fahrzeugen mit Verbrennungsmotor gestützt, der eine wiederkehrende Ersatznachfrage erzeugt, die weniger stark von den Produktionszyklen neuer Fahrzeuge abhängt. Der Ersatzbedarf kann steigen, wenn Fahrzeuge altern, was dazu beiträgt, dass die Aftermarket-Volumina stabil bleiben, wenn die Erstausrüstungsproduktion nachlässt. Hybridfahrzeuge behalten ebenfalls eine 12-V-Batterie für Karosserieelektronik, Sicherheitssysteme und Notfallfunktionen, die die Nachfrage neben Hochspannungs-Traktionsbatterien aufrechterhalten. Die Hersteller konzentrieren sich auf Enhanced Flooded Batteries und Absorbent-Glass-Mat-Batterien, da Start-Stopp-Systeme eine höhere Zyklusleistung erfordern. Der Markt für Automotive-Blei-Säure-Batterien steht langfristig auch unter Druck durch die Einführung von Batterie-Elektrofahrzeugen und den Einsatz von Lithium-Ionen-Technologie in Premium-Hilfsanwendungen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten Starter-, Beleuchtungs- und Zündungsbatterien im Jahr 2026 einen Marktanteil von 94,4 % am Markt für Automotive-Blei-Säure-Batterien, während Hilfsbatterien bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen werden.
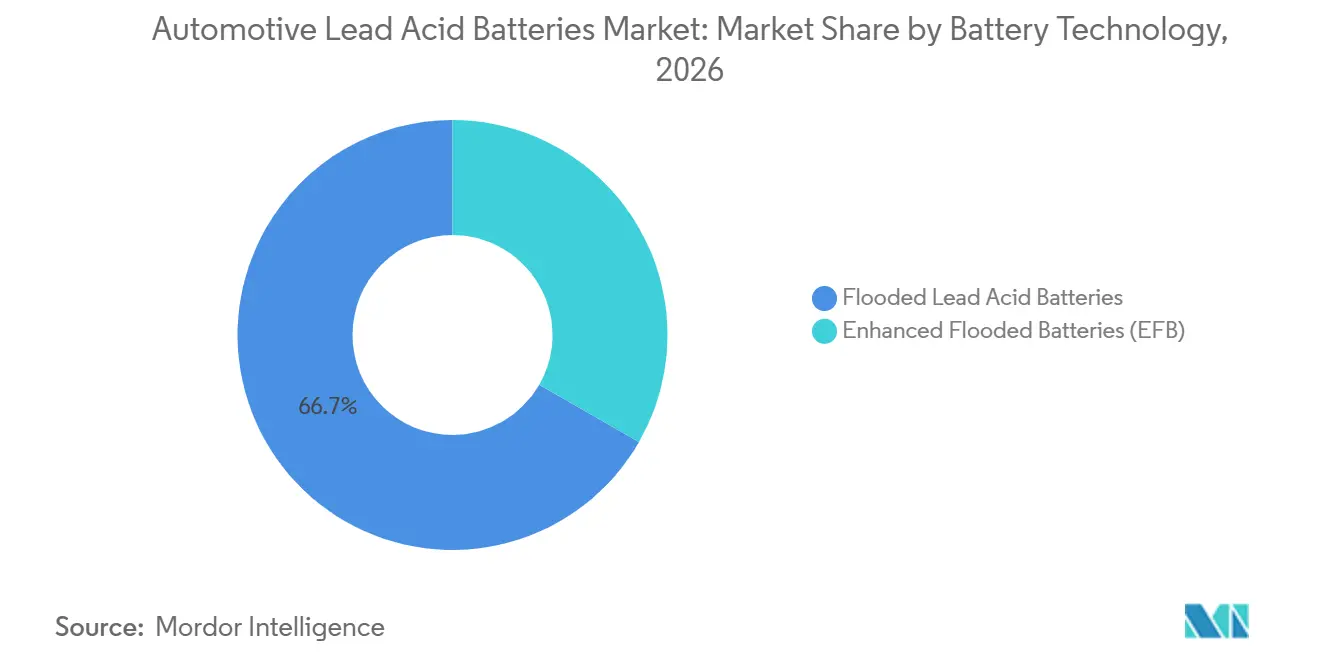
- Nach Batterietechnologie hielten Nass-Blei-Säure-Batterien im Jahr 2026 einen Marktanteil von 66,7 % am Markt für Automotive-Blei-Säure-Batterien, während Enhanced Flooded Batteries bis 2032 voraussichtlich mit einem CAGR von 4,9 % wachsen werden.
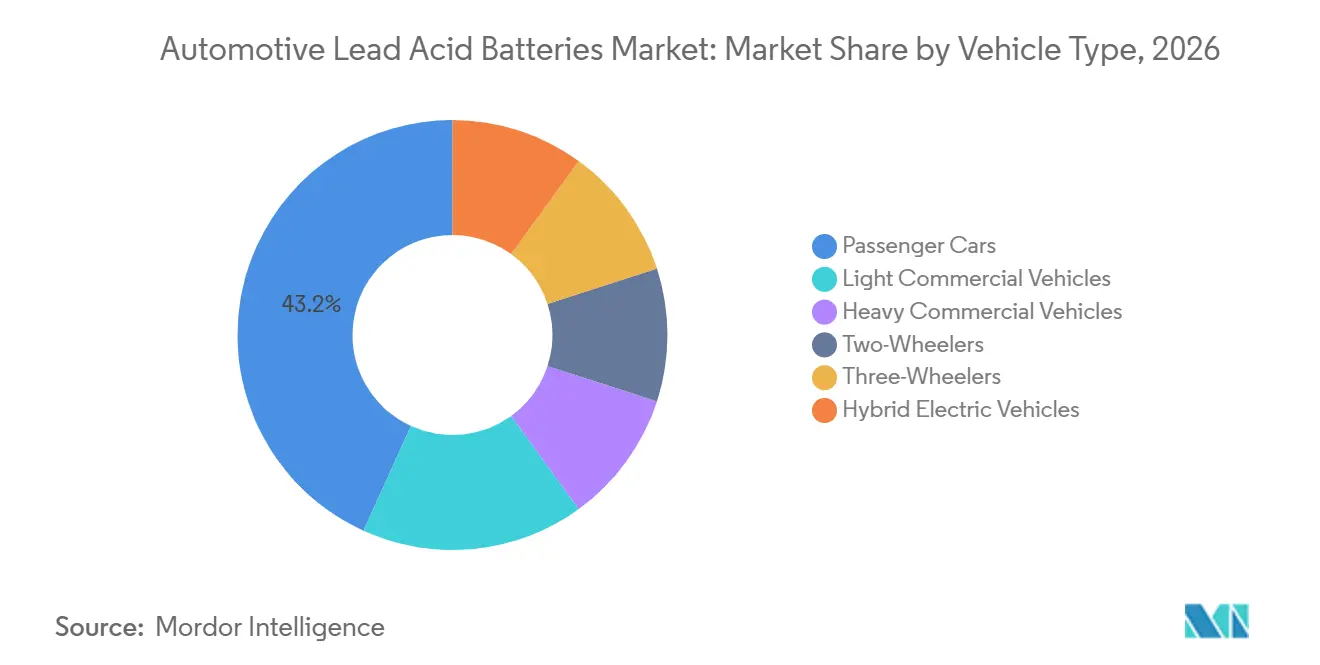
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen im Jahr 2026 43,2 % der Marktgröße für Automotive-Blei-Säure-Batterien, während Hybrid-Elektrofahrzeuge bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 47,8 % an der Marktgröße für Automotive-Blei-Säure-Batterien und wird bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Großer globaler Bestand an Fahrzeugen mit Verbrennungsmotor und Ersatzzyklen | +1.5% | Global, mit Schwerpunkt in Nordamerika, Europa und China | Langfristig (≥ 4 Jahre) |
| Wachstum von Start-Stopp- und Mikro-Hybrid-Systemen | +1.8% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum des Fahrzeugbesitzes in Indien, Südostasien und Afrika | +1.2% | Asien-Pazifik, insbesondere Indien, Indonesien und Thailand, mit sekundärer Relevanz im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| 12-V-Hilfsnachfrage in Hybrid- und Elektrofahrzeugen | +1.1% | China, Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Geschlossener Blei-Recyclingkreislauf und lokale Materialverfügbarkeit | +0.8% | Nordamerika, Europa und China | Langfristig (≥ 4 Jahre) |
| Flottenelektrifizierung und Batteriezustandsüberwachung | +0.6% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Großer globaler Bestand an Fahrzeugen mit Verbrennungsmotor und vorhersehbare Ersatzzyklen
Der Markt für Automotive-Blei-Säure-Batterien wird in erster Linie durch bereits im Einsatz befindliche Fahrzeuge gestützt und nicht durch die jährliche Produktion neuer Fahrzeuge. Sebang Global Battery berichtete, dass der globale Bestand an Fahrzeugen mit Verbrennungsmotor im Jahr 2024 1,67 Milliarden Einheiten erreichte und damit eine breite Basis für die Ersatznachfrage schafft.[1] Blei-Säure-Batterien müssen üblicherweise in einem Drei-bis-Fünf-Jahres-Zyklus ersetzt werden, was wiederkehrende Aftermarket-Volumina erzeugt. Wenn die Erstausrüstungsproduktion nachlässt, altert der vorhandene Fahrzeugbestand weiter und erfordert möglicherweise häufigere Ersetzungen. Fahrzeuginspektionssysteme in Deutschland, Japan und Südkorea können schwache Batterien bei routinemäßigen Überprüfungen identifizieren, was die Ersatzaktivität unterstützt.
Verbreitung von Start-Stopp- und Mikro-Hybrid-Systemen
Start-Stopp-Systeme stellen häufigere Zyklusanforderungen an eine Batterie als herkömmliche Starteranwendungen. Diese Systeme haben Fahrzeughersteller dazu veranlasst, Enhanced Flooded Batteries und Absorbent-Glass-Mat-Batterien anstelle von Standard-Nassbatterien vorzuschreiben. Stryten Energy erklärte, dass Fahrzeughersteller Enhanced Flooded Batteries seit 2009 einsetzen, insbesondere in asiatischen Fahrzeugen, und dass die Ersatznachfrage steigen sollte, wenn diese Fahrzeuge in spätere Servicephasen eintreten.[2] EN 50342-6:2025 legt Leistungsanforderungen für Mikrozyklus-Blei-Säure-Starterbatterien fest und stärkt die Nachfrage nach Batterien mit höherer Zyklusbeständigkeit.[3] Dieser technische Wandel unterstützt höherwertige Ersatzprodukte im Markt für Automotive-Blei-Säure-Batterien.
Zunehmender Fahrzeugbesitz in Indien, Südostasien und Afrika
Der Fahrzeugbesitz ist in Indien, Indonesien, Vietnam und Subsahara-Afrika nach wie vor geringer als in etablierten Fahrzeugmärkten. Steigende Einkommen in diesen Regionen unterstützen den Erstkauf von Pkw, Zweirädern und Dreirädern. Amara Raja berichtete, dass die Volumina bei Personenkraftwagen in seinem Geschäftsjahr 2025–26 um 7,9 % und die Volumina bei Zweirädern um 10,7 % gestiegen sind, während sein Automotive-Erstausrüstungsgeschäft schneller als die Gesamtbranche wuchs.[4] China hat außerdem GB/T23638-2025 für Motorrad-Blei-Säure-Batterien herausgegeben, was Qualitätsstandards in einer großen Zweirad-Kategorie unterstützt. Diese Trends erweitern den Markt für Automotive-Blei-Säure-Batterien durch den Fahrzeugbesitz und nicht durch einen Wechsel zu Premium-Batteriechemie.
Ausweitung der 12-V-Hilfsnachfrage in Hybrid- und Elektrofahrzeugen
Hybrid- und Batterie-Elektrofahrzeuge verwenden weiterhin Niederspannungsbatterien für Beleuchtung, Sicherheitssysteme, Karosserieelektronik und fortschrittliche Fahrerassistenzsysteme. Diese Anordnung trennt wesentliche Niederspannungsfunktionen von der Hochspannungs-Traktionsbatterie. Camel Group veranstaltete im Oktober 2025 ein Arbeitsgruppenmeeting der Internationalen Elektrotechnischen Kommission (IEC), um die IEC-60095-8-Prüfung für 12-V-Blei-Säure-Hilfsbatterien voranzutreiben. Die Arbeit umfasste Spitzenleistungsfähigkeit, Kaltstarteigenschaften und Zyklusbeständigkeit. Mit zunehmender Verbreitung von Hybridfahrzeugen behält der Markt für Automotive-Blei-Säure-Batterien eine Rolle bei der Niederspannungsversorgung, auch wenn der Antrieb eine andere Chemie verwendet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Einführung von Batterie-Elektrofahrzeugen | -1.2% | Europa, China und Nordamerika | Langfristig (≥ 4 Jahre) |
| Substitution durch Lithium-Ionen in Premium-Hilfsanwendungen | -0.8% | Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Volatilität bei Blei, Polypropylen und Compliance-Kosten | -0.5% | Global, mit stärkerer Exposition in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Regionale Engpässe bei AGM- und EFB-Kapazitäten | -0.3% | Südostasien sowie der Nahe Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Einführung von Batterie-Elektrofahrzeugen
Die Einführung von Batterie-Elektrofahrzeugen kann die langfristige Nachfrage nach herkmmlichen Starterbatterien in Fahrzeugen mit Verbrennungsmotor verringern. Der Effekt ist in China und Europa am stärksten ausgeprägt, wo die Elektrifizierungspolitik weiter fortgeschritten ist. Die Verordnung (EU) 2023/1542 erhöht die Dokumentations-, Kennzeichnungs-, Recyclinginhalt- und CO₂-Fußabdruckanforderungen für Batterien, die in der Europäischen Union in Verkehr gebracht werden. Diese Anforderungen erhöhen den Compliance-Aufwand, insbesondere für kleinere Hersteller. GS Yuasa erklärte dennoch, dass die Nachfrage nach Hybrid- und Plug-in-Hybrid-Fahrzeugen die Nachfrage nach Automotive-Blei-Säure-Batterien weiterhin stützt, während sich die Einführung von Batterie-Elektrofahrzeugen entwickelt.
Substitution durch Lithium-Ionen in Premium-Hilfsanwendungen
Lithium-Ionen-12-V-Batterien werden zunehmend in ausgewählten Premium-Fahrzeugprogrammen eingesetzt, da sie leichter sind und eine starke Zyklusleistung bieten. Clarios produzierte im Februar 2025 seine einmillionste 12-V-Lithium-Ionen-Batterie, was zeigt, dass alternative Niederspannungschemien über die Pilotproduktion hinausgegangen sind. Das Corrigendum IEC 60095-1:2018/COR1:2026 der Internationalen Elektrotechnischen Kommission (IEC) aktualisiert allgemeine Anforderungen und Prüfmethoden für Blei-Säure-Starterbatterien. Die Substitution durch Lithium-Ionen konzentriert sich weiterhin auf höherwertige Erstausrüstungsanwendungen und nicht auf den Massenersatzkanal. Sie begrenzt daher den Markt für Automotive-Blei-Säure-Batterien am direktesten in Premium-Hilfsanwendungen während des Prognosezeitraums.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
SLI-Batterien sichern den Umsatz, während Hilfsbatterien Marktanteile gewinnenStarter-, Beleuchtungs- und Zündungsbatterien machten im Jahr 2026 94,4 % des Kategoriewerts aus. Ihre Position spiegelt ihren Einsatz in nahezu jedem Fahrzeug mit Verbrennungsmotor und in vielen Hybridfahrzeugen wider. Jedes Fahrzeug benötigt die Batterie bei der Erstausstattung und in nachfolgenden Ersatzzyklen. Mikro-Hybrid-Batterien bilden eine sekundäre Produktgruppe, da Start-Stopp-Anwendungen Batterien erfordern, die wiederholte Zyklen bewältigen können.
Hilfsbatterien werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,2 % wachsen. Hybrid- und Batterie-Elektrofahrzeuge verwenden eine 12-V-Einheit für Karosserieelektronik, Sicherheitsfunktionen und fortschrittliche Fahrerassistenzsysteme. Die Beteiligung von Camel Group an der IEC-60095-8-Arbeit zeigt, dass Batterielieferanten sich auf diese Anforderung vorbereiten. Andere Automotive-Blei-Säure-Produkte bleiben in Zweirad- und Dreiradanwendungen in Asien und Afrika relevant. GB/T23638-2025 erhöht die Produktanforderungen für Motorrad-Blei-Säure-Batterien und begünstigt zertifizierte Lieferungen.
Nach Batterietechnologie:
Nassbatterien behalten die Mehrheit, während Enhanced Flooded Batteries (EFB) das Wachstum anführenNass-Blei-Säure-Batterien hielten im Jahr 2026 66,7 % des Kategoriewerts. Ihre niedrigeren Herstellungskosten und die breite Distribution machen sie für die große Fahrzeugpopulation ohne Start-Stopp-Systeme geeignet. Die Technologie profitiert auch von ausgereiften Fertigungs- und Recyclingsystemen. Diese Eigenschaften erhalten ihre Relevanz in preissensitiven Ersatzkanälen.
Enhanced Flooded Batteries werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,9 % wachsen. Fahrzeuge, die mit Enhanced Flooded Batteries als Erstausrüstung ausgestattet sind, treten in immer größerer Zahl in den Ersatzzyklus ein. Stryten Energy identifiziert diesen Ersatzzyklus als wichtige Nachfragequelle für Enhanced Flooded Batteries. EN 50342-6:2025 unterstützt ebenfalls Hochzyklustechnologien in Fahrzeugen mit Start-Stopp-Systemen. Investitionen in Enhanced-Flooded-Battery-Kapazitäten können den Zugang zur Premium-Aftermarket-Nachfrage verbessern.
Nach Fahrzeugtyp:
Personenkraftwagen führen, aber Hybridfahrzeuge definieren das WachstumPersonenkraftwagen machten im Jahr 2026 43,2 % der Marktgröße für Automotive-Blei-Säure-Batterien aus. Ihre Führungsposition spiegelt die Größe des globalen Personenfahrzeugbestands und die Konsistenz der Batterie-Ersatznachfrage wider. Leichte und schwere Nutzfahrzeuge tragen durch Flottenersatzverträge ein bedeutendes Volumen bei. Zweiräder und Dreiräder bleiben in Asien-Pazifik und Afrika wichtig, wo die Erschwinglichkeit die Batteriewahl beeinflusst.
Hybrid-Elektrofahrzeuge werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,9 % wachsen. Jedes Hybrid-Elektrofahrzeug behält eine 12-V-Batterie für Sicherheit und Hilfsleistung, obwohl sein Traktionssystem eine Hochspannungsbatterie verwendet. GS Yuasa erwartet, dass die Nachfrage nach Automotive-Blei-Säure-Batterien bis 2035 gemäß seinen Planungsannahmen bei nahezu 90 % des aktuellen Niveaus bleiben wird. Dieser Fahrzeugtyp bietet der Automotive-Blei-Säure-Batteriebranche einen anhaltenden Nachfrageweg, wenn die Verkäufe elektrifizierter Fahrzeuge steigen.
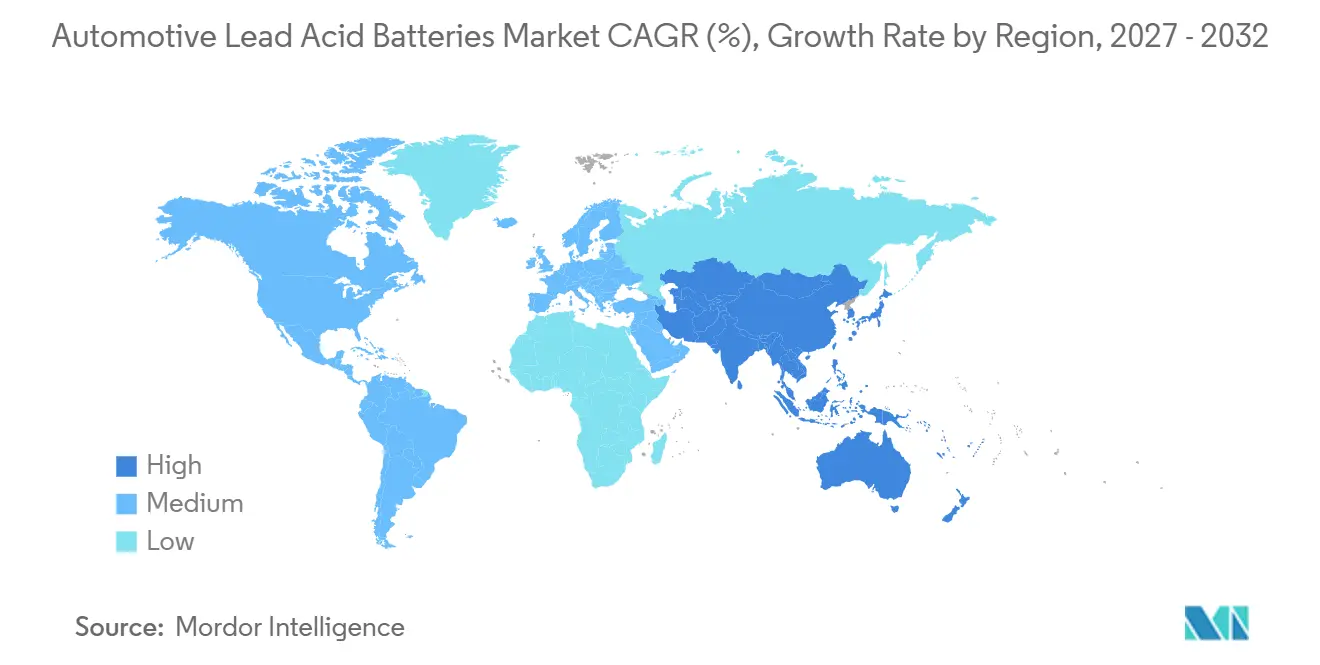
Geografische Analyse
Asien-Pazifik hält im Jahr 2026 47,8 % des Kategoriewerts und wird bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen. China ist eine zentrale Produktions- und Verbrauchsbasis, wobei Camel Group, Tianneng Battery Group und Chaowei Power zu den wichtigsten regionalen Lieferanten gehören. Indien ist eine wichtige Wachstumsquelle, da sein Fahrzeugbestand bei Personenkraftwagen und Zweirädern zunimmt. Amara Raja berichtete über ein starkes Wachstum im Automotive-Erstausrüstungsgeschäft im Geschäftsjahr 2025–26 und eine breite internationale Präsenz. Indonesiens Zweiradbestand und Thailands Automobilmontagestandort unterstützen ebenfalls die regionale Nachfrage.
Nordamerika und Europa sind die nächstgrößten Nachfragezentren. Der Battery Council International gibt an, dass in den Vereinigten Staaten jährlich mehr als 150 Millionen Blei-Batterien produziert werden. Clarios berichtete über eine US-amerikanische Energieproduktionsstrategie im Wert von 6 Milliarden USD, die fortschrittliche Batteriekapazitäten und Materialverarbeitung umfasst. Das Unternehmen berichtete außerdem von Investitionen von mehr als 500 Millionen USD in US-amerikanische Werke bis Ende des Geschäftsjahres 2026. In Europa stützt ein älterer Fahrzeugbestand die Aftermarket-Nachfrage, während die Batterievorschriften der Europäischen Union die Bedeutung von Rückverfolgbarkeit und Recycling erhöhen.
Südamerika, der Nahe Osten und Afrika sowie das übrige Europa stellen kleinere, aber bedeutende Märkte für den Markt für Automotive-Blei-Säure-Batterien dar. Brasilien führt Südamerika aufgrund seines großen Fahrzeugbestands und eines etablierten Aftermarkts an. Der Nahe Osten und Afrika profitieren von wachsendem Fahrzeugbesitz und der Nutzung von Zweirädern in Subsahara-Afrika. Die Liefernominierung von Camel Group für ein Foton-Nutzfahrzeugprojekt in Thailand zeigt, wie chinesische Hersteller ihre regionale Exportreichweite ausbauen.
Wettbewerbslandschaft
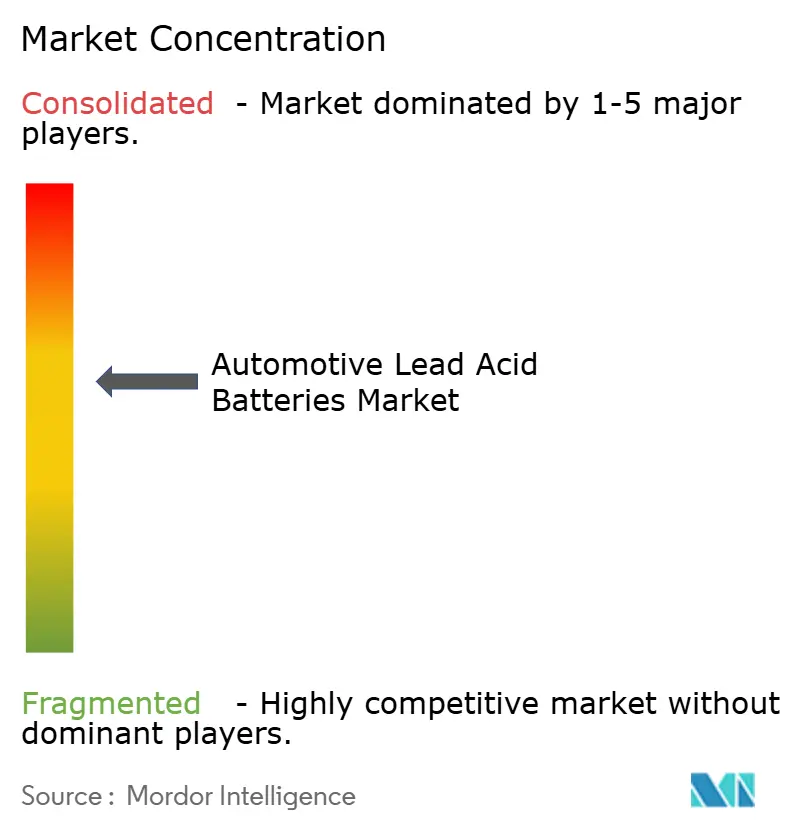
Der Markt für Automotive-Blei-Säure-Batterien ist mäßig konzentriert unter globalen Herstellern und einer breiteren Gruppe regionaler Spezialisten. Clarios, East Penn Manufacturing, GS Yuasa, Camel Group und Sebang Global Battery sind in mehreren Regionen und Produkttypen tätig. Regionale Hersteller behalten ihre Relevanz, wo lokale Distribution, Fahrzeugausstattung oder Preiswettbewerbsfähigkeit wichtig sind. Die Wettbewerbsstärke hängt von Fertigungskapazitäten, Zugang zu Ersatzkanälen, Recyclingfähigkeit und fortschrittlichen Batteriekapazitäten ab. Hersteller mit etablierten Erstausrüstungsgenehmigungen haben ebenfalls einen Vorteil in Premium-Anwendungen.
Clarios kündigte 2025 eine US-amerikanische Energieproduktionsstrategie im Wert von 6 Milliarden USD an, die fortschrittliche Batterieproduktion, die Verarbeitung kritischer Mineralien und Batterietechnologien der nächsten Generation umfasst. Das Unternehmen berichtete im Februar 2025 über die Produktion seiner einmillionsten 12-V-Lithium-Ionen-Batterie, was eine breitere Niederspannungs-Energiespeicherstrategie widerspiegelt. GS Yuasa hält an einem Fokus auf Automotive-Blei-Säure-Anwendungen fest und identifiziert den chinesischen Wettbewerb in der ASEAN-Region als Risiko. Camel Group baut seinen Einfluss durch die Beteiligung an internationalen Prüfstandards für 12-V-Hilfsbatterien aus.
Premium Enhanced Flooded Batteries und Absorbent-Glass-Mat-Batterien bieten eine Chance in der wachsenden Start-Stopp- und Hybrid-Ersatzbasis. Lieferanten haben auch die Möglichkeit, Batteriezustandsüberwachungsdienste für Flottenoperatoren anzubieten, da die Anforderungen an Niederspannungssysteme anspruchsvoller werden. Die Lieferbeziehung von Sebang Global Battery mit Volkswagen und BMW in Deutschland zeigt die Schwierigkeit, sich für Premium-Erstausrüstungskanäle zu qualifizieren. FIAMM Energy Technology wechselte den Eigentümer, nachdem Resonac im August 2025 vereinbart hatte, das Unternehmen an die Aurelius Group zu übertragen. Der Wettbewerb wird aktiv bleiben, da chinesische Lieferanten Exportkapazitäten aufbauen und etablierte Hersteller die Aftermarket-Distribution schützen.
Marktführer in der Automotive-Blei-Säure-Batteriebranche
-
Clarios International Inc.
-
GS Yuasa Corporation
-
Exide Technologies, LLC
-
East Penn Manufacturing Company
-
EnerSys
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Blei-Säure-Batterien Unternehmen in diesem Bericht
- Amara Raja Energy & Mobility Limited
- Banner GmbH
- Camel Group Co., Ltd.
- Century Batteries (Australia) Pty Ltd
- Chaowei Power Holdings Limited
- Clarios International Inc.
- Crown Battery Manufacturing Company
- East Penn Manufacturing Company
- EnerSys
- Exide Technologies, LLC
- FIAMM Energy Technology S.p.A.
- GS Yuasa Corporation
- Koyo Battery Co., Ltd.
- Leoch International Technology Limited
- Mutlu Akü ve Malzemeleri Sanayi A.Ş.
- PT Astra Otoparts Tbk
- Sebang Global Battery Co., Ltd.
- Stryten Energy LLC
- The Furukawa Battery Co., Ltd.
- Tianneng Battery Group Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Automotive-Blei-Säure-Batterien
- Mai 2026: Clarios veröffentlichte ein Einjahres-Update zu seiner US-amerikanischen Energieproduktionsstrategie im Wert von 6 Milliarden USD und bestätigte Investitionen von mehr als 500 Millionen USD in US-amerikanische Werke bis Ende des Geschäftsjahres 2026, mit Erweiterungen der fortschrittlichen AGM-Produktionskapazitäten in mehreren Bundesstaaten.
- Oktober 2025: Camel Group veranstaltete das IEC/TC21 WG2-Arbeitsgruppenmeeting in Wuhan und brachte Experten aus Italien, Deutschland, den Vereinigten Staaten und Japan zusammen, um den IEC-60095-8-Standard für die Prüfung von 12-V-Blei-Säure-Hilfsbatterien voranzutreiben, mit besonderem Fokus auf Spitzenleistungsfähigkeit, Kaltstartstromspezifikationen und Zyklusbeständigkeitsspezifikationen.
- Mai 2025: GS Yuasa brachte die erneuerte ECO.R-Revolution-Serie für Fahrzeuge mit Leerlaufabschaltung und allgemeine Fahrzeuge in Japan auf den Markt und erweiterte damit seine Premium-Ersatzbatterie-Produktlinie, um eine höhere Aftermarket-Marge zu erzielen.
- April 2025: Amara Raja Energy and Mobility berichtete über ein Umsatzwachstum von 10,2 % im Geschäftsjahr 2025, wobei Blei-Säure-Batterien 95 % des Umsatzes ausmachten. Das Unternehmen brachte AGM- und Enhanced-Flooded-Battery-(EFB)-Batteriesortimente für Start-Stopp-Anwendungen auf den Markt und erweiterte seinen internationalen Fußabdruck auf mehr als 70 Länder.
Berichtsumfang des globalen Marktes für Automotive-Blei-Säure-Batterien
Eine Automotive-Blei-Säure-Batterie ist ein wiederaufladbares elektrochemisches Gerät, das elektrische Energie speichert und abgibt, um den Motor eines Fahrzeugs zu starten, die elektrische Spannung zu stabilisieren und Bordgeräte zu versorgen, wenn der Motor nicht läuft.
Der Markt für Automotive-Blei-Säure-Batterien ist nach Produkt, Batterietechnologie, Fahrzeugtyp und Geografie segmentiert. Nach Produkt ist der Markt in Starter-, Beleuchtungs- und Zündungsbatterien (SLI), Mikro-Hybrid-Batterien, Hilfsbatterien und sonstige Automotive-Blei-Säure-Batterieprodukte unterteilt. Nach Batterietechnologie ist der Markt in Nass-Blei-Säure-Batterien und Enhanced Flooded Batteries (EFB) unterteilt. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge, Zweiräder, Dreiräder und Hybrid-Elektrofahrzeuge segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Automotive-Blei-Säure-Batterien in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Starter-, Beleuchtungs- und Zündungsbatterien (SLI) |
| Mikro-Hybrid-Batterien |
| Hilfsbatterien |
| Sonstige Automotive-Blei-Säure-Batterieprodukte |
| Nass-Blei-Säure-Batterien |
| Enhanced Flooded Batteries (EFB) |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Zweiräder |
| Dreiräder |
| Hybrid-Elektrofahrzeuge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Norwegen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Oman | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkt | Starter-, Beleuchtungs- und Zündungsbatterien (SLI) | |
| Mikro-Hybrid-Batterien | ||
| Hilfsbatterien | ||
| Sonstige Automotive-Blei-Säure-Batterieprodukte | ||
| Nach Batterietechnologie | Nass-Blei-Säure-Batterien | |
| Enhanced Flooded Batteries (EFB) | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Zweiräder | ||
| Dreiräder | ||
| Hybrid-Elektrofahrzeuge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Norwegen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Oman | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Automotive-Blei-Säure-Batterien bis 2032 erreichen?
Der globale Markt für Automotive-Blei-Säure-Batterien wird bis 2032 voraussichtlich 43,23 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 4,21 % wachsen.
Warum bleiben Blei-Säure-Batterien in Hybridfahrzeugen relevant?
Hybridfahrzeuge behalten eine 12-V-Batterie für Sicherheit, Beleuchtung, Karosserieelektronik und Notfallfunktionen, auch wenn der Antrieb eine Hochspannungsbatterie verwendet.
Welche Produktkategorie führt die Nachfrage nach Automotive-Blei-Säure-Batterien an?
Starter-, Beleuchtungs- und Zündungsbatterien führen mit einem Marktanteil von 94,4 % im Jahr 2026.
Welche Batterietechnologie wächst bis 2032 am schnellsten?
Enhanced Flooded Batteries werden voraussichtlich mit einem CAGR von 4,9 % wachsen, da Fahrzeuge mit Start-Stopp-Systemen eine stärkere Zyklusleistung erfordern.
Welche Region hat die stärksten Wachstumsaussichten für Automotive-Blei-Säure-Batterien?
Asien-Pazifik führt mit einem Marktanteil von 47,8 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen.
Welche Risiken könnten die Nachfrage nach Automotive-Blei-Säure-Batterien begrenzen?
Die Einführung von Batterie-Elektrofahrzeugen, die Substitution durch Lithium-Ionen in Premium-Hilfssystemen, Materialkosten sowie begrenzte AGM- und EFB-Kapazitäten können das Wachstum begrenzen.